إنفيديا بعد التراجع: هل يكفي نمو أبطأ ليبقى السهم جذابًا؟
إعداد: مركب | 15 أكتوبر 2026
تراجع سهم إنفيديا من 239.24 دولارًا عند إغلاق 6 أكتوبر إلى 221.30 دولارًا في 14 أكتوبر، أي نحو 7.5%. أصبح سعره أقل، لكن هل أصبح الاستثمار فيه أفضل؟ الإجابة تحتاج إلى أكثر من مقارنة السعر بقمة سابقة. سجل السعر.
في مقالنا عن إنفيديا في 2031، ناقشنا مستقبل الطلب والمنافسة. هنا نكمل السؤال الذي تركناه مفتوحًا: ماذا يمكن أن يكسب المساهم إذا استمرت الشركة في النمو، لكن بسرعة أبطأ؟
نميل إلى الإيجابية المشروطة عند سعر المقارنة 221.30 دولارًا. توجد فرصة لعائد جيد دون استمرار تضاعف المبيعات سنويًا. لكنها تحتاج إلى نمو قوي وربحية مرتفعة، وإلى تحوّل المبيعات إلى نقد يمكن للشركة استخدامه. التراجع وحده لا يجعل السهم رخيصًا.
1. ما الذي نشتري حصة فيه؟
إنفيديا تصمم معالجات تساعد على تدريب أنظمة الذكاء الاصطناعي وتشغيلها، وتبيع معها شبكات وأنظمة وبرمجيات. يدفع لها مزودو السحابة وشركات ومصنّعو أجهزة، بصورة مباشرة أو عبر شركاء. وهي تعتمد على شركات خارجية لتصنيع الشرائح.
لنتخيّل شركة تريد تشغيل مساعد ذكي لعملائها. تحتاج إلى أجهزة قوية، وربط سريع بينها، وبرامج تجعلها تعمل بكفاءة. إنفيديا تستطيع الحصول على أكثر من جزء من هذه الفاتورة، بدل الاكتفاء ببيع شريحة منفردة. هذا مثال يشرح العلاقة، وليس عقدًا محددًا. نموذج الأعمال.
بلغت مبيعات الربع المنتهي في 26 يوليو 2026 نحو 96.2 مليار دولار، منها 89 مليارًا لمراكز البيانات؛ أي نحو 92.5% من الإجمالي. وتوقعت الإدارة مبيعات قدرها 108 مليارات، بزيادة أو نقص 2%، للربع التالي. هذا توجيه لم يتحول بعد إلى نتيجة معلنة. نتائج الربع الثاني للسنة المالية 2027.
ولرؤية حجم التحول، هذه مبيعات خمس سنوات مالية مكتملة، تنتهي قرب نهاية يناير من السنة المذكورة:
| السنة المالية | المبيعات بمليار دولار |
|---|---|
| 2022 | 26.9 |
| 2023 | 27.0 |
| 2024 | 60.9 |
| 2025 | 130.5 |
| 2026 | 215.9 |
تضاعفت الأعمال مرات عدة، لكن 2023 تذكّرنا بأن النمو لم يكن دائمًا بهذه السرعة. لا نبني السنوات الخمس المقبلة على تكرار أفضل السنوات السابقة. نتائج 2023 و2022، التقرير السنوي 2026.
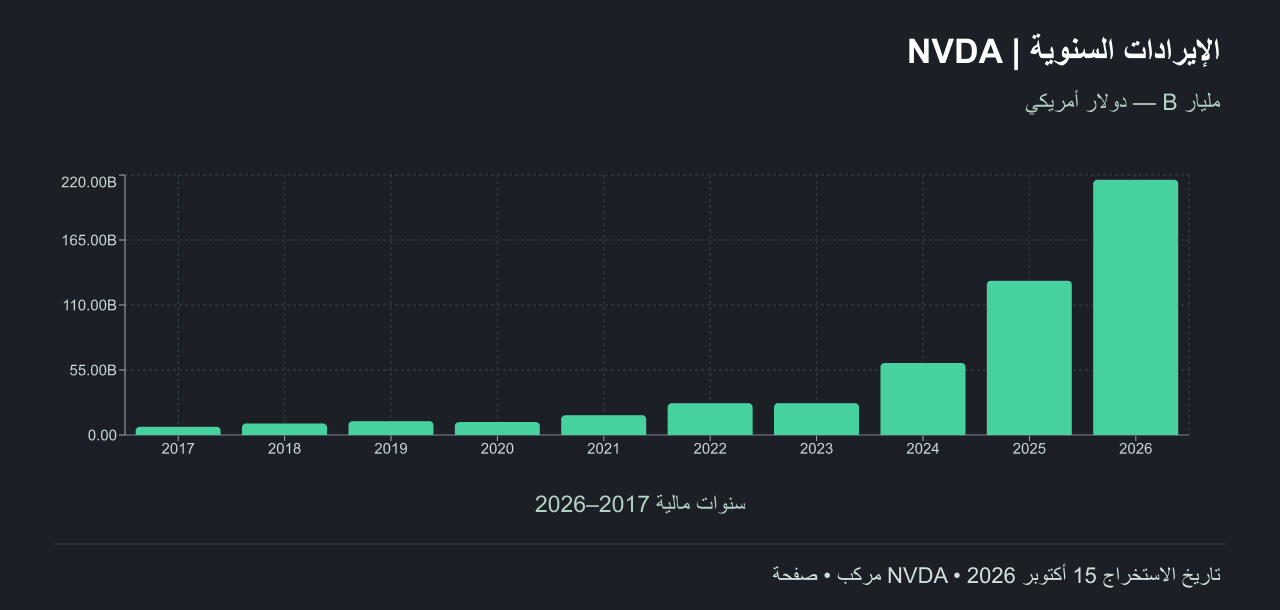
الإيرادات بالدولار الأمريكي للسنوات المالية 2017–2026. المصدر: صفحة إنفيديا في مركب؛ استخراج 15 أكتوبر 2026.
2. لماذا يستمر العميل معها، ومتى يختار غيرها؟
شرحنا في المقال السابق قوة منظومة إنفيديا ومنافسيها. ما يهم التقييم هنا بسيط: قد يختار العميل بديلًا أوفر، أو يطلب سعرًا أقل. لذلك لا يكفي استمرار نمو المبيعات؛ يجب أن تظل الشركة قادرة على الاحتفاظ بجزء كبير منها كربح.
وفي 12 أكتوبر، أعلنت إنفيديا مساهمات جديدة في تصاميم مفتوحة لأنظمة Vera Rubin والطاقة والتبريد والشبكات. نقرأ ذلك كمحاولة لتسهيل بناء مراكز البيانات حول منتجاتها. لكنه ليس إعلانًا عن إيرادات إضافية تحققت بالفعل. إعلان الشركة.
ما نراقبه: هل يزداد الاستخدام لأن الخدمات مفيدة ومجدية اقتصاديًا؟ وهل تحتفظ إنفيديا بربح جيد مع اتساع البدائل؟ كثرة إعلانات المشاريع لا تجيب وحدها عن السؤالين.
3. لماذا لا تكفي الأرباح للحكم على قوة النقد؟
في النصف الأول المنتهي في 26 يوليو، بلغ نقد التشغيل 74.4 مليار دولار. وبعد شراء الأصول وسداد أقساط تمويلها، بقي 69.9 مليارًا من النقد الحر، قبل التوزيعات وإعادة الشراء والاستثمارات المالية. وفي الربع الثاني وحده بلغ النقد الحر 21.3 مليارًا، مقابل 48.6 مليارًا في الأول. قائمة التدفقات وتعريف النقد الحر.
الفرق يستحق المتابعة، لكنه لا يثبت وحده ضعف الطلب. البيع قد يُسجل اليوم ويُحصّل لاحقًا. وذكرت الشركة أن تمديد آجال السداد لبعض العملاء يؤثر في توقيت النقد. كما استفاد الربح المحاسبي من مكاسب استثمارات لا تعني بيع أجهزة إضافية. التقرير الفصلي.
وهناك استخدام آخر للمال: أنفقت إنفيديا 42.4 مليار دولار لشراء استثمارات في أسهم شركات خلال النصف الأول، خارج حساب النقد الحر السابق. وفي المقابل، استردت 7.2 مليارات من بيع استثمارات في أسهم. وسجلت تدفقًا بنحو 24.9 مليارًا من إصدار ديون. الاستثمار ليس مصروف تشغيل، لكنه مال غادر الشركة ويحتاج إلى عائد يبرر مخاطره. قائمة التدفقات النقدية.
لهذا نتابع التحصيل والاستثمارات والالتزامات معًا. ارتفاع النقد الحر لا يعني أن المبلغ كله متاح للتوزيع.
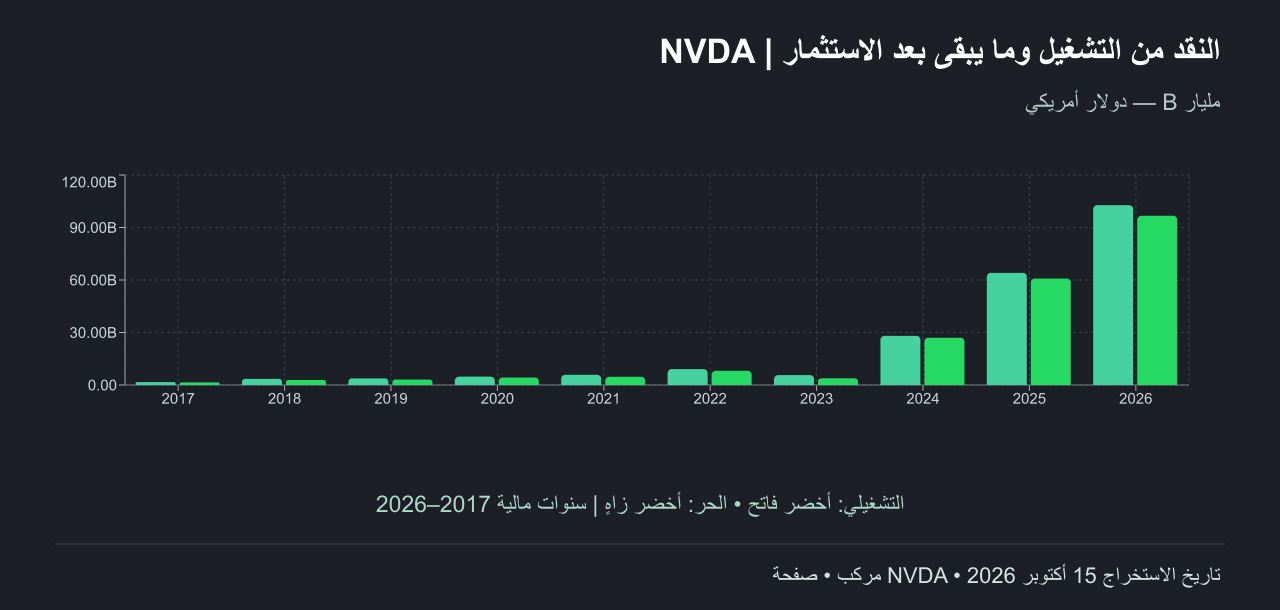
النقد التشغيلي والحر سنويًا من مركب، بالدولار الأمريكي، للسنوات المالية 2017–2026. استخراج 15 أكتوبر 2026. الرسم سنوي؛ أرقام النصف الأول في النص تخص السنة المالية 2027.
4. ماذا وصل إلى المساهم فعلًا؟
دفعت الشركة نحو 39 مليار دولار نقدًا لإعادة الشراء و6.3 مليارات للتوزيعات خلال النصف الأول. وانخفض عدد الأسهم القائمة من 24.304 إلى 24.147 مليار سهم، أي نحو 0.65% بعد احتساب الأسهم الجديدة والأسهم المحتجزة لسداد ضرائب الموظفين. هذا هو الأثر الصافي؛ مبلغ الشراء وحده لا يخبرنا به. التقرير الفصلي.
وفي 28 سبتمبر، رفعت الشركة المبلغ المتبقي المصرح به لإعادة الشراء إلى 235 مليار دولار، وتتوقع تنفيذه حتى سنتها المالية 2028. التفويض يسمح بالشراء؛ لا يعني أن الأسهم سُحبت بالفعل. إعلان إعادة الشراء.
نرى أن إعادة الشراء تساعد حين تقلل عدد الأسهم بسعر مناسب، مع بقاء ما يكفي لاحتياجات العمل. لكنها لا تعوّض تباطؤًا كبيرًا في الأرباح، ولا تخلق قيمة تلقائيًا مهما كان السعر المدفوع.
5. ما الذي يجب أن يتحقق ليكون السعر مجديًا؟
نثبت سعر المقارنة عند 221.30 دولارًا، إغلاق 14 أكتوبر، ونبدأ بمبيعات فعلية لآخر اثني عشر شهرًا حتى يوليو تبلغ نحو 303 مليارات دولار. حسبناها من السنة المالية الماضية، مع إضافة النصف الأول الجديد وطرح النصف المقابل القديم. ليست توقعًا للسنة الجارية. القوائم السنوية، القوائم الفصلية.
نختبر نمو هذه القاعدة لخمس سنوات، ثم نحسب الربح لكل سهم والثمن الذي قد يدفعه السوق مقابله. هذه افتراضاتنا لا توقعات الإدارة، ولا أسعارًا مستهدفة:
| المسار | نمو المبيعات سنويًا | الربح من كل 100 دولار مبيعات | مكرر الربح النهائي | العائد السعري السنوي |
|---|---|---|---|---|
| تباطؤ وضغط على الربحية | 10% | 40 دولارًا | 20 مرة | −6.1% |
| استمرار قوي | 20% | 50 دولارًا | 25 مرة | 12.0% |
| توسع استثنائي | 30% | 55 دولارًا | 30 مرة | 28.3% |
المكرر 25 يعني دفع 25 دولارًا مقابل كل دولار من الربح السنوي. اخترنا 20 و25 و30 لاختبار حساسية العائد؛ لا ندّعي معرفة ما سيقبله السوق بعد خمس سنوات.
لماذا افترضنا ربحًا بين 40 و55 دولارًا من كل 100؟ حققت الشركة هامش تشغيل يقارب 60% في السنة المالية 2026، و66% في الربع الأخير. بعد ضريبة افتراضية 17%، يقع الناتج قرب 50–55%. نستخدم ربح التشغيل بعد الضريبة تقريبًا للربح المستدام؛ فلا نحتسب مكاسب الاستثمارات أو صافي دخل الفوائد. ولذلك ليس هذا توقعًا دقيقًا لصافي الربح المحاسبي؛ أما 40% فيختبر ضغط المنافسة والتكاليف. وحتى هذا المستوى يبقى ربحية مرتفعة. التقرير السنوي، النتائج وتوجيه الضريبة.
المسار الأوسط يتطلب وصول المبيعات إلى نحو 754 مليار دولار سنويًا، أي قرابة مرتين ونصف قاعدة الحساب. عند ربحية 50% وثبات عدد الأسهم، يكون الربح نحو 15.61 دولارًا للسهم. وضربه في 25 يعطي سعرًا افتراضيًا يقارب 390 دولارًا؛ ومن هنا يأتي العائد السنوي البالغ 12%.
لكن إذا دفع السوق 20 مرة الربح بدل 25، ينخفض العائد إلى نحو 7.1%، رغم تحقق نمو المبيعات نفسه. والنتيجة نفسها تقريبًا إذا بقي المكرر 25 وانخفضت الربحية إلى 40%. قوة الأعمال لا تلغي أثر السعر والتقييم.
الحساب يثبت الأسهم عند 24.147 مليار، ويستبعد التوزيعات ورسوم وضرائب المستثمر، ولا يضيف قيمة الاستثمارات أو صافي النقد بصورة منفصلة. أفقه من أكتوبر 2026 إلى أكتوبر 2031، باستخدام آخر مبيعات سنوية متاحة قاعدةً للحساب؛ وليس توقعًا لسنة مالية بعينها. لا نمنح المسارات احتمالات محددة، والأوسط ليس بالضرورة الأرجح. ومسار التباطؤ ليس أسوأ نتيجة ممكنة.
وكيف نقرأ تقدير القيمة لدينا؟
عند مراجعة بطاقة إنفيديا لدينا في 15 أكتوبر، ظهر تقدير قيمة عادلة 310 دولارات. سعر المقارنة 221.30 أقل منه بنحو 28.6%، بينما الوصول إليه يحتاج ارتفاعًا يقارب 40.1%؛ النسبتان تختلفان لأن أساس الحساب مختلف.
أما 390 دولارًا في مثالنا فهو سعر افتراضي بعد خمس سنوات بشروط محددة، وليس قيمة عادلة اليوم. نستخدم الاختبار لفهم ما نحتاجه من الشركة، لا لاستبدال تقدير القيمة برقم آخر يوحي بدقة أكبر.
6. ما موقفنا، وما الذي قد يغيّره؟
نرى فرصة تستحق الدراسة عند سعر المقارنة. المسار الأوسط لا يحتاج استمرار تضاعف المبيعات سنويًا، لكنه يحتاج توسعًا كبيرًا والحفاظ على ربحية قوية. لذلك موقفنا إيجابي بشروط، وليس حكمًا بأن الهبوط صنع صفقة مضمونة.
أقوى اعتراض على التفاؤل أن العملاء قد لا يحققون عائدًا يكفي لتبرير حجم الإنفاق. عندها يمكن أن يؤجلوا مشترياتهم، أو يختاروا بدائل أوفر، أو يطلبوا وقتًا أطول للدفع. ويزيد ارتفاع تكلفة التمويل أو تأخر الكهرباء من صعوبة تنفيذ المشاريع. قوة منتجات إنفيديا تخفف بعض هذه المخاطر، لكنها لا تزيلها.
كما أن قيود التصدير قد تمنع مبيعات رغم وجود طلب، وأن الاعتماد على مورّدين خارجيين قد يؤخر التسليم. لذلك لا نفترض أن كل طلب محتمل سيصبح إيرادًا ونقدًا. مخاطر التوريد والتصدير والتمويل.
سنزداد اقتناعًا إذا استمر النمو، واستقرت الربحية، وتحسن التحصيل دون تضخم الالتزامات. وسنصبح أكثر تحفظًا إذا كبرت المبيعات بينما يتأخر النقد باستمرار أو احتاج دعم العملاء إلى تمويل متزايد.
السؤال الذي نتابعه من صفحة إنفيديا لدينا: هل يتحول توسع الذكاء الاصطناعي إلى أرباح ونقد أكبر لكل سهم، أم إلى مبيعات تحتاج تمويلًا أكبر؟ هذا ما سيحدد قوة الفرصة بعد انتهاء ضجيج الأخبار.