أسهم الذاكرة والذكاء الاصطناعي تحت الضغط… فرصة بعد الهبوط أم بداية دورة أصعب؟
ميكرون تتراجع، وسانديسك تخسر أكثر، والضغط يصل إلى إنفيديا وبرودكوم وTSMC. عندما تتحرك هذه الأسماء معًا، يصبح السؤال مغريًا: هل انتهت طفرة الذكاء الاصطناعي، أم ظهرت أسعار أفضل لشراء شركات قوية؟
ضغطت على الأسهم ثلاث مخاوف اجتمعت هذا الأسبوع: منافسة صينية قد تضغط على ربح الذاكرة، وشكوك في العائد على بعض استثمارات الذكاء الاصطناعي، ثم تضخم زاد ضغط الفائدة والتمويل. لفهم إن كان الهبوط فرصة، نحتاج إلى معرفة كيف يصل كل عامل منها إلى أرباح الشركة.
في مقال التضخم وأسهم الذكاء الاصطناعي شرحنا أثر تكلفة المال والتقييم. هنا نقترب من المنتجات نفسها: من يبيع الذاكرة، ومن يشتريها، وهل يمكن أن يكون الخبر نفسه ضاغطًا على طرف ومفيدًا لطرف آخر؟
1. ما الذي أشعل الهبوط هذه المرة؟
10 أكتوبر: خبر صيني هزّ توقعات الذاكرة. نقلت «ييكاي» عن رئيس CXMT الصينية خطة طرح ذاكرة DDR5 للخوادم بتصميم جديد قبل نهاية 2026. الخوف مفهوم: إذا استطاع منافس إنتاج ذاكرة مناسبة بكميات كبيرة وتكلفة منافسة، فقد يزيد المعروض ويصعب على المصنعين الحفاظ على أسعار البيع المرتفعة. الخبر يتعلق بخطة منتج، وليس إثباتًا لاكتمال إنتاجه الواسع. وربطت رويترز بيع أسهم الذاكرة في 13 أكتوبر بهذه التقارير ومخاوف المنافسة. التقرير الأصلي في 10 أكتوبر، تغطية رويترز للسوق.
12 أكتوبر: عاد سؤال «من سيكسب من كل هذا الإنفاق؟». تحدث هوك تان، رئيس برودكوم، في مؤتمر بسنغافورة عن صعوبة تحقيق شركات كثيرة عائدًا من استخدام الذكاء الاصطناعي، واحتمال أن يصبح التمويل عائقًا للتوسع. القلق لدى المستثمر: إذا لم يحقق العملاء عائدًا مقنعًا، فقد يؤجلون الإنفاق على مراكز البيانات ومكوناتها. لكن التغطية نفسها أوضحت أن تان ورئيس إنتل لم يريا إشارات إلى تباطؤ القطاع؛ التصريحات ليست إعلانًا عن إلغاء طلبيات. تغطية «بزنس تايمز» الأصلية، 12 أكتوبر، رويترز عن أثر التصريحات، 13 أكتوبر.
14 أكتوبر: التضخم زاد الضغط. ارتفع التضخم السنوي الأمريكي إلى 3.7% في سبتمبر، من 3.4% في أغسطس. وربطت أسوشيتد برس موجة البيع التالية بارتفاع عوائد السندات ومخاوف الفائدة. ببساطة: تمويل مراكز البيانات يصبح أصعب، ويطلب المستثمر سعرًا أقل مقابل أرباح ينتظرها في المستقبل. هذه إضافة إلى مخاوف بدأت قبل صدور البيانات. بيانات مكتب إحصاءات العمل، تغطية السوق في 14 أكتوبر.
إذن، هناك أخبار محددة وراء القلق، ثم توقعات عن أثرها على الأرباح. تفسر هذه المحركات جانبًا من البيع، لكنها لا تسمح بتوزيع خسارة كل سهم حسابيًا بين الصين والإنفاق والفائدة، ولا تثبت أن طلب الذكاء الاصطناعي انهار.
من إغلاق 8 أكتوبر إلى إغلاق 15 أكتوبر 2026، تراجع سعر ميكرون 10.10% وسانديسك 13.34%. وخلال الفترة نفسها، انخفضت إنفيديا 5.75%، والشهادة الأمريكية لـTSMC نحو 7.80%، وبرودكوم 4.39%.
هذه حصيلة خمس جلسات تداول لخمسة أسماء مختارة، وليست مؤشرًا لكل القطاع أو أسعارًا لحظية لجلسة الجمعة 16 أكتوبر. المقارنة بين أسعار الإغلاق بالدولار، دون إضافة توزيعات الأرباح. إغلاقات ميكرون، سانديسك، إنفيديا، TSMC، برودكوم.
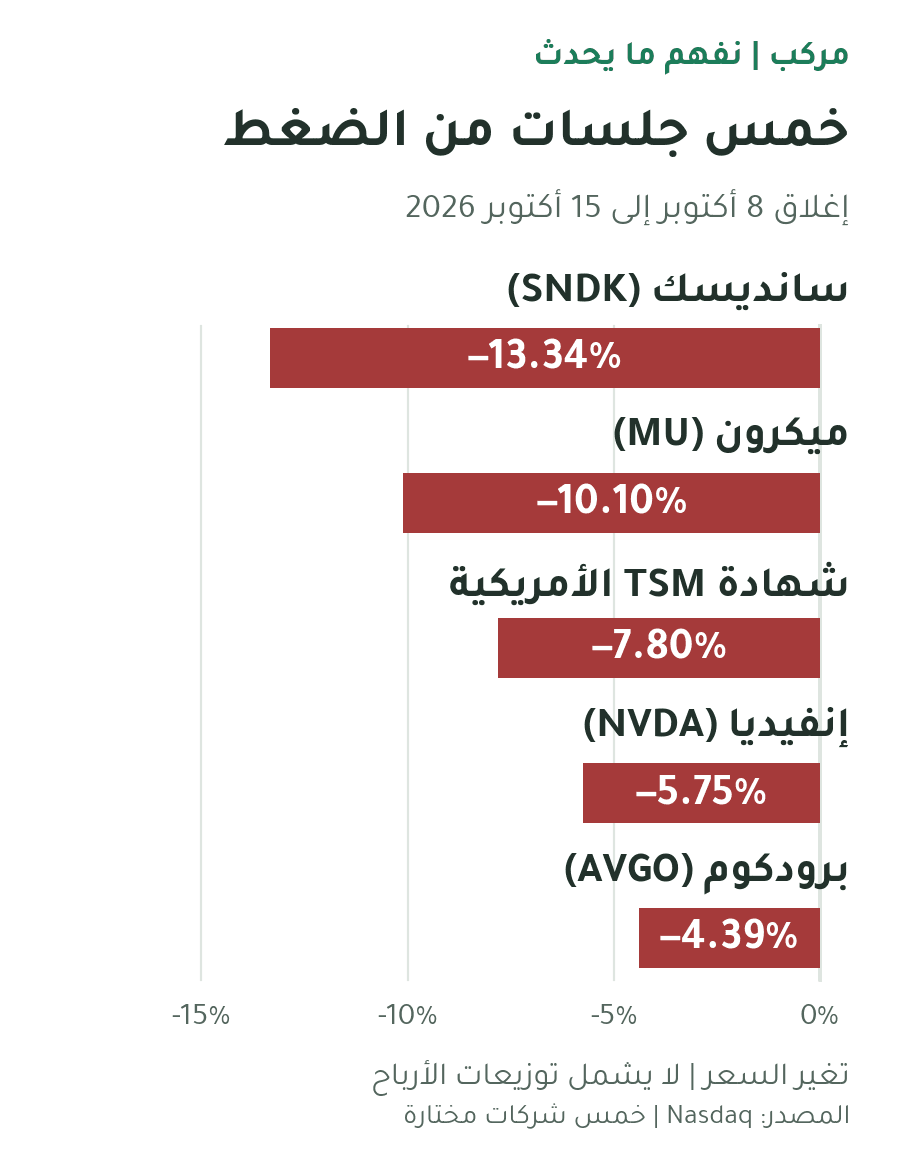
شرح الرسم: الذاكرة والتخزين تعرضا لضغط أكبر داخل هذه العينة، لكن النسب لا تخبرنا وحدها عن السبب أو عن أفضل سهم للشراء. وحتى داخل الفترة، اختلفت الأيام: ميكرون ارتفعت 1.87% في جلسة 15 أكتوبر رغم خسارتها على مدى الجلسات الخمس. حساب الارتداد من إغلاقات Nasdaq.
2. هل تبيع هذه الشركات الشيء نفسه؟
تخيّل مركز بيانات كمكتب كبير: يحتاج إلى أدوات تنفذ العمل، ومساحة يحتفظ فيها ببيانات العمل أثناء التنفيذ، وخزائن تحفظ الملفات بعد ذلك.
ذاكرة DRAM هي مساحة العمل السريعة. وHBM نوع متقدم منها، ينقل البيانات بسرعة بجانب معالجات الذكاء الاصطناعي؛ فلا نحسبه سوقًا إضافية منفصلة عند جمع مبيعات DRAM. تبيع ميكرون هذه المنتجات، إلى جانب ذاكرة التخزين. شرح تقنيات ميكرون.
أما NAND فتحتفظ بالبيانات بعد انقطاع الطاقة، وتدخل في وحدات التخزين SSD. هنا تعمل سانديسك، وكذلك ميكرون. إنفيديا تبيع المعالجات والأنظمة والشبكات، وبرودكوم الرقائق المخصصة ومكونات الشبكات، إلى جانب البرمجيات. وTSMC تصنع رقائق وفق تصاميم عملائها. نشاط سانديسك، إنفيديا، برودكوم، نموذج TSMC.
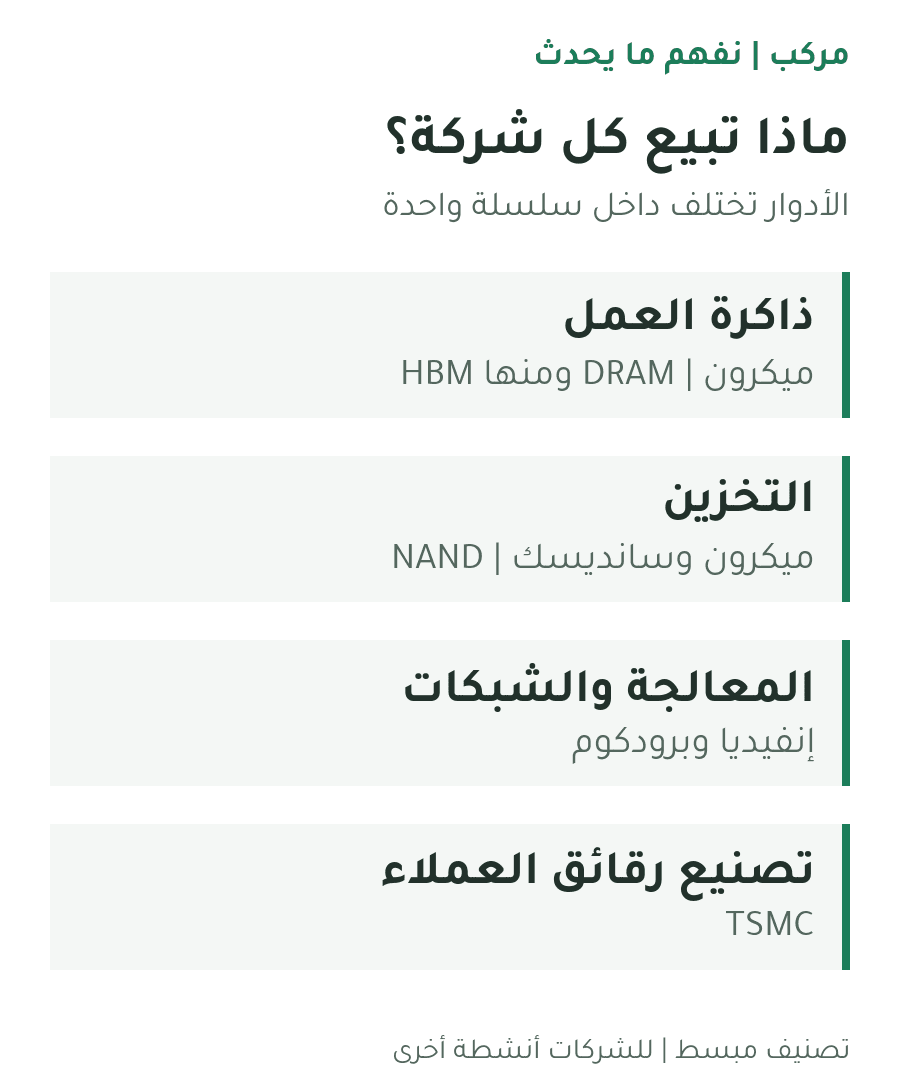
شرح الرسم: قد تتحرك الأسهم معًا لأن المستثمرين يربطونها بإنفاق مراكز البيانات. لكن كل شركة تكسب المال من جزء مختلف، وميكرون تظهر في خانتين لأنها تبيع ذاكرة عمل وتخزينًا. قوة الطلب على HBM لا تكفي للحكم على كل منتجات NAND أو على كل استخدامات DRAM.
3. لماذا يضعف السهم بينما تصدر نتائج قوية؟
في 15 أكتوبر، أعلنت TSMC إيرادات فصلية بلغت 46.72 مليار دولار أمريكي، بزيادة 41.2% سنويًا بالدولار. وتوقعت للربع التالي إيرادات بين 52.3 و54.3 مليار دولار. هذه نتائج وتوقعات قوية، ومع ذلك انخفضت شهادتها الأمريكية في الجلسة نفسها. اجتماع الحدثين لا يثبت وحده سبب الهبوط. النتائج والتوجيه الرسمي.
المشتري يدفع مقابل ما ينتظره لاحقًا. قد يرى أرباحًا ممتازة اليوم، ثم يسأل: هل ستستمر أسعار الذاكرة المرتفعة؟ هل يحتاج العملاء إلى كل المشروعات المعلنة؟ وكم سيبقى من الربح بعد زيادة المنافسة وتكاليف البناء؟ هذه أسئلة عن المستقبل، لا إعلان بأن المبيعات انهارت الآن.
وهذا يربط أخبار الأسبوع بالسعر: الخوف من منافس أقوى يضغط على توقعات الهامش، والشك في عائد الإنفاق يضغط على توقعات الطلب، والفائدة الأعلى تضغط على التقييم والتمويل. قد تستمر المبيعات في النمو، ومع ذلك يقبل المستثمر دفع مبلغ أقل مقابلها.
4. هل بدأ الطلب على الذاكرة يضعف فعلًا؟
الأدق أن نفصل الأسواق والمنتجات، ثم نفصل السعر عن الكمية.
مثلًا، في الربع المالي الرابع لسانديسك، المنتهي في 3 يوليو 2026، نما إيراد مراكز البيانات 103% مقارنة بالربع السابق، بينما انخفض إيراد نشاط المستهلك 32%. النتيجتان للشركة نفسها والفترة نفسها. وهما تغيران في الإيرادات، التي تتأثر بالكميات والأسعار ومزيج المنتجات. نتائج سانديسك المعلنة في 5 أغسطس.
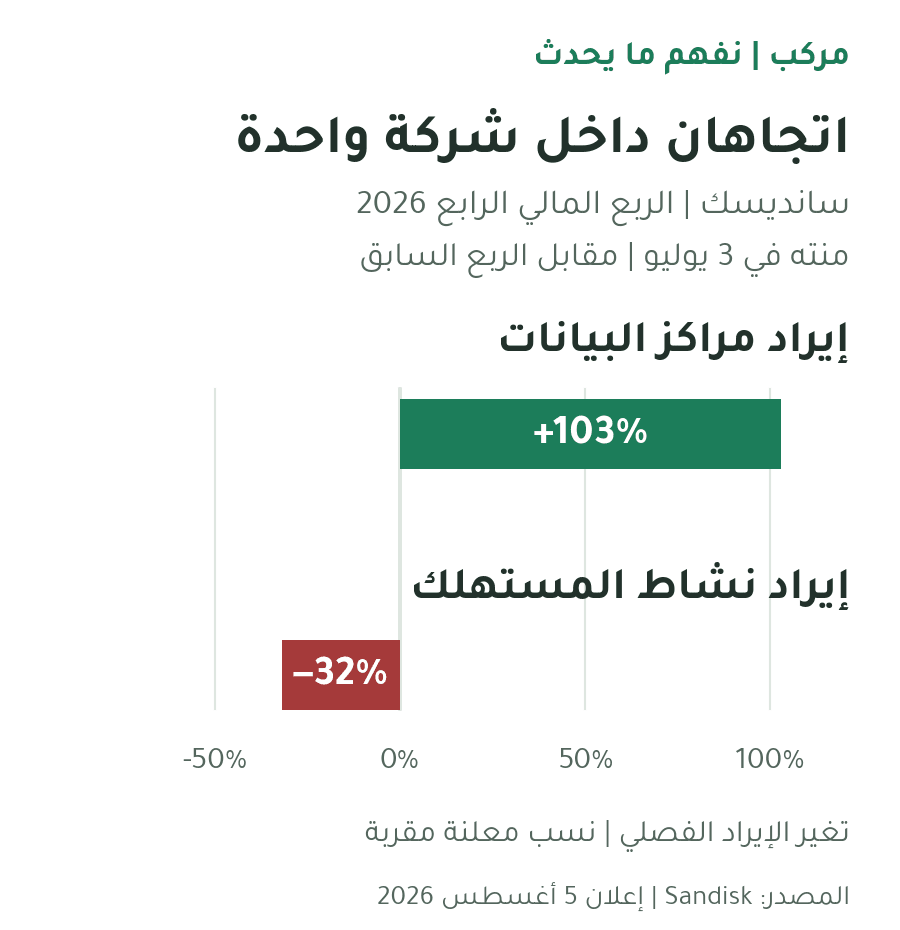
شرح الرسم: يمكن أن يقوى نشاط مراكز البيانات ويضعف نشاط آخر في الوقت نفسه. النسبتان تخصان إيرادات سانديسك، ولا نطرحهما من بعضهما لأن حجم النشاطين مختلف. والبيانات أُعلنت في أغسطس؛ تساعد على فهم تفاوت الأعمال، ولا تمثل تحذيرًا جديدًا صدر هذا الأسبوع.
وفي ميكرون، قالت الإدارة في 30 سبتمبر إن إيراد نشاط الهواتف والحواسيب في ربعها المنتهي في 3 سبتمبر ارتفع 14% فصليًا بفضل الأسعار، رغم انخفاض حجم الذاكرة المباعة بالبتات؛ وهي وحدات لقياس الكمية، لا عدد الشرائح. أي إن الإيراد الأعلى قد يخفي كمية أقل. وهذا أيضًا لا يكفي وحده لإثبات انخفاض الطلب النهائي؛ فقد تتدخل طريقة توزيع المعروض ومزيج المنتجات. شرح الإدارة، ص6.
لهذا نراقب الكميات والأسعار والهوامش والمخزون معًا. قوة رقم واحد قد تخفي ضعفًا في آخر، وضعف نشاط استهلاكي لا يعني تلقائيًا انتهاء طلب مراكز البيانات.
5. إذا أصبحت الذاكرة أرخص، هل يخسر الجميع؟
يعتمد الأمر على سبب انخفاض السعر ونوع المنتج.
إذا زاد إنتاج الذاكرة التي يحتاجها العميل بجودة مناسبة، فقد يضغط المعروض على سعر بيعها وربح المورّد. وقد يستفيد مشتريها من تكلفة أقل أو من زوال عائق كان يؤخر مشروعه. لكن التوفير لا ينتقل تلقائيًا إلى ربحه؛ قد تقيده العقود، أو يطلب عملاؤه بدورهم تخفيض السعر.
أما إذا انخفض السعر لأن العملاء أجّلوا مشروعاتهم، فقد تتراجع طلبات الذاكرة والمعالجات والشبكات معًا. هنا يصبح ضعف الطلب خبرًا ضاغطًا على أجزاء متعددة من السلسلة.
والمنافسة تحتاج إلى هذا التفصيل نفسه. الخبر الصيني المذكور في البداية يخص DDR5 للخوادم، ولا يثبت أن CXMT أصبحت بديلًا جاهزًا لذاكرة HBM بجانب معالجات الذكاء الاصطناعي. وسهم سانديسك قد يتأثر بقلق القطاع، لكن منتجاتها من NAND ليست المنتج نفسه الذي تناوله الإعلان. حتى تتحول خطة المنتج إلى ضغط مالي فعلي، نحتاج إلى معرفة جودته، وحجم إنتاجه، وتكلفته، واعتماده لدى العملاء. تفاصيل تصريح رئيس CXMT.
هذه آليات محتملة للفهم، وليست إعلانًا بأن أسعار كل أنواع الذاكرة انخفضت أو أن منافسًا معينًا انتزع حصة بالفعل. مقياس الخطر هو ما يصل إلى المبيعات والأسعار والعقود.
6. هل يصبح سهم الذاكرة رخيصًا بعد هبوطه؟
في نشاط يتأثر بدورات العرض والطلب، يجب أن نسأل: أي أرباح نستخدم في التقييم؟ قد تكون أرباح السنة القوية أعلى مما تستطيع الشركة تكراره بعد دخول معروض جديد. وقد تستمر القوة إذا نما الطلب أسرع من المعروض؛ فلا نعرف أن القمة حدثت من الهبوط وحده.
للتقريب، تخيّل سهمًا سعره 100 دولار وربحه السنوي 10 دولارات؛ يبدو مكرر الربحية عشرة أضعاف. إذا انخفض السعر إلى 80 دولارًا، ثم انخفض الربح إلى 5 دولارات، يصبح المكرر 16 ضعفًا. السعر أقل، لكن ما يدفعه المستثمر مقابل كل دولار ربح أصبح أكبر.
هذا مثال افتراضي، وليس أرقام ميكرون أو سانديسك ولا توقعًا لهما. فائدته أن نختبر ربحية الشركة عند أسعار بيع وهوامش أكثر تحفظًا، ثم نقارنها بالسعر الذي سندفعه. انخفاض السهم وحده لا يقدم الإجابة.
واتفاقيات الشراء والتسعير قد تمنح المورّد بعض الوضوح، لكنها لا تحمي كل المبيعات بالشروط نفسها. نراقب نطاق العقود والتزام العملاء بها، وما يحدث للنشاط خارجها. تحديث ميكرون عن اتفاقيات العملاء.
7. ما الذي نراقبه قبل شراء الهبوط؟
نبدأ بثلاثة اختبارات: هل تتماسك الأسعار والكميات؟ هل تتحول الأرباح إلى نقد بعد الاستثمار؟ وهل ما زال السعر معقولًا إذا كان النمو أبطأ؟
إذا بدأت المخزونات ترتفع بالتزامن مع ضعف الأسعار والهوامش، فهذا يستدعي مراجعة التوقعات. وإذا بقي الطلب قويًا واستطاعت الشركة تحصيل مبيعاتها وتمويل توسعها، فقد تكون المشكلة أقرب إلى السعر الذي كان السوق مستعدًا لدفعه. نحتاج إلى النتائج التالية والعقود الفعلية للحكم.
ثم ننظر إلى نصيب السهم بعد إصدارات الموظفين وإعادة الشراء. التفويض بشراء الأسهم لا يعني تنفيذ الشراء أو ضمان قاع للسعر. وحتى بعد التنفيذ، نراجع صافي عدد الأسهم والسعر المدفوع، لا مبلغ البرنامج وحده. تفويض ميكرون وحركة حقوق المساهمين.
وأخيرًا نفحص المحفظة: امتلاك شركة ذاكرة، وأخرى للمعالجات، وثالثة للشبكات قد يبقي جزءًا كبيرًا من المال مرتبطًا بقدرة العملاء أنفسهم على مواصلة الإنفاق. اختلاف الأسماء لا يضمن تنوع مصادر الخطر.
يمكنك متابعة البيانات والتقييم الحالي على صفحات ميكرون، سانديسك، إنفيديا، برودكوم، وTSMC.
قبل شراء سهم هابط، افهم ما يحتاج إلى الاستمرار حتى تنجح الفكرة. مع مركب، افهم أكثر من 1,500 سهم بسهولة، وقارن بيانات الشركات وجودتها وتقديرات قيمتها العادلة، واطّلع على محفظة مركب لتوسيع نظرتك إلى توزيع الاستثمارات. اشترك وابدأ بفحص الأسهم التي تتابعها، أو تعرّف إلى محفظة مركب.
إعداد: 16 أكتوبر 2026. مقارنة الأسعار تنتهي بإغلاق 15 أكتوبر، ولا تتضمن أسعار جلسة 16 أكتوبر اللحظية أو توزيعات الأرباح. فترات نتائج الشركات مختلفة ومحددة عند ذكرها. تفسيرات انتقال الأثر والسيناريو الحسابي للتوضيح؛ لا تثبت سبب تحرك سهم بعينه ولا تمثل أسعارًا مستهدفة. التحليل تعليمي ولا يقدم توصية شخصية.