ذا تريد ديسك قرب 13 دولارًا… هل بدأت التعافي أم تحسّنت الوعود فقط؟
بقلم مركب
تواصل ذا تريد ديسك، ورمزها TTD، تطوير منصتها وإضافة مساحات جديدة لعرض الإعلانات. آخر هذه الخطوات توسيع خيارات الإعلان في إيطاليا، وفق إعلان الشركة في 13 أكتوبر.
لكن السؤال للمساهم مختلف: هل ستجعل هذه الخطوات العملاء ينفقون أكثر عبر الشركة، فتتحسن أرباحها؟ أم سنرى أخبارًا جيدة عن المنتجات بينما تبقى النتائج ضعيفة؟ إعلان التوسع في إيطاليا.
نظرتنا في مركب ما زالت حذرة: هناك خطوات قد تساعد التعافي، لكن الأدلة المالية لم تؤكده بعد. وانخفاض سعر السهم وحده لا يحسم فرصة الشراء.
⚙️ ماذا تفعل الشركة، ولماذا يهمها إنفاق العميل؟
تساعد ذا تريد ديسك الشركات ووكالات الإعلان على اختيار الأماكن التي تعرض فيها إعلاناتها، وإدارة الحملات وقياس نتائجها. وتتقاضى رسومًا مقابل استخدام المنصة والخدمات، مرتبطة بالإنفاق الذي يمر عبرها.
لنفترض أن شركة أحذية تريد الإعلان على مواقع وخدمات مشاهدة متعددة. بدل إدارة كل حملة منفردة، تستخدم برنامج TTD لتوزيع الميزانية ومقارنة النتائج. إذا اقتنعت بأن البرنامج يجلب لها عملاء بتكلفة مناسبة، فقد تزيد إنفاقها عبره.
إذن، قيمة المنتج تظهر في المال الذي يقرر العميل إنفاقه، وليس في عدد الميزات الجديدة فقط. وهذا هو الاختبار الذي سنطبّقه على أخبار الشركة الأخيرة.
📺 ما الجديد بعد تغطيتنا السابقة؟
خطوة إيطاليا تتيح للمعلن عرض رسالة عندما يوقف المشاهد الفيديو مؤقتًا على HBO Max وdiscovery+. هي مساحة إعلانية إضافية يمكن شراؤها عبر المنصة؛ لكنها تخص سوقًا وصيغة محددين. لم يعلن البيان مقدار الإيراد المتوقع منها، لذلك لا نبني عليها قفزة مفترضة في مبيعات الشركة.
وتأتي هذه الخطوة بعد إطلاق تحديث Kokai Zuma في 27 أغسطس. ببساطة، تقول الشركة إنه يجعل إدارة الحملات وقراءة نتائجها أسهل، ويضيف أدوات ذكاء اصطناعي تساعد المستخدم على تنفيذ بعض المهام واتخاذ قرارات أسرع. وبدأ طرحه للعملاء تدريجيًا؛ بعض القدرات متاح وبعضها تجريبي. إعلان تحديث المنصة.
الفكرة الاستثمارية مفهومة: برنامج أسهل ونتائج أفضل قد يقنعان العميل بزيادة ميزانيته. لكن هناك مسافة بين إطلاق المنتج، واستخدامه، ثم تحوله إلى إيراد وربح. لا نتعامل مع هذه المراحل وكأنها حدث واحد.
🧠 نظرة مركب: نرى اتجاهًا يستحق المتابعة، لكن نجاح التحديث يُقاس بزيادة إنفاق العملاء وتحسن النتائج بعد الرسوم. أسماء الشركاء وأدوات الذكاء الاصطناعي لا تكفي وحدها.
📊 ماذا تقول آخر نتائج معلنة؟
حتى تاريخ البحث، آخر نتائج فصلية منشورة هي الربع الثاني من 2026:
- الإيرادات نحو 715 مليون دولار، بزيادة 3% عن العام السابق.
- صافي الربح نحو 64 مليون دولار، مقابل 90 مليونًا قبل سنة.
- الاحتفاظ بالعملاء بقي فوق 95%، بحسب الشركة.
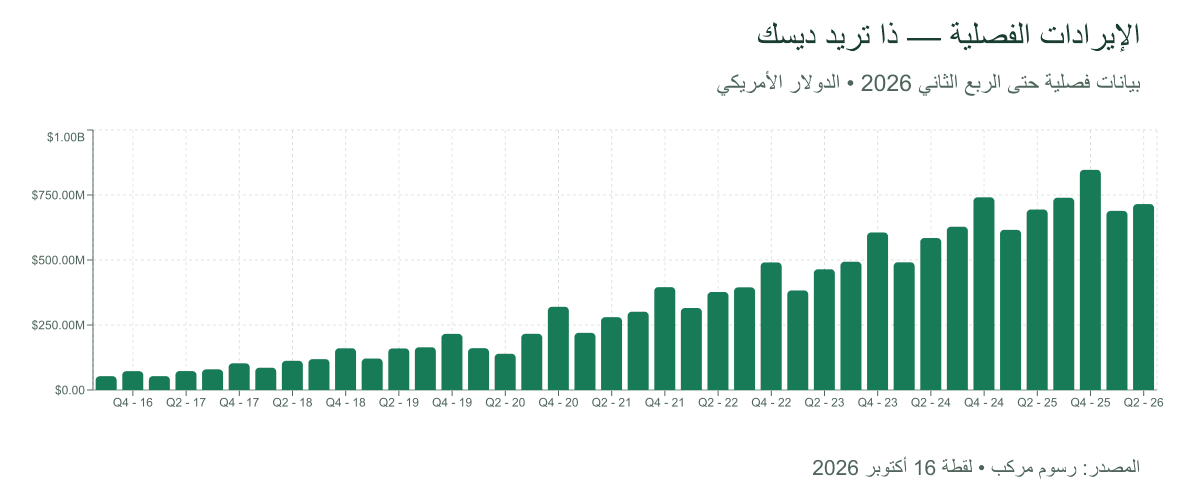
نمو الإيرادات عبر السنوات لا يلغي التباطؤ الأخير. نقارن الفصل بنظيره من العام السابق لأن الإنفاق الإعلاني يتغير بين فصول السنة. المصدر: رسوم TTD في مركب، لقطة 16 أكتوبر 2026. بيانات فصلية حتى يونيو 2026. M تعني مليونًا وB مليارًا.
بقاء العملاء نقطة إيجابية، لكنه لا يعني أنهم ينفقون بالقدر نفسه. قد يبقى حساب العميل مفتوحًا، بينما يذهب جزء أكبر من ميزانيته إلى منصة منافسة.
كما توقعت الإدارة إيرادات للربع الثالث لا تقل عن 650 مليون دولار. هذا حد أدنى لتوجيهات الإدارة، وليس نتيجة معلنة ولا سقفًا للمبيعات. نتائج الربع الثاني وتوجيهات الإدارة.
🧠 نظرة مركب: الاختبار المقبل ليس تجاوز رقم التوجيه فقط. نريد أيضًا أن نرى اتجاهًا أفضل للطلب والربحية؛ فتجاوز توقع منخفض قد يحدث بينما تبقى الأعمال أضعف من العام السابق.
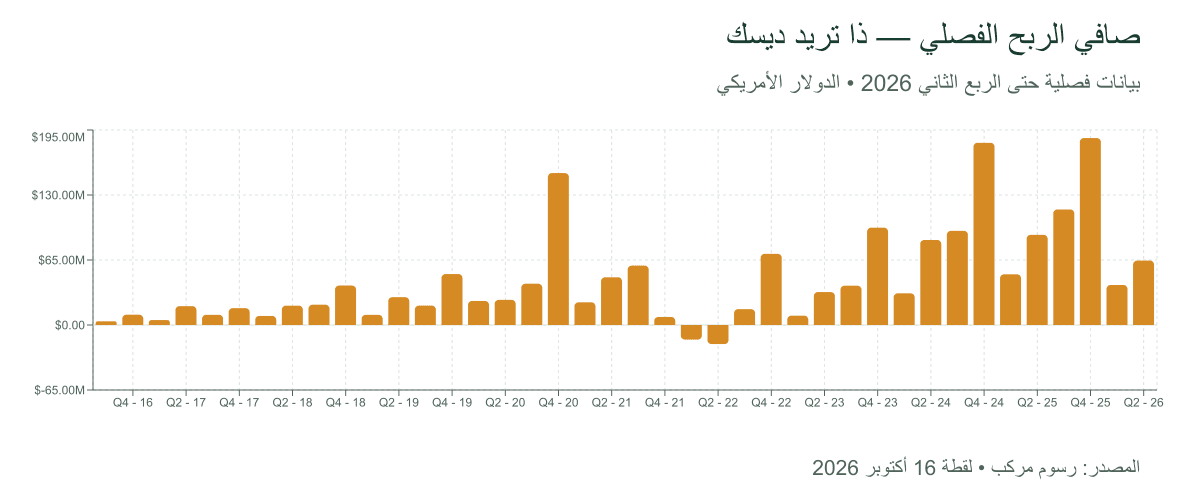
صافي الربح يتقلب من فصل إلى آخر. في الربع الثاني 2026 بلغ نحو 64 مليون دولار مقابل 90 مليونًا قبل سنة؛ لذلك لا نكتفي بزيادة المبيعات للحكم على التعافي. المصدر: رسوم TTD في مركب، لقطة 16 أكتوبر 2026. بيانات فصلية حتى يونيو 2026. M تعني مليونًا وB مليارًا.
💰 النقد يساعد الشركة… لكنه لا يثبت تعافي الطلب
في النصف الأول من 2026، دخل للشركة نحو 545 مليون دولار نقدًا من التشغيل. وبعد شراء الأصول وتطوير البرمجيات الذي تسجله الشركة كاستثمار، بقي نحو 412 مليون دولار، قبل إعادة شراء الأسهم.
لكن هذا الرقم ليس صافي الربح، ولا يصح مضاعفته تلقائيًا لتوقع سنة كاملة. يتأثر النقد بمواعيد تحصيل أموال العملاء وسداد الموردين، ويتضمن حسابه إضافة مصروفات غير نقدية مثل مكافآت الأسهم، التي بلغت نحو 219 مليون دولار خلال الفترة.
دفعت الشركة نحو 241 مليون دولار لإعادة شراء أسهمها. وانخفض عدد الأسهم القائم من 475.9 مليونًا في نهاية 2025 إلى 469.6 مليونًا بنهاية يونيو، أي نحو 1.3%. هنا يوجد انخفاض فعلي في العدد، وليس مجرد إعلان عن برنامج شراء. التقرير الفصلي: النقد وحقوق المساهمين.
🧠 نظرة مركب: توليد النقد وتقليل عدد الأسهم يساعدان المساهم. لكن إذا استمر تراجع الربح، فلن يعوضه انخفاض محدود في عدد الأسهم. لذلك نحتاج تحسن الأعمال نفسها، إلى جانب إدارة رأس المال.
💵 هل السعر قرب 13 دولارًا يجعل السهم رخيصًا؟
نعتمد في الحساب إغلاق 15 أكتوبر 2026 عند 13.13 دولارًا، وليس السعر المتغير خلال جلسة اليوم. سجل السعر.
تعرض بياناتنا في مركب ربحية للسهم لآخر 12 شهرًا قدرها 0.84 دولار. باستخدامها، يدفع المشتري نحو 15.6 دولارًا مقابل كل دولار من الربح السنوي السابق. هذا الرقم يصف الأرباح السابقة. وللحكم على السعر نحتاج أن نعرف: هل تستطيع الشركة الحفاظ عليها؟
لنثبت السعر عند 13.13 دولارًا ونختبر أثر تغير الربح فقط:
| افتراض الربح السنوي لكل سهم | كم يدفع المشتري مقابل دولار الربح؟ |
|---|---|
| يبقى عند 0.84 دولار | 15.6 مرة |
| ينخفض 20%، إلى نحو 0.67 دولار | 19.5 مرة |
| ينخفض 40%، إلى نحو 0.50 دولار | 26.1 مرة |
هذه أمثلة حسابية وليست توقعاتنا للأرباح أو أسعارًا مستهدفة. حسبنا بالقيم قبل التقريب. معناها بسيط: قد يبقى سعر السهم ثابتًا، لكنه يصبح أعلى تكلفة مقارنة بما يكسبه إذا تراجع الربح.
أما تقديرنا المعروض للقيمة العادلة فهو 16 دولارًا، مع عدم يقين مرتفع جدًا. إغلاق 13.13 دولارًا أقل منه بنحو 18%، لكن هذا الفرق لا يضمن عائدًا ولا يمنع تعديل التقدير إذا ضعفت الأعمال. واختبارنا أعلاه يوضح حساسية السعر للربح؛ لا يعيد حساب القيمة العادلة. بيانات السهم وتقييمه في مركب.
🔎 ما الذي يجعلنا أكثر تفاؤلًا؟
نبحث عن ثلاثة أدلة مترابطة:
- تحسن الإنفاق عبر المنصة: يظهر في الإيرادات واتجاهها، لا في استمرار حسابات العملاء فقط.
- تحسن الربحية مع النمو: نريد زيادة في الأعمال تترك ربحًا أكبر بعد المصروفات.
- أثر واضح للتحديثات الجديدة: بيانات عن الاستخدام ونتائج الحملات، ثم أثرها المالي، بدل الاكتفاء بإعلانات الإطلاق.
أقوى حجة لصالح الشركة أن المعلن يحتاج إلى أداة تجمع شراء الإعلانات وقياسها عبر جهات متعددة. إذا أصبحت TTD أسهل استخدامًا وأكثر فاعلية، فقد تستعيد جزءًا أكبر من ميزانيته.
أما الخطر فهو أن يختار العميل بديلًا يراه أسهل أو أفضل عائدًا، أو يخفض ميزانيته الإعلانية أصلًا. عندها قد تتسع إمكانات المنتج بينما تبقى المبيعات ضعيفة. هذا ما يجعل نتائج الاستخدام والإنفاق أهم من كثرة الشراكات.
🧾 خلاصة مركب
ذا تريد ديسك تتحرك لتحسين منتجها وتوسيع فرص الإعلان عبره. هذه أسباب لمتابعة الشركة باهتمام، لكنها لا تكفي لإعلان انتهاء التعثر.
نحن حذرون تجاه السهم حاليًا، وننتظر دليلًا أوضح على استقرار الأرباح وعودة نمو الإنفاق. قد يصبح السعر جذابًا إذا أثبتت الشركة قدرتها على الحفاظ على الربح وتحسينه، أما إذا استمر تراجعه، فقد يكون انخفاض السعر أقل إغراءً مما يبدو.
تابع في صفحة TTD على مركب الإيرادات والربحية والتقييم مع صدور النتائج الجديدة. هذه هي الأرقام التي ستحدد إن كانت الوعود تتحول إلى تعافٍ فعلي.
البحث حتى 16 أكتوبر 2026، والسعر المرجعي إغلاق 15 أكتوبر. جميع المبالغ بالدولار الأمريكي.