برودكوم: هل تحمي البرمجيات السهم إذا هدأ نمو الذكاء الاصطناعي؟
بقلم مركب
برودكوم تبيع الرقائق التي تحتاجها مراكز البيانات، وتبيع أيضًا البرامج التي تعتمد عليها الشركات لتشغيل أنظمتها. يبدو هذا مزيجًا مطمئنًا: إذا تباطأ نشاط، يساعده الآخر.
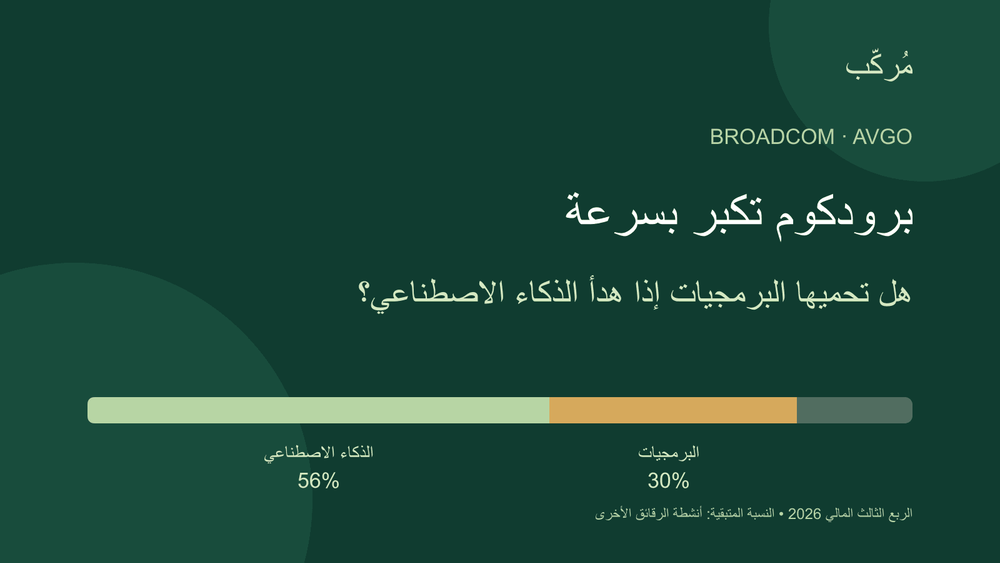
لكن الأرقام الأخيرة تقول إن هذا التوازن يتغير. الذكاء الاصطناعي أصبح يمثل أكثر من نصف المبيعات، بينما تراجعت حصة البرمجيات رغم نموها القوي.
نرى برودكوم شركة قوية تستفيد من توسع حقيقي. أما السهم، فسعره يحتاج إلى استمرار نمو مرتفع. لذلك لا نعتبر البرمجيات وحدها حماية كافية إذا خيّب نشاط الذكاء الاصطناعي التوقعات.
ماذا تبيع برودكوم فعلًا؟
في الرقائق، تساعد برودكوم عملاء كبارًا على تطوير شرائح مصممة لاحتياجاتهم، وتبيع مكونات الشبكات التي تنقل البيانات بين الأجهزة. نجاح الذكاء الاصطناعي يحتاج إلى قوة المعالجة وإلى سرعة الاتصال معًا، وبرودكوم تستفيد من الاثنين.
وفي البرمجيات، تساعد منتجاتها الشركات على تشغيل أنظمتها وإدارتها. لتقريب الفكرة، تخيّل متجرًا كبيرًا لديه أنظمة للمخزون والمبيعات والمحاسبة. تتيح له تقنيات VMware تشغيل عدة أنظمة على الأجهزة نفسها وإدارتها بكفاءة، بدل تخصيص جهاز مستقل لكل مهمة.
هذه برامج يصعب استبدالها دون تكلفة وعمل، ما يدعم استمرار الاشتراكات. لكن صعوبة الانتقال لا تعني استحالته؛ إذا لم ير العميل قيمة مناسبة مقابل السعر، فقد يبحث عن بديل. شرح VMware لنشاطها ونموذج الاشتراك.
البرمجيات تنمو… فلماذا تقل حمايتها؟
في الربع الثالث من السنة المالية 2026، المنتهي في 2 أغسطس، بلغت المبيعات 29.6 مليار دولار. منها 16.7 مليار مرتبطة برقائق الذكاء الاصطناعي، و8.75 مليار من برمجيات البنية التحتية.
أي أن الذكاء الاصطناعي مثّل نحو 56% من المبيعات، والبرمجيات نحو 30%، والباقي من أنشطة الرقائق الأخرى.
المفارقة أن مبيعات البرمجيات ارتفعت 29% عن العام السابق، لكن حصتها تراجعت من نحو 43% إلى 30%. السبب أن نشاط الذكاء الاصطناعي نما أسرع بكثير. إذًا، تراجع الوزن النسبي للبرمجيات لا يعني ضعفها، بل زيادة اعتماد الشركة على نشاط أسرع نموًا. نتائج الربع الثالث.
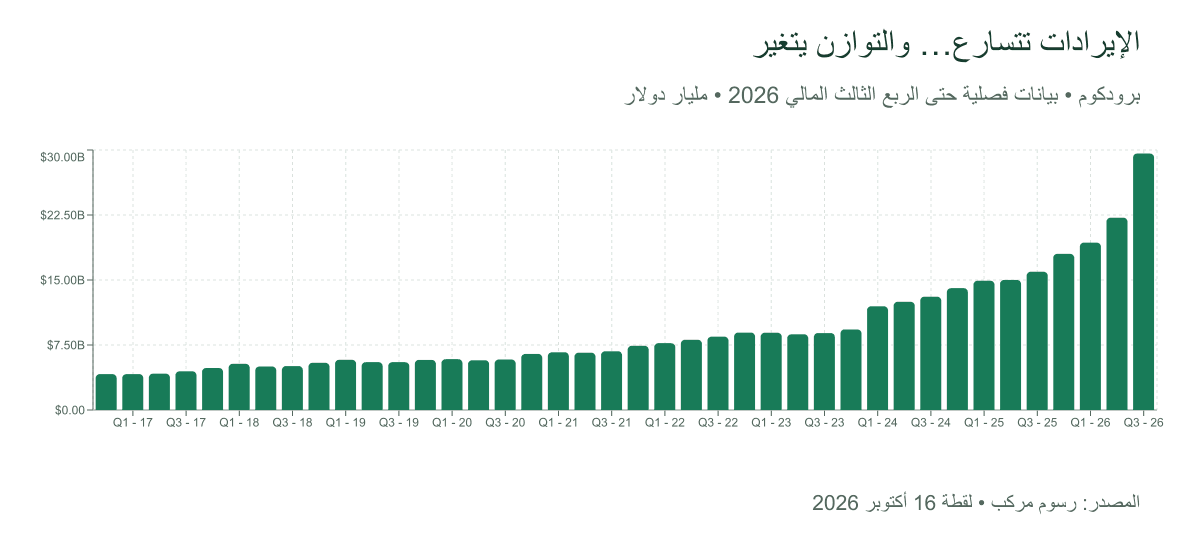
إجمالي الإيرادات الفصلية، حتى الربع المنتهي في 2 أغسطس 2026. لا يفصل الرسم البرمجيات عن الرقائق. المصدر: رسوم مركب، لقطة 16 أكتوبر 2026. B تعني مليار دولار.
ولنفهم حجم التغير، نستخدم مثالًا حسابيًا، وليس توقعًا: على قاعدة المبيعات نفسها، نقص 10% في إيرادات الذكاء الاصطناعي يعني فقدان 1.67 مليار دولار. لتعويضه بالبرمجيات وحدها، تحتاج مبيعاتها إلى زيادة إضافية بنحو 19% فوق مستواها الحالي، مع ثبات بقية الأعمال.
هذا المثال يقارن المبيعات فقط؛ أثره على الربح يختلف باختلاف هوامش النشاطين. لكنه يوضح أن البرمجيات تساعد على الاستقرار، ولا تمحو أثر أي تعثر كبير في الذكاء الاصطناعي.
هل يصل النمو إلى نصيب المساهم؟
خلال الأشهر التسعة الأولى من السنة المالية، ولّدت برودكوم نحو 33 مليار دولار نقدًا من التشغيل، وأنفقت قرابة مليار على الأصول والمعدات. بقي نحو 31.9 مليار دولار، وهو ما نسميه التدفق النقدي الحر.
هذا نقد قوي، لكنه يسبق التوزيعات وإعادة شراء الأسهم وسداد أصل الديون. وهو ليس كله مبلغًا جاهزًا للتوزيع؛ للشركة التزامات أخرى. في نهاية الفترة، بلغ الدين المسجل نحو 59.4 مليار دولار، مقابل نقد يقارب 24 مليارًا.
اشترت برودكوم أسهمًا بقيمة 8.45 مليار دولار خلال الأشهر التسعة. ومع ذلك، ارتفع عدد الأسهم القائم نحو 0.7% منذ نهاية السنة المالية السابقة. وبلغت تكلفة مكافآت الأسهم المحاسبية 6.29 مليار دولار خلال الفترة.
لهذا نتابع النقد لكل سهم: قد تنمو الشركة، لكن زيادة عدد الأسهم توزّع نجاحها على حصص أكثر. إعادة الشراء الكبيرة وحدها لا تثبت أن حصة المساهم ازدادت. التقرير الفصلي، القوائم النقدية وحقوق المساهمين.
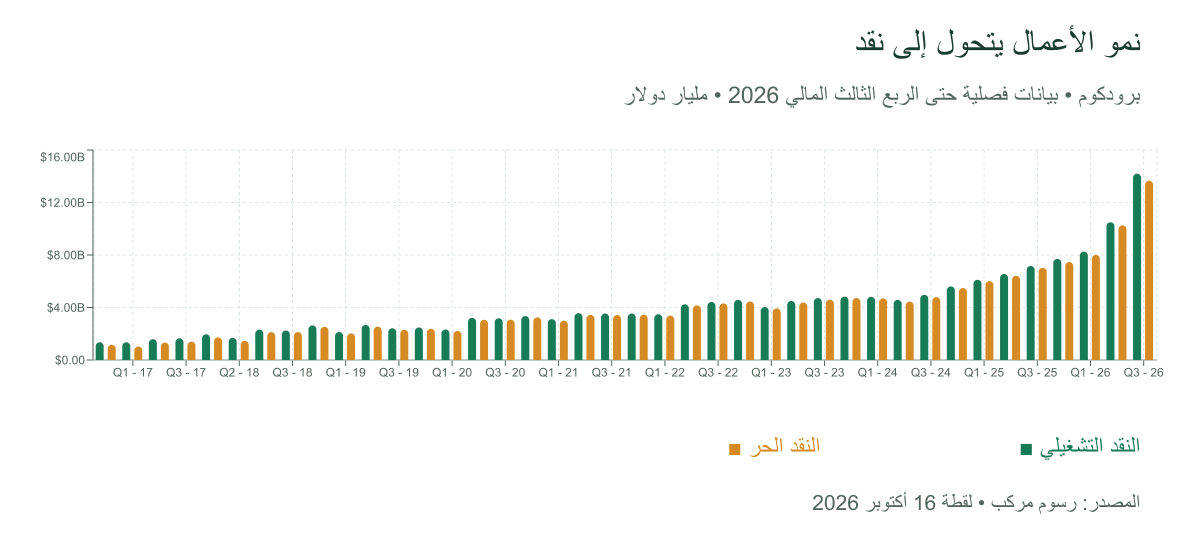
النقد التشغيلي والحر فصليًا حتى الربع الثالث المالي 2026. تقارب العمودين يعكس انخفاض الإنفاق المباشر على الأصول مقارنة بالنقد التشغيلي. رقم 31.9 مليار دولار في النص يغطي تسعة أشهر. المصدر: رسوم مركب، لقطة 16 أكتوبر 2026. B تعني مليار دولار.
هل السعر مناسب لهذا النجاح؟
نثبت حسابنا عند إغلاق 15 أكتوبر 2026، البالغ 344.33 دولارًا، حتى لا نبني الحكم على سعر يتغير خلال الجلسة. سجل الأسعار.
بجمع الربع الأخير من 2025 مع الأشهر التسعة الأولى من 2026، بلغ التدفق النقدي الحر لآخر 12 شهرًا نحو 39.4 مليار دولار، أو 8.25 دولارات لكل سهم باستخدام عدد الأسهم القائم في نهاية الفترة. أي أن المشتري يدفع نحو 42 دولارًا مقابل كل دولار من النقد السنوي لكل سهم. نتائج نهاية 2025.
هذا المضاعف لا يثبت وحده أن السهم غالٍ؛ النمو المقبل هو ما سيحدد النتيجة. لذلك نختبر حالتين على مدى خمس سنوات:
| نمو النقد لكل سهم سنويًا | السعر الحسابي بعد خمس سنوات* | متوسط العائد السنوي من السعر |
|---|---|---|
| 15% | نحو 415 دولارًا | نحو 3.8% |
| 25% | نحو 630 دولارًا | نحو 12.8% |
في الحالتين، نفترض أن المشتري بعد خمس سنوات يدفع 25 دولارًا مقابل كل دولار من النقد السنوي لكل سهم، بدل نحو 42 دولارًا اليوم. هذا افتراض لاختبار أثر هدوء التقييم، وليس توقعًا. العائد لا يشمل التوزيعات، ويتغير إذا دفع السوق أكثر أو أقل. والحساب يتابع النقد لكل سهم، لذلك يأخذ تغير عدد الأسهم في الاعتبار.
بمعنى أبسط: حتى نمو جيد قدره 15% قد يعطي مشتري اليوم عائدًا متواضعًا إذا انخفض المبلغ الذي يقبل السوق دفعه مقابل النقد. ولتحقيق ارتفاع سنوي يقارب 10% في السعر، يحتاج هذا الاختبار إلى نمو النقد لكل سهم بنحو 22% سنويًا طوال خمس سنوات.
ذلك ممكن إذا استمر توسع الأعمال بقوة، لكنه شرط مهم، وليس نتيجة مضمونة.
وماذا عن تقديرنا البالغ 650 دولارًا؟
تعرض صفحة برودكوم في مركب تقديرًا للقيمة العادلة عند 650 دولارًا، مصحوبًا بدرجة عدم يقين مرتفعة. يجب قراءة الاثنين معًا.
هناك فرق مهم: 650 دولارًا هو تقديرنا للقيمة اليوم، أما 630 دولارًا في المثال فهو سعر افتراضي بعد خمس سنوات. تشابه الرقمين لا يعني تشابه العائد؛ فالانتظار خمس سنوات له ثمن.
مثالنا لا يعيد حساب القيمة العادلة. هدفه أن يوضح ما يحتاج إليه مشتري اليوم حتى يحقق عائدًا جيدًا. ولا يكفي أن يكون السعر أقل من تقديرنا؛ نريد أن نرى نموًا فعليًا في النقد لكل سهم يبرر التفاؤل.
ما الذي سيقوّي رأينا أو يغيّره؟
أقوى حجة لصالح برودكوم أن عملاء الذكاء الاصطناعي يحتاجون الرقائق والشبكات معًا، وأن البرمجيات تضيف نشاطًا مربحًا ومستمرًا إلى هذا التوسع. اجتماع الاثنين قد يحافظ على نمو قوي للنقد.
أما الخطر، فهو أن تتأخر مشروعات العملاء أو تنخفض طلباتهم عن التوقعات، فتتباطأ المبيعات الأسرع نموًا قبل أن تتمكن البرمجيات من تعويضها. وقد يزيد تغير الأسعار وشروط الاشتراك ضغط المنافسة على البرمجيات نفسها.
سنراقب نمو مبيعات الذكاء الاصطناعي، واستمرار نمو البرمجيات، ثم مقدار النقد الذي يصل إلى كل سهم بعد احتياجات الاستثمار. إذا تباطأ الأول ولم يعوضه الثاني، يصبح السعر بحاجة إلى مراجعة أكثر تحفظًا.
موقفنا: متفائلون بأعمال برودكوم، وننظر إلى سهمها كفرصة نمو مشروطة باستمرار الأداء القوي. البرمجيات تدعم الشركة، لكن حجمها الحالي لا يحول السهم إلى استثمار قليل الحساسية لدورة الذكاء الاصطناعي.
يمكنك متابعة هذه المؤشرات والسعر والتقييم المحدث في صفحة برودكوم على مركب.
بيانات البحث والرسوم حتى 16 أكتوبر 2026. سعر الحساب: إغلاق 15 أكتوبر 2026. جميع المبالغ بالدولار الأمريكي.
برودكوم تبيع الرقائق التي تحتاجها مراكز البيانات، وتبيع أيضًا البرامج التي تعتمد عليها الشركات لتشغيل أنظمتها. يبدو هذا مزيجًا مطمئنًا: إذا تباطأ نشاط، يساعده الآخر.
لكن الأرقام الأخيرة تقول إن هذا التوازن يتغير. الذكاء الاصطناعي أصبح يمثل أكثر من نصف المبيعات، بينما تراجعت حصة البرمجيات رغم نموها القوي.
نرى برودكوم شركة قوية تستفيد من توسع حقيقي. أما السهم، فسعره يحتاج إلى استمرار نمو مرتفع. لذلك لا نعتبر البرمجيات وحدها حماية كافية إذا خيّب نشاط الذكاء الاصطناعي التوقعات.
ماذا تبيع برودكوم فعلًا؟
في الرقائق، تساعد برودكوم عملاء كبارًا على تطوير شرائح مصممة لاحتياجاتهم، وتبيع مكونات الشبكات التي تنقل البيانات بين الأجهزة. نجاح الذكاء الاصطناعي يحتاج إلى قوة المعالجة وإلى سرعة الاتصال معًا، وبرودكوم تستفيد من الاثنين.
وفي البرمجيات، تساعد منتجاتها الشركات على تشغيل أنظمتها وإدارتها. لتقريب الفكرة، تخيّل متجرًا كبيرًا لديه أنظمة للمخزون والمبيعات والمحاسبة. تتيح له تقنيات VMware تشغيل عدة أنظمة على الأجهزة نفسها وإدارتها بكفاءة، بدل تخصيص جهاز مستقل لكل مهمة.
هذه برامج يصعب استبدالها دون تكلفة وعمل، ما يدعم استمرار الاشتراكات. لكن صعوبة الانتقال لا تعني استحالته؛ إذا لم ير العميل قيمة مناسبة مقابل السعر، فقد يبحث عن بديل. شرح VMware لنشاطها ونموذج الاشتراك.
البرمجيات تنمو… فلماذا تقل حمايتها؟
في الربع الثالث من السنة المالية 2026، المنتهي في 2 أغسطس، بلغت المبيعات 29.6 مليار دولار. منها 16.7 مليار مرتبطة برقائق الذكاء الاصطناعي، و8.75 مليار من برمجيات البنية التحتية.
أي أن الذكاء الاصطناعي مثّل نحو 56% من المبيعات، والبرمجيات نحو 30%، والباقي من أنشطة الرقائق الأخرى.
المفارقة أن مبيعات البرمجيات ارتفعت 29% عن العام السابق، لكن حصتها تراجعت من نحو 43% إلى 30%. السبب أن نشاط الذكاء الاصطناعي نما أسرع بكثير. إذًا، تراجع الوزن النسبي للبرمجيات لا يعني ضعفها، بل زيادة اعتماد الشركة على نشاط أسرع نموًا. نتائج الربع الثالث.
إجمالي الإيرادات الفصلية، حتى الربع المنتهي في 2 أغسطس 2026. لا يفصل الرسم البرمجيات عن الرقائق. المصدر: رسوم مركب، لقطة 16 أكتوبر 2026. B تعني مليار دولار.
ولنفهم حجم التغير، نستخدم مثالًا حسابيًا، وليس توقعًا: على قاعدة المبيعات نفسها، نقص 10% في إيرادات الذكاء الاصطناعي يعني فقدان 1.67 مليار دولار. لتعويضه بالبرمجيات وحدها، تحتاج مبيعاتها إلى زيادة إضافية بنحو 19% فوق مستواها الحالي، مع ثبات بقية الأعمال.
هذا المثال يقارن المبيعات فقط؛ أثره على الربح يختلف باختلاف هوامش النشاطين. لكنه يوضح أن البرمجيات تساعد على الاستقرار، ولا تمحو أثر أي تعثر كبير في الذكاء الاصطناعي.
هل يصل النمو إلى نصيب المساهم؟
خلال الأشهر التسعة الأولى من السنة المالية، ولّدت برودكوم نحو 33 مليار دولار نقدًا من التشغيل، وأنفقت قرابة مليار على الأصول والمعدات. بقي نحو 31.9 مليار دولار، وهو ما نسميه التدفق النقدي الحر.
هذا نقد قوي، لكنه يسبق التوزيعات وإعادة شراء الأسهم وسداد أصل الديون. وهو ليس كله مبلغًا جاهزًا للتوزيع؛ للشركة التزامات أخرى. في نهاية الفترة، بلغ الدين المسجل نحو 59.4 مليار دولار، مقابل نقد يقارب 24 مليارًا.
اشترت برودكوم أسهمًا بقيمة 8.45 مليار دولار خلال الأشهر التسعة. ومع ذلك، ارتفع عدد الأسهم القائم نحو 0.7% منذ نهاية السنة المالية السابقة. وبلغت تكلفة مكافآت الأسهم المحاسبية 6.29 مليار دولار خلال الفترة.
لهذا نتابع النقد لكل سهم: قد تنمو الشركة، لكن زيادة عدد الأسهم توزّع نجاحها على حصص أكثر. إعادة الشراء الكبيرة وحدها لا تثبت أن حصة المساهم ازدادت. التقرير الفصلي، القوائم النقدية وحقوق المساهمين.
النقد التشغيلي والحر فصليًا حتى الربع الثالث المالي 2026. تقارب العمودين يعكس انخفاض الإنفاق المباشر على الأصول مقارنة بالنقد التشغيلي. رقم 31.9 مليار دولار في النص يغطي تسعة أشهر. المصدر: رسوم مركب، لقطة 16 أكتوبر 2026. B تعني مليار دولار.
هل السعر مناسب لهذا النجاح؟
نثبت حسابنا عند إغلاق 15 أكتوبر 2026، البالغ 344.33 دولارًا، حتى لا نبني الحكم على سعر يتغير خلال الجلسة. سجل الأسعار.
بجمع الربع الأخير من 2025 مع الأشهر التسعة الأولى من 2026، بلغ التدفق النقدي الحر لآخر 12 شهرًا نحو 39.4 مليار دولار، أو 8.25 دولارات لكل سهم باستخدام عدد الأسهم القائم في نهاية الفترة. أي أن المشتري يدفع نحو 42 دولارًا مقابل كل دولار من النقد السنوي لكل سهم. نتائج نهاية 2025.
هذا المضاعف لا يثبت وحده أن السهم غالٍ؛ النمو المقبل هو ما سيحدد النتيجة. لذلك نختبر حالتين على مدى خمس سنوات:
| نمو النقد لكل سهم سنويًا | السعر الحسابي بعد خمس سنوات* | متوسط العائد السنوي من السعر |
|---|---|---|
| 15% | نحو 415 دولارًا | نحو 3.8% |
| 25% | نحو 630 دولارًا | نحو 12.8% |
في الحالتين، نفترض أن المشتري بعد خمس سنوات يدفع 25 دولارًا مقابل كل دولار من النقد السنوي لكل سهم، بدل نحو 42 دولارًا اليوم. هذا افتراض لاختبار أثر هدوء التقييم، وليس توقعًا. العائد لا يشمل التوزيعات، ويتغير إذا دفع السوق أكثر أو أقل. والحساب يتابع النقد لكل سهم، لذلك يأخذ تغير عدد الأسهم في الاعتبار.
بمعنى أبسط: حتى نمو جيد قدره 15% قد يعطي مشتري اليوم عائدًا متواضعًا إذا انخفض المبلغ الذي يقبل السوق دفعه مقابل النقد. ولتحقيق ارتفاع سنوي يقارب 10% في السعر، يحتاج هذا الاختبار إلى نمو النقد لكل سهم بنحو 22% سنويًا طوال خمس سنوات.
ذلك ممكن إذا استمر توسع الأعمال بقوة، لكنه شرط مهم، وليس نتيجة مضمونة.
وماذا عن تقديرنا البالغ 650 دولارًا؟
تعرض صفحة برودكوم في مركب تقديرًا للقيمة العادلة عند 650 دولارًا، مصحوبًا بدرجة عدم يقين مرتفعة. يجب قراءة الاثنين معًا.
هناك فرق مهم: 650 دولارًا هو تقديرنا للقيمة اليوم، أما 630 دولارًا في المثال فهو سعر افتراضي بعد خمس سنوات. تشابه الرقمين لا يعني تشابه العائد؛ فالانتظار خمس سنوات له ثمن.
مثالنا لا يعيد حساب القيمة العادلة. هدفه أن يوضح ما يحتاج إليه مشتري اليوم حتى يحقق عائدًا جيدًا. ولا يكفي أن يكون السعر أقل من تقديرنا؛ نريد أن نرى نموًا فعليًا في النقد لكل سهم يبرر التفاؤل.
ما الذي سيقوّي رأينا أو يغيّره؟
أقوى حجة لصالح برودكوم أن عملاء الذكاء الاصطناعي يحتاجون الرقائق والشبكات معًا، وأن البرمجيات تضيف نشاطًا مربحًا ومستمرًا إلى هذا التوسع. اجتماع الاثنين قد يحافظ على نمو قوي للنقد.
أما الخطر، فهو أن تتأخر مشروعات العملاء أو تنخفض طلباتهم عن التوقعات، فتتباطأ المبيعات الأسرع نموًا قبل أن تتمكن البرمجيات من تعويضها. وقد يزيد تغير الأسعار وشروط الاشتراك ضغط المنافسة على البرمجيات نفسها.
سنراقب نمو مبيعات الذكاء الاصطناعي، واستمرار نمو البرمجيات، ثم مقدار النقد الذي يصل إلى كل سهم بعد احتياجات الاستثمار. إذا تباطأ الأول ولم يعوضه الثاني، يصبح السعر بحاجة إلى مراجعة أكثر تحفظًا.
موقفنا: متفائلون بأعمال برودكوم، وننظر إلى سهمها كفرصة نمو مشروطة باستمرار الأداء القوي. البرمجيات تدعم الشركة، لكن حجمها الحالي لا يحول السهم إلى استثمار قليل الحساسية لدورة الذكاء الاصطناعي.
يمكنك متابعة هذه المؤشرات والسعر والتقييم المحدث في صفحة برودكوم على مركب.
بيانات البحث والرسوم حتى 16 أكتوبر 2026. سعر الحساب: إغلاق 15 أكتوبر 2026. جميع المبالغ بالدولار الأمريكي.