إنفيديا بعد خمس سنوات: هل تبقى في قلب الذكاء الاصطناعي؟
تخيّل صباحًا في عام 2031. تطلب من مساعدك الذكي أن يرتب رحلة، فيقارن الرحلات والفنادق ويجهّز خيارات تناسب ميزانيتك. وفي متجر صغير، يتابع مساعد آخر طلبات الزبائن ويقترح على صاحبه ما يحتاج إلى شرائه للمخزون.
هذه صورة محتملة للمستقبل. الوصول إليها يحتاج أن تصبح الأنظمة أكثر موثوقية، وأن تكون فائدتها أكبر من تكلفتها.
إذا تحقق ذلك، فستحتاج ملايين المهام اليومية إلى أجهزة تشغّلها. وإنفيديا تريد أن تبيع جزءًا كبيرًا من هذه الأجهزة والبرمجيات التي تديرها.
لكن المستثمر أمام سؤالين: كم سيكبر هذا السوق؟ وكم سيبقى من مكاسبه لإنفيديا؟ الإجابة عن الثاني أصعب، لأن منافسيها يتقدمون، وبعض أكبر المشترين يبنون شرائحهم بأنفسهم.
نرى أن إنفيديا تملك مقومات قوية للبقاء لاعبًا رئيسيًا حتى 2031. أما عائد السهم، فيعتمد أيضًا على مقدار الربح الذي يصل إلى كل سهم، والثمن الذي يدفعه المستثمر اليوم.
كيف وصلت إنفيديا إلى هنا؟
خلال خمس سنوات، ارتفع السهم نحو 1,044% وفق لقطة تشارت مركب في 5 أكتوبر 2026. هذا تغير في سعر السهم، دون احتساب توزيعات الأرباح. وكانت أعمال الشركة تكبر معه: ارتفعت مبيعاتها السنوية من نحو 16.7 مليار دولار في السنة المالية 2021 إلى 215.9 مليارًا في السنة المالية 2026. تشارت إنفيديا في مركب، نتائج 2021، نتائج 2026.
ما الذي تغير؟ اتسع دور شرائح الشركة ليشمل، إلى جانب الرسوم والألعاب، الحوسبة التي تحتاجها نماذج الذكاء الاصطناعي. ومع زيادة بناء هذه الأنظمة، اتسع الطلب على منتجاتها.
وفي الربع المنتهي في 26 يوليو 2026، وصلت مبيعات إنفيديا إلى 96.2 مليار دولار، بزيادة 106% عن الربع نفسه من العام السابق. هذا يبين حجم التوسع الحالي، لكنه لا يخبرنا بالسرعة التي ستنمو بها خلال السنوات الخمس المقبلة. نتائج الربع الثاني للسنة المالية 2027.
لفهم المستقبل، علينا أن ننظر إلى ما سيستخدم الناس الذكاء الاصطناعي من أجله.
من كتابة الإجابات إلى إنجاز المهام
حتى 2031، نتوقع أن يتوسع استخدام الذكاء الاصطناعي في ثلاثة اتجاهات. هذه قراءة تحليلية للمسارات الممكنة، وليست وصفًا مؤكدًا لما سيحدث.
أولًا، مساعد ينفذ خطوات أكثر. بدل أن يقترح رسالة للعميل فقط، قد يراجع طلبه، ويتحقق من المخزون، ويجهز حلًا يوافق عليه الموظف. تنفيذ المهمة قد يتطلب تشغيل النموذج عدة مرات، ما يخلق طلبًا إضافيًا على الحوسبة إذا وجد العملاء أن الخدمة تستحق تكلفتها.
ثانيًا، أنظمة تفهم ما تراه وتسمعه. قد يستخدم فني الصيانة مساعدًا ينظر إلى صورة عطل، ويسمع شرح المشكلة، ثم يقترح فحوصًا. فائدته تعتمد على دقته، خصوصًا عندما تكون تكلفة الخطأ كبيرة.
ثالثًا، استخدام أقرب إلى مكان العمل. قد تفضل شركة تشغيل بعض الأنظمة داخل منشآتها، أو تشغيل مهام بسيطة على الأجهزة نفسها، لتقليل التأخير أو التحكم في بياناتها. هذا قد يغير نوع الأجهزة المطلوبة ومكانها، والجهة التي تبيعها.
أما الروبوتات التي تنجز مهام مادية، فقد تفتح سوقًا إضافية. لكن انتشارها يحتاج نجاحًا في العالم الحقيقي، حيث التعامل مع طريق مزدحم أو مستودع متغير أصعب من إنتاج إجابة على شاشة.
الخيط المشترك بين هذه المسارات هو الفائدة مقابل التكلفة. سيستمر العميل في الدفع عندما تساعده الخدمة على إنجاز عمل أفضل أو أسرع بما يبرر سعرها.
لماذا يهم الفرق بين تعليم النموذج وتشغيله؟
تخيّل مطعمًا. تعليم الطاهي الوصفات يشبه «تدريب» النموذج. وإعداد الوجبات للزبائن يشبه «تشغيله»، أو ما يسمى الاستدلال.
التدريب والتحسين يتكرران مع تطوير النماذج. وكل استخدام لها يحتاج أيضًا إلى حوسبة. فإذا انتقلت الشركات من تجارب محدودة إلى ملايين المهام اليومية، قد تصبح تكلفة التشغيل بندًا كبيرًا في ميزانيتها.
وهنا ستسأل: كم أدفع مقابل مهمة تُنجز بصورة صحيحة؟
قد تكون الشريحة قوية، لكن اختيارها يعتمد أيضًا على الكهرباء التي تستهلكها، وسهولة تشغيل البرامج عليها، وتوافرها. وإذا أصبحت كل مهمة أرخص، فقد يزيد الاستخدام. مقدار هذه الزيادة هو ما يحدد إن كان خفض التكلفة سيخلق إنفاقًا أكبر على الأجهزة أم سيحد منه.
ما الذي يساعد إنفيديا على البقاء؟
إنفيديا تبيع منظومة تشمل الشرائح والربط بينها وأدوات البرمجة. ومن أبرزها CUDA، التي تساعد المطورين على بناء تطبيقات تعمل على معالجاتها. أدوات CUDA الرسمية.
بالنسبة إلى العميل، الأجهزة جزء من القرار. هناك أيضًا برامج وفريق يعرف كيف يشغّلها، ووقت قضاه في تحسين الأداء.
نظرتنا أن هذا يمنح إنفيديا ميزة: الانتقال إلى بديل قد يحتاج تعديل البرامج وتدريب الفريق واختبار النتائج. على المنافس أن يقدم توفيرًا أو أداءً يبرر هذا الجهد.
قوة هذه الميزة ستتضح مع الوقت. إذا أصبح تشغيل البرامج على البدائل أسهل، أو صار فرق التكلفة كبيرًا، فقد يجد العملاء الانتقال مجديًا.
المنافسة تأتي من الموردين والمشترين
تسعى AMD إلى تقديم منظومة من الأجهزة والبرمجيات تستطيع الشركات الاعتماد عليها. وفي يوليو 2026 أعلنت إطلاق جيل جديد من شرائحها وأنظمتها، مع تطوير أدواتها البرمجية. ما نحتاج إلى متابعته هو حجم الاستخدام التجاري الفعلي والطلبات المتكررة؛ فإعلانات المنتجات والشراكات لا تكشف وحدها مقدار المبيعات المستقبلية. إعلان AMD.
وتأتي منافسة أخرى من شركات السحابة. أتاحت جوجل لعملاء سحابتها شرائح ذكاء اصطناعي تطورها بنفسها، وأتاحت أمازون أنظمة تعتمد على شرائحها الخاصة للتدريب والتشغيل. إعلان جوجل، إعلان أمازون.
يمكن تشبيه ذلك بسلسلة مطاعم تبدأ بصنع بعض مكوناتها بنفسها. قد تواصل الشراء من المورد، لكنها تصبح أقدر على الاختيار والتفاوض.
وبالمثل، قد تستخدم شركة سحابية منتجات إنفيديا لبعض المهام، وشرائحها الخاصة لمهام أخرى. المنافس لا يحتاج أن يزيح إنفيديا بالكامل حتى يؤثر في أرباحها؛ يكفي أن يأخذ جزءًا من الطلب أو يضغط على الأسعار.
ثلاث صور محتملة لإنفيديا في 2031
الأولى: انتشار واسع مع استمرار قوة إنفيديا. تحقق التطبيقات فائدة تدفع الشركات إلى زيادة استخدامها، وتحتفظ إنفيديا بميزة عملية تبرر أسعارها. عندها يمكن أن تنمو أعمالها وتحتفظ بربحية قوية. نجاح المساهم يظل مرتبطًا بما كان سعر الشراء يفترضه من نمو.
الثانية: سوق أكبر تتقاسمها شركات أكثر. يزداد الاستخدام، وتنجح AMD وشرائح العملاء في اقتناص طلبات إضافية. قد ترتفع مبيعات إنفيديا، بينما تنمو أرباحها بوتيرة أبطأ بسبب المنافسة على الأسعار.
الثالثة: التوسع أبطأ من الإنفاق. تواجه الشركات صعوبة في تحويل التجارب إلى خدمات مربحة، أو تعوقها تكلفة الكهرباء وتوافر مراكز البيانات. قد تؤجل طلبات جديدة، فتتباطأ المبيعات. وإذا خفض المستثمرون توقعاتهم في الوقت نفسه، فقد يتعرض السهم لضغط إضافي.
هذه السيناريوهات تساعدنا على اختبار الفكرة. لا تمنحنا سعرًا مؤكدًا للسهم في 2031.
كم من هذا النمو يصل إلى سهمك؟
هناك عامل آخر: عدد الأسهم التي تتوزع عليها الأرباح.
هذا هو «التخفيف»: إصدار أسهم جديدة يقلل نسبة ملكيتك ونصيب سهمك من ربح ثابت. وقد يحدث عندما تمنح الشركة موظفيها أسهمًا ضمن مكافآتهم. هذه المكافآت تساعد على جذب الكفاءات، ولها تكلفة على المساهمين.
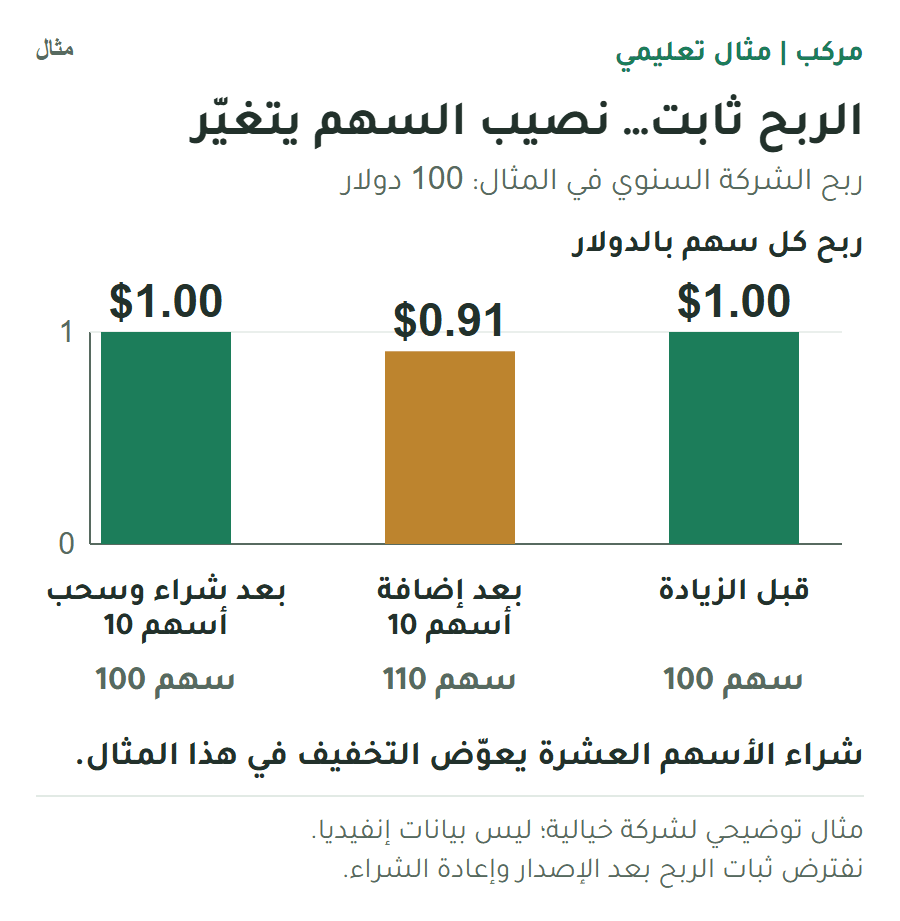
مع بقاء الربح السنوي 100 دولار، زيادة الأسهم من 100 إلى 110 تخفض ربح السهم من دولار إلى نحو 91 سنتًا. شراء وسحب الأسهم العشرة يعيد نصيب السهم إلى دولار في هذا المثال التعليمي.
تستخدم إنفيديا مكافآت قائمة على الأسهم. وفي المقابل، تعيد شراء أسهمها لتقليل عددها. قد تعوّض هذه المشتريات الإصدارات الجديدة، أو تتجاوزها فينخفض العدد صافيًا.
وماذا حدث في إنفيديا فعلًا؟ خلال النصف الأول من سنتها المالية 2027، المنتهي في 26 يوليو 2026، اشترت أسهمًا بنحو 39.8 مليار دولار. وبعد احتساب الأسهم الجديدة والأسهم المحتجزة لتسوية ضرائب الموظفين، انخفض عدد الأسهم القائمة صافيًا بنحو 0.65% مقارنة ببداية السنة المالية. إعادة الشراء ساهمت إذن في تقليل العدد فعلًا خلال تلك الفترة. التقرير الفصلي لإنفيديا.
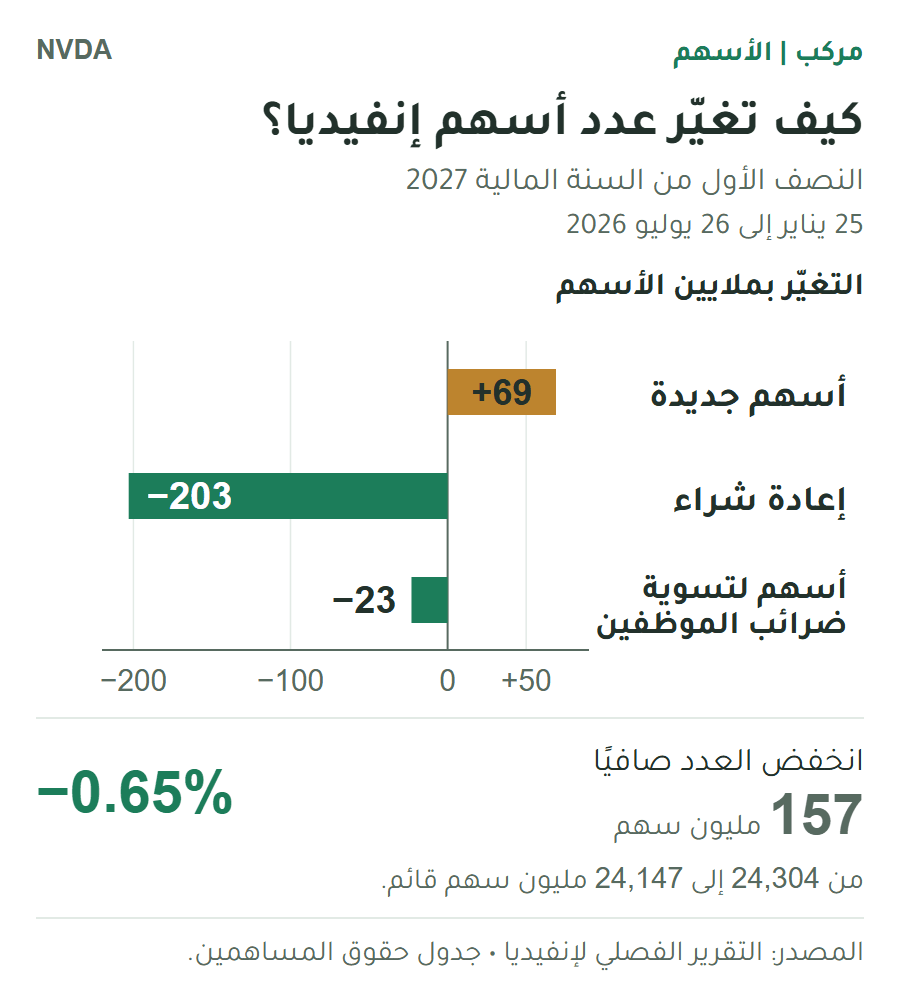
أعادت إنفيديا شراء 203 ملايين سهم، مقابل إصدار 69 مليونًا وحجز 23 مليونًا لتسوية ضرائب الموظفين. المحصلة: عدد الأسهم انخفض 157 مليونًا، أو نحو 0.65% خلال النصف الأول من سنتها المالية 2027.
وفي 28 سبتمبر 2026، أضاف مجلس الإدارة 150 مليار دولار إلى تفويض إعادة الشراء، ليصل المبلغ المتبقي المسموح بشرائه إلى 235 مليار دولار. وتتوقع الشركة تنفيذ البرنامج المتبقي حتى سنتها المالية 2028. هذا تفويض وخطة تنفيذ مستقبلية؛ لا يعني أن المبلغ أُنفق بالفعل. إعلان زيادة التفويض.
نراقب أيضًا السعر الذي تدفعه الشركة: ارتفاعه يعني أن المبلغ نفسه يشتري أسهمًا أقل. ونقارن فائدة إعادة الشراء باستخدام النقد في تطوير المنتجات أو الاحتفاظ به لاحتياجات الشركة.
المعيار الذي يهمك هو نمو ربح كل سهم، بعد أثر التخفيف وإعادة الشراء. وهنا يأتي دور سعر دخولك.
قد تتضاعف الأرباح ويبقى سعر السهم مكانه
لنفترض شركة خيالية، سعر سهمها 100 دولار، وتحقق ربحًا سنويًا قدره 5 دولارات لكل سهم. المستثمر يدفع إذن 20 دولارًا مقابل كل دولار من الربح السنوي.
بعد خمس سنوات، يصبح الربح 10 دولارات لكل سهم. لكن المستثمرين وقتها يقبلون دفع 10 دولارات فقط مقابل كل دولار من الربح. يكون السعر 100 دولار أيضًا.
تضاعفت ربحية السهم، وبقي سعره كما هو. هذا مثال تعليمي يستبعد توزيعات الأرباح، وليس توقعًا لإنفيديا.
المغزى أن سعر الدخول جزء من نتيجة الاستثمار. كلما كان السعر يفترض مستقبلًا استثنائيًا، احتاجت الشركة إلى تحقيق ذلك المستقبل كي يحصل المساهم على العائد الذي ينتظره.
ماذا نراقب من الآن؟
مع كل نتائج جديدة، نعود إلى أربعة أسئلة:
- هل يستمر العملاء في الدفع؟ نبحث عن خدمات تُستخدم فعليًا وتبرر استمرار الإنفاق، وعن طلبات تجارية تتكرر بعد التجربة الأولى.
- هل تحتفظ إنفيديا بربح جيد؟ نتابع مبيعات مراكز البيانات وهوامش الربح، وننظر إلى أثر البدائل في الطلب والتسعير. الهامش الإجمالي يخبرنا كم يبقى من المبيعات بعد تكلفة المنتجات، وقبل المصروفات التشغيلية والضرائب.
- هل يكبر نصيب كل سهم؟ نتابع ربحية السهم بعد احتساب أثر مكافآت الأسهم، وصافي تغير عدد الأسهم. ونقارن إعادة الشراء المنفذة بالتفويض المعلن والأسهم الجديدة، مع الانتباه إلى سعر الشراء.
- ماذا يفترض سعر السهم؟ نقارن السعر بالأرباح والتوقعات المحدثة، ونختبر العائد إذا جاء النمو أبطأ مما ينتظره السوق.
رأينا أن إنفيديا تملك فرصة كبيرة للمشاركة في توسع الذكاء الاصطناعي. البرمجيات والمنظومة التي بنتها تدعمان موقعها، بينما تضع البدائل اختبارًا مستمرًا لقدرتها على الاحتفاظ بالمكاسب.
قبل وصف السهم بأنه فرصة شراء، نحتاج إلى إجابة عن سؤال محدد: إذا نما السوق، لكن زادت المنافسة وأبطأت نمو الربح لكل سهم، فهل يظل السعر مناسبًا؟
يمكنك متابعة بيانات إنفيديا ورسومها على مركب لترى كيف تتغير المبيعات والأرباح والهوامش مع تطور هذه القصة.