ألفابت عند مكرر ربحية 17.5 مرة… هل سهم جوجل رخيص فعلًا؟
بقلم مركب — 16 أكتوبر 2026
قد تبدو ألفابت فرصة سهلة: شركة تملك جوجل ويوتيوب، تنمو أعمالها، ويتداول سهمها عند نحو 17.5 مرة أرباحه السنوية. لكن قبل أن نحكم بأن السعر منخفض، نحتاج إلى معرفة مصدر هذه الأرباح: كم جاء من بيع الإعلانات والخدمات، وكم جاء من ارتفاع قيمة حصص تملكها الشركة؟
في مركب، نتفاءل بقوة أعمال ألفابت، لكننا لا نرى في هذا المكرر وحده دليلًا كافيًا على رخص السهم. بعد تغطيتنا السابقة لنمو الشركة واستثماراتها، نركز هنا على السؤال الذي يهم المشتري: ما الأرباح التي يستطيع الاعتماد عليها عند تقييم السعر؟
🔍 من أين يأتي مال ألفابت؟
عندما يبحث شخص عن منتج، يدفع المعلن لجوجل مقابل الوصول إليه. وعلى يوتيوب، يدفع المعلن للوصول إلى المشاهدين، بينما يدفع بعض المستخدمين مقابل الاشتراكات. وتدفع الشركات لجوجل كلاود مقابل تشغيل تطبيقاتها وتخزين بياناتها واستخدام أدواتها، ومنها أدوات الذكاء الاصطناعي.
في الربع الثاني من 2026، بلغت الإيرادات 119.8 مليار دولار، بزيادة 24% عن العام السابق. نمت إيرادات البحث بنحو 17%، والسحابة بنحو 82%. وارتفع الربح التشغيلي، أي ربح الأعمال قبل الضرائب وبنود مثل مكاسب الاستثمارات، إلى 40.8 مليار دولار، بزيادة 30%. هذه أدلة على نمو النشاط نفسه. نتائج ألفابت.
نظرة مركب: ما زالت حجة التفاؤل بالأعمال قائمة. لكن نمو الشركة لا يجيب وحده عن سؤال سعر السهم.
💰 لماذا قفزت الأرباح أكثر من نمو الأعمال؟
بلغ صافي الربح المتاح للمساهمين العاديين 112.1 مليار دولار في الربع نفسه. وبينما يقيس الربح التشغيلي أداء الأعمال، يشمل صافي الربح بنودًا أخرى بعد احتساب الضرائب. قائمة الدخل.
ومن أهم هذه البنود مكاسب استثمارات في أسهم شركات أخرى بلغت 99 مليار دولار قبل الضرائب، معظمها لم ينتج عن بيع تلك الحصص. الإفصاح الفصلي.
لنفترض أنك تملك متجرًا وحصة في شركة أخرى. ارتفاع قيمة الحصة يزيد ثروتك، لكنه لا يعني أن مبيعات المتجر ارتفعت بالمقدار نفسه، ولا أنك حصلت على المبلغ نقدًا.
وهذا هو الفرق الذي نحتاجه هنا. للاستثمارات قيمة حقيقية، لكن افتراض تكرار قفزة قيمتها كل سنة قد يجعل السهم يبدو أرخص مما تثبته أعماله. ولا نحصل على ربح الأعمال بدقة بمجرد طرح الرقمين؛ فمكاسب الاستثمارات معروضة قبل الضرائب، وصافي الربح بعدها.
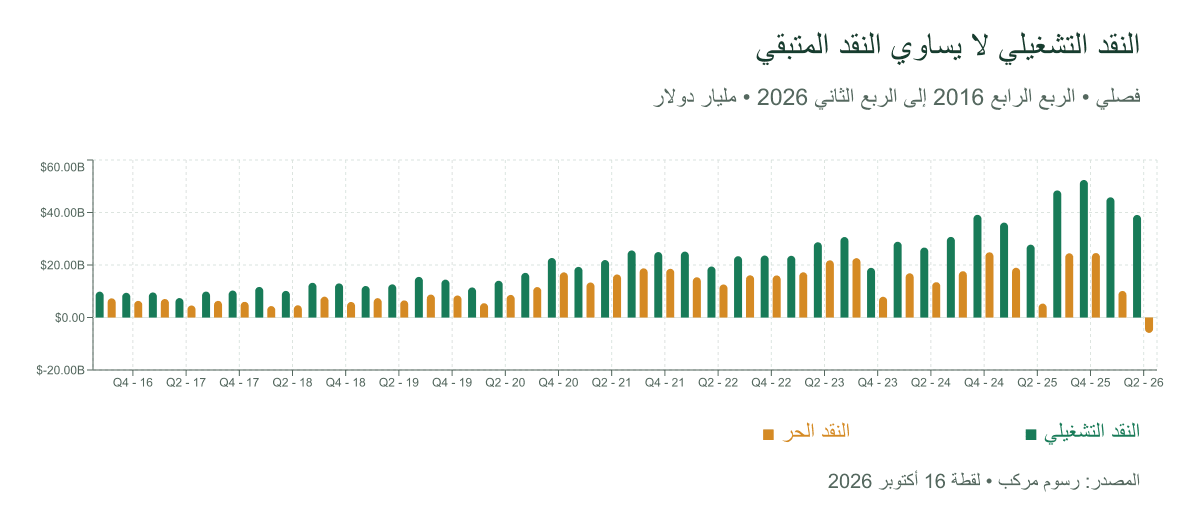
النقد الحر هو ما يبقى من نقد النشاط بعد شراء الأصول. الرسم فصلي، وB تعني مليار دولار. المصدر: رسوم مركب، لقطة 16 أكتوبر 2026.
🏗️ وماذا بقي نقدًا بعد الاستثمار؟
ولّدت الأعمال 39.1 مليار دولار نقدًا في الربع الثاني، مقابل 44.9 مليار دولار لشراء الممتلكات والمعدات. الفارق سالب بنحو 5.9 مليارات دولار. ومع ذلك، بقي مجموع النصف الأول موجبًا بنحو 4.3 مليارات دولار وفق هذا الحساب. هذه أرقام بعد شراء الأصول، وقبل التوزيعات والاستحواذات وشراء حصص الشركات. قائمة التدفقات النقدية.
السلبية في ربع واحد لا تثبت فشل الاستثمار. قد تدفع الشركة الآن لبناء قدرة تخدم عملاءها سنوات. لكن النجاح يحتاج لاحقًا إلى إيرادات وأرباح تعوّض تكلفة البناء والتشغيل؛ مجرد الإنفاق لا يثبت تحقق ذلك.
ولم تنفذ ألفابت إعادة شراء أسهم في النصف الأول. ارتفع عدد الأسهم العادية القائمة من 12.088 إلى 12.230 مليار سهم بين نهاية ديسمبر ويونيو، أي نحو 1.2%. كما جمعت أموالًا بإصدارات أسهم وديون، ودفعت توزيعات نقدية. الإفصاح الفصلي.
المعنى للمساهم بسيط: عندما يزيد عدد الأسهم، تتوزع أرباح الشركة على حصص أكثر. لذلك نتابع ما ينمو لكل سهم، ولا نفترض استمرار إعادة الشراء لمجرد وجود تفويض بها.
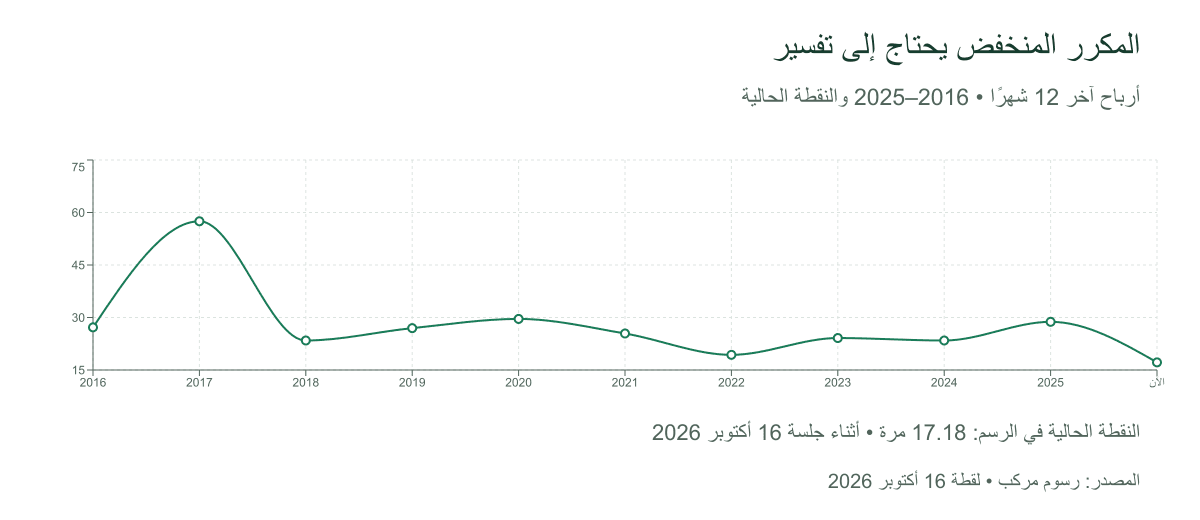
انخفاض المكرر لا يثبت الرخص وحده؛ فقد يرتفع الربح بسبب مكاسب الاستثمار. آخر نقطة في الرسم 17.18 أثناء جلسة 16 أكتوبر، بينما يعتمد النص 17.5 عند إغلاق 15 أكتوبر. المصدر: رسوم مركب.
📊 كيف نقرأ السعر دون أن يخدعنا المكرر؟
نعتمد 349.22 دولارًا لسهم GOOGL عند إغلاق 15 أكتوبر 2026. ومع ربحية آخر 12 شهرًا البالغة 19.91 دولارًا المعروضة ضمن بياناتنا، ينتج مكرر يقارب 17.5 مرة. أي إن سعر السهم يساوي نحو 17.5 ضعف الربح السنوي المعلن لكل سهم. المشكلة أن هذا الربح يتضمن مكاسب الاستثمارات التي شرحناها. السعر التاريخي، بيانات السهم في مركب.
ويبلغ تقدير القيمة العادلة المعروض في صفحة السهم 433 دولارًا وقت المراجعة في 16 أكتوبر. الوصول إليه من سعرنا المرجعي يعني ارتفاعًا بنحو 24%، لكن المدة مهمة: لو تحقق بعد ثلاث سنوات، يعادل ذلك نحو 7.4% سنويًا من ارتفاع السعر، قبل التوزيعات. هذا حساب مشروط، وليس وعدًا بتحقق القيمة أو موعدها.
ولفهم ما يتطلبه عائد أعلى، نفترض مثالًا: مستثمر يريد ارتفاع سعر سهمه 10% سنويًا لخمس سنوات. يحتاج حينها إلى سعر يقارب 562 دولارًا.
إذا دفع السوق وقتها 25 دولارًا مقابل كل دولار من الربح السنوي، فستحتاج ألفابت إلى تحقيق نحو 22.5 دولار ربحًا سنويًا لكل سهم. وإذا أصبح السوق أكثر تحفظًا ودفع 20 ضعف الربح فقط، يرتفع المطلوب إلى 28.1 دولارًا.
المعنى بسيط: قد تنمو الأرباح، لكن إذا انخفض السعر الذي يقبل السوق دفعه مقابلها، فلن يصل النمو كله إلى عائد المساهم. والربح الذي نعتمد عليه هنا يجب أن يكون قابلًا للاستمرار، لا قائمًا على قفزة استثمارية قد لا تتكرر.
هذا مثال لفهم شروط العائد، وليس توقعًا لأرباح ألفابت أو سعرها. لا يشمل التوزيعات، والمضاعفان افتراضان للمقارنة، لا حكمان على التقييم المناسب. كذلك لا نستطيع اعتبار ربحية 19.91 دولارًا بداية ثابتة للحساب؛ فهي تتضمن مكاسب الاستثمار.
أما تقدير 433 دولارًا، فيبقى تقدير القيمة العادلة المعروض ضمن بياناتنا. مثالنا لا يعيد حسابه ولا يحل محله. وعند تقييم الشركة بالكامل، نحتاج إلى احتساب قيمة استثماراتها والتزاماتها والضرائب المحتملة، دون إضافة قيمة الاستثمار ثم التعامل مع قفزة قيمته كربح يتكرر كل سنة.
⚖️ ما الذي قد يغيّر رأينا؟
أقوى حجة لصالح السهم أن السحابة قد تحول الإنفاق الحالي إلى أرباح أكبر، وأن محفظة الاستثمارات تضيف قيمة لا تظهر كاملة في قراءة نشاط الإعلانات وحده. لذلك سيكون تجاهل هذه الأصول متشددًا بقدر ما سيكون افتراض تكرار مكاسبها متفائلًا.
في المقابل، إذا انتقل المستخدم من البحث إلى إجابات الذكاء الاصطناعي، فقد يتغير عدد الإعلانات التي يراها أو ينقر عليها، بينما ترتفع تكلفة تقديم الإجابة. انتشار جوجل يساعدها على إدخال منتجاتها الجديدة، لكنه لا يضمن الحفاظ على الربح نفسه من كل استخدام. نتابع لذلك نمو إيرادات البحث وربحية الأعمال، لا عدد مستخدمي أدوات الذكاء الاصطناعي وحده.
وفي السحابة، قد يأتي نمو المبيعات مع استثمارات أسرع منه. سنصبح أكثر ارتياحًا عندما نرى نمو الربح يتحول إلى نقد أكبر بعد شراء الأصول، وينعكس على كل سهم. أما تباطؤ البحث مع استمرار ضغط الإنفاق وزيادة الأسهم، فسيضعف حجتنا حتى لو بدت الأرباح الإجمالية مرتفعة.
🧾 خلاصة مركب
نحن متفائلون بأعمال ألفابت، لكن الحكم بأن السهم رخيص عند 349 دولارًا يحتاج إلى أكثر من مكرر 17.5 مرة. قوة النشاط واضحة؛ أما جاذبية السعر فتتوقف على الأرباح المستمرة، وعائد الإنفاق، وقيمة الاستثمارات بعد التزاماتها.
لهذا نفضل قراءة النتائج المقبلة بهذه الأسئلة: هل تحسن ربح البحث والسحابة؟ هل زاد النقد المتبقي بعد الاستثمار؟ وهل تحسن نصيب كل سهم؟ الإجابات ستساعدنا أكثر من الاحتفاء برقم صافي الربح وحده.
تابع صفحة ألفابت في مركب لمقارنة السعر والتقييم وتطور الأرباح والنقد مع صدور البيانات الجديدة.
إعداد: مركب. مراجعة البيانات: 16 أكتوبر 2026. أحدث نتائج مالية مستخدمة: الربع الثاني والنصف الأول المنتهيان في 30 يونيو 2026. المقال تحليل عام، وليس توصية شخصية.