مايكروسوفت قبل النتائج: متى يتحول إنفاق الذكاء الاصطناعي إلى مكسب للمساهم؟
إعداد: مركب | 15 أكتوبر 2026
حين تدفع شركة لمايكروسوفت مقابل برامج موظفيها وتشغيل تطبيقاتها على Azure، تكسب مايكروسوفت إيرادات متكررة. لكن تلبية الطلب المتزايد تحتاج إلى مبانٍ ومعالجات وكهرباء، وفاتورة هذه الاستثمارات تكبر بسرعة.
في مقالنا السابق، شرحنا قوة الأعمال وعلاقتها بالعميل. اليوم نكمل من النقطة التي تهم مشتري السهم: هل سيبقى له عائد جيد بعد دفع فاتورة التوسع؟
نرى أن الأعمال قوية، لكننا أكثر تحفظًا على جاذبية الشراء عند 533.69 دولارًا، إغلاق 14 أكتوبر. السعر قد يمنح عائدًا معقولًا إذا استمر النمو، لكنه لا يترك مساحة كبيرة لضعف التنفيذ. وننتظر نتائج 28 أكتوبر لفهم اتجاه النقد والإنفاق بصورة أفضل. صفحة السهم لدينا، موعد النتائج الرسمي.
لماذا يمكن أن تكبر الأرباح ويقل النقد المتبقي؟
لنأخذ مثالًا بسيطًا: متجر ناجح يدفع اليوم لبناء فرع جديد. المال يخرج فورًا، لكن تكلفة المبنى تظهر في حساب الأرباح تدريجيًا خلال سنوات استخدامه. قد ترتفع أرباح المتجر بينما ينخفض المال المتاح لصاحبه.
هذا يساعد على فهم مايكروسوفت، مع اختلاف طبيعة الأعمال. في السنة المالية المنتهية في يونيو 2026، ولّدت العمليات 182.9 مليار دولار. وبعد 115.9 مليارًا لشراء الممتلكات والمعدات، بقي 67 مليارًا، مقابل 71.6 مليارًا قبل عام. هذا هو النقد الحر بالحساب المستخدم هنا، قبل التوزيعات وإعادة الشراء والاستخدامات الأخرى. القوائم المالية.
هذا يقودنا إلى السؤال الأهم: هل هذه فترة بناء تعقبها زيادة في النقد، أم مستوى إنفاق مرتفع سيستمر لحماية الشركة من المنافسة؟
لا نعرف بعد كم من الإنفاق يمكن خفضه دون الإضرار بالنمو. لذلك لا نفترض أن انتهاء موجة البناء سيحوّل الفاتورة كلها إلى مال إضافي للمساهم.
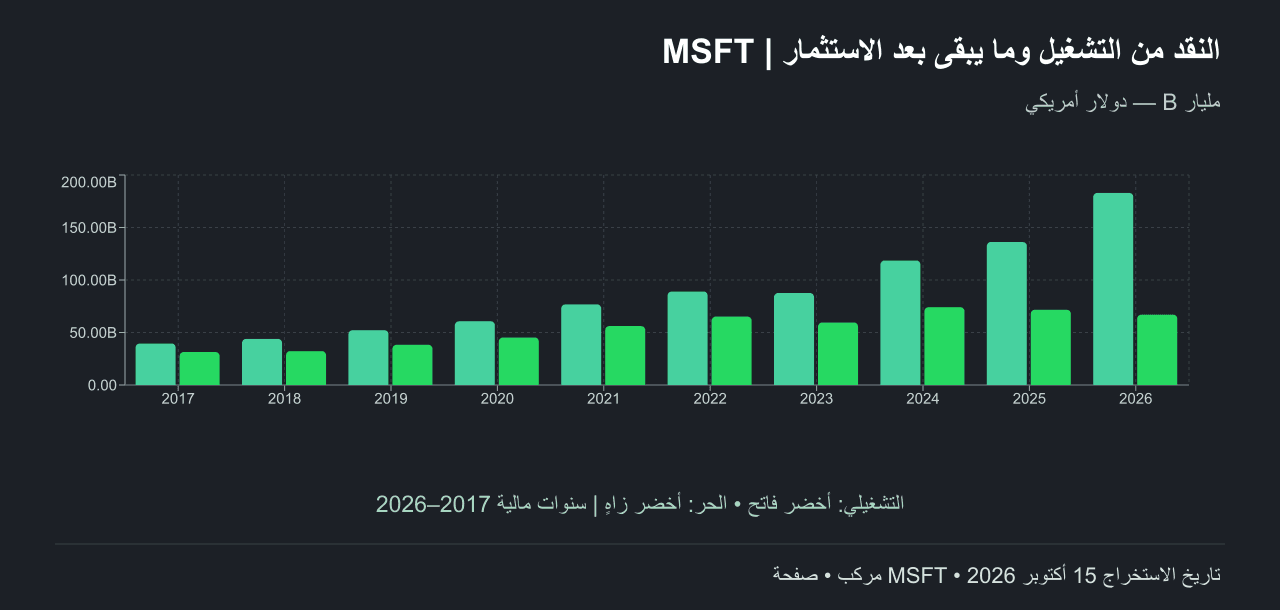
من رسوم مركب: النقد التشغيلي والحر بالدولار الأمريكي؛ B تعني مليارًا. السنوات المالية تنتهي في يونيو، وتاريخ الاستخراج 15 أكتوبر 2026. تتسع الفجوة مع ارتفاع مشتريات الأصول؛ النقد الحر هنا يسبق توزيعات الأرباح وإعادة الشراء واستخدامات نقدية أخرى.
هل خفضت الشركة خطة الإنفاق فعلًا؟
هناك تفصيل قد يغيّر قراءة الأرقام. أوضحت الإدارة أن تقدير الإنفاق أصبح نحو 175 مليار دولار للسنة الميلادية 2026 بعد انتقال بعض عقود مراكز البيانات إلى تصنيف محاسبي مختلف. وأكدت أن توقعات الاستثمار، خارج أثر هذا التغيير، بقيت كما هي.
ببساطة: يتغير مكان تسجيل بعض الإيجارات في الحسابات، لكن الشركة ستظل تدفع مقابل استخدام مراكز البيانات. وبند الإنفاق الرأسمالي هو ما تعرضه الشركة للاستثمار في أصول طويلة الاستخدام. لذلك لا نقرأ انخفاض الرقم باعتباره توفيرًا نقديًا بالقيمة نفسها. كما أن 175 مليارًا ليس توقعًا للسنة المالية 2027، ولا يُقارن مباشرة بمشتريات الأصول النقدية البالغة 115.9 مليارًا؛ تختلف الفترة والتعريف.
وقالت الإدارة إن نحو ثلثي الإنفاق الرأسمالي في ربع يونيو ذهب إلى أصول أقصر عمرًا، خصوصًا المعالجات. وهذا يجعل افتراض انخفاض الإنفاق بسرعة بعد اكتمال المباني أقل اطمئنانًا؛ فالمعدات تحتاج إلى تجديد أيضًا. شرح الإدارة للإنفاق وعقود الإيجار.
ما الذي يجعلنا نتمسك بقوة الأعمال؟
مايكروسوفت تبيع خدمات يستخدمها العملاء بالفعل، وتملك علاقات واسعة داخل الشركات. وقد يشتري العميل برامج العمل والحماية والحوسبة من المورد نفسه، فيزداد إنفاقه معها مع توسع احتياجاته.
لكن هذه العلاقة لا تضمن كل فاتورة مستقبلية. يستطيع العميل تشغيل جزء من أعماله لدى AWS أو Google Cloud، أو اختيار مساعد ذكي منافس. وقد تضطر مايكروسوفت إلى تقديم سعر أفضل للاحتفاظ به. لهذا نتابع الربح والنقد مع نمو الاستخدام، لا عدد المنتجات والإعلانات وحده.
ولا نفترض أن إعادة الشراء ستعالج المشكلة تلقائيًا. كما أوضحنا في المقال السابق، انخفض عدد الأسهم القائم بنحو 0.09% فقط خلال السنة المالية 2026؛ لذلك لا نعتمد في التقييم على تقلص كبير لعدد الأسهم. شرح الأعمال والمنافسة ونصيب المساهم.
ما النمو الذي يحتاجه السعر؟
نستخدم اختبارًا مبسطًا لخمس سنوات من أكتوبر 2026، ونثبت سعر البداية عند 533.69 دولارًا.
نبدأ بربح التشغيل السنوي البالغ 155.2 مليار دولار، ونطرح ضريبة افتراضية 20%، قريبة من توجيه الإدارة للسنة المالية التالية. ثم نقسم على متوسط عدد الأسهم بعد احتساب أثر الأسهم المحتملة، نحو 7.453 مليارات سهم. الناتج يقارب 16.66 دولارًا للسهم.
هذه قاعدة حسابية لربح النشاط بعد الضريبة؛ ليست ربحية السهم المعلنة، ولا النقد المتاح للتوزيع. لا نضيف إليها أرباح الاستثمارات أو الفرق بين الفوائد المقبوضة والمدفوعة. وقد تبقى ضمنها مصروفات تشغيلية لا تتكرر كل سنة. نستخدمها حتى لا نبني العائد على تكرار مكاسب استثمارية. الأرقام المالية، توجيه الضريبة.
ثم نسأل: كيف يتغير العائد إذا نما هذا الربح، واختلف السعر الذي يدفعه السوق مقابل كل دولار منه؟
| الافتراض | نمو أبطأ | استمرار جيد | نمو قوي |
|---|---|---|---|
| نمو الربح للسهم سنويًا | 8% | 12% | 16% |
| السعر مقابل دولار الربح في النهاية | 25 مرة | 28 مرة | 32 مرة |
| السعر الافتراضي بعد خمس سنوات | 612 دولارًا | 822 دولارًا | 1,120 دولارًا |
| العائد السعري السنوي | 2.8% | 9.0% | 16.0% |
هذه افتراضاتنا لا توقعات الإدارة. تتدرج من نمو أبطأ مع ضغط التكاليف، إلى نمو قوي يستفيد من زيادة الاستخدام. والمكرر 28 يعني أن يدفع المشتري 28 دولارًا مقابل دولار واحد من الربح السنوي. هذه المكررات تختبر استعداد السوق للدفع؛ ليست متوسطات تاريخية أو قيمًا عادلة محسوبة. لا نمنح المسارات احتمالات محددة، ولا يعني ترتيبها أن الأوسط هو الأرجح.
الأهم: إذا نما الربح 12% سنويًا، لكن السوق دفع 22 مرة الربح بدل 28، ينخفض العائد إلى نحو 3.9% سنويًا. يمكن للشركة أن تنجح، ويظل عائد المشتري محدودًا بسبب السعر الذي دفعه.
الحساب يثبت عدد الأسهم ويستبعد التوزيعات ورسوم وضرائب المستثمر، ولا يضيف النقد والاستثمارات منفصلين. ومسار النمو الأبطأ ليس أسوأ احتمال؛ ضعف الربح أو انخفاض التقييم أكثر قد يؤديان إلى خسارة.
وكيف نفهم القيمة العادلة لدينا؟
تُظهر بطاقة مايكروسوفت لدينا، عند مراجعتها في 15 أكتوبر، قيمة عادلة قدرها 600 دولار. سعر المقارنة أقل منها بنحو 11.1%.
هذا تقدير للقيمة اليوم. أما 822 دولارًا في اختبارنا فهو سعر افتراضي بعد خمس سنوات، بشروط محددة. لا تجوز مقارنة الرقمين باعتبارهما تقديرين متنافسين للشيء نفسه، ولا يعني الخصم عن 600 دولار عائدًا سنويًا مضمونًا.
ما الذي نريد رؤيته في النتائج المقبلة؟
نركز على ثلاثة أمور: استمرار الطلب الذي يدفع العملاء مقابله، وربحية لا تضعف كثيرًا مع تكلفة التشغيل، وتحسن النقد بعد احتساب الاستثمار ومدفوعات الإيجار. ونقارن الفترة بالفترة المماثلة من العام السابق، حتى لا نخدع أنفسنا بتوقيت التحصيل والدفع.
أقوى حجة ضد تحفظنا أن الاستثمار الحالي قد يفتح نموًا أكبر مما نفترضه. إذا استُخدمت الطاقة الجديدة بكفاءة واستمر العملاء بالدفع، فقد يتحسن النقد لاحقًا ويبدو السعر الحالي أكثر جاذبية.
أما ما يضعف الحجة الاستثمارية فهو نمو يحتاج باستمرار إلى إنفاق أكبر، دون تحسن واضح فيما يبقى لكل سهم. ارتفاع تكلفة المعدات والكهرباء، أو ضغط المنافسة على الأسعار، قد يطيل هذه المرحلة.
موقفنا: نتفاءل بالأعمال، لكننا نفضّل دليلًا أوضح على عائد الإنفاق، أو سعرًا يمنح مساحة أوسع للخطأ، قبل رفع حماسنا للشراء. السؤال في نتائج 28 أكتوبر ليس فقط: كم نمت Azure؟ بل: كم من هذا النجاح سيبقى للمساهم؟