مايكروسوفت بعد خمس سنوات: من أين يأتي النمو، وما الذي قد يهدده؟
تخيّل موظفًا يبدأ يومه برسالة في Outlook، يحضر اجتماعًا في Teams، ثم يراجع أرقام المبيعات في Excel. وفي الخلفية، قد تشغّل شركته تطبيقاتها على Azure، وتستخدم خدمات مايكروسوفت لحماية الحسابات والبيانات.
الشركة نفسها تدفع هنا مقابل أكثر من حاجة: أدوات الموظفين، وتشغيل أنظمتها، وحمايتها. وإذا أضافت الذكاء الاصطناعي إلى هذا العمل، فقد تكبر فاتورتها مرة أخرى.
هذه هي قصة مايكروسوفت التي يحتاج المستثمر إلى فهمها: كيف تتحول علاقة واحدة مع العميل إلى مصادر دخل متعددة، وهل تستطيع الشركة الحفاظ على هذه العلاقة عندما تتغير طريقة العمل؟
خلال خمس سنوات مالية، ارتفعت إيراداتها من نحو 168 مليار دولار إلى 332 مليارًا، أي قاربت الضعف. لكن تكرار نجاح الماضي سيحتاج إلى أكثر من إطلاق أدوات جديدة. سيحتاج إلى عملاء يدفعون، واستثمارات تتحول إلى نقد، وسعر شراء يترك للمساهم فرصة لعائد جيد. نتائج 2021، نتائج 2026.
1. من أين تأتي إيرادات مايكروسوفت اليوم؟
أفضل بداية هي النظر إلى فاتورة العميل. هناك اشتراكات للبرامج، وفواتير بحسب استخدام السحابة، إلى جانب تراخيص وأجهزة وألعاب وإعلانات.
تجمع مايكروسوفت هذه الأعمال في ثلاثة قطاعات. هذه إيرادات السنة المالية المنتهية في 30 يونيو 2026، بالأرقام المقربة:
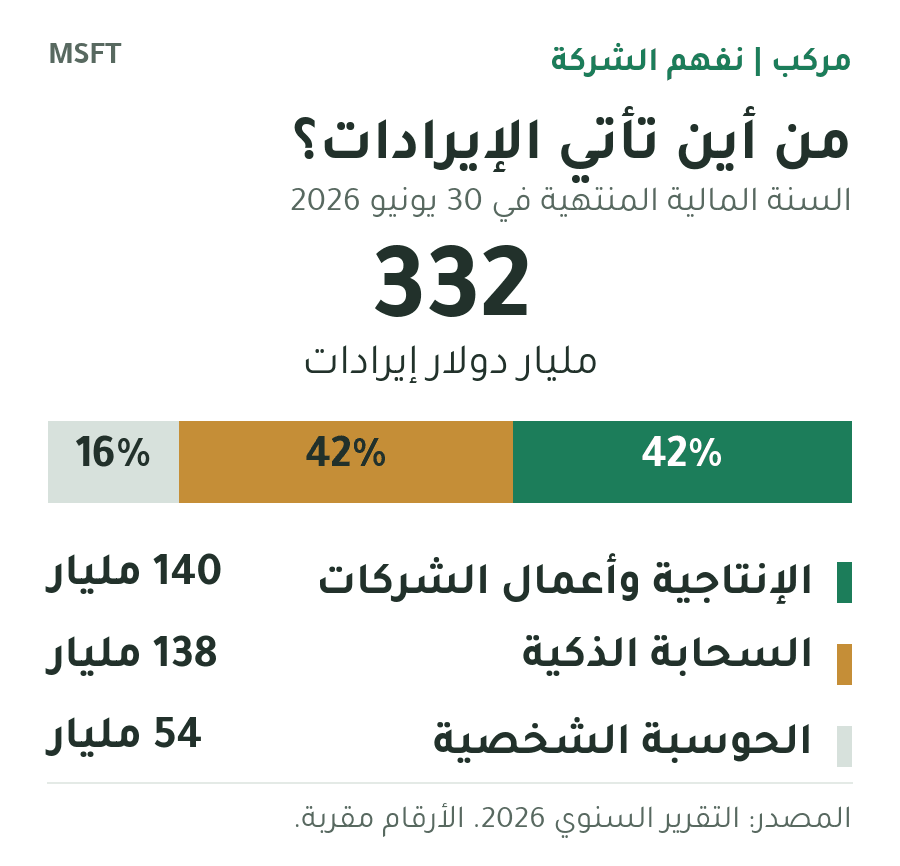
شرح الرسم: من كل 100 دولار من مبيعات مايكروسوفت، يأتي نحو 42 دولارًا من برامج الإنتاجية وخدمات الشركات مثل Microsoft 365، و42 من السحابة الذكية، و16 من الحوسبة الشخصية مثل Windows وXbox. لهذا، برامج العمل والسحابة هما أهم ما نتابعه لفهم نمو الشركة. هذه إيرادات قبل خصم التكاليف؛ لا تعني أن المبلغ كله ربح.
قطاع الإنتاجية يضم Microsoft 365 وCopilot وLinkedIn وDynamics. والسحابة الذكية تضم Azure وخدمات GitHub وبرامج الخوادم. أما الحوسبة الشخصية فتضم تراخيص Windows لمصنّعي الأجهزة وXbox وSurface وإعلانات البحث.
المصدر: تقرير مايكروسوفت السنوي 2026. النسب مقربة، وكل قطاع يضم أنشطة إضافية.
وهناك فرق مهم: اشتراك الموظف قد يولد فاتورة دورية، بينما فاتورة Azure تتغير مع حجم الاستخدام. لا تعني قوة العقود أن كل الإيرادات مضمونة أو ثابتة.
ما حجم Azure من إيرادات مايكروسوفت؟
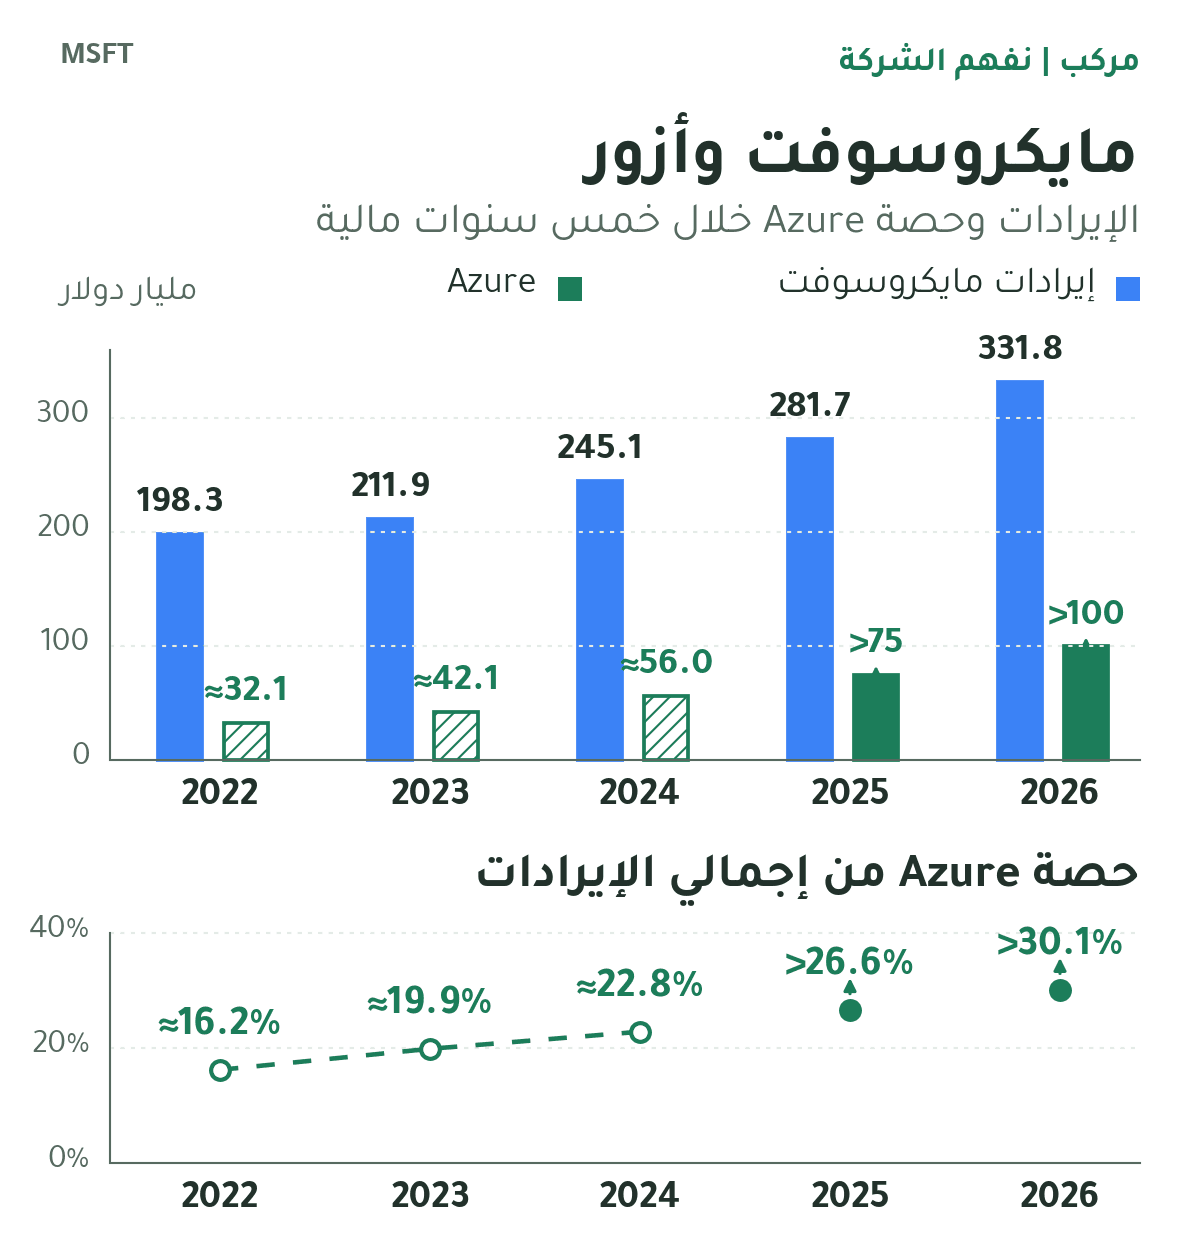
شرح الرسم: الأعمدة الزرقاء تعرض إجمالي إيرادات مايكروسوفت، والخضراء تعرض أرقام Azure المبينة في الرسم. Azure جزء من الإجمالي، لذلك لا نجمع العمودين. الحصة تخبرك كم يأتي من Azure من كل 100 دولار تبيعها مايكروسوفت؛ وفي 2026 جاء منها أكثر من 30 دولارًا.
كيف حسبناها؟ أرقام 2022–2024 تقديرات مرجعية: بدأنا من 75 مليار دولار كنقطة للحساب، ثم رجعنا إلى السنوات السابقة باستخدام معدلات نمو «Azure والخدمات السحابية الأخرى»، مع افتراض أنها تمثل نمو Azure نفسها. أما 2025 و2026، فأعلنت الشركة أن الإيرادات تجاوزت 75 و100 مليار دولار؛ لذلك أرقامهما في الرسم حدود دنيا، والحصتان أكبر من 26.6% و30.1%، وليستا قيمتين دقيقتين.
المصادر وطريقة الحساب: الأرقام المعاد عرضها للسنوات السابقة، نمو Azure والخدمات السحابية الأخرى في 2025، إفصاح 2025، إفصاح 2026. السنوات مالية وتنتهي في 30 يونيو.
2. كيف تجعل منتجاتها العميل يشتري منها أكثر؟
لنأخذ شركة صغيرة، على سبيل المثال. تبدأ بالبريد والاجتماعات والجداول. ثم تكبر، فتحتاج إلى إدارة حسابات الموظفين وحماية بياناتهم. وبعدها تطوّر تطبيقًا لعملائها، وقد تختار تشغيله على Azure.
عندما تريد تلخيص اجتماعاتها أو استخراج معلومات من ملفاتها، يصبح عرض Copilot جذابًا إذا استطاع العمل داخل الأدوات التي يعرفها الموظفون، والوصول إلى المعلومات المسموح لهم برؤيتها. هذا الربط بين التطبيقات وبيانات العمل والصلاحيات جزء من تصميم الخدمة. كيف يعمل Microsoft 365 Copilot.
هذا هو معنى منظومة المنتجات، أو الإيكوسستم: خدمات تخدم احتياجات مختلفة، وتزداد فائدتها عندما تعمل معًا. وقد تجعل شراء خدمة إضافية من المورّد الحالي أسهل من إدخال مورّد جديد.
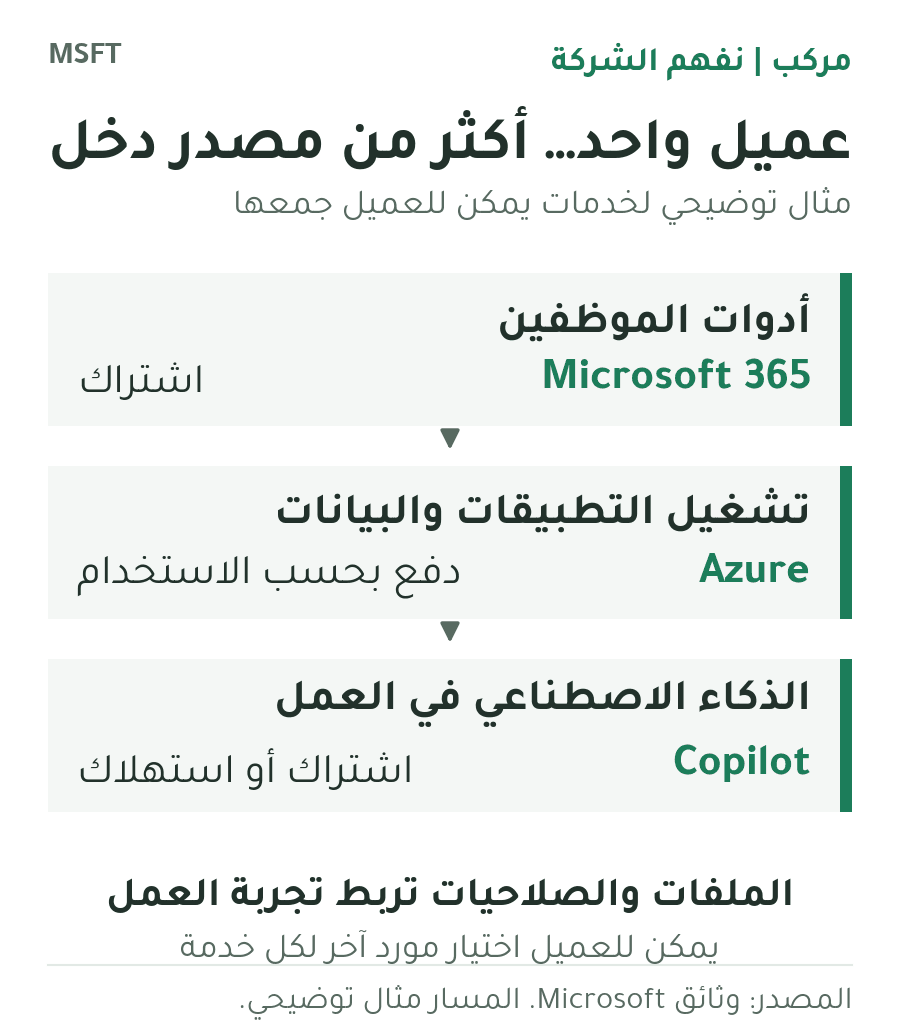
شرح الرسم: تخيّل شركة تدفع اشتراكًا لأدوات موظفيها في Microsoft 365، ثم تدفع لتشغيل تطبيقاتها على Azure، وتضيف Copilot لمساعدتهم في العمل. هكذا تستطيع مايكروسوفت زيادة دخلها من العميل نفسه، لأنها تخدم أكثر من حاجة لديه. هذا مثال ممكن؛ يستطيع العميل الاكتفاء ببعض الخدمات أو اختيار منافس لباقيها.
لكن المثال لا يعني أن كل عميل سيشتري الحزمة كاملة. يستطيع استخدام Microsoft 365 وتشغيل تطبيقاته لدى منافس. لذلك، نحتاج إلى متابعة ما يشتريه العملاء فعلًا، ومدى استمرارهم في الدفع.
3. ما الميزة التنافسية التي يصعب تقليدها؟
نرى أن أقوى ما لدى مايكروسوفت هو مكانها داخل يوم العمل، وما بُني حول ذلك من ملفات وصلاحيات وإجراءات وتدريب.
تغيير برنامج في هاتفك قد يستغرق دقائق. أما تغيير أدوات آلاف الموظفين، ونقل الملفات، وإعادة ضبط الصلاحيات، والتأكد من أن العمل لن يتعطل، فقد يستغرق وقتًا ويكلّف مالًا. لذلك، لا يكفي أن يقدم المنافس ميزة أفضل قليلًا؛ يحتاج إلى فائدة تبرر الانتقال.
والوجود الحالي يجعل الوصول إلى العملاء أسهل: يستطيع العميل تجربة خدمة إضافية عبر علاقة شراء يعرفها بالفعل. هذه قراءة للميزة التنافسية، وليست دليلًا على أن العملاء لن يغادروا.
حدود الحماية واضحة أيضًا. إذا أصبحت الأدوات المنافسة أوفر أو أنفع بدرجة كبيرة، أو سهّلت نقل العمل بينها، تنخفض قوة هذه الميزة. وقد يستطيع العميل استخدام مساعد منافس فوق ملفات مايكروسوفت، مع الاحتفاظ ببرامجها الأساسية.
4. من ينافسها، وأين يمكن أن تخسر؟
تختلف المنافسة بحسب الفاتورة التي نحاول فهمها:
| المجال | المنافسون الأبرز في هذه المقارنة | ما الذي يتنافسون عليه؟ |
|---|---|---|
| السحابة | Amazon AWS وGoogle Cloud | أين تشغّل الشركات تطبيقاتها وبياناتها وأعمال الذكاء الاصطناعي؟ |
| أدوات الموظفين | Google Workspace وGemini | البريد والاجتماعات والمستندات، والمساعد الموجود داخلها |
| المساعدون وأتمتة العمل | ChatGPT وClaude | الأداة التي يفتحها الموظف لإنجاز المهمة، والجهة التي تحصل على ميزانية الذكاء الاصطناعي |
هذه مقارنة لأوجه المنافسة، وليست ترتيبًا للحصص السوقية. خدمات AWS، Google Cloud، Gemini داخل Workspace، تطبيقات ChatGPT للعمل، Claude للشركات.
جوجل تملك بدورها منظومة مترابطة. وChatGPT يستطيع الاتصال بأدوات مثل SharePoint وTeams. لذلك، وجود بيانات العميل داخل منتجات مايكروسوفت لا يجعل الوصول إليها حكرًا على Copilot.
وهنا علاقة تستحق الفهم: بعض الشركات التي توفّر نماذج الذكاء الاصطناعي لمايكروسوفت تنافسها أيضًا على إنفاق العميل. يمكن أن يكون التعاون مفيدًا للطرفين، بينما يختلفان على من يملك العلاقة المباشرة مع المستخدم.
الاختبار الحقيقي: هل تبقى مايكروسوفت جزءًا أساسيًا من طريقة إنجاز العمل، أم تتحول بعض خدماتها إلى خلفية يستخدمها العميل عبر واجهة منافسة؟
5. من أين قد يأتي النمو حتى 2031؟
هناك ثلاثة مسارات مترابطة.
الأول: زيادة استخدام Azure. تشغيل تطبيقات أكثر، وتخزين بيانات أكثر، واستخدام الذكاء الاصطناعي قد يرفع استهلاك الحوسبة. نمت إيرادات Azure والخدمات السحابية الأخرى 43% في الربع المنتهي في يونيو 2026. هذه سرعة نمو فصلية، وتشمل أعمالًا تتجاوز الذكاء الاصطناعي؛ لا يصح مدّها تلقائيًا لخمس سنوات. النتائج الفصلية.
الثاني: أن يدفع العميل أكثر مقابل أدوات أنفع. قالت الشركة إن Microsoft 365 Copilot تجاوز 30 مليون مقعد مدفوع. المقعد رخصة مدفوعة، ولا يخبرنا وحده بعدد المستخدمين النشطين أو بقيمة الإيرادات. ما يهم لاحقًا هو الاستخدام والتجديد واستعداد العميل للاستمرار في الدفع. مكالمة النتائج.
الثالث: الانتقال من مساعدة الموظف إلى تنفيذ العمل. تخيّل أداة تستقبل طلب عميل، تجمع المعلومات، وتجهز الإجراء للمراجعة بدل الاكتفاء بكتابة مسودة رسالة. هذا مثال على وكيل ذكي ينفّذ خطوات تحت صلاحيات محددة.
في إعلان سبتمبر 2026، عرضت مايكروسوفت توسع Copilot نحو هذا النوع من العمل، مع اشتراك لبعض الاستخدامات وتسعير بحسب الاستهلاك لبعض الوظائف الآلية. بعض القدرات كانت قيد الطرح أو المعاينة الخاصة؛ الإعلان لا يثبت نجاحها التجاري بعد. إعلان Copilot.
تتيح Copilot أيضًا اختيار نماذج مختلفة. نستنتج من ذلك أن مايكروسوفت قد تستفيد حتى لو تغيّر صاحب النموذج الأفضل، بشرط أن يبقى العميل ينفّذ عمله عبر منصتها. وثائق Copilot.
لكن الأتمتة تحمل سؤالًا صعبًا: إذا أنجز عدد أقل من الموظفين العمل نفسه، هل تنخفض رخص البرامج لكل موظف؟ وهل يعوّضها دخل أكبر من استخدام الوكلاء والسحابة؟ هذا احتمال للمستقبل، وليس نتيجة حدثت بالفعل.
نرى ثلاثة مسارات محتملة حتى 2031:
- مسار قوي: يستخدم العملاء المنصة أكثر، ويدفعون مقابل أعمال مفيدة، ويتحسن النقد بعد موجة البناء.
- مسار وسط: ينمو الاستخدام، لكن المنافسة وتكلفة تشغيل الذكاء الاصطناعي تحدّان مما يصل إلى المساهم.
- مسار ضعيف: ينتقل جزء من العمل إلى منافسين، ويبطؤ الطلب بينما تبقى الأصول الجديدة مكلفة.
هذه سيناريوهات تحليلية، وليست توقعات صادرة عن الإدارة.
6. كم يصل من النمو إلى المساهم؟
الإيرادات تجيب عن حجم العمل. أما النقد وعدد الأسهم فيساعداننا على فهم نصيب المساهم منه.
في السنة المالية 2026، ولّدت العمليات 182.9 مليار دولار نقدًا. وبعد طرح 115.9 مليارًا مدفوعة لشراء الممتلكات والمعدات، بقي نحو 67 مليارًا، مقابل 71.6 مليارًا في السنة السابقة: انخفاض يقارب 6.5%. هذا حساب للتدفق النقدي الحر، قبل التوزيعات وإعادة شراء الأسهم والاستخدامات الأخرى للنقد. ولا تمثل كل مشتريات الأصول إنفاقًا على الذكاء الاصطناعي وحده. قائمة التدفقات النقدية.
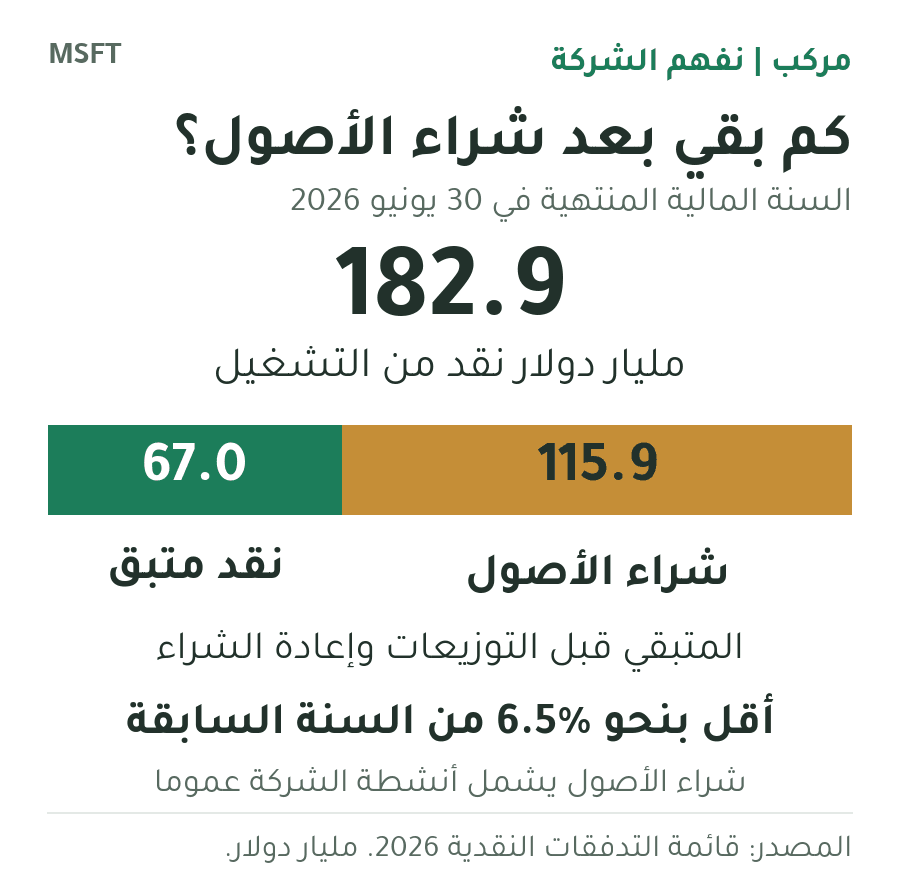
شرح الرسم: من كل 100 دولار ولّدتها الأعمال نقدًا، ذهب نحو 63 دولارًا لشراء أصول مثل المباني والمعدات، وبقي نحو 37. المتبقي، نحو 67 مليار دولار، يسبق توزيعات الأرباح وإعادة شراء الأسهم، وقد انخفض عن السنة السابقة. لذلك، نتابع هل يولّد هذا الاستثمار نقدًا أكبر في المستقبل؛ وليست كل هذه الأصول مخصصة للذكاء الاصطناعي.
أما إعادة الشراء، فلا يكفي النظر إلى المبلغ المعلن. أنفقت مايكروسوفت 16.7 مليار دولار ضمن برنامج إعادة الشراء خلال السنة، واشترت نحو 36 مليون سهم. لكنها أصدرت نحو 29 مليونًا، فانخفض العدد الصافي بنحو 7 ملايين سهم فقط، أو 0.09% تقريبًا، وفق الأرقام المقربة في التقرير. تقرير 2026.
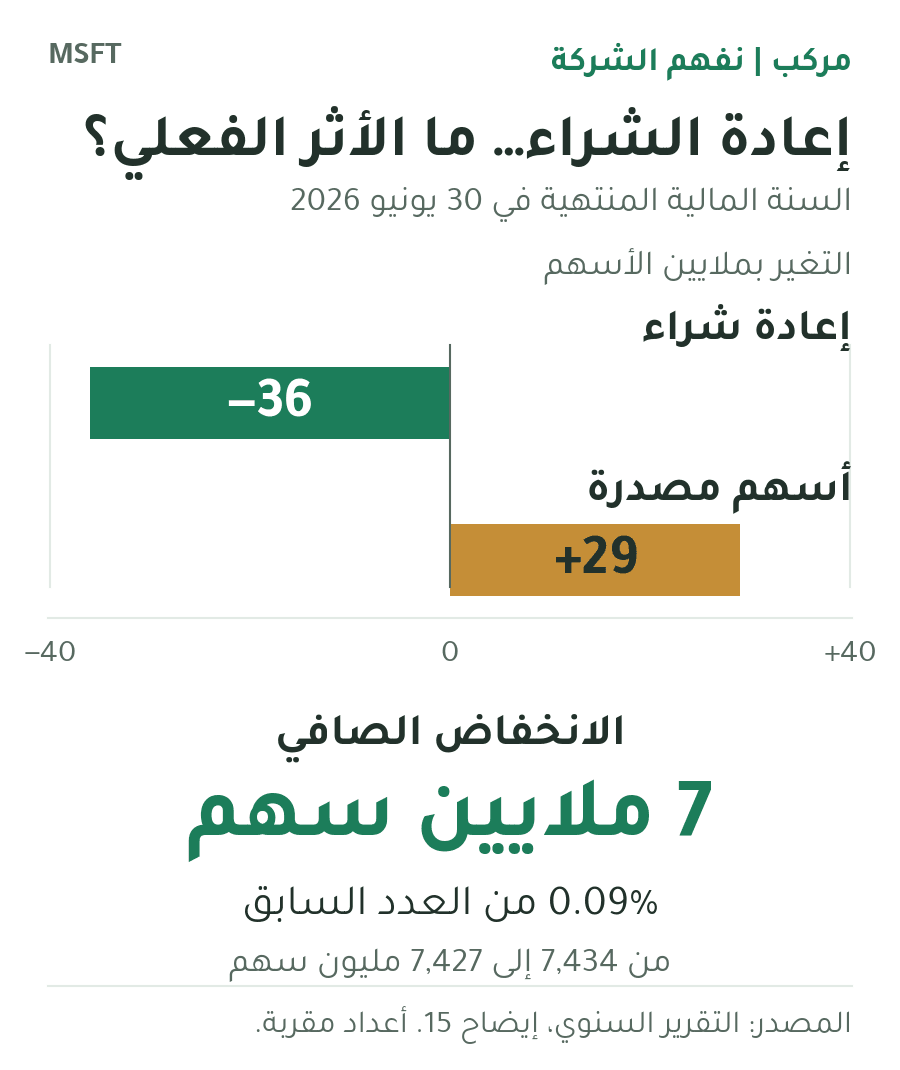
شرح الرسم: اشترت مايكروسوفت 36 مليون سهم، لكنها أصدرت 29 مليونًا، فانخفض العدد فعليًا 7 ملايين فقط. هذا نحو 0.09 بالمئة من عدد الأسهم في بداية السنة، لذلك كان أثر تقليصها صغيرًا. إذا بقي إجمالي الأرباح ثابتًا، فإن توزيعها على أسهم أقل يزيد نصيب كل سهم منها.
التخفيف يحدث عندما يزيد عدد الأسهم فتتوزع الأرباح على حصص أكثر. وإعادة الشراء قد تعوّض هذا الأثر قبل أن تقلّص عدد الأسهم فعلًا. لذلك، نحكم على صافي عدد الأسهم، إلى جانب الربح والنقد لكل سهم.
7. هل قوة الشركة تجعل السهم شراءً جيدًا بأي سعر؟
قوة الشركة عامل مهم. لكن العائد يتوقف أيضًا على مقدار ما تدفعه اليوم مقابل أرباحها المستقبلية.
لنستخدم مثالًا افتراضيًا بالكامل. إذا نما ربح السهم 12% سنويًا لخمس سنوات، يزيد بنحو 76%. لكن إذا انخفض ما يدفعه السوق مقابل كل دولار من الربح السنوي من 35 ضعفًا إلى 25 ضعفًا، تكون زيادة سعر السهم نحو 26% فقط، قبل توزيعات الأرباح.
هذه الأرقام تشرح أثر سعر الشراء؛ ليست تقييم مايكروسوفت الحالي أو سعرًا مستهدفًا لها. فقد تتحسن الشركة كثيرًا، بينما يكون عائد السهم أقل مما يتخيله من اشترى على توقعات مرتفعة.
وعند متابعة النتائج، نبحث عن أربع إجابات:
- هل يستمر نمو السحابة مع ربحية مقبولة؟ نتابع Azure وهوامش الربح، لا النمو وحده.
- هل يستمر العملاء في الدفع مقابل الذكاء الاصطناعي؟ نتابع التجديد والاستخدام والإيرادات التي تفصح عنها الشركة.
- هل يتحسن نصيب المساهم؟ نتابع النقد بعد شراء الأصول، وصافي عدد الأسهم، ثم النقد والربح لكل سهم.
- ما مقدار النجاح المطلوب لتبرير السعر؟ نقارن التقييم بتوقعات واقعية، تشمل احتمال تباطؤ النمو واشتداد المنافسة.
قصة مايكروسوفت قوية حين تتحول مكانتها داخل الشركات إلى خدمات أنفع، وفواتير متجددة، ونقد أكبر لكل سهم. وتضعف إذا بقي الإنفاق مرتفعًا بينما يذهب جزء متزايد من القيمة إلى المنافسين. هذا هو الاختبار الذي يساعد المستثمر على متابعة القصة من نتيجة إلى أخرى.
افهم الشركة، ثم اختبر السعر قبل أن تقرر. مع مركب، يمكنك فهم مايكروسوفت وأكثر من 1,500 سهم بسهولة، ومراجعة جودة الشركات وتقدير قيمتها العادلة والبيانات المالية، والاطلاع على محفظة مركب. اشترك وابدأ بفحص مايكروسوفت، أو تعرّف إلى محفظة مركب.
آخر مراجعة للمعلومات: 7 أكتوبر 2026. التحليل تعليمي، وليس توصية شخصية بالشراء أو البيع.