التضخم عند 3.7%… هل تغيّرت قصة أسهم الذكاء الاصطناعي؟
تخيّل أنك تملك سهمًا في شركة تبيع معدات تحتاجها مراكز الذكاء الاصطناعي. الطلب قوي، والعملاء يتوسعون، ثم يصدر تقرير عن أسعار البنزين والغذاء والسكن في الولايات المتحدة، فتعود المخاوف إلى السوق.
ما العلاقة بين فاتورة المستهلك ومستقبل إنفيديا أو ميكرون؟ تمر العلاقة عبر سؤالين: هل ستتغير الأرباح التي تكسبها الشركة؟ وكم سيدفع المستثمر مقابل هذه الأرباح؟ قد يتغير أحدهما قبل الآخر.
بعد خبر بيانات التضخم على مركب، نختبر ما تعنيه الأرقام لإنفيديا ومايكروسوفت وبرودكوم وميكرون. قراءتنا أن الخبر يزيد أهمية فحص السعر والنقد وعائد الاستثمار؛ والحكم على قوة الأعمال يحتاج إلى أدلة من الشركات نفسها.
1. ما الذي ارتفع فعلًا في تقرير التضخم؟
أظهر تقرير 14 أكتوبر 2026 أن أسعار المستهلكين في سبتمبر ارتفعت 3.7% مقارنة بسبتمبر قبل سنة، مقابل 3.4% في أغسطس. وخلال الشهر وحده، ارتفع المؤشر العام 0.6%، بعد 0.4% في الشهر السابق. المقارنات الشهرية هنا معدلة موسميًا. إصدار BLS المؤرخ.
وكان للبنزين دور كبير: ارتفع مؤشره 9.1% خلال الشهر، وأسهم في أكثر من نصف الزيادة الشهرية للمؤشر العام. أما المؤشر الأساسي، الذي يستبعد الغذاء والطاقة، فزاد 2.6% سنويًا، و0.3% شهريًا، وهي الوتيرة الشهرية نفسها في أغسطس. لهذا لا يصح القول إن كل الأسعار تسارعت بالطريقة نفسها. المصدر الرسمي وجدول المقارنة.
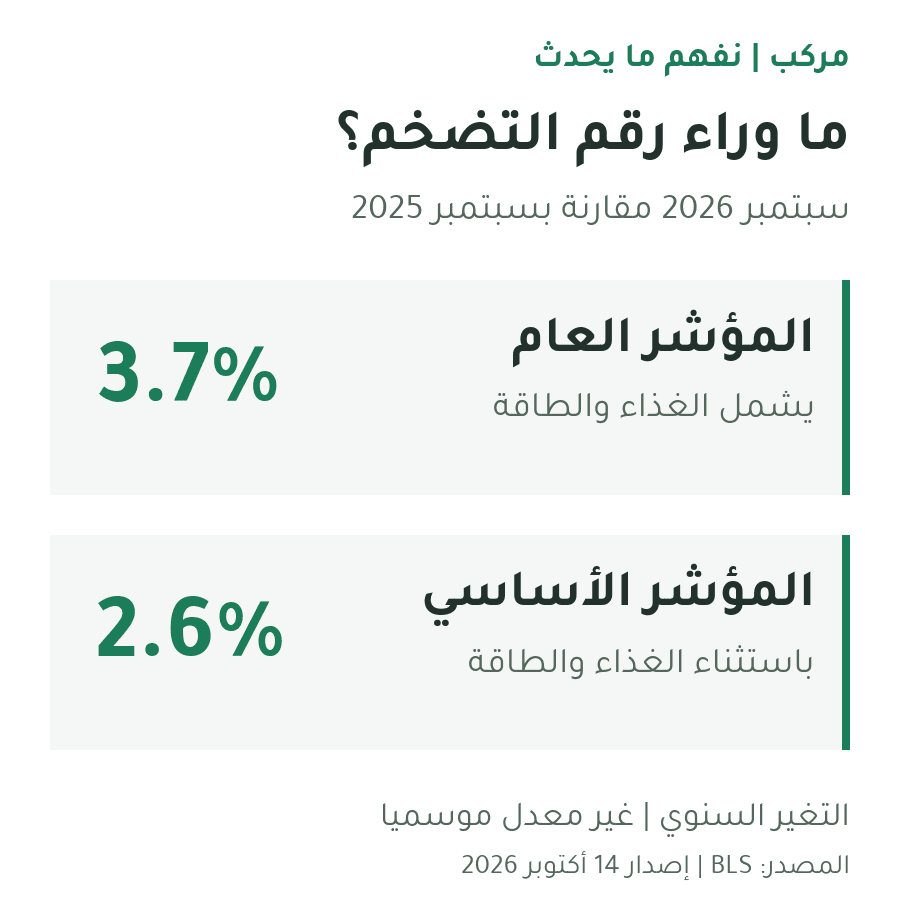
شرح الرسم: الرقمان يقيسان التغير خلال سنة؛ الأساسي يستبعد الغذاء والطاقة ليساعد على قراءة ما يحدث لبقية الأسعار. لا نجمع النسبتين، ولا تعني 3.7% أن الأسعار ارتفعت بهذا المقدار خلال شهر واحد. المصدر: إصدار سبتمبر، نُشر في 14 أكتوبر.
تحديث 15 أكتوبر: أظهر تقرير أسعار المنتجين ارتفاع مؤشر الطلب النهائي في سبتمبر 1.3% شهريًا بعد التعديل الموسمي، و6.3% سنويًا دون تعديل. يتابع هذا المؤشر أسعار بيع المنتجين، بينما يتابع CPI أسعار مشتريات المستهلكين. الرقمان لا يُجمعان، ولا يحددان تلقائيًا مقدار زيادة فاتورة أي شركة. إصدار BLS في 15 أكتوبر.
2. هل يعني ذلك أن الفيدرالي سيرفع الفائدة؟
التقرير يجعل سؤال استمرار التضخم أكثر أهمية، لكن قرار الفائدة يعتمد على الصورة الأوسع: اتجاه الأسعار، وسوق العمل، وتوقعات الاقتصاد. وهدف الفيدرالي البالغ 2% سنويًا يُقاس بمؤشر آخر هو أسعار نفقات الاستهلاك الشخصي، أو PCE؛ فلا نعامل رقم CPI وكأنه المقياس نفسه. شرح الفيدرالي.
المهم للسهم أن السوق قد يعيد حساب توقعاته قبل اتخاذ أي قرار رسمي. إذا توقع المستثمرون فائدة أعلى لمدة أطول، فقد يطلبون عائدًا أكبر من استثماراتهم، وقد ترتفع تكلفة تمويل مشروعات جديدة. الأثر يختلف بحسب توقيت الاقتراض وشروطه؛ القرض القديم بسعر ثابت لا تتغير فائدته تلقائيًا مع كل خبر. كيف تنتقل توقعات السياسة إلى التمويل والتقييم.
وللتقريب، تخيّل مشروعًا يحتاج إلى قرض لبناء مصنع. زيادة تكلفة القرض قد تجعله يؤجل التوسع أو يعيد تصميمه. أما مشروع يملك النقد والطلبات الكافية، فقد يواصل العمل. نحتاج إلى معرفة وضع كل شركة وعملائها قبل افتراض النتيجة.
3. كيف قد يهبط السهم بينما تظل الشركة تنمو؟
لنفترض أن شركة تحقق 4 دولارات ربحًا لكل سهم، وأن المستثمر مستعد لدفع ثلاثين ضعف هذا الربح. يكون السعر في هذا المثال 120 دولارًا. إذا أصبح مستعدًا لدفع خمسة وعشرين ضعفًا فقط، يصبح السعر 100 دولار، رغم ثبات الربح.
هذا مثال افتراضي، وليس تقييمًا لأي من الأسهم الأربعة أو توقعًا لنسبة هبوطها. وهو يوضح كيف يمكن لتغير السعر المقبول مقابل الأرباح أن يؤثر في السهم قبل أن يتغير نشاط الشركة. الفائدة أحد العوامل؛ توقعات النمو والمنافسة والمخاطر عوامل أخرى.
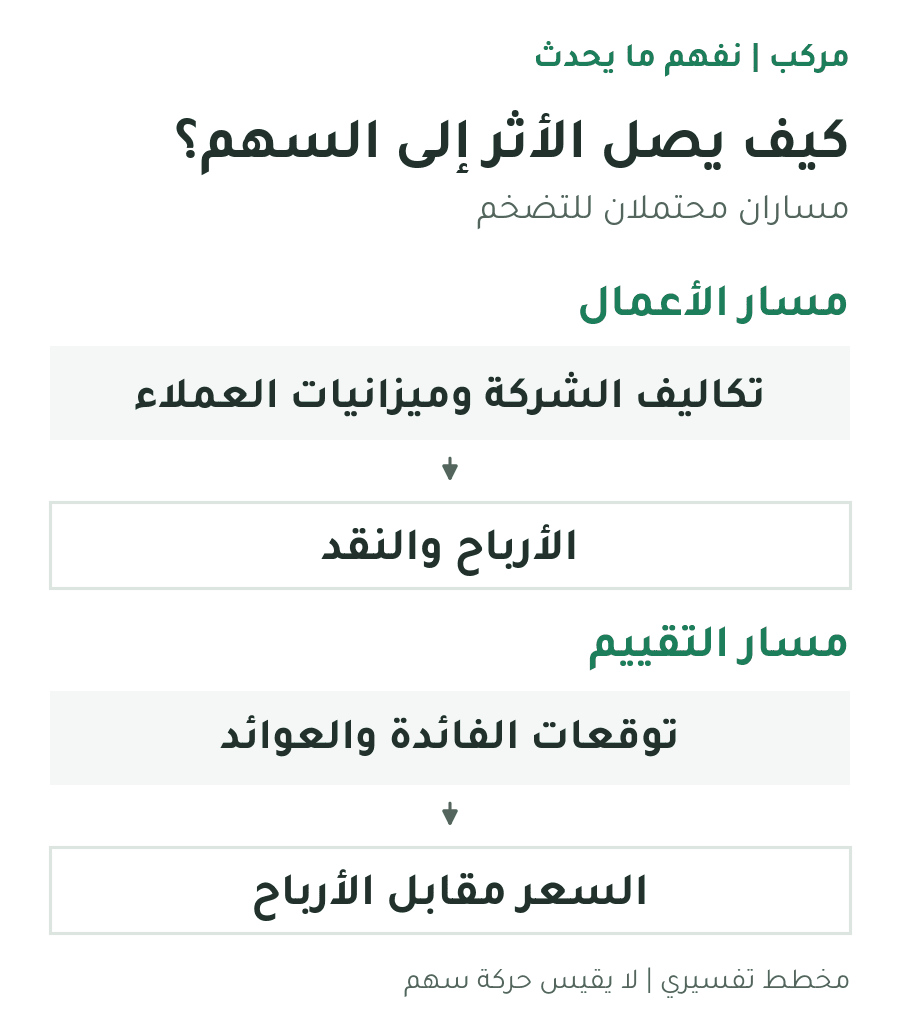
شرح الرسم: قد يصل الأثر إلى الأرباح إذا زادت التكلفة أو ضعف طلب العملاء، وقد يصل إلى تقييم السهم إذا طلب المستثمر عائدًا أعلى. يمكن أن يتحرك المساران معًا، أو يتغير التقييم بينما يبقى النشاط قويًا. الرسم يشرح آليات محتملة، ولا يثبت سبب حركة سهم بعينه. الآلية العامة من الفيدرالي.
وهناك تفصيل يمنع سوء الفهم: مؤشر أسعار المستهلك ليس فاتورة تشغيل مركز بيانات. ارتفاع البنزين 9.1% لا يعني أن كهرباء كل مركز أو مصنع ارتفعت بالنسبة نفسها؛ نرجع إلى عقود الشركة وتكاليفها الفعلية.
4. أين تختلف إنفيديا وبرودكوم ومايكروسوفت؟
إنفيديا NVDA — هل يصل توسع العملاء إلى مبيعات ونقد؟
تبيع إنفيديا معالجات وأنظمة وشبكات لبناء قدرات الحوسبة. لذلك نهتم بقدرة العملاء على تجهيز المواقع وتأمين الطاقة والتمويل وتسلم المعدات. إذا تأخر المشروع، قد يتأخر الإيراد والنقد الذي ينتظره المساهم. نشاط الشركة وأحدث نتائجها الفصلية.
وتكشف الشركة أيضًا التزامات وضمانات تتصل ببنية بعض العملاء؛ دعم المشروع قد يسهل تنفيذه، لكنه يضيف تعرضًا يجب فهمه. إذا تعثر العميل المشمول بالضمان، قد تتحمل إنفيديا دفعات وفق شروطه وحدوده، فيقل النقد المتاح للشركة ومساهميها. نراقب مبيعات مراكز البيانات، والتحصيل من العملاء، وحجم الالتزامات والضمانات. لا نعامل ضمانًا مشروطًا كأنه مبلغ دُفع نقدًا كله بالفعل. تقرير الربع المنتهي في 26 يوليو 2026.
برودكوم AVGO — رقائق وشبكات، ومعها برمجيات
تساعد برودكوم عملاء على تطوير رقائق مخصصة، وتبيع مكونات الشبكات التي تربط أنظمة الحوسبة. ولديها أيضًا برامج للبنية التحتية، مثل أدوات إدارة وتشغيل الأنظمة. لذلك ننظر إلى نشاط الرقائق والبرمجيات كلٍّ على حدة. أحدث نتائج برودكوم.
إذا أجّل عميل مهم مشروعًا، فقد تتأخر مبيعات الرقائق والشبكات وأرباحها. دخل البرمجيات ينوع مصادر المال، لكنه لا يضمن تعويض أي ضعف في الرقائق. ما نتابعه هو توقيت مشروعات العملاء، ومبيعات منتجات الذكاء الاصطناعي، وهوامش الربح، واستمرار الإنفاق على البرمجيات.
مايكروسوفت MSFT — هل يتحول البناء إلى استخدام يدفع العملاء ثمنه؟
مايكروسوفت تبيع اشتراكات للعمل وخدمات Azure، وتشتري معدات وتبني أو تستأجر مواقع لتقديم هذه الخدمات. السؤال هنا: هل يزيد الاستخدام المدفوع وإيراد مايكروسوفت بما يبرر تكلفة السعة الجديدة؟ فقد ترتفع المبيعات بينما تضغط الاستثمارات والتشغيل على ما يبقى من نقد للمساهم. مصادر الإيراد والنتائج.
في ربعها المنتهي في يونيو، ولّدت الأعمال 55.4 مليار دولار نقدًا تشغيليًا، ودفعت 35.8 مليارًا لشراء الممتلكات والمعدات. هذان تدفقان للربع نفسه، ويبينان لماذا لا نفترض أن كل بناء يحتاج إلى قرض جديد. ومقياس الإنفاق الرأسمالي المعلن يشمل أيضًا إضافات تأجير تمويلي؛ فلا نخلطه بالمدفوعات النقدية للأصول. نراقب نمو Azure وهوامش السحابة والنقد والاستثمار والإيجارات. شرح الإدارة للتدفقات والإنفاق.
5. وماذا عن ميكرون MU… هل قصتها مختلفة؟
نعم، ويظهر الفرق عند النظر إلى سعر الذاكرة والكمية المباعة. تبيع ميكرون ذاكرة DRAM التي تحتفظ ببيانات العمل، وNAND للتخزين. أما HBM، فهي نوع متقدم من DRAM يتيح نقل البيانات بسرعة بجانب معالجات الذكاء الاصطناعي.
في سنتها المالية المنتهية في 3 سبتمبر 2026، ومقارنة بالسنة المالية السابقة، ارتفع متوسط سعر بيع DRAM نحو 180%، مقابل نمو كمية الذاكرة المباعة بالبتات بنحو 25%. النسبة الثانية تقريب لعبارة الشركة «منتصف نطاق العشرينات». ومتوسط السعر يتأثر أيضًا بمزيج المنتجات؛ هذه أرقام مبيعات ميكرون من DRAM، وليست قياسًا لتضخم المستهلك أو زيادة سعر منتج مطابق دائمًا. تقرير ميكرون، مناقشة الإيرادات.
إذا تأخر إنجاز مشروعات العملاء بالتزامن مع دخول معروض جديد من الذاكرة، فقد يضعف سعر البيع وتتراجع الأرباح. نتابع الأسعار والكميات والهوامش وتوقيت الإنتاج الجديد. اتفاقيات الشراء والتسعير متعددة السنوات قد تخفف جزءًا من الخطر، لكنها لا تشمل كل النشاط ولا تلغي دورة السوق. هذا احتمال نختبره، وليس أثرًا أثبته تقرير التضخم الأخير. تحديث الإدارة عن العقود والمعروض.
لهذا نسأل عن ميكرون: هل يظل الطلب على الذاكرة أقوى من المعروض، وبأي سعر؟ ويمكن استكمال الخلفية في قصة ميكرون في سبعة أسئلة.
6. ما الذي قد يغيّر القصة خلال السنوات المقبلة؟
نرى ثلاثة مسارات مفيدة للمتابعة، وليست توقعات مؤكدة:
- تخف ضغوط الأسعار ويستمر الطلب: قد يقل القلق بشأن تكلفة المال، وتبقى الطلبات والاستخدام المدفوع هما اختبار قوة الشركات.
- تستمر الضغوط وتصبح بعض المشروعات أغلى: نراقب هل تتأخر المواعيد أو تضيق الهوامش أو ينخفض العائد المتوقع من السعة الجديدة. العقود والاشتراكات القائمة والنقد قد تمنح وقتًا، لكنها لا تجعل كل توسع مجديًا.
- تضعف اقتصاديات النشاط نفسه: قد تزيد المنافسة أو يتراجع سعر الذاكرة أو لا يتحول الاستخدام إلى دخل كافٍ. هنا تتغير الأرباح المتوقعة، وقد لا يكفي تحسن التضخم وحده لإصلاح المشكلة.
وعلى أفق خمس سنوات، نريد معرفة هل يحقق العملاء منفعة تستحق ما يدفعونه مقابل الحوسبة، وهل تستطيع الشركات الاحتفاظ بربح ونقد من تلبية هذا الطلب. استمرار بناء المراكز يخلق عملًا للمورّدين؛ وعائد المساهم يتطلب أيضًا تكلفة مناسبة وسعر شراء يمكن تبريره.
7. كيف نحول خبر التضخم إلى فحص مفيد للسهم؟
قبل اعتبار أي تراجع فرصة، نقارن ما تغيّر في السعر بما تغيّر في فرضية الأرباح. إذا تأخرت الطلبات أو ضعفت الهوامش، نعيد حساب التوقعات. وإذا ظلت الأعمال قوية، نفحص هل السعر الجديد مناسب لاحتمال نمو أبطأ وتكلفة مال أعلى.
ثم ننظر إلى نصيب السهم: هل يولّد النشاط نقدًا بعد الاستثمار؟ وكيف يتغير عدد الأسهم بعد مكافآت الموظفين والإصدارات وإعادة الشراء؟ إعلان برنامج شراء لا يعادل تنفيذه، والتنفيذ لا يكفي وحده؛ نراجع صافي العدد والسعر المدفوع. وإذا بقي صافي ربح الشركة ثابتًا، فإن توزيعه على أسهم أقل يزيد نصيب كل سهم منه.
للمتابعة العملية، افتح بيانات إنفيديا، مايكروسوفت، برودكوم، وميكرون. راجع نمو الأعمال والنقد وتقديرات القيمة، ثم اختبر ماذا يحدث لقراءتك إذا لم يتحقق السيناريو الأقوى.
الخبر يلفت انتباهك؛ فهم الشركة يساعدك على تقييمه. مع مركب، افهم هذه الشركات وأكثر من 1,500 سهم بسهولة، وقارن جودتها وتقديرات قيمتها العادلة وبياناتها المالية، واطّلع على محفظة مركب. اشترك وابدأ بفحص الأسهم التي تتابعها، أو تعرّف إلى محفظة مركب.
آخر مراجعة قبل النشر: 15 أكتوبر 2026، بعد صدور CPI وPPI لشهر سبتمبر. إفصاحات الشركات المستخدمة تسبق بيانات التضخم المذكورة، ولا تمثل أثرًا حدث بسببها. مثال السعر والمسارات المستقبلية للتوضيح، وليست توقعات رسمية أو أسعارًا مستهدفة. التحليل تعليمي ولا يقدم توصية شخصية.