ميكرون: أرباح ضخمة اليوم… ماذا يبقى بعد خمس سنوات؟
قبل ثلاث سنوات، كانت ميكرون تسجّل خسائر. اليوم، تحقق أرباحًا ضخمة وتبيع مكوّنًا تحتاجه أنظمة الذكاء الاصطناعي: الذاكرة. نتائج 2023، نتائج 2026.
قد تبدو القصة سهلة: الذكاء الاصطناعي ينتشر، إذن ميكرون ستبيع أكثر وتربح أكثر. لكن الذاكرة لها تاريخ من الصعود والهبوط. عندما تكون نادرة، يرتفع سعرها؛ وعندما تزدحم السوق بالإنتاج، قد تتراجع الأرباح بسرعة.
السؤال الذي يهم المستثمر: هل أصبحت ميكرون شركة أقوى لسنوات، أم أننا ننظر إلى سنة استثنائية ونفترض أنها ستستمر؟
1. ماذا تبيع ميكرون، ومن يدفع لها؟
ميكرون، ورمز سهمها MU، تصنع الذاكرة والتخزين. لفهم الفرق، تخيّل مكتبًا: DRAM مثل سطح المكتب الذي تضع عليه ما تعمل عليه الآن، وNAND مثل الخزانة التي تحفظ فيها ملفاتك بعد انتهاء العمل. الأولى تحتاج الكهرباء للاحتفاظ بالبيانات؛ الثانية تحفظها حتى بعد إطفاء الجهاز. شرح ميكرون للذاكرة والتخزين.
أما HBM، فهي نوع من DRAM يتيح نقل بيانات كثيرة بسرعة كبيرة بجانب معالج الذكاء الاصطناعي. يحتاج المعالج إلى وصول سريع للبيانات حتى يستفيد من قدرته الحسابية. شرح HBM.
يدفع مقابل هذه المنتجات مصنّعو الأجهزة والخوادم وعملاء مراكز البيانات. وفي السنة المالية 2026، جاء نحو ثلاثة أرباع إيرادات ميكرون من DRAM. التقرير السنوي، ص 7–8 و88.
ولتقريب الصورة، هذه أمثلة معلنة لشركات تدخل منتجات ميكرون في أجهزتها أو تتعامل معها كمورّد:
- إنفيديا: تصنع ميكرون ذاكرة HBM التي تدخل في منصات الذكاء الاصطناعي، ومنها Vera Rubin. إعلان ميكرون.
- أبل: أكد تيم كوك أن ميكرون من مورّدي أبل، وأن تقنياتها تدخل في منتجات يستخدمها عملاؤها. الإعلان لا يحدد الأجهزة أو حصة أبل من إيرادات ميكرون. تصريح أبل.
- ديل: تتعاون مع ميكرون في ذاكرة وتخزين الحواسيب والخوادم، بما فيها أجهزة تخدم الذكاء الاصطناعي. شرح التعاون.
- سامسونغ: تستخدم ذاكرة ميكرون وتخزينها في بعض أجهزة Galaxy S25. فالشركة التي تنافس ميكرون في صناعة الذاكرة تستطيع أيضًا استخدام منتجاتها في الهواتف. إعلان المنتجات.
هذه أمثلة على علاقات معلنة، وليست ترتيبًا لأكبر العملاء. ودخول ذاكرة ميكرون في جهاز لا يعني دائمًا أن الشركة صاحبة العلامة التجارية تشتريها وتدفع فاتورتها مباشرة؛ فقد يتم الشراء عبر مصنّع الجهاز أو وسيط.
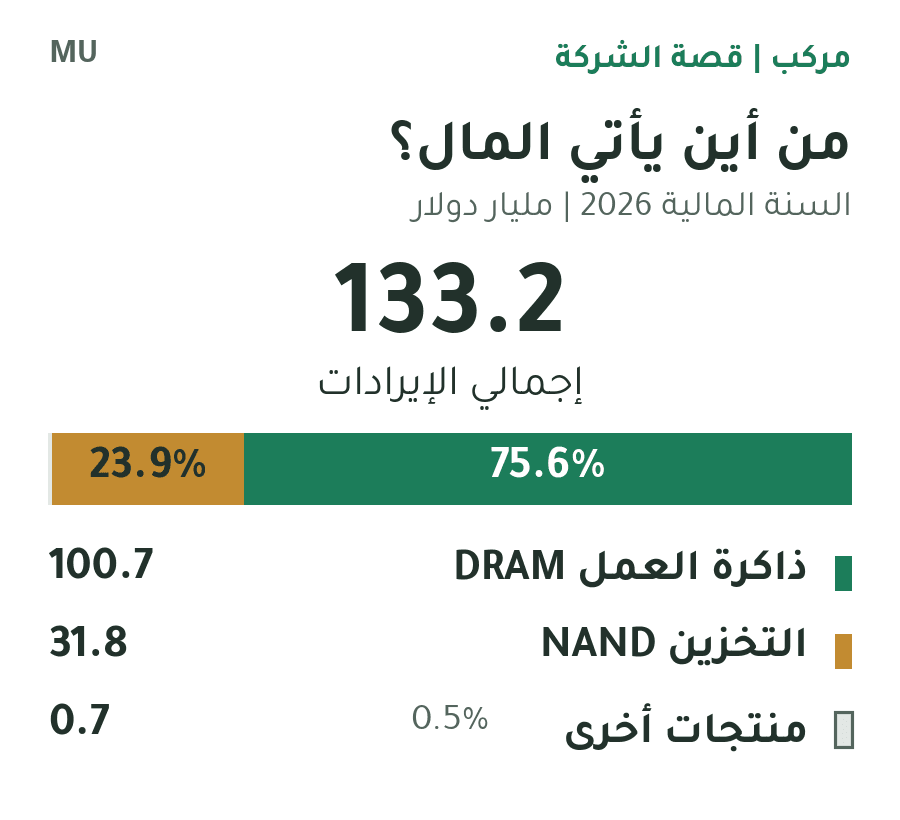
شرح الرسم: من كل 100 دولار تبيعها ميكرون، يأتي نحو 76 من ذاكرة العمل و24 من التخزين، مع جزء صغير لمنتجات أخرى. HBM تدخل ضمن DRAM؛ لا نضيفها مرة ثانية. هذه مبيعات قبل التكاليف، والنسبة لا تعني أن ثلاثة أرباع الإيرادات من الذكاء الاصطناعي. المصدر: تقرير 2026، ص 88.
2. لماذا تغيّرت الأرباح والسهم بهذه القوة؟
في 2023، ضعف الطلب وتراكمت الذاكرة لدى العملاء، فانخفضت الأسعار. عندما يكون لدى العميل مخزون يكفيه، يستطيع تأجيل طلباته الجديدة؛ لكن المصنع يبقى مطالبًا بتغطية تكاليفه. ثم تحسن التوازن بين الطلب والإنتاج، وأصبح توسع مراكز بيانات الذكاء الاصطناعي محركًا مهمًا للنمو. تفسير ظروف 2023 والتعافي في تقرير 2024، نتائج 2025.
في 2026، بلغت الإيرادات 133.2 مليار دولار وصافي الربح 85 مليارًا، وفق القواعد المحاسبية الأمريكية، بزيادة كبيرة على السنة السابقة. نتائج 2026.
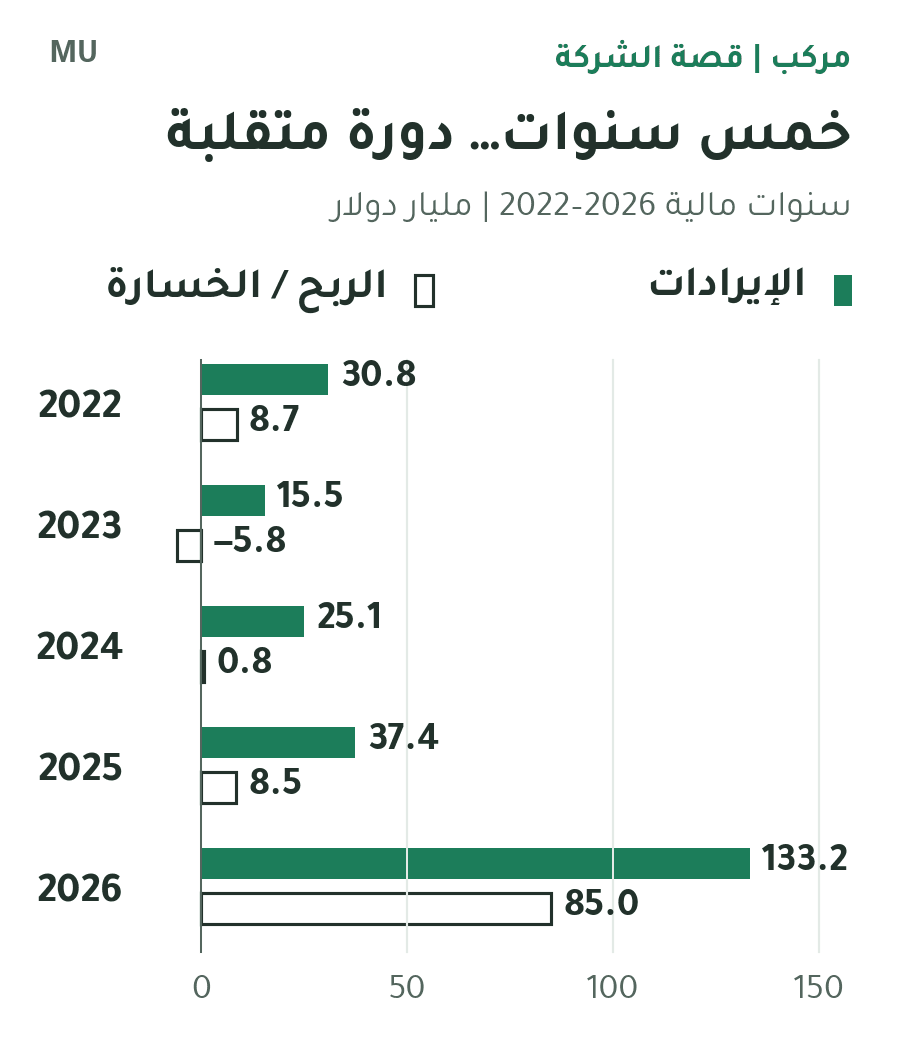
شرح الرسم: في 2023 انخفضت المبيعات بنحو النصف وتحولت الشركة إلى الخسارة، ثم تعافت وقفزت في 2026. المبيعات تخبرنا كم باعت، والربح يخبرنا بما بقي بعد التكاليف. لهذا نحتاج إلى عدة سنوات لفهم ميكرون. الأرقام لسنوات مالية؛ 2026 تضم 53 أسبوعًا وتنتهي في 3 سبتمبر. بيان 2022، بيان 2023، بيان 2024، بيان 2025، بيان 2026.
وهناك تفصيل يغيّر قراءة القفزة: ارتفع متوسط سعر بيع DRAM بنحو 180% خلال 2026، بينما ارتفع إجمالي السعة المباعة بنحو 25%؛ أي حجم الذاكرة، وليس عدد الشرائح. زيادة السعر 180% تعني أنه أصبح نحو 2.8 ضعف. لذلك جاء جزء كبير من النمو من السعر. تقرير 2026، ص 56.
أما السهم، فبحسب جدول الشركة، تحولت قيمة استثمار 100 دولار في 31 أغسطس 2021 إلى نحو 1,298 دولارًا في 31 أغسطس 2026، مع إعادة استثمار التوزيعات. هذا عائد تاريخي كامل، وليس سعر السهم اليوم. تقرير 2026، ص 54.
قراءتنا: تحسنت الأعمال وارتفعت توقعات السوق بقوة. ويصبح الحفاظ على الأرباح عند هدوء الأسعار أهم من حجم القفزة الماضية.
3. لماذا لا يختار العميل أي ذاكرة أرخص؟
في أنظمة الذكاء الاصطناعي، القرار يشمل السرعة، واستهلاك الكهرباء، والحرارة، والقدرة على العمل داخل تصميم العميل. في مارس 2026، أعلنت ميكرون بدء شحن HBM4 بكميات إنتاجية، المصممة لمنصة NVIDIA Vera Rubin. إعلان المنتج.
فكّر في مصنع سيارات: القطعة الأرخص لا تكون الخيار الأفضل إذا سبّبت تعطّل خط الإنتاج. وبالمثل، يبحث عميل الذاكرة عن منتج موثوق يصل في الموعد ويعمل بكفاءة. هذا تفسير لطبيعة القرار، وليس حالة عميل بعينه.
ومن الجانب التجاري، تقول الإدارة إن 26 اتفاقية طويلة الأجل تدعم أكثر من 35% من الإيرادات التي تتوقعها حتى 2030. لنحو ثلاثة أرباع هذه الإيرادات المقدرة إطار تسعير محدد، وغالبيته حدود دنيا وعليا؛ أما الباقي فيخضع لتفاوض دوري. حديث الإدارة في سبتمبر 2026.
لتقريب الفكرة، تخيّل عقدًا افتراضيًا يجعل سعر الوحدة بين 8 و12 دولارًا: المصنع يعرف الحد الأدنى، والعميل يحمي نفسه من قفزات تتجاوز السقف. هذه أرقام توضيحية، وليست أسعار عقود ميكرون.
الاتفاقيات خطوة نحو وضوح أكبر للطلبات والأسعار. لكنها تغطي جزءًا من الأعمال، ولا تثبّت سعر كل ما ستبيعه الشركة.
هل تنوع العملاء كافٍ لحماية الشركة؟
تحسّن الاعتماد على عميل واحد: لم يمثّل أي عميل 10% أو أكثر من الإيرادات في 2026، مقابل عميل واحد مثّل 17% في 2025. لكن أكبر عشرة عملاء ما زالوا يولّدون أكثر من نصف المبيعات، ونحو 60% من الإيرادات تأتي من مراكز البيانات. ميكرون لا تعلن أسماء أكبر العملاء في إفصاح التركّز. تقرير 2026، ص 33 و94.
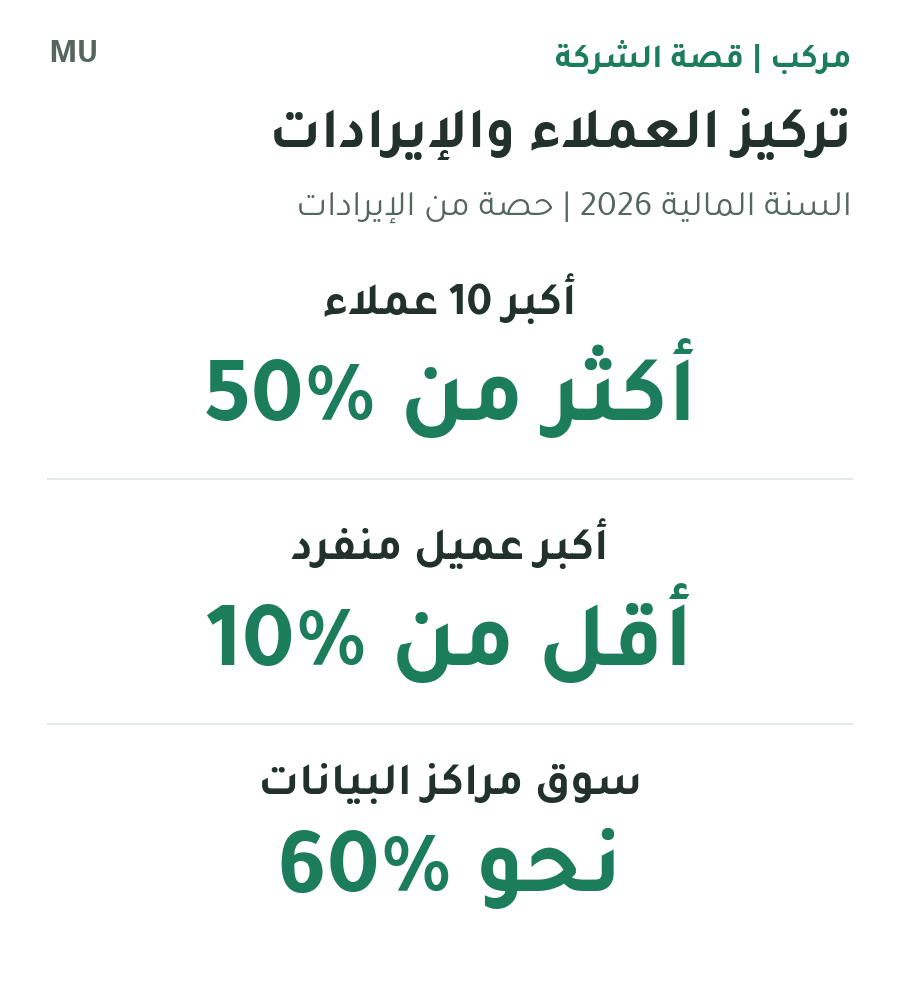
شرح الرسم: أكثر من نصف المبيعات يأتي من عشرة مشترين، لكن لا أحد منهم يصل وحده إلى 10%. ومراكز البيانات مصدر نحو 60% من الإيرادات؛ وقد تشمل العملاء أنفسهم، لذلك لا نجمع النسب. المعنى للمستثمر: انخفاض إنفاق عدة عملاء كبار معًا قد يؤثر على ميكرون حتى مع تنوع أسمائهم. المصدر: تقرير 2026، ص 33 و94.
تخيّل مثالًا توضيحيًا: عدة عملاء يؤجلون بناء خوادم جديدة، فتقل حاجتهم إلى الذاكرة في الوقت نفسه. قد تتباطأ مبيعات ميكرون وتضعف قدرتها على رفع الأسعار، فيقل الربح الذي يصل للمساهم. العقود والودائع تحمي الجزء المشمول بها، لكنهما لا تمنعان تراجع الطلب خارج العقود، ولا تضمنان قدرة عميل متعثر على السداد. لذلك نتابع إنفاق العملاء الكبار وتأخر مشروعاتهم، مع أسعار الذاكرة ومخزون العملاء. المخاطر المعلنة، ص 33–34.
4. من يستطيع أخذ هذه الفرصة منها؟
المنافسة في ذاكرة الذكاء الاصطناعي تشمل SK hynix وسامسونغ. الأولى أعلنت بدء شحن HBM4 بكميات خلال الربع الثاني من 2026، والثانية أعلنت الإنتاج والشحن التجاري في فبراير. لذلك، وجود ميكرون في هذا السوق لا يجعلها المورد الوحيد. نتائج SK hynix، إعلان سامسونغ.
المنافس يستطيع الضغط عليها بطريقتين: تقديم منتج أنسب للعميل، أو إضافة إنتاج جديد يخفض الأسعار. وفي التخزين، تظهر أسماء أخرى مثل Kioxia وSandisk. المنافسون في تقرير ميكرون، ص 12.
سؤالنا عند متابعة كل جيل جديد: هل تستطيع ميكرون إنتاجه بكميات كافية، بتكلفة مناسبة، والاحتفاظ بطلبات العملاء؟ فالمنتج المتقدم يحتاج نجاحًا في المصنع أيضًا، حتى يتحول إلى ربح.
5. كيف قد تبدو ميكرون في 2031؟
فرصة السنوات الخمس المقبلة لا تقتصر على تدريب نماذج الذكاء الاصطناعي. تشغيلها يوميًا لخدمة مستخدمين أكثر، وقراءة مستندات أطول، وتنفيذ مهام متعددة، قد يزيد الحاجة إلى الذاكرة والتخزين. تقول الإدارة إنها تتوقع استمرار ضيق المعروض خلال 2027 و2028، مع دخول طاقات إنتاجية جديدة تدريجيًا. هذا توقع الإدارة، وليس ضمانًا لخمس سنوات. حديث الإدارة.
كيف نحول ذلك إلى تصور استثماري؟ هذه ثلاثة مسارات نستخدمها للتحليل:
- مسار قوي: ينمو الطلب، وتنجح المنتجات والمصانع الجديدة، وتدعم العقود أرباحًا ونقدًا أكبر لكل سهم.
- مسار وسط: تبيع الشركة أكثر، لكن انخفاض الأسعار وتكلفة التوسع يقللان المكاسب التي تصل للمساهم.
- مسار ضعيف: يزيد الإنتاج أسرع من الطلب، فتنخفض الأسعار قبل أن تسترد الشركة تكلفة المصانع الجديدة.
الفارق بين المسارات: يمكن أن يصبح العالم أكثر اعتمادًا على الذاكرة، بينما يتراجع ربح مصنعها إذا أصبح توفيرها أسهل وأرخص. لذلك لا نمدّ نمو سنة 2026 خمس سنوات إلى الأمام.
6. كم يصل إلى المساهم؟ وهل تعالج إعادة الشراء التخفيف؟
المصانع مكلفة، لذلك نحتاج إلى متابعة النقد بعد الاستثمار. في 2026، ولّدت الأعمال 89.7 مليار دولار نقدًا، ودفعت 30.7 مليارًا لشراء الممتلكات والمصانع والمعدات. بالطرح المبسط يبقى نحو 59 مليار دولار قبل التوزيعات وإعادة الشراء. الرقم المعدّل الذي تعلنه الشركة هو 62.3 مليارًا؛ لأنه يحتسب أيضًا حوافز حكومية ومتحصلات بيع أصول تقلل صافي الإنفاق. التدفقات والتسوية في بيان 2026.
وفي إعادة الشراء، أنفقت ميكرون 650 مليون دولار لشراء 2.5 مليون سهم ضمن البرنامج خلال السنة. لكن الأسهم القائمة ارتفعت صافيًا بنحو 0.8%. تقرير 2026، ص 68 و83.
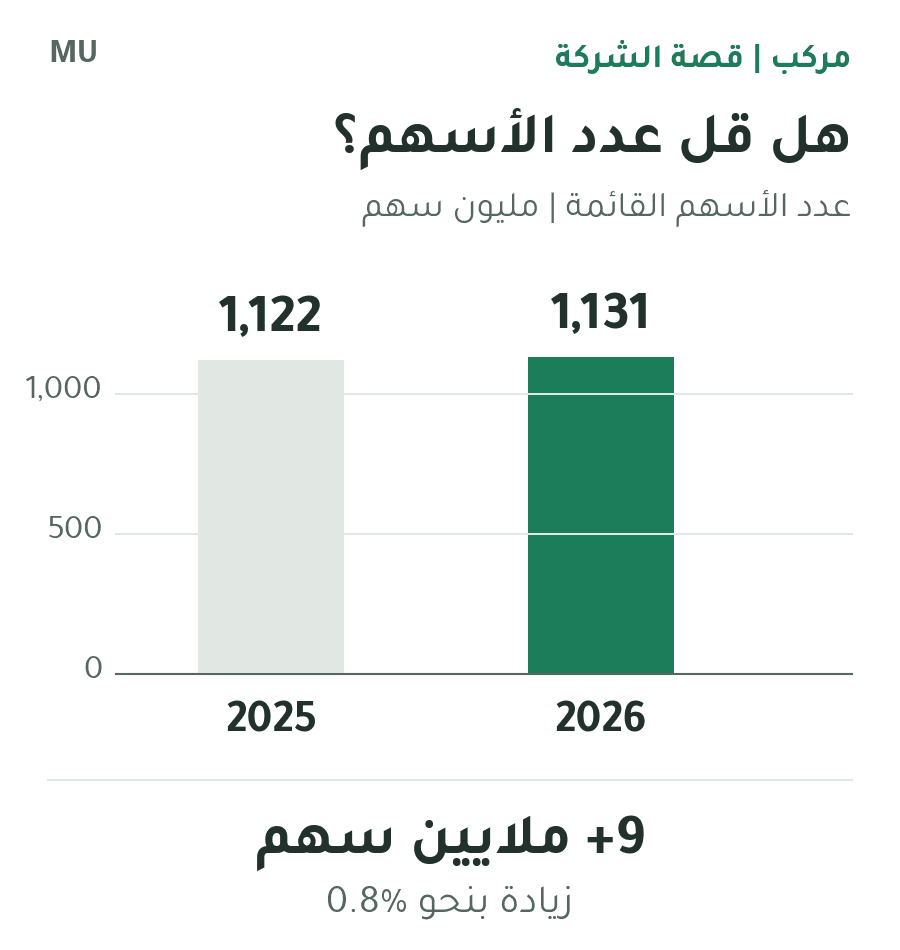
شرح الرسم: رغم إعادة الشراء، أصبح إجمالي الأسهم أكبر قليلًا. إذا بقي إجمالي الربح ثابتًا، يتوزع على حصص أكثر ويقل نصيب السهم؛ وهذا هو التخفيف. لذلك نراقب العدد الصافي بعد إصدار الأسهم وإعادة شرائها. أعداد نهاية السنة مقربة. المصدر: تقرير 2026، ص 68.
وهناك تحديث مهم: في 8 أكتوبر 2026، رفعت الشركة سقف التفويض إلى 35.16 مليار دولار، ويتيح الشراء بموجب الزيادة بدءًا من 9 ديسمبر 2026. المبلغ يشمل المتبقي من التفويض القديم، والتنفيذ اختياري ويخضع لشروط اتفاقيات الدعم الحكومي الأمريكي. تقرير 2026، ص 52 و83.
التفويض يسمح بالشراء مستقبلًا؛ الحكم على أثره يأتي من التنفيذ وسعر الشراء والعدد النهائي للأسهم.
7. متى تكون ميكرون فرصة، ومتى يصبح السعر فخًا؟
المشكلة في شركة تتقلب أرباحها أن السهم قد يبدو رخيصًا عند أفضل نتائجها.
لنستخدم مثالًا افتراضيًا: سهم بسعر 100 دولار يحقق ربحًا سنويًا قدره 10 دولارات للسهم؛ أنت تدفع عشرة أضعاف الربح. إذا هبط الربح إلى 5 دولارات، يصبح السعر نفسه عشرين ضعفًا. لم يرتفع سعر السهم، لكن الأرباح التي تسند قيمته تقلصت.
لهذا، تقييم ميكرون يحتاج تقديرًا لما تستطيع كسبه في سنوات عادية، إلى جانب سنوات الندرة. هذا المثال يشرح الفكرة؛ لا يمثل سعر ميكرون أو تقييمها الحالي.
ولربط الفكرة بما تدفعه اليوم، راجع سعر سهم ميكرون وتقييمه الحالي على مركب. قارن السعر بما تستطيع الشركة كسبه إذا هدأت أسعار الذاكرة، إلى جانب ما تكسبه في ظروفها الحالية.
قراءتنا أن ميكرون تمتلك فرصة مهمة في الذكاء الاصطناعي. وتصبح الفكرة الاستثمارية أقوى إذا استمر الطلب، وحافظت على ربحية مقبولة عندما تهدأ الأسعار، وتحول النمو إلى نقد أكبر لكل سهم. وتضعف إذا كان سعر الشراء يحتاج استمرار الظروف الاستثنائية التي صنعت أرباح 2026.
في النتائج المقبلة، نتابع خمس إشارات: أسعار الذاكرة والكميات المباعة، مخزون العملاء، إنفاق العملاء الكبار وتأخر مشروعاتهم، النقد بعد الاستثمار، وصافي عدد الأسهم. هذه المؤشرات تساعدنا على معرفة هل تتحسن الشركة على نحو مستمر، أم تستفيد أساسًا من موجة أسعار مرتفعة.
هل تبحث عن المستفيد التالي من الذكاء الاصطناعي؟ ابدأ بفهم ما تشتريه، وما يستحقه. مع مركب، افهم ميكرون وأكثر من 1,500 سهم بسهولة، وقارن جودة الشركات وتقديرات قيمتها العادلة، واطّلع على محفظة مركب. اجعل قرارك مبنيًا على قصة واضحة وأرقام تستطيع متابعتها. اشترك في مركب، أو تعرّف إلى محفظة مركب.
المعلومات مراجعة حتى 9 أكتوبر 2026. الأرقام المالية لسنوات الشركة المالية؛ مسارات 2031 تحليل توضيحي، وليست توقعات رقمية معلنة من الشركة.