TSMC تنمو بقوة… ماذا يجب أن يتحقق ليكسب مشتري السهم؟
إعداد: مركب | 15 أكتوبر 2026
تخيّل شركة صممت رقاقة ممتازة لتشغيل الذكاء الاصطناعي، لكنها لا تستطيع تصنيعها بالكميات المطلوبة. التصميم وحده لا يحقق المبيعات؛ تحتاج إلى مصنع يحوّله إلى منتج يعمل ويصل في موعده.
هنا تأتي TSMC. ونتائجها الجديدة توضح قوة هذا الدور: بلغت إيرادات الربع الثالث 46.7 مليار دولار أمريكي، بزيادة 41.2% عن العام السابق. نتائج الربع الثالث.
نظرتنا إيجابية إلى أعمال الشركة، وإيجابية بشروط إلى سهمها. توجد فرصة لعائد جيد إذا استمر النمو وتحولت المصانع الجديدة إلى أرباح ونقد أكبر لكل سهم. لكن النجاح التشغيلي وحده لا يكفي؛ السعر الذي ندفعه اليوم وما سيقبل السوق دفعه لاحقًا مهمان أيضًا.
1. من يدفع لـTSMC، ومقابل ماذا؟
تصنع الشركة الرقائق وفق تصاميم عملائها. يدفع العميل مقابل تحويل تصميمه إلى رقائق قابلة للاستخدام، من خلال عمليات تصنيع تحتاج إلى معدات وخبرة ودقة عالية.
وهي تركز على التصنيع للآخرين، دون بيع رقائق بعلامتها تنافس منتجاتهم. هذه نقطة مهمة في العلاقة: العميل يسلّم تصميمه إلى شريك تصنيع. نموذج الأعمال.
عندما يريد العميل رقاقة أكثر تطورًا، قد يحتاج إلى عملية تصنيع أحدث وخدمات إضافية لتجهيزها وربط أجزائها. إذا نجحت TSMC في تلبية هذه الحاجة، يمكن أن تكبر قيمة العمل الذي تحصل عليه من العميل نفسه.
2. لماذا لا يختار العميل مصنعًا أرخص؟
تخيّل مصنعًا يعرض سعرًا أقل، لكن نسبة أكبر من إنتاجه لا تعمل كما ينبغي. قد يصبح أغلى فعليًا، لأن العميل يدفع مقابل رقائق لا يستطيع استخدامها، ويتأخر في تسليم منتجه.
لهذا نرى أن قوة TSMC تأتي من الجمع بين التقنية وجودة الإنتاج والقدرة على التسليم. الانتقال إلى مصنع آخر يحتاج إلى عمل واختبارات؛ لا يشبه تبديل متجر نشتري منه سلعة جاهزة.
لكن المنافسة موجودة. سامسونج تقدم خدمات تصنيع، وإنتل تعمل على توسيع نشاطها مع العملاء الخارجيين، بينما يظل معظم تصنيعها لخدمة منتجاتها.
قد يوزع العميل طلباته لتقليل اعتماده على مصنع واحد، أو ينتقل إذا وجد جودة مناسبة وتكلفة أفضل. ما نراقبه هو الإنتاج والعقود الفعلية لدى المنافسين، ثم أثر ذلك على طلبات TSMC وربحيتها.
3. ماذا تخبرنا السنوات الخمس والنتائج الجديدة؟
| السنة | الإيرادات بالمليار دولار أمريكي |
|---|---|
| 2021 | 56.8 |
| 2022 | 75.9 |
| 2023 | 69.3 |
| 2024 | 90.1 |
| 2025 | 122.4 |
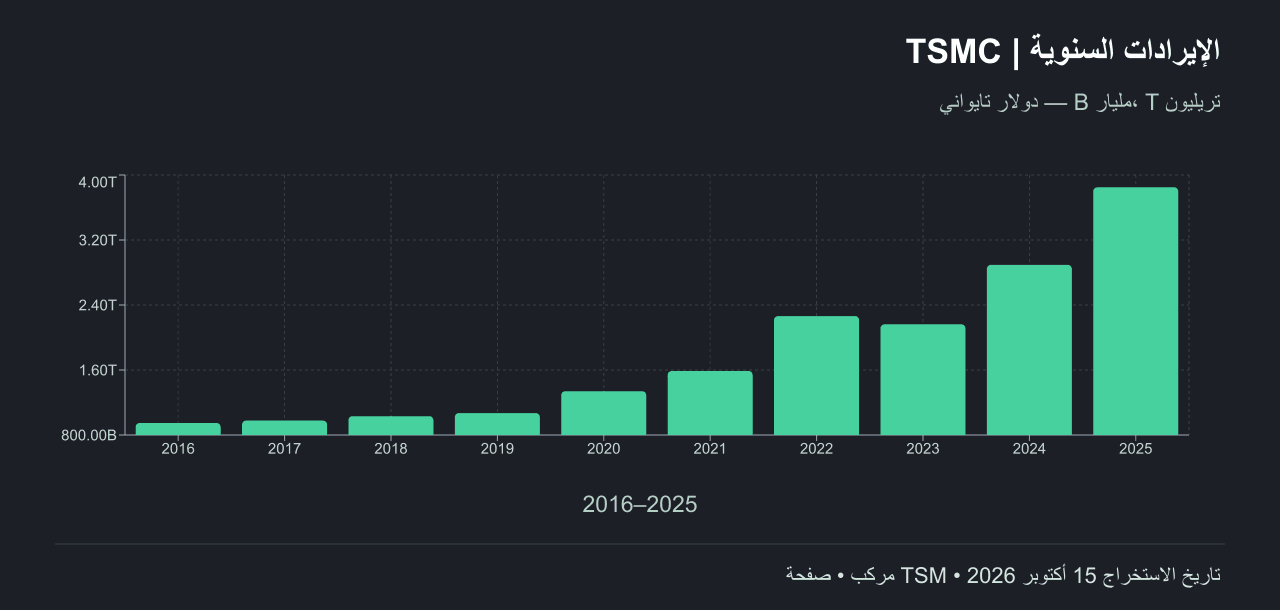
من رسوم صفحة TSM لدينا، بتاريخ 15 أكتوبر 2026. الرسم بالدولار التايواني، والجدول أعلاه بالدولار الأمريكي؛ لذلك تختلف الأرقام بينهما.
أصبحت الإيرادات أكثر من ضعفي مستواها بين بداية الجدول ونهايته، لكن تراجع 2023 يذكّرنا بأن الطلب يتقلب. الشركة القوية تستطيع النمو عبر السنوات، دون أن تنمو في كل سنة. نتائج 2021، 2023، 2025.
النتائج الحالية تدعم التفاؤل: تتوقع الإدارة نمو الإيرادات بنحو 44% بالدولار في 2026. لكننا لا نمد هذه السرعة تلقائيًا إلى المستقبل. كلما كبرت الشركة، احتاج استمرار النمو المرتفع إلى طلب واستثمار أكبر. توجيه الإدارة.
وهنا يصبح السؤال: هل تأتي الزيادة في المبيعات ومعها نقد أكبر، أم يذهب معظم المال إلى المصانع؟
4. كم يبقى بعد دفع تكلفة التوسع؟
في الربع الثالث، ولّد التشغيل نحو 920 مليار دولار تايواني. أنفقت الشركة قرابة 443 مليارًا على الأصول، فبقي نحو 477 مليارًا. وبعد توزيعات نقدية تقارب 156 مليارًا، بقي نحو 321 مليارًا قبل التدفقات الأخرى مثل الاستثمارات والديون. التقرير المالي للربع الثالث.
هذه نقطة قوة: استطاعت تمويل الاستثمار والتوزيعات من نقد التشغيل. لكن ربعًا قويًا لا يحسم القصة؛ توقيت التحصيل والضرائب وشراء المعدات قد يغير النقد بين ربع وآخر.
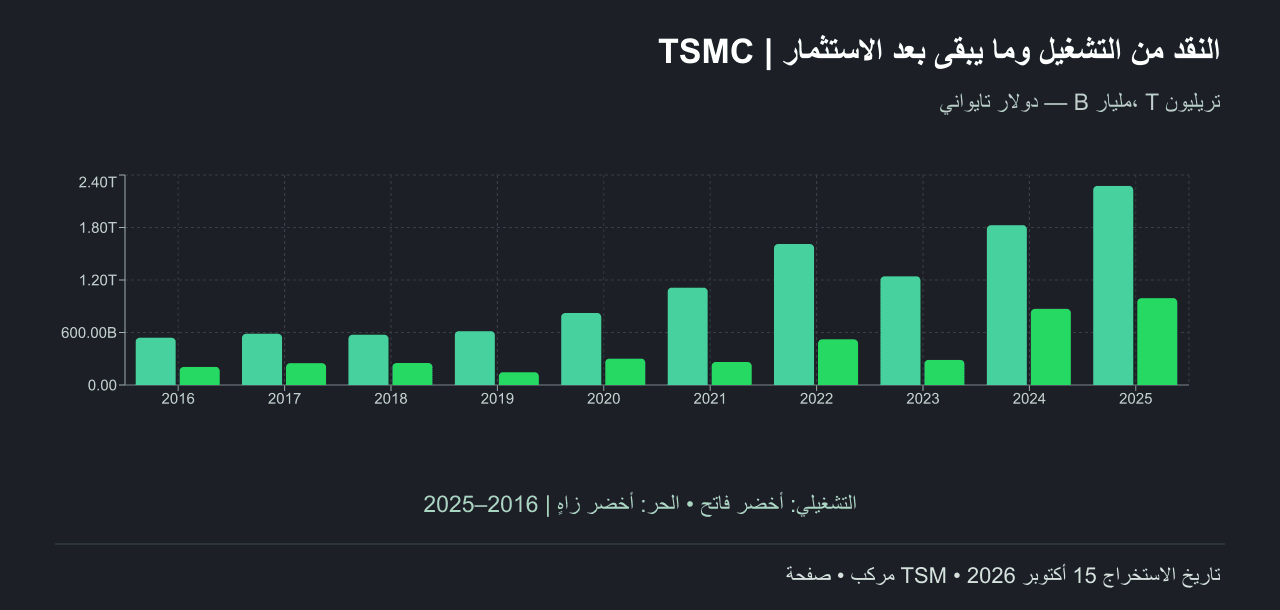
النقد السنوي بالدولار التايواني كما يظهر لدينا في 15 أكتوبر 2026. الفرق بين العمودين هو الإنفاق الرأسمالي. الرسم سنوي، والأرقام السابقة تخص الربع الثالث وحده.
ونتابع عدد الأسهم أيضًا. ظل قريبًا من 25.93 مليار سهم بين نهاية 2025 وسبتمبر 2026. لم يتغير كثيرًا، لذلك لا نعتمد في تفسير نمو نصيب المساهم على انخفاض كبير في العدد. نهاية 2025، سبتمبر 2026.
ما يهمنا في السنوات المقبلة هو أن تنتج المصانع الجديدة أرباحًا ونقدًا يبرران تكلفتها. ارتفاع المبيعات دون تحسن نصيب السهم لا يكفي.
5. ما الذي قد يقوي الفرصة أو يضعفها؟
المسار الإيجابي أن يستمر طلب العملاء على الرقائق المتقدمة، وأن تشغّل TSMC قدرتها الجديدة بكفاءة. عندها تتوزع تكاليف المصانع على إنتاج أكبر، ويمكن أن يرتفع ما يبقى للمساهم.
أما الخطر، فهو أن يبني العملاء مراكز بيانات أسرع من حاجتهم، ثم يؤجلوا الطلبات. تبقى تكلفة المصانع، بينما يقل العمل داخلها؛ وقد تتراجع الأرباح أسرع من المبيعات. نراقب نمو الإيرادات وربحية التصنيع والنقد بعد الاستثمار معًا.
وهناك خطر مختلف: تركز جزء مهم من التصنيع في تايوان. اضطراب كبير قد يعطل الإنتاج والتسليم، حتى لو ظل الطلب قويًا. التوسع خارجها يساعد على التنويع، لكنه لا يزيل الخطر سريعًا وقد يرفع التكاليف. إدارة المخاطر.
ولهذا لا نتعامل مع مستقبل الشركة كمسار واحد مضمون.
6. ماذا يعني ذلك لمن يشتري عند 430 دولارًا؟
نستخدم إغلاق 14 أكتوبر 2026 عند 430 دولارًا أمريكيًا مرجعًا ثابتًا للحساب، وليس سعرًا لحظيًا. وهو سعر الشهادة الأمريكية TSM التي تمثل خمسة أسهم عادية. سجل السعر، تعريف الشهادة الأمريكية.
لربط الأعمال بالسعر، نبدأ بإيرادات 2026 المقدرة بنحو 176 مليار دولار، باستخدام إيرادات 2025 وتوجيه النمو البالغ نحو 44%. هذا تقدير للسنة غير المكتملة، وليس نتيجة فعلية.
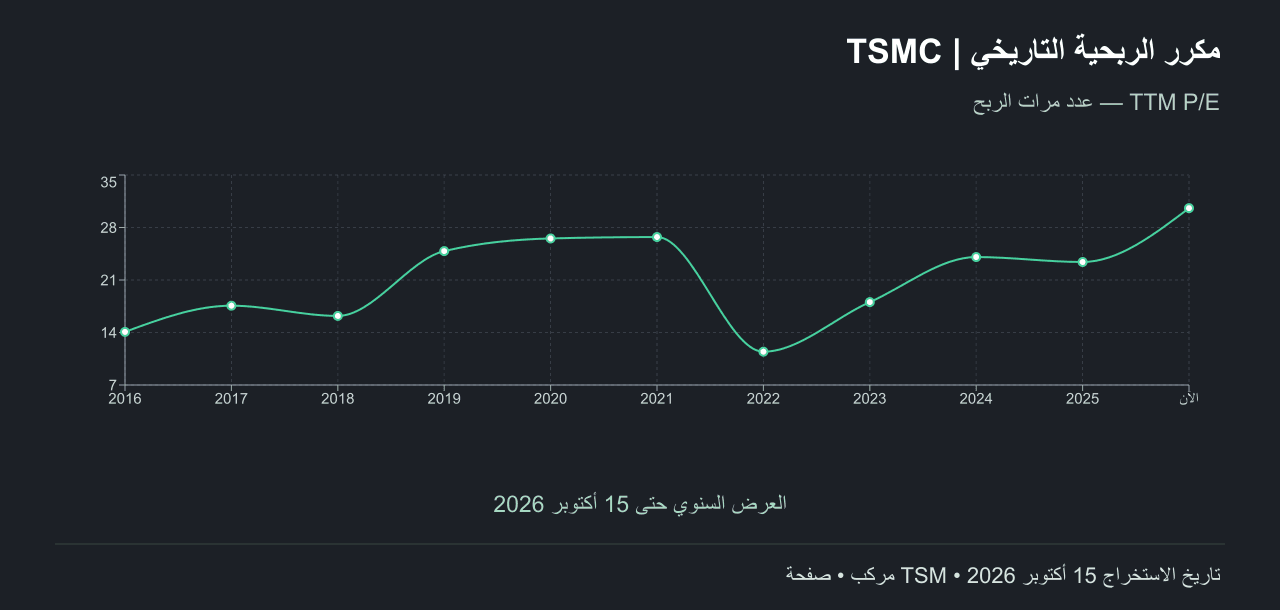
مكرر الربحية التاريخي كما يظهر لدينا في 15 أكتوبر 2026. يعكس أرباح الاثني عشر شهرًا المستخدمة في بيانات الرسم، وقد يتأخر تحديثه عن إعلان النتائج. وهو مختلف عن المضاعف المستقبلي الذي نفترضه في الحساب التالي.
مكرر الربحية يعني ما يدفعه السوق مقابل دولار واحد من الربح السنوي؛ عند 25 ضعفًا، يدفع المستثمر 25 دولارًا مقابل كل دولار ربح.
ثم نختبر ثلاثة مسارات لخمس سنوات. جميع الافتراضات التالية تحليلية من مركب، وليست توقعات الإدارة أو أسعارًا مستهدفة:
| المسار | نمو المبيعات سنويًا | الربح الصافي من كل 100 دولار مبيعات | ما يدفعه السوق مقابل دولار الربح في النهاية | العائد السعري السنوي التقريبي |
|---|---|---|---|---|
| تباطؤ | 10% | 40 دولارًا | 20 ضعفًا | 0.4% |
| أوسط | 15% | 45 دولارًا | 25 ضعفًا | 12.3% |
| قوي | 20% | 50 دولارًا | 30 ضعفًا | 24.2% |
لم نختر المسار الأوسط بوصفه الأكثر احتمالًا. نمو 15% يضاعف المبيعات تقريبًا خلال خمس سنوات؛ إنه نجاح كبير مطلوب، رغم أنه أبطأ من النمو الحالي. وافتراض بقاء 45 دولارًا ربحًا من كل 100 دولار مبيعات أقل من نسبة 51.1% المسجلة في الربع الثالث، لكنه يظل مستوى ربحية مرتفعًا. نتائج الربع الثالث.
وأهم اختبار هنا: ماذا لو حققت الشركة المسار الأوسط، لكن السوق دفع 20 ضعف الربح بدل 25؟ ينخفض العائد السعري السنوي من نحو 12.3% إلى 7.4%. وإذا بقي المضاعف 25 وانخفض الربح إلى 40 دولارًا من كل 100 دولار مبيعات، يصبح العائد نحو 9.7%.
هذا يوضح أين تقع الفرصة والمخاطرة: السعر قد يتيح عائدًا جيدًا، لكنه يتأثر باستمرار النمو وربحية المبيعات والتقييم الذي يمنحه السوق.
الحساب يفترض ثبات عدد الأسهم، ويستخدم مبيعات وأرباحًا بالدولار، ويستبعد التوزيعات وضرائب المستثمر ورسومه. المسارات ليست حدودًا للسعر أو ضمانًا للعائد؛ اضطراب كبير قد يعطي نتيجة أسوأ من مسار التباطؤ. لم نضف النقد الموجود في الميزانية إلى الأسعار الناتجة، ولم نفترض تكرار مكاسب استثمار استثنائية.
7. ما موقفنا من السهم الآن؟
نميل إلى الإيجابية المشروطة تجاه TSMC عند سعر المقارنة. الشركة تنمو وتولد نقدًا، واختبارنا يوضح كيف يمكن أن يحصل المساهم على عائد جيد إذا استمر نجاحها. لذلك لا نرى أن قوة النتائج أصبحت بلا فائدة للمشتري الجديد.
لكننا لا نصفه بفرصة رخيصة بوضوح. المسار الأوسط يحتاج إلى مضاعفة المبيعات تقريبًا مع الحفاظ على ربحية عالية، والعائد يتراجع إذا خفّض السوق تقييمه أو ضعفت الهوامش. لا نمنح السيناريو القوي وزنًا أكبر لمجرد أنه أكثر إغراءً.
سنراقب ثلاثة أمور: استمرار الطلب، وربحية المصانع الجديدة، وارتفاع النقد المتبقي لكل سهم. تحسنها معًا يقوي موقفنا؛ نمو المبيعات مع تراجع مستمر في الربحية والنقد يضعفه.
السؤال الذي سنعود إليه بعد كل نتائج: هل توسع TSMC يزيد حجم الشركة فقط، أم يزيد أيضًا ما يملكه كل مساهم من أرباح ونقد؟ تابع النتائج والسعر والمستجدات من صفحة TSMC لدينا.