سيرفس ناو: الذكاء الاصطناعي يجلب العقود… لكن كم يبقى للمساهم؟
بقلم مركب
في تغطيتنا بتاريخ 23 يوليو، ناقشنا سيرفس ناو عند 102.06 دولار. أغلق السهم في 16 أكتوبر عند 141.97 دولار، أعلى بنحو 39% من السعر الذي تناولناه آنذاك، رغم هبوطه 4.44% في الجلسة الأخيرة. تغير السعر بما يكفي لنسأل من جديد: هل ما زالت الفرصة جذابة؟ تغطيتنا السابقة، سعر الإغلاق.
نرى في مركب أن أعمال الشركة تستحق التفاؤل، لكن هامش الأمان أصبح أضيق. الذكاء الاصطناعي يفتح أبوابًا جديدة للبيع، بينما تحتاج الاستحواذات ومكافآت الأسهم إلى متابعة حتى يتحول نمو الشركة إلى فائدة واضحة للمساهم.
⚙️ ماذا تبيع سيرفس ناو فعلًا؟
تخيل موظفًا جديدًا يحتاج إلى حاسوب وحساب بريد وصلاحية للدخول إلى ملفات الشركة. بدل أن يتنقل طلبه بين رسائل وأقسام مختلفة، تجمع سيرفس ناو الخطوات في نظام واحد: من يوافق؟ من ينفّذ؟ وأين تأخر الطلب؟ هذا مثال مبسط على الخدمة، وليس حالة عميل بعينه.
تدفع المؤسسات اشتراكات مقابل هذه البرمجيات، ويمكنها إضافة خدمات للموارد البشرية والعملاء والأمن. بلغت الاشتراكات نحو 97% من إيرادات الربع الثاني. وفي تغطيتنا السابقة، سجلنا نمو الإيرادات بنحو 23.3% سنويًا خلال خمس سنوات؛ أي إن توسع الشركة أقدم من موجة الذكاء الاصطناعي الحالية. تحليل NOW في مركب.
حين يرتبط النظام ببيانات المؤسسة وإجراءاتها، يصبح تغييره مشروعًا يحتاج وقتًا وتدريبًا. هذه ميزة تساعد على بقاء العملاء، لكنها لا تمنعهم من تقليص الخدمات أو التفاوض على السعر.
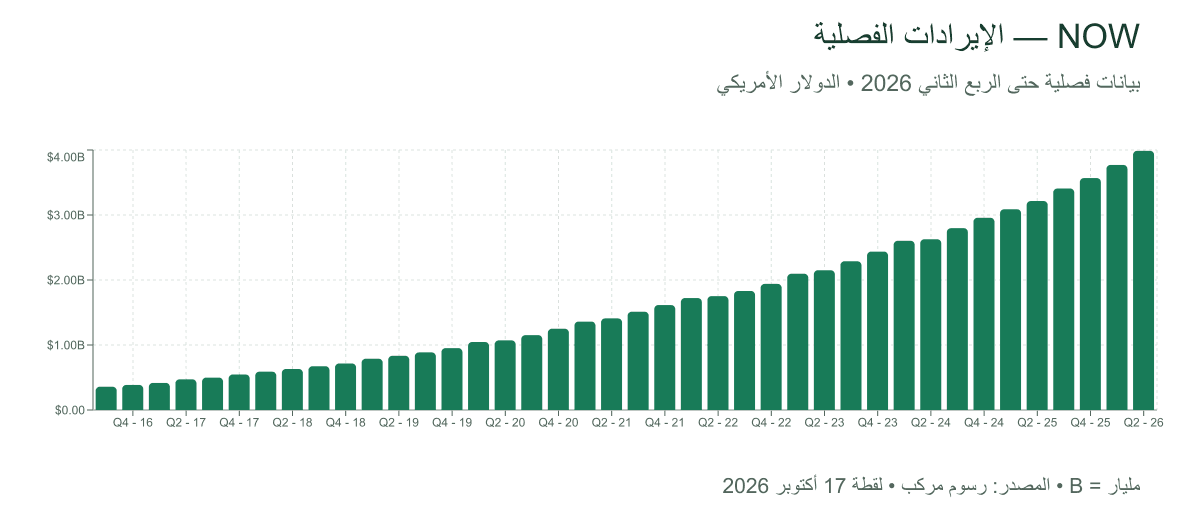
رسوم مركب حتى الربع الثاني 2026، لقطة 17 أكتوبر. B تعني مليار دولار.
🤖 ما الذي يضيفه الذكاء الاصطناعي؟
الخطوة التالية هي أن ينفذ البرنامج بعض المهام بنفسه. وهذا يخلق سؤالًا جديدًا للعميل: كيف نمنع البرنامج من الوصول إلى بيانات أو تنفيذ قرارات خارج صلاحياته؟
في 15 أكتوبر، أعلنت سيرفس ناو AI Passport لتنظيم صلاحيات برامج الذكاء الاصطناعي أثناء عملها. فمثلًا، قد يُسمح لبرنامج بمراجعة طلب شراء، دون السماح له بإقرار الدفع. وتتوقع الشركة إتاحة المنتج في الربع الرابع 2026؛ لذلك لا نعامله كإيراد تحقق بالفعل. إعلان الشركة.
🧠 نظرة مركب: الفرصة أن تبيع الشركة أدوات تنفيذ العمل ومراقبته معًا. نجاحها يتوقف على استعداد العملاء للدفع مقابل توفير وقت أو خفض أخطاء يمكن قياسهما، وليس مجرد إضافة كلمة «ذكاء اصطناعي» إلى المنتج.
📊 هل توجد أدلة على الطلب؟
نعم. تجاوزت القيمة السنوية لعقود الذكاء الاصطناعي مليار دولار في الربع الثاني. لكنها قيمة تعاقدية سنوية، وليست مليار دولار من الإيرادات المحققة خلال ذلك الربع.
وبلغت إيرادات العقود المتوقع تسجيلها خلال الاثني عشر شهرًا التالية 13.2 مليار دولار، بزيادة 21% سنويًا. هذا يدعم وضوح الطلب المقبل، لكنه لا يعني أن الشركة قبضت المبلغ أو حققته ربحًا. نتائج الربع الثاني.
خلال السنوات المقبلة، يمكن أن يأتي النمو من بيع خدمات إضافية للعملاء الحاليين وتوسيع استخدام الذكاء الاصطناعي. لكن إذا كانت تكلفة التشغيل مرتفعة، أو لم يلمس العميل فائدة كافية، فقد تنمو المبيعات أسرع من المال المتبقي للشركة.
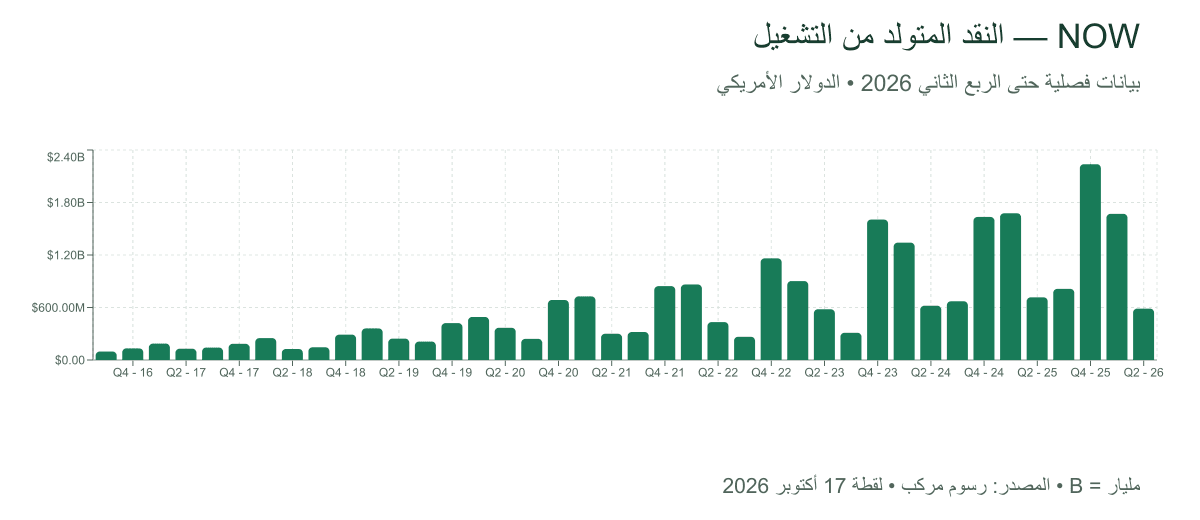
النقد من التشغيل قبل شراء المعدات والاستحواذات؛ يختلف عن النقد المستخدم في التقييم أدناه. البيانات حتى الربع الثاني 2026، لقطة 17 أكتوبر.
💰 لماذا لا يكفي رقم النقد الحر وحده؟
أعلنت الشركة نقدًا حرًا معدلًا قدره 634 مليون دولار للربع الثاني. لفهمه، نبدأ بما دخل وخرج فعليًا: 587 مليونًا من التشغيل، ناقص 114 مليونًا لشراء المعدات والأصول، يترك 473 مليون دولار. ثم أضافت الشركة 161 مليونًا من مصروفات مرتبطة بالاستحواذات للوصول إلى الرقم المعدل. تسوية النقد الحر.
رقم 473 مليونًا هو النقد المتبقي بعد شراء المعدات، وقبل دفع ثمن الشركات المستحوذ عليها. أما 634 مليونًا فيستبعد أيضًا مصروفات مرتبطة بالصفقات. نستخدم هذا التعريف للنقد في اختبار السعر حتى لا نفترض اختفاء تلك المصروفات مقدمًا.
في النصف الأول، بقي نحو ملياري دولار بعد الإنفاق على المعدات، بينما دفعت الشركة 8.78 مليار للاستحواذات، صافي النقد المستحوذ عليه. لذلك لا يصح اعتبار النقد الحر كله فائضًا جاهزًا للمساهمين. وبنهاية يونيو، بلغت الديون نحو 7.52 مليار دولار، مقابل نقد وأوراق مالية قابلة للتداول بنحو 6.71 مليار، تشمل الاستثمارات طويلة الأجل وتستبعد الاستثمارات الخاصة.
واستخدمت الشركة 2.23 مليار دولار لإعادة شراء الأسهم خلال النصف نفسه. انخفض عدد الأسهم القائم من نحو 1.047 مليار بنهاية 2025 إلى 1.034 مليار بنهاية يونيو، أي 1.3% تقريبًا. هذه نتيجة إيجابية، لكن مكافآت الموظفين بالأسهم تعيد زيادة العدد؛ لذا نتابع الانخفاض الصافي، لا قيمة إعادة الشراء وحدها. التقرير الفصلي.
🧠 نظرة مركب: الشركة تولّد نقدًا حقيقيًا. الاختبار هو أن تحقق الشركات التي اشترتها أرباحًا تبرر ثمنها، وألا تستهلك الإصدارات الجديدة جانبًا كبيرًا من فائدة إعادة الشراء.
💵 ماذا نشتري مقابل 142 دولارًا؟
بلغ النقد التشغيلي بعد شراء المعدات نحو 4.58 مليار دولار خلال الاثني عشر شهرًا المنتهية في يونيو 2026. بقسمته على عدد الأسهم القائم بنهاية الفترة، نحصل على نحو 4.43 دولار لكل سهم. عند سعر 141.97 دولار، يدفع المستثمر قرابة 32 دولارًا مقابل كل دولار من هذا النقد السنوي. قوائم 2025، قوائم النصف الأول 2026.
هذا ليس توزيعًا نقديًا، ولا مبلغًا متاحًا بالكامل للمساهم بعد الاستحواذات وسداد أصل الدين. ونستخدم سنة كاملة لأن توقيت تحصيل الاشتراكات يجعل النقد يتفاوت بين الفصول.
لاختبار السعر، نفترض أن السوق بعد خمس سنوات يدفع 25 دولارًا مقابل كل دولار من النقد السنوي لكل سهم، بدل نحو 32 اليوم. اخترنا افتراضًا يسمح بهدوء التقييم مع استمرار نمو الشركة؛ وهو ليس متوسطًا تاريخيًا أو مضاعفًا مضمونًا.
| نمو النقد لكل سهم سنويًا | سعر افتراضي بعد خمس سنوات | عائد سعري سنوي تقريبي |
|---|---|---|
| 10% | 178 دولارًا | 4.7% |
| 15% | 223 دولارًا | 9.4% |
| 20% | 276 دولارًا | 14.2% |
هذه سيناريوهات حسابية وليست أهدافًا سعرية. تفترض أن النمو يتحقق بعد أثر تغير عدد الأسهم، والعوائد قبل الرسوم والضرائب ولا تشمل توزيعات. وإذا نما النقد لكل سهم 15%، لكن السوق دفع 20 مرة فقط بدل 25، ينخفض العائد السنوي إلى نحو 4.7%.
المعنى بسيط: نمو الأعمال وحده لا يكفي. نحتاج نموًا جيدًا في نصيب السهم، وألا ينخفض السعر الذي يقبل السوق دفعه مقابل ذلك النمو أكثر مما افترضناه.
تقديرنا المعروض للقيمة العادلة في مركب هو 165 دولارًا، أي إن السعر أقل منه بنحو 14%، مع عدم يقين مرتفع. أما سيناريوهاتنا فتختبر عائد الشراء اليوم ولا تعيد حساب القيمة العادلة. السهم ما زال دون تقديرنا، لكن المسافة تقلصت كثيرًا مقارنة بتغطية يوليو. صفحة NOW.
⚠️ أين يمكن أن تتعثر الفكرة؟
تستطيع مايكروسوفت وسيلزفورس وغيرهما منافسة الشركة على ميزانيات البرمجيات. إذا وجد العميل وظيفة كافية ضمن نظام يدفع ثمنه أصلًا، فقد يرفض شراء خدمة إضافية من سيرفس ناو. ارتباط المنصة بإجراءات العميل يساعدها، لكنه لا يحمي سعرها أو هوامشها بالكامل.
وقد يضغط الذكاء الاصطناعي على التكلفة أيضًا: تنفيذ مهام أكثر يحتاج إلى حوسبة، بينما يريد العميل دفع أقل. نراقب لذلك ما إذا كانت العقود الجديدة ترفع النقد لكل سهم، لا المبيعات فقط. وإذا بقي التمويل مكلفًا، تصبح فائدة الاستحواذات وسرعة سداد الديون أكثر أهمية.
🧾 خلاصة مركب
نحن متفائلون بقدرة سيرفس ناو على التوسع، ونرى أن السهم يستحق المتابعة قرب 142 دولارًا، لكننا لا نكرر درجة التفاؤل بالسعر التي كانت مناسبة قرب 102 دولار. هامش الأمان الحالي يتطلب ثقة أكبر في التنفيذ.
الاختبار القادم هو نتائج 28 أكتوبر بعد إغلاق السوق: هل يستمر نمو العقود؟ هل يتحسن النقد بعد المصروفات الفعلية؟ وهل تبرر الاستحواذات ما دفعته الشركة مقابلها؟ نتابع هذه المؤشرات في صفحة NOW على مركب؛ فهي ما سيقوّي موقفنا أو يدفعنا إلى مراجعته. موعد النتائج.
بيانات البحث حتى 17 أكتوبر 2026. السعر المرجعي إغلاق 16 أكتوبر. أحدث القوائم المالية المستخدمة تنتهي في 30 يونيو 2026. المبالغ بالدولار الأمريكي.
الغلاف مُعالج رقميًا للعرض الأفقي، اعتمادًا على صورة مقر سيرفس ناو، تصوير DonnyGonzo عام 2019، Wikimedia Commons — CC0.
