أبل: ماذا يكسب المساهم من مليارات إعادة شراء الأسهم؟ 🍎
بقلم مركب
عندما تشتري أبل جزءًا من أسهمها وتخفض عددها، تتوزع أرباح الشركة على أسهم أقل، فتزيد حصة كل سهم متبقٍ. وهي تستطيع إنفاق عشرات المليارات على هذا الغرض. لكن كِبر المبلغ لا يكفي للحكم على فائدته: المهم كم ينخفض عدد الأسهم، وبأي سعر تشتريها الشركة.
عند سعر 343.46 دولارًا الظاهر لدينا وقت المراجعة، نرى شركة قوية، لكننا أكثر تحفظًا تجاه سعر سهمها. إعادة الشراء تدعم نصيب المساهم من الأرباح، إلا أنها لا تعوّض تلقائيًا دفع سعر مرتفع.
هذه متابعتنا لأبل من زاوية ما يصل إلى المساهم، بعد تناول قوة الخدمات والتقييم في تغطيتنا السابقة.
📱 من أين تأتي الأموال؟
تبيع أبل الآيفون والماك والآيباد وأجهزة أخرى، ثم تكسب من خدمات مثل التخزين والاشتراكات ومتجر التطبيقات. ارتباط أجهزة العميل وحساباته وخدماته ببعضها يجعل الانتقال إلى منافس أقل سهولة.
في الربع المالي الثالث المنتهي في 27 يونيو 2026، بلغت الإيرادات 109.4 مليار دولار، بزيادة 16% تقريبًا، منها 30.7 مليار للخدمات. هذا الجمع بين الأجهزة والخدمات هو أساس قدرتها على توليد النقد. نتائج أبل
وفي مراجعتنا السابقة لخمس سنوات، نمت إيرادات الشركة بنحو 6.1% سنويًا، بينما نمت ربحية السهم بنحو 11.3%. لذلك لا تكفي متابعة المبيعات وحدها؛ نريد معرفة ما يزيد نصيب كل سهم من الأرباح. تحليل أبل السابق
💵 هل تموّل أعمالها إعادة الشراء فعلًا؟
خلال الأشهر التسعة المنتهية في يونيو، ولّدت أبل 117 مليار دولار من التشغيل. وبعد 6.8 مليار للإنفاق على الممتلكات والمعدات، بقي نحو 110.2 مليار دولار؛ هذا ما نقصده هنا بالنقد الحر.
دفعت الشركة 62.1 مليار لإعادة شراء الأسهم و11.8 مليار للتوزيعات النقدية. إذن أعمالها ولّدت نقدًا يغطي هذين الاستخدامين خلال الفترة، قبل احتساب بقية الاستخدامات مثل سداد الديون.
ولا نتعامل مع هذا النقد كله باعتباره مستوى يتكرر تلقائيًا؛ توقيت التحصيل والمدفوعات والضرائب يغيّر التدفق بين الفترات. كذلك بلغت تعويضات الأسهم 10.5 مليار دولار: لا تخرج نقدًا عند تسجيلها، لكنها قد تزيد عدد الأسهم لاحقًا.
والميزانية تمنح أبل مرونة: بلغ النقد والاستثمارات المالية نحو 146.5 مليار دولار، مقابل ديون بنحو 84.3 مليار، في نهاية يونيو. القوائم المالية
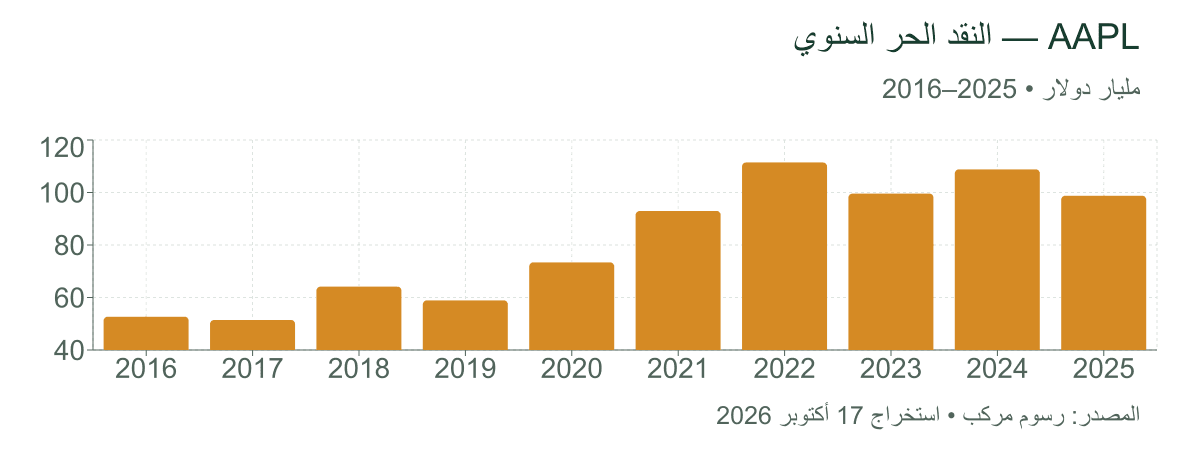
رسم مركب: النقد الحر السنوي حتى 2025. يوضح القدرة على توليد النقد عبر السنوات، ولا يمثل أرقام الأشهر التسعة من 2026 أعلاه. المحور الرأسي يبدأ من 40 مليارًا وليس الصفر. استخراج 17 أكتوبر 2026.
🔄 ماذا حدث لعدد الأسهم؟
انخفض العدد القائم من نحو 14.77 مليار سهم في بداية السنة المالية إلى 14.61 مليار بنهاية يونيو؛ انخفاض صافٍ يقارب 1.1%.
السبب في متابعة العدد الصافي أن الشركة تشتري أسهمًا، لكنها تمنح أسهمًا أيضًا، كما أن بعض عمليات الشراء لا تكتمل تسويتها فورًا. لذلك لا نحول مبلغ الإنفاق مباشرة إلى نسبة مكسب للمساهم.
أما متوسط عدد الأسهم المستخدم لحساب ربحية السهم، مع احتساب الأسهم المحتملة من المكافآت وغيرها، فانخفض بنحو 2% مقارنة بالأشهر التسعة المقابلة. وهذا مقياس مختلف عن عدد الأسهم في نهاية الفترة. خلال المقارنة نفسها ارتفع صافي الربح بنحو 20% وربحية السهم بنحو 22%؛ أي إن نمو الأعمال كان المحرك الأكبر، وساعد انخفاض الأسهم على زيادة نصيب السهم.
كذلك فإن تفويض شراء جديد بقيمة 100 مليار دولار لا يعني أن المبلغ أُنفق بالفعل. إفصاح أبل الفصلي
🧠 نظرة مركب: إعادة الشراء مفيدة حين تزيد حصة المساهم بتكلفة معقولة. وكلما ارتفع سعر السهم، اشترى الدولار الواحد عددًا أقل من الأسهم؛ لذلك نهتم بالسعر والنتيجة، لا بحجم الإعلان فقط.
🚀 ما الذي يمكن أن يدعم السنوات المقبلة؟
نرى طريقين أساسيين: إقناع العملاء بتحديث أجهزتهم، وزيادة ما ينفقونه على الخدمات. إعلان iPhone Duo في 15 أكتوبر يضيف منتجًا جديدًا لهذه القصة، لكن الإعلان لا يثبت بعد حجم الطلب أو الأرباح التي سيحققها. إعلان أبل
أقوى حجة للمتفائلين هي أن الأجهزة الجديدة والذكاء الاصطناعي قد يسرّعان النمو، بينما تبقى الخدمات مصدر دخل متكررًا.
لكن العميل يستطيع تأجيل الترقية أو اختيار أجهزة منافسة مثل سامسونج. وإذا تطلبت المنافسة إنفاقًا أكبر أو ضغطت تكلفة المكونات على الربح، فقد تنمو المبيعات دون زيادة مماثلة في النقد لكل سهم. ترابط منظومة أبل يخفف هذا الخطر، لكنه لا يلغيه.
⚖️ ماذا يتطلب سعر 343 دولارًا؟
تظهر بياناتنا ربحية قدرها 8.73 دولارات للسهم خلال آخر 12 شهرًا؛ أي إن السعر يعادل نحو 39 ضعف الربح السنوي. وتظهر قيمة عادلة تقديرية قدرها 290 دولارًا، أقل من السعر الحالي الذي يزيد عليها بنحو 18.4%. هذه قيمة تقديرية قابلة للتغير، وليست وعدًا بعودة السهم إليها. بيانات أبل في مركب
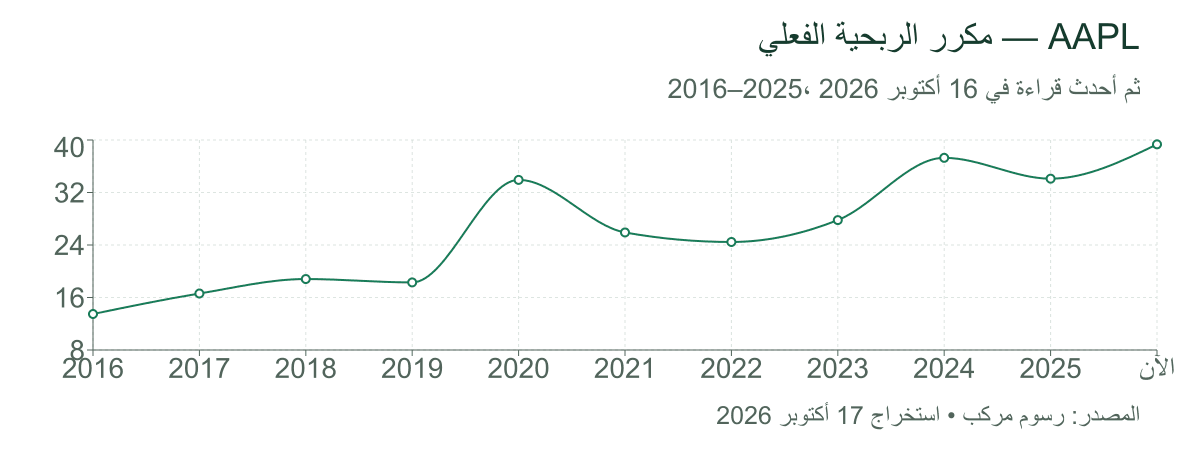
رسم مركب: مكرر الربحية الفعلي، مع أحدث قراءة عند 39.34 مرة. ارتفاعه يوضح زيادة ما يدفعه السوق مقابل دولار الربح، ولا يثبت وحده أن السهم مبالغ في سعره. استخراج 17 أكتوبر 2026.
ولنفهم أثر سعر الشراء، نختبر ثلاثة افتراضات لخمس سنوات. نفترض أن السوق سيدفع في نهايتها 30 دولارًا مقابل كل دولار من الربح السنوي، بدل نحو 39 حاليًا. اختيار 30 افتراض تحليلي، وليس متوسطًا تاريخيًا مثبتًا أو نتيجة مضمونة.
| نمو ربحية السهم سنويًا | سعر السهم المفترض بعد خمس سنوات | العائد السنوي من تغير السعر |
|---|---|---|
| 8% | 385 دولارًا | 2.3% |
| 12% | 462 دولارًا | 6.1% |
| 16% | 550 دولارًا | 9.9% |
هذه حساباتنا انطلاقًا من 343.46 دولارًا وربحية 8.73 دولارات. لا تشمل التوزيعات أو الضرائب والرسوم، وليست أسعارًا مستهدفة. نمو ربحية السهم يتضمن أثر تغير عدد الأسهم؛ فلا نضيف إعادة الشراء مرة ثانية كعائد مستقل.
اخترنا 12% كافتراض وسط قريب من نمو ربحية السهم في مراجعتنا لخمس سنوات، لا كتوقع مؤكد. كذلك تشمل الربحية الحالية منفعة قدرها 0.11 دولار للسهم من استرداد رسوم جمركية؛ لذا ليست كلها أساسًا مضمون التكرار. إفصاح النتائج
المعنى بسيط: حتى لو زادت ربحية السهم 12% سنويًا، قد يكون العائد السعري نحو 6% فقط إذا انخفض التقييم. وإذا دفع السوق 25 ضعف الربح بدل 30، ينخفض العائد إلى نحو 2.3% سنويًا مع النمو نفسه. هذا اختبار للعائد، وليس نموذجًا بديلًا لحساب القيمة العادلة البالغة 290 دولارًا.
🧠 نظرة مركب: شركة قوية، وسعر يتطلب استمرار النجاح
نميل للتفاؤل بقدرة أبل على توليد النقد، لكننا لا نرى عند السعر الحالي هامشًا واسعًا لخيبة الأمل. إعادة الشراء داعمة، وليست سببًا كافيًا للشراء بأي سعر.
قد يتبين أن تحفظنا أكبر من اللازم إذا استمر نمو ربحية السهم قرب 16% أو أعلى لسنوات، مدعومًا بالطلب والخدمات، لا بمكاسب مؤقتة فقط. وسيصبح السعر أكثر جاذبية لدينا إذا انخفض، أو ظهرت أدلة أقوى على هذا النمو المستدام.
في النتائج المقبلة المعلنة ليوم 2 نوفمبر، سنتابع قوة الطلب، والربح بعد استبعاد المنافع المؤقتة، والنقد المتبقي، والانخفاض الصافي في الأسهم. السؤال الذي سيحكم متابعتنا: هل تزيد أبل ما يكسبه كل سهم بما يكفي لتبرير ما ندفعه اليوم؟ موعد النتائج الرسمي
أُعدت المراجعة في 17 أكتوبر 2026. السعر الظاهر وقت المراجعة 343.46 دولارًا، ومؤشرات التقييم مؤرخة في مركب بتاريخ 16 أكتوبر. أحدث نتائج مالية مستخدمة تنتهي في 27 يونيو 2026. السيناريوهات افتراضات تحليلية وليست توجيهات من أبل أو توصية شخصية.
صورة الغلاف: متجر أبل في بوسطن، صورة أرشيفية من 2011؛ تصوير Cryptic C62 عبر ويكيميديا كومنز، بترخيص CC BY-SA 3.0. الصورة الأصلية دون تعديل، مع اقتصاص العرض بحسب الشاشة.
