AMD قرب 529 دولارًا… هل يكفي نمو الشركة ليكسب المساهم؟
بقلم مركب
تبيع AMD المعالجات التي تشغّل الحواسيب والخوادم، والرقائق التي تساعد على تشغيل الذكاء الاصطناعي. أعمالها تتوسع بقوة، لكن السؤال للمستثمر أصعب: كم يجب أن تكبر أرباح كل سهم حتى يكون سعر الشراء مناسبًا؟
أغلق السهم في 16 أكتوبر عند 528.75 دولارًا، منخفضًا 5.95% في الجلسة. هذا يجعله أرخص من اليوم السابق، لكنه لا يجعله تلقائيًا فرصة شراء. نرى في مركب شركة ذات فرص نمو قوية، ونبقى أكثر تحفظًا تجاه السعر: المشتري يحتاج إلى سنوات من التنفيذ الجيد، وليس ربعًا ناجحًا فقط. صفحة AMD في مركب.
⚙️ أين تكسب AMD أموالها؟
تدفع شركات الحواسيب والخدمات السحابية مقابل رقائق AMD. تصمم الشركة هذه الرقائق، وتعتمد على مصانع خارجية لإنتاجها. وفي مركز البيانات تبيع نوعين مهمين: معالجات EPYC لتنفيذ الأعمال العامة، ورقائق Instinct للحسابات الكثيفة التي يحتاجها الذكاء الاصطناعي.
التمييز مهم: زيادة مبيعات مراكز البيانات لا تعني أن جميعها مبيعات رقائق ذكاء اصطناعي. في الربع الثاني 2026، بلغت إيرادات هذا القطاع 6.7 مليار دولار، أي 58% من إجمالي إيرادات الشركة البالغ 11.54 مليارًا. ونما الإجمالي 50% عن العام السابق. نتائج الربع الثاني.
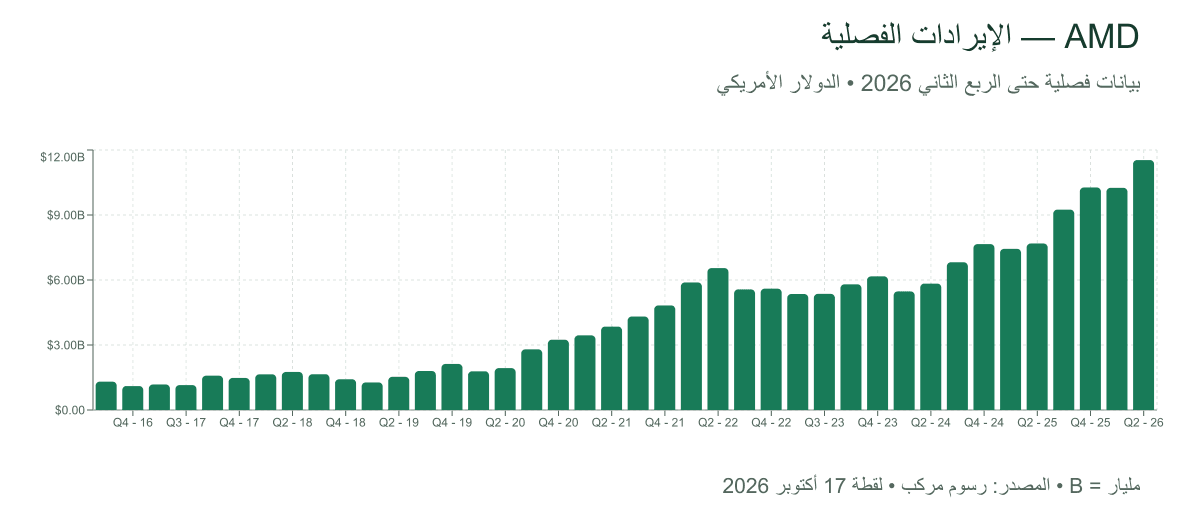
الإيرادات الفصلية حتى الربع الثاني 2026، الذي سجل 11.54 مليار دولار. المصدر: رسوم مركب؛ لقطة 17 أكتوبر 2026. B تعني مليار دولار.
تناولت تغطيتنا السابقة نتائج الشركة وتوسع أعمالها. هنا نركز على سؤال مختلف: كم يصل من هذا التوسع إلى كل سهم، وما النمو الذي يحتاجه السعر الحالي؟
🚀 ما الجديد الذي قد يدعم النمو؟
في 12 أكتوبر، أعلنت AMD تصميم Helion لأنظمة تشغّل برامج ذكاء اصطناعي تستطيع تنفيذ مهام متتابعة. ببساطة، يمكن لبرنامج أن يقرأ طلبًا، ويبحث في بيانات الشركة، ويستخدم تطبيقًا لتنفيذ العمل؛ وهذه الخطوات تحتاج إلى معالجات وخدمات حوسبة متنوعة.
تتيح الفكرة لشركاء AMD جمع المكونات وفق حاجة العميل. وقالت الشركة إن الأنظمة ما زالت قيد التطوير مع الشركاء، مع إتاحة مخططة في نوفمبر 2026. لذلك نتعامل معها كفرصة مستقبلية، ولا نضيف لها إيرادات لم تتحقق بعد. إعلان AMD.
🧠 نظرة مركب: الفرصة أوسع من منافسة إنفيديا على رقاقة واحدة. يمكن أن تستفيد AMD من زيادة الحاجة إلى المعالجات والأنظمة معًا، بشرط أن تقدم للعميل أداءً وتكلفة يستحقان الشراء.
💰 هل يتحول النمو إلى مال يبقى للشركة؟
في النصف الأول من 2026، ولّدت AMD نحو 5.32 مليار دولار من التشغيل. وبعد 1.20 مليار لشراء المعدات والأصول، بقي نحو 4.12 مليار دولار من النقد الحر، قبل الاستحواذات وإعادة شراء الأسهم.
هذا نقد مهم، لكنه ليس مبلغًا جاهزًا للتوزيع بالكامل. يتأثر بمواعيد التحصيل والدفع؛ وقد ساعد ارتفاع المستحقات للموردين على النقد خلال الفترة. كما أن مكافآت الأسهم، وهي تكلفة لا تُدفع نقدًا عند تسجيلها، قد تزيد عدد الأسهم لاحقًا. لذلك نتابع النقد وعدد الأسهم معًا.
وفي النصف نفسه، أعادت الشركة شراء أسهم بقيمة 221 مليون دولار، لكن عدد الأسهم القائم ارتفع قليلًا من نحو 1.630 مليار إلى 1.632 مليار. إعادة الشراء لم تتحول هنا إلى انخفاض صافٍ في عدد الأسهم. التقرير الفصلي.
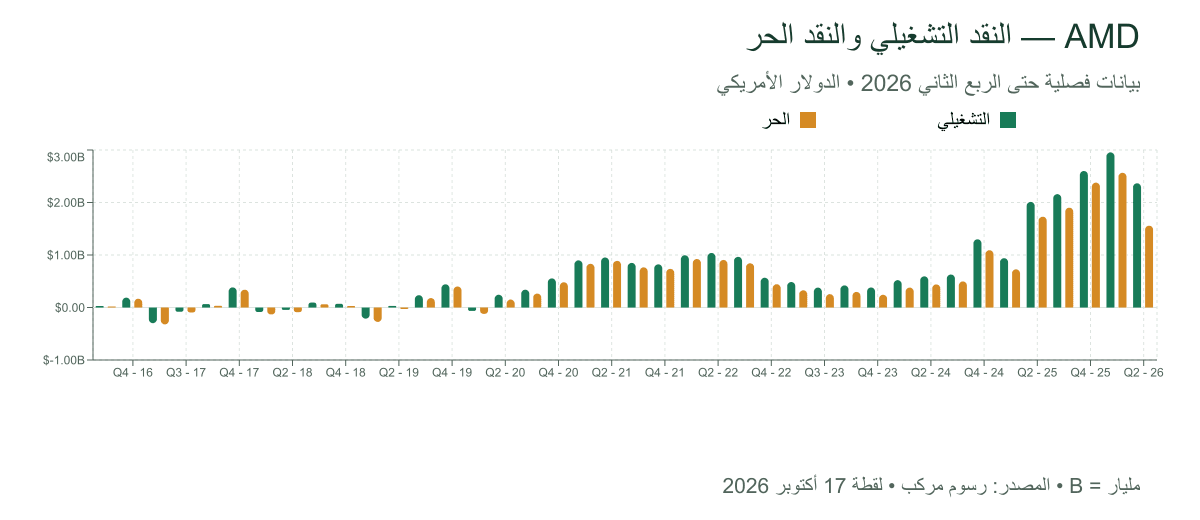
الرسم يعرض كل ربع على حدة، بينما أرقام الفقرة تجمع النصف الأول. بلغ النقد الحر في الربع الثاني 1.56 مليار دولار. المصدر: رسوم مركب؛ بيانات حتى الربع الثاني 2026، لقطة 17 أكتوبر 2026. B تعني مليار دولار.
🤝 لماذا تهم شروط الاتفاقات الكبيرة المساهم؟
منحت AMD كلًا من OpenAI وميتا حقًا مشروطًا لشراء ما يصل إلى 160 مليون سهم بسعر سنت واحد للسهم. استحقاق هذه الحقوق مرتبط بمراحل شراء وشروط أخرى. وحتى 27 يونيو 2026، لم تكن أي شريحة قد استحقت أو أصبحت قابلة للتنفيذ، بحسب التقرير الفصلي. شروط الحقوق في التقرير الفصلي.
هذه الاتفاقات قد تجلب أعمالًا كبيرة. وفي المقابل، إذا تحققت شروط إصدار الأسهم، ستتوزع الأرباح على عدد أكبر من الأسهم. لا نفترض أن الحد الأقصى سيصدر كاملًا، ولا نعامل هذه الأسهم كأنها صدرت بالفعل. للتوضيح بمثال افتراضي: ربح 100 دولار موزّع على 100 سهم يعني دولارًا لكل سهم. إذا أصبح العدد 110 أسهم وبقي الربح نفسه، ينخفض نصيب السهم إلى نحو 91 سنتًا. هذا شرح للفكرة، وليس توقعًا لحجم الإصدار لدى AMD. المهم أن ينمو الربح بما يكفي لتعويض زيادة عدد الأسهم.
💵 ماذا يتطلب السعر الحالي؟
مجموع ربحية السهم المعدلة للأرباع الأربعة المنتهية في يونيو 2026 يبلغ 5.76 دولار. «المعدلة» تعني أن الشركة تستبعد بنودًا، منها مكافآت الأسهم وبعض تكاليف الاستحواذات؛ وهي تختلف عن الربح المحاسبي المعلن، ولا تمثل نقدًا موزعًا للمساهم. نتائج 2025 ونتائج الربع الثاني 2026.
عند سعر 528.75 دولارًا، يدفع المستثمر نحو 92 دولارًا مقابل كل دولار من هذا الربح السنوي المعدل. لتوضيح ما يعنيه السعر، نفترض أن السوق بعد خمس سنوات يدفع 40 دولارًا مقابل دولار الربح، بدل 92 اليوم. اخترنا 40 لاختبار هدوء التقييم؛ وهو افتراض ما زال يمنح الشركة تقييم نمو مرتفعًا، وليس مضاعفًا مضمونًا أو متوسطًا تاريخيًا.
| نمو الربح المعدل لكل سهم سنويًا لخمس سنوات | سعر افتراضي بعد خمس سنوات | عائد سعري سنوي تقريبي |
|---|---|---|
| 20% | 573 دولارًا | 1.6% |
| 30% | 855 دولارًا | 10.1% |
| 40% | 1,239 دولارًا | 18.6% |
هذه اختبارات وليست توقعات أو أسعارًا مستهدفة. النمو هنا لكل سهم، بعد أثر تغير عدد الأسهم. العوائد قبل الضرائب والرسوم ولا تشمل التوزيعات. وإذا دفع السوق مضاعفًا أقل، ينخفض العائد؛ مثلًا، نمو 30% مع مضاعف 30 بدل 40 يخفض العائد السنوي إلى نحو 4%.
المغزى أن نمو الربح 20% سنويًا، وهو نمو قوي، قد يترك عائدًا محدودًا إذا هدأ حماس السوق. وللوصول إلى عائد سعري يقارب 10% في المثال، نحتاج نمو الربح لكل سهم بنحو 30% سنويًا لخمس سنوات.
أما تقديرنا المعروض للقيمة العادلة في مركب فهو 530 دولارًا، قريب جدًا من سعر الإغلاق، مع عدم يقين مرتفع جدًا. هذا تقدير للقيمة اليوم؛ والجدول يختبر عائد مشتري اليوم تحت افتراضات مختلفة، ولا يعيد حساب ذلك التقدير. قرب السعر من القيمة العادلة لا يعني وجود هامش أمان واسع.
⚠️ ما الذي قد يمنع تحقق هذه الصورة؟
إنفيديا تنافس بمنظومة تجمع الرقائق والبرامج، وإنتل تنافس في المعالجات، وبعض العملاء يطورون رقائقهم. إذا احتاجت AMD إلى تخفيض الأسعار للفوز بالطلبات، فقد تنمو المبيعات دون نمو مماثل في الربح. نراقب لذلك هامش الربح مع المبيعات، لا عدد الشراكات وحده.
كما أن تأخر تجهيز مراكز البيانات أو توفر الكهرباء قد يؤجل تركيب الأجهزة والتحصيل. قوة الطلب المعلن لا تلغي خطر التأخير، حتى لو بقي العميل راغبًا في الشراء.
وخارج الشركة، أظهرت بيانات سبتمبر ارتفاع التضخم الأمريكي إلى 3.7% سنويًا. استمرار التضخم قد يبقي التمويل مكلفًا ويجعل المستثمرين أقل استعدادًا لدفع أسعار مرتفعة مقابل أرباح بعيدة. هذا مسار محتمل للضغط على التقييم، وليس تفسيرًا مؤكدًا لهبوط AMD في جلسة بعينها. بيانات التضخم.
🧾 خلاصة مركب
نحن متفائلون بفرص أعمال AMD، لكننا لا نرى أن الهبوط الأخير وحده يجعل السهم فرصة واضحة قرب 529 دولارًا. السعر يحتاج إلى نمو قوي ومستمر في أرباح كل سهم، وإلى تحويل التوسع إلى نقد، مع مراقبة أثر الأسهم الجديدة المحتملة.
ما سيقوّي موقفنا هو استمرار نمو مراكز البيانات مع ربحية أفضل، وظهور طلب فعلي على الأنظمة الجديدة، ونمو نصيب السهم بعد الإصدارات. هذه هي الاختبارات التي نتابعها في صفحة AMD على مركب؛ نجاح الشركة مهم، والسعر الذي ندفعه لهذا النجاح مهم أيضًا.
بيانات البحث حتى 17 أكتوبر 2026. السعر المرجعي إغلاق 16 أكتوبر. جميع المبالغ بالدولار الأمريكي.