ميتا قرب 735 دولارًا: هل ما زالت فرصة بعد ارتفاع السعر؟
بقلم مركب — 15 أكتوبر 2026
في مارس، ناقشنا فرصة ميتا عندما كان سهمها دون 600 دولار. اليوم نعيد اختبار الفكرة عند سعر مرجعي يبلغ 734.50 دولار، كما ظهر بعد الإغلاق في صفحة السهم يوم 15 أكتوبر عند المراجعة. الشركة نفسها، لكن سعر الدخول تغيّر، وخطة الإنفاق أصبحت أكبر. تغطيتنا السابقة، بيانات السهم.
نرى في مركب أن أعمال ميتا الإعلانية تستحق التفاؤل. أما السهم، فنراه فرصة مشروطة باستمرار نمو الربح وتحسن النقد المتبقي بعد الاستثمار. نجاح المنتجات الجديدة قد يزيد الفرصة، لكننا لا نحتاج إلى افتراض نجاحها الكامل لتقييم ما نشتريه اليوم.
من يدفع لميتا، ولماذا؟
عندما يستخدم شخص إنستغرام أو فيسبوك، فهو غالبًا لا يدفع اشتراكًا. المعلن هو من يدفع ليصل إلى جمهور قد يشتري منتجه. وكلما ساعدته أدوات ميتا على تحقيق مبيعات أفضل، زادت فرص استمرار إنفاقه.
الميزة هنا تجمع الجمهور الواسع وأدوات اختيار الإعلان وقياس نتائجه. لكنها لا تمنع المعلن من نقل ميزانيته إلى غوغل أو تيك توك إذا وجد عائدًا أفضل.
في الربع الثاني من 2026، ارتفع عدد مرات ظهور الإعلانات 14%، ومتوسط سعر الإعلان 12%. وهذا يوضح أن النمو جاء من بيع إعلانات أكثر وبمتوسط سعر أعلى. لكنه لا يثبت بمفرده أن كل الزيادة سببها الذكاء الاصطناعي. نتائج ميتا الفصلية.
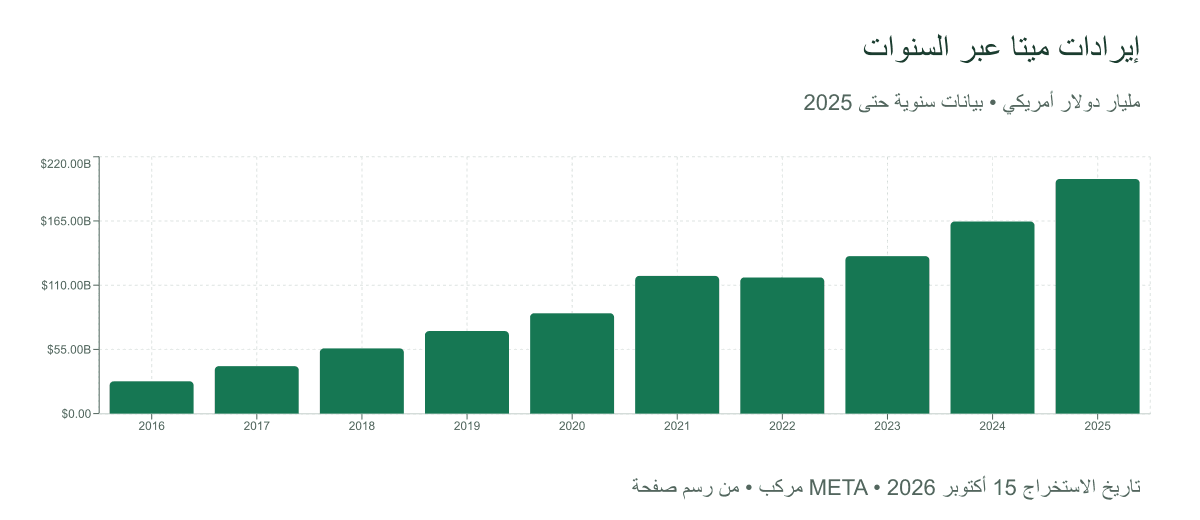
رسم مركب: الإيرادات السنوية حتى 2025. النمو طويل الأجل واضح، لكنه لا يخبرنا وحده بما يبقى بعد الإنفاق. تاريخ الاستخراج: 15 أكتوبر 2026.
الإيرادات تنمو، فماذا يحدث للأرباح؟
| المؤشر | الربع الثاني 2025 | الربع الثاني 2026 |
|---|---|---|
| الإيرادات | 47.52 مليار دولار | 60.80 مليار دولار |
| الربح التشغيلي | 20.44 مليار دولار | 18.78 مليار دولار |
| النقد المتبقي بعد الاستثمار | 8.55 مليار دولار | 0.78 مليار دولار |
الجدول يقول إن الطلب قوي، لكن كلفة تشغيل الأعمال وتوسيعها ارتفعت أسرع. شملت المصروفات الأخيرة 2.40 مليار دولار لقضايا قانونية و1.18 مليار لتعويضات إنهاء الخدمة. هذه البنود تساعد على تفسير ضعف الربح، لكننا لا نفترض اختفاء المصاريف القانونية مستقبلًا. الإفصاح الفصلي.
لفهم النقد ببساطة: دخل من التشغيل نحو 31.86 مليار دولار، وخرج 31.08 مليار لشراء أصول وسداد أصل عقود إيجار تمويلي، فبقي نحو 784 مليون دولار. هذا «التدفق النقدي الحر» يختلف عن الربح المحاسبي، ولا يمثل كله مبلغًا جاهزًا للتوزيع. حساب التدفق النقدي.
وتتوقع الإدارة إنفاقًا رأسماليًا بين 130 و145 مليار دولار خلال 2026. شراء الخوادم يدفع النقد إلى الخارج الآن، بينما توزع المحاسبة تكلفتها على سنوات. لذلك قد تبدو الأرباح مريحة في وقت يضيق فيه النقد المتاح. توجيه الإدارة.
ماذا وصل إلى المساهم؟
لم تنفذ ميتا إعادة شراء أسهم في النصف الأول من 2026، ودفعت توزيعات بنحو 2.70 مليار دولار. وارتفع عدد الأسهم الفعلي من 2.530 مليار بنهاية 2025 إلى 2.548 مليار في يونيو؛ أي إن ملكية الشركة موزعة على عدد أكبر قليلًا من الأسهم.
كما بلغت السيولة والاستثمارات القابلة للتداول 90.26 مليار دولار، مقابل ديون طويلة الأجل 83.66 مليار. هذا لا يشمل كل التزامات الإيجار والإنفاق المستقبلي، ولذلك لا نعامل السيولة كلها كفائض للمساهمين. تقرير النصف الأول.
ماذا يضيف «ميوز» إلى القصة؟
أعلنت ميتا في 12 أكتوبر نموذجي Muse Wonder وMuse Wonder Full لمهام المساعدات الذكية. وأوضحت أن النماذج ستصل لاحقًا إلى تجربة Muse، بدءًا بالمشتركين. لا يصح اعتبار جمهور تطبيقات ميتا كله مستخدمين فعليين لهذه الخدمة. إعلان الشركة.
نرى فرصتين مختلفتين: أدوات تجعل الإعلان الحالي أكثر فاعلية، وخدمات جديدة قد يدفع الناس والشركات مقابلها. الأولى مرتبطة بنشاط قائم؛ أما الثانية فننتظر لها بيانات استخدام وإيرادات وتكاليف. إطلاق منتج قوي لا يكفي لإثبات أنه سيحقق ربحًا كبيرًا.
هل يبرر الربح سعر السهم؟
يعرض تقييمنا في صفحة السهم قيمة عادلة قدرها 850 دولارًا، أعلى من السعر المرجعي بنحو 15.7%. لكن هذا الفارق ليس عائدًا مضمونًا، ولا يحدد متى قد يصل السهم إليها. صفحة ميتا في مركب.
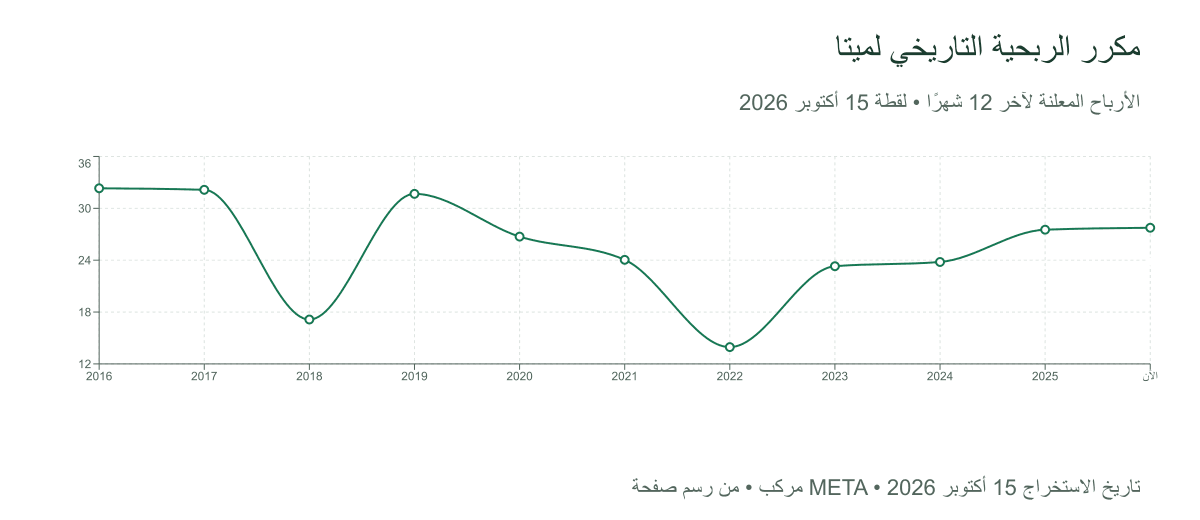
الرسم للأرباح المعلنة، التي تتأثر بالبنود الضريبية؛ لذلك لا يكفي موقع المكرر مقارنة بالماضي للحكم على رخص السهم. لقطة البيانات: 15 أكتوبر 2026، والقيمة الحالية في الرسم نحو 27.75 مرة.
لنختبر السعر بطريقة أخرى. أرباح الفترة الأخيرة تأثرت برسوم ضريبية استثنائية ثم عكس جزء منها. للمقارنة، أزلنا أثر هذين البندين الضريبيين فقط، فحصلنا على ربح سنوي تقديري يقارب 29.6 دولار لكل سهم. أبقينا بقية المصروفات، ومنها تعويضات الموظفين، ضمن الحساب. هذا رقم تحليلي يساعدنا على اختبار السعر؛ يختلف عن ربحية السهم المعلنة، ولا يمثل نقدًا يمكن توزيعه كله. نتائج 2025، الإفصاح الضريبي والفصلي.
إذا اشترينا قرب 735 دولارًا، فهذه نتائج افتراضات مختلفة لخمس سنوات:
| الافتراض | السعر الناتج بعد خمس سنوات | العائد السنوي من السعر |
|---|---|---|
| نمو ربح السهم 5% سنويًا، والسوق يدفع 20 ضعف الربح | نحو 756 دولارًا | 0.6% |
| نمو 10% سنويًا، والسوق يدفع 25 ضعف الربح | نحو 1,192 دولارًا | 10.2% |
| نمو 15% سنويًا، والسوق يدفع 28 ضعف الربح | نحو 1,668 دولارًا | 17.8% |
هذه أمثلة حسابية لقياس أثر تغير الافتراضات، قبل التوزيعات والضرائب والرسوم، وليست أسعارًا مستهدفة. اخترنا نموًا متفاوتًا لقياس أثر نجاح الاستثمار أو تباطئه، ومضاعفات مختلفة لقياس مقدار ما قد يقبل السوق دفعه مقابل الأرباح. ولا نستنتج منها أن قيمة السهم العادلة هي متوسط النتائج.
الرسالة واضحة: نمو الشركة وحده لا يضمن عائدًا جيدًا. في المثال الأول ترتفع الأرباح، لكن انخفاض المبلغ الذي يدفعه السوق مقابل كل دولار ربح يستهلك معظم المكسب. وقد يخسر المستثمر إذا جاءت النتائج أسوأ من هذه الافتراضات.
ما الذي قد يجعل تحفظنا مبالغًا فيه؟
أقوى اعتراض هو أن الإنفاق الحالي يجهز ميتا لسنوات من النمو، وأن انتظار تحسن النقد قد يعني شراء السهم لاحقًا بسعر أعلى. هذا احتمال جدي. وإذا استمر نمو الإعلانات وتحسن النقد مع تباطؤ زيادة الاستثمار، ستصبح الحجة الاستثمارية أقوى.
لكن الخطر المقابل أن تحتاج الشركة إلى إنفاق مرتفع باستمرار لمجاراة المنافسين. عندها تتحسن المنتجات دون تحسن مماثل في نصيب المساهم. ونراقب أيضًا انتقال ميزانيات الإعلان للمنافسين، والقيود التنظيمية التي قد تقلل كفاءة الإعلان أو ترفع التكلفة.
نظرة مركب
نحن متفائلون بأعمال ميتا، ونرى السهم قرب السعر المرجعي فرصة تستحق المتابعة، لكن فرق السعر عن تقييمنا ليس واسعًا بما يكفي لتجاهل مخاطر الإنفاق. لن نبني قرارنا على حماس «ميوز» وحده، أو على افتراض أن انخفاض النقد مؤقت حتمًا.
في النتائج المقبلة نريد ثلاثة أدلة: استمرار قوة الإعلانات، تحسن النقد بعد الاستثمار، ونمو الربح لكل سهم دون اعتماد على مكاسب ضريبية استثنائية. هذه الأدلة هي ما قد يحول تفاؤلنا بالشركة إلى قناعة أقوى بالسعر.
البيانات المالية حتى 30 يونيو 2026، والمستجدات التي روجعت حتى 15 أكتوبر. السعر المرجعي 734.50 دولار من لقطة مركب بعد الإغلاق يوم 15 أكتوبر 2026؛ ليس سعر الإغلاق الرسمي. تتغير الأسعار والتقييمات بمرور الوقت. المحتوى تحليلي وليس توصية شخصية.