فيرست هورايزون تسجل خسارة 83 مليون دولار رغم توافق الأرباح المعدلة مع التوقعات.. والإيرادات تخيب آمال وول ستريت 🏦
أعلنت فيرست هورايزون (FHN – First Horizon Corporation)، المجموعة المصرفية الأميركية التي تتخذ من مدينة ممفيس بولاية تينيسي مقرًا لها، نتائجها المالية للربع الثالث من 2026، مسجلة خسارة صافية بقيمة $83 مليون، أو $0.20 للسهم، رغم تحقيق ربحية سهم معدلة بلغت $0.53، متوافقة مع توقعات المحللين.
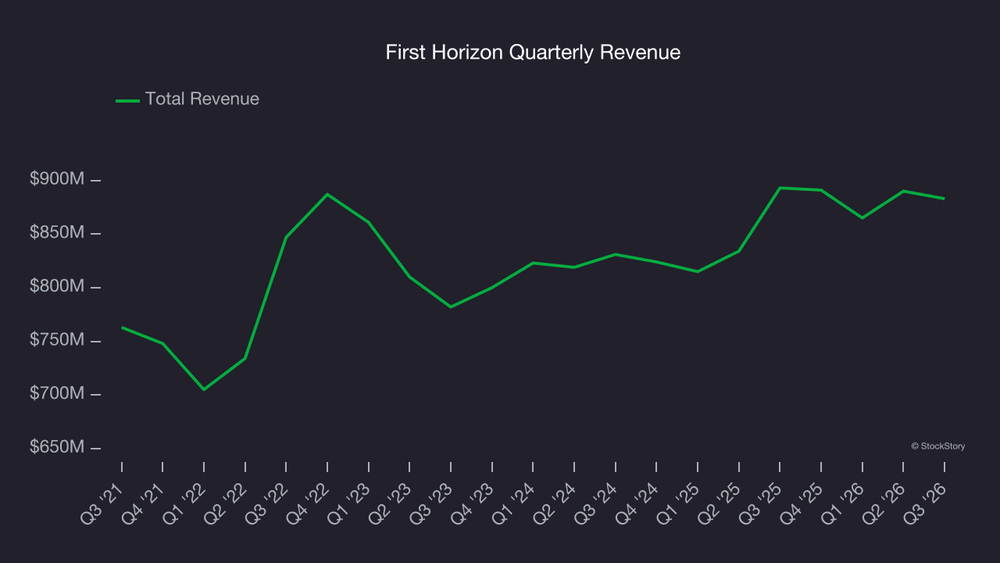
وبلغ إجمالي إيرادات البنك $1.25 مليار، بينما سجلت الإيرادات بعد خصم مصروفات الفوائد $880 مليون، مقارنة بتوقعات بلغت $889.2 مليون، ما يمثل انخفاضًا عن التقديرات بنحو $9.2 مليون، أو 1.03%.
وتكشف النتائج عن تباين واضح بين الأداء المحاسبي المعلن والأرباح المعدلة؛ فبينما سجل البنك خسارة صافية، أظهرت النتائج المعدلة تحقيق أرباح تتوافق مع توقعات السوق، بعد استبعاد تكاليف غير متكررة.
ويضع هذا التباين جودة الأرباح وطبيعة البنود المستبعدة في مقدمة المؤشرات التي ينبغي متابعتها، خصوصًا في ظل التحديات التي تواجه القطاع المصرفي الأميركي نتيجة تغير أسعار الفائدة وتكاليف التمويل.
🧠 نظرة مُركّب: لا تكمن أهمية النتائج في توافق ربحية السهم المعدلة مع التوقعات فقط، بل في الفجوة الكبيرة بينها وبين الخسارة المحاسبية المعلنة. وسيكون فهم طبيعة التكاليف غير المتكررة ومدى تأثيرها في رأس المال والتدفقات النقدية ضروريًا لتقييم الوضع المالي الحقيقي للبنك.
📊 نتائج الربع الثالث CY2026
أعلنت فيرست هورايزون (FHN – First Horizon Corporation) نتائج مالية متباينة خلال الربع الثالث من 2026، مع تسجيل خسارة صافية رغم تحقيق أرباح معدلة متوافقة مع توقعات المحللين.
وجاءت أبرز النتائج كالتالي:
- إجمالي الإيرادات: $1.25 مليار.
- الإيرادات بعد خصم مصروفات الفوائد: $880 مليون.
- توقعات الإيرادات بعد خصم مصروفات الفوائد: $889.2 مليون.
- الفارق عن توقعات الإيرادات: انخفاض بنحو $9.2 مليون.
- نسبة الإخفاق في توقعات الإيرادات: نحو 1.03%.
- صافي الخسارة: $83 مليون.
- خسارة السهم المعلنة (EPS): $0.20.
- ربحية السهم المعدلة (Adjusted EPS): $0.53.
- توقعات ربحية السهم المعدلة: $0.53.
- نسبة تجاوز توقعات الأرباح المعدلة: 0%.
واستند متوسط توقعات ربحية السهم إلى تقديرات 9 محللين، بينما استندت توقعات الإيرادات إلى تقديرات 6 محللين.
وتشير هذه الأرقام إلى أن البنك حقق المستوى المتوقع من الأرباح المعدلة، لكنه لم يصل إلى تقديرات الإيرادات.
ولا تتضمن البيانات المختصرة مقارنة مباشرة مع نتائج الربع الثالث من 2025 أو الربع الثاني من 2026، ولذلك لا يمكن تحديد اتجاه النمو السنوي أو الفصلي للأرباح والإيرادات.
🧠 نظرة مُركّب: تعكس النتائج توافقًا مع توقعات الأرباح المعدلة، مقابل إخفاق محدود في الإيرادات وخسارة محاسبية واضحة. ولا يمكن الحكم على تحسن الأداء التشغيلي دون معرفة نتائج الفترات السابقة وطبيعة التكاليف التي جرى استبعادها.
📉 خسارة صافية بقيمة 83 مليون دولار
سجلت فيرست هورايزون خسارة صافية بقيمة $83 مليون خلال الربع الثالث، بما يعادل خسارة قدرها $0.20 للسهم.
وفي المقابل، بلغت ربحية السهم المعدلة $0.53 بعد استبعاد تكاليف غير متكررة.
وجاءت المقارنة كالتالي:
- صافي الخسارة المعلنة: $83 مليون.
- خسارة السهم المحاسبية: $0.20.
- ربحية السهم المعدلة: $0.53.
- الفارق بين ربحية السهم المعدلة والمعلنة: $0.73 للسهم.
ويمثل هذا الفارق أحد أبرز عناصر النتائج الفصلية.
فالأرباح المعدلة تهدف إلى تقديم صورة عن الأداء بعد استبعاد بعض البنود التي تعتبرها الإدارة غير متكررة أو غير ممثلة للنشاط الأساسي.
لكن استبعاد هذه البنود لا يعني بالضرورة أنها غير مؤثرة ماليًا.
فقد تشمل التكاليف غير المتكررة مصروفات إعادة هيكلة أو خسائر مرتبطة بتصرفات في أصول أو بنودًا محاسبية أخرى، إلا أن البيانات المنشورة لم تحدد طبيعة البنود التي أثرت في نتائج فيرست هورايزون.
ولهذا لا يمكن الجزم بسبب الخسارة أو اعتبارها حدثًا استثنائيًا لن يتكرر.
🧠 نظرة مُركّب: يمثل الفارق البالغ $0.73 للسهم بين الربحية المعدلة والخسارة المعلنة نقطة أساسية في تقييم النتائج. فإذا كانت البنود المستبعدة استثنائية بالفعل، فقد تكون الأرباح المعدلة أكثر تعبيرًا عن النشاط المتكرر، أما إذا تكررت هذه التكاليف، فقد تصبح الخسارة المحاسبية أكثر أهمية في تقييم الربحية المستدامة.
💰 الأرباح المعدلة تتوافق مع توقعات وول ستريت
حققت فيرست هورايزون ربحية سهم معدلة بلغت $0.53، متوافقة تمامًا مع متوسط توقعات المحللين.
وجاءت المقارنة كالتالي:
- ربحية السهم المعدلة الفعلية: $0.53.
- متوسط توقعات المحللين: $0.53.
- الفارق عن التوقعات: $0.00.
- عدد المحللين المشاركين في التقديرات: 9 محللين.
ويشير هذا التوافق إلى أن النتائج المعدلة جاءت ضمن المستوى الذي كانت السوق تتوقعه.
لكن تحقيق التوقعات لا يمثل بالضرورة تحسنًا في الأداء مقارنة بالفصول السابقة.
كما أن ربحية السهم المعدلة لا توضح وحدها حجم المخصصات الائتمانية أو تطور المصروفات التشغيلية أو كفاءة استخدام رأس المال.
وتزداد أهمية هذه التفاصيل عندما تختلف النتائج المعدلة بصورة كبيرة عن النتائج المحاسبية.
🧠 نظرة مُركّب: يوفر توافق الأرباح المعدلة مع التوقعات قدرًا من الاستقرار مقارنة بتقديرات السوق، لكنه لا يعوض الحاجة إلى فهم الخسارة المعلنة. وستكون جودة الأرباح واستدامتها أهم من مجرد تحقيق متوسط توقعات المحللين.
📊 الإيرادات تقل عن التوقعات بنحو 9.2 مليون دولار
سجل البنك إجمالي إيرادات بقيمة $1.25 مليار، بينما بلغت الإيرادات بعد خصم مصروفات الفوائد $880 مليون.
وجاء الرقم الأخير أقل من توقعات المحللين البالغة $889.2 مليون.
وجاءت أبرز الأرقام كالتالي:
- إجمالي الإيرادات: $1.25 مليار.
- الإيرادات بعد خصم مصروفات الفوائد: $880 مليون.
- توقعات المحللين للمقياس الأخير: $889.2 مليون.
- الفارق السلبي: $9.2 مليون.
- نسبة الإخفاق: نحو 1.03%.
ويعكس هذا الإخفاق المحدود تسجيل إيرادات أقل من المستوى الذي توقعه المحللون.
لكن البيانات لا توضح ما إذا كان السبب مرتبطًا بتباطؤ نمو القروض أو ارتفاع تكلفة الودائع أو تغير الإيرادات غير المرتبطة بالفوائد.
كما لا تتضمن تفاصيل كافية عن توزيع الإيرادات بين الأنشطة المصرفية المختلفة.
ومن المهم التمييز بين إجمالي الإيرادات والإيرادات بعد خصم مصروفات الفوائد، لأن المقياسين لا يقدمان الصورة نفسها عن الأداء المصرفي.
🧠 نظرة مُركّب: يمثل انخفاض الإيرادات عن التوقعات بنسبة 1.03% إخفاقًا محدودًا نسبيًا، لكنه يستحق المتابعة في ضوء الخسارة المحاسبية المعلنة. وسيكون تحديد مصادر الإيرادات ومدى تأثرها بتكاليف التمويل ضروريًا لفهم قدرة البنك على تحسين نتائجه.
🏦 كيف تؤثر أسعار الفائدة في أرباح فيرست هورايزون؟
تعتمد ربحية البنوك التجارية بدرجة كبيرة على قدرتها على تحقيق عوائد من القروض والأصول المالية تتجاوز تكلفة الودائع والتمويل.
وعندما ترتفع أسعار الفائدة، قد تتمكن البنوك من فرض عوائد أعلى على القروض الجديدة وبعض الأصول التي يعاد تسعيرها.
لكنها قد تضطر أيضًا إلى دفع فوائد أعلى للمودعين للحفاظ على قاعدة التمويل.
وتعتمد النتيجة النهائية على عدة عوامل:
- عوائد القروض: مدى استفادة البنك من ارتفاع أسعار الفائدة.
- تكلفة الودائع: سرعة انتقال ارتفاع الفائدة إلى المودعين.
- نمو الإقراض: قدرة البنك على توسيع محفظة القروض.
- جودة الائتمان: قدرة العملاء على سداد التزاماتهم.
- هيكل التمويل: مدى الاعتماد على مصادر منخفضة التكلفة.
- محفظة الأوراق المالية: تأثير تغير العوائد في دخل الاستثمارات وقيمتها السوقية.
وتكتسب هذه المؤشرات أهمية خاصة في بيئة تتسم بتقلب توقعات السياسة النقدية الأميركية.
لكن البيانات المختصرة لم تتضمن هامش صافي الفائدة أو تكلفة الودائع أو حجم القروض، ولذلك لا يمكن تحديد أثر أسعار الفائدة على نتائج البنك بصورة دقيقة.
🧠 نظرة مُركّب: قد تؤدي أسعار الفائدة المرتفعة إلى زيادة إيرادات القروض، لكنها قد تضغط على هوامش الربح إذا ارتفعت تكاليف الودائع بسرعة أكبر. وسيكون اتجاه هامش صافي الفائدة من أهم المؤشرات لفهم الأداء المستقبلي لفيرست هورايزون.
⚖️ ماذا تعني الخسارة المحاسبية مقارنة بالأرباح المعدلة؟
تقدم نتائج فيرست هورايزون صورتين مختلفتين عن الأداء المالي.
الأولى تظهر خسارة صافية بقيمة $83 مليون.
أما الثانية فتظهر ربحية سهم معدلة تبلغ $0.53 بعد استبعاد بعض التكاليف.
ولا يعني وجود أرباح معدلة أن الخسارة المحاسبية غير مهمة.
فالمحاسبة المالية تسجل التكاليف والخسائر وفق القواعد المعتمدة، بينما تستبعد المقاييس المعدلة بعض البنود لتسهيل تقييم النشاط الأساسي.
وقد تكون المقاييس المعدلة مفيدة عندما تكون البنود المستبعدة غير متكررة بالفعل.
لكن استخدامها يتطلب الحذر عندما تكون التسويات كبيرة أو متكررة.
ومن أبرز الأسئلة التي ينبغي الإجابة عنها:
- ما طبيعة التكاليف التي أدت إلى الخسارة المعلنة؟
- هل ترتبط هذه التكاليف بإعادة الهيكلة أو إدارة الأصول؟
- هل نتج عنها تدفق نقدي خارج من البنك؟
- هل يمكن أن تتكرر خلال الفصول المقبلة؟
- ما أثرها في رأس المال والقيمة الدفترية؟
- هل تحسنت الربحية التشغيلية قبل هذه البنود؟
ولا توفر البيانات المختصرة إجابات كافية عن هذه الأسئلة.
🧠 نظرة مُركّب: لا ينبغي تجاهل الخسارة المحاسبية لمجرد توافق الأرباح المعدلة مع التوقعات. فالفصل بين البنود الاستثنائية والتكاليف المتكررة ضروري لمعرفة ما إذا كان البنك يحقق أرباحًا تشغيلية مستدامة أم أن المقاييس المعدلة تخفي ضغوطًا مالية أوسع.
📉 جودة الأصول والمخصصات الائتمانية تحت المراقبة
تعد جودة محفظة القروض من أبرز العوامل المؤثرة في أرباح البنوك.
فحتى إذا حقق البنك إيرادات مستقرة، فإن ارتفاع مخصصات خسائر الائتمان قد يؤدي إلى تراجع الأرباح أو تسجيل خسائر.
وتعتمد جودة الأصول على قدرة المقترضين على الوفاء بالتزاماتهم، ومدى تعرض البنك للقطاعات الاقتصادية الأكثر حساسية لتغير أسعار الفائدة والنشاط الاقتصادي.
ومن أبرز المؤشرات التي تستحق المتابعة:
- القروض المتعثرة: لقياس حجم القروض التي تواجه صعوبات في السداد.
- مخصصات خسائر الائتمان: لتقييم المخاطر المتوقعة.
- صافي القروض المشطوبة: لمعرفة الخسائر الائتمانية الفعلية.
- نمو القروض: لتقييم توسع النشاط المصرفي.
- تركيز المحفظة: لمعرفة مدى الاعتماد على قطاعات محددة.
- مستويات رأس المال: لتقييم قدرة البنك على امتصاص الخسائر.
ولا تتضمن البيانات الحالية أرقامًا لهذه المؤشرات، ولذلك لا يمكن ربط الخسارة المعلنة بتدهور جودة الائتمان دون معلومات إضافية.
🧠 نظرة مُركّب: تمثل جودة الأصول عاملًا أساسيًا في تقييم أي بنك يسجل خسارة فصلية. لكن لا توجد معلومات كافية في النتائج المختصرة لتحديد ما إذا كانت الخسارة مرتبطة بالمخصصات الائتمانية أو بعوامل أخرى، ما يجعل الاطلاع على القوائم المالية التفصيلية ضروريًا.
📌 الخلاصة لمتابعي مُركّب
أعلنت فيرست هورايزون (FHN – First Horizon Corporation) تسجيل خسارة صافية بقيمة $83 مليون خلال الربع الثالث من 2026، بما يعادل خسارة قدرها $0.20 للسهم.
وفي المقابل، بلغت ربحية السهم المعدلة $0.53، متوافقة مع متوسط توقعات 9 محللين.
وسجل البنك إجمالي إيرادات بقيمة $1.25 مليار، بينما بلغت الإيرادات بعد خصم مصروفات الفوائد $880 مليون، أقل من توقعات السوق البالغة $889.2 مليون بنحو $9.2 مليون.
ويعكس الفارق البالغ $0.73 للسهم بين النتائج المعلنة والمعدلة أهمية فهم البنود غير المتكررة التي أثرت في الأرباح.
كما أن البيانات المتاحة لا تتضمن تفاصيل كافية عن جودة القروض أو هوامش الفائدة أو مستويات رأس المال.
🧠 نظرة مُركّب: تعكس النتائج أداءً مختلطًا؛ إذ حقق البنك توقعات الأرباح المعدلة، لكنه سجل خسارة محاسبية وإيرادات أقل من التقديرات. وسيكون تحديد أسباب الخسارة ومدى تكرارها العامل الأكثر أهمية في تقييم قدرة فيرست هورايزون على استعادة الربحية المحاسبية المستدامة.
🔮 النظرة المستقبلية
ستتركز أنظار المستثمرين خلال الفصول المقبلة على قدرة فيرست هورايزون (FHN) على العودة إلى تحقيق أرباح صافية وفق النتائج المحاسبية، بعد تسجيل خسارة بقيمة $83 مليون في الربع الثالث.
وسيكون توضيح طبيعة التكاليف غير المتكررة التي أدت إلى الفارق بين خسارة السهم المعلنة وربحية السهم المعدلة عنصرًا أساسيًا في تقييم جودة النتائج.
كما ستكتسب اتجاهات صافي دخل الفوائد وتكاليف الودائع أهمية في تحديد قدرة البنك على تحسين الإيرادات.
وقد تؤثر تحركات أسعار الفائدة الأميركية في عوائد القروض وتكلفة التمويل خلال الفصول المقبلة.
وفي الوقت نفسه، ستظل جودة محفظة القروض والمخصصات الائتمانية ومستويات رأس المال من المؤشرات الرئيسية لتقييم متانة المركز المالي.
أما على مستوى الإيرادات، فسيكون تجاوز المستوى المسجل عند $880 مليون بعد خصم مصروفات الفوائد، وتحسين الأداء مقارنة بتوقعات السوق، من العلامات التي تستحق المتابعة.
وبالنسبة لمتابعي مُركّب، فإن السؤال الأساسي هو ما إذا كانت الخسارة الفصلية ناتجة عن بنود استثنائية محدودة الأثر المستقبلي، أم أنها تكشف عن ضغوط أوسع على ربحية البنك، وهو ما ستساعد النتائج التفصيلية والفصول المقبلة على توضيحه.