الأسهم الأوروبية تنتعش والدولار يتراجع… أزمة ديون الذكاء الاصطناعي تهز الأسواق وإندونيسيا تواجه انهيارًا تاريخيًا 🌍📉
ارتفعت الأسهم الأوروبية خلال تعاملات الجمعة 16 أكتوبر 2026، مع استقرار نسبي في الأسواق العالمية بعد موجة بيع حادة قادتها شركات التكنولوجيا وأشباه الموصلات، بينما اتجه الدولار الأمريكي نحو تسجيل خسارة أسبوعية مع تراجع عوائد سندات الخزانة.
صعد مؤشر ستوكس أوروبا 600 (STOXX) بنسبة 0.6%، وارتفع داكس الألماني (DAX) بنحو 1%، بينما تقدم كاك 40 الفرنسي (CAC) بنسبة 0.5%، في إشارة إلى تعافٍ نسبي للأسهم الأوروبية بعد اضطرابات الأسواق العالمية.
تراجع مؤشر الدولار الأمريكي (DXY) بنسبة 0.4% إلى 101.65 نقطة، متجهًا نحو أول خسارة أسبوعية بعد 3 أسابيع متتالية من المكاسب، مع انخفاض جاذبية العملة الأمريكية نتيجة تراجع عوائد السندات.
تصاعدت مخاوف المستثمرين بشأن تمويل طفرة الذكاء الاصطناعي بالديون، خصوصًا لدى الشركات المشغلة لمراكز البيانات مثل كور ويف (CRWV – CoreWeave)، وسط تساؤلات حول قدرتها على تحقيق أرباح وهوامش كافية لتغطية تكاليف التوسع والتمويل.
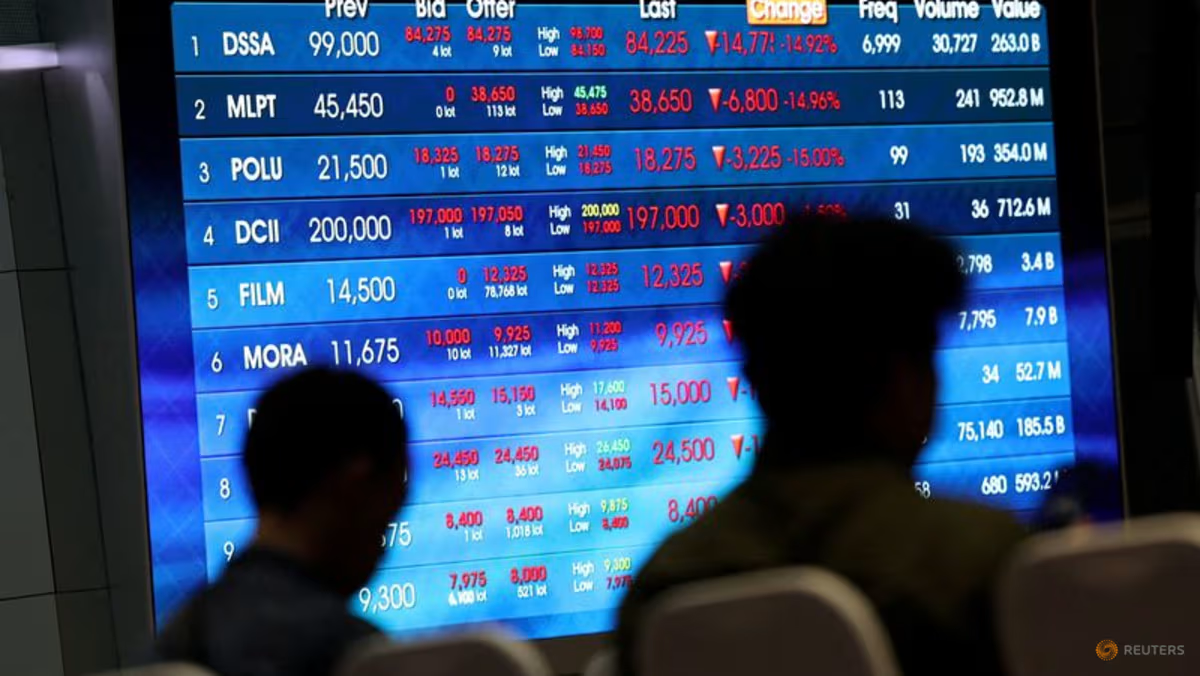
تعرضت أسواق ناشئة لضغوط استثنائية بعد قرارات من إم إس سي آي (MSCI)، إذ سجلت الأسهم الإندونيسية أكبر تراجع لها منذ 1998، بينما هبط المؤشر الرئيسي للأسهم التركية بأكثر من 3%.
في أسواق السلع، ارتفع الذهب (XAU/USD) إلى نحو 4,174.52 دولارًا للأونصة بدعم من ضعف الدولار، بينما سجلت العقود الآجلة لخام برنت (BZ=F) نحو 106.14 دولارات للبرميل، وسط استمرار المخاوف بشأن إمدادات الطاقة في الشرق الأوسط.
🧠 نظرة مُركّب: تعكس تحركات الأسواق العالمية انتقال المستثمرين من التركيز على النمو السريع للذكاء الاصطناعي إلى تقييم تكلفة تمويله واستدامة أرباحه. وبينما تستفيد الأسهم الأوروبية من تعافٍ نسبي، تعود السندات الحكومية والذهب إلى الواجهة باعتبارها أدوات دفاعية. ويكشف تراجع الدولار بالتزامن مع انخفاض العوائد الأمريكية أن المخاوف المرتبطة بالذكاء الاصطناعي قد تؤثر على توقعات النمو والسياسة النقدية، وليس على أسهم التكنولوجيا وحدها.
📈 الأسهم الأوروبية تتعافى بعد موجة بيع التكنولوجيا
سجلت الأسواق الأوروبية مكاسب خلال تعاملات الجمعة، بعدما تعرضت لضغوط أقل حدة من الأسواق الأمريكية خلال موجة البيع التي شهدتها جلسة الخميس.
عند الساعة 10:55 بتوقيت غرينتش، جاءت تحركات المؤشرات الرئيسية على النحو التالي:
مؤشر الأسهم العالمية (ACWI – MSCI World Equity Index): ارتفاع بنسبة 0.4%، رغم بقائه في طريقه لتسجيل خسارة أسبوعية.
مؤشر ستوكس أوروبا 600 (STOXX): ارتفاع بنسبة 0.6%.
مؤشر داكس الألماني (DAX): ارتفاع بنحو 1%.
مؤشر كاك 40 الفرنسي (CAC): ارتفاع بنسبة 0.5%.
مؤشر فوتسي 100 البريطاني (FTSE): ارتفاع بأقل من 0.1%.
جاء التعافي الأوروبي بالتزامن مع استقرار نسبي في أسواق السندات وارتفاع معظم الأسواق الآسيوية.
عكست التحركات محاولة المستثمرين استعادة التوازن بعد موجة بيع ارتبطت بارتفاع توقعات الفائدة الأمريكية ومخاوف تمويل شركات الذكاء الاصطناعي.
استفادت الأسهم الأوروبية نسبيًا من انخفاض تعرض بعض مؤشراتها لشركات التكنولوجيا العملاقة مقارنة بالمؤشرات الأمريكية الأكثر اعتمادًا على هذا القطاع.
رغم الارتفاعات اليومية، لا تزال الأسواق العالمية تواجه خطر إنهاء الأسبوع بخسائر، مع استمرار الضغوط على شركات الرقائق والبنية التحتية للذكاء الاصطناعي.
أظهرت العقود الآجلة الأمريكية تحسنًا محدودًا، إذ ارتفعت عقود ستاندرد آند بورز 500 (ES=F) بنسبة 0.2%، بينما بقيت عقود ناسداك 100 (NQ=F) في المنطقة السلبية.
🧠 نظرة مُركّب: يشير ارتفاع ستوكس 600 (STOXX) بنسبة 0.6% وداكس (DAX) بنحو 1% إلى قدرة الأسواق الأوروبية على التعافي بصورة أسرع نسبيًا من القطاعات الأمريكية المرتبطة بالذكاء الاصطناعي. لكن استمرار خسائر ناسداك في العقود الآجلة يوضح أن المخاوف الأساسية لم تختفِ. وقد تستفيد أوروبا من تنويع المستثمرين لمحافظهم بعيدًا عن التكنولوجيا الأمريكية، بشرط ألا تتحول أزمة التمويل إلى تباطؤ اقتصادي عالمي أوسع.
🤖 ديون الذكاء الاصطناعي… اختبار حقيقي لاستدامة الأرباح
تسببت المخاوف المتعلقة بتمويل استثمارات الذكاء الاصطناعي في اضطرابات واسعة بأسواق الأسهم والسندات خلال الأسبوع.
تركز القلق بصورة خاصة على الشركات التي تعتمد على الاقتراض لتمويل بناء مراكز البيانات وشراء المعالجات والخوادم المتقدمة.
برزت كور ويف (CRWV – CoreWeave) باعتبارها إحدى الشركات التي ساهمت المخاوف المرتبطة بديونها في زيادة ضغوط البيع على أسهم التكنولوجيا.
تعتمد شركات البنية التحتية للذكاء الاصطناعي على استثمارات رأسمالية ضخمة تشمل:
معالجات الذكاء الاصطناعي: شراء وحدات حوسبة متقدمة لتشغيل النماذج وتدريبها.
مراكز البيانات: إنشاء منشآت تستوعب أعدادًا كبيرة من الخوادم والمعدات.
الطاقة والتبريد: تأمين الكهرباء وأنظمة التشغيل اللازمة للبنية التحتية كثيفة الاستهلاك للطاقة.
التمويل بالدين: الاقتراض لتغطية تكاليف التوسع قبل تحصيل العوائد التشغيلية الكاملة.
تكمن المخاطر في احتمال عدم نمو الإيرادات والتدفقات النقدية بالسرعة المطلوبة لمواكبة التزامات التمويل.
أشارت أميلي ديرامبور (Amelie Derambure)، مديرة المحافظ متعددة الأصول في أموندي (Amundi) بباريس، إلى أن تحقيق العوائد المالية من استثمارات الذكاء الاصطناعي لا يزال السؤال الأهم الذي لم يحصل على إجابة كاملة.
أوضحت أن هناك شكوكًا مستمرة بشأن استدامة الأرباح وهوامش الربح لدى بعض الشركات العاملة في القطاع.
رغم هذه المخاوف، أكدت ديرامبور استمرار تفضيلها للأسهم الأمريكية ضمن توزيع الأصول، مع توقعها أن تكون نتائج أرباح الشركات قوية بما يكفي للحد من أي تصحيح كبير في السوق.
يعكس هذا الموقف اختلافًا بين القلق من تقييمات بعض شركات الذكاء الاصطناعي والثقة باستمرار قوة أرباح السوق الأمريكية بصورة عامة.
🧠 نظرة مُركّب: تتمثل المشكلة الأساسية في قطاع الذكاء الاصطناعي في الفجوة المحتملة بين حجم الإنفاق الرأسمالي وسرعة تحقيق العوائد. فاستمرار الطلب على الحوسبة لا يضمن بالضرورة قدرة كل شركة على تحقيق أرباح تكفي لسداد ديونها. وتمثل كور ويف (CRWV) مثالًا واضحًا على حساسية الشركات كثيفة رأس المال تجاه تكاليف التمويل. لكن قوة أرباح الشركات الأمريكية الأخرى قد تحد من انتقال الضغوط إلى السوق بالكامل، وهو ما يجعل نتائج الأرباح المقبلة عاملًا حاسمًا.
💵 الدولار يتراجع إلى 101.65 نقطة مع انخفاض عوائد السندات
انخفض مؤشر الدولار الأمريكي (DXY) بنسبة 0.4% خلال تعاملات الجمعة، ليصل إلى 101.65 نقطة.
يتجه المؤشر نحو تسجيل أول خسارة أسبوعية بعد 3 أسابيع متتالية من الارتفاع.
جاء التراجع بالتزامن مع انخفاض عوائد سندات الخزانة الأمريكية، ما قلص جاذبية الدولار أمام العملات الرئيسية.
شهدت الأسواق خلال الأسبوع ارتفاعًا في توقعات رفع أسعار الفائدة الأمريكية بعد صدور بيانات تضخم أقوى من المتوقع يوم الأربعاء.
رغم ذلك، اتجه المستثمرون إلى شراء سندات الخزانة الأمريكية والسندات الحكومية الأخرى، ما أدى إلى ارتفاع أسعارها وانخفاض عوائدها.
تعكس هذه التحركات تأثير قوتين متعارضتين على الأسواق:
التضخم المرتفع: يعزز احتمالات استمرار السياسة النقدية المتشددة، ما قد يدعم عوائد السندات والدولار.
مخاوف الذكاء الاصطناعي: تزيد الطلب على الأصول الدفاعية، وقد تضغط على العوائد إذا أثارت مخاوف بشأن النمو والاستثمار.
يرى محللون أن استمرار الضغوط على قطاع الذكاء الاصطناعي قد يؤدي إلى مزيد من التراجع في الدولار إذا انعكس على توقعات النمو الاقتصادي الأمريكي.
استفاد اليورو مقابل الدولار (EUR/USD) من ضعف العملة الأمريكية، ليرتفع بنسبة 0.4% إلى 1.1257 دولار.
ساعد هذا الارتفاع اليورو على الابتعاد عن أدنى مستوى سجله خلال 17 شهرًا.
لا يعني انخفاض الدولار بالضرورة تحسن الظروف الاقتصادية الأوروبية، إذ قد يكون الارتفاع الحالي لليورو مدفوعًا بصورة أساسية بتراجع العملة الأمريكية.
🧠 نظرة مُركّب: يمثل تراجع مؤشر الدولار (DXY) إلى 101.65 نقطة إشارة إلى أن المستثمرين بدأوا يوازنون بين مخاطر التضخم ومخاطر تباطؤ النمو الأمريكي. وإذا استمرت مخاوف تمويل الذكاء الاصطناعي في دفع العوائد الأمريكية إلى الانخفاض، فقد يتعرض الدولار لضغوط إضافية. لكن استمرار التضخم المرتفع قد يحد من هذه الخسائر إذا عزز توقعات رفع الفائدة خلال الاجتماعات المقبلة.
🏦 السندات الحكومية تستعيد دور الملاذ الآمن
شهدت أسواق السندات الحكومية العالمية طلبًا متزايدًا خلال الأسبوع، مع توجه المستثمرين نحو الأصول الدفاعية بعد اضطرابات أسهم التكنولوجيا.
ارتفعت عوائد السندات الحكومية الأوروبية بصورة طفيفة خلال الجمعة، لكنها بقيت منخفضة على أساس أسبوعي.
سجل عائد السندات الحكومية الألمانية لأجل 10 سنوات نحو 3.4355%.
جاءت الزيادة اليومية المحدودة في العوائد بالتزامن مع استقرار الأسواق بعد موجة شراء قوية للسندات خلال الجلسات السابقة.
تتجه أسواق السندات الحكومية لدول مجموعة السبع (G7) نحو تسجيل أقوى أداء أسبوعي منذ أواخر مايو 2026.
يعكس هذا الأداء ارتفاع أسعار السندات نتيجة زيادة الطلب عليها، مع انخفاض العوائد خلال الأسبوع.
شهدت العلاقة بين عوائد السندات الألمانية ومؤشر ستوكس 600 (STOXX) تحولًا مهمًا.
أصبح الارتباط بينهما إيجابيًا خلال الأسبوع للمرة الأولى منذ أغسطس 2026.
يشير هذا التحول إلى عودة بعض خصائص الملاذ الآمن للسندات الحكومية، إذ أصبحت العوائد تميل إلى الانخفاض عندما تتعرض الأسهم للضغوط.
كانت هذه العلاقة قد ضعفت خلال العام بسبب المخاوف من أن تؤدي الحرب في إيران إلى ارتفاع التضخم وإبقاء تكاليف الاقتراض مرتفعة لفترة أطول.
في الظروف المعتادة، يمكن أن تستفيد السندات الحكومية من اضطرابات الأسهم، لكن ارتفاع التضخم قد يضعف هذه العلاقة إذا دفع البنوك المركزية إلى رفع الفائدة.
🧠 نظرة مُركّب: يشير توجه سندات مجموعة السبع نحو أفضل أداء أسبوعي منذ أواخر مايو إلى عودة الطلب الدفاعي على أدوات الدين الحكومية. ويكتسب تحول العلاقة بين عوائد السندات الألمانية والأسهم الأوروبية أهمية خاصة، لأنه يعكس استعادة السندات لبعض قدرتها على موازنة مخاطر المحافظ الاستثمارية. لكن استمرار التضخم المرتبط بالطاقة قد يحد من هذا الدور إذا دفع البنوك المركزية إلى مزيد من التشديد النقدي.
🌏 الأسواق الآسيوية تتعافى… وإندونيسيا تسجل أكبر هبوط منذ 1998
ارتفعت معظم الأسهم الآسيوية خلال تعاملات الجمعة، مع استقرار أسواق السندات وتراجع حدة التحركات التي شهدتها الجلسة السابقة.
جاءت هذه المكاسب في إطار محاولة المستثمرين استعادة التوازن بعد موجة بيع عالمية قادتها شركات التكنولوجيا.
لكن السوق الإندونيسية شهدت تراجعًا استثنائيًا، بعدما أعلنت إم إس سي آي (MSCI) أن السوق لم تعد تستوفي معايير تصنيفها ضمن الأسواق الناشئة.
أوضحت الجهة المزودة للمؤشرات خططًا لاستبعاد الأسهم الإندونيسية من مؤشرات رئيسية تتبعها صناديق استثمار عالمية.
تسبب الإعلان في تسجيل الأسهم الإندونيسية أكبر انخفاض لها منذ 1998.
تعود خطورة القرار إلى أن صناديق الاستثمار التي تتبع المؤشرات بصورة آلية قد تضطر إلى بيع الأسهم المستبعدة عند تطبيق التغييرات.
يمكن أن يؤدي هذا النوع من القرارات إلى ضغوط بيع لا ترتبط بالضرورة بالتغيرات المباشرة في أرباح الشركات أو أدائها التشغيلي.
تشمل التداعيات المحتملة على السوق الإندونيسية:
تدفقات رأس المال: احتمال خروج استثمارات من الصناديق المرتبطة بالمؤشرات.
السيولة: تراجع الطلب المؤسسي على بعض الأسهم المتأثرة.
التقييمات: احتمال انخفاض الأسعار نتيجة عمليات البيع المرتبطة بإعادة الموازنة.
ثقة المستثمرين: ارتفاع المخاوف بشأن مكانة السوق في المحافظ الاستثمارية العالمية.
يوضح الهبوط التاريخي أن قرارات تصنيف الأسواق قد تؤثر بصورة كبيرة على الأسعار حتى دون حدوث تغير فوري في أساسيات الشركات.
🧠 نظرة مُركّب: يمثل هبوط الأسهم الإندونيسية بأكبر وتيرة منذ 1998 مثالًا واضحًا على المخاطر المرتبطة بالاعتماد على تدفقات الصناديق التي تتبع المؤشرات. فقرارات MSCI قد تؤدي إلى عمليات بيع واسعة لأسباب تنظيمية تتعلق بأهلية الإدراج، وليس بسبب ضعف أرباح جميع الشركات. وسيكون حجم الاستبعادات وتوقيت تنفيذها عاملين مهمين لتحديد مدى استمرار الضغوط على السوق.
🇹🇷 الأسهم التركية تتراجع بأكثر من 3% بعد قرار تجميد تغييرات المؤشرات
تعرضت الأسهم التركية لضغوط خلال تعاملات الجمعة، بعد إعلان إم إس سي آي (MSCI) تجميد بعض التغييرات المتعلقة بمؤشراتها للأسهم التركية.
تراجع المؤشر الرئيسي للأسهم التركية بأكثر من 3% عقب الإعلان.
أثار القرار مخاوف بشأن تأثير التغييرات المحتملة على تدفقات الاستثمار المؤسسي المرتبطة بالمؤشرات العالمية.
قد يؤدي تجميد تعديلات المؤشرات إلى زيادة حالة عدم اليقين لدى المستثمرين بشأن الأوزان المستقبلية للأسهم التركية داخل المحافظ الدولية.
تشمل أبرز المخاطر المرتبطة بهذه التطورات:
تدفقات الصناديق: احتمال تأجيل أو تعديل قرارات الاستثمار المرتبطة بتغييرات المؤشرات.
تقلبات الأسعار: زيادة حساسية الأسهم تجاه الأخبار المتعلقة بأهلية الإدراج.
ثقة المستثمرين الأجانب: تأثر التوقعات بشأن مكانة السوق التركية في المؤشرات الدولية.
السيولة: احتمال تغير أحجام التداول نتيجة إعادة تقييم المراكز الاستثمارية.
جاء تراجع السوق التركية بالتزامن مع الهبوط الحاد في إندونيسيا، ما أبرز تأثير قرارات مزودي المؤشرات على الأسواق الناشئة.
🧠 نظرة مُركّب: يعكس انخفاض الأسهم التركية بأكثر من 3% حساسية الأسواق الناشئة تجاه قرارات الجهات المزودة للمؤشرات. وتختلف هذه المخاطر عن التقلبات الناتجة عن نتائج الشركات، لأنها قد تؤثر مباشرة على قرارات الصناديق الدولية وتوزيع أصولها. لذلك ينبغي مراقبة تفاصيل التغييرات المجمدة وآثارها على تدفقات الاستثمار، بدلًا من تفسير الهبوط باعتباره مؤشرًا شاملًا على تدهور أساسيات الشركات التركية.
🛢️ النفط فوق 106 دولارات… ومضيق هرمز يعيد مخاوف الإمدادات
شهدت أسعار النفط تحركات متباينة خلال الجمعة، مع استمرار القلق بشأن إمدادات الطاقة من الشرق الأوسط.
سجلت العقود الآجلة لخام برنت (BZ=F) نحو 106.14 دولارات للبرميل.
رغم تباين التحركات اليومية، يتجه النفط نحو تحقيق مكاسب أسبوعية بدعم من المخاوف المتعلقة بالإمدادات.
تصاعدت الهجمات في محيط مضيق هرمز خلال الأيام 10 الماضية، ما عزز القلق بشأن سلامة حركة الشحن وتدفقات النفط العالمية.
يمثل المضيق ممرًا استراتيجيًا مهمًا لتجارة الطاقة، ما يجعل أي اضطراب أمني فيه عاملًا مؤثرًا في توقعات أسعار النفط.
قد يؤدي استمرار التوترات إلى:
ارتفاع تكاليف الشحن والتأمين: زيادة تكلفة نقل النفط والمنتجات المرتبطة به.
اضطراب الإمدادات: احتمال تأخر الشحنات أو تغير مسارات النقل.
ارتفاع التضخم: انتقال تكاليف الطاقة المرتفعة إلى أسعار النقل والإنتاج والسلع.
استمرار الفائدة المرتفعة: زيادة صعوبة خفض أسعار الفائدة إذا استمرت الضغوط التضخمية.
ضغط على الاقتصادات المستوردة للطاقة: ارتفاع تكاليف الواردات وتراجع القدرة الشرائية.
تضع هذه التطورات البنوك المركزية أمام تحدٍ إضافي، إذ قد يتزامن ارتفاع التضخم الناتج عن الطاقة مع تباطؤ النمو الاقتصادي.
🧠 نظرة مُركّب: يمثل تداول برنت (BZ=F) قرب 106.14 دولارات عامل ضغط على توقعات التضخم العالمية، خصوصًا مع تصاعد الهجمات قرب مضيق هرمز. وقد يؤدي استمرار ارتفاع النفط إلى تقليص قدرة البنوك المركزية على تخفيف السياسة النقدية، حتى إذا تباطأ النمو بسبب اضطرابات قطاع الذكاء الاصطناعي. وهذا التداخل بين مخاطر الطاقة والتمويل يجعل البيئة الاستثمارية أكثر تعقيدًا.
🥇 الذهب يرتفع إلى 4,174 دولارًا مع ضعف الدولار
ارتفعت أسعار الذهب (XAU/USD) خلال تعاملات الجمعة، مستفيدة من تراجع الدولار الأمريكي وزيادة الطلب على الأصول الدفاعية.
سجل المعدن النفيس نحو 4,174.52 دولارًا للأونصة.
ساهم انخفاض مؤشر الدولار (DXY) إلى 101.65 نقطة في دعم الذهب، نظرًا إلى أن تراجع العملة الأمريكية قد يجعل المعدن أقل تكلفة نسبيًا للمشترين بعملات أخرى.
استفاد الذهب أيضًا من المخاوف المتعلقة بديون شركات الذكاء الاصطناعي وتقلبات الأسهم العالمية.
تشمل العوامل المؤثرة في حركة الذهب:
الدولار الأمريكي: ضعف العملة الأمريكية قد يدعم أسعار الذهب.
عوائد السندات: انخفاض العوائد قد يقلص تكلفة الفرصة البديلة للاحتفاظ بالذهب الذي لا يقدم عائدًا دوريًا.
المخاطر الجيوسياسية: التوترات في الشرق الأوسط قد تزيد الطلب على الملاذات الآمنة.
التضخم: استمرار الضغوط السعرية قد يعزز اهتمام بعض المستثمرين بالذهب باعتباره أداة لتنويع المخاطر.
رغم هذه العوامل الداعمة، قد يتعرض الذهب لضغوط إذا ارتفعت العوائد الحقيقية أو استعاد الدولار قوته.
🧠 نظرة مُركّب: يعكس ارتفاع الذهب إلى 4,174.52 دولارًا استفادته من تراجع الدولار واضطرابات الأسواق. لكن استمرار صعوده سيعتمد على التوازن بين الطلب الدفاعي وتوقعات الفائدة الأمريكية. فإذا استمرت عوائد السندات في الانخفاض، فقد يحصل الذهب على دعم إضافي، بينما قد يؤدي تجدد ارتفاع الدولار والعوائد إلى زيادة التقلبات.
📌 الخلاصة لمتابعي مُركّب
الأسهم العالمية: ارتفع مؤشر الأسهم العالمية (ACWI) بنسبة 0.4%، رغم اتجاهه نحو خسارة أسبوعية بعد موجة بيع التكنولوجيا.
الأسهم الأوروبية: صعد ستوكس 600 (STOXX) بنسبة 0.6%، وداكس (DAX) بنحو 1%، وكاك 40 (CAC) بنسبة 0.5%، بينما ارتفع فوتسي 100 (FTSE) بأقل من 0.1%.
العقود الأمريكية: ارتفعت عقود ستاندرد آند بورز 500 (ES=F) بنسبة 0.2%، بينما بقيت عقود ناسداك 100 (NQ=F) منخفضة.
الذكاء الاصطناعي: تواصل المخاوف بشأن تمويل مراكز البيانات بالديون الضغط على شركات القطاع، خصوصًا كور ويف (CRWV).
تقييمات القطاع: لا تزال قدرة شركات الذكاء الاصطناعي على تحقيق أرباح وهوامش مستدامة تمثل أحد أبرز الأسئلة التي تواجه المستثمرين.
الدولار الأمريكي: تراجع مؤشر الدولار (DXY) بنسبة 0.4% إلى 101.65 نقطة، متجهًا نحو أول خسارة أسبوعية بعد 3 أسابيع من المكاسب.
اليورو: ارتفع زوج اليورو مقابل الدولار (EUR/USD) بنسبة 0.4% إلى 1.1257 دولار، مبتعدًا عن أدنى مستوى خلال 17 شهرًا.
السندات الألمانية: سجل عائد السندات لأجل 10 سنوات نحو 3.4355%، مع استمرار انخفاض العوائد على أساس أسبوعي.
سندات مجموعة السبع: تتجه أسواق الدين الحكومي نحو أفضل أداء أسبوعي منذ أواخر مايو 2026.
إندونيسيا: سجلت الأسهم أكبر انخفاض منذ 1998 بعد إعلان MSCI خططًا لاستبعاد السوق من مؤشرات رئيسية مرتبطة بالأسواق الناشئة.
تركيا: تراجع المؤشر الرئيسي بأكثر من 3% بعد تجميد MSCI بعض التغييرات المتعلقة بمؤشراتها للأسهم التركية.
النفط: سجل خام برنت (BZ=F) نحو 106.14 دولارات للبرميل، وسط مخاوف بشأن الإمدادات وتصاعد الهجمات قرب مضيق هرمز خلال 10 أيام.
الذهب: ارتفع الذهب (XAU/USD) إلى نحو 4,174.52 دولارًا للأونصة، مدعومًا بضعف الدولار والطلب على الأصول الدفاعية.
الخلاصة الاستثمارية: تكشف تحركات الأسواق العالمية عن توازن هش بين التعافي في الأسهم والمخاوف المرتبطة بتمويل الذكاء الاصطناعي وارتفاع أسعار الطاقة. وبينما تستفيد الأسهم الأوروبية من انخفاض تعرضها النسبي لبعض شركات التكنولوجيا الأمريكية، تتجه السيولة نحو السندات الحكومية والذهب. وفي الأسواق الناشئة، تظهر قرارات MSCI أن مخاطر المؤشرات وتدفقات الصناديق قد تكون مؤثرة بقدر المخاطر الاقتصادية التقليدية.
🧠 نظرة مُركّب: تشير التطورات الحالية إلى أن الأسواق لا تواجه عامل ضغط واحدًا، بل مجموعة مخاطر مترابطة تشمل ديون الذكاء الاصطناعي، وتوقعات الفائدة، وأسعار الطاقة، وتدفقات الاستثمار العالمية. ويعكس ارتفاع الأسهم الأوروبية بالتزامن مع ضعف الدولار وقوة السندات الحكومية انتقال المستثمرين نحو مزيج من التعافي الانتقائي والتحوط الدفاعي. وسيكون استمرار هذه التحركات مرهونًا بقدرة الشركات على إثبات ربحية استثماراتها واستقرار توقعات التضخم والنمو.
🔮 النظرة المستقبلية
الأسهم الأوروبية (STOXX): إذا استمرت الأسواق في التعافي من موجة بيع التكنولوجيا، فقد تستفيد المؤشرات الأوروبية من انتقال السيولة نحو قطاعات أقل ارتباطًا بالذكاء الاصطناعي. لكن تباطؤ النمو العالمي أو ارتفاع تكاليف الطاقة قد يحدان من المكاسب.
الأسهم الألمانية (DAX): سيكون استمرار الزخم بعد ارتفاع المؤشر بنحو 1% مرتبطًا بقدرة الشركات الصناعية والتصديرية على مواجهة ارتفاع أسعار الطاقة وتكاليف التمويل.
الأسهم الأمريكية (SPX): قد تساعد نتائج أرباح الشركات القوية على الحد من التصحيح، وفق التوقعات التي أشارت إليها أميلي ديرامبور، لكن استمرار مخاوف الائتمان قد يبقي الضغوط على شركات النمو.
شركات الذكاء الاصطناعي (CRWV): ستظل قدرة الشركات على تحقيق تدفقات نقدية تكفي لخدمة الديون عاملًا رئيسيًا في تقييم استدامة النمو. وقد تؤدي أي مؤشرات على خفض الإنفاق الرأسمالي إلى إعادة تقييم أوسع للقطاع.
مؤشر الدولار (DXY): إذا استمرت عوائد سندات الخزانة الأمريكية في الانخفاض نتيجة مخاوف النمو، فقد يتعرض الدولار لضغوط إضافية بعد تراجعه إلى 101.65 نقطة. أما استمرار التضخم المرتفع فقد يدعم العملة عبر توقعات الفائدة.
اليورو مقابل الدولار (EUR/USD): قد يستفيد الزوج من استمرار ضعف الدولار بعد ارتفاعه إلى 1.1257 دولار، لكن اتجاهه سيظل مرتبطًا بفروق الفائدة وتوقعات النمو في الولايات المتحدة ومنطقة اليورو.
السندات الحكومية: قد يستمر الطلب الدفاعي إذا تجددت موجة بيع الأسهم، خصوصًا بعد اتجاه سندات مجموعة السبع نحو أفضل أداء أسبوعي منذ أواخر مايو. لكن ارتفاع التضخم قد يعيد الضغط على أسعار السندات.
إندونيسيا: ستعتمد المرحلة المقبلة على تفاصيل تنفيذ قرارات MSCI وحجم الأسهم التي قد تتأثر بالاستبعاد من المؤشرات، إضافة إلى استجابة المستثمرين المحليين والدوليين.
تركيا: سيكون توضيح نطاق التغييرات المجمدة في مؤشرات MSCI عاملًا مهمًا لتقييم أثر القرار على تدفقات الصناديق وثقة المستثمرين.
النفط (BZ=F): استمرار الهجمات قرب مضيق هرمز قد يبقي علاوة المخاطر الجيوسياسية مرتفعة، خصوصًا مع تداول برنت قرب 106.14 دولارات. أما تراجع التوترات فقد يخفف الضغوط على الإمدادات والتضخم.
الذهب (XAU/USD): قد يستفيد المعدن من استمرار ضعف الدولار وتراجع العوائد وارتفاع الطلب الدفاعي، لكن تجدد توقعات رفع الفائدة الأمريكية قد يزيد التقلبات.
السياسة النقدية العالمية: إذا تزامن تباطؤ الاستثمار في الذكاء الاصطناعي مع استمرار ارتفاع أسعار النفط، فقد تواجه البنوك المركزية معضلة بين دعم النمو واحتواء التضخم، ما يزيد حساسية الأسواق للبيانات الاقتصادية المقبلة.
🧠 نظرة مُركّب: ستتحدد اتجاهات الأسواق خلال الأسابيع المقبلة وفق قدرة الاقتصاد العالمي على استيعاب 3 ضغوط متزامنة: ارتفاع تكاليف الطاقة، ومخاطر تمويل الذكاء الاصطناعي، واستمرار عدم اليقين بشأن أسعار الفائدة. وإذا تحسنت نتائج الشركات واستقرت أسواق الائتمان، فقد يتواصل التعافي في الأسهم الأوروبية والأمريكية. أما اتساع أزمة التمويل أو اضطراب إمدادات النفط قرب مضيق هرمز، فقد يعيد المستثمرين إلى السندات الحكومية والذهب، مع استمرار التقلبات في الدولار والأسواق الناشئة.