دعوى إنتل بعد هبوط 29%: هل وصلت الصورة كاملة للمستثمرين؟
إعداد: مركب | 16 نوفمبر 2026
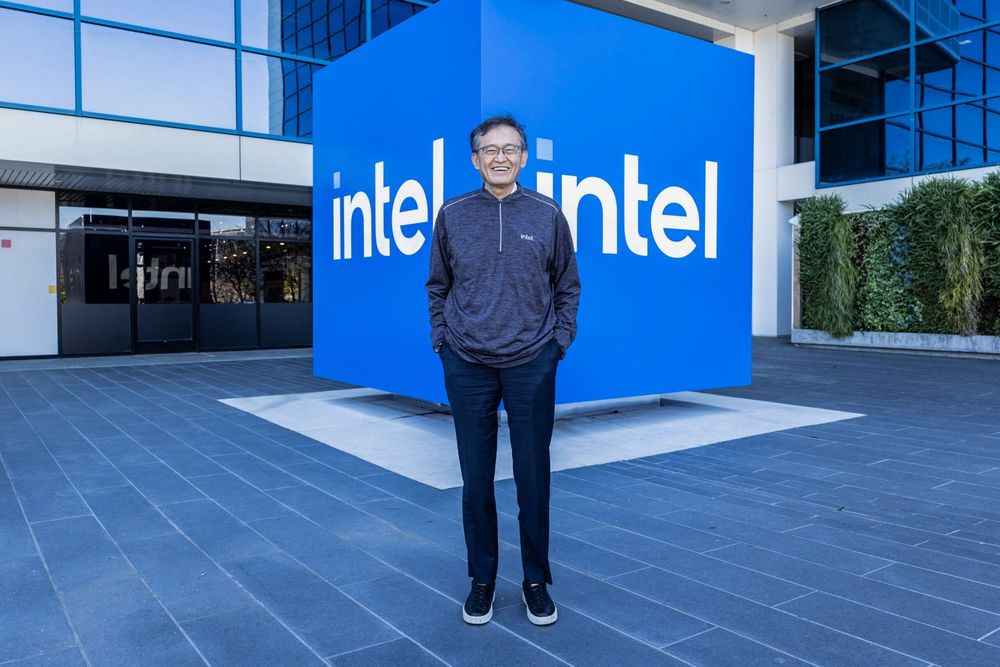
صورة الغلاف أرشيفية: ليب بو تان أمام مقر إنتل، 18 مارس 2025. حقوق الصورة: Intel Corporation. مصدر الصورة.
هبط سهم إنتل 28.6% في 30 أكتوبر، بعد إعلان نتائج الشركة وتوقعاتها للربع التالي. وبعد أسبوعين، رفع مساهمون دعوى تقول إن الإدارة تأخرت في كشف حجم المشكلات التي تواجه نشاط الكمبيوتر الشخصي.
السؤال هنا يتجاوز ضعف المبيعات: هل عرف المستثمرون المشكلة في الوقت المناسب، أم اشتروا السهم بناءً على صورة أكثر تفاؤلًا مما تسمح به أوضاع الشركة؟ هذا هو اعتراض المدعين، وليس حقيقة قضائية مثبتة. والدعوى جاءت بعد الهبوط؛ فلم تكن سببًا فيه. رويترز، 15 نوفمبر.
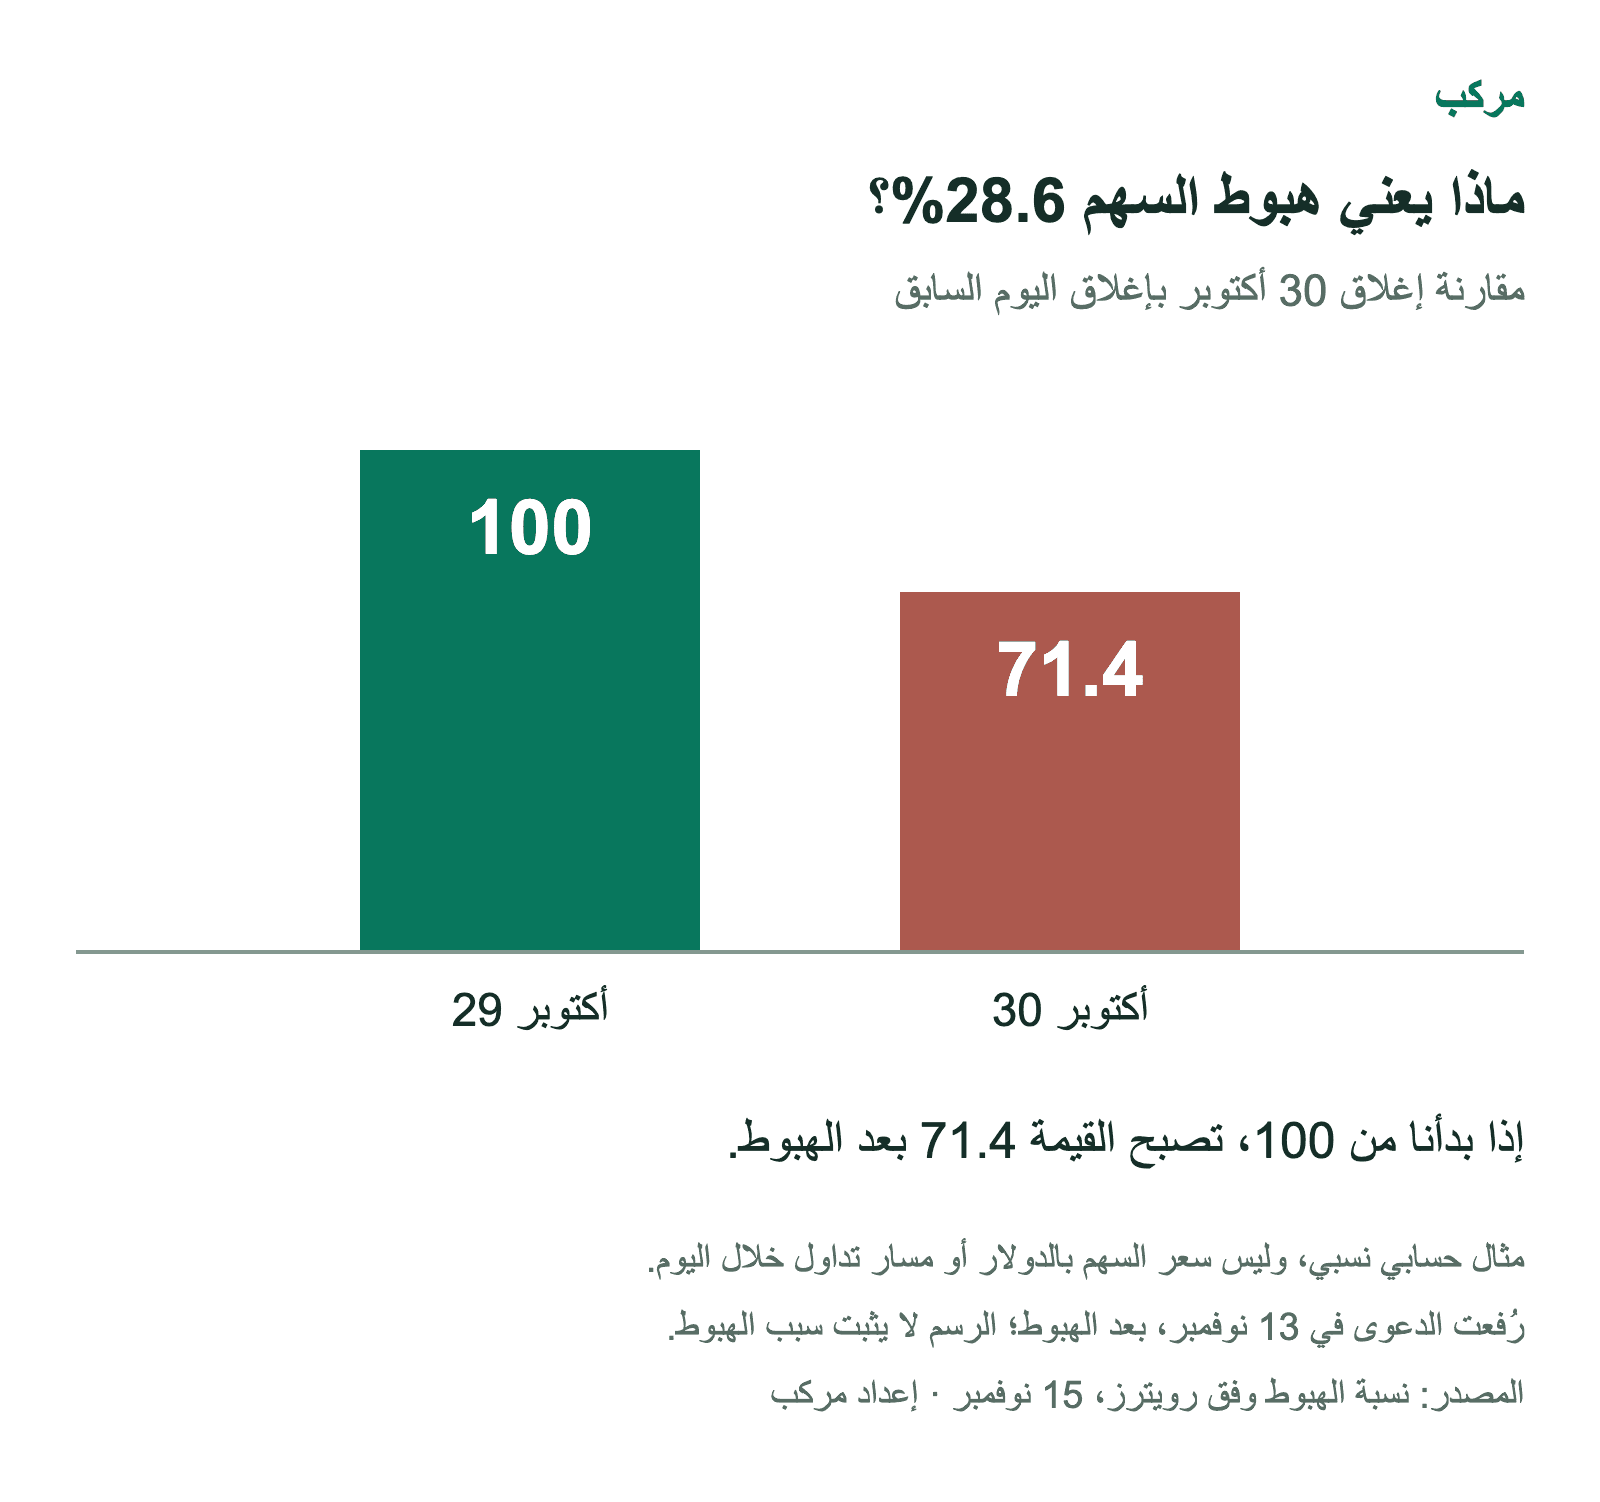
إعداد مركب من نسبة الهبوط المنشورة لدى رويترز بتاريخ 15 نوفمبر 2026. الأرقام نسبية وليست أسعارًا بالدولار. الدعوى رُفعت بعد الهبوط.
1. ما الذي يقوله المساهمون؟
رفع صندوق تقاعد لموظفي الإطفاء والشرطة في مدينة ساوثفيلد الأمريكية الدعوى في 13 نوفمبر. وتشمل إنتل ورئيسها التنفيذي ليب بو تان والمدير المالي ديفيد زينسنر. سجل القضية.
وبحسب رويترز، يتهم المدعون الشركة بالتأخر في توضيح أثر تباطؤ مبيعات الكمبيوتر وتراكم المخزون على إيراداتها.
ولتقريب الفكرة: عندما تبقى منتجات كثيرة دون بيع، قد يؤجل العملاء طلب كميات جديدة حتى يبيعوا ما لديهم. لذلك قد يمتد أثر المخزون إلى المبيعات المقبلة.
لكن وجود هذه المشكلة لا يحسم الاتهام. السؤال الذي تطرحه الدعوى هو: ماذا كانت الإدارة تعرف، وماذا قالت للمستثمرين، ومتى قالت ذلك؟ وذكرت رويترز أن إنتل لم ترد فورًا على طلب التعليق يوم 15 نوفمبر. تفاصيل الدعوى.
2. هل أخفقت إنتل في تحقيق توقعاتها؟
هنا تفصيل مهم حتى نفهم القصة بدقة.
في 23 يوليو، توقعت إنتل إيرادات للربع الثالث بين 15.8 و16.8 مليار دولار. ثم أعلنت إيرادات فعلية بلغت 16.5 مليار دولار، داخل ذلك النطاق. إذن، مبيعات الربع الثالث حققت توقعات الشركة السابقة. توقعات يوليو، النتائج الفعلية.
لكن إعلان 29 أكتوبر حمل توقعات أضعف للفترة التالية: إيرادات للربع الرابع بين 15 و16 مليار دولار، مع توقع الإدارة استمرار تباطؤ الكمبيوتر الشخصي حتى النصف الأول من 2027 على الأقل. وهذه تقديرات للمستقبل، وليست نتائج نهائية. إعلان إنتل الرسمي.
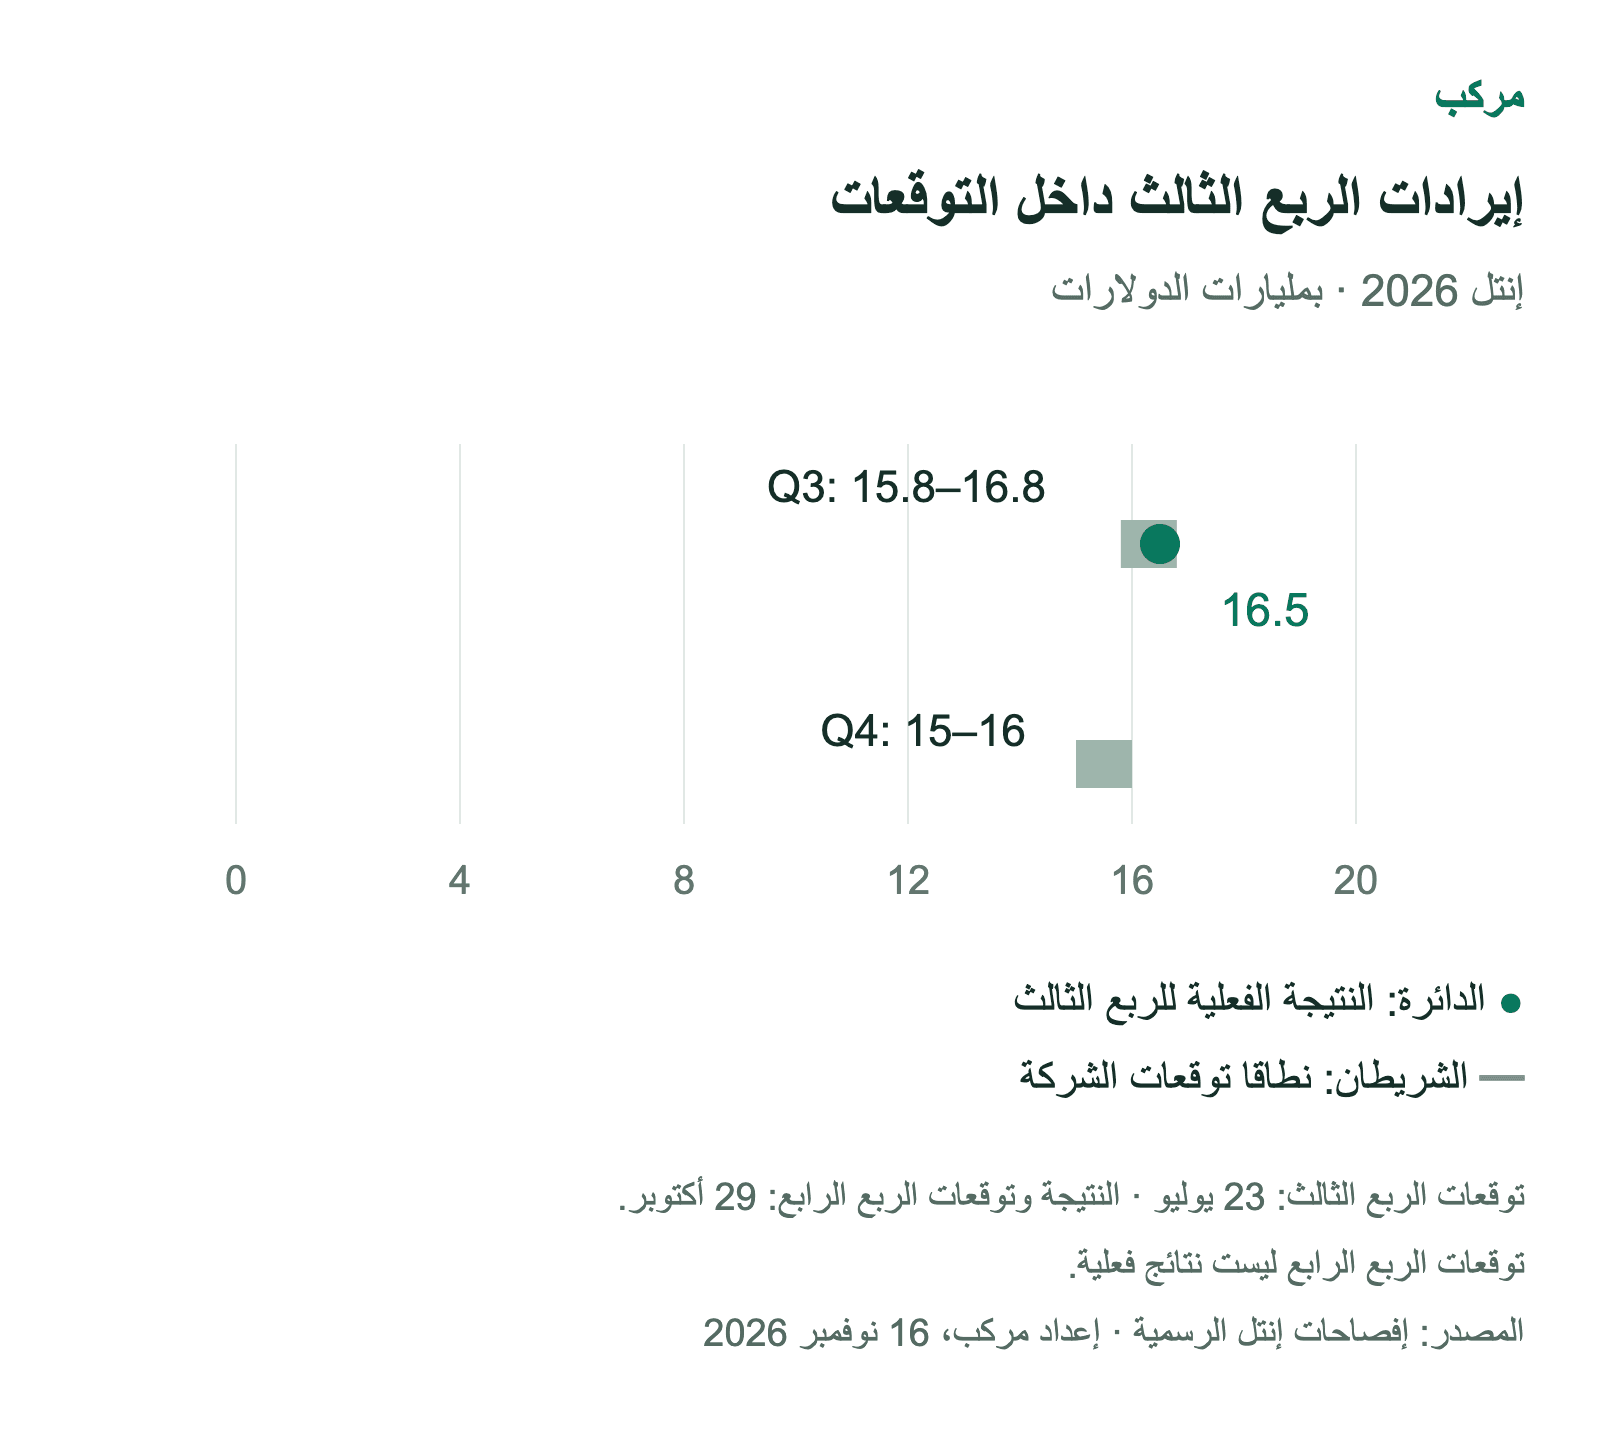
إعداد مركب من إفصاحات إنتل في 23 يوليو و29 أكتوبر 2026. المحور يبدأ من الصفر، والشريطان يمثلان نطاقي التوقعات. توقعات الربع الرابع ليست نتائج فعلية.
وهذا يوضح الفرق بين أمرين: تحقيق مبيعات الربع المنتهي، وطمأنة المستثمرين بشأن ما يأتي بعده. يمكن أن تحقق الشركة توقعاتها السابقة، ثم تكشف عن صعوبات تجعل توقعات الفترة المقبلة أقل جاذبية.
شرحنا في مقالنا السابق عن إنتل اختلاف الطلب بين مراكز البيانات والكمبيوتر. أما السؤال الجديد فهو: هل اتضح ضعف الكمبيوتر للمستثمرين بالسرعة والوضوح الكافيين؟
3. لماذا يذكر المدعون بيع أسهم جديدة؟
خلال الفترة بين إعلان يوليو ونتائج أكتوبر، جمعت إنتل أموالًا من المستثمرين.
ويؤكد تقريرها المالي أنها أتمت في 12 أغسطس طرح أسهم بسعر 95 دولارًا للسهم، بإجمالي حصيلة يقارب 23 مليار دولار قبل الرسوم. هذا تمويل حصلت عليه مقابل أسهم جديدة، وليس مبيعات حققتها من الرقائق. تقرير إنتل المالي.
يربط المدعون هذا الطرح باتهامهم الشركة بتضليل المستثمرين. لكن يجب إبقاء الأمرين منفصلين: الطرح حقيقة تؤكدها إفصاحات إنتل، أما ارتباطه بتضليل متعمد فهو ادعاء يحتاج إلى إثبات. رويترز.
ولا تكفي النتائج اللاحقة وحدها لمعرفة كل ما كان معلومًا داخل الشركة قبل إعلانها.
4. ماذا نتعلم عند قراءة نتائج أي شركة؟
توضح القضية أهمية قراءة الإعلان على ثلاث مراحل مترابطة.
نبدأ بما تحقق: هل جاءت المبيعات والأرباح كما توقعت الإدارة؟ في حالة إنتل، جاءت إيرادات الربع الثالث داخل النطاق المعلن.
ثم ننتقل إلى ما تغير: هل أصبحت الإدارة أكثر حذرًا بشأن الطلب؟ وما السبب الذي تقدمه؟ هنا تظهر أهمية شرح المخزون وطلبات العملاء، بدل الاكتفاء بوصف الظروف بأنها صعبة.
وأخيرًا نقارن كلام الإدارة عبر الوقت: هل شرحت تطور المشكلة بوضوح، أم تغيرت الصورة فجأة دون تفسير كافٍ؟
هذه الأسئلة تساعدنا على فهم الأعمال وتقييم وضوح الإدارة. لكنها لا تمنحنا وحدها حكمًا على صحة اتهامات الدعوى.
خلاصة مركب
نرى أن أهم سؤال في قضية إنتل هو توقيت وصول المعلومات إلى المستثمر، لا حجم هبوط السهم وحده. مبيعات الربع الثالث حققت النطاق المعلن سابقًا، بينما حملت توقعات الفترة التالية تحذيرًا بشأن استمرار ضعف الكمبيوتر. والدعوى تعترض على مدى وضوح الصورة قبل ذلك.
نتابع الآن رد الشركة وتطور القضية، إلى جانب الطلب والمخزون في نتائجها المقبلة. فالمسار القضائي يفحص الاتهامات، والنتائج تكشف اتجاه الأعمال.
وعند متابعة إنتل في مركب، نقرأ الأرقام مع تفسير الإدارة لها وتغير توقعاتها. الفائدة ليست معرفة أن السهم هبط فقط، بل فهم ما تغير في الشركة وما الذي يستحق المتابعة بعده.