⚡ سيلسيوس… إمبراطورية مشروبات الطاقة تتوسع بقوة وسط تحديات الهوامش وتباطؤ علامتها الرئيسية
⚡ سيلسيوس… إمبراطورية مشروبات الطاقة تتوسع بقوة وسط تحديات الهوامش وتباطؤ علامتها الرئيسية
مُركّب | 21 نوفمبر 2026
تواصل شركة سيلسيوس هولدينغز (Celsius Holdings – CELH) ترسيخ موقعها في سوق مشروبات الطاقة، مستفيدة من محفظة علامات تجارية متنامية، وقدرة قوية على توليد التدفقات النقدية، وتحسن ملحوظ في الكفاءة التشغيلية. لكن خلف النتائج المالية الإيجابية تظهر تحديات تتعلق بتراجع أداء علامتها الأساسية CELSIUS، وانخفاض هامش الربح الإجمالي، وتباطؤ النمو المتوقع مقارنة بالسنوات السابقة.
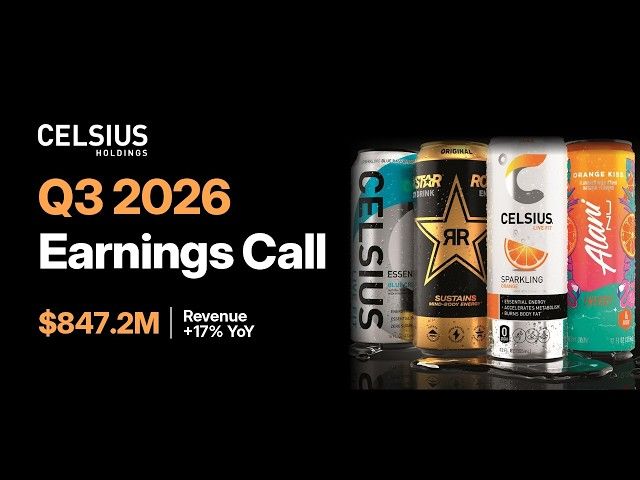
وكشفت نتائج الربع الثالث CY2026 عن ارتفاع الإيرادات بنسبة 16.8% على أساس سنوي إلى 847.2 مليون دولار، متجاوزة توقعات المحللين البالغة 795.5 مليون دولار بنسبة 6.5%.
كما بلغت ربحية السهم المعدلة 0.41 دولار، مقارنة بتوقعات بلغت 0.34 دولار، متفوقة على التقديرات بنسبة 21.6% وفق التقرير.
وسجلت الشركة أرباحًا معدلة قبل الفوائد والضرائب والإهلاك والاستهلاك (Adjusted EBITDA) بقيمة 198.6 مليون دولار، متجاوزة التوقعات بنسبة 17.8%، مع هامش بلغ 23.4%.
وكان التحول الأبرز في هامش التشغيل، الذي ارتفع إلى 20.3%، مقارنة بهامش سلبي بلغ 11% في الربع المقابل من العام الماضي، ما يعكس تحسنًا كبيرًا في الربحية التشغيلية.
لكن الصورة ليست إيجابية بالكامل؛ إذ تراجع هامش الربح الإجمالي إلى 46.8%، مقارنة بـ51.3% قبل عام، بينما انخفضت مبيعات التجزئة للعلامة الأساسية CELSIUS بنسبة 7%.
وفي المقابل، قدمت علامة Alani Nu أداءً قويًا، مدعومة بالمنتج الموسمي Witch's Brew، الذي تجاوزت مبيعاته بالتجزئة 130 مليون دولار، وساعد العلامة على تحقيق مبيعات فصلية تقارب 410 ملايين دولار.
كما أعلنت الإدارة إعادة تنظيم أعمالها في ثلاث وحدات تقودها العلامات التجارية، بهدف تعزيز التركيز التنفيذي والاستفادة من الحجم المشترك للشركة.
وتشير البيانات التاريخية إلى نمو الإيرادات بمعدل سنوي مركب بلغ 40.3% خلال السنوات الثلاث الماضية، مقابل نمو ربحية السهم بنسبة 30.9% سنويًا.
ورغم هذه المؤشرات القوية، تتوقع تقديرات المحللين تباطؤ نمو الإيرادات إلى 5.6% خلال الأشهر الاثني عشر المقبلة، بينما يبلغ متوسط العائد على رأس المال المستثمر 9.5% خلال خمس سنوات، وهو أقل من مستويات الشركات الأعلى كفاءة في القطاع.
وتصنف StockStory السهم ضمن فئة Investable مع إشارة Timely Buy، لكنها ترى أن الشركة تحتاج إلى إثبات استدامة أدائها قبل أن تستحق تصنيفًا أعلى من حيث الجودة الاستثمارية.
🥤 1. نموذج الأعمال: مشروبات الطاقة المرتبطة باللياقة ونمط الحياة
تعمل سيلسيوس هولدينغز (Celsius Holdings – CELH) في تطوير وتسويق مشروبات الطاقة، مع تركيز على المستهلكين المهتمين باللياقة البدنية ونمط الحياة النشط.
تعتمد المنتجات الرئيسية للشركة على تركيبة MetaPlus الخاصة بها.
وتضم التركيبة مكونات مثل مستخلص الشاي الأخضر والزنجبيل وبذور الغوارانا.
وتروج الشركة لهذه التركيبة باعتبارها داعمة لعملية التوليد الحراري Thermogenesis، المرتبطة باستهلاك الطاقة ومعدل الأيض.
وتستند هذه الرسائل التسويقية إلى دراسات تشير إليها الشركة، لكن ذلك لا يعني أن المنتجات تحقق بالضرورة نتائج صحية أو نتائج لفقدان الوزن لدى جميع المستهلكين.
تستهدف الشركة الشباب والرياضيين والأشخاص المهتمين باللياقة البدنية.
كما تستهدف المستهلكين الباحثين عن بدائل للمشروبات الغازية التقليدية.
وتعتمد استراتيجيتها التسويقية على التعاون مع الرياضيين والمؤثرين في مجال اللياقة.
وتقدم نكهات متنوعة، من بينها Arctic Vibe وPrickly Pear Lime.
وتباع منتجات الشركة عبر متاجر البقالة والمتاجر الصغيرة ومراكز اللياقة ومتاجر التغذية.
كما تتوفر عبر منصات التجارة الإلكترونية، ومنها أمازون (Amazon – AMZN).
وتمتلك الشركة موقعًا للتجارة الإلكترونية أطلقته عام 2015.
وتعمل في سوق يتسم بمنافسة قوية وتغير مستمر في تفضيلات المستهلكين.
ومن أبرز المنافسين مونستر بيفريدج (Monster Beverage – MNST)، وعلامات مشروبات الطاقة المرتبطة بشركة بيبسيكو (PepsiCo – PEP)، ومنتجات الطاقة التابعة لشركة كوكاكولا (Coca-Cola – KO).
وتعتمد القدرة التنافسية في هذا السوق على قوة العلامة التجارية والابتكار والتوزيع والتسويق وإنتاج نكهات جديدة.
🧠 نظرة مُركّب: تمتلك سيلسيوس نموذج أعمال يستفيد من الطلب على مشروبات الطاقة ومن قوة التسويق المرتبط باللياقة البدنية. لكن الحفاظ على النمو يتطلب استمرار الابتكار وتعزيز توزيع المنتجات، خصوصًا مع المنافسة الشديدة وتراجع مبيعات التجزئة لعلامتها الأساسية.
🚀 2. التطورات الاستراتيجية: Alani Nu تقود النمو وإعادة تنظيم الأعمال
أولًا: النجاح الكبير لمنتج Witch's Brew
حقق المشروب الموسمي Witch's Brew التابع لعلامة Alani Nu أكبر إطلاق محدود المدة في تاريخ الشركة وفق التقرير.
وتجاوزت مبيعاته بالتجزئة 130 مليون دولار عبر قنوات التجزئة التقليدية ومتاجر العضوية.
وساعد هذا الأداء علامة Alani Nu على تحقيق مبيعات فصلية بالتجزئة تقارب 410 ملايين دولار.
والأهم أن المبيعات الأساسية للعلامة، باستثناء المنتج الموسمي، ارتفعت بنسبة 50%.
ويشير ذلك إلى أن نمو Alani Nu لم يكن قائمًا بالكامل على نجاح المنتج المؤقت.
كما يعكس قوة العلامة في جذب المستهلكين وتحقيق انتشار أوسع.
ومع ذلك، فإن مبيعات التجزئة لا تعادل بالضرورة الإيرادات التي تعترف بها الشركة في قوائمها المالية.
ولذلك يجب عدم إضافة أرقام مبيعات Alani Nu بالتجزئة مباشرة إلى الإيرادات المعلنة للشركة.
ثانيًا: إنشاء ثلاث وحدات أعمال تقودها العلامات التجارية
أعلنت سيلسيوس إعادة تنظيم أعمالها في ثلاث وحدات تتمحور حول العلامات التجارية.
وسيتولى أليكس زيغليارا (Alex Zigliara) قيادة علامة CELSIUS في الولايات المتحدة.
كما انتقل ريشي داينغ (Rishi Daing) من منصب رئيس التسويق إلى منصب رئيس Rockstar Energy and Emerging Growth.
وتهدف هذه الخطوة إلى منح كل علامة تجارية قيادة أكثر تركيزًا.
كما تسعى الإدارة إلى تحسين تنفيذ الاستراتيجيات التسويقية والتجارية.
وفي الوقت نفسه، ستحتفظ الشركة بالاستفادة من الموارد والحجم التشغيلي المشترك.
وقد يساعد هذا التنظيم على تحسين سرعة اتخاذ القرارات.
لكنه يضيف أيضًا تحديًا يتمثل في تنسيق الاستراتيجيات بين العلامات المختلفة.
ثالثًا: استمرار تراجع مبيعات علامة CELSIUS الأساسية
انخفضت مبيعات التجزئة للعلامة الأساسية CELSIUS بنسبة 7%.
وجاء ذلك في ظل المقارنة مع إطلاقات منتجات وابتكارات خلال العام السابق.
كما واصلت الشركة تعديل ترتيب عرض المنتجات على أرفف المتاجر Planograms.
وأقرت الإدارة بأن أداء العلامة لم يصل بعد إلى المستوى المستهدف.
وتبقى إنتاجية الأرفف وتحسين توزيع المنتجات من أولويات المرحلة المقبلة.
ويعكس هذا التراجع تفاوت الأداء بين العلامات التجارية داخل المحفظة.
فبينما تحقق Alani Nu نموًا قويًا، تواجه CELSIUS الأساسية ضغوطًا في مبيعات التجزئة.
🧠 نظرة مُركّب: يمثل نجاح Alani Nu محركًا مهمًا لنمو الشركة، خصوصًا مع ارتفاع المبيعات الأساسية بنسبة 50% باستثناء المنتج الموسمي. لكن تراجع مبيعات علامة CELSIUS بنسبة 7% يشير إلى أن قوة المحفظة ليست متجانسة، ويجعل نجاح إعادة التنظيم عاملًا حاسمًا لاستدامة النمو.
📊 3. نتائج الربع الثالث CY2026: نمو قوي وتحول كبير في الربحية التشغيلية
الربع الثالث CY2026:
الإيرادات: 847.2 مليون دولار.
توقعات الإيرادات: 795.5 مليون دولار.
النمو السنوي للإيرادات: 16.8%.
التفوق على توقعات الإيرادات: 6.5%.
ربحية السهم المعدلة (Adjusted EPS): 0.41 دولار.
توقعات ربحية السهم: 0.34 دولار.
التفوق على توقعات ربحية السهم: 21.6% وفق التقرير.
ربحية السهم المعدلة قبل عام: 0.42 دولار.
التراجع السنوي التقريبي لربحية السهم: 2.4%.
Adjusted EBITDA: 198.6 مليون دولار.
توقعات Adjusted EBITDA: 168.6 مليون دولار.
التفوق على التوقعات: 17.8%.
هامش Adjusted EBITDA: 23.4%.
هامش الربح الإجمالي: 46.8%.
هامش الربح الإجمالي قبل عام: 51.3%.
التراجع السنوي المعلن في الهامش الإجمالي: نحو 4.6 نقاط مئوية وفق التقرير.
هامش التشغيل: 20.3%.
هامش التشغيل قبل عام: سالب 11%.
التحسن السنوي في هامش التشغيل: 31.3 نقطة مئوية.
القيمة السوقية: 7.78 مليارات دولار وفق التقرير.
جاءت الإيرادات أعلى من توقعات المحللين بفارق واضح.
كما تجاوزت ربحية السهم المعدلة التقديرات.
وسجلت الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك تفوقًا قويًا على التوقعات.
ويشير ذلك إلى أداء فصلي أفضل من تقديرات السوق.
وكان التحسن الأكبر في هامش التشغيل.
فقد انتقلت الشركة من هامش تشغيلي سلبي إلى هامش إيجابي قوي.
لكن هامش الربح الإجمالي تراجع مقارنة بالعام السابق.
كما انخفضت ربحية السهم المعدلة بصورة طفيفة على أساس سنوي.
ولذلك فإن قوة النتائج لا تعني تحسن جميع المؤشرات المالية في الوقت نفسه.
وارتفع السهم بنسبة 9% إلى 33.46 دولارًا مباشرة بعد إعلان النتائج، وفق التقرير.
🧠 نظرة مُركّب: قدمت سيلسيوس ربعًا قويًا من حيث الإيرادات والأرباح المعدلة والكفاءة التشغيلية. لكن تراجع الهامش الإجمالي وربحية السهم السنوية يوضح أن النمو لا يزال مصحوبًا بتحديات، وأن استدامة الربحية تحتاج إلى متابعة تتجاوز مفاجأة النتائج الفصلية.
📈 4. نمو الإيرادات: توسع استثنائي تاريخيًا مع تباطؤ مرتقب
آخر 12 شهرا:
- الإيرادات: 3.17 مليارات دولار.
خلال 3 سنوات:
- معدل النمو السنوي المركب للإيرادات: 40.3%.
الربع الثالث CY2026:
- الإيرادات: 847.2 مليون دولار.
- النمو السنوي: 16.8%.
- التفوق على التوقعات: 6.5%.
توقعات 12 شهرا:
نمو الإيرادات المتوقع: 5.6%.
حققت سيلسيوس نموًا استثنائيًا في الإيرادات خلال السنوات الثلاث الماضية.
فقد بلغ معدل النمو السنوي المركب 40.3%.
ويعكس ذلك توسعًا سريعًا في حجم الأعمال مقارنة بكثير من شركات السلع الاستهلاكية الأساسية.
كما يشير إلى نجاح الشركة في زيادة حضورها السوقي.
وبلغت الإيرادات خلال آخر 12 شهرًا نحو 3.17 مليارات دولار.
ويضع ذلك الشركة ضمن فئة الشركات المتوسطة الحجم في القطاع.
ويمنحها حجمها الحالي فرصة لمواصلة النمو من قاعدة إيرادات أصغر من الشركات العالمية الكبرى.
لكنه يجعلها أيضًا أكثر عرضة للمنافسة من الشركات التي تمتلك موارد توزيع وتسويق أوسع.
وخلال الربع الثالث، ارتفعت الإيرادات بنسبة 16.8%.
وجاءت النتيجة أعلى من توقعات المحللين بنسبة 6.5%.
لكن وتيرة النمو الفصلية أصبحت أقل من معدل النمو السنوي المركب خلال السنوات الثلاث الماضية.
كما يتوقع المحللون نمو الإيرادات بنسبة 5.6% خلال الأشهر الاثني عشر المقبلة.
ويمثل ذلك تباطؤًا كبيرًا مقارنة بالنمو التاريخي.
ورغم أن هذا التوقع يبقى أعلى من متوسط القطاع وفق التقرير، فإنه يشير إلى انتقال الشركة إلى مرحلة نمو أكثر اعتدالًا.
وقد تدعم العلامات الجديدة والمنتجات المبتكرة استمرار التوسع.
لكن تراجع أداء علامة CELSIUS الأساسية يجعل استدامة النمو أكثر اعتمادًا على نجاح بقية المحفظة.
🧠 نظرة مُركّب: يعد النمو التاريخي للإيرادات بنسبة 40.3% سنويًا أحد أبرز عوامل جاذبية سيلسيوس. لكن توقع تباطؤ النمو إلى 5.6% خلال العام المقبل يمثل تحولًا مهمًا في قصة السهم، وقد يجعل المستثمرين أكثر حساسية لأي تراجع في الطلب أو الهوامش.
💰 5. هامش الربح الإجمالي: اقتصاديات قوية تحت ضغط التراجع
خلال عامين:
- متوسط هامش الربح الإجمالي: 49.5%.
الربع الثالث CY2026:
- هامش الربح الإجمالي: 46.8%.
- هامش الربح الإجمالي قبل عام: 51.3%.
- التراجع السنوي: نحو 4.5 إلى 4.6 نقاط مئوية بحسب التقريب الوارد في التقرير.
آخر 12 شهرا:
التراجع في هامش الربح الإجمالي السنوي: 4.8 نقاط مئوية.
تتمتع سيلسيوس باقتصاديات قوية نسبيًا للمنتجات.
فقد بلغ متوسط هامش الربح الإجمالي 49.5% خلال العامين الماضيين.
ويعد هذا المستوى مرتفعًا مقارنة بكثير من شركات السلع الاستهلاكية الأساسية.
ويعني ذلك أن الشركة تحتفظ بنحو نصف الإيرادات قبل احتساب المصروفات التشغيلية.
ويمنحها ذلك مساحة لتمويل التسويق والابتكار والتوسع.
لكن هامش الربح الإجمالي انخفض خلال الربع الثالث إلى 46.8%.
ويقارن ذلك بهامش بلغ 51.3% قبل عام.
كما انخفض الهامش على أساس آخر 12 شهرًا بمقدار 4.8 نقاط مئوية.
ويشير هذا الاتجاه إلى وجود ضغوط على اقتصاديات المنتجات.
وقد تعكس هذه الضغوط تغير مزيج العلامات والمنتجات أو تكاليف المدخلات أو المنافسة السعرية.
لكن التقرير لا يحدد مساهمة كل عامل بصورة دقيقة.
كما أن توسع المحفظة قد يؤدي إلى اختلاف هوامش المنتجات بين العلامات.
ولذلك يجب متابعة الهامش الإجمالي مع تطور مبيعات Alani Nu وCELSIUS وRockstar.
ويظل مستوى 46.8% قويًا نسبيًا.
لكن استمرار الانخفاض قد يحد من قدرة الشركة على الحفاظ على معدلات ربحية مرتفعة.
🧠 نظرة مُركّب: تمتلك سيلسيوس هامش ربح إجمالي جذابًا، لكن تراجعه إلى 46.8% بعد أن كان 51.3% قبل عام يستحق الانتباه. فاستمرار انخفاض الهامش قد يضغط على الربحية مستقبلًا، حتى إذا واصلت الإيرادات النمو.
⚙️ 6. هامش التشغيل: تحول من الخسارة إلى ربحية قوية
خلال عامين:
- متوسط هامش التشغيل: 9.6%.
آخر 12 شهرا:
- التحسن في هامش التشغيل السنوي: 8.5 نقاط مئوية.
الربع الثالث CY2026:
هامش التشغيل: 20.3%.
هامش التشغيل قبل عام: سالب 11%.
التحسن السنوي: 31.3 نقطة مئوية.
نجحت سيلسيوس في تحسين ربحيتها التشغيلية بصورة ملحوظة.
فقد بلغ متوسط هامش التشغيل 9.6% خلال العامين الماضيين.
ويعد هذا المستوى أعلى من متوسط قطاع السلع الاستهلاكية الأساسية وفق التقرير.
كما تحسن هامش التشغيل على أساس آخر 12 شهرًا بمقدار 8.5 نقاط مئوية.
وخلال الربع الثالث، بلغ هامش التشغيل 20.3%.
ويقارن ذلك بهامش سلبي بلغ 11% قبل عام.
ويمثل هذا تحولًا سنويًا قدره 31.3 نقطة مئوية.
ويعد التحسن قويًا خصوصًا مع تراجع هامش الربح الإجمالي.
ويشير ذلك إلى تحسن الكفاءة في إدارة المصروفات التشغيلية.
كما يعكس قدرة الشركة على تحقيق استفادة تشغيلية من حجم الإيرادات.
وقد تكون المصروفات التشغيلية قد نمت بوتيرة أبطأ من الإيرادات.
لكن التقرير لا يقدم تفصيلًا كافيًا لعزل جميع أسباب التحسن.
وتبقى استدامة هامش التشغيل المرتفع عاملًا مهمًا في تقييم جودة الشركة.
خصوصًا إذا تباطأ نمو الإيرادات خلال الأشهر المقبلة.
كما أن إعادة تنظيم وحدات الأعمال قد تساعد على تعزيز الكفاءة.
لكن نجاح هذا التنظيم يحتاج إلى نتائج تشغيلية مستمرة.
🧠 نظرة مُركّب: يمثل ارتفاع هامش التشغيل إلى 20.3% أحد أقوى مؤشرات نتائج سيلسيوس. فالتحول من هامش سلبي إلى ربحية تشغيلية مرتفعة يعكس تقدمًا مهمًا في الكفاءة، لكن الحفاظ على هذا المستوى مع تباطؤ نمو الإيرادات سيكون الاختبار الحقيقي.
📊 7. ربحية السهم: نمو تاريخي قوي وتوقعات أكثر اعتدالًا
خلال 3 سنوات:
- معدل النمو السنوي المركب لربحية السهم: 30.9%.
الربع الثالث CY2026:
- ربحية السهم المعدلة: 0.41 دولار.
- ربحية السهم قبل عام: 0.42 دولار.
- التراجع السنوي التقريبي: 2.4%.
- توقعات المحللين: 0.34 دولار.
- التفوق على التوقعات: 21.6% وفق التقرير.
توقعات 12 شهرا:
ربحية السهم السنوية في أساس المقارنة: 1.44 دولار.
ربحية السهم السنوية المتوقعة: 1.57 دولار.
النمو المتوقع: 8.7%.
حققت سيلسيوس نموًا قويًا في ربحية السهم خلال السنوات الثلاث الماضية.
فقد بلغ معدل النمو السنوي المركب 30.9%.
ويعد هذا المستوى مرتفعًا مقارنة بكثير من شركات القطاع.
لكنه بقي أقل من معدل نمو الإيرادات البالغ 40.3%.
ويشير ذلك إلى أن نمو الأعمال لم يتحول بالكامل إلى نمو مماثل في الأرباح لكل سهم.
وخلال الربع الثالث، بلغت ربحية السهم المعدلة 0.41 دولار.
وجاءت أعلى من توقعات المحللين البالغة 0.34 دولار.
وبلغ التفوق على التوقعات 21.6% وفق التقرير.
لكن ربحية السهم كانت قد بلغت 0.42 دولار قبل عام.
ويعني ذلك انخفاضًا سنويًا طفيفًا يقارب 2.4%.
وتوضح هذه المقارنة أهمية التمييز بين تجاوز التوقعات وتحقيق نمو سنوي فعلي.
ويتوقع المحللون ارتفاع ربحية السهم السنوية من 1.44 دولار إلى 1.57 دولار خلال الأشهر الاثني عشر المقبلة.
ويمثل ذلك نموًا متوقعًا بنسبة 8.7%.
ويعد هذا التوقع إيجابيًا.
لكنه أقل بكثير من معدل النمو التاريخي خلال السنوات الثلاث الماضية.
ولذلك فإن الحفاظ على نمو الأرباح يتطلب استمرار تحسين الكفاءة التشغيلية.
كما يعتمد على استقرار الهوامش وتحسن أداء العلامات التجارية.
🧠 نظرة مُركّب: يعكس نمو ربحية السهم بنسبة 30.9% سنويًا قوة الأداء التاريخي، لكن توقع نمو الأرباح بنسبة 8.7% فقط خلال العام المقبل يشير إلى مرحلة أكثر اعتدالًا. وتحتاج الشركة إلى إثبات أن التحسن التشغيلي قادر على دعم الأرباح رغم تباطؤ الإيرادات.
💵 8. التدفقات النقدية الحرة: قدرة مرتفعة على توليد السيولة
خلال عامين:
متوسط هامش التدفقات النقدية الحرة: 14.9%.
تتمتع سيلسيوس بقدرة قوية على توليد التدفقات النقدية الحرة.
فقد بلغ متوسط هامش التدفقات النقدية الحرة 14.9% خلال العامين الماضيين.
ويضع ذلك الشركة ضمن المستويات المرتفعة في قطاع السلع الاستهلاكية الأساسية وفق التقرير.
وتعكس هذه القدرة نموذج أعمال قادرًا على تحويل جزء مهم من الإيرادات إلى سيولة.
ويمكن استخدام التدفقات النقدية الحرة في تمويل النمو.
كما تمنح الشركة قدرة على الاستثمار في المنتجات الجديدة والتسويق والتوزيع.
وقد تساعد أيضًا على تقليل الحاجة إلى التمويل الخارجي.
وتكتسب هذه النقطة أهمية خاصة في سوق مشروبات الطاقة.
فالمنافسة تتطلب استثمارات مستمرة في الابتكار وبناء العلامات التجارية.
كما تحتاج الشركة إلى دعم توسع محفظتها.
لكن التقرير يشير إلى تراجع الربحية النقدية خلال العام الماضي.
ولا يقدم في المادة المعروضة قيمة محددة للتدفقات النقدية الحرة خلال الربع الثالث.
ولذلك لا يمكن تحديد التدفقات النقدية الفصلية أو هامشها بدقة من البيانات المقدمة.
كما يجب عدم افتراض استمرار متوسط الهامش التاريخي عند المستوى نفسه مستقبلًا.
وتبقى متابعة التدفقات النقدية الفعلية ضرورية لتقييم جودة الأرباح.
🧠 نظرة مُركّب: يمثل متوسط هامش التدفقات النقدية الحرة البالغ 14.9% نقطة قوة رئيسية لدى سيلسيوس. لكن تراجع الربحية النقدية خلال العام الماضي يستدعي متابعة، خصوصًا مع التوسع في العلامات التجارية والحاجة إلى استثمارات تسويقية وتشغيلية مستمرة.
🎯 9. العائد على رأس المال المستثمر: جودة النمو تحتاج إلى إثبات
خلال 5 سنوات:
متوسط العائد على رأس المال المستثمر (ROIC): 9.5%.
يقيس العائد على رأس المال المستثمر قدرة الشركة على تحقيق أرباح تشغيلية مقارنة برأس المال المستخدم في أعمالها.
ويعد هذا المؤشر مهمًا لتقييم جودة النمو.
فقد تحقق الشركة نموًا مرتفعًا في الإيرادات دون أن تحقق عوائد استثمارية استثنائية.
وبلغ متوسط ROIC لدى سيلسيوس نحو 9.5% خلال السنوات الخمس الماضية.
ويعد هذا المستوى متوسطًا نسبيًا.
كما أنه أقل من العوائد التي تحققها بعض الشركات الأعلى جودة في قطاع السلع الاستهلاكية الأساسية.
ويشير التقرير إلى أن أفضل الشركات في القطاع تستطيع تحقيق عوائد تتجاوز 30% بصورة مستمرة.
ولذلك فإن سيلسيوس لم تصل تاريخيًا إلى هذه المستويات.
وتبرز أهمية المؤشر مع توسع الشركة في محفظة العلامات التجارية.
فالتوسع قد يرفع الإيرادات، لكنه يحتاج إلى تحقيق عوائد مجزية على رأس المال.
كما أن تحسن هامش التشغيل قد يدعم العائد على رأس المال مستقبلًا.
لكن ذلك يتطلب استمرار الربحية وتحسن كفاءة استخدام الأصول والاستثمارات.
ويجب متابعة تأثير الاستثمارات الجديدة على ROIC.
خصوصًا مع تباطؤ النمو المتوقع للإيرادات.
🧠 نظرة مُركّب: رغم قوة نمو الإيرادات والأرباح، فإن متوسط ROIC البالغ 9.5% يشير إلى أن سيلسيوس لم تثبت بعد قدرتها على تحقيق عوائد استثنائية على رأس المال. ويمثل رفع هذا المؤشر أحد الشروط المهمة لتحولها إلى شركة أعلى جودة استثمارية.
🏦 10. الميزانية العمومية: سيولة صافية ومرونة مالية
أحدث بيانات الميزانية العمومية:
النقد وما يعادله: 700.6 مليون دولار.
إجمالي الديون: 667.8 مليون دولار.
صافي النقد: نحو 32.86 مليون دولار.
تتمتع سيلسيوس بميزانية عمومية مريحة نسبيًا.
فقد بلغت السيولة النقدية 700.6 مليون دولار.
وفي المقابل، بلغ إجمالي الديون 667.8 مليون دولار.
ويعني ذلك أن النقد يتجاوز الديون بنحو 32.86 مليون دولار وفق التقرير.
وتمنح هذه الوضعية الشركة مرونة مالية.
كما تقلل الضغوط المرتبطة بالمديونية مقارنة بالشركات التي تعتمد على الاقتراض المرتفع.
ويمكن للشركة استخدام مواردها المالية في الاستثمار في النمو.
كما يمكنها دعم التسويق وتطوير المنتجات وتوسيع التوزيع.
وقد تساعد السيولة أيضًا على التعامل مع تقلبات السوق.
لكن صافي النقد ليس كبيرًا مقارنة بحجم الإيرادات السنوية.
ولذلك يجب متابعة تطور النقد والديون مع استمرار التوسع.
كما أن وجود صافي نقد لا يعني أن جميع الاستثمارات المستقبلية ستكون مجزية.
وتبقى جودة تخصيص رأس المال عاملًا مهمًا.
خصوصًا مع متوسط عائد على رأس المال المستثمر يبلغ 9.5%.
🧠 نظرة مُركّب: تمثل الميزانية العمومية عامل دعم مهمًا لسهم سيلسيوس، إذ تتجاوز السيولة النقدية الديون بنحو 32.86 مليون دولار. ويقلل ذلك مخاطر الرافعة المالية، لكنه لا يلغي الحاجة إلى تحسين العائد على رأس المال والحفاظ على قوة التدفقات النقدية.
⚖️ 11. التقييم السوقي: شركة قوية نسبيًا بسعر يعكس توقعات إيجابية
التقييم وفق التقرير:
السعر المرجعي للتحليل: 30.53 دولارًا.
مضاعف الربحية المستقبلي: 21.2 مرة.
متوسط السعر المستهدف للمحللين: 41.59 دولارًا.
الارتفاع المحتمل من السعر المرجعي: نحو 36.2%.
القيمة السوقية: 7.78 مليارات دولار.
تصنيف StockStory: Investable.
إشارة التوقيت: Timely Buy.
يتداول سهم سيلسيوس عند مضاعف ربحية مستقبلي يبلغ 21.2 مرة وفق التقرير.
ويعد هذا التقييم أعلى من بعض شركات السلع الاستهلاكية الأساسية.
ويعكس توقعات إيجابية بشأن النمو والربحية المستقبلية.
كما يشير إلى أن جزءًا من التحسن المتوقع قد يكون محسوبًا بالفعل في سعر السهم.
ويبلغ متوسط السعر المستهدف للمحللين 41.59 دولارًا.
ويقارن ذلك بالسعر المرجعي البالغ 30.53 دولارًا.
ويمثل ذلك ارتفاعًا نظريًا محتملًا بنحو 36.2%.
لكن هذا الارتفاع يعتمد على تحقق توقعات المحللين.
كما أن السعر المرجعي المستخدم في قسم التقييم يختلف عن سعر الإغلاق الظاهر في واجهة التداول ضمن المادة المقدمة.
ولذلك فإن نسبة الارتفاع المحتمل تتغير بتغير السعر المستخدم في المقارنة.
وتبقى توقعات نمو الإيرادات والأرباح عوامل أساسية في تقييم السهم.
إذ يتوقع المحللون نمو الإيرادات بنسبة 5.6% خلال العام المقبل.
كما يتوقعون نمو ربحية السهم بنسبة 8.7%.
ويعد هذا النمو إيجابيًا.
لكنه أقل بكثير من الأداء التاريخي للشركة.
وتصنف StockStory السهم ضمن فئة Investable.
كما تمنحه إشارة Timely Buy.
لكن المؤسسة لا تصنفه ضمن فئة High Quality.
وتشير إلى أن الشركة تمتلك مقومات للتحسن، لكنها تحتاج إلى إثبات استدامة أدائها عبر عدة فترات مالية.
كما ترى أن التقييم الحالي يتضمن قدرًا من التفاؤل.
🧠 نظرة مُركّب: يمتلك سهم سيلسيوس مقومات نمو وربحية جذابة، لكن مضاعف الربحية المستقبلي البالغ 21.2 مرة يجعل استدامة الأداء مهمة. ورغم متوسط السعر المستهدف الأعلى من السعر المرجعي، فإن تباطؤ النمو وتراجع الهامش الإجمالي يمثلان عاملين يجب أخذهما في الاعتبار.
⚠️ 12. عوامل القوة والمخاطر الاستثمارية
أبرز عوامل القوة:
- نمو الإيرادات بنسبة 16.8% خلال الربع الثالث.
- إيرادات فصلية بلغت 847.2 مليون دولار.
- تفوق على توقعات الإيرادات بنسبة 6.5%.
- نمو سنوي مركب للإيرادات يبلغ 40.3% خلال ثلاث سنوات.
- ربحية سهم معدلة بلغت 0.41 دولار.
- تفوق على توقعات ربحية السهم بنسبة 21.6% وفق التقرير.
- Adjusted EBITDA بقيمة 198.6 مليون دولار.
- تفوق على توقعات EBITDA بنسبة 17.8%.
- هامش Adjusted EBITDA يبلغ 23.4%.
- ارتفاع هامش التشغيل إلى 20.3%.
- تحسن سنوي في هامش التشغيل بمقدار 31.3 نقطة مئوية.
- متوسط هامش ربح إجمالي يبلغ 49.5% خلال عامين.
- نمو ربحية السهم بنسبة 30.9% سنويًا خلال ثلاث سنوات.
- متوسط هامش تدفقات نقدية حرة يبلغ 14.9%.
- نجاح علامة Alani Nu.
- مبيعات تجزئة فصلية تقارب 410 ملايين دولار لعلامة Alani Nu.
- مبيعات تجاوزت 130 مليون دولار لمنتج Witch's Brew.
- نمو المبيعات الأساسية لعلامة Alani Nu بنسبة 50% باستثناء المنتج الموسمي.
- إعادة تنظيم الأعمال في ثلاث وحدات تقودها العلامات التجارية.
- سيولة نقدية تبلغ 700.6 مليون دولار.
- صافي نقد يبلغ نحو 32.86 مليون دولار.
- توقع نمو ربحية السهم بنسبة 8.7% خلال العام المقبل.
- متوسط سعر مستهدف أعلى من السعر المرجعي.
- تصنيف Investable وإشارة Timely Buy من StockStory.
أبرز المخاطر:
- تراجع مبيعات التجزئة لعلامة CELSIUS الأساسية بنسبة 7%.
- تباطؤ نمو الإيرادات المتوقع إلى 5.6% خلال العام المقبل.
- انخفاض هامش الربح الإجمالي إلى 46.8%.
- تراجع الهامش الإجمالي بنحو 4.6 نقاط مئوية على أساس سنوي وفق التقرير.
- انخفاض هامش الربح الإجمالي السنوي بمقدار 4.8 نقاط مئوية.
- تراجع ربحية السهم المعدلة من 0.42 دولار إلى 0.41 دولار.
- نمو ربحية السهم التاريخي أبطأ من نمو الإيرادات.
- تراجع الربحية النقدية خلال العام الماضي وفق التقرير.
- متوسط ROIC يبلغ 9.5% فقط خلال خمس سنوات.
- استمرار المنافسة القوية في سوق مشروبات الطاقة.
- تغير تفضيلات المستهلكين.
- الاعتماد على الابتكار والتسويق للحفاظ على الطلب.
- تفاوت الأداء بين العلامات التجارية.
- تحديات تحسين إنتاجية الأرفف وتوزيع المنتجات.
- مخاطر تنفيذ إعادة التنظيم الإداري.
- احتمال تعرض الهوامش لضغوط إضافية.
- ارتفاع مضاعف الربحية المستقبلي إلى 21.2 مرة.
- احتساب جزء من التوقعات الإيجابية ضمن التقييم السوقي.
- عدم وصول الشركة بعد إلى تصنيف High Quality وفق StockStory.
🧠 نظرة مُركّب: تجمع سيلسيوس بين نمو تاريخي قوي وكفاءة تشغيلية متحسنة وقدرة مرتفعة على توليد السيولة. لكن تراجع العلامة الأساسية وانخفاض الهامش الإجمالي ومتوسط العائد على رأس المال يوضح أن الشركة لا تزال في مرحلة إثبات جودة النمو واستدامته.
🔮 13. النظرة المستقبلية: من النمو السريع إلى اختبار الاستدامة
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 5.6%.
- ربحية السهم السنوية المتوقعة: 1.57 دولار.
- ربحية السهم في أساس المقارنة: 1.44 دولار.
- النمو المتوقع في ربحية السهم: 8.7%.
التقييم:
مضاعف الربحية المستقبلي: 21.2 مرة.
السعر المرجعي: 30.53 دولارًا.
متوسط السعر المستهدف: 41.59 دولارًا.
الارتفاع المحتمل من السعر المرجعي: 36.2%.
تدخل سيلسيوس المرحلة المقبلة بعد تحقيق نمو قوي في الإيرادات وتحسن كبير في هامش التشغيل.
لكن وتيرة النمو المتوقعة أصبحت أكثر اعتدالًا.
فقد بلغ النمو السنوي المركب للإيرادات 40.3% خلال السنوات الثلاث الماضية.
بينما يتوقع المحللون نمو الإيرادات بنسبة 5.6% فقط خلال الأشهر الاثني عشر المقبلة.
ويعني ذلك أن الشركة ستحتاج إلى الاعتماد بدرجة أكبر على جودة التنفيذ والكفاءة التشغيلية.
كما أن نجاح علامة Alani Nu يمنح الشركة محرك نمو مهمًا.
فقد حققت العلامة مبيعات تجزئة فصلية تقارب 410 ملايين دولار.
كما نمت مبيعاتها الأساسية بنسبة 50% باستثناء المنتج الموسمي.
لكن استمرار هذا الأداء يحتاج إلى متابعة.
خصوصًا أن بعض المبيعات استفادت من إطلاق محدود المدة.
وفي المقابل، تحتاج علامة CELSIUS الأساسية إلى استعادة زخم مبيعات التجزئة.
فقد انخفضت مبيعاتها بنسبة 7%.
وتعمل الإدارة على تحسين توزيع المنتجات وإنتاجية الأرفف.
كما أعلنت إعادة تنظيم الأعمال في ثلاث وحدات تقودها العلامات التجارية.
وقد يساعد ذلك على تحسين التركيز التنفيذي.
لكن نجاح إعادة التنظيم سيُقاس بتحسن أداء العلامات والهوامش.
ويجب أيضًا متابعة هامش الربح الإجمالي.
فقد تراجع إلى 46.8% خلال الربع الثالث.
وإذا استمر هذا الاتجاه، فقد يحد من قدرة الشركة على الحفاظ على هامش التشغيل المرتفع.
كما أن متوسط العائد على رأس المال المستثمر البالغ 9.5% يشير إلى وجود مجال لتحسين كفاءة الاستثمار.
وتبقى التدفقات النقدية الحرة والميزانية العمومية من عوامل الدعم.
فقد بلغ متوسط هامش التدفقات النقدية الحرة 14.9% خلال عامين.
كما تمتلك الشركة صافي نقد إيجابيًا.
لكن ارتفاع مضاعف الربحية المستقبلي إلى 21.2 مرة يجعل استمرار الأداء الجيد عاملًا مهمًا لدعم التقييم.
أهم المؤشرات التي تستحق المتابعة:
- نمو الإيرادات الفصلية.
- نمو الإيرادات السنوية.
- مبيعات التجزئة لعلامة CELSIUS.
- مبيعات علامة Alani Nu.
- نمو المبيعات الأساسية باستثناء المنتجات الموسمية.
- أداء علامة Rockstar.
- إنتاجية الأرفف وتوزيع المنتجات.
- نتائج إعادة تنظيم وحدات الأعمال.
- هامش الربح الإجمالي.
- هامش التشغيل.
- ربحية السهم المعدلة.
- Adjusted EBITDA.
- هامش Adjusted EBITDA.
- التدفقات النقدية الحرة.
- العائد على رأس المال المستثمر.
- النقد والديون.
- صافي النقد.
- توقعات الإدارة للنمو.
- توقعات المحللين للأرباح.
- مضاعف الربحية المستقبلي.
🧠 نظرة مُركّب: تعتمد جاذبية سيلسيوس المستقبلية على قدرتها على تحويل النمو السريع إلى أداء أكثر استدامة. ويبرز نجاح Alani Nu كعامل دعم مهم، لكن استعادة زخم علامة CELSIUS الأساسية والحفاظ على الهوامش وتحسين العائد على رأس المال ستكون عناصر حاسمة في المرحلة المقبلة.
🧾 خلاصة مُركّب
سجلت سيلسيوس هولدينغز (Celsius Holdings – CELH) إيرادات بلغت 847.2 مليون دولار خلال الربع الثالث CY2026، بارتفاع سنوي قدره 16.8%، متجاوزة توقعات المحللين بنسبة 6.5%.
كما بلغت ربحية السهم المعدلة 0.41 دولار، متفوقة على التوقعات بنسبة 21.6% وفق التقرير، بينما حققت الشركة Adjusted EBITDA بقيمة 198.6 مليون دولار، بزيادة 17.8% على التقديرات.
وكان التحسن الأبرز في هامش التشغيل، الذي ارتفع إلى 20.3%، مقارنة بهامش سلبي بلغ 11% قبل عام، ما يمثل تحسنًا قدره 31.3 نقطة مئوية.
لكن هامش الربح الإجمالي تراجع إلى 46.8%، مقارنة بـ51.3% قبل عام، كما انخفضت ربحية السهم المعدلة بصورة طفيفة على أساس سنوي.
وحققت الشركة نموًا سنويًا مركبًا للإيرادات بلغ 40.3% خلال السنوات الثلاث الماضية، مقابل نمو ربحية السهم بنسبة 30.9% سنويًا.
وتبرز علامة Alani Nu كمحرك مهم للنمو، مع مبيعات تجزئة فصلية تقارب 410 ملايين دولار، ونجاح المنتج الموسمي Witch's Brew الذي تجاوزت مبيعاته 130 مليون دولار.
كما ارتفعت المبيعات الأساسية لعلامة Alani Nu بنسبة 50% باستثناء المنتج الموسمي.
وفي المقابل، انخفضت مبيعات التجزئة لعلامة CELSIUS الأساسية بنسبة 7%، ما يعكس تفاوت الأداء داخل المحفظة.
وتتمتع الشركة بقدرة قوية على توليد السيولة، مع متوسط هامش تدفقات نقدية حرة يبلغ 14.9% خلال عامين، إضافة إلى نقد يبلغ 700.6 مليون دولار وديون قدرها 667.8 مليون دولار.
لكن متوسط العائد على رأس المال المستثمر البالغ 9.5% خلال خمس سنوات يشير إلى أن كفاءة تخصيص رأس المال لم تصل بعد إلى مستويات الشركات الأعلى جودة.
ويتوقع المحللون نمو الإيرادات بنسبة 5.6% خلال العام المقبل، ونمو ربحية السهم بنسبة 8.7%، ما يعكس تباطؤًا واضحًا مقارنة بالأداء التاريخي.
ويتداول السهم عند مضاعف ربحية مستقبلي يبلغ 21.2 مرة، مع متوسط سعر مستهدف يبلغ 41.59 دولارًا، مقارنة بسعر مرجعي قدره 30.53 دولارًا، ما يشير إلى ارتفاع نظري محتمل بنحو 36.2%.
وتصنف StockStory السهم ضمن فئة Investable مع إشارة Timely Buy، لكنها ترى أن الشركة تحتاج إلى إثبات استدامة أدائها وتحسين جودة العوائد قبل أن تستحق تصنيفًا أعلى.
✨ الخلاصة: تمتلك سيلسيوس محركات نمو قوية، خصوصًا عبر علامة Alani Nu، إلى جانب تحسن ملحوظ في هامش التشغيل وقدرة مرتفعة على توليد التدفقات النقدية. لكن تباطؤ النمو المتوقع وتراجع الهامش الإجمالي وضعف أداء العلامة الأساسية نسبيًا تجعل استدامة الأرباح وكفاءة الاستثمار أهم العوامل التي ستحدد جاذبية السهم خلال المرحلة المقبلة.
🔍 للمستثمر الذكي فقط
عند تقييم سيلسيوس هولدينغز (Celsius Holdings – CELH)، يجب التمييز بين النمو السريع في الإيرادات وجودة هذا النمو واستدامته.
فالشركة حققت توسعًا استثنائيًا خلال السنوات الثلاث الماضية.
إذ بلغ معدل النمو السنوي المركب للإيرادات 40.3%.
كما ارتفعت ربحية السهم بمعدل سنوي مركب بلغ 30.9%.
ويعكس ذلك نجاح الشركة في توسيع أعمالها وزيادة حضورها في سوق مشروبات الطاقة.
لكن نمو الأرباح جاء أبطأ من نمو الإيرادات.
ويشير ذلك إلى أن التوسع لم يتحول بالكامل إلى نمو مماثل في الأرباح لكل سهم.
وخلال الربع الثالث CY2026، سجلت الشركة إيرادات بلغت 847.2 مليون دولار.
ويمثل ذلك نموًا سنويًا بنسبة 16.8%.
كما تجاوزت الإيرادات توقعات المحللين بنسبة 6.5%.
وجاءت ربحية السهم المعدلة عند 0.41 دولار.
وهو مستوى أعلى من توقعات السوق البالغة 0.34 دولار.
وبلغ التفوق على التوقعات 21.6% وفق التقرير.
لكن ربحية السهم كانت قد بلغت 0.42 دولار قبل عام.
ويعني ذلك أن الشركة تجاوزت توقعات المحللين رغم انخفاض الأرباح لكل سهم بصورة طفيفة على أساس سنوي.
وهذه نقطة مهمة عند تقييم النتائج.
فالتفوق على التوقعات لا يعني بالضرورة أن الأداء تحسن مقارنة بالعام السابق.
وكان التطور الأبرز في الربحية التشغيلية.
فقد ارتفع هامش التشغيل إلى 20.3%.
ويقارن ذلك بهامش سلبي بلغ 11% قبل عام.
ويمثل هذا تحولًا سنويًا قدره 31.3 نقطة مئوية.
ويشير إلى تحسن كبير في الكفاءة التشغيلية.
كما أن هامش التشغيل تحسن رغم تراجع هامش الربح الإجمالي.
ويعني ذلك أن الشركة استطاعت إدارة مصروفاتها التشغيلية بصورة أفضل نسبيًا.
لكن استدامة هذا التحسن لا تزال بحاجة إلى إثبات.
خصوصًا مع توقع تباطؤ نمو الإيرادات.
فقد بلغ هامش الربح الإجمالي 46.8% خلال الربع الثالث.
ويعد هذا المستوى قويًا نسبيًا.
لكنه أقل من 51.3% قبل عام.
كما انخفض الهامش الإجمالي السنوي بمقدار 4.8 نقاط مئوية خلال الأشهر الاثني عشر الماضية.
وقد يعكس ذلك ضغوطًا مرتبطة بمزيج المنتجات أو التكاليف أو المنافسة.
لكن التقرير لا يقدم تفاصيل كافية لتحديد مساهمة كل عامل بصورة قاطعة.
وتزداد أهمية هذا التراجع مع توسع محفظة العلامات التجارية.
فقد أصبحت سيلسيوس تعتمد على أكثر من علامة لتحقيق النمو.
وتبرز Alani Nu بوصفها أحد أهم محركات الأداء.
إذ حققت مبيعات تجزئة فصلية تقارب 410 ملايين دولار.
كما تجاوزت مبيعات المنتج الموسمي Witch's Brew نحو 130 مليون دولار.
والأهم أن المبيعات الأساسية لعلامة Alani Nu ارتفعت بنسبة 50% باستثناء المنتج الموسمي.
ويشير ذلك إلى وجود نمو حقيقي خارج أثر الإطلاق المؤقت.
لكن يجب التمييز بين مبيعات التجزئة وإيرادات الشركة المحاسبية.
فمبيعات التجزئة تعكس قيمة المنتجات المباعة للمستهلك النهائي، ولا تعادل بالضرورة الإيرادات التي تسجلها الشركة.
وفي المقابل، تواجه العلامة الأساسية CELSIUS تحديًا واضحًا.
فقد انخفضت مبيعات التجزئة للعلامة بنسبة 7%.
وجاء ذلك مع المقارنة بإطلاقات منتجات العام السابق واستمرار تعديل ترتيب عرض المنتجات على الأرفف.
كما أقرت الإدارة بأن أداء العلامة لم يصل بعد إلى المستوى المستهدف.
ويعني ذلك أن قوة المحفظة لا تزال غير متوازنة.
فبينما تحقق Alani Nu نموًا قويًا، تحتاج العلامة الأساسية إلى استعادة زخمها.
ولهذا السبب أعلنت الشركة إعادة تنظيم أعمالها في ثلاث وحدات تقودها العلامات التجارية.
وسيتولى أليكس زيغليارا (Alex Zigliara) قيادة علامة CELSIUS في الولايات المتحدة.
كما سيتولى ريشي داينغ (Rishi Daing) قيادة Rockstar Energy and Emerging Growth.
وتهدف الإدارة إلى تعزيز التركيز التنفيذي لكل علامة.
مع الحفاظ على الاستفادة من الموارد والحجم المشترك.
وقد يساعد ذلك على تحسين التسويق والتوزيع وسرعة اتخاذ القرارات.
لكن نجاح إعادة التنظيم يجب أن يظهر في النتائج الفعلية.
خصوصًا في مبيعات العلامة الأساسية وإنتاجية الأرفف.
أما على مستوى التدفقات النقدية، فتتمتع الشركة بقدرة قوية على توليد السيولة.
فقد بلغ متوسط هامش التدفقات النقدية الحرة 14.9% خلال العامين الماضيين.
ويعد هذا المستوى مرتفعًا مقارنة بكثير من شركات السلع الاستهلاكية الأساسية.
كما يمنح الشركة موارد لتمويل الابتكار والتوسع.
لكن التقرير يشير إلى تراجع الربحية النقدية خلال العام الماضي.
ولا يقدم أرقامًا فصلية كافية لتحديد التدفقات النقدية الحرة في الربع الثالث.
ولذلك يجب متابعة النتائج النقدية الفعلية خلال الفترات المقبلة.
وتتمتع الميزانية العمومية بمرونة مالية.
فقد بلغ النقد 700.6 مليون دولار.
وفي المقابل، بلغ إجمالي الديون 667.8 مليون دولار.
ويعني ذلك صافي نقد إيجابيًا يبلغ نحو 32.86 مليون دولار.
ويقلل هذا الوضع من المخاطر المرتبطة بالمديونية.
كما يمنح الشركة قدرة على تمويل النمو دون اعتماد كبير على الاقتراض.
لكن قوة الميزانية لا تعني بالضرورة كفاءة استثنائية في تخصيص رأس المال.
فقد بلغ متوسط العائد على رأس المال المستثمر ROIC نحو 9.5% خلال السنوات الخمس الماضية.
ويعد هذا المستوى أقل من العوائد التي تحققها بعض الشركات الأعلى جودة في القطاع.
كما يشير إلى وجود مجال لتحسين كفاءة الاستثمارات.
وتكتسب هذه النقطة أهمية مع توسع الشركة في العلامات التجارية.
فزيادة الإيرادات لا تكفي وحدها لخلق قيمة اقتصادية للمساهمين.
بل يجب أن تحقق الاستثمارات عوائد مجزية مقارنة برأس المال المستخدم.
ومن ناحية التوقعات، تشير تقديرات المحللين إلى تباطؤ نمو الإيرادات.
فبعد نمو تاريخي بلغ 40.3% سنويًا، يتوقع المحللون نمو الإيرادات بنسبة 5.6% فقط خلال الأشهر الاثني عشر المقبلة.
ويمثل ذلك تغيرًا مهمًا في وتيرة التوسع.
كما يتوقعون ارتفاع ربحية السهم السنوية من 1.44 دولار إلى 1.57 دولار.
ويعني ذلك نموًا متوقعًا بنسبة 8.7%.
ويعد هذا النمو إيجابيًا.
لكنه أقل بكثير من معدل نمو الأرباح التاريخي.
ولذلك قد يصبح تحسين الهوامش والكفاءة التشغيلية أكثر أهمية في دعم الأرباح المستقبلية.
أما التقييم السوقي، فيبلغ مضاعف الربحية المستقبلي 21.2 مرة.
ويعد هذا المستوى أعلى من بعض شركات السلع الاستهلاكية الأساسية.
ويعكس قدرًا من التفاؤل بشأن النمو والربحية.
كما يبلغ متوسط السعر المستهدف للمحللين 41.59 دولارًا.
ويُقارن ذلك بسعر مرجعي يبلغ 30.53 دولارًا.
ويمثل ارتفاعًا نظريًا محتملًا بنحو 36.2%.
لكن هذه النسبة تعتمد على السعر المرجعي المستخدم.
كما أن تحقق السعر المستهدف ليس مضمونًا.
وتصنف StockStory السهم ضمن فئة Investable.
كما تمنحه إشارة Timely Buy.
لكن المؤسسة لا تصنف الشركة ضمن فئة High Quality.
ويعكس ذلك وجود مقومات نمو وربحية جذابة، مقابل الحاجة إلى إثبات استدامة الأداء وتحسين العائد على رأس المال.
وتتمثل أهم فرصة مستقبلية في نجاح الشركة في توسيع علامات Alani Nu وRockstar، مع استعادة نمو علامة CELSIUS الأساسية.
كما أن الحفاظ على هامش التشغيل المرتفع وتحسين هامش الربح الإجمالي قد يدعمان نمو الأرباح.
وفي المقابل، فإن استمرار تراجع مبيعات العلامة الأساسية أو انخفاض الهوامش قد يضغط على التقييم.
خصوصًا مع تباطؤ النمو المتوقع.
وبناءً على المعطيات الواردة في التقرير، تبدو سيلسيوس شركة تمتلك نموًا تاريخيًا قويًا ومرونة مالية وقدرة مرتفعة على توليد السيولة.
لكن المرحلة المقبلة ستحدد ما إذا كانت قادرة على تحويل هذا التوسع إلى ربحية مستدامة وعوائد أعلى على رأس المال.
ولهذا السبب، فإن متابعة نمو العلامات التجارية الأساسية والهامش الإجمالي وهامش التشغيل والعائد على رأس المال المستثمر ستكون أكثر أهمية من التركيز على نمو الإيرادات وحده.