🥤 زيفيا تنعش مبيعاتها وتقترب من نقطة التعادل… لكن الأرباح الغائبة تختبر مستقبل النمو
🥤 زيفيا تنعش مبيعاتها وتقترب من نقطة التعادل… لكن الأرباح الغائبة تختبر مستقبل النمو
مُركّب | 21 نوفمبر 2026
تدخل شركة زيفيا (Zevia – ZVIA)، المتخصصة في المشروبات الغازية الخالية من السكر والمحلاة بمكونات طبيعية، مرحلة مهمة في مسيرتها التشغيلية، بعدما أظهرت نتائج الربع الثالث CY2026 تسارعًا واضحًا في نمو الإيرادات وتحسنًا في الخسائر والتدفقات النقدية، بالتزامن مع حصولها على تمويل جديد وتوسيع شبكة توزيع منتجاتها.
فقد سجلت الشركة إيرادات بلغت 48.34 مليون دولار، بارتفاع سنوي قدره 18.4%، متجاوزة توقعات المحللين البالغة 44.98 مليون دولار بنسبة 7.5%.
كما تقلصت خسارة السهم وفق المبادئ المحاسبية الأميركية GAAP إلى 0.03 دولار، مقارنة بخسارة متوقعة بلغت 0.05 دولار، في حين تحسن هامش التشغيل إلى سالب 4.5%، مقابل سالب 7% قبل عام.
وعلى مستوى السيولة، حققت الشركة تدفقات نقدية حرة موجبة بقيمة 1.35 مليون دولار، مقارنة بتدفقات سالبة بلغت 65 ألف دولار في الفترة المقابلة.
وتزامنت هذه النتائج مع إتمام استثمار بقيمة 20 مليون دولار من GP Investments، والإعلان عن تعاون تسويقي مع الفنانة Cardi B، إلى جانب خطط العودة إلى متاجر Target وSam’s Club وتوسيع التوزيع عبر Dot Foods.
لكن هذه التطورات الإيجابية لا تلغي التحديات الهيكلية التي تواجه الشركة.
فخلال السنوات الثلاث الماضية، لم يتجاوز معدل النمو السنوي المركب للإيرادات 2.6%، بينما بلغ متوسط هامش التشغيل سالب 7.5% خلال العامين الماضيين، ما يعكس استمرار صعوبة تحقيق أرباح تشغيلية مستدامة.
ورغم أن الشركة تتمتع بهامش ربح إجمالي مرتفع بلغ متوسطه 48.1% خلال عامين، فإن محدودية حجم أعمالها وارتفاع مصروفاتها التشغيلية لا يزالان يمنعانها من تحويل هذه الميزة إلى أرباح صافية.
كما أن توقعات المحللين تشير إلى نمو الإيرادات بنسبة 2.6% فقط خلال الأشهر الاثني عشر المقبلة، مع استمرار خسائر السهم، وإن كانت أقل من مستوياتها السابقة.
وتصنف StockStory السهم ضمن فئة Underperform، معتبرة أن التحسن الأخير مشجع، لكنه لا يكفي لإثبات جودة النمو أو استدامة الربحية.
🥤 1. نموذج الأعمال: بديل صحي للمشروبات الغازية التقليدية
تأسست زيفيا (Zevia – ZVIA) عام 2007، بهدف تقديم مشروبات غازية خالية من السعرات الحرارية ومحلاة بمكونات طبيعية.
بدأت الشركة بثلاث نكهات من المشروبات الغازية، قبل أن توسع محفظتها تدريجيًا لتشمل مجموعة متنوعة من المنتجات.
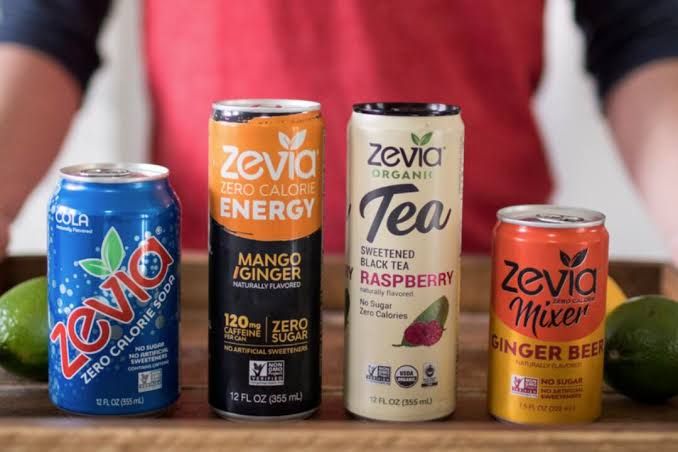
تركز الشركة بصورة أساسية على المشروبات الغازية البديلة، مع وجود منتجات في فئات مشروبات الطاقة والشاي والمشروبات المخصصة للأطفال وخلاطات المشروبات.
وتستهدف المستهلكين الذين يرغبون في الاستمتاع بالمشروبات الغازية دون استهلاك السكر الموجود في كثير من المنتجات التقليدية.
كما تستهدف شريحة من المستهلكين الذين يتحفظون على استخدام المحليات الصناعية.
وتعتمد استراتيجيتها على تقديم منتجات ذات صورة صحية نسبيًا، مع الحفاظ على الطعم والتنوع.
وتشمل نكهاتها منتجات تقليدية مثل الكولا، إلى جانب نكهات مبتكرة مثل الجريب فروت والحمضيات.
وتستهدف الشركة مستهلكين مستعدين لدفع أسعار أعلى نسبيًا مقابل المنتجات التي تتوافق مع تفضيلاتهم الغذائية.
وتباع منتجاتها عبر متاجر البقالة الكبرى والمتاجر الصغيرة وقنوات البيع بالتجزئة.
لكنها لا تتمتع حتى الآن بالانتشار الواسع الذي تحظى به شركات المشروبات التقليدية.
وتطمح الشركة إلى بناء علاقة متبادلة بين زيادة شهرة العلامة التجارية واتساع شبكة التوزيع.
فكلما ارتفع طلب المستهلكين على منتجاتها، زادت الحوافز لدى تجار التجزئة لتخصيص مساحات أكبر لها.
وتواجه منافسة من شركات كبرى، أبرزها كوكاكولا (Coca-Cola – KO)، وبيبسيكو (PepsiCo – PEP)، وكيوريغ دكتور بيبر (Keurig Dr Pepper – KDP).
وتتمتع هذه الشركات بقدرات تسويقية وتوزيعية واقتصاديات حجم أكبر بكثير.
كما يتسم قطاع المشروبات بتغير تفضيلات المستهلكين وسرعة ظهور علامات تجارية جديدة.
وتلعب وسائل التواصل الاجتماعي والابتكار في النكهات دورًا متزايدًا في تشكيل المنافسة.
🧠 نظرة مُركّب: تعمل زيفيا في سوق يمتلك فرصًا للنمو مع زيادة الاهتمام بالمشروبات الخالية من السكر، لكنها تواجه منافسين يتمتعون بموارد مالية وتوزيعية ضخمة. ويعتمد نجاح نموذج أعمالها على الانتقال من علامة تجارية متخصصة إلى منتج يتمتع بطلب متكرر وانتشار أوسع.
🚀 2. التطورات الاستراتيجية: تمويل جديد وتسويق واسع وتوسع في التوزيع
أولًا: استثمار بقيمة 20 مليون دولار
أتمت زيفيا اتفاق استثمار في حقوق الملكية بقيمة 20 مليون دولار مع GP Investments.
يضيف الاستثمار موارد مالية جديدة لدعم خطط الشركة.
كما يوفر خبرات استراتيجية وتشغيلية على مستوى مجلس الإدارة.
وأوضحت الإدارة أن التمويل يستهدف تسريع أجندة النمو خلال السنوات المقبلة.
وتكتسب هذه الخطوة أهمية لأن الشركة لا تزال تسجل خسائر تشغيلية.
كما أن حجم إيراداتها السنوية محدود مقارنة بكبار المنافسين.
وقد يساعد التمويل على دعم التسويق والابتكار والتوزيع.
لكن الاستثمار في حقوق الملكية قد يؤدي إلى تخفيف ملكية المساهمين الحاليين، بحسب شروط إصدار الأسهم.
ولا يتضمن النص المعروض تفاصيل كافية لتحديد حجم هذا التخفيف بدقة.
ثانيًا: تعاون تسويقي مع Cardi B
أعلنت الشركة تعاونًا تسويقيًا مع الفنانة Cardi B لإطلاق نكهة جديدة خلال يناير 2027.
وسبقت الإطلاق حملة لبناء الوعي بالعلامة التجارية.
وحققت الحملة أكثر من 1.8 مليار ظهور إعلاني (Impressions).
كما ارتفع عدد المستخدمين النشطين يوميًا على موقع Zevia.com بنسبة 63%.
وأسفرت الحملة عن تسجيل أكثر من 70 ألف عنوان بريد إلكتروني.
وتعتزم الشركة الانتقال من مرحلة بناء الوعي إلى تنشيط المبيعات داخل المتاجر وتشجيع المستهلكين على تجربة المنتج.
وتعد هذه المؤشرات إيجابية من ناحية الوصول التسويقي.
لكنها لا تمثل مبيعات فعلية بحد ذاتها.
وسيكون نجاح الحملة مرتبطًا بقدرتها على تحويل الاهتمام إلى مشتريات متكررة.
ثالثًا: العودة إلى Target وSam’s Club
تخطط الشركة للعودة إلى متاجر Target خلال فبراير 2027.
وتشمل الخطة عرضًا لفترة محدودة في أكثر من 900 متجر.
وتتضمن مساحات عرض بارزة في نهايات الممرات التجارية.
كما تخطط لإطلاق عرض دوري في 80 موقعًا تابعًا لـSam’s Club خلال مارس 2027.
وتهدف هذه الخطوات إلى توسيع وصول المنتجات إلى المستهلكين.
كما أعلنت الشركة شراكة جديدة مع Dot Foods.
وتستهدف الشراكة توسيع التوزيع في خدمات الطعام والقنوات غير التقليدية.
وقد يساعد ذلك على تنويع مصادر الطلب.
لكن نجاح التوسع يعتمد على معدلات بيع المنتجات داخل المتاجر، وليس على زيادة عدد نقاط التوزيع فقط.
🧠 نظرة مُركّب: تمثل هذه المبادرات محاولة متكاملة لمعالجة أحد أبرز تحديات زيفيا، وهو محدودية الانتشار التجاري. فالتمويل يوفر الموارد، والتعاون مع Cardi B يعزز الوعي، بينما تفتح Target وSam’s Club وDot Foods قنوات جديدة للمبيعات. لكن المقياس الحاسم سيكون مدى تحول هذا النشاط إلى نمو مستدام في الإيرادات وتحسن في الربحية.
📊 3. نتائج الربع الثالث CY2026: نمو قوي وتحسن في الخسائر
الربع الثالث CY2026:
الإيرادات: 48.34 مليون دولار.
توقعات المحللين للإيرادات: 44.98 مليون دولار.
النمو السنوي للإيرادات: 18.4%.
التفوق على توقعات الإيرادات: 7.5%.
خسارة السهم وفق GAAP: 0.03 دولار.
خسارة السهم المتوقعة: 0.05 دولار.
التحسن مقارنة بالتوقعات: 0.02 دولار للسهم.
خسارة السهم قبل عام: 0.04 دولار.
الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك (Adjusted EBITDA): سالب 890 ألف دولار.
هامش Adjusted EBITDA: سالب 1.8%.
التحسن السنوي في Adjusted EBITDA: 48.3% وفق التقرير.
هامش التشغيل: سالب 4.5%.
هامش التشغيل قبل عام: سالب 7%.
التحسن السنوي في هامش التشغيل: 2.5 نقطة مئوية.
التدفقات النقدية الحرة: 1.35 مليون دولار.
التدفقات النقدية الحرة قبل عام: سالب 65 ألف دولار.
هامش التدفقات النقدية الحرة: 2.8%.
نمو أحجام المبيعات: 14.4%.
نمو أحجام المبيعات في الربع المقابل من العام السابق: 12.6%.
القيمة السوقية: 86.56 مليون دولار.
توجيهات الربع الرابع CY2026:
الإيرادات المتوقعة عند منتصف النطاق: 38.5 مليون دولار.
التفوق على توقعات المحللين: نحو 0.5% وفق التقرير.
النمو السنوي المتوقع للإيرادات: 1.7%.
Adjusted EBITDA المتوقع: سالب 700 ألف دولار.
توقعات المحللين لـAdjusted EBITDA: سالب 766.67 ألف دولار تقريبًا.
أظهرت النتائج تحسنًا واضحًا في نمو الإيرادات.
كما جاءت المبيعات أعلى من توقعات المحللين.
وارتفعت أحجام المبيعات بنسبة 14.4%.
ويعد ذلك مؤشرًا مهمًا لأن النمو لم يقتصر على ارتفاع القيمة المعلنة للإيرادات.
كما تقلصت خسارة السهم مقارنة بالعام السابق وبالتوقعات.
وتحسن هامش التشغيل.
وحققت الشركة تدفقات نقدية حرة موجبة.
ومع ذلك، بقيت الأرباح التشغيلية وAdjusted EBITDA في المنطقة السلبية.
ولذلك تمثل النتائج تقدمًا نحو الربحية، وليس وصولًا إليها.
ووفق التقرير، ارتفع السهم بنسبة 15.1% إلى 1.38 دولار مباشرة بعد إعلان النتائج.
ويختلف هذا السعر عن الأسعار المرجعية اللاحقة الواردة في التقرير.
🧠 نظرة مُركّب: قدمت زيفيا ربعًا أفضل من المتوقع، مع نمو إيرادات بنسبة 18.4% وتحسن الخسائر والتدفقات النقدية. لكن استمرار هامش التشغيل عند سالب 4.5% يؤكد أن الشركة لم تحقق بعد نقطة التعادل التشغيلي، وأن الحفاظ على زخم المبيعات سيكون ضروريًا لاستكمال التحسن.
📈 4. نمو الإيرادات: تسارع فصلي لا يمحو ضعف السنوات الماضية
آخر 12 شهرا:
- الإيرادات: 177.3 مليون دولار.
خلال 3 سنوات:
- معدل النمو السنوي المركب للإيرادات: 2.6%.
الربع الثالث CY2026:
الإيرادات: 48.34 مليون دولار.
النمو السنوي: 18.4%.
التفوق على التوقعات: 7.5%.
الربع الرابع CY2026 – التوجيهات:
الإيرادات المتوقعة: 38.5 مليون دولار.
النمو السنوي المتوقع: 1.7%.
توقعات 12 شهرا:
نمو الإيرادات المتوقع: 2.6%.
تعد زيفيا شركة صغيرة نسبيًا ضمن قطاع السلع الاستهلاكية الأساسية.
فقد بلغت إيراداتها خلال آخر 12 شهرًا نحو 177.3 مليون دولار.
ويحد هذا الحجم من قدرتها على الاستفادة من اقتصاديات الإنتاج والتوزيع التي تتمتع بها الشركات الكبرى.
كما قد يضعف قدرتها التفاوضية أمام تجار التجزئة.
وخلال السنوات الثلاث الماضية، نمت الإيرادات بمعدل سنوي مركب بلغ 2.6% فقط.
ويعد هذا النمو محدودًا مقارنة بالشركات الاستهلاكية سريعة التوسع.
ويشير إلى أن الشركة لم تحقق اختراقًا كبيرًا في الطلب خلال تلك الفترة.
لكن الربع الثالث أظهر تحسنًا ملحوظًا.
فقد ارتفعت الإيرادات بنسبة 18.4%.
وجاءت النتيجة أعلى من توقعات المحللين بنسبة 7.5%.
كما ارتفعت أحجام المبيعات بنسبة 14.4%.
ويشير ذلك إلى وجود تحسن فعلي في الطلب على المنتجات خلال الربع.
لكن الإدارة تتوقع نمو الإيرادات بنسبة 1.7% فقط في الربع الرابع.
كما يتوقع المحللون نموًا بنسبة 2.6% خلال الأشهر الاثني عشر المقبلة.
ويعني ذلك أن التوقعات لا تفترض استمرار وتيرة النمو المرتفعة المسجلة في الربع الثالث.
وقد تساعد مبادرات التوزيع والتسويق على تحسين هذا المسار.
لكن أثرها المستقبلي لم يتحول بعد إلى توقعات قوية ومستدامة.
🧠 نظرة مُركّب: يمثل نمو الإيرادات بنسبة 18.4% تطورًا مشجعًا، خصوصًا مع ارتفاع أحجام المبيعات بنسبة 14.4%. لكن توقع نمو لا يتجاوز 2.6% خلال العام المقبل يشير إلى أن السوق لا يزال يتعامل مع هذا التسارع بحذر، في انتظار إثبات استدامته.
💎 5. هامش الربح الإجمالي: اقتصاديات منتجات قوية رغم الخسائر
خلال عامين:
- متوسط هامش الربح الإجمالي: 48.1%.
الربع الثالث CY2026:
هامش الربح الإجمالي: 46.4%.
التغير السنوي: مستقر تقريبًا.
آخر 12 شهرا:
اتجاه الهامش الإجمالي: مستقر خلال الأرباع الأربعة الأخيرة.
تتمتع زيفيا بهامش ربح إجمالي مرتفع نسبيًا.
فقد بلغ متوسطه 48.1% خلال العامين الماضيين.
ويعني ذلك أن الشركة احتفظت بنحو 48 دولارًا من كل 100 دولار إيرادات قبل خصم المصروفات التشغيلية.
بينما ذهبت النسبة المتبقية إلى تكاليف المنتجات والإنتاج والنقل والتوزيع.
ويشير هذا المستوى إلى وجود اقتصاديات منتجات جيدة.
كما يوفر مساحة لتمويل التسويق والابتكار والتوسع التجاري.
وخلال الربع الثالث، بلغ هامش الربح الإجمالي 46.4%.
وجاء قريبًا من مستواه في الفترة نفسها من العام الماضي.
كما ظل الهامش السنوي مستقرًا تقريبًا خلال الأرباع الأربعة الأخيرة.
وقد يشير ذلك إلى استقرار تكاليف المدخلات وعدم وجود ضغوط كبيرة لخفض الأسعار.
لكن التقرير لا يقدم تفاصيل كافية لعزل أثر كل عامل.
ورغم قوة الهامش الإجمالي، لا تزال الشركة تسجل خسائر تشغيلية.
ويعني ذلك أن المصروفات التشغيلية تستهلك أكثر من الأرباح الإجمالية المتاحة.
ولذلك فإن التحدي لا يتمثل فقط في الحفاظ على الهامش.
بل في زيادة حجم المبيعات بما يسمح بتوزيع المصروفات الثابتة على قاعدة إيرادات أكبر.
🧠 نظرة مُركّب: يمثل متوسط هامش الربح الإجمالي البالغ 48.1% نقطة قوة مهمة لدى زيفيا. لكن الشركة لم تتمكن بعد من تحويل هذه الميزة إلى أرباح تشغيلية، ما يشير إلى أن تحقيق اقتصاديات الحجم وضبط المصروفات سيكونان أكثر أهمية من مجرد تحسين هامش المنتجات.
⚙️ 6. هامش التشغيل: تحسن تدريجي لكن الربحية لا تزال غائبة
خلال عامين:
- متوسط هامش التشغيل: سالب 7.5%.
آخر 12 شهرا:
- التحسن في هامش التشغيل السنوي: 5.2 نقاط مئوية.
الربع الثالث CY2026:
هامش التشغيل: سالب 4.5%.
هامش التشغيل قبل عام: سالب 7%.
التحسن السنوي: 2.5 نقطة مئوية.
تعد الخسائر التشغيلية المستمرة من أبرز نقاط الضعف لدى زيفيا.
فقد بلغ متوسط هامش التشغيل سالب 7.5% خلال العامين الماضيين.
ويعني ذلك أن الشركة لم تحقق أرباحًا تشغيلية مستدامة خلال تلك الفترة.
وتعد هذه النتيجة غير معتادة نسبيًا في قطاع السلع الاستهلاكية الأساسية، الذي يضم العديد من الشركات المستقرة والربحية.
ويرتبط ضعف الهامش بارتفاع المصروفات مقارنة بحجم الإيرادات.
لكن الاتجاه الأخير يشير إلى تحسن.
فقد ارتفع هامش التشغيل السنوي بمقدار 5.2 نقاط مئوية خلال العام الماضي.
كما تحسن الهامش الفصلي من سالب 7% إلى سالب 4.5%.
ويشير ذلك إلى استفادة الشركة من نمو المبيعات وتحسن الرافعة التشغيلية.
فكلما ارتفعت الإيرادات دون زيادة المصروفات بالنسبة نفسها، اقتربت الشركة من نقطة التعادل.
ومع ذلك، فإن هامش التشغيل لا يزال سلبيًا.
ويعني ذلك أن الإيرادات الحالية لا تكفي لتغطية جميع المصروفات التشغيلية.
كما أن استمرار التحسن يعتمد على نمو المبيعات وضبط الإنفاق.
وقد تتطلب مبادرات التسويق والتوزيع الجديدة استثمارات إضافية.
ولذلك يجب تقييم أثرها على المصروفات إلى جانب أثرها على الإيرادات.
🧠 نظرة مُركّب: يشير تحسن هامش التشغيل من سالب 7% إلى سالب 4.5% إلى تقدم حقيقي في الكفاءة. لكن الوصول إلى الربحية المستدامة يتطلب استمرار نمو الإيرادات بوتيرة تسمح بامتصاص المصروفات التشغيلية، خصوصًا مع خطط الشركة للتوسع التسويقي والتجاري.
📉 7. ربحية السهم: تقلص الخسائر دون الوصول إلى الربح
خلال 3 سنوات:
- معدل التحسن السنوي في ربحية السهم: نحو 30.8% وفق القسم التفصيلي من التقرير.
الربع الثالث CY2026:
خسارة السهم وفق GAAP: 0.03 دولار.
خسارة السهم قبل عام: 0.04 دولار.
خسارة السهم المتوقعة: 0.05 دولار.
التحسن عن التوقعات: 0.02 دولار للسهم.
توقعات 12 شهرا:
خسارة السهم السنوية في أساس المقارنة: 0.12 دولار.
خسارة السهم السنوية المتوقعة: 0.08 دولار.
حققت زيفيا تقدمًا في تقليص خسائر السهم خلال السنوات الثلاث الماضية.
ويشير التقرير التفصيلي إلى تحسن سنوي في ربحية السهم يبلغ نحو 30.8%.
ويعكس هذا المقياس تقلص الخسائر، وليس تحقيق نمو في أرباح موجبة.
وخلال الربع الثالث، بلغت خسارة السهم 0.03 دولار.
ويقارن ذلك بخسارة بلغت 0.04 دولار قبل عام.
كما جاءت النتيجة أفضل من توقعات المحللين البالغة خسارة 0.05 دولار.
ويعني ذلك تحسنًا قدره 0.02 دولار للسهم مقارنة بالتوقعات.
ويعد تقلص الخسائر تطورًا إيجابيًا.
لكنه لا يغير حقيقة أن الشركة لم تحقق أرباحًا صافية مستدامة.
ويتوقع المحللون تحسن خسارة السهم السنوية من 0.12 دولار إلى 0.08 دولار خلال الأشهر الاثني عشر المقبلة.
ويشير ذلك إلى استمرار التقدم نحو الربحية.
لكن التوقعات لا تفترض تحول الشركة إلى أرباح موجبة خلال هذه الفترة.
ولذلك يجب متابعة قدرة الإدارة على تحويل نمو الإيرادات إلى أرباح تشغيلية وصافية.
كما يجب الانتباه إلى أثر التمويل الجديد وأي تغيرات في عدد الأسهم القائمة على ربحية السهم مستقبلًا.
🧠 نظرة مُركّب: يمثل تقلص خسارة السهم إلى 0.03 دولار من 0.04 دولار قبل عام تحسنًا مهمًا، لكن الشركة لا تزال في مرحلة تقليص الخسائر. ويظل تحقيق ربحية سهم موجبة ومستدامة شرطًا أساسيًا لتحسن جودة الاستثمار.
💵 8. التدفقات النقدية الحرة: تحول إيجابي لكنه محدود الحجم
خلال عامين:
- الأداء النقدي: قريب من نقطة التعادل في المتوسط.
آخر 12 شهرا:
- التحسن في هامش التدفقات النقدية الحرة السنوي: 6.4 نقاط مئوية.
الربع الثالث CY2026:
التدفقات النقدية الحرة: 1.35 مليون دولار.
التدفقات النقدية الحرة قبل عام: سالب 65 ألف دولار.
هامش التدفقات النقدية الحرة: 2.8%.
التحسن السنوي في الهامش: 2.9 نقطة مئوية.
تعد التدفقات النقدية الحرة أحد أهم المؤشرات التي يجب مراقبتها لدى الشركات الصغيرة غير المربحة.
فهي توضح قدرة الشركة على توليد نقد بعد تغطية احتياجات التشغيل والإنفاق الرأسمالي.
وخلال العامين الماضيين، كان أداء زيفيا قريبًا من نقطة التعادل النقدي.
ويعني ذلك أن الشركة لم تحقق تاريخيًا تدفقات نقدية حرة كبيرة.
كما يحد ذلك من قدرتها على تمويل التوسع اعتمادًا على الموارد الداخلية وحدها.
لكن الاتجاه الأخير أظهر تحسنًا ملحوظًا.
فقد ارتفع هامش التدفقات النقدية الحرة السنوي بمقدار 6.4 نقاط مئوية خلال العام الماضي.
كما حققت الشركة تدفقات نقدية حرة موجبة بقيمة 1.35 مليون دولار خلال الربع الثالث.
ويقارن ذلك بتدفقات سالبة بلغت 65 ألف دولار قبل عام.
وبلغ هامش التدفقات النقدية الحرة 2.8%.
ويمثل ذلك تحسنًا قدره 2.9 نقطة مئوية مقارنة بالفترة المقابلة.
ويشير هذا التحسن إلى تقدم في كفاءة تحويل الإيرادات إلى نقد.
كما قد يعكس انخفاضًا نسبيًا في كثافة رأس المال.
لكن حجم التدفقات النقدية لا يزال محدودًا.
ولذلك لا يمكن اعتباره دليلًا كافيًا على تحقيق استدامة مالية طويلة الأجل.
وسيكون من المهم مراقبة استمرار التدفقات النقدية الموجبة خلال الفصول المقبلة.
خصوصًا مع خطط التوسع في التسويق والتوزيع.
🧠 نظرة مُركّب: يمثل تحقيق تدفقات نقدية حرة موجبة بقيمة 1.35 مليون دولار تطورًا مشجعًا، لكنه لا يزال محدودًا مقارنة باحتياجات النمو المحتملة. وتحتاج زيفيا إلى إثبات قدرتها على توليد نقد بصورة متكررة، لا الاكتفاء بتحقيق نتائج إيجابية في ربع واحد.
🏦 9. الميزانية العمومية: سيولة قوية وديون شبه معدومة
أحدث بيانات الميزانية العمومية:
النقد وما يعادله: 29.51 مليون دولار.
إجمالي الديون: 187 ألف دولار.
صافي النقد: 29.33 مليون دولار.
صافي النقد كنسبة من القيمة السوقية: 33.9%.
القيمة السوقية: 86.56 مليون دولار.
تتمتع زيفيا بميزانية عمومية قوية نسبيًا من ناحية المديونية.
فقد بلغ النقد وما يعادله 29.51 مليون دولار.
وفي المقابل، لم تتجاوز الديون 187 ألف دولار.
ويعني ذلك صافي نقد يبلغ نحو 29.33 مليون دولار.
ويمثل صافي النقد 33.9% من القيمة السوقية وفق التقرير.
وتعد هذه النسبة مهمة لشركة صغيرة لا تزال تسجل خسائر.
فهي توفر موارد مالية يمكن استخدامها لدعم العمليات.
كما تمنح الشركة مرونة لتمويل مبادرات التسويق والتوزيع.
وتقلل المخاطر المرتبطة بخدمة الديون والفوائد.
ولذلك لا تمثل الرافعة المالية تحديًا رئيسيًا في الوضع الحالي.
لكن امتلاك النقد لا يعني أن الشركة قادرة على تمويل خسائرها إلى أجل غير محدود.
فاستمرار الخسائر التشغيلية قد يؤدي إلى استهلاك السيولة بمرور الوقت.
كما أن خطط النمو قد تتطلب استثمارات إضافية.
ويضاف إلى ذلك إعلان استثمار جديد بقيمة 20 مليون دولار من GP Investments.
لكن يجب التمييز بين الرصيد النقدي الوارد في أحدث ميزانية معروضة وبين أثر التمويل الجديد.
ولا تكفي البيانات المقدمة لتأكيد ما إذا كان كامل مبلغ الاستثمار منعكسًا بالفعل في ذلك الرصيد.
كما أن أي إصدار جديد للأسهم قد يؤثر على حصص المساهمين الحاليين.
🧠 نظرة مُركّب: تمثل السيولة البالغة 29.51 مليون دولار والديون شبه المعدومة نقطة قوة مهمة لدى زيفيا، إذ تمنح الشركة وقتًا ومساحة لمواصلة تحسين عملياتها. لكن العامل الحاسم سيظل قدرتها على الوصول إلى الربحية قبل أن تصبح بحاجة إلى تمويل إضافي.
⚖️ 10. التقييم السوقي: مضاعف مبيعات منخفض ومخاطر مرتفعة
التقييم وفق التقرير:
السعر المرجعي: 0.96 دولار للسهم.
مضاعف السعر إلى المبيعات المستقبلي (Forward P/S): 0.4 مرة.
متوسط السعر المستهدف للمحللين: 3.67 دولارات.
الارتفاع النظري من السعر المرجعي: نحو 282.3%.
القيمة السوقية: 86.56 مليون دولار.
تصنيف StockStory: Underperform.
يتداول سهم زيفيا عند مضاعف سعر إلى مبيعات مستقبلي يبلغ 0.4 مرة وفق التقرير.
ويعد هذا المضاعف منخفضًا من الناحية الظاهرية.
لكنه لا يكفي للحكم على جاذبية السهم.
فالشركة لا تزال تسجل خسائر صافية وتشغيلية.
ولذلك لا يمثل مضاعف الربحية المستقبلي أداة مناسبة لتقييمها في وضعها الحالي.
ويعتمد المستثمرون بصورة أكبر على الإيرادات والتوقعات المستقبلية للربحية.
لكن انخفاض مضاعف المبيعات قد يعكس أيضًا مخاوف السوق بشأن استدامة النمو.
كما قد يعكس محدودية حجم الأعمال وضعف التدفقات النقدية التاريخية.
ويبلغ متوسط السعر المستهدف للمحللين 3.67 دولارات.
ويقارن ذلك بالسعر المرجعي البالغ 0.96 دولار.
ويمثل ذلك ارتفاعًا نظريًا كبيرًا يقارب 282.3%.
لكن هذا الفارق لا يمثل عائدًا مضمونًا.
كما أنه يعتمد على تقديرات المحللين وتوقيت الأسعار المستخدمة.
ويحذر التقرير من الاعتماد المفرط على الأسعار المستهدفة.
إذ قد تكون تقديرات المحللين متفائلة أكثر من اللازم.
وتؤكد StockStory أن ضعف الأساسيات التشغيلية قد يجعل السهم محفوفًا بالمخاطر رغم انخفاض تقييمه.
ولذلك تصنف الشركة ضمن فئة Underperform.
وترى أن هناك فرصًا استثمارية أخرى تتمتع بربحية أكثر استدامة.
🧠 نظرة مُركّب: يبدو مضاعف السعر إلى المبيعات البالغ 0.4 مرة منخفضًا، لكن هذا التقييم يعكس شركة لم تصل بعد إلى الربحية المستدامة. كما أن الفارق الكبير بين السعر المرجعي ومتوسط السعر المستهدف لا يلغي مخاطر ضعف النمو التاريخي والخسائر التشغيلية.
⚠️ 11. عوامل القوة والمخاطر الاستثمارية
أبرز عوامل القوة:
- العمل في سوق المشروبات الخالية من السكر.
- امتلاك علامة تجارية متخصصة في المنتجات المحلاة طبيعيًا.
- نمو الإيرادات الفصلية بنسبة 18.4%.
- إيرادات فصلية بلغت 48.34 مليون دولار.
- التفوق على توقعات الإيرادات بنسبة 7.5%.
- ارتفاع أحجام المبيعات بنسبة 14.4%.
- تقلص خسارة السهم إلى 0.03 دولار.
- التفوق على توقعات خسارة السهم بمقدار 0.02 دولار.
- تحسن هامش التشغيل من سالب 7% إلى سالب 4.5%.
- متوسط هامش ربح إجمالي يبلغ 48.1% خلال عامين.
- استقرار الهامش الإجمالي عند 46.4% خلال الربع.
- تحسن هامش التشغيل السنوي بمقدار 5.2 نقاط مئوية.
- تدفقات نقدية حرة موجبة بقيمة 1.35 مليون دولار.
- تحسن هامش التدفقات النقدية الحرة السنوي بمقدار 6.4 نقاط مئوية.
- سيولة تبلغ 29.51 مليون دولار.
- ديون لا تتجاوز 187 ألف دولار.
- صافي نقد يبلغ 29.33 مليون دولار.
- استثمار جديد بقيمة 20 مليون دولار.
- تعاون تسويقي مع Cardi B.
- أكثر من 1.8 مليار ظهور إعلاني للحملة.
- ارتفاع المستخدمين النشطين يوميًا على الموقع بنسبة 63%.
- تسجيل أكثر من 70 ألف بريد إلكتروني.
- خطط التوسع في أكثر من 900 متجر Target.
- خطط دخول 80 موقعًا تابعًا لـSam’s Club.
- شراكة توزيع مع Dot Foods.
- تحسن توجيهات الربع الرابع مقارنة بالتوقعات.
أبرز المخاطر:
- نمو الإيرادات بنسبة 2.6% سنويًا فقط خلال ثلاث سنوات.
- إيرادات سنوية محدودة تبلغ 177.3 مليون دولار.
- عدم الاستفادة الكاملة من اقتصاديات الحجم.
- المنافسة مع شركات مشروبات عالمية كبرى.
- محدودية الانتشار مقارنة بالعلامات التقليدية.
- متوسط هامش تشغيل يبلغ سالب 7.5% خلال عامين.
- استمرار هامش التشغيل السلبي عند سالب 4.5%.
- استمرار خسائر السهم.
- توقع خسارة سنوية للسهم تبلغ 0.08 دولار خلال العام المقبل.
- تدفقات نقدية تاريخية قريبة من نقطة التعادل.
- محدودية حجم التدفقات النقدية الحرة الموجبة.
- احتمال ارتفاع المصروفات مع التوسع التسويقي.
- توقع تباطؤ نمو الإيرادات إلى 1.7% في الربع الرابع.
- توقع نمو الإيرادات بنسبة 2.6% فقط خلال العام المقبل.
- اعتماد النمو المستقبلي على نجاح قنوات التوزيع الجديدة.
- عدم ضمان تحول الاهتمام التسويقي إلى مبيعات متكررة.
- احتمال تخفيف ملكية المساهمين نتيجة التمويل بالأسهم.
- تقلبات سعر السهم.
- انخفاض مضاعف المبيعات دون وجود ربحية مستدامة.
- اعتماد التقييم على توقعات مستقبلية غير مؤكدة.
- تصنيف Underperform من StockStory.
🧠 نظرة مُركّب: تقدم زيفيا حالة استثمارية تجمع بين فرصة نمو محتملة ومخاطر تشغيلية مرتفعة. فالتوسع في التوزيع وتحسن المبيعات والسيولة عوامل مشجعة، لكن استمرار الخسائر وضعف النمو التاريخي يجعلان إثبات استدامة التحسن شرطًا أساسيًا قبل إعادة تقييم جودة الشركة.
🔮 النظرة المستقبلية
الربع الرابع CY2026:
- الإيرادات المتوقعة: 38.5 مليون دولار.
- النمو السنوي المتوقع: 1.7%.
- Adjusted EBITDA المتوقع: سالب 700 ألف دولار.
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 2.6%.
- خسارة السهم السنوية في أساس المقارنة: 0.12 دولار.
- خسارة السهم السنوية المتوقعة: 0.08 دولار.
التقييم:
مضاعف السعر إلى المبيعات المستقبلي: 0.4 مرة.
السعر المرجعي: 0.96 دولار.
متوسط السعر المستهدف: 3.67 دولارات.
الارتفاع النظري من السعر المرجعي: نحو 282.3%.
تدخل زيفيا المرحلة المقبلة وهي تتمتع بزخم تشغيلي أفضل من السنوات السابقة.
فقد ارتفعت إيرادات الربع الثالث بنسبة 18.4%.
كما ارتفعت أحجام المبيعات بنسبة 14.4%.
وتقلصت خسائر السهم وتحسن هامش التشغيل.
لكن توقعات الربع الرابع تشير إلى تباطؤ نمو الإيرادات إلى 1.7%.
كما يتوقع المحللون نموًا بنسبة 2.6% فقط خلال الأشهر الاثني عشر المقبلة.
ويعني ذلك أن الحفاظ على تسارع النمو يمثل تحديًا مهمًا.
وقد تساعد خطط التوسع في التوزيع على تحسين الأداء خلال 2027.
خصوصًا مع العودة إلى Target وSam’s Club.
كما قد تفتح شراكة Dot Foods قنوات إضافية للمبيعات.
وفي الجانب التسويقي، قد يساعد التعاون مع Cardi B على زيادة شهرة العلامة التجارية.
لكن نجاح هذه المبادرات يعتمد على تحويل الوعي إلى مشتريات فعلية ومتكررة.
ومن ناحية الربحية، تحسن هامش التشغيل إلى سالب 4.5%.
كما تقلصت خسارة السهم إلى 0.03 دولار.
لكن الشركة لا تزال بعيدة عن إثبات ربحية مستدامة.
وتتوقع تقديرات المحللين استمرار خسائر السهم خلال العام المقبل.
وإن كانت عند مستوى أقل من السابق.
وتوفر السيولة الحالية دعمًا مهمًا لخطط الشركة.
فقد بلغ صافي النقد 29.33 مليون دولار.
كما أضافت الشركة تمويلًا جديدًا بقيمة 20 مليون دولار وفق الإعلان الوارد في التقرير.
لكن يجب مراقبة أثر التمويل على عدد الأسهم والسيولة المستقبلية.
كما أن استمرار التدفقات النقدية الحرة الموجبة سيكون عاملًا مهمًا.
فقد حققت الشركة 1.35 مليون دولار خلال الربع الثالث.
لكن هذا المستوى لا يزال محدودًا.
وعلى مستوى التقييم، يبدو مضاعف السعر إلى المبيعات البالغ 0.4 مرة منخفضًا.
لكنه يعكس مخاطر مرتبطة بالخسائر وضعف النمو التاريخي.
ولذلك لا يكفي انخفاض المضاعف وحده لاعتبار السهم فرصة استثمارية جذابة.
أهم المؤشرات التي تستحق المتابعة:
- نمو الإيرادات الفصلية.
- نمو أحجام المبيعات.
- أداء المنتجات الجديدة.
- نتائج تعاون Cardi B.
- معدلات المبيعات داخل متاجر Target.
- أداء المنتجات في Sam’s Club.
- أثر شراكة Dot Foods.
- توسع شبكة التوزيع.
- هامش الربح الإجمالي.
- هامش التشغيل.
- المصروفات التسويقية والإدارية.
- خسارة السهم.
- الأرباح المعدلة EBITDA.
- التدفقات النقدية الحرة.
- هامش التدفقات النقدية الحرة.
- النقد المتاح.
- معدل استهلاك السيولة.
- أثر التمويل الجديد على المساهمين.
- توجيهات الإدارة للإيرادات والربحية.
- مضاعف السعر إلى المبيعات.
🧠 نظرة مُركّب: تعتمد فرص تحسن زيفيا على نجاحها في تحويل التوسع التسويقي والتوزيعي إلى نمو مستدام في أحجام المبيعات، مع استمرار تقليص الخسائر وتحقيق تدفقات نقدية موجبة. وتوفر الميزانية العمومية القوية نسبيًا مساحة لتنفيذ هذه الخطط، لكن الوصول إلى الربحية سيظل الاختبار الأهم.
🧾 خلاصة مُركّب
سجلت زيفيا (Zevia – ZVIA) إيرادات بلغت 48.34 مليون دولار خلال الربع الثالث CY2026، بارتفاع سنوي قدره 18.4%، متجاوزة توقعات المحللين بنسبة 7.5%.
كما ارتفعت أحجام المبيعات بنسبة 14.4%، ما يشير إلى تحسن فعلي في الطلب خلال الربع.
وتقلصت خسارة السهم وفق GAAP إلى 0.03 دولار، مقارنة بخسارة بلغت 0.04 دولار قبل عام وتوقعات بخسارة 0.05 دولار.
كما تحسن هامش التشغيل إلى سالب 4.5% من سالب 7% قبل عام.
لكن الشركة لا تزال تسجل خسائر تشغيلية، إذ بلغ متوسط هامش التشغيل سالب 7.5% خلال العامين الماضيين.
وعلى المدى الطويل، لم يتجاوز معدل النمو السنوي المركب للإيرادات 2.6% خلال ثلاث سنوات، رغم التحسن القوي في الربع الأخير.
وفي المقابل، تتمتع الشركة باقتصاديات منتجات جيدة، مع متوسط هامش ربح إجمالي يبلغ 48.1% خلال عامين.
كما حققت تدفقات نقدية حرة موجبة بقيمة 1.35 مليون دولار خلال الربع الثالث، مقارنة بتدفقات سالبة بلغت 65 ألف دولار قبل عام.
وتتمتع بميزانية عمومية قوية نسبيًا، مع نقد يبلغ 29.51 مليون دولار وديون لا تتجاوز 187 ألف دولار، وصافي نقد يبلغ 29.33 مليون دولار.
وتزامن التحسن التشغيلي مع استثمار جديد بقيمة 20 مليون دولار من GP Investments، والتعاون التسويقي مع Cardi B، وخطط التوسع في أكثر من 900 متجر Target و80 موقعًا تابعًا لـSam’s Club، إلى جانب شراكة توزيع مع Dot Foods.
لكن توقعات المحللين تشير إلى نمو الإيرادات بنسبة 2.6% فقط خلال العام المقبل، مع استمرار خسائر السهم عند نحو 0.08 دولار.
ويتداول السهم عند مضاعف سعر إلى مبيعات مستقبلي يبلغ 0.4 مرة، مع متوسط سعر مستهدف يبلغ 3.67 دولارات، مقارنة بسعر مرجعي قدره 0.96 دولار.
ورغم الفارق الكبير بين السعر المرجعي والسعر المستهدف، تصنف StockStory السهم ضمن فئة Underperform، بسبب ضعف النمو التاريخي واستمرار الخسائر ومحدودية التدفقات النقدية.
✨ الخلاصة: أظهرت زيفيا تقدمًا ملموسًا في نمو المبيعات وتقليص الخسائر وتحسين السيولة، كما تمتلك فرصًا للتوسع عبر التسويق وقنوات التوزيع الجديدة. لكن الشركة لم تصل بعد إلى الربحية المستدامة، ولا تزال توقعات نموها محدودة، ما يجعل إثبات استمرار التحسن التشغيلي والنقدي العامل الحاسم في تحديد جاذبية السهم.
🔍 للمستثمر الذكي فقط
عند تقييم زيفيا (Zevia – ZVIA)، يجب التمييز بين التحسن التشغيلي الأخير وجودة نموذج الأعمال على المدى الطويل.
فالشركة تعمل في سوق يتمتع بفرص نمو مرتبطة بزيادة الاهتمام بالمشروبات الخالية من السكر والمحلاة بمكونات طبيعية.
كما تمتلك علامة تجارية متخصصة تستهدف مستهلكين يبحثون عن بدائل للمشروبات الغازية التقليدية.
لكن العمل في سوق واعد لا يعني بالضرورة أن الشركة تمتلك ميزة تنافسية كافية لتحقيق أرباح مستدامة.
فقد بلغت إيرادات زيفيا خلال آخر 12 شهرًا نحو 177.3 مليون دولار.
ويعد هذا الحجم محدودًا مقارنة بكبار المنافسين.
كما أن معدل النمو السنوي المركب للإيرادات لم يتجاوز 2.6% خلال السنوات الثلاث الماضية.
ويشير ذلك إلى أن الشركة لم تتمكن تاريخيًا من تحقيق توسع قوي ومستمر في الطلب.
لكن نتائج الربع الثالث CY2026 أظهرت تحسنًا ملحوظًا.
فقد ارتفعت الإيرادات بنسبة 18.4% إلى 48.34 مليون دولار.
وجاءت النتيجة أعلى من توقعات المحللين بنسبة 7.5%.
كما ارتفعت أحجام المبيعات بنسبة 14.4%.
ويعد نمو الأحجام مؤشرًا إيجابيًا لأنه يعكس زيادة فعلية في الكميات المباعة.
لكن السؤال الأساسي هو ما إذا كانت الشركة قادرة على الحفاظ على هذه الوتيرة.
فالإدارة تتوقع نمو الإيرادات بنسبة 1.7% فقط في الربع الرابع.
كما يتوقع المحللون نموًا بنسبة 2.6% خلال الأشهر الاثني عشر المقبلة.
ويشير ذلك إلى أن التوقعات لا تفترض استمرار التسارع القوي المسجل في الربع الثالث.
ومن ناحية اقتصاديات المنتجات، تتمتع زيفيا بهامش ربح إجمالي مرتفع.
فقد بلغ متوسطه 48.1% خلال العامين الماضيين.
كما بلغ 46.4% خلال الربع الثالث.
ويعني ذلك أن الشركة تحتفظ بجزء كبير نسبيًا من إيراداتها بعد تكلفة المنتجات.
لكن هذه الميزة لم تتحول بعد إلى أرباح تشغيلية.
فقد بلغ متوسط هامش التشغيل سالب 7.5% خلال العامين الماضيين.
ورغم تحسنه إلى سالب 4.5% في الربع الثالث، فإنه لا يزال سلبيًا.
ويشير ذلك إلى أن المصروفات التشغيلية لا تزال مرتفعة مقارنة بحجم الإيرادات.
ولذلك فإن زيادة المبيعات دون ارتفاع المصروفات بالنسبة نفسها ستكون ضرورية للوصول إلى نقطة التعادل.
كما أن استمرار التوسع التسويقي قد يفرض أعباء إضافية على المصروفات.
وهنا تظهر أهمية مراقبة العائد الفعلي على الحملات التسويقية.
فقد أعلنت الشركة تعاونًا مع Cardi B.
وحققت الحملة الأولية أكثر من 1.8 مليار ظهور إعلاني.
كما ارتفع عدد المستخدمين النشطين يوميًا على موقع الشركة بنسبة 63%.
وسجلت الحملة أكثر من 70 ألف عنوان بريد إلكتروني.
وتعد هذه الأرقام قوية من ناحية الانتشار والوعي.
لكنها لا تمثل مبيعات مباشرة.
وسيكون نجاح الحملة مرتبطًا بقدرتها على جذب مشترين جدد وتحويلهم إلى عملاء متكررين.
وفي جانب التوزيع، تخطط الشركة للعودة إلى أكثر من 900 متجر Target.
كما تستهدف 80 موقعًا تابعًا لـSam’s Club.
وأعلنت شراكة جديدة مع Dot Foods.
وقد تساعد هذه الخطوات على زيادة انتشار المنتجات.
لكن التوسع في عدد المتاجر لا يضمن وحده نمو الإيرادات.
فالمؤشر الأهم سيكون حجم المبيعات لكل متجر واستمرار طلبات إعادة التوريد.
ومن ناحية ربحية السهم، تقلصت الخسارة إلى 0.03 دولار خلال الربع الثالث.
مقارنة بخسارة بلغت 0.04 دولار قبل عام.
كما جاءت النتيجة أفضل من توقعات المحللين بخسارة 0.05 دولار.
ويشير ذلك إلى تقدم في خفض الخسائر.
لكن الشركة لم تحقق بعد ربحية موجبة.
كما يتوقع المحللون استمرار خسائر السهم خلال العام المقبل.
وإن كانت عند مستوى أقل يبلغ 0.08 دولار سنويًا.
وفي جانب التدفقات النقدية، حققت الشركة 1.35 مليون دولار من التدفقات النقدية الحرة خلال الربع الثالث.
مقارنة بتدفقات سالبة بلغت 65 ألف دولار قبل عام.
ويعد ذلك تحولًا إيجابيًا.
كما تحسن هامش التدفقات النقدية الحرة إلى 2.8%.
لكن حجم التدفقات لا يزال محدودًا.
ولذلك فإن استمرار تحقيق تدفقات نقدية موجبة سيكون أكثر أهمية من نتيجة ربع واحد.
أما الميزانية العمومية، فتمثل نقطة قوة واضحة.
فقد بلغ النقد 29.51 مليون دولار.
بينما لم تتجاوز الديون 187 ألف دولار.
ويعني ذلك صافي نقد يبلغ 29.33 مليون دولار.
ويمثل هذا المبلغ 33.9% من القيمة السوقية وفق التقرير.
وتوفر هذه السيولة للشركة مرونة لتمويل عملياتها وخطط توسعها.
كما أعلنت إتمام استثمار في حقوق الملكية بقيمة 20 مليون دولار من GP Investments.
وقد يساعد التمويل الجديد على تسريع النمو.
لكن المستثمرين يجب أن يراقبوا أثره على عدد الأسهم القائمة.
فتمويل النمو عبر إصدار الأسهم قد يؤدي إلى تخفيف حصص المساهمين الحاليين.
ولا تتضمن البيانات المعروضة تفاصيل كافية لتحديد حجم هذا الأثر بدقة.
ومن ناحية التقييم، يتداول السهم عند مضاعف سعر إلى مبيعات مستقبلي يبلغ 0.4 مرة.
وقد يبدو هذا المستوى منخفضًا.
لكن انخفاض المضاعف لا يعني بالضرورة أن السهم رخيص مقارنة بجودة أعمال الشركة.
فالسوق قد يمنح الشركات غير المربحة تقييمات منخفضة بسبب عدم اليقين بشأن مستقبل أرباحها.
كما أن محدودية النمو التاريخي واستمرار الخسائر يضيفان مخاطر مهمة.
ويبلغ متوسط السعر المستهدف للمحللين 3.67 دولارات.
مقارنة بسعر مرجعي قدره 0.96 دولار.
ويمثل ذلك ارتفاعًا نظريًا يقارب 282.3%.
لكن هذا الفارق لا يمثل ضمانًا لتحقيق العائد.
كما أن الأسعار المستهدفة تعتمد على افتراضات قد لا تتحقق.
ولهذا السبب، لا ينبغي الاعتماد على السعر المستهدف وحده لاتخاذ قرار استثماري.
وتصنف StockStory السهم ضمن فئة Underperform.
وترى أن الشركة لم تحقق بعد مستوى الجودة المطلوب من حيث النمو والربحية والتدفقات النقدية.
وفي المقابل، لا يمكن تجاهل التطورات الإيجابية الأخيرة.
فقد تسارع نمو الإيرادات.
وتحسنت أحجام المبيعات.
وتقلصت خسائر السهم.
وارتفع هامش التشغيل.
كما تحولت التدفقات النقدية الحرة إلى المنطقة الموجبة خلال الربع.
وأضيف تمويل جديد لدعم التوسع.
لكن هذه المؤشرات تحتاج إلى الاستمرار عبر عدة فصول.
وتتمثل الفرصة الأساسية أمام زيفيا في الاستفادة من توسع التوزيع وزيادة شهرة العلامة التجارية لتحقيق نمو أعلى في الإيرادات.
أما الخطر الأساسي، فيتمثل في استمرار المصروفات التشغيلية عند مستويات تمنع الشركة من الوصول إلى الربحية.
وبناءً على البيانات الواردة في التقرير، تبدو زيفيا شركة تمر بمرحلة تحسن تشغيلي، لكنها لم تثبت بعد قدرتها على تحقيق أرباح وتدفقات نقدية مستدامة.
ولذلك فإن متابعة نمو أحجام المبيعات، وهامش التشغيل، وخسائر السهم، والتدفقات النقدية الحرة، واستهلاك السيولة، ستكون أكثر أهمية من التركيز على انخفاض سعر السهم أو الفارق الكبير بين السعر الحالي والأسعار المستهدفة.