مراكز البيانات تقفز والكمبيوتر يتراجع: ماذا تكشف نتائج إنتل؟
إعداد: مركب | 30 أكتوبر 2026
مبيعات تنمو بقوة، وتوقعات لربع أقل إيرادًا. هذه هي الصورة التي قدمتها إنتل في نتائجها الصادرة مساء 29 أكتوبر. والتفسير يبدأ من داخل الشركة: مراكز البيانات تتوسع، بينما يتراجع نشاط آخر كبير يشمل معالجات الكمبيوتر الشخصي.
لمن يتابع أسهم الرقائق، تكشف هذه النتائج أمرًا مهمًا: قد تستفيد الشركة من طفرة الذكاء الاصطناعي، وتظل أمامها أعمال ضعيفة تحدّ من استفادتها. لذلك نقرأ في مركب ما وراء نمو المبيعات: من أين جاء، وما الذي يمكن أن يستمر منه؟
1. أين نمت مبيعات إنتل؟
بلغت إيرادات إنتل 16.5 مليار دولار في الربع الثالث من 2026، بزيادة 21% عن الفترة نفسها من العام الماضي. لكن النشاطين التاليين سارا في اتجاهين مختلفين:
| النشاط | إيرادات الربع الثالث | التغير عن العام السابق |
|---|---|---|
| مراكز البيانات والذكاء الاصطناعي | 7.3 مليارات دولار | ارتفاع 78% |
| مجموعة حوسبة العملاء، وتشمل معالجات الكمبيوتر | 8.1 مليارات دولار | انخفاض 5% |
المصدر: نتائج إنتل للربع الثالث 2026.
الفارق مفهوم إذا نظرنا إلى المشترين. الشركة التي توسع مركز بياناتها تحتاج إلى معدات جديدة، لكن ذلك لا يدفع المستهلك بالضرورة إلى استبدال كمبيوتره. لكل منهما ميزانية وسبب مختلف للشراء.
والنتيجة أن إنتل تستفيد من توسع مراكز البيانات، لكنها تحمل أيضًا نشاطًا كبيرًا تراجعت مبيعاته. مع ذلك، لا نحكم من أرقام إنتل وحدها على سوق الكمبيوتر كله؛ فالمنافسة وأسعار المنتجات تؤثران في مبيعات الشركة أيضًا. كما أن مراكز البيانات تخدم تطبيقات أوسع من الذكاء الاصطناعي، فلا ننسب كل النمو إليه.
2. لماذا تتوقع إنتل إيرادات أقل في الربع المقبل؟
تتوقع الإدارة استمرار تباطؤ الكمبيوتر الشخصي حتى النصف الأول من 2027 على الأقل، وتقدّر إيرادات الربع الرابع بين 15 و16 مليار دولار. أي إن النطاق المتوقع كله أقل من إيرادات الربع الثالث البالغة 16.5 مليارًا. توقعات الإدارة الرسمية.
هذه توقعات وليست نتائج نهائية، ولا تحدد وحدها مقدار تأثير كل نشاط. لكنها توضح لماذا لا تكفي قفزة مراكز البيانات لتوقع استمرار صعود مبيعات الشركة من ربع إلى آخر.
بالنسبة للمساهم، تأتي الخطوة التالية بعد المبيعات: كم يبقى منها ربحًا؟ إذا ارتفعت تكاليف التصنيع والتطوير والتوسع بسرعة، فقد تكون الزيادة في الربح أقل مما يوحي به نمو الإيرادات.
كيف تحرك الربح مقارنة بالمبيعات؟
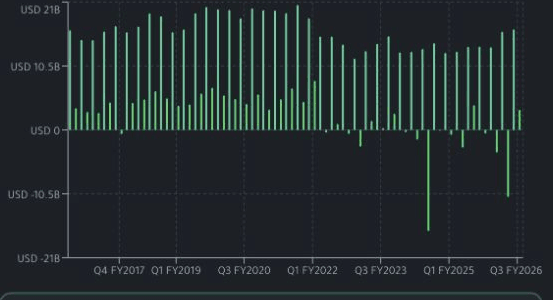
رسم مركب الأصلي: الإيرادات بالأخضر الفاتح، وصافي الدخل بالأخضر الساطع. البيانات ربع سنوية من الربع الرابع المالي 2016 إلى الربع الثالث المالي 2026. الرمز B يعني مليار دولار، والقيم تحت الصفر تعني خسارة. يوضح اختلاف مسار الربح عن المبيعات، ولا يفصل إيرادات القطاعات الواردة في الجدول. استخراج: 30 أكتوبر 2026. المصدر: مركب.
لهذا نتابع قدرة إنتل على مواصلة نمو مراكز البيانات، وتحسين ربح الشركة كلها، مع مراقبة موعد استقرار نشاط الكمبيوتر. هذه هي الاختبارات التي تجعل التعافي أقوى أو تكشف حدوده.
3. ماذا يعني الخبر لمتابعي AMD وإنفيديا؟
أولًا، لا يعني تراجع نشاط لدى إنتل أن مبيعاته انتقلت تلقائيًا إلى AMD. فـAMD تبيع أيضًا معالجات للخوادم والكمبيوتر ومنتجات للذكاء الاصطناعي. لمعرفة إن كانت تكسب عملاء جددًا، نحتاج إلى نتائجها وتفاصيل أعمالها، لا إلى ضعف منافسها وحده. أنشطة AMD.
أما إنفيديا، فيأتي معظم إيرادها من مراكز البيانات. لذلك يهمها استمرار تجهيز هذه المراكز أكثر من دورة استبدال الكمبيوتر الشخصي. تحذير إنتل بشأن الكمبيوتر لا يكفي للحكم على طلب منتجات إنفيديا، كما أن نمو نشاط إنتل لا يضمن نمو منافسيها بالمعدل نفسه. نتائج إنفيديا المنشورة في 26 أغسطس.
المعنى العملي: نستخدم نتائج إنتل لفهم اختلاف الطلب، ثم نفحص كل شركة بأرقامها. فالخبر الواحد لا يحمل الأثر نفسه لكل أسهم القطاع.
خلاصة مركب
نرى في قوة مراكز البيانات جانبًا إيجابيًا لإنتل، لكن الحكم على اكتمال تعافيها ما زال يحتاج إلى تحسن أوسع في أعمالها وأرباحها. توقعات الربع المقبل تذكّرنا بأن النمو القوي في جزء من الشركة لا يحل كل مشكلاتها.
وبالنسبة لبقية أسهم الرقائق، لا نحول نتائج شركة واحدة إلى إشارة شراء للقطاع كله. حتى الشركة المستفيدة تحتاج إلى سعر شراء معقول، يترك مجالًا لنتائج أضعف من المتوقع.
عند متابعة إنتل وAMD وإنفيديا في مركب، نبدأ من مصدر المبيعات، ثم ننتقل إلى الربح والتقييم. فهم السهم يبدأ بمعرفة أي جزء من الشركة ينمو، وكم يستفيد المساهم من هذا النمو.
الغلاف: صورة أرشيفية لمقر إنتل، مبنى روبرت نويس في سانتا كلارا، 2023. حقوق الصورة: Intel Corporation. المصدر وشروط الاستخدام التحريري.