بيل فيوز: شركة إلكترونيات صناعية عالية الجودة… لكن السهم يتداول فوق قيمته العادلة قليلًا ⚡📈
تُعد بيل فيوز (BELFA) شركة متخصصة في تصنيع مكونات وأنظمة الطاقة والاتصالات، وتقدم حلولًا إلكترونية تشمل محولات الطاقة، وأنظمة إدارة الطاقة، وموصلات الإشارات، ومكونات الحماية الكهربائية، وتخدم قطاعات الاتصالات، ومراكز البيانات، والنقل، والصناعة.
ويعتمد نموذج أعمال الشركة على بيع مكونات إلكترونية عالية القيمة المضافة عبر عقود طويلة الأجل مع كبار المصنعين والموزعين، ما يوفر لها قاعدة عملاء مستقرة ويعزز استمرارية الإيرادات.
وجاءت نتائج الربع الأول CY2026 قوية، حيث سجلت الشركة نموًا جيدًا في الإيرادات، وتفوقت على توقعات السوق في الإيرادات وربحية السهم، كما أصدرت توجيهات قوية للإيرادات خلال الربع المقبل، رغم تراجع الهامش التشغيلي مقارنة بالعام الماضي.
ورغم تداول السهم أعلى من قيمته العادلة، فإن الشركة تتمتع بسجل قوي من الربحية، والعائد المرتفع على رأس المال، وتحسن الكفاءة التشغيلية على المدى الطويل، ما يجعلها من الشركات الصناعية عالية الجودة.
📊 نتائج الربع الأول CY2026: نتائج قوية وتوجيهات أفضل من المتوقع
- الإيرادات: 178.5 مليون دولار (+17.2% سنويًا، أعلى من التوقعات بـ3.3%)
- ربحية السهم (Adjusted EPS): 1.81 دولار (أعلى من التوقعات بـ19.6%)
- (Adjusted EBITDA): 34.48 مليون دولار (هامش 19.3%، متوافق مع التوقعات)
- توجيه إيرادات الربع الثاني: 205 ملايين دولار (أعلى من التوقعات بـ11.9%)
- الهامش التشغيلي: 13.3% (انخفاض من 16.4% قبل عام)
- هامش التدفق النقدي الحر: 6.3% (ارتفاع من 3.5% قبل عام)
- القيمة السوقية: نحو 3.14 مليار دولار
أظهرت الشركة أداءً قويًا خلال الربع، مع تجاوز واضح لتوقعات الإيرادات والأرباح، كما جاءت التوجيهات المستقبلية أفضل بكثير من تقديرات السوق، في حين بقيت ربحية التشغيل تحت بعض الضغط مقارنة بالفترة نفسها من العام الماضي.
🧠 نظرة مُركّب: النتائج تؤكد استمرار قوة الطلب على منتجات الشركة، رغم بعض الضغوط المؤقتة على الهوامش التشغيلية.
⚙️ نموذج الأعمال
تعتمد بيل فيوز (BELFA) على تصميم وتصنيع مكونات وأنظمة إلكترونية تستخدم في إدارة الطاقة، ونقل الإشارات، وحماية الدوائر الكهربائية، وتخدم قطاعات الاتصالات، ومراكز البيانات، والسيارات، والمعدات الصناعية.
وتشمل أبرز أعمال الشركة:
- محولات الطاقة (Transformers)
- مزودات الطاقة (AC-DC وDC-DC Power Supplies**)**
- حلول إدارة الطاقة
- الموصلات (Connectors)
- مكونات حماية الدوائر الكهربائية
- الكابلات والتجميعات الإلكترونية
- حلول الاتصالات ومراكز البيانات
كما تعتمد الشركة على عقود طويلة الأجل مع كبار المصنعين والموزعين، ما يوفر استقرارًا نسبيًا في الطلب على منتجاتها.
🧠 نظرة مُركّب: تمتلك الشركة نموذج أعمال متنوعًا ومنتجات متخصصة تمنحها قدرة جيدة على الحفاظ على حصتها السوقية.
🏦 القطاع والصناعة
يستفيد قطاع المكونات الإلكترونية من نمو مراكز البيانات، والذكاء الاصطناعي، والاتصالات، والأتمتة الصناعية، وزيادة الطلب على حلول إدارة الطاقة.
لكن القطاع يواجه أيضًا عدة تحديات، أبرزها:
- الدورات الاقتصادية
- تقلب الطلب الصناعي
- المنافسة السعرية
- ارتفاع تكاليف المواد الخام
- سرعة تطور التكنولوجيا
🧠 نظرة مُركّب: القطاع يتمتع بفرص نمو جيدة، لكنه يبقى حساسًا لدورات الإنفاق الصناعي والاستثماري.
🌐 المنافسة
تتنافس بيل فيوز (BELFA) مع عدد من الشركات العالمية، ومن أبرزها:
🧠 نظرة مُركّب: تمتلك الشركة مكانة جيدة في سوق متخصص، لكنها تواجه منافسين عالميين يتمتعون بإمكانات كبيرة.
🚀 الإيرادات: نمو مستقر مع تباطؤ متوقع
5 سنوات:
- نمو سنوي مركب: 8.2%
آخر عامين:
- نمو سنوي مركب: 8.5%
الربع الأول CY2026:
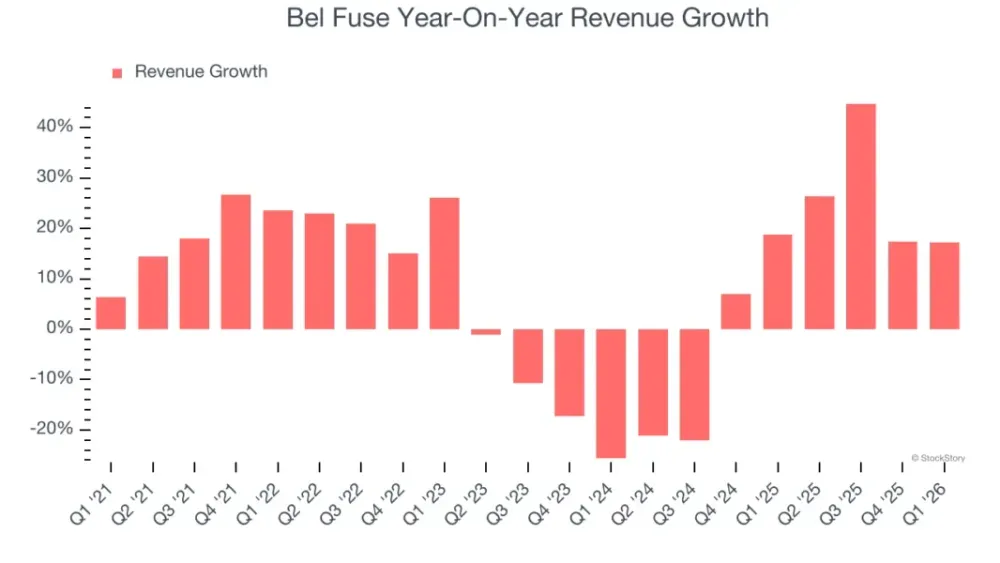
- نمو سنوي: 17.2%
- الإيرادات: 178.5 مليون دولار
- أعلى من التوقعات بـ3.3%
توقعات 12 شهرًا:
- نمو متوقع: 5.1%
حققت الشركة نموًا جيدًا ومستقرًا خلال السنوات الماضية، كما سجلت تسارعًا واضحًا في الربع الأخير، إلا أن توقعات المحللين تشير إلى تباطؤ وتيرة النمو خلال العام المقبل.
🧠 نظرة مُركّب: سجل النمو جيد، لكن التوقعات المستقبلية أصبحت أكثر اعتدالًا.
📊 الهامش الإجمالي (Gross Margin)
5 سنوات:
- متوسط الهامش الإجمالي: 33.5%
الربع الأول CY2026:
- 39%
- مستقر مقارنة بالفترة نفسها من العام الماضي
كما ارتفع الهامش الإجمالي خلال الاثني عشر شهرًا الماضية، ما يعكس تحسن كفاءة الإنتاج والاستفادة من نمو المبيعات.
🧠 نظرة مُركّب: استمرار الهوامش المرتفعة يعكس قوة المنتجات وقدرة الشركة على التسعير.
⚙️ الهامش التشغيلي
5 سنوات:
- متوسط الهامش التشغيلي: 12.2%
- تحسن بمقدار 9.4 نقطة مئوية خلال الفترة
الربع الأول CY2026:
- 13.3%
- انخفاض 3.2 نقطة مئوية عن العام الماضي
ورغم تراجع الهامش خلال الربع الأخير، فإن الاتجاه طويل الأجل لا يزال إيجابيًا، مع تحسن واضح في الكفاءة التشغيلية خلال السنوات الماضية.
🧠 نظرة مُركّب: التراجع الأخير يبدو مؤقتًا مقارنة بالتحسن الكبير الذي حققته الشركة على المدى الطويل.
📈 ربحية السهم (EPS)
5 سنوات:
- نمو سنوي مركب: 48.4%
آخر عامين:
- نمو سنوي: 22%
الربع الأول CY2026:
- (Adjusted EPS): 1.81 دولار
- مقابل 1.28 دولار قبل عام
- أعلى من التوقعات بـ19.6%
حقق السهم نموًا استثنائيًا في ربحية السهم خلال 5 سنوات، مستفيدًا من تحسن الهوامش وإعادة شراء الأسهم، وهو ما دعم نمو الأرباح بوتيرة أسرع من نمو الإيرادات.
🧠 نظرة مُركّب: الشركة نجحت في تحويل نمو الإيرادات إلى نمو قوي جدًا في الأرباح.
💸 التدفق النقدي الحر
5 سنوات:
- متوسط هامش التدفق النقدي الحر: 8.4%
الربع الأول CY2026:
- 11.19 مليون دولار
- هامش تدفق نقدي حر: 6.3%
كما ارتفع هامش التدفق النقدي الحر بصورة ملحوظة مقارنة بالفترة نفسها من العام الماضي، مع استمرار الاتجاه الإيجابي على المدى الطويل.
🧠 نظرة مُركّب: التدفقات النقدية تتحسن باستمرار، ما يعزز مرونة الشركة المالية.
📊 العائد على رأس المال (ROIC)
5 سنوات:
- متوسط (ROIC): 17.2%
ويُعد هذا المستوى من بين الأفضل في القطاع، رغم أن العائد على رأس المال شهد بعض التراجع خلال السنوات الأخيرة نتيجة الاستثمارات الجديدة.
🧠 نظرة مُركّب: لا يزال العائد على رأس المال مرتفعًا، حتى مع تراجع وتيرة التحسن مؤخرًا.
🏦 المركز المالي
- النقد: 59.45 مليون دولار
- الديون: 226.1 مليون دولار
- صافي الدين إلى (EBITDA): 1.1x
ورغم وجود ديون، فإنها تبقى عند مستويات آمنة، كما تحقق الشركة أرباحًا تشغيلية كافية تمنحها مرونة جيدة لمواصلة الاستثمار والنمو.
🧠 نظرة مُركّب: المركز المالي متين ولا يشكل مصدر قلق.
📌 أبرز استنتاجات نتائج الربع
حملت النتائج عددًا من المؤشرات الإيجابية:
- تجاوز توقعات الإيرادات
- تفوق واضح في ربحية السهم
- توجيهات قوية للربع المقبل
- تحسن التدفق النقدي الحر
- استمرار قوة الهوامش الإجمالية
لكن في المقابل:
- تراجع الهامش التشغيلي مقارنة بالعام الماضي
- تباطؤ متوقع في نمو الإيرادات خلال العام المقبل
🧠 نظرة مُركّب: النتائج تؤكد جودة الشركة، مع وجود بعض الضغوط المحدودة على الربحية التشغيلية.
💰 هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 227.27 دولار
- القيمة العادلة: 195.54 دولار
- مستوى عدم اليقين: High
- (Forward P/E): 27.7x
- السعر المستهدف للمحللين: 322 دولار
يتداول السهم أعلى من قيمته العادلة بنحو 16%، وهو ما يقلل هامش الأمان للمستثمرين الجدد، رغم أن الشركة تتمتع بجودة تشغيلية مرتفعة وربحية قوية.
ورغم التقييم المرتفع نسبيًا، فإن جودة الأعمال والعائد المرتفع على رأس المال يجعلان السهم جديرًا بالمتابعة عند أي تراجعات سعرية.
🧠 نظرة مُركّب: شركة ممتازة، لكن السعر الحالي لا يقدم فرصة شراء جذابة مقارنة بالقيمة العادلة.
🧾 الخلاصة المركبة: بيل فيوز ، شركة عالية الجودة لكن التقييم الحالي يحد من جاذبية السهم
تمتلك بيل فيوز (BELFA):
- ربحية قوية
- نموًا ممتازًا في ربحية السهم
- عائدًا مرتفعًا على رأس المال
- تحسنًا مستمرًا في الكفاءة التشغيلية
- ميزانية عمومية قوية
لكن:
- السهم يتداول أعلى من قيمته العادلة
- تباطؤ متوقع في نمو الإيرادات
- تراجع الهامش التشغيلي خلال الربع الأخير
- مستوى عدم اليقين مرتفع
✨ الخلاصة: بيل فيوز من أفضل الشركات الصناعية من حيث الجودة والربحية وكفاءة الإدارة، لكن التقييم الحالي يجعل انتظار سعر أفضل أكثر جاذبية للمستثمر طويل الأجل.