ميتا وإنفيديا تحت ضغط التصحيح… نمو قياسي وأرباح قوية تصطدم بمخاوف الإنفاق على الذكاء الاصطناعي 📉
ميتا وإنفيديا تحت ضغط التصحيح… نمو قياسي وأرباح قوية تصطدم بمخاوف الإنفاق على الذكاء الاصطناعي 📉
الأحد 8 نوفمبر 2026 | تحليل أسهم التكنولوجيا والذكاء الاصطناعي
تواجه أسهم ميتا بلاتفورمز (META – Meta Platforms) وإنفيديا (NVDA – Nvidia) ضغوطًا بيعية متزايدة، بعدما امتدت موجة التصحيح التي بدأت خلال موسم نتائج الربع الثالث إلى ما بعد انتخابات التجديد النصفي الأميركية، وسط مخاوف المستثمرين من ارتفاع الإنفاق الرأسمالي على الذكاء الاصطناعي وصعوبة الحفاظ على وتيرة النمو الحالية.
وتراجع سهم Meta بنسبة 18% خلال الشهر الماضي، مقتربًا من مستوى 600 دولار، ليمحو المكاسب التي حققها خلال سبتمبر، الذي كان أفضل شهر للسهم منذ 2022.
وفي المقابل، تعرض سهم Nvidia لانخفاض حاد بنسبة 9.26% خلال جلسة 5 نوفمبر، ليغلق عند 181.60 دولارًا، بعدما فقد 18.53 دولارًا للسهم في جلسة واحدة، ما أدى إلى محو مكاسبه منذ بداية 2026.
وتأتي هذه التراجعات رغم استمرار النمو القوي للأعمال الأساسية للشركتين؛ إذ ارتفعت إيرادات إعلانات Meta بنسبة 26% خلال الربع الثالث، بينما قفزت إيرادات Nvidia بنسبة 106% إلى 96.22 مليار دولار في أحدث نتائجها المالية.
لكن المستثمرين أصبحوا أكثر حذرًا تجاه العلاقة بين حجم الاستثمارات الضخمة في الذكاء الاصطناعي والعوائد المالية التي يمكن تحقيقها، خصوصًا مع ارتفاع احتياجات التمويل وتزايد المنافسة والمخاطر التنظيمية.
🧠 نظرة مُركّب: تكشف تراجعات Meta وNvidia عن تحول مهم في طريقة تقييم أسهم الذكاء الاصطناعي. فالسوق لم يعد يكتفي بالنمو القوي للإيرادات والأرباح، بل أصبح يركز بصورة أكبر على حجم الإنفاق الرأسمالي، والتمويل المطلوب، وقدرة الشركات على تحويل استثماراتها إلى تدفقات نقدية مستدامة. ورغم أن انخفاض الأسعار قد يحسن جاذبية التقييمات، فإن استمرار التصحيح يفرض التمييز بين قوة الأعمال الأساسية ومخاطر شراء الأسهم قبل استقرار السوق.
📘 أولًا: Meta Platforms (META) – السهم يقترب من 600 دولار رغم قوة الإعلانات
📉 1. تراجع 18% خلال شهر واحد يمحو مكاسب سبتمبر
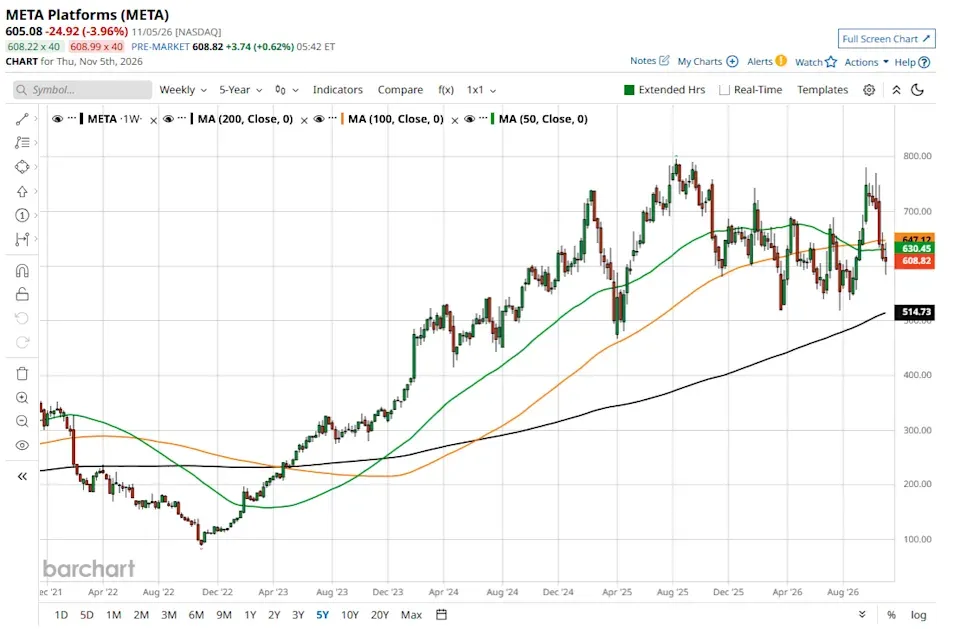
فقد سهم ميتا بلاتفورمز (META – Meta Platforms) نحو 18% من قيمته خلال الشهر الماضي، متأثرًا بموجة بيع واسعة في أسهم التكنولوجيا.
وأدى التراجع إلى محو المكاسب التي سجلها السهم خلال سبتمبر، الذي كان أفضل شهر له منذ 2022.
وتسارعت الضغوط البيعية بعد إعلان نتائج الربع الثالث، بالتزامن مع تزايد قلق المستثمرين بشأن الإنفاق الضخم على البنية التحتية للذكاء الاصطناعي.
كما ساهمت نتائج انتخابات التجديد النصفي الأميركية في زيادة التقلبات، مع توقع تشديد الرقابة التنظيمية على شركات التكنولوجيا.
ومع اقتراب السهم من مستوى 600 دولار، عاد الجدل بشأن ما إذا كان الانخفاض يمثل فرصة شراء أم أن المستثمرين ينبغي أن ينتظروا مستويات أكثر جاذبية.
🧠 نظرة مُركّب: يمثل تراجع Meta بنسبة 18% تحسنًا نسبيًا في جاذبية التقييم مقارنة بمستوياتها السابقة، لكنه لا يعني بالضرورة انتهاء الضغوط البيعية. فالسوق لا يعيد تقييم إيرادات الإعلانات فقط، بل يعيد أيضًا تقدير المخاطر المرتبطة بالإنفاق الرأسمالي والتمويل والتنظيم.
💰 2. أعمال الإعلانات تنمو 26% وتقترب من إيرادات Google Search
رغم انخفاض السهم، واصلت أعمال الإعلانات الأساسية لدى Meta تسجيل نمو قوي خلال الربع الثالث.
وارتفعت إيرادات الإعلانات بنسبة 26% على أساس سنوي، وهو معدل يزيد على ضعف نمو إيرادات نشاط البحث لدى غوغل (Google Search)، وفق المقارنة الواردة في التقرير.
📊 أبرز أرقام الربع الثالث:
إيرادات إعلانات Meta: 63.06 مليار دولار.
نمو إيرادات الإعلانات: 26% سنويًا.
إيرادات Google Search: 63.5 مليار دولار.
الفارق بين النشاطين: نحو 440 مليون دولار.
إيرادات YouTube لدى Alphabet: أكثر من 11 مليار دولار.
وتعكس هذه الأرقام اقتراب حجم أعمال الإعلانات لدى Meta من إيرادات البحث لدى ألفابت (GOOGL – Alphabet).
كما سجلت Meta واحدًا من أسرع معدلات نمو الإيرادات بين شركات العظماء السبعة (Magnificent Seven)، باستثناء Nvidia التي استفادت من الطفرة الاستثنائية في البنية التحتية للذكاء الاصطناعي.
🧠 نظرة مُركّب: تعد قوة الإعلانات أهم عنصر داعم لتقييم Meta، إذ يثبت نمو الإيرادات بنسبة 26% استمرار قدرتها على تحقيق نتائج تشغيلية قوية. لكن المقارنة مع Google Search تتعلق بحجم الإيرادات، ولا تعني تطابق هوامش الربحية أو طبيعة الأعمال. وتظل قدرة Meta على الحفاظ على نمو الإعلانات عاملًا أساسيًا لتعويض ارتفاع تكاليف الذكاء الاصطناعي.
🤖 3. مساعد Muse يجذب 10 ملايين مستخدم خلال شهر ونصف
أعلنت Meta أن مساعدها الشخصي ميوز (Muse) حقق بداية قوية منذ إطلاقه.
وخلال نحو شهر ونصف، أنشأ أكثر من 10 ملايين مستخدم في الولايات المتحدة وكندا مساعدًا شخصيًا عبر الخدمة.
وتعكس هذه البداية قدرة الشركة على الاستفادة من قاعدة مستخدميها الكبيرة لتوسيع انتشار منتجات الذكاء الاصطناعي.
كما تمثل خدمات المساعدين الشخصيين والاشتراكات المحتملة فرصة لتنويع مصادر الإيرادات مستقبلًا.
ومع ذلك، لا تزال إيرادات الشركة تعتمد بصورة شبه كاملة على الإعلانات، رغم توجهها التدريجي نحو الاشتراكات والخدمات المدفوعة المرتبطة بالذكاء الاصطناعي.
🧠 نظرة مُركّب: يمنح الانتشار المبكر لخدمة Muse شركة Meta فرصة لتحويل الذكاء الاصطناعي من أداة لتحسين الإعلانات إلى مصدر إيرادات مباشر. لكن عدد المستخدمين وحده لا يكفي لتحديد القيمة الاقتصادية للخدمة؛ إذ ستعتمد النتائج على معدلات الاستخدام الفعلي والاشتراكات المدفوعة وتكلفة تشغيل النماذج.
🥽 4. Reality Labs تتجه لتقليص الخسائر بعد بلوغ الذروة
أشارت إدارة Meta خلال مكالمة نتائج الربع الثالث إلى أن خسائر قطاع رياليتي لابز (Reality Labs) بلغت ذروتها.
وتتوقع الشركة انخفاض هذه الخسائر خلال الفترات المقبلة.
وكان القطاع يمثل مصدر ضغط مستمر على أرباح Meta، رغم الربحية المرتفعة التي تحققها أعمال الإعلانات.
وقد يساعد تقليص الخسائر في تحسين الأرباح الإجمالية وتخفيف بعض الضغوط الناتجة عن الإنفاق على المشروعات المستقبلية.
🧠 نظرة مُركّب: إذا نجحت Meta في خفض خسائر Reality Labs، فقد يتحسن مستوى الربحية دون الحاجة إلى تسارع إضافي في نمو الإعلانات. لكن هذا التحسن المحتمل قد يتأثر بارتفاع الإنفاق على مراكز البيانات والرقائق، ما يجعل إجمالي التدفقات النقدية الحرة أكثر أهمية من أداء قطاع واحد.
🏗️ 5. جمع تمويل بقيمة 97.5 مليار دولار يثير مخاوف المستثمرين
تعرض سهم Meta لضغوط إضافية بعدما أعلنت الشركة خطة لجمع تمويل بقيمة 97.5 مليار دولار.
وجاء الإعلان بعد أيام فقط من تصريحات الإدارة خلال مكالمة الأرباح بعدم وجود خطط فورية لجمع تمويل جديد.
وكان الإعلان السابق عن نية إصدار فئة جديدة من الأسهم قد أثار توقعات بإمكانية تنفيذ عملية تمويل، لكن الإعلان الفعلي جاء أسرع مما توقع بعض المحللين.
وتزامنت هذه الخطوة مع تزايد القلق بشأن احتياجات شركات التكنولوجيا للتمويل الخارجي، بعدما كانت تدفقاتها النقدية القوية تسمح لها بتمويل معظم استثماراتها داخليًا.
ويخشى المستثمرون من أن يؤدي استمرار ارتفاع الإنفاق الرأسمالي إلى زيادة الاعتماد على أسواق التمويل، مع احتمال ارتفاع تكاليف رأس المال أو تعرض المساهمين للتخفيف إذا تضمن التمويل إصدار أسهم جديدة.
🧠 نظرة مُركّب: يمثل التمويل المعلن بقيمة 97.5 مليار دولار نقطة محورية في تقييم Meta. فالمشكلة ليست بالضرورة في جمع التمويل نفسه، بل في العائد الذي يمكن تحقيقه من الأموال المستثمرة. كما أن أثر العملية على المساهمين يعتمد على هيكل التمويل وشروطه، ولا يمكن افتراض حدوث تخفيف للملكية دون معرفة تفاصيل الإصدار.
📊 6. تقييم Meta عند مضاعف ربحية مستقبلية 21.4 مرة
يتداول سهم Meta عند مضاعف ربحية مستقبلية (Forward P/E) يبلغ نحو 21.4 مرة.
ويعتبر هذا المستوى معقولًا نسبيًا بالنظر إلى نمو أعمال الإعلانات، لكنه لا يمثل بالضرورة تقييمًا منخفضًا بصورة استثنائية.
ويأتي ذلك في وقت تتزايد فيه المخاوف بشأن ارتفاع الإنفاق الرأسمالي وتباطؤ نمو التدفقات النقدية الحرة.
📊 أبرز مؤشرات السهم:
- السعر المرجعي: قرب 600 دولار.
- الانخفاض خلال شهر: 18%.
- مضاعف الربحية المستقبلية: 21.4 مرة.
- نمو إيرادات الإعلانات: 26%.
- إيرادات الإعلانات الفصلية: 63.06 مليار دولار.
🧠 نظرة مُركّب: قد يبدو مضاعف الربحية البالغ 21.4 مرة جذابًا نسبيًا لشركة تحقق نموًا قويًا في الإيرادات، لكن الحكم على التقييم يتطلب أيضًا مراعاة الإنفاق الرأسمالي والتدفقات النقدية الحرة. فارتفاع الأرباح المحاسبية لا يضمن بالضرورة ارتفاع النقد المتاح للمساهمين عندما تتسارع الاستثمارات.
⚠️ 7. الإنفاق الرأسمالي قد يصل إلى 225 مليار دولار في 2027
يعد الإنفاق الرأسمالي المتزايد أحد أكبر المخاطر التي تواجه Meta.
ووفق التقرير، فإن إنفاق الشركة الرأسمالي المتوقع خلال 2026، كنسبة من الإيرادات السنوية المتوقعة، هو الأعلى بين شركات العظماء السبعة.
ولم تقدم الإدارة بعد توجيهاتها الرسمية للإنفاق الرأسمالي خلال 2027، إذ تعتزم الكشف عنها مع نتائج الربع الرابع.
لكن تقديرات ستاندرد آند بورز غلوبال (S&P Global) تشير إلى إمكانية وصول الإنفاق الرأسمالي إلى 225 مليار دولار خلال 2027.
ويمثل ذلك زيادة تقارب 55% مقارنة بالحد الأعلى لتوقعات الشركة للإنفاق خلال 2026.
📊 أبرز الأرقام:
الإنفاق الرأسمالي المتوقع لعام 2027: 225 مليار دولار.
الزيادة مقارنة بالحد الأعلى لتوقعات 2026: نحو 55%.
موعد التوجيهات الرسمية لعام 2027: إعلان نتائج الربع الرابع.
وتثير هذه التوقعات تساؤلات بشأن قدرة نمو الإيرادات على مواكبة الارتفاع الكبير في الإنفاق.
🧠 نظرة مُركّب: يمثل احتمال وصول الإنفاق الرأسمالي إلى 225 مليار دولار أكبر تحدٍ أمام أطروحة الاستثمار في Meta. وحتى إذا استمر نمو الإعلانات، فإن ارتفاع الإنفاق بهذه الوتيرة قد يضغط على التدفقات النقدية الحرة. ومن المهم التمييز بين تقدير S&P Global والتوجيهات الرسمية التي لم تعلنها الشركة بعد.
⚖️ 8. مخاطر قانونية وتنظيمية رغم اتفاق بقيمة 18 مليار دولار
تواجه Meta تحديات قانونية مرتبطة باستخدام الشباب لمنصاتها، إلى جانب قضايا الخصوصية وحماية البيانات.
ورغم التوصل إلى اتفاق بقيمة 18 مليار دولار مع معظم الولايات الأميركية، فإن المخاطر القانونية لم تنتهِ.
ومن المقرر بدء عدد من المحاكمات المرتبطة بقضايا الشباب خلال الأشهر المقبلة.
كما قد تتزايد الرقابة التنظيمية بعد فوز الديمقراطيين بالسيطرة على مجلسي النواب والشيوخ في انتخابات التجديد النصفي.
وقد تؤدي هذه التطورات إلى زيادة التكاليف القانونية أو فرض متطلبات إضافية على تشغيل المنصات الرقمية.
🧠 نظرة مُركّب: تضيف القضايا القانونية عنصرًا من عدم اليقين إلى تقييم Meta، خصوصًا مع ارتفاع الإنفاق الرأسمالي. ولا يمكن تحديد الأثر المالي النهائي للدعاوى المقبلة قبل صدور الأحكام أو التسويات، لكن استمرار الرقابة قد يرفع تكاليف الامتثال ويؤثر على بعض ممارسات الإعلانات واستهداف المستخدمين.
💡 9. هل أصبح سهم Meta فرصة شراء قرب 600 دولار؟
يرى كاتب التحليل موهيت أوبيروي (Mohit Oberoi) أن سهم Meta يقدم قيمة معقولة قرب مستوى 600 دولار.
لكنه لا يفضل بناء مركز استثماري كبير دفعة واحدة، في ظل استمرار التقلبات بأسهم التكنولوجيا.
ويميل إلى الشراء التدريجي بكميات محدودة، مع الاحتفاظ بسيولة للاستفادة من أي انخفاضات إضافية.
ويستند هذا التقييم إلى قوة أعمال الإعلانات واستمرار نمو الإيرادات، مقابل مخاطر الإنفاق الرأسمالي والتمويل والتنظيم.
🧠 نظرة مُركّب: تبدو Meta أكثر جاذبية من ناحية التقييم بعد تراجعها بنسبة 18%، لكن المخاطر المرتبطة بالإنفاق الرأسمالي قد تستمر في الضغط على السهم. لذلك، فإن الشراء التدريجي يمثل نهجًا لإدارة مخاطر توقيت الدخول، وليس ضمانًا لتحقيق عائد إيجابي أو منع خسائر إضافية.
🟢 ثانيًا: Nvidia (NVDA) – نمو الإيرادات 106% رغم محو مكاسب 2026
📉 1. انهيار 9.26% في جلسة واحدة يدفع السهم إلى 181.60 دولارًا
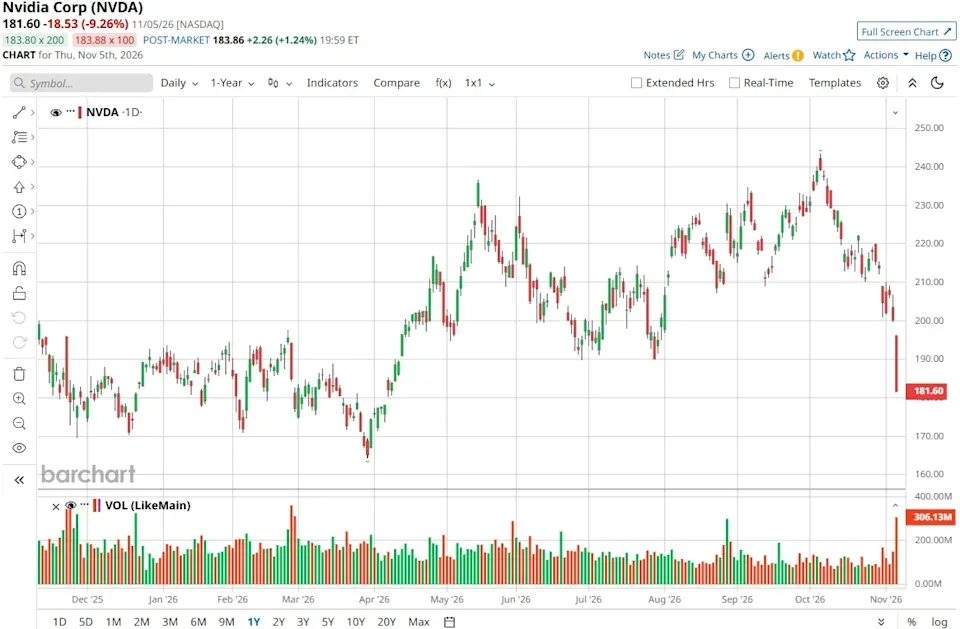
تعرض سهم إنفيديا (NVDA – Nvidia) لموجة بيع حادة خلال جلسة 5 نوفمبر 2026.
وانخفض السهم بنسبة 9.26%، فاقدًا 18.53 دولارًا للسهم خلال جلسة واحدة.
وأغلق عند 181.60 دولارًا، ليتحول أداؤه منذ بداية العام إلى خسارة بنسبة 2.63%.
كما بلغت خسارته خلال آخر 52 أسبوعًا نحو 6.97%.
وجاء التراجع بالتزامن مع انخفاض مؤشر ناسداك 100 (NDX – Nasdaq 100) بنسبة 6.36%، وهبوط S&P 500 بنسبة 4.36% خلال الجلسة نفسها.
📊 أبرز الأرقام:
- سعر الإغلاق في 5 نوفمبر: 181.60 دولارًا.
- الخسارة اليومية: 9.26%.
- الخسارة بالدولار: 18.53 دولارًا للسهم.
- الأداء منذ بداية 2026: -2.63%.
- الأداء خلال 52 أسبوعًا: -6.97%.
- القيمة السوقية المذكورة: نحو 4.82 تريليون دولار.
🧠 نظرة مُركّب: يعكس هبوط Nvidia بنسبة 9.26% ارتفاع حساسية السهم لتغير توقعات الإنفاق على الذكاء الاصطناعي، رغم استمرار النمو الاستثنائي في الإيرادات. لكن انخفاض السهم لا يعني بالضرورة تدهور أعمال الشركة، كما أن قوة النتائج لا تمنع حدوث تصحيح إضافي إذا استمرت إعادة تقييم القطاع.
💰 2. إيرادات Nvidia تقفز 106% إلى 96.22 مليار دولار
أعلنت Nvidia نتائج الربع الثاني من سنتها المالية 2027 في 26 أغسطس 2026، مسجلة نموًا استثنائيًا في الإيرادات والأرباح.
وبلغت الإيرادات 96.22 مليار دولار، بزيادة 106% مقارنة بالفترة نفسها من العام السابق.
وتجاوزت النتائج توقعات المحللين البالغة 92.37 مليار دولار بنسبة 4.2%.
كما ارتفعت ربحية السهم وفق المعايير المحاسبية الأميركية (GAAP EPS) إلى 2.46 دولار، مقارنة مع 1.08 دولار في الفترة المقابلة.
📊 أبرز النتائج المالية:
الإيرادات: 96.22 مليار دولار.
نمو الإيرادات السنوي: 106%.
توقعات المحللين: 92.37 مليار دولار.
تجاوز التوقعات: 4.2%.
ربحية السهم وفق GAAP: 2.46 دولار.
ربحية السهم قبل عام: 1.08 دولار.
ويعكس هذا الأداء استمرار الطلب المرتفع على معالجات الرسوميات وأنظمة الحوسبة المتقدمة المستخدمة في تدريب وتشغيل نماذج الذكاء الاصطناعي.
🧠 نظرة مُركّب: تؤكد نتائج Nvidia أن التراجع السعري جاء رغم قوة تشغيلية استثنائية. فمضاعفة الإيرادات تقريبًا خلال عام واحد وتجاوز توقعات السوق يشيران إلى استمرار الطلب، لكن التحدي الأساسي هو الحفاظ على معدلات النمو المرتفعة مع اتساع قاعدة الإيرادات وارتفاع المنافسة.
🏢 3. مراكز البيانات تحقق 89 مليار دولار وتنمو 117%
واصل قطاع مراكز البيانات (Data Center) قيادة نمو Nvidia.
وبلغت إيرادات القطاع 89 مليار دولار خلال الربع المالي الثاني، بزيادة 117% على أساس سنوي.
كما ارتفعت إيرادات القطاع بنسبة 18% مقارنة بالربع السابق.
واستفادت الشركة من الطلب المتزايد لدى شركات الحوسبة السحابية العملاقة والمؤسسات والحكومات والشركات الناشئة.
وأكد الرئيس التنفيذي جنسن هوانغ (Jensen Huang) أهمية تقديم أنظمة بنية تحتية متكاملة، وليس الاكتفاء ببيع معالجات الرسوميات.
كما أشارت المديرة المالية كوليت كريس (Colette Kress) إلى الطلب القادم من المؤسسات والمشروعات السيادية والشركات الناشئة.
📊 أبرز أرقام القطاع:
- إيرادات مراكز البيانات: 89 مليار دولار.
- النمو السنوي: 117%.
- النمو الفصلي: 18%.
🧠 نظرة مُركّب: يعزز نمو قطاع مراكز البيانات بنسبة 117% مكانة Nvidia بوصفها أحد أبرز المستفيدين من توسع البنية التحتية للذكاء الاصطناعي. لكن الاعتماد المتزايد على هذا القطاع يجعل الشركة أكثر حساسية لأي تباطؤ في خطط الاستثمار لدى كبار العملاء.
📈 4. الأرباح التشغيلية تقفز 124% وهوامش الربحية تتجاوز 66%
لم يقتصر نمو Nvidia على الإيرادات، بل امتد إلى الأرباح التشغيلية والهوامش.
وارتفعت الأرباح التشغيلية المعدلة بنسبة 124% إلى 63.96 مليار دولار.
وبلغ هامش الربح التشغيلي المعدل 66.5%.
كما ارتفع هامش الربح التشغيلي وفق المعايير المحاسبية الأميركية إلى 66.2%، مقارنة مع 60.8% قبل عام.
📊 أبرز مؤشرات الربحية:
- الأرباح التشغيلية المعدلة: 63.96 مليار دولار.
- النمو السنوي: 124%.
- الهامش التشغيلي المعدل: 66.5%.
- الهامش التشغيلي وفق GAAP: 66.2%.
- الهامش المقارن قبل عام: 60.8%.
🧠 نظرة مُركّب: تمثل الهوامش التشغيلية التي تتجاوز 66% عنصر قوة مهمًا في نموذج أعمال Nvidia، إذ تعكس قدرتها على تحقيق أرباح مرتفعة من الطلب الحالي. لكن استمرار هذه المستويات يعتمد على قوة التسعير وتوافر الإمدادات وقدرتها على مواجهة المنافسة.
🔮 5. Nvidia تتوقع إيرادات 108 مليارات دولار للربع المقبل
قدمت Nvidia توجيهات لإيرادات الربع التالي عند 108 مليارات دولار.
وتتجاوز هذه التوقعات متوسط تقديرات المحللين البالغ 104.6 مليار دولار بنسبة 3.3%.
وتأتي التوجيهات رغم استمرار بعض القيود المتعلقة بتوافر الذاكرة والطاقة الاستيعابية لمراكز البيانات.
وأوضحت الإدارة أن هذه القيود قد تحد من تسليم المعدات، رغم أن توقعات العملاء تشير إلى إمكانية تحقيق نمو أكبر.
📊 أبرز التوقعات:
- الإيرادات المتوقعة: 108 مليارات دولار.
- متوسط توقعات المحللين: 104.6 مليار دولار.
- مقدار تجاوز التوقعات: 3.3%.
🧠 نظرة مُركّب: تشير توجيهات الإيرادات إلى استمرار قوة الطلب على منتجات Nvidia، لكن القيود التشغيلية قد تؤخر تحويل بعض الطلبات إلى إيرادات معترف بها. ولذلك، سيكون نمو الشحنات والقدرة على توسيع الإنتاج من أهم العوامل المؤثرة في النتائج المقبلة.
🤝 6. شراكة Meta تتوسع باستثمار 3 مليارات دولار وتقنيات Vera Rubin
وسعت Nvidia شراكتها مع Meta Platforms، لتشمل استثمارًا في حقوق الملكية بقيمة 3 مليارات دولار.
كما تتضمن الشراكة التعاون في تطوير نماذج Muse ووكلاء الذكاء الاصطناعي.
وتخطط Meta لنشر مزيد من تقنيات Nvidia، بما في ذلك:
معالجات الرسوميات Vera Rubin GPUs.
المعالجات المركزية Vera CPUs.
تقنيات الشبكات Spectrum-X.
أنظمة BlueField-4.
وتتيح هذه الشراكة لـNvidia توسيع مبيعاتها إلى ما يتجاوز معالجات الرسوميات، لتشمل مكونات الشبكات والبنية التحتية المتكاملة.
وفي المقابل، يزيد الاستثمار المباشر في Meta من التعرض المالي لشركة تعد أيضًا من كبار عملائها.
🧠 نظرة مُركّب: تمثل شراكة Meta فرصة لتعزيز مكانة Nvidia في أنظمة الحوسبة المتكاملة، لكنها تبرز أيضًا تداخل العلاقات المالية والتجارية بين شركات الذكاء الاصطناعي. ومن المهم التمييز بين الاستثمارات في العملاء والإيرادات الناتجة عن مبيعات المعدات، لأنهما لا يمثلان النوع نفسه من التدفقات النقدية.
☁️ 7. Oracle تستعد لنشر أنظمة Vera Rubin على نطاق غيغاواطات
تعمل أوراكل (ORCL – Oracle) على توسيع استخدام تقنيات Nvidia ضمن بنيتها التحتية السحابية.
وتشمل الخطط نشر أنظمة Vera Rubin NVL72 على نطاق متعدد الغيغاواطات.
ويضم كل رف من أنظمة NVL72 عدد 72 معالج رسوميات.
كما ستستخدم Oracle معالجات Vera CPUs لدعم تطبيقات مثل تنفيذ الأكواد واسترجاع البيانات عبر بنيتها السحابية.
وتمنح هذه الخطط Nvidia فرصة لتوسيع مبيعات الأنظمة المتكاملة لعملاء الحوسبة السحابية.
🧠 نظرة مُركّب: تعزز خطط Oracle فرص Nvidia في سوق البنية التحتية للحوسبة المتقدمة، خصوصًا مع الانتقال من بيع الرقائق الفردية إلى أنظمة متكاملة. لكن حجم الإيرادات الفعلي يعتمد على جدول نشر المعدات وتسليمها، وليس على القدرة المخطط لها وحدها.
🚀 8. تمويل SpaceX بقيمة 40 مليار دولار قد يدعم الطلب على رقائق Nvidia
أشار التقرير إلى التزام تمويلي ملزم بقيمة تقارب 40 مليار دولار لصالح سبيس إكس (SPCX – SpaceX) عبر جهة مرتبطة بشركة أبولو غلوبال مانجمنت (APO – Apollo Global Management).
وقد يساعد هذا التمويل في دعم مشتريات إضافية من رقائق Vera Rubin ومعدات Nvidia المرتبطة بها.
ومع ذلك، فإن وجود التزام تمويلي لا يعني بالضرورة تحقق مبيعات أو إيرادات فورية لـNvidia.
إذ تظل الموافقات التمويلية وتسليم المعدات والاعتراف بالإيرادات مراحل منفصلة.
🧠 نظرة مُركّب: يضيف التمويل المحتمل لـSpaceX عنصر دعم إلى فرص الطلب المستقبلية على منتجات Nvidia، لكنه لا ينبغي التعامل مع كامل قيمة 40 مليار دولار باعتبارها طلبات مؤكدة للشركة. وستكون العقود النهائية وتسليم المعدات العامل الحاسم في تحديد الأثر المالي.
📊 9. تقييم Nvidia عند مضاعف ربحية 22.23 مرة… أقل من متوسط القطاع
يتداول سهم Nvidia عند مضاعف ربحية مستقبلية 22.23 مرة، مقارنة بمتوسط قطاعي يبلغ 27.45 مرة.
ويشير ذلك إلى أن مضاعف الربحية للسهم أقل من متوسط القطاع، رغم النمو القوي للإيرادات والأرباح.
لكن نسبة السعر إلى الربحية مقارنة بالنمو (PEG) تبلغ 1.59 مرة، مقابل متوسط قطاعي عند 1.00 مرة.
وتوضح هذه المقارنة أن السهم ليس منخفض التقييم وفق جميع المقاييس.
📊 أبرز مؤشرات التقييم:
- مضاعف الربحية المستقبلي: 22.23 مرة.
- متوسط مضاعف الربحية للقطاع: 27.45 مرة.
- نسبة PEG: 1.59 مرة.
- متوسط PEG للقطاع: 1.00 مرة.
- التوزيعات السنوية المذكورة للسهم: 1.00 دولار.
- عائد التوزيعات المذكور: 0.48%.
🧠 نظرة مُركّب: يبدو سهم Nvidia جذابًا نسبيًا وفق مضاعف الربحية المستقبلي، لكنه أقل وضوحًا عند استخدام PEG. ويعني ذلك أن تقييم السهم يعتمد بدرجة كبيرة على افتراضات النمو المستقبلي، خصوصًا مع ارتفاع المنافسة واحتمال تباطؤ الإنفاق الرأسمالي لدى العملاء.
🏦 10. وول ستريت منقسمة… أهداف تتراوح بين 180 و326.65 دولارًا
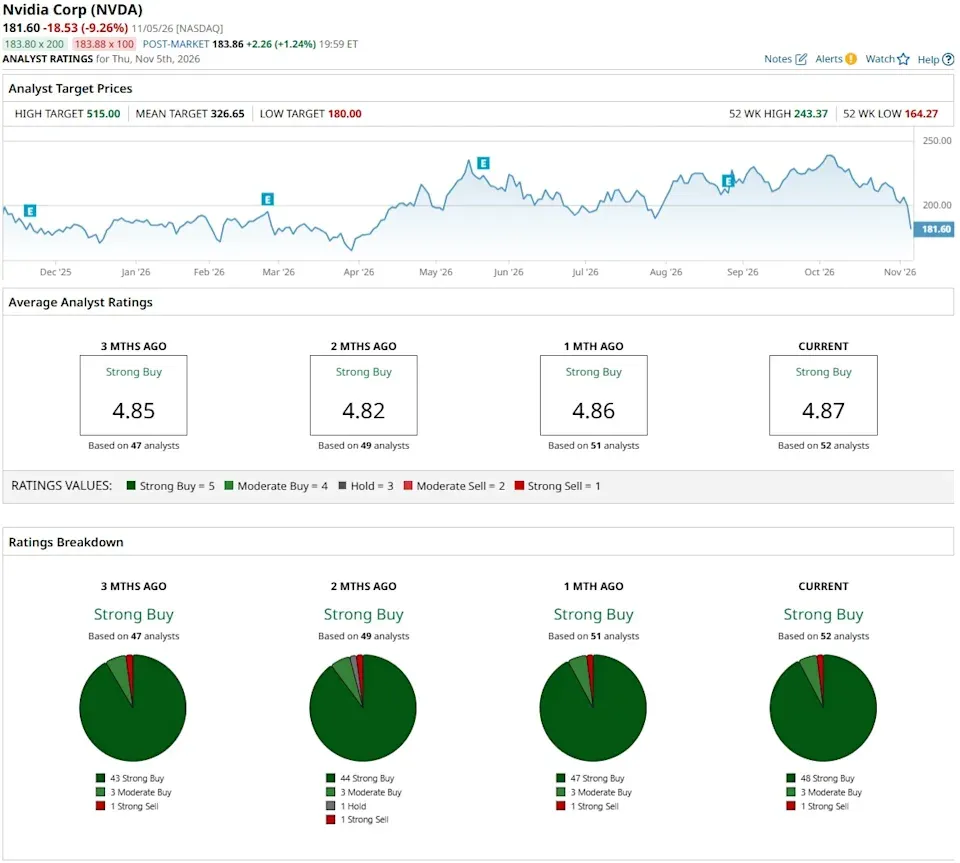
رغم موجة البيع، لا تزال غالبية توصيات المحللين تجاه Nvidia إيجابية.
ويبلغ متوسط السعر المستهدف للسهم 326.65 دولارًا، وفق إجماع 52 محللًا.
ويمثل ذلك ارتفاعًا محتملًا بنحو 79.87% مقارنة بسعر الإغلاق المرجعي البالغ 181.60 دولارًا.
📈 توصية Barclays:
أبقى المحلل توماس أومالي (Thomas O'Malley) من باركليز (Barclays) على توصية شراء (Buy).
وحدد السعر المستهدف عند 275 دولارًا في 27 أكتوبر 2026.
ويمثل ذلك ارتفاعًا محتملًا بنحو 51.43% مقارنة بالسعر المرجعي.
📉 توصية Seaport Research:
جدد المحلل جاي غولدبرغ (Jay Goldberg) من سيبورت ريسيرش (Seaport Research) توصية بيع (Sell).
وحدد السعر المستهدف عند 180 دولارًا.
ويعكس ذلك انخفاضًا محتملًا بنحو 0.88% مقارنة بسعر الإغلاق المرجعي.
وحذر من تصاعد الضغوط التنافسية وزيادة الالتزامات المالية والمخاطر الدورية المرتبطة بالتوسع في مراكز البيانات.
📊 إجماع المحللين:
- عدد المحللين: 52 محللًا.
- التصنيف الإجماعي: شراء قوي (Strong Buy).
- متوسط السعر المستهدف: 326.65 دولارًا.
- الارتفاع المحتمل: 79.87%.
🧠 نظرة مُركّب: يعكس الفارق الكبير بين هدف Seaport عند 180 دولارًا ومتوسط المحللين عند 326.65 دولارًا اختلافًا جوهريًا في تقدير استدامة نمو Nvidia. ولا تمثل الأسعار المستهدفة ضمانات، بل سيناريوهات تعتمد على افتراضات الإيرادات والهوامش والمنافسة والتقييم.
📅 11. نتائج 17 نوفمبر تمثل اختبارًا حاسمًا لسهم Nvidia
من المقرر أن تعلن Nvidia نتائجها المالية بعد إغلاق الأسواق في 17 نوفمبر 2026.
ويتوقع المحللون تحقيق ربحية للسهم تبلغ 2.49 دولار للربع المنتهي في أكتوبر.
ويمثل ذلك نموًا متوقعًا بنسبة 100.81% مقارنة بربحية 1.24 دولار خلال الفترة نفسها من العام السابق.
📊 أبرز التوقعات:
موعد النتائج: 17 نوفمبر 2026.
ربحية السهم المتوقعة: 2.49 دولار.
ربحية السهم قبل عام: 1.24 دولار.
النمو السنوي المتوقع: 100.81%.
وستركز الأسواق على نمو إيرادات مراكز البيانات، وهوامش الربحية، وتوجيهات الإدارة بشأن الطلب والقدرة الإنتاجية.
كما ستكون أي تعليقات حول المنافسة والقيود على الذاكرة وتوسع العملاء مؤثرة في تقييم السهم.
🧠 نظرة مُركّب: تمثل نتائج 17 نوفمبر محفزًا رئيسيًا لاتجاه Nvidia خلال الفترة المقبلة. وقد لا يكون تجاوز توقعات الأرباح وحده كافيًا لدعم السهم إذا جاءت التوجيهات المستقبلية دون تطلعات المستثمرين. وفي المقابل، قد يساعد استمرار نمو مراكز البيانات وارتفاع الطلبات على استعادة الثقة.
💡 12. هل أصبح سهم Nvidia فرصة شراء بعد التصحيح؟
يرى كاتب التحليل إيبوبي جونز (Ebube Jones) أن التراجع الأخير جعل Nvidia أقرب إلى فرصة شراء منه إلى سهم ينبغي التخارج منه بالكامل.
لكنه يفضل الشراء التدريجي بدلًا من الدخول بمركز كبير دفعة واحدة.
ويستند هذا الرأي إلى النمو القوي للإيرادات والأرباح، إلى جانب توسع شراكات الشركة مع كبار العملاء.
وفي المقابل، تظل قيود الإمدادات والمنافسة والمخاطر التمويلية واحتمال تباطؤ الإنفاق على مراكز البيانات عوامل تستدعي الحذر.
🧠 نظرة مُركّب: تتمتع Nvidia بأساسيات تشغيلية قوية، لكن شراء السهم بعد انخفاض حاد يتطلب تقييمًا مستقلًا للمخاطر، خصوصًا قبل إعلان نتائج 17 نوفمبر. وقد يقلل الدخول التدريجي مخاطر توقيت الشراء، لكنه لا يحمي من انخفاضات إضافية إذا تغيرت توقعات النمو.
⚖️ ثالثًا: مقارنة استثمارية بين Meta وNvidia
📊 1. النمو والتقييم والمخاطر
Meta Platforms (META):
- السعر المرجعي: قرب 600 دولار.
- الانخفاض خلال شهر: 18%.
- مضاعف الربحية المستقبلي: 21.4 مرة.
- نمو إيرادات الإعلانات: 26%.
- إيرادات الإعلانات الفصلية: 63.06 مليار دولار.
- الإنفاق الرأسمالي المتوقع لعام 2027 وفق S&P Global: 225 مليار دولار.
- أبرز المخاطر: الإنفاق الرأسمالي والتمويل والتركيز على الإعلانات والدعاوى التنظيمية.
Nvidia (NVDA):
- سعر الإغلاق المرجعي: 181.60 دولارًا.
- الانخفاض خلال جلسة 5 نوفمبر: 9.26%.
- مضاعف الربحية المستقبلي: 22.23 مرة.
- نمو الإيرادات السنوي: 106%.
- الإيرادات الفصلية: 96.22 مليار دولار.
- إيرادات مراكز البيانات: 89 مليار دولار.
- متوسط السعر المستهدف للمحللين: 326.65 دولارًا.
- أبرز المخاطر: المنافسة وقيود الإمدادات وتباطؤ الإنفاق على مراكز البيانات.
🧠 نظرة مُركّب: تتقارب الشركتان نسبيًا في مضاعفات الربحية المستقبلية، لكن طبيعة المخاطر تختلف. فـMeta تعتمد على قوة الإعلانات لتمويل استثماراتها الضخمة، بينما تعتمد Nvidia على استمرار طلب العملاء على أنظمة الذكاء الاصطناعي. ولذلك، فإن انخفاض السهمين لا يعني بالضرورة امتلاكهما مستوى المخاطرة نفسه.
📌 الخلاصة لمتابعي مُركّب
📘 Meta Platforms (META):
- تراجع السهم بنسبة 18% خلال شهر، مقتربًا من 600 دولار.
- ارتفعت إيرادات الإعلانات بنسبة 26% إلى 63.06 مليار دولار.
- تجاوز عدد مستخدمي مساعد Muse حاجز 10 ملايين مستخدم خلال نحو شهر ونصف.
- أعلنت الشركة خطة تمويل بقيمة 97.5 مليار دولار.
- تتوقع S&P Global وصول الإنفاق الرأسمالي إلى 225 مليار دولار في 2027.
- يتداول السهم عند مضاعف ربحية مستقبلية 21.4 مرة.
- تظل المخاطر الرئيسية مرتبطة بالإنفاق الرأسمالي والتمويل والتنظيم.
🟢 Nvidia (NVDA):
- أغلق السهم عند 181.60 دولارًا بعد انخفاض 9.26% خلال 5 نوفمبر.
- بلغت الإيرادات الفصلية 96.22 مليار دولار، بنمو 106%.
- وصلت إيرادات مراكز البيانات إلى 89 مليار دولار، بنمو 117%.
- ارتفعت الأرباح التشغيلية المعدلة بنسبة 124% إلى 63.96 مليار دولار.
- تتوقع الشركة إيرادات 108 مليارات دولار للربع التالي.
- يبلغ مضاعف الربحية المستقبلي 22.23 مرة.
- يبلغ متوسط السعر المستهدف لدى 52 محللًا نحو 326.65 دولارًا.
- من المقرر إعلان النتائج المقبلة في 17 نوفمبر 2026.
الخلاصة الاستثمارية: تعكس التراجعات الأخيرة في أسهم Meta وNvidia انتقال تركيز المستثمرين من النمو السريع وحده إلى جودة الأرباح والتدفقات النقدية والقدرة على تمويل التوسع. وتتمتع Meta بأعمال إعلانية قوية، لكنها تواجه مخاطر مرتبطة بالإنفاق الرأسمالي الضخم، بينما تواصل Nvidia تحقيق نمو استثنائي في مراكز البيانات، مع استمرار حساسيتها لخطط الإنفاق لدى العملاء والمنافسة. وقد تجعل الانخفاضات الأخيرة التقييمات أكثر جاذبية، لكن استمرار التقلبات يجعل إدارة حجم المراكز وتوقيت الدخول من العوامل المهمة.
🔮 النظرة المستقبلية
1. سهم Meta: قد يجد دعمًا نسبيًا قرب مستوى 600 دولار إذا استمرت قوة الإعلانات، لكن المخاطر المرتبطة بالإنفاق الرأسمالي قد تحد من التعافي.
2. الإنفاق الرأسمالي لدى Meta: ستكون توجيهات 2027 عاملًا حاسمًا، خصوصًا في ضوء تقديرات وصول الإنفاق إلى 225 مليار دولار.
3. خدمات Muse: قد تساعد الاشتراكات والخدمات المدفوعة على تنويع إيرادات Meta، لكن الأثر المالي لم يتضح بعد.
4. Reality Labs: قد يساهم انخفاض الخسائر مستقبلًا في تحسين الأرباح، بشرط ألا تبتلع استثمارات الذكاء الاصطناعي الوفورات المحققة.
5. المخاطر القانونية: ستظل المحاكمات والرقابة التنظيمية عاملًا مؤثرًا في تقييم Meta.
6. سهم Nvidia: قد يستفيد من التقييم الأقل نسبيًا مقارنة بمتوسط القطاع، لكن استمرار التعافي يعتمد على توقعات النمو والطلب.
7. نتائج Nvidia: يمثل 17 نوفمبر 2026 موعدًا مهمًا لاختبار توقعات الأرباح البالغة 2.49 دولار للسهم.
8. مراكز البيانات: استمرار التوسع لدى Meta وOracle وSpaceX قد يدعم الطلب على منتجات Nvidia، لكن الإيرادات الفعلية تعتمد على التنفيذ والتسليم.
9. المنافسة: قد تؤثر زيادة المنافسة في سوق الرقائق على هوامش Nvidia وحصتها السوقية مستقبلًا.
10. تقييمات الذكاء الاصطناعي: قد تستمر التقلبات إذا تباطأ نمو الإنفاق الرأسمالي أو أصبحت الأسواق أقل استعدادًا لدفع مضاعفات مرتفعة مقابل النمو المتوقع.
🧠 نظرة مُركّب: تمثل Meta وNvidia نموذجين مختلفين للاستفادة من طفرة الذكاء الاصطناعي؛ الأولى تستخدم التقنية لتعزيز أعمال الإعلانات وتطوير خدمات جديدة، بينما تبيع الثانية البنية التحتية اللازمة لتشغيل هذه التقنية. ورغم أن التراجعات الأخيرة حسّنت جاذبية التقييمات نسبيًا، فإن استمرار النمو القوي لا يلغي مخاطر الإنفاق والتمويل والمنافسة. وستكون قدرة الشركتين على تحويل استثمارات الذكاء الاصطناعي إلى أرباح وتدفقات نقدية مستدامة هي العامل الأهم في تحديد اتجاه السهمين خلال الفترة المقبلة.