إيلي ليلي تبيع أكثر… فلماذا خفّضت توقعات ربح السهم؟
إعداد: مركب | 8 نوفمبر 2026 | السعر المرجعي: إغلاق 6 نوفمبر
رفعت إيلي ليلي توقعاتها لمبيعات هذا العام، ثم خفّضت توقعها للربح الذي يخص كل سهم. كيف يجتمع الأمران في شركة تقود طفرة أدوية السكري والسمنة؟
نتائج 29 أكتوبر، ثم اتفاقها مع هيمز آند هيرز في 6 نوفمبر، تكشفان فرصة نمو كبيرة وتكلفة لبنائها. والسؤال للمستثمر: كم يبقى من هذا التوسع للمساهم، وهل يبرر سعر السهم؟
نحن متفائلون بفرصة الشركة، وأكثر تحفظًا تجاه السعر. فنجاح الدواء لا يجعل السهم صفقة تلقائيًا، خصوصًا عندما يحتاج استمرار النجاح إلى إنفاق كبير.
1. ماذا تبيع ليلي، وما الذي تغيّر الآن؟
تطوّر ليلي الأدوية وتصنّعها وتبيعها، ويأتي جزء كبير من نموها من مونجارو للسكري وزيباوند للسمنة. المريض يستخدم العلاج، لكن التكلفة قد يتقاسمها مع التأمين أو جهة حكومية. لذلك يهمنا ما تحصل عليه الشركة بعد الخصومات، لا السعر المعلن وحده.
أصبحت أعمالها أكبر بكثير: ارتفعت الإيرادات السنوية من 28.3 مليار دولار في 2021 إلى 65.2 مليار في 2025. وفي الربع الثالث من 2026 بلغت المبيعات 24.4 مليار دولار، بنمو 39% عن الفترة نفسها من العام السابق.
لكن تفصيل النمو مهم: ارتفعت الكميات المباعة 53%، بينما انخفضت الأسعار المحققة 15%، بحسب الشركة. أي إن ليلي باعت أكثر بكثير، لكنها حصلت على سعر أقل في المتوسط. لا يعني ذلك أن كل دواء انخفض سعره بالنسبة نفسها.
الوصول إلى مرضى أكثر يوسع الأعمال، لكن الربح يعتمد أيضًا على الخصومات وتكلفة تلبية الطلب.
المصادر: التقرير السنوي 2022، التقرير السنوي 2025، إفصاح النتائج.
2. لماذا رفعت المبيعات المتوقعة وخفّضت الربح؟
رفعت الإدارة توقع إيرادات 2026 من 85–87 مليار دولار إلى 91–92 مليارًا. لكنها خفّضت نطاق الربح المعدل للسهم من 35.50–36.50 دولار إلى 35–36 دولارًا.
السبب أن تحسن الأعمال صاحبه تسجيل تكلفة شراء أبحاث ومشروعات أدوية لم يكتمل تطويرها. أثر تكلفة الربع الثالث بلغ 4.57 دولار للسهم، فتجاوز التحسن الذي أضافته الإدارة إلى توقعها الأساسي للأرباح.
ببساطة: ليلي تدفع اليوم مقابل فرصة إنتاج أدوية جديدة غدًا. قد تنجح هذه المشروعات وتضيف أرباحًا لسنوات، وقد لا تنجح. ولهذا لا نعتبر التكلفة بلا قيمة، ولا نتجاهلها عند تقييم السهم.
والربح «المعدل» هنا، رغم استبعاد بعض البنود المحاسبية الأخرى، ما زال يحتسب هذه التكلفة. كما أن التوجيه الجديد لا يشمل تكاليف شراء أبحاث إضافية بعد سبتمبر. لذلك قد تتغير الصورة مع صفقات جديدة. وقد يتكرر هذا النوع من الإنفاق، حتى لو اختلفت قيمته من سنة لأخرى.
المصدر: توقعات الإدارة وحواشيها.
3. هل الشراكة الجديدة تفتح بابًا للنمو؟
أعلنت ليلي في 6 نوفمبر اتفاقًا يتيح للمؤهلين عبر منصة هيمز آند هيرز الوصول إلى زيباوند وفاوندايو، علاجها الفموي للسمنة، بعد التقييم والوصفة الطبية، مع توصيل الدواء إلى المنزل.
الاتفاق يسهّل الحصول على العلاج داخل منصة واحدة، لكنه لم يحدد عدد مرضى جددًا أو مبيعات مضمونة. والأسعار للدفع الذاتي هي نفسها المتاحة خارج المنصة؛ لذلك لا نفترض زيادة في ربحية كل عملية بيع لمجرد وجود الشراكة.
خلال السنوات المقبلة، قد يأتي النمو من توسيع الوصول والعلاجات الفموية وزيادة الإنتاج. لكن انتقال مريض من علاج لليلي إلى آخر تملكه ليس كله نموًا جديدًا. نحتاج إلى معرفة مقدار الطلب الإضافي، والربح الذي يأتي معه.
إعلان اتفاق ليلي وهيمز آند هيرز، 6 نوفمبر 2026.
4. أين يذهب النقد الذي تولّده الشركة؟
حققت ليلي في الربع الثالث صافي ربح يعادل نحو 26 دولارًا من كل 100 دولار مبيعات. أما النقد، فهذه صورته خلال الأشهر التسعة الأولى من 2026:
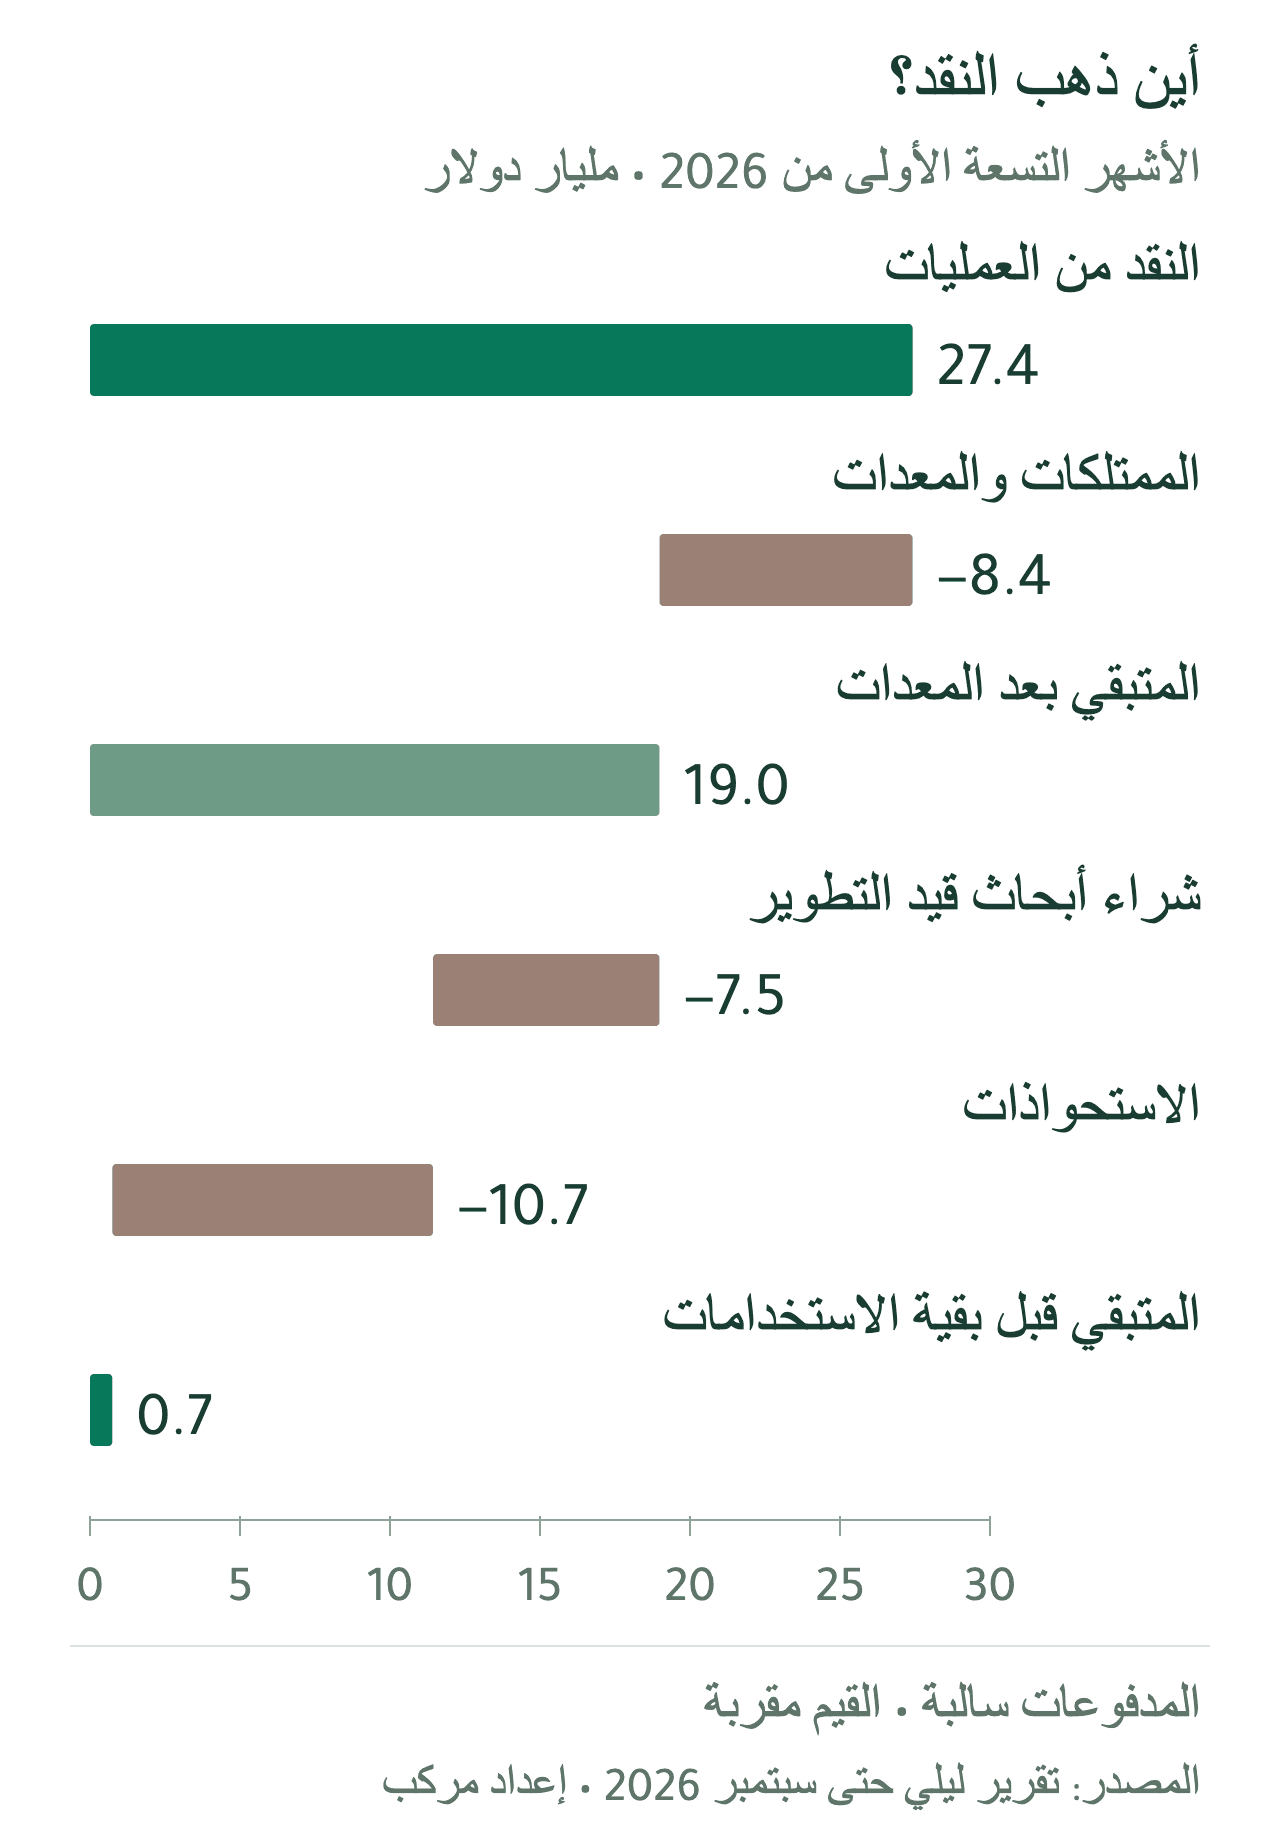
الأعمدة الخضراء تمثل النقد والمتبقي؛ البنية مدفوعات تُخصم منه. المتبقي 0.743 مليار قبل التوزيعات وإعادة الشراء وبقية الاستخدامات، وليس النقد النهائي في الميزانية. الحساب بالقيم غير المقربة؛ الأرقام المعروضة مقربة. القوائم الأصلية: يناير–سبتمبر 2026.
النشاط يولّد نقدًا قويًا، لكن برنامج التوسع استهلك معظمه. ودفعت الشركة أيضًا 4.6 مليار دولار توزيعات و4.3 مليار لإعادة شراء الأسهم. لذلك لا نتعامل مع الـ19 مليارًا كمال متاح كله للمساهم.
بلغ الدين 49.5 مليار دولار مقابل نقد 4.9 مليارات بنهاية سبتمبر، ومن الدين 2.5 مليار مستحق خلال سنة. قوة التشغيل تدعم السداد، لكن استمرار الإنفاق بهذه الوتيرة يحد المرونة.
وانخفض عدد الأسهم من 944.8 مليون بنهاية 2025 إلى 941.2 مليون في سبتمبر، بعد شراء 4.7 ملايين وإصدار صافٍ 1.1 مليون ضمن خطط الموظفين. الفائدة للمساهم موجودة لكنها صغيرة؛ المحرك الأساسي يبقى نمو الأرباح.
المصدر: تقرير الربع الثالث 2026، القوائم وحركة حقوق الملكية. الحسابات: مركب.
5. ما الذي يحمي الأرباح، وما الذي قد يضغط عليها؟
تمتلك ليلي أدوية معتمدة وبراءات اختراع ومصانع وشبكة توزيع. هذه عناصر تحتاج سنوات وأموالًا لبنائها، وتساعدها على الاحتفاظ بموقع قوي.
لكن حماية الدواء من النسخ لا تمنع ظهور علاج منافس، ولا تمنع التأمين من التفاوض على سعر أقل. إذا زادت الخصومات أسرع من الكميات المباعة، قد يتباطأ نمو الأرباح رغم استمرار انتشار العلاج. لذلك نتابع السعر الذي تحصل عليه الشركة مع نمو المبيعات، لا كل رقم وحده.
وقد يضغط تأخر مصنع أو تعثر علاج جديد على العائد من الأموال التي تنفقها الآن. تنوع المشروعات يخفف الاعتماد على نجاح واحد، لكنه لا يلغي احتمال دفع مبالغ كبيرة قبل ظهور نتيجة تجارية.
المصدر: التقرير السنوي 2025، الملكية الفكرية والمخاطر.
6. هل السعر يترك مجالًا للخطأ؟
نستخدم سعرًا مرجعيًا قدره 1,354 دولارًا، المعروض لدينا والمتوافق مع إغلاق 6 نوفمبر. وبقسمة السعر على 35.50 دولارًا، منتصف توقع الربح المعدل لعام 2026، يدفع المستثمر نحو 38 ضعف الربح السنوي المتوقع.
لكن الرقم وحده لا يحسم القرار. لنفترض، للتوضيح فقط، أن ربح السهم ينمو 15% سنويًا لخمس سنوات من قاعدة 35.50 دولارًا. عندها يصل إلى نحو 71.4 دولارًا. هذا افتراض نختبر به السعر، وليس توقعًا منا.
حتى مع هذا النمو نفسه، يختلف عائد المشتري بحسب السعر الذي يقبله السوق وقتها:
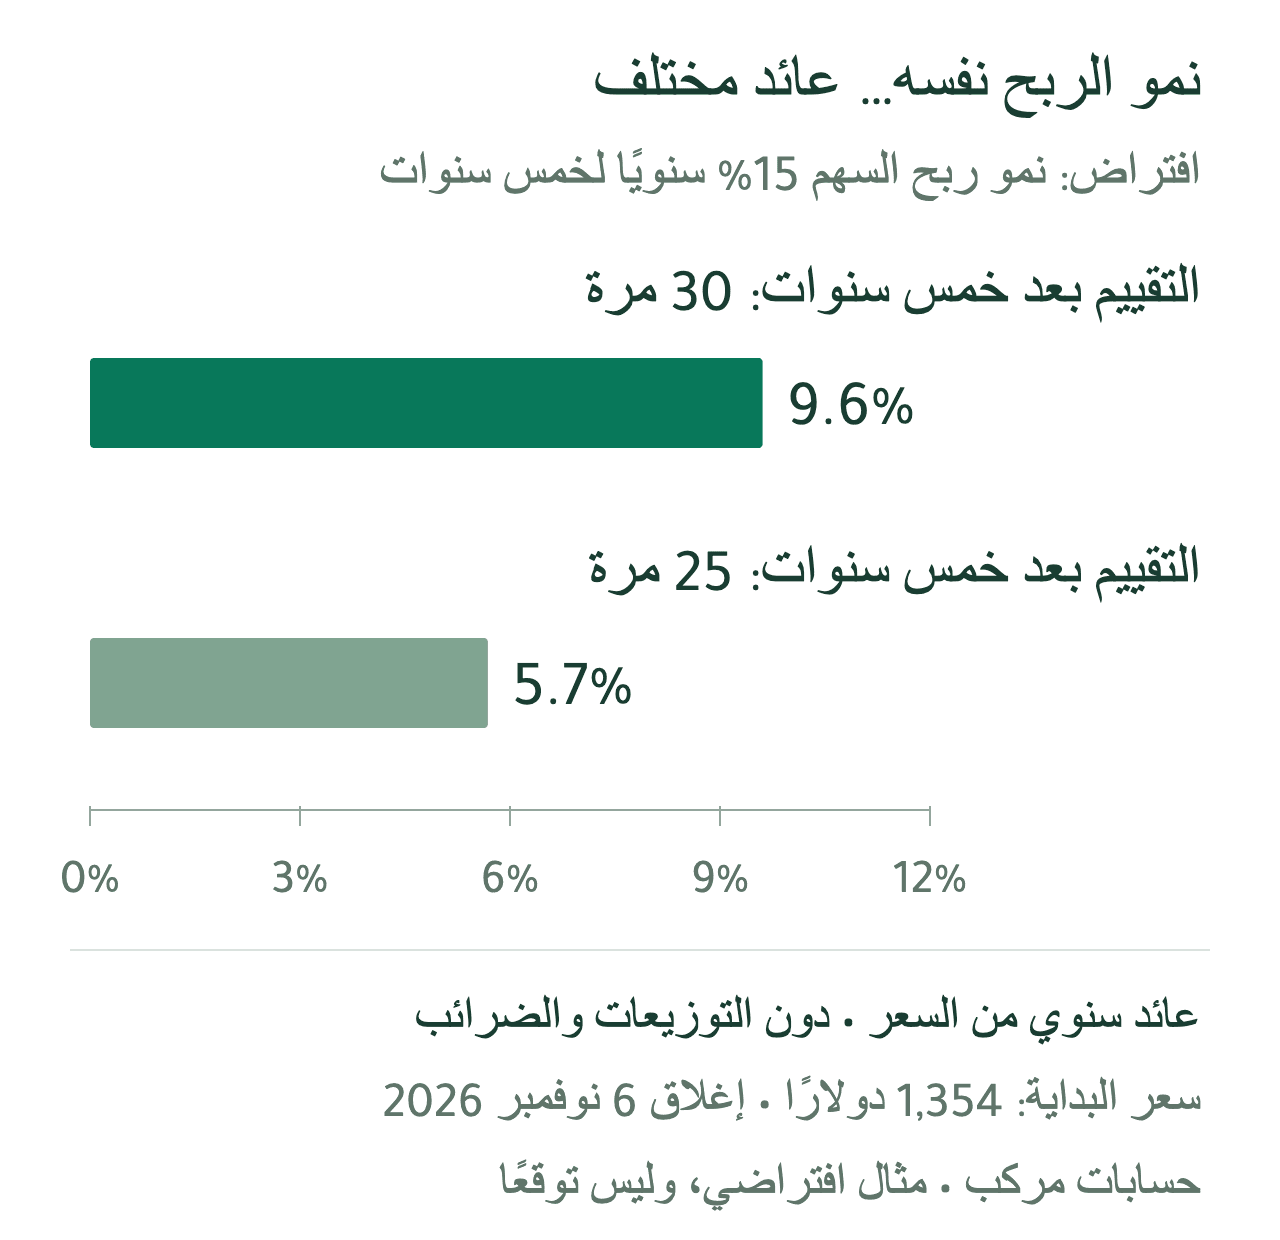
في الحالتين نفترض ربحًا للسهم يقارب 71.4 دولارًا بعد خمس سنوات. عند 30 ضعفًا ينتج سعر يقارب 2,142 دولارًا، وعند 25 ضعفًا نحو 1,785 دولارًا. هذه سيناريوهات حسابية لا أسعار مستهدفة أو تحديث للقيمة العادلة.
الحساب يستبعد التوزيعات والضرائب. والمضاعفان افتراضان وليسا متوسطين تاريخيين أو تقديرًا للقيمة العادلة.
المغزى أن الشركة قد تنمو جيدًا، بينما يحصل المشتري على عائد أقل لأن السوق أصبح يدفع أقل مقابل كل دولار من الأرباح. وإذا تباطأ النمو أيضًا، يضعف العائد أكثر.
وقاعدة الربح الحالية متأثرة بشراء الأبحاث؛ تراجع هذه التكلفة مستقبلًا قد يرفع الربح دون تحسن مماثل في المبيعات. لذلك لا نساوي كل نمو محاسبي بنمو دائم في قدرة الشركة على توليد النقد.
في بطاقة ليلي لدينا قيمة عادلة قدرها 980 دولارًا وقت المراجعة، مقابل السعر المرجعي 1,354 دولارًا. اختبارنا لا يغيّر هذا التقدير؛ يوضح ما يحتاجه المشتري من نجاح مستقبلي لتبرير السعر الأعلى.
المصادر: صفحة ليلي في مركب، سعر إغلاق 6 نوفمبر، توقعات الإدارة. افتراضات العائد والحسابات: مركب.
خلاصة مركب
خفضت ليلي توقع ربح السهم رغم قوة المبيعات لأنها سجلت تكلفة شراء مشروعات دوائية جديدة. هذه فرص للنمو، لكنها تحتاج إلى مال ولا نعرف عائدها النهائي بعد.
نحن متفائلون بالشركة وأكثر حذرًا تجاه الشراء عند السعر المرجعي. أقوى حجة لصالح السهم أن سهولة الوصول والعلاجات الجديدة قد تدعمان نموًا يبرر التقييم. وما نحتاجه لتقوية هذه الحجة هو استمرار نمو المبيعات مع ضبط الخصومات، وظهور نقد أكبر بعد التوسع، أو سعر يترك مجالًا أوسع لنتائج أضعف.
تابع صفحة ليلي في مركب لمقارنة المبيعات والأرباح والنقد معًا. نريد أن نعرف كم من نجاح الشركة يصل إلى كل سهم، وهل السعر الذي ندفعه يترك مجالًا للخطأ.
الغلاف مشهد توضيحي مولّد، وليس صورة لموقع فعلي تابع للشركة. الرسم الأول من القوائم المالية لليلي؛ الثاني حسابات مركب بافتراضات معلنة.