آر إل آي… نمو قوي تاريخيًا لكن تباطؤ الربحية يحد من جاذبية السهم 🛡️📈⚠️
تُعد آر إل آي (RLI) شركة تأمين متخصصة تقدم حلول تأمين الممتلكات والحوادث والكفالات، وتركز على الأسواق المتخصصة من خلال شبكة من الوسطاء والوكلاء المستقلين وشراكات مع شركات التأمين.
ورغم تحقيق الشركة نموًا قويًا في الإيرادات خلال السنوات الماضية، فإن تباطؤ نمو الربحية وتراجع بعض مؤشرات الجودة، إلى جانب تقييم مرتفع نسبيًا، يجعل السهم أقل جاذبية مقارنة ببعض المنافسين.
📊 نتائج الربع الثاني CY2026: نتائج قوية فاقت التوقعات
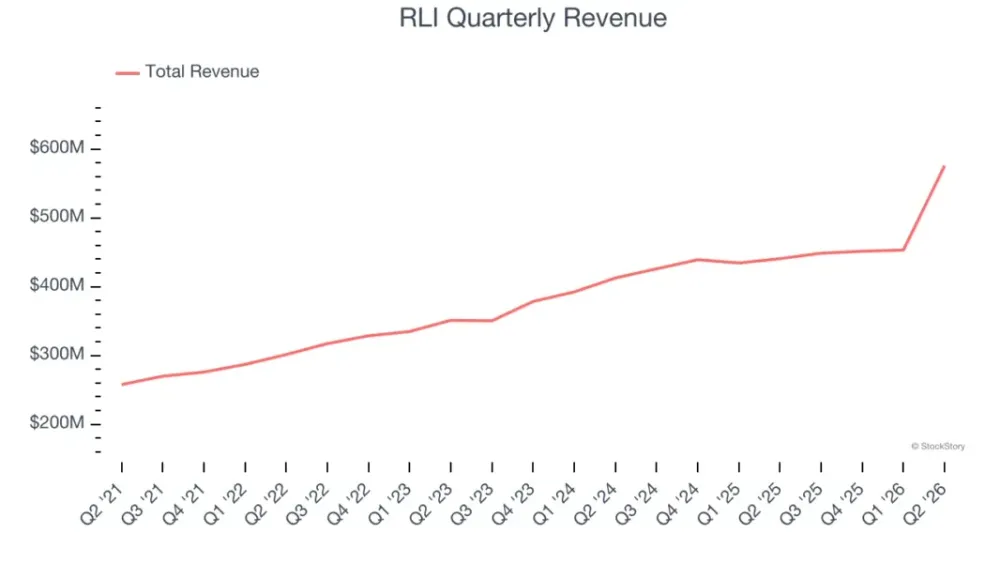
- الإيرادات: 575.6 مليون دولار (+30.6% سنويًا، أعلى من التوقعات بـ25.6%)
- صافي الأقساط المكتسبة: 417.1 مليون دولار (+3.8% سنويًا، أعلى من التوقعات بـ1.5%)
- النسبة المجمعة: 85.6% (أفضل من التوقعات بـ357 نقطة أساس)
- ربحية السهم المعدلة (Adjusted EPS): 0.83 دولار (أعلى من التوقعات بـ15.3%)
- القيمة الدفترية للسهم (BVPS): 19.09 دولار (+1.1% سنويًا، أقل من التوقعات بـ1.8%)
- القيمة السوقية: 5.53 مليار دولار
🧠 نظرة مُركّب: جاءت نتائج الربع قوية بفضل تفوق الإيرادات وربحية السهم على التوقعات، إلا أن نمو القيمة الدفترية ظل أضعف من المتوقع.
🚀 1. الإيرادات: نمو ممتاز على المدى الطويل
5 سنوات:
- نمو سنوي مركب: 14.6%
آخر عامين:
- نمو سنوي: 12.1%
الربع الثاني CY2026:
- الإيرادات: 575.6 مليون دولار
- نمو سنوي: 30.6%
- تفوقت على توقعات السوق بـ25.6%
وتعتمد الشركة بشكل رئيسي على نشاط التأمين، إذ شكلت صافي الأقساط المكتسبة نحو 90.2% من إجمالي الإيرادات خلال السنوات الخمس الماضية.
🧠 نظرة مُركّب: لا يزال نمو الإيرادات قويًا، كما أن نشاط التأمين الأساسي يظل المحرك الرئيسي لأداء الشركة.
⚙️ 2. نموذج الأعمال: تركيز على الأسواق المتخصصة
تعتمد آر إل آي (RLI) على ثلاثة قطاعات رئيسية:
- تأمين الحوادث والمسؤوليات
- تأمين الممتلكات
- تأمين الكفالات
وتتبنى الشركة سياسة اكتتاب انتقائية تعتمد على معايير صارمة لاختيار المخاطر، إلى جانب أنظمة آلية تساعد في تقييم العملاء قبل إصدار الوثائق.
كما توزع منتجاتها عبر:
- وسطاء الجملة
- الوكلاء المستقلين
- شراكات مع شركات التأمين الأخرى
🧠 نظرة مُركّب: التركيز على الأسواق المتخصصة يمنح الشركة قدرة جيدة على التسعير، لكنه يحد أيضًا من فرص التوسع السريع.
🏦 3. القطاع والصناعة
تنتمي آر إل آي إلى قطاع تأمين الممتلكات والحوادث، والذي يستفيد من:
- ارتفاع أسعار وثائق التأمين خلال الدورات القوية
- تحسن عوائد المحافظ الاستثمارية مع ارتفاع أسعار الفائدة
- استمرار الطلب على تغطية المخاطر التجارية
لكن القطاع يواجه تحديات عديدة، أبرزها:
- ارتفاع خسائر الكوارث الطبيعية
- زيادة تكاليف التعويضات والدعاوى القضائية
- تقلب نتائج الاستثمار
🧠 نظرة مُركّب: القطاع يوفر فرصًا جيدة للنمو، لكنه يظل معرضًا لدورات السوق والخسائر غير المتوقعة.
🌐 4. المنافسة
تتنافس آر إل آي (RLI) مع عدد من شركات التأمين الكبرى والمتخصصة، أبرزها:
- AIG
- Chubb
- Liberty Mutual
- Travelers
- Zurich
- Arch
- Beazley
- Berkley
- Kinsale
- Markel
- RSUI
🧠 نظرة مُركّب: المنافسة قوية، لكن تركيز الشركة على الأسواق المتخصصة يمنحها ميزة في بعض القطاعات ذات المخاطر الخاصة.
📈 5. صافي الأقساط المكتسبة
5 سنوات:
- نمو سنوي مركب: 12.5%
آخر عامين:
- نمو سنوي: 8.2%
الربع الثاني CY2026:
- صافي الأقساط المكتسبة: 417.1 مليون دولار
- نمو سنوي: 3.8%
- أعلى من توقعات السوق بـ1.5%
ويشير تباطؤ نمو الأقساط مقارنة بالإيرادات إلى أن مصادر الإيرادات الأخرى، مثل دخل الاستثمارات، أصبحت تساهم بصورة أكبر في النمو.
🧠 نظرة مُركّب: نمو الأقساط لا يزال إيجابيًا، لكنه فقد جزءًا من زخمه مقارنة بالسنوات السابقة.
💰 6. هامش الربح قبل الضرائب
5 سنوات:
- تحسن الهامش من 18% إلى 28.5%
آخر عامين:
- استقر الهامش دون تغير يُذكر
الربع الثاني CY2026:
- هامش الربح قبل الضرائب: 36.6%
- ارتفاع بمقدار 1.1 نقطة مئوية مقارنة بالفترة نفسها من العام الماضي
ويعكس هذا الأداء استمرار قدرة الشركة على تحقيق مستويات ربحية قوية رغم تباطؤ بعض مؤشرات النمو.
🧠 نظرة مُركّب: الربحية لا تزال مرتفعة، لكن وتيرة التحسن أصبحت أكثر اعتدالًا مقارنة بالسنوات الماضية.
📈 7. ربحية السهم
5 سنوات:
- نمو سنوي مركب: 17%
آخر عامين:
- نمو سنوي: 9.1%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 0.83 دولار
- انخفاض طفيف من 0.84 دولار في الفترة نفسها من العام الماضي
- أعلى من توقعات المحللين بـ15.3%
12 شهرًا:
- ربحية السهم المتوقعة: 2.68 دولار
- انخفاض متوقع بنحو 21.8% مقارنة بـ3.43 دولار
ورغم تفوق النتائج الفصلية على التوقعات، فإن انخفاض ربحية السهم السنوية وتوقعات التراجع خلال العام المقبل يشيران إلى تباطؤ في وتيرة النمو.
🧠 نظرة مُركّب: ربحية السهم التاريخية جيدة، لكن التوقعات المستقبلية أصبحت أضعف بشكل ملحوظ.
📚 8. القيمة الدفترية للسهم
5 سنوات:
- نمو سنوي مركب: 6.8%
آخر عامين:
- نمو سنوي: 5%
الربع الثاني CY2026:
- القيمة الدفترية للسهم (BVPS): 19.09 دولار
- نمو سنوي: 1.1%
- أقل من توقعات السوق بـ1.8%
12 شهرًا:
- القيمة الدفترية المتوقعة: 19.44 دولار
- نمو متوقع: 3.7%
ويشير تباطؤ نمو القيمة الدفترية إلى أن وتيرة بناء حقوق المساهمين أصبحت أبطأ مقارنة بالسنوات السابقة.
🧠 نظرة مُركّب: نمو القيمة الدفترية متواضع، ولا يعكس الزخم الذي حققته الشركة في الإيرادات.
🏦 9. المركز المالي
ويبلغ المركز المالي الحالي:
- إجمالي الديون: 297 مليون دولار
- حقوق المساهمين: 1.75 مليار دولار
وخلال آخر أربعة أرباع:
- متوسط نسبة الدين إلى حقوق المساهمين: 0.1 مرة
وتعد هذه النسبة منخفضة للغاية، ما يعكس اعتماد الشركة المحدود على التمويل بالدين ويمنحها مرونة مالية مرتفعة.
🧠 نظرة مُركّب: الميزانية العمومية قوية جدًا، ومستوى المديونية المنخفض يمثل إحدى أبرز نقاط القوة.
💰 10. العائد على حقوق المساهمين
5 سنوات:
- متوسط العائد على حقوق المساهمين (ROE): 27.3%
ويتجاوز هذا المستوى متوسط القطاع البالغ نحو 12.5% بفارق كبير، ويعكس كفاءة عالية في استثمار رأس مال المساهمين.
🧠 نظرة مُركّب: العائد على حقوق المساهمين استثنائي، ويؤكد جودة الإدارة في تخصيص رأس المال رغم تباطؤ بعض المؤشرات الأخرى.
📌 11. أبرز استنتاجات نتائج الربع
حملت النتائج عدة إشارات إيجابية:
- الإيرادات تجاوزت توقعات السوق بفارق كبير
- ربحية السهم جاءت أعلى من تقديرات المحللين
- النسبة المجمعة كانت أفضل من المتوقع
- صافي الأقساط المكتسبة فاق التوقعات
لكن في المقابل:
- القيمة الدفترية للسهم جاءت دون التوقعات
- توقعات ربحية السهم للعام المقبل تشير إلى تراجع واضح
- تباطؤ نمو القيمة الدفترية والأرباح يضغط على جودة النمو
🧠 نظرة مُركّب: الربع كان قويًا تشغيليًا، لكن النظرة المستقبلية لا تزال أقل جاذبية من النتائج الحالية.
💵 12. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 60.20 دولار
- القيمة العادلة: 72.71 دولار
- يتداول السهم عند مضاعف قيمة دفترية مستقبلي (Forward P/B) يبلغ 3.3 مرة
- مستوى عدم اليقين: High
ورغم أن السهم يتداول بأقل من قيمته العادلة بنحو 17%، فإن مضاعف القيمة الدفترية المرتفع، إلى جانب تباطؤ نمو الأرباح والقيمة الدفترية، يقللان من جاذبيته مقارنة ببدائل أخرى في القطاع.
🧠 نظرة مُركّب: السهم يبدو أقل من قيمته العادلة، لكن ارتفاع مستوى عدم اليقين وضعف التوقعات المستقبلية يجعلان هامش الأمان أقل مما يبدو.
🧾 الخلاصة المركبة: آر إل آي (RLI)، شركة قوية ماليًا لكن جودة النمو تتراجع
تمتلك آر إل آي (RLI):
- نموًا قويًا في الإيرادات على المدى الطويل
- عائدًا استثنائيًا على حقوق المساهمين
- ميزانية قوية ومديونية منخفضة
- قدرة جيدة على تحقيق أرباح من نشاط التأمين المتخصص
لكن:
- توقعات ربحية السهم للعام المقبل تشير إلى تراجع واضح
- نمو القيمة الدفترية أصبح بطيئًا
- التقييم لا يزال مرتفعًا مقارنة بجودة النمو
- مستوى عدم اليقين مرتفع
✨ الخلاصة: آر إل آي شركة تتمتع بإدارة قوية وعائد مرتفع على حقوق المساهمين وميزانية متينة، لكن تباطؤ نمو الأرباح والقيمة الدفترية، إلى جانب تقييم مرتفع نسبيًا ومستوى عدم يقين مرتفع، يجعلان فرص الاستثمار الأخرى في القطاع أكثر جاذبية حاليًا.