الأخبار

MSCI تستبعد Strategy وMetaplanet من مؤشراتها. ماذا يعني ذلك لأسهم شركات خزائن البيتكوين؟

MSCI تستبعد Strategy وMetaplanet من مؤشراتها. ماذا يعني ذلك لأسهم شركات خزائن البيتكوين؟

FMPMSTR

أعلنت MSCI رسمياً في 11 نوفمبر أنها ستزيل شركة Strategy ([MSTR](/stock/MSTR))، شركة البرمجيات التي تحولت إلى خزينة بيتكوين (BTC +3.74%)، من مؤشر MSCI USA عند إغلاق 30 نوفمبر. كما ستخرج شركة Metaplanet (MTPLF -10.78%) اليابانية النظيرة في مجال خزائن البيتكوين من المؤشرات، وتظهر شركة SharpLink (SBET -9.13%) المتخصصة في خزائن الإيثيريوم (ETH +5.41%) على قائمة مراقبة عامة جديدة. ويضع هذا القرار حداً لمعركة استمرت أكثر من عام. في أكتوبر 2025، اقترح مدير المؤشرات استبعاد أي شركة تشكل حيازاتها من الأصول الرقمية 50% أو أكثر من إجمالي أصولها. وقد اعترضت أكثر من 250 منظمة، فأسقطت MSCI الفكرة في يناير. وفي أغسطس، عادت بمعيار أوسع يستهدف "الشركات غير التشغيلية"، مبني على خمس علامات لنسب مالية. إذا تحققت أربع منها، فأنت خارج المؤشر. رأت Strategy ذلك قادماً وقالت به عدت إلى رد Strategy الرسمي، ويالها من مفاجأة. الرسالة تصف الاقتراح بأنه "ذريعة"، وتشير إلى أن MSCI ربما تختلق أسباباً لاستبعاد Strategy. وتلفت الرسالة إلى أن هذه الشركة وحدها تمثل نحو 87% من القيمة السوقية المتأثرة عبر جميع الأسماء الستة في قائمة الاستبعادات. وتصر Strategy على أن أعمال البيتكوين لديها هي قطاع تشغيلي لشركة برمجيات قائمة، وهو ما تقول إنه جاء بعد مناقشات مع موظفي هيئة الأوراق المالية والبورصات الأمريكية. بعض هذه النقاط عادلة. فعندما تقع قاعدة يفترض أنها محايدة بهذا الثقل على اسم واحد، يصعب وصف ذلك بالصدفة. إنه أشبه بالإعلان عن قواعد لباس جديدة تصادف أنها تحظر قبعة غريبة لضيف واحد فقط. ومع ذلك، تقول الرسالة نفسها المكونة من 10 صفحات إن الاستبعاد سيكون له "تأثير ضئيل" على أعمال Strategy. وإذا كان الأمر لا يهم حقاً، فهذه حواشٍ كثيرة مقابل هزّة كتف. صمت راديوي هذا الأسبوع عقدت Strategy مكالمة مستثمرين خاصة في 19 نوفمبر، أي بعد ثمانية أيام من الإعلان. قضى الرئيس التنفيذي التنفيذي مايكل سايلور والرئيس التنفيذي فونغ لي الساعة في الحديث عن الأسهم الممتازة وأسواق الائتمان ومقاييس البيتكوين لكل سهم. ولم يُطرح موضوع الإزالة من المؤشر إطلاقاً. بدلاً من ذلك، كان التركيز على السهم الممتاز Strategy Stretch (STRC -1.01%). قال لي إن Strategy أعادت شراء حوالي 3 مليارات دولار من Stretch بسعر 95 إلى 99 دولاراً للسهم، بعد بيعه في السوق المفتوحة بسعر 100 دولار للسهم. وقدر سايلور أن الطلب العضوي على الأداة ذات العائد 12% قد تقلص من حوالي 10.5 مليار دولار قبل ستة أشهر إلى نحو 7 مليارات دولار اليوم. والهدف من عمليات إعادة الشراء هو إيجاد ذلك القاع. لكن لم يطرح أي محلل أسئلة في تلك المكالمة، ولم ينطق الإدارة بكلمة "MSCI" على هذا المنبر الذي بدا مناسباً. الصمت كان معبّراً. ماذا تقول الأرقام الآن أصبحت الصفحة الرئيسية لـ Strategy الآن أشبه بقمرة قيادة للبيتكوين، مليئة ببيانات عن سهم [MSTR](/stock/MSTR) ([MSTR](/stock/MSTR)) وحيازات الشركة من البيتكوين. هذا مظهر غريب لشركة لا تزال تبيع برمجيات التحليلات، لكن الأرقام مفيدة: 850,849 بيتكوين حتى 20 نوفمبر، أي حوالي 4.05% من إجمالي ما سيوجد على الإطلاق، بقيمة تقارب 55.1 مليار دولار. السهم عند 80.67 دولاراً، بانخفاض 54.5% خلال العام الماضي. مضاعف صافي قيمة الأصول (mNAV) عند 0.98x. هذا الأخير هو الضربة الحقيقية. فالسوق تقيّم Strategy بنحو 63% من حيازاتها من البيتكوين. وحتى بعد خصم 19.4 مليار دولار من الديون والأسهم الممتازة، يتداول السهم بخصم طفيف عما تبقى. لقد تلاشى وهج العلاوة الذي سمح لـ Strategy بطباعة الأسهم وشراء العملات بسرعة كبيرة. يقول سايلور نفسه إن صفقة الأسهم مقابل البيتكوين تحتاج إلى مضاعف نحو 1.29x لتكون منطقية. وهناك فجوة واسعة بين mNAV الحالي والمطلوب. ماذا يعني ذلك لأسهم خزائن البيتكوين سيتعين على الصناديق المتداولة التي تتبع مؤشرات MSCI بيع أسهمها في Strategy وMetaplanet بحلول نهاية نوفمبر. بعض هذا البيع ربما كان مسعراً بعد اقتراح أغسطس، لكن البيع القسري لا يُدار أبداً بقفازات مخملية. القضية الأكبر هي السابقة. فمزودو المؤشرات الآخرون، مثل مجموعة S&P Dow Jones Indices، لم يتبنوا معيار MSCI. لا يزال بإمكان Strategy التأهل لمؤشر S&P 500 (^GSPC -3.70%) يوماً ما (إذا استوفت متطلبات أخرى كثيرة). لكن الآن هناك قالب يمكن للآخرين اتباعه. وأي شركة تبني ميزانيتها العمومية حول أصل رقمي واحد عليها أن تضع في اعتبارها أن عطاء الاستثمار السلبي قد لا يكون مضموناً. تخرج Metaplanet مع Strategy في 30 نوفمبر، وSharpLink تقف في الردهة. والشركات المقلدة التي بنت أعمالها على كتاب سايلور تتعلم أن خطة التشغيل لم تأتِ مع ضمان مؤشر. Strategy ليست في ورطة غداً. لديها 4.7 مليار دولار من الاحتياطيات بالدولار الأمريكي، والتي تغطي حوالي 3.4 سنوات من الفوائد والتوزيعات. هذه وسادة نقدية ذات معنى. لكن الوسادة ليست محفزاً. فبدون عطاء المؤشر، ومع التداول بخصم على احتياطياتها من البيتكوين، توقف الدولاب القديم. السؤال المثير للاهتمام ليس ما إذا كانت Strategy ستنجو. بل ما الذي يلزم لاستعادة علاوة mNAV المفقودة.
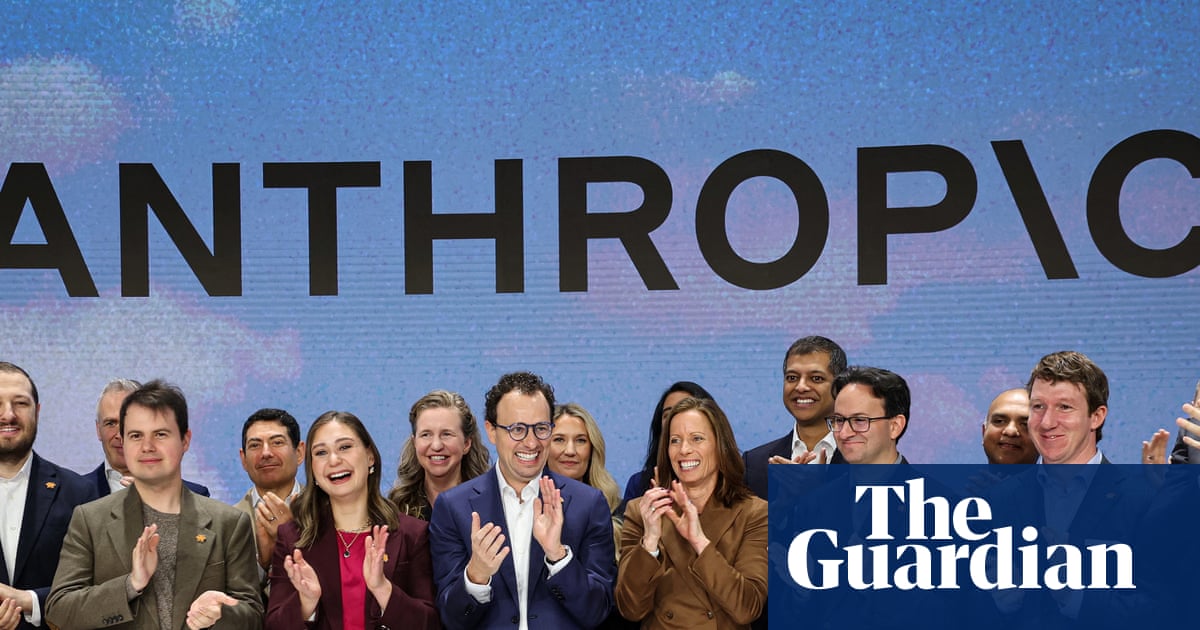
أيهما أفضل للاستثمار بعد الطرح العام الأولي: سبيس إكس أم أنثروبيك؟

أيهما أفضل للاستثمار بعد الطرح العام الأولي: سبيس إكس أم أنثروبيك؟

FMPANT

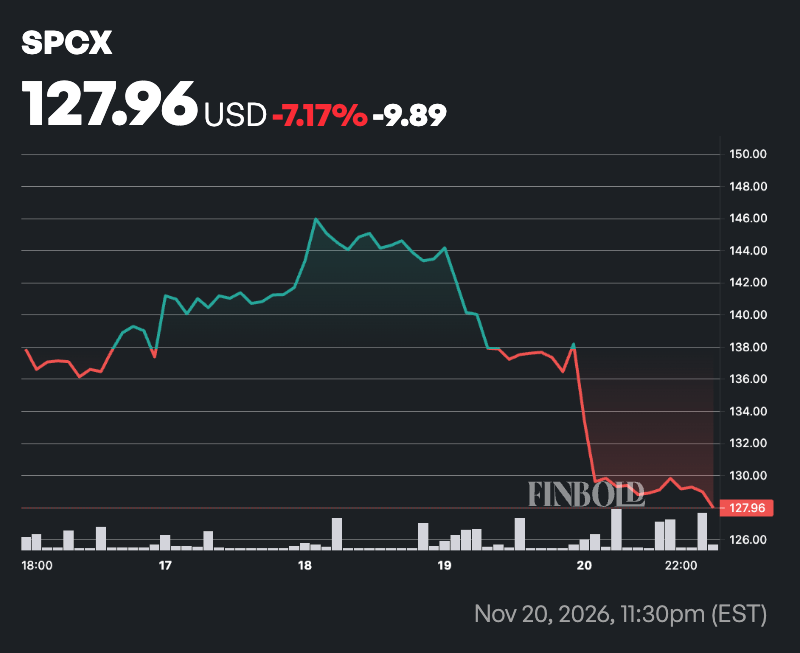
نفذت شركتا سبيس إكس وأنثروبيك أكبر عمليتي طرح عام أولي على الإطلاق هذا العام. بقلم بروسبر جونيور باكيني – 21 نوفمبر 2026 الساعة 2:15 مساءً بتوقيت شرق الولايات المتحدة النقاط الرئيسية: حققت سبيس إكس 4.4 مليار دولار من الأرباح في الربع الثالث. إيرادات أنثروبيك تنمو بوتيرة مذهلة. يتم تداول أنثروبيك عند 49.9 ضعف المبيعات، وهو أرخص من سبيس إكس عند 57.2 ضعفًا. كلاهما استثمارات عالية المخاطر، لكن مسار سبيس إكس نحو الربحية يجعلها الخيار الأفضل للشراء. كان هذا عامًا نشطًا لعمليات الطرح العام الأولي. كانت أكبر عمليتي طرح هما شركة سبيس إكسبلوريشن تكنولوجيز ([SPCX](/stock/SPCX)) وأنثروبيك ([ANT](/stock/ANT))، وهما من بين الشركات الرائدة في صناعاتهما. تتمتع كلتا الشركتين بتقييمات مذهلة، ولكن بالنظر إلى الفرص الهائلة التي حددتها لأعمالها، فقد تحقق عوائد استثنائية حتى من المستويات الحالية للمستثمرين المستعدين للاستمرار، إذا تمكنت من التنفيذ. لكن أي منهما أفضل للشراء اليوم؟ دعونا نكتشف ما إذا كان يجب على المستثمرين الاستثمار في سبيس إكس أو أنثروبيك الآن. مصدر الصورة: غيتي إيمجز. سبيس إكس لديها خطة رئيسية طموحة ارتفعت إيرادات سبيس إكس في الربع الثالث بنسبة 161% على أساس سنوي لتصل إلى 14.6 مليار دولار. وسجلت صافي ربح قدره 4.4 مليار دولار، مقابل صافي خسارة قدرها 1.1 مليار دولار في الربع المماثل من العام السابق. هذه نتائج قوية، تُعزى إلى حد كبير إلى قطاعي سوبر إنتليجنس (SI) والاتصال في سبيس إكس، وكلاهما كان مربحًا في الربع. بلغت إيرادات سوبر إنتليجنس 7.6 مليار دولار، وهو ما يمثل 52% من إجمالي إيرادات الشركة. لا يزال قطاع إطلاق الفضاء في سبيس إكس يعمل بخسارة، لكن فرص الشركة في سوبر إنتليجنس والاتصال أكبر بكثير. حددت سبيس إكس سوقًا إجمالية قابلة للتوجيه تبلغ 28.5 تريليون دولار، منها 26.5 تريليون دولار ضمن صناعة الذكاء الاصطناعي. وتستثمر الشركة بكثافة للنفاذ إلى هذا السوق. وتسعى سبيس إكس بنشاط لزيادة قدرتها الحاسوبية لتلبية الطلب المتزايد على الحوسبة في مجال الذكاء الاصطناعي. ([SPCX](/stock/SPCX)) سبيس إكسبلوريشن تكنولوجيز 127.79 دولارًا -10.64 (-7.69%) ناسداك · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 11/20/26 في غضون بضع سنوات، قد تولد شركة الصواريخ حصة أكبر من إيراداتها من أعمال سوبر إنتليجنس، نظرًا لسرعة نموها. وفي الوقت نفسه، قد يفتح صاروخ الشركة من الجيل التالي، ستارشيب، المزيد من الفرص، بما في ذلك في الذكاء الاصطناعي والاتصال. لا يزال ستارشيب قيد الاختبار، لكنه قد يساعد بشكل كبير في خفض تكاليف الإطلاق، وبالتالي تقليل نفقات التشغيل في قطاع الفضاء بالشركة وتمكينها من إطلاق المزيد من الأقمار الصناعية إلى المدار، بما في ذلك أقمار ستارلينك V3 الأحدث والأفضل، وربما أقمار الذكاء الاصطناعي. لم نصل إلى هناك بعد، لكن طموحات سبيس إكس تبدو واعدة. إذا تمكنت الشركة من تحقيقها، فقد يرتفع سهمها على المدى الطويل. النتائج المالية لأنثروبيك تتحسن بسرعة أنثروبيك هي الآن صاحبة الرقم القياسي لأكبر طرح عام أولي على الإطلاق، ونتائجها المالية الأخيرة تساعد في تفسير السبب. في الربع الثالث، نمت إيرادات أنثروبيك بنسبة 1,127% على أساس سنوي لتصل إلى 17 مليار دولار. وأنهت الشركة الفترة بمعدل إيرادات سنوي قدره 71 مليار دولار، وبحلول نهاية أكتوبر، كان قد نما بالفعل إلى 81 مليار دولار. وهذا يسلط الضوء على مدى قوة الطلب على أدوات أنثروبيك المدعومة بالذكاء الاصطناعي. وفي الوقت نفسه، سجلت الشركة في الربع الثالث خسارة تشغيلية قدرها 567 مليون دولار، وهي أفضل بكثير من خسارة 3.1 مليار دولار في الربع الثالث من عام 2025. وفيما يتعلق بالنتيجة النهائية، هناك أخبار جيدة في الأخبار السيئة. لنبدأ بالأخيرة. ([ANT](/stock/ANT)) أنثروبيك 88.91 دولارًا -8.26 (-8.50%) ناسداك · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 11/20/26 بلغ صافي خسارة أنثروبيك في الربع الثالث 23.3 مليار دولار، مقابل صافي خسارة 12.1 مليار دولار في الربع الثالث من عام 2025. ولكن هنا الخبر السار: معظم تلك الخسارة كانت بسبب رسوم غير نقدية ناتجة عن الزيادات في القيمة العادلة لمختلف الأدوات المالية. بالنسبة للمستثمرين على المدى الطويل، ربما لا يكون ذلك أسوأ شيء في العالم، خاصة بالنظر إلى وتيرة نمو أنثروبيك والفرص المقبلة. تريد الشركة النفاذ إلى 40 تريليون دولار من القيمة الاقتصادية التي يخلقها العاملون في مجال المعرفة. تساعد أدوات الذكاء الاصطناعي من أنثروبيك هؤلاء العاملين على أن يصبحوا أكثر كفاءة بكثير ويمكن أن تفتح فرصًا كانت بعيدة المنال في السابق. وقد بدأت للتو في خدش سطح الفرص المتاحة لها. إذا سار كل شيء على ما يرام، فقد يحقق السهم عوائد تغير الحياة على المدى الطويل. ماذا يجب أن يفعل المستثمرون؟ تولد أنثروبيك إيرادات أعلى وتنمو بشكل أسرع من سبيس إكس، كما أنها أقل تكلفة، على الأقل بناءً على نسب السعر إلى المبيعات (P/S) لكلتا الشركتين. استنادًا إلى القيمة السوقية لأنثروبيك البالغة 1.76 تريليون دولار (على أساس مخفف بالكامل اعتبارًا من كتابة هذا المقال) وإيراداتها على مدى 12 شهرًا المنتهية في 30 سبتمبر، يتم تداول السهم عند 49.9 ضعف المبيعات. نسبة السعر إلى المبيعات لسبيس إكس هي 57.2. ومع ذلك، في حين كانت سبيس إكس مربحة في الربع الثالث، لم تكن أنثروبيك كذلك. لا تزال كلتا الشركتين غير مربحتين على مدى 12 شهرًا الماضية، لكن من المرجح أن تكون سبيس إكس في المنطقة الخضراء في النتيجة النهائية العام المقبل. ماذا عن فرص كلتا الشركتين؟ قد تكون أسواقهما المستهدفة المتوقعة مبالغًا فيها بعض الشيء، لكن لا شك في أن فرصًا هائلة تنتظرهما. إذن، أي منهما أفضل للشراء اليوم؟ سأختار سبيس إكس. فهي أقرب إلى الربحية، وهي الرائدة بلا منازع في إطلاق الفضاء والاتصال القائم على الأقمار الصناعية، وأكثر تنوعًا من أنثروبيك. ومع ذلك، يبدو كلا السهمين بمثابة استثمارات عالية المخاطر وعالية المكافأة. عند المستويات الحالية، يجب أن ينظر فيهما فقط المستثمرون الذين يشعرون بالراحة مع التقلبات الكبيرة. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المجدي الاستماع. بعد كل شيء، متوسط العائد الإجمالي لمستشار الأسهم هو 719% - وهو أداء متفوق على السوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين للشراء الآن، متاحة عند الانضمام إلى مستشار الأسهم. شاهد الأسهم › عوائد مستشار الأسهم اعتبارًا من 21 نوفمبر 2026.

اخترت الأسبوع الخطأ لشراء انخفاض ميكرون، وملاحظات أخرى من أيام قليلة بائسة في السوق

اخترت الأسبوع الخطأ لشراء انخفاض ميكرون، وملاحظات أخرى من أيام قليلة بائسة في السوق

FMPMU

اشتريت أسهمًا في ميكرون تكنولوجي (NASDAQ:MU | MU Price Prediction) خلال جلسة يوم الجمعة 20 نوفمبر بسعر 653 دولارًا للسهم. بدا القرار معقولًا: شركة خرجت للتو من نتائج قياسية، وتم تخفيض سعرها بقوة بعد فترة عصيبة. وبحلول جرس الإغلاق، كان سهم ميكرون ([MU](/stock/MU)) أقل بنسبة 9% من سعر شرائي، أي خسارة دفترية قدرها 59 دولارًا على كل سهم. لقد اخترت الأسبوع الخطأ لشراء الانخفاض. من سبق له أن قدّم أمر شراء وراقب السهم يهبط في اللحظة التي تم فيها التنفيذ يعرف هذا الشعور. ربما اشتريت يوم الجمعة أيضًا، أو ربما تملك ميكرون ([MU](/stock/MU)) منذ سنوات ورأيت جزءًا كبيرًا من مكسبك يتبخر في بضع جلسات. في كلتا الحالتين، تركت نهاية الأسبوع المنتهي في 20 نوفمبر دروسًا تستحق التدوين بينما لا تزال تلسع، وبعضها ينطبق على أموالك مهما كان ما تملكه. كان انزلاق ميكرون أعمق من يوم جمعة سيئ واحد كانت الجلسة الواحدة قبيحة بما يكفي. فقد هبط سهم ميكرون ([MU](/stock/MU)) بنسبة 14% يوم الجمعة 20 نوفمبر وأغلق عند 595 دولارًا. توقيتي جعل ذلك أسوأ، لأنني اشتريت في منتصف الهبوط واستمر البيع حتى الإغلاق. وعلى مدى فترة أطول، خسر سهم ميكرون ([MU](/stock/MU)) 24% خلال الأسبوع المنتهي في 20 نوفمبر و35% خلال الشهر. عندما أعلنت الشركة نتائج الربع الرابع من السنة المالية في 30 سبتمبر، كان السهم يتداول عند نحو 1,072 دولارًا. مشترو يوم الجمعة، ومن بينهم أنا، كانوا يشترون سهمًا في عمق هبوط طويل بالفعل. إذا اشتريت في أي وقت خلال الشهر الماضي، فمن المرجح أن مركزك تحت الماء أيضًا. قبل أن تضيف المزيد، اسأل نفسك إن كنت تتفاعل مع سعر أقل أم مع شيء تغيّر في الأعمال. هذان الأمران يستدعيان استجابتين مختلفتين، وإجابتك تحدد أيّهما يناسبك. هبطت أسهم شرائح الذاكرة معًا، لذا قد يكون تنويعك أرق مما تظن كان لدى ميكرون ([MU](/stock/MU)) الكثير من الرفقاء في طريق الهبوط. فقد أوردت Yahoo Finance أن SK hynix هوت بنسبة 21% في أسبوع إلى جانب ميكرون وSanDisk (NASDAQ:SNDK). عندما تهبط مجموعة صناعية بأكملها بالخطوة نفسها، فإن البيع يعكس عادةً حكمًا واسعًا على دورة الذاكرة أكثر من كونه رد فعل على ربع واحد لشركة بعينها. ولم تصدر ميكرون ([MU](/stock/MU)) نفسها أي بيانات صحفية خلال أسبوع البيع. وقبل يومين من هبوط الجمعة، قال سكوت دي بوير، رئيس ميكرون والمدير التنفيذي للتكنولوجيا، لـ Yahoo Finance إن «الطلب لا يزال قويًا» وإنه يتوقع أن يكون 2027 أضيق من 2026. إذا كانت محفظتك تضم عدة أسماء في قطاع الشرائح، فافحص مقدار أموالك التي تعتمد على التجارة نفسها في ذاكرة الذكاء الاصطناعي. امتلاك ثلاثة أسهم مترابطة قد يبدو كتنويع للمخاطر بينما تكون في الحقيقة قد ضاعفتها ثلاث مرات. أخبار الذكاء الاصطناعي الضخمة فشلت في وقف البيع جاء الأسبوع محمّلًا بعناوين رئيسية عن الذكاء الاصطناعي كان يمكن أن تثبّت المجموعة. فقد أوردت Investopedia أن NVIDIA (NASDAQ:NVDA) قادت موجة الهبوط في قطاع التكنولوجيا وأن Anthropic تراجعت بعد طرحها العام الأولي. وأوردت Investor’s Business Daily أن السوق بلغت أدنى مستويات جديدة رغم نتائج Nvidia وطرح Anthropic العام الأولي. وأرقام ميكرون ([MU](/stock/MU)) نفسها لا تتحمل سوى لوم قليل هنا. فقد حقق ربعها الرابع من السنة المالية إيرادات بلغت 54.2 مليار دولار[1]، بزيادة 379% عن العام السابق، وأرباحًا غير معتمدة وفق المعايير المحاسبية العامة (non-GAAP) بلغت 33.42 دولارًا للسهم. وقال الرئيس التنفيذي سانجاي ميهروترا في ذلك الوقت إن «نتوقع سنة مالية 2027 أقوى».[1] تجاوزت ميكرون ([MU](/stock/MU)) تقديرات الأرباح في 8 تقارير متتالية، ومع ذلك هبط السهم بنحو 24% في الثلاثين يومًا التي تلت تقرير سبتمبر. النتائج القوية قد تأتي وقد سُعّرَت مسبقًا، وقد تكون محقًا بشأن الأعمال بينما لا يزال سعر شرائك يعمل ضدك. تصحيح السوق جعل هبوط ميكرون يبدو أكثر حدة امتد البيع إلى ما هو أبعد بكثير من شرائح الذاكرة. فقد أوردت CNBC أن مؤشري S&P 500 وDow أغلقا يوم الجمعة 20 نوفمبر في نطاق التصحيح بينما محا NASDAQ مكسبه لعام 2026. وهبط صندوق SPDR S&P 500 ETF (NYSEARCA:SPY) بنسبة 4% يوم الجمعة و9% خلال الأسبوع. وكان أداء الصناديق الثقيلة في التكنولوجيا أسوأ. فقد هوى صندوق Invesco QQQ Trust (NASDAQ:QQQ) بنسبة 6% يوم الجمعة و11% خلال الأسبوع، ليصبح منخفضًا بنسبة 1% منذ بداية العام. هبط سهم ميكرون ([MU](/stock/MU)) أشد بكثير من كلا الصندوقين، يوم الجمعة وعلى مدى الأسبوع، وهذه الفجوة هي ما يبدو عليه سهم واحد عالي الطيران في موجة بيع واسعة. إذا كان معظم مال تقاعدك في صناديق مؤشرات، فقد كان أسبوعك أقل إيلامًا من أسبوعي. وإذا نما سهم واحد ساخن ليصبح حصة كبيرة من محفظتك، فإن التراجع الذي يمكنك تحمّله يصبح أهم من القصة التي تؤمن بها. ما سأتحقق منه قبل أن أقرر ما إذا كان هذا الانخفاض لا يزال منطقيًا حتى بعد الشهر الماضي، لا يزال سهم ميكرون ([MU](/stock/MU)) مرتفعًا بنسبة 108% منذ بداية العام حتى 20 نوفمبر. جاء شرائي للانخفاض بعد صعود هائل، وأصبح السهم أرخص انطلاقًا من نقطة بداية مرتفعة جدًا. وهذا يحدد مقدار الصبر الذي سيتطلبه المركز مني، ومقدار ما سيتطلبه منك. أدلت الإدارة بتصريحات كبيرة عن الطلب. في مكالمة نتائج سبتمبر، قال مانish بهاتيا، الرئيس والمدير التنفيذي للعمليات، إن أكثر من 75%[2] من شحنات السنة المالية 2027 كانت ملتزمة بالفعل. وأضاف: «أعلنا أننا لا نملك فعليًا رؤية واضحة حول موعد توازن العرض والطلب».[2] الاختبار التالي يأتي مع تقرير الربع الأول من السنة المالية لميكرون ([MU](/stock/MU))، المتوقع نحو 16 ديسمبر، وهو تاريخ لم تؤكده الشركة. وتتوقع ميكرون إيرادات بقيمة 61.5 مليار دولار، بزيادة أو نقصان 1.5 مليار دولار. وتوجيهات الأرباح غير المعتمدة وفق المعايير المحاسبية العامة (non-GAAP) هي 38.15 دولارًا للسهم، بزيادة أو نقصان 1.00 دولار. سأتحقق مما إذا كانت الإيرادات تقع داخل هذا النطاق وما إذا كانت الإدارة تكرر رقم التزام الشحنات، وإذا كنت تحمل السهم، فإن هذين البندين يمنحانك شيئًا أكثر صلابة للحكم عليه من سعر يوم الجمعة. الأمر الأكثر أهمية بعد شراء انخفاض سيئ هو ما إذا كانت الحجة الاستثمارية لا تزال قائمة، وتقرير ديسمبر وحده قادر على الإجابة عن ذلك. والخطأ الأصعب في التصحيح هو ترك سهم اشتريته بدافع الاندفاع يتضخم إلى مركز لا تستطيع خطة تقاعدك تحمّله إذا سار الارتفاع التالي في الاتجاه الخطأ. للتواصل بشأن أي أسئلة أو تصحيحات: [email protected]

إيلون ماسك: تسلا ستطلق النسخة 15 من القيادة الذاتية الكاملة الشهر المقبل وستكون "شيئًا استثنائيًا"

إيلون ماسك: تسلا ستطلق النسخة 15 من القيادة الذاتية الكاملة الشهر المقبل وستكون "شيئًا استثنائيًا"

FMPTSLA

قال الرئيس التنفيذي إيلون ماسك إن شركة تسلا ([TSLA](/stock/TSLA)) ستطلق النسخة 15 من نظام القيادة الذاتية الكاملة "FSD" الشهر المقبل ضمن تحديث العطلة. وكتب ماسك، في وقت مبكر من يوم السبت، على منصته للتواصل الاجتماعي X: "ستصدر النسخة 15 من نظام القيادة الذاتية الكاملة على نطاق واسع الشهر المقبل. ستكون شيئًا استثنائيًا". جاء ذلك ردًا على سؤال حول ما إذا كان نظام القيادة الذاتية الكاملة من تسلا ([TSLA](/stock/TSLA)) سيتجنب الحفر في الطريق وسيكون قادرًا على ركن السيارة…

هل يمكن أن يساعد استثمار 500 دولار شهريًا في نيبius على التقاعد كمليونير؟

هل يمكن أن يساعد استثمار 500 دولار شهريًا في نيبius على التقاعد كمليونير؟

FMPNBIS

يبدو سهم الشركة السحابية الجديدة صفقة رابحة عند مستوياته الحالية. بقلم مارك غوبيرتي – 21 نوفمبر 2026 الساعة 1:37 مساءً بتوقيت شرق الولايات المتحدة النقاط الرئيسية تراجعت أسهم نيبius بأكثر من 40% خلال الشهر الماضي، رغم التحسن الكبير الذي شهدته أساسياتها المالية. كان التحذير بأنها ستحقق هدف الإيرادات السنوية المتكررة البالغ 7 مليارات دولار بعد شهرين من الموعد المتوقع سابقًا هو العيب الوحيد في تقريرها الأخير، وهذا ليس أمرًا بالغ الأهمية للمستثمرين على المدى الطويل. تواصل القيم السنوية للعقود الخاصة بميغاواط ارتفاعها، وتستمر فترات استرداد التكلفة لمراكز البيانات الخاصة بها في التقاصر. تطلب الاحتفاظ بسهم نيبius ([NBIS](/stock/NBIS)) مؤخرًا قناعة استثنائية، لكن هذا التصميم قد يُثمر للمستثمرين على المدى الطويل. لا تزال أساسيات نيبius ([NBIS](/stock/NBIS)) قوية وتواصل تعزيزها رغم فقدان أسهمها أكثر من 40% من قيمتها خلال الشهر الماضي. هذا النوع من عدم التوافق يخلق فرصًا طويلة الأجل للمستثمرين القادرين على النظر إلى ما هو أبعد من الضوضاء قصيرة الأجل والتركيز على الصورة الكبيرة. مصدر الصورة: غيتي إيمیجز. التأجيل ليس أمرًا بالغ الأهمية رغم أن نيبius ([NBIS](/stock/NBIS)) قدمت تقرير أرباح قويًا، فإنه من الجيد التعامل مع العيب أولًا، خاصة مع هيمنة التراجعات التي شهدها السهم خلال الشهر الماضي على المعنويات الحالية. [NBIS](/stock/NBIS) نيبius غروب 81.31 دولارًا -15.61 دولارًا (-16.11%) بورصة ناسداك · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحDeة 20/11/26 اضطرت الشركة السحابية الجديدة إلى تأجيل تسليم بعض القدرات الجديدة بسبب مشكلات مع مزوّد طرف ثالث. لم يكن ذلك خطأ نيبius ([NBIS](/stock/NBIS))، والشركة تبني مراكز البيانات المستقبلية لها لتجنب مخاطر الطرف الثالث في المستقبل. والنتيجة النهائية هي أن نيبius ([NBIS](/stock/NBIS)) تقول إنها لن تحقق هدف الإيرادات السنوية المتكررة (ARR) البالغ 7 مليارات دولار الذي توقعته لشهر ديسمبر حتى فبراير. أي شخص يحتفظ بسهم نيبius ([NBIS](/stock/NBIS)) يفعل ذلك على المدى الطويل. وبينما أفسد هذا التأجيل الذي دام شهرين خيارات الشراء قصيرة الأجل، فإنه لم يؤثر كثيرًا على الفرضية طويلة الأجل. لا يزال الذكاء الاصطناعي في حالة تسخين، مع تصاعد الطلب. مشهد الذكاء الاصطناعي يواصل التحرك لصالح نيبius كان التمويل والربحية من بين المخاوف الرئيسية لدى الناس بشأن الشركة السحابية الجديدة، لكن نيبius ([NBIS](/stock/NBIS)) دحضت المخاوفين في رسالتها إلى المساهمين للربع الثالث. عقودها الجديدة توفر دفعات مقدمة تغطي جميع النفقات الرأسمالية. علاوة على ذلك، تتوقع الشركة أن تصل إلى نقطة التعادل على أساس ما قبل الضرائب بحلول عام 2027. خلال خمس إلى عشر سنوات، من الممكن أن يتحول الحديث من قيام نيبius ([NBIS](/stock/NBIS)) بجمع الأموال إلى قيام الإدارة ببدء عمليات إعادة شراء الأسهم. هذا ممكن تمامًا، لأن فترة استرداد التكلفة لمراكز البيانات الجديدة انخفضت إلى سنة وسبعة أشهر، وذلك باستثناء الدفعات المقدمة. تتجاوز القيمة السنوية للعقد لكل ميغاواط الآن 25 مليون دولار للعقود طويلة الأجل، ولم تتوانَ نيبius ([NBIS](/stock/NBIS)) عن ذكر قادة الذكاء الاصطناعي المؤسسي الرئيسيين الذين أصبحوا عملاء جدد مؤخرًا. تعتقد نيبius ([NBIS](/stock/NBIS)) أنها قادرة على توليد إيرادات سنوية متكررة تتراوح بين 12 مليار دولار و13 مليار دولار بحلول نهاية عام 2027. ومن المسلم به أن التأجيلات غير المتوقعة قد تدفع بعض تلك الإيرادات إلى عام 2028، كما شاهد المستثمرون عندما قالت نيبius ([NBIS](/stock/NBIS)) إنها لن تصل إلى هدف الإيرادات السنوية المتكررة البالغ 7 مليارات دولار حتى فبراير. لكن الأهم هو أن هذا التوجيه يظهر أن النمو لا يتباطأ. في الربع الثالث، حققت نيبius ([NBIS](/stock/NBIS)) نموًا في الإيرادات بنسبة 571% على أساس سنوي لتصل إلى 981 مليون دولار. وكان ذلك أيضًا معدل نمو متسلسل بنسبة 68% عن الربع الثاني. العقود المتجددة ستكون أكثر ربحية قالت نيبius ([NBIS](/stock/NBIS)) إنها تتوقع أن تعمل عند نقطة التعادل على أساس ما قبل الضرائب بحلول نهاية عام 2027، وأن مراكز البيانات الخاصة بها تسترد الاستثمارات الرأسمالية المطلوبة لتشغيلها في غضون 19 شهرًا فقط. ومع ذلك، فإن هذا لا يزال يقلل من قيمة نيبius ([NBIS](/stock/NBIS)) كاستثمار. هناك تفصيل رئيسي قد يغفل عنه المستثمرون وهو كيف ستتغير المفاوضات عند حان وقت تجديد العقود. يتعين على نيبius ([NBIS](/stock/NBIS)) التفاوض على دفعات مقدمة لتمويل مراكز البيانات الخاصة بها. وتلقي رأس المال مقدمًا يجعل بناء مراكز البيانات على نطاق واسع أكثر جدوى. يدفع العملاء دفعات مقدمة مقابل قيم سنوية أقل للعقد لكل ميغاواط. وبمجرد أن تشغل نيبius ([NBIS](/stock/NBIS)) مراكز بيانات سُددت تكاليفها بالكامل، لن تكون معتمدة على الدفعات المقدمة بالقدر نفسه. وسيمنحها ذلك المرونة لتحديد أسعار أعلى لكل ميغاواط، والطلب المتصاعد على القدرة الحاسوبية يعني أن الأسعار المرتفعة ستبقى. كشفت نيبius ([NBIS](/stock/NBIS)) في رسالتها إلى المساهمين للربع الثاني أنها تحصل على قيم سنوية للعقود تتراوح بين 40 مليون دولار و50 مليون دولار لكل ميغاواط للعقود قصيرة الأجل. العملاء لا يخافون من تلك الأسعار، وقد تقترب العقود طويلة الأجل من تلك المستويات بمجرد ألا تكون الدفعات المقدمة ضرورية بعد الآن. هذا التفصيل، إلى جانب أداء نيبius ([NBIS](/stock/NBIS)) الحالي وخط أعمالها المستقبلي، يشير إلى أنها قادرة على تحقيق نمو في الإيرادات بنسبة 100% أو أكثر على أساس سنوي لعدة سنوات. هذا تنبؤ طموح للغاية، لكن نيبius ([NBIS](/stock/NBIS)) كانت تحقق ذلك الحد الأدنى من معدل النمو في الأرباع الأخيرة. التوجيهات تشير إلى أن الإيرادات السنوية المتكررة ستتضاعف نحو أربع مرات في سنة واحدة. أين تستثمر 1000 دولار الآن عندما يمتلك فريق المحللين لدينا نصيحة بشأن سهم، فإنه قد يستحق الاستماع إليه. بعد كل شيء، يبلغ إجمالي متوسط عائد ستوك أدفايزر 719% — وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر ستاندرد آند بورز 500. لقد كشفوا للتو عما يعتقدون أنه أفضل 10 أسهم للمستثمرين للشراء الآن، متاحة عند انضمامك إلى ستوك أدفايزر. اكتشف الأسهم › عوائد ستوك أدفايزر حتى 21 نوفمبر 2026.

الاكتتاب العام الأولي لـ Anthropic يشير إلى "بداية حمى ذهب" للشركات الصغيرة، بحسب الرئيس التنفيذي لشركة تكنولوجيا أعمال

الاكتتاب العام الأولي لـ Anthropic يشير إلى "بداية حمى ذهب" للشركات الصغيرة، بحسب الرئيس التنفيذي لشركة تكنولوجيا أعمال

FMPANT

توقع مايكل رانجيل، مؤسس منصة تكنولوجيا الشركات الصغيرة Novo، أن أدوات الذكاء الاصطناعي ستساعد في إطلاق "حمى ذهب" لرواد الأعمال والشركات الصغيرة في أعقاب الطرح العام الأولي التاريخي لعملاق الذكاء الاصطناعي Anthropic ([ANT](/stock/ANT)). وقال في مقابلة حصرية مع Fox News Digital: "المستقلون، أي بدون موظفين، أعتقد أنهم سيكونون صاروخاً. وأعتقد أن هذا في الواقع أحد أكبر الأشياء التي نامت عنها هذه البلاد، أنا أؤمن حقاً أننا سنكون في بداية حمى ذهب هنا للمستقلين". يوم الخميس، قدمت شركة الذكاء الاصطناعي العملاقة Anthropic ([ANT](/stock/ANT)) رسمياً طلب الاكتتاب العام الأولي الذي طال انتظاره، لتفتتح بتقييم أولي قدره 1.5 تريليون دولار. ترامب يستضيف الرئيس التنفيذي لـ Anthropic داريو أمودي لحضور عشاء خاص في البيت الأبيض. يتحدث داريو أمودي، الرئيس التنفيذي لـ Anthropic ([ANT](/stock/ANT))، يوم إطلاق الاكتتاب العام الأولي لشركة Anthropic في ناسداك ماركت سايت في مدينة نيويورك، في 19 نوفمبر 2026. (بريندان مكديرميد/رويترز / رويترز) وأوضح رانجيل أن التقييم الضخم للشركة والطرح العام الأولي الذي حظي باهتمام إعلامي كبير يشيران إلى تحول جذري في التصور والاعتماد لأنواع الأدوات التي تقدمها منصات الذكاء الاصطناعي للأفراد والشركات. ومن بين أكثر من 250 ألف عميل من الشركات الصغيرة لدى Novo، كان واحد فقط من كل 34 يستخدم الذكاء الاصطناعي في عام 2023. وقال إن هذا الرقم قفز اليوم إلى واحد من كل ثمانية. وقال رانجيل لـ Fox News Digital: "واحد من ثمانية قفزة كبيرة. هذا يعني أنهم يتحركون بسرعة. المزيد من الناس يتبنون، المزيد من الناس ينضمون إلى القطيع، وهو أمر رائع. المزيد من الناس يطاردون هذه الإنتاجية. إنهم يحاولون استعادة وقتهم". مؤسس OpenAI المشارك يحذر من أن نماذج الذكاء الاصطناعي أصبحت أكثر صعوبة في السيطرة بعد أن اخترق نموذجه شركة أخرى. وقال: "إنهم يحاولون القيام بكل هذه الأشياء. لكن الجانب الآخر من ذلك هو أنه لا يزال هناك سبعة من كل ثمانية شركات لم تفعل ذلك. هذه فرصة لكل من Anthropic ([ANT](/stock/ANT))، والاكتتاب العام الأولي، والآفاق المستقبلية، والنمو، وما إلى ذلك". وكشف رانجيل أن هذه الفرص غالباً ما تتجلى في شركات لم يكن يتوقع أن تكون متحمسة لتبني الذكاء الاصطناعي. وقال رانجيل: "النقل بالشاحنات، على الرغم من أنه تناظري، خمن ماذا يمكن للذكاء الاصطناعي أن يفعل؟ لا يمكن للذكاء الاصطناعي بالضرورة قيادة شاحناتهم نيابة عنهم، على الأقل ليس بعد. يمكنهم إعادة توصيل مكتبهم الخلفي بالكامل". سائقو شاحنات مع شاحنات نصف مقطورة متوقفة في منطقة استراحة في بوتونويلو، كاليفورنيا، 26 يونيو 2026. (مجموعة سميث/غادو/صور غيتي / صور غيتي) وأضاف: "كيف يفكرون في المحاسبة والمدفوعات وإدارة الفواتير، كل تلك الأشياء، والجدولة، كل تلك الأشياء يمكن أتمتتها بالكامل إذا استثمروا الوقت في إعدادها". وقال رانجيل لـ Fox News Digital إن النقل بالشاحنات كان "القطاع الوحيد الذي أظهر أكبر نمو في تبني الذكاء الاصطناعي على أساس سنوي. لقد تضاعف من 2025 حتى الآن؛ النقل بالشاحنات، هذا القطاع، تضاعف في انتشار الذكاء الاصطناعي". والمطاعم أيضاً تستخدم الآن أدوات الذكاء الاصطناعي لأتمتة المهام فيما يسميه رانجيل "المكتب الخلفي"، أي كشوف الرواتب والأعمال الكتابية والرعاية الصحية والمزيد. وعلى الرغم من أن رانجيل يزعم أنه "متفائل للغاية" بمستقبل الذكاء الاصطناعي لنجاح الشركات الصغيرة، إلا أنه يقول إن الأمر سيستغرق وقتاً لتحقيق اعتماد واسع النطاق. احصل على Fox Business أثناء التنقل بالنقر هنا. وقال: "أعتقد أنك ستظل ترى هذه الذيل الطويل من الشركات التناظرية، والصناعات التناظرية التي لا تزال بحاجة إلى الاستفادة من التكنولوجيا وإيجاد الوقت للاستثمار في أعمالها حتى تتمكن من الاستفادة من الفرصة والارتقاء بأعمالها إلى مستوى جديد. وسيستغرق ذلك الكثير من الوقت، مثل وقت طويل جداً، للشركات الصغيرة لتغيير العادات والأنظمة".

قلق من انهيار السوق؟ هذا السهم المرتبط بالذكاء الاصطناعي مرشح للتعافي الأسرع

قلق من انهيار السوق؟ هذا السهم المرتبط بالذكاء الاصطناعي مرشح للتعافي الأسرع

FMPNVDA

من المتوقع أن تتعافى أسهم الذكاء الاصطناعي ذات الأساسيات القوية بسرعة من أي انهيار في السوق. بقلم رايان فانزو – 21 نوفمبر 2026 الساعة 1:27 مساءً بتوقيت شرق الولايات المتحدة. النقاط الرئيسية: أسهم الذكاء الاصطناعي معرضة حاليًا لتقلبات في معنويات السوق. لكن سهمًا واحدًا في قطاع الذكاء الاصطناعي يجب أن يتجاوز تصحيحًا في السوق بسهولة. كثير من أكثر الشركات قيمة في العالم اليوم هي شركات ذكاء اصطناعي. وذلك لسبب وجيه. فالفرصة العالمية في مجال الذكاء الاصطناعي هائلة حقًا، وكثير من عمالقة الحوسبة السحابية العاملة في الذكاء الاصطناعي تحقق أرباحًا كبيرة بالفعل. لكن ماذا سيحدث لهذه الشركات خلال انهيار في السوق؟ حوالي 10% فقط من قيمة مؤشر ستاندرد آند بورز 500 مرتبطة بشكل مباشر بشركات تعمل على تطوير برمجيات الذكاء الاصطناعي. غير أن ما بين 40% و50% من قيمة المؤشر معرضة بشكل غير مباشر للذكاء الاصطناعي. ويشمل ذلك منتجي وحدات معالجة الرسومات الكبرى مثل إنفيديا ([NVDA](/stock/NVDA))‎ ([NVDA](/stock/NVDA))، إضافة إلى مزودي برمجيات مدعومة بالذكاء الاصطناعي مثل بالو ألتو نتوركس وسيرفس ناو. باختصار، إذا هبطت الأسواق فهناك احتمال قوي جدًا أن تقود أسهم الذكاء الاصطناعي الهبوط. ولن يكون مفاجئًا أن تعاني أسهم الذكاء الاصطناعي في أي تراجع للسوق. فرغم أن معدلات النمو المرتفعة قد تدعم تقييمات مرتفعة، فإن الشركات التي تكون معدلات نموها المرتفعة مسعّرة بالفعل في أسعار أسهمها عادة ما تتعثر حين يعيد السوق تقييم شهيته للمخاطر. لكن كما تشير أحدث تقارير بلاك روك: "الطلب على قدرات الحوسبة في مجال الذكاء الاصطناعي ينمو بوتيرة أسية دون أي تباطؤ ملحوظ. وطاقة مراكز بيانات الذكاء الاصطناعي مقيدة، ما يدفع إلى التزامات متعددة السنوات ومدفوعة مسبقًا لتأمين إمدادات نادرة من شرائح الذكاء الاصطناعي ومراكز البيانات. ومنحنى الطلب لا يبدو أن له سقفًا واضحًا: فكل قفزة في القدرات تخلق شهية لمزيد من الحوسبة". إذا أصبحت معنويات السوق متجنبة للمخاطر، ومارست ضغطًا على تقييمات أسهم الذكاء الاصطناعي، فسيكون من الحكمة للمستثمرين أن يتصفحوا فرص الشراء الرخيصة. وهناك سهم واحد في قطاع الذكاء الاصطناعي أراقبه عن كثب، ف أساسياته القوية وتقييمه الرخيص بالفعل يجب أن يجعلاه خيار شراء قويًا خلال انهيار السوق. [NVDA](/stock/NVDA) إنفيديا 125.53 دولارًا -20.45 دولارًا (-14.01%) ناسداك · حتى الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 20/11/2026. هذا هو سهم الذكاء الاصطناعي المفضل لدي خلال انهيار السوق خلال انهيارات السوق أو فترات التراجع الاقتصادي، غالبًا ما تكون لدى الشركات ذات الأساسيات القوية فرصة لتصبح أقوى. فالمنافسون الأضعف قد يواجهون صعوبات مالية ويخرجون من السوق. وتصبح أسعار الاستحواذ أرخص، مع فرص توسع تواجه منافسة أقل. وعند إجراء تحليل وصفي للشركات التي تدخل فترة تراجع بمركز مالي قوي وطلب قوي في أسواقها النهائية، وجدت ماكنزي آند كو أن هذه الشركات "خرجت من التراجع أقوى بكثير، واستمرت الميزة التي حققتها لفترة طويلة". مصدر الصورة: إنفيديا. ومع أخذ ذلك في الاعتبار، ليس من الصعب رؤية إنفيديا ([NVDA](/stock/NVDA))‎ ([NVDA](/stock/NVDA)) خيارًا قويًا، وربما الخيار الأقوى، للمستثمرين خلال تراجع السوق. لا يمكن إنكار أن أعمال إنفيديا الأساسية معرضة لرياح نمو طويلة الأجل. فالمبيعات والأرباح تنمو حاليًا بنحو 100% على أساس سنوي. ومن المتوقع أن تصل معدلات النمو إلى ما بين 50% و100% سنويًا على مدى السنوات المقبلة. ووحدات معالجة الرسومات مكونات حاسمة لثورة الذكاء الاصطناعي. وحتى إذا ضعفت مكانة إنفيديا القيادية، ما يؤدي إلى انخفاض حصتها السوقية وتراجع هوامش ربحها، فمن المتوقع أن يظل نمو إيراداتها عند مستوى مزدوج الرقم طوال ما تبقى من العقد، وربما لفترة أطول. غير أن الرياح المعاكسة الأخيرة، ومنها انتقال مفاجئ ومثير للجدل في منصب الرئيس التنفيذي، وضغوط تنظيمية محتملة، ومزاعم تمويل دائري، دفعت نسبة السعر إلى الربحية لدى إنفيديا إلى 16.2 فقط، في حين تبلغ نسبة السعر إلى الربحية المستقبلية 9.6 فقط. وقد ولّدت إنفيديا 43 مليار دولار من التدفق النقدي الحر في الربع الأخير. ولدى الشركة حاليًا 227 مليار دولار متبقية ضمن خطة موسعة لإعادة شراء الأسهم. ورغم المخاوف قصيرة الأجل، تظل إنفيديا قوة مالية ضخمة تصنع مكونات حاسمة لا غنى عنها لتوسع صناعة الذكاء الاصطناعي. وفي حال حدوث تراجع، يمكن للشركة إعادة شراء أسهمها بخصم، وإعادة الاستثمار بكثافة في البحث والتطوير، والاستحواذ على منافسين بأسعار مغرية. ليس واضحًا إلى أي مدى يمكن أن يصبح سهم إنفيديا أرخص من هنا. فأساسيات الشركة الحالية وتوقعات النمو قصيرة الأجل تجعل السهم بالفعل خيار شراء. لكن إذا حدث تراجع على مستوى السوق بأكمله، فقد تصبح كثير من المخاوف طويلة الأجل، مثل ضغط الهوامش في نهاية المطاف، مسعّرة بالكامل في السهم. لا يزال هناك الكثير مما لا نعرفه عن مستقبل إنفيديا، خصوصًا في البيئة الراهنة. لكن ما نعرفه هو أن الشركة تموّل نفسها بالكامل، وتستفيد من رياح نمو هيكلية قوية، وتملك القوة المالية للاستثمار أكثر من منافسيها وربما الاستحواذ على كثير منهم بشكل مباشر، باستثناء الانقسامات الداخلية لدى عمالقة الحوسبة السحابية. أنا أفكر بالفعل بجدية في الاستثمار في إنفيديا ([NVDA](/stock/NVDA))‎ ([NVDA](/stock/NVDA)). ومن الغريب أن تراجع السوق قد يعزز هذه القناعة في الواقع. أين تستثمر 1000 دولار الآن عندما يقدم فريق المحللين لدينا توصية بسهم، فقد يكون من المجدي الاستماع إليها. فمتوسط العائد الإجمالي لخدمة Stock Advisor يبلغ 719%، وهو تفوق ساحق على السوق مقارنة بـ192% لمؤشر ستاندرد آند بورز 500. لقد كشفوا للتو عن ما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، وهي متاحة عند الانضمام إلى Stock Advisor. اطلع على الأسهم › عائدات Stock Advisor حتى 21 نوفمبر 2026.

هل ينبغي شراء سهم إنفيديا الآن؟

هل ينبغي شراء سهم إنفيديا الآن؟

FMPNVDA

تمر الشركة بوقت عصيب للغاية. بقلم ويل إبييفونغ – 21 نوفمبر 2026 الساعة 1:15 مساءً بتوقيت شرق الولايات المتحدة النقاط الرئيسية: تمر إنفيديا ([NVDA](/stock/NVDA)) بفترة من أكثر الفترات غموضًا في تاريخها، مع تغيير هائل في القيادة. انخفضت الأسهم، لكن على المستثمرين التفكير مرتين قبل الشراء. كان نوفمبر شهرًا كارثيًا تمامًا لشركة إنفيديا ([NVDA](/stock/NVDA) -14.01%). أدت سلسلة من الفضائح إلى إزالة جنسن هوانغ، الرئيس التنفيذي والمؤسس. تسبب الغموض الواسع حول مستقبل الشركة في انخفاض الأسهم بنحو 30% منذ بداية الشهر. يأتي كل هذا على خلفية صناعة الذكاء الاصطناعي التوليدي التي يخشى الكثيرون أن تكون فقاعة ستنفجر قريبًا بسبب التغييرات التنظيمية وشهية المستثمرين للمخاطرة. دعونا نتعمق أكثر في إيجابيات وسلبيات إنفيديا لنقرر ما قد يأتي بعد ذلك. ماذا حدث لجنسن هوانغ؟ بدأت أزمة إنفيديا الحالية في 29 أكتوبر، عندما ذكرت صحيفة نيويورك تايمز أن الرئيس التنفيذي جنسن هوانغ كان هدفًا محتملًا لمؤامرة تجسس. تركزت الشكوك حول علاقته بأليس هوانغ، المديرة التنفيذية في إحدى عملاء إنفيديا الرئيسيين، ميجاسبيد ومقرها سنغافورة. كما تورط جنسن هوانغ في سوء سلوك محتمل يتعلق بعلاقاته مع موظفي إنفيديا. في 12 نوفمبر، استقال وسط تحقيق مجلس الإدارة الذي كان من المتوقع أن يؤدي إلى إنهاء خدمته. أدت هذه التطورات إلى انخفاض حاد في سعر سهم إنفيديا، وليس من الصعب رؤية السبب. بالنسبة للمبتدئين، ستلقي مزاعم التجسس بظلال قاتمة على عمليات إنفيديا الآسيوية بأكملها. يمكن استخدام المشترين في دول مثل سنغافورة وماليزيا لإعادة توجيه رقائق إنفيديا الأكثر تقدمًا إلى الصين، متجاوزين العقوبات الأمريكية. قد يكون هناك حتى تدقيق تنظيمي غير مرغوب فيه لتعاملات إنفيديا التجارية السابقة مع عملاء تابعين للصين. من المتوقع أن يدلي هوانغ في النهاية بشهادته أمام المشرعين الأمريكيين بشأن هذه القضية. [NVDA](/stock/NVDA) إنفيديا $125.53-$20.45 (-14.01%) ناسداك · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 11/20/26 ومع ذلك، بعيدًا عن التأثيرات التجارية الملموسة، قد تواجه إنفيديا الآن مشكلة أكبر: فقدان رؤية مؤسسها. كان قيادة هوانغ حاسمة في تحويل إنفيديا من مجرد منتج أجهزة آخر في وادي السيليكون إلى أكبر صانع للرقائق في العالم. من غير الواضح ما إذا كان الرئيس التنفيذي الجديد سيمتلك نفس الرؤية والإصرار. وفقًا لدان آيفز، محلل في يوركفيل آيفز، قد تفقد الشركة ما يصل إلى 30% من قيمتها بدون هوانغ على رأسها. هذه أخبار سيئة للمستثمرين. الأعمال لا تزال مزدهرة الخبر السار هو أن أعمال الرقائق في إنفيديا لا تزال تعمل بكامل طاقتها. كانت أرباح الربع الثالث رائعة، حيث قفزت الإيرادات بنسبة 103% على أساس سنوي إلى 115.8 مليار دولار. جاءت هذه النتيجة مدفوعة بالطلب الشره من عملاء مراكز البيانات، الذين يستخدمون أجهزة إنفيديا لتشغيل وتدريب نماذج اللغة الكبيرة وغيرها من حالات الاستخدام المتعلقة بالذكاء الاصطناعي. من المتوقع أن يستمر النمو المتسارع خلال الأرباع القليلة القادمة، حيث لا يظهر الإنفاق المتعلق بالذكاء الاصطناعي أي علامة على التباطؤ في أي وقت قريب. تتوقع إس آند بي غلوبال أن تنفق أكبر شركات الحوسبة السحابية الأمريكية 1.3 تريليون دولار على البنية التحتية للذكاء الاصطناعي العام المقبل. من المحتمل أن يتدفق الكثير من هذا رأس المال إلى منتجات إنفيديا بسبب تصميمها وقدراتها المتطورة. ومع ذلك، تمثل شريحة مراكز البيانات الآن 93% من إيرادات إنفيديا، مما يجعل الشركة عرضة بشكل استثنائي لانخفاض الطلب على مراكز البيانات. قد يضعف السوق بسبب التغييرات التنظيمية. العديد من المشرعين الديمقراطيين يتعهدون بالفعل بالتصدي لبناء مراكز البيانات. كما يمكن أن تشكل أسعار الفائدة المرتفعة مشكلة، لأنها تجعل من الأغلى على العملاء جمع رأس المال بالدين اللازم لشراء كميات كبيرة من الرقائق. هناك أيضًا خطر أن يكون الطلب على جانب العملاء في صناعة الذكاء الاصطناعي غير كافٍ لتبرير الإنفاق الكبير على البنية التحتية للذكاء الاصطناعي. هل ينبغي للمستثمرين شراء إنفيديا؟ في حين أن الانخفاض الأخير في إنفيديا قد يجعل السهم يبدو كصفقة مغرية الآن، إلا أن المخاطر تبدو أكبر من المكافآت. يمكن أن تعرض الفضيحة الأخيرة إنفيديا لتدقيق تنظيمي متزايد على أعمالها في آسيا. قد يضر فقدان قيادة هوانغ بالشركة بطرق يصعب التنبؤ بها الآن. يجب على المستثمرين البقاء على الهامش حتى تتوفر المزيد من المعلومات. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق المحللين لدينا نصيحة سهم، فقد يكون من المفيد الاستماع. بعد كل شيء، بلغ إجمالي متوسط عائد مستشار الأسهم 768% - وهو تفوق ساحق على السوق مقارنة بـ 199% لمؤشر ستاندرد آند بورز 500. لقد كشفوا للتو عما يعتقدون أنه أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند انضمامك إلى مستشار الأسهم. شاهد الأسهم › عوائد مستشار الأسهم اعتبارًا من 21 نوفمبر 2026.

ماذا فعلت بيتكوين بعد طرح سبيس إكس للاكتتاب العام وماذا قد تفعل بعد طرح أنثروبيك

ماذا فعلت بيتكوين بعد طرح سبيس إكس للاكتتاب العام وماذا قد تفعل بعد طرح أنثروبيك

FMPANT

في عام 2026، ضجّت وول ستريت بالحماس حول اثنين من أكبر الطروحات الأولية التي استضافتها على الإطلاق، بينما شاهد العديد من مستثمري العملات المشفرة حيازاتهم تتراجع. في 12 يونيو، أغلقت بيتكوين (CRYPTO: BTC) عند 63,532 دولارًا مع طرح سبيس إكس (NASDAQ: SPCX | SPCX Price Prediction) للاكتتاب العام بعد جمعها 75 مليار دولار. وبحلول 19 نوفمبر، حين بدأت أنثروبيك ([ANT](/stock/ANT)) التداول بعد تسعير أسهمها عند 83 دولارًا، كانت بيتكوين قد انخفضت إلى 61,921 دولارًا. ووفقًا للرئيس التنفيذي لشركة ريبل، باع العديد من المستثمرين عملاتهم من XRP (CRYPTO: XRP) والبيتكوين لشراء أسهم في أنثروبيك، كما أن عمليات البيع التي سبقت الطرحين موثقة جيدًا. ويمكن أن يوفر مسار بيتكوين بعد سبيس إكس رؤى حول ما قد يحدث لبيتكوين بعد الطرح العام الأولي لأنثروبيك. ظلت بيتكوين مستقرة لمدة شهر بعد سبيس إكس ثم ارتفعت 20.5% يتتبع الجدول أدناه أداء بيتكوين مقابل سعر إغلاقها عند 63,532 دولارًا في يوم إدراج سبيس إكس. نقطة زمنية بعد إدراج سبيس إكس | إغلاق بيتكوين | التغير من يوم الإدراج يوم الإدراج | 63,532 دولارًا | خط الأساس بعد يومين | 65,709 دولارات | أعلى بنسبة 3.4% بعد أسبوع | 63,490 دولارًا | أقل بنسبة 0.1% بعد 30 يومًا | 63,747 دولارًا | أعلى بنسبة 0.3% بعد 90 يومًا | 76,555 دولارًا | أعلى بنسبة 20.5% في البداية، ارتفعت بيتكوين 3.4% في اليومين الأولين بعد طرح سبيس إكس للاكتتاب العام، لكنها خسرت تلك المكاسب خلال أسبوع. وبعد شهر، كانت بالكاد مرتفعة بنسبة 0.3%. وقد شعر العديد من المستثمرين الذين توقعوا انتعاشًا بعد البيع الأولي بخيبة أمل. غير أن المكاسب الكبيرة جاءت لاحقًا. فبعد أن وصلت إلى أدنى مستوى عند نحو 57,700 دولار في يوليو، قفزت بيتكوين من نحو 58,000 دولار إلى 80,000 دولار في أغسطس، وهي موجة صعود نسبها أحد ضيوف بودكاست إلى عمليات شراء من حائزي العملة على المدى الطويل. وبحلول نهاية الأيام التسعين، كانت بيتكوين قد ارتفعت إلى 76,555 دولارًا، مسجلة زيادة بنسبة 20.5% منذ إدراج سبيس إكس. وسلكت XRP مسارًا مماثلًا، إذ انخفضت 4.1% عند علامة الـ30 يومًا قبل أن تتعافى إلى مكسب نسبته 17.9% بحلول نهاية الأيام التسعين. وارتفعت العملتان المشفرتان وسط سوق أسهم هادئة، إذ تراجع مؤشر VIX، مقياس الخوف في وول ستريت، من 17.68 في يوم إدراج سبيس إكس إلى 16.2 بحلول 15 يونيو. انخفضت بيتكوين 5% في اليوم التالي لإدراج أنثروبيك وكسرت أدنى مستوى لها في الصيف في المقابل، تفاعل المتداولون سلبًا مع ظهور أنثروبيك الأول. في يوم الإدراج، أغلقت بيتكوين عند 61,921 دولارًا ثم انخفضت إلى 58,818 دولارًا بحلول 20 نوفمبر، أي بتراجع نسبته 5%. وقد تناقض ذلك بشكل حاد مع المكاسب الأولية التي شوهدت بعد الطرح العام الأولي لسبيس إكس. وفي 21 نوفمبر، انخفضت بيتكوين إلى ما دون أدنى مستوى لها في الصيف عند نحو 57,700 دولار، وهو المستوى الذي ظل صامدًا طوال فترة التعافي من سبيس إكس. وتتداول بيتكوين عند 58,137 دولارًا، بانخفاض 5.8% خلال 24 ساعة و28.5% خلال الشهر الماضي، أي أعلى بنسبة 0.8% فقط من أدنى مستوى سابق لها. وتبلغ بيتكوين الآن 53.9% أقل من أعلى مستوى لها على الإطلاق عند 126,080 دولارًا الذي سجلته في أكتوبر 2025. وتاريخيًا، في كل مرة انخفضت فيها بيتكوين 50% من ذروتها، واصلت الانخفاض لمدة تتراوح بين شهر و13 شهرًا أخرى قبل أن تصل في النهاية إلى مستويات مرتفعة جديدة. رفع أسعار الفائدة وعمليات بيع في أسهم الذكاء الاصطناعي وتدفقات خارجة من صناديق ETF تميز أنثروبيك عن سبيس إكس تواجه بيتكوين خلفية مختلفة هذه المرة. فقد رفع الاحتياطي الفيدرالي أسعار الفائدة من 3.75% إلى 4% في 17 سبتمبر، مما زاد تكاليف الاقتراض وكبح عادةً الطلب على الأصول الأكثر مخاطرة مثل بيتكوين. ومن المقرر أن يعقد الفيدرالي اجتماعه التالي في 9 ديسمبر، وفي 19 نوفمبر بلغ عائد سندات الخزانة لأجل 10 سنوات 5.04%. كما يواجه سوق الأسهم ضغطًا كبيرًا. فعلى سبيل المثال، انخفضت إنفيديا (NASDAQ: NVDA) بنسبة 14% في 20 نوفمبر، ومؤشر ستاندرد آند بورز 500 في مرحلة تصحيح، بعد أن هبط 10% على الأقل من ذروته. وفي يوم إدراج أنثروبيك، أغلق مؤشر VIX عند 28.44، وهو أعلى مستوى له منذ أواخر مايو، وأعلى بكثير من 17.68 الذي سُجل في يوم إدراج سبيس إكس. كما شهدت صناديق بيتكوين الفورية المتداولة في الولايات المتحدة تدفقات خارجة كبيرة، إذ سُحب 4.44 مليار دولار من هذه الصناديق خلال الشهر الماضي. وقد شمل ذلك البيع أكبر يوم تدفقات خارجة في أكتوبر منذ يونيو، وأثر على صناديق مثل غراي سكيل بيتكوين ميني ترست (NYSEARCA: BTC). ماذا قد تفعل بيتكوين بعد الطرح العام الأولي لأنثروبيك؟ استنادًا إلى الاتجاهات التي أعقبت إدراج سبيس إكس، قد تشهد بيتكوين تعافيًا تدريجيًا في الأشهر التي تلي الطرح العام الأولي لأنثروبيك. فبعد سبيس إكس، استغرق الأمر قرابة شهر فقط لاستعادة المستويات السابقة. علاوة على ذلك، حدثت زيادة الـ20.5% آنذاك في ظروف مواتية، شملت عوائد خزانة أقل، ومؤشر VIX أهدأ، وغياب عمليات بيع كبيرة في قطاع الذكاء الاصطناعي. وقد يكون تحقيق نتيجة مماثلة أصعب هذه المرة. ويضيف المتوسط المتحرك لبيتكين على مدى 200 يوم ضغطًا عند 72,539 دولارًا، أي أعلى بنسبة 24.8% من سعرها، وهو ما يمثل عقبة أخرى أمام أي تعافٍ محتمل. وإذا انعكست التدفقات الخارجة من صناديق ETF وأبقى الفيدرالي أسعار الفائدة ثابتة في 9 ديسمبر، فقد تبدأ بيتكوين في التعافي نحو ذلك المتوسط المتحرك، وهو مسار وازنه أيضًا Grok AI. غير أنه إذا استمر البيع وأبقى بيتكوين دون أدنى مستوى سابق لها في الصيف عند 57,700 دولار، فقد يتأخر أي تعافٍ بشكل أكبر. تواصل مع [email protected] لأي أسئلة أو تصحيحات.

خام الحديد والحبوب والفحم المنقولة بحراً: 90,000 دولار موزعة على 3 شركات للبضائع الجافة تدر أكثر من 7,000 دولار سنوياً

خام الحديد والحبوب والفحم المنقولة بحراً: 90,000 دولار موزعة على 3 شركات للبضائع الجافة تدر أكثر من 7,000 دولار سنوياً

FMPGNK

معظم خام الحديد والحبوب والفحم التي تعبر المحيطات تُنقل على سفن البضائع الجافة. تحمل هذه السفن بضائع سائبة غير معبأة في عنابر مفتوحة، ويؤجرها مالكوها لعمال المناجم والتجار وشركات المرافق بأسعار تأجير يومية. ترتفع هذه الأسعار وتنخفض مع الطلب العالمي. وعندما ترتفع الأسعار، يوزع المالكون الذين يتبعون سياسات توزيع أرباح متغيرة حصة كبيرة من النقد الإضافي على المساهمين. ارتفعت الأسعار بقوة في عام 2026. ومع ذلك، انخفضت أسهم المالكين الثلاثة أدناه خلال الأسبوع المنتهي في 20 نوفمبر 2026، بتراجعات تراوحت بين 8.14% و10.62%. توضح هذه المقالة الدخل السنوي الذي سيحصل عليه المستثمر عند وضع 30,000 دولار في كل من هذه الأسماء الثلاثة عالية العائد. إجمالي الاستثمار سيكون 90,000 دولار، ويصل الدخل المجمع إلى أكثر من 7,000 دولار سنوياً. كل عائد أدناه يقسم آخر أربع توزيعات أرباح ربع سنوية معلنة على سعر السهم في 20 نوفمبر. تحدد الشركات الثلاث مدفوعاتها من التدفق النقدي، لذا تتحرك الأرباح مع أسعار التأجير. لقد خُفضت أرباح البضائع الجافة بشكل حاد في فترات الهبوط السابقة، والأرقام التاريخية تصف فقط ما دفعه المالكون مؤخراً (نوضح هنا سبع علامات تحذيرية على أن العائد الكبير على وشك التخفيض: فخاخ الأرباح). سيف بولكرز تربط سفن كيبيسايز المتعاقد عليها مع توزيعات متزايدة السهم الثالث: سيف بولكرز (NYSE:SB) العائد (آخر أربع توزيعات معلنة): 3.71% عدد الأسهم مقابل 30,000 دولار: 4,048.6 الدخل السنوي السلبي: حوالي 1,113.36 دولار تشغل سيف بولكرز 46 سفينة من فئات باناماكس وكامسارماكس وبوست-باناماكس وكيبيسايز. تنقل الأسطول الفحم والحبوب وخام الحديد على مزيج من عقود التأجير الزمنية والفورية. رفع مجلس الإدارة توزيعات الأرباح الرب سنوية عند كل إعلان هذا العام: 0.05 دولار، 0.06 دولار، 0.075 دولار و0.09 دولار. عائدها هو الأدنى بين الثلاثة لأن الشركة تحتفظ بالنقد لدفتر طلبات يضم ثماني سفن جديدة[1]. تغطي الأرباح التوزيعات جيداً، حيث بلغ ربحية السهم المخففة وفقاً للمبادئ المحاسبية المقبولة عموماً في الربع الثالث 0.35 دولار[1]، و97% من أيام الملكية لعام 2026 بأكمله متعاقد عليها بالفعل. الخطر الرئيسي هو إعادة التمويل: سند غير مضمون بقيمة 100 مليون يورو[1] يستحق في فبراير 2027. ستار بولك كاريرز تدفع كل شيء بموجب سياسة الدفع الكامل السهم الثاني: ستار بولك كاريرز (NASDAQ:SBLK) العائد (آخر أربع توزيعات معلنة): 10.76% عدد الأسهم مقابل 30,000 دولار: 1,165.5 الدخل السنوي السلبي: حوالي 3,228.44 دولار تشغل ستار بولك سفن كيبيسايز ونيوكاسلماكس وكامسارماكس وألتراماكس/سوبراماكس. أنهت تسليم 8 سفن كامسارماكس جديدة في أكتوبر ونوفمبر 2026. وبموجب سياسة الدفع الكامل، تتبع الأرباح التدفق النقدي من ربع إلى آخر: 0.37 دولار، 0.50 دولار، 0.90 دولار و1.00 دولار. غطت ربحية السهم المخففة وفقاً للمبادئ المحاسبية المقبولة عموماً في الربع الثالث البالغة 1.26 دولار[2] آخر توزيع قدره 1.00 دولار. بلغ متوسط أرباح الأسطول 24,616 دولار[2] يومياً، ارتفاعاً من 16,634 دولاراً في العام السابق. صافي الدين يبلغ 275 مليون دولار فقط[2]. قال الرئيس التنفيذي بيتروس باباس إن الشركة "متفائلة بشأن سوق البضائع الجافة"[2] مع اقتراب نهاية العام. الخطر الرئيسي الذي يجب مراقبته هو التوتر التجاري بين الولايات المتحدة والصين، بما في ذلك رسوم الموانئ المحتملة. جينكو شيبينغ آند تريدينغ لديها أعلى عائد بين الثلاثة السهم الأول: جينكو شيبينغ آند تريدينغ ([GNK](/stock/GNK)) العائد (آخر أربع توزيعات معلنة): 12.01% عدد الأسهم مقابل 30,000 دولار: 1,333.9 الدخل السنوي السلبي: حوالي 3,601.60 دولار تمتلك جينكو 44 سفينة من كيبيسايز ونيوكاسلماكس وألتراماكس وسوبراماكس. وتوازن الشركة بين الرافعة المالية المنخفضة وتوزيع أرباح متغير يُدفع من التدفق النقدي بعد احتياطي طوعي. تُظهر مدفوعاتها مدى سرعة تغير هذه الأرباح: 0.50 دولار، ثم 0.35 دولار، 0.80 دولار و1.05 دولار. نظراً لأن الصيغة تعتمد على التدفق النقدي، فقد جاءت ربحية السهم المخففة وفقاً للمبادئ المحاسبية المقبولة عموماً في الربع الثالث البالغة 0.85 دولار[3] أقل من التوزيع. دعم التدفق النقدي التشغيلي لشركة جينكو، بعد خصم احتياطي طوعي، عملية الدفع. تتوقع الإدارة توزيعاً للربع الرابع يزيد عن 1.00 دولار[3]، مع حجز 66% من الأيام المتاحة بالفعل بمعدل تقديري يبلغ 30,102 دولار يومياً. يظل التوزيع وفقاً لتقدير مجلس الإدارة ويعتمد على مستويات الاحتياطي. إجمالي الدخل من المراكز الثلاثة للبضائع الجافة الاسم العائد الدخل السنوي من الأرباح سيف بولكرز 3.71% 1,113.36 دولار ستار بولك كاريرز 10.76% 3,228.44 دولار جينكو شيبينغ آند تريدينغ ([GNK](/stock/GNK)) 12.01% 3,601.60 دولار الإجمالي 8.83% 7,943.40 دولار معاً، تدر هذه المراكز الثلاثة 7,943.40 دولار من الدخل السلبي السنوي على استثمار قدره 90,000 دولار، بعائد مختلط يبلغ 8.83%. تساهم جينكو بمبلغ 3,601.60 دولار، وتوفر ستار بولك 3,228.44 دولار، ويكمل سيف بولكرز المجموعة بمبلغ 1,113.36 دولار. تستمد الشركات الثلاث من نفس سوق الشحن، لذا تميل أرباحها إلى الارتفاع والانخفاض معاً. توزع جينكو وستار بولك معظم نقد الربع القوي على المساهمين، بينما تحتفظ سيف بولكرز بالمزيد لتجديد الأسطول. يمكن شراء مالكي السفن المدرجين أو تقليص مراكزهم في أي جلسة تداول، مما يسمح لمستثمر الدخل بتعديل التعرض لقطاع دوري مع تغير أسعار التأجير. اتصل بـ [email protected] لأي أسئلة أو تصحيحات.

يونايتد هيلث تقاضي الحكومة بشأن تصنيفات نجمة الرعاية الطبية المتقدمة

يونايتد هيلث تقاضي الحكومة بشأن تصنيفات نجمة الرعاية الطبية المتقدمة

FMPUNH

في وقت متأخر من يوم الخميس الموافق 19 نوفمبر 2026، رفعت شركة يونايتد هيلث جروب (NYSE:[UNH](/stock/UNH) | [UNH](/stock/UNH) Price Prediction) ([UNH](/stock/UNH)) دعوى قضائية ضد مراكز الرعاية الطبية والخدمات الإدارية (CMS) في محكمة فيدرالية في برونزويك بولاية جورجيا. وتطعن الدعوى في تصنيفات نجمة الرعاية الطبية المتقدمة لعام 2027 الخاصة بالشركة. وتزعم الشركة أن CMS استخدمت بشكل غير لائق 26 مقياسًا لتقييم 45 من عقودها. وتقول إن الوكالة إما افتقرت إلى السلطة القانونية للقيام بذلك، أو لم تمنح الشركة أي فرصة للاعتراض، أو كليهما. وتقول يونايتد هيلث إن تلك العقود كانت ستحصل على تقييم أعلى بنصف نجمة على الأقل وبما يصل إلى 1.5 نجمة إذا قامت CMS بحسابها بشكل صحيح. ولم تصدر المحكمة حكمها بعد، ورفضت CMS التعليق. أغلق السهم يوم الجمعة الموافق 20 نوفمبر عند 339.85 دولارًا، بارتفاع 2.84%، بينما انخفض مؤشر S&P 500 بنسبة 3.70%. وجاء هذا الارتفاع بعد انخفاض بنسبة 5.6% يوم الخميس، والذي جاء وسط مخاوف بشأن حملة تدقيق مقترحة من CMS وخطط توسيع الرعاية الطبية. كما قامت TD Cowen بترقية السهم إلى Buy صباح الجمعة، لذا فإن الدعوى القضائية وحدها لا تفسر هذا التحرك. وفي تداولات ما بعد ساعات العمل، كان السهم عند 335.50 دولارًا، بانخفاض 1.35%، وهذا السعر يمكن أن يتغير قبل افتتاح يوم الاثنين. ما تدعيه الدعوى فعليًا تصنف CMS الخطط من 1 إلى 5 نجوم، والعقود التي تحصل على أربع نجوم على الأقل تكسب مدفوعات حكومية إضافية. ويُعد تأرجح نصف نجمة أمرًا بالغ الأهمية بالنسبة لعقد يقع تحت أربع نجوم بقليل، لأن تجاوز هذا الخط يفتح الباب أمام أموال إضافية تدفع مقابل مزايا أغنى وأقساط أقل. وتصف الشكوى التصنيفات بأنها "الإشارة الرئيسية" الحكومية للمرضى حول جودة الخطة. وتحذر من أن التصنيفات المنخفضة قد تقلص المزايا وترفع الأقساط. وقالت يونايتد هيلث إنها لم تتخذ هذه الخطوة باستخفاف وما زالت ترغب في العمل مع CMS بشأن برنامج النجوم. ولم تفصح الشركة عن أي رقم دولاري لما قد تخسره. ما مدى أهمية الرعاية الطبية ليونايتد هيلث كان لدى يونايتد هيلث حوالي 7.61 مليون عضو في الرعاية الطبية المتقدمة اعتبارًا من 30 سبتمبر، وهو ما يقدره تقدير صناعي بنحو 30% من السوق. وحققت وحدة الرعاية الطبية والتقاعد لديها 42.42 مليار دولار[1] من إيرادات الربع الثالث، من أصل 112.694 مليار دولار للشركة بأكملها. وكانت عضوية الرعاية الطبية المتقدمة قد انخفضت بالفعل بمقدار 935,000[1] منذ نهاية عام 2025، والتصنيفات الأدنى بالنجوم تجعل الحفاظ على الأعضاء أكثر صعوبة. ويختار كبار السن الخطط بناءً على هذه التصنيفات المعروضة أمامهم حتى إغلاق التسجيل في 7 ديسمبر. خمس عشرة دعوى قضائية تشير إلى معركة حول حسابات CMS بحسب أحد التقديرات، فإن يونايتد هيلث هي على الأقل الخطة الخامسة عشرة التي تقاضي CMS بشأن تصنيفات 2027. وقد تم إحالة القضية إلى قاضية المحكمة الجزئية الأمريكية ليزا جودبي وود، التي تنظر أيضًا في الدعوى التي رفعتها CVS Health (NYSE:CVS) في أكتوبر. وقد قالت CVS إنها قد تخسر أكثر من ملياري دولار في شكل مدفوعات إضافية واستبقاء خصومات، لكن هذا التقدير ينطبق على CVS فقط. وفي مايو، حكمت القاضية وود بأن CMS أخطأت في حساب تصنيف Clover Health (NASDAQ:CLOV) وأمرت بإعادة الحساب. وهذا الرأي هو أقوى نقطة قانونية ليونايتد هيلث. ومع ذلك، فإن إعادة الحساب لا تضمن الحصول على مكافأة، ولا أحد يعرف متى سيصدر رأي. كما أن الدعوى القضائية تخاطر بعلاقة يونايتد هيلث مع CMS، لأن الشركة تقاضي الوكالة التي تحدد مكافآتها في نفس الوقت الذي تنظر فيه الوكالة في حملة تدقيق. ما الذي قد يحرك سهم [UNH](/stock/UNH) من هنا عند 17 ضعف الأرباح المتوقعة، يعكس السعر بالفعل مخاوف التدقيق والسياسة الكامنة وراء انخفاض استمر يومين بلغ حوالي 15% حتى يوم الخميس. وفي أكتوبر، رفعت الإدارة أيضًا توقعاتها لأرباح السهم المعدلة للسنة الكاملة إلى 20.50 دولارًا على الأقل[1]. ورفعت TD Cowen هدفها السعري إلى 455 دولارًا من 402 دولار. ويعكس الهدف التوافقي البالغ 476.16 دولارًا تصنيفات 6 Strong Buy و15 Buy و5 Hold، مع عدم وجود تصنيفات Sell. لسد هذه الفجوة، تحتاج CMS إلى تخفيف خطة التدقيق، وتحتاج الدعوى القضائية إلى تجنب الإضرار بعلاقة العمل. ترقبوا صدور رأي أو أمر بإعادة حساب من القاضية وود في قضية CVS أو يونايتد هيلث، أو موافقة CMS من تلقاء نفسها على إعادة الحساب. إذا انتهت CMS من حملة التدقيق دون إعادة حساب، فإن السيناريو الصعودي خاطئ. اتصل بـ [email protected] لأي أسئلة أو تصحيحات.

وارن بافيت: الأسهم أفضل من السندات للمستثمرين على المدى الطويل... والتاريخ يثبت أنه كان محقًا

وارن بافيت: الأسهم أفضل من السندات للمستثمرين على المدى الطويل... والتاريخ يثبت أنه كان محقًا

FMPVOO

جعلت تجربة سيئة مع سندات الخزانة وارن بافيت أكثر إيمانًا بالأسهم على المدى الطويل. تعرّف على السبب. بقلم بن غران – 21 نوفمبر 2026 الساعة 12:45 مساءً بتوقيت شرق الولايات المتحدة النقاط الرئيسية خلال رهان مدته 10 سنوات بقيمة مليون دولار لإثبات أن مديري الأموال المحترفين لا يستطيعون التفوق على مؤشر ستاندرد آند بورز 500، أدرك وارن بافيت بالصدفة أن سندات الخزانة الأمريكية ذات القسيمة الصفرية التي كان يحتفظ بها كانت استثمارًا سيئًا. وبنقل الأموال من سندات الخزانة منخفضة العائد إلى سهم بيركشاير هاثاواي الأسرع نموًا، قدّم بافيت وشريكه في "الرهان" أكثر من مليوني دولار لجمعية خيرية في أوماها، بدلًا من مليون دولار فقط. في عام 2018، حذّر وارن بافيت المستثمرين من أن السندات قد تكون محفوفة بالمخاطر حين تفشل في تحقيق نمو استثماري مستقبلي وتفشل في مواكبة التضخم، وأن الأسهم تصبح في نهاية المطاف أقل خطرًا مع اتساع أفق الاستثمار الزمني. تفوّق صندوق فانغارد ستاندرد آند بورز 500 المتداول في البورصة ([VOO](/stock/VOO)) بقوة على العائد الإجمالي لصندوق فانغارد توتال بوند ماركت المتداول في البورصة خلال السنوات الثماني الماضية. أصبح وارن بافيت مستثمرًا أسطوريًا من خلال الاستثمار في الأسهم، وليس في السندات. لكن كانت لديه آراء قوية بشأن السندات ينبغي للمستثمرين الآخرين أن يضعوها في الاعتبار. كثير من الناس يعتقدون أن السندات "أقل خطرًا" من الأسهم، وقد يكون ذلك صحيحًا. لكن فهم "مخاطر" السندات مقابل الأسهم يعتمد على أفقك الزمني وأهدافك الاستثمارية. في رسالته السنوية إلى مساهمي بيركشاير هاثاواي لعام 2017، شارك وارن بافيت قصة مثيرة للاهتمام عن تجربته مع المخاطر الحقيقية للسندات. وذكّرته هذه التجربة بسبب تفضيله شراء الأسهم. لننظر في سبب قول بافيت إن الأسهم شراء أفضل من السندات لمعظم المستثمرين على المدى الطويل. مصدر الصورة: غيتي إيمجز. رهان وارن بافيت: محترفو وول ستريت فشلوا في التفوق على مؤشر ستاندرد آند بورز 500 في عام 2017، كان بافيت يقترب من نهاية رهان علني فريد استمر 10 سنوات. كان قد أجرى رهانًا وديًا مع شركة استشارات استثمارية هي بروتيج بارتنرز، لمعرفة ما إذا كان مديرو صناديق التحوط المحترفون يستطيعون التفوق على مؤشر ستاندرد آند بورز 500 (^GSPC -3.70%) على مدى السنوات العشر التالية، بدءًا من عام 2008. راهن بافيت على أنهم لن يستطيعوا. كان يعتقد أن معظم مديري الأموال المحترفين سيفشلون في التفوق على مؤشر ستاندرد آند بورز 500 طوال تلك المدة. وكان بافيت محقًا. فشل مديرو صناديق التحوط المحترفون الخمسة جميعًا الذين اختارتهم بروتيج في التفوق على مؤشر ستاندرد آند بورز 500. شمل الرهان مليون دولار، تعهّد بافيت وبروتيج كل منهما بنصف مليون دولار من ذلك الإجمالي. وأيًا كان الفائز بالرهان، كانت عائدات المليون دولار ستذهب إلى جمعية خيرية في نبراسكا هي غيرلز إنك. أوف أوماها. ولتمويل الرهان، اشترى بافيت وبروتيج كل منهما حزمة من سندات الخزانة الأمريكية ذات القسيمة الصفرية بقيمة 318,250 دولارًا عند شرائها في بداية الرهان (نحو 64% من القيمة الاسمية)، وكانت ستبلغ 500,000 دولار بعد 10 سنوات (ليصل الإجمالي إلى مليون دولار في نهاية الرهان). لكن في منتصف الرهان، في عام 2012، أدرك بافيت أن سندات الخزانة ذات القسيمة الصفرية قد أصبحت استثمارًا سيئًا للغاية بسبب التغيرات الأخيرة في سوق السندات. كانت السندات قد بدأت بعائد نحو 4.56% سنويًا، لكنها بحلول عام 2012، مع بقاء خمس سنوات حتى الاستحقاق، كانت تقدم عائدًا نحو 0.88% سنويًا فقط. لا يطيق وارن بافيت صفقة سيئة في الاستثمار. فاتفق هو وبروتيج سريعًا على بيع سندات الخزانة ووضع العائدات في أسهم بيركشاير هاثاواي (BRKB -0.36%) من الفئة B. كان واثقًا من أن سهم بيركشاير هاثاواي سيحقق متوسط عائد سنوي أفضل بكثير خلال السنوات الخمس التالية من 0.88%. ومرة أخرى، كان محقًا. ونتيجة لذلك، كما كتب بافيت: "وجدت غيرلز إنك. أوف أوماها نفسها تتلقى 2,222,279 دولارًا الشهر الماضي بدلًا من المليون دولار التي كانت تأملها في الأصل". ثلاثة أسباب تجعل السندات محفوفة بالمخاطر علّمت تجربة بافيت مع سندات الخزانة دروسًا مهمة حول المخاطر الحقيقية للاستثمار في السندات. إليك بعض الأسباب، بحسب بافيت، التي تجعل السندات قد تكون أكثر خطرًا من الأسهم: قد لا تنمّي السندات أموالك بما يكفي على المدى الطويل كتب بافيت أن الاستثمار يتعلق بالتخلي عن الاستهلاك اليوم حتى يكون لديك أموال أكثر لإنفاقها لاحقًا. لكن السندات قد تفشل في تحقيق هذا الهدف إذا لم تجعل أموالك تنمو على المدى الطويل. وكما كتب: "بهذا المعيار، كانت السندات طويلة الأجل التي يُفترض أنها 'خالية من المخاطر' في عام 2012 استثمارًا أكثر خطرًا بكثير من استثمار طويل الأجل في الأسهم العادية". قد تفقد السندات قيمتها بسبب التضخم إذا كان التضخم 3% سنويًا وكانت السندات تقدم عوائد 4%، فهي بالكاد تسبق التضخم. اشترى بافيت سندات الخزانة ذات القسيمة الصفرية في وقت كان التضخم وأسعار الفائدة فيه أقل مما هي عليه اليوم. لكن من عام 2012 إلى عام 2017، كانت سنداته في طريقها لتقديم عائد 0.88% سنويًا فقط. وأشار بافيت إلى مخاطر التضخم هذه في السندات عندما كتب: "في ذلك الوقت، حتى معدل تضخم سنوي بنسبة 1% بين عامي 2012 و2017 كان سيقلل القوة الشرائية للسند الحكومي الذي بعته أنا وبروتيج". تصبح الأسهم أقل خطرًا على المدى الطويل قد ينهار مؤشر ستاندرد آند بورز 500 في أي يوم، لكنه يميل إلى الارتفاع على المدى الطويل. وهذا يعني أنه كلما طال أفقك الزمني، أمكنك الاحتفاظ بأسهمك مدة أطول، وارتفع احتمال أن تحقق عائدًا إيجابيًا. قد تكون السندات أكثر أمانًا من الأسهم على المدى القصير، لكن مع مرور الوقت تصبح الأسهم تدريجيًا رهانًا أفضل. وكما كتب بافيت: "...في أي يوم أو أسبوع أو حتى سنة مقبلة، ستكون الأسهم أكثر خطرًا -- أكثر خطرًا بكثير -- من سندات الخزانة الأمريكية قصيرة الأجل. ومع ذلك، مع اتساع أفق استثمار المستثمر، تصبح محفظة متنوعة من الأسهم الأمريكية أقل خطرًا تدريجيًا من السندات، بافتراض شراء الأسهم بمضاعف معقول للأرباح مقارنة بأسعار الفائدة السائدة آنذاك". تابع بافيت هذه الأفكار في رسالته إلى المساهمين في مقابلة مع CNBC في فبراير 2018، حيث قال إنه يعتقد أن المستثمرين على المدى الطويل يجب أن يشتروا الأسهم بدلًا من السندات. وقال: "إذا كان عليك الاختيار بين شراء سندات طويلة الأجل أو أسهم، فسأختار الأسهم في لحظة... إذا كنت سأملك سندًا حكوميًا لأجل 30 عامًا أو أملك أسهمًا لمدة 30 عامًا، أعتقد أن الأسهم ستتفوق considerably على ذلك السند لأجل 30 عامًا". ويُظهر التاريخ أن وارن بافيت كان محقًا. في السنوات الثماني منذ رسالة بافيت إلى المساهمين ومقابلته مع CNBC في فبراير 2018، تفوق صندوق فانغارد ستاندرد آند بورز 500 المتداول في البورصة ([VOO](/stock/VOO)) بقوة على صندوق فانغارد توتال بوند ماركت المتداول في البورصة (BND +0.59%). بيانات مستوى العائد الإجمالي لـ BND من YCharts هذا لا يعني أنه لا ينبغي لك شراء أي سندات. فقد تكون صناديق السندات المتداولة في البورصة مناسبة كجزء من محفظة متنوعة. وتقدم سندات اليوم عوائد أعلى مما كانت عليه عندما كان بافيت يشتري سندات الخزانة في عام 2008، ما قد يجعلها صفقة أفضل للمستثمرين مما كانت عليه. أنا أملك أسهمًا في صندوق فانغارد توتال بوند ماركت المتداول في البورصة، رغم أن أفقي الزمني للاستثمار لا يزال يمتد لعقود. BND فانغارد توتال بوند ماركت إي تي إف 71.33 دولارًا +0.42 دولارًا (+0.59%) ناسداك · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 20/11/26 لكن إذا كنت تريد أقصى نمو لأموالك وتستطيع الاحتفاظ على المدى الطويل عبر فترات ازدهار وكساد سوق الأسهم على المدى القصير، فينبغي أن يكون شراء الأسهم أساس استراتيجيتك الاستثمارية. أين تستثمر 1000 دولار الآن عندما يقدم فريق محللينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع إليها. ففي النهاية، يبلغ متوسط العائد الإجمالي لـ Stock Advisor 719% -- وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر ستاندرد آند بورز 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، وهي متاحة عند الانضمام إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 21 نوفمبر 2026.

مؤشر ناسداك-100 يقترب من سوق هابطة بفارق 49 نقطة فقط

مؤشر ناسداك-100 يقترب من سوق هابطة بفارق 49 نقطة فقط

FMPQQQ

أغلق مؤشر ناسداك-100 عند 25,028.98 نقطة يوم الجمعة الموافق 20 نوفمبر 2026، بعد انخفاض بنسبة 5.61% محا 1,488.07 نقطة. وقد ترك هذا الإغلاق المؤشر أعلى خط السوق الهابطة بـ 49.41 نقطة فقط. وتراجع صندوق إنفيسكو كيو كيو كيو تراست ([QQQ](/stock/QQQ)) بنسبة 5.67% إلى 608.45 دولار بحجم تداول بلغ 134.5 مليون سهم، أي ما يقارب ضعف حجم تداول يوم الخميس. ويشير الحجم الكبير للتداول في يوم من الانخفاض إلى أن عمليات البيع كانت واسعة النطاق. وجاء الإغلاق القياسي يوم الثلاثاء الموافق 6 أكتوبر 2026، أي قبل نحو ستة أسابيع فقط. ويتراجع المؤشر الآن بنسبة 0.87% منذ بداية 2026، وكان إغلاق الجمعة أدنى مستوى له منذ 8 أبريل 2026. وحتى إغلاق الجمعة، لا يزال ناسداك-100 خارج نطاق السوق الهابطة. ومن شأن انخفاض بنحو 0.2% يوم الاثنين الموافق 23 نوفمبر أن يغيّر ذلك، لذا يحتاج مالكو صندوق [QQQ](/stock/QQQ) إلى أن يقرروا ما إذا كان هذا التصنيف يهمهم. مدى ضيق الهامش يُعرَّف السوق الهابطة عادةً بأنه إغلاق يقل بنسبة 20% على الأقل عن الإغلاق القياسي. ويحدد الإغلاق القياسي لمؤشر ناسداك-100 عند 31,224.47 نقطة هذا الخط عند 24,979.58 نقطة. وكان إغلاق الجمعة أقل بنسبة 19.84% من المستوى القياسي، لكن أدنى مستوى في الجلسة عند 24,910.48 نقطة كان أقل بنسبة 20.2% منه. وتقيس بعض الوسائل الإعلامية من المستوى القياسي داخل الجلسة عند 31,361.37 نقطة، وهو ما يرفع الخط قليلاً. وكانت جلسة الجمعة الأسوأ منذ 5 نوفمبر، حين انخفض المؤشر بنسبة 6.36% وخسر 1,807 نقاط، وهو أكبر خسارة يومية بالنقاط. وكان التراجع الأسبوعي البالغ 10.43% الأسوأ منذ الأسبوع المنتهي في 20 مارس 2020. وسيكون انخفاض نوفمبر البالغ 11.82% أسوأ تراجع في نوفمبر منذ عام 2000 إذا استمر على هذه الوتيرة. أسهم الرقائق تقود ناسداك-100 نحو الانخفاض أفادت وكالة أسوشيتد برس بأن مؤشر فيلادلفيا لأشباه الموصلات انخفض بنسبة 10.7% يوم الجمعة. وتراجعت إنفيديا ([NVDA](/stock/NVDA)) بنسبة 14.01%، وهي منخفضة بنسبة 47.53% منذ 6 أكتوبر. وكانت إنفيديا أكبر حيازة في صندوق [QQQ](/stock/QQQ) بواقع 7.6% من صافي الأصول في إيداع الصندوق المقدم في 30 يونيو 2026[1]. وقادت أسهم الرقائق موجة البيع، رغم عدم إثبات سبب واحد بعينه. وانخفض مؤشر ناسداك المركب الأوسع بنسبة 5.28% إلى 22,617.73 نقطة. وهو الآن منخفض بنسبة 2.69% منذ بداية 2026 بعد أن ارتفع 18.75% إلى مستواه القياسي في 6 أكتوبر. والمؤشر المركب أقل بنسبة 18.05% من ذلك المستوى القياسي وأعلى بنحو 538 نقطة من خطه الخاص عند 22,079.83 نقطة. ولديه مساحة أكبر لأن آلاف الحيازات الأصغر تخفف من أوزان الذكاء الاصطناعي والرقائق التي تهيمن على ناسداك-100. ما الذي سيغيّره إغلاق عند سوق هابطة إذا أغلق المؤشر دون 24,979.58 نقطة، فإن ذلك لن يصف سوى خسائر تم تكبدها بالفعل وسيترك أرباح كل شركة في مكانها. ومع ذلك، يمكنه أن يشكّل العناوين الرئيسية وأن يدفع بعض الصناديق القائمة على القواعد إلى خفض تعرضها. وجاء آخر إغلاق عند سوق هابطة في 8 أبريل 2025، خلال موجة البيع الناجمة عن الرسوم الجمركية، وكان قصيراً. وقد نشأ ذلك الانخفاض من صدمة سياسية كان يمكن التراجع عنها. أما هذا الانخفاض فيقوم على الثقة في الإنفاق على الذكاء الاصطناعي، ولا يمكن إلا لتقارير الأرباح أن تعيد بناءها. وكان الرهان على شغف الذكاء الاصطناعي سيتطلب دائماً خطة خروج، وهو ما تكرّس له نشرتنا المجانية حول الفقاعات معظم صفحاتها. وكان عائد سندات الخزانة لأجل 10 سنوات عند 5.04%[2] في 19 نوفمبر[3]. وكان مؤشر VIX، الذي يقيس التقلبات المتوقعة، عند 28.44[3] في اليوم نفسه. وتغلق الأسواق في 26 نوفمبر بمناسبة عيد الشكر، ويجتمع الاحتياطي الفيدرالي في 8 و9 ديسمبر. ماذا تعني موجة البيع لمالكي [QQQ](/stock/QQQ) لدى المستثمرين الذين تبلغ فترة حيازتهم عدة سنوات مساحة أكبر لاستيعاب هذا التراجع. وقد أغلق الصندوق عند 608.45 دولار، بانخفاض 10.5% عن 679.89 دولار قبل أسبوع، وهو ما يترك المؤشر أدنى قليلاً من مستواه في بداية 2026. والتركّز هو الخطر الرئيسي. فالصندوق الذي يحمل 7.6% في إنفيديا سيستمر في الانخفاض إذا ضعفت الثقة في الإنفاق على الذكاء الاصطناعي أكثر من ذلك. والاختبار هو قرار الاحتياطي الفيدرالي في 9 ديسمبر. فإذا كان ناسداك-100 لا يزال دون 24,979.58 نقطة بعد ذلك الاجتماع، فإن فرضية التعافي السريع ستكون خاطئة. يُرجى التواصل عبر [email protected] لأي أسئلة أو تصحيحات.

قد يكون الذكاء الاصطناعي قد كسر وعد ميتا المناخي للتو

قد يكون الذكاء الاصطناعي قد كسر وعد ميتا المناخي للتو

FMPMETA

نشرت شركة ميتا بلاتفورمز (NASDAQ:[META](/stock/META) | توقعات سعر [META](/stock/META)) يوم الخميس 19 نوفمبر 2026 تقرير الاستدامة لعام 2026، وقالت إنها تعيد النظر في الموعد النهائي لعام 2030 لهدفها بصافي الانبعاثات الصفرية. وارتفعت انبعاثاتها الصافية لعام 2025 إلى 11.8 مليون طن متري من مكافئ ثاني أكسيد الكربون، بزيادة 45% عن عام 2024. أغلق السهم يوم الجمعة 20 نوفمبر عند 560.84 دولارًا، بانخفاض 5.93%. وجاء هذا التراجع خلال موجة بيع واسعة في قطاع التكنولوجيا. وهبطت الأسهم 11.6% على مدى الأسبوع الماضي، ثم تداولت عند 569.32 دولارًا بعد ساعات التداول. إذا كنت تمتلك السهم، فإن ما يقيسه التقرير يهم أكثر من العنوان المناخي، لأن ميتا ([META](/stock/META)) كتبته وهو أحد القياسات المباشرة القليلة لمدى تجسد التوسع في الذكاء الاصطناعي. ما التزمت به ميتا وضعت ميتا ([META](/stock/META)) الهدف في عام 2020: صافي انبعاثات صفرية عبر سلسلة القيمة بأكملها، بالإضافة إلى كونها إيجابية المياه، بحلول عام 2030. يفتتح التقرير برسالة. كتبت فيها ريتشل بيترسون، نائبة الرئيس لمراكز البيانات، وبليك سويدين، الرئيسة العالمية لصافي الانبعاثات الصفرية والاستدامة، أن ميتا ([META](/stock/META)) "تعيد تقييم الجداول الزمنية والتسلسل والمعالم المرحلية". وقالتا إن الطلب على الذكاء الاصطناعي نما بشكل أسرع مما توقعه أي شخص تقريبًا، وتخلفت الطاقة النظيفة عن الركب بسبب طوابير انتظار ربط الشبكة التي استمرت سنوات، وتباطؤ التصاريح، وتأخر النقل. وتقول ميتا ([META](/stock/META)) إن أحلامها طويلة الأجل لم تتغير، لكنها لم تقدم موعدًا لخطة منقحة. كيف قفزت الانبعاثات 45% مع طاقة نظيفة 100% تقول ميتا ([META](/stock/META)) إنها طابقت 100% من كهربائها مع الطاقة النظيفة والمتجددة للسنة السادسة على التوالي. كانت انبعاثات النطاق 1 المباشرة 33,555 طنًا فقط، وكانت انبعاثات النطاق 2 القائمة على السوق (الطاقة المشتراة) 10,861 طنًا. تقريبًا كل البصمة هي النطاق 3، الانبعاثات في سلسلة التوريد لدى ميتا ([META](/stock/META)). بلغ النطاق 3 11,858,913 طنًا، أي حوالي 99% من الإجمالي. وشكلت السلع الرأسمالية مثل الخوادم والرقائق ومعدات الشبكات والصلب والخرسانة 73%، وعقود الطاقة النظيفة تفعل القليل لتقليلها. الانبعاثات تتضاعف كمقياس للنفقات الرأسمالية ترتفع انبعاثات السلع الرأسمالية مع البناء المادي، لذا تتبع هذه البصمة الإنفاق. وبحسب حساباتنا، ارتفع استخدام الكهرباء بنسبة 34.9% إلى 24,849,122 ميغاواط/ساعة، واستخدمت مراكز البيانات 24,523,035 منها. كل هذا الفولاذ والخرسانة والطاقة يجب أن يأتي من مكان ما، وقد وثقنا سبعة من الموردين وراء توسع الذكاء الاصطناعي في تقرير مجاني. بلغت النفقات الرأسمالية للربع الثالث 34.906 مليار دولار[1]، بزيادة 85.38%، وكان التدفق النقدي الحر -2.120 مليار دولار. لا تزال ميتا ([META](/stock/META)) توجه النفقات الرأسمالية لعام 2026 إلى 135 مليار دولار إلى 145 مليار دولار[1]. هذا يضع هدف النطاق 3 المرحلي لميتا ([META](/stock/META)) بعيدًا عن المتناول. بحسب حساباتنا، كان نطاق 3 لعام 2025 حوالي 2.05 ضعف خط الأساس البالغ 5,772,583 طنًا لعام 2021 الذي تهدف ميتا ([META](/stock/META)) إلى عدم تجاوزه بحلول نهاية عام 2031. يتطلب الوصول إليه موردين أنظف أو بناءً أبطأ. قيود الطاقة تهدد خطة الذكاء الاصطناعي نفسها طوابير انتظار الربط وتأخيرات التصاريح التي أبطأت الطاقة النظيفة تحد أيضًا من سرعة دخول مراكز البيانات الجديدة إلى الخدمة. تحدث مارك زوكربيرغ في مكالمة الأرباح في 21 أكتوبر 2026[2]. وقال إن Muse "كثيف الحوسبة جدًا للتشغيل"[2] وأنه "لم نطلقه عالميًا بعد". تواجه ألفابت (NASDAQ:GOOG، NASDAQ:GOOGL)، الشركة الأم لغوغل، نفس الضغط. تعهدت في عام 2020 بالعمل على طاقة خالية من الكربون بحلول عام 2030، وتوقفت عن قول عمليات محايدة الكربون بحلول عام 2024، واعترفت بأن انبعاثاتها لا تزال ترتفع. ما يجب أن يراقبه المستثمرون بعد إعادة الضبط المناخية تضيف إعادة الضبط المناخية بعض التعرض للصورة والتنظيم. السؤال الأكبر للسهم هو ما إذا كان التوسع سيؤتي ثماره. حتى الآن، الأعمال الأساسية تدفع ثمنه. ارتفعت إيرادات الربع الثالث بنسبة 26.07%[1]، ويتداول السهم بمضاعف ربحية 21، وهو معقول لهذا النمو. للمقارنة، تُظهر ألفابت بالفعل تحول إنفاق الذكاء الاصطناعي إلى مبيعات، حيث ارتفعت إيرادات Google Cloud بنسبة 103%. اختبار هذا الرأي هو مكالمة ميتا ([META](/stock/META)) للربع الرابع، حيث ستقدم توجيهات النفقات الرأسمالية لعام 2027. إذا ارتفعت النفقات الرأسمالية مرة أخرى بينما جاءت إيرادات الربع الرابع أقل من الحد الأدنى للتوجيهات البالغ 73 مليار دولار[1]، فإن حالة التوسع تضعف. اتصل بـ [email protected] لأي أسئلة أو تصحيحات.

هل سهم IonQ يستحق الشراء الآن؟

هل سهم IonQ يستحق الشراء الآن؟

FMPIONQ

تسير شركة IonQ ([IONQ](/stock/IONQ)) على طريق طويل قبل أن تصبح شركة قابلة للاستمرار. بقلم كيثن دروري – 21 نوفمبر 2026، الساعة 12:00 ظهرًا بتوقيت شرق الولايات المتحدة. النقاط الرئيسية: IonQ هي شركة رائدة متخصصة حصرًا في الحوسبة الكمومية. وهي تنشر شباكها على نطاق واسع في عالم الحوسبة الكمومية. سهم IonQ ([IONQ](/stock/IONQ)) مثير للاهتمام. لم يكن أداؤه جيدًا في عام 2026، وهو منخفض بنحو 50% هذا العام ونحو 70% عن أعلى مستوى له على الإطلاق. على السطح، لا يبدو ذلك واعدًا. لكن بمجرد أن يفهم المستثمرون ما يجري، يبدأ الأمر في الظهور بمظهر أكثر جاذبية بكثير. IonQ هي أكبر استثمار متخصص حصرًا في الحوسبة الكمومية متاح في السوق، وتستمر أعمالها في النمو بسرعة مع وصول الطلب على أجهزة الكمبيوتر الكمومية في مراحلها المبكرة. لكن مع تجاهل السوق على ما يبدو لهذا النمو، فإن السهم رخيص. فهل الآن هو الوقت المثالي للشراء؟ أعتقد ذلك، لأن السوق لا يبدي اهتمامًا يُذكر بالحوسبة الكمومية في الوقت الحالي. مصدر الصورة: غيتي إيمجز. أفضل وقت للشراء هو عندما تكون معنويات السوق منخفضة. IonQ ([IONQ](/stock/IONQ)) هي شركة متخصصة حصرًا في الحوسبة الكمومية، أي أنها لا تملك أي أعمال أخرى لتمويل عملياتها. لذلك يجب عليها إنتاج حاسوب كمومي قابل للتطبيق وإلا فإنها تخاطر بالإفلاس. هذا سيناريو عالي المخاطر، لكن المكافآت ستكون هائلة إذا نجحت IonQ في ذلك. [IONQ](/stock/IONQ) IonQ 20.72 دولارًا -1.99 دولارًا (-8.76%) بورصة نيويورك · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة في 20/11/26. إن عمليات البيع التي شهدها سهم IonQ ([IONQ](/stock/IONQ)) خلال عام 2026 لا علاقة لها تقريبًا بأدائها الفعلي كشركة. بل هي انعكاس أكثر لشهية السوق للمخاطر. فقد أصبح المستثمرون حذرين من الاستثمار في استثمارات أعلى مخاطرة خلال عام 2026. ويُنظر إلى الذكاء الاصطناعي عمومًا على أنه أقل مخاطرة من الحوسبة الكمومية لأن هناك تقنية قابلة للاستخدام فعليًا في ذلك القطاع. لذا، مع كون الحوسبة الكمومية قطاعًا أعلى مخاطرة من ذلك، فقد باعها السوق بكثافة. غير أنني أعتقد أن ذلك يجعل التوقيت مناسبًا لشراء سهم IonQ ([IONQ](/stock/IONQ))، لأن وقت الشراء هو عندما لا يكون هناك ضجيج حول الصناعة. لقد حققت IonQ ([IONQ](/stock/IONQ)) خطوات كبيرة نحو أن تصبح شركة قابلة للاستمرار. في العام المقبل، سيُطلق نظامها Superion بمعالجات كمومية بسعة 256 كيوبت، والذي سيكون واحدًا من أقوى أجهزة الكمبيوتر الكمومية في المراحل المبكرة المتاحة. ولديها عدة عملاء قاموا بالفعل بالطلب المسبق، ومع وجود تراكم إيرادات بقيمة 1.2 مليار دولار، هناك طلب هائل على هذا المنتج. غير أن IonQ ([IONQ](/stock/IONQ)) لا تركز فقط على تطوير حاسوب كمومي قابل للتطبيق. في وقت سابق من هذا العام، استحوذت على SkyWater، وهي مصنع لأشباه الموصلات. وهذا يساعد في تقليل وقت التطوير لدى IonQ ([IONQ](/stock/IONQ)) ويمنحها أيضًا مزيدًا من التحكم في سلسلة التوريد الخاصة بها. كما استحوذت على Elisity، وهو ما سيساعد IonQ ([IONQ](/stock/IONQ)) على ريادة الأمن السيبراني المرتكز على الكم. كل هذه الخطوات اتُخذت لجعل IonQ ([IONQ](/stock/IONQ)) وجهة شاملة لكل ما يتعلق بالحوسبة الكمومية. إنها استراتيجية جريئة ويمكن أن تحولها إلى عملاق التكنولوجيا التالي إذا نجحت، لكن لا يوجد ضمان للنجاح. يجب على المستثمرين فهم المخاطر وإدارتها مع IonQ ([IONQ](/stock/IONQ))، لأنها أبعد ما تكون عن كونها استثمارًا مضمونًا. IonQ ([IONQ](/stock/IONQ)) استثمار عالي المخاطر وعالي المكافآت. IonQ ([IONQ](/stock/IONQ)) ليست الشركة الوحيدة المنافسة في هذا المجال. هناك عدد لا يحصى من الشركات الأخرى، بما في ذلك عدة شركات تكنولوجيا كبرى ممولة جيدًا. كما تتبع IonQ ([IONQ](/stock/IONQ)) نهجًا تقنيًا مختلفًا يعطي الأولوية للدقة على سرعة الحوسبة. وقد يكون هذا ميزة في المراحل المبكرة من الحوسبة الكمومية، لأن الدقة أحد الشواغل الأساسية للمستخدمين. لكن إذا لحقت الشركات ذات سرعات المعالجة الأسرع بمستويات دقة IonQ ([IONQ](/stock/IONQ))، فقد تواجه IonQ ([IONQ](/stock/IONQ)) مشكلة. إن مسألة ما إذا كانت IonQ ([IONQ](/stock/IONQ)) ستتحول إلى شركة ناجحة تتمحور حول مدى سرعة إطلاقها لحاسوبها الكمومي القابل للتطبيق تجاريًا، ومقدار السبق (إن وجد) الذي تتمتع به على منافسيها. سيحدد ذلك النجاح الاستثماري لشركة IonQ ([IONQ](/stock/IONQ))، ولا توجد طريقة لمعرفة على وجه اليقين ما إذا كانت ستحقق حتى حالة القابلية للتطبيق تجاريًا. ونتيجة لذلك، إذا كنت سوف تستثمر في IonQ ([IONQ](/stock/IONQ))، فإن الحفاظ على حجم مركز صغير (لنقل 1%) فكرة ذكية. أعتقد أن IonQ ([IONQ](/stock/IONQ)) فرصة استثمارية ممتازة طويلة الأمد، لكن فقط إذا كان لديك العقلية التي ترى أن هذا السهم أقرب إلى تذكرة يانصيب في الوقت الحالي. أين تستثمر 1000 دولار الآن؟ عندما يقدم فريق محللينا نصيحة بشأن سهم، فقد يكون من المجدي الاستماع. بعد كل شيء، بلغ متوسط العائد الإجمالي لـ Stock Advisor 768% — وهو أداء فائق يتفوق على السوق مقارنة بـ 199% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنه أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند الانضمام إلى Stock Advisor. شاهد الأسهم › عائدات Stock Advisor اعتبارًا من 21 نوفمبر 2026.

جوجل تدفع لسبيس إكس التابعة لإيلون ماسك 30 مليار دولار. جيم كرامر كشف للتو السبب

جوجل تدفع لسبيس إكس التابعة لإيلون ماسك 30 مليار دولار. جيم كرامر كشف للتو السبب

FMPSPCX

الرقم الأساسي: نحو 30 مليار دولار مقابل طاقة ذكاء اصطناعي مستأجرة بموجب اتفاق جديد، ستجعل ألفابت (NASDAQ:GOOGL | GOOGL Price Prediction) جوجل تدفع لشركة سبيس إكس (NASDAQ:[SPCX](/stock/SPCX)) التابعة لإيلون ماسك 920 مليون دولار شهريًا مقابل قدرة حوسبة للذكاء الاصطناعي. وعلى مدى عمر الصفقة، يبلغ الإجمالي حوالي 30.4 مليار دولار على مدى 33 شهرًا. يُظهر إيداع سبيس إكس لدى لجنة الأوراق المالية والبورصات بتاريخ 5 يونيو أن الاتفاق يمتد من أكتوبر 2026 حتى يونيو 2029. الالتزام التعاقدي مبني على السعر الشهري في إيداع سبيس إكس. ولا يظهر في أرباح ألفابت المعلنة. على أساس سنوي، تدفع جوجل ما يعادل 11.04 مليار دولار مقابل الوصول إلى ما يقرب من 110,000 وحدة معالجة رسومات من إنفيديا (NASDAQ:NVDA) والبنية التحتية ذات الصلة. لخص جيم كرامر من CNBC الأمر على منصة X: "جوجل تدفع 920 مليون دولار شهريًا مقابل الوصول إلى وحدات معالجة رسومات إنفيديا التابعة لسبيس إكس." ماذا يعني ذلك لتوسع جوجل في الذكاء الاصطناعي تدير جوجل واحدة من أكبر السحابات في العالم وتصمم شرائح TPU الخاصة بها، ومع ذلك لا تزال تستأجر وحدات معالجة رسومات من شركة صواريخ. الطلب يفسر القرار. بلغت إيرادات جوجل كلاود 30.709 مليار دولار[1] في الربع الثالث من عام 2026، بزيادة 103% على أساس سنوي. تسارع النمو كل ربع: 48%[2] في الربع الرابع من 2025، و63% في الربع الأول من 2026، و82% في الربع الثاني، والآن ثلاثة أرقام. قال الرئيس التنفيذي ساندر بيتشاي: "نشهد أيضًا طلبًا قويًا على أنظمة TPU لدينا عبر مجموعة واسعة من العملاء."[1] التوسع الخاص بجوجل يعمل بالفعل بشكل محموم. ارتفعت النفقات الرأسمالية إلى 51.355 مليار دولار[1] في الربع، بزيادة 114.4%. تعالج واجهات برمجة تطبيقات النماذج الخاصة بالشركة الآن ما يقرب من 32 مليار رمز في الدقيقة[2]، أي أكثر من أربعة أضعاف المستوى قبل عام. وصل تطبيق Gemini إلى مليار مستخدم[1]. استئجار قدرة سبيس إكس يضع المزيد من وحدات معالجة الرسومات في العمل على الفور بينما لا تزال مراكز بيانات جوجل الخاصة قيد الإنشاء. قارن كرامر هذا بعلاقة جوجل الطويلة مع آبل (NASDAQ:AAPL). وثقت وزارة العدل حوالي 20 مليار دولار من المدفوعات السنوية من جوجل إلى آبل مقابل وضع البحث الافتراضي. بشكل منفصل، وافقت آبل في يناير 2026 على استخدام نماذج Gemini من جوجل، مع تقديرات تعويضات مُبلغ عنها حول مليار دولار سنويًا. لسنوات، دفعت جوجل بشكل أساسي مقابل التوزيع. الآن تدفع أيضًا مقابل القوة الحاسوبية الخام. جوجل لديها شركة في هذا الإنفاق. أعلنت مايكروسوفت (NASDAQ:MSFT) عن نمو Azure بنسبة 48% في أحدث ربع لها، مع ارتفاع النفقات الرأسمالية بنسبة 103%. كل هذا الإنفاق السحابي يجب أن يتم تشغيله وتبريده وربطه بالشبكة من قبل شخص ما، وقد جمعنا سبعة موردين وراء توسع الذكاء الاصطناعي في تقرير مجاني يمكنك الحصول عليه هنا. رد فعل السوق: الأسهم تتراجع رغم إشارة الطلب لم يكافئ المستثمرون التوسع بعد. أغلقت ألفابت عند 265.29 دولار في 20 نوفمبر، بانخفاض 10.31% على مدى الأسبوع الماضي و20.75% على مدى الشهر الماضي. انخفض السهم بنسبة 2.7% في الجلسة الأخيرة. تم تداول الأسهم عند 319.68 دولار عند تقديم نتائج الربع الثالث. أثرت موجة البيع على أسهم الذكاء الاصطناعي على نطاق واسع. انخفضت إنفيديا بنسبة 14.01% في 20 نوفمبر، وهو نفس اليوم الذي ذكرت فيه رويترز أن محاسبة إنفيديا هي محور تحقيق لجنة الأوراق المالية والبورصات (وفقًا لمصادر). صمدت ألفابت بشكل أفضل وتجاوزت إنفيديا في القيمة السوقية، مما دفع شركة صناعة الرقائق إلى المركز الرابع كأكثر شركة أمريكية قيمة. الحالة الصعودية: ألفابت تدفع مقابل السرعة يُظهر عقد سبيس إكس للمستثمرين أن طلب جوجل أكبر من القدرة التي يمكنها بناؤها بنفسها. الأرقام المعلنة تدعم ذلك. ارتفع الدخل التشغيلي لـ جوجل كلاود إلى 11.121 مليار دولار[1] من 3.594 مليار دولار قبل عام. نما إجمالي الدخل التشغيلي لألفابت بنسبة 29.93%[1] ليصل إلى 40.576 مليار دولار، وهامش التشغيل عند 32.03%. كما تحول الصفقة المخاطر بعيدًا عن جوجل. يتعين على سبيس إكس تمويل وصيانة الأجهزة باهظة الثمن، ويسمح العقد لجوجل بإنهاء أو تخفيض المدفوعات بموجب شروط تسليم محددة. تحصل جوجل على المزيد من القدرة دون تحمل المعدات في دفاترها الخاصة. جاءت ربحية السهم بموجب مبادئ المحاسبة المقبولة عمومًا للربع الثالث عند 2.12 دولار[1]، متجاوزة توقعات 2.97 دولار. يعود النقص إلى خسارة 8.7 مليار دولار[1] على الأوراق المالية، مما خفض ربحية السهم المخففة بمقدار 0.55 دولار. لم يكن له علاقة تذكر بأداء الأعمال الأساسية. عند نسبة سعر إلى ربح تبلغ حوالي 12، يدفع المستثمرون سعرًا متواضعًا مقابل هذا النمو. المخاطر حقيقية، رغم ذلك. كان التدفق النقدي الحر سلبيًا عند 9.065 مليار دولار[1]، وجمعت ألفابت 28.7 مليار دولار من خلال سندات أولية للمساعدة في تمويل التوسع. الخلاصة للمستثمرين على المدى الطويل التاريخ التالي في التقويم لحملة الأسهم الذين يركزون على الدخل هو توزيعات الأرباح ربع السنوية البالغة 0.22 دولار[1]، مع تاريخ استحقاق 7 ديسمبر ودفع في 14 ديسمبر 2026. عقد بقيمة 30 مليار دولار تقريبًا يجعل سبيس إكس موردًا رئيسيًا للبنية التحتية للذكاء الاصطناعي، لكن لا يزال يتعين على سبيس إكس تحويل تلك الإيرادات المتعاقد عليها إلى ربح. بالنسبة لمساهمي ألفابت، تُظهر الصفقة أن طلب جوجل على القوة الحاسوبية أكبر بالفعل مما يمكنها بناؤه. اتصل بـ [email protected] لأي أسئلة أو تصحيحات.

عالم رياضيات في أنثروبيك يزعم استخدامه Claude لإثبات فرضية ريمان من القرن التاسع عشر

عالم رياضيات في أنثروبيك يزعم استخدامه Claude لإثبات فرضية ريمان من القرن التاسع عشر

FMPANT

يزعم عالم رياضيات يعمل في شركة أنثروبيك ([ANT](/stock/ANT))، شركة الذكاء الاصطناعي ومقرها سان فرانسيسكو، أن برمجيات الشركة ساعدت في حل واحدة من أهم المسائل الرياضية التي لم تُحل بعد. نشر ليفنت ألبوغه، وهو عالم رياضيات تركي أمريكي، يوم الجمعة ملاحظة على موقعه الشخصي يقول فيها إن Claude، برنامج الذكاء الاصطناعي، ساعده في إثبات فرضية ريمان. ويقول إن Claude ساعد في تطوير حل للمسألة خلال نحو ستة أسابيع. وإذا تأكدت مزاعم ألبوغه في نهاية المطاف، فقد يشكل الإثبات اختراقًا آخر في استخدام الذكاء الاصطناعي لحل مسائل رياضية معقدة، حتى في وقت يعبّر فيه علماء الرياضيات عن قلقهم إزاء شركات خاصة شديدة الربحية تدفع ملايين الدولارات مقابل هذه التقنية لحل المسائل. كتب ألبوغه، وهو يُضفي صفات بشرية على برنامج الذكاء الاصطناعي: «قضيت أنا وClaude وقتًا رائعًا معًا بهذا الاتساع في الأشهر الأخيرة، لكن هذه المرة تفوّق Claude عليّ بكثير قرب خط النهاية». وأضاف: «لا، لقد طار Claude ورقص وتلألأ قرب خط النهاية». وأرفق ألبوغه رابطًا إلى شيفرة حاسوبية مكتوبة بلغة تُسمى Lean، وأكد أنها تستطيع التحقق من النتائج. وبعد ذلك بدأ علماء رياضيات العمل للتحقق مما إذا كان إثبات ألبوغه قابلًا للتأكيد. نُشرت ملاحظة ألبوغه بعد يوم واحد فقط من طرح أنثروبيك ([ANT](/stock/ANT)) للاكتتاب العام في مؤشر ناسداك للأسهم. وأقرّ بذلك قائلًا: «التوقيت الدقيق فظيع. لو كان في إمكاني، لكنت أنهيت هذا كله في وقت أبكر بكثير». فرضية ريمان مسألة رياضية يبلغ عمرها نحو 170 عامًا، وتحمل اسم برنارد ريمان، عالم الرياضيات الألماني الذي اقترحها عام 1859. تتعلق الفرضية بالأعداد الأولية، أي الأعداد الصحيحة الأكبر من 1 التي لا تقبل القسمة إلا على نفسها وعلى 1. وتساءل ريمان عن معدل ظهور الأعداد الأولية وكيفية توزيعها على خط الأعداد. وطوّر صيغة لتقدير عدد الأعداد الأولية الموجودة تحت عدد معين. وفرضية ريمان واحدة من مسائل جائزة الألفية السبع الرياضية التي اختارها معهد كلاي للرياضيات عام 2000. وقد عرض المعهد مليون دولار لكل مسألة يتم حلها. ويحاول علماء الرياضيات حل هذه المسألة منذ سنوات. وأفادت صحيفة نيويورك تايمز بأن عالم رياضيات مستقلًا في إيطاليا نشر يوم الجمعة إثباتًا غير مكتمل لفرضية ريمان قال إنه كان يعمل عليه لنحو 12 عامًا. وقال ذلك العالم، أليساندرو ماسولو، إنه لم يستخدم الذكاء الاصطناعي لأنه لم يكن يثق تمامًا في النظام. وأعرب علماء رياضيات آخرون عن انزعاجهم من الاعتماد على الذكاء الاصطناعي لحل المسائل الرياضية. في سبتمبر، زعمت OpenAI، المنافسة لأنثروبيك ([ANT](/stock/ANT))، أن نسخة غير متاحة للعامة من أدواتها للذكاء الاصطناعي ساعدت في حل جزء من مسألة أخرى من مسائل جائزة الألفية. لكن حلّها جاء بطريقة أثارت استغراب علماء الرياضيات والمراقبين: شركة خاصة تقارب قيمتها تريليون دولار أنفقت 15 مليون دولار لتوظيف 10,000 نظام ذكاء اصطناعي لحل المسألة. كان ألبوغه يعمل على تلك المسألة المنفصلة لصالح أنثروبيك ([ANT](/stock/ANT)) عندما أعلنت OpenAI إعلانها. وقال جيمس روبنسون، عالم رياضيات في جامعة وارويك، لصحيفة الغارديان في سبتمبر إنه «من المحبط رؤية شركات التكنولوجيا الكبرى تحرق هذا الوقود فقط لتتفاخر بمدى روعة أحدث نموذج لديها». وأضاف: «يبدو الأمر كتفاخر صبياني غير ناضج على نطاق واسع، تدعمه مليارات الدولارات واحتمال وقوع أضرار بيئية كبيرة في عصر يُرجّح أن يكون فيه تغير المناخ أكبر تحدٍّ نواجهه».

موعد نهائي مهم لسهمي GOOGL وGOOG: شركة روسن، المستشار الموثوق للمستثمرين، تحث مستثمري ألفابت على تأمين محامٍ قبل الموعد النهائي المهم في 1 ديسمبر في دعوى جماعية للأوراق المالية - GOOGL، GOOG

موعد نهائي مهم لسهمي GOOGL وGOOG: شركة روسن، المستشار الموثوق للمستثمرين، تحث مستثمري ألفابت على تأمين محامٍ قبل الموعد النهائي المهم في 1 ديسمبر في دعوى جماعية للأوراق المالية - GOOGL، GOOG

FMPGOOG

نيويورك، 21 نوفمبر 2026 (جلوب نيوزواير) -- لماذا: تذكّر شركة روسن للمحاماة، وهي شركة عالمية لحقوق المستثمرين، مشتري أوراق ألفابت المالية ([GOOG](/stock/GOOG)) بين 19 مايو 2026 و28 أكتوبر 2026، ضمناً ("فترة الدعوى")، بموعد المدعي الرئيسي المهم في 1 ديسمبر 2026. وماذا في ذلك: إذا اشتريت أوراق ألفابت المالية خلال فترة الدعوى فقد يحق لك الحصول على تعويض دون دفع أي رسوم أو تكاليف من جيبك من خلال ترتيب أتعاب الطوارئ. ما يجب فعله بعد ذلك: للانضمام إلى الدعوى الجماعية ضد ألفابت ([GOOG](/stock/GOOG))، انتقل إلى https://rosenlegal.com/cases/alphabet-inc-2026/join أو اتصل فيليب كيم، المحامي، مجاناً على الرقم 866-767-3653 أو راسل case@rosenlegal.com للحصول على معلومات عن الدعوى الجماعية. لقد تم بالفعل رفع دعوى جماعية. إذا كنت ترغب في أن تكون مدعياً رئيسياً، فيجب عليك التقدم إلى المحكمة في موعد لا يتجاوز 1 ديسمبر 2026. المدعي الرئيسي هو طرف ممثل يتصرف نيابة عن أعضاء المجموعة الآخرين في توجيه التقاضي. لماذا روسن للمحاماة: نحن نشجع المستثمرين على اختيار محامين مؤهلين لديهم سجل حافل بالنجاح في الأدوار القيادية. غالباً ما لا تمتلك الشركات التي تصدر الإشعارات خبرة أو موارد مماثلة أو أي تقدير حقيقي من الأقران. العديد من هذه الشركات لا تتعامل فعلياً مع الدعاوى الجماعية للأوراق المالية، بل هي مجرد وسطاء يحيلون العملاء أو يتشاركون مع شركات محاماة تتولى فعلياً التقاضي في القضايا. كن حكيماً في اختيار المحامي. تمثل شركة روسن للمحاماة المستثمرين في جميع أنحاء العالم، وتركز ممارستها على الدعاوى الجماعية للأوراق المالية والتقاضي المشتق للمساهمين. حققت شركة روسن للمحاماة أكبر تسوية دعوى جماعية للأوراق المالية على الإطلاق ضد شركة صينية. وقد احتلت شركة روسن للمحاماة المرتبة الأولى من قبل ISS Securities Class Action Services من حيث عدد تسويات الدعاوى الجماعية للأوراق المالية في عام 2017. وقد احتلت الشركة المرتبة بين أفضل 4 كل عام منذ عام 2013 واستعادت مليارات الدولارات للمستثمرين. في عام 2019 وحده، حصلت الشركة على أكثر من 438 مليون دولار للمستثمرين. في عام 2020، اختار law360 الشريك المؤسس لورنس روسن كعملاق في نقابة المدعين. وقد حظي العديد من محامي الشركة بتقدير من Lawdragon وSuper Lawyers. تفاصيل القضية: وفقاً للدعوى القضائية، خلال فترة الدعوى بأكملها، أدلى المدعى عليهم ببيانات جوهرية كاذبة ومضللة و/أو فشلوا في الإفصاح عن أن: (1) كان Gemini 3.5 Pro يحقق نتائج تدريب مخيبة للآمال؛ (2) ونتيجة لذلك، سيتأخر إطلاق Gemini 3.5 Pro بشكل كبير؛ (3) كان النمو في استفسارات وضع الذكاء الاصطناعي يؤثر سلباً على إيرادات البحث لأن وضع الذكاء الاصطناعي كان لديه تحقيق دخل أقل؛ و(4) نتيجة لما سبق، كانت البيانات الإيجابية للمدعى عليهم حول أعمال ألفابت ([GOOG](/stock/GOOG)) وعملياتها وآفاقها جوهرية ومضللة و/أو تفتقر إلى أساس معقول. وعندما دخلت التفاصيل الحقيقية إلى السوق، تدعي الدعوى أن المستثمرين تكبدوا خسائر. للانضمام إلى الدعوى الجماعية ضد ألفابت ([GOOG](/stock/GOOG))، انتقل إلى https://rosenlegal.com/cases/alphabet-inc-2026/join أو اتصل فيليب كيم، المحامي، مجاناً على الرقم 866-767-3653 أو راسل case@rosenlegal.com للحصول على معلومات عن الدعوى الجماعية. لم يتم اعتماد أي مجموعة. حتى يتم اعتماد مجموعة، فإنك لا تمثل من قبل محامٍ ما لم توظف واحداً. يمكنك اختيار محاميك بنفسك. يمكنك أيضاً البقاء عضواً غائباً في المجموعة وعدم القيام بأي شيء في هذه المرحلة. إن قدرة المستثمر على المشاركة في أي استرداد محتمل في المستقبل لا تعتمد على عمله كمدعٍ رئيسي. تابعنا للحصول على التحديثات على LinkedIn: https://www.linkedin.com/company/the-rosen-law-firm، وعلى Twitter: https://twitter.com/rosenfirm أو على Facebook: https://www.facebook.com/rosenlawfirm/. إعلان محامين. النتائج السابقة لا تضمن نتيجة مماثلة. معلومات الاتصال: لورنس روسن، المحامي. فيليب كيم، المحامي. شركة روسن للمحاماة، P.A. 275 ماديسون أفينيو، الطابق الأربعين، نيويورك، NY 10016، هاتف: (212) 686-1060، مجاناً: (866) 767-3653، فاكس: (212) 202-3827، case@rosenlegal.com، www.rosenlegal.com

نت باور: 3 نقاط رئيسية للمستثمرين على المدى الطويل

نت باور: 3 نقاط رئيسية للمستثمرين على المدى الطويل

FMPNET

لن تصدر الإدارة إشعارًا كاملًا للمضي قدمًا في عقد الهندسة والمشتريات والبناء (EPC) حتى يتم تأمين التمويل من طرف ثالث، مما يربط التزامات المعدات بأسواق رأس المال. بقلم فريق موتلي فول – 21 نوفمبر 2026 الساعة 11:34 صباحًا بتوقيت شرق الولايات المتحدة النقاط الرئيسية: احتفظت نت باور ([NET](/stock/NET)) بمبلغ 183 مليون دولار نقدًا وبدون ديون. تغطي شروط استرداد العميل ما يصل إلى 180 مليون دولار من تكاليف المشروع. ارتفعت الممتلكات والمنشآت والمعدات إلى 141 مليون دولار هذا الربع. في مكالمة أرباح الربع الثالث من عام 2026، التي عُقدت في 13 نوفمبر 2026، أعلنت نت باور ([NET](/stock/NET)) أنها تعطي الأولوية لسرعة الوصول إلى الطاقة عبر جميع فرص تطوير المواقع. بالنسبة للمستثمرين على المدى الطويل، يتوقف نموذج العمل على ما إذا كانت الإدارة قادرة على تحويل طلب العملاء إلى أصول طاقة تدر تدفقات نقدية قبل أن يسد المنافسون الفجوة. هناك ثلاث نقاط رئيسية من المكالمة تشرح أين تقف الاستراتيجية. إعطاء الأولوية لسرعة الوصول إلى الطاقة عبر فرص الأراضي يحتاج مطورو مراكز البيانات إلى الكهرباء على الفور، لذا تحوّل الإدارة رأس المال إلى المواقع الأرضية التي توفر أسرع طريق للتشغيل التجاري. "نحن نعطي الأولوية لسرعة الوصول إلى الطاقة. وهذا يعني تقييم كل فرصة أرضية مزودة بالطاقة أمامنا، سواء في تكساس أو في أسواق أخرى، ونشر رأس مالنا حيث يمكننا إدخال الطاقة إلى الشبكة بأسرع وقت ممكن." -- داني رايس، الرئيس التنفيذي تأمين شروط استرداد لمشروع الذكاء الاصطناعي الأولي تتفاوض الإدارة على اتفاقية نهائية مع مطور نموذج ذكاء اصطناعي لموقع في تكساس لم يتم تأمينه بعد، وهو منفصل عن مشروع بيرميان، منشأة توليد الطاقة النظيفة التابعة لها. يشمل الترتيب حمايات رأسمالية تغطي التكاليف الأولية إذا لم يمض المشروع قدمًا. "يجب على العميل أن يسدد تكلفتنا غير القابلة للاسترداد لبنود النفقات المعتمدة، بما يصل إلى حوالي 180 مليون دولار ورهنًا بشروط، ما لم نختار الاحتفاظ بالمعدات ذات الصلة." -- مارك هورستمان، الرئيس والمدير التنفيذي للعمليات ربط التزامات المعدات بتمويل المشروع أنهت نت باور ([NET](/stock/NET)) الربع بمبلغ 183 مليون دولار نقدًا وبدون ديون، لكن النشر الكامل لطلبات المعدات يعتمد على تأمين رأس مال من طرف ثالث. لن تصدر الإدارة إشعارًا كاملًا للمضي قدمًا بموجب عقد الهندسة والمشتريات والبناء (EPC)، الذي يحكم خدمات البناء، حتى يتم تأمين التمويل. "تفترض توقعات السيولة لدينا أننا لن نصدر إشعارًا كاملًا للمضي قدمًا بموجب اتفاقية EPC أو نقدم التزامات كبيرة إضافية بشأن المعدات أو البناء دون تمويل ملتزم به أو رأس مال آخر." -- لي شومان، المدير المالي نظرة مستقبلية يستمر الطلب على الطاقة لمراكز البيانات في الارتفاع عبر المناطق الرئيسية، وتركز الإدارة على الأنظمة الموقعية التي تبقي الطاقة تعمل حتى عندما تكون الشبكة تحت ضغط. وتتوقع الشركة أن تؤدي التكوينات الموحدة إلى تسريع نشر المواقع. "سوق الطاقة الموقعية الثابتة حقيقي وينمو، والعقبات هي التصاريح والتنفيذ." -- داني رايس، الرئيس التنفيذي تقيّم الإدارة هياكل تمويل المشاريع لتحويل تصاميم المواقع إلى أصول مرافق تشغيلية، ولن تقدم التزامات كبيرة بشأن المعدات دون تمويل ملتزم به. "سنبقى مرنين بشأن مكان البناء حتى نبقى صارمين بشأن سرعة حدوثه." -- داني رايس، الرئيس التنفيذي أين تستثمر 1000 دولار الآن عندما يكون لدى فريق المحللين لدينا نصيحة سهم، فقد يكون من المفيد الاستماع. بعد كل شيء، متوسط العائد الإجمالي لـ Stock Advisor هو 768% – تفوق ساحق للسوق مقارنة بـ 199% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند انضمامك إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 21 نوفمبر 2026.

ASML مقابل SK Hynix: أي سهم ذكاء اصطناعي أفضل للشراء في 2027؟

ASML مقابل SK Hynix: أي سهم ذكاء اصطناعي أفضل للشراء في 2027؟

FMPASMLSKHY

تقف شبه السيطرة التي تتمتع بها [ASML](/stock/ASML) ([ASML](/stock/ASML)) على تقنية الطباعة الضوئية بالأشعة فوق البنفسجية القصوى (EUV) في مواجهة الأعمال المتنامية بقوة لشركة SK Hynix في ذاكرة الذكاء الاصطناعي، لكن فجوة التقييم بينهما أوسع مما توحي به أساسيات أي من الشركتين. بقلم روبرت إيزكيردو – تم التحديث في 21 نوفمبر 2026 الساعة 11:25 صباحاً بتوقيت شرق الولايات المتحدة النقاط الرئيسية تحتفظ [ASML](/stock/ASML) ([ASML](/stock/ASML)) بشبه احتكار لأنظمة الطباعة الضوئية بالأشعة فوق البنفسجية القصوى اللازمة لتصنيع الرقائق الأكثر تقدماً. قفزت SK Hynix كمورّد بالغ الأهمية لذاكرة النطاق الترددي العالي الضرورية لمعالجة الذكاء الاصطناعي التوليدي. أي سهم أشباه موصلات هو الخيار الأفضل لمحفظتك مع الدخول في عام 2027؟ خلق التوسع العالمي في الذكاء الاصطناعي طلباً هائلاً على الأجهزة المتقدمة، لكن هل ينبغي أن تستثمر في الآلات التي تطبع الرقائق أم في الذاكرة التي تشغّلها؟ هذا هو الاختيار بين [ASML](/stock/ASML) ([ASML](/stock/ASML)) وSK Hynix (SKHY -13.11%). توفر [ASML](/stock/ASML) ([ASML](/stock/ASML)) أنظمة الطباعة الضوئية الأساسية اللازمة لتصنيع رقائق المنطق والذاكرة المتطورة. وتنتج SK Hynix أجهزة الذاكرة نفسها، مع التركيز على ذاكرة النطاق الترددي العالي المتخصصة المطلوبة للذكاء الاصطناعي التوليدي. كلتا الشركتين لاعب أساسي في منظومة الرقائق العالمية، وإن كانتا تشغلان تخصصين مختلفين للغاية. الحجة لصالح [ASML](/stock/ASML) تشغل [ASML](/stock/ASML) ([ASML](/stock/ASML)) موقعاً فريداً بين أسهم التقنية لأنها المورّد الوحيد لأنظمة الطباعة الضوئية بالأشعة فوق البنفسجية القصوى (EUV). تستخدم هذه الآلات الضخمة الضوء لطباعة دوائر معقدة على رقائق السيليكون، مما يجعلها لا غنى عنها لمصانع الرقائق التي تنتج أحدث جيل من المعالجات. وتخدم الشركة أكبر صانعي الرقائق في العالم، وإن كانت لا تكشف عن أسماء عملائها الأفراد في إيداعاتها الأخيرة لدى هيئة الأوراق المالية والبورصات. في الاثني عشر شهراً المنتهية في 30 سبتمبر 2026، بلغت الإيرادات 43.4 مليار دولار، بزيادة 22.5% مقارنة بالعام السابق. وسجلت الشركة صافي دخل بلغ 14.8 مليار دولار خلال هذه الفترة. ودعم هذا الأداء هامش ربح صافٍ قوي بلغ 34.1%، وهو ما يعكس هيمنتها في سوق المعدات المتطورة. بحسب ميزانيتها العمومية في ديسمبر 2025، تبلغ نسبة الدين إلى حقوق الملكية لدى الشركة 0.2 مرة. وتُظهر هذه النسبة أن إجمالي الدين منخفض جداً مقارنة بحقوق المساهمين، مما يشير إلى هيكل رأسمالي محافظ. وتقيس نسبة التداول البالغة 1.3 مرة قدرتها على تغطية الديون قصيرة الأجل بالأصول السائلة. وفي السنة المالية المنتهية في 31 ديسمبر 2025، بلغ التدفق النقدي الحر 12.2 مليار دولار. الحجة لصالح SK Hynix تصنّع SK Hynix أشباه الموصلات الخاصة بالذاكرة بما في ذلك DRAM وNAND Flash، وهي ضرورية لتخزين البيانات في كل شيء من الهواتف الذكية إلى مراكز البيانات. وركزت الشركة مؤخراً على ذاكرة النطاق الترددي العالي، وهي تقنية متخصصة تتيح انتقال البيانات بسرعة كافية لتطبيقات الذكاء الاصطناعي الحديثة. وبينما لا تكشف عن أكبر عملائها في إيداعاتها لدى هيئة الأوراق المالية والبورصات، فإن منتجاتها مدمجة في منصات الإلكترونيات والخوادم العالمية الكبرى. في الاثني عشر شهراً المنتهية في 30 سبتمبر 2026، بلغت الإيرادات 201.2 مليار دولار، مدفوعة بمعدل نمو هائل بلغ 219.8%. وبلغ صافي الدخل خلال الفترة نفسها 141.4 مليار دولار. وأسفر ذلك عن هامش ربح صافٍ مرتفع استثنائياً بلغ 70.3%، إذ تجاوز الطلب على منتجات ذاكرة الذكاء الاصطناعي المتميزة العرض في أنحاء الصناعة. بحسب ميزانيتها العمومية في ديسمبر 2025، أعلنت SK Hynix عن نسبة دين إلى حقوق ملكية بلغت 0.2 مرة. وتبلغ نسبة التداول 1.9 مرة، مما يشير إلى احتياطي صحي من الأصول المتاحة لتلبية الالتزامات المالية المقبلة. وفي السنة المالية المنتهية في 31 ديسمبر 2025، ولّدت الشركة تدفقاً نقدياً حراً بلغ 18.5 مليار دولار، مما يوفر رأس مال كبيراً لمزيد من البحث والتوسع. مقارنة ملف المخاطر تواجه [ASML](/stock/ASML) ([ASML](/stock/ASML)) مخاطر من القيود التجارية الجيوسياسية التي تحد من قدرتها على بيع آلات الطباعة الضوئية المتقدمة لأسواق دولية معينة. ولأن أنظمتها باهظة التكلفة ومعقدة للغاية، فإن الأعمال حساسة لدورات الإنفاق الرأسمالي لعدد قليل فقط من عملاء تصنيع الرقائق الضخمين. وأي تراجع كبير في الطلب العالمي على أشباه الموصلات أو تأخير في بناء مصانع رقائق جديدة قد يؤثر بسرعة على تراكم طلباتها. تعمل SK Hynix في سوق الذاكرة المعروف بتقلبه الشديد، حيث يمكن أن تتذبذب أسعار DRAM وNAND بشكل حاد بناءً على العرض والطلب العالميين. وتواجه منافسة شديدة من منافسين كبار مثل سامسونج وميكرون، وكلاهما يستثمر بكثافة في تقنيات ذاكرة منافسة. وإضافة إلى ذلك، تتعرض الشركة للتوترات الجيوسياسية الإقليمية واضطرابات سلاسل التوريد التي قد تؤثر على مراكزها التصنيعية الرئيسية. مقارنة التقييم يستخدم مضاعف الربحية الآجل (Forward P/E) تقديرات الأرباح المستقبلية، بينما تستخدم نسبة السعر إلى المبيعات (P/S) المبيعات خلال الاثني عشر شهراً الماضية؛ ويتداول أحد السهمين حالياً بخصم هائل. المقياس: [ASML](/stock/ASML) ([ASML](/stock/ASML)) / SK Hynix مضاعف الربحية الآجل: 31.1 مرة / 4.6 مرة نسبة السعر إلى المبيعات: 12.5 مرة / 4.3 مرة تتضمن مقاييس التقييم مصادر من Financial Modeling Prep (FMP) وقد تختلف عن مزودي البيانات الآخرين. أي سهم كنت سأشتري من أجل 2027؟ باعتبارهما لاعبين رئيسيين في طفرة الذكاء الاصطناعي، فإن [ASML](/stock/ASML) ([ASML](/stock/ASML)) وSK Hynix كلاهما سهمان جذابان للامتلاك. لكن إذا كان عليك اختيار واحد، فإنني أوصي بـ SK Hynix. فرغم أن [ASML](/stock/ASML) شركة جذابة للاستثمار لأنها تحتكر تقنية الطباعة الضوئية بالأشعة فوق البنفسجية القصوى، فإن تقييم سعر سهم SK Hynix منخفض بشكل لا يصدق، في حين تتزايد مبيعاتها. سبب التقييم المنخفض لـ SK Hynix هو قلق وول ستريت من أن النقص الحالي في رقائق الذاكرة سيتراجع مع تسارع الشركة لتوسيع قدراتها التصنيعية. وعندما يحدث ذلك، من المرجح أن تنخفض الأسعار والهوامش. وهذا أمر معتاد في الطبيعة الدورية لصناعة ذاكرة الحاسوب، حيث تكون دورات الازدهار والكساد شائعة. ومع ذلك، من المتوقع أن يتوسع سوق الذكاء الاصطناعي حتى ما بعد ثلاثينيات القرن الحالي. وتقدّر التوقعات أن تنمو صناعة الذكاء الاصطناعي من 539.5 مليار دولار في 2026 إلى 9.5 تريليون دولار في 2035. ويشير ذلك إلى أن SK Hynix لديها رياح مواتية متعددة السنوات تدعم أعمالها. ونتيجة لذلك، فإن الوقت الآن مناسب لاقتناص الأسهم قبل أن تدرك وول ستريت أن SK Hynix تتداول بسعر رائع. أين تستثمر 1000 دولار الآن عندما يقدم فريق محللينا توصية بسهم، فقد يكون من المفيد الاستماع إليها. ففي النهاية، يبلغ متوسط العائد الإجمالي لـ Stock Advisor 768% — وهو تفوق ساحق على السوق مقارنة بـ 199% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنه أفضل 10 أسهم للمستثمرين لشرائها الآن، وهي متاحة عند الانضمام إلى Stock Advisor. اطلع على الأسهم › عوائد Stock Advisor اعتباراً من 21 نوفمبر 2026.

تنبيه لمستثمري فلونس إنرجي (FLNC): الموعد النهائي للتقدم كمدعٍ رئيسي في 27 نوفمبر مع مواجهة الشركة لدعوى جماعية واستقالات قيادية

تنبيه لمستثمري فلونس إنرجي (FLNC): الموعد النهائي للتقدم كمدعٍ رئيسي في 27 نوفمبر مع مواجهة الشركة لدعوى جماعية واستقالات قيادية

FMPFLNC

أعلنت شركة هاغنز بيرمان، وهي شركة محاماة وطنية لحقوق المساهمين، من سان فرانسيسكو في 21 نوفمبر 2026، عن حث مستثمري فلونس إنرجي ([FLNC](/stock/FLNC)) الذين تكبدوا خسائر كبيرة على التواصل معها قبل الموعد النهائي للتقدم كمدعٍ رئيسي في 27 نوفمبر 2026 في دعوى جماعية قائمة بشأن الأوراق المالية. وتذكر الدعوى فلونس وبعض المديرين التنفيذيين كمتهمين، وتسعى إلى تمثيل المستثمرين الذين اشتروا أو حصلوا على أوراق مالية لفلونس بطرق أخرى في الفترة بين 24 نوفمبر 2025 و16 سبتمبر 2026 ("فترة الدعوى"). وفي 2 نوفمبر 2026، وبعد رفع الدعوى، أعلنت الشركة أن الرئيس التنفيذي جوليان نيبردا والرئيس المالي أحمد باشا قد غادرا في 30 أكتوبر، مما أدى إلى انخفاض أسهم فلونس بنحو 9%. وتأتي هذه المغادرات في أعقاب دعوى جماعية للمستثمرين أثارتها سلسلة من الإعلانات المالية غير المتوقعة التي يُزعم أنها تناقضت مع تأكيدات الشركة بأنها في وضع يتيح لها الاستفادة من الطلب المتزايد على مراكز البيانات وتخزين الطاقة. وقد محت هذه الإفصاحات مجتمعة نحو 3 مليارات دولار من القيمة السوقية. وتجري شركة هاغنز بيرمان، وهي شركة وطنية لحقوق المساهمين، تحقيقاً نشطاً في المزاعم القائمة بأن فلونس انتهكت قوانين الأوراق المالية الفيدرالية. الموعد النهائي لمستثمري فلونس إنرجي ومعلومات التواصل: فترة الدعوى: 24 نوفمبر 2025 – 16 سبتمبر 2026 الموعد النهائي للتقدم كمدعٍ رئيسي: 27 نوفمبر 2026 تقديم الخسائر / معرفة المزيد: www.hbsslaw.com/FLNC البريد الإلكتروني للتواصل المباشر: [FLNC](/stock/FLNC)@hbsslaw.com هاتف الشركة: 844-916-0895 فيديو: https://youtu.be/KVTyrrRmmqM ما تدّعيه الدعوى: ينصب تركيز الدعوى على مدى صحة تأكيدات فلونس بأنها "في وضع جيد يتيح لها الاستفادة من الطلب المتسارع على تخزين الطاقة"، وأن تراكم أعمالها غير المنفذة يغطي توقعات الإيرادات بشكل كافٍ. وكانت خطة الشركة تعتمد على النجاح في زيادة إنتاج منشأتها التصنيعية "المؤتمتة بالكامل" في هيوستن لأنظمة الإدارة الحرارية لحلول تخزين طاقة البطاريات Gridstack ProTM الخاصة بها. وتزعم الشكوى أن فلونس لم تفصح للمستثمرين بمعلومات مهمة – وهي أن قدرتها على الوفاء بتراكم الأعمال غير المنفذة والاعتراف بالإيراد كانت تعتمد على منشآت تعاقدية جديدة شملت منشآت غير مكتملة وغير تشغيلية. وتزعم الشكوى أيضاً أن الشركة لم تفصح بأن جهود معالجة المشكلات في المنشآت لم تكلل بالنجاح. الإفصاحات والأثر السوقي: يُزعم أن المستثمرين بدأوا يتلقون معلومات عن المشكلات المزعومة عبر سلسلة من الإفصاحات. ففي 4 فبراير 2026، أبلغت فلونس أن نتائج الربع الأول تضمنت انكماشاً كبيراً في الهوامش على أساس سنوي بسبب "تكاليف تقديرية إضافية في مشروعين" وزيادة كبيرة في صافي الخسائر. وفي 5 أغسطس 2026، أبلغت فلونس عن إيرادات للربع الثالث أضعف من المتوقع، وانكماش كبير في الهوامش على أساس سنوي، وصافي خسارة بلغ 44.3 مليون دولار، مقابل صافي دخل قدره 6.2 مليون دولار في الربع نفسه من العام السابق. وقالت الشركة أيضاً إنها "تتوقع الآن تأجيل تسليمات مشاريع بقيمة 400 مليون دولار إلى السنة المالية 2027 بسبب مشكلات إنتاج في منشأة تعاقدية دولية جديدة"، وأشارت إلى "تأخيرات مرتبطة بالبناء أثرت على إنجاز وبدء تشغيل منشأة تصنيع تعاقدية جديدة في الولايات المتحدة". وفي 16 سبتمبر 2026، خفضت فلونس توجيهاتها لإيرادات 2026 بنسبة 20% إضافية. وأرجع الرئيس التنفيذي آنذاك جوليان نيبردا التأخيرات المستمرة إلى زيادة إنتاج منشأة التصنيع التعاقدية في هيوستن، وأفصح بأن زيادة الإنتاج تأخرت لأن الشركة اضطرت إلى استخدام اللحام اليدوي بدلاً من عملية اللحام المؤتمتة المخطط لها. وبعد هذه الإفصاحات، انخفضت أسهم فلونس ([FLNC](/stock/FLNC)) بشكل حاد. فمن 4 فبراير إلى 17 سبتمبر 2026، تراجع السهم بمقدار 21.33 دولار، أي بنحو 73%. وقال ريد كاثرين، شريك هاغنز بيرمان الذي يقود تحقيق الشركة: "نركز على متى أصبحت مشكلة اللحام في هيوستن معروفة لإدارة فلونس، بالنظر إلى الدور الحاسم للمنشأة في توطين التصنيع محلياً". ما يمكن لمستثمري فلونس فعله: يُشجع المستثمرون الذين اشتروا أو حصلوا على أوراق مالية لفلونس بطرق أخرى خلال فترة الدعوى وتكبدوا خسائر على التواصل مع هاغنز بيرمان لمناقشة حقوقهم وخياراتهم. ويمكن للمستثمرين تقديم معلومات عن خسائرهم عبر www.hbsslaw.com/FLNC، أو الاتصال على 844-916-0895، أو إرسال بريد إلكتروني إلى [FLNC](/stock/FLNC)@hbsslaw.com. ولا يحتاج المستثمرون إلى السعي للتعيين كمدعٍ رئيسي للبقاء مؤهلين للمشاركة في أي تعويض قد ينتج عن الدعوى الجماعية. والمدعي الرئيسي هو ممثل تعينه المحكمة ويساعد في توجيه الدعوى نيابة عن المجموعة. المبلغون عن المخالفات: ينبغي للأشخاص الذين لديهم معلومات غير عامة بشأن فلونس أن ينظروا في خياراتهم للمساعدة في التحقيق أو الاستفادة من برنامج المبلغين عن المخالفات لدى هيئة الأوراق المالية والبورصات الأمريكية (SEC). وبموجب البرنامج الجديد، قد يحصل المبلغون عن المخالفات الذين يقدمون معلومات أصلية على مكافآت تصل إلى 30% من أي استرداد ناجح تحققه الهيئة. لمزيد من المعلومات، اتصل بريد كاثرين على 844-916-0895 أو أرسل بريداً إلكترونياً إلى [FLNC](/stock/FLNC)@hbsslaw.com. عن هاغنز بيرمان: هاغنز بيرمان هي شركة عالمية للتقاضي المعقد لحقوق المدعين تركز على مساءلة الشركات. وتضم الشركة ممارسة قوية وتمثل المستثمرين فضلاً عن المبلغين عن المخالفات والعمال والمستهلكين وغيرهم في قضايا تحقق نتائج حقيقية لمن تضرروا من إهمال الشركات وغيرها من المخالفات. وقد حقق فريق هاغنز بيرمان أكثر من 2.9 مليار دولار في هذا المجال القانوني. ويمكن الاطلاع على مزيد من المعلومات عن الشركة ونجاحاتها على hbsslaw.com. تابع الشركة للحصول على التحديثات والأخبار على @ClassActionLaw. إعلان محاماة. النتائج السابقة لا تضمن نتيجة مماثلة في أي قضية مستقبلية. للتواصل: هاغنز بيرمان، ريد كاثرين، 715 هيرست أفينيو، جناح 300، بيركلي، كاليفورنيا 94710، 844-916-0895، [FLNC](/stock/FLNC)@hbsslaw.com

استثمار 1000 دولار في سهم سبيس إكس قبل شهرين تبلغ قيمته الآن

استثمار 1000 دولار في سهم سبيس إكس قبل شهرين تبلغ قيمته الآن

FMPSPCX

مددت أسهم سبيس إكس (NASDAQ: [SPCX](/stock/SPCX)) ([SPCX](/stock/SPCX)) انخفاضها الأخير، متتبعةً عمليات بيع أوسع لأسهم التكنولوجيا محت من جزء كبير من مكاسبها. وفي وقت النشر، كان سهم [SPCX](/stock/SPCX) يتداول عند 127 دولارًا، بانخفاض يزيد عن 7% عن سعر إغلاقه السابق، ونحو 20% دون سعر الطرح العام الأولي. كما ظل السهم في المنطقة الحمراء خلال الشهرين الماضيين، منخفضًا من 151 دولارًا في 21 سبتمبر 2026، ما يمثل انخفاضًا بنحو 15.89%. ونتيجة لذلك، فإن المستثمر الذي وضع 1000 دولار في سهم سبيس إكس في 21 سبتمبر سيمتلك الآن أسهمًا بقيمة 841 دولارًا، ما يترجم إلى خسارة غير محققة قدرها 158 دولارًا، بافتراض الأسهم الجزئية واستبعاد تكاليف المعاملات. وقد دفع هذا الانخفاض سهم سبيس إكس إلى ما دون سعر الطرح العام الأولي البالغ 135 دولارًا للمرة الأولى منذ إدراجه في يونيو 2026، مع إعادة المستثمرين تقييم تقييمات شركات التكنولوجيا والإنفاق المتزايد على البنية التحتية للذكاء الاصطناعي. أساسيات سهم [SPCX](/stock/SPCX) يأتي هذا الضعف على الرغم من تحسن الأداء المالي. فقد أعلنت سبيس إكس عن إيرادات الربع الثالث من عام 2026 بقيمة 14.58 مليار دولار، بزيادة 161% على أساس سنوي، في حين بلغ صافي الدخل 4.4 مليار دولار، مقابل خسارة قدرها 1.1 مليار دولار قبل عام. وقفزت الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء بنسبة 306% لتصل إلى 8.81 مليار دولار. وقد حقق قطاع الاتصال لديها، المدفوع بشكل أساسي بستارلينك، إيرادات بقيمة 5.25 مليار دولار، بزيادة 69% على أساس سنوي، مع 13.6 مليون مشترك في الخدمات الاستهلاكية حتى 30 سبتمبر. وفي الوقت نفسه، ساهم قطاع الذكاء الفائق لديها بمبلغ 7.56 مليار دولار، ما يسلط الضوء على الأهمية المتزايدة لعمليات الذكاء الاصطناعي. ومع ذلك، فإن توسيع أعمال الذكاء الاصطناعي يتطلب تمويلًا كبيرًا. في 20 نوفمبر، رتبت أبولو جلوبال مانجمنت وجولدمان ساكس حزمة تمويل بقيمة 44 مليار دولار لتمويل استحواذ سبيس إكس على وحدات معالجة الرسومات (GPUs) من إنفيديا والمعدات ذات الصلة، بما في ذلك البنية التحتية لرقائق فيرا روبن من الجيل التالي. يشمل التمويل 25.17 مليار دولار من السندات المضمونة الكبيرة المستحقة في أبريل 2033، بعائد 8.259%، إلى جانب شرائح دين أخرى بعوائد تتراوح بين 7.66% و8.36%. وقد اجتذب الاتفاق التزامات من بلاك روك وجولدمان ساكس لإدارة الأصول وحسابات مستشارة من قبل كيه كيه آر. ومن المتوقع أن تبدأ مدفوعات الإيجار بمجرد تسليم المعدات في النصف الأول من عام 2027. وفي الوقت نفسه، قد تؤثر النفقات الرأسمالية الضخمة على المرونة المالية لشركة سبيس إكس. فقد أنفقت الشركة حوالي 19.59 مليار دولار في الربع الثالث، مما رفع نفقاتها الرأسمالية للأشهر التسعة الأولى من عام 2026 إلى 48.07 مليار دولار، مقابل 13.47 مليار دولار من الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء خلال الفترة نفسها. ويوجه جزء كبير من هذا الاستثمار نحو البنية التحتية للذكاء الاصطناعي وتوسيع القدرة الحاسوبية. وفي الوقت نفسه، توفر قاعدة مشتركي ستارلينك المتنامية وعمليات إطلاق الصواريخ واستثمارات الذكاء الاصطناعي العديد من فرص النمو. وفي حين تُظهر نتائجها الأخيرة تحسن الربحية وتوسع أعمال الاتصال، يبدو أن المستثمرين أصبحوا أكثر حذرًا بشأن التكاليف والعوائد المحتملة لتوسعها الطموح في الذكاء الاصطناعي. صورة مميزة عبر شاترستوك

أنثروبيك الآن تساوي أكثر من بيتكوين: هل يمكن لبيتكوين أن تتفوق عليها بحلول 2030؟

أنثروبيك الآن تساوي أكثر من بيتكوين: هل يمكن لبيتكوين أن تتفوق عليها بحلول 2030؟

FMPANT

سعرت شركة أنثروبيك ([ANT](/stock/ANT)) طرحها العام الأولي عند 83 دولارًا للسهم، مما يقيّم شركة الذكاء الاصطناعي بحوالي 1.5 تريليون دولار. وهذا يجعل أنثروبيك ([ANT](/stock/ANT)) تساوي أكثر من بيتكوين (CRYPTO: BTC)، أكبر عملة مشفرة في العالم. وبحلول نهاية يوم التداول الأول، ارتفع سهم أنثروبيك ([ANT](/stock/ANT)) إلى 97 دولارًا، مما رفع تقييمها إلى 1.76 تريليون دولار، واستقر عند 89 دولارًا في اليوم التالي، مما لا يزال يقدر الشركة بحوالي 1.6 تريليون دولار. يتم تداول بيتكوين عند 58,142 دولارًا، بانخفاض 27.7% من إغلاق 81,328 دولارًا في 22 أكتوبر إلى إغلاق 58,818 دولارًا في 20 نوفمبر. أشار محلل السوق تشارلي بايللو على منصة X إلى أن بيتكوين انخفضت بنسبة 54% من ذروتها في أكتوبر 2025، وهو أكبر تصحيح لها منذ عام 2022. إذن، هل يمكن لبيتكوبين استعادة صدارتها على أنثروبيك ([ANT](/stock/ANT)) بحلول عام 2030؟ منح الطرح العام الأولي لأنثروبيك تقييمًا أعلى من القيمة السوقية لبيتكوين في يوم التداول الأول، أغلقت أنثروبيك ([ANT](/stock/ANT)) بتقييم 1.76 تريليون دولار بعد أن قدم المستثمرون طلبات بقيمة تقارب 500 مليار دولار، في حين تبلغ القيمة السوقية لبيتكوين حوالي 1.17 تريليون دولار. هذا الرقم هو سعر بيتكوين مضروبًا في إجمالي عدد العملات المتداولة - حوالي 20.1 مليون عملة. لكي تعادل بيتكوين تقييم الطرح العام الأولي لأنثروبيك ([ANT](/stock/ANT)) البالغ 1.5 تريليون دولار، ستحتاج إلى التداول عند حوالي 74,600 دولار، أي بزيادة حوالي 28.3% عن سعرها الحالي. ولمعادلة قيمة إغلاق اليوم الأول لأنثروبيك ([ANT](/stock/ANT)) البالغة 1.76 تريليون دولار، ستحتاج بيتكوين إلى الوصول إلى حوالي 87,300 دولار - بزيادة 50.2% وفوق أعلى إغلاق لها في آخر 90 يومًا، وهو 86,597 دولارًا في 21 سبتمبر. مع تقلب سهم أنثروبيك ([ANT](/stock/ANT))، يتغير هدف بيتكوين باستمرار. بعد أن فقدت 8.5% من إغلاق يومها الأول بحلول نهاية يومها الثاني، تضع أنثروبيك ([ANT](/stock/ANT)) هدفًا متحركًا على بيتكوين أن تسعى إليه. قد تبلغ قيمة بيتكوين 10.1 تريليون دولار عند هدف ستاندرد تشارترد لعام 2030 إذا حافظت بيتكوين على نفس المعروض، فقد تصل قيمتها السوقية إلى حوالي 2.5 تريليون دولار عند أعلى مستوى لها على الإطلاق وهو 126,080 دولارًا، بزيادة 116.8% عن سعرها. وإذا ارتفعت إلى 200,000 دولار، فقد يصل تقييمها إلى حوالي 4 تريليونات دولار، وإذا وصلت إلى 500,000 دولار، كما يتوقع ستاندرد تشارترد لعام 2030، فقد تبلغ قيمتها حوالي 10.1 تريليون دولار. قد ترتفع هذه القيم أكثر بحلول عام 2030 حيث سيستمر المعدنون في توليد عملات جديدة حتى يصل المعروض إلى 21 مليونًا. وبالتالي، قد يعني 126,080 دولارًا في عام 2030 قيمة سوقية أكبر مما كانت عليه في أكتوبر 2025. تاريخيًا، تم تداول بيتكوين عند مستويات أعلى خلال خمس سنوات بعد كل انهيار سابق بنسبة 50%، كما وجدت نظرة على توقعات بيتكوين لخمس سنوات. ومع ذلك، شهدت السنوات الخمس الماضية ارتفاعًا بنسبة 3.3% فقط، مما يسلط الضوء على مدى تخلفها عن أسهم الذكاء الاصطناعي مثل إنفيديا ([NVDA](/stock/NVDA))، كما يظهر مقارنة بين 10,000 دولار في بيتكوين وإنفيديا ([NVDA](/stock/NVDA)). تدفقات صناديق الاستثمار المتداولة الخارجة وقرار الاحتياطي الفيدرالي في ديسمبر يبقيان الضغط على بيتكوين تحتفظ صناديق الاستثمار المتداولة الفورية لبيتكوين بالبيتكوين مباشرة، لذا فإن بيعها يضيف إلى المعروض في السوق. وفقًا لـ SoSoValue، سجلت الصناديق تدفقًا صافيًا خارجًا بقيمة 582 مليون دولار في 19 نوفمبر، وانخفض إجمالي صافي الأصول إلى 76.5 مليار دولار من 104.9 مليار دولار في 28 أكتوبر. لا يزال صافي التدفقات التراكمية عند 53.5 مليار دولار، لذا أبقى المستثمرون على المدى الطويل معظم أموالهم في هذه الصناديق، لكن ضغط البيع اليومي استمر منذ أواخر أكتوبر. رفع الاحتياطي الفيدرالي الحد الأعلى لسعر الفائدة على الأموال الفيدرالية من 3.75% إلى 4% في سبتمبر، وعادة ما تسحب أسعار الفائدة المرتفعة الاستثمار بعيدًا عن الأصول التي لا تدر فائدة مثل بيتكوين. منذ وصولها إلى أعلى مستوى عند 86,597 دولارًا في 21 سبتمبر، انخفضت بيتكوين بنسبة 32.9% مع استعداد الأسواق لرفع آخر لأسعار الفائدة في اجتماع 9 ديسمبر. قد تبلغ قيمة أنثروبيك 24.4 تريليون دولار إذا حققت مكاسب ميتا وجدت نظرة في 19 نوفمبر لما يجب أن تساويه أنثروبيك ([ANT](/stock/ANT)) لتعادل أعظم صعود في التكنولوجيا أنه إذا كررت أنثروبيك ([ANT](/stock/ANT)) مكاسب عمالقة التكنولوجيا مثل ميتا بلاتفورمز ([META](/stock/META))، فقد ترتفع قيمتها إلى حوالي 24.4 تريليون دولار. ارتفعت ميتا ([META](/stock/META)) بنسبة 1,524% منذ طرحها العام الأولي في مايو 2012، لكنها استغرقت أكثر من عقد لتحقيق هذا المكسب، بينما 2030 على بعد حوالي أربع سنوات. أبلغت أنثروبيك ([ANT](/stock/ANT)) عن نمو مبيعات مذهل، حيث وصلت إلى 33.2 مليار دولار في الأشهر التسعة المنتهية في 30 سبتمبر - بزيادة هائلة بلغت 1,200%. ومع ذلك، وفقًا لكاتب السوق نير كايسار، من المتوقع أن يتم تداول سهم أنثروبيك ([ANT](/stock/ANT)) عند حوالي 11 ضعف إيرادات العام المقبل، مما يترك مجالًا ضئيلًا لتباطؤ هذا النمو. هل ستظل أنثروبيك تساوي أكثر من بيتكوين في 2030؟ يبدو أن أنثروبيك ([ANT](/stock/ANT)) أكثر عرضة للحفاظ على تقييمها الأعلى بحلول عام 2030. تحتاج الشركة في المقام الأول إلى الحفاظ على نمو الإيرادات، بينما تواجه بيتكوين طريقًا أصعب للتعافي. لسد الفجوة، تحتاج بيتكوين إلى تحويل التدفقات الخارجة من الصناديق إلى تدفقات داخلة مستقرة، ويحتاج الاحتياطي الفيدرالي إلى وقف رفع أسعار الفائدة، وتحتاج بيتكوين إلى الارتفاع فوق متوسطها المتحرك لـ 50 يومًا البالغ 77,647 دولارًا - أي بزيادة 33.5% عن سعرها - قبل العودة إلى أعلى مستوى لها على الإطلاق عند 126,080 دولارًا. إذا أغلقت بيتكوين فوق 77,647 دولارًا وبدأت الصناديق في تسجيل تدفقات داخلة أسبوعية بعد اجتماع الاحتياطي الفيدرالي في 9 ديسمبر، فقد تتجاوز قيمة الطرح العام الأولي لأنثروبيك ([ANT](/stock/ANT)) مرة أخرى. حتى ذلك الحين، يحتاج حاملو بيتكوين إلى ارتفاع كبير فقط للحاق بشركة أصبحت عامة في نوفمبر. اتصل بـ [email protected] لأي أسئلة أو تصحيحات.

حلفاء جنسن هوانغ يقولون إنهم نصحوه بعد استقالته: 'لنقاتل'

حلفاء جنسن هوانغ يقولون إنهم نصحوه بعد استقالته: 'لنقاتل'

FMPNVDA

بينما يفكر جنسن هوانغ في العودة المحتملة إلى منصب الرئيس التنفيذي لشركة إنفيديا ([NVDA](/stock/NVDA))، يلجأ رجل أشباه الموصلات البالغ من العمر 63 عامًا إلى شريان حياة بحجم الجيب: هاتفه. على الطرف الآخر من الخط يوجد عدد من الرؤساء التنفيذيين لشركات التكنولوجيا، وموظفي إنفيديا ([NVDA](/stock/NVDA))، والرئيس دونالد ترامب، الذين يقدمون كلمات طيبة ويقترحون سبلًا يمكنه من خلالها العودة إلى قيادة الشركة. قال رجل الأعمال المغامر جافين بيكر مؤخرًا في مقابلة على قناة CNBC: "لقد كنت أخبر جنسن أنه بحاجة إلى ممارسة الرياضة، ومشاهدة شروق الشمس، والحصول على ثماني ساعات من النوم. أعتقد أن لديه المزيد ليقدمه لأمريكا، وللذكاء الاصطناعي، وللتكنولوجيا". استقال هوانغ في 12 نوفمبر في أعقاب اتهامات بأنه أقام علاقتين على الأقل خارج إطار الزواج، إحداهما مع مديرة تنفيذية صينية يقول جهاز المخابرات الأمريكي إنها تتجسس لصالح بكين، والأخرى مع مرؤوسة مباشرة له في إنفيديا ([NVDA](/stock/NVDA)). وأشار هوانغ منذ ذلك الحين إلى اهتمامه بالعودة كرئيس تنفيذي. في منشور مطول على منصة X بعد خمسة أيام من استقالته، قال هوانغ إنه رأى "سيلًا من المكالمات من موظفي إنفيديا ([NVDA](/stock/NVDA)) والمستثمرين وشركاء الأعمال والعملاء من أجل عودتي كرئيس تنفيذي". وأضاف: "لا يزال الكثيرون يتواصلون معي مباشرة". ومع ذلك، قالت مجلس إدارة إنفيديا ([NVDA](/stock/NVDA)) إنه لا يعتزم إعادة المؤسس، الذي كتب في مذكرة للموظفين أنه كان "غير مخلص" لزوجته، لوري هوانغ. إليك ما يقول بعض الشخصيات المؤثرة إنهم قالوه لهوانغ. الرئيس دونالد ترامب يقول ترامب إنه اتصل بجنسن هوانغ مرتين على الأقل منذ أن انتشرت أخبار علاقاته. في مؤتمر صحفي بالبيت الأبيض قبل ثلاثة أيام من استقالة هوانغ، قال ترامب إنه اتصل بهوانغ في ذلك اليوم "لمجرد الاطمئنان على حاله". وقال ترامب إنه سأل هوانغ عما إذا كان يعلم أن أليس هوانغ (لا صلة قرابة بينهما)، الرئيسة التنفيذية السابقة لشركة ميجاسبيد وعشيقته المزعومة، كانت جاسوسة للصين. وقال ترامب إن هوانغ قال إنه لا يعلم. ثم، في مقابلة مع ستيفن إيه سميث، قال ترامب إن هوانغ اتصل به في وقت آخر، وأخبر الرئيس أنه يشعر بالسوء تجاه ما فعله لعائلته. ذكرت صحيفة نيويورك تايمز أن ترامب حث هوانغ في إحدى تلك المكالمات على القتال للحفاظ على وظيفته. ترافيس كالانيك، الرئيس التنفيذي السابق لشركة أوبر قال ترافيس كالانيك، الرئيس التنفيذي السابق لشركة أوبر والذي يرأس الآن شركة للروبوتات بالذكاء الاصطناعي تدعى أتومز، إنه كتب إلى هوانغ بوعد مبشر. وقال مؤخرًا في قمة TomorrowX في أوستن: "سأظهر في مقر إنفيديا ([NVDA](/stock/NVDA)) حاملًا مكبر صوت مغطى برقائق السيليكون، مع حشود من موظفي إنفيديا ([NVDA](/stock/NVDA)) الذين يريدون الانسحاب، وحشود من الرؤساء التنفيذيين والمؤسسين". استقال كالانيك من أوبر في عام 2017 تحت الضغط بعد تحقيق في ثقافة مكان العمل. وقال إنه أخبر هوانغ أن عريضة تطالب بعودة الرئيس التنفيذي جيدة، لكن الانسحاب الجماعي أفضل. وقال كالانيك: "لنقاتل من أجل ما هو صحيح". سام ألتمان، الرئيس التنفيذي لشركة أوبن إيه آي قال سام ألتمان، الرئيس التنفيذي لشركة أوبن إيه آي، إنه تحدث مع جنسن هوانغ منذ اندلاع الفضيحة. وقال ألتمان في قمة DealBook التي تنظمها صحيفة نيويورك تايمز: "من الصعب تخيل صناعة الذكاء الاصطناعي بدون جنسن". وقال جريج بروكمان، رئيس أوبن إيه آي، الجالس بجانب ألتمان، إنه وزوجته صديقان لعائلة هوانغ. وقال إنه تواصل معه "لمجرد التواجد إلى جانبه". وعندما سُئل عما إذا كان هوانغ يعتقد أنه يستطيع العودة كرئيس تنفيذي، قال ألتمان: "جريج وأنا لدينا تعاطف أكبر قليلًا تجاه الموقف من الشخص العادي". ساتيا ناديلا، الرئيس التنفيذي لشركة مايكروسوفت قال ساتيا ناديلا، الرئيس التنفيذي لشركة مايكروسوفت، إنه أرسل رسالة نصية إلى هوانغ لإبلاغ مؤسس إنفيديا ([NVDA](/stock/NVDA)) بأنه يفكر فيه. وقال ناديلا في مائدة مستديرة إعلامية في 17 نوفمبر: "أريد فقط أن أمنحه مساحة لما يحتاج إلى فعله هناك، وهذا ليس متروكًا لي. الأمر متروك لمجلس إدارة إنفيديا ([NVDA](/stock/NVDA)) ليقرر ما سيحدث بعد ذلك". وفي قمة DealBook، وصف ناديلا الموقف بأنه "مأساوي للغاية". رجل الأعمال المغامر جافين بيكر قال رجل الأعمال المغامر جافين بيكر إن "رسالته الأكثر ثباتًا" لهوانغ كانت ممارسة الرياضة والحفاظ على عادات صحية. وقال بيكر على قناة CNBC: "لقد كنت أخبر جنسن أنه بحاجة إلى ممارسة الرياضة، ومشاهدة شروق الشمس، والحصول على ثماني ساعات من النوم. لأنه لكي يكون عقلًا سليمًا، يحتاج إلى جسم سليم". وقال بيكر، الشريك الإداري ورئيس الاستثمار في صندوق التحوط أتريديس مانجمنت، إنه يعتبر هوانغ صديقًا، وأضاف أن هوانغ لديه المزيد ليقدمه للذكاء الاصطناعي.