الأخبار

بعد انخفاضه 62% هذا العام، هل يمكن أن يمنح شراء سهم إنتل اليوم استقراراً مالياً مدى الحياة؟

بعد انخفاضه 62% هذا العام، هل يمكن أن يمنح شراء سهم إنتل اليوم استقراراً مالياً مدى الحياة؟

FMPINTC

تُباع إنتل ([INTC](/stock/INTC)) الآن بخصم كبير عن أعلى مستوى لها، لكن تحقيق الاستقرار المالي مدى الحياة للمستثمرين الصغار قد يكون أمراً صعباً. بقلم ويل هيلي – 21 نوفمبر 2026 الساعة 10:30 صباحاً بتوقيت شرق الولايات المتحدة النقاط الرئيسية الإدارة الجديدة جعلت إنتل أكثر تنافسية في صناعتها. لكنها لا تزال سهم شركة ضخمة، وهو ما قد يحد من إمكانات نموها. ورغم حجمها، لا ينبغي للمستثمرين أن يستبعدوا إمكانات مكاسبها. قلّ عدد أسهم قطاع أشباه الموصلات التي شهدت تراجعاً أكثر حدة هذا العام من إنتل ([INTC](/stock/INTC) -7.97%). فمنذ بلوغه سعر إغلاق قياسي يقارب 141 دولاراً للسهم في يونيو، فقد السهم 62% من قيمته. وقد جذب ذلك الباحثين عن الصفقات الرخيصة ممن رأوا في إنتل سهماً يستحق التملك، وقد يتساءل بعضهم عما إذا كانت إنتل قادرة على منح المستثمرين استقراراً مالياً مدى الحياة. ورغم أن إنتل قد تتفوق على السوق بمرور الوقت، فلا ينبغي للمستثمرين أن يفترضوا أن استثماراً متواضعاً في السهم سيحقق لهم الاستقلال المالي. وفيما يلي السبب. مصدر الصورة: The Motley Fool. عودة إنتل إلى الواجهة تحسّنت آفاق عودة إنتل إلى الصدارة بشكل كبير في عهد ليب-بو تان. فقد بدأ الرئيس التنفيذي السابق لشركة Cadence Design Systems في الاستفادة من المزايا التنافسية القائمة لدى إنتل للتنافس في صناعة أشباه الموصلات اليوم. باختصار، يمضي تان قدماً في المسار الذي أخفق فيه الرئيس التنفيذي السابق لإنتل، بات جيلسنجر. فقد نجحت إنتل أخيراً في خطتها القديمة لإتقان إنتاج الرقائق المتقدمة عبر عقدة التصنيع 18A. وقد أتاح لها ذلك إنتاج رقائق أصغر من 2 نانومتر في الولايات المتحدة، مما يجعلها أكثر تنافسية مع الشركة المصنّعة المهيمنة في الصناعة، تايوان لسيميكوندكتور مانوفاكتشورينج (TSMC). وقد تكون هذه الخطوة إشارة إلى إحياء تصنيع الرقائق الأمريكي. علاوة على ذلك، تتوقع Fortune Business Insights أن ينمو سوق رقائق الذكاء الاصطناعي بمعدل سنوي مركب نسبته 30% حتى عام 2034، وهو ما يضع إنتل في سوق نمو مربح. كما أن إنتل، خلال فترة ولاية جيلسنجر، فتحت طاقتها الإنتاجية لمصنّعين خارجيين. ولا تزال أعمال التصنيع للغير (الفاوندري) مزدهرة، وتجذب أعمالاً من شركات مثل مايكروسوفت وأمازون AWS. كما أبرمت صفقة مع تسلا، إذ من المقرر أن تبدأ عقدة التصنيع 14A القادمة الإنتاج في النصف الثاني من عام 2027. آفاق نمو إنتل ورغم أن هذه التحسينات قد تجعل إنتل سهماً يتفوق على السوق، فإن قانون الأعداد الكبيرة يحد من قدرة إنتل على إثراء المستثمرين الصغار. فعندما يقرأ المستثمرون قصصاً عن استثمارات بقيمة 5000 دولار تتحول إلى ملايين، فعادة ما تكون هذه حالة سهم صغير أو متوسط الحجم يصبح في النهاية إحدى أكبر الشركات الأمريكية. ولسوء حظ المستثمرين الذين يريدون أن تمنحهم إنتل استقراراً مالياً مدى الحياة، فقد ظلت إنتل ضمن فئة الشركات الكبيرة حتى في ذروة مشكلاتها الأحدث. [INTC](/stock/INTC) إنتل 51.28 دولاراً -4.44 دولار (-7.97%) ناسداك · اعتباراً من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 20/11/2026 كما أن قيمتها السوقية، رغم تراجعها الأخير، تزيد قليلاً على 290 مليار دولار. وهذا يضعها بين أكبر 50 شركة مدرجة في الأسواق الأمريكية اليوم. ومضاعفة هذه القيمة أربع مرات ستجعل القيمة السوقية لإنتل قريبة من قيمة الشركة المتصدرة حالياً من حيث القيمة السوقية، آبل، البالغة 5.2 تريليون دولار. ومع ذلك، فرغم أن المضاعفة أربع مرات عائد مثير للإعجاب، فإنها ستحوّل استثماراً بقيمة 5000 دولار إلى نحو 80 ألف دولار، وهو ما لا يكفي لتحقيق استقرار مالي مدى الحياة. فضلًا عن ذلك، ورغم التفاؤل بشأن مستقبلها، يتوقع المحللون نمو الإيرادات بنسبة 17% هذا العام، ثم 12% في عام 2027. وهذا أقل من معدل النمو السنوي المركب المذكور آنفاً، مما يشير إلى أن نمو إنتل المدفوع بالذكاء الاصطناعي قد يستغرق بعض الوقت للوصول إلى إمكاناته الكاملة. وسيستغرق تحقيق تلك الإمكانات على الأرجح وقتاً، لأن المنافسة في هذه الأسواق تتطلب نفقات رأسمالية كبيرة. فخلال الاثني عشر شهراً الماضية وحدها، بلغت النفقات الرأسمالية لإنتل 16 مليار دولار. ورغم أن التدفق النقدي الحر لا يزال إيجابياً في الوقت الحالي، فإن هذا الإنفاق قد يكون ساهم في تحذيرات إنتل في الربع الثالث بشأن تدفق نقدي حر سلبي في الأرباع المقبلة. وفي ظل الطلب الكبير على رقائق الذكاء الاصطناعي، قد تتغلب إنتل على هذه التحديات. كما أن نسبة السعر إلى الربحية، رغم أنها تعكس ربحية منخفضة للغاية بحيث لا تصلح كمقياس تقييم ذي معنى، فإن نسبة السعر إلى الربحية الآجلة البالغة 37 تشير إلى أن سهم إنتل يتداول الآن بسعر معقول. ومع ذلك، حتى لو قرّبت إنتل المستثمرين في النهاية من تحقيق الاستقرار المالي مدى الحياة، فإن وضعها المالي الحالي يشير إلى أن العملية ستستغرق وقتاً أطول. خلاصات إنتل بالنظر إلى الحجم الهائل لإنتل، فمن غير المرجح أن يمنح سهم الشركة المستثمر الصغير استقراراً مالياً مدى الحياة. ومع ذلك، فإنه يقدم إمكانية تحقيق تقدم كبير نحو ذلك الهدف – إذا تحلى المرء بالصبر. يبدو أن الإنجازات التقنية لإنتل منحت TSMC منافساً جديراً ومساراً لاستغلال قمة تقنية أشباه الموصلات مرة أخرى. ولسوء حظ المستثمرين، تشير القيمة السوقية لإنتل إلى أنها نمت أكثر من اللازم بحيث لا يمكنها منح مستثمر صغير استقراراً مالياً مدى الحياة. يمكن للمستثمرين الآن شراء إنتل بتقييم متزايد الجاذبية، وفي ظل فرص نموها، قد يكون سعر سهم إنتل أعلى بكثير بعد عام واحد. ومع ذلك، لا ينبغي للمستثمرين الذين يشترون هذا السهم أن يتوقعوا أن يحقق استثمار في إنتل وحده استقلالهم المالي. أين تستثمر 1000 دولار الآن عندما يقدم فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع إليها. فبعد كل شيء، يبلغ متوسط العائد الإجمالي لـ Stock Advisor 768% – وهو تفوق ساحق على السوق مقارنة بـ 199% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، وهي متاحة عند الانضمام إلى Stock Advisor. اطّلع على الأسهم › عوائد Stock Advisor اعتباراً من 21 نوفمبر 2026.
سهم أوراكل يتراجع الآن بنحو 70% عن ذروته

سهم أوراكل يتراجع الآن بنحو 70% عن ذروته

FMPORCL

أغلق سهم أوراكل (NYSE:[ORCL](/stock/ORCL) | [ORCL](/stock/ORCL) Price Prediction) يوم الجمعة عند 101.19 دولار، منخفضًا 9.38 دولار، أي بنسبة 8.48%. وكان ذلك سابع جلسة خاسرة على التوالي. وخلال اليوم وصل السهم إلى 100.25 دولار، وهو أدنى سعر له خلال الجلسة منذ ديسمبر 2023، ثم أغلق فوق مستوى 100 دولار. وكان هذا الإغلاق أيضًا الأدنى لأوراكل ([ORCL](/stock/ORCL)) منذ ديسمبر 2023، حين أنهى السهم التداول عند 100.31 دولار. وتبلغ القيمة السوقية للشركة الآن 315.48 مليار دولار، بينما يبلغ متوسط السعر المستهدف على وول ستريت 236.18 دولار. ويعني ذلك الهدف صعودًا بنحو 133%. وتعود هذه الفجوة إلى النقد. فلدى أوراكل التزامات أداء متبقية بقيمة 664 مليار دولار[1]، وتتوقع إيرادات لا تقل عن 90 مليار دولار في السنة المالية 2027. ويتعامل السوق مع السهم كما لو أن حصة كبيرة من هذا الأعمال المتراكمة قد لا تتحول أبدًا إلى تدفق نقدي حر. واستجابت أوراكل بعد دقائق من جرس الإغلاق. ويعتمد مقدار أهمية هذه الاستجابة على أي من المخاطر يمكن لخطة التمويل أن تزيله فعليًا. تراجع بنحو 70% عن الإغلاق القياسي يتداول سهم أوراكل الآن بانخفاض 69.2% عن إغلاقه القياسي البالغ 328.33 دولار من سبتمبر 2025. وإذا قيس التراجع من أعلى سعر خلال الجلسة في ذلك اليوم عند 345.72 دولار، فإن الانخفاض يبلغ 70.7%. وهبط السهم 19.3% هذا الأسبوع مقارنة بإغلاق الأسبوع السابق البالغ 125.35 دولار. وجعل ذلك هذا الأسبوع الأسوأ لأوراكل منذ الأسبوع المنتهي في أواخر يونيو، عندما هبط 19.4%. والسهم منخفض 48.1% في 2026 مقارنة بإغلاق نهاية العام البالغ 194.91 دولار. وعلى مدى آخر 52 أسبوعًا، تداول السهم بين 100.25 دولار و250.25 دولار. وجاءت عمليات البيع يوم الجمعة خلال تراجع واسع في أسهم الذكاء الاصطناعي والتكنولوجيا، إذ هبط مؤشر إس آند بي 500 بنسبة 3.70%. ولا يزال المؤشر مرتفعًا 2.27% منذ بداية العام، لذا فإن معظم الضرر الذي لحق بأوراكل خاص بأوراكل نفسها. وخسارة بنسبة 70% من ذروة سبتمبر هي نوع الحركة التي تفصل المستثمرين الذين خططوا للخروج عن أولئك الذين لم يفعلوا (فالاستثمار أثناء حمى الذكاء الاصطناعي أمر يمكن التعامل معه إذا عرفت متى تخرج، وهو ما تخصص له نشرتنا المجانية لدليل الناجين من الفقاعات معظم صفحاتها). أوراكل تقول إنها ممولة بالكامل لصفقة أوبن إيه آي في الساعة 4:01 مساءً بتوقيت شرق الولايات المتحدة، نشرت أوراكل على منصة إكس أنها أمنت كل التمويل الذي تحتاجه لتنفيذ عقدها مع أوبن إيه آي. وقالت إن زيادة رأس المال النهائية في نوفمبر جعلتها "أول شركة حوسبة سحابية عملاقة ممولة بالكامل لدورة الاستثمار هذه". وقالت الشركة إن خطة التمويل التي أعلنتها في يوم المستثمرين، بما في ذلك تمويل الموردين، أصبحت قائمة، وإن التقارير الإعلامية التي تقول عكس ذلك خاطئة. ووصفت أي محادثات إضافية مع الموردين بأنها خيارات إضافية لا يعتمد عليها تسليمها لأوبن إيه آي. وقالت أوراكل أيضًا إن مجمعها في أبيلين بولاية تكساس، حيث جرى تدريب نموذج أسترا-6 من أوبن إيه آي، شبه مكتمل. وقالت إن مجمعها في مقاطعة شاكلفورد حاصل على جميع التصاريح اللازمة، وإن رفوف فيرا روبن من إنفيديا (NASDAQ:NVDA) تسير على المسار المقرر للتسليم في الأسابيع المقبلة. وأعادت الشركة التأكيد على أنها تتوقع تدفقًا نقديًا حرًا إيجابيًا في النصف الثاني من السنة المالية 2028، وتستهدف أكثر من 30 مليار دولار في السنة المالية 2029. وهذه الأهداف هي توقعات مستقبلية من أوراكل نفسها. وبلغت زيادة رأس المال في نوفمبر نحو 20 مليار دولار، موزعة بين نحو 10 مليارات دولار من الأسهم ونحو 10 مليارات دولار من الدين. وكانت أوراكل قد أكملت بالفعل بيع أسهم في السوق بقيمة 20 مليار دولار، وحددت في يوم المستثمرين سقف جمع الأموال الإضافي من أسواق رأس المال حتى السنة المالية 2030 عند 20 مليار دولار. التمويل محسوم، لكن مخاطر التنفيذ والدفع تبقى إذا صح ادعاء أوراكل بشأن التمويل، فإن مسألة قدرتها على دفع تكاليف التوسع تختفي. ويبقى خطران. فلا يزال على أوراكل أن تبني وتوفر الطاقة وتسلم القدرات في الوقت المحدد، وعلى أوبن إيه آي أن تدفع على مدى عقد مدته خمس سنوات تقدره أوراكل بـ300 مليار دولار. وكان التدفق النقدي الحر سالبًا 5.40 مليار دولار[1] في الربع الأخير مقابل إنفاق رأسمالي بقيمة 28.5 مليار دولار، وهو حرق نقدي كبير لشركة تحمل هذا القدر من الدين الجديد. وارتفعت مصروفات الفائدة 55%[1] إلى 1.4 مليار دولار. وارتفع السهم بما يصل إلى 3.3% بعد ساعات التداول، وكان عند 103.21 دولار في الساعة 6:30 مساءً بتوقيت شرق الولايات المتحدة، بارتفاع 2.00%. ويُظهر ذلك أن بعض المشترين أخذوا المنشور على محمل الجد. ومع ذلك، فإن التداول بعد ساعات العمل يكون ضعيفًا، وقد تزول تلك المكاسب بحلول افتتاح يوم الاثنين. المحللون لا يزالون يرون فجوة بنسبة 133% يشير المتفائلون إلى الطلب: فقد ارتفعت إيرادات البنية التحتية السحابية 121%[1] إلى 7.39 مليار دولار، وبلغ معدل استخدام وحدات معالجة الرسوميات 97.9%[2]. وبالمقارنة مع توجيهات السنة المالية 2027 البالغة 8.10[1] دولار ربحية للسهم على أساس غير مبادئ المحاسبة المقبولة عمومًا، يتداول السهم عند نحو 12 ضعف الأرباح. والأسعار المستهدفة تقديرات وقد تكون خاطئة. ومن المرجح أن يؤدي أي تأخير في التسليم أو أي مؤشر على ضغط في مدفوعات أوبن إيه آي إلى خفض التقديرات. ما الذي قد يغيّر النظرة إلى سهم أوراكل لا تزال المخاطر تتجاوز أخبار التمويل في الوقت الحالي. فادعاء أوراكل بشأن التمويل يتعامل مع واحد فقط من ثلاثة مخاطر، ويظل التدفق النقدي الحر سالبًا حتى أواخر السنة المالية 2028 حتى لو نجحت الخطة. وعند نحو 12 ضعف الأرباح، يبدو السهم رخيصًا. لكن الشيء الرئيسي الذي قد يطلق هذه القيمة، وهو الدفع المنتظم من عميل واحد على مدى خمس سنوات، هو أمر لا يمكن لأي إعلان تمويل أن يؤكده. وت funded مايكروسوفت (NASDAQ:MSFT) بناء بنيتها التحتية للذكاء الاصطناعي من مركز نقدي أقوى. فقد نمت أزور 48% في الربع الأخير، وغطى 58 مليار دولار من التدفق النقدي التشغيلي بالكامل إنفاقًا رأسماليًا بقيمة 39.367 مليار دولار. ومن المتوقع أن يصدر تقرير أرباح أوراكل التالي يوم الأربعاء 9 ديسمبر، لكن الشركة لم تؤكد التاريخ. وفي ذلك التقرير، راقب الإنفاق الرأسمالي، والتزامات الأداء المتبقية، والتدفق النقدي الحر، ومستجدات التمويل، ومراحل التسليم لأوبن إيه آي. وإذا أكدت أوراكل تسليم شاكلفورد في الموعد المحدد ولم تجمع رأس مال جديد، فإن حالة السهم ستتعزز considerably. كما أن تقريرًا يُظهر أن التزامات الأداء المتبقية لا تزال تنمو سيضيف إلى تلك الحالة. للتواصل بشأن أي أسئلة أو تصحيحات: [email protected]

تسلا قد توزع أرباحاً نقدية في هذا التاريخ بحسب ChatGPT

تسلا قد توزع أرباحاً نقدية في هذا التاريخ بحسب ChatGPT

FMPTSLA

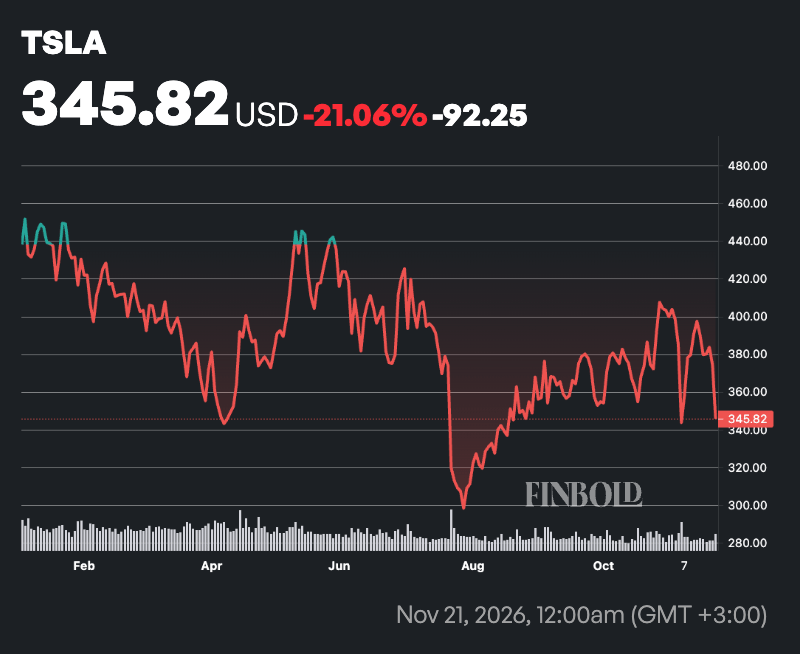
أكد ChatGPT من OpenAI أن شركة تسلا (NASDAQ: [TSLA](/stock/TSLA)) ([TSLA](/stock/TSLA)) قد تقدم في نهاية المطاف توزيعات أرباح في المستقبل مع توسع صانعة السيارات الكهربائية في أعمالها خارج مجال السيارات. وعلى الرغم من أن الشركة لم توزع بعد أرباحاً نقدية على المساهمين، فإن احتياطياتها النقدية المتنامية وطموحاتها في أسواق التكنولوجيا الناشئة قد تخلق في نهاية المطاف مجالاً لمدفوعات المساهمين. وفي هذا الصدد، يقدر ChatGPT أن تسلا قد تقدم أول توزيعات أرباح لها في عام 2032، شريطة أن تحقق الشركة ربحية مستدامة من أعمالها الأحدث وتقلل من اعتمادها على الاستثمارات الرأسمالية الكثيفة. ومن الجدير بالذكر أن التوقع تخميني، حيث لم تعلن تسلا عن أي خطط لتوزيع الأرباح أو تشير إلى متى قد تبدأ في إعادة النقد إلى المساهمين. في الواقع، في عام 2026، أظهرت أسهم [TSLA](/stock/TSLA) أداءً متبايناً، حيث انخفضت بأكثر من 21% لتتداول عند 345 دولاراً حتى وقت النشر. أساسيات سهم تسلا أشار ChatGPT إلى أن أحدث النتائج المالية لشركة تسلا تشير إلى أن الشركة لديها الموارد للنظر في توزيعات المساهمين في المستقبل، على الرغم من أن أولوياتها الاستثمارية الحالية لا تزال تشكل عقبة كبيرة. بالنسبة للربع الثالث من عام 2026، أعلنت تسلا عن إيرادات بلغت 28.05 مليار دولار، دون تغيير يذكر عن 28.10 مليار دولار في الفترة المماثلة من العام الماضي. انخفض صافي الدخل المنسوب إلى المساهمين العاديين بنسبة 43% على أساس سنوي ليصل إلى 787 مليون دولار، في حين انخفضت ربحية السهم المخففة من 0.39 دولار إلى 0.22 دولار. وقد ولدت الشركة 6.26 مليار دولار من التدفق النقدي التشغيلي خلال الربع، وأعلنت عن 1.53 مليار دولار من التدفق النقدي الحر. وبلغت نقدها وما يعادلها واستثماراتها قصيرة الأجل 45.45 مليار دولار اعتباراً من 30 سبتمبر 2026. ومع ذلك، لا تزال متطلبات النفقات الرأسمالية لشركة تسلا كبيرة. فقد أنفقت الشركة 13.01 مليار دولار على الاستثمارات الرأسمالية خلال الأشهر التسعة الأولى من عام 2026، وهو أكثر من ضعف المبلغ المسجل البالغ 6.13 مليار دولار خلال الفترة المماثلة من عام 2025. كما تتوقع تسلا أن تتجاوز نفقاتها الرأسمالية لعام 2026 20 مليار دولار، مدفوعة بالاستثمارات في البنية التحتية للحوسبة ومراكز البيانات وقدرات التصنيع والروبوتات وتكنولوجيا القيادة الذاتية. لماذا يتوقع ChatGPT عام 2032 لأول توزيع أرباح من تسلا يفترض تقدير ChatGPT لعام 2032 أن أعمال تسلا الناشئة ستصبح مساهماً كبيراً في الإيرادات والتدفق النقدي على مدى السنوات القادمة. قد يولد نشاطها في سيارات الأجرة الروبوتية إيرادات متكررة من خلال خدمة النقل الذاتي، حيث أبلغت تسلا عن زيادة ثمانية أضعاف على أساس ربع سنوي في الأميال التراكمية لسيارات الأجرة الروبوتية غير الخاضعة للإشراف في الربع الثالث من عام 2026. كما تسعى الشركة إلى الإنتاج التجاري لروبوتات أوبتيموس البشرية، بينما يوفر نشاط تخزين الطاقة محرك نمو محتمل آخر. تم تسليط الضوء بشكل أكبر على طموحات التوسع لدى تسلا في 16 نوفمبر، عندما ظهرت خطط لاستثمار حوالي 3 مليارات يورو (3.3 مليار دولار) في مصنعها في غرونهايده بألمانيا. وقد يدعم التوسع المقترح إنتاجاً سنوياً يصل إلى مليون سيارة أجرة روبوتية من طراز Cybercab، مع توقع بدء البناء في عام 2027 والإنتاج المستهدف في عام 2029. وعلى الرغم من احتياطياتها النقدية الكبيرة، تواصل تسلا إعطاء الأولوية لإعادة الاستثمار على توزيعات المساهمين. وعموماً، لم تعلن الشركة أبداً عن توزيعات أرباح نقدية ولا تتوقع القيام بذلك في المستقبل المنظور. وهذا يجعل المدفوعات على المدى القريب غير مرجحة، لا سيما مع زيادة تسلا للإنفاق على الذكاء الاصطناعي والقيادة الذاتية والروبوتات والتصنيع. ومع ذلك، قد تتغير سياسة توزيع الأرباح لديها مع نضوج الأعمال وانخفاض احتياجات الاستثمار وزيادة القدرة على التنبؤ بالتدفق النقدي. صورة مميزة عبر Shutterstock

كمية النقد التي تمتلكها أنثروبيك بعد طرحها العام الأولي، ولماذا قد يكون هذا الرقم الأهم بالنسبة للمستثمرين

كمية النقد التي تمتلكها أنثروبيك بعد طرحها العام الأولي، ولماذا قد يكون هذا الرقم الأهم بالنسبة للمستثمرين

FMPANT

ترك الطرح العام الأولي القياسي شركة أنثروبيك ([ANT](/stock/ANT)) مع ما يقدر بنحو 250 مليار دولار نقداً، وهو ما يكفي لتغطية فواتير الحوسبة قصيرة الأجل عدة مرات. بقلم مات فرانكل، CFP® – 21 نوفمبر 2026 الساعة 10:26 صباحاً بتوقيت شرق الولايات المتحدة النقاط الرئيسية جمعت أنثروبيك 119.5 مليار دولار من العائدات الإجمالية من طرحها العام الأولي وطرح خاص متزامن، مما تركها مع ما يقدر بنحو 250 مليار دولار نقداً واستثمارات قصيرة الأجل. تمتلك الشركة التزامات حوسبة تبلغ حوالي 900.9 مليار دولار، لكن حوالي 70.7 مليار دولار فقط تستحق خلال الـ 12 شهراً القادمة. يمنح النقد أنثروبيك وقتاً، لكن الإيرادات ستحتاج إلى النمو بسرعة لتغطية الفواتير الأكبر في وقت لاحق من هذا العقد. أكملت أنثروبيك ([ANT](/stock/ANT) -8.50%) للتو أكبر طرح عام أولي على الإطلاق، ولديها الآن مبلغ هائل من المال في البنك. يوم الجمعة، قالت الشركة إن متعهدي الاكتتاب قد مارسوا خيارهم لشراء 147 مليون سهم إضافي بسعر الطرح البالغ 83 دولاراً، مما رفع إجمالي ما تم جمعه في الطرح إلى 93.5 مليار دولار. بما في ذلك طرح خاص بقيمة 26 مليار دولار مع مجموعة من شركات التكنولوجيا، بلغت العائدات الإجمالية لأنثروبيك 119.5 مليار دولار. كانت بداية السهم متقلبة. افتتحت الأسهم عند 111.50 دولاراً يوم الخميس، وأغلقت عند 97.17 دولاراً، ثم انخفضت أكثر يوم الجمعة وسط موجة بيع واسعة في قطاع التكنولوجيا. من السهل الانجراف وراء تقلبات الأسعار اليومية، لكن بالنسبة للمستثمرين على المدى الطويل، أرى أن كومة النقد لدى أنثروبيك هي واحدة من أهم الأشياء التي يجب فهمها حول الشركة الآن. إليك السبب. المصدر: غيتي إيمجز. كم النقد الذي تمتلكه أنثروبيك الآن؟ لم تعلن أنثروبيك بعد عن ميزانيتها العمومية بعد الطرح العام الأولي، لذا سنحتاج إلى التقدير. اعتباراً من 30 سبتمبر، كان لدى الشركة حوالي 132 مليار دولار نقداً واستثمارات. بعد ذلك، نحتاج إلى إضافة أموال الطرح العام الأولي. لن تحتفظ أنثروبيك بكامل الـ 119.5 مليار دولار، لأن متعهدي الاكتتاب يأخذون جزءاً، وصفقة بهذا الحجم تأتي مع نفقات أخرى. بناءً على التقديرات في نشرة الإصدار الخاصة بأنثروبيك، يجب أن تبلغ الرسوم والنفقات ما يزيد قليلاً عن 1% من عائدات الطرح العام الأولي، ولم يتضمن الطرح الخاص خصم اكتتاب. هذا يترك عائدات صافية تبلغ حوالي 118 مليار دولار. بجمع كل ذلك، من المحتمل أن تمتلك أنثروبيك حوالي 250 مليار دولار نقداً واستثمارات قصيرة الأجل الآن. كما يتوفر لديها حوالي 14.8 مليار دولار على خط ائتمان متجدد، مما يرفع إجمالي السيولة إلى حوالي 265 مليار دولار. بالطبع، هذا تقدير تقريبي. كانت أنثروبيك تولد وتنفق النقد منذ نهاية سبتمبر، ولن نرى الرقم الرسمي حتى تعلن الشركة عن نتائج الربع الرابع. لماذا تحتاج أنثروبيك إلى الكثير من النقد يتطلب تدريب وتشغيل نماذج الذكاء الاصطناعي المتطورة قدراً هائلاً من القدرة الحاسوبية، ولدى أنثروبيك حوالي 900 مليار دولار من التزامات الحوسبة والبنية التحتية. تشمل هذه عقوداً سحابية مع أمازون ([AMZN](/stock/AMZN) -4.10%)، وجوجل التابعة لألفابيت ([GOOGL](/stock/GOOGL) -2.70%)، ومايكروسوفت ([MSFT](/stock/MSFT) -2.77%)، وعقود إيجار معدات مع برودكوم ([AVGO](/stock/AVGO) -12.19%)، وعقود إيجار لمراكز بيانات لم يتم بناؤها بعد. علاوة على ذلك، تتوقع أنثروبيك دفع ما يقدر بنحو 150 مليار دولار إلى 175 مليار دولار بموجب ترتيبات بدون مبالغ دولارية ثابتة، بما في ذلك سعة إضافية من شرائح جوجل مقررة للتسليم بين عامي 2028 و2031. هذا رقم هائل لشركة تبلغ إيراداتها السنوية المتوقعة حوالي 81 مليار دولار، وهو السبب الرئيسي الذي يجعل بعض المستثمرين متوترين بشأن السهم. معظم هذه الالتزامات لا يمكن إلغاؤها، لذا ستكون أنثروبيك مدينة بالكثير من المال سواء استمر طلب العملاء أم لا. الالتزامات قصيرة الأجل مغطاة جيداً بينما يسهل التركيز على رقم الـ 900 مليار دولار، فإن الخبر السار هو أن هذه الالتزامات موزعة على فترة طويلة. الفواتير المستحقة قريباً هي جزء صغير من الإجمالي. تتوقع أنثروبيك أن حوالي 70.7 مليار دولار من التزاماتها ستستحق في الـ 12 شهراً التالية لـ 30 سبتمبر. كومة النقد المقدرة بـ 250 مليار دولار تغطي هذا المبلغ حوالي 3.5 مرة، دون احتساب دولار واحد من التدفق النقدي الجديد. كما ولّدت الشركة حوالي 6.6 مليار دولار من التدفق النقدي التشغيلي في الأشهر التسعة الأولى من عام 2026. بالنظر إلى أبعد من ذلك، قالت أنثروبيك إنها تتوقع أن يتم تكبد حوالي 447.5 مليار دولار من التزاماتها بحلول نهاية عام 2030. كومة النقد الحالية للشركة وحدها يمكن أن تغطي أكثر من نصف ذلك، قبل احتساب أي نقد تولده عملياتها على مدى السنوات الأربع القادمة. حوالي 186 مليار دولار من الإجمالي تأتي أيضاً مع حقوق إنهاء أو تعتمد على استيفاء شروط معينة، مما يمنح أنثروبيك درجة من المرونة إذا جاء الطلب أقل من خططها. ما الذي قد يحدث خطأ بالطبع، يمكن أن ينفد 250 مليار دولار بشكل أسرع مما تعتقد على هذا النطاق، ولا يوجد ضمان بأن أنثروبيك ستكون قادرة على تمويل جميع التزاماتها دون تكبد خسائر كبيرة على طول الطريق. الخطر الرئيسي هو عدم التوافق بين الإيرادات والتكاليف. معظم إيرادات أنثروبيك قائمة على الاستهلاك، مما يعني أن العملاء يدفعون مقابل ما يستخدمونه ويمكنهم التقليل في أي وقت، في حين أن معظم التزامات الحوسبة مقفلة. مع نمو الإيرادات بأكثر من 1,100% في الربع الثالث، ستنخفض إيرادات أنثروبيك من هنا. ولكن إذا تباطأت بشكل أسرع من المتوقع، فقد تصبح الالتزامات في وقت لاحق من هذا العقد عبئاً ثقيلاً. قالت أنثروبيك أيضاً إن تمويلها طويل الأجل سيعتمد على نمو الإيرادات والتدفق النقدي التشغيلي والوصول إلى رأس مال إضافي، لذا فإن جمع رأس مال آخر في المستقبل ليس مستبعداً. لماذا يهم هذا المستثمرين بعد قول كل ذلك، منح الطرح العام الأولي أنثروبيك شيئاً قيماً: الوقت لتنمو. مع ما يقدر بنحو 250 مليار دولار في البنك، يمكن للشركة الوفاء بالتزاماتها قصيرة الأجل عدة مرات والاستمرار في الاستثمار في نماذج جديدة دون الحاجة إلى جمع الأموال في سوق متقلب لسنوات. يجب أن يقلل ذلك من خطر جمع رأس مال مخفف في وقت سيئ، وهو أحد أكبر المخاطر لأي شركة سريعة النمو ذات التزامات إنفاق ثقيلة. السؤال لمستثمري سهم أنثروبيك هو ما إذا كانت الإيرادات ستستمر في النمو بسرعة كافية لتغطية الفواتير الأكبر القادمة في وقت لاحق من هذا العقد. عندما تعلن أنثروبيك عن نتائج الربع الرابع، سأراقب عن كثب رصيدها النقدي وتدفقها النقدي التشغيلي وأي تغييرات في التزامات الحوسبة. إذا صمدت كومة النقد واستمرت الإيرادات في الارتفاع، فإن الحجة المتشائمة حول إنفاق أنثروبيك ستبدو أقل إقناعاً بكثير. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. بعد كل شيء، بلغ إجمالي متوسط عائد Stock Advisor 768% - وهو تفوق ساحق على السوق مقارنة بـ 199% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنه أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند الانضمام إلى Stock Advisor. انظر إلى الأسهم › عائدات Stock Advisor اعتباراً من 21 نوفمبر 2026.
المدير المالي لـ SAP يتوقع انخفاض عدد الموظفين مع تعزيز الذكاء الاصطناعي للإنتاجية ويعتزم إطلاق مقياس إيرادات جديد

المدير المالي لـ SAP يتوقع انخفاض عدد الموظفين مع تعزيز الذكاء الاصطناعي للإنتاجية ويعتزم إطلاق مقياس إيرادات جديد

FMPSAP

يتوقع بنك [SAP](/stock/SAP) ([SAP](/stock/SAP)) انخفاض عدد موظفيه بمرور الوقت مع تحسين الذكاء الاصطناعي للإنتاجية، بينما يعتزم إطلاق مقياس إيرادات جديد في يناير لإظهار للمستثمرين كيفية نمو أعماله المرتبطة بالذكاء الاصطناعي، حسبما قال المدير المالي دومينيك أسام. احصل على تنبيهات [SAP](/stock/SAP): خلال جلسة نقاشية نظمها مورجان ستانلي في برشلونة، قال أسام إن [SAP](/stock/SAP) لا تزال بشكل عام على المسار الصحيح لتوقعاتها لعام 2026 على الرغم من الضغوط الاقتصادية الكلية. وأكد مجددًا توقع الشركة بتباطؤ طفيف في نمو الأعمال السحابية المتراكمة الحالية (CCB)، وأشار إلى أن حوالي نصف الحجوزات السنوية تأتي عادةً في الربع الرابع. تراهن [SAP](/stock/SAP) بمليار دولار على عمليات استحواذ في الذكاء الاصطناعي لتأمين بيانات المؤسسات. وقال أسام إن الطلب القوي على الذكاء الاصطناعي المؤسسي قدم بعض الدعم لإيرادات السحابة، على الرغم من أن عمليات الاستحواذ الأخيرة أثرت على الهوامش. وأشار إلى أن الصفقات الأصغر يمكن أن تؤثر أيضًا على نمو الأعمال السحابية المتراكمة. إنتاجية الذكاء الاصطناعي وعدد الموظفين قال أسام إن عدد موظفي [SAP](/stock/SAP) ارتفع خلال العام من خلال عمليات الاستحواذ والتوظيف العضوي، لكنه يتوقع أن ينعكس هذا الاتجاه مع تطبيق الشركة للذكاء الاصطناعي في أعمال التطوير والإدارة. عمالقة مثل كوستكو وسانوفي وSAP يرفعون توزيعات الأرباح بأكثر من 10%. وقال: "سأكون متفاجئًا حقًا إذا لم يتخذ عدد موظفينا الاتجاه المعاكس في المستقبل، وأن نشهد، إن حدث أي شيء، تخفيضات في عدد الموظفين". وقال أسام إن مكاسب الإنتاجية في بعض الوظائف الإدارية قد ترتفع من وتيرة سنوية تاريخية في منتصف خانة الآحاد إلى حوالي 20% على مدى فترة سنة ونصف، على الرغم من أن النتائج ستعتمد على الوظيفة. وأشار إلى أن تحسينات الإنتاجية الداخلية ساعدت [SAP](/stock/SAP) على استيعاب الاستثمار في عمليات الاستحواذ مع تحقيق نتائج نهائية. وقال أسام إن الشركة التزمت بإزالة أكثر من ملياري يورو من التكاليف. ويتوقع أن تتجاوز مكاسب الإنتاجية في عمليات [SAP](/stock/SAP) العمل الإضافي الناتج عن نموها. مقياس إيرادات جديد للذكاء الاصطناعي قيد الإعداد تعتزم [SAP](/stock/SAP) الكشف عن مؤشر أداء رئيسي جديد للإيرادات في يناير، بعد الربع الرابع، يغطي العروض المرتبطة بالذكاء الاصطناعي وأدوات التحول وسحابة بيانات الأعمال (Business Data Cloud)، حسبما قال أسام. يهدف هذا المقياس إلى منح المستثمرين رؤية أوضح للإيرادات من الأنشطة التي تحول نفقات الموظفين إلى إنفاق على التكنولوجيا الوكيلية. وقال أسام إن المقياس سيشمل الأدوات التي تؤتمت أعمال التحول، واستخدام الذكاء الاصطناعي بمجرد تشغيل الأنظمة، وقدرات البيانات والتكامل. وبناءً على تخطيط [SAP](/stock/SAP) لعام 2027، وصف المزيج الإيرادي المرتقب عبر هذه المجالات الثلاثة بأنه متوازن نسبيًا. ويتوقع أن ينمو العمل الذي يغطيه المقياس الجديد أسرع بكثير من أعمال التطبيقات التقليدية لـ [SAP](/stock/SAP)، والتي قال أيضًا إنها تؤدي أداءً أفضل من السوق. تكاليف الترحيل والتسعير قال المدير المالي إن عمليات الترحيل إلى S/4HANA لا تزال محرك نمو مهم. وأضاف أن الصيانة الممتدة لـ [SAP](/stock/SAP) ECC والأنظمة الأقدم تنتهي في نهاية عام 2030، بينما لا يواجه عملاء S/4 الحاليون ضغطًا زمنيًا مماثلًا للانتقال إلى السحابة. وقال أسام إن تكلفة التحول ومخاطره تشكل عقبات رئيسية للعملاء. وتعتزم [SAP](/stock/SAP) تكثيف عملها في عام 2027 على أدوات الذكاء الاصطناعي التي تؤتمت مهام الترحيل وتقلل تلك التكاليف. وأقر أيضًا بأن بعض العملاء قد يؤجلون الانتقال تحسبًا لمزيد من تحسينات الإنتاجية. بالنسبة لمنتجات الذكاء الاصطناعي، تعتزم [SAP](/stock/SAP) استخدام نموذج تسعير هجين يعتمد على التزامات العملاء باستهلاك الأرصدة، والتي يمكن تخصيصها عبر خدمات مختلفة. وأعربت الشركة عن نيتها الاحتفاظ بالمرونة لتغيير كيفية ترجمة الأرصدة إلى استخدام المنتجات الفردية، حسبما قال أسام. ويتضمن النهج القياسي شرط "استخدمه أو تفقده"، على الرغم من إمكانية التفاوض على استثناءات. الهوامش وعمليات الاستحواذ قال أسام إن هامش الربح الإجمالي الأقل لسحابة بيانات الأعمال، بما في ذلك الإتاوات المدفوعة للشركاء، وعروض الذكاء الاصطناعي التمهيدية قد خلقت بعض الضغط على هامش الربح الإجمالي السحابي الإجمالي لـ [SAP](/stock/SAP). وأشار إلى أن [SAP](/stock/SAP) تعمل على إدارة تكاليف معالجة الذكاء الاصطناعي من خلال توجيه المهام إلى نماذج مختلفة. وقال المدير المالي إن إطار العمل التشغيلي لـ [SAP](/stock/SAP) يدعو إلى نمو إجمالي النفقات بنسبة 80% إلى 90% من نمو الإيرادات. وحدد عمليات الاستحواذ المحتملة كعامل عدم يقين أكبر لهذا الإطار من تكاليف رموز الذكاء الاصطناعي، مضيفًا أن [SAP](/stock/SAP) تتوقع أن تظل نشطة في الصفقات لتسريع وصولها إلى الابتكار. حول [SAP](/stock/SAP) ([SAP](/stock/SAP)): [SAP](/stock/SAP) SE هي شركة برمجيات مؤسسية ألمانية يقع مقرها في فالدورف. تأسست عام 1972، وتطور برمجيات تساعد المؤسسات على إدارة عمليات الأعمال واستخدام البيانات عبر عملياتها. تشمل منتجاتها وخدماتها برمجيات تخطيط موارد المؤسسات (ERP)، وتطبيقات السحابة، وقواعد البيانات وأدوات التحليلات، وحلول لمجالات مثل التمويل وإدارة سلسلة التوريد والموارد البشرية والمشتريات وتجربة العملاء. تخدم [SAP](/stock/SAP) الشركات والمؤسسات في القطاع العام حول العالم. تم إنشاء هذا التنبيه الإخباري الفوري بواسطة تقنية العلوم السردية والبيانات المالية من MarketBeat لتزويد القراء بأسرع تغطية إخبارية غير متحيزة. يرجى إرسال أي أسئلة أو تعليقات حول هذه القصة إلى contact@marketbeat.com. هل يجب أن تستثمر 1000 دولار في [SAP](/stock/SAP) الآن؟ قبل أن تفكر في [SAP](/stock/SAP)، سترغب في سماع هذا. يتتبع MarketBeat أفضل محللي الأبحاث الأعلى تقييمًا والأفضل أداءً على وول ستريت والأسهم التي يوصون بها لعملائهم يوميًا. حدد MarketBeat خمسة أسهم يهمس بها كبار المحللين لعملائهم لشرائها الآن قبل أن يلتقطها السوق الأوسع... ولم تكن [SAP](/stock/SAP) على القائمة. في حين أن [SAP](/stock/SAP) لديها حاليًا تصنيف "شراء معتدل" بين المحللين، يعتقد كبار المحللين أن هذه الأسهم الخمسة أفضل للشراء. عرض الأسهم الخمسة هنا. هل يمكن أن يكون تسلا ونفيديا وجوجل التاليان مخفيين في مرمى البصر؟ اكتشف سبعة أسهم نمو لديها القدرة على أن تصبح عمالقة السوق غدًا، مدفوعة باختراقات في الذكاء الاصطناعي والطاقة النووية والأمن السيبراني والمزيد. احصل على هذا التقرير المجاني. تابع MarketBeat. أضف MarketBeat كمصدرك المفضل على Google لرؤية أحدث قصصنا في خلاصتك.

توقع: سهم إنفيديا سيساوي هذا القدر خلال عام واحد

توقع: سهم إنفيديا سيساوي هذا القدر خلال عام واحد

FMPNVDA

لا تزال أعمال إنفيديا تبدو صلبة للغاية على الرغم من التحديات الأخيرة التي واجهتها الشركة. بقلم أنتوني دي بيزيو – 21 نوفمبر 2026 الساعة 10:09 صباحًا بتوقيت شرق الولايات المتحدة. النقاط الرئيسية: مؤسس إنفيديا ([NVDA](/stock/NVDA)) جنسن هوانغ خرج بشكل مفاجئ من الشركة في 12 نوفمبر، مما ألقى بظلال من عدم اليقين على المستقبل. ومع ذلك، أعلنت إنفيديا للتو عن مجموعة أخرى من النتائج الفصلية الضخمة، مصحوبة بزيادة في توجيهات المبيعات المستقبلية. سهم إنفيديا ([NVDA](/stock/NVDA)) منخفض حاليًا بنسبة 37% من أعلى مستوى له على الإطلاق، لكنني أعتقد أنه سيتعافى خلال الـ 12 شهرًا القادمة. في 12 نوفمبر، استقال مؤسس والرئيس التنفيذي لشركة إنفيديا ([NVDA](/stock/NVDA)) جنسن هوانغ من منصبه بعد الكشف عن سلسلة من العلاقات خارج إطار الزواج (بما في ذلك علاقة مع جاسوسة صينية مزعومة). ولزيادة الطين بلة، تحقق الحكومة الأمريكية الآن في بعض عملاء الشركة في جنوب شرق آسيا لتحديد ما إذا كانت رقائق الذكاء الاصطناعي المتقدمة قد تم تمريرها بشكل غير قانوني إلى شركات في الصين. انهار سهم إنفيديا ([NVDA](/stock/NVDA)) بنسبة 37% من ذروته وسط الاضطرابات، وهو يتداول الآن عند أدنى تقييم له منذ عقد. ومع ذلك، أعلنت الشركة للتو عن مجموعة ضخمة من النتائج التشغيلية لربعها الثالث من السنة المالية 2027 (المنتهي في 25 أكتوبر)، حتى أن الرئيسة التنفيذية المؤقتة كوليت كريس أصدرت توقعات إيرادات أعلى للسنة المالية 2028 القادمة. نتيجة لذلك، في حين أن تحديات إنفيديا من المرجح أن تسبب المزيد من التقلبات على المدى القصير في سهمها، أعتقد أن أعمالها المزدهرة وأساسياتها القوية ستسود في النهاية. إليكم توقعي أين سيتداول السهم بعد عام واحد. مصدر الصورة: إنفيديا. كان إطلاق Vera Rubin نجاحًا مدويًا قطعت إنفيديا شوطًا طويلاً منذ إطلاق أول وحدة معالجة رسومات (GPU) مخصصة للذكاء الاصطناعي لمراكز البيانات، وهي H100 القائمة على هوبر، في عام 2022. ثم أصدرت بنى بلاكويل وبلاكويل ألترا في عامي 2024 و2025، والأخيرة يمكنها تقديم أداء يصل إلى 50 ضعفًا مقارنة بهوبر. لكن إنفيديا بدأت شحن أنظمة Vera Rubin الجديدة خلال الربع الثالث الأخير، والتي تشمل وحدة معالجة الرسومات Rubin، ووحدة المعالجة المركزية Vera، وسلسلة من مكونات الشبكات المطورة. يمكنها تقديم أداء يصل إلى 30 ضعفًا مقارنة بنظام بلاكويل ألترا المكافئ، مما يترجم إلى خفض محتمل بنسبة 97% في تكاليف رموز الاستدلال. رموز الاستدلال هي النصوص أو الصور أو شيفرة الكمبيوتر التي يولدها نموذج الذكاء الاصطناعي استجابةً لمطالبة، لذا يمكن لـ Vera Rubin أن تقلل بشكل كبير من تكلفة تشغيل برامج الذكاء الاصطناعي. من المرجح أن يؤدي ذلك إلى زيادة اعتماد الذكاء الاصطناعي مع جعل مشغلي مراكز البيانات أكثر ربحية، مما يغذي المزيد من الطلب على رقائق إنفيديا ([NVDA](/stock/NVDA)). قالت كوليت كريس إن Vera Rubin حققت مبيعات تقارب 20 مليار دولار خلال الربع الثالث وحده، مما يجعله أسرع طرح منتج في تاريخ إنفيديا ([NVDA](/stock/NVDA)). [NVDA](/stock/NVDA) إنفيديا ([NVDA](/stock/NVDA)) 125.53 دولارًا -20.45 دولارًا (-14.01%) ناسداك · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 11/20/26 تضاعفت إيرادات إنفيديا في الربع الثالث حققت إنفيديا ([NVDA](/stock/NVDA)) إيرادات قياسية بلغت 115.8 مليار دولار خلال الربع الثالث، بزيادة هائلة بلغت 103% عن الفترة المماثلة من العام السابق. استحوذ قطاع مراكز البيانات وحده على 107.6 مليار دولار من هذا الإجمالي، ونما بوتيرة أسرع بلغت 110%. تستحق أعمال الذكاء الاصطناعي المادي لإنفيديا ([NVDA](/stock/NVDA)) ذكرًا أيضًا. فهي تطور الأجهزة والبرمجيات اللازمة لتشغيل الروبوتات والمركبات ذاتية القيادة والأنظمة الصناعية وغيرها، وقد تضاعفت إيراداتها أكثر من ثلاث مرات على أساس سنوي خلال الربع الثالث. وهي الآن في طريقها لتحقيق 25 مليار دولار من إجمالي المبيعات للسنة المالية الحالية (التي تنتهي في 31 يناير 2027)، لذا قد تصبح قريبًا مصدرًا رئيسيًا للنمو للشركة بأكملها. قالت كريس أيضًا إن إنفيديا ([NVDA](/stock/NVDA)) يمكن أن تحقق 130 مليار دولار من إجمالي الإيرادات خلال الربع الرابع، متجاوزة توقعات وول ستريت البالغة 125.1 مليار دولار. بالإضافة إلى ذلك، أخبرت المستثمرين أن الإيرادات قد تنمو بنسبة 75% خلال السنة المالية 2028، رافعة توقعاتها الأصلية البالغة 70% من قبل بضعة أشهر. كانت تلك مفاجأة إيجابية للغاية، وهي تبدد بعض التكهنات بأن مبيعات إنفيديا ([NVDA](/stock/NVDA)) ستتلقى ضربة كبيرة وسط أي تحقيقات محتملة في تعاملاتها مع العملاء في جنوب شرق آسيا. سهم إنفيديا يتداول عند أدنى تقييم له منذ عقد من المتوقع أن يدلي جنسن هوانغ والمستشار العام لشركة إنفيديا ([NVDA](/stock/NVDA))، تيم تيتر، بشهادتهما أمام الكونغرس في أوائل ديسمبر، حيث سيتم استجوابهما حول انتهاكات محتملة للأمن القومي تتعلق بالبيع المحظور لرقائق الذكاء الاصطناعي المتقدمة إلى الصين. من الصعب معرفة ما ستؤول إليه هذه الجلسات، لكنني أعتقد أن المستثمرين يحصلون الآن على تعويض عن المخاطر المحتملة بسبب التقييم المنخفض للغاية لإنفيديا ([NVDA](/stock/NVDA)). يتداول سهم إنفيديا ([NVDA](/stock/NVDA)) عند نسبة سعر إلى ربح (P/E) تبلغ 16.2 فقط كما أكتب هذا في 19 نوفمبر، وهو جزء صغير من متوسطه البالغ 61.1 على مدى 10 سنوات. كما أنه أدنى تقييم منذ عقد. علاوة على ذلك، لا يزال وول ستريت يعتقد أن إنفيديا ([NVDA](/stock/NVDA)) ستنمي أرباحها إلى 16.61 دولارًا للسهم في السنة المالية 2028، مما يضع نسبة السعر إلى الربح المستقبلية عند 9.1 فقط. للمقارنة، هذا أقل من نصف نسبة السعر إلى الربح المستقبلية لمؤشر ناسداك-100، البالغة 20.7، لذا تبدو إنفيديا ([NVDA](/stock/NVDA)) مقومة بأقل من قيمتها بكثير مقارنة بمجموعة من عمالقة التكنولوجيا الرائدين في أمريكا. بيانات نسبة السعر إلى الربح لـ [NVDA](/stock/NVDA) من YCharts نتيجة لذلك، أعتقد أن هناك مجالًا لسهم إنفيديا ([NVDA](/stock/NVDA)) للتداول بشكل أعلى بكثير خلال الـ 12 شهرًا القادمة، شريطة أن تظل توجيهات الشركة للسنة المالية 2028 سليمة ولا يتم تعطيلها بسبب تباطؤ في إنفاق البنية التحتية للذكاء الاصطناعي، أو فقدان حصة سوقية، أو تحقيقات حكومية. هذه مخاطر حقيقية، لكن قرار كريس برفع التوقعات يشير إلى أن خط المبيعات قوي بما يكفي لتجاوزها. حتى إذا تضاعف سهم إنفيديا ([NVDA](/stock/NVDA)) خلال العام المقبل، فسيظل أرخص من ناسداك-100 على أساس نسبة السعر إلى الربح، لذلك أشعر بالثقة في توقع سعر لا يقل عن 200 دولار. لكنني أعتقد أن هناك فرصة حقيقية لأن يستعيد السهم أعلى مستوى له السابق البالغ 239 دولارًا. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. بعد كل شيء، متوسط العائد الإجمالي لمستشار الأسهم هو 768% — تفوق ساحق على السوق مقارنة بـ 199% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند الانضمام إلى مستشار الأسهم. شاهد الأسهم › عوائد مستشار الأسهم اعتبارًا من 21 نوفمبر 2026.

أريستا نتوركس مقابل أكسون إنتربرايز: أي سهم تقني أفضل للشراء في 2027؟

أريستا نتوركس مقابل أكسون إنتربرايز: أي سهم تقني أفضل للشراء في 2027؟

FMPANET

لكل من تركّز عملاء أريستا وخصوصيات التدفق النقدي لدى أكسون مقايضات خفية قد تحدد أي السهمين يستحق الترجيح. بقلم سينا حسونة – حُدّث في 21 نوفمبر 2026 الساعة 10:01 صباحاً بتوقيت شرق الولايات المتحدة النقاط الرئيسية تهيمن أريستا نتوركس على سوق الشبكات عالية السرعة لبنية السحابة والذكاء الاصطناعي. توفر أكسون إنتربرايز منظومة متكاملة من الأجهزة والبرمجيات الأساسية للسلامة العامة وإنفاذ القانون عالمياً. أي من الرائدين سريعي النمو يقدم المسار الأفضل للمستثمرين المتطلعين إلى 2027؟ يتطلب الاختيار بين أريستا نتوركس ([ANET](/stock/ANET)) وأكسون إنتربرايز موازنة بين البراعة في الشبكات عالية السرعة والابتكار في مجال السلامة العامة بالنسبة لمحفظتك طويلة الأجل. والشركتان حالياً في صدارة أسواقهما respective. تبني أريستا نتوركس مفاتيح تبديل (سويتشات) مراكز البيانات عالية السرعة التي تشغّل أنظمة السحابة والذكاء الاصطناعي الحديثة. وتوفر أكسون إنتربرايز البنية الأساسية من الأجهزة والبرمجيات للعمل الشرطي الحديث، بما في ذلك أجهزة TASER وإدارة الأدلة الرقمية. وتهيمن الشركتان على أسواقهما، ما يجعلهما مرشحتين متكررتين للمستثمرين ذوي التوجه نحو النمو. حجة الاستثمار في أريستا نتوركس توفر أريستا نتوركس منصات شبكات عالية الأداء تدير حركة البيانات في مراكز البيانات الضخمة وبيئات السحابة. وتركز على التبديل عالي السرعة لعمالقة السحابة والمزودين المتخصصين الذين يبنون مجموعات الذكاء الاصطناعي. وتشير أحدث تقاريرها إلى أن عميلين محددين استحوذا على 16% و26% من الإيرادات، ما يعني أن تركّز العملاء يضيف طبقة من المخاطر على الأعمال. في الأشهر الاثني عشر المنتهية في 30 سبتمبر 2026، بلغت الإيرادات نحو 11.9 مليار دولار مع تسارع الطلب على البنية التحتية عالية السرعة. ويمثل ذلك معدل نمو قوي في الإيرادات يبلغ نحو 40.7% مقارنة بالعام السابق. وبلغ صافي الدخل للفترة نفسها قرابة 4.8 مليار دولار، ما يبرز قابلية التوسع في نموذجها القائم على البرمجيات وهامش صافٍ يبلغ نحو 40%. وفقاً لميزانيتها العمومية في ديسمبر 2025، أبلغت أريستا نتوركس عن نسبة دين إلى حقوق ملكية تبلغ 0.0 مرة، وهي تقارن إجمالي الدين بمقدار حقوق الملكية التي يحملها المساهمون. وتشير النسبة الجارية البالغة نحو 3.0 مرات إلى قدرة قوية على سداد الديون قصيرة الأجل بالأصول قصيرة الأجل. وفي السنة المالية المنتهية في 31 ديسمبر 2025، بلغ التدفق النقدي الحر نحو 4.3 مليار دولار، وهو رقم مرتفع بين أسهم التقنية اليوم. حجة الاستثمار في أكسون إنتربرايز أكسون إنتربرايز مزود مهيمن لتقنيات السلامة العامة، بدءاً من أجهزة TASER للطاقة وصولاً إلى كاميرات الجسم. وتشمل منظومتها المتكاملة برمجيات إدارة الأدلة الرقمية التي تتيح لوكالات إنفاذ القانون تنظيم البيانات ومشاركتها بأمان. ولم يستحوذ أي عميل واحد على أكثر من 10% من إجمالي المبيعات، وفقاً لأحدث تقرير سنوي لها، ما يشير إلى قاعدة إيرادات متنوعة. خلال الأشهر الاثني عشر المنتهية في 30 سبتمبر 2026، ارتفعت الإيرادات إلى نحو 3.4 مليار دولار مع تحول المزيد من الوكالات إلى السجلات القائمة على السحابة. وعكس ذلك نمواً في الإيرادات بنحو 33.6% مقارنة بالعام السابق. وسجلت الشركة صافي دخل يبلغ نحو 258.5 مليون دولار، مدعوماً بهامش صافٍ يقارب 7.6% مع استثمارها في التوسع الدولي. وفقاً لميزانيتها العمومية في ديسمبر 2025، بلغت نسبة الدين إلى حقوق الملكية لدى أكسون إنتربرايز نحو 0.6 مرة، وهي تمثل إجمالي الدين نسبةً إلى حقوق ملكية المساهمين. وتُظهر النسبة الجارية البالغة نحو 2.5 مرة أن الشركة قادرة على تغطية ديونها قصيرة الأجل بأريحية عبر أصولها قصيرة الأجل. وتجدر الإشارة إلى أن المكافآت القائمة على الأسهم مثلت نحو 300.1% من التدفق النقدي التشغيلي، ما يعني أن توليد النقد المعلن متضخم بشكل كبير بسبب هذه الإضافة غير النقدية. مقارنة ملف المخاطر تنافس أريستا نتوركس منافسين راسخين مثل سيسكو وهوليت باكارد إنتربرايز. كما تواجه الشركة منافسة من إنفيديا وتعتمد على برودكوم كمصدر وحيد لشرائح التبديل. وتمثل التوترات الجيوسياسية والقيود التجارية المتعلقة بالصين أيضاً مخاطر على سلسلة التوريد وأنماط إيراداتها المتقلبة. تعتمد أكسون إنتربرايز على تبني وكالات إنفاذ القانون لمنتجاتها، وقد يتأثر الطلب بالدعاية السلبية. وتواجه الشركة مخاطر كبيرة متعلقة بمسؤولية المنتج نتيجة استخدام أجهزتها الموصلة للطاقة. كما يمثل التغير التكنولوجي السريع والاعتماد على سلسلة التوريد لمكونات TASER 10 تعقيدات تشغيلية مع توسع الأعمال دولياً. مقارنة التقييم تبدو أكسون إنتربرايز أكثر جاذبية من حيث السعر استناداً إلى نسبة السعر إلى المبيعات، التي تقيس القيمة السوقية مقابل المبيعات خلال الاثني عشر شهراً الماضية. وتتداول الشركتان بعلاوات متشابهة نسبياً وفق نسب السعر إلى الربحية المستقبلية، التي تقارن أسعار الأسهم بتقديرات الأرباح المستقبلية. المقياس | أريستا نتوركس | أكسون إنتربرايز السعر إلى الربحية المستقبلية | 43.4 مرة | 42.7 مرة نسبة السعر إلى المبيعات | 20.1 مرة | 7.3 مرة تتضمن مقاييس التقييم مصادر من Financial Modeling Prep (FMP) وقد تختلف عن مزودي بيانات آخرين. أي سهم سأشتري لعام 2027؟ أريستا تحظى بصوتي لعام 2027، والسبب يعود إلى ما تدفعه كل مضاعفات مستقبلية مقابله. فالسهمان يتداولان بمضاعفات أرباح مستقبلية متطابقة تقريباً، لذا يقول الاختصار المعتاد إن تكلفتهما واحدة. لكنها ليست كذلك. فأريستا تحوّل بالفعل حصة كبيرة من كل دولار مبيعات إلى ربح، لذا يستند مضاعفها إلى أرباح تنتجها الشركة في الغالب اليوم. أما مضاعف أكسون فيستند إلى ربح لا يزال عليه أن ينمو ليصل إلى السعر، ونسبة السعر إلى المبيعات الأقل بكثير لديها تعكس في الأساس هوامش رقيقة وليست صفقة رابحة. وإذا توسعت هوامش أكسون مع انتقال المزيد من الوكالات إلى برمجيات السحابة، فقد ينجح السهم. أما إذا تعثرت، فليس لمضاعفها ما يختبئ وراءه. وتحمل أريستا مخاطر أقرب أجلاً، وقد أظهرت موجة بيع أسهم الذكاء الاصطناعي هذا الأسبوع ذلك. فعميلان يستحوذان على شريحة كبيرة من الإيرادات، وبرودكوم تزودها بشرائح التبديل، وإنفيديا تنافسها، لذا فإن أي اهتزاز في إنفاق مراكز البيانات يضرب السهم بسرعة. أما طلب أكسون فيأتي من ميزانيات شرطة بطيئة الحركة وقاعدة عملاء لا يهيمن عليها أحد. هذا الاستقرار يخفف من وطأة أكسون أثناء موجة البيع، لكنه لا يجعله عملاً أقوى على المدى الطويل. وعلى المستثمرين الذين يشاركون الحجة طويلة الأجل لأريستا أن يعاملوا هبوطاً كهذا كاختبار لأفقهم الزمني لا حكماً على الأعمال، وأن يحددوا حجم المركز بحيث لا يفرض انخفاض إضافي بيعاً قسرياً. أما أكسون فلا يناسب إلا المستثمرين ذوي الأفق الطويل القادرين على انتظار لحاق الهوامش، ولا ينبغي أن تغري نسبة المبيعات الأرخص أحداً بالاستعجال. أين تستثمر 1000 دولار الآن عندما يمتلك فريق محللينا توصية بسهم، فقد يكون من المفيد الاستماع. فبعد كل شيء، بلغ متوسط العائد الإجمالي لـ Stock Advisor 768% – وهو تفوق ساحق على السوق مقارنة بـ 199% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين للشراء الآن، متاحة عند الانضمام إلى Stock Advisor. اطلع على الأسهم › عوائد Stock Advisor حتى 21 نوفمبر 2026.

أنثروبيك: طرح عام أولي مُسعّر للقفزة، لكن الحذر مطلوب

أنثروبيك: طرح عام أولي مُسعّر للقفزة، لكن الحذر مطلوب

FMPANT

ملخص: تراجعت أسهم أنثروبيك ([ANT](/stock/ANT)) عائدة إلى سعر الطرح العام الأولي بعد قفزة أولية، وذلك بسبب موجة الهبوط التي ضربت أسهم الذكاء الاصطناعي والتاريخ الحديث لعمليات الطرح الساخنة لشركات التكنولوجيا التي واجهت تراجعات كبيرة بلغت 50%. جمع مختبر الذكاء الاصطناعي أكثر من 91 مليار دولار في طرحه العام الأولي، و26 مليار دولار إضافية عبر الطرح المتزامن، مما منح الشركة خزانة حرب تبلغ 250 مليار دولار بدعم من عمالقة التكنولوجيا. تمتلك الشركة بالفعل إيرادات سنوية متكررة (ARR) لشهر أكتوبر تُقدَّر بمعدل تشغيل سنوي يبلغ 82 مليار دولار، لكن السوق ستقلق بشأن التزامات البنية التحتية للذكاء الاصطناعي التي تقارب 900 مليار دولار. يتداول السهم عند 7 أضعاف توقعات إيرادات عام 2028 فقط، لكن يجب على المستثمرين الانتظار حتى يستقر الطرح العام الأولي الساخن، نظرًا لمخاطر التراجعات بعد الإدراج ورفع القيود على الأسهم على مراحل. هل تبحث عن المزيد من أفكار الاستثمار مثل هذه؟ احصل عليها حصريًا عبر Out Fox The Street. اعرف المزيد » تخفيضات الجمعة السوداء 2026: احصل على خصم 20% أكملت Anthropic, PBC ([ANT](/stock/ANT)) طرحًا عامًا أوليًا ناجحًا رغم ضعف السوق لأسهم الذكاء الاصطناعي. تم تسعير السهم للقفز عند الطرح العام الأولي، لكن تاريخ أسهم التكنولوجيا الساخنة يتمثل في تراجع كبير خلال الـ 56.92 ألف متابع. إفصاح المحلل: أنا/نحن لا نملك أي أسهم أو خيارات أو مراكز مشتقات مشابهة في أي من الشركات المذكورة، ولا توجد خطط لبدء أي من هذه المراكز خلال الـ 72 ساعة القادمة. كتبت هذا المقال بنفسي، وهو يعبر عن آرائي الخاصة. لا أتلقى تعويضًا عنه (بخلاف التعويض من Seeking Alpha). ليس لدي أي علاقة عمل مع أي شركة يُذكر سهمها في هذا المقال. المعلومات الواردة هنا لأغراض إعلامية فقط. لا ينبغي اعتبار أي شيء في هذا المقال دعوة لشراء أو بيع الأوراق المالية. قبل شراء أو بيع أي سهم، يجب عليك إجراء بحثك الخاص والتوصل إلى استنتاجك الخاص أو استشارة مستشار مالي. يشمل الاستثمار مخاطر، بما في ذلك خسارة رأس المال. إفصاح Seeking Alpha: الأداء السابق ليس ضمانًا للنتائج المستقبلية. لا يتم تقديم أي توصية أو نصيحة بشأن مدى ملاءمة أي استثمار لمستثمر معين. قد لا تعكس أي آراء أو وجهات نظر واردة أعلاه آراء Seeking Alpha ككل. Seeking Alpha ليست تاجر أوراق مالية مرخصًا أو وسيطًا أو مستشار استثمار أمريكيًا مرخصًا أو بنكًا استثماريًا. محللونا هم مؤلفون من أطراف ثالثة يشملون مستثمرين محترفين ومستثمرين أفراد قد لا يكونون مرخصين أو معتمدين من أي معهد أو هيئة تنظيمية. رؤى سريعة

انهيار CoreWeave: إعادة ضبط الذكاء الاصطناعي تواجه طلباً متيناً ومتنوعاً على الحوسبة

انهيار CoreWeave: إعادة ضبط الذكاء الاصطناعي تواجه طلباً متيناً ومتنوعاً على الحوسبة

FMPCRWV

إفصاح المحلل: أملك/نمك أنا/نحن مركزاً شرائياً مفيداً في أسهم [CRWV](/stock/CRWV) وNBIS وAMZN وNVDA وGOOG، سواء من خلال ملكية الأسهم أو الخيارات أو غيرها من المشتقات. كتبت هذا المقال بنفسي، وهو يعبّر عن آرائي الشخصية، ولا أتلقى أي تعويض عنه (بخلاف التعويض من Seeking Alpha). ولا تربطني أي علاقة عمل بأي شركة يُذكر سهمها في هذا المقال. وتُقدَّم التحليلات حصراً لأغراض المعلومات، ولا ينبغي اعتبارها نصيحة استثمارية مهنية. وقبل الاستثمار، يُرجى إجراء بحث شخصي معمّق وبذل أقصى قدر من العناية الواجبة، إذ ترتبط التداولات بمخاطر عديدة، من بينها خسارة رأس المال. إفصاح Seeking Alpha: الأداء السابق ليس ضماناً للنتائج المستقبلية. ولا تُقدَّم أي توصية أو نصيحة بشأن مدى ملاءمة أي استثمار لمستثمر بعينه. وقد لا تعكس أي آراء أو وجهات نظر واردة أعلاه آراء Seeking Alpha ككل. وSeeking Alpha ليست متعامل أوراق مالية مرخصاً ولا وسيطاً ولا مستشاراً استثمارياً أمريكياً ولا بنكاً استثمارياً. ومحللونا هم كتاب من أطراف ثالثة، يشملون مستثمرين محترفين ومستثمرين أفراداً قد لا يكونون مرخصين أو معتمدين من أي معهد أو جهة تنظيمية.

أبلايد ماتيريالز مقابل إنفيديا: أي سهم تقني أفضل للشراء في 2027؟

أبلايد ماتيريالز مقابل إنفيديا: أي سهم تقني أفضل للشراء في 2027؟

FMPAMAT

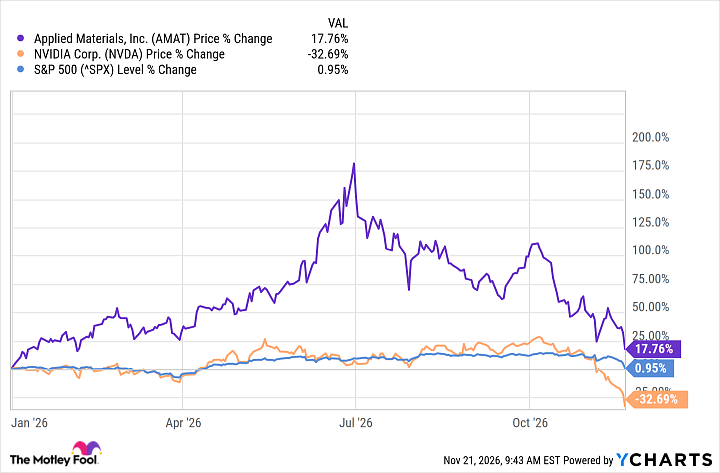
تبيع أبلايد ماتيريالز ([AMAT](/stock/AMAT)) الآلات التي تصنع الرقائق، بينما تبيع إنفيديا الرقائق نفسها، وتقييمهما يحكي قصتين مختلفتين تماماً. بقلم إيرين كينيدي – تم التحديث في 21 نوفمبر 2026 الساعة 9:55 صباحاً بتوقيت شرق الولايات المتحدة. النقاط الرئيسية: توفر أبلايد ماتيريالز الآلات والبرمجيات الأساسية اللازمة لتصنيع الرقائق المتقدمة وشاشات العرض. تهيمن إنفيديا على سوق العتاد الخاص بالذكاء الاصطناعي بمعالجاتها الرسومية القوية وأنظمة الحوسبة المتكاملة. أي سهم من أسهم أشباه الموصلات يستحق مكاناً في محفظتك؟ تشهد صناعة أشباه الموصلات العالمية تحولاً هائلاً مدفوعاً بالتوسع السريع للذكاء الاصطناعي. ويتطلب الاختيار بين أبلايد ماتيريالز ([AMAT](/stock/AMAT)) وإنفيديا فهم ما إذا كنت تريد امتلاك الأدوات أم الرقائق. تبني أبلايد ماتيريالز المعدات المتخصصة والبرمجيات المستخدمة في تصنيع أشباه الموصلات، مما يجعلها لاعباً أساسياً في سلسلة توريد العتاد. وتصمم إنفيديا معالجات رسومية وأنظمة عالية الأداء تشغّل مراكز البيانات الحديثة. وكلتا الشركتين محوريتان لمستقبل التكنولوجيا، لكنهما تقدم ان ملفي مخاطر ومكافآت مختلفين للمستثمرين. حجة الاستثمار في أبلايد ماتيريالز: تقدم أبلايد ماتيريالز حلول هندسة المواد والمعدات المتخصصة المستخدمة في تصنيع أشباه الموصلات وشاشات العرض. وتخدم قاعدة عملاء عالمية في المقام الأول بين أسهم أشباه الموصلات، بما في ذلك مصنعو الرقائق المنطقية والذاكرة المتقدمة. وفي تقريرها السنوي الأخير، أشارت الشركة إلى أن عميلين رئيسيين استحواذا على ما يقرب من 19% و15% من صافي الإيرادات، وهذا التركيز في العملاء يضيف طبقة من المخاطر على الأعمال. في الاثني عشر شهراً المنتهية في 25 أكتوبر 2026، بلغت الإيرادات حوالي 34.4 مليار دولار، بزيادة تقارب 21.4% عن الفترة الـ12 شهراً السابقة. وبلغ صافي الدخل لهذه الفترة نحو 10.1 مليار دولار، مما أسفر عن هامش ربح صحي قريب من 29.3%. وجاء هذا التوسع بعد فترة من الطلب المستقر على معدات التصنيع مع توسع صانعي الرقائق في طاقتهم الإنتاجية العالمية. اعتباراً من ميزانيتها العمومية في أكتوبر 2026، كانت نسبة الدين إلى حقوق الملكية حوالي 0.3. ويقيس هذا المقياس إجمالي الدين مقابل حقوق المساهمين لإظهار مدى اعتماد الشركة على الأموال المقترضة لتمويل عملياتها. وكانت النسبة الجارية، التي تقارن الأصول قصيرة الأجل بالالتزامات، حوالي 2.3. وفي السنة المالية المنتهية في 25 أكتوبر 2026، بلغ التدفق النقدي الحر حوالي 6.2 مليار دولار. حجة الاستثمار في إنفيديا: تصمم إنفيديا معالجات رسومية وأنظمة وبرمجيات عالية الأداء تحدد ملامح مشهد الذكاء الاصطناعي الحديث. وتصف الشركة نفسها بأنها مزود بنية تحتية متكامل، وتخدم عملاء عبر مراكز البيانات والألعاب والتصور المهني. وفي تقريرها السنوي الأخير، أفصحت إنفيديا أن المبيعات لعميل مباشر واحد استحوذت على ما يقرب من 22% من الإيرادات، بينما استحوذ آخر على نحو 14%، مما يخلق مخاطر تركيز كبيرة. في الاثني عشر شهراً المنتهية في 25 أكتوبر 2026، بلغت الإيرادات حوالي 361.8 مليار دولار، بزيادة هائلة قدرها 93.3% عن الاثني عشر شهراً السابقة. وارتفع صافي الدخل إلى ما يقرب من 226.3 مليار دولار، مما أنتج هامش ربح قوي يبلغ نحو 62.5% للفترة. ويعكس هذا النمو الهائل الطلب العالمي المكثف والمستمر على عتاد الحوسبة عالي الأداء المستخدم في تدريب نماذج الذكاء الاصطناعي المعقدة. اعتباراً من ميزانيتها العمومية في يناير 2026، كانت نسبة الدين إلى حقوق الملكية حوالي 0.1. وكانت النسبة الجارية حوالي 3.9. وفي السنة المالية المنتهية في 25 يناير 2026، كان التدفق النقدي الحر حوالي 96.7 مليار دولار. [AMAT](/stock/AMAT) – أبلايد ماتيريالز ([AMAT](/stock/AMAT)) 302.63 دولار –10.71% (-36.30 دولار) NVDA – إنفيديا 125.53 دولار –14.01% (-20.45 دولار) مقارنة ملف المخاطر: تواجه أبلايد ماتيريالز تعرضاً كبيراً لصناعة أشباه الموصلات شديدة التقلب والدورية. وتحتفظ الشركة بتركيز كبير من عملياتها في الصين وتايوان وكوريا، مما يخلق مخاطر من تغير السياسات التجارية. علاوة على ذلك، فإن تسوية حديثة بقيمة 252 مليون دولار تتعلق بشحنات إلى كيان محظور تسلط الضوء على المخاطر المستمرة للامتثال لضوابط التصدير. تعتمد إنفيديا بشكل كبير على مصانع خارجية مثل تايوان لتصنيع أشباه الموصلات (TSM -9.48%) للإنتاج، مما يقلل من سيطرتها على عوائد التصنيع. وتواجه الشركة تقلبات محتملة من دعاوى قضائية جماعية مستمرة بشأن الأوراق المالية وتحديات إدارة التحولات إلى هندسات منتجات جديدة. وأخيراً، تمر إنفيديا بمرحلة انتقال قيادي غير متوقعة، مما يضيف حالة من عدم اليقين. مقارنة التقييم: تبدو إنفيديا أرخص بناءً على تقديرات مكرر الربحية المستقبلي (forward P/E) للأرباح المستقبلية، بينما تحمل أبلايد ماتيريالز نسبة سعر إلى مبيعات (P/S) أقل مقارنة بالمبيعات على مدى الـ12 شهراً الماضية. المقياس | أبلايد ماتيريالز ([AMAT](/stock/AMAT)) | إنفيديا مكرر الربحية المستقبلي | 17.6 | 15.1 نسبة السعر إلى المبيعات | 7.8 | 9.7 تتضمن مقاييس التقييم مصادر من Financial Modeling Prep (FMP) وقد تختلف عن مزودي البيانات الآخرين. أي سهم سأشتري في 2027؟ يا له من وقت لاختيار الأسهم، أليس كذلك؟ السوق يشهد انهياراً طفيفاً، لكن أسهم التكنولوجيا على وجه الخصوص تتلقى الضربات. كما تتعامل إنفيديا مع رحيل مفاجئ للمؤسس المشارك والرئيس التنفيذي جنسن هوانغ بعد الكشف عن علاقات خارج الزواج متعددة. يبدو الرسم البياني منذ بداية العام قاتماً: بيانات [AMAT](/stock/AMAT) من YCharts ومع ذلك، بتوسيع منظورنا إلى العشر سنوات الماضية، قدم كلا السهمين أداءً قوياً، متجاوزاً بكثير عائد مؤشر ستاندرد آند بورز 500 (^GSPC -3.70%): بيانات NVDA من YCharts لقد أعربت في الماضي عن شكوكي العامة بشأن إنفيديا لأن نموها مرتبط إلى حد كبير بازدهار الذكاء الاصطناعي. كتبت: «الازدهار لا يبدو مختلفاً كثيراً عن الفقاعة». لا أشعر باختلاف الآن. صحيح أن أنثروبيك (ANT -8.50%) حققت ظهوراً عاماً أولياً قياسياً قبل أيام فقط، لكنها تخلت عن الكثير من مكاسب يومها الأول. لا يمكن لنمو أبلايد ماتيريالز وربحيتها أن تضاهي إنفيديا، لكنني أعتقد أن الاستثمار في إنفيديا الآن قد يكون مثل محاولة الإمساك بسكين ساقط. سأبتعد عن هذه المخاطرة. أين تستثمر 1000 دولار الآن: عندما يقدم فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. بعد كل شيء، بلغ متوسط العائد الإجمالي لـ Stock Advisor 768% – وهو تفوق ساحق على السوق مقارنة بـ 199% لمؤشر ستاندرد آند بورز 500. لقد كشفوا للتو عن ما يعتقدون أنه أفضل 10 أسهم للمستثمرين للشراء الآن، متاحة عند الانضمام إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتباراً من 21 نوفمبر 2026.

أسهم الرقائق تكرر الآن ما حدث في 2001

أسهم الرقائق تكرر الآن ما حدث في 2001

FMPNVDASMH

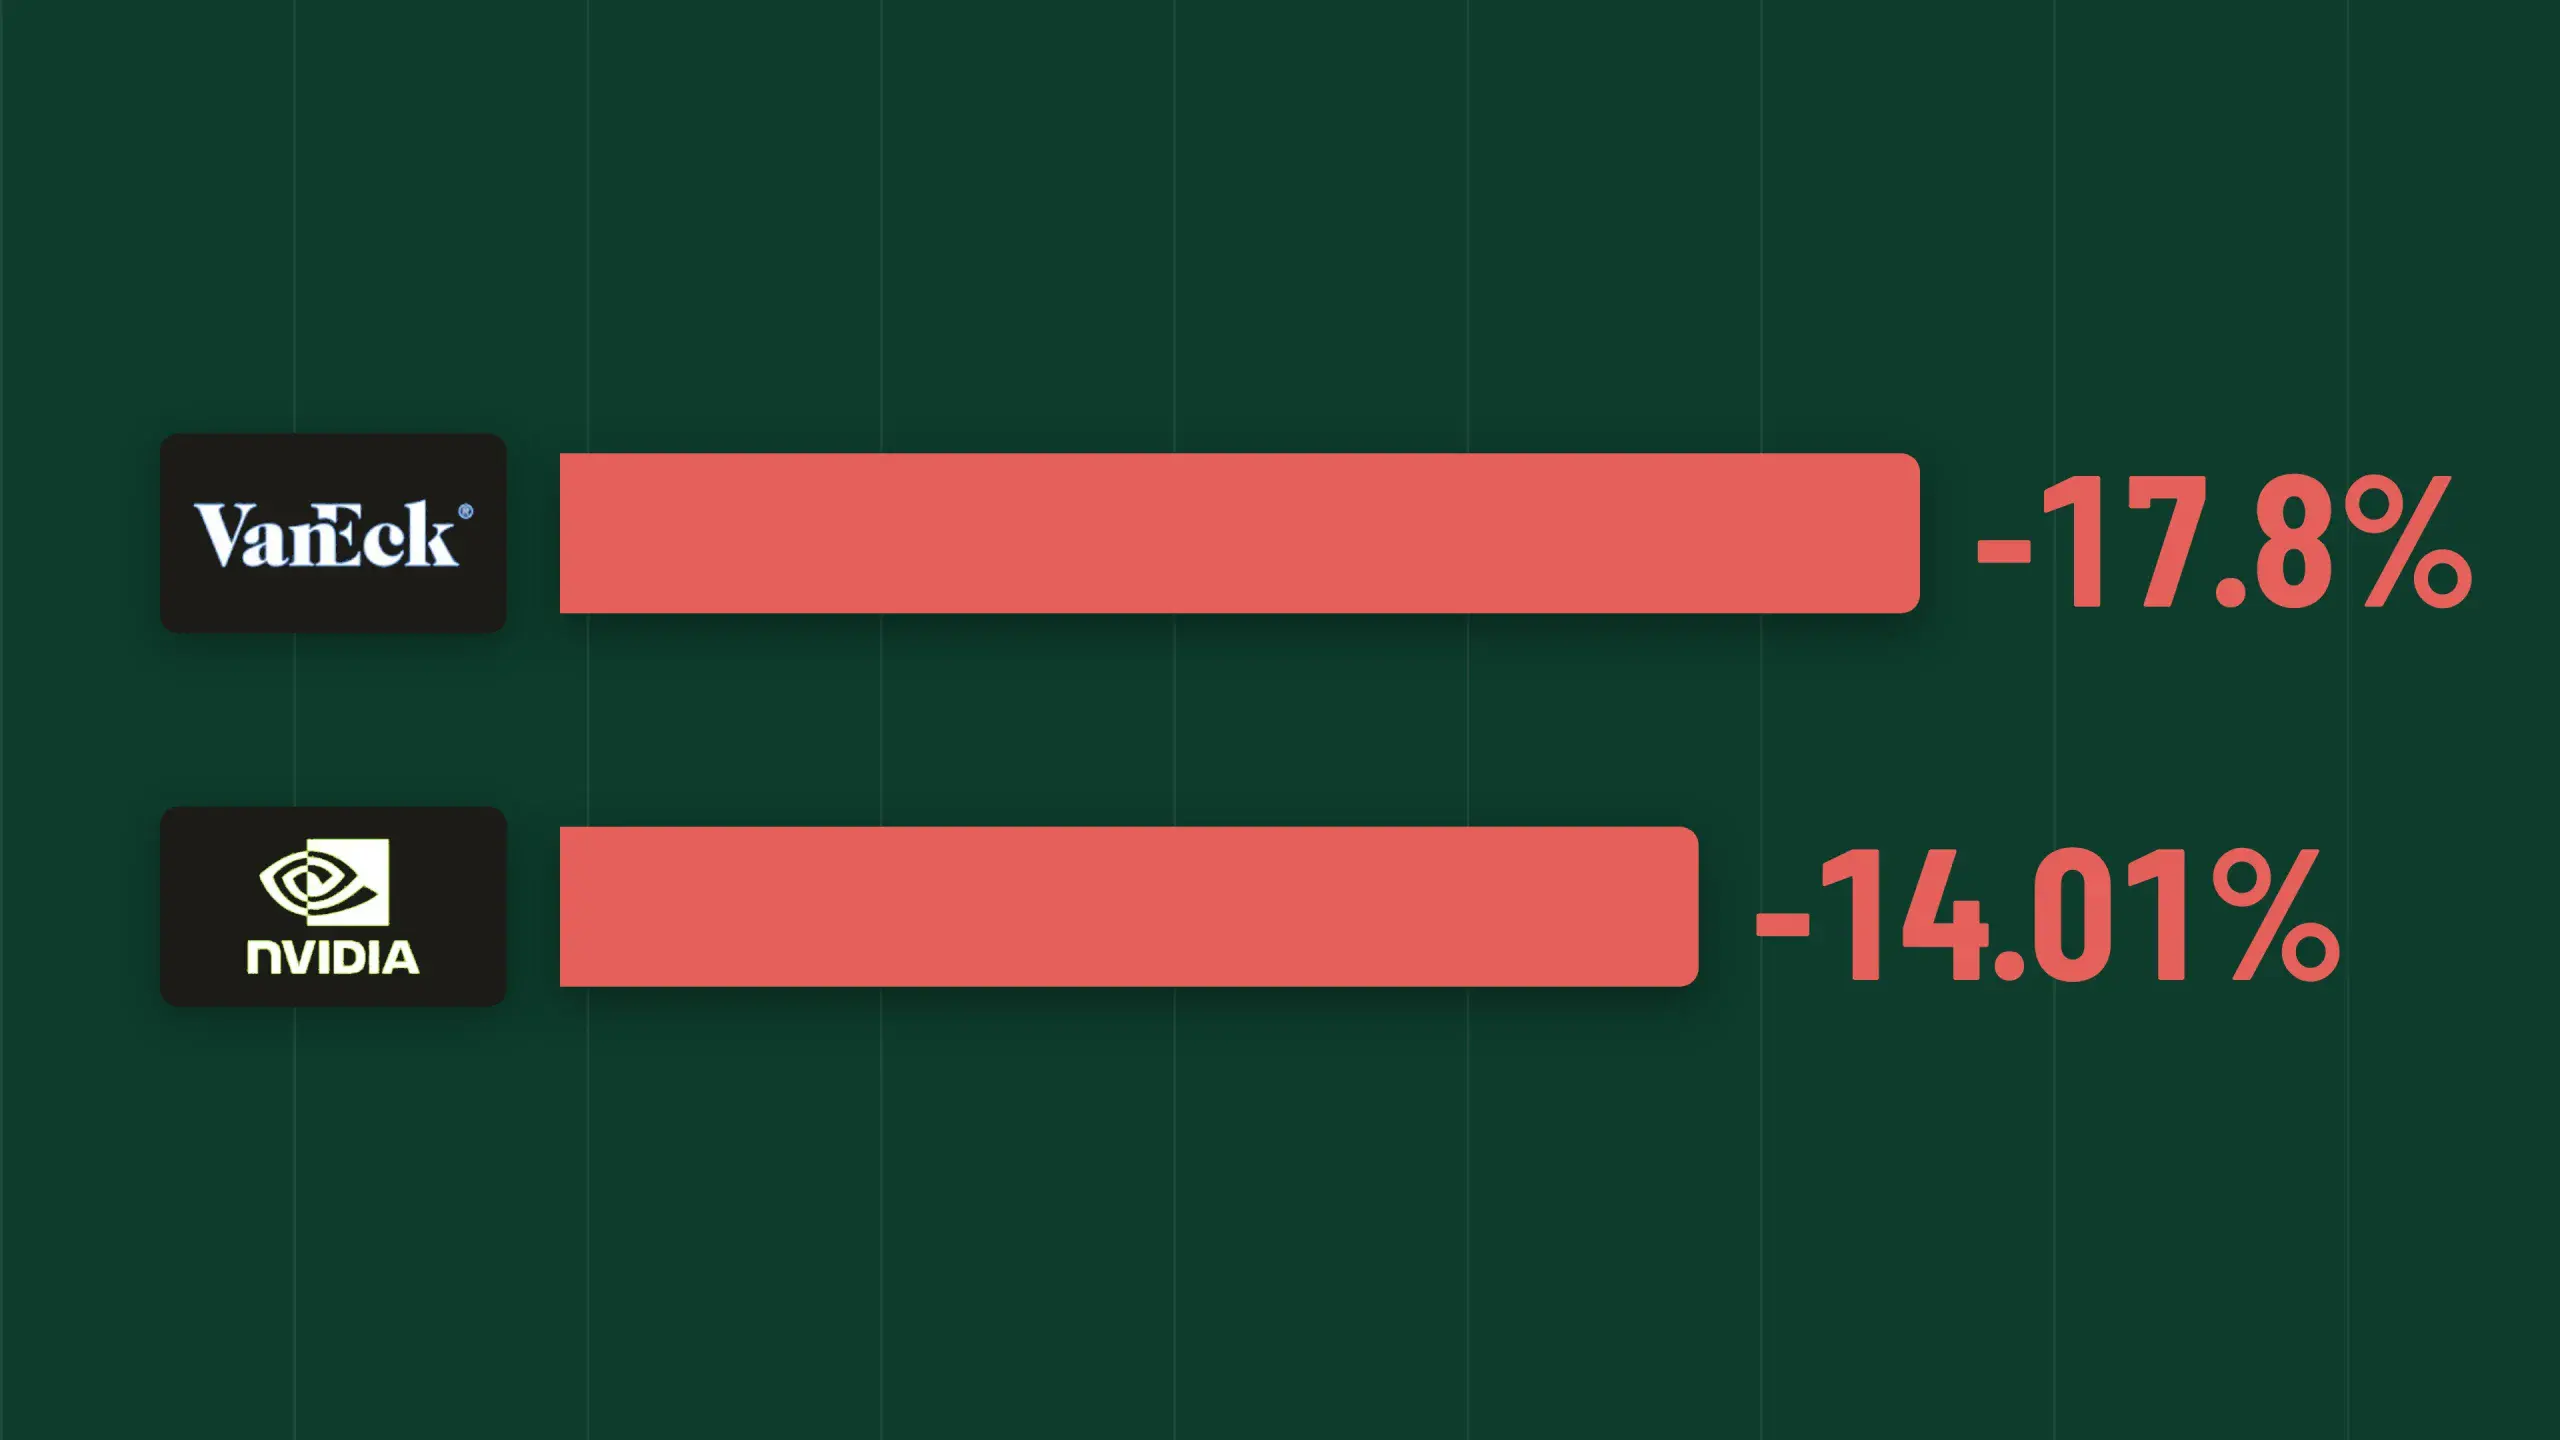
أغلق مؤشر فيلادلفيا لأشباه الموصلات (SOX) عند 8,408.59 يوم الجمعة الموافق 20 نوفمبر 2026، بعد أن هبط 10.73% في تلك الجلسة الواحدة. وأنهى الأسبوع منخفضاً 17.13% مقارنة بإغلاقه عند 10,146.32 في 13 نوفمبر. وكان ذلك أسوأ أسبوع لأسهم الرقائق منذ الأسبوع المنتهي في 21 سبتمبر 2001. أغلق صندوق VanEck Semiconductor ETF (NASDAQ:SMH) عند 400.06 دولار وفقد 17.8% خلال الأسبوع، في أسوأ أسبوع له منذ ذلك الأسبوع نفسه من عام 2001. ويُعد إنفيديا ([NVDA](/stock/NVDA)) أكبر حيازة في الصندوق، وقد أغلق عند 125.53 دولار بعد هبوط بنسبة 14.01% يوم الجمعة. وبالنسبة لملاك صناديق الرقائق، يختبر هذا البيع الحاد ما إذا كانت دورة لا تزال تدرّ أرباحاً قادرة على استيعاب تصحيح حاد. فسرعة الهبوط وحجمه يشبهان كثيراً عام 2001، لكن الأرباح الكامنة وراء الشركات الرائدة اليوم أكبر بكثير من أي شيء كسبته شركات الرقائق آنذاك. أسبوع يُصنَّف بين الأسوأ منذ 1994 كان هذا رابع أسوأ أسبوع في التاريخ اليومي للمؤشر منذ 1994، وجاء كل أسبوع أسوأ منه في إطار امتداد انفجار فقاعة الإنترنت: أسبوع 14 أبريل 2000 بهبوط 27.1% افتتح الانهيار، وأسبوع 1 ديسمبر 2000 بهبوط 20.2% ضاعفه، وأسبوع 21 سبتمبر 2001 بهبوط 25.2% أنهى المسار. وكانت الأسواق الأمريكية مغلقة من 11 إلى 14 سبتمبر 2001. ولذلك يقارن رقم ذلك الأسبوع إغلاق 21 سبتمبر مع 509.15 في 10 سبتمبر، وهو آخر إغلاق قبل الهجمات. وكان هبوط يوم الجمعة خامس أسوأ يوم في تاريخ المؤشر وأسوأ يوم له منذ هبوط بنسبة 12.25% في 5 نوفمبر 2026، إذ لم يتراجع ضغط البيع. الخسائر تمتد عبر مجموعة الرقائق بأكملها أحصى محلل السوق جاريد بليكري 62 سهم رقائق خسرت مجتمعة نحو 1.5 تريليون دولار من القيمة السوقية يوم الجمعة وحده. ووجد بليكري أيضاً خمس شركات في مجال العتاد للذكاء الاصطناعي والحوسبة السحابية، من بينها إنفيديا ([NVDA](/stock/NVDA))، هبطت كل منها أكثر من 20% خلال الأسبوع. وجرّت الرقائق المؤشرات الأوسع إلى الهبوط. فانخفض ستاندرد آند بورز 500 بنسبة 3.70% إلى 6,910.39، وتراجع ناسداك المركّب، الذي تغلب عليه أسهم التكنولوجيا، بنسبة 5.28% إلى 22,617.73. بلغ مؤشر SOX ذروته عند 1,332.73 في 10 مارس 2000. وبحلول 21 سبتمبر 2001 كان أدنى من تلك الذروة بنسبة 71.4%. وسجل المؤشر أدنى مستوى له عند 354.63 في 2 أكتوبر 2001، ثم ارتفع 47% إلى 522.16 بحلول 31 ديسمبر. ولم يستمر الصعود، وسجل المؤشر قاعه النهائي في 9 أكتوبر 2002 عند 214.06، أي أدنى بنسبة 83.9% من ذروة 2000. والتراجع الحالي كان أسرع. فقد استغرق المؤشر 151 يوماً ليهبط 42.5% من مستواه القياسي 14,634.72 المسجّل في 22 يونيو، في حين استغرق الهبوط نفسه 214 يوماً في 2000. ويشير الهبوط الأسرع إلى أن المتداولين فكّكوا الأموال المقترضة والمراكز المزدحمة بسرعة، وهو ما يُرجَّح أن يستنفد البيع في وقت أبكر، ما لم يبقَ بائعون مضطرون. والسؤال الأصعب هو متى يُبتعد عن الهysteriat قبل أن تنكسر، وهو الموضوع الكامل لدليل الناجين من الفقاعة المجاني لدينا. لماذا تقف قيادات اليوم على أرض أكثر صلابة رأى مات أورتون، استراتيجي في ريموند جيمس، أن سوق اليوم يختلف اختلافاً حاداً عن عام 2000 لأن الأساسيات مختلفة جداً. ففي عام 2000 كان كثير من صانعي الرقائق يُتداولون على الأمل، بينما تحقق أكبر الأسماء اليوم أرباحاً ضخمة. بلغت إيرادات إنفيديا ([NVDA](/stock/NVDA)) في الربع الثالث من السنة المالية 2027 نحو 115.84 مليار دولار[1]، بزيادة 103.2%، وكان صافي الدخل 65.29 مليار دولار. وللربع الرابع، وجّهت الشركة إلى إيرادات تبلغ 130.0 مليار دولار، بزيادة أو نقصان 3%[1]. ولا يزال على المتفائلين أن يثبتوا أن طلب رقائق الذكاء الاصطناعي يصمد. فقد استحوذ ثلاثة عملاء مباشرين على 14% و11% و11%[1] من إيرادات إنفيديا الفصلية. كما استقال جنسن هوانغ[2] من منصب الرئيس التنفيذي، ويُقال إن موظفي إنفاذ القانون في هيئة الأوراق المالية يفحصون الممارسات المحاسبية لإنفيديا، رغم أنه لم يثبت أي سوء سلوك. وحتى بعد عمليات البيع، لا يزال مؤشر SOX مرتفعاً 18.7% في 2026 مقارنة بإغلاقه عند 7,083.13 في نهاية 2025، وهو ما يُظهر مدى امتداد الصعود قبل عمليات البيع. ما ينبغي لملاك SMH أن يوازنوا بينه بعد عمليات البيع يحمل SMH مخاطر محددة عند 400.06 دولار. فسجل 2001 يُظهر أن الصعود الحاد بعد الانهيار يمكن أن يفشل. كما يضع هذا الصندوق أكثر من 19%[3] من أصوله في شركة واحدة تبحث عن رئيس تنفيذي وتواجه مراجعة مُبلَّغ عنها من هيئة الأوراق المالية. أرباح الرقائق أقوى بكثير مما كانت عليه في 2001، ولذلك تظل قاعدة أرباح القطاع أقوى بكثير، لكن SMH يضع قدراً كبيراً من ذلك التعرض في سهم واحد. ويقدم صندوق State Street SPDR S&P Semiconductor ETF (NYSEARCA:XSD) هيكلاً مختلفاً، لأنه يتتبع مؤشراً معدّلاً متساوي الأوزان. وفي أحدث ورقة حقائق له، كانت أكبر مراكزه تمثل نحو 3% من الأصول لكل منها، لذا لا يمكن أن يؤذي اضطراب شركة واحدة كما تؤذي إنفيديا ([NVDA](/stock/NVDA)) صندوق SMH. والرأي خاطئ إذا أغلق مؤشر SOX مرة أخرى فوق 10,146.32 قبل أن يشرح إيداع إنفيديا ([NVDA](/stock/NVDA)) الفصلي التالي مسألة هيئة الأوراق المالية. ويستحق ذلك الإيداع قراءة متأنية من أي شخص يفكر في تعرض مركّز لأسهم الرقائق. للتواصل بشأن أي أسئلة أو تصحيحات: [email protected]

مايكل بيري يقول 'أخبرتكم' بينما تفاجأ وول ستريت بعمليات بيع الذكاء الاصطناعي

مايكل بيري يقول 'أخبرتكم' بينما تفاجأ وول ستريت بعمليات بيع الذكاء الاصطناعي

FMPNVDASMH

تبدو تجارة الذكاء الاصطناعي في وول ستريت أقل ارتياحًا بكثير مما كانت عليه قبل بضعة أشهر. فأسهم التكنولوجيا التي كانت تحظى بتقييمات مرتفعة بسبب طموحاتها في الذكاء الاصطناعي تفقد قوتها مع تساؤل المستثمرين عما إذا كانت تريليونات الدولارات المنفقة على البنية التحتية ستُنتج عوائد كافية. وقد امتدت عمليات البيع من مصنّعي أشباه الموصلات إلى الشركات التي تبني وتستأجر مراكز بيانات الذكاء الاصطناعي. حتى تقارير الأرباح القوية لم تفلح في استعادة الثقة. بالنسبة للمستثمرين الذين أمضوا العام الماضي في مشاهدة صعود أسهم الذكاء الاصطناعي، كان الانعكاس مؤلمًا. لكن بالنسبة لمايكل بيري، مدير صندوق التحوط الشهير بتوقعه انهيار سوق الإسكان عام 2008، يبدو المشهد مألوفًا بشكل ملحوظ. مايكل بيري يقول إنه حذّر المستثمرين في 19 نوفمبر، لجأ بيري إلى منصة X ليذكّر المستثمرين بتحذيراته السابقة بشأن إنفيديا ([NVDA](/stock/NVDA))، وكورويف (NASDAQ:CRWV)، ونبيوس جروب (NASDAQ:NBIS)، وأسهم أشباه الموصلات. وكتب بيري على X: “حاولت أن أحذركم جميعًا”، مضيفًا: “لم أقل بيعوا على المكشوف. لكنني قدمت المعلومات التي يحتاجها المرء للبيع.” كان التوقيت مقصودًا. فقد انخفضت إنفيديا ([NVDA](/stock/NVDA)) بنسبة 3.3% في ذلك الخميس، بينما تراجعت كورويف بنسبة 6.1%، وهوت نبيوس بنسبة 9.4%. وتمتد الخسائر إلى ما هو أبعد من جلسة تداول واحدة. الاستثمار الانخفاض من أعلى مستوى حديث إنفيديا 39% كورويف 76% نبيوس 66% صندوق VanEck لأشباه الموصلات (NASDAQ:SMH) 33% الأرقام حتى 19 نوفمبر 2026. وصف مكتب التداول Delta-One التابع لجولدمان ساكس الانعكاس الأوسع في السوق بأنه “تصفية عنيفة إلى حد ما”، مشيرًا إلى أن الأسهم انخفضت بشكل حاد من الافتتاح الأمريكي على الرغم من المحفزات التي بدت داعمة في البداية. كانت مفاجأة وول ستريت تتعلق بعمليات البيع الواسعة، وليس تحديدًا بتوقعات بيري. ومع ذلك، فقد أعادت الانخفاضات إحياء الأسئلة التي أثارتها تحذيرات بيري السابقة بشأن إنفيديا ([NVDA](/stock/NVDA)) وفقاعة الذكاء الاصطناعي. مشكلة الذكاء الاصطناعي التي رأى بيري أنها قادمة قلق بيري المركزي ليس أن الذكاء الاصطناعي سيفشل. بل أن الأساسيات الاقتصادية الداعمة لطفرة البنية التحتية قد تكون غير مستدامة. فالشركات تنفق مئات المليارات على رقائق متخصصة ذات عمر إنتاجي غير مؤكد. وإذا جعلت المعالجات الأحدث المعدات القديمة أقل قدرة على المنافسة، فقد تواجه مشغلو مراكز البيانات نفقات استهلاك تتجاوز التوقعات. وقد جادل بيري بأن شركات الذكاء الاصطناعي قد تقلل من تكاليف الاستهلاك بمقدار 176 مليار دولار حتى عام 2028. ويضيف التمويل تعقيدًا آخر. تعتمد كورويف ونبيوس على بنية تحتية مكلفة لخدمة عملاء الذكاء الاصطناعي. وتجعل تكاليف الاقتراض المرتفعة نماذج أعمالهما أكثر عرضة للخطر إذا ضعف الطلب أو انخفضت أسعار تأجير وحدات معالجة الرسومات. وتواجه إنفيديا ([NVDA](/stock/NVDA)) تحديًا مختلفًا: إذ يجب على عملائها تحقيق أرباح كافية من استثماراتهم لمواصلة شراء المعالجات الجديدة. وهذا يخلق سلسلة من التبعيات المالية تمتد عبر صناعة الذكاء الاصطناعي. ليست كل الأرقام تدعم بيري صحيح أن انخفاض أسعار الأسهم ليس دليلًا على تدهور الأعمال الأساسية. فمايكروسوفت (NASDAQ:MSFT)، على سبيل المثال، أعلنت عن نمو Azure بنسبة 48% في ربع سبتمبر مع توليد 18.6 مليار دولار من التدفق النقدي الحر، وفقًا لرويترز. وأعلنت أمازون (NASDAQ:AMZN) عن نمو بنسبة 39.3% في خدمات أمازون ويب. ومع ذلك، أظهر تقرير أرباح الربع الثالث أن التدفق النقدي الحر على مدى 12 شهرًا قد تدهور من تدفق داخلي قدره 14.8 مليار دولار إلى تدفق خارجي قدره 42.4 مليار دولار. وهذا تحول بقيمة 57.2 مليار دولار على الرغم من تسارع نمو الحوسبة السحابية. وفي الوقت نفسه، فإن التزامات إنفيديا ([NVDA](/stock/NVDA)) المالية المتزايدة تجاه عملاء الذكاء الاصطناعي تثير تساؤلات حول مدى اعتماد الطلب في الصناعة على استمرار الاستثمار وترتيبات التمويل. تكشف هذه الأرقام عن فرق مهم. فمايكروسوفت لا تزال تحول نمو السحابة إلى نقد. أما إنفاق أمازون على البنية التحتية، في المقابل، فقد تجاوز توليدها النقدي. كلتا الشركتين تنموان، لكن المساهمين يواجهون مخاطر مالية مختلفة. الوجبات الرئيسية باختصار، يستحق مايكل بيري الثناء لتحديده نقاط الضعف في تجارة الذكاء الاصطناعي قبل عمليات البيع الأخيرة. لكن تحذيراته لم تثبت أن الصناعة بأكملها تتجه نحو الانهيار. يجب على المستثمرين التمييز بين الشركات التي تكسب نقدًا من طلب الذكاء الاصطناعي وتلك التي تقترض بكثافة لبناء القدرات. يُفضل تفضيل أعمال الذكاء الاصطناعي المربحة ذات التدفق النقدي الحر الإيجابي، والديون التي يمكن إدارتها، والعملاء القادرين على تمويل النمو المستمر. قد يستمتع بيري بجولة انتصاره، لكن الاختبار الحقيقي سيأتي عندما تبدأ الاستثمارات الضخمة في البنية التحتية للصناعة في تمويل نفسها. للاستفسارات أو التصحيحات، اتصل بـ [email protected].

3 أسهم في البنية التحتية للذكاء الاصطناعي يجب مراقبتها قبل تقرير برودكوم في 9 ديسمبر

3 أسهم في البنية التحتية للذكاء الاصطناعي يجب مراقبتها قبل تقرير برودكوم في 9 ديسمبر

FMPAVGO

تعلن برودكوم ([AVGO](/stock/AVGO)) (NASDAQ:[AVGO](/stock/AVGO) | توقع سعر سهم [AVGO](/stock/AVGO)) عن نتائج الربع الرابع المالي بعد إغلاق 9 ديسمبر. سيختبر ذلك التقرير قطاع البنية التحتية للذكاء الاصطناعي بأكمله، من الرقائق المخصصة إلى محطات الطاقة التي تشغل مراكز البيانات الضخمة. في إصدار الربع الثالث، وجهت برودكوم إيرادات الربع الرابع إلى 34.8 مليار دولار، بزيادة 93% على أساس سنوي. كما يعلن الاحتياطي الفيدرالي عن قراره بشأن أسعار الفائدة في ذلك اليوم، لذا توقع جلسة متقلبة. صنفنا ثلاثة أسهم في البنية التحتية للذكاء الاصطناعي وفق أربعة معايير: التعرض المباشر للذكاء الاصطناعي والنمو، جودة تجاوزات الأرباح الأخيرة، رفع التوجيهات، والمكاسب الاستراتيجية من عملاء الذكاء الاصطناعي. إليك العد التنازلي حتى المرتبة الأولى. المرتبة الثالثة: فيسترا تجلب ميغاواط الغاز إلى مراكز بيانات تكساس سجلت فيسترا (NYSE:VST) إيرادات الربع الثالث بقيمة 6.35 مليار دولار[1]، متجاوزة تقديرات 5.98 مليار دولار ومرتفعة 27.68% على أساس سنوي. ارتفعت الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء لقطاع تكساس إلى 1.23 مليار دولار[1] من 784 مليون دولار. رفعت الإدارة وضاقت توجيهات الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء لعام 2026 إلى نطاق 7.10 مليار دولار إلى 7.50 مليار دولار[1] وحددت نطاق 2027 عند 7.70 مليار دولار إلى 8.50 مليار دولار. فيما يتعلق بالذكاء الاصطناعي، أغلقت فيسترا صفقة كوجينتريكس، التي تضيف حوالي 5,500 ميغاواط[1] من توليد الغاز. وهي أيضًا مزود الطاقة المفضل للمشروع المشترك Helix Digital Infrastructure، ووقعت اتفاقية لمدة 20 عامًا بقدرة 207 ميغاواط[1] مع نيو إيرا في أوديسا. على الجانب السلبي، جاءت إيرادات الربع الثاني أقل من التوقعات بنسبة 27.24%[2]، وانخفض السهم بنسبة 8.91% من 3 نوفمبر إلى 17 نوفمبر مع عدم اليقين السياسي في تكساس بعد انتخابات الحاكم. حوالي 98% من توليد 2027 محوط بالفعل، مما يحد من الجانب السلبي إذا انخفضت أسعار الكهرباء. المرتبة الثانية: كونستليشن إنرجي تؤمن عقود الطاقة النووية مع عمالقة الحوسبة السحابية جاء أكبر تجاوز في المجموعة من كونستليشن إنرجي (NASDAQ:CEG). بلغت ربحية السهم غير المعدلة وفق مبادئ المحاسبة المقبولة عمومًا للربع الثالث 5.06 دولار[3]، أعلى بكثير من تقديرات 3.88 دولار، ب مفاجأة إيجابية 30.53%. ارتفعت الإيرادات 32.93%[3] إلى 9.55 مليار دولار. عمل أسطول المفاعلات النووية بمعدل قدرة 97.2%[3]. رفعت كونستليشن توجيهات 2026 للمرة الثانية إلى 12.50 إلى 12.80 دولار[3] للسهم. تشمل قائمة عملائها في الذكاء الاصطناعي اتفاقية لمدة 20 عامًا بقدرة 690 ميغاواط مع أمازون (NASDAQ:AMZN) في كالفرت كليفس. كما لديها اتفاقية شراء طاقة لمدة 20 عامًا مع وحدة جوجل التابعة لألفابت (NASDAQ:GOOGL) تدعم أكثر من 4.3 مليار دولار من عمليات رفع القدرة، بالإضافة إلى اتفاقية تحميل تابع لمدة 15 عامًا بقدرة 2,700 ميغاواط. منذ بداية العام، وقعت كونستليشن حوالي 8,500 ميغاواط[3] من الاتفاقيات طويلة الأجل وتستهدف نمو ربحية السهم الأساسية بأكثر من 20% حتى 2029. الجانب السلبي: جاءت إيرادات الربع الثاني أقل من التقديرات بنسبة 2.57%. السهم منخفض 34.88% منذ بداية العام على الرغم من ارتفاعه 1.93% بعد الانتخابات. المرتبة الأولى: برودكوم تمتلك أسرع منحنى نمو في الذكاء الاصطناعي بلغت إيرادات أشباه الموصلات للذكاء الاصطناعي في الربع الثالث 16.7 مليار دولار[4]، بزيادة 221% على أساس سنوي و54% على أساس ربعي. تجاوزت ربحية السهم غير المعدلة وفق مبادئ المحاسبة المقبولة عمومًا البالغة 3.32 دولار[4] تقديرات 3.24 دولار، وهو التجاوز التاسع على التوالي لبرودكوم (NASDAQ:[AVGO](/stock/AVGO) | توقع سعر سهم [AVGO](/stock/AVGO)). بلغ التدفق النقدي الحر 13.66 مليار دولار[4]. من المتوقع أن تبلغ إيرادات الذكاء الاصطناعي للربع الرابع 21.7 مليار دولار[5]، بزيادة 236%. تتوقع الإدارة إيرادات ذكاء اصطناعي تبلغ حوالي 115 مليار دولار[5] في السنة المالية 2027. مكاسب عملاء برودكوم أكبر من أي شركة أخرى في هذه المجموعة. اتفاقية طويلة الأجل مع جوجل لوحدات معالجة التوتر (TPU) تنص على "عشرات المليارات من الدولارات من وحدات TPU سنويًا"[5]، وقال هوك تان: "من المتوقع أن تصبح أنثروبيك أكبر عميل لدينا في XPU في عام 2027." نقطة الضعف هي حجم التجاوزات. تجاوزت إيرادات الربع الثالث التقديرات بنسبة 0.53% فقط[4]، لذا سيعتمد رد فعل السهم على التوجيهات أكثر من الربع نفسه. لماذا يهم تقرير برودكوم في 9 ديسمبر لجميع الأسهم الثلاثة يتبع الترتيب معاييرنا الأربعة. تتصدر برودكوم في نمو الذكاء الاصطناعي ومكاسب العملاء. لدى كونستليشن أفضل تجاوز للأرباح وأكثر رفع توجيهات اتساقًا. تأتي فيسترا في المؤخرة لأن خط أنابيب الذكاء الاصطناعي لديها أقل مباشرة ونتائج 2026 كانت مختلطة، حتى مع أكبر زخم للربع الثالث. تعمل الأسهم الثلاثة على نفس الطلب، ووصف هوك تان مكان الاختناق: "لنشر مركز بيانات ذكاء اصطناعي على نطاق واسع، تعد الأرض والطاقة والهيكل قيودًا رئيسية تحدد التوقيت."[5] هذا الاختناق هو السبب في ظهور موردي الطاقة والتبريد والشبكات خلف عمالقة الحوسبة السحابية باستمرار في تقرير البنية التحتية للذكاء الاصطناعي المجاني. في 9 ديسمبر، راقب ما إذا كانت إيرادات الذكاء الاصطناعي للربع الرابع ستتجاوز 21.7 مليار دولار[5] وما إذا كانت برودكوم ستؤكد خطط نشر الجيجاواط لعام 2027. إذا فعلت ذلك، تصبح حجة العقود طويلة الأجل للطاقة لدى كونستليشن وفيسترا أقوى. إذا خفضت برودكوم توقعاتها، فقد تنخفض أسهم الطاقة، التي انخفضت بالفعل هذا العام، بشكل أكبر معها. اتصل بـ [email protected] لأي أسئلة أو تصحيحات.

ASML مقابل برودكوم: أي سهم تقني أفضل للشراء في 2027؟

ASML مقابل برودكوم: أي سهم تقني أفضل للشراء في 2027؟

FMPASMLAVGO

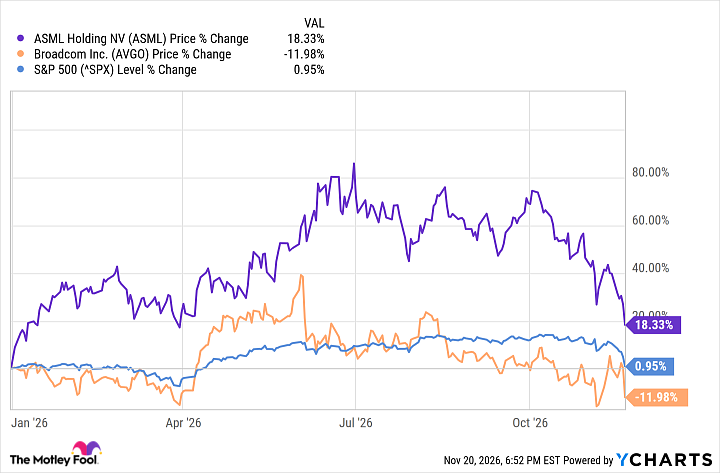
تواجه شبه احتكار [ASML](/stock/ASML) لآلات طباعة الرقائق إمبراطورية برودكوم في مجال الشبكات، مع فجوة تقييم حادة تعقّد الخيار أمام مستثمري النمو. بقلم إيرين كينيدي – حُدّث في 21 نوفمبر 2026 الساعة 9:21 صباحاً بتوقيت شرق الولايات المتحدة النقاط الرئيسية تحتفظ [ASML](/stock/ASML) ([ASML](/stock/ASML)) باحتكار فريد للآلات المتقدمة اللازمة لتصنيع أشباه الموصلات المتطورة. تواصل برودكوم هيمنتها على أسواق الشبكات وبرمجيات البنية التحتية مع ربحية مرتفعة. أي عملاق في صناعة الرقائق يمثل الخيار الأفضل لمحفظتك طويلة الأجل؟ ينقسم عالم أشباه الموصلات حالياً بين الآلات التي تصنع الرقائق والتصاميم التي تشغّلها. فهل [ASML](/stock/ASML) ([ASML](/stock/ASML)) أم برودكوم ([AVGO](/stock/AVGO)) هي الرهان الأفضل لمحفظتك؟ تمتلك [ASML](/stock/ASML) احتكاراً فعلياً لآلات الطباعة الضوئية المتقدمة اللازمة لطباعة أكثر الرقائق الإلكترونية تطوراً في العالم. في المقابل، تحولت برودكوم إلى قوة كبرى في مكونات الشبكات وبرمجيات المؤسسات. كلتا الشركتين حاسمة لسلسلة توريد التقنية، لكنهما تقدمان مسارين مختلفين للمستثمرين الباحثين عن التعرض للرقائق المتطورة. حجة الاستثمار في [ASML](/stock/ASML) تصنع [ASML](/stock/ASML) أنظمة الطباعة الضوئية، وهي آلات ضخمة تستخدم الضوء لطباعة أنماط معقدة على رقائق السيليكون. وتوفر العتاد الأساسي لكل صانع رقائق كبير لإنتاج معالجات أصغر وأسرع وأكثر كفاءة. ولأن تقنيتها فريدة، فإنها تعمل كحارس بوابة حاسم لسوق أشباه الموصلات المتطورة بأكمله. في الأشهر الاثني عشر المنتهية في 30 سبتمبر 2026، بلغت الإيرادات نحو 43.4 مليار دولار، بزيادة تقارب 22.5%. وحققت الشركة نحو 14.8 مليار دولار من صافي الدخل. ويبرز هذا النمو الطلب المستمر على أنظمة الطباعة الضوئية بالأشعة فوق البنفسجية المتطرفة المستخدمة في إنتاج الرقائق المتقدمة للذكاء الاصطناعي والحوسبة عالية الأداء. وفقاً للميزانية العمومية لـ [ASML](/stock/ASML) ([ASML](/stock/ASML)) في ديسمبر 2025، تبلغ النسبة الجارية، التي تقيس قدرة الشركة على تغطية ديونها قصيرة الأجل بأصولها قصيرة الأجل، نحو 1.3. وتبلغ نسبة الدين إلى حقوق الملكية نحو 0.2، ما يُظهر أن الشركة تستخدم ديوناً قليلة نسبياً مقارنة بإجمالي حقوق ملكيتها. وفي السنة المالية المنتهية في 31 ديسمبر 2025، كان التدفق النقدي الحر قريباً من 12.2 مليار دولار. حجة الاستثمار في برودكوم تُعد برودكوم لاعباً مهيمناً بين أسهم أشباه الموصلات، إذ تقدم حلول برمجيات وعتاد البنية التحتية للمؤسسات العالمية. وتتمتع الشركة بتركيز كبير للعملاء، حيث استحوذ أكبر خمسة عملاء نهائيين لديها على نحو 40% من الإيرادات في أحدث تقرير سنوي لها. ويضيف هذا التركيز طبقة من المخاطر على الأعمال، كما يتضح من التزام بقيمة 30 مليار دولار من آبل ([AAPL](/stock/AAPL)). في الأشهر الاثني عشر المنتهية في 2 أغسطس 2026، بلغت الإيرادات ما يقارب 89.1 مليار دولار، ما يمثل نمواً كبيراً بنحو 48.7%. وأبلغت الشركة عن صافي دخل يقارب 38.3 مليار دولار خلال هذه الفترة. وقد جاء هذا الارتفاع جزئياً مدفوعاً بدمج عمليات استحواذ كبيرة والطلب المزدهر على البنية التحتية للذكاء الاصطناعي في مراكز البيانات. وفقاً للميزانية العمومية لبرودكوم ([AVGO](/stock/AVGO)) في نوفمبر 2025، تبلغ النسبة الجارية نحو 1.7. وتبلغ نسبة الدين إلى حقوق الملكية نحو 0.8، ما يشير إلى مستوى أعلى من إجمالي الدين مقارنة بحقوق المساهمين مقارنة بـ [ASML](/stock/ASML) ([ASML](/stock/ASML)). وفي السنة المالية المنتهية في 2 نوفمبر 2025، كان التدفق النقدي الحر قريباً من 26.9 مليار دولار، رغم أن المكافآت القائمة على الأسهم شكلت نحو 27.5% من التدفق النقدي التشغيلي، ما يضخم توليد النقد المعلن لأن المكافآت القائمة على الأسهم مصروف غير نقدي يُضاف مرة أخرى في قائمة التدفقات النقدية. [ASML](/stock/ASML) – [ASML](/stock/ASML) 1,266.22 دولار –6.63% (–89.98 دولار) AVGO – برودكوم 304.41 دولار –12.19% (–42.24 دولار) مقارنة ملف المخاطر تواجه [ASML](/stock/ASML) ([ASML](/stock/ASML)) مخاطر من موقعها في قلب التوترات التجارية العالمية، لا سيما فيما يتعلق بقيود التصدير الدولية. وتعمل الشركة أيضاً في سوق معدات أشباه الموصلات الدوري، حيث يمكن أن يتقلب الإنفاق من صانعي الرقائق بناءً على الظروف الاقتصادية الأوسع وأسعار الفائدة. علاوة على ذلك، تتطلب وتيرة الابتكار السريعة استثماراً ثقيلاً ومستمراً في البحث والتطوير للحفاظ على تفوقها التقني على أي منافسين محتملين. تعمل برودكوم ([AVGO](/stock/AVGO)) في صناعة شديدة الدورية تواجه تآكلاً سريعاً في الأسعار ومتطلبات تقنية متطورة مدفوعة بالذكاء الاصطناعي. وهي تعتمد اعتماداً كبيراً على عدد محدود من المصنعين المتعاقدين، مثل تايوان لصناعة أشباه الموصلات ([TSM](/stock/TSM))، التي أنتجت نحو 95% من رقائقها وفقاً لأحدث تقرير سنوي لها. وتواجه برودكوم أيضاً تدقيقاً تنظيمياً مكثفاً ومخاطر مرتبطة باستراتيجيتها لدمج عمليات الاستحواذ الكبيرة في محفظتها البرمجية. مقارنة التقييم تبدو برودكوم ([AVGO](/stock/AVGO)) أرخص محتملاً بناءً على مضاعف الربحية الآجل، الذي يقارن سعر السهم بتقديرات الأرباح المستقبلية، في حين تمتلك [ASML](/stock/ASML) ([ASML](/stock/ASML)) نسبة سعر إلى مبيعات أقل. المؤشر | [ASML](/stock/ASML) | برودكوم مضاعف الربحية الآجل | 29.9 | 17.9 نسبة السعر إلى المبيعات | 12.1 | 18.6 تتضمن مؤشرات التقييم مصادر من Financial Modeling Prep (FMP) وقد تختلف عن مزودي البيانات الآخرين. أي سهم سأشتري لعام 2027؟ بيئة السوق الحالية، لنقل، عدائية تجاه أسهم التقنية، وتعكس أسهم [ASML](/stock/ASML) ([ASML](/stock/ASML)) وبرودكوم ذلك: بيانات [ASML](/stock/ASML) من YCharts ومع ذلك، بالنظر إلى العقد الماضي، حقق كلا السهمين أداءً جيداً، وتجاوزا عائد مؤشر ستاندرد آند بورز 500 ([^GSPC](/stock/^GSPC)) بسهولة: بيانات [ASML](/stock/ASML) من YCharts في الماضي، اخترت [ASML](/stock/ASML) ([ASML](/stock/ASML)) على العديد من الأسهم الأخرى لعدة أسباب. أولاً، لديها احتكار في مجال الطباعة الضوئية بالأشعة فوق البنفسجية المتطرفة الذي تعمل فيه. وهذا يمنحها قوة تسعيرية قوية وخندقاً متيناً. كما تسجل [ASML](/stock/ASML) باستمرار هامش ربح صافياً يتجاوز 30%، وتدفع توزيعات أرباح متواضعة. ومع ذلك، يصعب الجدال مع أداء برودكوم ([AVGO](/stock/AVGO)) على المدى الطويل. شركة بهذا الحجم تسجل نمواً في الإيرادات بنحو 50% أمر مذهل. كل من [ASML](/stock/ASML) ([ASML](/stock/ASML)) وبرودكوم معرضتان للدورية المتأصلة في صناعة أشباه الموصلات، لذا أعتقد أن عامل المخاطرة هذا يعوّض نفسه. وقد يكون قطاع التقنية (والسوق عموماً) في حالة انهيار الآن، لكن المستثمرين على المدى الطويل لا ينبغي أن يقلقوا بشكل خاص بشأن ما يحدث في غضون أسبوع أو شهر أو حتى عام. أنا أخالف نمطي هنا. لا أعتقد أن [ASML](/stock/ASML) ([ASML](/stock/ASML)) خيار سيئ، للتوضيح، لكن برودكوم ([AVGO](/stock/AVGO)) لديها هوامش قوية ونمو إيرادات أفضل. برودكوم تحصل على صوتي لعام 2027 وما بعده. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق محللينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع إليها. فبعد كل شيء، بلغ متوسط العائد الإجمالي لـ Stock Advisor 768% — وهو تفوق ساحق على السوق مقارنة بـ 199% لمؤشر ستاندرد آند بورز 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند الانضمام إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتباراً من 21 نوفمبر 2026.
CME مقابل روبن هود ماركتس: أي سهم مالي أفضل للشراء في 2027؟

CME مقابل روبن هود ماركتس: أي سهم مالي أفضل للشراء في 2027؟

FMPHOOD

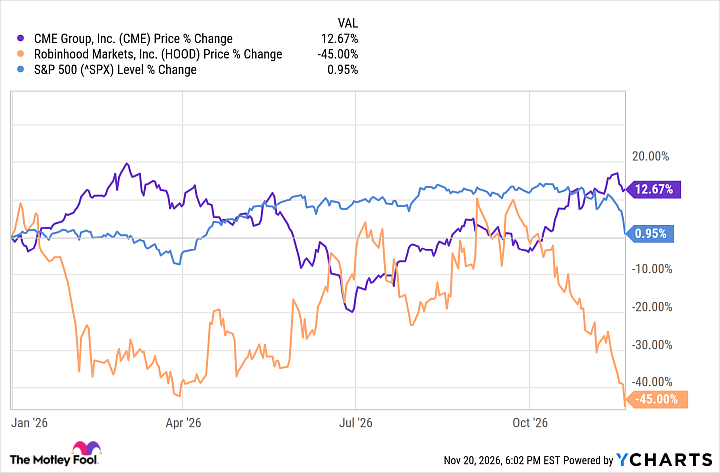
نمت إيرادات روبن هود أسرع بكثير من إيرادات CME على مدى الـ 12 شهرًا الماضية، لكن عبء ديونها يحكي قصة مختلفة تمامًا عن المخاطر المالية. بقلم إيرين كينيدي – تم التحديث في 21 نوفمبر 2026 الساعة 9:20 صباحًا بتوقيت شرق الولايات المتحدة النقاط الرئيسية تدير CME Group سوقًا عالمية رائدة للمشتقات مع هوامش ربح صافية رائدة في الصناعة وميزانية عمومية محافظة. توسعت Robinhood Markets لتصبح منصة مالية متعددة المنتجات، محققة نموًا مرتفعًا في الإيرادات وصافي دخل كبير. أي من هاتين الشركتين في الخدمات المالية هو الاستثمار الأفضل لمحفظتك حتى عام 2027؟ غالبًا ما تخلق تقلبات السوق فرصًا للمنصات التي تسهل التداول. يتضمن الاختيار بين CME Group (CME +0.41%) وRobinhood Markets ([HOOD](/stock/HOOD) -9.44%) الموازنة بين استقرار عملاق مؤسسي ومُخِلّ سريع النمو في قطاع التجزئة. توفر CME Group البنية التحتية الأساسية لتداول المشتقات العالمية، مما يوفر سيولة لا مثيل لها للمستثمرين المحترفين. وقد تحولت Robinhood Markets من تطبيق تداول بسيط إلى مزود خدمات مالية متنوع للمستثمر الفردي الحديث. كلا الشركتين في وضع يسمح لهما بالاستفادة من زيادة نشاط السوق لكنهما تقدم كل منهما مسارًا مختلفًا للمساهمين. حجة الاستثمار في CME تدير CME Group أكبر سوق متنوع للمشتقات في العالم، حيث تقدم عقودًا عبر أسعار الفائدة والأسهم والسلع في 200 دولة. تشمل الشراكات الرئيسية اتفاقية مدتها 10 سنوات مع Alphabet (GOOG -2.59%) (GOOGL -2.70%) ومشروعًا مشتركًا لسوق التنبؤات مع Flutter Entertainment (FLUT -1.80%). نظرًا لأن شركة واحدة استحوذت على نحو 12% من رسوم المقاصة والمعاملات في تقريرها الأخير، فإن هذا التركيز في العملاء يضيف طبقة من المخاطر. في الـ 12 شهرًا المنتهية في 30 سبتمبر 2026، بلغت الإيرادات ما يقرب من 7 مليارات دولار، بزيادة تقارب 9% عن الفترة السابقة. خلال هذه الفترة، كان صافي الدخل حوالي 4.4 مليار دولار حيث استفادت الشركة من زيادة أحجام التداول. تحتفظ CME بهامش ربح صافٍ مرتفع يبلغ حوالي 63.1%، مما يسلط الضوء على قوتها بين الأسهم المالية. اعتبارًا من ميزانيتها العمومية في ديسمبر 2025، كانت نسبة الدين إلى حقوق الملكية حوالي 0.1. تقارن هذه النسبة إجمالي الدين بحقوق المساهمين، مما يشير إلى أن الشركة تستخدم القليل جدًا من الأموال المقترضة لتمويل عملياتها. في السنة المالية المنتهية في 31 ديسمبر 2025، كان التدفق النقدي الحر ما يقرب من 4.2 مليار دولار، مما يعكس تحويلًا قويًا للنقد من أرباحها. حجة الاستثمار في Robinhood Markets تقدم Robinhood Markets خدمات الوساطة للأفراد والاستشارات والخدمات المصرفية الرقمية لملايين العملاء الممولين. تدعم منصتها تداول الأصول التقليدية بالإضافة إلى البيتكوين (BTC +3.21%). كما تدير مشروعًا مشتركًا مع Susquehanna International Group لتشغيل بورصة مستقلة للمشتقات وغرفة مقاصة. في الـ 12 شهرًا المنتهية في 30 سبتمبر 2026، بلغت الإيرادات ما يقرب من 5.1 مليار دولار، مدفوعة بنمو الإيرادات بنحو 21.1%. سجلت الشركة صافي دخل يقارب 2 مليار دولار لنفس الفترة، مما يعكس نجاحها في توسيع خدمات الاشتراك والأصول المدرة للفوائد. وكان هامش الربح الصافي لهذه الفترة حوالي 39%. اعتبارًا من ميزانية Robinhood العمومية في ديسمبر 2025، كانت نسبة الدين إلى حقوق الملكية حوالي 1.3. في السنة المالية المنتهية في 31 ديسمبر 2025، بلغ التدفق النقدي الحر ما يقرب من 1.6 مليار دولار، مما يظهر قدرة الشركة على توليد النقد أثناء التوسع. CME – CME Group 307.56 دولار +0.41% (+1.25 دولار) [HOOD](/stock/HOOD) – Robinhood Markets 62.17 دولار -9.44% (-6.48 دولار) مقارنة المخاطر تواجه CME Group منافسة شديدة من بورصات عالمية أخرى مثل Intercontinental Exchange (ICE -0.52%) وNasdaq (NDAQ -0.99%). تخضع الشركة أيضًا لتغييرات تنظيمية وتشريعية قد تؤثر على غرفة المقاصة وهياكل المعاملات. علاوة على ذلك، تدير الشركة مخاطر تشغيلية متعلقة بمراكز البيانات الخارجية، كما يتضح من فشل التبريد في نوفمبر 2025. تظل التهديدات السيبرانية التي تستهدف البنية التحتية المالية خطرًا مستمرًا لمشغل البورصة. تتأثر Robinhood Markets بالرقابة التنظيمية فيما يتعلق بالدفع مقابل تدفق الأوامر، والذي يمثل جزءًا كبيرًا من إيراداتها. وتنافس شركات وساطة راسخة مثل Charles Schwab (SCHW -2.13%) ومنافسين في التكنولوجيا المالية قد يتمتعون برأس مال أكبر واعتراف بالعلامة التجارية. تعتمد الشركة أيضًا على عدد محدود من مزودي السيولة، مثل Virtu Financial (VIRT -4.76%)، لتنفيذ صفقاتها. بالإضافة إلى ذلك، قد تؤثر التحديات القانونية المتعلقة بتقديم عقود الأحداث على خارطة طريق منتجات Robinhood المستقبلية. مقارنة التقييم Robinhood Markets أرخص من حيث نسبة السعر إلى المبيعات (P/S)، التي تقيس القيمة السوقية مقابل المبيعات على مدى الـ 12 شهرًا الماضية، في حين أن CME Group لديها مضاعف ربحية آجل أقل. المقياس | CME Group | Robinhood Markets مضاعف الربحية الآجل | 24.7 | 32.4 نسبة السعر إلى المبيعات | 15.7 | 10.7 تتضمن مقاييس التقييم مصادر من Financial Modeling Prep (FMP) وقد تختلف عن مزودي البيانات الآخرين. أي سهم سأشتري لعام 2027؟ من الصعب بعض الشيء اختيار واحد على الآخر بسبب البيئة الاقتصادية الكلية الحالية. على وجه التحديد، السوق، كما يقول الشباب، ينهار. سهم Robinhood أقل من دولار واحد من أدنى مستوى له في 52 أسبوعًا. أعني أن مخطط هذا العام حتى تاريخه قاسٍ: بيانات CME بواسطة YCharts سهمها أيضًا أكثر تقلبًا بكثير من سهم CME Group. شهدت Robinhood نموًا أقوى في الإيرادات مؤخرًا، لكن CME تحقق هامش ربح أعلى باستمرار. (هذا المخطط غريب بعض الشيء لأن Robinhood لم تطرح للاكتتاب العام حتى عام 2021.) بيانات هامش ربح CME بواسطة YCharts بالإضافة إلى ربحية CME الأفضل، يعجبني أنها تدفع توزيعات أرباح متواضعة بعائد حوالي 1.7%. أعتقد أنه في سوق غير مستقر إلى حد ما مثل الذي نشهده حاليًا، يبدو المشغل الناضج الراسخ سهمًا أكثر جاذبية. قد يفضل بعض المستثمرين النمو على الاتساق، وفي هذه الحالة قد تكون Robinhood أكثر جاذبية. لكن بالنسبة لي، CME Group تحصل على صوتي لعام 2027 وما بعده. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. بعد كل شيء، متوسط العائد الإجمالي لـ Stock Advisor هو 719% — وهو أداء فائق يتفوق على السوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند انضمامك إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 21 نوفمبر 2026.

توقع: سيكون هذا سعر سهم ميكرون بحلول نهاية 2028

توقع: سيكون هذا سعر سهم ميكرون بحلول نهاية 2028

FMPMU

هل يُعد تقييم ميكرون المنخفض نقطة دخول جذابة؟ بقلم آدم ليفي – 21 نوفمبر 2026 الساعة 9:15 صباحاً بتوقيت شرق الولايات المتحدة النقاط الرئيسية: تحسينات التسعير تقود نمو الأرباح في جميع أنحاء صناعة رقائق الذاكرة. من المقرر أن تتوسع الطاقة الإنتاجية في جميع أنحاء الصناعة بحلول أواخر 2028. قد تكون دورة تراجع الأرباح هائلة رغم الجهود المبذولة لكبح الخسائر المستقبلية. قليلة هي الشركات التي شهدت أرباحها ارتفاعاً كبيراً في ظل طفرة الذكاء الاصطناعي مثل ميكرون تكنولوجي ([MU](/stock/MU)). فقد استفادت صانعة رقائق الذاكرة من قفزة الطلب على رقائقها، حتى في وقت يستغرق فيه هي ومنافسوها سنوات لتوسيع قدرات التوريد الجديدة. والنتيجة هي هوامش ربح مذهلة وسعر سهم ارتفع بشكل شبه عمودي. يتداول السهم عند حوالي 690 دولاراً للسهم حتى كتابة هذه السطور، بارتفاع مثير للإعجاب بلغ 201% خلال العام الماضي و598% خلال الأشهر الـ18 الماضية. ومع ذلك، فإن السهم أقل بنحو 43% من أعلى مستوى له على الإطلاق الذي بلغه في الصيف. ولكن كما يقول المثل: "النتائج السابقة ليست مؤشراً على العوائد المستقبلية". يحتاج المستثمرون المحتملون في المستقبل إلى التفكير في ما يمكنهم توقعه من ميكرون وما يعنيه ذلك لسعر السهم. إليكم توقعي لسعر سهم ميكرون بحلول نهاية 2028. مصدر الصورة: غيتي إيمجز. إلى أي مدى يمكن أن يرتفع سهم ميكرون؟ يرتبط نمو أرباح ميكرون ارتباطاً مباشراً بقدرتها على فرض أسعار مرتفعة للغاية على الذاكرة، وتحديداً ذاكرة النطاق الترددي العالي (HBM)، التي تُعبأ مع وحدات معالجة الرسومات ومسرعات الذكاء الاصطناعي لتدريب الذكاء الاصطناعي والاستدلال. ونتيجة لذلك، ارتفع إجمالي هامش الربح لدى ميكرون إلى 87% المذهلة. لكن هذا التسعير لا يشير إلى خندق تنافسي، كما تُظهر العديد من الأعمال ذات هوامش الربح الإجمالية المرتفعة. لاحظ أن صانعة الرقائق المنافسة إس كيه هاينكس ([SKHY](/stock/SKHY)) حققت هامش ربح إجمالي بلغ 86% في أحدث ربع لها، على قدم المساواة تقريباً مع ميكرون. ينبع قوة الهامش من اختلال التوازن بين العرض والطلب. وقالت ميكرون إن قيود العرض ستكون أكثر إحكاماً في 2027 و2028 مما كانت عليه في 2026 في عرض نتائجها للربع الرابع. ويشير ذلك إلى أن الأسعار قد تستمر في الارتفاع حتى 2028. سعر سهم ميكرون تكنولوجي ([MU](/stock/MU)) 594.51 دولاراً -95.93 دولاراً (-13.89%) في بورصة ناسداك · اعتباراً من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة في 20/11/26 أشارت إس كيه هاينكس إلى أن الطلب قد يتجاوز العرض حتى 2030. لكن مجرد بقاء الطلب أعلى من العرض لا يعني أن الأسعار ستستمر في الارتفاع. يجب أن ينمو الطلب بشكل أسرع من العرض. لذا، قد يكون المستثمرون الذين يتوقعون استمرار ارتفاع الأسعار حتى 2030 مخطئين. فمن المقرر أن تفتتح ميكرون وإس كيه هاينكس وسامسونج مرافق إنتاج جديدة وتوسعها في أواخر 2028. لذا، من المرجح أن تبلغ الأسعار ذروتها في 2028 قبل التوسع الهائل في الطاقة الإنتاجية. وقد تبلغ الأرباح ذروتها في أواخر 2028 أو أوائل 2029 نتيجة لذلك. كم يجب أن يدفع المستثمرون مقابل أرباح ميكرون؟ من المهم الإشارة إلى أنه مع تخفيف قيود العرض، تنخفض الأسعار وتتراجع هوامش الربح الإجمالية وترتفع تكاليف التشغيل. وبمجرد أن يصل العرض إلى التوازن أو يتجاوز الطلب، يمكن أن تغرق الأرباح بسرعة. ونظراً للمبالغ الهائلة التي تنفقها صانعات رقائق الذاكرة على الطاقة الإنتاجية الجديدة، فقد تؤدي الدورة الهبوطية التالية إلى انخفاض كبير في الأرباح. سيؤثر احتمال هذا الانخفاض على المبلغ الذي يرغب المستثمرون في دفعه مقابل أرباح السهم قرب ذروة الدورة. وسيؤدي الانخفاض الأكبر في الأرباح إلى مضاعف أقل على السهم. وتعمل ميكرون ومنافسوها على تقليل دورية أعمالها من خلال توقيع اتفاقيات طويلة الأجل مع العملاء، لكن ذلك قد يؤجل فقط تراجع الأرباح ويجعل الانخفاض أسوأ بمجرد انتهاء تلك العقود. وبالتالي، من غير المرجح أن يدفع المستثمرون مضاعفاً مرتفعاً جداً قرب ذروة أرباح ميكرون. تاريخياً، حظيت ميكرون بمضاعف يتراوح بين 3 و8 أضعاف الأرباح عند ذروتها. ومع احتمال حدوث دورة هبوطية كبيرة، من المرجح أن يتداول السهم في نطاق 3 إلى 5 أضعاف، مع توقع بلوغ الأرباح ذروتها في 2028 أو 2029. من المهم ملاحظة أن سعر السهم عادة ما يبلغ ذروته قبل الأرباح. فالمستثمرون يتطلعون إلى المستقبل دائماً تقريباً. وأي تلميح إلى أن التسعير يقترب من ذروته وأن الأرباح تتجه نحو تراجع قريب سيدفع السهم للانخفاض. وقد رأينا ذلك يحدث الشهر الماضي عندما أعلنت سانديسك عن تحسينات مخيبة للآمال في أسعار رقائق الذاكرة الوميضية NAND، وهبط السهم بعد الأرباح. ومع توقع المحللين حالياً أرباحاً بقيمة 211 دولاراً للسهم للسنة المالية 2028 و218 دولاراً للسهم للسنة المالية 2029، فإن ذلك يضع توقعي لسعر سهم ميكرون في نهاية 2028 في مكان ما بين 610 دولارات و1040 دولاراً. ومع تداول السهم عند 690 دولاراً الآن، لا يبدو أنه وقت مناسب للشراء إلا إذا كنت تعتقد أن دورة الأرباح ستستمر لفترة أطول بكثير وأن الانخفاض في الأرباح سيكون أقل حدة بكثير بمجرد بلوغ الأرباح ذروتها. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق محللينا نصيحة بشأن سهم ما، فقد يكون من المفيد الاستماع إليها. ففي النهاية، يبلغ متوسط العائد الإجمالي لـ Stock Advisor 768% — وهو تفوق ساحق على السوق مقارنة بـ 199% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند انضمامك إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتباراً من 21 نوفمبر 2026.
سبيس إكس تدفع فائدة تصل إلى 8.36% على ديون بقيمة 44 مليار دولار لشراء شرائح إنفيديا

سبيس إكس تدفع فائدة تصل إلى 8.36% على ديون بقيمة 44 مليار دولار لشراء شرائح إنفيديا

FMPNVDA

في 20 نوفمبر 2026، قامت أبولو جلوبال مانجمنت (المدرجة في بورصة نيويورك تحت الرمز APO | توقعات سعر APO) وجولدمان ساكس (المدرجة في بورصة نيويورك تحت الرمز GS) بتسعير نحو 44 مليار دولار من السندات العليا والتابعة لشراء شرائح إنفيديا فيرا روبين (المدرجة في بورصة ناسداك تحت الرمز [NVDA](/stock/NVDA)) لصالح سبيس إكس (المدرجة في بورصة ناسداك تحت الرمز SPCX). ووصفت أبولو هذه الصفقة بأنها أكبر تمويل لوحدات معالجة الرسومات تم تنفيذه حتى الآن، وكان الطلب من المستثمرين قوياً بما يكفي لجعل الصفقة أكبر مما كان مخططاً في البداية. أفاد شخص مطلع على عملية البيع لرويترز أن أكبر شريحة كانت 25.17 مليار دولار من السندات المضمونة العليا المستحقة في أبريل 2033 بعائد 8.259%. ووفقاً لمصدر رويترز، فقد تم تسعير نحو 4.4 مليار دولار من السندات المستحقة في أبريل 2031 بعائد 7.66% و2.564 مليار دولار من السندات التابعة من الفئة B المستحقة في أبريل 2033 بعائد 8.36%. ولم يتضمن بيان أبولو هذه العوائد. وتُجمّع هذه الشرائح الثلاث نحو 32.1 مليار دولار. ولم يتم تفصيل الباقي، لذا فإن المعدل المختلط للصفقة بأكملها غير معروف. أغلقت أسهم سبيس إكس عند 127.79 دولار في 20 نوفمبر، بانخفاض 10.64 دولار أو 7.69%. وكان هذا أدنى إغلاق للشركة منذ 5 نوفمبر، وترك سبيس إكس بقيمة سوقية تبلغ نحو 1.68 تريليون دولار. ولا شيء مما تم الإفصاح عنه يربط الانخفاض بعملية التسعير، وهوت أسهم إنفيديا ([NVDA](/stock/NVDA)) بنسبة 14.01% في اليوم نفسه. كيف يربط عقد الإيجار سبيس إكس بهذا الدين تمول السندات كياناً يديره أبولو يشتري حاضنات وحدات معالجة الرسومات (رفوف شرائح الذكاء الاصطناعي) ويؤجرها لسبيس إكس. ووقعت سبيس إكس التزاماً ملزماً بعقد الإيجار التمويلي الرئيسي هذا في 24 أكتوبر. وفي نموذج 8-K المؤرخ 26 أكتوبر، قالت شركة سبيس إكسبلوريشن تكنولوجيز كورب إن كل دفعة تسليم تحصل على جدول إيجار خاص بها لمدة خمس إلى خمس سنوات وربع. وقالت الشركة إن الإيجار يُدفع ربع سنوياً مقدماً ويساوي تقريباً واحداً على عشرين من التكلفة الممولة بالإضافة إلى معدل سنوي ثابت وتكاليف معينة. وتم تحديد هذا المعدل عند هذا التسعير، لذا يعتمد الإيجار الآن على هذه العوائد. في أكتوبر، توقعت شركة سبيس إكسبلوريشن تكنولوجيز كورب مدفوعات أصلية بنحو 40 مليار دولار، ووصفتها أبولو بأنها إيجار بنحو 40 مليار دولار. وحتى 20 نوفمبر، لم تكن سبيس إكس قد قدمت أي نموذج 8-K جديد بشأن التسعير. لماذا جاء الطلب المتزايد بسعر مرتفع رغم ذلك تُعد العوائد في هذا النطاق مرتفعة لشركة بهذه القيمة. والسبب هو الضمانات: تفقد وحدات معالجة الرسومات قيمتها كلما تم شحن جيل جديد من الشرائح، وقد سعّر المقرضون هذا الانخفاض في القيمة. تتوافق شروط الإيجار تقريباً مع المدة التي يتوقع المقرضون أن تظل فيها هذه الشرائح مفيدة، ومن الواضح أن المستثمرين الكبار يريدون التعرض لأجهزة الذكاء الاصطناعي، لكنهم أصروا على الحصول على عائد مقابل مخاطر تقادم الشرائح. يؤثر الإيجار على التدفق النقدي لسبيس إكس. تبدأ جداول الإيجار عندما تصل وحدات معالجة الرسومات في النصف الأول من عام 2027. ولأن الإيجار يُدفع مقدماً، فإن سبيس إكس تدفع قبل أن تحقق قوة الحوسبة هذه أي إيرادات. من المرجح أن تمتلك سبيس إكس الموارد لتغطية هذا الإيجار. فقد كان لديها 93.52 مليار دولار[1] نقداً في نهاية الربع الثاني، وارتفعت إيرادات قطاع الذكاء الاصطناعي في الربع الثالث بنسبة 830%[2] لتصل إلى 7.6 مليار دولار. الخطر الأكبر هو الالتزام بجيل واحد من شرائح إنفيديا لسنوات. فقد خسرت أسهم إنفيديا 43.45% في الشهر المنتهي في 20 نوفمبر. ماذا يعني عقد الإيجار لمساهمي SPCX عند 127.79 دولار، يحمل سهم سبيس إكس مخاطر كبيرة. خطة الحوسبة ضخمة، وقد قابلها المقرضون بطلب قوي، لكن سبيس إكس تستأجر أجهزة تفقد قيمتها بمعدلات ثابتة مرتفعة. وفي الوقت نفسه، يتداول سهمها أقل بنسبة 5.3% من سعر الطرح العام الأولي البالغ 135 دولار في يونيو. يترك الإيجار الثابت الجديد المرتبط بجيل واحد من الشرائح سبيس إكس مكشوفة إذا تباطأ الطلب على الذكاء الاصطناعي، والمستثمرون يسعرون ذلك بالفعل: فقد انخفضت الأسهم 8.1% خلال الأسبوع وأغلقت أقل بنسبة 39.5% من أعلى إغلاق قياسي عند 211.39 دولار في 16 يونيو، ضمن نطاق 52 أسبوعاً بين 104.83 و225.64 دولار. من المتوقع أن يكشف نموذج 8-K التالي لسبيس إكس عن شروط التسعير النهائية. قد تتراجع المخاطر إذا أُغلق عقد الإيجار بحلول 31 ديسمبر 2026؛ ويُظهر الملف معدلاً مجتمعاً أقل بكثير من الشرائح المذكورة، مع صعود الأسهم مرة أخرى فوق 135 دولاراً. وسيشير الهبوط دون مستوى 123.62 دولار من 5 نوفمبر إلى مزيد من الضعف. للاستفسارات أو التصحيحات، يرجى التواصل عبر [email protected].

«حسابات الدب» لملياردير دانيال لوب: طفرة إنفاق الذكاء الاصطناعي البالغة 7 تريليونات دولار تواجه مراجعة واقعية بقيمة 3 تريليونات دولار

«حسابات الدب» لملياردير دانيال لوب: طفرة إنفاق الذكاء الاصطناعي البالغة 7 تريليونات دولار تواجه مراجعة واقعية بقيمة 3 تريليونات دولار

FMPANTAVGODELL

أصبح الذكاء الاصطناعي أكبر مشروع بناء في تاريخ الشركات. تضخ عمالقة التكنولوجيا مئات المليارات من الدولارات في مراكز البيانات والرقائق المتقدمة والبنية التحتية للكهرباء، راهنةً على أن الذكاء الاصطناعي سيعيد تشكيل طريقة عمل الشركات. وقد خلقت هذه النفقات ثروات لمصنعي الرقائق، ودعمت موجة صعود لأسهم التكنولوجيا استمرت لسنوات. ومع ذلك، فإن بناء المستقبل وتحقيق الربح منه أمران مختلفان. يعتقد مدير صندوق التحوط الملياردير دانيال لوب أن وول ستريت قد تستهين بهذا التحدي الثاني. ويشير تحذيره الأخير إلى أن طفرة إنفاق الذكاء الاصطناعي قد تتطلب 3 تريليونات دولار من الإيرادات السنوية الإضافية لتبرير تكلفتها — وهو عقبة هائلة حتى بالنسبة لأكبر شركات التكنولوجيا في العالم. تحذير دانيال لوب من إنفاق 7 تريليونات دولار على الذكاء الاصطناعي في رسالة المستثمرين للربع الثالث من صندوق Third Point، أوضح لوب ما أسماه «حسابات الدب» وراء الذكاء الاصطناعي. تتوقع توقعات الصناعة أن تنفق شركات الحوسبة السحابية العملاقة ومطورو الذكاء الاصطناعي الرائدون ما بين 5 تريليونات و7 تريليونات دولار من 2025 حتى 2030. وبافتراض أن المستثمرين يطالبون بعوائد سنوية في نطاق العشرات المنخفضة، وأن المعدات تبلى بمرور الوقت، يحسب لوب أن الصناعة تحتاج إلى 2 تريليون إلى 3 تريليونات دولار من إيرادات الذكاء الاصطناعي السنوية الإضافية. وهذا يعادل 33% إلى 50% من سوق تكنولوجيا المعلومات العالمي الحالي البالغ نحو 6 تريليونات دولار. «حسابات الدب يصعب تجاهلها.» للمقارنة، تدرّ OpenAI وAnthropic (NASDAQ:[ANT](/stock/ANT)) معًا حاليًا ما يزيد قليلاً عن 100 مليار دولار من الإيرادات السنوية، وفقًا لـ Third Point. حتى الهدف الأدنى البالغ 2 تريليون دولار يتطلب ما يقرب من 20 ضعف هذا المعدل التشغيلي المشترك. لقد تجاوزت طفرة الإنفاق الأمريكي على الذكاء الاصطناعي بالفعل حاجز التريليون دولار، مع تراكم أعمال الذكاء الاصطناعي لدى Dell Technologies (NYSE:DELL | DELL Price Prediction) بقيمة 95 مليار دولار ونمو إيرادات رقائق الذكاء الاصطناعي لدى Broadcom (NASDAQ:AVGO) بنسبة 221%، مما يوضح حجم التوسع. السؤال ليس ما إذا كان الذكاء الاصطناعي يعمل. بل ما إذا كانت الشركات قادرة على تحقيق عوائد كافية منه لتبرير التكلفة. سوق الديون بدأت تتراجع تحذير لوب يمتد إلى ما هو أبعد من المعدات باهظة الثمن. وفقًا لـ Third Point، فإن سندات مراكز البيانات ذات التصنيف الاستثماري التي كانت تدر عائدًا أقل من 5% في يناير اقتربت من 7% بحلول نوفمبر. بعض تمويلات مراكز البيانات الأكثر خطورة حملت عوائد مكونة من رقمين. يتوقع Goldman Sachs أيضًا أن يتجاوز إصدار ديون شركات الحوسبة السحابية العملاقة 400 مليار دولار في 2027، إلى جانب ما يقرب من 300 مليار دولار من تمويل مشاريع الذكاء الاصطناعي العالمية. يمكن أن تحول تكاليف الاقتراض المرتفعة مشاريع كانت مربحة في الأساس إلى استثمارات مخيبة للآمال. توضح Meta Platforms (NASDAQ:META) الضغط المالي. توسعها في مراكز بيانات الذكاء الاصطناعي يستهلك النقد، مع توقع نفقات رأسمالية لعام 2026 تتراوح بين 135 مليار و145 مليار دولار، وتحول التدفق النقدي الحر الربعي إلى سلبي. وفي الوقت نفسه، تستفيد Nvidia فورًا عندما يشتري العملاء وحدات معالجة الرسومات. يجب على Meta وMicrosoft (NASDAQ:MSFT) وAlphabet (NASDAQ:GOOGL) في النهاية تحقيق إيرادات كافية أو وفورات تشغيلية من تلك المشتريات. إيرادات شركة ما هي نفقات رأسمالية لشركة أخرى. لا يمكن للطرفين المطالبة بالدولار نفسه كربح. لماذا لا يدعو لوب إلى انهيار الذكاء الاصطناعي والمثير للدهشة أن لوب لا يعلن أن الذكاء الاصطناعي فقاعة أخرى شبيهة بفقاعة الدوت كوم. يعترف Third Point بأن الطلب على البنية التحتية للذكاء الاصطناعي لا يزال قويًا، ونمو إيرادات السحابة يتسارع، والسوق القابلة للخدمة في الصناعة تمتد إلى ما هو أبعد بكثير من ميزانيات تكنولوجيا المعلومات التقليدية. يمكن للذكاء الاصطناعي في النهاية أن يحول أجزاء من اقتصاد العمالة المعرفية البالغ 60 تريليون دولار. لكن هذه الفرصة لا تضمن أن كل استثمار في البنية التحتية سيحقق عوائد جذابة. وبالتالي، خفّض لوب تعرض صندوقه لأشباه الموصلات وشركات الحوسبة السحابية العملاقة والاستثمارات المتعلقة بمراكز البيانات. الفجوة الضيقة بين موردي البنية التحتية وأولئك الذين يمولون التوسع أصبحت ذات أهمية متزايدة. فترتيب التمويل الذي أبرمته Broadcom مع Anthropic بقيمة 42 مليار دولار يوضح كيف يتحمل موردو الرقائق تعرضًا ماليًا لدعم طموحات عملائهم في الذكاء الاصطناعي. الوجبات الرئيسية باختصار، رقم لوب البالغ 3 تريليونات دولار ليس نقصًا في الإيرادات الحالية. إنه الحد الأعلى للإيرادات السنوية الإضافية المطلوبة لتبرير الإنفاق المتوقع. بالنسبة للمستثمرين، تظل فرصة الذكاء الاصطناعي حقيقية، لكن المتطلبات المالية للصناعة تنمو. فضّل الشركات التي تُظهر تدفقًا نقديًا حرًا متزايدًا وعوائد قابلة للقياس على استثمارات الذكاء الاصطناعي على الشركات التي تعتمد على التزامات إنفاق متزايدة الحجم. الجيل القادم من الفائزين في الذكاء الاصطناعي لن يكون بالضرورة أولئك الذين ينفقون أكثر. سيكونون أولئك الذين يكسبون أكثر مما ينفقون. للاستفسارات أو التصحيحات، اتصل بـ [email protected].

كوجنكس ترى مجالاً لمزيد من تحسن الهوامش وتستهدف تعميق العلاقات مع العملاء في 2027

كوجنكس ترى مجالاً لمزيد من تحسن الهوامش وتستهدف تعميق العلاقات مع العملاء في 2027

FMPCGNX

ترى كوجنكس ([CGNX](/stock/CGNX)) مجالاً لتوسيع هوامشها بشكل أكبر، وتخطط لتحويل تركيز مبيعاتها نحو تعميق العلاقات مع العملاء الذين استحوذت عليهم مؤخراً، بحسب ما قاله المدير المالي دينيس فير في مؤتمر ستيفنز في ناشفيل. كما أوضح فير المنطق وراء استحواذ الشركة المعلن على ريال سينس، وقدّم توقعات متباينة على المدى القريب عبر أسواقها. وقال إن كوجنكس متفائلة بالطلب في قطاع السيارات في أمريكا الشمالية، وبالإلكترونيات وأشباه الموصلات في 2027، لكنها أقل يقيناً بشأن استمرار النمو القوي في قطاع الخدمات اللوجستية. ضبط التكاليف ونمو العملاء قال فير إن كوجنكس، التي تصنع أنظمة الرؤية الآلية المستخدمة في فحص المنتجات وتحديد هويتها في التصنيع والتوزيع، أجرت أربع جولات من القياس المرجعي المفصل للتكاليف. وأدت تلك المراجعات إلى تعديلات على مستوى المؤسسة. وقال إن الشركة ترى الآن أن لديها المستوى المناسب من الموارد ولا تسعى إلى خفض المزيد من التكاليف. وبدلاً من ذلك، تتوقع الإدارة تحسين كفاءة نفقات التشغيل من خلال دعم نمو الإيرادات دون إضافة موارد. وأشار محلل ستيفنز تومي مول إلى أن هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المعدل لكوجنكس بلغ 36% في الربع الأخير. وقال فير إن الشركة ترى فرصاً لتحسين الكفاءة في المبيعات والبحث والتطوير والعمليات الخلفية، حتى بعد بلوغ الطرف الأعلى من إطار الهوامش أو تجاوزه قليلاً. وقال فير إن كوجنكس بسّطت أيضاً تنظيمها في المبيعات وزادت استخدامها للبيانات وأتمتة التسويق لتحديد العملاء المحتملين. وأضاف أن الشركة أضافت 9,000 عميل العام الماضي، أي ثلاثة أضعاف إجمالي العام السابق، وأضافت 4,500 عميل في النصف الأول من هذا العام. وبعد إحراز تقدم في كسب حسابات جديدة، تخطط كوجنكس للتركيز أكثر في 2027 على زيادة المبيعات إلى هؤلاء العملاء. وقال فير إن العملاء الجدد يبدأون عادةً بطلبات أصغر. التسعير وريال سينس قال فير إن التغييرات في نهج التسعير لدى كوجنكس بدأت تُظهر آثاراً أوسع في نتائجها المالية. وأضاف أن الشركة تحركت نحو البيع القائم على القيمة، وزوّدت مندوبي المبيعات بإرشادات تسعير أكثر تحديداً، وعدّلت الحوافز من أجل تسعير أفضل. وعلى الرغم من أن ارتفاع تكاليف الذاكرة يظل ريحاً معاكسة، قال فير إن آثار التسعير الإيجابية ظهرت أسرع من المتوقع، في حين أن بعض زيادات التكاليف قد تنتقل إلى النتائج. وقال فير إن صفقة ريال سينس المعلنة، التي وصفها مول بأنها صفقة بقيمة تزيد على 500 مليون دولار وأكبر استحواذ لكوجنكس، ستمدد نطاق الشركة إلى بيئات أقل تنظيماً. واستشهد بالروبوتات المتنقلة المستقلة العاملة في مستودعات وأرضيات المصانع كمثال. وقال فير إن كوجنكس تتوقع أن تنمو ريال سينس بمعدل سنوي مركب قدره 25% خلال السنوات القليلة المقبلة. وأضاف أن الإدارة متفائلة بقدرتها على تحقيق هامش أرباح قبل الفوائد والضرائب والاستهلاك والإطفاء معدل بين 25% و31% في ذلك النشاط خلال ثلاث إلى خمس سنوات، بدعم من النمو ونموذج مبيعات خفيف نسبياً. توقعات السوق في قطاع السيارات، قال فير إن كوجنكس تتوقع أن تكون المبيعات العالمية ثابتة إلى مرتفعة بنسبة منخفضة من خانة الآحاد هذا العام بعد انخفاضات على مدى العامين الماضيين. وكان إيجابياً بشأن أمريكا الشمالية في 2027، لكنه يتوقع أن تنخفض أوروبا مجدداً، وإن بوتيرة أكثر اعتدالاً. وأشار أيضاً إلى فرص مرتبطة بالبطاريات في آسيا. وقال فير إنه متفائل بشأن الإلكترونيات في 2027، مشيراً إلى محركات محتملة متعددة، منها تحولات سلسلة التوريد، وأجهزة قابلة للارتداء جديدة، والابتكار في الهواتف الذكية، وتجميع معدات مراكز البيانات. وسجل قطاع الخدمات اللوجستية، وهو أكبر سوق نهائية لكوجنكس، 11 ربعاً من النمو القوي بنسب مضاعفة، بحسب فير. لكنه قال إن الشركة لا تعرف بعد ما إذا كان النمو سيبقى قوياً في 2027 أو ما إذا كان كبار العملاء سيتوقفون لاستيعاب الاستثمارات السابقة. وقال فير إن أشباه الموصلات شكلت نحو 10% من الإيرادات في 2025، وقد تصل إلى خانة العشرات المنخفضة بنهاية هذا العام. واستناداً إلى ما تراه كوجنكس من العملاء، يتوقع عاماً آخر من النمو القوي في ذلك السوق في 2027. نبذة عن كوجنكس ([CGNX](/stock/CGNX)) تطوّر شركة كوجنكس كوربوريشن منتجات الرؤية الآلية التي تساعد الشركات على أتمتة فحص السلع والعبوات المصنّعة وتحديد هويتها وقياسها. وتشمل عروضها أنظمة الرؤية وقارئات الباركود وأجهزة استشعار الرؤية والبرمجيات التي تحلل الصور الملتقطة أثناء عمليات الإنتاج والخدمات اللوجستية. وتُستخدم تقنية الشركة في قطاعات مثل السيارات والإلكترونيات والسلع الاستهلاكية والأدوية والخدمات اللوجستية. وتشمل التطبيقات فحص جودة المنتجات وتوجيه الروبوتات وقراءة الرموز على العناصر المتحركة عبر مرافق التصنيع والتوزيع. تم إنشاء هذا التنبيه الإخباري الفوري بواسطة تقنية "ناريتيف ساينس" وبيانات مالية من MarketBeat من أجل تقديم أسرع تغطية للقراء وتغطية غير متحيزة. يُرجى إرسال أي أسئلة أو تعليقات حول هذه القصة إلى contact@marketbeat.com. هل ينبغي أن تستثمر 1,000 دولار في كوجنكس الآن؟ قبل أن تفكر في كوجنكس، سترغب في سماع هذا. يتابع MarketBeat محللي الأبحاث الأعلى تصنيفاً والأفضل أداءً على وول ستريت والأسهم التي يوصون بها لعملائهم يومياً. وقد حدد MarketBeat خمسة أسهم يهمس بها كبار المحللين لعملائهم سراً بشرائها الآن قبل أن يلتقطها السوق الأوسع... ولم تكن كوجنكس على القائمة. وبينما تحظى كوجنكس حالياً بتصنيف "شراء معتدل" بين المحللين، يعتقد كبار المحللين أن هذه الأسهم الخمسة أفضل للشراء. عرض الأسهم الخمسة هنا يخلق ازدهار الذكاء الاصطناعي فرصاً عبر أشباه الموصلات والحوسبة السحابية وبرمجيات المؤسسات والبنية التحتية والأمن السيبراني والأتمتة. داخل هذا التقرير، ستجد 10 شركات في وضع يتيح لها الاستفادة مع انتقال الذكاء الاصطناعي من الضجيج إلى النشر الواقعي ليصبح محرك نمو أساسياً للشركات الأمريكية. احصل على هذا التقرير المجاني واصل متابعة MarketBeat أضف MarketBeat كمصدرك المفضل على Google لترى أحدث قصصنا في موجزك.

3 أسهم آليات ذات توزيعات أرباح للشراء في ديسمبر بعد عمليات بيع قاسية

3 أسهم آليات ذات توزيعات أرباح للشراء في ديسمبر بعد عمليات بيع قاسية

FMPCAT

ثلاث من أكبر شركات تصنيع الآليات في أمريكا تعرضت للبيع الجماعي معًا، لكن التوزيعات الأساسية تبدو أقوى من أسعار الأسهم. خلال الأسبوع الماضي، انخفض سهم كاتربيلر (Caterpillar) ([CAT](/stock/CAT)) بنسبة 14.89%، وشركة دير (Deere) بنسبة 9.55%، وإيمرسون إلكتريك (Emerson Electric) بنسبة 9.27%. وعلى نفس الفترة، تمتلك كاتربيلر دفتر طلبات قياسي بقيمة 78 مليار دولار[1]، وتدفع إيمرسون توزيعات أرباح مرفوعة حديثًا. هذه العوائد الثلاث متواضعة. لذلك يحصل المتقاعدون على مكافأتهم من نمو التوزيعات: كل شركة تدفع أقل بكثير من نصف أرباحها، ولكل منها طلب على مراكز البيانات أو البنية التحتية أو الأتمتة يدعمها. كاتربيلر: 33 عامًا من التوزيعات المرتفعة ودفتر طلبات قياسي العائد: عند 510.84 دولارًا، يبلغ التوزيع السنوي الآجل لكاتربيلر 6.52 دولار، أي عائد حوالي 1.28%. في عام 2026، ارتفع التوزيع ربع السنوي من 1.51 دولار إلى 1.63 دولار، بزيادة تقارب 7.9%، أُعلن عنها في 10 يونيو 2026. ووضع كيفن إيبلي، المدير المالي، ذلك في سياقه خلال مكالمة الربع الثالث: "في وقت سابق من هذا العام، أعلنا عن العام السادس على التوالي من زيادة التوزيع الربع سنوي بنسبة مرتفعة أحادية الرقم، وسيصادف هذا العام 33 عامًا متتاليًا من دفع توزيعات سنوية أعلى لمساهمينا."[1] سلامة التوزيع: التوزيعات المتأخرة البالغة 6.28 دولار تُقارن بربحية السهم المعدلة المتأخرة البالغة 26.07 دولار، أي نسبة توزيع حوالي 24%. التدفق النقدي يغطيها بسهولة مماثلة. في الربع الثالث وحده، ولّدت كاتربيلر 3.8 مليار دولار[1] من التدفق النقدي الحر للآليات والطاقة والطاقة (MP&E) ودفعت ما يقرب من 750 مليون دولار من التوزيعات. ونتيجة لذلك، استهلك التوزيع حوالي 20% من التدفق النقدي الحر لذلك الربع. واحتفظت الميزانية العمومية بـ 7.9 مليار دولار[1] نقدًا للمؤسسة بالإضافة إلى 1.6 مليار دولار في أوراق مالية سائلة قابلة للتسويق، وسياسة الإدارة المعلنة هي "إعادة جميع التدفق النقدي الحر للآليات والطاقة والطاقة إلى مساهمينا بشكل كبير من خلال التوزيعات وعمليات إعادة شراء الأسهم بمرور الوقت." الحالة الصاعدة: تحتاج مراكز البيانات إلى طاقة في الموقع، وتبيع كاتربيلر التوربينات والمحركات الكبيرة التي توفرها. نمت مبيعات توليد الطاقة للمستخدمين بنسبة 75%[1] في الربع الثالث، وتتلقى الشركة بعض طلبات المحركات الكبيرة حتى عام 2029 وطلبات التوربينات حتى عام 2030. ارتفعت الإيرادات بنسبة 17.26%[2] إلى 20.682 مليار دولار، وتجاوزت ربحية السهم المعدلة البالغة 7.20 دولار التقديرات. ومع ذلك، انخفض السهم بنسبة 30.82% في شهر واحد، من 738.47 دولارًا. يدفع المستثمرون الآن مبلغًا أقل بكثير مقابل نفس دفتر الطلبات. المخاطر: البناء والتعدين دوريان. تتوقع الإدارة انخفاضًا موسميًا في مخزون الوكلاء بحوالي 1.6 مليار دولار[1] في الربع الرابع، وتتوقع تكاليف جمركية تبلغ حوالي 2.2 مليار دولار لعام 2026. وباستثناء استردادات الرسوم الجمركية، ترى هوامش قريبة من الحد الأدنى لنطاقها المستهدف. إذا تباطأ الإنفاق على المباني غير السكنية أو التعدين، فقد تصبح طلبات اليوم إلغاءات الغد. أعلن مجلس الإدارة توزيعات الربع الأول العام الماضي في 10 ديسمبر 2025، لذا راقب إعلان هذا الشهر. دير: توزيع ثابت تدعمه أرباح دورة الحضيض العائد: عند 609.24 دولارًا، يبلغ التوزيع السنوي لدير 6.48 دولار، أي عائد حوالي 1.06%. كان التوزيع ثابتًا: دفعت دير 1.62 دولار لكل ربع سنوي لكل تاريخ استحقاق من 31 ديسمبر 2024 حتى 30 سبتمبر 2026، بعد رفعه من 1.47 دولار. وصلت أول دفعة بقيمة 1.62 دولار في 10 فبراير 2025، ولم يتحرك التوزيع منذ ذلك الحين. سلامة التوزيع: جاء التجميد خلال فترة انخفاض حاد في الأرباح. انخفضت ربحية السهم السنوية من 35.17 دولار في السنة المالية 2023 إلى 18.51 دولار في السنة المالية 2025، لكن ربحية السهم المتأخرة البالغة 18 دولارًا لا تزال تضع نسبة التوزيع عند حوالي 36%. بلغ صافي دخل الربع الثالث 1.379 مليار دولار[3]، وارتفعت حقوق المساهمين إلى 27.997 مليار دولار، ولا تزال دير تجد 697 مليون دولار لإعادة شراء الأسهم على مدى تسعة أشهر. حققت عمليات المعدات هامش تشغيل 14.4%[4] في ما تسميه الإدارة سنة حضيض. الحالة الصاعدة: قال جون ماي، الرئيس التنفيذي: "نستمر في الاعتقاد بأن عام 2026 سيشكل قاع دورة معدات الزراعة الحالية"[3]. وأشار إلى اتجاهات الطلبات المبكرة وتحسن مخزونات المعدات المستعملة. وفي الوقت نفسه، ارتفعت مبيعات البناء والغابات بنسبة 18%[3] إلى 3.618 مليار دولار، بفضل البنية التحتية ومراكز البيانات وأعمال خطوط الأنابيب. تمتد دفاتر الطلبات لدى العملاء هناك "حتى السنة المالية 2027"[4]. إذا تعافى الطلب الزراعي فوق ذلك، فإن التوزيع لديه مجال لبدء النمو مرة أخرى. لقد تحرك السوق بالفعل نحو هذا الرأي: الأسهم مرتفعة بنسبة 31.89% منذ بداية العام. المخاطر: دخل المزارع يقود مبيعات الجرارات والحصادات. انخفضت مبيعات الإنتاج والزراعة الدقيقة بنسبة 6%[3] في الربع الثالث، وأشارت الإدارة إلى ضعف ربحية المزارع وارتفاع تكاليف المدخلات وارتفاع أسعار الفائدة. يتوقع رئيس التسويق الزراعي في دير "انتعاشًا محسوبًا بدلاً من انتعاش حاد في عام 2027"[4]. أعلنت دير العام الماضي عن توزيعات ربع ديسمبر في 3 ديسمبر 2025. سيُظهر إعلان هذا الشهر ما إذا كان التجميد قد انتهى. إيمرسون إلكتريك: زيادة جديدة بنسبة 7% تمولها التدفقات النقدية الحرة العائد: عند 150.95 دولارًا، يبلغ التوزيع السنوي الآجل لإيمرسون 2.38 دولار، أي عائد حوالي 1.58%، وهو الأعلى بين الثلاثة. ارتفع التوزيع ربع السنوي بنسبة 7%[5]، من 0.555 دولار إلى 0.595 دولار. تُدفع هذه الدفعة الأعلى في 10 ديسمبر 2026، لكن تاريخ الاستحقاق كان 13 نوفمبر 2026، لذا فإن أي شخص يشتري الآن يبدأ بالدفعة التالية. قال مايك بوغمان، المدير المالي: "نحن ندخل عامنا الحادي والسبعين على التوالي من زيادة التوزيعات."[6] سلامة التوزيع: التوزيعات المتأخرة البالغة 2.26 دولار تُقارن بربحية السهم المعدلة للسنة المالية 2026 البالغة 6.59 دولار[5]، أي نسبة توزيع حوالي 34%. بلغ التدفق النقدي الحر للسنة المالية 2026 3.535 مليار دولار[5]. بالنسبة للسنة المالية 2027، تخطط إيمرسون لحوالي 1.3 مليار دولار[5] من التوزيعات مقابل توجيهات التدفق النقدي الحر من 3.8 مليار دولار إلى 3.9 مليار دولار، لذا سيستهلك التوزيع حوالي 34% من الحد الأدنى. تخطط الشركة أيضًا لـ 2.5 مليار دولار[5] في عمليات إعادة الشراء ولا تزال تقول إن لديها "قوة نيرانية وفيرة لعمليات الاستحواذ التكميلية."[6] الحالة الصاعدة: توفر إيمرسون برمجيات الأتمتة والصمامات وأجهزة الاستشعار وراء محطات الطاقة والغاز الطبيعي المسال وأشباه الموصلات وعلوم الحياة. ارتفعت الطلبات الأساسية في الربع الرابع بنسبة 14%[6]، وبلغ دفتر الطلبات 8.2 مليار دولار، وارتفع هامش أنظمة التحكم والبرمجيات إلى 33.1%[5] من 27.0%. تستهدف الإدارة ربحية سهم معدلة للسنة المالية 2027 تبلغ حوالي 7.25 دولار[5]، مما يترك مجالًا لمزيد من الزيادات بعد هذه الزيادة. المخاطر: تعتمد إيمرسون على الإنفاق الرأسمالي الصناعي، ومنطقتان كبيرتان متأخرتان. قال لال كارسانبهاي، الرئيس التنفيذي، إن "أسواق أوروبا والصين... مثيرة للقلق"[6]، ويتوقع أن تؤثر سلبًا على النمو طوال العام. إذا توقف إنفاق المشاريع، فقد تتباطأ الطلبات. لماذا ينتمي هؤلاء الثلاثة إلى قائمة مراقبة المتقاعدين رفعت كل من كاتربيلر وإيمرسون توزيعاتهما في عام 2026 وتدفعان حوالي ثلث الأرباح أو أقل، بينما أبقت دير توزيعها ثابتًا خلال فترة انكماش زراعي ولا تزال تغطيه بشكل مريح. معًا، يربطون تدفق دخل متزايد بالطاقة لمراكز البيانات والبنية التحتية وأتمتة المصانع، وقد خفضت عمليات البيع الأخيرة سعر الثلاثة جميعًا. للاستفسارات أو التصحيحات، اتصل بـ [email protected].

مبيعات مراكز البيانات في AMD تقفز 97%: هل السهم فرصة للشراء؟

مبيعات مراكز البيانات في AMD تقفز 97%: هل السهم فرصة للشراء؟

FMPAMD

غيّر التغيير المفاجئ في القيادة مسار الحديث، لا نتائج أعمال [AMD](/stock/AMD). اكتشف لماذا يطرح النمو القياسي للشركة وتوقعاتها الطموحة وتقييمها المرتفع سؤالًا أكثر أهمية على المستثمرين. بقلم ريك أورفورد – 21 نوفمبر 2026 الساعة 9:00 صباحًا بتوقيت شرق الولايات المتحدة جذبت شركة [AMD](/stock/AMD) ([AMD](/stock/AMD)) اهتمامًا متجددًا عقب الرحيل غير المتوقع للمدير التنفيذي لشركة Nvidia، لكن أعمالها الأساسية قد تكون القصة الأهم. فمع ارتفاع إيراداتها الفصلية بنسبة 45%، وقفزة مبيعات مراكز البيانات بنسبة 97%، وتوقع الإدارة نمو الإيرادات بأكثر من 80% في عام 2027، قد تمتلك [AMD](/stock/AMD) زخمًا كبيرًا. وكانت أسعار الأسهم المستخدمة هي أسعار السوق في 16 نوفمبر 2026. ونُشر الفيديو في 20 نوفمبر 2026. أين تستثمر 1000 دولار الآن عندما يمتلك فريق محللينا توصية بشأن سهم، فقد يكون من المفيد الاستماع إليها. فبعد كل شيء، بلغ متوسط العائد الإجمالي لخدمة Stock Advisor نسبة 768%، وهو تفوق ساحق على السوق مقارنةً بنسبة 199% لمؤشر S&P 500. لقد كشفوا للتو عن ما يعتقدون أنها أفضل 10 أسهم يمكن للمستثمرين شراؤها الآن، وهي متاحة عند انضمامك إلى Stock Advisor. اطّلع على الأسهم › عوائد Stock Advisor اعتبارًا من 21 نوفمبر 2026.
علي بابا: نمو سحابي يتجاوز 50%، مكرر ربحية 9.1 مرة، وسهم في منطقة ذروة البيع

علي بابا: نمو سحابي يتجاوز 50%، مكرر ربحية 9.1 مرة، وسهم في منطقة ذروة البيع

FMPBABA

الإفصاح: يمتلك المحلل أو المحللون مركزًا طويلاً مفيدًا في أسهم علي بابا ([BABA](/stock/BABA)) وPDD إما من خلال ملكية الأسهم أو الخيارات أو غيرها من المشتقات. كتبت هذا المقال بنفسي، وهو يعبر عن آرائي الخاصة. لا أتلقى أي تعويض عن هذا المقال (بخلاف التعويض من Seeking Alpha). ليس لدي أي علاقة عمل مع أي شركة ورد ذكر أسهمها في هذا المقال. إفصاح Seeking Alpha: الأداء السابق ليس ضمانًا للنتائج المستقبلية. لا يتم تقديم أي توصية أو نصيحة بشأن مدى ملاءمة أي استثمار لمستثمر معين. قد لا تعكس أي آراء أو وجهات نظر واردة أعلاه آراء Seeking Alpha ككل. Seeking Alpha ليست تاجر أوراق مالية مرخصًا أو وسيطًا أو مستشار استثمار أمريكيًا أو بنك استثمار. محللونا هم مؤلفون خارجيون يشملون مستثمرين محترفين ومستثمرين أفراد قد لا يكونون مرخصين أو معتمدين من قبل أي معهد أو هيئة تنظيمية.

الشيء الوحيد الذي سأراقبه عندما تعلن برودكوم نتائجها في 9 ديسمبر

الشيء الوحيد الذي سأراقبه عندما تعلن برودكوم نتائجها في 9 ديسمبر

FMPAVGO

تراجعت أسهم برودكوم ([AVGO](/stock/AVGO) -12.19%) بنحو 135 دولارًا للسهم منذ إغلاقها القياسي في 2 يونيو، مما يضع السهم أقل بنحو 28% من تلك القمة عند حوالي 347 دولارًا وقت كتابة هذا المقال. وتعلن شركة تصميم الرقائق نتائج الربع الرابع من السنة المالية 2026 (الفترة المنتهية في 1 نوفمبر 2026) بعد إغلاق السوق يوم الأربعاء 9 ديسمبر. ستحفل ذلك البيان بأرقام كثيرة. لكن سطرًا واحدًا يهمني أكثر من الباقي: إيرادات أشباه الموصلات الخاصة بالذكاء الاصطناعي. سأتحقق منه مرتين -- مرة للربع الذي أنهته برودكوم ([AVGO](/stock/AVGO)) للتو، مقابل توقعات الإدارة البالغة 21.7 مليار دولار في سبتمبر، ومرة لما تتوقعه الشركة في الربع الأول من السنة المالية 2027. فقد شكلت رقائق الذكاء الاصطناعي 56% من إيرادات برودكوم في أحدث ربع لها، واستحوذت على أكثر من 80% من نمو إيراداتها على أساس سنوي. إيرادات الذكاء الاصطناعي تواصل تجاوز التوقعات اعتادت برودكوم هذا العام أن تتجاوز توقعاتها الخاصة لإيرادات الذكاء الاصطناعي قليلًا. في الربع الأول من السنة المالية 2026 (الفترة المنتهية في 1 فبراير 2026)، بلغت إيرادات أشباه الموصلات الخاصة بالذكاء الاصطناعي 8.4 مليار دولار، مقابل 8.2 مليار دولار كانت الإدارة قد توقعت بها. وجاء الربع الثاني المالي بـ10.8 مليار دولار، مقابل توقع بـ10.7 مليار دولار. أما الربع الثالث المالي (الفترة المنتهية في 2 أغسطس) فقد حقق 16.7 مليار دولار، متجاوزًا توجيهات الإدارة البالغة 16.0 مليار دولار. كما تسارع النمو على طول الطريق. فقد ارتفع نمو إيرادات الذكاء الاصطناعي على أساس سنوي من 106% في الربع الأول المالي إلى 143% في الربع الثاني المالي و221% في الربع الثالث المالي. وللربع الرابع المالي، تتوقع الإدارة 236%. بمعنى آخر، مالت توجيهات برودكوم إلى التحفظ قليلًا. لكن التجاوزات كانت صغيرة -- بين نحو 1% و4% فوق التوقعات. لذلك لا أتوقع نتيجة استثنائية في الربع الرابع المالي. فإيرادات ذكاء اصطناعي عند 21.7 مليار دولار أو أعلى قليلًا ستريني أن الشركة لا تزال على الجدول الزمني الذي وضعته الإدارة. أما نتيجة أقل من 21.7 مليار دولار فستكسر ذلك التسلسل للمرة الأولى هذا العام المالي. لماذا يهم التوقع التالي أكثر؟ هدف الإدارة للعام المقبل هو نحو 115 مليار دولار من إيرادات الذكاء الاصطناعي في السنة المالية 2027 -- أي ما يقرب من ضعف الـ58 مليار دولار التي تتوقعها للسنة المالية 2026. وقالت برودكوم في مكالمة نتائج سبتمبر إنها لا تخطط لتحديث ذلك الرقم كل ربع. وهذا يجعل كل توقع ربعي، بحسب الحجة، أفضل نقطة تحقق متاحة للمستثمرين. وبحساب بسيط، فإن 115 مليار دولار تعني ما يقرب من 29 مليار دولار في الربع الواحد في المتوسط. وهذا أعلى بنحو الثلث من توقع الربع الرابع المالي. وإذا ارتفعت إيرادات الذكاء الاصطناعي بوتيرة متساوية من 21.7 مليار دولار، فمن المرجح أن يحتاج الربع الأول من السنة المالية 2027 إلى الوصول إلى نحو 24 مليار دولار للإبقاء على العام في مساره. وبالتالي، فإن توقعًا للربع الأول في نطاق منتصف العشرينات من المليارات ينبغي أن يكون علامة على أن المضاعفة تسير وفق الجدول. أما توقع أقرب إلى 22 مليار دولار فقد يعني أن مزيدًا من نمو العام المقبل يُنقل إلى النصف الثاني من السنة المالية 2027. بدت الإدارة واثقة في سبتمبر. وقال الرئيس التنفيذي هوك تان: "طلبنا في الواقع يتجاوز هذه التوقعات، وسنعمل على تحسين العرض". وإذا صح ذلك، فقد يأتي توقع الربع الأول أعلى من حسابي التقريبي. وفي كل الأحوال، فإن 9 ديسمبر هو أول فرصة للتحقق. ما يحتاجه السهم الآن بعد تراجع بنسبة 28%، لا أعتقد أن برودكوم ([AVGO](/stock/AVGO)) تحتاج إلى مفاجأة إيجابية كبيرة كي تنجح من هنا. وبالطبع، واصلت الشركة النمو خلال هذا التراجع. فقد ارتفعت إيرادات الربع الثالث المالي 86% على أساس سنوي إلى 29.6 مليار دولار، وصعد الدخل التشغيلي غير المعدل وفق المعايير المحاسبية العامة المقبولة (non-GAAP) بنسبة 92%. لكن ذلك النمو لم يجعل السهم رخيصًا. فعند نحو 347 دولارًا، تبلغ تكلفة كل سهم نحو 44 ضعف ربحية السهم لبرودكوم ([AVGO](/stock/AVGO)) خلال الأرباع الأربعة الماضية. ولا تكون نسبة السعر إلى الربحية هذه منطقية إلا إذا واصلت إيرادات الذكاء الاصطناعي الارتفاع كما تتوقع الإدارة. ما يحتاجه السهم هو دليل على أن مضاعفة العام المقبل لا تزال في مسارها. وسطر إيرادات الذكاء الاصطناعي، مع التوقع المرتبط به، هو المكان الذي ينبغي أن يظهر فيه ذلك الدليل أولًا. صحيح أن تقريرًا جيدًا واحدًا لن يحسم كل شيء. فكثير من إيرادات الذكاء الاصطناعي في العام المقبل يتوقف على خطط النشر لدى عدد قليل من عملاء الذكاء الاصطناعي الكبار، وهذه الخطط يمكن أن تتغير. لكن توقع الربع الأول هو أقرب نظرة يحصل عليها المستثمرون لمعرفة ما إذا كانت هذه الخطط متماسكة. وفي النهاية، إذا جاءت إيرادات الذكاء الاصطناعي في الربع الرابع المالي عند 21.7 مليار دولار أو أعلى، ودعا توقع الربع الأول إلى نطاق منتصف العشرينات من المليارات، فأعتقد أن سعر اليوم يبدو عادلًا لسهم نمو بمبيعات ترتفع بهذه السرعة. أما توقع أقل بكثير من ذلك فسيدفعني إلى مزيد من الحذر، حتى عند سعر سهم أقل. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق المحللين لدينا توصية بسهم، فقد يكون من المفيد الإنصات. ففي النهاية، يبلغ متوسط العائد الإجمالي لـ Stock Advisor 768% -- وهو تفوق ساحق على السوق مقارنة بـ199% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، وهي متاحة عند الانضمام إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 21 نوفمبر 2026.

أليكس كارب يريد بيع 100 مليون دولار من أسهم بالانتير مع تراجع السهم

أليكس كارب يريد بيع 100 مليون دولار من أسهم بالانتير مع تراجع السهم

FMPPLTR

قدّم أليكس كارب، الرئيس التنفيذي لشركة بالانتير ([PLTR](/stock/PLTR)) تكنولوجيز (NASDAQ:[PLTR](/stock/PLTR) | [PLTR](/stock/PLTR) Price Prediction)، إشعارين من نموذج 144 بعد إغلاق جلسة 20 نوفمبر 2026. ويغطي الإشعاران معًا 675,000 سهم من الفئة A بقيمة تقارب 99.7 مليون دولار وفقًا للأسعار المدرجة في النموذجين. ويُخطر نموذج 144 هيئة الأوراق المالية والبورصات الأمريكية (SEC) بأن عملية بيع قد تحدث، ولا يؤكد حدوث البيع الفعلي إلا نموذج 4 اللاحق. جاءت الإشعارات في يوم صعب للسهم. فقد أغلق سهم بالانتير ([PLTR](/stock/PLTR)) عند 143.49 دولارًا، منخفضًا 10.19 دولارًا أو 6.63%، على حجم تداول بلغ 36.6 مليون سهم. وهبط مؤشر S&P 500 بنسبة 3.70% في ذلك اليوم، مسجلًا خسارته السابعة على التوالي. وفي الساعة 7:39 مساءً بتوقيت شرق الولايات المتحدة، جرى تداول بالانتير ([PLTR](/stock/PLTR)) عند 145.79 دولارًا بعد ساعات التداول، بارتفاع 1.6%. وقد يتغير هذا السعر قبل افتتاح الجلسة التالية. إن إقدام الرئيس التنفيذي على تسجيل إشعار بيع أثناء انخفاض السهم يبدو سيئًا، لكن التوقيت يتماشى مع جدول استحقاق كارب. ما يغطيه إشعارا كارب فعليًا تم قبول الإشعار الأول في الساعة 4:21 مساءً بتوقيت شرق الولايات المتحدة. وهو يغطي 90,000 سهم من وحدات الأسهم المقيدة التي استحقت في 20 نوفمبر، بقيمة 13,831,200 دولار، أو نحو 146.84 دولارًا للسهم. وستُباع تلك الأسهم بموجب خطة القاعدة 10b5-1، وهي جدول بيع محدد مسبقًا، اعتمدها كارب في 12 مارس 2026. تم قبول الإشعار الثاني في الساعة 5:26 مساءً بتوقيت شرق الولايات المتحدة. وهو يغطي 585,000 سهم مقيد بقيمة 85,900,756.50 دولارًا، أو نحو 153.68 دولارًا للسهم. ولا يذكر النموذج تاريخ خطة، ويتضمن تعليقًا نصه "بيع متعدد الأيام - تقديم مسبق باستخدام 60% من الإفراج الإجمالي". ويشير كلا النموذجين إلى أن كارب لم يبع أي أسهم في الأشهر الثلاثة السابقة. وتعكس المبالغ الدولارية الأسعار المدرجة في النماذج، وستظهر أسعار البيع الفعلية في إقرارات نموذج 4 اللاحقة. فاتورة ضريبية ربع سنوية تفسر معظم ذلك تُعد الأسهم المقيدة أجرًا خاضعًا للضريبة بمجرد استحقاقها، لذلك يبيع المديرون التنفيذيون الأسهم غالبًا لتغطية الاستقطاع الضريبي. وتميل إشعارات كارب إلى أن تأتي قرب اليوم العشرين من فبراير ومايو وأغسطس ونوفمبر، ويتبع كل إشعار منها نموذج 4. ويُظهر نموذج 4 الخاص به في 20 أغسطس استحقاق 975,000 سهم من الفئة B. ومن بين تلك الأسهم، تم تحويل 402,348 سهمًا وبيعها تلقائيًا لتغطية الضرائب، وبيع 90,000 سهم أخرى بموجب الخطة. وتُعد إقرارات نوفمبر 2025 حالة اختبار مفيدة. فقد غطى ذلك الإشعار 585,000 سهم بقيمة تقارب 95.9 مليون دولار. وأظهر نموذج 4 الذي تلاه بيع 404,889 سهمًا فعليًا بقيمة تقارب 66.0 مليون دولار. ويتطابق رقم 585,000 تمامًا مع 60% من استحقاق قدره 975,000 سهم، لذا يعمل كسقف، وقد يأتي العدد النهائي أقل. وتصف الإقرارات السابقة هذه المبيعات بأنها مدفوعة بالضرائب، لكن ذلك لم يتم تأكيده بالنسبة لهذه المرة. والجزء التقديري الوحيد هو بيع الخطة البالغ 90,000 سهم، وقد اختار كارب ذلك في مارس. مبيعات سانكار والتراجع قدّم شيام سانكار، الرئيس التنفيذي للتكنولوجيا، إشعاره الخاص في الساعة 5:27 مساءً بتوقيت شرق الولايات المتحدة لبيع 84,725 سهمًا بقيمة 12,440,925.80 دولارًا. ويورد نموذجه أيضًا مبيعات حديثة بموجب الخطة بلغت 300,000 سهم مقابل 50,108,270 دولارًا، و84,680 سهمًا مقابل 14,824,936.07 دولارًا، و300,000 سهم مقابل 47,957,400 دولار. وهذا بيع اختياري أكثر مما قام به كارب. كان إغلاق بالانتير ([PLTR](/stock/PLTR)) أدنى مستوى له منذ إغلاق 125.65 دولارًا في 3 أغسطس. وانخفض السهم بنسبة 14.58% من إغلاق 167.99 دولارًا في 13 نوفمبر، وهو دون إغلاق 177.75 دولارًا في نهاية عام 2025، وأقل بنسبة 31.4% من الرقم القياسي البالغ 209.05 دولارًا. ويمتد نطاقه على 52 أسبوعًا من 106.37 دولارًا إلى 212.94 دولارًا. ومحا البيع المكثف جزءًا من المكاسب الناتجة عن الصعود إلى أعلى مستوى قياسي. ما ينبغي للمستثمرين متابعته قبل إقرارات نموذج 4 التالية لا تمس الإشعارات صورة التشغيل لدى بالانتير ([PLTR](/stock/PLTR)). فقد ارتفعت إيرادات الربع الثالث بنسبة 95.87%[1] إلى 2.31 مليار دولار، ورفعت الإدارة توجيهاتها للسنة الكاملة إلى نطاق 8.530 إلى 8.534 مليار دولار. التقييم هو الخطر الحقيقي. فعند 204 أضعاف الأرباح التاريخية، لا يزال السعر يفترض استمرار النمو، لذا فإن أي تباطؤ قد يضغط على السهم. تُستحق نماذج 4 في غضون يومي عمل من إتمام التداول، لذا ينبغي الإبلاغ عن بيع 20 نوفمبر بحلول الثلاثاء 24 نوفمبر 2026. وإذا جاءت مبيعات كارب لتغطية الضرائب أقل من 585,000 سهم وبقيت مبيعات خطته عند 90,000 سهم، فإن النمط مستمر. أما إذا زادت مبيعات خطته أو أغلق السهم دون 125.65 دولارًا، فإن الحالة الصعودية تصبح أضعف. للاستفسارات أو التصحيحات، يُرجى التواصل عبر [email protected].