الأخبار

هل يجب أن تستثمر 1000 دولار في بلوم إنرجي الآن؟

هل يجب أن تستثمر 1000 دولار في بلوم إنرجي الآن؟

FMPBE

سهم بلوم يهوي، لكن الأعمال تزدهر. هل هذه فرصة الشراء التي تأتي مرة في العمر؟ بقلم ستيفن بوريلو – 21 نوفمبر 2026 الساعة 7:30 مساءً بتوقيت شرق الولايات المتحدة. النقاط الرئيسية: ضاعفت بلوم إيراداتها في الربع الأخير ورفعت توقعاتها للسنة المالية 2026 مرة أخرى. المخاوف بشأن الإنفاق على الذكاء الاصطناعي أدت إلى هبوط حاد في أسهم بلوم. إمكانات النمو طويلة الأجل لبلوم قد تجعل عمليات البيع اليوم فرصة للشراء. في وقت سابق من هذا العام، بدت الأمور تسير على نحو مثالي لشركة تصنيع خلايا الوقود بلوم إنرجي (BE -15.30%). ليس من الصعب فهم السبب. فقد حفز السباق لبناء مراكز بيانات الذكاء الاصطناعي شهية هائلة للكهرباء لدرجة أن المطورين، الذين يواجهون اختناقات في الشبكة وجداول زمنية ضيقة للبناء، لم يستطيعوا ببساطة تحمل الانتظار لسنوات للاتصال بشبكة الكهرباء التقليدية. في هذا السياق، كانت الطلبات الجديدة لأنظمة خلايا الوقود من بلوم تتدفق بسرعة: أولاً تعاقدت أوراكل (ORCL -8.48%) على 1.2 جيجاواط من القدرة، ثم وسعت بروكفيلد لإدارة الأصول (BAM -2.53%) إطار التمويل الخاص بها مع بلوم لمشاريع الذكاء الاصطناعي من 5 مليارات دولار إلى 25 مليار دولار. كان كلا التطورين مهمين لأعمال بلوم، ووافقت وول ستريت تمامًا: ارتفع السهم إلى أعلى مستوى له على الإطلاق عند حوالي 350 دولارًا، أي أكثر من أربعة أضعاف قيمته من حيث بدأ العام. ومع ذلك، إذا ألقيت نظرة على الرسم البياني لسهم بلوم اليوم، سترى صورة مختلفة: فقد انخفض من أعلى مستوى له إلى حوالي 168 دولارًا للسهم. وهذا يطرح السؤال البديهي: ما الذي يحدث بحق السماء؟ والأهم من ذلك: هل يجب أن تعتبر هذا فرصة لشراء سهم بلوم؟ BE بلوم إنرجي 142.39 دولارًا -25.72 دولارًا (-15.30%) بورصة نيويورك · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 11/20/26 هل لا يزال سهم بلوم إنرجي يستحق الشراء؟ بداية، بلوم هي شركة تصنيع خلايا وقود. بعبارات بسيطة، она تصنع معدات تسمح لمراكز البيانات وغيرها من العملاء بتوليد الكهرباء في الموقع بدلاً من الانتظار لسنوات للاتصال بالشبكة. خلايا الوقود هذه هي أيضًا مصدر للطاقة (النظيفة نسبيًا): فبدلاً من حرق الوقود، فإنها تستخدم تفاعلًا كهروكيميائيًا لتحويل الوقود (مثل الغاز الطبيعي) إلى كهرباء. إنه مفهوم أنيق جدًا، وهو مفيد بشكل خاص لأولئك الذين يحتاجون إلى طاقة على مدار الساعة. كما ذكرنا، ارتفع سهم بلوم في وقت سابق من هذا العام مع ارتفاع مبيعات صناديق بلوم بشكل كبير. هذا لم يتغير. في الواقع، ارتفعت مبيعات الربع الثالث بنسبة 138% على أساس سنوي لتصل إلى 1.24 مليار دولار، مما دفع الإدارة (مرة أخرى!) إلى رفع توقعات إيرادات السنة الكاملة إلى ما بين 4.4 مليار دولار و4.6 مليار دولار. للمنظور، كانت إيرادات السنة المالية 2025 حوالي 2 مليار دولار. ما تغير، مع ذلك، هو البيئة، أو بشكل أكثر تحديدًا: استعداد وول ستريت لدفع تقييمات مرتفعة للغاية للشركات المرتبطة بازدهار الذكاء الاصطناعي. أصبح المستثمرون قلقين بشكل متزايد بشأن المليارات التي تُضخ في البنية التحتية للذكاء الاصطناعي، ووجدت بلوم، التي يرتبط نموها المستقبلي بالإنفاق على الذكاء الاصطناعي، نفسها محاصرة في هذه الموجة الأوسع من المشاعر المتشائمة. والمفارقة، بالطبع، هي أن الأرقام نفسها التي أرسلت سهم بلوم إلى الارتفاع في السابق لم تعد كافية لطمأنة المستثمرين. ولكن لماذا؟ مصدر الصورة: بلوم إنرجي. إذا كان بإمكاني التقاط هذا التحول في المنظور في صورة، فستكون هذه: النمو المذهل لبلوم هذا العام يشبه ضوء نجم. إنه ساطع للنظر إليه، لكنه يخبرنا عن الماضي أكثر مما يخبرنا عن المستقبل. إنه يخبرنا بمدى تفاؤل مطوري مراكز البيانات بالبنية التحتية للذكاء الاصطناعي في وقت سابق من هذا العام، لكنه لا يشير بالضرورة إلى كيف ستؤدي بلوم إذا تباطأ هذا الإنفاق أو توقف. بعبارة أخرى، النتائج المالية الاستثنائية لبلوم قد تكون مؤشرًا متأخرًا عن حمى الإنفاق على الذكاء الاصطناعي التي تتلاشى، بينما يعكس سعر سهمها القلق بشأن ما سيأتي بعد ذلك. لذا، بالنظر إلى أن وول ستريت قلقة بشأن مبيعات بلوم المستقبلية، هل يجب عليك عكس مسارك والشراء؟ شخصيًا، أعتقد أن هذه فرصة رائعة لاقتناص سهم بلوم. ردة الفعل على المخاوف بشأن بناء مراكز البيانات تبدو لي مبالغًا فيها بعض الشيء. حتى لو تباطأ الإنفاق على الذكاء الاصطناعي، فإن المشكلة الأساسية التي تحلها بلوم - شبكة كهرباء تكافح لمواكبة الطلب المتزايد - لن تختفي في أي وقت قريب. قد يكون السهم متقلبًا اليوم، ولكن بالنسبة لأولئك المستعدين للتحمل خلال التقلبات، أعتقد أن عمليات البيع اليوم تقدم فرصة جذابة لشراء شركة ذات إمكانات نمو طويلة الأجل. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق محللينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. بعد كل شيء، متوسط العائد الإجمالي لـ Stock Advisor هو 719% - تفوق ساحق على السوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين للشراء الآن، متاحة عند الانضمام إلى Stock Advisor. اطلع على الأسهم › عوائد Stock Advisor اعتبارًا من 21 نوفمبر 2026.

شركة محاماة بارزة تدعو مستثمري D-Wave Quantum إلى توكيل محامٍ قبل الموعد النهائي المهم في دعوى الأوراق المالية الجماعية – QBTS

شركة محاماة بارزة تدعو مستثمري D-Wave Quantum إلى توكيل محامٍ قبل الموعد النهائي المهم في دعوى الأوراق المالية الجماعية – QBTS

FMPQBTS

نيويورك، 21 نوفمبر 2026 (جلوب نيوزواير) -- لماذا: تذكّر شركة روزن للمحاماة، وهي شركة عالمية لحقوق المستثمرين، مشتري الأوراق المالية لشركة D-Wave Quantum Inc. ([QBTS](/stock/QBTS)) في الفترة بين 26 فبراير 2026 و25 أغسطس 2026، شاملةً التاريخين ("فترة الدعوى")، بالموعد النهائي المهم لتقديم المدعي الرئيسي في 15 ديسمبر 2026. وماذا بعد: إذا كنت قد اشتريت أوراقاً مالية لشركة D-Wave ([QBTS](/stock/QBTS)) خلال فترة الدعوى، فقد يحق لك الحصول على تعويض دون دفع أي رسوم أو تكاليف من جيبك من خلال ترتيب أتعاب الطوارئ. الخطوة التالية: للانضمام إلى الدعوى الجماعية ضد D-Wave ([QBTS](/stock/QBTS))، انتقل إلى https://rosenlegal.com/cases/dwave-quantum-inc/join أو اتصل بفيليب كيم، المحامي، مجاناً على الرقم 866-767-3653 أو راسل case@rosenlegal.com للحصول على معلومات حول الدعوى الجماعية. وقد تم بالفعل رفع دعوى قضائية جماعية. وإذا كنت ترغب في العمل مدعياً رئيسياً، فيجب عليك تقديم طلبك إلى المحكمة في موعد أقصاه 15 ديسمبر 2026. والمدعي الرئيسي هو طرف ممثل يتصرف نيابة عن أعضاء المجموعة الآخرين في توجيه التقاضي. لماذا روزن للمحاماة: نشجع المستثمرين على اختيار محامٍ مؤهل يتمتع بسجل حافل من النجاح في الأدوار القيادية. وغالباً ما تفتقر الشركات التي تصدر الإشعارات إلى خبرة أو موارد مماثلة أو أي تقدير معنوي حقيقي من الأقران. وكثير من هذه الشركات لا تتولى فعلياً دعاوى الأوراق المالية الجماعية، بل هي مجرد وسطاء يحيلون العملاء أو يتشاركون مع شركات محاماة تتولى فعلياً الترافع في القضايا. كن حكيماً في اختيار محاميك. تمثل شركة روزن للمحاماة المستثمرين في جميع أنحاء العالم، وتركز ممارستها على دعاوى الأوراق المالية الجماعية وتقاضي مساهمي الشركات. وقد حققت شركة روزن للمحاماة أكبر تسوية على الإطلاق لدعوى أوراق مالية جماعية ضد شركة صينية. وصنفتها ISS Securities Class Action Services في المرتبة الأولى من حيث عدد تسويات دعاوى الأوراق المالية الجماعية في عام 2017. وقد صنفت الشركة ضمن أفضل 4 شركات كل عام منذ عام 2013، واستردت مليارات الدولارات للمستثمرين. وفي عام 2019 وحده، حصلت الشركة على أكثر من 438 مليون دولار للمستثمرين. وفي عام 2020، صنفت law360 الشريك المؤسس لورنس روزن كأحد عمالقة نقابة المدعين. وقد حظي العديد من محامي الشركة بتقدير من Lawdragon وSuper Lawyers. تفاصيل القضية: وفقاً للدعوى، فقد أدلى المدعى عليهم طوال فترة الدعوى بإفادات جوهرية كاذبة و/أو مضللة و/أو فشلوا في الإفصاح عن أن: (1) حجوزات D-Wave ([QBTS](/stock/QBTS)) كانت قد تراجعت في عام 2025؛ (2) أن حجوزات D-Wave ([QBTS](/stock/QBTS)) القياسية المزعومة لعام 2026 لم تعكس تبنياً تجارياً جديداً أو متوسعاً، لأنها تألفت في الغالب من عقدين وُقّعا قبل فترة الدعوى، وبناءً على المعلومات والاعتقاد لم تكن هناك عقود جديدة مماثلة يتم تأمينها؛ (3) وبناءً على المعلومات والاعتقاد، لم تكن D-Wave ([QBTS](/stock/QBTS)) على المسار الصحيح لتحويل خط أنابيب مبيعات أنظمتها إلى حجوزات جديدة؛ (4) وبناءً على المعلومات والاعتقاد، كان تسليم أنظمة D-Wave ([QBTS](/stock/QBTS)) والإيرادات المرتبطة بها يتأخران إلى الربع الرابع من عام 2026 وإلى عام 2027؛ و(5) ونتيجة لذلك، افتقرت الإفادات الإيجابية للمدعى عليهم بشأن أعمال D-Wave ([QBTS](/stock/QBTS)) وعملياتها وآفاقها إلى أساس معقول. وعندما وصلت التفاصيل الحقيقية إلى السوق، تدعي الدعوى أن المستثمرين تكبدوا خسائر. للانضمام إلى الدعوى الجماعية ضد D-Wave ([QBTS](/stock/QBTS))، انتقل إلى https://rosenlegal.com/cases/dwave-quantum-inc/join أو اتصل بفيليب كيم، المحامي، مجاناً على الرقم 866-767-3653 أو راسل case@rosenlegal.com للحصول على معلومات حول الدعوى الجماعية. لم يتم اعتماد أي مجموعة. وإلى أن يتم اعتماد مجموعة، فإنك لا تتمثل بمحامٍ ما لم توكّل واحداً. ويجوز لك اختيار محامٍ من اختيارك. ويجوز لك أيضاً البقاء عضواً غائباً في المجموعة وعدم فعل أي شيء في هذه المرحلة. ولا تعتمد قدرة المستثمر على المشاركة في أي استرداد محتمل مستقبلاً على العمل مدعياً رئيسياً. تابعنا للحصول على التحديثات على لينكدإن: https://www.linkedin.com/company/the-rosen-law-firm، وعلى تويتر: https://twitter.com/rosenfirm أو على فيسبوك: https://www.facebook.com/rosenlawfirm/. إعلان محامين. النتائج السابقة لا تضمن نتيجة مماثلة. ------------------------------- معلومات الاتصال: لورنس روزن، المحامي فيليب كيم، المحامي شركة روزن للمحاماة، P.A. 275 ماديسون أفينيو، الطابق الأربعون نيويورك، نيويورك 10016 هاتف: (212) 686-1060 مجاناً: (866) 767-3653 فاكس: (212) 202-3827 case@rosenlegal.com www.rosenlegal.com

السهم النمو الأمثل للشراء بـ1000 دولار قبل نهاية نوفمبر

السهم النمو الأمثل للشراء بـ1000 دولار قبل نهاية نوفمبر

FMPAMZN

لم يكن سهم أمازون بهذا الرخص منذ سنوات. بقلم ديف كوفاليسكي – 21 نوفمبر 2026 الساعة 7:00 مساءً بتوقيت شرق الولايات المتحدة النقاط الرئيسية: تتداول أسهم أمازون ([AMZN](/stock/AMZN)) قرب أدنى تقييم لها في أكثر من عقد من الزمن. في الربع الأخير، سجّلت أمازون أسرع نمو لخدمات أمازون ويب (AWS) في نحو خمس سنوات. لديها تراكم أعمال (backlog) بقيمة 578 مليار دولار، بزيادة بنسبة ثلاثية الأرقام خلال العام الماضي. من أفضل أسهم النمو على مدى الثلاثين عامًا الماضية كان سهم أمازون ([AMZN](/stock/AMZN))، الذي انخفض 4.10%. فمنذ طرحه للاكتتاب العام في 1997 كموقع لشراء الكتب عبر الإنترنت، نما ليصبح خامس أكبر شركة في العالم بقيمة سوقية تبلغ 2.8 تريليون دولار. وقد وصلت أمازون إلى هناك بمتوسط عائد سنوي مركّب بلغ 31% على مدى السنوات الـ29 الماضية، وهو أداء قليل من أسهم النمو ما يستطيع مجاراته على مدى فترة طويلة كهذه. وعلى مدار مسيرتها، لم تكن هناك أوقات أفضل لشراء سهم أمازون من الآن، نظرًا لتقييمه المنخفض. فتتداول أسهم أمازون عند 21 ضعف الأرباح فقط و23 ضعف الأرباح المتوقعة. ولديها نسبة السعر إلى الأرباح مقارنة بالنمو (PEG) لعشر سنوات تبلغ 0.56، ما يشير إلى أنها قيمة على المدى الطويل. مصدر الصورة: أمازون. وتتراوح نسبة السعر إلى الأرباح (P/E) حاليًا حول أدنى مستوياتها في 10 سنوات على الأقل، وربما أكثر من ذلك. وعندما تجمع ذلك مع نموها وتراكم أعمالها، فإنها صفقة شراء واضحة في الوقت الحالي. لماذا يُعد سهم أمازون فرصة شراء ارتفع سهم أمازون ([AMZN](/stock/AMZN)) بنسبة 11% منذ بداية العام وحتى تاريخه، وبنسبة 10% خلال الاثني عشر شهرًا الماضية. وقد هوى في الأشهر الأولى من العام بسبب مخاوف بشأن تباطؤ نمو السحابة والإنفاق الضخم على الذكاء الاصطناعي. لكن منذ ذلك الحين، تسارع نمو السحابة، وأصبح المستثمرون يدركون أن الإنفاق على الذكاء الاصطناعي كان ضروريًا لإضافة القدرات اللازمة لتنمية أعمال السحابة. [AMZN](/stock/AMZN) أمازون 246.82 دولارًا -10.55 دولارًا (-4.10%) ناسداك · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة في 20/11/2026 وقد تجلى ذلك في أداء أمازون في الربع الثالث. فقد ارتفعت المبيعات الصافية بنسبة 12% إلى 202 مليار دولار، بينما قفز الدخل التشغيلي بنسبة 61% على أساس سنوي إلى 28.1 مليار دولار. وقد جاءت هذه القفزة في الدخل التشغيلي مدفوعة بخدمات أمازون ويب (AWS)، أعمالها السحابية ذات الهامش الأعلى، التي ارتفع دخلها التشغيلي بنسبة 56% إلى 17.8 مليار دولار. وقفزت المبيعات الصافية لخدمات أمازون ويب بنسبة 39% إلى 46 مليار دولار، وهو أسرع معدل نمو لها في نحو خمس سنوات. كما أعلنت عن تراكم أعمال بقيمة 578 مليار دولار، بزيادة بنسبة ثلاثية الأرقام على أساس سنوي. وقد أبقى التراجع الأخير في أسهم التكنولوجيا أمازون عند تقييم منخفض تاريخيًا، ما يجعلها فرصة سانحة للاستفادة. أين تستثمر 1000 دولار الآن عندما يقدّم فريق محللينا توصية بسهم، فإن الاستماع إليها قد يكون مجديًا. فبعد كل شيء، يبلغ متوسط العائد الإجمالي لـStock Advisor 719%، وهو تفوق ساحق على السوق مقارنة بـ192% لمؤشر S&P 500. لقد كشفوا للتو عن ما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، وهي متاحة عند الانضمام إلى Stock Advisor. اطّلع على الأسهم › عوائد Stock Advisor اعتبارًا من 21 نوفمبر 2026.
إنفيديا بدون جنسن هوانغ: 3 أمور قد تسير على ما يرام و3 قد تسير بشكل خاطئ

إنفيديا بدون جنسن هوانغ: 3 أمور قد تسير على ما يرام و3 قد تسير بشكل خاطئ

FMPNVDA

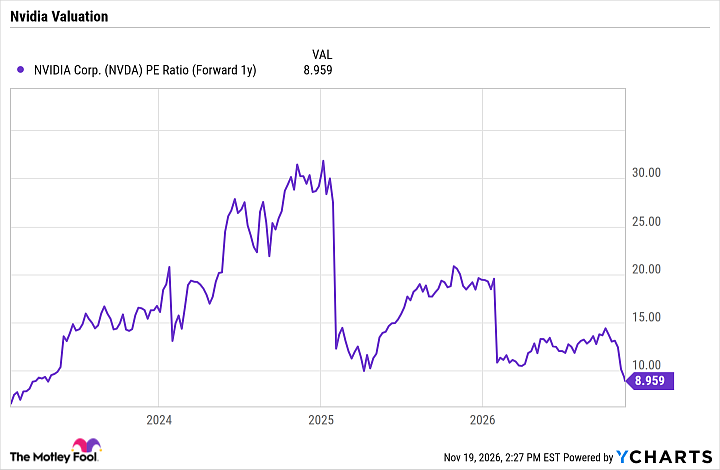
هوت أسهم إنفيديا ([NVDA](/stock/NVDA)) بعد تنحي الرئيس التنفيذي جنسن هوانغ، لكن ليس كل شيء ضائعًا. بقلم جيفري سيلر – 21 نوفمبر 2026 الساعة 6:41 مساءً بتوقيت شرق الولايات المتحدة. النقاط الرئيسية: لا يزال سهم إنفيديا يمتلك إمكانية الأداء الجيد إذا سارت الأمور على ما يرام. ومع ذلك، تواجه الشركة أيضًا مخاطر متزايدة في المستقبل. أحدث استقالة جنسن هوانغ زلزالًا في عالم الاستثمار، حيث تنحى الرئيس التنفيذي المخضرم لشركة إنفيديا ([NVDA](/stock/NVDA)) بعد مزاعم بعلاقات متعددة، بما في ذلك مع مرؤوسين وجاسوس صيني محتمل. ومع رحيل مؤسسها المشارك عن قيادتها، ستتغير بعض الأمور بالتأكيد بالنسبة للشركة. دعونا نلقي نظرة على ثلاثة أمور قد تسير على ما يرام بالنسبة لسهم أشباه الموصلات بدون هوانغ، وثلاثة أمور قد تسير بشكل خاطئ. [NVDA](/stock/NVDA) إنفيديا 125.53 دولارًا -20.45 دولارًا (-14.01%) ناسداك · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 20/11/2026 3 أمور قد تسير على ما يرام الخندق لا يزال قائمًا أكبر شيء قد يسير على ما يرام مع رحيل هوانغ هو أن خندق إنفيديا التنافسي لا يزال سليمًا. لطالما كان خندق الشركة هو نظام التشغيل CUDA، الذي كُتب عليه معظم كود الذكاء الاصطناعي الأصلي وحُسّن لوحدات معالجة الرسومات (GPUs) الخاصة بها. ومع ذلك، مع ظهور نماذج الذكاء الاصطناعي القادرة على المساعدة في تشغيل النماذج على شرائح أخرى في غضون أيام قليلة فقط، فإن هذا الخندق يتقلص بسرعة. لكن CUDA ليس الميزة الوحيدة لإنفيديا، فالشركة تمتلك الآن خندقًا كبيرًا في سلسلة التوريد. فقد أمنت الكثير من ذاكرة النطاق الترددي العالي (HBM) المستقبلية المحدودة العرض من خلال صفقة بقيمة 500 مليار دولار مع SK Hynix (SKHY)، كما لديها أكبر وصول إلى الطاقة الإنتاجية في مصانع شركة تايوان لصناعة أشباه الموصلات (TSM). في سوق محدود العرض، يهم التوفر، والآن يعد هذا أحد أكبر مزايا إنفيديا. بيانات نسبة السعر إلى الربحية الآجلة لعام واحد لسهم [NVDA](/stock/NVDA) من YCharts استمرار النمو القوي تنمو إنفيديا بسرعة، ومن المتوقع أن يستمر ذلك، حيث توقعت الشركة مؤخرًا أن ترتفع إيراداتها بنسبة 75% في السنة المالية 2028. ويقود هذا النمو ليس فقط الطلب المتزايد على وحدات معالجة الرسومات، بل أيضًا حصول الشركة على حصة متزايدة من عائدات مراكز البيانات. مع هندسة Hopper، كانت إنفيديا تحقق حوالي 18 مليار دولار من الإيرادات لكل جيجاواط من السعة. ومن خلال الشبكات، وإضافة المزيد من الشرائح مثل وحدات المعالجة المركزية (CPUs) ووحدات معالجة اللغة (LPUs)، وحزمة برمجيات أكثر قوة، تحصل إنفيديا الآن على 40 مليار دولار لكل جيجاواط لنظام Vera Rubin الخاص بها. ومع استمرار توسيع نظامها لالتقاط المزيد من فرص الإيرادات، سيستمر نمو إنفيديا القوي. توسع مضاعف يتم تداول سهم إنفيديا عند مضاعف ربحية آجل يبلغ 9 مرات فقط لتقديرات المحللين للسنة المالية 2028 (المنتهية في يناير 2028)، مما يعني أن السهم رخيص ولديه إمكانية لتوسع كبير في المضاعف. سيتعين على الشركة فقط أن تثبت قدرتها على مواصلة النمو تحت قيادة جديدة. مصدر الصورة: Getty Images. 3 أمور قد تسير بشكل خاطئ تدهور العلاقة مع سبيس إكس في عهد هوانغ، طورت إنفيديا علاقة وثيقة مع إيلون ماسك وشركة سبيس إكس (SPCX)، التي قررت بناء مراكز البيانات الخاصة بها حصريًا على نظام Vera Rubin. ومن المقرر أن تكون سبيس إكس واحدة من أكثر الشركات عدوانية في هذا المجال، وإذا أدى فقدان هوانغ إلى تغيير هذه العلاقة، فقد يكون ذلك ضربة لنمو إنفيديا المستقبلي. وقد قال ماسك بالفعل إنه يريد انضمام هوانغ إلى شركته، وإذا حدث ذلك وسعت الشركة إلى تطوير شرائحها الخاصة، فسيكون ذلك ضربة لإنفيديا. تباطؤ سوق البنية التحتية للذكاء الاصطناعي حتى قبل رحيل هوانغ، كانت هناك حملة لتبطيء بناء مراكز البيانات في الولايات المتحدة، مع فوز مجموعة كبيرة من المرشحين المعارضين لمراكز البيانات بمقاعد رئيسية في انتخابات التجديد النصفي. ومن المرجح أن يؤثر هذا على السحابات الجديدة (neoclouds)، وهي مصدر رئيسي للإيرادات لإنفيديا. أي تأخيرات لا تقلل فقط من المبيعات المحتملة، بل قد تؤدي إلى مشكلات في التمويل لهؤلاء العملاء. شكلت السحابات الجديدة والشركات 44% من إيرادات مراكز البيانات لإنفيديا في الربع الثالث المالي، لذا فهذه ليست مسألة صغيرة. انخفاض الخندق يؤدي إلى انكماش الهوامش ربما يكون أكبر خطر تواجهه إنفيديا مع رحيل هوانغ هو احتمال فقدان حصة في السوق وانكماش الهوامش. فقد كانت المسرعات المخصصة للذكاء الاصطناعي وشركة Advanced Micro Devices (AMD) تكتسب حصة سوقية، ويبدو أن خندق CUDA الخاص بإنفيديا يتضاءل الآن. وإذا تسبب ذلك في قيام الشركة بخفض الأسعار للبقاء قادرة على المنافسة، فسيؤدي ذلك إلى تقليص هوامشها الإجمالية بشكل كبير، مما قد يضع ضغطًا على الأرباح حتى لو استمرت المبيعات في النمو. ومن المرجح أن يتسبب هذا في هبوط السهم. أين تستثمر 1000 دولار الآن عندما يقدم فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع إليها. ففي النهاية، يبلغ إجمالي متوسط عائد Stock Advisor 719% — وهو أداء متفوق بفارق كبير على 192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنه أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند انضمامك إلى Stock Advisor. شاهد الأسهم ← عوائد Stock Advisor اعتبارًا من 21 نوفمبر 2026.
Intuit مقابل Oracle: أي سهم تقني أفضل للشراء بحلول 2027؟

Intuit مقابل Oracle: أي سهم تقني أفضل للشراء بحلول 2027؟

FMPINTUORCL

يواجه نظام Intuit المتماسك في الضرائب والشركات الصغيرة توجه Oracle نحو سعة السحابة المدعومة بالذكاء الاصطناعي، وتبدو المقايضات بينهما متباينة بشكل واضح. بقلم سارة أبينو – محدث في 21 نوفمبر 2026 الساعة 6:40 مساءً بتوقيت شرق الولايات المتحدة النقاط الرئيسية • تهيمن Intuit على أسواق ضرائب المستهلك ومحاسبة الشركات الصغيرة من خلال نظامها البيئي المتماسك من أدوات البرمجيات المالية. • تعمل Oracle على توسيع قدرات البنية التحتية السحابية الخاصة بها بقوة لالتقاط الطلب المتزايد على أحمال عمل الذكاء الاصطناعي للمؤسسات. • أي من عمالقة البرمجيات هو الخيار الأفضل لمحفظتك طويلة الأجل حتى عام 2027؟ غالبًا ما يجد المستثمرون أنفسهم يختارون بين قادة البرمجيات المتخصصين وعمالقة البنية التحتية الواسعة. يعتمد قرار شراء Intuit ([INTU](/stock/INTU)) أو Oracle (ORCL) على تفضيلك للاستقرار الاستهلاكي مقابل النمو المؤسسي. تعمل Intuit كعمود فقري للتمويل الشخصي والشركات الصغيرة، بينما توفر Oracle قواعد البيانات والبنية التحتية السحابية الأساسية التي تحتاجها المؤسسات الكبيرة. تدمج كلتا الشركتين حاليًا الذكاء الاصطناعي لتعزيز منصاتهما. تفحص هذه المقارنة معدلات نموهما وميزانياتهما العمومية وتقييماتهما النسبية لتحديد أي سهم يناسب بشكل أفضل توقعات عام 2027. حجة Intuit تقدم Intuit حلولًا تقنية مالية أساسية لملايين المستهلكين والشركات الصغيرة حول العالم من خلال علاماتها التجارية الأساسية مثل TurboTax وQuickBooks وCredit Karma. تخدم الشركة حاليًا ما يقرب من 93 مليون مستخدم وتعتمد على منصات توزيع رئيسية مثل متجر تطبيقات آبل (AAPL) ومتجر Google Play. لدعم نظامها البيئي الواسع من البرمجيات، تحتفظ بشراكات استراتيجية مع مزودي البنية التحتية السحابية الرئيسيين بما في ذلك أمازون (AMZN) وألفابت (GOOGL). في الاثني عشر شهرًا المنتهية في 31 أكتوبر 2026، بلغت الإيرادات ما يقرب من 21.9 مليار دولار، بتمثيل نمو قريب من 12.8% مقارنة بالفترة الاثني عشر شهرًا السابقة. بلغ صافي الدخل لهذه الفترة حوالي 4.8 مليار دولار، مما يعكس قدرة الشركة على الحفاظ على هوامش ربح صافية عالية مع توسيع قاعدة مستخدميها. يُعزى هذا التوسع المالي المطرد إلى حد كبير إلى الطلب المتكرر والمستمر على منصاتها للمحاسبة الرقمية وإعداد الضرائب بين الشركات في السوق المتوسطة. اعتبارًا من ميزانيتها العمومية لشهر يوليو 2026، تبلغ نسبة الدين إلى حقوق الملكية ما يقرب من 0.4 مرة، وهو مقياس يقارن إجمالي الدين بقيمة حقوق المساهمين لتقييم الرفع المالي. تبلغ النسبة الحالية حوالي 1.5 مرة، مما يعكس قدرة صحية على سداد الالتزامات قصيرة الأجل باستخدام أصولها الأكثر سيولة. في السنة المالية المنتهية في 31 يوليو 2026، بلغ التدفق النقدي الحر ما يقرب من 8.7 مليار دولار، مع ملاحظة أن التعويضات القائمة على الأسهم مثلت حوالي 23.3% من التدفق النقدي التشغيلي، مما يضخم التدفق النقدي المبلغ عنه لأن التعويضات القائمة على الأسهم هي مصروف غير نقدي يُضاف مرة أخرى في قائمة التدفق النقدي. حجة Oracle تقدم Oracle برمجيات المؤسسات وتطبيقات السحابة وخدمات البنية التحتية من خلال نموذج تسليم عالمي يخدم الشركات والوكالات الحكومية والمؤسسات التعليمية. توزع الشركة أنظمة قواعد بياناتها المعقدة وتطبيقات السحابة في أكثر من 145 دولة وتعمل من خلال شبكة من الموزعين ومتكاملي النظم. ركزت مؤخرًا على توسيع وجودها في أسهم التقنية من خلال بناء سعة هائلة لمراكز البيانات مصممة خصيصًا لأحمال عمل الذكاء الاصطناعي عالية الأداء. في الاثني عشر شهرًا المنتهية في 31 أغسطس 2026، بلغت الإيرادات ما يقرب من 71.8 مليار دولار، بمعدل نمو كبير يبلغ حوالي 21.6%. بلغ صافي الدخل لهذه الفترة ما يقرب من 18.9 مليار دولار، مما يظهر حجم عملياتها أثناء انتقال عملائها الحاليين إلى نماذج السحابة الأحدث. تُعزى هذه الزيادة القوية في المبيعات إلى حد كبير إلى التبني السريع لخدمات البنية التحتية السحابية والتحديث المستمر لأنظمة بيانات المؤسسات. اعتبارًا من ميزانيتها العمومية لشهر مايو 2026، تبلغ نسبة الدين إلى حقوق الملكية حوالي 3.7 مرة، مما يشير إلى أن الشركة تستخدم قدرًا كبيرًا من الدين relative إلى حقوق ملكيتها لتمويل عملياتها كثيفة رأس المال. تبلغ النسبة الحالية حوالي 1.1 مرة، مما يوحي بأن قدرتها على تلبية الالتزامات المالية الفورية ضعيفة حاليًا مقارنة بالمنافسين في مجال البرمجيات الأكثر سيولة. في السنة المالية المنتهية في 31 مايو 2026، كان التدفق النقدي الحر سلبيًا بقيمة 23.7 مليار دولار لأن استثماراتها الضخمة في معدات مراكز البيانات والأصول المادية تجاوزت النقد المتولد من العمليات اليومية. مقارنة ملف المخاطر تواجه Intuit منافسة شديدة من المنافسين الراسخين والشركات الناشئة في مجال البرمجيات المالية، لا سيما تلك التي تقدم بدائل منخفضة التكلفة لإعداد الضرائب. تعتمد الأعمال بشكل كبير على فترة تقديم الضرائب الأمريكية شديدة الموسمية، مما يخلق تقلبات كبيرة في نتائجها السنوية ويمكن أن يضخم تأثير أي تأخيرات تشغيلية. كما تواجه مخاطر مستمرة من التهديدات السيبرانية والرقابة التنظيمية المعقدة فيما يتعلق بخصوصية البيانات وتنفيذ الذكاء الاصطناعي داخل منتجاتها الاستهلاكية. تتنافس Oracle مع منافسة شرسة في صناعة السحابة والبرمجيات من عمالقة مثل مايكروسوفت (MSFT) وأمازون. تتعامل الشركة مع سلسلة توريد معقدة وتقلبات محتملة من العمليات الدولية، بما في ذلك عدم الاستقرار الجيوسياسي والقيود التجارية التي قد تؤثر على عمليات النشر العالمية. يتطلب انتقالها واسع النطاق إلى استراتيجية السحابة أولاً تنفيذًا متسقًا وإنفاقًا رأسماليًا كبيرًا لتجنب خسارة حصتها السوقية لصالح مزودي البنية التحتية الأكثر تخصصًا. مقارنة التقييم مع مضاعف ربحية آجل أقل قليلاً relative لتقديرات الأرباح المستقبلية ونسبة سعر إلى مبيعات أكثر جاذبية، يتم تداول Intuit حاليًا بخصم تقييمي relative إلى Oracle. المقياس | Intuit | Oracle مضاعف الربحية الآجل | 13.5 مرة | 13.6 مرة نسبة السعر إلى المبيعات | 3.8 مرة | 4.7 مرة تتضمن مقاييس التقييم مصادر من Financial Modeling Prep (FMP) وقد تختلف عن مزودي البيانات الآخرين. أي سهم سأشتري لعام 2027؟ سأختار Intuit. تبني الشركات الصغيرة دفاترها وكشوف رواتبها ومدفوعاتها حول برامجها، مما يجعل من الصعب تركها ويمنح Intuit قاعدة موثوقة للنمو منها. وهي الآن بدأت في كسب شركات أكبر. إن QuickBooks وTurboTax وCredit Karma هي علامات تجارية يعرفها الكثيرون بالفعل، كما أن برمجياتها للشركات المتوسطة الحجم تنمو بنحو 40% على أساس سنوي. ما يعجبني هو أن Intuit تواصل إعادة النقد إلى المساهمين، مع توزيعات أرباح ارتفعت بنسبة 15% خلال العام الماضي، وهي تدمج الذكاء الاصطناعي في منتجاتها، بحيث يمكن للعملاء الآن استخدام QuickBooks داخل أدوات الذكاء الاصطناعي مثل ChatGPT وClaude. كما جاء ربعها الأخير أعلى من أهداف الشركة نفسها، وتتوقع نموًا قويًا هذا العام. وإنصافًا لـ Oracle، فهي تؤجر طاقة الحوسبة التي تحتاجها شركات الذكاء الاصطناعي، وقد تضاعفت مبيعات بنيتها التحتية السحابية أكثر من الضعف على أساس سنوي. لكنها تقترض بكثافة لبناء مراكز البيانات وتحرق النقد أثناء قيامها بذلك، وجزء كبير من عقودها يأتي من عميل واحد هو OpenAI. في المقابل، يأتي نمو Intuit مع أرباح صحية ونقد مُعاد إلى المساهمين، وليس مع عبء دين ثقيل. بالنسبة للمستثمرين على المدى الطويل، فإن شركة برمجيات مربحة تتوسع في شركات أكبر تجعل Intuit الخيار الأفضل لعام 2027. أين تستثمر 1000 دولار الآن عندما يمتلك فريق المحللين لدينا نصيحة سهم، فقد يكون من المجدي الاستماع. بعد كل شيء، متوسط العائد الإجمالي لـ Stock Advisor هو 719% – وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين للشراء الآن، متاحة عند الانضمام إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 21 نوفمبر 2026.
مايكل بيري يقول إنه ينظر إلى سهم نتفليكس عند مستوى الثلاثينيات العليا من الدولارات. أنا سأفكر في شرائه الآن، وهو أعلى بكثير من ذلك.

مايكل بيري يقول إنه ينظر إلى سهم نتفليكس عند مستوى الثلاثينيات العليا من الدولارات. أنا سأفكر في شرائه الآن، وهو أعلى بكثير من ذلك.

FMPNFLX

المستثمر الشهير يستهدف سعراً أقل بنحو الثلث. هل يستحق الانتظار؟ بقلم دانيال سباركس – 21 نوفمبر 2026 الساعة 6:22 مساءً بتوقيت شرق الولايات المتحدة النقاط الرئيسية قال مايكل بيري إنه ينظر الآن إلى سهم نتفليكس عند مستوى الثلاثينيات العليا من الدولارات. هذا السعر سيقيم نتفليكس عند حوالي 10 أضعاف متوسط تقديرات المحللين لأرباح عام 2027. تتوقع نتفليكس أن يصل هامش تشغيلها إلى 31.5% هذا العام، ارتفاعاً من 29.5% في عام 2025. لفتت نتفليكس ([NFLX](/stock/NFLX)) انتباه مايكل بيري. ليس بسعر اليوم. وفقاً لتقرير نشرته Stocktwits في 18 نوفمبر، سأل أحد المشتركين المستثمر الشهير عما إذا كان انخفاض عملاق البث إلى مستوى الخمسينيات العليا من الدولارات قد لفت انتباهه. قال بيري إنه مهتم بنتفليكس، لكنه أضاف أنه يفكر الآن أكثر في مستوى الثلاثينيات العليا من الدولارات. هذا انخفاض كبير. أغلقت أسهم نتفليكس عند 58.46 دولاراً يوم الخميس 19 نوفمبر، وهو أدنى إغلاق لها منذ مايو 2024 (باستخدام الأسعار المعدلة للتجزئة، لأن نتفليكس أجرت تقسيم أسهم بنسبة 10 إلى 1 في نوفمبر 2025). مع تداول السهم قرب 58 دولاراً اعتباراً من وقت كتابة هذا المقال، فإن سعراً في الثلاثينيات العليا من الدولارات سيخفض السهم بنحو الثلث الآخر. لا أعتقد أن على المستثمرين الانتظار لذلك. عند سعر اليوم، تبدو نتفليكس رخيصة بالفعل لشركة أرباحها لا تزال ترتفع. صورة مايكل بيري. المصدر: غيتي إيمجز. سعر بيري يستمر في الانخفاض كان بيري يدور حول نتفليكس لأشهر. في يوليو، قدر أن نتفليكس بسعر 67.75 دولاراً للسهم تتداول بحوالي 1.6 ضعف قيمتها الجوهرية، مما ينتج عنه قيمة تبلغ حوالي 42 دولاراً للسهم بحساباته. قال أيضاً حينها إن السهم سيحتاج إلى الانخفاض إلى الخمسينيات الدنيا ليقترب من فرصة شراء مثالية. لذا، فإن الثلاثينيات العليا ليست رقماً عشوائياً. ستسمح له بالشراء تحت تقديره الخاص لقيمة الشركة. قلقه هو كم من الوقت يحتفظ محتوى نتفليكس بقيمته. في يوليو، قارن عملاق البث بشركة والت ديزني واستوديو بيكسار التابع لها، الذي وصف محتواه بأنه دائم الخضرة. أشار إلى أن الكثير مما تنتجه نتفليكس جيد الآن لكنه لا يتحسن مع مرور الوقت. بالتأكيد، هذا قلق مشروع بشأن أي عمل تجاري مبني على برامج ناجحة. لكنه نقاش طويل الأجل. في هذه الأثناء، تستمر أرباح نتفليكس في النمو، مما يجعل مستوى الثلاثينيات العليا يبدو سعراً متشائماً حقاً. كم سيكون رخيصاً سعر 38 دولاراً؟ لنفترض أن الثلاثينيات العليا تعني 38 دولاراً للسهم. في المتوسط، يتوقع المحللون أن تربح نتفليكس حوالي 3.80 دولارات للسهم في عام 2027، لذا فإن سهم بسعر 38 دولاراً سيكلف حوالي 10 أضعاف الأرباح المتوقعة للعام المقبل. عند حوالي 58 دولاراً، تتداول الأسهم بحوالي 15 ضعف الأرباح المتوقعة للعام المقبل. للمقارنة، تداول مؤشر S&P 500 (^GSPC -3.70%) عند 17.7 ضعف أرباحه المتوقعة للأشهر الاثني عشر المقبلة في 5 نوفمبر، وفقاً لـ FactSet. وبعبارة أخرى، فإن سهم نتفليكس ([NFLX](/stock/NFLX)) يكلف بالفعل أقل من السهم المتوسط نسبةً إلى أرباحه. سعر بيري سيضعه بخصم يزيد عن 40% عن نسبة السعر إلى الربحية في السوق. لكي يكون سعر 38 دولاراً متوسطاً في السوق، ستحتاج نتفليكس إلى ربح حوالي 2.15 دولاراً للسهم فقط. لقد ربحت 2.53 دولاراً للسهم في عام 2025 (معدلة أيضاً للتجزئة)، ونمت ربحية السهم على أساس سنوي في كل ربع من عام 2026 حتى الآن. إذن، فإن مستوى الثلاثينيات العليا سيكون منطقياً فقط إذا كانت أرباح نتفليكس على وشك الانكماش. أرباح نتفليكس لا تزال تنمو لا تبدو قريبة من الانكماش. كان هامش تشغيل نتفليكس 26.7% في عام 2024 و29.5% في عام 2025، والشركة تستهدف 31.5% لعام 2026. وصل هامش تشغيل الربع الثالث إلى 34.6%. وتتوقع الإدارة هامشاً بنسبة 26% في الربع الرابع، أعلى من 24.5% التي أبلغت عنها نتفليكس قبل عام، حتى مع تكاليف تسريح العمال المعلنة حديثاً. وإجمالاً، تقول نتفليكس إن توقعاتها تعني نمو الدخل التشغيلي بأكثر من 20% هذا العام. كما تواصل نتفليكس إعادة النقد إلى المساهمين. لقد أنفقت 4.8 مليارات دولار لشراء أسهمها في الربع الثالث وحده، ولا يزال لديها 22.3 مليار دولار من تصاريح إعادة الشراء المتبقية. [NFLX](/stock/NFLX) نتفليكس $56.73-$1.73 (-2.96%) ناسداك · اعتباراً من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 11/20/26 لكن نمو المبيعات يستمر في التباطؤ. انخفض نمو الإيرادات في كل ربع من هذا العام، إلى 11.8% على أساس سنوي في الربع الثالث من 16.2% في الربع الأول. وتتوقع الإدارة حوالي 11.5% للربع الرابع، بينما خفضت توقعاتها لإيرادات الإعلانات لعام 2026 إلى حوالي 2.7 مليار دولار من حوالي 3 مليارات دولار. لكن عملاً تجارياً لا يزال ينمو مبيعاته بنسبة مزدوجة الرقم بينما يرفع هامش تشغيله يبدو من غير المرجح أن ينتهي به المطاف إلى الربح بأقل مما ربح في عام 2025. هل يمكن أن يحصل بيري على سعره؟ ربما. سهم نتفليكس ([NFLX](/stock/NFLX)) انخفض بالفعل بأكثر من النصف من ذروته في يونيو 2025، والسهم الذي انخفض لهذا الحد يمكن أن يستمر في الانخفاض. لكن الانتظار لمستوى الثلاثينيات العليا هو بحجة رهان على توقف أرباح نتفليكس. عند حوالي 15 ضعف الأرباح المتوقعة للعام المقبل، فإن سهم نتفليكس ([NFLX](/stock/NFLX)) يسعر بالفعل الكثير من الحذر، كما أعتقد. سأفكر في شراء الأسهم الآن بدلاً من انتظار رقم بيري. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق المحللين لدينا نصيحة سهم، يمكن أن يكون من المفيد الاستماع. بعد كل شيء، متوسط العائد الإجمالي لـ Stock Advisor هو 719% — تفوق ساحق على السوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين للشراء الآن، متاحة عند الانضمام إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتباراً من 21 نوفمبر 2026.

AppLovin مقابل Reddit: أي سهم تقني أفضل للشراء في 2027؟

AppLovin مقابل Reddit: أي سهم تقني أفضل للشراء في 2027؟

FMPAPP

ينمو AppLovin بسرعة ويحقق أرباحًا عالية، لكن سهمه كان متقلبًا. أما Reddit فهو مربح ولا يزال ينمو، لكن بحث Google بالذكاء الاصطناعي يجلب له زوارًا أقل. بقلم سارة أبينو – تم التحديث في 21 نوفمبر 2026 الساعة 6:19 مساءً بتوقيت شرق الولايات المتحدة. النقاط الرئيسية: يحافظ AppLovin على نظام بيئي للإعلانات التقنية عالي الربحية بهامش صافٍ يبلغ حوالي 66%. ويستفيد Reddit من تفاعل المستخدمين الهائل وترخيص المحتوى بالذكاء الاصطناعي لدفع نمو الإيرادات بنسبة 62%. أي من هاتين المنصتين التقنيتين عاليتي النمو هو الإضافة الأفضل لمحفظتك لعام 2027؟ يتغير مشهد الإعلان الرقمي مع تنافس المنصات القائمة على البيانات على ميزانيات التسويق. يتطلب الاختيار بين AppLovin ([APP](/stock/APP)) وReddit (RDDT) الموازنة بين قوة برمجية راسخة ومنصة اجتماعية سريعة النمو. يتخصص AppLovin في برمجيات الإعلانات التقنية التي تساعد المطورين على تنمية تطبيقاتهم، بينما يدير Reddit شبكة ضخمة من المجتمعات التي ينشئها المستخدمون. تنجح كلتا الشركتين في الاستفادة من البيانات المتخصصة لجذب المعلنين، لكنهما تعملان بنماذج أعمال وهياكل تكاليف مختلفة. حالة AppLovin: يوفر AppLovin منصة تسويق قائمة على البرمجيات وحلول إعلانية للعلامات التجارية الاستهلاكية وتطبيقات الألعاب. وتشير الشركة إلى أن بعض عملائها هم أيضًا منافسون، مثل Meta Platforms وAlphabet وAmazon (AMZN) وUnity Software (U). بعد بيع أعمال التطبيقات في يونيو 2025، تركز الشركة بالكامل على منصتها البرمجية عالية الهامش. في الأشهر الاثني عشر المنتهية في 30 سبتمبر 2026، بلغت الإيرادات ما يقرب من 7.6 مليار دولار، بزيادة تقارب 46.5% مقارنة بالفترة السابقة. وبلغ صافي الدخل حوالي 5.0 مليارات دولار خلال هذه الفترة، مدعومًا بهامش صافٍ قوي بلغ 65.9%. يسلط هذا الأداء الضوء على قدرة الشركة على توسيع بنيتها التحتية للإعلانات التقنية بكفاءة مع الحفاظ على ربحية كبيرة. واعتبارًا من ميزانيتها العمومية في ديسمبر 2025، كانت نسبة الدين إلى حقوق الملكية 1.7 مرة، وهي تقارن إجمالي الدين بحقوق المساهمين. وكانت النسبة الجارية 3.3 مرة، وهي مقياس للقدرة على سداد الفواتير قصيرة الأجل باستخدام الأصول المتداولة. في السنة المالية المنتهية في 31 ديسمبر 2025، كان التدفق النقدي الحر، وهو النقد من العمليات مطروحًا منه النفقات الرأسمالية، ما يقرب من 3.9 مليارات دولار. حالة Reddit: يرسخ Reddit نفسه كلاعب فريد بين أسهم الاتصالات من خلال الاستفادة من مجموعة واسعة من المجتمعات التي ينشئها المستخدمون. تحقق الشركة حوالي 94% من إيراداتها من معلنين خارجيين، رغم أنها تتوسع في ترخيص المحتوى لتدريب نماذج الذكاء الاصطناعي. وبينما تخدم جمهورًا عالميًا، يواجه Reddit بعض التركيز في العملاء، حيث يمثل أكبر عشرة معلنين لديها حوالي 21% من إجمالي الإيرادات. في الأشهر الاثني عشر المنتهية في 30 سبتمبر 2026، بلغت الإيرادات ما يقرب من 3.1 مليارات دولار، مدفوعة بنمو يقارب 62.2%. وكان صافي الدخل قريبًا من 991.7 مليون دولار، مما يمثل تحولًا كبيرًا إلى الربحية مقارنة بالسنوات السابقة. لا تزال المنصة تركز على زيادة تفاعل المستخدمين وتوسيع شراكات ترخيص البيانات لتنويع مصادر دخلها. واعتبارًا من ميزانيتها العمومية في ديسمبر 2025، كانت نسبة الدين إلى حقوق الملكية 0.0 مرة، بينما كانت النسبة الجارية 11.6 مرة، مما يقيس قدرة الشركة على تغطية الديون قصيرة الأجل بالأصول المتداولة. في السنة المالية المنتهية في 31 ديسمبر 2025، كان التدفق النقدي الحر قريبًا من 684.2 مليون دولار. لاحظ أن التعويضات القائمة على الأسهم مثلت حوالي 49.7% من التدفق النقدي التشغيلي، مما يضخم توليد النقد المبلغ عنه لأن التعويضات القائمة على الأسهم هي نفقة غير نقدية تضاف مرة أخرى في قائمة التدفقات النقدية. مقارنة المخاطر: يواجه AppLovin مخاطر كبيرة تتعلق باعتماده على منصات خارجية مثل Apple وAlphabet، والتي يمكنها تغيير الوصول إلى بيانات المستخدم من خلال تغييرات الخصوصية. تتعامل الشركة أيضًا مع منافسة شديدة من شركات تقنية كبيرة، بما في ذلك Amazon وUnity Software، في نظام تطبيقات الهاتف المحمول. علاوة على ذلك، تتركز الإيرادات بشكل كبير في قطاع الألعاب، مما يترك الأعمال عرضة للتحولات في هذا السوق المحدد. يعتمد Reddit بشكل كبير على إيرادات الإعلان، مما يجعل الشركة عرضة لتقلبات ميزانيات التسويق ومستويات تفاعل المستخدمين. تعتمد المنصة على مشرفين متطوعين للحفاظ على مجتمعاتها وتعتمد على مزودي الخدمات السحابية مثل Amazon وAlphabet لبنيتها التحتية الأساسية. يمكن أن تؤثر التغييرات في خوارزميات محركات البحث أو انخفاض نمو المستخدمين بشكل كبير على حركة المرور إلى موقعها ونتائج أعمالها بشكل عام. مقارنة التقييم: يبدو أن Reddit يتم تداوله بتقييم أكثر جاذبية بناءً على نسبة السعر إلى الأرباح المتوقعة ونسبة السعر إلى المبيعات، والتي تقيس القيمة السوقية مقابل المبيعات على مدى الاثني عشر شهرًا الماضية. المقياس: AppLovin: نسبة السعر إلى الأرباح المتوقعة 23.3 مرة، Reddit: 16.5 مرة. نسبة السعر إلى المبيعات: AppLovin 15.0 مرة، Reddit 5.6 مرة. تتضمن مقاييس التقييم مصادر من Financial Modeling Prep (FMP) وقد تختلف عن مزودي البيانات الآخرين. أي سهم سأشتري لعام 2027؟ سأختار AppLovin. لقد بنى أعمالًا إعلانية رائدة وعالية الربحية في ألعاب الهاتف المحمول، وهو بدأ للتو في التسوق عبر الإنترنت. يدفع له المعلنون مقابل نتائج مثل التثبيتات وعمليات الشراء، لذا ينمو عندما ينمو عملاؤه. في الربع الأخير، قفزت المبيعات بنسبة 55% على أساس سنوي، وأرشدت الإدارة إلى ربع قوي آخر، متجاوزة توقعات المحللين. كان السهم متقلبًا هذا العام حيث واجهت الشركة هجمات البائعين على المكشوف ودعاوى قضائية من المستثمرين تتنازعها. لكن الربع الأخير تجاوز أهداف الشركة الخاصة بها بفارق كبير، ولا يزال السهم منخفضًا لهذا العام، مما يمنح المستثمرين على المدى الطويل نقطة دخول أقل. وإنصافًا لـ Reddit، فهو مربح جدًا ومبيعاته لا تزال تنمو بسرعة. لكن بحث Google بالذكاء الاصطناعي يجلب له زوارًا أقل، وانخفض مستخدموه في الولايات المتحدة الربع الماضي، وحذر من مزيد من الضغط في المستقبل، مما أدى إلى هبوط السهم. لا يواجه AppLovin مشكلة حركة المرور هذه، لأن إعلاناته تعمل داخل تطبيقات الهاتف المحمول لشركات أخرى، والمعلنون ينفقون معه أكثر. مع النمو السريع والأرباح الكبيرة وفتح سوق جديدة بالكامل في التسوق عبر الإنترنت، فإن AppLovin هو اختياري لعام 2027. أين تستثمر 1000 دولار الآن: عندما يكون لدى فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المجدي الاستماع. بعد كل شيء، متوسط العائد الإجمالي لـ Stock Advisor هو 719% — تفوق ساحق على السوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين للشراء الآن، متاحة عند انضمامك إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 21 نوفمبر 2026.
سهم ألفابت يهبط إلى أدنى مستوى في عام.. لماذا تقترض الشركة الأم لغوغل كل هذا المال؟

سهم ألفابت يهبط إلى أدنى مستوى في عام.. لماذا تقترض الشركة الأم لغوغل كل هذا المال؟

FMPGOOG

أضافت ألفابت ([GOOG](/stock/GOOG)) أكثر من 78 مليار دولار من الديون طويلة الأجل هذا العام، ولم تنتهِ بعد. بقلم جوناثان بونسيانو – 21 نوفمبر 2026 الساعة 6:00 مساءً بتوقيت شرق الولايات المتحدة النقاط الرئيسية باعت ألفابت سندات بقيمة 6 مليارات يورو و6 مليارات دولار كندي في نوفمبر، أي نحو 10.9 مليار دولار مجتمعة، لتضيف إلى موجة اقتراض ضاعفت ديونها طويلة الأجل ثلاث مرات تقريبًا هذا العام. أنفقت الشركة على مراكز البيانات والمعدات أكثر مما حصلت عليه من العمليات في كل من الربعين الأخيرين. أغلق السهم يوم الجمعة منخفضًا بنسبة 34% عن أعلى مستوى قياسي سجله في مايو، مع تعمق موجة بيع أسهم الذكاء الاصطناعي. كان يوم الجمعة سيئًا لأسهم التكنولوجيا. فقد انخفض مؤشر ناسداك المركب بنسبة 5.3% وأنهى الأسبوع منخفضًا بنسبة 10%. وهبطت أسهم إنفيديا (NVDA -14.01%) بنسبة 14% بعد أن ذكرت رويترز أن هيئة الأوراق المالية والبورصات الأمريكية تفحص محاسباتها. ولم تفلت ألفابت (GOOGL -2.70%)([GOOG](/stock/GOOG) -2.59%) من ذلك. فقد ارتفع السهم بنحو 4% في وقت مبكر من اليوم ثم انعكس اتجاهه، ليغلق عند 265.29 دولارًا بانخفاض 2.7%. وهذا أدنى إغلاق له منذ أكتوبر 2025. وأصبحت الأسهم الآن أقل بنسبة 34% من أعلى إغلاق قياسي لها البالغ 402.62 دولار في 13 مايو، والذي كان أيضًا أعلى مستوى لها خلال 52 أسبوعًا، وأقل بنسبة 15% من مستواها في بداية العام. وربما الأهم بالنسبة للسهم ومعنويات المستثمرين حاليًا: أن ألفابت ركزت على اقتراض المزيد من المال. مصدر الصورة: ذا موتلي فول. شهر مزدحم في سوق السندات جمعت ألفابت نحو 10.9 مليار دولار من بيعي سندات هذا الشهر. في 5 نوفمبر، أغلقت بيع سندات باليورو بقيمة 6 مليارات يورو (نحو 6.7 مليار دولار)، موزعة على سبع سلاسل تستحق بين 2028 و2045. وبعد أسبوعين، سعّرت سندات بقيمة 6 مليارات دولار كندي في كندا (نحو 4.2 مليار دولار). وأطول هذه السندات تستحق في 2066 وتدفع 6% سنويًا، ما يعني أن ألفابت ستدفع فوائد عليها لمدة 40 عامًا. وتقول الإفصاحات إن الأموال مخصصة "لأغراض الشركة العامة، والتي قد تشمل سداد الديون المستحقة". وتمثل هذه الصفقات تتويجًا لعام كبير من الاقتراض. فقد بلغت ديون ألفابت طويلة الأجل 125.1 مليار دولار في نهاية سبتمبر، ارتفاعًا من 46.5 مليار دولار في نهاية 2025، وفقًا لتقريرها الربعي الأخير. وهذا لا يشمل سندات نوفمبر. كما باعت أسهمًا أيضًا. في يونيو، أعلنت ألفابت عن زيادة رأس المال بقيمة 80 مليار دولار، بما في ذلك بيع خاص بقيمة 10 مليارات دولار لشركة بيركشاير هاثاواي (BRKB -0.36%). ودفعت بيركشاير 351.81 دولار لكل سهم من الفئة A. وعند إغلاق يوم الجمعة، انخفضت قيمة تلك الحصة بنحو 25%. إلى أين يذهب المال الإجابة القصيرة هي: مراكز البيانات. أنفقت ألفابت 132 مليار دولار على الممتلكات والمعدات في الأشهر التسعة الأولى من العام، وهو أكثر من ضعف الـ63.6 مليار دولار التي أنفقتها قبل عام. وفي يونيو، قالت الشركة إنها تتوقع إنفاق 180 مليار دولار إلى 190 مليار دولار للعام 2026 بأكمله، وإن الإنفاق في 2027 "سيرتفع بشكل كبير". وقد تجاوز هذا الإنفاق النقد الذي يدره النشاط التجاري. فالتدفق النقدي الحر لدى ألفابت، وهو النقد المتبقي بعد الإنفاق الرأسمالي، كان سالبًا 9.1 مليار دولار في الربع الثالث وسالبًا 5.9 مليار دولار في الثاني، وفقًا لبيان أرباحها. وفي الربع الرابع من 2025 فقط، كان موجبًا 24.6 مليار دولار. ولا يزال النشاط التجاري نفسه ينمو بسرعة. فقد ارتفعت إيرادات الربع الثالث بنسبة 25% إلى 127.6 مليار دولار، وتضاعفت إيرادات غوغل كلاود أكثر من مرتين إلى 30.7 مليار دولار. وهذا النمو في الحوسبة السحابية يمثل جزءًا كبيرًا من سبب بناء ألفابت بهذه السرعة. ما ينبغي أن يراقبه المستثمرون ألفابت ليست في مشكلة مالية. فقد أنهت سبتمبر بـ265.1 مليار دولار نقدًا وأوراقًا مالية قابلة للتسويق، وسنداتها مصنفة AA+ من ستاندرد آند بورز، أي على درجة واحدة فقط من أعلى تصنيف. والاقتراض بنحو 3.7% إلى 6% لبناء مراكز بيانات يمكن أن يكون منطقيًا إذا استمرت تلك المراكز في الامتلاء. الخطر هو ما يحدث إذا لم تستمر. فألفابت تنفق كما لو أن الطلب على حوسبة الذكاء الاصطناعي سيستمر في الارتفاع لسنوات، وهي تستخدم المال المقترض والأسهم الجديدة للقيام بذلك. وقد بدأ المستثمرون في التشكيك في هذا النوع من الرهانات عبر القطاع كله، وهو سبب كبير لتراجع الأسهم. بالنسبة للمستثمرين على المدى الطويل، أصبح السهم أرخص بكثير مما كان عليه في مايو. وثمة رقمان يجب مراقبتهما: التدفق النقدي الحر ونمو غوغل كلاود. فإذا استمرت إيرادات الحوسبة السحابية في التضاعف، سيبدو الاقتراض ذكيًا. وإذا تباطأت بينما استمر الإنفاق في الارتفاع، فقد لا يكون السعر المنخفض اليوم هو القاع. أين تستثمر 1000 دولار الآن عندما يمتلك فريق محللينا نصيحة بشأن سهم، فقد يكون من المجدي الاستماع. ففي النهاية، يبلغ متوسط العائد الإجمالي لـ Stock Advisor نسبة 719% — وهو تفوق ساحق على السوق مقارنة بـ192% لمؤشر ستاندرد آند بورز 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، وهي متاحة عند انضمامك إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 21 نوفمبر 2026.
ويبول: 3 نقاط رئيسية للمستثمرين على المدى الطويل

ويبول: 3 نقاط رئيسية للمستثمرين على المدى الطويل

FMPBULL

منحت صفقة الاستحواذ على "باي سيكيوريتيز" ويبول موطئ قدم في تايلاند، في خطوة تختبر ما إذا كان بإمكان منصتها العالمية التوسع خارج نطاق التداول الأفراد في الولايات المتحدة. بقلم فريق The Motley Fool – 21 نوفمبر 2026 الساعة 5:27 مساءً بتوقيت شرق الولايات المتحدة النقاط الرئيسية سجلت ويبول إيرادات قياسية في الربع الثالث بلغت 219 مليون دولار، بزيادة 39%. وبلغت أصول العملاء 32.4 مليار دولار، بنمو 53% على أساس سنوي. وتضاعف حجم عقود الخيارات للحسابات الأصغر بعد تغييرات تنظيمية. أعلنت ويبول ([BULL](/stock/BULL) -9.19%) ([BULL](/stock/BULL)) في مكالمة نتائج الربع الثالث من 2026، التي عُقدت في 19 نوفمبر 2026، عن إيرادات إجمالية قياسية بلغت 219 مليون دولار، بزيادة 39% على أساس سنوي. وبلغت أصول العملاء 32.4 مليار دولار خلال تلك الفترة. وتُظهر هوامش التشغيل المتنامية كيف يبني ارتفاع نشاط المستخدمين قدرة أرباح طويلة الأجل. وبرزت ثلاثة أمور قالها مسؤولو الإدارة. تغييرات قاعدة المتداول اليومي المتكرر تقود نشاطاً مستداماً للحسابات أدى تخفيف قاعدة المتداول اليومي المتكرر (PDT) في يونيو إلى إزالة حدود التداول اليومي على الحسابات التي تقل عن 25,000 دولار. واستفادت ويبول من هذا التحول مع ارتفاع تداول الخيارات والأسهم من الحسابات الأصغر دون إضعاف الاحتفاظ الإجمالي بالمستخدمين. "توقعنا زيادة حجم التداول المرتبطة بتغيير القاعدة، واستفدنا من منصتنا لالتقاط زيادة التفاعل من هذه الشريحة المهمة من مستثمري الأفراد". — أنتوني مايكل دينير، رئيس المجموعة والرئيس التنفيذي للولايات المتحدة عمليات الاستحواذ الاستراتيجية توسع الحضور السوقي ونمو الأصول أكملت ويبول الاستحواذ على "باي سيكيوريتيز"، وهي شركة وساطة تعمل في تايلاند، لتسريع توسعها الدولي. وأضافت الصفقة 3 مليارات دولار من أصول العملاء مع توسيع الوصول إلى الحسابات ذات الأرصدة المرتفعة في تايلاند. "تتمتع (باي) بأكثر من 50 عاماً من الخبرة في سوق الوساطة التايلاندية وقاعدة عملاء عالية الجودة راسخة تكمل منصة ويبول التكنولوجية العالمية وقدراتها في المنتجات". — أنتوني مايكل دينير، رئيس المجموعة والرئيس التنفيذي للولايات المتحدة ابتكار المشتقات يفتح فرص إيرادات جديدة تتجاوز الأسهم التقليدية أطلقت الإدارة العقود الآجلة الدائمة للعملات المشفرة (perps)، وهي عقود مشتقة تسمح للمتداولين بالمضاربة على أسعار الأصول دون تاريخ انتهاء. وتنوّع إضافة هذه المنتجات الإيرادات بعيداً عن تداول الأسهم التقليدي وتوسع الخيارات أمام المتداولين النشطين. "وفي السياق، كانت العقود الآجلة الدائمة سوقاً بحجم 90 تريليون دولار من حيث الحجم في 2025. ونرى في ذلك فرصة أخرى لتوسيع نطاق المنتجات المتاحة لمتداولينا النشطين داخل منصة متكاملة واحدة". — أنتوني مايكل دينير، رئيس المجموعة والرئيس التنفيذي للولايات المتحدة النظرة المستقبلية استمر زخم التداول خلال أكتوبر عبر حسابات الأفراد النشطة، وتستحوذ ويبول على حصة سوقية في الخيارات الأمريكية. وتعتمد على منصتها التكنولوجية العالمية، والبنية التحتية للامتثال متعدد الأسواق، وابتكار المنتجات لدفع نمو العملاء مع الحفاظ على ضبط النفقات. "يسرنا أن أعمال الخيارات لدينا أصبحت الآن ضمن أفضل 5 في الولايات المتحدة من حيث الحصة السوقية، بعد أن تجاوزت 6% من سوق الخيارات الأمريكية للمرة الأولى". — إتش. سي. وانغ، الرئيس المالي للمجموعة مع توسع النطاق الدولي وتنامي فئات الأصول الجديدة، تشير القيادة إلى مساحة نمو كبيرة طويلة الأجل عبر الأسواق العالمية. "بالنظر إلى قوة منصتنا وحجم سوقنا المتاح، نبقى واثقين بأننا ما زلنا في المراحل الأولى لبناء أعمال عالمية رائدة، تتيح استثماراً أذكى عبر فئات الأصول والأسواق العالمية لملايين المستثمرين". — أنتوني مايكل دينير، رئيس المجموعة والرئيس التنفيذي للولايات المتحدة أين تستثمر 1000 دولار الآن عندما يمتلك فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المجدي الإنصات. فبعد كل شيء، بلغ متوسط العائد الإجمالي لـ Stock Advisor 719% — وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عن ما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند الانضمام إلى Stock Advisor. اطلع على الأسهم › عوائد Stock Advisor اعتباراً من 21 نوفمبر 2026.

Shopify مقابل أوبر تكنولوجيز: أي سهم تقني أفضل للشراء؟

Shopify مقابل أوبر تكنولوجيز: أي سهم تقني أفضل للشراء؟

FMPSHOP

يمثل الارتفاع الكبير في إيرادات Shopify وتدفق أوبر النقدي الحر تباينًا حادًا، لكن فرصة مستقبلية واحدة قد تحسم أي السهمين يستحق الاقتناء. بقلم جاك ديلاني – تم التحديث في 21 نوفمبر 2026 الساعة 5:20 مساءً بتوقيت شرق الولايات المتحدة. النقاط الرئيسية: توفر Shopify بنية تحتية للتجارة الإلكترونية قابلة للتوسع بدرجة عالية مع نمو قوي في الإيرادات بنسبة مضاعفة. تهيمن أوبر تكنولوجيز على أسواق التنقل والتوصيل العالمية مع توليد تدفق نقدي حر كبير. أي منصتي النمو المرتفع تنتمي إلى محفظتك طويلة الأجل؟ يتضمن الاختيار بين Shopify‏ ([SHOP](/stock/SHOP) -6.25%) وأوبر تكنولوجيز (UBER -3.25%) الموازنة بين سهمين تقنيين مختلفين. فقد أصبحت كلتا الشركتين أساسيتين في كيفية تسوقنا وتنقلنا. تعمل Shopify كعمود فقري رقمي لملايين التجار عبر الإنترنت، بينما تدير أوبر شبكة ضخمة من الخدمات اللوجستية والنقل. تقيّم هذه المقارنة أرقامهما المالية ونماذج أعمالهما لمعرفة أيهما أفضل خيار لعام 2027 وما بعده. مصدر الصورة: جيتي إيمجز. حجة الاستثمار في Shopify توفر Shopify الأدوات الرقمية الأساسية التي تتيح للشركات بناء واجهات متاجرها الإلكترونية وإدارة مواقع التجزئة الفعلية. تخدم الشركة ملايين التجار في دول متعددة، وتوفر نظامًا بيئيًا متكاملًا لكل شيء بدءًا من إدارة المخزون وحتى معالجة المدفوعات. ومن خلال التركيز على منح العلامات التجارية سيطرة كاملة على علاقاتها مع العملاء، أصبحت لاعبًا محوريًا بين الأسهم التقنية التي تدعم سوق التجارة الإلكترونية الأوسع. في الاثني عشر شهرًا المنتهية في 30 سبتمبر 2026، بلغت الإيرادات نحو 14.2 مليار دولار، بزيادة تقارب 32.5% مقارنة بالفترة المماثلة السابقة. وقد رافق هذا النمو القوي صافي دخل بلغ 2.1 مليار دولار. [SHOP](/stock/SHOP) Shopify$123.72-$8.25 (-6.25%)NASDAQ · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 11/20/26 حجة الاستثمار في أوبر تكنولوجيز تدير أوبر تكنولوجيز منصة تقنية ضخمة تربط الأشخاص بخدمات النقل وتوصيل الطعام والخدمات اللوجستية. تمتد شبكتها عبر أكثر من 70 دولة، وتخدم عددًا متزايدًا من المستهلكين النشطين شهريًا الذين يستخدمون التطبيق لمشاركة الرحلات أو الطلب من التجار المحليين. تستفيد الشركة من شراكات مع تجار تجزئة كبار مثل بست باي (BBY -1.33%) وتراكتور سبلاي (TSCO -0.77%) لتوسيع نطاق وصولها إلى ما هو أبعد من توصيل المطاعم التقليدي إلى سوق أوسع. في الاثني عشر شهرًا المنتهية في 30 سبتمبر 2026، بلغت الإيرادات نحو 56.5 مليار دولار، بمعدل نمو يقارب 13.9% عن الاثني عشر شهرًا السابقة. وبلغ صافي الدخل حوالي 3.5 مليار دولار خلال هذه الفترة. UBER Uber Technologies$63.47-$2.13 (-3.25%)NYSE · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 11/20/26 مقارنة ملف المخاطر تواجه Shopify منافسة شديدة في السوق من منصات قائمة ومزودين متخصصين قد يحدّون من نموها أو يفرضون تغييرات في التسعير. تعتمد الشركة بشكل كبير على البنية التحتية السحابية من طرف ثالث تقدمها ألفابت (GOOGL -2.70%) ومعالجي المدفوعات مثل باي بال هولدنجز (PYPL -5.46%). وتشمل المخاطر الجديدة استخدام الذكاء الاصطناعي، مما قد يؤدي إلى مخرجات غير دقيقة أو تحديات تنظيمية. تتعامل أوبر تكنولوجيز مع تحديات قانونية وتنظيمية مستمرة بشأن كيفية تصنيف سائقيها، مما قد يغيّر نموذج أعمالها جذريًا. وتنافس عالميًا في مجال التنقل والتوصيل ضد منافسين ذوي رأس مال قوي مثل Lyft‏ (LYFT -2.54%) ودورداش (DASH -2.88%). كما أن المنصة عرضة للتحولات الاقتصادية الكلية، حيث يمكن للتضخم أو ارتفاع أسعار الوقود أن يؤثر على إنفاق المستهلكين على الرحلات والتوصيلات. وأخيرًا، تعتمد الشركة على الأسواق المحمولة لكل من آبل (AAPL -1.90%) وألفابت للوصول إلى قاعدتها الكبيرة من المستخدمين. مقارنة التقييم تبدو أوبر تكنولوجيز مسعّرة بشكل أكثر منطقية حيث تتداول بمضاعف ربحية مستقبلي ومضاعف مبيعات أقل بكثير من Shopify. المقياس | Shopify | أوبر تكنولوجيز مضاعف الربحية المستقبلي | 56.3x | 15.5x مضاعف المبيعات | 12.7x | 2.5x أي سهم سأشتري؟ كلتا الشركتين تُداران بشكل جيد. لكن إذا كان عليّ اختيار سهم واحد فقط، فسيكون أوبر. لا يتعلق الأمر كثيرًا بأي خطأ ترتكبه Shopify؛ بل يتعلق أكثر بنمو أوبر في أعمالها الحالية والفرص المقبلة. على الرغم من أن أوبر علامة تجارية راسخة، أظهرت نتائجها الأخيرة للربع الثالث من عام 2026 أن المستخدمين النشطين شهريًا ارتفعوا بنسبة 14% ليصلوا إلى 215 مليونًا. كما زادت الرحلات بنسبة 16% لتصل إلى 4.1 مليار رحلة، وارتفع إجمالي الحجوزات بنسبة 20% ليصل إلى نحو 60 مليار دولار. وهذا يظهر ليس فقط أن المزيد من الأشخاص يشتركون لاستخدام منصتها، بل أيضًا أن المستخدمين يحجزون المزيد من الرحلات والتوصيلات. بالنسبة لفرص نمو مبيعاتها، يجب التركيز على سيارات الأجرة الروبوتية، التي قد تكون سوقًا ضخمة. وفقًا لأبحاث من جولدمان ساكس (GS -6.71%)، من المتوقع أن يصل حجم سوق سيارات الأجرة الروبوتية العالمية إلى 415 مليار دولار بحلول عام 2035. وبحلول نهاية عام 2026، تتوقع أوبر أن يكون لديها 700 مركبة ذاتية القيادة بالكامل على منصتها، مع أكثر من 2000 مركبة في عام 2027. ستستمر Shopify في الاستفادة من نمو مبيعات التجارة الإلكترونية. لكن بالنسبة للمستثمرين على المدى الطويل، فإن إدراك أن الطرق خلال العقد المقبل ستكون مليئة بالمركبات ذاتية القيادة يعني أن أوبر يمكن أن تكون عنصرًا محوريًا في هذا السوق، الذي يجب أن ينمو في القيمة فقط. أين تستثمر 1000 دولار الآن عندما يملك فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. بعد كل شيء، بلغ متوسط العائد الإجمالي لـ Stock Advisor‏ 719% - وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين للشراء الآن، وهي متاحة عند الانضمام إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 21 نوفمبر 2026.
أوكلو مقابل نوسكيل باور: أي سهم نووي يستحق الشراء أكثر؟

أوكلو مقابل نوسكيل باور: أي سهم نووي يستحق الشراء أكثر؟

FMPSMR

شركتان ناشئتان في مجال الطاقة النووية بمسارين مختلفين تماماً إلى السوق. بقلم جاك ديلاني – حُدّث في 21 نوفمبر 2026 الساعة 5:19 مساءً بتوقيت شرق الولايات المتحدة النقاط الرئيسية تستفيد أوكلو من شراكات بارزة مع كبرى شركات التقنية لنشر مفاعلاتها العاملة بالانشطار السريع. تحظى نوسكيل باور ([SMR](/stock/SMR)) بميزة كونها تمتلك التصميم الوحيد للمفاعلات المعيارية الصغيرة الحاصل على اعتماد فيدرالي. أي من هذين اللاعبين في الجيل التالي من الطاقة النووية يمثل إضافة أفضل لمحفظتك؟ مع بحث مراكز البيانات عن الطاقة، برزت أوكلو (OKLO -4.75%) ونوسكيل باور ([SMR](/stock/SMR) -11.81%) كاثنتين من أبرز المتنافسين في المجال النووي. تسعى الشركتان إلى بناء مفاعلات أصغر حجماً يمكن أن تكون أقرب إلى نقطة الاستخدام. تركز أوكلو على إعادة تدوير الوقود ولديها شراكات فريدة، بينما تركز نوسكيل باور ([SMR](/stock/SMR)) على تصميم معياري حاصل بالفعل على اعتماد من الجهات التنظيمية الفيدرالية. مصدر الصورة: غيتي إيمجز. الحجة لصالح أوكلو تصمم أوكلو محطات طاقة تعمل بالانشطار السريع تستهدف خدمة عملاء متخصصين مثل مراكز البيانات والمصانع الصناعية والمنشآت العسكرية. تستهدف الشركة حالياً لاعبين كباراً مثل ميتا بلاتفورمز (META -5.93%) وإكوينيكس (EQIX -4.89%) ودايموندباك إنرجي (FANG -0.58%) لإبرام اتفاقيات طويلة الأجل لتوريد الطاقة. ولأن نموذج أعمالها يقوم على عدد قليل من العقود المحتملة الضخمة، فإن تركز العملاء يضيف طبقة كبيرة من المخاطر على الشركة. لا تسجل أوكلو بعد إيرادات ذات معنى، إذ لم تشغّل أول محطاتها للطاقة حتى الآن. وحتى 30 سبتمبر، كانت تمتلك نقداً وما يعادله وأوراقاً مالية مدينة بقيمة 3.1 مليار دولار. وسجلت في الأشهر التسعة الأولى من 2026 صافي خسارة بلغ 123.3 مليون دولار. أوكلو OKLO 19.85 دولاراً -0.99 (-4.75%) بورصة نيويورك · حتى الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 20/11/26 الحجة لصالح نوسكيل باور تركز نوسكيل باور ([SMR](/stock/SMR)) على مفاعلات معيارية صغيرة مصممة لتكون أكثر أماناً وأسهل في النشر من محطات الطاقة النووية التقليدية الكبيرة. وتعتمد الشركة بشكل كبير على شراكة استراتيجية حصرية مع ENTRA1 للمبيعات والتطوير على المستوى العالمي. وتشمل التعاونات الرئيسية العمل مع هيئة وادي تينيسي (TVC +0.17%) ومشاركات أخرى في مشاريع. ومثل أوكلو، لا تسجل نوسكيل باور ([SMR](/stock/SMR)) إيرادات ذات معنى. وأنهت الربع الثالث من 2026 بنقد وما يعادله واستثمارات بقيمة 1.9 مليار دولار. وفي الأشهر التسعة الأولى من 2026، بلغ صافي خسارتها 135.2 مليون دولار. نوسكيل باور ([SMR](/stock/SMR)) 3.36 دولارات -0.45 (-11.81%) بورصة نيويورك · حتى الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 20/11/26 مقارنة ملف المخاطر تواجه أوكلو مخاطر كبيرة بسبب غياب سجل تشغيلي تجاري وعدم وجود اتفاقيات ملزمة لشراء الطاقة. وتطور الشركة تقنية من الجيل الأول تتطلب موافقات تنظيمية معقدة من كل من هيئة التنظيم النووي ووزارة الطاقة. علاوة على ذلك، يبقى تأمين إمدادات قابلة للتوسع من الوقود النووي المتخصص عقبة رئيسية أمام نموها المستقبلي ونجاحها التشغيلي. تواجه نوسكيل باور ([SMR](/stock/SMR)) مخاطر كبيرة تتعلق بدعاوى قضائية جماعية مستمرة بشأن الأوراق المالية تتصل بإفصاحاتها حول آفاق المشاريع ومزاياها التنافسية. ويعتمد العمل تقريباً كلياً على شراكتها مع ENTRA1، وأي إنهاء لهذه الاتفاقية قد يكون مدمراً لجهودها التجارية. وقد تحتاج نوسكيل باور ([SMR](/stock/SMR)) إلى تأمين رأس مال مستقبلي كبير للوصول إلى أهدافها التجارية. مقارنة التقييم بما أن أياً من الشركتين لا تحقق إيرادات ذات معنى ولا تحقق أرباحاً، فمن الصعب الاعتماد فقط على المقاييس التقليدية لاتخاذ قرار استثماري. المقياس: أوكلو | نوسكيل باور ([SMR](/stock/SMR)) مضاعف السعر إلى الربحية المستقبلي: لا ينطبق | لا ينطبق مضاعف السعر إلى المبيعات: 1,230 مرة | 405 مرة أي سهم سأضيفه إلى المحفظة؟ أستطيع أن أرى حجة لإضافة كل من أوكلو ونوسكيل باور ([SMR](/stock/SMR)) إلى المحفظة. بهذه الطريقة، يمكنك الاستفادة من الجانب الإيجابي لسوق الطاقة النووية دون الارتباط بنجاح أي من الشركتين. ومع ذلك، بين الاثنتين، أفضل امتلاك أوكلو بسبب هيكلها الفريد. سيعتمد نجاح نوسكيل باور ([SMR](/stock/SMR)) أساساً على بيع مفاعلاتها، بينما لدى أوكلو فرص متعددة لتدفقات الإيرادات يمكنها الاستفادة منها في نهاية المطاف. إنه نموذج أعمال فريد من نوعه، إذ يحاول تطوير المفاعلات وبيع الطاقة والحرارة وإعادة تدوير الوقود والانخراط في إنتاج النظائر في الوقت نفسه. وهذا يزيد من مخاطر التنفيذ، عبر محاولة تحقيق أهداف متعددة في آن واحد، ويجعل من الصعب تقدير القيمة المستقبلية لما ستبدو عليه الأمور عندما تعمل بكامل طاقتها. لكن الخلاصة الرئيسية هي أنه بسبب هذه الفرص، قد تكون إمكاناتها لتوليد المبيعات أكبر من تلك التي يتمتع بها اللاعبون النوويون الآخرون. وكما ذُكر سابقاً، لدى أوكلو بالفعل بعض الدعم من أسماء كبيرة مثل ميتا بلاتفورمز. وتخطط أوكلو لتطوير مجمع طاقة بقدرة 1.2 غيغاواط في أوهايو سيدعم مراكز بيانات ميتا في المنطقة، وتتيح الاتفاقية لميتا الدفع المسبق مقابل الطاقة وتقديم تمويل لتسريع المشروع. ما قد تحققه أوكلو بالكامل لا يزال بعيداً سنوات عن التحقق، لذا ينبغي أن يبقى هذا مركزاً صغيراً ومضاربياً في المحفظة. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق محللينا توصية بسهم، فقد يكون من المفيد الاستماع إليها. ففي النهاية، بلغ متوسط عائد Stock Advisor الإجمالي 719%، وهو تفوق ساحق على السوق مقارنة بـ192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند انضمامك إلى Stock Advisor. اطلع على الأسهم › عوائد Stock Advisor حتى 21 نوفمبر 2026.

داتش بروس مقابل سيلسيوس: أي سهم هو الأفضل للشراء مع استمرار هبوط السوق؟

داتش بروس مقابل سيلسيوس: أي سهم هو الأفضل للشراء مع استمرار هبوط السوق؟

FMPCELH

كلتا الشركتين من أسهم النمو، لكن واحدة تبرز أكثر من الأخرى. بقلم جاك ديلاني – تم التحديث في 21 نوفمبر 2026 الساعة 5:16 مساءً بتوقيت شرق الولايات المتحدة. النقاط الرئيسية: داتش بروس توسع بسرعة شبكة متاجرها للخدمة من السيارة في جميع أنحاء الولايات المتحدة مع نمو مرتفع في الإيرادات. تعتمد سيلسيوس على شراكة توزيع ضخمة مع بيبسي للسيطرة على سوق الطاقة الوظيفية. أي من هذين السهمين عالي النمو في قطاع المشروبات هو الإضافة الأفضل لمحفظتك؟ يرى المستثمرون على المدى الطويل أن عمليات البيع الواسعة في السوق تقدم خصومات على أسهم النمو. وذلك لأن أسعار الأسهم تميل إلى الارتفاع على المدى الطويل. لذا حتى في ظل بعض عدم اليقين العام الآن، قد تكون هناك صفقات جيدة. اثنان من هذه الأسهم سنلقي نظرة عليهما اليوم هما داتش بروس (BROS -4.01%) وسيلسيوس ([CELH](/stock/CELH) -7.36%). تدير داتش بروس شبكة سريعة التوسع من متاجر القهوة للخدمة من السيارة، بينما تسوق سيلسيوس مشروبات الطاقة الوظيفية عبر قنوات التجزئة العالمية. كلتا الشركتين من المغيرين في مشهد أسهم المشروبات التنافسي. تقارن هذه المقارنة بين مسارات نموهما وصحتهما المالية لمساعدتك في تحديد أي سهم يناسب استراتيجيتك. مصدر الصورة: The Motley Fool. حجة داتش بروس تدير داتش بروس نموذجًا عالي النمو يركز على متاجر الخدمة من السيارة التي تقدم مجموعة متنوعة من المشروبات المصنوعة يدويًا. تشمل القائمة القهوة والشاي والليموناضة ومشروب الطاقة الشهير داتش بروس ريبيل. اعتبارًا من يونيو 2026، كانت الشركة تدير أكثر من 1200 موقع في ما يقرب من 30 ولاية. يعد تركيز العملاء عاملًا يجب مراقبته، حيث أن الوعي بعلامة الشركة محدود إلى حد ما. في الاثني عشر شهرًا المنتهية في 30 سبتمبر 2026، بلغت الإيرادات ما يقرب من 2 مليار دولار. وقد مثل ذلك معدل نمو في الإيرادات بلغ نحو 30.7% مقارنة بالفترة السابقة من العام. وأفادت الشركة بصافي دخل قدره حوالي 102 مليون دولار خلال نفس الفترة الزمنية. يُعزى هذا النمو إلى كل من افتتاح المتاجر الجديدة والحركة المستقرة في المواقع الحالية. BROS داتش بروس 32.78 دولارًا -1.37 دولارًا (-4.01%) بورصة نيويورك · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 20/11/26 حجة سيلسيوس تنتج سيلسيوس ([CELH](/stock/CELH)) وتسوق مشروبات وظيفية اكتسبت شعبية كبيرة في الولايات المتحدة والأسواق الدولية. تشمل محفظتها علامات تجارية مثل CELSIUS وAlani Nu، تُباع من خلال متاجر التجزئة ومراكز اللياقة البدنية وتجار التجزئة الكبار. تعتمد الشركة بشكل كبير على بيبسي كو (PEP +1.11%) كموزع رئيسي لها في الولايات المتحدة وكندا. وقد استحوذ هذا العميل الواحد على أكثر من 43% من الإيرادات في عام 2025، وهذا التركيز العالي للعملاء يضيف طبقة من المخاطر على الأعمال. في الاثني عشر شهرًا المنتهية في 30 سبتمبر 2026، بلغت إيرادات الشركة حوالي 3.2 مليار دولار. ويعكس ذلك زخمًا كبيرًا مع نمو في الإيرادات بنحو 49.1% عن العام السابق. وخلال هذه الفترة، حققت الشركة صافي دخل يقارب 230 مليون دولار. [CELH](/stock/CELH) سيلسيوس هولدنغز 28.46 دولارًا -2.26 دولارًا (-7.36%) ناسداك · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 20/11/26 مقارنة ملف المخاطر تواجه داتش بروس منافسة شديدة من سلاسل القهوة الراسخة ومطاعم الخدمة السريعة الأخرى. لا يزال تركيزها الجغرافي العالي في غرب الولايات المتحدة مصدر قلق، حيث تقع معظم متاجرها في تلك المنطقة. كما يحمل التوسع السريع مخاطر تحديد العقارات المناسبة والحفاظ على ثقافتها المؤسسية الفريدة. قد تؤثر التغييرات التنظيمية المتعلقة بقوانين العمل أو احتمالات حظر الخدمة من السيارة في بلديات معينة على نموذجها التشغيلي. تعتمد سيلسيوس ([CELH](/stock/CELH)) بشدة على اتفاقية التوزيع مع بيبسي، التي توفر العمود الفقري لوصولها إلى التجزئة. يخلق هذا العلاقة تضاربًا محتملاً في المصالح حيث تمتلك بيبسي حصة ملكية كبيرة وتمثيلاً في مجلس الإدارة. كما تواجه الشركة منافسة شرسة من لاعبين عالميين مثل مونستر بيفريدج (MNST -0.57%) وريد بُل. بالإضافة إلى ذلك، يمثل دمج عمليات الاستحواذ الأخيرة مثل Alani Nu وروكستار مخاطر تنفيذ مستمرة لفريق الإدارة. مقارنة التقييم يبدو أن سيلسيوس ([CELH](/stock/CELH)) مقيمة بشكل أكثر جاذبية من داتش بروس، حيث تقدم مضاعف أرباح أقل على الرغم من الحفاظ على معدل نمو إيرادات أسرع بكثير. المقياس | داتش بروس | سيلسيوس مكرر الربحية الآجل | 35.5x | 17.6x نسبة السعر إلى المبيعات | 2.3x | 2.6x هل داتش بروس أو سيلسيوس هو الأفضل للشراء؟ بالنسبة للمستثمرين الذين يتبنون نظرة طويلة الأجل، فإن انخفاضات السوق الواسعة توفر فرص شراء. بعد كل شيء، افتتحت داتش بروس عند 35.50 دولارًا في 16 نوفمبر وأغلقت عند 32.78 دولارًا في 20 نوفمبر. كما شهدت سيلسيوس ([CELH](/stock/CELH)) انخفاضًا في سعر سهمها، حيث افتتحت عند 32.47 دولارًا في 16 نوفمبر وأغلقت عند 28.46 دولارًا بحلول 20 نوفمبر. ومع ذلك، عند الاختيار بين هذين السهمين عاليي النمو لمحفظة ما، أفضل امتلاك داتش بروس. أحد الأسباب الرئيسية هو أنه، كسهم نمو، يبدو أن سيلسيوس ([CELH](/stock/CELH)) تعتمد بشكل متزايد على عمليات الاستحواذ. في الربع الثالث من عام 2026، انخفضت إيرادات علامتها CELSIUS بنحو 6%، وانخفضت مبيعات التجزئة في الولايات المتحدة بنسبة 7%. وشهدت نموًا قويًا من خلال علامة Alani Nu المستحوذ عليها، حيث ارتفعت الإيرادات بنسبة 24% ونمت مبيعات التجزئة بنسبة 57.9%. وبالمقارنة، في الربع الثالث، نمت إيرادات داتش بروس بنحو 30%، وارتفعت مبيعات المتاجر المماثلة بنسبة 5.4%، ونمت حركة العملاء بنسبة 1%. صحيح أن المقارنة ليست متطابقة، نظرًا للاختلافات في كيفية عمل الشركتين. ومع ذلك، فإنه يظهر أن فرص النمو لداتش بروس تأتي من خلال عروضها الأساسية، حيث تجذب متاجرها المزيد من العملاء، وتبيع أكثر، ولديها فرص نمو مستقبلية في المبيعات من خلال افتتاح متاجر جديدة. بينما تشتري سيلسيوس ([CELH](/stock/CELH)) النمو، تخلقه داتش بروس. وهذا يجعل داتش بروس السهم الذي أرغب في شرائه على المدى الطويل، باستخدام عمليات البيع لاقتناص الأسهم بخصم عما قد يتم تداوله في المستقبل. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المجدي الاستماع. بعد كل شيء، يبلغ إجمالي متوسط عائد Stock Advisor 719% - وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، والمتاحة عند انضمامك إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 21 نوفمبر 2026.
TPG: 3 نقاط رئيسية للمستثمرين على المدى الطويل

TPG: 3 نقاط رئيسية للمستثمرين على المدى الطويل

FMPTPG

يضع الاحتياطي النقدي غير المستثمر البالغ 86 مليار دولار شركة [TPG](/stock/TPG) ([TPG](/stock/TPG)) في موقع يتيح لها الاستفادة من فرص الخروج الانتقائية مع تسارع نشاط تحقيق الأرباح. بقلم فريق The Motley Fool – 21 نوفمبر 2026 الساعة 5:12 مساءً بتوقيت شرق الولايات المتحدة. النقاط الرئيسية: رفعت [TPG](/stock/TPG) ([TPG](/stock/TPG)) هدف جمع التبرعات لعام 2026 إلى أكثر من 55 مليار دولار. بلغ رأس المال الذي تم جمعه ما يقرب من 42 مليار دولار في الأشهر التسعة الأولى. تهدف [TPG](/stock/TPG) ([TPG](/stock/TPG)) إلى مضاعفة أصول الائتمان إلى 200 مليار دولار بحلول عام 2029. في مكالمة أرباح الربع الثالث من عام 2026، التي عُقدت في 29 أكتوبر 2026، أعلنت [TPG](/stock/TPG) ([TPG](/stock/TPG)) ([TPG](/stock/TPG) -2.79%) أنها تتوقع تجاوز 55 مليار دولار في جمع التبرعات للعام بأكمله. يجب على المستثمرين على المدى الطويل مراقبة مدى فعالية تحويل مدير الأصول البديلة لطلب العملاء إلى رسوم إدارية مستقرة عبر منصاته المتوسعة. تبرز ثلاث نقاط رئيسية من المكالمة. هدف توجيهات جمع التبرعات للعام بأكمله يتوسع إلى ما يتجاوز 55 مليار دولار دفع الطلب القوي عبر الصناديق المناخية وصناديق الاستحواذ جمع رأس المال منذ بداية العام إلى ما يتجاوز التوقعات السابقة، مما دفع الإدارة إلى رفع هدفها السنوي. "بعد 42 مليار دولار من رأس المال الذي جمعناه خلال الأشهر التسعة الأولى من هذا العام، نتوقع الآن جمع أكثر من 55 مليار دولار للعام بأكمله..." - أكسل أندريه، المدير المالي منصة الائتمان تستهدف 200 مليار دولار من الأصول بحلول عام 2029 يوفر توسيع الإقراض المباشر والتمويل المدعوم بالأصول لشركة [TPG](/stock/TPG) ([TPG](/stock/TPG)) تدفقًا متكررًا للرسوم يوازن صناديق الأسهم الخاصة التقليدية. "منذ الاستحواذ على Angelo Gordon قبل 3 سنوات، ضاعفنا أصولنا المدارة في الائتمان تقريبًا واستمرينا في التوسع بنجاح إلى استراتيجيات مجاورة. ... نتوقع مضاعفة أصولنا المدارة في الائتمان مرة أخرى إلى 200 مليار دولار بحلول نهاية عام 2029." - جون وينكلفريد، الرئيس التنفيذي صندوق العقارات الانتهازي يحشد 5 مليارات دولار في أول إغلاق يتجه العملاء المؤسسيون نحو التزامات شراكة أكبر، مما يساعد [TPG](/stock/TPG) ([TPG](/stock/TPG)) على تأمين رأس مال مبكر كبير لمركبها العقاري الأحدث. "في الأسبوع الماضي، عقدنا الإغلاق الأول لاستراتيجية [TPG](/stock/TPG) العقارية الانتهازية، حيث جمعنا ما يقرب من 5 مليارات دولار لصندوقنا الخامس والمركبات ذات الصلة." - جون وينكلفريد، الرئيس التنفيذي نظرة مستقبلية يستعد نشاط تحقيق الأرباح للتسارع بينما تقوم [TPG](/stock/TPG) ([TPG](/stock/TPG)) بتحويل الحيازات إلى نقد مع الحفاظ على 86 مليار دولار من الاحتياطي النقدي غير المستثمر، أو احتياطيات رأس المال غير المستثمرة. "في حين قد تؤثر ظروف السوق الحالية مؤقتًا على توقيت عمليات تحقيق الأرباح، فإننا نرى فرصًا واضحة لتحويل الاستثمارات بشكل انتقائي إلى نقد بتقييمات جذابة." - أكسل أندريه، المدير المالي توسيع قنوات الثروة وشراكات التأمين يضع الشركة في موقع يتيح لها استمرار نمو الرسوم. "على مدى السنوات الخمس الماضية، بنينا منصة بديلة مميزة عبر الأسهم الخاصة والائتمان والعقارات. ... مع ترسخ هذه الأساس، ندخل الآن مرحلتنا التالية من النمو بزخم كبير عبر كل فئة من فئات أصولنا." - جون وينكلفريد، الرئيس التنفيذي أين تستثمر 1000 دولار الآن عندما يكون لدى فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. بعد كل شيء، يبلغ متوسط العائد الإجمالي لـ Stock Advisor 719% - وهو أداء يتفوق على السوق بشكل ساحق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند انضمامك إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 21 نوفمبر 2026.
سهم سيسكو يهبط 15.5% رغم أقوى نمو له في 15 عامًا. هل توزيعات الأرباح آمنة؟

سهم سيسكو يهبط 15.5% رغم أقوى نمو له في 15 عامًا. هل توزيعات الأرباح آمنة؟

FMPCSCO

أعلنت شركة سيسكو سيستمز (NASDAQ:[CSCO](/stock/CSCO) | [CSCO](/stock/CSCO) Price Prediction) ([CSCO](/stock/CSCO)) للتو ما وصفه الرئيس التنفيذي تشاك روبنز بأنه "أقوى معدلات نمو الإيرادات وأرباح السهم غير المتوافقة مع مبادئ المحاسبة المقبولة عمومًا لشركة سيسكو منذ أكثر من 15 عامًا".[1] ومع ذلك، انخفض السهم بنسبة 15.5% خلال الشهر الماضي ليصل إلى 90.64 دولار. ويدفع هذا الانخفاض العائد الآجل إلى حوالي 1.85% على توزيعات سنوية قدرها 1.68 دولار. ويحتاج المتقاعدون الذين يملكون سيسكو لأغراض الدخل إلى معرفة ما إذا كانت هذه التوزيعات ستصمد. زيادة مثبتة بالفعل لشهر يناير رفعت سيسكو توزيعاتها الربحية إلى 0.42 دولار من 0.41 دولار في فبراير 2026، بزيادة قدرها 2%. وقد أعلنت هذا المعدل الجديد كل ربع سنة منذ ذلك الحين. وتُدفع الدفعة التالية في 20 يناير 2027 للمساهمين المسجلين في 4 يناير 2027. وتتبع الزيادات نمطًا ثابتًا: 0.39 دولار في 2023، و0.40 دولار في 2024، و0.41 دولار في 2025، و0.42 دولار في 2026. وعندما بدأت المدفوعات في عام 2011، كان المبلغ الربعي 0.06 دولار. التغطية تترك مجالًا واسعًا في السنة المالية 2026، دفعت سيسكو 6.553 مليار دولار كتوزيعات أرباح مقابل صافي دخل قدره 13.267 مليار دولار. وهذا يعني نسبة توزيع قريبة من 49%. وبلغ التدفق النقدي التشغيلي 14.177 مليار دولار، وبعد خصم 1.410 مليار دولار من النفقات الرأسمالية، تبقى 12.767 مليار دولار من التدفق النقدي الحر، واستخدمت التوزيعات حوالي 51% منه. وتوجيهات ربحية السهم غير المتوافقة مع مبادئ المحاسبة المقبولة عمومًا للسنة المالية 2027 تتراوح بين 5.47 دولار و5.53 دولار[1]. وحتى عند الحد الأدنى، تستحوذ التوزيعات على حوالي 31% من الأرباح. "نموّنا المربح يولّد تدفقات نقدية قوية ويغذي عوائد رأسمالية ثابتة لمساهمينا." تشاك روبنز، مكالمة أرباح الربع الأول من السنة المالية 2027[2]. في الربع الأول من السنة المالية 2027، ارتفعت الإيرادات بنسبة 24.4%[1] لتصل إلى 18.517 مليار دولار، وارتفع التدفق النقدي التشغيلي بنسبة 35.65%. الإيرادات المتكررة تخفف من حدة طفرة الأجهزة شكلت الاشتراكات 44%[2] من إجمالي الإيرادات. وبلغت الإيرادات السنوية المتكررة (ARR) 32.7 مليار دولار[2]، ووصلت التزامات الأداء المتبقية، وهي قيمة الإيرادات الموقعة التي لم تُسجل بعد، إلى 46.2 مليار دولار[1]. وتمنح هذه القاعدة المتعاقد عليها التوزيعات أساسًا ثابتًا. ومع ذلك، يأتي معظم النمو الحالي من مبيعات الأجهزة لمرة واحدة. قفزت إيرادات الشبكات بنسبة 43%[1] بينما ارتفعت الخدمات بنسبة 1%. وانخفض هامش الربح الإجمالي للمنتجات غير المتوافق مع مبادئ المحاسبة المقبولة عمومًا بمقدار 350 نقطة أساس[2]. وتتوقع سيسكو أن تصل إيرادات الذكاء الاصطناعي من شركات الحوسبة السحابية العملاقة (أكبر شركات السحابة) إلى 12%[2] من إجمالي الإيرادات في السنة المالية 2027، ارتفاعًا من 6%. وهذا يضع المزيد من المبيعات في أيدي مجموعة صغيرة من المشترين. عمليات إعادة الشراء هي نقطة الضغط التي يجب مراقبتها أعادت سيسكو 3.7 مليار دولار[2] في الربع الأول من السنة المالية 2027، أي 95% من التدفق النقدي الحر. وشكلت عمليات إعادة الشراء 2 مليار دولار[2] من هذا الإجمالي. واحتفظت الشركة بـ15.8 مليار دولار[2] نقدًا واستثمارات، مع تبقي 6.1 مليار دولار[1] في تفويض إعادة الشراء. كما تستهلك خطة إعادة الهيكلة التي تحمل رسومًا قبل الضريبة تصل إلى مليار دولار[3] والصفقات الصغيرة مثل WideField Security النقد. وإذا تباطأ الطلب على الشبكات، فإن عمليات إعادة الشراء هي الأداة الأولى التي يمكن للإدارة استخدامها، مما يحمي التوزيعات. كيف تقارن سيسكو بأريستا وHPE نمت شركة أريستا نتووركس (NYSE:ANET) بإيرادات الربع الثالث بنسبة 58.45% لكنها لا تدفع أي توزيعات أرباح. ويتم تداولها عند 60 ضعف الأرباح. وتدفع شركة هيوليت باكارد إنتربرايز (NYSE:HPE) 0.1425 دولار كل ربع سنة بعائد 1.47%. وتدير صافي دين يبلغ حوالي 4.2 ضعف الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء بعد صفقة جونيبر بقيمة 13.4 مليار دولار. وتقدم سيسكو عائدًا أعلى من HPE، مع تدفق نقدي حر أكبر بكثير لتمويله. الحكم: مصممة لتدوم، مع زيادات بطيئة توزيعات أرباح سيسكو مصممة لتدوم. فهي تستخدم حوالي نصف الأرباح والتدفق النقدي الحر، وتشكل الإيرادات المتكررة حصة كبيرة من المبيعات، وتمنح عمليات إعادة الشراء الإدارة مجالًا للتراجع قبل أن تتعرض التوزيعات لأي ضغط. ويجب أن يتوقع المتقاعدون زيادات تبلغ حوالي سنت واحد للسهم كل عام. وبالنسبة للربع الثاني من السنة المالية 2027، وجهت سيسكو الإيرادات لتتراوح بين 18.0 مليار دولار و18.2 مليار دولار[1]. وفي ذلك التقرير، راقب هوامش المنتجات وطلبات شركات الحوسبة السحابية العملاقة. للاستفسارات أو التصحيحات، اتصل بـ [email protected].

توقع: سيكون سعر سهم إنفيديا في 2027 بعد نتائجها الاستثنائية للربع الثالث

توقع: سيكون سعر سهم إنفيديا في 2027 بعد نتائجها الاستثنائية للربع الثالث

FMPNVDA

تشير أحدث نتائج إنفيديا إلى أن نموها المبهر مستدام. بقلم هارش تشوهان – 21 نوفمبر 2026 الساعة 4:47 مساءً بتوقيت شرق الولايات المتحدة النقاط الرئيسية: قدمت إنفيديا نتائج وتوجيهات أقوى من المتوقع، ما يشير إلى أن قصة نموها لا تزال قائمة. رفعت الشركة توجيهاتها للسنة المالية 2028. من المفترض أن تترجم إمكانات النمو القوية لدى إنفيديا إلى أداء قوي في السوق خلال عام 2027. كانت إنفيديا ([NVDA](/stock/NVDA)) في الأخبار مؤخراً لأسباب غير إيجابية. غير أن الشركة وضعت حداً لأي مخاوف بشأن مسار نموها بعد إعلان نتائج الربع الثالث من سنتها المالية (للأشهر الثلاثة المنتهية في 25 أكتوبر) في 17 نوفمبر. ولم تسحق عملاقة أشباه الموصلات توقعات وول ستريت فحسب، بل قدمت أيضاً توجيهات أقوى من المتوقع. لنلقِ نظرة أقرب على نتائج إنفيديا وتوجيهاتها لنرى ما إذا كان بوسع سهم أشباه الموصلات هذا أن يستعيد زخمه ويرتفع خلال العام المقبل. مصدر الصورة: إنفيديا. ستواصل قاطرة إنفيديا تقدمها في حقبة ما بعد جنسن هوانغ استقال جنسن هوانغ، الشريك المؤسس لإنفيديا، مؤخراً من منصب الرئيس التنفيذي في ظروف غير رسمية. وتتولى كوليت كريس، المديرة المالية، قيادة الشركة حالياً بصفة مؤقتة، في حين يستمر البحث عن رئيس تنفيذي دائم. [NVDA](/stock/NVDA) إنفيديا 125.53 دولاراً -20.45 دولاراً (-14.01%) بورصة ناسداك · اعتباراً من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 20/11/26 من المفترض أن تهدئ نتائج الشركة القوية مخاوف المستثمرين بشأن مستقبلها خلال هذه الفترة غير المؤكدة التي تمر فيها بمرحلة انتقالية. فقد ارتفعت إيرادات إنفيديا بنسبة 103% عن الفترة المماثلة من العام السابق لتصل إلى 115.8 مليار دولار في الربع الثالث المالي، متجاوزة التقدير الإجماعي البالغ 109.1 مليار دولار. وارتفعت ربحية السهم غير المعدلة وفقاً للمبادئ المحاسبية المتعارف عليها بنسبة 111% على أساس سنوي لتصل إلى 2.68 دولار، متجاوزة التقدير البالغ 2.48 دولار. تشير التوجيهات بوضوح إلى أن التطورات الأخيرة في إنفيديا لن تضر بهيمنتها على سوق رقائق الذكاء الاصطناعي. وتتوقع الشركة إيرادات بقيمة 130 مليار دولار للربع الحالي، وهذا التقدير يستبعد المبيعات للعملاء الصينيين. وكانت وول ستريت ستكتفي بتوجيه عند 125.1 مليار دولار. تتضمن توجيهات إنفيديا زيادة بنسبة 91% في الإيرادات على أساس سنوي. وهذا أقوى من زيادة الإيرادات البالغة 73% التي سجلتها الشركة في الربع المماثل من العام الماضي. والأكثر من ذلك، أشارت كريس في أحدث مكالمة أرباح إلى أن إيرادات إنفيديا سترتفع بنسبة 75% في السنة المالية 2028 (التي تبدأ في أواخر يناير من العام المقبل). كانت الشركة تتوقع في السابق زيادة بنسبة 70% في إيرادات السنة المالية 2028، وإن أشارت إلى أن التوقعات كانت مقيدة بالعرض. وهي تتوقع الآن نمواً أقوى بفضل ارتفاع الطلب على رقائقها وقدرة الشركة على تأمين إمدادات إضافية. والأفضل من ذلك، ترى إنفيديا تحسناً في هامش ربحها في السنة المالية 2028. وأشارت كريس إلى أن هامش الربح الإجمالي للشركة سيبلغ أدنى مستوى له في الربع الحالي ثم يتحسن إلى نطاق 72%-73% في السنة المالية المقبلة. وتتوقع الشركة هامش ربح إجمالي غير معدل وفقاً للمبادئ المحاسبية المتعارف عليها بنسبة 72% في الربع الحالي، ما يشير إلى قدرتها على تحقيق نمو صحي في الأرباح العام المقبل مدعوماً بقفزة قوية في الإيرادات. وكانت توجيهات السنة المالية 2028 بمثابة الحلوى على الكعكة بالنسبة لإنفيديا، إذ كانت ثقة المستثمرين ستتلقى ضربة كبيرة لو ألغتها الشركة. غير أن التوجيهات الأفضل من المتوقع تشير إلى أن قصة نمو الشركة لا تزال قائمة في ظل المرحلة الانتقالية الجارية. كما أن التحسن المحتمل في هامش الربح من المفترض أن يساعد إنفيديا على تحقيق نمو قوي في الأرباح العام المقبل، وهو ما قد يدفع السهم إلى الارتفاع. قد يكون العام الجديد رائعاً للسهم أداء سهم إنفيديا كان ضعيفاً في السوق هذا العام، وألقت التطورات الأخيرة في الشركة بظلال سلبية عليه. غير أن أحدث النتائج والتوجيهات من المفترض أن تخرج السهم من الحالة الراكدة التي يعيشها. حققت إنفيديا إيرادات بلغت 293.7 مليار دولار في الأشهر التسعة الأولى من السنة المالية 2027. وتشير توجيهات الربع الرابع المالي إلى أنها ستنهي العام بإيرادات تقارب 424 مليار دولار. وهذا يعني زيادة بنسبة 96% عن إيراداتها في السنة المالية 2026. وقد تصل إيرادات الشركة إلى 742 مليار دولار العام المقبل، بناءً على الزيادة البالغة 75% التي تتوقعها للسنة المالية 2028. ويتداول سهم إنفيديا عند 10 أضعاف المبيعات، وهو علاوة على نسبة السعر إلى المبيعات لقطاع التكنولوجيا الأمريكي البالغة 6. غير أن نموها المتميز يبرر هذه العلاوة. وبافتراض أن إنفيديا تتداول حتى عند 8 أضعاف المبيعات في نهاية السنة المالية 2028 وتحقق إيرادات بقيمة 742 مليار دولار، فقد تصل قيمتها السوقية إلى ما يقارب 6 تريليونات دولار. وهذا أعلى بنسبة 60% من قيمتها السوقية الحالية، ما يشير إلى أن السهم قد يحقق مكاسب محترمة خلال العام المقبل. لذا، فإن شراء سهم الذكاء الاصطناعي هذا بعد نتائجه الأخيرة قد يكون خطوة ذكية، إذ قد يكون عام 2027 عاماً أفضل بكثير لإنفيديا. أين تستثمر 1000 دولار الآن عندما يقدم فريق محللينا توصية بشأن سهم، فقد يكون من المفيد الاستماع إليها. فبعد كل شيء، يبلغ متوسط العائد الإجمالي لمستشار الأسهم 719% — وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر ستاندرد آند بورز 500. لقد كشفوا للتو عن ما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، ومتاحة عند الانضمام إلى مستشار الأسهم. شاهد الأسهم › عوائد مستشار الأسهم اعتباراً من 21 نوفمبر 2026.

رينيسانس تكنولوجيز ترفع حصتها في سان ديسك أكثر من 55 ضعفاً إلى 481 مليون دولار

رينيسانس تكنولوجيز ترفع حصتها في سان ديسك أكثر من 55 ضعفاً إلى 481 مليون دولار

FMPSNDK

رفعت رينيسانس تكنولوجيز حصتها في سان ديسك (NASDAQ:[SNDK](/stock/SNDK) | توقع سعر سان ديسك) من 4,980 سهماً في نهاية يونيو إلى 276,460 سهماً حتى 30 سبتمبر 2026. الأرقام مستمدة من إفصاح 13F المقدم من الشركة الكمية في 12 نوفمبر 2026. نما المركز إلى نحو 55.5 ضعف عدد الأسهم السابق، وكانت قيمته 481 مليون دولار في نهاية الربع. يُظهر الإفصاح المحفظة فقط حتى ذلك التاريخ. ولا يخبر المستثمرين بأي شيء عما تحتفظ به رينيسانس اليوم. صندوق كمي يتجه إلى الذاكرة شكلت سان ديسك حوالي 0.66% من محفظة رينيسانس المعلنة. كانت حصة رينيسانس البالغة 481 مليون دولار أصغر من حصة ميلينيوم مانجمنت البالغة 731 مليون دولار ومن حصص العديد من المستثمرين المؤسسيين الكبار. وفي نفس الإفصاح، عززت رينيسانس مراكزها في شركات الذاكرة والتخزين الأخرى، بما في ذلك ميكرون تكنولوجي (NASDAQ:MU) وويسترن ديجيتال (NASDAQ:WDC) وسيجيت تكنولوجي (NASDAQ:STX). كما خفضت بشكل كبير من الشركات التقنية الكبرى مثل إنفيديا (NASDAQ:NVDA) وأسماء منصات أخرى ذات رأس مال ضخم. كان ميكرون أكبر حيازة معلنة لها بقيمة 1.62 مليار دولار. تتداول رينيسانس بناءً على نماذج حاسوبية، لذا فإن تغيرات مراكزها تأتي من إشارات إحصائية. لا تنشر الشركة أسبابها، لذا تعكس الصفقة مخرجات النموذج. يُظهر هذا التحول أين أشارت تلك الإشارات في الربع الثالث: نحو الشركات التي تبيع الذاكرة والتخزين لتوسع الذكاء الاصطناعي. الأساسيات وراء الإشارة تصمم سان ديسك وتصنع ذاكرة ناند فلاش، الشرائح التي تخزن البيانات في الهواتف وأجهزة الكمبيوتر ومحركات الأقراص الصلبة (SSDs) داخل خوادم مراكز البيانات. تستخدم أنظمة الذكاء الاصطناعي كميات هائلة من بيانات التدريب وتنتج أحجاماً كبيرة من المخرجات، وتحافظ محركات SSD المؤسسية على هذه البيانات قريبة من المعالجات. في الربع الأول من السنة المالية 2027، المعلن في 29 أكتوبر 2026[1]، بلغت الإيرادات 11.03 مليار دولار، بزيادة 377.9% على أساس سنوي. تفوقت ربحية السهم المعدلة (غير المتوافقة مع مبادئ المحاسبة المقبولة عموماً) البالغة 49.51 دولار[1] على توقعات 46.27 دولار. ارتفعت إيرادات مراكز البيانات بنسبة 61%[1] عن الربع السابق لتصل إلى 4.80 مليار دولار، وبلغ هامش الربح الإجمالي وفق مبادئ المحاسبة المقبولة عموماً 85.0%، وبلغ التدفق النقدي الحر 6.31 مليار دولار. تتوقع الإدارة إيرادات الربع الثاني من السنة المالية بين 12.20 مليار دولار و12.60 مليار دولار[1]. لا يزال قطاع المستهلك هو القطاع الضعيف، بإيرادات بلغت 397 مليون دولار[1]، بانخفاض 39% على أساس سنوي. تدرج الإدارة أيضاً تقلبات أسعار ناند، والاعتماد على الشريك كيوكسيا، والاعتماد على عدد قليل من العملاء الكبار، كعوامل خطر. ما يجب على مستثمري التجزئة مراعاته الآن دخل تقسيم الأسهم بنسبة 8 مقابل 1 حيز التنفيذ في 19 نوفمبر 2026، لذا فإن أعداد الأسهم المعلنة من رينيسانس هي أرقام ما قبل التقسيم. أغلق السهم عند 79.24 دولار في 20 نوفمبر. وجاء ذلك بعد انخفاض بنسبة 16.05% في الجلسة، وانخفاض بنسبة 28.37% خلال الأسبوع الماضي، وهبوط بنسبة 54% خلال الشهر الماضي. على الرغم من تلك الخسائر، لا يزال السهم مرتفعاً بنسبة 167.05% منذ بداية العام حتى الآن. ذكر تقرير لـ MarketWatch نُشر في نفس اليوم أن المحللين يرون تقييمات ميكرون وسان ديسك التي تبدو رخيصة كإشارة تحذير. غالباً ما تظهر مضاعفات الأرباح المنخفضة بالقرب من ذروة دورة الذاكرة، عندما تكون الأرباح مرتفعة بشكل غير عادي. جدير بالمتابعة كبحث، مع قيود يُظهر إفصاح 13F المراكز الطويلة في الأسهم حتى نهاية الربع، ويُقدم بعد حوالي 45 يوماً. ويستثني التحوطات والمراكز القصيرة وأسعار الشراء وأي صفقات تمت بعد 30 سبتمبر. هذا التأخير مهم بالنسبة لصندوق كمي، يتداول كثيراً. يشير تحول رينيسانس إلى أن الأموال المدفوعة بالنماذج تحركت نحو أسهم الذاكرة في الربع الثالث، وتدعم نتائج سان ديسك المعلنة حالة تخزين الذكاء الاصطناعي. العلامات الأكثر فائدة للمستثمرين الذين يركزون على التقاعد هي نمو مراكز البيانات لدى سان ديسك، وهامش الربح الإجمالي، وأسعار ناند. نسخ مركز حالته الحالية غير معروفة يخبرهم بأقل بكثير. اتصل بـ [email protected] لأي أسئلة أو تصحيحات.

لو استثمرت 10,000 دولار في Rocket Lab قبل 5 سنوات، إليك ما ستملكه اليوم رغم انهيار بنسبة 60%

لو استثمرت 10,000 دولار في Rocket Lab قبل 5 سنوات، إليك ما ستملكه اليوم رغم انهيار بنسبة 60%

FMPRKLB

شركة سبيس إكس هي رائدة القطاع، لكن Rocket Lab تثبت أن هناك مجالاً لأكثر من شركة فضاء واحدة. بقلم روبن غريغ بروير – 21 نوفمبر 2026 الساعة 4:23 مساءً بتوقيت شرق الولايات المتحدة النقاط الرئيسية: حققت سبيس إكس للتو إنجازاً ضخماً بالتقاطها الجزء العلوي من صاروخ ستارشيب. حققت Rocket Lab ([RKLB](/stock/RKLB)) نجاحها الخاص بإتمام الإطلاق رقم 100 لصاروخها إلكترون. قد تحظى سبيس إكس بمعظم الاهتمام، لكن نجاح Rocket Lab دليل على أن العملاء يريدون بدائل في صناعة الفضاء الناشئة. انخفضت أسهم Rocket Lab ([RKLB](/stock/RKLB)) بنحو 60% من أعلى مستوياتها على الإطلاق في يونيو 2026. هذا انخفاض هائل. ومع ذلك، وحتى مع هذا الانخفاض، فإن استثماراً بقيمة 10,000 دولار في السهم قبل خمس سنوات سيكون لا يزال قيمته أكثر من 33,000 دولار حتى لحظة كتابة هذا المقال. هناك خلفية مهمة هنا، حتى في وقت تتصدر فيه شركة سبيس إكسبلوريشن (SPCX) عناوين الأخبار الكبرى في صناعة الفضاء الناشئة. إليك ما تحتاج إلى معرفته. آلات التصويت وآلات الوزن اعتاد بنجامين غراهام، الرجل الذي ساعد في تدريب أيقونة وول ستريت وارن بافيت، أن يقول إن وول ستريت كانت آلة تصويت على المدى القصير وآلة وزن على المدى الطويل. والمغزى هنا هو أن العواطف هي ما تحرك أسعار الأسهم في المدى القريب، بينما يتم الاعتراف بالنجاح التجاري على المدى الطويل. استخدم كل من غراهام وبافيت هذه الرؤية لتسليط الضوء على استثمارات القيمة، لكنها لا تقل أهمية عند النظر في أسهم النمو، بافتراض أن لديك أفقاً استثمارياً طويلاً بما يكفي. هذه الحقيقة ظاهرة بوضوح في صناعة الفضاء. كان هناك حماس هائل للأسهم المرتبطة بالفضاء قبل الطرح العام الأولي لسبيس إكس. ثم خفت ذلك الحماس بعد الطرح العام الأولي. وهذا ليس مفاجئاً بشكل خاص، بالنظر إلى الضجيج في وول ستريت والشارع الرئيسي حول ذلك الطرح. لقد وقعت Rocket Lab ([RKLB](/stock/RKLB)) ببساطة في فخ التأرجح العاطفي لأنها منافسة لسبيس إكس. لكن هذا لا يعني أن Rocket Lab لا تحقق نجاحاً كشركة. امتلأت الأخبار الأخيرة بنتائج إطلاق ستارشيب من سبيس إكس. على الجانب السلبي، فشلت الشركة في التقاط الجزء السفلي من المركبة الفضائية (الصاروخ المعزز). وعلى الجانب الإيجابي، نجحت في التقاط الجزء العلوي (المركبة الفضائية الفعلية). الهدف النهائي هو الحصول على نظام صاروخي قابل لإعادة الاستخدام بالكامل، مما سيقلل بشكل كبير من تكلفة الوصول إلى الفضاء. إنها أمور مثيرة جداً. في ظل هذا الرائد في الصناعة، حققت Rocket Lab ([RKLB](/stock/RKLB)) إنجازها الخاص في 14 نوفمبر 2026. كان ذلك اليوم الذي سجلت فيه الشركة الإطلاق رقم 100 لمركبتها إلكترون. وأشارت الشركة في بيان صحفي إلى أنها سجلت "رقماً قياسياً جديداً للوصول إلى 100 إطلاق أسرع من أي صاروخ آخر مطور تجارياً". تحظى سبيس إكس بمعظم العناوين، لكن Rocket Lab تحقق تقدماً كشركة أيضاً. هناك مجال لأكثر من شركة فضاء واحدة لنكن منصفين، Rocket Lab ([RKLB](/stock/RKLB)) شركة ناشئة تخسر المال. لذا فهي ليست استثماراً مناسباً للمستثمرين الذين يتجنبون المخاطر. لكنها قد تكون موضع اهتمام مستثمري النمو الذين لديهم تركيز طويل الأجل. لا تزال صناعة الفضاء في مراحلها الأولى من التطور. سبيس إكس هي اللاعب المهيمن، لكن سيكون هناك مجال لأكثر من شركة واحدة. وقد تم إبراز ذلك مؤخراً من خلال خطط سبيس إكس الخاصة بإطلاق أقمارها الصناعية، والتي تحد من وصول الشركات الأخرى إلى إطلاقاتها. وإذا ركزت الشركة بشكل متزايد على أعمالها الخاصة، فإنها تترك الشركات دون خيار آخر سوى اللجوء إلى منافسين مثل Rocket Lab ([RKLB](/stock/RKLB)). وبالنظر إلى النجاح الذي حققته Rocket Lab في إطلاقاتها الخاصة، فمن الواضح أن المستثمرين يدركون الفرصة طويلة الأجل حتى مع قيام المستثمرين العاطفيين بخلق تقلبات كبيرة في الأسعار. ولهذا السبب ارتفع السهم كثيراً على المدى الطويل لكنه انخفض كثيراً على المدى القصير. تحتاج إلى نظرة طويلة الأجل لهذا السهم Rocket Lab ([RKLB](/stock/RKLB)) ليست للمستثمرين ضعاف القلوب، بالنظر إلى أن السهم من المرجح أن يظل متقلباً. ولن يساعد العمل في ظل سبيس إكس الموقف بأي شكل. ومع ذلك، فإن Rocket Lab تحقق تقدماً مهماً كشركة. على المدى الطويل، وبافتراض أنك تستطيع تحمل التقلبات، فقد تكون خياراً جذاباً في صناعة الفضاء الناشئة. أين تستثمر 1,000 دولار الآن عندما يمتلك فريق محللينا توصية بشأن سهم، فقد يكون من المفيد الاستماع إليها. ففي النهاية، يبلغ متوسط العائد الإجمالي لـ Stock Advisor 719% — وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر ستاندرد آند بورز 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، والمتاحة عند انضمامك إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor حتى 21 نوفمبر 2026.

سهم ميكرون يهبط إلى أدنى مستوى له منذ مايو. سأشتري المزيد الآن.

سهم ميكرون يهبط إلى أدنى مستوى له منذ مايو. سأشتري المزيد الآن.

FMPMU

مع أن معظم إنتاج هذا العام تم حجزه مسبقًا، هل انخفض سهم صانع الذاكرة أكثر من اللازم؟ بقلم دانيال سباركس – 21 نوفمبر 2026 الساعة 3:52 مساءً بتوقيت شرق الولايات المتحدة النقاط الرئيسية أغلق سهم ميكرون قرب 595 دولارًا في 20 نوفمبر، أي أقل من نصف أعلى إغلاق قياسي سجله عند 1,213.56 دولار في 25 يونيو. تقول الإدارة إن أكثر من 75% من شحنات ميكرون للسنة المالية 2027 تم الالتزام بها بالفعل. تتوقع شركة أبحاث السوق تريند فورس أن تبدأ أسعار عقود ذاكرة فلاش NAND في الانخفاض مطلع العام المقبل. انخفضت أسهم ميكرون تكنولوجي (MU -13.89%) بنحو 14% يوم الجمعة لتغلق قرب 595 دولارًا. وهذا أدنى إغلاق لسهم صانع رقائق الذاكرة منذ أوائل مايو. أغلق ميكرون عند مستوى قياسي بلغ 1,213.56 دولار في 25 يونيو، لذا فقد السهم نحو نصف قيمته خلال خمسة أشهر. وهبطت أسهم الذاكرة على نطاق واسع يوم الجمعة، مع انخفاض سانديسك بنحو 16%. لكن الإدارة قالت في أواخر سبتمبر إن العملاء التزموا بالفعل بأكثر من ثلاثة أرباع شحنات ميكرون المخطط لها لهذه السنة المالية. وعند نحو 595 دولارًا، يكلف السهم حوالي 3.5 مرة الأرباح المتوقعة لتلك السنة، السنة المالية 2027 التي تنتهي في أوائل سبتمبر 2027. أعتقد أن الهبوط يعزى أكثر إلى مخاوف بشأن أسعار الذاكرة أكثر من كمية ما يمكن لميكرون بيعه. مصدر الصورة: جيتي إيمجز. العملاء حجزوا معظم رقائق هذا العام قال مانش بهاتيا، رئيس ميكرون والمدير التنفيذي للعمليات، في مكالمة أرباح الشركة في 30 سبتمبر إنه "لدينا أكثر من 75% من شحناتنا مالتزم بها للسنة"، في إشارة إلى السنة المالية 2027. وأضاف أن هذا "يسمح لنا بنقل محادثاتنا حول التخصيص مع عملائنا إلى 2028". وبعبارة أخرى، حجز المشترون معظم حصتهم من إنتاج ميكرون حتى سبتمبر المقبل، وانتقلت المحادثات بالفعل إلى ما بعد ذلك. تدعم الأرقام ذلك، بمساعدة الطلب من مراكز بيانات الذكاء الاصطناعي. بلغت إيرادات ميكرون في ربعها المالي الرابع، الأربعة عشر أسبوعًا المنتهية في 3 سبتمبر، 54.2 مليار دولار. وكان ذلك أعلى بنسبة 31% من الربع السابق و379% فوق الربع من العام الماضي. وارتفعت الأرباح لكل سهم أكثر من أحد عشر ضعفًا على أساس سنوي لتصل إلى 32.87 دولارًا. وبالنسبة للربع الأول من السنة المالية 2027، تتوقع الإدارة إيرادات تبلغ نحو 61.5 مليار دولار، أي بزيادة تقارب 13% عن الربع الرابع المالي، وتتوقع أن يتفوق كل ربع من العام على سابقه. لذا يتباطأ النمو من وتيرة محمومة. لكنه لا ينعكس. الأسعار هي الخطر الأكبر لكن الشحنات الملتزم بها لا تأتي جميعها بأسعار ملتزمة. فاتفاقيات العملاء الاستراتيجية متعددة السنوات لميكرون، التي تقدر أنها ستمثل أكثر من 35% من إيراداتها حتى 2030، هي حيث تحدد معظم الأسعار مسبقًا. وحتى في تلك الاتفاقيات، يجري تسعير نحو ربع الإيرادات المتوقعة بشكل دوري بناءً على أسعار السوق. وهذا يترك على الأرجح معظم مبيعات ميكرون مرتبطة بوجهة أسعار الذاكرة. وقد قامت الأسعار بالكثير من العمل في الربع الأخير. في الربع المالي الرابع، ارتفعت أسعار ذاكرة الوصول العشوائي الديناميكية DRAM (الذاكرة قصيرة المدى في الخوادم وأجهزة الكمبيوتر والهواتف) بنسبة مرتفعة من خانة العشرات مقارنة بالربع السابق. وشكلت DRAM 73% من الإيرادات. وارتفعت أسعار رقائق تخزين فلاش NAND، التي تشكل 26% من الإيرادات، بنحو 30%. تظهر هذه المكاسب السعرية في هامش الربح الإجمالي لميكرون وفقًا للمبادئ المحاسبية المقبولة عمومًا (GAAP). كان 44.7% قبل عام، ووصل إلى 84.6% بحلول الربع المالي الثالث، ثم بلغ 86.8% في الربع المالي الرابع. وتوقع الإدارة لهذا الربع حوالي 86%. وتتوقع أن ترتفع الهوامش قليلًا خلال بقية السنة المالية 2027، وإن "بوتيرة أكثر اعتدالًا لزيادات الأسعار". هناك علامات مبكرة على أن الأسعار قد تتراجع. في 19 نوفمبر، توقعت تريند فورس أن تنخفض أسعار عقود فلاش NAND بنسبة 0% إلى 5% في الربع الأول من 2027، مع بدء انكماش أوسع في الربع الثاني. كما قالت تريند فورس إن متوسط السعر الفوري لرقائق الذاكرة DDR4 السائدة انخفض بنحو 1% في الأسبوع المنتهي في 17 نوفمبر، بينما كانت الأسعار الفورية لـ DDR5 ذات العلامات التجارية مستقرة في الغالب. بالتأكيد، انخفاض بنسبة 1% في الأسعار الفورية ليس انهيارًا لسوق الذاكرة. لكنني سأتابع أسعار DRAM عن كثب من هنا. ففي النهاية، ركبت أرباح ميكرون على ارتفاع الأسعار. MU ميكرون تكنولوجي 594.51 دولارًا -95.93 دولارًا (-13.89%) ناسداك · اعتبارًا من 4:00 مساءً بتوقيت شرق الولايات المتحدة 20/11/26 هل حان وقت شراء المزيد؟ لدى ميكرون مساحة كبيرة قبل أن تمحو الأسعار المنخفضة أرباحها. كانت تكلفة الرقائق التي باعتها ميكرون نحو 13% فقط من إيراداتها في الربع المالي الرابع. وتظهر حسابات تقريبية أنه إذا انخفضت الأسعار بنسبة 30% وظلت هذه التكاليف ثابتة، فسيظل هامش ربحها الإجمالي حوالي 81%. سيكون ذلك قريبًا من مستواه لكل السنة المالية 2026، وحوالي ضعف نسبة 39.8% في السنة المالية 2025. بالطبع، قد تنخفض الأسعار أكثر من ذلك. ولن تبقى التكاليف ثابتة بينما تواصل ميكرون البناء. بلغت نفقاتها الرأسمالية نحو 27.4 مليار دولار في السنة المالية 2026، أي ما يقرب من ضعف العام السابق. لكن سعر السهم يسمح بالفعل بانخفاض حاد في الأرباح. حتى على نتائج السنة المالية 2026، عندما ربحت ميكرون 74.33 دولارًا للسهم، يكلف السهم نحو 8 مرات الأرباح فقط. وعلى الأرباح المتوقعة لهذا العام، فهو أقل من نصف ذلك. سأشتري المزيد هنا، ولكن فقط إذا كان المركز لا يزال صغيرًا حتى بعد إضافتي، وسأبقي ميكرون جزءًا صغيرًا من محفظة متنوعة. يمكن أن تنقلب أسعار الذاكرة بسرعة، وقد ينخفض السهم أكثر قبل أن تفعل ذلك. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق محللينا نصيحة سهم، فقد يكون من المفيد الاستماع. ففي النهاية، يبلغ متوسط العائد الإجمالي لـ Stock Advisor 719% — وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، وهي متاحة عند الانضمام إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 21 نوفمبر 2026.
هل سهم Shopify أغلى من أن يُشترى للسنوات العشر المقبلة؟

هل سهم Shopify أغلى من أن يُشترى للسنوات العشر المقبلة؟

FMPSHOP

ينمو بوتيرة سريعة، لكن ذلك ليس كل شيء. بقلم جينيفر سايبل – 21 نوفمبر 2026 الساعة 3:27 مساءً بتوقيت شرق الولايات المتحدة النقاط الرئيسية: ارتفعت إيرادات Shopify بنسبة 32% على أساس سنوي في الربع الثالث رغم التضخم المرتفع. تجاوز إجمالي حجم البضائع المبيعة لديها مبيعات أمازون عبر الإنترنت وعبر البائعين الخارجيين. سهم Shopify باهظ للغاية وفق أي مقياس تقييم. تُعد Shopify ([SHOP](/stock/SHOP)) قوة سريعة النمو في التجارة الإلكترونية مع فرص هائلة تنتظرها في المستقبل. ويبدو أنها فرصة رائعة للمستثمرين من كل النواحي باستثناء جانب واحد، لكن ذلك الجانب مهم للغاية: سعرها مرتفع للغاية. فما الذي سيحدث خلال 10 سنوات؟ أصبحت Shopify لاعبًا رئيسيًا في التجارة الإلكترونية. وهي لا تُصنف ضمن كبار تجار التجزئة الإلكترونيين لأنها لا تبيع أي شيء عبر الإنترنت؛ بل تبيع خدمات، من المواقع الإلكترونية المتكاملة إلى أجهزة نقاط البيع لعملاء القنوات المتعددة ومن تجار التجزئة في التجارة الإلكترونية. [صورة: مصدر الصورة: Getty Images.] لكن إجمالي حجم البضائع المبيعة لديها، أو إجمالي مبيعات عملائها، بلغ 119 مليار دولار في الربع الثالث، وهو أعلى من مبيعات أمازون ([AMZN](/stock/AMZN)) عبر الإنترنت وعبر البائعين الخارجيين البالغة 116 مليار دولار. [SHOP](/stock/SHOP) Shopify 123.72 دولارًا -8.25 (-6.25%) ناسداك · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة في 20/11/26 ارتفعت الإيرادات بنسبة 32% على أساس سنوي في الربع الثالث، وهو أداء مثير للإعجاب في بيئة التضخم العالقة هذه، وسجلت هامش تدفق نقدي بنسبة 22%. إن Shopify شركة رائعة، لكنها باهظة التكلفة وفق كل مقياس تقييم تقريبًا. بيانات نسبة السعر إلى الربحية لسهم [SHOP](/stock/SHOP) من YCharts هذا يجعلني مترددة في التوصية به كشراء قوي. قد تتخيل أنه في غضون 10 سنوات لا بد أن يكافئ المساهمين، لكن هذا ليس صحيحًا بالضرورة. خذ بعين الاعتبار PayPal Holdings ([PYPL](/stock/PYPL))، وهي منافسة لـ Shopify في بعض الخدمات. قبل عشر سنوات، كانت رائدة في المدفوعات الرقمية، لكنها حققت إجمالي 53% فقط على مدى العقد الماضي بعد أن فقدت مكانتها. أعتقد أن Shopify سهم رائع للاحتفاظ به خلال السنوات العشر المقبلة، لكنني سأنتظر نقطة دخول أفضل. أين تستثمر 1000 دولار الآن عندما يمتلك فريق محللينا نصيحة بشأن سهم ما، فقد يكون من المفيد الاستماع إليها. ففي النهاية، بلغ متوسط العائد الإجمالي لـ Stock Advisor نسبة 719%، وهو تفوق ساحق على السوق مقارنة بنسبة 192% لمؤشر S&P 500. لقد كشفوا للتو عن ما يعتقدون أنها أفضل 10 أسهم يمكن للمستثمرين شراؤها الآن، وهي متاحة عند الانضمام إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 21 نوفمبر 2026.
كوبا هولدنجز: 3 نقاط رئيسية للمستثمرين على المدى الطويل

كوبا هولدنجز: 3 نقاط رئيسية للمستثمرين على المدى الطويل

FMPCPA

تُخفف الجدولة المتدرجة من مخاطر تسليم طائرات بوينغ في 2027، لذا قد تصمد خطة التوسع حتى لو انخفض عدد الطائرات. بقلم فريق موتلي فول – 21 نوفمبر 2026 الساعة 3:19 مساءً بتوقيت شرق الولايات المتحدة. نمت إيرادات التشغيل بنسبة 31.9% على أساس سنوي لتصل إلى 1.2 مليار دولار. واستعادت كوبا ([CPA](/stock/CPA)) نحو 86% من تكاليف الوقود المرتفعة عبر زيادة الإيرادات. وارتفعت الطاقة الاستيعابية المقاسة بالأميال المقعدية المتاحة بنسبة 16.3% على أساس سنوي. أعلنت كوبا هولدنجز ([CPA](/stock/CPA)) خلال مكالمة نتائج الربع الثالث من 2026، التي عُقدت في 19 نوفمبر 2026، أن إيرادات التشغيل نمت بنسبة 31.9% على أساس سنوي لتصل إلى 1.2 مليار دولار مع توسع عوائد المسافرين. وبالنسبة للمستثمرين على المدى الطويل، يُظهر قدرة شركة الطيران على تمرير تكاليف وقود الطائرات المرتفعة إلى أسعار تذاكر المسافرين مع تنمية الطاقة الاستيعابية مدى عمق تجذر مركزها في بنما في سوق السفر في أمريكا اللاتينية. وهناك ثلاثة أمور قالها فريق الإدارة تبرز بوضوح. نمو العوائد يغطي قفزات تكاليف الوقود ارتفعت أسعار وقود الطائرات في المتوسط بنسبة 61.5% على أساس سنوي، ومع ذلك تمكنت كوبا من تعويض نحو 86% من هذا العبء النفقي عبر رفع أسعار التذاكر وإيرادات الوحدة. وزادت الشركة الطاقة الاستيعابية بأكثر من 16% دون التضحية بمعامل الحمولة. وأظهر هذا التحرك قوة تسعيرية عبر المسارات الإقليمية. «تعكس هذه النتائج طلباً قوياً واتجاهات تسعيرية قوية عبر شبكتنا، مع عوائد أعلى ومعاملات حمولة أعلى، ما يتيح لنا مواصلة زيادة إيرادات الوحدة مع تنمية الطاقة الاستيعابية بوتيرة نمو مزدوجة الرقم». -- روبرت كاري، النائب التنفيذي للرئيس إعادة هيكلة المحور توسّع الربط الجوي الإقليمي توسّع الإدارة الربط في محورها الرئيسي في بنما من ستة إلى ثمانية أفواج ربط جوي، وهي مجموعات مجدولة من الرحلات القادمة والمغادرة تُوقّت لتعظيم عمليات نقل المسافرين. ويُزيد هذا التحول الهيكلي خيارات الرحلات عبر 88 وجهة مع تحسين الكفاءة التشغيلية عبر الشبكة. «سيعزز الانتقال من 6 إلى 8 أفواج ربط بدءاً من مارس من العام المقبل الربط بشكل أكبر، ويزيد خيارات الجدول الزمني لمسافرينا». -- بيدرو هايلبرون، الرئيس التنفيذي ورئيس مجلس الإدارة التسليمات المتدرجة تخفف تأخيرات طائرات بوينغ يخلق سقف إنتاج بوينغ مخاطر تسليم محتملة لـ12 طائرة من طراز 737 MAX 8 من المقرر وصولها في 2027. غير أن جدول تسليم كوبا مُهيكل على نحو يشبه الدمبل، حيث يركّز استلام الطائرات في دفعتي البداية والنهاية لإبقاء توسع الطاقة الاستيعابية السنوية على المسار الصحيح. «بالنظر إلى جدول التسليم لدينا العام المقبل، فإن توقعنا هو أنه في حين قد تؤثر التأخيرات على عدد الطائرات في نهاية العام، لا نتوقع حالياً تأثيراً كبيراً على خطط طاقتنا الاستيعابية للعام». -- روبرت كاري، النائب التنفيذي للرئيس التطلع إلى الأمام لا يزال حجم الحجوزات نشطاً في جميع المناطق الجغرافية، والإدارة لا تخفي رضاها عن زخم الطلب. وتضع التكاليف المنخفضة للوحدة، والطائرات غير المرهونة، والانضباط التسعيري كوبا في موقع يتيح لها حماية هوامشها في مواجهة تقلبات الوقود مع مراقبة اتجاهات المسافرين. «خلاصة القول، إن اتجاهات الطلب والإيرادات لا تزال قوية. ونواصل الحفاظ على ضبط منضبط للتكاليف». -- بيتر دونكرسلوت بونس، المدير المالي يعتمد التوسع طويل الأجل على بناء روابط الرحلات مع الإبقاء على صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء عند 0.8 مرة. وتمنح قوة الميزانية العمومية هذه الناقلة مرونة رأسمالية مع نمو الأسطول إلى نحو 142 طائرة بحلول نهاية 2027. «نموذج أعمالنا المجرّب، وميزانيتنا العمومية القوية، والتكلفة المنخفضة، والمنتج الصديق للمسافر، كلها تضعنا في موقع جيد لمواصلة تحقيق نمو مربح وقيمة طويلة الأجل للمساهمين». -- بيدرو هايلبرون، الرئيس التنفيذي ورئيس مجلس الإدارة أين تستثمر 1000 دولار الآن عندما يملك فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. ففي نهاية المطاف، بلغ متوسط العائد الإجمالي لـ«ستوك أدفايزر» 719%، وهو تفوق ساحق على السوق مقارنة بـ192% لمؤشر ستاندرد آند بورز 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم يمكن للمستثمرين شراؤها الآن، وهي متاحة عند الانضمام إلى «ستوك أدفايزر». شاهد الأسهم › عوائد «ستوك أدفايزر» حتى 21 نوفمبر 2026.

1000 دولار في أسهم أنثروبيك أو عملة XRP: أيهما قد يكون أكثر قيمة بعد 5 سنوات؟

1000 دولار في أسهم أنثروبيك أو عملة XRP: أيهما قد يكون أكثر قيمة بعد 5 سنوات؟

FMPANT

كان استثمار بقيمة 1000 دولار سيشتري حوالي 12 سهمًا من أنثروبيك ([ANT](/stock/ANT)) بسعر الطرح الأولي البالغ 83 دولارًا في 19 نوفمبر 2026. والمبلغ نفسه يشتري الآن حوالي 1110 عملة XRP (CRYPTO: XRP). الاختيار بين سهم أنثروبيك وعملة XRP يعني المفاضلة بين أكبر طرح عام أولي في التاريخ وعملة مشفرة تراجعت على مدار العام الماضي. أغلقت أسهم أنثروبيك يومها الأول عند 97 دولارًا، لكنها انخفضت بنسبة 8.5% إلى 89 دولارًا في اليوم التالي. من ناحية أخرى، كانت XRP في اتجاه هابط، يتم تداولها بالقرب من 90 سنتًا، أي أقل بنسبة 53.6% عن العام الماضي. وقد أشار براد جارلينجهاوس، الرئيس التنفيذي لشركة ريبل، إلى أن بعض المستثمرين قد يبيعون حيازاتهم من العملات المشفرة للاستثمار في الطروحات العامة الأولية الكبيرة مثل طرح أنثروبيك. إذن، أيهما قد يكون أكثر قيمة بعد خمس سنوات: 1000 دولار في أسهم أنثروبيك أم XRP؟ 1000 دولار تشتري حوالي 12 سهم أنثروبيك أو حوالي 1110 XRP بسعر الطرح الأولي البالغ 83 دولارًا، حصلت 1000 دولار على حوالي 12 سهمًا. وبسعر الإغلاق في اليوم الثاني عند 89 دولارًا، تحصل على ما يزيد قليلاً عن 11 سهمًا. أولئك الذين لحقوا بسعر الافتتاح 112 دولارًا أو أعلى سعر خلال اليوم عند 115 دولارًا هم بالفعل منخفضون بنحو 20% و23%. على جانب العملات المشفرة، تشتري 1000 دولار حوالي 1110 XRP. وتبلغ القيمة السوقية لـ XRP، وهي السعر مضروبًا في عدد الرموز المتداولة، 57.24 مليار دولار، مما يضعها في المرتبة السادسة بين جميع العملات المشفرة. ومع ذلك، يستمر المعروض من XRP في النمو. هناك حوالي 63.5 مليار XRP متداولة من أصل 100 مليار كحد أقصى. وتحتفظ ريبل بالكثير من الرموز المتبقية في حساب ضمان، وهو حساب مقفل يفرج عنها وفق جدول زمني محدد. لذا فإن السعر نفسه الآن يمثل قيمة سوقية أعلى مما كان عليه في يوليو 2025، عندما وصلت XRP إلى أعلى مستوى لها على الإطلاق عند 3.65 دولار. تحتاج XRP إلى قيمة سوقية تبلغ 2.8 تريليون دولار لتصل إلى 28 دولارًا وفقًا لستاندرد تشارترد تفترض أرقام XRP أدناه أن جميع الرموز البالغ عددها 100 مليار رمز متداولة. فعودة إلى أعلى مستوى على الإطلاق عند 3.65 دولار، أي قفزة بنسبة 305%، قد تجعل 1110 XRP تساوي حوالي 4050 دولارًا بحلول نوفمبر 2031، بقيمة سوقية تبلغ 365 مليار دولار. إذا وصلت XRP إلى 10 دولارات، أي ارتفاع بنسبة 1010%، فقد تنمو الحيازة إلى حوالي 11100 دولار، بقيمة سوقية تبلغ 1 تريليون دولار. ويحدد ستاندرد تشارترد هدفًا طموحًا عند 28 دولارًا بحلول عام 2030، أي زيادة محتملة بنسبة 3007% قد تدفع الاستثمار إلى حوالي 31070 دولارًا، بشرط أن تنمو XRP إلى قيمة سوقية تبلغ 2.8 تريليون دولار. ويتوقع البنك أيضًا 12.60 دولارًا في عام 2028 و19.60 دولارًا في عام 2029. الطلب على صناديق الاستثمار المتداولة هو العامل الأول، ويبدو أنه يتراجع. فصناديق XRP الفورية المتداولة، مثل صندوق Bitwise XRP ETF (NYSEARCA: XRP)، تحتفظ بعملات XRP لعملاء الوساطة. وتظهر بيانات SoSoValue أن صافي التدفقات الداخلة التراكمية انخفض إلى 1.78 مليار دولار في 20 نوفمبر، من 1.81 مليار دولار في 29 أكتوبر، مما يعني أن الصناديق سجلت تدفقات خارجة. وانخفض صافي الأصول إلى 990 مليون دولار من 1.51 مليار دولار في 28 أكتوبر، بسبب التدفقات الخارجة وانخفاض سعر XRP. هناك عامل آخر هو أسعار الفائدة. فقد رفع الاحتياطي الفيدرالي سعر الفائدة المستهدف الأعلى إلى 4% في 16 سبتمبر وسيجتمع مرة أخرى في 9 ديسمبر. وعادة ما تسحب أسعار الفائدة المرتفعة الأموال من الاستثمارات المضاربة مثل العملات المشفرة. ومع ذلك، ارتفعت XRP بنسبة 17.9% خلال 90 يومًا بعد الطرح العام الأولي لشركة سبيس إكس في يونيو، بينما ظلت أسعار الفائدة ثابتة. تحتاج أنثروبيك إلى أداء بحجم ميتا لتنمو 1000 دولار حوالي 16 مرة مبيعات أنثروبيك تتزايد بسرعة، لكن خسائرها تتزايد أيضًا. في الربع المنتهي في 30 سبتمبر، بلغت الإيرادات حوالي 17 مليار دولار، ارتفاعًا من 1.4 مليار دولار فقط في العام السابق. كما سجلت صافي خسارة قدرها 23.3 مليار دولار. لم ينشر وول ستريت هدفًا لخمس سنوات لأنثروبيك، لذا فإن التقييمات الحالية هي أفضل دليل. يقدر أستاذ التمويل بجامعة نيويورك، أسواث داموداران، قيمة أنثروبيك بـ 76 دولارًا للسهم، أي أقل بنسبة 14.5% من إغلاق 89 دولارًا. ويقدر نموذج التدفقات النقدية المخصومة الخاص به التدفق النقدي المستقبلي للشركة ويحوله إلى القيمة الحالية. لذا حتى المستثمرون الذين اشتروا بسعر الطرح الأولي البالغ 83 دولارًا دفعوا أكثر مما يقوله نموذجه إن السهم يستحق. ومع ذلك، ترى كاثي وود إمكانية صعود كبيرة. شركتها، Ark Invest، كانت مشتريًا كبيرًا لأنثروبيك، وهي متفائلة بشأن الشركة. نفس التوسع في الذكاء الاصطناعي يدعم شركات الطاقة والتبريد والشبكات، والتي نغطيها في تقرير مجاني عن البنية التحتية للذكاء الاصطناعي. تطبيق نظرتنا إلى أعظم فترات الصعود في التكنولوجيا على تقييم أنثروبيك البالغ 1.5 تريليون دولار في الطرح العام الأولي. إذا كان أداء أنثروبيك مماثلاً لأداء ميتا ([META](/stock/META)) منذ مايو 2012، فقد تصل الشركة نظريًا إلى 24.4 تريليون دولار. وإذا تطابق أدائها مع ألفابت ([GOOGL](/stock/GOOGL)) منذ أغسطس 2004، فقد ترتفع إلى ما يقرب من 172 تريليون دولار. استغرق كل من هذه الفترات أكثر من عقد من الزمن. | الأصل | النتيجة المحتملة | ما يمكن أن تصبح عليه 1000 دولار | القيمة السوقية الضمنية | |-------|------------------|-------------------------------|------------------------| | XRP | العودة إلى أعلى مستوى على الإطلاق عند 3.65 دولار | حوالي 4050 دولارًا | 365 مليار دولار | | XRP | الوصول إلى 10 دولارات | حوالي 11100 دولار | 1 تريليون دولار | | XRP | بلوغ 28 دولارًا وفقًا لستاندرد تشارترد لعام 2030 | حوالي 31070 دولارًا | 2.8 تريليون دولار | | أنثروبيك | التداول عند تقييم داموداران البالغ 76 دولارًا | أقل من 1000 دولار إذا تم الشراء بسعر 83 دولارًا | أقل من 1.5 تريليون دولار | | أنثروبيك | مطابقة نمو ميتا منذ 2012 | حوالي 16 ضعف المركز | حوالي 24.4 تريليون دولار | | أنثروبيك | مطابقة نمو ألفابت منذ 2004 | حوالي 115 ضعف المركز | حوالي 172 تريليون دولار | XRP لديها نطاق خمس سنوات أوسع، مع انخفاضات أعمق تظهر XRP مجموعة واسعة من النتائج المحتملة، مما يعني أيضًا أنها قد تنخفض بشكل أكثر حدة. يمكن أن تنمو 1110 XRP إلى حوالي 31070 دولارًا وفقًا لتوقعات ستاندرد تشارترد، أو تتقلص إلى ما دون 1000 دولار بكثير إذا استمر الانخفاض السنوي بنسبة 53.6%. تقييد أنثروبيك الأولي البالغ 1.5 تريليون دولار يحد من مدى مضاعفة 1000 دولار، لأن تحقيق زيادة بمقدار 16 ضعفًا يتطلب شركة بقيمة 24.4 تريليون دولار. ومع ذلك، يبدو أن 28 دولارًا غير مرجح بحلول عام 2030 ما لم تتحول تدفقات الصناديق المتداولة إلى إيجابية وتنخفض أسعار الفائدة. الاختبار الأول لـ XRP هو 1 دولار، أي أعلى بنسبة 11% من السعر الحالي، مع عودة التدفقات التراكمية للصناديق المتداولة إلى ما فوق 1.81 مليار دولار. اختبار أنثروبيك هو فترة حظر البيع للمطلعين التي تصل إلى 180 يومًا، مع إطلاق سراح واحد مباشرة بعد نتائج السنة المالية 2026. الأسهم فوق 76 دولارًا بعد ذلك تعني أن المستثمرين يتوقعون نموًا أكثر مما يتوقعه داموداران. للاستفسارات أو التصحيحات، يرجى الاتصال بـ [email protected].

تكساس إنسترومنتس وأنالوج ديفايسز ومايكروتشيب تواصل توزيع الأرباح رغم تراجع صناعة الرقائق

تكساس إنسترومنتس وأنالوج ديفايسز ومايكروتشيب تواصل توزيع الأرباح رغم تراجع صناعة الرقائق

FMPADI

شهدت أسهم الرقائق أسبوعاً صعباً مع سيادة حالة من الذعر على تداولات الذكاء الاصطناعي. تُظهر أسابيع كهذه للمستثمرين الباحثين عن الدخل أي توزيعات أرباح لأشباه الموصلات يمكنها الصمود. تُصنّع شركات تكس اس إنسترومنتس (NASDAQ:TXN | توقع سعر TXN) وأنالوج ديفايسز ([ADI](/stock/ADI)) ومايكروتشيب تكنولوجي (NASDAQ:MCHP) رقائق تناظرية ومتحكمات دقيقة تُستخدم في معدات المصانع والسيارات وأنظمة الطاقة في مراكز البيانات. وواصلت الشركات الثلاث توزيع أرباحها طوال فترة التراجع الأخيرة في الصناعة. وتمتلك تكس اس إنسترومنتس أفضل سجل في المجموعة: فقد أعلنت للتو عن العام الثالث والعشرين على التوالي من زيادة توزيعات الأرباح[1]. وقد أدت عمليات البيع هذا الأسبوع إلى رفع عوائد الشركات الثلاث، وهو أمر يهم المتقاعدين الذين يسعون للحصول على تعرض لقطاع التكنولوجيا مع شيك أرباح منتظم. تكس اس إنسترومنتس: 23 عاماً متتالياً من زيادات الأرباح تبيع تكس اس إنسترومنتس بعضاً من أبسط مكونات صناعة الرقائق: رقائق تناظرية تحوّل الطاقة والإشارات وتديرها، بالإضافة إلى معالجات مدمجة تشغّل الآلات. ويصمد هذا النوع من الأعمال بشكل أفضل من المعالجات المتطورة لسبب بسيط. فبمجرد تصميم شريحة طاقة في سيارة أو وحدة تحكم في مصنع، يمكن أن تظل قيد الإنتاج لسنوات عديدة. وتبيع لطائفة واسعة من العملاء، وتُصنّع باستخدام عمليات تصنيع أقدم تم سداد تكاليفها بالفعل. ولا يحل مسرّع ذكاء اصطناعي جديد محلها، لذا في فترات التراجع تميل الإيرادات إلى الانخفاض بدلاً من الانهيار. عند سعر 263.75 دولاراً، تدفع الشركة توزيعات أرباح آجلة قدرها 6.08 دولارات للسهم، بعائد يبلغ حوالي 2.3%. وقد انخفضت الأسهم بنسبة 13.13% خلال الأسبوع الماضي في موجة بيع الرقائق، مما دفع العائد إلى الارتفاع. يُظهر سجل توزيعات الأرباح مدفوعات ربع سنوية في كل عام مدرج من 1999 حتى 2026، وقد رفعت زيادة هذا العام الدفعة الربع سنوية من 1.42 دولار إلى 1.52 دولار. وقالت المديرة المالية جولي كنخت في مكالمة الربع الثالث: "في سبتمبر، أعلنا أننا سنزيد توزيعات الأرباح بنسبة 7% لتصل إلى 1.52 دولار للسهم، مسجلين بذلك عامنا الثالث والعشرين على التوالي من زيادات توزيعات الأرباح."[1] في عام 2016، كانت التوزيعات الربع سنوية 0.38 دولار. تغطي الأرباح التوزيعات، لكن بهامش أقل من نظيراتها. فالتوزيعات المتأخرة البالغة 5.78 دولارات للسهم تعادل حوالي 75% من أرباح مبادئ المحاسبة المقبولة عموماً البالغة 7.71 دولارات. ويبدو التدفق النقدي أفضل. فقد دفعت تكس اس إنسترومنتس 1.3 مليار دولار[1] كتوزيعات أرباح في الربع الأخير، مقابل تدفق نقدي حر قدره 2.956 مليار دولار[2]، أي أن التوزيعات استهلكت حوالي 44% من التدفق النقدي الحر لذلك الربع. وبلغ التدفق النقدي الحر للأشهر الاثني عشر الماضية 8.4 مليار دولار، مرتفعاً من 2.4 مليار دولار[1] قبل عام. ويتضمن هذا الرقم 1.6 مليار دولار[1] من حوافز قانون الرقائق، والتي قد لا تتكرر. وعلى الميزانية العمومية، تحتفظ تكس اس إنسترومنتس بـ 8.1 مليار دولار[1] نقداً واستثمارات قصيرة الأجل مقابل ديون قدرها 13.65 مليار دولار بمتوسط سعر فائدة مرجح 4.11%. كما أعادت 500 مليون دولار[1] من الديون خلال الربع. الحجة لصالح المستثمرين الباحثين عن الدخل: بنت تكس اس إنسترومنتس طاقة مصنعية خلال فترة التراجع وهي تستخدمها الآن. ارتفعت إيرادات الربع الثالث بنسبة 27.69%[2] على أساس سنوي إلى 6.055 مليار دولار، وكانت إيرادات مراكز البيانات مرتفعة بنحو 95%[1]. وقال الرئيس التنفيذي هافيف إيلان: "قمنا بالعمل خلال دورة الهبوط، عندما كانت أوقات التسليم قصيرة جداً على هذا النوع من المعدات، للتقدم والاستعداد لمجموعة من السيناريوهات."[1] وقد التزمت الإدارة بـ"إعادة جميع التدفقات النقدية الحرة إلى المالكين بمرور الوقت"، وتتوقع التوجيهات للربع الرابع إيرادات تتراوح بين 5.80 مليار دولار و6.30 مليار دولار[2]. ويتداول السهم عند حوالي 26 ضعف الأرباح الآجلة. الخطر الرئيسي هو الإنفاق الكثيف على المصانع. فقد استهلك توسع تكس اس إنسترومنتس في رقائق 300 ملم 2.6 مليار دولار[1] من النفقات الرأسمالية خلال الأشهر الاثني عشر الماضية. وتتوقع الإدارة أن يتراوح إجمالي هذا العام بين 2 مليار و3 مليارات دولار، "ربما عند الحد الأعلى"[1]. وقد انخفض الإنفاق في الربع الثالث إلى 463 مليون دولار من 1,197 مليون دولار قبل عام. وإذا ارتفع الإنفاق مرة أخرى في وقت تبرد فيه الطلبات، سينخفض التدفق النقدي الحر، وقد تتباطأ زيادات الأرباح. أنالوج ديفايسز: زيادة 11% وسياسة توزيع واضحة تعمل أنالوج ديفايسز ([ADI](/stock/ADI)) في نفس الجزء المنتظم من سوق الرقائق. فهي تصنع محولات بيانات عالية الأداء ورقائق معالجة الإشارات وإدارة الطاقة لعملاء الصناعة والسيارات والاتصالات والمستهلكين. تقوم هذه القطع بربط الإشارات الواقعية بالأنظمة الرقمية، ويدفع العملاء أسعاراً مرتفعة مقابلها: فقد بلغ هامش الربح الإجمالي المعدل 72.5%[3] في الربع الأخير. التوزيعات الآجلة البالغة 4.40 دولارات على سعر سهم قدره 345.92 دولاراً تعطي عائداً يبلغ حوالي 1.3%، وهو الأدنى بين الثلاثة. وقد انخفضت الأسهم بنسبة 13.08% خلال الأسبوع الماضي. تبدأ أنالوج ديفايسز بعائد أقل لكنها ترفع توزيعاتها بشكل أسرع. ارتفعت الدفعة الربع سنوية من 0.99 دولار في 2025 إلى 1.10 دولار في 2026، بزيادة حوالي 11%. وقد ارتفعت كل عام منذ 2021: 0.69 دولار، 0.76 دولار، 0.86 دولار، 0.92 دولار و0.99 دولار. ويعود سجل توزيعاتها الربع سنوية إلى عام 2003، عندما كانت الدفعة 0.04 دولار. تمتلك أنالوج ديفايسز أوضح سياسة توزيع بين الثلاثة. على المدى الطويل، تهدف الإدارة إلى إعادة 100%[4] من التدفق النقدي الحر إلى المساهمين. ومن ذلك، يذهب 40% إلى 60%[4] إلى توزيعات الأرباح، والباقي إلى إعادة شراء الأسهم. التوزيعات المتأخرة البالغة 4.29 دولارات للسهم تعادل حوالي 51% من أرباح مبادئ المحاسبة المقبولة عموماً البالغة 8.42 دولارات. وبلغ التدفق النقدي الحر خلال الأشهر الاثني عشر الماضية رقماً قياسياً قدره 4.9 مليار دولار، أو 36% من الإيرادات[4]. في الربع الأخير وحده، بلغ التدفق النقدي الحر 1.458 مليار دولار[3] مقابل تكلفة توزيعات أرباح ربع سنوية تبلغ حوالي 533 مليون دولار على عدد الأسهم الحالي. وبلغ صافي الرافعة المالية 0.9[4]، حتى بعد أن دفعت أنالوج ديفايسز 1.5 مليار دولار نقداً لشراء إمباور لأشباه الموصلات. النمو وراء الزيادات المستقبلية هو الأفضل. ارتفعت إيرادات الربع الثالث من السنة المالية بنسبة 39.63%[3] إلى 4.0219 مليار دولار. وارتفعت إيرادات القطاع الصناعي بنسبة 53%[3] والاتصالات بنسبة 84%، مع تشكيل مراكز البيانات 80% من إيرادات الاتصالات[4]. ووصف الرئيس التنفيذي فينسنت روش نموذج العمل بأنه "مصمم لدعم عدم التماثل في نمو الجانب الصاعد بالإضافة إلى مرونة الجانب الهابط الدوري."[4] وعند حوالي 23 ضعف الأرباح الآجلة، فإن أنالوج ديفايسز أرخص من تكس اس إنسترومنتس على هذا المقياس. الخطر الرئيسي هو نوع دورة المخزون التي أضرت بأرباح الرقائق في فترة التراجع الأخيرة. أنهت أنالوج ديفايسز الربع بمخزون قياسي في الميزانية العمومية وزادت المخزون لدى موزعينا[4]، حيث تبني احتياطياً من الرقائق لتلبية الطلب المتزايد. وإذا بردت الطلبات، فقد يؤثر هذا المخزون على الهوامش ويبطئ وتيرة زيادات الأرباح. مايكروتشيب تكنولوجي: أعلى عائد، والزيادات معلقة تصنع مايكروتشيب تكنولوجي (NASDAQ:MCHP) وحدات التحكم الدقيقة، وهي أجهزة كمبيوتر صغيرة ورخيصة تشغل الأجهزة المنزلية وإلكترونيات السيارات وأجهزة استشعار المصانع وأنظمة الدفاع. كما تبيع رقائق تناظرية ومصفوفات بوابات قابلة للبرمجة (FPGAs). وبمجرد تصميم وحدة تحكم دقيقة في منتج ما، فإنها عادةً ما تُشحن طوال عمر ذلك المنتج. وهذا يمنح مايكروتشيب نفس تيار الإيرادات الطويل والمنتظم الذي يجعل الرقائق التناظرية موثوقة. عند سعر 55.44 دولاراً، توزع الشركة 1.82 دولار آجلة بعائد يبلغ حوالي 3.3%، وهو الأعلى في المجموعة. ويعود جزء من السبب إلى انخفاض سعر السهم. فقد انخفض السهم بنسبة 28.14% خلال الشهر الماضي بعد أن جاء منتصف توجيهات الربع من ديسمبر أقل من إجماع التوقعات. يُظهر سجل توزيعات الأرباح أن الدفعة الربع سنوية ظلت ثابتة عند 0.455 دولار منذ أواخر 2024. وقبل ذلك، كانت مايكروتشيب ترفعها كل ربع سنة، من 0.328 دولار في أواخر 2022 إلى 0.455 دولار. وقد انخفضت التوزيعات للسهم في 2021 بسبب تقسيم الأسهم بنسبة 2 إلى 1 الذي سري مفعوله في أكتوبر 2021[5]. وقد ضاعف التقسيم عدد الأسهم، لذا بقي إجمالي دخل توزيعات الأرباح لكل مالك على حاله. ويعود سجل توزيعات الأرباح إلى عام 2002، وقد واصلت مايكروتشيب الدفع كل ربع سنة خلال فترة التراجع الأخيرة. على أساس مبادئ المحاسبة المقبولة عموماً، تعد مايكروتشيب الأقل تغطية لتوزيعاتها بين الثلاثة. فالتوزيعات المتأخرة البالغة 1.82 دولار تعادل حوالي 137% من أرباح مبادئ المحاسبة المقبولة عموماً البالغة 1.33 دولار للسهم، لأن تلك الأرباح لا تزال تشمل أرباعاً ضعيفة من فترة التراجع. وتبدو النتائج الأحدث أكثر صحة بكثير. ربحية السهم غير المعدلة بموجب مبادئ المحاسبة المقبولة عموماً البالغة 0.97 دولار[6] في ربع سبتمبر تضع التوزيعات الربع سنوية البالغة 0.455 دولار عند حوالي 47% من الأرباح. ويقارن التدفق النقدي الحر البالغ 396.1 مليون دولار[6] بتكلفة توزيعات أرباح عادية تبلغ حوالي 248 مليون دولار لكل ربع. كما تدفع مايكروتشيب 18.75 دولار[6] للسهم كل ربع سنة على أسهمها الممتازة الإلزامية القابلة للتحويل من الفئة أ بنسبة 7.50%. ويُدفع لحاملي تلك الأسهم الممتازة قبل المساهمين العاديين. يظهر التعافي بالفعل في الأرقام. ارتفعت مبيعات ربع سبتمبر الصافية بنسبة 42.19%[6] إلى 1.6215 مليار دولار. وارتفع هامش الربح الإجمالي غير المعدل بموجب مبادئ المحاسبة المقبولة عموماً إلى 66.5% من 56.7%[6]، ونمت مرات الفوز بالتصميم لرقائق مراكز البيانات PCIe Gen6 إلى 24 من 12. وقال الرئيس التنفيذي ستيف سانغي: "كانت مبيعات ربع سبتمبر الصافية أعلى من الحد الأعلى لتوجيهاتنا، بزيادة 42.2% على أساس سنوي."[6] الإنفاق الرأسمالي خفيف، عند حوالي 100 مليون دولار للسنة المالية 2027. ويتداول السهم عند حوالي 16 ضعف الأرباح الآجلة، وهو أدنى مضاعف في المجموعة. الخطر الرئيسي هو الديون. بلغ صافي الدين 2.36[7] ضعف الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء. وعندما سأل محلل عن موعد استئناف زيادات الأرباح، قال المدير المالي إريك بيورنهولت: "إنها مناقشة في غرفة الاجتماعات." وقالت الإدارة إنها تتوقع أن "تستمر الرافعة المالية في الانخفاض مع تقدمنا خلال السنة المالية 2027."[7] وإلى أن تنخفض الديون أكثر، يمكن للمستثمرين الباحثين عن الدخل أن يتوقعوا بقاء الشيك منتظماً لكن دون نمو. ثلاث طرق لتحصيل دخل الرقائق عبر الدورة تمتلك تكس اس إنسترومنتس أطول سلسلة من زيادات الأرباح، وتقدم أنالوج ديفايسز أسرع توزيعات نمواً وأوضح سياسة توزيع. وتمتلك مايكروتشيب أعلى عائد، لكن زياداتها معلقة بينما تسدد ديونها. وجميع الشركات الثلاث تبيع رقائق تناظرية ووحدات تحكم دقيقة طويلة العمر استمرت في دفع توزيعاتها خلال فترة التراجع الأخيرة، وقد أدت موجة البيع هذا الأسبوع إلى رفع عوائدها. وبالنسبة للمتقاعدين، فإن المؤشرات الرئيسية التي يجب متابعتها هي إنفاق تكس اس إنسترومنتس على المصانع، ومستويات مخزون أنالوج ديفايسز، ونسبة ديون مايكروتشيب. للاستفسارات أو التصحيحات، يرجى التواصل عبر [email protected].

سبب مقنع لشراء سهم فيسترا قبل نهاية نوفمبر

سبب مقنع لشراء سهم فيسترا قبل نهاية نوفمبر

FMPVST

تراجع سهم فيسترا ([VST](/stock/VST)) مؤخرًا إلى جانب أسهم الذكاء الاصطناعي، ما يمنح المستثمرين فرصة لشراء السهم بخصم. بقلم كورتني كارلسن – 21 نوفمبر 2026 الساعة 2:45 مساءً بتوقيت شرق الولايات المتحدة. النقاط الرئيسية: انخفض سهم فيسترا ([VST](/stock/VST)) بنسبة 20% هذا العام مع تأثر منتجي الطاقة المستقلين بالتدقيق التنظيمي والمخاوف بشأن تكاليف الكهرباء. اتفاقيات مع ميتا وأمازون ويب سيرفيسز تموّل ترقيات القدرات وتساعد فيسترا على تأمين تدفق نقدي طويل الأجل. تقريبًا كل قدرة فيسترا ([VST](/stock/VST)) للطاقة في 2027 محوّطة، وقد رفعت الإدارة مؤخرًا برنامج إعادة شراء الأسهم بمقدار 1.5 مليار دولار. انجرف سهم فيسترا ([VST](/stock/VST)) مع عمليات بيع أسهم الذكاء الاصطناعي في نوفمبر، لكن تراجعه بدأ قبل انتخابات التجديد النصفي هذا الشهر بكثير. وواجه منتجو الطاقة تدقيقًا تنظيميًا بشأن ارتفاع أسعار الكهرباء على المستهلكين ومن يتحمل فاتورة الطلب المتزايد على الطاقة من مراكز البيانات. ومع ترجيح السوق لرواية بناء مراكز بيانات الذكاء الاصطناعي، فإن سهم فيسترا ([VST](/stock/VST)) المنخفض يستحق الشراء عند التراجع قبل نهاية نوفمبر. وإليك السبب. مصدر الصورة: غيتي إيمجز. مرّت فيسترا ([VST](/stock/VST)) بعام صعب مع تدقيق المنظمين للصفقات بعد أداء قوي في 2025، انخفض سهم فيسترا ([VST](/stock/VST)) بنسبة 20% هذا العام. وقد اعترض المنظمون في مراكز البيانات الكبرى على صفقات الكهرباء لضمان ألا ينتهي المطاف بدافعي الفواتير إلى تحمل التكاليف الأعلى وتوسعات الشبكة. [VST](/stock/VST) فيسترا 115.25 دولارًا -8.90 دولارًا (-7.17%) بورصة نيويورك · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة في 20/11/2026 ألقت نتائج انتخابات التجديد النصفي، ولا سيما في تكساس، بظلالها على بناء مراكز البيانات الجاري. ومع ذلك، كان الحاكم المنتهية ولايته غريغ أبوت قد أوقف بالفعل التصاريح وموافقات إيركوت بينما دقق مشغل الشبكة في تأثيرات الشبكة. وليس ذلك فحسب، بل إن القواعد المتطورة التي تُلزم مراكز البيانات بتأمين طاقتها بنفسها تصب في صالح فيسترا ([VST](/stock/VST))، التي تتعاقد مباشرة مع شركات الحوسبة السحابية الكبرى مع إضافة قدرات. وقد توصلت فيسترا ([VST](/stock/VST)) إلى اتفاقيات مع ميتا وأمازون ويب سيرفيسز، وبموجب اتفاقيات شراء الطاقة هذه، تمول شركات الحوسبة السحابية الكبرى ترقيات القدرات، ما يعالج أحد أكبر المخاوف بينما تؤمّن فيسترا تدفقًا نقديًا طويل الأجل. إليك سبب كون سهم فيسترا ([VST](/stock/VST)) فرصة شراء في نوفمبر تتوقع الإدارة أرباحًا معدلة قبل الفوائد والضرائب والاستهلاك والإطفاء تتراوح بين 7.7 مليار دولار و8.5 مليار دولار، ومعظم قدرة فيسترا ([VST](/stock/VST)) لعام 2027 محوّطة بالفعل، ما يحمي التدفقات النقدية قريبة الأجل. والسهم منخفض، وأعلنت إدارة فيسترا أنها ستضيف 1.5 مليار دولار أخرى إلى برنامج إعادة شراء الأسهم، مستفيدة من انخفاض السهم. وبالنسبة للمستثمرين المتفائلين بالطلب طويل الأجل على الطاقة من مراكز البيانات، فإن سهم فيسترا ([VST](/stock/VST)) جذاب للغاية عند سعره الحالي، إذ يتداول الآن عند 13 ضعف أرباحه المتوقعة لعام 2027 فقط. أين تستثمر 1000 دولار الآن عندما يمتلك فريق محللينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع إليها. ففي النهاية، بلغ متوسط العائد الإجمالي لـ Stock Advisor نسبة 719%، وهو تفوق ساحق على السوق مقارنة بنسبة 192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند الانضمام إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 21 نوفمبر 2026.
CAVA مقابل On: أي سهم استهلاكي أفضل للشراء في 2027؟

CAVA مقابل On: أي سهم استهلاكي أفضل للشراء في 2027؟

FMPCAVA

تسجّل سلسلة المأكولات المتوسطية السريعة غير الرسمية [CAVA](/stock/CAVA) وشركة تصنيع الأحذية On نمواً متسارعاً، لكن تقييماتهما تفصل بينهما مسافة واسعة على أساس الأرباح المستقبلية. بقلم سينا حسونة – تحديث 21 نوفمبر 2026 الساعة 2:34 مساءً بتوقيت شرق الولايات المتحدة النقاط الرئيسية توسّع مجموعة [CAVA](/stock/CAVA) ([CAVA](/stock/CAVA)) بسرعة في انتشارها المتوسطي ضمن قطاع المأكولات السريعة غير الرسمية، مع تنمية حضورها في متاجر البقالة. تواصل On استحواذ حصة سوقية عالمية في قطاع الأحذية الرياضية عالية الأداء، مع هوامش ربح صافية قوية. أي من هذه العلامات الاستهلاكية عالية النمو يقدّم أفضل إمكانات للمستثمرين الذين ينظرون إلى 2027؟ قد يكون الاختيار بين العلامات الاستهلاكية المفضلة عالية النمو صعباً على المستثمرين طويلي الأجل. فكل من مجموعة [CAVA](/stock/CAVA) ([CAVA](/stock/CAVA)) وOn (ONON) تتوسعان بسرعة، لكن أي السهمين يمثل إضافة أفضل إلى محفظتك؟ تُحدث [CAVA](/stock/CAVA) تغييراً في قطاع المأكولات السريعة غير الرسمية عبر قائمتها المتوسطية التركيز وخط البقالة المتنامي. في المقابل، تتحدى On عمالقة الأحذية الراسخين بمزج تقنية الأداء مع جاذبية الأزياء الراقية. ورغم أن الشركتين تستهدفان المستهلكين في الشريحة الممتازة، فإن ملفاتهما المالية ومضاعفات تقييمهما تتباين بشكل كبير مع اقترابهما من سنوات النمو المقبلة. الحالة المؤيدة لـ [CAVA](/stock/CAVA) تدير [CAVA](/stock/CAVA) علامة مطاعم سريعة غير رسمية متوسطية التركيز تعطي الأولوية للمكونات الطازجة والأطباق القابلة للتخصيص. تخدم الشركة جمهوراً متنوعاً، مع تفاعل كبير من مستهلكي جيلي الألفية والجيل Z عبر 500 مطعم. وإلى جانب صالات الطعام الفعلية، توسّع العلامة انتشارها عبر بيع الصلصات والمقبلات من خلال قنوات توزيع البقالة. في الاثني عشر شهراً المنتهية في 4 أكتوبر 2026، بلغت الإيرادات نحو 1.4 مليار دولار، بزيادة 27% عن العام السابق. وقد ساعد هذا النمو السريع في الإيرادات الشركة على تحقيق صافي دخل يقارب 64.7 مليون دولار. ويبرز الاتجاه الصاعد في المبيعات نجاح توسيع شبكة مطاعمها عبر 30 ولاية وواشنطن العاصمة. تُظهر الميزانية العمومية نسبة دين إلى حقوق ملكية تقارب 0.6 مرة، وهي تعود بالكامل إلى التزامات إيجار المطاعم، إذ لا توجد لدى [CAVA](/stock/CAVA) أي اقتراضات. ووفقاً لميزانيتها العمومية في ديسمبر 2025، تبلغ النسبة الجارية نحو 2.7 مرة، ما يعني أن لدى الشركة 2.70 دولار من الأصول المتداولة مقابل كل دولار من الالتزامات المتداولة. وفي السنة المالية المنتهية في 28 ديسمبر 2025، بلغ التدفق النقدي الحر نحو 26.1 مليون دولار، وهو النقد المتبقي بعد تمويل الشركة لعملياتها واستثماراتها الرأسمالية. وتجدر الإشارة إلى أن التعويضات القائمة على الأسهم شكّلت نحو 8.2% من التدفق النقدي التشغيلي في السنة المالية المنتهية في 28 ديسمبر 2025. الحالة المؤيدة لـ On تصمم On وتبيع أحذية وملابس رياضية عالية الأداء لعملاء عالميين. وتستفيد الشركة من استراتيجية متعددة القنوات تشمل منصتها الخاصة للتجارة الإلكترونية، و67 متجراً للبيع بالتجزئة، وشبكة واسعة من شركاء البيع بالجملة. ومن خلال التركيز على الهندسة والتصميم المميز، رسّخت العلامة حضوراً قوياً في الأمريكتين وأوروبا ومنطقة آسيا والمحيط الهادئ. في الاثني عشر شهراً المنتهية في 30 سبتمبر 2026، بلغت الإيرادات ما يقارب 4.0 مليارات دولار، بزيادة نحو 17% عن الفترة السابقة. وبلغ صافي الدخل لتلك الأشهر الاثني عشر نحو 526.8 مليون دولار، ما أسفر عن هامش ربح صافٍ صحي يبلغ نحو 13.1%. ويشير هذا الهامش الصافي المكوّن من رقمين، والذي يقيس نسبة الإيرادات المتبقية كربح، إلى قدرة تسعير قوية في سوق الملابس الرياضية. تحافظ الشركة على هيكل رأسمالي متحفظ بنسبة دين إلى حقوق ملكية تبلغ نحو 0.4 مرة كما في ديسمبر 2025، مدفوعة بالتزامات الإيجار وليس بالاقتراض. وتشير نسبتها الجارية البالغة نحو 2.7 مرة إلى قدرة قوية على تغطية الالتزامات قصيرة الأجل بالأصول السائلة. وفي السنة المالية المنتهية في 31 ديسمبر 2025، ولّدت On نحو 281 مليون فرنك سويسري من التدفق النقدي الحر، ما يوفر رأس مال وفيراً لمزيد من التوسع الدولي. مقارنة ملف المخاطر تواجه [CAVA](/stock/CAVA) منافسة شديدة من سلاسل المطاعم الراسخة وعلامات المأكولات السريعة غير الرسمية الأخرى. وتعتمد الشركة على عدد محدود من الموردين وشركاء التوريد الأحادي، ما قد يؤدي إلى اضطرابات إذا واجه أولئك الشركاء مشكلات تشغيلية. كما أن توسيع 500 مطعم قائم إلى بصمة وطنية مستهدفة تبلغ نحو 1000 مطعم يتطلب رأس مال كبيراً ويحمل مخاطر تتعلق بحوادث سلامة الغذاء أو الامتثال للأمن السيبراني. وعلى ON Holdings أن تواجه منافسة شرسة من منافسين عالميين كبار مثل نايكي وأديداس. ولأن العلامة تعتمد على الإنفاق discretionary، فإن أي تراجع في ثقة المستهلك قد يؤثر سلباً على مبيعات الأحذية الرياضية الفاخرة. كما أن التوسع السريع في أسواق مثل الصين وهونغ كونغ يضيف مخاطر جيوسياسية وتنظيمية قد تؤثر على سلسلة التوريد العالمية للشركة. مقارنة التقييم يبدو أن On هي الخيار الأكثر تحفظاً في التقييم لأنها تحمل نسبة سعر إلى أرباح مستقبلية ونسبة سعر إلى مبيعات أقل بكثير من مجموعة [CAVA](/stock/CAVA) ([CAVA](/stock/CAVA)). وتقيس نسبة السعر إلى المبيعات القيمة السوقية للشركة مقابل مبيعاتها خلال الاثني عشر شهراً الماضية. المقياس | [CAVA](/stock/CAVA) | On السعر إلى الأرباح المستقبلية | 97.9 مرة | 17.5 مرة نسبة السعر إلى المبيعات | 4.2 مرة | 2.6 مرة تتضمن مقاييس التقييم بيانات من Financial Modeling Prep (FMP) وقد تختلف عن مزودي البيانات الآخرين. أي سهم سأشتري من أجل 2027؟ تحظى On بالأفضلية لأنها تفرض سعراً أقل مقابل أعمال أفضل. فهي تتداول بمضاعف سعر إلى مبيعات أقل من [CAVA](/stock/CAVA) مع الحفاظ على هوامش ربح صافية أعلى بعدة مرات، وتستمر هذه الفجوة حتى بعد استبعاد استردادات الرسوم الجمركية الأمريكية لمرة واحدة التي تضخمت بها أرباحها في الربع الأخير. أما [CAVA](/stock/CAVA) فقد نمت مبيعاتها في الربع الأخير بالكامل تقريباً عبر إضافة مطاعم جديدة، بينما بالكاد تحرك عدد الزوار في المواقع القائمة، وسعر سهمها يفترض أصلاً أن التوسع سيستمر في النجاح. وأعزت الإدارة جزءاً من التباطؤ إلى مخاوف تتعلق بسلامة المنتجات الزراعية قد تتلاشى، لكن التقييم يترك هامش أمان ضئيلاً إذا استمرت هذه المخاوف. وتحمل On مخاطرها الخاصة. فشركاء البيع بالجملة في الأمريكتين يطلبون كميات بحذر أكبر في سوق يعتمد كثيراً على العروض الترويجية؛ ومن المتوقع أن ترفع رسوم المادة 301 الجديدة التكاليف على منتجاتها؛ كما أنها تبيع فئة اختيارية واحدة. ويتداول السهمان أيضاً جزئياً على كونهما عصريين، وهو أمر ذو حدين عندما تتغير أذواق المستهلكين. سأشتري On من أجل 2027، لكنني لن أضخّ كل شيء. ابنِ مركزاً أولياً، وأضف فقط إذا أظهر تقرير الربع الرابع مقدار ما كانت الاستردادات تخفيه وثبات البيع بالجملة، وأبقِ [CAVA](/stock/CAVA) ([CAVA](/stock/CAVA)) على قائمة المراقبة حتى تتعافى حركة الزوار في المطاعم القائمة. أين تستثمر 1000 دولار الآن عندما يملك فريق محللينا نصيحة بشأن سهم، قد يكون من المفيد الاستماع إليها. فبعد كل شيء، يبلغ متوسط العائد الإجمالي لـ Stock Advisor 719% — وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين للشراء الآن، وهي متاحة عند الانضمام إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor حتى 21 نوفمبر 2026.