الأخبار

سهم برودكوم يهبط 27% عن مستواه القياسي في يونيو... أين سيكون في 2030؟

سهم برودكوم يهبط 27% عن مستواه القياسي في يونيو... أين سيكون في 2030؟

FMPAVGO

تشير أهداف الإدارة الربحية الخاصة إلى مستوى أعلى بكثير من سعر السهم الحالي. لكن ما مقدار ذلك الذي يعتمد على عدد قليل من المشترين؟ بقلم دانيال سباركس – 22 نوفمبر 2026 الساعة 4:19 صباحاً بتوقيت شرق الولايات المتحدة النقاط الرئيسية: قال الرئيس التنفيذي لشركة برودكوم إن الشركة تسير على المسار الصحيح لتحقيق أرباح تفوق 30 دولاراً للسهم في السنة المالية 2028. أكثر من نصف إيرادات برودكوم في أحدث ربع سنوي جاء من خمسة عملاء نهائيين فقط. تتوقع الإدارة أن ترتفع مبيعاتها في مجال شبكات الذكاء الاصطناعي بالوتيرة نفسها التي ترتفع بها مبيعات شرائح الذكاء الاصطناعي المخصصة خلال السنوات القليلة المقبلة. يتداول سهم برودكوم ([AVGO](/stock/AVGO)) عند نحو 353 دولاراً في وقت كتابة هذا المقال، أي أقل بنحو 27% من المستوى القياسي البالغ 481.57 دولاراً الذي أغلق عليه في الثاني من يونيو. لكن في الربع الذي أعلنت عنه برودكوم في سبتمبر، قفزت ربحية السهم غير المعتمدة على مبادئ المحاسبة المقبولة عموماً (المعدلة) لدى مصممة الشرائح بنسبة 96% عن العام السابق. إلى أين قد يصل سهم برودكوم بحلول نهاية 2030؟ أعتقد أنه قد يبلغ نحو 600 دولار. وسيمثل ذلك ارتفاعاً بنحو 70% عن السعر الحالي، أو نحو 14% سنوياً. ويستند هذا التقدير إلى مسار واحد للأرباح، قائم أساساً على شرائح الذكاء الاصطناعي لدى برودكوم، وإلى تقييم نهائي واحد. كما أنه يأتي قبل تقرير الشركة عن الربع الرابع من السنة المالية في التاسع من ديسمبر، والذي قد يغيّر كليهما. ويعتمد التقدير أكثر من أي شيء آخر على افتراض واحد: أن قائمة قصيرة جداً من العملاء ستواصل الشراء. مصدر الصورة: غيتي إيمجز. نقطة انطلاق عند 30 دولاراً في إشارة إلى سرعة توسع أعمال الذكاء الاصطناعي، ارتفعت إيرادات برودكوم من أشباه الموصلات الخاصة بالذكاء الاصطناعي بنسبة 221% على أساس سنوي إلى 16.7 مليار دولار في الربع الثالث من السنة المالية 2026 (الفترة المنتهية في الثاني من أغسطس 2026). وتتوقع الإدارة إيرادات ذكاء اصطناعي في الربع الرابع من السنة المالية تبلغ 21.7 مليار دولار، أي تسارعاً إلى نمو بنسبة 236%، وهو ما سيرفع إجمالي السنة المالية 2026 إلى نحو 58 مليار دولار. وشكّلت شرائح الذكاء الاصطناعي المخصصة، التي تصممها برودكوم لعملاء محددين، 73% من إجمالي الربع الثالث. كما ارتفعت إيرادات شبكات الذكاء الاصطناعي، الناتجة عن الشرائح التي تربط تلك المعالجات ببعضها، بأكثر من 2.5 ضعف عن العام السابق. وقالت الإدارة أيضاً في مكالمة نتائج سبتمبر إنها أمّنت الإمدادات لمضاعفة إيرادات الذكاء الاصطناعي مرة أخرى في السنة المالية 2027، إلى نحو 115 مليار دولار. وترى مساراً للوصول إلى 230 مليار دولار في السنة المالية 2028، وتتوقع أن تنمو الشبكات بالوتيرة نفسها التي تنمو بها الشرائح المخصصة. وقال الرئيس التنفيذي هوك تان في المكالمة: "نتيجة لذلك، عليّ أن أقول إننا نسير على المسار الصحيح تماماً لتجاوز 30 دولاراً في ربحية السهم في السنة المالية 2028". وأستخدم ذلك المستوى البالغ 30 دولاراً كأساس للسنة المالية 2028. ثم أفترض أن نمو الأرباح يتباطأ إلى نحو 10% سنوياً مع نضوج أكبر عمليات بناء مراكز البيانات. وسيضع ذلك ربحية السهم عند نحو 40 دولاراً في السنة المالية 2031. ما الذي سيدفعه المستثمرون في 2030؟ حالياً، يتداول سعر السهم عند نحو 18 ضعف ربحية السهم المتوقعة للسنة المالية 2027 وفقاً لمتوسط تقديرات المحللين. وكان مؤشر ستاندرد آند بورز 500 ([^GSPC](/stock/%5EGSPC)) يتداول عند نحو 18 ضعف الأرباح المستقبلية في منتصف نوفمبر، وفقاً لمؤسسة فاكتست. صحيح أن برودكوم تنمو بوتيرة أسرع بكثير من المؤشر حالياً. لكن بحلول نهاية 2030، سيكون المستثمرون على الأرجح يسعّرون السهم بناءً على أرباح السنة المالية 2031، وينبغي أن يكون النمو أبطأ بكثير. لذلك أفترض نسبة سعر إلى ربح أقل تبلغ نحو 15. وعند 15 ضعفاً للأرباح المستقبلية البالغة نحو 40 دولاراً، سيبلغ سعر السهم نحو 600 دولار. وهذا يعني أن كل المكسب في تقديري يأتي من نمو الأرباح، مع دفع المستثمرين مبلغاً أقل مقابل كل دولار من أرباح برودكوم مما يدفعونه الآن. ويبدو أن الربحية تمثل خطراً أصغر. فالإدارة تتوقع أن يتراجع هامش الربح الإجمالي المعدل إلى نحو 73% في الربع الرابع من السنة المالية، من 78% قبل عام، مع نمو الشرائح المخصصة كثيفة الذاكرة. لكنها تتوقع أن يبقى هامش الربح التشغيلي المعدل عند نحو 66%، دون تغيير عن العام السابق. خمسة عملاء يحملون التقدير الخطر الأكبر هو من يشتري تلك الشرائح. وتقدّر برودكوم أن أكبر خمسة عملاء نهائيين لديها شكّلوا نحو 55% من إيرادات الربع الثالث من السنة المالية، مقابل نحو 40% قبل عام. وفي الأرباع الثلاثة الأولى من السنة المالية 2026، كانت تلك الحصة نحو 50%. وتصنّع برودكوم شرائح ذكاء اصطناعي مخصصة لستة عملاء. وتتوقع الإدارة أن تصبح أنثروبيك أكبرهم في 2027، وأن تصبح أوبن إيه آي ثاني أكبرهم في 2028. ويحذر أحدث إيداع ربع سنوي للشركة من أن فقدان أي عميل من أكبر خمسة عملاء، أو انخفاض كبير في الطلب من أحدهم، قد يكون له أثر سلبي جوهري على أعمالها. [AVGO](/stock/AVGO) برودكوم 304.41 دولاراً -42.24 دولاراً (-12.19%) ناسداك · اعتباراً من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة في 20/11/26 ماذا لو تأخرت عمليات النشر الكبيرة نحو عامين؟ حينها قد تبلغ ربحية السهم 30 دولاراً في السنة المالية 2030 ونحو 33 دولاراً في السنة المالية 2031. وعند المضاعف نفسه البالغ 15 ضعفاً للأرباح المستقبلية، سيستقر السهم قرب 500 دولار بدلاً من ذلك، بما يعادل مكاسب سنوية تبلغ نحو 9%. لا يزال ذلك عائداً جيداً. لكن عميلاً يتوقف عن الشراء تماماً قد يسبب ضرراً أكبر بكثير. وعلى العموم، أعتقد أن نحو 600 دولار تقدير معقول لسهم برودكوم في نهاية 2030. وإذا واصل هؤلاء العملاء البناء، يبدو السعر الحالي معقولاً بالنسبة لي لشركة لديها هذا المسار أمامها. لكن هذا مجرد تخمين، ويعتمد جزء كبير منه على قرارات إنفاق لا تتحكم فيها برودكوم. أين تستثمر 1000 دولار الآن عندما يملك فريق المحللين لدينا نصيحة بشأن سهم، قد يكون من المفيد الاستماع إليها. ففي النهاية، يبلغ إجمالي متوسط عائد ستوك أدفايزر 719% — وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر ستاندرد آند بورز 500. لقد كشفوا للتو عما يعتقدون أنه أفضل 10 أسهم للمستثمرين لشرائها الآن، والمتاحة عند الانضمام إلى ستوك أدفايزر. اطلع على الأسهم › عوائد ستوك أدفايزر اعتباراً من 22 نوفمبر 2026.
إنفيديا تسجل نتائج مذهلة. اشترِ سهم الذكاء الاصطناعي هذا بدلاً من ذلك إذا كنت لا تزال قلقًا بشأن مستقبل عملاق أشباه الموصلات

إنفيديا تسجل نتائج مذهلة. اشترِ سهم الذكاء الاصطناعي هذا بدلاً من ذلك إذا كنت لا تزال قلقًا بشأن مستقبل عملاق أشباه الموصلات

FMPASML

الطلب القوي على رقائق إنفيديا المتقدمة للذكاء الاصطناعي هو خبر سار لمستثمري [ASML](/stock/ASML). بقلم هارش تشوهان – 22 نوفمبر 2026 الساعة 4:14 صباحًا بتوقيت شرق الولايات المتحدة النقاط الرئيسية قدمت إنفيديا نتائج وتوجيهات مثيرة للإعجاب، لكن المخاوف بشأن مستقبل الشركة لا تزال تلقي بثقلها على السهم. تقدم [ASML](/stock/ASML) طريقة بديلة للاستفادة من طفرة رقائق الذكاء الاصطناعي، حيث تعد واحدة من أهم اللاعبين في منظومة الرقائق. تشهد [ASML](/stock/ASML) طلبًا قويًا على معدات تصنيع الرقائق لديها خلال العامين المقبلين، وهو ما ينبغي أن يترجم إلى نمو قوي في الإيرادات والأرباح. قدمت إنفيديا (NVDA -14.01%) نتائج مذهلة للربع الثالث من السنة المالية 2027 (الذي انتهى في 25 أكتوبر) والأهم من ذلك، رفعت توجيهات إيراداتها للسنة المالية 2028. ينبغي أن يكون الأداء المالي والتوقعات المستقبلية لإنفيديا بمثابة ارتياح للمستثمرين خلال فترة صعبة. فقد استقال الشريك المؤسس جنسن هوانغ مؤخرًا من منصب الرئيس التنفيذي، وتبحث إنفيديا الآن عن رئيس تنفيذي جديد. ومع ذلك، فإن تصريحات الرئيسة التنفيذية المؤقتة كوليت كريس في مكالمة الأرباح الأخيرة تشير بوضوح إلى أن آفاق نمو الشركة لا تزال قوية. ارتفعت إيرادات إنفيديا بنسبة 103% على أساس سنوي في الربع الأخير لتصل إلى 115.8 مليار دولار، مدفوعة بقفزة بنسبة 110% في إيرادات مراكز البيانات. وتتوقع الشركة إيرادات بقيمة 130 مليار دولار للربع الحالي، بزيادة 91% عن الربع المماثل من العام السابق. والأفضل من ذلك، رفعت إنفيديا توجيهات إيراداتها للسنة المالية 2028 إلى 75%، ارتفاعًا من التوقع السابق البالغ 70%. لذلك، لن أتفاجأ برؤية هذا المتخصص في الذكاء الاصطناعي ينطلق في سوق صاعدة مرة أخرى. ولكن إذا كنت لا تزال على الهامش بشأن آفاق إنفيديا، فقد تكون فكرة جيدة إلقاء نظرة فاحصة على سهم أشباه الموصلات الآخر -- [ASML](/stock/ASML) القابضة ([ASML](/stock/ASML)). إليك السبب. مصدر الصورة: غيتي إيمجز. توجيهات إنفيديا المحسنة تشير إلى طلب قوي على الرقائق المتقدمة كان نمو مراكز البيانات المثير للإعجاب لدى إنفيديا في الربع السابق مدفوعًا بالطلب المذهل على أنظمة شريحة Vera Rubin من الجيل الأحدث. وأشارت الشركة إلى أن منصة Vera Rubin حققت ما يقرب من 20 مليار دولار من الإيرادات في الربع الأخير، "مما يجعلها أسرع طرح منتج في تاريخ إنفيديا". NVDA إنفيديا 125.53 دولارًا -20.45 دولارًا (-14.01%) ناسداك · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 20/11/26 وأشارت الشركة إلى أن عمليات نشر Rubin ستستمر في التحسن في عام 2027. علاوة على ذلك، لاحظت إدارة إنفيديا أن الطلب على رقائقها يفوق العرض. كل هذا يبشر بالخير لشركة [ASML](/stock/ASML) القابضة، التي تصنع معدات تصنيع الرقائق المتقدمة التي تمكن إنفيديا من صنع معالجات Blackwell وVera Rubin المتقدمة. تم بناء شريحة Vera Rubin من إنفيديا على عقدة عملية 3 نانومتر (نانومتر)، بينما تم بناء بنية Blackwell من الجيل السابق، والتي لا يزال الطلب عليها قويًا، على عقدة عملية 4 نانومتر. يتم تصنيع هذه العقد العملية الصغيرة باستخدام آلات الطباعة الحجرية فوق البنفسجية القصوى (EUV)، وتمتلك [ASML](/stock/ASML) احتكارًا شبه كامل في هذا السوق. ليس من المستغرب أن تشهد [ASML](/stock/ASML) زيادة كبيرة في الطلب على آلات الطباعة الحجرية لديها. باعت الشركة 113 نظام طباعة حجرية جديدًا في الربع الثالث من عام 2026، ارتفاعًا من 66 في الفترة المماثلة من العام السابق. وبما أن الطلب على رقائق الذكاء الاصطناعي المتقدمة يتجاوز العرض، تسعى [ASML](/stock/ASML) إلى زيادة الطاقة الإنتاجية لآلات الطباعة الحجرية فوق البنفسجية القصوى. وتهدف الشركة إلى زيادة إنتاج الآلات التي تصنع الرقائق المتقدمة بنسبة 30% في عام 2027. والأكثر من ذلك، أنها تستكشف إمكانية تعزيز الطاقة الإنتاجية بأكثر من 30% في عام 2028. وأشارت إدارة [ASML](/stock/ASML) في مكالمة الأرباح لشهر أكتوبر: "عملاؤنا الرائدون ذوو الحجم الكبير يشاركون رؤية واضحة جدًا، نتيجة للعدد المتزايد من الالتزامات طويلة الأجل التي يؤمنونها مع عملائهم. وقد قادتهم هذه الرؤية الممتدة إلى استنتاج أن الطلب على منتجاتهم سيتجاوز العرض حتى عام 2028 على الأقل." لذلك، يبدو أن [ASML](/stock/ASML) في وضع جيد للحفاظ على نمو قوي على المدى الطويل، وما يجعلها استثمارًا أفضل من إنفيديا هو حقيقة أن العديد من شركات تصنيع الرقائق ومصنعي الذاكرة يستخدمون آلاتها. لماذا قد يكون سهم [ASML](/stock/ASML) استثمارًا أفضل من إنفيديا تشمل قاعدة عملاء [ASML](/stock/ASML) شريك التصنيع لإنفيديا، تايوان لصناعة أشباه الموصلات، وسامسونج، وإنتل، وميكرون تكنولوجي، من بين آخرين. تعني قاعدة العملاء المتنوعة هذه أن [ASML](/stock/ASML) في وضع يسمح لها بالاستفادة من أسواق التصنيع الرقمي والذاكرة معًا، مما يجعلها رهانًا أكثر أمانًا من إنفيديا. بالإضافة إلى ذلك، تنمو [ASML](/stock/ASML) الآن بوتيرة جيدة، مدفوعة بالطلب المتزايد على آلات EUV لديها. بيانات إيرادات [ASML](/stock/ASML) (ربع سنوية) من YCharts يتوقع المحللون زيادة بنسبة 68% في أرباح [ASML](/stock/ASML) في عام 2026، تليها زيادات قوية مزدوجة الرقم على مدى العامين المقبلين. تقديرات ربحية السهم لـ [ASML](/stock/ASML) للسنة المالية الحالية من YCharts إذا وصلت أرباح [ASML](/stock/ASML) إلى 85.68 دولارًا للسهم في عام 2028 وتداولت بمضاعف 30 مرة للأرباح، تماشيًا مع مضاعف أرباح مؤشر ناسداك-100 المليء بشركات التكنولوجيا، فقد يصل سعر سهمها إلى 2570 دولارًا. وهذا يعني ارتفاعًا محتملاً بنسبة 78%. لذلك، يمكن للمستثمرين الذين يتطلعون إلى تجنب عدم اليقين المحيط بإنفيديا التفكير في الاستثمار في [ASML](/stock/ASML)، حيث يتم تداولها بمضاعف أرباح مستقبلية جذاب يبلغ 22 مرة ومن المرجح أن تحقق مكاسب ثابتة على مدى العامين المقبلين. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. بعد كل شيء، بلغ إجمالي متوسط عائد Stock Advisor 719% — وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند انضمامك إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 22 نوفمبر 2026.

ماجنايت تستهدف الأسواق العالمية والرياضات المباشرة بعد نمو 39% في تلفزيون الاتصال

ماجنايت تستهدف الأسواق العالمية والرياضات المباشرة بعد نمو 39% في تلفزيون الاتصال

FMPMGNI

قال مايكل باريت، الرئيس التنفيذي لشركة ماجنايت ([MGNI](/stock/MGNI))، في فعالية إخبارية للشركة، إن التوسع الدولي والرياضات المباشرة والعلاقات الأعمق مع العملاء الحاليين تُعد محركات محتملة لنمو إعلانات تلفزيون الاتصال. جاءت هذه التصريحات بعد ربع ثالث قالت فيه الشركة إن أعمال تلفزيون الاتصال (CTV) في ماجنايت ([MGNI](/stock/MGNI)) نمت بنسبة 39%، مع نمو أكبر 10 حسابات لديها بنسبة تتراوح في منتصف الأربعينيات. ووصف باريت استراتيجية الشركة بأنها «الإنزال والتوسع»: كسب الشركاء ثم بيعهم منتجات إضافية تحمل نسب مشاركة مختلفة. وقال باريت إن سوق تلفزيون الاتصال تطور على مدى عدة سنوات مع انتقال المستهلكين إلى البث، وإدخال خدمات الاشتراك للإعلانات، وزيادة راحة مالكي الوسائط مع الشراء البرمجي للإعلانات. وأضاف أن استحواذات ماجنايت ([MGNI](/stock/MGNI)) على Telaria وSpotX كانت جزءاً من جهدها لتضع نفسها في موقع مناسب لهذا التحول. الأسواق الدولية والرياضات المباشرة حدد باريت فرصتين دوليتين: دعم العملاء الحاليين مثل نتفليكس وديزني وسكايدانس أثناء توسعهم في الخارج، وكسب المذيعين المحليين الذين يواجهون منافسة متزايدة من خدمات البث العالمية. وقال إن ماجنايت ([MGNI](/stock/MGNI)) يمكنها مساعدة العملاء الدوليين على الوصول إلى طلب إعلاني محلي يختلف عن المنصات المهيمنة في أمريكا الشمالية. وفي الرياضات المباشرة، قال باريت إن ماجنايت ([MGNI](/stock/MGNI)) بنت أدوات لمساعدة منصات جانب الطلب على التعرف على الارتفاعات المفاجئة في مخزون الإعلانات والمزايدة عليها. وأشار إلى منتجات الشركة Live Stream Accelerator وSpringServe كطرق لمساعدة المشترين والناشرين على التعامل مع تلك الأحداث. كما تعمل ماجنايت ([MGNI](/stock/MGNI)) على تطوير أدوات للتسويق القائم على النتائج، حيث يسعى المعلنون إلى قياس نتائج مثل المبيعات بدلاً من مجرد شراء مرات ظهور الإعلانات. وقال باريت إن الجمع بين معلومات تلفزيون الاتصال وبيانات من أعمال الفيديو الرقمي للشركة يمكن أن يساعد مالكي الوسائط على ربط المشاهدة بالنشاط على الأجهزة الأخرى. SpringServe وClearLine قال باريت إن SpringServe غالباً ما يعمل جنباً إلى جنب مع خادم الإعلانات الأساسي للمذيع، حيث يتعامل مع الإعلانات البرمجية بدلاً من استبدال النظام الحالي. وقال إنه يعمل أيضاً كخادم إعلانات أساسي للعديد من العملاء الآخرين، بما في ذلك شركات التلفزيون الذكي وقنوات البث المجانية المدعومة بالإعلانات. وأوضح باريت أن ماجنايت ([MGNI](/stock/MGNI)) استحوذت على SpringServe مقابل 30 مليون دولار بعد صفقة SpotX. وأضاف أن التصميم المعياري للمنتج يسمح للعملاء باستخدام قدرات مختارة دون اعتماد خادم إعلانات كامل. وقال باريت إن ClearLine، منصة الشراء التابعة لماجنايت ([MGNI](/stock/MGNI))، استفادت من الإعلانات السياسية حيث بنت الشركة مكتباً في واشنطن وطورت أدوات للمشترين في الحملات. ووصفها بأنها بديل لشراء الفيديو المتميز عبر البث، مع القول إنها لم تكن تهدف إلى استبدال منصة جانب الطلب للشراء على الويب المفتوح. ويمكن أن تساعد ClearLine أيضاً شركات القابضة على إنشاء أسواق منسقة مع الاحتفاظ بمنصات الشراء الحالية. وقدر باريت أن ما بين 3 مليارات و4 مليارات دولار من الإنفاق الإعلاني تلامس ClearLine، وإن لم يكن كل هذا الإنفاق يستخدمها كمنصة شراء مستقلة. توقعات DV+ والشراكات قال باريت إن أعمال Digital Video Plus، أو DV+، في ماجنايت ([MGNI](/stock/MGNI)) تواجه ضغطاً من تراجع نشاط الويب المفتوح القائم على المتصفح، يعوضه نمو في مجالات تشمل تطبيقات الجوال والصوت والإعلانات الرقمية الخارجية. وقال إنه ينبغي للمستثمرين أن ينظروا إلى DV+ كمساهم كبير في الهامش مع نمو مسطح تقريباً. وقال باريت إن الشراكات مع Pinterest وOpenAI ستدعم DV+ بدلاً من تلفزيون الاتصال. ووصف عمل OpenAI مع طلب الإعلانات من طرف ثالث بأنه في مرحلة مبكرة، وقال إن قياس تأثير الإعلانات في بيئة محرك الإجابات قد يستغرق وقتاً. وبخصوص remedies جوجل في تكنولوجيا الإعلانات، قال باريت إنه شجعته اتجاهاتها لكن لم يصدر قرار نهائي بعد فترة تعليق. وقال إن التوقيت وتفاصيل التنفيذ لا تزال غير مؤكدة، مما يجعل من الصعب تحديد أي فائدة محتملة لماجنايت ([MGNI](/stock/MGNI)). عن ماجنايت ([MGNI](/stock/MGNI)) تدير ماجنايت ([MGNI](/stock/MGNI)) منصة إعلانية لجانب البيع تساعد الناشرين وخدمات البث ومطوري التطبيقات على بيع مخزون الإعلانات الرقمية عبر المزادات البرمجية. وتربط تقنيتها هؤلاء البائعين بالمعلنين ووكالاتهم التي تسعى لشراء مواضع إعلانية. وتدعم الشركة الإعلانات عبر تلفزيون الاتصال والفيديو عبر الإنترنت وتطبيقات الجوال وصيغ سطح المكتب. وتشمل عروضها أدوات لإدارة مخزون الإعلانات وتحقيق الدخل منه، بما في ذلك تقنية تقديم الإعلانات المركزة على البث. تم إنشاء هذا التنبيه الإخباري الفوري بواسطة تقنية narrative science والبيانات المالية من MarketBeat لتزويد القراء بأسرع تغطية إخبارية وغير متحيزة. يرجى إرسال أي أسئلة أو تعليقات حول هذه القصة إلى contact@marketbeat.com. هل يجب أن تستثمر 1,000 دولار في ماجنايت ([MGNI](/stock/MGNI)) الآن؟ قبل أن تفكر في ماجنايت ([MGNI](/stock/MGNI))، سترغب في سماع هذا. يتابع MarketBeat محللي الأبحاث الأعلى تصنيفاً والأفضل أداءً على وول ستريت والأسهم التي يوصون بها لعملائهم يومياً. حدد MarketBeat خمسة أسهم يهمس كبار المحللين لعملائهم بشرائها الآن قبل أن يلتقطها السوق الأوسع... ولم تكن ماجنايت ([MGNI](/stock/MGNI)) على القائمة. بينما تتمتع ماجنايت ([MGNI](/stock/MGNI)) حالياً بتصنيف شراء معتدل بين المحللين، يعتقد المحللون الأعلى تصنيفاً أن هذه الأسهم الخمسة أفضل للشراء. عرض الأسهم الخمسة هنا ستضرب موجة الذكاء الاصطناعي قريباً الأسواق العامة مع استعداد Anthropic وOpenAI للطرح العام في وقت لاحق من هذا العام. ومع ذلك، لا يتعين عليك الانتظار للاستثمار. يوضح هذا التقرير سبعة أسهم ذكاء اصطناعي يمكنك شراؤها اليوم بينما تستعد كبار مزودي النماذج للطرح العام. احصل على هذا التقرير المجاني تابع MarketBeat أضف MarketBeat كمصدرك المفضل على Google لترى أحدث قصصنا في خلاصتك.

هل يمكن لهذه العملة الرقمية أن تصنع مليونيرات جدد؟

هل يمكن لهذه العملة الرقمية أن تصنع مليونيرات جدد؟

FMPCOINHOOD

شهدت قيمة هايبرليكويد ارتفاعًا هائلًا، لكن هل تمتلك القدرة على البقاء طويل الأمد اللازمة لصناعة مليونيرات جدد؟ بقلم دومينيك باسولتو – 22 نوفمبر 2026 الساعة 4:00 صباحًا بتوقيت شرق الولايات المتحدة. النقاط الرئيسية: ارتفعت عملة هايبرليكويد بنسبة 140% خلال العام، بعد أن سجلت قفزة هائلة في القيمة منذ بدء تداولها في نوفمبر 2024. تواجه هايبرليكويد عقبات تنظيمية ومشهدًا تنافسيًا مزدحمًا. منذ بلوغها أعلى مستوى على الإطلاق عند نحو 98 دولارًا في سبتمبر، تتعرض هايبرليكويد لضغط بيعي شديد. كانت هايبرليكويد (HYPE +6.89%) من بين النقاط المضيئة القليلة في سوق العملات المشفرة، بارتفاع 140% خلال العام. ومنذ إطلاقها في أواخر 2024، ارتفعت عملة HYPE بنسبة مذهلة بلغت 1,800%. لكن هل تستطيع هايبرليكويد الحفاظ على هذه المكاسب والارتفاع أكثر في السنوات المقبلة؟ إذا كان الأمر كذلك، فقد تكون صانعة مليونيرات. لكن قبل أن تبدأ التسوق لشراء اليخوت الفاخرة ومنازل العطلات الراقية، إليك ما تحتاج إلى معرفته عن هايبرليكويد. عقبات تنظيمية في الأفق أولًا وقبل كل شيء، لا تزال هايبرليكويد تواجه عقبات تنظيمية هائلة. ويعود ذلك إلى أن هايبرليكويد منصة تداول عملات مشفرة لامركزية مقرها خارج الولايات المتحدة، ولا تمتلك بعد إذنًا تنظيميًا للعمل في الولايات المتحدة أو تقديم خدماتها لمستثمري التجزئة الأمريكيين. وإذا حاولت التداول على منصة هايبرليكويد، فستظهر لك على الفور رسالة تحذير حمراء تفيد بأنك في ولاية قضائية محظورة. صحيح أن الرئيس دونالد ترامب أعطى الجهات التنظيمية الضوء الأخضر لجلب هايبرليكويد إلى الولايات المتحدة. وهذا تطور إيجابي كبير. لكن هيئة تداول السلع الآجلة (CFTC) حذرت مؤخرًا من أن هايبرليكويد ستُعامل مثل أي كيان آخر. وإلى أن تحصل على موافقة تنظيمية رسمية، ستحتاج هايبرليكويد إلى الشراكة مع بورصة مسجلة لتقديم المشتقات المالية لمستثمري التجزئة الأمريكيين. مشهد تنافسي مزدحم في الوقت نفسه، يبدو أن عدد المشاركين الذين يصطفون لتقديم العقود الآجلة الدائمة — المنتج المالي الذي قاد صعود هايبرليكويد الصاروخي — يتزايد يومًا بعد يوم. ويعود ذلك إلى أن هيئة تداول السلع الآجلة أعطت الضوء الأخضر للعقود الآجلة الدائمة للعملات المشفرة في مايو، وللعقود الآجلة الدائمة للأسهم في نوفمبر، ما غيّر المشهد التنافسي بشكل جذري. مصدر الصورة: غيتي إيمجز. ليست البورصات اللامركزية مثل هايبرليكويد وحدها المنافسين المحتملين. فبورصات العملات المشفرة المركزية مثل كوين بيس ([COIN](/stock/COIN)) ومنصات التداول مثل روبينهود ماركتس (HOOD -9.44%) منافسون محتملون أيضًا. وكذلك أسواق التنبؤات مثل كالشي وبوليماركت. وماذا لو قررت بورصات وول ستريت المالية التقليدية دخول المجال؟ الفكرة واضحة. قد تكون المنافسة هائلة، وهذا يعني أن هايبرليكويد قد تبدأ في الاستحواذ على حصة متقلصة من التداول في العقود الآجلة الدائمة. وإذا كان الأمر كذلك، فلا سبيل لأن تنمو بمعدلات ثلاثية الأرقام في السنوات المقبلة. هل كان مستوى 100 دولار هو القمة؟ وهذه حقيقة مخيفة حقًا: هايبرليكويد الآن منخفضة بنسبة 37% عن أعلى مستوى لها على الإطلاق عند 97.98 دولارًا في سبتمبر. وإذا كان نحو 100 دولار هو القمة لعملة HYPE، فلن يفاجئني ذلك على الإطلاق. ففي سوق العملات المشفرة، من الطبيعي أن ترتفع العملات المشفرة شديدة التقلب في السعر عامًا واحدًا، لتنهار في العام التالي. وكل هذا يعني: لا تصدقوا الضجيج حول HYPE. وبما أن جميع العملات المشفرة تقريبًا منخفضة هذا العام، فمن السهل تعليق disbelief والاعتقاد بأن هايبرليكويد قد تكون تذكرة سحرية إلى مكانة المليونير. لكنني ببساطة لا أعتقد أن لديها القدرة على البقاء المطلوبة لصناعة مليونيرات جدد. قد تتفوق هايبرليكويد على بيتكوين (BTC +5.56%) هذا العام، لكنني ما زلت أفضل شراء بيتكوين. أين تستثمر 1,000 دولار الآن عندما يمتلك فريق المحللين لدينا توصية بشأن سهم، فقد يكون من المفيد الاستماع إليها. ففي النهاية، يبلغ متوسط العائد الإجمالي لـ Stock Advisor 719% — وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، والمتاحة عند الانضمام إلى Stock Advisor. اطلع على الأسهم › عوائد Stock Advisor اعتبارًا من 22 نوفمبر 2026.

سهم مايكروسوفت فقد 8% خلال أسبوعين من تسجيله مستوى قياسياً. إليك كيف تكررت عمليات التصحيح السريعة المماثلة في الماضي.

سهم مايكروسوفت فقد 8% خلال أسبوعين من تسجيله مستوى قياسياً. إليك كيف تكررت عمليات التصحيح السريعة المماثلة في الماضي.

FMPMSFT

شهدت شركة البرمجيات العملاقة مثل هذه الانخفاضات السريعة 18 مرة منذ عام 1995. كم مرة انتهت الأسعار أقل بعد عام؟ بقلم دانيال سباركس – 22 نوفمبر 2026 الساعة 3:41 صباحاً بتوقيت شرق الولايات المتحدة النقاط الرئيسية: أغلقت مايكروسوفت ([MSFT](/stock/MSFT)) عند حوالي 9% دون أعلى مستوى لها في 4 نوفمبر، وذلك في 17 نوفمبر، بعد تسعة أيام تداول. ارتفعت الأسهم على مدى العام التالي بعد 15 من أصل 18 عمليات تصحيح مماثلة منذ عام 1995. الحالات الثلاث التي انتهت منخفضة حدثت جميعها في عام 1999 وأوائل عام 2000. سجلت مايكروسوفت ([MSFT](/stock/MSFT)) إغلاقاً قياسياً عند 555.80 دولاراً في 4 نوفمبر. وبعد تسعة أيام تداول، في 17 نوفمبر، أغلقت عند 506.24 دولاراً – أي حوالي 9% دون أعلى مستوى. وتتداول الأسهم قرب 508 دولارات وقت كتابة هذا التقرير. جزء من هذا الانخفاض يأتي من السوق الأوسع. فقد انخفض مؤشر ناسداك-100 بنحو 5% في نفس الفترة. لكن مايكروسوفت انخفضت أكثر. قد يبدو الانخفاض السريع من قمة جديدة وكأنه تحذير. لكن بالنسبة لمايكروسوفت، لم يكن كذلك عادة. بحسب إحصائي لإغلاقاتها اليومية، انخفض السهم بهذه السرعة من مستوى قياسي في 18 مناسبة سابقة منذ عام 1995. كانت الأسهم أعلى بعد 12 شهراً في 15 حالة، وكان متوسط (وسيط) المكسب حوالي 30%. وهذا يعادل ضعف متوسط المكسب السنوي البالغ حوالي 15% لجميع أيام التداول في نفس الفترة تقريباً. مصدر الصورة: غيتي إيمجز. هل أثمرت عمليات التصحيح السريعة؟ تبدأ كل حالة في اليوم الأول الذي تغلق فيه مايكروسوفت ([MSFT](/stock/MSFT)) عند ما لا يقل عن 8% دون إغلاق قياسي تم تحقيقه خلال آخر 15 يوم تداول. استخدمت أسعار الإغلاق المعدلة لتجزئة الأسهم دون توزيعات الأرباح، واحتسبت حالة واحدة فقط لكل مستوى قياسي، بحيث لا يمكن لسهم استمر في الانخفاض أن يُحتسب مرتين حتى يصل إلى مستوى قياسي جديد. "بعد عام" تعني الإغلاق بعد 12 شهراً من ذلك اليوم الأول الذي بلغ فيه الانخفاض 8%. المستوى القياسي الأخير قوي بشكل خاص. منذ عام 2018، فعلت مايكروسوفت هذا تسع مرات، وكان السهم أعلى بعد عام في جميع الحالات التسع. وكانت النتيجة الوسطى ارتفاعاً بحوالي 29%. أفضل حالة كانت في سبتمبر 2020، عندما ارتفعت الأسهم بنحو 48% خلال العام التالي. لكن الرحلة كانت نادراً ما تكون سلسة. في عشر من الحالات الثمانية عشر، انخفضت الأسهم بما لا يقل عن 10% إضافية قبل نهاية العام. الحالة الأخيرة تظهر مدى قسوة ذلك. فبعد أن انخفض السهم بنسبة 8% دون المستوى القياسي المسجل في 28 أكتوبر 2025، أغلق في النهاية عند حوالي 29% دون المستوى الذي كان عليه في ذلك اليوم الذي بلغ فيه الانخفاض 8%. ولم يصل إلى مستوى قياسي جديد حتى 13 أكتوبر 2026. وبعد عام من بدء التصحيح، كان مرتفعاً بنحو 7% فقط. جميع الحالات الثلاث الفاشلة جاءت في ذروة فقاعة الدوت كوم الحالات الثلاث التي انتهت منخفضة حدثت في غضون تسعة أشهر تقريباً من بعضها البعض، في أبريل 1999 ويوليو 1999 ويناير 2000. وبعد عام، كانت الأسهم منخفضة في كل مرة، بما يصل إلى حوالي 50%. وكانت الحالة الأخيرة هي الأسوأ بفارق كبير. سجلت مايكروسوفت ([MSFT](/stock/MSFT)) إغلاقاً قياسياً في 27 ديسمبر 1999، ثم انخفضت بنسبة 8% دونه في يناير 2000. ولم تغلق فوق أعلى مستوى لها في 1999 مرة أخرى حتى أكتوبر 2016 – أي بعد حوالي 17 عاماً. أحد الفروق الكبيرة بين ذلك الحين والآن هو التقييم. في الحالات الثلاث جميعها، كان السهم يكلف أكثر من 60 ضعف الأرباح التي أعلنت عنها مايكروسوفت في الأرباع الأربعة السابقة. اليوم، تبلغ أرباح مايكروسوفت غير المعدلة وفق مبادئ المحاسبة المقبولة عموماً (المعدلة) لأرباعها الأربعة الماضية 18.04 دولاراً للسهم، وهو رقم يستثني تأثير استثماراتها في OpenAI. ويتداول السهم بحوالي 28 ضعف تلك الأرباح. صحيح أن السهم لا يزال بسعر مرتفع نسبياً لشركة تقنية بهذا الحجم. لكنه بعيد كل البعد عن المضاعفات التي دفعها المستثمرون آنذاك. بالطبع، تباطأ نمو الأرباح قليلاً. فقد ارتفعت ربحية السهم المعدلة بنسبة 18% على أساس سنوي في الربع الأول من السنة المالية 2027 لمايكروسوفت (الفترة المنتهية في 30 سبتمبر 2026). وكان هذا أبطأ معدل لها في أربعة أرباع على الأقل، بعد نمو تراوح بين 21% و24% في الأرباع الثلاثة السابقة. قد يكون هذا التصحيح أصغر مما يبدو ما يجعل هذه الحالة غير عادية هو أن المستوى القياسي لمايكروسوفت ([MSFT](/stock/MSFT)) في 4 نوفمبر جاء على خلفية قفزة يومية بلغت حوالي 7%. ولم يأت أي من المستويات القياسية الـ18 السابقة في هذه الدراسة بقفزة يومية تزيد عن حوالي 5%. لذا فإن الكثير من الانخفاض الأخير قد أعاد ببساطة تلك القفزة. وبالقياس من إغلاق 3 نوفمبر عند حوالي 521 دولاراً، فإن السهم منخفض بنحو 2% فقط. وبعبارة أخرى، من المرجح أن الانخفاض من المستوى القياسي يبالغ في تقدير مقدار ما تغير بالنسبة لمايكروسوفت منذ أوائل نوفمبر. [MSFT](/stock/MSFT) مايكروسوفت 484.52 دولاراً -13.78 دولاراً (-2.77%) ناسداك · اعتباراً من الساعة 4:00 مساءً بالتوقيت الشرقي 20/11/26 على العموم، يبدو المستوى القياسي هنا واعداً للمساهمين على المدى الطويل. فعادة ما يعقب الانخفاض السريع بنسبة 8% من القمة مكاسب، وكانت الاستثناءات عندما كان السهم مسعراً بأعلى بكثير مما هو عليه الآن. لكني لا أرى سبباً للاستعجال. في أكثر من نصف الحالات، كانت الفرصة متاحة للمشترين ليدفعوا أقل بنسبة 10% على الأقل في مرحلة ما خلال العام. ومع تباطؤ نمو الأرباح وتداول السهم عند حوالي 28 ضعف الأرباح المعدلة، أفضل انتظار سعر أقل من السعر المعروض الآن. إذا اتبع هذا التصحيح معظم الحالات الأخرى، فقد تأتي تلك الفرصة – لكن التاريخ ليس ضماناً. أين تستثمر 1000 دولار الآن عندما يمتلك فريق محللينا نصيحة بشأن سهم ما، فقد يكون من المفيد الاستماع. فبعد كل شيء، بلغ إجمالي متوسط عائد Stock Advisor 719% – وهو أداء متفوق على السوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عن ما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، والمتاحة عند الانضمام إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتباراً من 22 نوفمبر 2026.
سهم AMD يهوي بعد تقرير بائع على المكشوف: هل هي فرصة شراء ذهبية؟

سهم AMD يهوي بعد تقرير بائع على المكشوف: هل هي فرصة شراء ذهبية؟

FMPAMD

أسس شركة [AMD](/stock/AMD) المالية أقوى من مجرد همسة تقول "اشترِ عند التراجع". بقلم بروسبر جونيور باكينيو – 22 نوفمبر 2026 الساعة 3:30 صباحاً بتوقيت شرق الولايات المتحدة النقاط الرئيسية: تزعم شركة Hunterbrook أن البرمجيات الثابتة (firmware) الخاصة بشركة [AMD](/stock/AMD) وصلت إلى شركة صينية مدرجة على القوائم السوداء. غير أن [AMD](/stock/AMD) نفت هذه الادعاءات، ولم يتمكن منفذ إخباري آخر من التحقق منها. مع بقاء الادعاءات غير مثبتة وازدهار الأعمال، تبدو موجة البيع فرصة للشراء. يبدو أن أسهم شركات الرقائق لا تلتقط أنفاسها. فقد ألقت تطورات حديثة، من بينها فضيحة وتغيير كبير في القيادة لدى إنفيديا (NVDA -14.01%)، أهم شركة لأشباه الموصلات، بظلالها على القطاع. والآن تواجه شركة رائدة أخرى في السوق رياحاً معاكسة. فقد كانت شركة Advanced Micro Devices ([AMD](/stock/AMD) -13.25%) هدفاً لتقرير نشره بائع على المكشوف في 19 نوفمبر، ما دفع أسهم الشركة إلى الانخفاض بشكل ملحوظ، موسعاً الخسائر التي تكبدتها شركة الرقائق على مدى الأسابيع الماضية. فهل تستحق [AMD](/stock/AMD) الاستثمار عند هذا التراجع؟ مصدر الصورة: غيتي إيمجز. هل تخترق [AMD](/stock/AMD) القانون؟ نشرت Hunterbrook Media، وهي منفذ صحافة استقصائية، التقرير المذكور. وهي تابعة لـ Hunterbrook Capital، وهو صندوق تحوط يتداول بناءً على تقارير ذراعها الصحفية. وتزعم Hunterbrook في تقريرها أن بعض البرمجيات الثابتة الخاصة بـ [AMD](/stock/AMD) انتهت إلى أيدي مصنّع خوادم صيني أدرجته الحكومة الأمريكية على القوائم السوداء. ويعني ذلك أن [AMD](/stock/AMD) لا تستطيع بيع برمجياتها لهذه الشركة، على الأقل ليس دون الترخيص أو التصريح المناسب، وقد تكون مخالفة لقيود التصدير إذا فعلت ذلك. وإذا ثبت أن [AMD](/stock/AMD) خرقت القانون، فقد تواجه عقوبات تشمل غرامة كبيرة، أو قيود تصدير أكثر صرامة، أو، والأسوأ، تحقيقات جنائية تشمل مسؤوليها التنفيذيين. وقد يعطّل ذلك أعمال الشركة لفترة من الوقت. لكن ذلك مشروط بأن تكون الادعاءات صحيحة. وتقر Hunterbrook نفسها بأنها لا تعرف كيف حصلت هذه الشركة الصينية على البرمجيات الثابتة الخاصة بـ [AMD](/stock/AMD). فقد تكون حصلت عليها بطرق مختلفة لا تشمل الشركة التي صنعتها. وهناك أيضاً احتمال أن تكون [AMD](/stock/AMD) تملك بالفعل ترخيص التصدير المناسب. وعلى أي حال، فإن الأدلة المباشرة التي تثبت ارتكاب [AMD](/stock/AMD) لمخالفة محدودة، في رأيي على الأقل. [AMD](/stock/AMD) Advanced Micro Devices 424.39 دولاراً -64.80 دولاراً (-13.25%) ناسداك · اعتباراً من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 20/11/2026 لا تُبعد نظرك عن الكرة يجدر التنويه إلى أن [AMD](/stock/AMD) نفت هذه الادعاءات. وهذا ما كانت الشركة ستفعله بالطبع. فهي لن تعترف ببساطة بوجود مخالفة علناً. غير أن Hunterbrook Capital نفسها قد تستفيد من انخفاض سعر سهم [AMD](/stock/AMD). فهكذا يجني البائعون على المكشوف أموالهم. لذا هناك أيضاً حافز مالي. وفي الوقت نفسه، قالت رويترز، وهي منفذ صحفي يحظى باحترام كبير، إنها لم تتمكن من التحقق من ادعاءات Hunterbrook بشكل مستقل. وهذا لا يعني أن الادعاءات كاذبة. لكن الأدلة عليها تبدو ضعيفة في أفضل الأحوال. وفي رأيي، ينبغي للمستثمرين تجاهل هذه الأزمة برمتها ومواصلة التركيز على أسس [AMD](/stock/AMD) وتوقعات أعمالها. وبمجرد أن نفعل ذلك، تظهر حجة قوية للاستثمار في [AMD](/stock/AMD). تأمل نتائج الربع الثالث للشركة. فقد ارتفعت إيرادات [AMD](/stock/AMD) بنسبة 45% على أساس سنوي إلى 13.4 مليار دولار. وبلغ هامش الربح الإجمالي غير المعدل وفق المعايير المحاسبية العامة المقبولة (non-GAAP) 56%، مقابل 54% في الفترة المماثلة من العام الماضي، بينما سجلت ربحية السهم غير المعدلة 2.09 دولار، بزيادة 74% عن الربع المماثل من العام السابق. وكان قطاع مراكز البيانات في [AMD](/stock/AMD) مرة أخرى نجم العرض، إذ تضاعفت مبيعاته تقريباً لتصل إلى مستوى قياسي بلغ 8.5 مليار دولار. الأعمال مزدهرة لدى [AMD](/stock/AMD)، وهناك المزيد في الطريق. فريادتها في وحدات المعالجة المركزية (CPUs) تضعها في موقع جيد للاستفادة من التبني المتزايد لوكلاء الذكاء الاصطناعي. فالذكاء الاصطناعي الوكيلي يعمل على وحدات المعالجة المركزية، وهذا السوق يدفع مبيعات [AMD](/stock/AMD) صعوداً. وكما أشارت الإدارة، تسارع نمو إيرادات مراكز البيانات في كل ربع من هذا العام، وينبغي أن يستمر ذلك في الربع الرابع، بفضل طفرة الذكاء الاصطناعي الوكيلي المستمرة جزئياً. وتتوقع [AMD](/stock/AMD) نمواً في الإيرادات يتجاوز 80% في 2027، وهو أعلى بكثير من النمو الذي سجلته في 2026. وعلى مدى السنوات الخمس المقبلة، قد نرى عملاق أشباه الموصلات يواصل الاستفادة من سوقه الإجمالية الكبيرة القابلة للاستهداف (TAM) في وحدات المعالجة المركزية للخوادم، والتي يُفترض أن تبلغ 220 مليار دولار بحلول 2030، وفقاً لتوقعات الشركة -- وقد رفعت [AMD](/stock/AMD) تقديراتها المتوسطة الأجل للسوق الإجمالية القابلة للاستهداف عدة مرات خلال العام الماضي مع استمرار توسع الطلب على منتجاتها. والفرصة عبر كامل نطاق أعمالها أكبر من ذلك. وأخيراً، يتم تداول [AMD](/stock/AMD) عند 31.4 ضعف الأرباح المتوقعة، وهو تقييم عادل في رأيي، بالنظر إلى الفرص المقبلة. وقد لا يبقى السهم منخفضاً لفترة طويلة. وينبغي للمستثمرين الشراء عند التراجع. أين تستثمر 1000 دولار الآن عندما يمتلك فريق محللينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع إليها. فبعد كل شيء، يبلغ متوسط العائد الإجمالي لـ Stock Advisor 719% -- وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عن ما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، وهي متاحة عند الانضمام إلى Stock Advisor. اطلع على الأسهم › عوائد Stock Advisor اعتباراً من 22 نوفمبر 2026.
مؤشر ستاندرد آند بورز 500 يحقق 14 من 14 بعد انتخابات التجديد النصفي. إليك كيف سأستثمر الآن.

مؤشر ستاندرد آند بورز 500 يحقق 14 من 14 بعد انتخابات التجديد النصفي. إليك كيف سأستثمر الآن.

FMPSPY

هل يمكن أن يستمر السجل المثالي في 2026؟ بقلم ديفيد دايركينج – 22 نوفمبر 2026 الساعة 3:00 صباحًا بتوقيت شرق الولايات المتحدة النقاط الرئيسية ارتفع مؤشر ستاندرد آند بورز 500 في الأشهر الستة والاثني عشر شهرًا التالية لكل انتخابات تجديد نصفي منذ عام 1970. بطبيعة الحال، قد يرغب المستثمرون في اعتبار ذلك إشارة شراء لعام 2027. لكن الحجة الاستثمارية أصبحت أكثر تعقيدًا. انخفض مؤشر ستاندرد آند بورز 500 (^GSPC -3.70%) بنسبة 2.7% في الأسبوع المنتهي في 6 نوفمبر، وهو أسوأ أسبوع له منذ عمليات البيع الناجمة عن الرسوم الجمركية في أبريل 2025. وكان ذلك في نهاية سلسلة خسائر استمرت أربعة أسابيع ساعدت في دفع المؤشر إلى أكثر من 6% دون أعلى مستوى له على الإطلاق. جاء أكبر تقلب بعد انتخابات التجديد النصفي في 3 نوفمبر، وقد دفع الكثيرين إلى التساؤل عما إذا كان الوقت قد حان لتبني موقف أكثر تحفظًا مع اقتراب عام 2027. لكن التاريخ يشير إلى أن هذا هو وقت الشراء. في الواقع، إنه أحد أقوى السجلات الموجودة. صورة: غيتي إيمجز. سنوات التجديد النصفي لها سجل مثالي من المكاسب بعد الانتخابات منذ عام 1970، جرت 14 انتخابات تجديد نصفي، تُعرَّف بأنها منتصف الفترة الرئاسية البالغة 4 سنوات. وفي كل واحدة من تلك الانتخابات النصفية، كان مؤشر ستاندرد آند بورز 500 أعلى بعد 6 أشهر وبعد عام واحد في جميع المرات الـ 14. كانت العوائد على الأسهم رائعة خلال هذه الفترات أيضًا. كان متوسط المكاسب في الأشهر الستة بعد التجديد النصفي 12.6%، أي أكثر من ثلاثة أضعاف متوسط العائد البالغ 4% خلال سنوات عدم التجديد النصفي. على مدى العام التالي بأكمله، يكون التفوق أكثر اعتدالًا. شهدت سنوات التجديد النصفي متوسط مكاسب يبلغ حوالي 11% مقارنة بـ 10% في السنوات الأخرى. والمثير للإعجاب أيضًا هو أن هذه الارتفاعات بعد التجديد النصفي حدثت حتى في سنوات بدت فيها الظروف غير مواتية. في عام 1974، على سبيل المثال، كان مؤشر ستاندرد آند بورز 500 منخفضًا بنسبة 23% خلال العام عند هذه النقطة وارتفع بنسبة 21% خلال الأشهر الستة التالية. في عام 2022، كان المؤشر في سوق هابطة، منخفضًا بنسبة 16%، ومع ذلك حقق مكاسب بنسبة 3.3% خلال الأشهر الستة التالية و10.6% خلال العام التالي. الأسبوع المنتهي | إغلاق ستاندرد آند بورز 500 | العائد خلال الأشهر الستة التالية | العائد خلال الـ 12 شهرًا التالية 13 نوفمبر 1970 | 83.37 | 22.6% | 10.5% 8 نوفمبر 1974 | 74.91 | 20.9% | 19.2% 10 نوفمبر 1978 | 94.77 | 4.0% | 7.1% 12 نوفمبر 1982 | 139.50 | 18.2% | 19.2% 7 نوفمبر 1986 | 245.80 | 19.4% | 1.9% 9 نوفمبر 1990 | 313.70 | 19.8% | 25.2% 11 نوفمبر 1994 | 462.40 | 13.6% | 28.2% 13 نوفمبر 1998 | 1,125.70 | 18.8% | 24.0% 8 نوفمبر 2002 | 894.70 | 4.3% | 17.7% 10 نوفمبر 2006 | 1,380.90 | 9.0% | 5.3% 12 نوفمبر 2010 | 1,199.20 | 11.6% | 5.4% 7 نوفمبر 2014 | 2,031.90 | 4.1% | 3.3% 9 نوفمبر 2018 | 2,781.00 | 3.6% | 11.2% 11 نوفمبر 2022 | 3,992.93 | 3.3% | 10.6% مصدر البيانات: إنفستنج دوت كوم وتحليل المؤلف لأسعار إغلاق مؤشر ستاندرد آند بورز 500 اليومية. كل نقطة بداية هي الإغلاق النهائي للأسبوع المنتهي بين 7 و13 نوفمبر. ستة أشهر = 26 أسبوعًا؛ 12 شهرًا = 52 أسبوعًا. ضعف الاتجاه في العقد الأول من القرن الحادي والعشرين من المسلم به أن هذه عينة صغيرة، لذا لا نريد إعطاء وزن كبير لهذه الاستنتاجات. في العقد الأول من القرن الحادي والعشرين، ضعف اتجاه التفوق بعد التجديد النصفي بشكل كبير. ورغم أنه لا يزال يحافظ على سجله المثالي من المكاسب، فإن أداء مؤشر ستاندرد آند بورز 500 كان متوسطًا إلى حد كبير بشكل عام. في معظم الحالات، شهدت الأسواق دفعة فورية بمجرد رفع عدم اليقين بشأن نتائج الانتخابات. ولكن بعد ذلك، لم تحصل السوق في السنوات الأخيرة على دفعة ممتدة تذكر. المؤشر | مؤشر ستاندرد آند بورز 500 التغير اليوم | (-3.70%) -265.44 مستوى المؤشر | 6,910.39 كيف قد يبدو عام 2026 اعتبارًا من 17 نوفمبر، انخفض مؤشر ستاندرد آند بورز 500 بنحو 3% منذ يوم الانتخابات لكنه لا يزال مرتفعًا بنحو 7% على مدار العام ككل. السؤال الكبير الذي يواجه الأسواق الآن هو ما سيحدث مع الذكاء الاصطناعي (AI)؟ يُنظر إلى الإنفاق الكثيف على تطوير الذكاء الاصطناعي بشكل سلبي؛ وقد يكون هناك تباطؤ كبير في تطوير مراكز البيانات؛ وتتزايد المخاوف من أن معدلات نمو الأرباح المحمومة على وشك التباطؤ. كما أن التضخم الأعلى من المتوسط، وأسعار الفائدة المرتفعة، واحتمال قيام الاحتياطي الفيدرالي بعدة رفعات لأسعار الفائدة على مدى الأرباع العديدة القادمة، يمكن أن تشكل رياحًا معاكسة. لا يزال من المتوقع أن يكون نمو الأرباح لمؤشر ستاندرد آند بورز 500 قويًا، لكن هناك أي عدد من العوامل التي يمكن أن تخرب السرد على مدى الـ 12 شهرًا القادمة. ما سأفعله بأموالي الخاصة يساعد ارتفاع درجة عدم اليقين فيما يتعلق بالأرباع القليلة القادمة في تعزيز حجة النظرة طويلة الأجل. التاريخ في صف مؤشر ستاندرد آند بورز 500 هنا، لكن ثقة المستثمرين اهتزت خلال الشهر الماضي، وعدد العقبات المحتملة يتزايد. قد تكون هذه هي السنة التي لا يصمد فيها اتجاه الارتداد بعد التجديد النصفي. بما أن الأسواق قد تتحرك في أي من الاتجاهين، فإن الفكرة الأفضل على الأرجح هي البقاء في المكان. لا تحاول توقيت السوق والمراهنة على الاتجاه الذي ستتحرك فيه أسعار الأسهم. فقط استمر في المساهمة في حساباتك وحافظ على التركيز على أهدافك البعيدة. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق محللينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. بعد كل شيء، يبلغ إجمالي متوسط عائد Stock Advisor 719% - وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر ستاندرد آند بورز 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند انضمامك إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 22 نوفمبر 2026.

علي بابا: تحقيق الدخل من الذكاء الاصطناعي يتسارع وضوابط التصدير لا تنقض النظرة المتفائلة

علي بابا: تحقيق الدخل من الذكاء الاصطناعي يتسارع وضوابط التصدير لا تنقض النظرة المتفائلة

FMPBABA

المتابعون: 1.14 ألف إفصاح المحلل: لا أملك أنا/نحن أي أسهم أو خيارات أو مراكز مشتقات مشابهة في أي من الشركات المذكورة، ولا توجد خطط لبدء أي من هذه المراكز خلال الـ 72 ساعة القادمة. كتبت هذا المقال بنفسي، وهو يعبر عن آرائي الخاصة. لا أتلقى أي تعويض مقابل ذلك (بخلاف التعويض من Seeking Alpha). ليس لدي أي علاقة عمل مع أي شركة يُذكر سهمها في هذا المقال. إفصاح Seeking Alpha: الأداء السابق ليس ضماناً للنتائج المستقبلية. لا يتم تقديم أي توصية أو نصيحة بشأن مدى ملاءمة أي استثمار لمستثمر معين. قد لا تعكس أي آراء أو أفكار معبر عنها أعلاه آراء Seeking Alpha ككل. Seeking Alpha ليست متعامل أوراق مالية مرخصاً ولا وسيطاً ولا مستشار استثمار أمريكياً مرخصاً ولا بنك استثمار. محللونا هم كتّاب من أطراف ثالثة، ويشملون مستثمرين محترفين ومستثمرين أفراداً قد لا يكونون مرخصين أو معتمدين من أي معهد أو هيئة تنظيمية. علي بابا ([BABA](/stock/BABA)): تحقيق الدخل من الذكاء الاصطناعي يتسارع، وضوابط التصدير لا تنقض النظرة المتفائلة.

تسلا تبدأ بيع سيارة سايبر كاب، ماذا يعني ذلك لاندماج محتمل مع سبيس إكس

تسلا تبدأ بيع سيارة سايبر كاب، ماذا يعني ذلك لاندماج محتمل مع سبيس إكس

FMPTSLA

من المرجح أن يرضي فقط علاوة نقدية كبيرة معظم مساهمي تسلا ([TSLA](/stock/TSLA)) (TESLA) في حالة الاندماج، ومن المرجح أن ترتفع هذه العلاوة مع نجاح توسع خدمة سيارات الأجرة الروبوتية. بقلم لي سامها – 22 نوفمبر 2026 الساعة 2:05 صباحًا بتوقيت شرق الولايات المتحدة النقاط الرئيسية قد يعزز التوسع في سيارات الأجرة الروبوتية في عام 2027 تقييم تسلا. يجب على مساهمي تسلا توخي الحذر بشأن الاندماج مع سبيس إكس قبل نجاح سيارات الأجرة الروبوتية. خبر قيام تسلا ([TSLA](/stock/TSLA)) بدعوة عملاء مختارين لشراء سيارات سايبر كاب ليس تغييرًا جذريًا من منظور مالي (على الأقل ليس على الفور). ومع ذلك، فهو رمزي للغاية ويسلط الضوء على سبب وجوب تراجع مساهمي تسلا عن الموافقة على اندماج محتمل مع سبيس إكسبلوريشن تكنولوجيز (SPCX) (أو سبيس إكس للاختصار). إليك السبب. تسلا تبدأ بيع سايبر كاب في حد ذاته، فإن شراء سيارة سايبر كاب الآن ليس خيارًا جذابًا لمعظم الناس. حيث يُقال إنها تبلغ تكلفة 29,990 دولارًا، لكن لا يمكن استخدامها بدون اشتراك شهري بقيمة 299 دولارًا، وتفتقر إلى أدوات التحكم اليدوية في القيادة (عجلة القيادة والدواسات وغيرها)، ولا يمكنها العمل إلا في مناطق محدودة مسورة حيث تعمل خدمة سيارات الأجرة الروبوتية حاليًا. [TSLA](/stock/TSLA) تسلا 345.82 دولارًا -28.59 دولارًا (-7.64%) ناسداك · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 11/20/26 ومع ذلك، من الواضح أنها ستجذب عشاق تسلا والمؤثرين على وسائل التواصل الاجتماعي وأولئك الواثقين من الموافقات التنظيمية الواسعة لخدمة سيارات الأجرة الروبوتية من تسلا. وللتوضيح، كما هو الحال مع الإدارة، فإن التركيز ينصب على أن تصبح شركة نقل كخدمة، حيث "ستكون الغالبية العظمى من أمور سايبر كاب مملوكة أساسًا لشركة تسلا وخدمة النقل كخدمة"، وفقًا للرئيس التنفيذي إيلون ماسك. لماذا يهم بيع سايبر كاب الواقع أن بيعها يدور أكثر حول توليد ضجة ترويجية حول سيارات الأجرة الروبوتية بينما تستعد الشركة لتوسع واسع النطاق في عام 2027. لحسن الحظ، كل شيء يشير إلى قفزة هائلة في طرح سيارات الأجرة الروبوتية العام المقبل. تواصل الشركة تطوير ترقيتها الرئيسية التالية لبرنامج القيادة الذاتية الكاملة، namely v15، والتي من المتوقع التحقق منها وإصدارها بحلول أوائل عام 2027. مصدر الصورة: تسلا. كما أن إنتاج سايبر كاب يتزايد، وتقول تسلا إنها تجمع بيانات عن الأميال غير الخاضعة للإشراف باستخدام سيارات الأجرة الروبوتية بمعدل نمو أسبوعي مزدوج الرقم. ماذا يعني ذلك لاندماج سبيس إكس وتسلا بعد سنوات من التأخير والمواعيد النهائية الفائتة، كل شيء يشير إلى أن تسلا ستطلق أخيرًا قيمة من خدمة سيارات الأجرة الروبوتية العام المقبل. وعند هذه النقطة، يحق لمساهميها أن يتساءلوا عما إذا كان من المنطقي الموافقة على اندماج مع سبيس إكس قبل توسع سيارات الأجرة الروبوتية. على الرغم من أن العرض ليس مطروحًا على الطاولة، ولا يعرف المستثمرون شروط الصفقة، أو ما إذا كانت ستكون هناك صفقة أصلًا، فمن الصعب ألا نعتقد أن التوسع في سيارات الأجرة الروبوتية في عام 2027 سيزيد سعر سهم تسلا. مصدر الصورة: The Motley Fool. على هذا النحو، إذا كنت تعتقد أن تسلا مقومة بأقل من قيمتها الحالية، فإن أي شيء آخر غير علاوة نقدية كبيرة من سبيس إكس سيكون منطقيًا. يوضح الجدول التالي الأمر من منظور مساهم تسلا. إذا كنت في الحالتين A أو B (سيناريو غير مرجح للغاية)، فأنت لا تريد بيع أسهم تسلا المقومة بأقل من قيمتها بخصم. يجب على المستثمرين عدم الاحتفاظ بأسهم تسلا إذا كانوا يعتقدون أنها مقومة بأعلى من قيمتها، كما في C و D. منظور مساهمي تسلا | سبيس إكس مقومة بأقل من قيمتها | سبيس إكس مقومة بأعلى من قيمتها --- | --- | --- تسلا مقومة بأقل من قيمتها | A/ يجب على مساهمي تسلا المطالبة بأسهم سبيس إكس بالإضافة إلى علاوة نقدية كبيرة | B/ يجب على مساهمي تسلا معارضة أي شيء آخر غير صفقة نقدية كبيرة مع علاوة تسلا مقومة بأعلى من قيمتها | C/ يفضل مساهمو تسلا بشدة صفقة أسهم | D/ يفضل مساهمو تسلا باعتدال الصفقة إذا كانوا يعتقدون أن الشركة المتحدة منطقية مصدر البيانات: تحليل المؤلف. التحفظ الوحيد على هذا الجدول هو أن المستثمرين يعتقدون أن شركة موحدة - البنية التحتية للذكاء الاصطناعي لسبيس إكس مجتمعة مع الذكاء الاصطناعي المادي لتسلا - ستكون أقوى بكثير من مجموع أجزائها. هذه الحجة لها ما يبررها، لكنها أكثر وجاهة بعد أن تنجح شركة صناعة السيارات في توسيع سيارات الأجرة الروبوتية وتطوير خدمة سايبر كاب. ستكون الشركة في ذلك الحين في وضع تفاوضي أقوى، وإطلاق مبيعات سايبر كاب يساعد في إبراز مدى قرب الشركة من الوصول إلى هناك. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق محللينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. بعد كل شيء، يبلغ متوسط إجمالي عائد Stock Advisor 719% - وهو أداء متفوق بشكل ساحق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند انضمامك إلى Stock Advisor. انظر الأسهم › عوائد Stock Advisor اعتبارًا من 22 نوفمبر 2026.

سوبر مايكرو: ثلاثة استنتاجات رئيسية للمستثمرين على المدى الطويل

سوبر مايكرو: ثلاثة استنتاجات رئيسية للمستثمرين على المدى الطويل

FMPSMCI

تعود مكاسب ربحية سوبر مايكرو إلى وحدات البناء المعيارية DCBBS، وهو رافعة تقف بمعزل عن الطلب الخام على الذكاء الاصطناعي. بقلم فريق The Motley Fool – 22 نوفمبر 2026 الساعة 1:51 صباحاً بتوقيت شرق الولايات المتحدة النقاط الرئيسية رفعت سوبر مايكرو هدف إيراداتها لعام 2027 إلى نطاق يتراوح بين 72 مليار دولار و82 مليار دولار. ارتفعت إيرادات الربع الأول بنسبة 298% على أساس سنوي لتصل إلى 19.9 مليار دولار. تحسنت دورة التحويل النقدي بمقدار 52 يوماً لتصل إلى 97 يوماً. في مكالمة الأرباح التي عُقدت في 3 نوفمبر 2026، للربع الأول من السنة المالية 2027 المنتهي في 30 سبتمبر، أعلنت شركة سوبر مايكرو كومبيوتر ([SMCI](/stock/SMCI)) عن رفع توقعات الإيرادات للعام بأكمله. بالنسبة للمستثمرين على المدى الطويل، تشير جداول نشر الخوادم المتسارعة والبنية التحتية الموسعة للتبريد السائل المخصص إلى مكاسب مستدامة في حصة السوق في مجال أجهزة الذكاء الاصطناعي. وهناك ثلاثة أمور قالها الإدارة تبرز بشكل خاص. ارتفاع توجيهات الإيرادات للعام بأكمله مدفوعاً بطلب الذكاء الاصطناعي رفعت الإدارة هدف إيرادات السنة المالية 2027. ويعكس هذا التعديل تحسناً في الرؤية بشأن جداول نشر العملاء والطلب المستمر على مجموعات الخوادم عالية الأداء. "نتوقع أن يكون هدف إيراداتنا للسنة المالية 2027 في نطاق 72 مليار دولار إلى 82 مليار دولار. وهذا أعلى بنحو 12% من الهدف الذي حددناه قبل ربع عام." -- تشارلز ليانغ، المؤسس والرئيس والمدير التنفيذي الدفعات المسبقة من العملاء تحسن كفاءة رأس المال العامل بشكل كبير انخفضت دورة التحويل النقدي، التي تقيس مدى سرعة تحويل الشركة لاستثماراتها في المخزون إلى نقد، بمقدار 52 يوماً. وقد مولت الدفعات المسبقة من العملاء ومرات التحويل التصنيعي الأسرع معظم رأس المال العامل اللازم لدعم التوسع السريع في الإيرادات. "تحسنت دورة التحويل النقدي لدينا من 149 يوماً إلى 97 يوماً، أي تحسن بمقدار 52 يوماً في ربع واحد. وبمعدل إيرادات الربع الأول لدينا، يمثل هذا الفارق نحو 10 مليارات دولار من رأس المال العامل التي كانت الشركة ستحتاجها لتمويله." -- مارك لونغ، المدير المالي وحدات بناء الأنظمة تدفع إلى ربحية أعلى عبر الحسابات اتسع هامش الربح الإجمالي غير المعدل وفقاً للمبادئ المحاسبية المتعارف عليها (Non-GAAP)، والذي يقيس الربح المعدل المتبقي بعد تكاليف الإنتاج المباشرة دون نفقات تعويضات الأسهم، بنسبة 3.3 نقطة مئوية على أساس سنوي. وقد ساعد التبني الأوسع لحلول وحدات بناء مراكز البيانات (DCBBS)، التي توفر أجهزة معيارية وبرمجيات إدارة، في تعزيز أداء النتيجة النهائية. "لقد نفذنا التزامنا بدفع ربحية أعلى للنتيجة النهائية في الربع الأول. اتسع هامش الربح الإجمالي غير المعدل وفقاً للمبادئ المحاسبية المتعارف عليها بنسبة 330 نقطة أساس على أساس سنوي ليصل إلى 12.8%." -- تشارلز ليانغ، المؤسس والرئيس والمدير التنفيذي نظرة مستقبلية تستمر عمليات بناء البنية التحتية في التسارع لدى كبار مشغلي مراكز البيانات، والإدارة لا تخفي تفاؤلها بشأن زخم الطلبات. ويوفر التكامل الاحتكاري للتبريد السائل، وقدرة التصنيع المحلية، والتصاميم المعيارية المرنة مزايا هيكلية تساعد العملاء على نشر القدرة الحاسوبية بشكل أسرع. ولقياس التنفيذ على المدى الطويل، تراقب الإدارة توافر المكونات وجاهزية المنشآت لضمان استلام مواقع العملاء للرفوف الجاهزة في الموعد المحدد. "لا يزال الطلب قوياً للغاية، وخاصة الاهتمام بمحفظة منتجات DCBBS." -- مارك لونغ، المدير المالي تواصل الصفقات الكبرى مع المؤسسات ونشرات السحابة الدولية بناء حجم الطلبات للأرباع القادمة. "أنهينا الربع بسجل من الطلبات المتراكمة، مما يوفر رؤية أقوى للربع الحالي وما تبقى من السنة المالية." -- مارك لونغ، المدير المالي أين تستثمر 1000 دولار الآن عندما يكون لدى فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. فبعد كل شيء، بلغ متوسط العائد الإجمالي لـ Stock Advisor 719% — وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين للشراء الآن، متاحة عند انضمامك إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتباراً من 22 نوفمبر 2026.
سبب واحد لشراء سهم e.l.f. Beauty

سبب واحد لشراء سهم e.l.f. Beauty

FMPELF

سهم e.l.f. Beauty ([ELF](/stock/ELF)) مرتفع بنسبة 53% خلال عام، لكن توقعات المبيعات المرفوعة والتوسع الدولي المبكر يشيران إلى أن موجة الصعود قد لا تكون انتهت. بقلم جون بالارد – 22 نوفمبر 2026 الساعة 1:34 صباحاً بتوقيت شرق الولايات المتحدة النقاط الرئيسية تواصل e.l.f. Beauty ([ELF](/stock/ELF)) النمو في بيئة إنفاق استهلاكي صعبة، وقد رفعت الإدارة للتو توقعاتها لمبيعات العام الكامل. عزز استحواذ Rhode النتائج، لكن النمو العضوي قوي، والتوسع الدولي لا يزال في أيامه الأولى. الاعتماد الكبير على عدد قليل من تجار التجزئة هو الخطر الرئيسي، رغم أن تقييم السهم يبدو معقولاً نسبةً لإمكانات نموه. كان سهم e.l.f. Beauty ([ELF](/stock/ELF)) في موجة صعود قوية. أغلق هذا السهم البارز في قطاع مستحضرات التجميل عند 111.21 دولار في 17 نوفمبر، بارتفاع 53% عن العام السابق. وبعد صعود كهذا، قد يتردد المستثمرون في شرائه خوفاً من الشراء عند القمة قبل تراجع. لكن أفضل سبب لشرائه هو زخم الأعمال في بيئة إنفاق استهلاكي صعبة. [ELF](/stock/ELF) e.l.f. Beauty 103.47 دولار -5.46 دولار (-5.01%) بورصة نيويورك · اعتباراً من 4:00 مساءً بتوقيت شرق الولايات المتحدة 20/11/26 أعلنت e.l.f. للتو عن ربعها الحادي والثلاثين على التوالي من نمو صافي المبيعات. قفز صافي المبيعات 51% على أساس سنوي في الربع المنتهي في سبتمبر. تضخمت المبيعات بفضل إضافة Rhode، علامة التجميل التي اشترتها e.l.f. في أغسطس 2025. وباستثناء Rhode، نما نمو المبيعات نحو 35% على أساس سنوي. تتوقع الإدارة استمرار النتائج القوية. وقال الرئيس التنفيذي تارانغ أمين: "مع هذا الزخم، نرفع توقعاتنا لصافي مبيعات العام الكامل إلى 22% إلى 24%". ويعادل ذلك نمواً عضوياً — يستثني أثر عمليات الاستحواذ — بنسبة 9% إلى 11% للسنة المالية، ارتفاعاً من التوقعات السابقة البالغة 6% إلى 7%. مصدر الصورة: غيتي إيمجز. الخطر هو أن e.l.f. ([ELF](/stock/ELF)) تعتمد على عدد صغير من تجار التجزئة للحصول على حصة كبيرة من مبيعاتها. فهي تبيع مستحضرات تجميل وعناية بالبشرة بأسعار معقولة عبر تجار تجزئة مثل Target وWalmart وAmazon. وفقدان متجر رئيسي واحد يبيع علاماتها التجارية قد يضر بمبيعات الشركة وزخمها. ومع ذلك، يبدو السهم مسعّراً بشكل معقول. فهو يتداول عند نحو 27 ضعف تقدير الإجماع لأرباح العام المقبل، بينما يتوقع المحللون نمو الأرباح بنحو 15% سنوياً خلال السنوات العديدة المقبلة. هذا علاوة سعرية، لكن المحللين رفعوا تقديراتهم للنمو طويل الأجل لهذه الشركة التي نمت مبيعاتها لأكثر من سبع سنوات تقريباً على التوالي. أعتقد أن المستثمرين الصبورين الذين يشترون اليوم قد يكونون مجزيينين جيداً، خصوصاً مع اعتقاد أمين أن الشركة في "الأيام الأولى من التوسع الدولي". أين تستثمر 1000 دولار الآن عندما يكون لدى فريق محللينا نصيحة بشأن سهم، فقد يكون من المجدي الاستماع إليها. فبعد كل شيء، متوسط العائد الإجمالي لـ Stock Advisor هو 719% — تفوق ساحق للسوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عن ما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، وهي متاحة عند الانضمام إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتباراً من 22 نوفمبر 2026.

ستاندرد آند بورز 500: ميكرون وسان ديسك يهويان مع دفع تراجع التقنية المؤشر نحو التصحيح

ستاندرد آند بورز 500: ميكرون وسان ديسك يهويان مع دفع تراجع التقنية المؤشر نحو التصحيح

FMPSNDKMU

أغلق مؤشر ستاندرد آند بورز 500 عند 6910.39 يوم الجمعة، بانخفاض 265.44 نقطة أو 3.70%. وبلغ المؤشر أدنى مستوى له خلال الجلسة عند 6882.66 وأنهى التداول فوق إغلاق 2025 عند 6845.49. الاتجاه الرئيسي هابط وفقاً لمخطط التأرجح اليومي. وستشير أي صفقة تخترق أدنى مستوى الجمعة عند 6882.66 إلى استئناف الاتجاه الهابط. وسيؤدي تجاوز القمة الرئيسية عند 7415.64 إلى تغيير الاتجاه الرئيسي إلى صاعد. يتداول المؤشر دون المتوسط المتحرك لـ50 يوماً عند 7625.26 والمتوسط المتحرك لـ200 يوم عند 7348.58. كما كسر خط الاتجاه الصاعد المرسوم من قاع 7 أبريل 2025 عند 4835.04 مروراً بقاع 30 مارس 2026 عند 6316.91. شكّل كل من قمة 6 أكتوبر عند 7844.52 وقاع 30 مارس عند 6316.91 منطقة تصحيح وسيطة بين 7080.72 و6900.46. وأغلق ستاندرد آند بورز 500 داخل هذه المنطقة يوم الجمعة بعد تداوله عبر المستوى الأدنى. النطاق طويل الأجل هو من 4835.04 إلى 7844.52. ومنطقة تصحيحه هي من 6339.78 إلى 5984.66. ويقع القاع الرئيسي في 30 مارس عند 6316.91 داخل هذه المنطقة. ما يجب مراقبته تحيزي يميل إلى الجانب الهابط لأن الاتجاه الرئيسي هابط ولأن ستاندرد آند بورز 500 يتداول دون الخط الصاعد وكلا المتوسطين المتحركين. ستعزز أي صفقة تخترق أدنى مستوى الجمعة عند 6882.66 نظرتي الهابطة وتضع إغلاق 2025 عند 6845.49 في خطر. وإذا فشل هذا المستوى في الصمود، فسيتحول المؤشر إلى الانخفاض لهذا العام. وقد يضع استمرار البيع المستوى طويل الأجل عند 50% عند 6339.78 وقاع 30 مارس عند 6316.91 على الرادار. وسيضعف أي تحرك مستدام فوق 6900.46 تحيزي الهابط. والهدف الصعودي التالي هو 7080.72. ويعد المتوسط المتحرك لـ200 يوم عند 7348.58 والقمة الرئيسية عند 7415.64 مقاومتين محتملتين. مزيد من المعلومات في التقويم الاقتصادي لدينا.

ميتا بلاتفورمز التابعة لمارك زوكربيرغ تضخ ما يصل إلى 145 مليار دولار في الذكاء الاصطناعي هذا العام. على المستثمرين مراقبة هذا الرقم.

ميتا بلاتفورمز التابعة لمارك زوكربيرغ تضخ ما يصل إلى 145 مليار دولار في الذكاء الاصطناعي هذا العام. على المستثمرين مراقبة هذا الرقم.

FMPMETA

هل يؤتي هذا الاستثمار الضخم ثماره؟ بقلم نيل باتيل – 21 نوفمبر 2026 الساعة 11:11 مساءً بتوقيت شرق الولايات المتحدة النقاط الرئيسية خطط الإنفاق الضخمة لميتا بلاتفورمز تجعل من المنطقي للمستثمرين التشكيك في استراتيجية الشركة. قفزت إيرادات الإعلانات بنسبة 26% في الربع الثالث من عام 2026، مدفوعة بمكاسب مزدوجة الرقم في التسعير ومرات الظهور. بدلاً من مزودي البنية التحتية، ربما يكون الفائزون على المدى الطويل في الذكاء الاصطناعي هم الشركات التي تستفيد من هذه التكنولوجيا لخدمة العملاء بشكل أفضل. أسس مارك زوكربيرغ شركة فيسبوك في غرفته في مهجع هارفارد عام 2004. لم يستغرق الأمر وقتًا طويلاً لتحويل منصة التواصل الاجتماعي إلى واحدة من أقوى مؤسسات التكنولوجيا على وجه الأرض. تُعرف اليوم باسم ميتا بلاتفورمز ([META](/stock/META))، وتبلغ قيمتها السوقية 1.6 تريليون دولار. هذا النوع من خلق القيمة يجب أن يجبر المستثمرين على منح زوكربيرغ دائمًا الحرية المطلقة في رؤيته وكيفية توجيهه للموارد المالية والمواهب في الشركة. وهذا صحيح حتى على الرغم من الأخطاء الأخيرة، مثل مشروع الميتافيرس، والتي لم تتحقق. سهم "العظماء السبعة" مرتفع بأكثر من 1500% منذ الطرح العام الأولي (حتى 17 نوفمبر)، لذا من الواضح أن أفعاله أفادت المساهمين. من الصعب الآن تصديق أن زوكربيرغ يتبع المسار الاستراتيجي الصحيح. ستستثمر ميتا ما يصل إلى 145 مليار دولار في النفقات الرأسمالية في عام 2026، مع إنفاق من المحتمل أن يكون أعلى بكثير في العام المقبل. وقد حول هذا التدفق النقدي الحر إلى سلبي وأدى إلى توقف عمليات إعادة شراء الأسهم. في عقل زوكربيرغ، كل شيء يتعلق بالذكاء الاصطناعي. يحتاج المستثمرون المتوترون إلى مراقبة هذا الرقم الواحد للحكم على ما إذا كانت كل هذه النفقات الرأسمالية تستحق فعلاً. مصدر الصورة: غيتي إيمجز. الإعلانات هي جوهر العمل يعتمد نموذج أعمال ميتا بأكمله على تحقيق الدخل من انتباه الأشخاص الذين يتفاعلون مع خدماتها المجانية للتواصل الاجتماعي. لديها حاليًا 3.64 مليار مستخدم نشط يوميًا عبر عائلتها من التطبيقات، وهو رقم هائل يستمر بطريقة ما في النمو. تحقق الشركة أموالها من الإعلانات، والتي مثلت 98% من إجمالي الإيرادات في الربع الثالث من عام 2026. الاستنتاج المنطقي هو أن إنفاق ميتا المرتبط بالذكاء الاصطناعي هو الخطوة الصحيحة إذا كان يحسن مقاييس الإعلانات. حتى الآن، يبدو أن هذا هو الحال. هذه بالفعل شركة ضخمة، لكن النمو كان رائعًا. ارتفعت إيرادات الإعلانات بنسبة 25.9% على أساس سنوي لتصل إلى 63.1 مليار دولار في الربع الثالث. وهذا أقل بقليل مما حققه بحث جوجل التابع لشركة ألفابيت ([GOOGL](/stock/GOOGL)) ([GOOG](/stock/GOOG)) في الربع الثالث، والذي ينمو بوتيرة أبطأ بكثير. وبالتعمق أكثر، ارتفع متوسط السعر لكل إعلان لدى ميتا بنسبة 14%، وارتفعت مرات الظهور بنسبة 10%. يعمل النظام الإعلاني البيئي مثل عجلة دولابية، مستفيدًا من تأثير شبكة قوي. تحسن الخوارزميات يقود إلى تفاعل أعلى من المستخدمين. يتم جمع البيانات عن اهتماماتهم. وبالتالي، يجذب هذا المعلنين الذين يريدون الظهور أمام هؤلاء الأشخاص. تحقق ميتا إيرادات يعاد استثمارها في مجموعة التكنولوجيا الخاصة بها، مما يعزز حلقة التغذية الراجعة. يبدو أن الذكاء الاصطناعي يعزز النظام الإعلاني البيئي الشامل. على جبهة التفاعل، تعزز نماذج الذكاء الاصطناعي المتقدمة توصيات المحتوى. بالنسبة للمعلنين، فإن ميتا "تستفيد من الذكاء الاصطناعي لتسهيل قيام الشركات بإدارة الحملات، وتطوير المحتوى الإبداعي، والاستفادة من فرص الأداء"، وفقًا للمديرة المالية سوزان لي. طورت الشركة وأطلقت عروضًا أخرى متعلقة بالذكاء الاصطناعي. فهي تبيع أدوات الذكاء الاصطناعي للشركات الصغيرة والمؤسسات. هناك طلب لا يشبع على القدرة الحاسوبية الفائضة، والتي قالت ميتا سابقًا إنها تستطيع بيعها بأسعار مميزة للعملاء الخارجيين. يمكن للوكيل الشخصي الشهير Muse أن يحقق مبيعات اشتراكات ويحصل على حصة من إيرادات التجارة أيضًا. لكن هذه الأمور غير جوهرية في الوقت الحالي. الإعلانات هي المجال الأهم الذي يجب على المستثمرين مراقبته عن كثب. إنها إشارة إلى أن مئات المليارات من الدولارات في النفقات الرأسمالية تدفع أداءً ماليًا أفضل في العمليات الأساسية. وربما الأهم من ذلك، أن قطاع الإعلانات المزدهر يشير إلى أن الخندق الاقتصادي لميتا يتسع. [META](/stock/META) ميتا بلاتفورمز $560.84 -$35.38 (-5.93%) ناسداك · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 20/11/26 باني أم مستفيد؟ يحظى مزودو البنية التحتية للذكاء الاصطناعي بكل الحب من وول ستريت. ويشمل ذلك صانعي الرقائق، والمنصات السحابية، ومطوري نماذج الذكاء الاصطناعي. تعكس تقييماتهم التي تريليون دولار تقدير السوق. لكن ربما الفائزون النهائيون لن يكونوا الشركات التي تبتكر الذكاء الاصطناعي. هذه فكرة تستحق النظر. قد تتراكم معظم القيمة في نهاية المطاف للشركات التي تستفيد من هذه التكنولوجيا المبهرة لخدمة عملائها بشكل أفضل وتحسين حياتهم بطرق فريدة. بناءً على مدى جودة عمل آلة الإعلانات لديها، فإن ميتا تفعل هذا بالضبط. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. بعد كل شيء، متوسط العائد الإجمالي لمستشار الأسهم هو 719% — وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنه أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند الانضمام إلى مستشار الأسهم. شاهد الأسهم › عوائد مستشار الأسهم اعتبارًا من 21 نوفمبر 2026.

نتفليكس تهبط دون 60 دولارًا. بيل أكرمان يشرح لماذا يُعد ذلك فرصة استثمارية لا تُفوَّت.

نتفليكس تهبط دون 60 دولارًا. بيل أكرمان يشرح لماذا يُعد ذلك فرصة استثمارية لا تُفوَّت.

FMPNFLX

قد يكون سعر السهم المنخفض على المدى القصير رائعًا على المدى الطويل. بقلم آدم ليفي – 21 نوفمبر 2026 الساعة 11:00 مساءً بتوقيت شرق الولايات المتحدة النقاط الرئيسية انخفض سعر سهم نتفليكس وسط تباطؤ نمو الإيرادات والتفاعل. أعربت الإدارة عن خيبة أملها بشأن مقاييس الإيرادات خلال مكالمة أرباح الربع الثالث. لا تزال استراتيجية نتفليكس المالية الأساسية على المسار الصحيح. تم تقليص سعر سهم نتفليكس ([NFLX](/stock/NFLX)) إلى النصف من أعلى مستوى له على الإطلاق وصل إليه الصيف الماضي. ويتداول السهم الآن دون 60 دولارًا للسهم، اعتبارًا من وقت كتابة هذا التقرير. وفي حين توجد أسباب للانخفاض الهائل في نتفليكس، بما في ذلك تباطؤ نمو الإيرادات والمخاوف بشأن التفاعل، فقد دفع هذا الانخفاض المستثمر الملياردير بيل أكرمان إلى إعادة السهم إلى محفظة بيرشينج سكوير ([PS](/stock/PS)) في وقت سابق من هذا العام. ومع ذلك، استمر السهم في الانخفاض، لكن أكرمان لا يرى في ذلك مدعاة للقلق. في الواقع، يرى أنه فرصة لا تُفوَّت للمستثمرين. إليك منطقه. مصدر الصورة: غيتي إيمجز. لقد تغيرت القصة في نتفليكس لم تعد نتفليكس هي الشركة عالية النمو التي كانت عليها في السابق. لسنوات، أحرقت خدمة البث النقد لشراء وإنتاج محتوى جديد وجذب أكبر عدد ممكن من المشتركين. ولديها الآن أكثر من 325 مليون مشترك عالمي، وأصبح إضافة المزيد أمرًا صعبًا بشكل متزايد. وقد يكون الحفاظ على معدل تسرب منخفض بنفس قيمة دفع نمو المشتركين الإضافي، إن لم يكن أكثر. ومما لا شك فيه أن نمو إيرادات نتفليكس تباطأ بشكل كبير هذا العام. فقد نمت الإيرادات بين 15.9% و17.6% في الأرباع الأربعة حتى الربع الأول من هذا العام. وتباطأ هذا المعدل إلى 13.4% في الربع الثاني و11.8% في الربع الثالث. وتتوقع الإدارة نموًا بنسبة 11.5% فقط في الربع الرابع. ولم تخشَ الإدارة التطرق إلى أسباب التباطؤ. قال الرئيس التنفيذي المشارك تيد ساراندوس إن الولايات المتحدة "لا تنمو بالسرعة التي يمكنها أو بالسرعة التي نريدها" خلال مكالمة أرباح الربع الثالث للشركة. كما كان قطاع الإعلانات أضعف من المتوقع. وقال الرئيس التنفيذي المشارك جريج بيترز في المكالمة: "نحن حاليًا متأخرون قليلاً عن هدفنا الطموح لهذا العام". وينبع ذلك من تفاعل مخيب للآمال. وقال المدير المالي سبنسر نويمان: "نريد زيادة ساعات المشاهدة بشكل أسرع. نحن غير راضين. ونعمل على ذلك". التفصيل الرئيسي الذي قد يغيب عن المستثمرين لكن المستثمرين قد يغفلون عن تفصيل رئيسي حول أعمال نتفليكس لم يتغير حتى مع تباطؤ نمو الإيرادات. فالإدارة فعالة للغاية في ضبط الإنفاق على المحتوى والوصول إلى هامش التشغيل المستهدف. ومن المقرر أن يصل هامش التشغيل إلى 31.5% هذا العام، ارتفاعًا من 29.5% العام الماضي. علاوة على ذلك، فإن تحويل نتفليكس للتدفق النقدي الحر مرتفع جدًا وينمو. فقد ولّدت 9.5 مليارات دولار من التدفق النقدي الحر خلال الأرباع الثلاثة الأولى من العام. وتستخدم نتفليكس هذا النقد لإعادة شراء الأسهم، مما يدعم تحسينات كبيرة في ربحية السهم. وهنا يعتقد أكرمان أن سعر السهم الحالي يجعل سهم نتفليكس عملية شراء جذابة. وقال في مقابلة حديثة: "سنكسب المزيد من المال بمرور الوقت إذا كان السهم أرخص على المدى القصير إلى المتوسط لأنهم سيلغون عددًا أكبر بكثير من الأسهم نتيجة لذلك". [NFLX](/stock/NFLX) نتفليكس$56.73-$1.73 (-2.96%)ناسداك · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 11/20/26 أعادت نتفليكس شراء 4.8 مليارات دولار من أسهمها في الربع الثالث، ولا يزال لديها 22.3 مليار دولار من قدرة التفويض. وبسعر السهم الحالي للشركة، يمثل التفويض المتبقي حوالي 9% من عدد الأسهم الحالي. يمكن لنتفليكس إكمال التفويض المتبقي خلال العامين المقبلين. وتتوقع الإدارة توليد حوالي 2.5 مليار دولار من التدفق النقدي الحر في الربع الرابع، ويجب أن يرتفع هذا الرقم باطراد العام المقبل. ويجب أن تكون الشركة قادرة على الحفاظ على معدل نمو إيرادات مكون من رقمين في المستقبل المنظور مع تحسينات في الإعلانات والتسعير والحفاظ على معدل تسرب منخفض مع استمرار توسع هامش التشغيل. ومن شأن ذلك أن يؤدي إلى تحويل أعلى للتدفق النقدي الحر، مما يعني أن التدفق النقدي الحر ينمو بشكل أسرع من الأرباح. يتوقع أكرمان وفريقه نمو ربحية السهم بنسبة 19% سنويًا على مدى السنوات الثلاث إلى الخمس المقبلة، مدفوعًا ببرنامج إعادة شراء أسهم نتفليكس. ويسعر السوق أسهم نتفليكس عند 22 ضعف تدفقها النقدي الحر فقط، وبالنظر إلى أن هذا النقد يعود مباشرة إلى المساهمين من خلال عمليات إعادة الشراء، يبدو أنها فرصة رائعة للمستثمرين. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع إليها. ففي النهاية، يبلغ متوسط العائد الإجمالي لـ Stock Advisor 719% — وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنه أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند انضمامك إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 21 نوفمبر 2026.

كافا مقابل تشيبوتلي مكسيكان جريل: مقارنة اتجاهات الإيرادات بين عملاقي المطاعم

كافا مقابل تشيبوتلي مكسيكان جريل: مقارنة اتجاهات الإيرادات بين عملاقي المطاعم

FMPCAVA

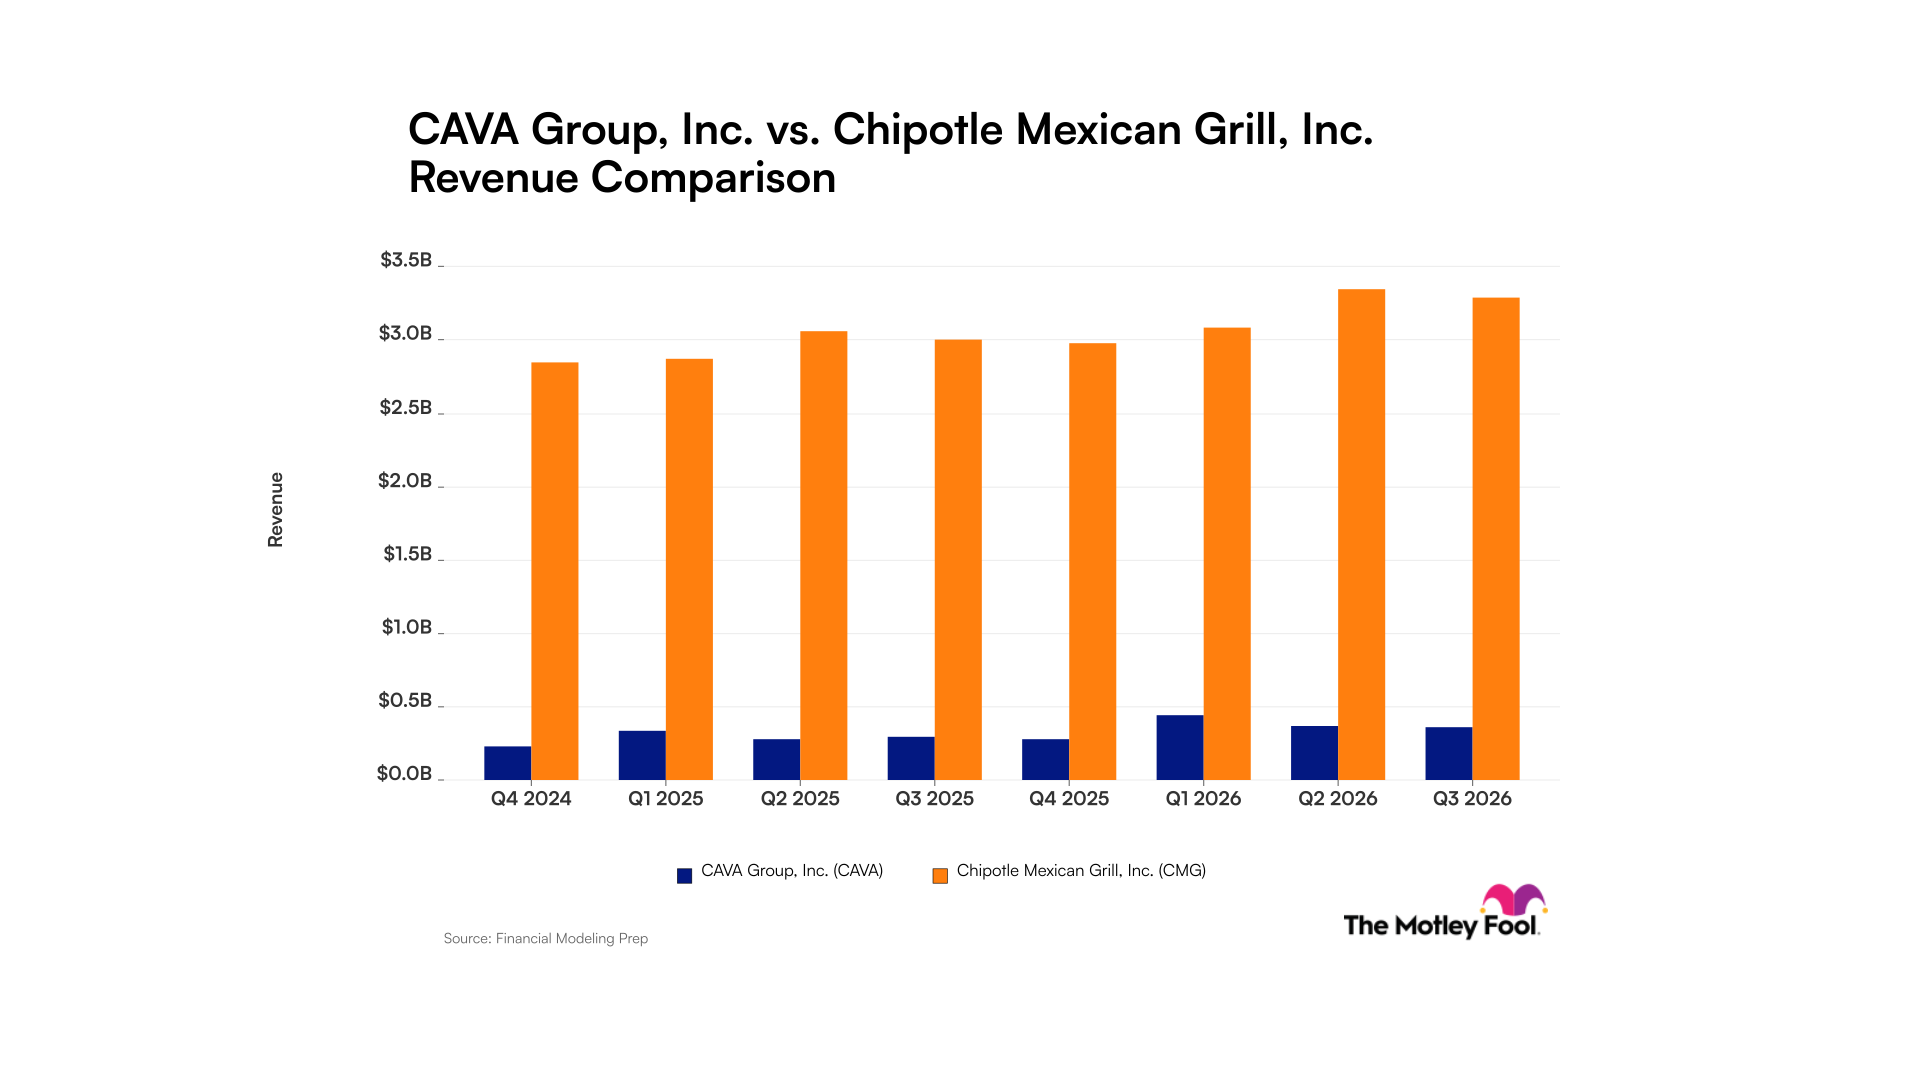
حققت تشيبوتلي إيرادات أعلى من كافا في كل ربع سنوي منذ أواخر عام 2024، لكن تقلبات إيرادات كافا أكثر حدة. بقلم روبرت إيزكيدو – 21 نوفمبر 2026 الساعة 10:39 مساءً بتوقيت شرق الولايات المتحدة. النقاط الرئيسية: سجلت تشيبوتلي إيرادات أعلى من كافا في كل ربع من الأرباع الثمانية الماضية. شهدت إيرادات كل من تشيبوتلي وكافا ([CAVA](/stock/CAVA)) عدم انتظام من ربع إلى آخر، لكنها نمت على أساس سنوي في العامين الماضيين. يجب على المستثمرين مراقبة ما إذا كانت إيرادات كافا ([CAVA](/stock/CAVA)) ستبدأ في تضييق الفجوة مع تشيبوتلي في الفترات المقبلة. كافا: إيرادات سريعة الارتفاع تدير مجموعة كافا ([CAVA](/stock/CAVA)) مطاعم وجبات سريعة غير رسمية تقدم أطباقاً متوسطية وتبيع الطعام لمتاجر البقالة. وتشغل 500 موقع، وافتتحت أول مطعم لها في ولاية ويسكونسن، في مدينة غرينفيلد، في 28 أكتوبر. وحددت مدينة ماديسون بولاية ويسكونسن كموقعها التالي المخطط له للتوسع في الولاية. تشيبوتلي مكسيكان جريل: نمو إيرادات ثابت تشرف تشيبوتلي مكسيكان جريل (CMG -2.07%) على سلسلة مطاعم تركز على قائمة محدودة من البوريتو والأطباق المصنوعة من مكونات طازجة. افتتحت أول موقع لها في سيول بكوريا الجنوبية في 2 سبتمبر. وعينت صابر سامي في مجلس إدارتها في 14 سبتمبر. لماذا تهم الإيرادات المستثمرين تمثل الإيرادات إجمالي الأموال المحققة من المبيعات قبل خصم أي نفقات. يساعد هذا المقياس المستثمرين على قياس حجم الشركة الإجمالي وبصمتها السوقية ومسارها الطويل الأجل. إيرادات كافا مقابل تشيبوتلي مكسيكان جريل على مدار الأرباع الثمانية الماضية. ملاحظة: بالنسبة للربع الأول 2025 والربع الأول 2026، تختلف فترات الإبلاغ بين الشركتين بأكثر من 14 يوماً بسبب اختلاف التقويمات المالية، مما قد يجعل التغيير بين الأرباع يبدو أكبر أو أصغر مما قد تظهره مقارنة متكافئة. الإيرادات الفصلية لكافا وتشيبوتلي مكسيكان جريل الربع التقويمي | إيرادات كافا | إيرادات تشيبوتلي مكسيكان جريل الربع الرابع 2024 | 227.4 مليون دولار (الربع المنتهي في 31 ديسمبر 2024) | 2.8 مليار دولار (الربع المنتهي في 31 ديسمبر 2024) الربع الأول 2025 | 331.8 مليون دولار (الربع المنتهي في 20 أبريل 2025) | 2.9 مليار دولار (الربع المنتهي في 31 مارس 2025) الربع الثاني 2025 | 280.6 مليون دولار (الربع المنتهي في 13 يوليو 2025) | 3.1 مليار دولار (الربع المنتهي في 30 يونيو 2025) الربع الثالث 2025 | 292.2 مليون دولار (الربع المنتهي في 5 أكتوبر 2025) | 3.0 مليار دولار (الربع المنتهي في 30 سبتمبر 2025) الربع الرابع 2025 | 275.0 مليون دولار (الربع المنتهي في 28 ديسمبر 2025) | 3.0 مليار دولار (الربع المنتهي في 31 ديسمبر 2025) الربع الأول 2026 | 438.3 مليون دولار (الربع المنتهي في 19 أبريل 2026) | 3.1 مليار دولار (الربع المنتهي في 31 مارس 2026) الربع الثاني 2026 | 368.4 مليون دولار (الربع المنتهي في 12 يوليو 2026) | 3.3 مليار دولار (الربع المنتهي في 30 يونيو 2026) الربع الثالث 2026 | 356.4 مليون دولار (الربع المنتهي في 4 أكتوبر 2026) | 3.3 مليار دولار (الربع المنتهي في 30 سبتمبر 2026) مصدر البيانات: Financial Modeling Prep. ملاحظة: بالنسبة للربع الأول 2025 والربع الأول 2026، تختلف فترات الإبلاغ بين الشركتين بأكثر من 14 يوماً بسبب اختلاف التقويمات المالية، مما قد يجعل التغيير بين الأرباع يبدو أكبر أو أصغر مما قد تظهره مقارنة متكافئة. البيانات اعتباراً من 20 نوفمبر 2026. رأي فوليش تايك تظهر اتجاهات الإيرادات بين كافا ([CAVA](/stock/CAVA)) وتشيبوتلي تبايناً نموذجياً بين سلسلة في مرحلة مبكرة ذات نمو فائق وسلسلة ناضجة ضخمة الحجم ومركبة. فبينما وسعت كافا إيراداتها على مدار الاثني عشر شهراً الماضية بأكثر من ثلاثة أضعاف سرعة منافستها في قطاع المطاعم، حققت تشيبوتلي أكثر من تسعة أضعاف حجم مبيعات كافا الفصلية مع استقرار موسمي أكبر. يعتمد التوسع السريع في إيرادات كافا بشكل كبير على النمو الهائل في عدد المتاجر. فقد وصلت إلى 500 موقع في الربع الثالث من عام 2026 في طريقها نحو 1000 متجر بحلول عام 2032. كما يعتمد توسع مبيعات تشيبوتلي على افتتاح متاجر جديدة، ولكن مع أكثر من 4000 موقع، فإنها تعتمد أيضاً على نمو الإيرادات في المتاجر القائمة. نظراً للتوسع السريع في إيرادات كافا ([CAVA](/stock/CAVA))، ارتفع تقييم سعر سهمها بشكل كبير. إذ يتجاوز مضاعف الربحية الآجل لديها 71 بينما يبلغ لدى تشيبوتلي 27 وهو أكثر معقولية بكثير. ونتيجة لذلك، يعتمد سعر سهم كافا بشكل كبير على نمو المبيعات. وإذا تباطأ ذلك، فسوف ينخفض سهمها. يسمح حجم تشيبوتلي بأن تكون أكثر مرونة. حتى عندما يضيق الإنفاق الاستهلاكي وتبقى المبيعات المماثلة راكدة، فإن التوسع السنوي في المتاجر وارتفاع المزيج الرقمي، الذي بلغ 38.8% من مبيعات الطعام في الربع الثالث، يدعمان نمواً مرتفعاً أحادي الرقم في الإيرادات وتدفقاً نقدياً كبيراً. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق محللينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. ففي النهاية، يبلغ إجمالي متوسط عائد Stock Advisor 719% - وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، والمتاحة عند انضمامك إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتباراً من 21 نوفمبر 2026.

أريستا نتوركس: تراجع الذكاء الاصطناعي قد يضرب هذا السهم بقوة (تخفيض التصنيف)

أريستا نتوركس: تراجع الذكاء الاصطناعي قد يضرب هذا السهم بقوة (تخفيض التصنيف)

FMPANET

34.61 ألف متابع. إفصاح المحلل: لا أملك أنا/نحن أي سهم أو خيار أو مركز مشتق مشابه في أي من الشركات المذكورة، ولا خطط لبدء أي من هذه المراكز خلال الـ 72 ساعة القادمة. كتبت هذا المقال بنفسي، وهو يعبّر عن آرائي الخاصة. لا أتلقى أي تعويض عنه (بخلاف التعويض من Seeking Alpha). ليس لدي أي علاقة عمل مع أي شركة يُذكر سهمها في هذا المقال. إفصاح Seeking Alpha: الأداء السابق ليس ضماناً للنتائج المستقبلية. لا يتم تقديم أي توصية أو نصيحة بشأن مدى ملاءمة أي استثمار لمستثمر بعينه. قد لا تعكس أي آراء أو أفكار معبّر عنها أعلاه آراء Seeking Alpha ككل. Seeking Alpha ليست تاجر أوراق مالية مرخّصاً ولا وسيطاً ولا مستشار استثمار أمريكياً مرخّصاً ولا بنك استثمار. محللونا هم مؤلفون من أطراف ثالثة، يشملون مستثمرين محترفين ومستثمرين أفراداً قد لا يكونون مرخّصين أو معتمدين من أي معهد أو جهة تنظيمية.

الملياردير ديفيد تيبر يجري تحولاً ضخماً في أسهم شرائح الذكاء الاصطناعي — هل سيكون مجدياً؟

الملياردير ديفيد تيبر يجري تحولاً ضخماً في أسهم شرائح الذكاء الاصطناعي — هل سيكون مجدياً؟

FMPAMDAVGOMU

كان تيبر يبيع أسهمًا في [AMD](/stock/AMD) وBroadcom وAlphabet في الربع الثالث، بينما يشتري Nvidia وMicron. بقلم جيفري سيلر – 21 نوفمبر 2026 الساعة 10:00 مساءً بتوقيت شرق الولايات المتحدة. النقاط الرئيسية: تواجه Nvidia ضغوطًا مع تراجع خندقها التقني CUDA، وهو ما ينبغي أن يفيد Alphabet وBroadcom وAMD. قد تواجه Micron ضغوطًا من المعروض المتزايد في سوق NAND. يعتبر ديفيد تيبر من Appaloosa Management واحدًا من أفضل مديري صناديق التحوط في العالم، وقد جمع من خلال براعته الاستثمارية ثروة صافية تقدر بنحو 28.5 مليار دولار. وكان مالك فريق كارولاينا بانثرز يعيد ترتيب مراكزه في أشباه موصلات الذكاء الاصطناعي خلال الربع الثالث، حيث خرج من مراكز في Advanced Micro Devices ([AMD](/stock/AMD) -13.25%) وBroadcom (AVGO -12.19%)، بينما اشترى أسهمًا في Nvidia (NVDA -14.01%) وMicron (MU -13.89%). كما خفض حصته في Alphabet (GOOGL -2.70%) (GOOG -2.59%) إلى النصف تقريبًا. وبينما يتحدث سجل تيبر عن نفسه، أعتقد أنه أخطأ في هذه الحالة. وإليك السبب. التحول الكبير: بينما كان تيبر يشتري أسهم Nvidia قبل أن يتنحى جنسن هوانغ عن منصب الرئيس التنفيذي، تواجه الشركة مشكلات محتملة تتجاوز فقدان رئيسها التنفيذي. فقد بدأ المنافسون في اللحاق بالركب، حيث ذكرت Semianalysis مؤخرًا أن وحدات معالجة Tensor (TPUs) التابعة لـ Alphabet، والتي شاركت في تطويرها مع Broadcom، تقدم أداءً أفضل لكل دولار. وفي الوقت نفسه، فإن جميع أكبر عملاء Nvidia، باستثناء Space Exploration Technologies (SPCX -7.69%)، يعملون على تطوير شرائح مخصصة خاصة بهم. NVDA Nvidia 125.53 دولارًا -20.45 دولارًا (-14.01%) ناسداك · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 20/11/26. ينمو سوق الدوائر المتكاملة الخاصة بالتطبيقات (ASIC) للذكاء الاصطناعي بشكل أسرع بكثير من سوق وحدات معالجة الرسومات (GPU)، حيث تتوقع Counterpoint Research أن تتجاوز شحنات شرائح الذكاء الاصطناعي المخصصة شحنات وحدات معالجة الرسومات لمراكز البيانات في عام 2028. ومن أكبر الرابحين من هذا الاتجاه Alphabet وBroadcom. طوّرت Alphabet وحدات TPU الخاصة بها منذ أكثر من عقد، ويبدأ نظامها البيئي الشامل في منافسة نظام Nvidia. ولا يقتصر نمو TPU على الاستخدام الداخلي لـ Alphabet وعرضها السحابي فحسب، بل بدأت أيضًا في بيع حلولها لمشغلي مراكز البيانات الخارجيين، مثل Anthropic وOpenAI. تعتقد Bloomberg Intelligence أن مبيعات TPU خارج Google Cloud يمكن أن تنمو من 12 مليار دولار فقط هذا العام إلى أكثر من 135 مليار دولار في عام 2028. وهذا محرك إيرادات ضخم لكل من Alphabet وBroadcom، اللتين تبدوان من أكبر الرابحين في هذا التحول. ومع ذلك، فإن الخبر الأكبر لمنافسي Nvidia هو أن Anthropic (ANT -8.50%) كشفت أن نموذجها Claude Mythos أظهر أنه يمكنه تشغيل النماذج على وحدات معالجة الرسومات من [AMD](/stock/AMD) في غضون يومين إلى ثلاثة أيام فقط دون أي تدخل بشري، مما يقلل بشكل كبير من المدة التي كانت تستغرقها سابقًا من ستة إلى 12 شهرًا لعشرات المهندسين لتشغيل النماذج على شرائح مختلفة. وهذا يضيق بشكل كبير خندق CUDA الخاص بـ Nvidia ويفتح الباب أمام كل من [AMD](/stock/AMD) وASICs للاستحواذ على حصة في السوق. التوقيت رائع لـ [AMD](/stock/AMD)، حيث بدأت مؤخرًا في شحن أنظمة Helios الكاملة الخاصة بها، والتي تجمع وحدات معالجة الرسومات ووحدات المعالجة المركزية والشبكات في حزمة واحدة، إلى عملاء الحوسبة السحابية الكبار. وهي أرخص بكثير من رفوف الخوادم الشاملة من Nvidia، مما يفتح الباب لزيادة حصتها السوقية إذا تمكنت من إظهار أداء قوي. كما ستلعب وحدات المعالجة المركزية الخاصة بالشركة دورًا رئيسيًا في نظام TPU 8tx AI الجديد من Alphabet. مصدر الصورة: Getty Images. مع تراجع خندق CUDA، ينبغي أن تستفيد Alphabet وBroadcom وAMD، وكلها لديها عروض أرخص، بشكل كبير في السنوات القادمة. وفي الوقت نفسه، قد تواجه Nvidia ليس فقط فقدان حصتها السوقية ولكن أيضًا انكماش هامش الربح. وقد يؤدي ذلك إلى انخفاض الربحية حتى لو تمكنت من زيادة إيراداتها. وهذا أحد الأسباب الرئيسية التي تجعلني أفضل الأسهم الثلاثة التي كان تيبر يبيعها على Nvidia. MU Micron Technology 594.51 دولارًا -95.93 دولارًا (-13.89%) ناسداك · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 20/11/26. انهيار الذاكرة: أما بالنسبة لسهم أشباه الموصلات الآخر الذي كان تيبر يشتريه، Micron، فسأكون حذرًا. لقد شهدت صناعة الذاكرة تاريخيًا دورات ازدهار وانهيار كبيرة جدًا، وعلى الرغم من أن هذه الدورة الفائقة مختلفة بالتأكيد، فإن الذاكرة لا تزال تميل إلى أن تكون سلعة. كما أن Micron هي الأكثر تعرضًا بين كبار صانعي ذاكرة الوصول العشوائي الديناميكية (DRAM) لأي تغيرات في أسعار الذاكرة التقليدية، حيث تمتلك أصغر حصة في سوق ذاكرة النطاق الترددي العالي (HBM)، والتي كانت القوة الدافعة للصناعة. هناك مجال آخر للقلق يتعلق بذاكرة NAND، أو الذاكرة الوميضية. فعلى الرغم من أن Micron تحصل على الجزء الأكبر من ذاكرتها من DRAM، فقد نمت NAND لتمثل حوالي ربع إيراداتها. أصدرت شركة GF Securities ومقرها هونغ كونغ مؤخرًا مذكرة قالت فيها إنها تتوقع أن يصبح هذا السوق يعاني من فائض في المعروض بحلول العام المقبل. وعلى الرغم من أن Micron هي في الأساس شركة تصنيع DRAM، فإنها لن تكون بمنأى عن أي تراجع كبير في أسعار سوق NAND. أين تستثمر 1000 دولار الآن: عندما يكون لدى فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. ففي النهاية، يبلغ إجمالي متوسط عائد Stock Advisory 719% — وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، وهي متاحة عند انضمامك إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 21 نوفمبر 2026.

فشل إطلاق صاروخ فولكان من ULA يوجه ضربة قاسية لطموحات أمازون في إنترنت الأقمار الصناعية

فشل إطلاق صاروخ فولكان من ULA يوجه ضربة قاسية لطموحات أمازون في إنترنت الأقمار الصناعية

FMPAMZN

كانت أمازون ([AMZN](/stock/AMZN)) تعوّل على ULA لإعادة أقمارها الصناعية من طراز ليو إلى المسار الصحيح. ولم يكن ينبغي لها ذلك. بقلم ريتش سميث – 21 نوفمبر 2026 الساعة 9:27 مساءً بتوقيت شرق الولايات المتحدة النقاط الرئيسية فشل صاروخ فولكان سنتور من يونايتد لانش ألايانس في الوصول إلى المدار في أول محاولة له خلال تسعة أشهر. كان الصاروخ يحمل 40 قمراً صناعياً للإنترنت من أمازون ليو، وقد فُقدت جميعها الآن. يواجه طرح أمازون للأقمار الصناعية تأخيرات الآن بينما تحقق ULA في مشكلة تتعلق بإمداد الوقود في صاروخ فولكان. كانت أزمة تتشكل في صناعة الفضاء. على مدى أشهر، كان إيلون ماسك، الرئيس التنفيذي لشركة سبيس إكسبلوريشن تكنولوجيز (SPCX -7.69%)، يلوّح بإنهاء الإطلاقات التجارية لصاروخه فالكون 9، وهو الصاروخ الذي أطلق في عام 2025 أكثر من 80% من جميع الحمولات إلى المدار على مستوى العالم. في ذلك الوقت، كانت صواريخ شركات منافسة مثل أريان سبيس وبلو أوريجن ويونايتد لانش ألايانس جميعها متوقفة عن الطيران بسبب مجموعة متنوعة من الأعطال التقنية. لكن المساعدة كانت في الطريق. قبل تسعة أشهر، تعرضت يونايتد لانش ألايانس (ULA) لخلل في أحد صواريخ فولكان سنتور، ما أجبرها على إيقاف العمليات مؤقتاً بينما كانت تعمل على إيجاد حل. لكن ULA أصبحت أخيراً جاهزة للعودة إلى الطيران. وفي مهمة كان مقرراً لها 15 نوفمبر، كان فولكان سيعود إلى الطيران حاملاً حمولة من 40 قمراً صناعياً للاتصالات من طراز ليو إلى المدار لصالح العميل أمازون ([AMZN](/stock/AMZN) -4.10%). كان من شأن إطلاق ناجح أن يدفع جهود أمازون لبناء نظام اتصالات بالأقمار الصناعية ينافس ستارلينك التابع لسبيس إكس. وفي الوقت نفسه، كان سيخفف من مخاوف شركات الفضاء التي كانت قلقة من أن تقاعد فالكون 9 سيحرمها من الوصول إلى الفضاء. فمع عودة ULA إلى السباق، سيكون هناك مرة أخرى بديل لسبيس إكس. هذا ما كان من شأن إطلاق ناجح أن يعنيه، لكنه ليس ما حدث فعلاً. مصدر الصورة: غيتي إيمجز. فشل كامل للمهمة بدلاً من ذلك، ولأول مرة في تاريخها كشركة فضاء، تعرضت ULA لفشل كامل في المهمة، إذ فُقدت كل الحمولة. وكما أوضحت ULA، فإن صاروخ فولكان "فقد التتبع والمهمة عند نحو 10 دقائق من الطيران"، رغم أن المشكلة الفعلية حدثت قبل ذلك. يتضمن فولكان سنتور مرحلتين: محركات BE-4 من بلو أوريجن تشغّل المرحلة الأولى من فولكان، وتدعمها معززات جانبية RL10 من L3Harris (LHX -2.59%). أثناء الطيران، تكون معززات RL10 أول ما ينفصل عن الصاروخ، يليها انفصال المرحلة الأولى بأكملها عند نحو ست دقائق من الطيران. بعد ذلك تتولى المرحلة الثانية سنتور رفع الحمولة بقية الطريق إلى المدار. بعد عدة أيام من فحص البيانات، تعتقد ULA الآن أن معززات RL10 ومرحلة سنتور الثانية أدّتا وظيفتيهما كما هو متوقع. لذلك يجب أن تكمن المشكلة في المرحلة الأولى من فولكان، وتحديداً تشير المؤشرات الأولية حتى يوم الأربعاء إلى أن إمداد فولكان بالوقود إلى محركات BE-4، وليس المحركات نفسها، هو السبب. فقد أدت هذه المرحلة الأولى أداءً ضعيفاً في مرحلة الدفع، وفشلت في تسريع المركبة بما يكفي لكي يتمكن سنتور من رفع الحمولة إلى المدار بالكامل. [AMZN](/stock/AMZN) أمازون 246.82 دولاراً -10.55 (-4.10%) ناسداك · حتى الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 20/11/26 ما يعنيه هذا لأمازون بالنسبة لأمازون، فإن أي من السببين سيكون خبراً سيئاً. وسعياً لتسريع نشر أقمارها الصناعية ليو كي تبدأ التنافس مع سبيس إكس في إنترنت الأقمار الصناعية، أنفقت أمازون مليارات الدولارات لحجز إطلاقات على 38 صاروخاً من فولكان سنتور، و18 صاروخاً من أريان 6 التابعة لأريان سبيس، وما بين 12 و27 صاروخاً من نيو غلين التابعة لبلو أوريجن. كما حجزت إطلاقات على بعض صواريخ أطلس V الأقدم التابعة لـ ULA. وحتى الآن، أنجزت تلك الصواريخ معظم العمل في وضع ما يقرب من 400 قمر صناعي من أمازون ليو في المدار (بمساعدة كبيرة من فالكون 9 التابع لسبيس إكس، الذي أضافته أمازون على مضض إلى التشكيلة في 2023). المشكلة هي أن ULA أوشكت على استنفاد صواريخ أطلس V (ولن تبني المزيد منها). كما أن إطلاقات سبيس إكس فالكون 9 محجوزة بالكامل حتى 2028 (ولا تخطط سبيس إكس لإضافة المزيد). وهذا يترك أمازون تعتمد إلى حد كبير على فولكان سنتور التابع لـ ULA، الذي أثبت للتو أنه غير موثوق. وقد تتفاقم هذه المشكلة أكثر؛ ففي نهاية المطاف، محرك BE-4 نفسه الذي يبدو أنه في جذر مشاكل فولكان يشغّل أيضاً صاروخ نيو غلين التابع لبلو أوريجن. وقد يضع ذلك نيو غلين على الهامش أيضاً. (أو قد لا يحدث ذلك. فمع أن التحقيق لا يزال في مرحلة مبكرة، تعتقد ULA حتى يوم الأربعاء أن "المؤشرات الأولية" تشير إلى أن إمداد فولكان بالوقود إلى محركات BE-4، وليس المحركات نفسها، هو السبب. وإذا كان الأمر كذلك، فقد لا يتأثر نيو غلين التابع لبلو أوريجن.) ومع ذلك، وطالما لم تُحل هذه المسألة بالكامل، يبدو أن أمازون لا تملك حالياً وسيلة موثوقة لوضع أقمار ليو الصناعية في المدار. SPCX سبيس إكسبلوريشن تكنولوجيز 127.79 دولاراً -10.64 (-7.69%) ناسداك · حتى الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 20/11/26 وما يعنيه هذا لسبيس إكس في هذه الأثناء، من المرجح أن يبقى ستارلينك التابع لسبيس إكس، وهو بالفعل الرائد في إنترنت الأقمار الصناعية، كذلك في المستقبل المنظور. وأكثر من ذلك: كلما طال الوقت الذي تُجبر فيه أمازون على الانتظار هنا على الأرض، اتسعت الفجوة بين سبيس إكس و[أدخل اسم أي شخص آخر قد يرغب في منافسة سبيس إكس]. أخشى أن معاناة أمازون ستتحول إلى مكسب لسبيس إكس. أين تستثمر 1000 دولار الآن عندما يمتلك فريق المحللين لدينا نصيحة بشأن سهم ما، فقد يكون من المفيد الاستماع إليها. ففي نهاية المطاف، يبلغ متوسط العائد الإجمالي لـ Stock Advisor 719%، وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنه أفضل 10 أسهم للمستثمرين للشراء الآن، متاحة عند انضمامك إلى Stock Advisor. اطلع على الأسهم › عوائد Stock Advisor حتى 21 نوفمبر 2026.

خروج جنسن هوانغ ليس بسبب العلاقة الغرامية، بل بسبب أعمال إنفيديا المشبوهة مع الصين

خروج جنسن هوانغ ليس بسبب العلاقة الغرامية، بل بسبب أعمال إنفيديا المشبوهة مع الصين

FMPNVDA

اطلع على المزيد من تغطيتنا في نتائج البحث الخاصة بك. هناك دروس كثيرة يمكن لشركات أمريكا أن تستفيدها من قضية جنسن هوانغ المتفاقمة — ليس أقلها بعض الحكمة التي حاول دون كورليوني غرسها في لجنة الحكم في عالم المافيا. هناك رذائل وهناك رذائل، كما لاحظ الدون رداً على اقتراح فيرجيل سولوتزو بأن تدخل العائلات الخمس تجارة المخدرات في فيلم “العراب” الأول. على عكس “النساء، وهو شيء يريده معظم الناس هذه الأيام، ومحظور عليهم من قبل بيزونوفانتي الكنيسة”، جادل كورليوني، فإن المخدرات هي “تجارة قذرة” حذر من أنها “ستدمرنا في السنوات القادمة”. بعيداً عن عائلة جنسن هوانغ، هناك الكثير من الناس لا يهتمون بشكل خاص بعلاقات قطب الرقائق المفصول المثير للجدل. وهذا يشمل صقور الصين في الإدارة مثل وزير الخزانة سكوت بيسنت، الذي شرح في أعقاب إقالة هوانغ كرئيس تنفيذي الأسبوع الماضي سبب احتمال تعريضه للأمن القومي للخطر. إنه غير لائق مثل تجارة المخدرات، يُزعم أن بيع رقائق الذكاء الاصطناعي المتطورة التي يمكن أن تعرض الأمن القومي للخطر بعدة طرق هو “تجارة قذرة”. وهذا يجعل أي رئيس تنفيذي قد يكون ذهب إلى هناك (كما يُزعم أن هوانغ فعل)، أو حتى حاول أن يجادل بشكل موثوق للذهاب إلى هناك (وهو ما فعله هوانغ بالتأكيد) غير لائق، في رأيي المتواضع، لإدارة أي شركة عامة، ناهيك عن شركة مثل إنفيديا ([NVDA](/stock/NVDA)) التي تزيت محركات أهم صناعة استراتيجية لدينا. ومع ذلك، ليس هوانغ فقط بل أيضاً بعض العقول اللامعة المزعومة في الذكاء الاصطناعي يبدو أنهم يتجاهلون التفاصيل القذرة للفوضى التي تسبب فيها الرئيس التنفيذي السابق لإنفيديا لشركته وبلده. لا عار من هذه الجماعة. الأسبوع الماضي، قال هوانغ حتى إنه منفتح على العودة إلى إنفيديا ([NVDA](/stock/NVDA)) إذا نجحت عريضة تسعى لإعادته، على الرغم من التحقيقات والدعاوى القضائية الجماعية والأدلة القوية على أنه كذب بشأن علاقة مع جاسوسة صينية محتملة في مركز مبيعات الرقائق الصينية غير القانونية المزعومة. بمعنى آخر، الذكاء الاصطناعي مهم جداً لدرجة أنه لا يمكن تركه لأي شخص إلا لشخصيات بارزة مثل جنسن هوانغ — أليس كذلك؟ الأكثر إثارة للغضب: يبدو أن جميع إخوة التكنولوجيا يعتقدون — أو على الأرجح يريدون أن يعتقد العالم — أن سبب طرد هوانغ كرئيس تنفيذي لإنفيديا ([NVDA](/stock/NVDA)) يعود إلى الرذيلة غير الضارة التي كان يتحدث عنها دون كورليوني. ليس من غير المعقول الاعتقاد بأن الخطأ في الفراش هو أمر إنساني. آخر مرة تحققت فيها، كان منتقدو هوانغ في إدارة ترامب يعملون لشخص يحب السيدات بشكل مشهور. في حالة إنفيديا ([NVDA](/stock/NVDA))، قد أوافق أيضاً إذا كان هذا كل ما في هذه القصة. أولاً، تجدر الإشارة إلى أن هوانغ كان مديراً دقيقاً للغاية. كان لديه 60 تقريراً مباشراً للإشراف على 42,000 موظف (جيمي ديمون من جي بي مورغان يدير شركة تضم أكثر من 300,000 موظف ولديه 12 تقريراً مباشراً فقط). ما الذي كان يحاول السيطرة عليه بهذه الصرامة؟ يبلغ من العمر 63 عاماً، ومع ذلك رفض إنشاء خطة خلافة. وضع أطفاله في أدوار رئيسية داخل الشركة؛ قد يكونون مؤهلين ولكن حتى رائحة المحسوبية هي شيء يجب تجنبه بدقة في شركة عامة. علاوة على ذلك، فإن الرؤساء التنفيذيين للشركات العامة لديهم مسؤوليات ائتمانية تجاه المساهمين — وأهمها عدم القيام بشيء غبي حقاً يمكن أن يفجر المكان. جاسوس أو لا جاسوس علاقة خارج نطاق الزواج لا ينبغي أن تكون كافية لإسقاط هوانغ وشركة مثل إنفيديا ([NVDA](/stock/NVDA)). لكن التخلي عن الأمن القومي لكسب المال عن طريق بيع الرقائق للصينيين الشيوعيين يمكن أن يكون كافياً. ليس لدي دليل على أن “البائع” في وسط مغامرات هوانغ الجنسية هو في الواقع جاسوس صيني مشتبه به؛ يبدو أن هناك بعض الخلاف بين طبقتنا الثرثرة حول ما يؤهل شخصاً ما بالضبط ليكون جاسوساً حكومياً. إليك آخر الأخبار حول علاقة الرئيس التنفيذي لإنفيديا ([NVDA](/stock/NVDA)) مع جاسوسة صينية مزعومة: ترامب يدعم عودة جنسن هوانغ كرئيس تنفيذي لإنفيديا ([NVDA](/stock/NVDA))، ويقول إنه ناقش مع شي ترامب يقف إلى جانب هوارد لوتنيك على الرغم من أن وزير التجارة رفض التحذير بشأن علاقة جاسوس صيني في إنفيديا ([NVDA](/stock/NVDA)) ممارسات إنفيديا ([NVDA](/stock/NVDA)) المحاسبية هي محور تحقيق من قبل المنظمين في وول ستريت: تقرير إهانات جنسن هوانغ القاسية للموظفين تضمنت تعليقاً عن “الإجهاض” وتهديداً بـ”التبول على دماغك”: تقرير من أجل الجدل، دعنا نقول فقط إنها امرأة جميلة وجيدة في عملها. كان عملها هو تمثيل ل هوانغ أن شركتها، وهي فرع أو “واجهة” لشركة تكنولوجيا مقرها الصين، يجب أن تكون قادرة على شراء بعض من أكثر رقائق إنفيديا ([NVDA](/stock/NVDA)) تقدماً، بما في ذلك، كما يُزعم، تلك التي تم تقييدها لأسباب أمنية أمريكية. شكوك المخابرات الأمريكية هي أن شركتها ساعدت بعد ذلك الصين على التهرب من ضوابط التصدير من خلال الحصول على كل تلك الرقائق المتطورة من إنفيديا ([NVDA](/stock/NVDA)). مرة أخرى، ليست صورة جيدة لرئيس تنفيذي. من المسلم به أن إدارة ترامب تبدو لديها نهج غريب عندما يتعلق الأمر بإنفاذ ضوابط التصدير هذه. يقول بيسنت إن القواعد صارمة وسريعة إلى حد ما، لكن يبدو أن وزارة التجارة، التي توفر التنظيم في الخطوط الأمامية، ربما أعطت إنفيديا ([NVDA](/stock/NVDA)) نوعاً من التصريح. ترامب، في هذه الأثناء، يقول إنه حزين لرؤية هوانغ يغادر ويريده أن يعود إلى الشركة، حتى بعد أن قال مجلس إدارة إنفيديا ([NVDA](/stock/NVDA)) لا. بمعنى آخر، يبدو أن اللجنة لا تزال تواجه صعوبة في استيعاب حكمة الدون، ليس ترامب، بل كورليوني. إدارة تجارة قذرة — سواء كانت صفقة مخدرات أو بيع تكنولوجيا مهمة لأعدائنا — قد تجعلك تكسب بعض المال الآن، لكنها في النهاية ستدمرك.

إنتل تعلن توقيع أول عميل لعملية تصنيع الرقائق الأكثر تقدماً لديها.. والسهم لا يزال أقل بنحو 60% من ذروته في يونيو

إنتل تعلن توقيع أول عميل لعملية تصنيع الرقائق الأكثر تقدماً لديها.. والسهم لا يزال أقل بنحو 60% من ذروته في يونيو

FMPINTC

قال الرئيس التنفيذي لشركة إنتل ([INTC](/stock/INTC)) ليب-بو تان يوم 18 نوفمبر إن الشركة وقعت للتو أول عميل لعملية تصنيع الرقائق 18A الخاصة بها، بحسب ما أوردته CNBC. وقال تان في قمة TomorrowX في أوستن بولاية تكساس يوم الأربعاء الموافق 18 نوفمبر: "وبعد ذلك 18A، أنا مشارك في الإنتاج وقد وقعنا للتو أول عميل". ولم يذكر اسم العميل. وأوضح لاحقاً مدير التكنولوجيا في إنتل، بوشكار رانادي، عبر منصة X أن العميل وقع على 18A-P، وهي نسخة محسّنة من 18A، أحدث عمليات التصنيع لدى الشركة. ووصفت CNBC، التي نقلت تصريحات تان، الأمر بأنه أول عميل خارجي لرقائق 18A من إنتل. وبالنسبة لشركة لا تزال تعمل على بناء أعمال تصنيع لمصممي رقائق آخرين، يُعد التوقيع إنجازاً مهماً. غير أن الأسهم لم تستفد منه. فقد أغلق سهم إنتل ([INTC](/stock/INTC)) قرب 55 دولاراً يوم الثلاثاء 17 نوفمبر، وأغلق قرب 51 دولاراً يوم الجمعة 20 نوفمبر، أي أقل بأكثر من 60% من إغلاقه القياسي البالغ 140.94 دولار في 22 يونيو. أرى أن رد الفعل هذا منطقي. فوجود عميل موقّع يبدأ علاقة في أعمال التصنيع، لكنه ليس إيراداً بعد. وأرقام إنتل ([INTC](/stock/INTC)) نفسها تُظهر مدى ضآلة أعمال التصنيع الخارجية لديها حتى الآن. من وقّع؟ قد لا تكشف إنتل ([INTC](/stock/INTC)) أبداً للمستثمرين هوية العميل. وقال تان في تصريحات معدّة لمكالمة الأرباح في 29 أكتوبر: "كما هي الممارسة المعتادة في أعمال التصنيع، حافظت باستمرار على موقفي بأننا لن نفصح عن تفاصيل العملاء". وربما يأتي الاسم من جهة العميل. ففي يوم الأربعاء نفسه، قالت إنتل ([INTC](/stock/INTC)) إن مايكروسوفت هي أول شركة تعلن استخدام تقنية تعبئة الرقائق EMIB الخاصة بها، لرقائق تصممها مايكروسوفت لسحابتها Azure. صحيح أن شركات خارجية اصطفت خلف أحدث تقنيات إنتل ([INTC](/stock/INTC)) من قبل. فقد قالت مايكروسوفت في فبراير 2024 إنها تعتزم إنتاج تصميم رقاقة على إنتل 18A. وفي سبتمبر من ذلك العام، قالت إنتل ([INTC](/stock/INTC)) إنها ستبني رقاقة شبكات للذكاء الاصطناعي لصالح أمازون ويب سيرفيسز على 18A أيضاً. وفي أغسطس، قالت شركة تصميم الرقائق اليابانية سوشيونيكست (OTC:SOCNF) إنها ستستخدم 18A-P لتطوير رقائق مخصصة. ومع ذلك، وصف تان هذا العميل بأنه موقّع، وربط رانادي الأمر بـ18A-P، لذا يمكن القول إنه أول عميل موقّع لتلك العملية. ولا يزال المستثمرون لا يعرفون عدد الرقائق التي يعتزم العميل شراءها ولا متى تحصل إنتل ([INTC](/stock/INTC)) على أموالها. الإيراد الخارجي لا يزال شريحة ضئيلة من أعمال التصنيع لدى إنتل نمت إيرادات أعمال التصنيع لدى إنتل ([INTC](/stock/INTC)) في الربع الثالث بنسبة 58% على أساس سنوي لتصل إلى 6.7 مليارات دولار، لكن معظمها جاء من مجموعات منتجات إنتل ([INTC](/stock/INTC)) نفسها. وبلغت الإيرادات من العملاء الخارجيين 411 مليون دولار، مقابل 293 مليون دولار في الربع الثاني و32 مليون دولار فقط قبل عام. وقالت إنتل ([INTC](/stock/INTC)) إن القفزة في الربع الثالث جاءت بمعظمها من برنامج عميل غير متكرر. وفي إيداعها الفصلي، قالت الشركة إن جميع أعمال التصنيع لديها تقريباً لا تزال تدعم التصنيع لمنتجات إنتل ([INTC](/stock/INTC)) نفسها. إذن، الإيراد الخارجي ينمو، لكنه لا يزال نحو 6% من مبيعات التصنيع لدى إنتل ([INTC](/stock/INTC))، وقد اعتمد الربع الأخير على عقد لمرة واحدة. على الأقل، الخسائر تتقلص. فقد بلغت الخسارة التشغيلية لأعمال التصنيع في الربع الثالث 1.9 مليار دولار، أي أقل بنحو 240 مليون دولار عن الربع الثاني وأقل بنحو 470 مليون دولار عن العام السابق. وقال المدير المالي ديفيد زينسر في التصريحات المعدّة لمكالمة 29 أكتوبر: "تمثل هذه النتائج تقدماً ملموساً، رغم أنه لا يزال أمامنا عمل كبير لتقديم أعمال تصنيع مربحة بشكل مستدام". متى يصبح الاتفاق مهماً للسهم؟ لكي يكون للتوقيع أهمية للمساهمين، أرى أن على العميل أن يعلن عن نفسه، بما أن إنتل ([INTC](/stock/INTC)) لن تذكر اسمه. كما يجب أن تنتقل عملية 18A-P لدى إنتل ([INTC](/stock/INTC)) من الإنتاج التجريبي، الذي بدأ في يونيو، إلى الإنتاج الكمي. وتقول إنتل ([INTC](/stock/INTC)) إن العملية تسير على المسار الصحيح لإطلاقها عبر منتجاتها بحلول نهاية العام، لكنها لم تحدد متى تليها رقائق عميل خارجي. ويحتاج الاتفاق أيضاً إلى أن يظهر كإيراد خارجي متكرر بدلاً من برنامج آخر لمرة واحدة. وهناك ما هو أكثر على المحك. فقد قالت إنتل ([INTC](/stock/INTC)) في إيداعها الفصلي الأخير إن الطلب الملتزم به على 14A، عمليتها التالية، سيحدد مدى سرعة ومدى توسعها في التصنيع. ويشمل ذلك الطلب من عملاء خارجيين محتملين بارزين. وقد يساعد عميل موقّع لـ18A-P إنتل ([INTC](/stock/INTC)) على الحصول على تلك الالتزامات. لكن اتفاقاً على 18A-P ليس التزاماً بـ14A. وفي الوقت نفسه، يدفع المستثمرون بالفعل مبالغ كبيرة مقابل أرباح إنتل ([INTC](/stock/INTC)) المستقبلية. فعند نحو 51 دولاراً، يتداول السهم بمضاعف ربحية يبلغ نحو 29 على الأرباح المتوقعة للعام المقبل. وتتوقع إنتل ([INTC](/stock/INTC)) أن تنخفض ربحية السهم المعدلة (غير المعتمدة على مبادئ المحاسبة المقبولة عموماً) إلى 0.25 دولار في الربع الرابع من 0.52 دولار في الربع الثالث. إعلان تان يمثل تقدماً لأعمال تصنيع تصنع أساساً رقائق إنتل ([INTC](/stock/INTC)) نفسها. لكن إلى أن يتم ذكر اسم العميل وتظهر رقائقه في الإيراد الخارجي لدى إنتل ([INTC](/stock/INTC))، لا أعتقد أنه يغير الكثير بالنسبة للسهم.

قصة تعافي إنتل لا تزال راسخة: اشترِ وقت الذعر

قصة تعافي إنتل لا تزال راسخة: اشترِ وقت الذعر

FMPINTC

إفصاح المحلل: لا أملك أنا/نحن أي أسهم أو خيارات أو مراكز مشتقات مماثلة في أي من الشركات المذكورة، ولا خطط لبدء أي مراكز من هذا القبيل خلال الـ72 ساعة القادمة. كتبت هذا المقال بنفسي، وهو يعبر عن آرائي الشخصية. ولا أتلقى مقابلًا عليه (عدا ما أحصل عليه من Seeking Alpha). وليس لدي أي علاقة عمل مع أي شركة يُذكر سهمها في هذا المقال. إفصاح Seeking Alpha: الأداء السابق ليس ضمانًا للنتائج المستقبلية. ولا تُقدَّم أي توصية أو نصيحة بشأن مدى ملاءمة أي استثمار لمستثمر بعينه. وقد لا تعكس أي آراء أو وجهات نظر واردة أعلاه آراء Seeking Alpha ككل. وSeeking Alpha ليست متعاملًا مرخصًا في الأوراق المالية ولا وسيطًا ولا مستشارًا استثماريًا أمريكيًا مرخصًا ولا بنكًا استثماريًا. ومحللونا مؤلفون من أطراف ثالثة، ويشملون مستثمرين محترفين ومستثمرين أفراد قد لا يكونون مرخصين أو معتمدين من أي معهد أو جهة تنظيمية. إنتل ([INTC](/stock/INTC)) هي الشركة المشار إليها في هذا المقال.

هل يجب أن تنسى إنفيديا وتشتري هذين السهمين في ذاكرة الذكاء الاصطناعي بدلاً منها؟

هل يجب أن تنسى إنفيديا وتشتري هذين السهمين في ذاكرة الذكاء الاصطناعي بدلاً منها؟

FMPMUSNDK

قد تكون رقائق الذاكرة دورية، لكن هذه الدورة لا تزال أمامها مسافة طويلة قبل أن تنتهي. بقلم كيثين دروري – 21 نوفمبر 2026 الساعة 8:03 مساءً بتوقيت شرق الولايات المتحدة. النقاط الرئيسية: إنفيديا تواجه الكثير من المخاطر المرتبطة بالعناوين الرئيسية في الوقت الحالي. ميكرون ([MU](/stock/MU)) وسانديسك لا يحظيان بتقدير السوق لنموهما. استحوذت إنفيديا على جميع العناوين الرئيسية في الأسابيع الأخيرة، وذلك بشكل أساسي بسبب ما يحدث مع الرئيس التنفيذي السابق جنسن هوانغ. وقد أدى ذلك إلى ضرب السهم، لكن هناك أسهم أخرى تستفيد من نفس الرياح الدافعة التي تستفيد منها إنفيديا ولا تحمل نفس المخاطر المرتبطة بالعناوين الرئيسية في الوقت الحالي. واحدة من أكبر فرص الاستثمار في السوق الآن هي في أسهم رقائق الذاكرة، حيث تعتبر ميكرون ([MU](/stock/MU)) وسانديسك ([SNDK](/stock/SNDK)) الخيارين الأفضل. لكن هل هما أفضل من إنفيديا؟ دعونا نلقي نظرة. ميكرون ([MU](/stock/MU)) وسانديسك من كبار موردي المكونات هناك العديد من المجهولات المحيطة بإنفيديا في الوقت الحالي. سواء كانت أسئلة حول مقدار مبيعات رقائقها التي قد تذهب إلى الصين عبر أطراف ثالثة، أو ما إذا كان كل الطلب حقيقياً، لا أحد يعرف. ومع ذلك، هناك نقطة واحدة غير قابلة للنقاش وهي أن الطلب على الحوسبة بالذكاء الاصطناعي حقيقي، وقد استنزف موردي رقائق الذاكرة إلى حدودهم. لقد باعت كل من ميكرون ([MU](/stock/MU)) وسانديسك طاقتهما الإنتاجية بالكامل، وقد يستمر هذا الوضع لسنوات عديدة، على الرغم من أن كلتا الشركتين تفتحان منشآت جديدة في المستقبل القريب لزيادة الطاقة الإنتاجية. أبلغ فريق إدارة ميكرون ([MU](/stock/MU)) المستثمرين أنه يتوقع أن تكون ظروف سوق رقائق الذاكرة أسوأ في عامي 2027 و2028 مقارنة بعام 2026، وهو تصريح لا يصدق بالنظر إلى مدى سوء الوضع الآن. سيؤدي ذلك إلى إبقاء أسعار رقائق الذاكرة مرتفعة لبعض الوقت، وهو خبر رائع للمستثمرين. لكلتا الشركتين تاريخ طويل في كونهما شركات شديدة الدورية، مع أوقات جيدة عندما يكون الطلب مرتفعاً وفترات ركود عندما يكون هناك فائض في العرض. تاريخياً، لا تستمر هذه الدورات أكثر من عام بقليل، وهذا بالضبط ما يتوقعه السوق هذه المرة. ومع ذلك، مع حاجة عمالقة الحوسبة السحابية للذكاء الاصطناعي إلى طاقة حوسبة أكبر بكثير، فقد يستمر هذا التوسع حتى عام 2030 أو ما بعده. هذا وقت طويل لكل من سانديسك ([SNDK](/stock/SNDK)) وميكرون ([MU](/stock/MU)) لتحقيق أرباح طائلة وإعادة تشكيل مستقبلهما، مع تقديم عوائد ضخمة للمستثمرين على طول الطريق. وهما يفعلان ذلك من خلال إعادة تشكيل نماذج أعمالهما. بدأت سانديسك ([SNDK](/stock/SNDK)) وميكرون ([MU](/stock/MU)) في توقيع اتفاقيات طويلة الأجل مع عملائهما، تحدد حداً أدنى وحداً أقصى لأسعار الذاكرة. وبينما يقلص هذا بعض القمم، إلا أنه يمنع هاتين الشركتين من الدخول في فترات ركود عميقة عندما لا يكون الطلب مرتفعاً. وهذا يهيئ أعمالهما لنجاح طويل الأجل. لكن هل يمكن لعوائدهما أن تتفوق على إنفيديا؟ كل من ميكرون ([MU](/stock/MU)) وسانديسك ([SNDK](/stock/SNDK)) رخيصتان لأن السوق يتوقع حدوث انكماش دوري في أي يوم الآن، يتم تقييم كل من هذه الأسهم بمستوى رخيص للغاية. مع تقييم كلا السهمين بحوالي 4 أضعاف الأرباح المتوقعة لهذا العام (كلتا الشركتين بالفعل في السنة المالية 2027)، فإن هذا خصم كبير مقارنة بالسوق الأوسع. إنفيديا أيضاً رخيصة بحوالي 10 أضعاف أرباح العام المقبل، لكن هذا يتضاءل بالمقارنة مع هاتين الشركتين. وهذا يجعل هذين الخيارين ممتازين، ولكن فقط إذا اقتنع السوق بتقييمهما بشكل صحيح. إذا أبقى السوق هاتين الشركتين عند تقييمات منخفضة بسبب المخاوف بشأن طبيعتهما الدورية، فقد تكون هذه الأسهم مخيبة للآمال. ومع ذلك، لا أرى أن ذلك سيحدث. لقد كانت كل من سانديسك ([SNDK](/stock/SNDK)) وميكرون ([MU](/stock/MU)) تعيدان شراء أسهمهما من أرباحهما، مما يسمح لهما بتعزيز ربحية السهم بشكل مصطنع عن طريق تقليل عدد الأسهم القائمة. هذا ليس جديداً وقد تم القيام به بنجاح من قبل العديد من الشركات في السوق. مع انخفاض أسعار أسهمهما نسبياً إلى أرباحهما، فإن كل دولار يتم إنفاقه على عمليات إعادة الشراء يكون أكثر فعالية. وهذا قد يحقق عوائد قوية طويلة الأجل ويؤدي إلى تفوق على إنفيديا. على الرغم من أنني أعتقد أن إنفيديا ستكون بخير على المدى الطويل، إلا أن هذين السهمين في رقائق الذاكرة قد يكونان رهاناً أكثر أماناً. قد يرغب المستثمرون في معرفة من سيكون الرئيس التنفيذي القادم لإنفيديا قبل العودة إلى السهم، وهذان السهمان يمثلان بدائل رائعة مع إمكانات صعودية ضخمة. أين تستثمر 1000 دولار الآن عندما يقدم فريق المحللين لدينا نصيحة بشأن سهم ما، فقد يكون من المفيد الاستماع. بعد كل شيء، بلغ متوسط العائد الإجمالي لـ Stock Advisor 719% — وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند الانضمام إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتباراً من 21 نوفمبر 2026.

سهم إنفيديا يهوي 48% ويتداول الآن عند 15 ضعف الأرباح، وهو أرخص مستوى له في أكثر من عقد وأرخص من مايكروسوفت وبرودكوم

سهم إنفيديا يهوي 48% ويتداول الآن عند 15 ضعف الأرباح، وهو أرخص مستوى له في أكثر من عقد وأرخص من مايكروسوفت وبرودكوم

FMPMSFT

احتفظ محاسب متقاعد يبلغ 64 عاماً ولديه حساب تقاعد فردي (IRA) بقيمة 800 ألف دولار بمبلغ 40 ألف دولار منه نقداً منذ عام 2020، منتظراً أن يصبح سهم إنفيديا (NASDAQ: NVDA) أرخص. وأغلق سهم إنفيديا يوم الجمعة عند 125.53 دولار، أي أقل بنسبة 48% من المستوى القياسي الذي سجله في 6 أكتوبر، وهو يتداول الآن عند 15 ضعف أرباحه في الأرباع الأربعة الماضية. وهذا أدنى نسبة سعر إلى الربحية يسجلها سهم إنفيديا منذ عام 2014 على الأقل. والمحاسب مجرد مثال. فإذا كنت أنت أيضاً قد أحجمت عن شراء إنفيديا لأنها بدت باهظة للغاية، فإن السهم لم يكن بهذا الرخص على هذا المقياس منذ أكثر من عقد. فمنذ يناير 2014 كان وسيط نسبة السعر إلى الربحية لديه 45. وعند المستوى القياسي في أكتوبر، قبل ستة أسابيع، كان 34. وقراءتي هي أن سعراً بهذا الانخفاض يفترض أن نمو أرباح إنفيديا يقترب من نهايته. وحدود هذه القراءة أن نسبة السعر إلى الربحية لا تكون أفضل من الأرباح التي تتضمنها، ولدى المستثمرين الآن سببان جديدان للتشكيك في أرباح إنفيديا: فقد قبل مجلس الإدارة في 11 نوفمبر استقالة الشريك المؤسس جنسن هوانغ من منصب الرئيس التنفيذي ولم يسمِّ خلفاً دائماً له، كما ذكرت رويترز يوم الجمعة أن موظفي هيئة الأوراق المالية والبورصات (SEC) يفحصون محاسبة الشركة. والأرقام مستمدة من "Nvidia Without Jensen"، وهو تقرير بحثي جديد من 24/7 Wall St. والمقياس هو سعر السهم مقسوماً على ربحية السهم المعدلة للأرباع الأربعة الماضية المعلنة، والتي تبلغ مجموعها 8.39 دولار. وفحص التقرير هذا المقياس في نهاية كل شهر من يناير 2014 حتى الجمعة، باستخدام أسعار إغلاق ناسداك المعدلة لتجزئة الأسهم والأرباح في إصدارات إنفيديا الربعية. وانخفضت النسبة لأن السعر تراجع بينما ارتفعت الأرباح. فعند المستوى القياسي في أكتوبر، بلغت الأرباح المعدلة للأرباع الأربعة الماضية 7.01 دولار للسهم. وأعلنت إنفيديا عن ربع آخر في 17 نوفمبر، وأصبح المجموع الآن أعلى بنسبة 20%. وعلى مدى الأسابيع الستة نفسها انخفض سعر السهم من 239.24 دولار إلى 125.53 دولار. وكان لدى المحاسب المتقاعد سبب وجيه للانتظار. فمن عام 2020 حتى سبتمبر الماضي، لم تنتهِ النسبة عند مستوى أقل من 30 سوى مرة واحدة في نهاية شهر واحد. أرخص من مايكروسوفت وبرودكوم وAMD على أساس الأرباح المستقبلية تقسم نسبة السعر إلى الربحية المستقبلية سعر السهم على ما يتوقع المحللون أن تكسبه الشركة في سنتها المالية المقبلة. وهي تعتمد على التقديرات، لذا فهي أضعف من نسبة مبنية على النتائج المعلنة. وعند إغلاق الجمعة تداولت إنفيديا عند 8.2 ضعف الأرباح المستقبلية. وتداولت برودكوم عند 16.5 ضعف، وميتا بلاتفورمز عند 16.8، وألفابيت عند 18.4، ومايكروسوفت ([MSFT](/stock/MSFT)) عند 24.5. وكانت أمازون وAdvanced Micro Devices كلتاهما فوق 20. وكل واحدة من تلك الشركات نمت مبيعاتها بوتيرة أبطأ من إنفيديا في ربعها الأخير. كما أن مايكروسوفت وبرودكوم أغلى أيضاً من إنفيديا على أساس الأرباح المعلنة لأرباعها الأربعة الماضية، عند نحو 25 و39 ضعفاً. ومن بين الشركات الثماني التي قارنها التقرير، كانت ميكرون تكنولوجي وحدها أقل، عند أقل من 4 أضعاف الأرباح المستقبلية. فرقائق الذاكرة تجارة ازدهار وانكماش، وقراءتي لنسبة مستقبلية بهذا الانخفاض هي أن المستثمرين يتوقعون تلاشي الأرباح المتوقعة. وعند 8.2 ضعف، يطبّق السوق بعضاً من الشك ذاته على إنفيديا. ما الذي يفترضه سعر سهم عند 125.53 دولار لنفترض أن المحاسب يريد أن يحقق ذلك المبلغ البالغ 40 ألف دولار عائداً بنسبة 10% سنوياً. فعليه أن يبلغ نحو 64,400 دولار في خمس سنوات. وهذا ما يتطلبه ذلك من إنفيديا. وعائد 10% والنسبة المستقبلية 20 هما افتراضانا، اخترناهما ليكونا متواضعين، ويمكنك استبدال افتراضاتك بهما. بلغت القيمة السوقية لإنفيديا عند إغلاق الجمعة نحو 3.03 تريليون دولار. ولكي يحقق السهم عائداً بنسبة 10% سنوياً على مدى خمس سنوات، يجب أن تبلغ تلك القيمة نحو 4.88 تريليون دولار في أواخر 2031، أو نحو 202 دولار للسهم بعدد الأسهم الحالي. لنفترض أن السهم يتداول حينها عند 20 ضعف الأرباح، وهو أقل من نصف وسيطه منذ 2014. ستحتاج إنفيديا حينها إلى أن تكسب نحو 244 مليار دولار سنوياً. وكان صافي دخلها للأرباع الأربعة الماضية 226 مليار دولار وفق قواعد المحاسبة المعيارية، بحسب إيداعاتها لدى هيئة الأوراق المالية والبورصات. لذا يحتاج السعر إلى أن تنمو الأرباح بنسبة 7.9% في خمس سنوات، أي نحو 1.5% سنوياً. وفي العام الماضي تضاعفت تلك الأرباح أكثر من مرة. وإذا ظل السهم يتداول عند 15 ضعف الأرباح في 2031، فإن العائد نفسه يتطلب 325 مليار دولار من الأرباح السنوية، أي أكثر بنسبة 44% من اليوم. لماذا يشك السوق في الأرباح لا شيء في تقرير إنفيديا الأخير يظهر توقف النمو. فقد ارتفعت الإيرادات لثمانية أرباع متتالية، من 39.3 مليار دولار إلى 115.8 مليار دولار، وكانت أعلى بنسبة 103% عن العام السابق في الربع المنتهي في 25 أكتوبر. وتوقعات الشركة للربع الحالي 130 مليار دولار. ويأتي الشك من ثلاثة أمور لا تستطيع النسبة قياسها. العملاء. دفع ثلاثة عملاء مباشرين 36% من إيرادات إنفيديا في الربع الماضي: 14% و11% و11%. وإذا خفّض أحدهم طلباته، فستظهر المبيعات ذلك سريعاً. القيادة. قاد هوانغ إنفيديا 33 عاماً، من تأسيسها في 1993. وكوليت كريس هي الرئيسة التنفيذية المؤقتة. المحاسبة. لم تتمكن رويترز من تحديد المسائل التي يفحصها موظفو هيئة الأوراق المالية والبورصات، والتحقيق ليس إثباتاً لارتكاب مخالفة. لكنه يثقل كاهل هذا السهم لأن كل نسبة أعلاه تبدأ من الأرباح المعلنة. لذا فإن إنفيديا رخيصة على الأرقام، والأرقام هي ما يشكك فيه المستثمرون. وفي رأيي، فإن الشراء عند هذا السعر رهان على أن الأرباح المعلنة سليمة وأن الرئيس التنفيذي القادم يحافظ على شراء أكبر العملاء. وإذا كنت قد انتظرت سنوات لسعر أقل، فإن ثلاث أخبار باتت أهم من النسبة الآن: اسم الرئيس التنفيذي الدائم، وأي شيء تقوله إنفيديا أو هيئة الأوراق المالية والبورصات عن التحقيق، ونسب العملاء في التقرير الربعي المقبل. سنرصد كل واحد من تلك الأمور الثلاثة في صباح يوم صدوره في The Daily Profit، إلى جانب ما يفعله إريك بليكر، الذي يدير محفظتنا للذكاء الاصطناعي بقيمة مليون دولار، حيال ذلك. وهو متاح مجاناً هنا. وحتى ذلك الحين، حدّد حجم الشراء بما يراعي احتمال أن يكون المشككون على حق. فمبلغ 40 ألف دولار لدى المحاسب يمثل 5% من حساب التقاعد الفردي. وإذا تقلصت أرباح إنفيديا وانخفض السهم إلى النصف مجدداً، فستكون الخسارة 20 ألف دولار، أو 2.5% من الحساب. فنسبة السعر إلى الربحية المنخفضة يمكن أن تنخفض أكثر، لذا اشترِ فقط مبلغاً تستطيع تحمّله في حال وردت أخبار سيئة بشأن الأمور الثلاثة كلها. للتواصل بشأن أي أسئلة أو تصحيحات: [email protected]

توقعات: بعض مستثمري أنثروبيك على وشك تعلّم درس مكلف

توقعات: بعض مستثمري أنثروبيك على وشك تعلّم درس مكلف

FMPANT

حطّمت أنثروبيك الأرقام القياسية هذا الأسبوع، لكن بعض المستثمرين قد يضعون أنفسهم في طريق خيبة الأمل. بقلم كاتي بروكمان – 21 نوفمبر 2026 الساعة 7:41 مساءً بتوقيت شرق الولايات المتحدة. النقاط الرئيسية: جمعت أنثروبيك أكثر من 81 مليار دولار من التمويل، ما يجعلها أكبر طرح عام أولي في التاريخ. يقول التاريخ إن على المستثمرين الاستعداد للتقلبات في الأشهر المقبلة. قد لا يكون الوقت الحالي سيئاً للشراء، بشرط أن تستثمر للأسباب الصحيحة. صنعت أنثروبيك ([ANT](/stock/ANT) -8.50%) التاريخ هذا الأسبوع بأكبر ظهور في سوق الأسهم على الإطلاق، إذ جمعت 81 مليار دولار من التمويل وتجاوزت الطرح العام الأولي لشركة سبيس إكس في وقت سابق من هذا العام. ولم يكن هناك نقص في حماس المستثمرين أيضاً، إذ قفز السهم بأكثر من 17% خلال أول يوم من التداول. ورغم أنه لا يمكن لأحد الجزم بكيفية أداء السهم في الأيام أو الأسابيع المقبلة، أتوقع أن بعض مستثمري أنثروبيك على وشك تعلّم درس قاسٍ ومكلف. داريو أمودي. مصدر الصورة: غيتي إيمجز. الطروحات العامة الأولية محفوفة بالمخاطر تاريخياً غالباً ما تكون الطروحات العامة الأولية الضخمة مضطربة منذ البداية، إذ تشهد تقلبات حادة في الأسعار خلال أسابيعها وأشهرها الأولى. فعلى سبيل المثال، انخفضت سبيس إكس بأكثر من 20% عن سعرها الأولي حتى وقت كتابة هذا التقرير. كما هوت شركة إس كيه هاينكس الرائدة في قطاع أشباه الموصلات بنحو 30% منذ طرحها في يوليو، فيما تراجعت ميتا بلاتفورمز – المعروفة آنذاك باسم فيسبوك – بأكثر من 50% خلال أول ثلاثة أشهر من تداولها في 2012. وفي حالة ميتا، عاد السهم في نهاية المطاف إلى الارتفاع محققاً عوائد إجمالية تقارب 1,400% منذ طرحه العام الأولي. لكن المستثمرين الذين حصدوا تلك العوائد هم الذين بقوا مستثمرين طوال الصعود والهبوط بدلاً من توقع ثروات فورية. بيانات ميتا بحسب YCharts ويمكن قول الشيء نفسه عن أنثروبيك. فعلى المدى الطويل، قد تكون استثماراً مربحاً. فقد حققت الشركة مؤخراً إيرادات بلغت 17 مليار دولار في الربع الثالث، متجاوزة بكثير رقمها البالغ 1.4 مليار دولار في 2025. غير أن أنثروبيك لديها أيضاً فواتير ضخمة يتعين عليها مواكبتها. فقد كشف نشرة الطرح العام الأولي عن التزامات نفقات تتجاوز 900 مليار دولار وخسارة تشغيلية صافية بقيمة 104 مليارات دولار في 2026، وسيُظهر الوقت ما إذا كانت إيرادات الشركة كافية لتمويل القوة الحاسوبية الهائلة التي تتطلبها تقنيتها. من الذي لا ينبغي له الاستثمار في أنثروبيك؟ لا يعني هذا أن أنثروبيك استثمار سيئ. لكن كما هو الحال مع أي طرح عام أولي، هناك الكثير من المجهول في الوقت الراهن، ويمكن أن يحدث أي شيء في الأسابيع والأشهر المقبلة. إذا كنت تؤمن بنموذج العمل وتستعد للاحتفاظ باستثمارك لعدة سنوات على الأقل رغم أي تقلبات محتملة على المدى القصير، فقد يكون شراءً ذكياً، بافتراض أنه جزء من محفظة متنوعة جيداً. [ANT](/stock/ANT) أنثروبيك 88.91 دولاراً -8.26 (-8.50%) ناسداك · حتى الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 11/20/26 غير أن المستثمرين الذين يشترون أساساً بدافع الضجة المحيطة بالسهم، آملاً في تحقيق ربح سريع، هم الأكثر عرضة للخسارة. فالمدى القصير مرجح أن يكون رحلة وعرة، والذين يشترون فقط على أمل كسب ثروة بين عشية وضحاها قد ينتهون بخيبة أمل شديدة. الأساسيات تتغلب على الضجة في كل مرة، وأقوى الاستثمارات هي تلك التي تقوم على أساسيات أعمال متينة وإمكانات نمو طويلة الأجل. أين تستثمر 1,000 دولار الآن عندما يكون لدى فريق محللينا نصيحة بشأن سهم، فقد يستحق الأمر الاستماع إليها. ففي نهاية المطاف، بلغ متوسط العائد الإجمالي لـ Stock Advisor نسبة 719% – وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر ستاندرد آند بورز 500. وقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم يستطيع المستثمرون شراءها الآن، وهي متاحة عند الانضمام إلى Stock Advisor. اطّلع على الأسهم › عوائد Stock Advisor حتى 21 نوفمبر 2026.