الأخبار

ألفابت أم ميتا؟ أيهما أفضل شراءً لسهم إعلامي بحلول 2027؟

ألفابت أم ميتا؟ أيهما أفضل شراءً لسهم إعلامي بحلول 2027؟

FMPGOOG

تبلغ نسبة السعر إلى الأرباح المستقبلية لشركة ألفابت 13.9 مرة، وهي أقل بكثير من 20.5 مرة لشركة ميتا، لكن قفزة إيرادات ميتا البالغة 27.5% تجعل المفاضلة بين النمو والقيمة أصعب في الحسم. بقلم سينا حسونة – حُدّث في 22 نوفمبر 2026 الساعة 11:56 صباحاً بتوقيت شرق الولايات المتحدة. النقاط الرئيسية: تحافظ ألفابت على موقع مهيمن في البحث والحوسبة السحابية مع دمج الذكاء الاصطناعي بشكل مكثف في خدماتها الأساسية. وتستفيد ميتا بلاتفورمز من منظومتها الهائلة لوسائل التواصل الاجتماعي والتفاعل المرتفع للمستخدمين لدفع نمو قوي في الإيرادات عبر الإعلانات. أي من عمالقة التكنولوجيا يقدم أفضل مزيج من القيمة وإمكانات النمو للمستثمرين على المدى الطويل حتى 2027؟ الاختيار بين ألفابت ([GOOG](/stock/GOOG)) وميتا بلاتفورمز ([META](/stock/META)) يعني الموازنة بين هيمنة البحث العالمي ومنظومة ضخمة لوسائل التواصل الاجتماعي في عصر تحولي للإعلان الرقمي. الشركتان محوريتان في الإنترنت الحديث، وتولّدان معظم إيراداتهما من الإعلانات الرقمية. فبينما تعتمد ألفابت على محرك البحث وخدمات السحابة، تركز ميتا على ربط مليارات المستخدمين عبر تطبيقات التواصل الاجتماعي. وغالباً ما يقارن المستثمرون بينهما لمعرفة أي عملاق تكنولوجي يدير نموه وعقباته التنظيمية بفعالية أكبر. حجة الاستثمار في ألفابت: تُعد ألفابت لاعباً رئيسياً بين أسهم الاتصالات، إذ تبيع مساحات إعلانية بشكل أساسي عبر بحث جوجل ويوتيوب. ويتكون قاعدتها من المعلنين والناشرين الرقميين، لكنها تعتمد أيضاً على شركاء لتوزيع الأجهزة وتأجير البنية التحتية. وتركز استراتيجياتها الأخيرة بشكل كبير على دمج الذكاء الاصطناعي في جميع منتجاتها للحفاظ على ريادتها في اكتشاف المعلومات وخدمات السحابة للمؤسسات. في الاثني عشر شهراً المنتهية في 30 سبتمبر 2026، بلغت الإيرادات نحو 471.1 مليار دولار، بما يمثل نمواً بنحو 22.2% عن الفترة السابقة. وسجلت الشركة صافي دخل يقارب 235.7 مليار دولار خلال المدة نفسها. ويبرز هذا النمو التوسع المطرد في أعمال البحث والتوسع الناجح في عمليات السحابة مع تبني مزيد من الشركات للأدوات الرقمية. وبحسب ميزانيتها العمومية في ديسمبر 2025، تبلغ نسبة الدين إلى حقوق الملكية نحو 0.1 مرة، وهي تقارن إجمالي الدين بحقوق المساهمين. وتشير نسبة التداول البالغة نحو 2.0 مرة إلى أن لدى الشركة 2.00 دولار من الأصول المتداولة مقابل كل دولار واحد من الالتزامات قصيرة الأجل. وفي السنة المالية المنتهية في 31 ديسمبر 2025، بلغ التدفق النقدي الحر نحو 73.3 مليار دولار، وهو النقد المتبقي بعد سداد تكاليف التشغيل والاستثمارات الرأسمالية. حجة الاستثمار في ميتا بلاتفورمز: تولّد ميتا بلاتفورمز الغالبية العظمى من إيراداتها من المسوقين الذين يعلنون على مجموعة تطبيقاتها، بما في ذلك فيسبوك وإنستغرام. وتعتمد الشركة على منشئي المحتوى والمطورين الذين يبنون على منصاتها، إضافة إلى شركاء التوزيع مثل آبل ([AAPL](/stock/AAPL)). ويتمثل تركيزها الحالي في الاستثمار بكثافة في الذكاء الاصطناعي لخلق طرق جديدة لربط الناس رقمياً وتحسين كفاءة أنظمة الإعلان لديها. في الاثني عشر شهراً المنتهية في 30 سبتمبر 2026، بلغت الإيرادات نحو 241.6 مليار دولار، مدفوعة بنمو في الإيرادات بنحو 27.5% عن العام السابق. وسجلت ميتا صافي دخل يقارب 75.2 مليار دولار خلال هذه الفترة. وتُظهر هذه النتائج تفاعلاً قوياً عبر تطبيقاتها الاجتماعية حتى مع تعامل الشركة مع تحولات في طريقة استهلاك المستخدمين للوسائط ووصول المسوقين إلى جمهورهم المستهدف. وبحسب ميزانيتها العمومية في ديسمبر 2025، تبلغ نسبة الدين إلى حقوق الملكية نحو 0.4 مرة، محسوبة بقسمة إجمالي الالتزامات على حقوق المساهمين. وتقترب نسبة التداول من 2.6 مرة، ما يشير إلى قدرة قوية على تغطية الديون قصيرة الأجل بالأصول المتداولة. وفي السنة المالية المنتهية في 31 ديسمبر 2025، بلغ التدفق النقدي الحر نحو 46.1 مليار دولار، وهو النقد المتولد بعد الإنفاق على المعدات والبنية التحتية اللازمة لتشغيل مراكز البيانات الضخمة. مقارنة ملف المخاطر: تواجه ألفابت تهديدات تنافسية كبيرة من شركات قائمة وشركات ناشئة في الإعلان والذكاء الاصطناعي وخدمات السحابة. ويشكل التدقيق التنظيمي المستمر ودعاوى مكافحة الاحتكار التي تشمل هيئات حكومية مخاطر جوهرية لممارساتها في البحث والإعلان. كما أن الشركة عرضة لاضطرابات سلسلة التوريد التي تؤثر في البنية التحتية الحيوية، وللمخاطر الناجمة عن التحولات التكنولوجية السريعة التي قد تجعل منتجاتها الحالية أقل صلة. وتواجه ميتا بلاتفورمز منافسة شديدة من منصات تواصل اجتماعي أخرى، إضافة إلى مخاطر تتعلق بتطور الميتافيرس الذي لا يزال غير مثبت ويستهلك رأس مال كثيفاً. وتشمل المخاطر التنظيمية والقانونية الكبيرة دعاوى قضائية مستمرة بشأن الخصوصية وإدمان وسائل التواصل الاجتماعي، إضافة إلى متطلبات امتثال صارمة بموجب الأطر العالمية. كما تخضع الشركة لتركيز الإيرادات في الإعلان وتقلبات ناتجة عن تغييرات متعلقة بالخصوصية تنفذها مزودو منصات الهواتف المحمولة. مقارنة التقييم: تبدو ألفابت أرخص من حيث نسبة السعر إلى الأرباح المستقبلية باستخدام تقديرات الأرباح المستقبلية، بينما تمتلك ميتا بلاتفورمز نسبة سعر إلى المبيعات أقل تقيس المبيعات على مدى الاثني عشر شهراً الماضية. المؤشر | ألفابت | ميتا بلاتفورمز السعر إلى الأرباح المستقبلية | 13.9 مرة | 20.5 مرة نسبة السعر إلى المبيعات | 7.0 مرة | 6.3 مرة تتضمن مقاييس التقييم بيانات مصدرها Financial Modeling Prep (FMP) وقد تختلف عن بيانات مزودين آخرين. أي سهم سأشتري من أجل 2027؟ ميزة ألفابت هي أن الأفراد والشركات يعتمدون عليها بالفعل، ولا يعتمد نجاحها على منتج واحد. فالبحث ويوتيوب وأندرويد وكروم جزء من العادات اليومية، بينما تبيع جوجل كلاود للمؤسسات التي توقع عقوداً متعددة السنوات. وتصل تطبيقات ميتا إلى جماهير ضخمة، لكن الإعلان يمول كل ما تفعله الشركة تقريباً، بما في ذلك غرامة بقيمة 25 مليار دولار في نيو مكسيكو تعتزم الشركة استئنافها. وتواجه ألفابت بدورها قضايا مكافحة احتكار خاصة بها، وسيؤذيها أي حكم سيئ، لكن الضرر سيمتد إلى أعمال أكثر. وهذا الاتساع هو سبب شرائي ألفابت على المدى الطويل. لا تقرأ نسبة السعر إلى الأرباح المستقبلية الأرخص لديها كإشارة إلى صفقة رابحة، لأن أرباحها المعلنة تتضمن مكاسب استثمارية لن تتكرر. أما ميتا فتناسب المستثمرين الذين يريدون نمواً أسرع في الإعلانات ويقبلون المخاطر القانونية المعلقة. وإذا كنت تخطط للاحتفاظ لسنوات، فابنِ المركز تدريجياً وراقب التدفق النقدي الحر، الذي تحول إلى سلبي خلال الأشهر التسعة الأولى من 2026 مع ارتفاع الإنفاق على الذكاء الاصطناعي. أين تستثمر 1000 دولار الآن: عندما يمتلك فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. فبعد كل شيء، يبلغ إجمالي متوسط عائد Stock Advisor 719%، وهو أداء متفوق بكثير على السوق مقارنة بـ192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين للشراء الآن، وهي متاحة عند الانضمام إلى Stock Advisor. اطلع على الأسهم › عوائد Stock Advisor حتى 22 نوفمبر 2026.
أنثروبيك: تاريخ الطروحات العامة يقول "بِع عند 52 دولاراً"، لكنني لا أوافق

أنثروبيك: تاريخ الطروحات العامة يقول "بِع عند 52 دولاراً"، لكنني لا أوافق

FMPANT

ملخص: تحصل أنثروبيك على تصنيف "احتفاظ"؛ فالنمو المذهل في المبيعات والزخم المؤسسي يدعمان الفرضية، لكن الغموض المحيط بالذكاء الاصطناعي والتقلبات بعد الطرح العام الأولي يبرران التريث. يتداول سهم أنثروبيك ([ANT](/stock/ANT)) تقريباً عند نفس مستوى نظرائه في قطاع الذكاء الاصطناعي من حيث مضاعف السعر إلى المبيعات؛ وحتى مضاعف مرتفع من خانة الآحاد يشير إلى قيمة عادلة تتجاوز 100 دولار. أنفق ما يقرب من 12,000 عميل 100,000 دولار على الأقل خلال العام الماضي، لكن التزامات الحوسبة التي تبلغ مئات المليارات من الدولارات تخفف من وقع احتياطياتها النقدية الكبيرة. قد يؤدي الكسر دون 83 دولاراً إلى الوصول إلى 74 دولاراً؛ والشراء في منتصف السبعينيات مع وقف خسارة دون 70 دولاراً يوفر مقايضة مخاطر/عائد مواتية. انهار مؤشر ستاندرد آند بورز 500 الأسبوع الماضي. هل هذا مبالغة؟ ربما لا. فقد هوى مؤشر الأسهم الأمريكية الكبيرة بنسبة 8.6%، في خامس أسوأ أسبوع له منذ الأزمة المالية العالمية الكبرى عام 2008 وثاني عشر أسوأ أسبوع منذ أوائل الخمسينيات. أنثروبيك ([ANT](/stock/ANT))، صدق أو لا تصدق... 9.99 ألف متابع. إفصاح المحلل: لا أملك أنا/نحن أي أسهم أو خيارات أو مراكز مشتقات مماثلة في أي من الشركات المذكورة، ولا توجد خطط لبدء أي من هذه المراكز خلال الـ 72 ساعة القادمة. كتبت هذا المقال بنفسي، وهو يعبر عن آرائي الشخصية. لا أتلقى مقابلًا عنه (بخلاف ما أتلقاه من سيكينغ ألفا). ليس لدي أي علاقة عمل مع أي شركة يُذكر سهمها في هذا المقال. إفصاح سيكينغ ألفا: الأداء السابق ليس ضماناً للنتائج المستقبلية. لا يتم تقديم أي توصية أو نصيحة بشأن مدى ملاءمة أي استثمار لمستثمر بعينه. قد لا تعكس أي آراء أو أفكار معبر عنها أعلاه آراء سيكينغ ألفا ككل. سيكينغ ألفا ليست تاجر أوراق مالية مرخصاً ولا وسيطاً ولا مستشار استثمار أمريكياً مرخصاً ولا بنك استثمار. محللونا هم كتاب طرف ثالث يشملون مستثمرين محترفين ومستثمرين أفراد قد لا يكونون مرخصين أو معتمدين من أي معهد أو جهة تنظيمية.

تنبيه للمساهمين: شركة برونشتاين جيويرتز آند جروسمان تعلن عن دعوى جماعية ضد كينروس جولد كوربوريشن (بورصة نيويورك: KGC) — المستثمرون الذين تكبدوا خسائر مدعوون للتواصل مع الشركة

تنبيه للمساهمين: شركة برونشتاين جيويرتز آند جروسمان تعلن عن دعوى جماعية ضد كينروس جولد كوربوريشن (بورصة نيويورك: KGC) — المستثمرون الذين تكبدوا خسائر مدعوون للتواصل مع الشركة

FMPKGC

الموعد النهائي للمدعي الرئيسي: 5 يناير 2027. المستثمرون الذين اشتروا أوراقاً مالية لكينروس جولد كوربوريشن ([KGC](/stock/KGC)) في بورصة نيويورك بين 18 فبراير 2026 و23 سبتمبر 2026 قد يكونون مؤهلين لاسترداد خسائرهم. نيويورك، 22 نوفمبر 2026 (غلوب نيوزواير) — إعلان محاماة — تسعى هذه الدعوى إلى استرداد تعويضات من المدعى عليهم عن انتهاكات مزعومة للقوانين الفيدرالية للأوراق المالية نيابةً عن جميع الأشخاص والكيانات التي اشترت أو حصلت بأي طريقة أخرى على أوراق مالية لكينروس ([KGC](/stock/KGC)) بين 18 فبراير 2026 و23 سبتمبر 2026، بما يشمل هذين التاريخين ("فترة الدعوى"). ويُشجَّع هؤلاء المستثمرين على الانضمام إلى هذه القضية من خلال زيارة موقع الشركة: bgandg.com/cases/kinross-gold-corporation-kgc-class-action-lawsuit. تفاصيل قضية كينروس تزعم الشكوى أن المدعى عليهم، طوال فترة الدعوى، أدلوا بتصريحات كاذبة و/أو مضللة و/أو فشلوا في الإفصاح عن أن: كينروس ([KGC](/stock/KGC)) لم يكن يملك الموارد اللازمة و/أو كان غير مجهز بشكل كافٍ لتحقيق إنتاجه المتوقع البالغ نحو مليوني أونصة مكافئة من الذهب؛ ونتيجة لذلك، كانت التصريحات الإيجابية للمدعى عليهم بشأن توجيهات إنتاج كينروس ([KGC](/stock/KGC)) كاذبة جوهرياً و/أو مضللة. ما الخطوة التالية لمستثمري كينروس ([KGC](/stock/KGC))؟ تم بالفعل رفع دعوى جماعية. وإذا كنتم ترغبون في مراجعة نسخة من الشكوى، يمكنكم زيارة موقع الشركة: bgandg.com/cases/kinross-gold-corporation-kgc-class-action-lawsuit أو التواصل مع بيريتز برونشتاين، المحامي، أو مدير علاقات العملاء لديه، ناثان ميلر، من شركة برونشتاين جيويرتز آند جروسمان، إل سي سي على الرقم 917-590-0911. وإذا تكبدتم خسارة في كينروس ([KGC](/stock/KGC))، أمامكم حتى 5 يناير 2027 لتقديم طلب إلى المحكمة لتعيينكم مدعياً رئيسياً. ولا تتطلب قدرتك على المشاركة في أي تعويض أن تعمل مدعياً رئيسياً. لا تكلفة على مستثمري كينروس ([KGC](/stock/KGC)) نحن، برونشتاين جيويرتز آند جروسمان إل إل سي، نمثل المستثمرين في الدعاوى الجماعية على أساس أتعاب الطوارئ. ويعني ذلك أننا سنطلب من المحكمة تعويضنا عن النفقات المدفوعة مقدماً وأتعاب المحاماة، وعادةً تكون نسبة من إجمالي التعويض، فقط إذا حققنا النجاح. لماذا برونشتاين جيويرتز آند جروسمان إل إل سي للدعوى الجماعية الخاصة بأوراق كينروس ([KGC](/stock/KGC)) المالية؟ برونشتاين جيويرتز آند جروسمان إل إل سي هي شركة معترف بها وطنياً وتمثل المستثمرين في الدعاوى الجماعية المتعلقة بالاحتيال في الأوراق المالية ودعاوى المساهمين المشتقة. وقد استردت شركتنا مئات الملايين من الدولارات للمستثمرين في جميع أنحاء البلاد. لمزيد من المعلومات: www.bgandg.com. وقال بيريتز برونشتاين، الشريك المؤسس لشركة برونشتاين جيويرتز آند جروسمان إل إل سي: "تتركز ممارستنا على استعادة رأس مال المستثمرين وضمان مساءلة الشركات، وهو ما يخدم الحفاظ على النزاهة الأساسية للسوق". تابعونا للحصول على التحديثات على لينكدإن وإكس وفيسبوك وإنستغرام. معلومات الاتصال بيريتز برونشتاين، المحامي، أو ناثان ميلر برونشتاين جيويرتز آند جروسمان إل إل سي 917-590-0911 | info@bgandg.com إعلان محاماة. النتائج السابقة لا تضمن نتائج مماثلة.

توقع: أسعار سهمي AMD وNvidia بحلول 2028

توقع: أسعار سهمي AMD وNvidia بحلول 2028

FMPAMD

قد ترتفع أسهم شركتي أشباه الموصلات بشكل مثير للإعجاب، لكن يبدو أن إحداهما مهيأة لمكاسب أكبر. بقلم هارش تشوهان – 22 نوفمبر 2026 الساعة 10:44 صباحًا بتوقيت شرق الولايات المتحدة. النقاط الرئيسية: بينما ارتفع سهم [AMD](/stock/AMD) ([AMD](/stock/AMD)) بشكل جيد هذا العام، فإن Nvidia في المنطقة الحمراء على الرغم من نموها المثير للإعجاب. كلتا الشركتين في طريقهما لتحقيق زيادة قوية في ربحية السهم على مدى العامين المقبلين. أحد هذين السهمين لديه القدرة على أن يصبح متعدد الأضعاف بحلول عام 2028. شهدت شركة Advanced Micro Devices ([AMD](/stock/AMD) ([AMD](/stock/AMD)) -13.25%) وشركة Nvidia (NVDA -14.01%) حظوظًا متباينة في سوق الأسهم في عام 2026، حيث تفوقت إحداهما بوضوح على الأخرى. مر عام لا يُنسى على Nvidia، الرائدة في مجال الذكاء الاصطناعي (AI). فقد انخفضت أسهم شركة أشباه الموصلات الرائدة بنسبة 20% في عام 2026 حتى وقت كتابة هذا التقرير. وقد طغت التطورات الأخيرة التي أدت إلى استقالة المؤسس المشارك والرئيس التنفيذي السابق جنسن هوانغ على النمو المتميز للشركة. في المقابل، ارتفع سهم [AMD](/stock/AMD) بنسبة 140% هذا العام. وقد عزز بروز الشركة المتزايد في سوق شرائح الذكاء الاصطناعي ثقة المستثمرين في السهم، ويبدو أنها في وضع جيد للحفاظ على نمو صحي خلال العامين المقبلين. سنفحص آفاق [AMD](/stock/AMD) وNvidia وتقييماتهما في هذا المقال لتحديد أين يمكن أن تكون أسعار أسهمهما بعد عامين. مصدر الصورة: Getty Images. نمو [AMD](/stock/AMD) المتسارع يشير إلى المزيد من الارتفاع بحلول عام 2028 لعبت [AMD](/stock/AMD) دورًا ثانويًا لصالح Nvidia في سوق وحدات معالجة الرسومات (GPU) لمراكز البيانات الخاصة بالذكاء الاصطناعي، لكن تحول أحمال عمل الذكاء الاصطناعي من التدريب إلى الاستدلال والذكاء الاصطناعي الوكيلي خلق ريحًا خلفية هائلة للشركة. تبيع [AMD](/stock/AMD) كلاً من وحدات معالجة الرسومات لمراكز البيانات ووحدات المعالجة المركزية (CPU) للخوادم، وقد أدت الزيادة في الطلب على الأخيرة إلى تعزيز نمو الشركة بشكل فائق. ارتفعت إيرادات مصمم الشرائح بنسبة 45% على أساس سنوي في الربع الثالث لتصل إلى 13.4 مليار دولار، وهي تتوقع الآن زيادة أقوى بكثير بنسبة 66% في إيراداتها في الربع الحالي. تلعب وحدات المعالجة المركزية للخوادم دورًا رئيسيًا في هذا التسارع. وأشارت [AMD](/stock/AMD) إلى أن إيرادات وحدات المعالجة المركزية للخوادم لديها تضاعفت أكثر من مرتين في الربع الثالث مقارنة بالفترة نفسها من العام الماضي. وكانت الشركة تتوقع في الأصل زيادة بنسبة 80% في هذا القطاع. وبالنظر إلى المستقبل، تتوقع [AMD](/stock/AMD) زيادة إيرادات الخوادم بأكثر من 100% في عام 2027، مدفوعة بإطلاق معالجات Venice من الجيل التالي. وتشير [AMD](/stock/AMD) إلى أن شركاءها التزموا بإطلاق أكثر من 240 منصة تعتمد على وحدة المعالجة المركزية Venice، وهو أعلى بنسبة 20% من وحدة معالجة الخوادم Turin من الجيل السابق. والأفضل من ذلك، تتوقع [AMD](/stock/AMD) أن يصل إجمالي السوق القابل للعنونة (TAM) لوحدات المعالجة المركزية للخوادم إلى 220 مليار دولار في عام 2030، وهو تحسن هائل مقارنة بـ 26 مليار دولار فقط في العام الماضي. بالإضافة إلى ذلك، كانت [AMD](/stock/AMD) تكسب حصة في وحدات المعالجة المركزية للخوادم. وتشير Mercury Research إلى أن حصة [AMD](/stock/AMD) في وحدات المعالجة المركزية للخوادم ارتفعت بنسبة 7.7 نقطة مئوية على أساس سنوي في الربع الثالث لتصل إلى 35.5%. لذا، لا تزال لدى الشركة مساحة كبيرة للنمو في وحدات المعالجة المركزية للخوادم، وهو أحد أكبر الأسباب وراء توقع تضاعف ربحية السهم (EPS) أكثر من ثلاث مرات بين عامي 2026 و2028. بيانات تقديرات ربحية السهم لـ [AMD](/stock/AMD) للسنة المالية الحالية من YCharts. يتم تداول [AMD](/stock/AMD) عند 31 ضعف الأرباح الآجلة، وهو علاوة على مضاعف الأرباح الآجلة لمؤشر ناسداك-100 الذي يركز على التكنولوجيا والبالغ 21. ومع ذلك، فإن إمكانات نمو ربحية السهم المذهلة للشركة تبرر هذه العلاوة. بافتراض أن [AMD](/stock/AMD) تحافظ على مضاعف أرباحها الآجلة البالغ 31 بعد عامين ويصل ربحية السهم إلى 25.60 دولار في عام 2028، فإن سعر سهم الشركة يمكن أن يرتفع إلى 794 دولارًا. وهذا يمثل قفزة محتملة بنسبة 45%. ومع ذلك، لا تتفاجأ إذا كان سهم أشباه الموصلات هذا يحظى بعلاوة أكبر بسبب نمو أرباحه الهائل، مما قد يمهد الطريق لمكاسب أكبر بحلول عام 2028. هل يمكن لـ Nvidia التفوق على [AMD](/stock/AMD) خلال العامين المقبلين؟ كان هذا عامًا لا يُنسى بالنسبة لـ Nvidia، وقد جعلت التطورات الأخيرة في الشركة عام 2026 أسوأ بالنسبة للمستثمرين. ت hanging سحابة من عدم اليقين فوق Nvidia بينما تبحث الشركة عن رئيسها التنفيذي التالي. ومع ذلك، يستمر محرك النمو لديها في العمل بشكل جيد. يتجلى ذلك في نتائج الربع الثالث من السنة المالية 2027 لـ Nvidia (للربع المنتهي في 25 أكتوبر)، والتي تم الإعلان عنها في 17 نوفمبر. ارتفعت إيرادات Nvidia بنسبة 103% على أساس سنوي لتصل إلى 115.8 مليار دولار، بينما ارتفعت ربحية السهم غير المتوافقة مع مبادئ المحاسبة المقبولة عموماً (non-GAAP) بنسبة 111% لتصل إلى 2.68 دولار. كان وول ستريت يتوقع ربحية سهم قدرها 2.48 دولار على إيرادات 109.1 مليار دولار. ومع ذلك، ساعد الطلب القوي على شرائح الذكاء الاصطناعي من Nvidia، وخاصة أنظمة Vera Rubin الأحدث، في تجاوز توقعات وول ستريت. وكان توجيهات Nvidia هي الحلوى على الكعكة. فهي تتوقع 130 مليار دولار من الإيرادات في الربع الحالي، بينما كان المحللون يتوقعاون 125.1 مليار دولار. كانت أكبر مفاجأة في تقرير Nvidia ربع السنوي هي توجيهاتها للسنة المالية 2028. وتتوقع الشركة زيادة بنسبة 75% في الإيرادات للسنة المالية التالية، ارتفاعًا من تقديرها السابق البالغ 70%. وليس من المستغرب أن تقديرات إيرادات Nvidia للسنتين الماليتين المقبلتين قد ارتفعت. بيانات تقديرات إيرادات NVDA للسنة المالية الحالية من YCharts. والأهم من ذلك، أن الزيادة القوية في إيراداتها ستعزز أرباحها أيضًا. بيانات تقديرات ربحية السهم لـ NVDA للسنة المالية الحالية من YCharts. رأينا سابقًا في المقال أن مؤشر ناسداك-100 لديه مضاعف أرباح آجلة قدره 21. بافتراض أن Nvidia يتم تداولها بهذا المضاعف في نهاية السنة المالية 2029 (التي ستنتهي في يناير 2029) ويصل ربحية السهم إلى 21.75 دولار، فإن سعر سهمها سيصل إلى 457 دولارًا. وهذا يمثل ثلاثة أضعاف سعر سهم Nvidia الحالي، مما يشير إلى أنه يمكن أن يصبح متعدد الأضعاف في ما يزيد قليلاً عن عامين. لذا، يمكن لـ Nvidia أن تتفوق على [AMD](/stock/AMD) على الرغم من تداولها بمضاعف أرباح أرخص، ولهذا السبب فإن شراء سهم الذكاء الاصطناعي هذا الذي تعرض لضربة قوية يمكن أن يجعل المستثمرين أكثر ثراءً بكثير بحلول عام 2028. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. بعد كل شيء، يبلغ متوسط العائد الإجمالي لـ Stock Advisor 719% - وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنه أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند انضمامك إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 22 نوفمبر 2026.

إنفيديا تواجه تحقيقاً أمريكياً في محاسباتها وسط أزمة متفاقمة

إنفيديا تواجه تحقيقاً أمريكياً في محاسباتها وسط أزمة متفاقمة

FMPNVDA

تحقق الجهات التنظيمية الأمريكية للأوراق المالية في الممارسات المحاسبية لشركة إنفيديا ([NVDA](/stock/NVDA))، وفقاً لوسائل إعلام أمريكية، في تطور يضاف إلى الأزمة التي تعصف بعملاق رقائق الذكاء الاصطناعي بعد استقالة رئيسها التنفيذي. وذكرت صحيفة نيويورك تايمز السبت، نقلاً عن أشخاص أُبلغوا بالتحقيق السري، أن تحقيق لجنة الأوراق المالية والبورصات الأمريكية (SEC) لا يزال في مراحله المبكرة. وكانت صحيفة وول ستريت جورنال قد أوردت نبأ التحقيق في وقت سابق هذا الأسبوع، دون أن تتمكن من تحديد محوره الدقيق. وقد ينتهي التحقيق دون توجيه أي اتهامات للشركة. وتصاعدت التساؤلات حول الإفصاحات المالية لإنفيديا في ظل التدقيق في تعاملاتها مع ميجاسبيد، وهي شركة مقرها سنغافورة تحقق معها السلطات الأمريكية بشأن اشتباه في شحن رقائق ذكاء اصطناعي مقيّدة إلى الصين. ووفقاً لوسائل إعلام أمريكية، غيّرت إنفيديا العام الماضي طريقة الإبلاغ عن المبيعات حسب الموقع الجغرافي، بالانتقال من عناوين الفواتير الخاصة بالعملاء إلى الدول التي تقع فيها مقراتهم الرئيسية. وقد أزال هذا التغيير سنغافورة من التوزيع الجغرافي للشركة، رغم أعمالها الكبيرة هناك. ولا يزال من غير الواضح ما إذا كان تحقيق لجنة الأوراق المالية والبورصات مرتبطاً بهذه التغييرات المحاسبية أو بالفضيحة المحيطة بالرئيس التنفيذي السابق جنسن هوانغ. وكان هوانغ قد استقال في وقت سابق من هذا الشهر بعد كشف علاقات خارج إطار الزواج، من بينها علاقة مع أليس هوانغ، وهي مسؤولة سابقة في ميجاسبيد تشتبه أجهزة الاستخبارات الأمريكية في عملها لصالح بكين. ونفت الصين مزاعم التجسس، فيما أكدت ميجاسبيد أنها تعمل بشكل قانوني. وعيّن مجلس إدارة إنفيديا المديرة المالية السابقة كوليت كريس رئيسة تنفيذية مؤقتة، وفتح تحقيقاً في ملابسات رحيل هوانغ. وقد زعزعت هذه الاضطرابات ثقة المستثمرين في واحدة من أكبر الشركات قيمة في العالم، التي كانت أشباه موصلاتها المتقدمة محوراً لطفرة الذكاء الاصطناعي العالمية. وهوت أسهم إنفيديا بنسبة 14% يوم الجمعة، لتبلغ خسائرها خلال الأسبوع أكثر من 20%. ومع ذلك، دعا الرئيس الأمريكي دونالد ترامب يوم الجمعة إلى إعادة هوانغ إلى منصبه. وقال ترامب للصحافيين: "أعتقد أنني أحبذ أن تُمنح جنسن فرصة ثانية". غير أن رئيس مجلس إدارة إنفيديا هارفي جونز استبعد عودته، قائلاً إن أعضاء المجلس قبلوا استقالته بالإجماع.

الاكتتاب العام القياسي لـأنثروبيك يحمل عبئاً مالياً بقيمة تريليون دولار لا يمكن لوول ستريت تجاهله

الاكتتاب العام القياسي لـأنثروبيك يحمل عبئاً مالياً بقيمة تريليون دولار لا يمكن لوول ستريت تجاهله

FMPANT

دخلت طفرة الذكاء الاصطناعي في وول ستريت مرحلة جديدة. لم يعد بناء نماذج ذكاء اصطناعي أكثر ذكاءً كافياً. يجب على الشركات أن تثبت قدرتها على كسب أموال من تلك النماذج أكثر مما تنفقه لتشغيلها. ويمثل ذلك تحدياً بقيمة تريليون دولار مع تسابق عمالقة التكنولوجيا لبناء مراكز البيانات وتأمين الكهرباء وشراء الرقائق المتقدمة. تعد الاستثمارات بتحويل صناعات بأكملها، لكنها تخلق أيضاً التزامات مالية ضخمة قبل سنوات من وصول الأرباح المتوقعة. وقد سلط الاكتتاب العام الأولي التاريخي لشركة أنثروبيك ([ANT](/stock/ANT)) الضوء على هذا التناقض. كافأ المستثمرون نموها الاستثنائي، لكن التزامات الشركة المالية تحكي قصة أكثر تعقيداً. اكتتاب بقيمة 81 مليار دولار يواجه واقعاً بقيمة تريليون دولار جمعت أنثروبيك ([ANT](/stock/ANT)) حوالي 81.3 مليار دولار في اكتتابها العام الأولي في 19 نوفمبر، متجاوزة 75 مليار دولار جمعتها سبيس إكس في يونيو. تم تسعير الأسهم عند 83 دولاراً، وافتتحت عند 111.50 دولاراً، وأغلقت جلستها التداولية الأولى عند 97.17 دولاراً، مما أعطى مطورة Claude تقييماً مخففاً بالكامل يبلغ حوالي 1.77 تريليون دولار. ومع ذلك، يوجد رقم مدفون في نشرة الاكتتاب النهائية لأنثروبيك ([ANT](/stock/ANT)) يستحق اهتماماً أكبر بكثير. كشف الإيداع عن 900.9 مليار دولار من التزامات الحوسبة والبنية التحتية المستقبلية. وهناك ما بين 150 مليار دولار و175 مليار دولار كمدفوعات تقديرية بموجب اتفاقيات بدون التزامات دولارية ثابتة، مما يرفع إجمالي التعرض للإنفاق المحتمل إلى حوالي 1.05 تريليون دولار إلى 1.08 تريليون دولار. هذا أكثر من 12 ضعف عائدات الاكتتاب القياسية. والأهم من ذلك، أن هذه ليست تريليون دولار من الديون التقليدية المستحقة غداً. إنها تشمل اتفاقيات شراء متعددة السنوات، وعقود إيجار معدات، وترتيبات تمتد حتى عام 2045. كما أن حوالي 186.2 مليار دولار من الالتزامات الثابتة تتضمن حقوق إنهاء أو شروط قد تمنع استمرارها. ومع ذلك، يستحق 70.7 مليار دولار خلال 12 شهراً من 30 سبتمبر 2026، بينما من المتوقع 451.6 مليار دولار قبل نهاية عام 2030. الالتزام بمواصلة تمويل هذا التوسع هو ما يثير القلق. يجب أن يتجاوز نمو أنثروبيك إنفاقها تمتلك أنثروبيك ([ANT](/stock/ANT)) شيئاً تفتقر إليه العديد من شركات التكنولوجيا الخاسرة: طلب متزايد بسرعة على العملاء. ذكرت نشرتها معدل إيرادات سنوي يبلغ 81 مليار دولار حتى 31 أكتوبر، بزيادة 10 مليارات دولار في شهر واحد فقط. ارتفع عدد عملاء المؤسسات الذين يحققون 100 ألف دولار على الأقل من الإيرادات السنوية من أكثر من 950 إلى أكثر من 11,900 خلال العام السابق. هذا نمو ملحوظ، لكن المعدل السنوي ليس هو نفسه 81 مليار دولار تم تحصيلها بالفعل كإيرادات. وبلغت نفقات الحوسبة والبنية التحتية الربعية 9.9 مليار دولار في سبتمبر، ارتفاعاً من 944 مليون دولار فقط في مارس 2025. كشفت التقارير المالية السابقة لأنثروبيك ([ANT](/stock/ANT)) عن مدى تكلفة توسعها. لن يترجم نمو المبيعات بالضرورة إلى نمو الأرباح عندما يتطلب تسليم تلك المبيعات المزيد من الرقائق والكهرباء وقدرة الحوسبة. والمثير للدهشة أن أكبر تحدٍ لأنثروبيك ([ANT](/stock/ANT)) قد لا يكون العثور على عملاء. قد يكون تحقيق عوائد كافية على البنية التحتية اللازمة لخدمتهم. لماذا يمتد الخطر إلى ما هو أبعد من أنثروبيك لا يتوقف التعرض المالي عند مساهمي أنثروبيك ([ANT](/stock/ANT)). تعد أمازون ([AMZN](/stock/AMZN)) وألفابيت ([GOOGL](/stock/GOOGL)) وبرودكوم ([AVGO](/stock/AVGO)) من بين الشركات التي توفر قدرة الحوسبة اللازمة لإبقاء Claude يعمل. لكن التزامات البنية التحتية لأنثروبيك ([ANT](/stock/ANT)) تخلق أيضاً مخاطر لتلك الموردين. تصبح مراكز البيانات المكلفة أقل ربحية إذا قلل العملاء الإنفاق أو أصبحت المعدات قديمة بشكل أسرع من المتوقع. توضح CoreWeave ([CRWV](/stock/CRWV)) الخطر. أظهرت نتائجها المالية للربع الثاني 72.05 مليار دولار من الالتزامات مقابل 5.02 مليار دولار من حقوق المساهمين، بينما بلغت مصروفات الفائدة الربعية 640 مليون دولار. في المقابل، ولّدت إنفيديا ([NVDA](/stock/NVDA)) 21.34 مليار دولار من التدفق النقدي الحر الربعي، مما يوفر للمستثمرين أساساً مالياً أقوى. أصبح الفرق بين موردي الرقائق المربحين وشركات البنية التحتية المعتمدة على الديون أكثر صعوبة في التغاضي عنه. الوجبات الرئيسية باختصار، يثبت الاكتتاب العام الأولي لأنثروبيك ([ANT](/stock/ANT)) أن المستثمرين سيمولون مستقبل الذكاء الاصطناعي. لكنه لا يثبت أن المستقبل سيكون مربحاً. يشير انخفاض السهم بنسبة 8.5% في 20 نوفمبر، بعد ارتفاعه 17% في اليوم الأول، إلى أن وول ستريت تعيد النظر بالفعل في ثمن هذا الوعد. يجعل نمو إيرادات أنثروبيك ([ANT](/stock/ANT)) الشركة جديرة بالمراقبة، لكن تعرضها للإنفاق بقيمة تريليون دولار يجعل الشراء الفوري صعب التبرير. يجب على المستثمرين طلب أدلة على تحسن التدفق النقدي وعوائد مستدامة على البنية التحتية قبل دفع علاوة لسهم [ANT](/stock/ANT). في الوقت الحالي، يقدم موردو الذكاء الاصطناعي الأقوى مالياً طريقة أكثر دفاعية للمشاركة في التوسع. اتصل بـ [email protected] لأي أسئلة أو تصحيحات.

أنثروبيك: لا داعي للاندفاع نحو هذا الطرح العام الأولي المكلف

أنثروبيك: لا داعي للاندفاع نحو هذا الطرح العام الأولي المكلف

FMPANT

ملخص: يؤكد الطرح العام الأولي الضخم لشركة أنثروبيك ومعدل الإيرادات السنوي البالغ 81 مليار دولار على فرصة نمو لا تزال في مراحلها الأولى، لكن يبدو أن قدراً كبيراً من التفاؤل قد تم تسعيره بالفعل عند هذا المستوى. يُتداول سهم أنثروبيك ([ANT](/stock/ANT)) عند نحو 46 ضعف الأرباح المعدلة المقدرة للسنة المالية 2029؛ وسيكون مضاعف الربحية المعدل بين 20 و25 ضعفاً للسنة المالية 2029 أكثر منطقية بكثير. تدعم حزمة الحوسبة المتنوعة لشركة أنثروبيك وتوسعها خارج التطبيقات الحالية النمو، على الرغم من تباطؤ نمو الإيرادات الفصلية واحتمال إضعاف عمالقة الحوسبة السحابية لميزتها التنافسية. يواجه اكتشاف السعر ضغوطاً محتملة من أسهم مقفلة مؤهلة للبيع وما يقرب من تريليون دولار من التزامات الحوسبة والبنية التحتية. وفي حين أدرك أن طلب المستثمرين يبدو غير قابل للإشباع تجاه مختبر الذكاء الاصطناعي الرائد، إلا أنني سأنتظر بصبر حتى ينهار هذا السهم قبل أن أدخل. هل تبحث عن يد العون في السوق؟ يحصل أعضاء Ultimate Growth Investing على أفكار وإرشادات حصرية للتنقل في أي ظروف. اعرف المزيد » تخفيضات الجمعة السوداء 2026: احصل على خصم 20%. هل يمكن أن يمثل دخول أنثروبيك نهاية طفرة الذكاء الاصطناعي؟ لقد سجلت أنثروبيك ([ANT](/stock/ANT)) أخيراً دخولها المذهل إلى سوق الأسهم العامة عبر تسجيل أكبر طرح عام أولي على الإطلاق. وقد تم تسعيره عند 83 دولاراً للسهم و50.09 ألف متابع. إفصاح المحلل: لدي/لدينا مركز شراء مفيد في أسهم AMZN وGOOGL وMSFT إما من خلال ملكية الأسهم أو الخيارات أو غيرها من المشتقات. كتبت هذا المقال بنفسي، وهو يعبر عن آرائي الخاصة. ولا أتلقى تعويضاً عنه (بخلاف التعويض من Seeking Alpha). وليست لدي أي علاقة عمل مع أي شركة يُذكر سهمها في هذا المقال. إفصاح Seeking Alpha: الأداء السابق ليس ضماناً للنتائج المستقبلية. ولا يتم تقديم أي توصية أو نصيحة بشأن مدى ملاءمة أي استثمار لمستثمر معين. وقد لا تعكس أي آراء أو أفكار معبر عنها أعلاه آراء Seeking Alpha ككل. وSeeking Alpha ليست وسيطاً مرخصاً للأوراق المالية أو سمساراً أو مستشاراً استثمارياً أمريكياً أو بنكاً استثمارياً. محللونا هم كتاب خارجيون يشملون مستثمرين محترفين ومستثمرين أفراد قد لا يكونون مرخصين أو معتمدين من أي معهد أو هيئة تنظيمية. رؤى سريعة

روزن، المستشار الاستثماري المعترف به، يحث مستثمري شركة علي بابا جروب هولدنغ المحدودة على تأمين محامٍ قبل الموعد النهائي المهم في دعوى الأوراق المالية الجماعية – BABA

روزن، المستشار الاستثماري المعترف به، يحث مستثمري شركة علي بابا جروب هولدنغ المحدودة على تأمين محامٍ قبل الموعد النهائي المهم في دعوى الأوراق المالية الجماعية – BABA

FMPBABA

نيويورك، 22 نوفمبر 2026 (غلوب نيوزواير) -- لماذا: أعلنت شركة روزن للمحاماة، وهي شركة محاماة عالمية لحقوق المستثمرين، أنها أقامت دعوى قضائية جماعية نيابةً عن مشتري الأوراق المالية لشركة علي بابا جروب هولدنغ المحدودة ([BABA](/stock/BABA)) في الفترة بين 23 مايو 2024 و11 نوفمبر 2026، شاملةً التاريخين ("فترة الدعوى"). وقد أُقيمت بالفعل دعوى قضائية جماعية. إذا كنت ترغب في أن تكون المدعي الرئيسي، فيجب عليك أن تتقدم إلى المحكمة في موعد لا يتجاوز 19 يناير 2027 في دعوى الأوراق المالية الجماعية التي أقامتها الشركة أولاً. وما يعنيه ذلك: إذا كنت قد اشتريت أوراقاً مالية من علي بابا خلال فترة الدعوى، فقد يحق لك الحصول على تعويض دون دفع أي رسوم أو تكاليف من جيبك من خلال ترتيب أتعاب الطوارئ. ما ينبغي فعله بعد ذلك: للانضمام إلى دعوى علي بابا الجماعية، انتقل إلى https://rosenlegal.com/cases/alibaba-group-holding-limited-2026/join أو اتصل بفيليب كيم، المحامي، على الرقم المجاني 866-767-3653 أو راسل case@rosenlegal.com للحصول على معلومات حول الدعوى الجماعية. وقد أُقيمت بالفعل دعوى قضائية جماعية. إذا كنت ترغب في أن تكون المدعي الرئيسي، فيجب عليك أن تتقدم إلى المحكمة في موعد لا يتجاوز 19 يناير 2027. المدعي الرئيسي هو طرف ممثل يتصرف نيابةً عن أعضاء المجموعة الآخرين في توجيه التقاضي. لماذا روزن للمحاماة: نحن نشجع المستثمرين على اختيار مستشار مؤهل لديه سجل حافل بالنجاح في أدوار القيادة. غالباً ما لا تمتلك الشركات التي تصدر الإشعارات خبرة مماثلة أو موارد أو أي اعتراف ملموس من الأقران. كن حكيماً في اختيار المستشار. تمثل شركة روزن للمحاماة المستثمرين في جميع أنحاء العالم، وتركز ممارستها على دعاوى الأوراق المالية الجماعية والتقاضي المشتق للمساهمين. وقد حققت شركة روزن للمحاماة أكبر تسوية لدعوى أوراق مالية جماعية على الإطلاق ضد شركة صينية. وصُنفت شركة روزن للمحاماة في المرتبة الأولى من قبل ISS Securities Class Action Services من حيث عدد تسويات دعاوى الأوراق المالية الجماعية في عام 2017. وقد صُنفت الشركة ضمن أفضل 4 كل عام منذ عام 2013، وجمعت مليارات الدولارات للمستثمرين. في عام 2019 وحده، حصلت الشركة على أكثر من 438 مليون دولار للمستثمرين. في عام 2020، أطلق law360 على الشريك المؤسس لورنس روزن لقب "عملاق نقابة المدعين". وقد حظي العديد من محامي الشركة بتقدير من Lawdragon وSuper Lawyers. تفاصيل القضية: وفقاً للدعوى القضائية، أدلى المدعى عليهم خلال فترة الدعوى ببيانات كاذبة و/أو مضللة و/أو فشلوا في الإفصاح عن أن: (1) علي بابا ([BABA](/stock/BABA)) حافظت على علاقة تجارية مع أليس هوانغ، ومن خلالها مع Megaspeed، التي يُشتبه في تهريبها بعض الأجهزة إلى الصين بشكل غير قانوني؛ (2) يُشتبه في أن أليس هوانغ عملت كجاسوسة صينية، وقد ذاعت شهرتها بعد الكشف عن علاقتها بجنسن هوانغ، الرئيس التنفيذي السابق لشركة NVIDIA Corporation؛ (3) ما سبق رفع بشكل جوهري احتمالية تعرض علي بابا ([BABA](/stock/BABA)) لضرر في السمعة، فضلاً عن خطر عدم تمكنها من شراء بعض المنتجات الخاضعة لقيود ضوابط التصدير من الولايات المتحدة؛ و(4) ونتيجة لذلك، كانت البيانات العلنية للمدعى عليهم حول أعمال علي بابا ([BABA](/stock/BABA)) وعملياتها وآفاقها كاذبة و/أو مضللة بشكل جوهري في جميع الأوقات ذات الصلة. وعندما دخلت التفاصيل الحقيقية إلى السوق، تدعي الدعوى أن المستثمرين تكبدوا خسائر. للانضمام إلى دعوى علي بابا الجماعية، انتقل إلى https://rosenlegal.com/cases/alibaba-group-holding-limited-2026/join أو اتصل بفيليب كيم، المحامي، على الرقم المجاني 866-767-3653 أو راسل case@rosenlegal.com للحصول على معلومات حول الدعوى الجماعية. لم يتم اعتماد أي مجموعة. وإلى أن يتم اعتماد مجموعة، فإنك لا تمثل من قبل محامٍ إلا إذا قمت بتعيين واحد. يمكنك اختيار محاميك. يمكنك أيضاً البقاء عضواً غائباً في المجموعة وعدم فعل أي شيء في هذه المرحلة. قدرة المستثمر على المشاركة في أي استرداد محتمل في المستقبل لا تعتمد على العمل كمدعٍ رئيسي. تابعنا للحصول على التحديثات على LinkedIn: https://www.linkedin.com/company/the-rosen-law-firm أو على Twitter: https://twitter.com/rosenfirm أو على Facebook: https://www.facebook.com/rosenlawfirm. إعلان محاماة. النتائج السابقة لا تضمن نتيجة مماثلة. معلومات الاتصال: لورنس روزن، المحامي. فيليب كيم، المحامي. شركة روزن للمحاماة، P.A. 275 ماديسون أفينيو، الطابق 40 نيويورك، NY 10016 هاتف: (212) 686-1060 الرقم المجاني: (866) 767-3653 فاكس: (212) 202-3827 case@rosenlegal.com www.rosenlegal.com

أوراكل فرصة شراء: إنها في سلة الصفقات ولن تبقى هناك طويلاً

أوراكل فرصة شراء: إنها في سلة الصفقات ولن تبقى هناك طويلاً

FMPORCL

أوراكل ([ORCL](/stock/ORCL)) تعد شراءً عالي المخاطر عند حوالي 104 دولارات، مع هدف 188 دولارًا على مدى 12 شهرًا مشروطًا بتحقيق الأرباح وتوسع المضاعف. ارتفعت إيرادات البنية التحتية السحابية بنسبة 121% لتصل إلى 7.4 مليار دولار، في حين بلغ حجم الأعمال المتراكم الموقّع 664 مليار دولار؛ ولم يترجم استخدام برمجيات الذكاء الاصطناعي بعد إلى نمو مبيعات مماثل. رفعت أوراكل ([ORCL](/stock/ORCL)) سقف تمويلها الجديد البالغ 20 مليار دولار؛ ومن المتوقع أن تبلغ ذروة الإنفاق في السنة المالية 2027-2028، مع توقع تدفق نقدي حر إيجابي في أواخر السنة المالية 2028. الديون، و288 مليار دولار من عقود الإيجار التي لم تبدأ بعد، وحصة OpenAI التي تقارب النصف من حجم الأعمال المتراكم، تبرر خصمًا؛ ومن شأن تمويل جديد أو تخفيض التصنيف إلى درجة غير استثمارية أن يؤدي إلى توصية بالاحتفاظ. يتم تداول أوراكل ([ORCL](/stock/ORCL)) عند حوالي 104.00 دولار يوم الجمعة، اعتبارًا من وقت كتابة هذا التقرير. كانت قد بلغت 250 دولارًا في يونيو، وقبل 14 شهرًا أغلقت عند مستوى قياسي بلغ 328 دولارًا. لقد ذهب ثلثا قيمتها، وقد انقضّ السوق. إفصاح المحلل: لا أملك أنا/نحن أي سهم أو خيار أو مركز مشتق مماثل في أي من الشركات المذكورة، ولا توجد خطط لبدء أي من هذه المراكز خلال الـ 72 ساعة القادمة. لقد كتبت هذا المقال بنفسي، وهو يعبر عن آرائي الخاصة. لا أتلقى تعويضًا عنه (بخلاف من Seeking Alpha). ليس لدي أي علاقة عمل مع أي شركة يتم ذكر سهمها في هذا المقال. إفصاح Seeking Alpha: الأداء السابق ليس ضمانًا للنتائج المستقبلية. لا يتم تقديم أي توصية أو نصيحة بشأن ما إذا كان أي استثمار مناسبًا لمستثمر معين. قد لا تعكس أي آراء أو وجهات نظر معبر عنها أعلاه آراء Seeking Alpha ككل. Seeking Alpha ليست تاجر أوراق مالية مرخصًا أو وسيطًا أو مستشار استثمار أمريكي مرخص أو بنك استثمار. محللونا هم كتّاب طرف ثالث يشملون مستثمرين محترفين ومستثمرين أفراد قد لا يكونون مرخصين أو معتمدين من أي معهد أو هيئة تنظيمية.

سهم بلوم إنرجي يهوي بنحو 60%. هل هي فرصة العقد عند 145 دولارًا أم تنتظر مزيدًا من الهبوط؟

سهم بلوم إنرجي يهوي بنحو 60%. هل هي فرصة العقد عند 145 دولارًا أم تنتظر مزيدًا من الهبوط؟

FMPBE

تحطمت أسهم بلوم إنرجي ([BE](/stock/BE)) بنحو 60% من ذروتها، حتى مع تسارع الإيرادات والأرباح. فهل هي فرصة شراء مغرية أم لا تزال مكلفة؟ بقلم مات ديلالو – 22 نوفمبر 2026 الساعة 9:16 صباحًا بتوقيت شرق الولايات المتحدة النقاط الرئيسية ارتفعت الإيرادات 138% إلى 1.2 مليار دولار في الربع الثالث، ورفعت الإدارة توجيهاتها للعام بأكمله للمرة الثالثة هذا العام. عند 145 دولارًا، لا يزال السهم يتداول عند نحو 9.5 ضعف الإيرادات المتوقعة لعام 2026 وحوالي 45 ضعف الأرباح المعدلة. يحتاج المستثمرون إلى الموازنة بين الإمكانات الهائلة للشركة ومخاطرها. تحولت شركة بلوم إنرجي ([BE](/stock/BE)) من معشوقة السوق إلى واحدة من أكبر الخاسرين. فبعد أن ارتفع السهم بقوة في وقت سابق من هذا العام مع راهنة المستثمرين على خلايا الوقود الخاصة بها لتزويد مراكز بيانات الذكاء الاصطناعي بالطاقة، تحطم السهم بنحو 60% من ذروته وتداول مؤخرًا عند حوالي 145 دولارًا للسهم. وجاء هذا التراجع حتى مع تسجيل الأعمال أرقامًا قياسية جديدة. فقد تضاعفت إيرادات بلوم أكثر من مرة في الربع الأخير، وقفزت أرباحها. لذا، هل خلق هذا البيع فرصة تحدث مرة كل عقد لشراء هذا السهم في قطاع الطاقة؟ أم ينبغي لك الانتظار لمزيد من الهبوط؟ إليك ما تقوله الأرقام. مصدر الصورة: بلوم إنرجي. أعمال بلوم تنمو بأسرع من أي وقت مضى كانت نتائج الربع الثالث لبلوم الأفضل حتى الآن. فقد قفزت إيرادات صانعة خلايا الوقود بنسبة 138% إلى 1.2 مليار دولار، وسجلت صافي ربح قدره 250.2 مليون دولار، مقابل خسارة قدرها 23 مليون دولار في الفترة المماثلة من العام الماضي. ورفعت الإدارة توجيهاتها للعام بأكمله للمرة الثالثة هذا العام. وتتوقع بلوم الآن إيرادات تتراوح بين 4.4 مليار دولار و4.6 مليار دولار، أي نمو بنحو 122% عند منتصف النطاق، وأرباحًا معدلة تتراوح بين 3.10 دولارات و3.40 دولارًا للسهم. قصة الطلب بسيطة. تحتاج مراكز بيانات الذكاء الاصطناعي إلى كهرباء موثوقة، والانتظار لسنوات لتحديث الشبكة ليس خيارًا. يمكن لخلايا الوقود المعيارية من بلوم توليد الطاقة في الموقع، ويستخدمها بالفعل عملاء من بينهم أوراكل وكورويف وإكوينيكس. ومع تحول المزيد من مطوري مراكز البيانات إلى حلول الطاقة في الموقع، تمتلك بلوم فرصة نمو هائلة. BE بلوم إنرجي 142.39 دولارًا -25.72 دولارًا (-15.30%) بورصة نيويورك · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 20/11/26 لماذا هوى السهم كانت إيرادات بلوم الصاروخية وطلب عملائها الذي لا يشبع قد أرسلت سهمها إلى عنان السماء حتى أوائل هذا الصيف. ومع ذلك، ضربت السهم عدة عوامل في آن واحد. فقد جعل رفع الاحتياطي الفيدرالي لأسعار الفائدة في سبتمبر تمويل مشاريع مراكز البيانات الجديدة أكثر تكلفة، وأثار تأجيل في الحرم الجامعي للذكاء الاصطناعي "مشروع جوبيتر" التابع لأوراكل أسئلة حول توقيت المشروع، كما أثار اكتساح الديمقراطيين في الانتخابات النصفية احتمال فرض قيود تنظيمية أكثر صرامة على مراكز البيانات. وفي الآونة الأخيرة، أدى بيع الذكاء الاصطناعي الذي أعقب الطرح العام الأولي لشركة أنثروبيك إلى جرّ كل أسماء البنية التحتية للذكاء الاصطناعي تقريبًا إلى الانخفاض. لماذا قد تكون بلوم فخ قيمة قد يبدو انخفاض بنحو 60% صفقة رابحة، لكن تقييم بلوم لا يزال مرتفعًا. عند 145 دولارًا، تبلغ قيمتها السوقية حوالي 42.9 مليار دولار. وهذا يعني أنها تتداول عند نحو 9.5 ضعف توجيهات إيرادات هذا العام وحوالي 45 ضعف الأرباح المعدلة، وليس أي منهما يوحي بأنها "صفقة رابحة". كما أن السهم لا يزال مرتفعًا بأكثر من 60% هذا العام، لذا فإن هذا تصحيح لارتفاع كبير جدًا، وليس انهيارًا في الأعمال. المخاطر حقيقية أيضًا. كان التدفق النقدي من العمليات سالبًا 27 مليون دولار في الربع الأخير، قبل النفقات الرأسمالية. كما تواجه بلوم احتمال تباطؤ في إنفاق الذكاء الاصطناعي، أو تشديد في تمويل مشاريع مراكز البيانات، مما قد يضرب الطلب. هل تستحق بلوم الشراء عند 145 دولارًا؟ بالنظر إلى كل من إمكانات النمو الهائلة لبلوم ومخاطرها، بنيت نموذجًا بسيطًا لخمس سنوات حتى عام 2031 بناءً على ثلاثة سيناريوهات محتملة: السيناريو المتشائم: إيرادات 11 مليار دولار وهامش صافي 8%، أو 880 مليون دولار من الأرباح، ومضاعف أرباح 18 مرة. السيناريو الأساسي: إيرادات 20 مليار دولار وهامش صافي 14%، أو 2.8 مليار دولار من الأرباح، ومضاعف أرباح 25 مرة. السيناريو المتفائل: إيرادات 28 مليار دولار وهامش صافي 20%، أو 5.6 مليار دولار من الأرباح، ومضاعف أرباح 30 مرة. إليك نظرة على نمو 1000 دولار مستثمرة عند 145 دولارًا للسهم في عام 2031 في ظل كل سيناريو مقارنة بالانتظار لسعر أقل: مصدر الصورة: المؤلف. كما يظهر السيناريو المتفائل، يمكن أن تحقق بلوم عوائد استثنائية إذا وصلت إلى إمكاناتها الكاملة. ومع ذلك، فإن مردود السيناريو الأساسي الأكثر تحفظًا ليس جذابًا جدًا لاستثمار بهذا القدر من عدم اليقين. لهذا السبب أفضل الانتظار حتى ينخفض السهم إلى 120 دولارًا، حيث تصبح عوائد محتملة أكثر إغراءً. عمل رائع، سهم لا يزال مكلفًا أحرزت بلوم تقدمًا هائلًا، وفرصتها لتزويد مراكز البيانات وغيرها من العملاء المتعطشين للكهرباء بالطاقة يمكن أن تدعم سنوات من النمو. ومع ذلك، فإن انخفاضًا بنحو 60% لا يجعل السهم تلقائيًا صفقة رابحة. عند 145 دولارًا، لا تزال بلوم تحمل تقييمًا يفترض نموًا سريعًا وتحسنًا في الربحية. لن أسميها فرصة العقد بالسعر الحالي. أفضل الانتظار لهامش أمان أكبر، أقرب إلى 120 دولارًا، قبل شراء المزيد. أين تستثمر 1000 دولار الآن عندما يقدم فريق محللينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. بعد كل شيء، يبلغ متوسط عائد Stock Advisor الإجمالي 719% — وهو تفوق ساحق على السوق مقارنة بـ192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند انضمامك إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 22 نوفمبر 2026.

هل إنفيديا هي سيسكو التالية؟ ما تقوله أزمة الدوت كوم عن عمليات البيع في أسهم الذكاء الاصطناعي

هل إنفيديا هي سيسكو التالية؟ ما تقوله أزمة الدوت كوم عن عمليات البيع في أسهم الذكاء الاصطناعي

FMPNVDA

بينما حققت إنفيديا ([NVDA](/stock/NVDA)) (NASDAQ:[NVDA](/stock/NVDA) | [NVDA](/stock/NVDA) Price Prediction) أحد أفضل الأرباع التي أعلنت عنها أي شركة في 17 نوفمبر 2026[1]، قضت وول ستريت بقية الأسبوع المنتهي في 20 نوفمبر في التساؤل عما إذا كانت رائدة الذكاء الاصطناعي تتحول إلى سيسكو سيستمز التالية (NASDAQ:CSCO). وقد طرحت Trefis السؤال في مقال بتاريخ 20 نوفمبر، مشيرة إلى أن سيسكو انخفضت بنسبة 89% وتساءلت عما إذا كانت إنفيديا هي التالية. من السهل فهم الخوف. فقد انخفضت أسهم إنفيديا بنسبة 41.42% خلال الشهر الماضي، وأغلقت عند 125.53 دولارًا في 20 نوفمبر بعد أن فقدت 20.45 دولارًا في جلسة واحدة. لكن بيانات الأرباح والتقييم تشير إلى مكان مختلف جدًا عن الذي يشير إليه الرسم البياني. انهيار سيسكو هو السابقة التي يخشاها كل صاعد في الذكاء الاصطناعي. كانت سيسكو المورد الرئيسي لمعدات البنية التحتية لتوسع الإنترنت. كل شركة تتسابق للاتصال بالإنترنت احتاجت إلى معداتها الشبكية، وسعر المستثمرون السهم كما لو أن هذا الطلب سيتضاعف إلى الأبد. عندما تجاوز الإنفاق ما يمكن للإنترنت أن يكسبه فعليًا، جفت الطلبات وفقدت الأسهم 89%، وفقًا لـ Trefis. نجت الشركة. أما المستثمرون الذين اشتروا عند القمة فقد دفعوا ببساطة مقابل سنوات من النمو مقدمًا. تأتي المقارنة لأن إنفيديا تجلس الآن في المقعد نفسه لتوسع الذكاء الاصطناعي. فقد بلغت إيرادات مركز البيانات 107.6 مليار دولار[1] في الربع الماضي، بزيادة 110% على أساس سنوي. وقد دفع مايكل بيري المقارنة إلى أبعد من ذلك عندما قارن أعلى مستوى لمؤشر ناسداك 100 الذي تهيمن عليه التكنولوجيا في 6 أكتوبر بأعلى مستوى في فقاعة الدوت كوم في مارس 2000، كما ذكرنا في 16 نوفمبر. كما كتب أن "المتفائلين بإنفيديا ستتاح لهم فرصة كبيرة أخرى للخروج". ركوب موجة الجنون أمر جيد طالما خططت للخروج، وقد عرضنا كلا الجزأين في دليل الناجين من الفقاعة المجاني. الديون والضمانات وتحقيق هيئة الأوراق المالية تثير قلق أسهم الذكاء الاصطناعي. ذكرت بارونز تزايد القلق بشأن ما إذا كان إنفاق الذكاء الاصطناعي سيستمر ومقدار ما يتم تمويله بالديون. إفصاحات إنفيديا نفسها تضيف إلى هذا القلق. فقد أدرجت الشركة 390 مليار دولار[1] من التزامات التوريد وما يصل إلى 118 مليار دولار من الضمانات. ويشمل ذلك 105 مليارات دولار[1] لدعم مجمع SB Energy في أوهايو بقدرة 4.25 جيجاواط، والذي سيستضيف البنية التحتية لإنفيديا لصالح OpenAI. علاوة على ذلك، لدى إنفيديا 32 مليار دولار من التزامات الحوسبة السحابية الجديدة التي تأتي مع مشاركة الإيرادات. وقد شكل ثلاثة عملاء مباشرين 14% و11% و11% من إيرادات الربع الثالث. المورد الذي يساعد في تمويل مشتريه هو الجزء من هذه القصة الذي يبدو أكثر شبهاً بتوسع عصر الفقاعة. المخاطر التنظيمية تثقل أيضًا على السهم. ذكرت رويترز في 20 نوفمبر أن محاسبة إنفيديا هي محور تحقيق لهيئة الأوراق المالية والبورصات. في وقت سابق، قال مجلس الإدارة إن جنسن هوانغ استقال طوعًا من منصب الرئيس والمدير التنفيذي وعضو مجلس الإدارة[2]. وعينت المدير المالي كوليت كريس مديرة تنفيذية مؤقتة بينما تبحث عن بديل دائم. حسابات التقييم هي حيث تنهار مقارنة سيسكو. من حيث التقييم، لا تصمد المقارنة. عند 125.53 دولارًا، يتم تداول إنفيديا عند حوالي 13 ضعف الأرباح المتأخرة البالغة 9.31 دولارًا للسهم. ويتم تداولها عند حوالي 8 أضعاف تقدير إجماع السنة المالية 2028 البالغ 15.8537 دولارًا. سيسكو اليوم، شركة شبكات ناضجة، يتم تداولها عند 25 ضعف الأرباح المتأخرة و18 ضعف الأرباح الآجلة. تتشكل الفقاعات عندما تتسابق الأسعار ahead of الأرباح. في الوقت الحالي، أرباح إنفيديا تتسابق ahead of سعرها. الربع الأخير يدعم هذا الرأي. إيرادات بلغت 115.84 مليار دولار[1] تجاوزت إجماع 108.73 مليار دولار وارتفعت 103.21% على أساس سنوي. ربحية السهم غير المتوافقة مع مبادئ المحاسبة المقبولة عموماً بلغت 2.68 دولار[1] متجاوزة التوقعات البالغة 2.4712 دولار، وهو الربع السادس على التوالي الذي تتجاوز فيه إنفيديا الإجماع. كما رفعت الإدارة توقعات نمو إيرادات السنة المالية 2028 إلى حوالي 75%[2] من 70%. جادلت I/O Fund في 20 نوفمبر بأن تجارة الذكاء الاصطناعي قد بدأت للتو. كتبت بارونز أن السهم يبدو صفقة رابحة بعد تقرير أرباح قوي، مع وجود خطر كبير يلوح في الأفق. النتائج الكاملة موجودة في تقرير 8-K للربع الثالث من إنفيديا. ما لا يزال لدى حاملي الأسهم على المدى الطويل. الانخفاض مؤلم. إنفيديا منخفضة بنسبة 31.85% منذ بداية العام، وأغلقت عند 221.54 دولار[3] في اليوم الذي أعلنت فيه عن نتائج الربع الأول في مايو. فترات الحيازة الأطول تبدو مختلفة جدًا. لا يزال السهم مرتفعًا بنسبة 286.1% على مدى خمس سنوات و5458.52% على مدى عشر سنوات. بالنسبة للمستثمرين في سن التقاعد أو قريبين منه، فإن مقدار ما تمثله الأسهم الفردية في المحفظة يهم أكثر من التقلبات الرئيسية. مركز كبير في إنفيديا يجب أن يمول عمليات السحب أثناء الانكماش يحمل مخاطر تسلسل العوائد الحقيقية، حتى لو استمرت الأعمال في النمو. أنا أراقب ما إذا كان الحاملون الذين تكدسوا في السهم هذا الصيف سيبيعون في فترة الضعف أم سيتحملون التقلبات. الحكم: تصحيح عنيف، مع وجود محفز واحد يجب مراقبته. تناسب مقارنة سيسكو دور سلسلة التوريد وحلقة التمويل، لكنها تنهار من حيث التقييم. شركة يتم تداولها عند حوالي 8 أضعاف إجماع أرباح العام المقبل، مع مبيعات لا تزال تتضاعف، تبدو أشبه بتصحيح عنيف أكثر من كونها قائدة سوق تنهار. على مر الوقت، كانت وول ستريت تميل إلى مكافأة الشركات التي تستمر أرباحها في النمو، وأرباح إنفيديا لا تزال تفعل ذلك. إليك المحفز الذي يمكن أن يثبت خطأ هذا الرأي. توقعت إنفيديا إيرادات الربع الرابع عند 130.0 مليار دولار، بزيادة أو نقصان 3%[1]، مع هامش إجمالي من 71.0% إلى 72.0%، وهو مستوى وصفته الإدارة بأنه القاع. إذا جاءت الإيرادات أقل من هذا النطاق أو انخفضت الهوامش تحت 71.0%[1] بينما استمر التعرض للضمانات في الارتفاع، فإن سيناريو سيسكو يصبح المسار الأرجح. إذا حققت إنفيديا توجيهاتها، فإن عمليات البيع في نوفمبر 2026 ستبدو كخوف سبق الأرقام بكثير. اتصل بـ [email protected] لأي أسئلة أو تصحيحات.

لماذا قد يتضاعف سهم برودكوم بحلول 2030

لماذا قد يتضاعف سهم برودكوم بحلول 2030

FMPAVGO

يتداول سهم برودكوم ([AVGO](/stock/AVGO)) منخفضًا قليلًا هذا العام، رغم أن إيراداتها من شرائح الذكاء الاصطناعي تضاعفت ثلاث مرات. بقلم جون بالارد – 22 نوفمبر 2026 الساعة 9:00 صباحًا بتوقيت شرق الولايات المتحدة. النقاط الرئيسية: الطلب على الذكاء الاصطناعي يقود نموًا سريعًا في برودكوم، ومع ذلك تخلف السهم بسبب مخاوف التمويل وتأخيرات مراكز البيانات. الشرائح المخصصة للذكاء الاصطناعي المصممة بالاشتراك مع مطوري النماذج المتقدمة يمكن أن تتفوق على وحدات معالجة الرسومات بتكلفة تقارب النصف. نمو الأرباح وحده قد يضاعف السهم تقريبًا حتى لو انخفض مضاعف السعر إلى الربحية إلى النصف. تداول سهم برودكوم ([AVGO](/stock/AVGO)) عند 304.41 دولار حتى إغلاق السوق في 20 نوفمبر 2026 – بانخفاض 12% منذ بداية العام وأكثر من الثلث دون أعلى مستوى له في 52 أسبوعًا، بينما كان مؤشر ناسداك-100 شبه مستقر. تركز وول ستريت على مخاطر التمويل في الإنفاق على الذكاء الاصطناعي، ما دفع روتشيلد آند كو ريدبيرن إلى خفض التصنيف في 13 نوفمبر، إضافة إلى المخاوف بشأن تأخيرات مراكز البيانات وتشديد قواعد تصدير الشرائح الأمريكية. [AVGO](/stock/AVGO) برودكوم 304.41 دولار -42.24 دولار (-12.19%) ناسداك · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة في 20/11/26. ومع ذلك، أدى الطلب الذي لا يشبع على شرائح الذكاء الاصطناعي إلى نمو قوي لبرودكوم هذا العام. في الربع المنتهي في 2 أغسطس، ارتفعت إيرادات برودكوم ([AVGO](/stock/AVGO)) بنسبة 86% على أساس سنوي إلى 29.6 مليار دولار، وتضاعفت إيرادات أشباه الموصلات للذكاء الاصطناعي أكثر من ثلاث مرات إلى 16.7 مليار دولار. ومع توقع استمرار نمو الأرباح بوتيرة أسرع بكثير من سعر السهم، هناك مسار أمام أسهم برودكوم ([AVGO](/stock/AVGO)) لمضاعفة قيمتها بحلول 2030. من المتوقع أن تتضاعف إيرادات الذكاء الاصطناعي: قدّر تقرير لمورجان ستانلي في مارس 2026 أن ما يقرب من 3 تريليونات دولار من استثمارات البنية التحتية للذكاء الاصطناعي ستكون مطلوبة حتى 2028، مع أكثر من 80% منها لم يتحقق بعد. وفي مكالمة الأرباح في 2 سبتمبر، قال هوك تان الرئيس التنفيذي لبرودكوم ([AVGO](/stock/AVGO)) إن إيرادات الذكاء الاصطناعي يجب أن تتضاعف إلى نحو 115 مليار دولار في السنة المالية 2027 وتتضاعف مرة أخرى إلى 230 مليار دولار في السنة المالية 2028، مع تأمين الإمدادات بالفعل. مصدر الصورة: غيتي إيمجز. تصمم برودكوم ([AVGO](/stock/AVGO)) شرائح ذكاء اصطناعي مخصصة، تسمى XPUs، بالاشتراك مع مطوري النماذج المتقدمة مثل OpenAI وAnthropic (ANT -8.50%). يقول تان إنها يمكن أن تتفوق على وحدات معالجة الرسومات (GPUs) بتكلفة تقارب النصف. ولديها أيضًا اتفاقية طويلة الأجل مع Google التابعة لشركة Alphabet تمتد حتى 2031. هناك مخاوف بشأن تأخيرات محتملة في بناء مراكز البيانات. فالطاقة والأراضي والبناء تحدد موعد تشغيل مراكز البيانات، ويتوقع مورجان ستانلي أن نحو 20% من المشاريع الأمريكية المخطط لها لعام 2028 ستتأخر إلى 2029. لكن ذلك لا يؤجل الإيرادات إلا عامًا واحدًا ولا ينبغي أن يكون سببًا لبيع السهم. طرح Anthropic العام يخفف مخاطر التمويل: يتوقع تان أن تصبح Anthropic أكبر عميل لشرائح XPUs لدى برودكوم ([AVGO](/stock/AVGO)) في 2027. وتُظهر ملفات Anthropic عقود إيجار معدات لخمس سنوات مع برودكوم ([AVGO](/stock/AVGO)) بقيمة إجمالية تبلغ نحو 161 مليار دولار، ويمكن لـ Anthropic إصدار ما يصل إلى 42 مليار دولار من السندات القابلة للتحويل لتغطيتها. تلك هي مخاطر التمويل التي يقلق بشأنها المحللون. إذا لم تتمكن Anthropic في نهاية المطاف من تمويل التزاماتها، فقد يشكل ذلك مشكلة لبرودكوم ([AVGO](/stock/AVGO)). ومع ذلك، حقق الطرح العام الأولي (IPO) لـ Anthropic عائدات صافية بلغت نحو 120 مليار دولار، بما في ذلك طرح خاص بقيمة 26 مليار دولار تشتري فيه برودكوم ([AVGO](/stock/AVGO)) نحو مليار دولار من الأسهم. يُضاف ذلك إلى 95.6 مليار دولار من النقد كانت بحوزة Anthropic حتى 30 سبتمبر، ما يمنحها احتياطيًا كبيرًا لتغطية مدفوعات الإيجار لبرودكوم ([AVGO](/stock/AVGO)). نمو الأرباح يمكن أن يضاعف السهم: حققت برودكوم ([AVGO](/stock/AVGO)) أرباحًا بلغت 7.83 دولار للسهم على مدى الاثني عشر شهرًا الماضية، بمضاعف سعر إلى ربحية (P/E) يبلغ نحو 39. وتشير توقعات الإجماع للسنة المالية 2028 إلى 30.53 دولار للسهم، بما يتسق مع توقعات تان بأن تتجاوز الأرباح 30. مضاعف 20 للسعر إلى الربحية على تقديرات السنة المالية 2028 يعني سعرًا قريبًا من 611 دولارًا، أي أكثر من ضعف سعر الإغلاق أمس. وسينخفض المضاعف بأكثر من النصف، إلى نحو متوسط مؤشر S&P 500 (^GSPC -3.70%)، وسيظل السهم يقترب من المضاعفة تقريبًا. حتى أدنى تقدير للمحللين عند 25.22 دولار يعني نحو 504 دولارات عند ذلك المضاعف. عند نصف مضاعف السعر إلى الربحية الحالي، يمكن لنمو أرباح برودكوم ([AVGO](/stock/AVGO)) أن يدفع السهم إلى نحو المضاعفة بحلول 2028، وحتى إذا تأخرت مشاريع مراكز البيانات عامًا واحدًا، فقد يظل النمو كافيًا بحلول 2030 لمضاعفة سعر السهم. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. ففي النهاية، بلغ متوسط العائد الإجمالي لـ Stock Advisor 719% — وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنه أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند الانضمام إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 22 نوفمبر 2026.

AMD: لماذا أشتري في هذا التصحيح

AMD: لماذا أشتري في هذا التصحيح

FMPAMD

على الرغم من تسجيل شركة Advanced Micro Devices, Inc. ([AMD](/stock/AMD)) أفضل نتائج ربع سنوية في تاريخها ورفعها الكبير لتوقعات النمو لعام 2027، فقد تراجعت أسهمها بنحو 25% عن مستوياتها في أكتوبر. وأجد من المثير للاهتمام كيف أن هذه الفجوة بين الأداء المالي القوي وسلوك السعر لا تزال قائمة. تتناقض موجة التصحيح البالغة 25% التي شهدتها شركة Advanced Micro Devices, Inc. ([AMD](/stock/AMD)) مع نمو إيرادات الربع الثالث بنسبة 45% وتوقعات الإدارة بنمو يتجاوز 80% في عام 2027. تتسارع عمليات نشر Helios، ومن المتوقع أن تتجاوز إيرادات الذكاء الاصطناعي في مراكز البيانات إيرادات وحدات المعالجة المركزية للخوادم خلال الربع الرابع من عام 2026. من المتوقع أن تتضاعف إيرادات خوادم EPYC في عام 2027، مدعومة بمعالجات Venice وتوسع أحمال عمل وكلاء الذكاء الاصطناعي. وبتداولها عند 27 ضعف الأرباح المتوقعة لعام 2027، توفر ركة Advanced Micro Devices, Inc. ([AMD](/stock/AMD)) صعوداً قدره نحو 35% مقارنة بسعري المستهدف الأساسي البالغ 661 دولاراً. يمتلك المحلل الذي كتب هذا المقال مركزاً شرائياً طويل الأجل في أسهم ([AMD](/stock/AMD)) إما من خلال ملكية الأسهم أو الخيارات أو مشتقات أخرى. وقد كتب هذا المقال بنفسه، وهو يعبر عن آرائه الشخصية. ولا يتلقى أي تعويض عنه (عدا ما يتلقاه من Seeking Alpha). وليس لديه أي علاقة عمل مع أي شركة يُذكر سهمها في هذا المقال. إخلاء مسؤولية Seeking Alpha: الأداء السابق ليس ضماناً للنتائج المستقبلية. ولا تُقدم أي توصية أو نصيحة بشأن مدى ملاءمة أي استثمار لمستثمر معين. وقد لا تعكس أي آراء أو أفكار واردة أعلاه آراء Seeking Alpha ككل. وSeeking Alpha ليست متداول أوراق مالية مرخصاً ولا وسيطاً ولا مستشاراً استثمارياً أمريكياً مرخصاً ولا بنكاً استثمارياً. ومحللونا هم كتاب من أطراف ثالثة يشملون مستثمرين محترفين ومستثمرين أفراداً قد لا يكونون مرخصين أو معتمدين من أي معهد أو هيئة تنظيمية.

أفضل 10 أسهم نمو مرتفع ذات توزيعات أرباح - نوفمبر 2026

أفضل 10 أسهم نمو مرتفع ذات توزيعات أرباح - نوفمبر 2026

FMPATEYYMRVLDELL

الرئيسية تحليلات التوزيعات اختيارات سريعة للتوزيعات ملخص تقدم المقالة منهجية لاختيار أسهم النمو المرتفع التي تدفع توزيعات أرباح، مع التركيز على نمو التوزيعات واستدامتها بدلاً من العائد الحالي المرتفع. نستخدم نماذجنا الخاصة لتقييم الأسهم كمياً ونوعياً واختيار أفضل 10 أسماء من قائمة أولية تضم ما يقرب من 500 سهم من أسهم توزيعات الأرباح. تُختار القائمة النهائية المكونة من عشرة أسهم بناءً على تنوع القطاعات، ودرجات جودة النمو المرتفع، والزخم الإيجابي، مما يجعلها مناسبة للمستثمرين في مرحلة التراكم. أكملت هذه السلسلة وهذه المحفظة ما يقرب من 4 سنوات، وقد حققت محفظة HG عائداً يزيد على 24.5% على أساس سنوي مقابل 17.4% لمؤشر S&P 500. وعلى أساس تراكمي، بلغ الأداء 131% مقابل 85% على الترتيب. هل تبحث عن محفظة أفكار مثل هذه؟ يحصل أعضاء High Income DIY Portfolios على وصول حصري إلى المحافظ المخصصة للمشتركين فقط. اعرف المزيد » تخفيضات الجمعة السوداء 2026: احصل على خصم 20% ملاحظة: الأسهم المدرجة في القائمة المختصرة والمُبرزة في هذه المقالة ليست توصيات شراء بحد ذاتها، بل مرشحة لمزيد من البحث. قبل القيام بأي استثمارات، يُرجى ممارسة العناية الواجبة، مع مراعاة أهدافك الشخصية وقدرتك على تحمل المخاطر. كما أن بعض الأقسام... 60.1 ألف متابع إفصاح المحلل: لدي/لدينا مركز شراء مفيد في أسهم ABT وABBV وCI وJNJ وPFE وNVS وNVO وAZN وUNH وCL وCLX وUL وNSRGY وPG وTSN وADM وBTI وMO وPM وKO وPEP وEXC وD وDEA وDEO وENB وMCD وBAC وPRU وUPS وWMT وWBA وCVS وLOW وAAPL وIBM وCSCO وMSFT وINTC وT وVZ وCVX وXOM وVLO وABB وITW وMMM وLMT وLYB وRIO وO وNNN وWPC وARCC وARDC وAWF وTLT، سواء من خلال ملكية الأسهم أو الخيارات أو غيرها من المشتقات. كتبت هذه المقالة بنفسي، وهي تعبر عن آرائي الخاصة. لا أتلقى أي تعويض عنها (بخلاف التعويض من Seeking Alpha). ليس لدي أي علاقة عمل مع أي شركة ورد ذكر أسهمها في هذه المقالة. إخلاء المسؤولية: المعلومات الواردة في هذه المقالة هي لأغراض إعلامية فقط، ولا ينبغي بأي حال من الأحوال تفسيرها على أنها نصيحة مالية أو توصية بشراء أو بيع أي سهم. الكاتب ليس مستشاراً مالياً. يُرجى دائماً إجراء مزيد من البحث والعناية الواجبة بنفسك قبل القيام بأي استثمارات. بُذل كل جهد لعرض البيانات/المعلومات بدقة؛ ومع ذلك، لا يدّعي الكاتب دقة 100%. المحافظ الاستثمارية المقدمة هنا هي محافظ نموذجية لأغراض العرض. للحصول على القائمة الكاملة لمراكز الشراء لدينا، يُرجى الاطلاع على ملفنا الشخصي على Seeking Alpha. إفصاح Seeking Alpha: الأداء السابق ليس ضماناً للنتائج المستقبلية. لا يتم تقديم أي توصية أو نصيحة بشأن ما إذا كان أي استثمار مناسباً لمستثمر معين. قد لا تعكس أي آراء أو وجهات نظر واردة أعلاه آراء Seeking Alpha ككل. Seeking Alpha ليست وكيلاً مرخصاً للأوراق المالية أو سمساراً أو مستشاراً استثمارياً أمريكياً مرخصاً أو بنكاً استثمارياً. محللونا هم كتّاب من أطراف ثالثة يشملون مستثمرين محترفين ومستثمرين أفراد قد لا يكونون مرخصين أو معتمدين من أي معهد أو هيئة تنظيمية.

باي تشيكس: عائد 4.23% ونمو أرباح 8% يستحقان أكثر من مضاعف السوق

باي تشيكس: عائد 4.23% ونمو أرباح 8% يستحقان أكثر من مضاعف السوق

FMPPAYX

43.48 ألف متابع. إفصاح المحلل: لا أملك أنا/نحن أي أسهم أو خيارات أو مراكز مشتقات مماثلة في أي من الشركات المذكورة، ولا توجد خطط لبدء أي من هذه المراكز خلال الـ72 ساعة القادمة. كتبت هذا المقال بنفسي، وهو يعبر عن آرائي الشخصية، ولا أتلقى أي مقابل مادي عليه (بخلاف المقابل من Seeking Alpha). ليس لدي أي علاقة تجارية مع أي شركة يُذكر سهمها في هذا المقال. إخلاء مسؤولية: أنا لست مستشاراً استثمارياً ولا محترفاً. هذا المقال هو رأيي الشخصي وليس المقصود به أن يكون توصية بشراء أو بيع الأسهم. الاستثمارات والاستراتيجيات التي يناقشها هذا المقال هي آرائي وتعليقاتي الشخصية فقط حول الموضوع. وقد كُتب هذا المقال لأغراض بحثية وتعليمية فقط. وأي شيء مكتوب في هذا المقال لا يأخذ في الاعتبار أهداف المستثمر الاستثمارية الخاصة أو وضعه المالي أو احتياجاته أو ظروفه الشخصية، وليس المقصود به أن يكون خاصاً بك. وينبغي للمستثمرين إجراء أبحاثهم الخاصة قبل الاستثمار لمعرفة ما إذا كانت الشركات التي يناقشها هذا المقال تتناسب مع معايير محافظهم. ومجرد أن شيئاً ما قد يكون استثماراً جاذباً لي أو لشخص آخر، فإنه قد لا يكون الاستثمار الصحيح بالنسبة لك. إفصاح Seeking Alpha: الأداء السابق ليس ضماناً للنتائج المستقبلية. ولا تُقدَّم أي توصية أو مشورة بشأن مدى ملاءمة أي استثمار لمستثمر بعينه. وأي آراء أو وجهات نظر واردة أعلاه قد لا تعكس آراء Seeking Alpha ككل. وSeeking Alpha ليست وسيط أوراق مالية مرخصاً ولا سمساراً ولا مستشاراً استثمارياً أمريكياً مرخصاً ولا بنكاً استثمارياً. محللونا هم كتّاب من أطراف ثالثة، ويشملون مستثمرين محترفين ومستثمرين أفراد قد لا يكونون مرخصين أو معتمدين من أي معهد أو هيئة تنظيمية.

ما الذي يحدث بسهم The Trade Desk؟ 3 أسباب لفقدان المستثمرين الثقة

ما الذي يحدث بسهم The Trade Desk؟ 3 أسباب لفقدان المستثمرين الثقة

FMPTTD

هل تمثل The Trade Desk قصة تحول أم فخ قيمة؟ بقلم لورنس نغا – 22 نوفمبر 2026، الساعة 8:11 صباحًا بتوقيت شرق الولايات المتحدة النقاط الرئيسية: النمو هو المشكلة المركزية. المنافسة هيكلية وليست مؤقتة. الأرباح تحت الضغط. اعتادت The Trade Desk ([TTD](/stock/TTD)) أن تكون واحدة من شركات تكنولوجيا الإعلان المفضلة لدى السوق. فقد وفرت للمستثمرين طريقة جذابة للاستفادة من التحول نحو الإعلانات الرقمية، لا سيما مع تزايد أعداد الأشخاص الذين يشاهدون التلفزيون عبر خدمات البث. لكن المعنويات تغيرت. فقد انخفض السهم بشكل حاد بعد أن بدأ المستثمرون في التساؤل عما إذا كانت الشركة قادرة على الحفاظ على نموها، والمنافسة مع عمالقة التكنولوجيا، وحماية أرباحها. المشكلة ليست في أن الإعلانات الرقمية إلى زوال. بل في أن The Trade Desk ([TTD](/stock/TTD)) تواجه صعوبة في تحويل نمو الصناعة إلى نمو لأعمالها الخاصة. أرى ثلاثة أسباب رئيسية وراء تشاؤم السوق. مصدر الصورة: غيتي إيمجز. النمو وصل تقريبًا إلى حالة من الركود أكبر مصدر للقلق هو تباطؤ إيرادات الشركة. في الربع الثالث من عام 2026، حققت The Trade Desk ([TTD](/stock/TTD)) إيرادات بلغت 736 مليون دولار، بانخفاض 0.5% عن العام السابق. وهذا تحول حاد عن نمو بنسبة 18% سجلته في الربع نفسه من العام الماضي. التباطؤ لا يقتصر على ربع واحد. فقد زادت الإيرادات بنسبة 4% فقط خلال الأشهر التسعة الأولى من عام 2026 مقارنة بنمو بلغ 20% خلال الفترة نفسها من عام 2025. وبالنسبة لشركة كان المستثمرون يتوقعون لها النمو السريع، فإن هذه الأرقام يصعب تجاهلها. لفهم سبب أهمية ذلك، يجب النظر في ما تفعله The Trade Desk ([TTD](/stock/TTD)) فعليًا. فهي توفر برمجيات تساعد المعلنين على شراء الإعلانات الرقمية عبر المواقع الإلكترونية والتطبيقات وخدمات البث. فبدلاً من التفاوض بشكل منفصل مع مئات الناشرين، يمكن للمعلنين استخدام منصتها لتخطيط وإدارة الحملات في مكان واحد. الفرصة يجب أن تكون كبيرة. فالمزيد من دولارات الإعلان تنتقل إلى الإنترنت، وخدمات البث تخلق أماكن جديدة للمعلنين للوصول إلى المستهلكين. ومع ذلك، فإن The Trade Desk ([TTD](/stock/TTD)) لا تستحوذ على هذه الفرصة بالسرعة التي توقعها المستثمرون. تستثمر الإدارة في الذكاء الاصطناعي وتحسين منصتها الإعلانية لمساعدة العملاء على تشغيل حملات أكثر فعالية. كما أن توسيع علاقتها مع نتفليكس يعد تطورًا إيجابيًا آخر. لكن المنتجات والشراكات الجديدة لا تكون ذات قيمة إلا إذا زادت من الإنفاق الإعلاني. يريد المستثمرون رؤية العملاء يضعون المزيد من الأموال عبر المنصة، وليس مجرد إطلاق الشركة لتقنية جديدة أو الدخول في شراكات. [TTD](/stock/TTD) The Trade Desk 13.38 دولارًا -1.18 دولارًا (-8.10%) ناسداك · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 20/11/26 المنافسة أصبحت أصعب تجاهلاً المصدر الثاني للقلق هو المنافسة، لا سيما من أمازون وجوجل وميتا. بنت The Trade Desk ([TTD](/stock/TTD)) أعمالها حول منصة مستقلة تساعد المعلنين على شراء الإعلانات عبر الإنترنت المفتوح. وتكمن قيمة عرضها في أن المعلنين يمكنهم الوصول إلى ناشرين ومخزون إعلاني مختلف عبر منصة واحدة، بدلاً من الاعتماد كليًا على النظم البيئية الإعلانية لشركات تقنية فردية. هذا الاستقلال لا يزال ذا قيمة. لكن بيئة المنافسة تتغير. تمتلك أمازون ميزة قوية بشكل خاص. فشركتها الإعلانية تجمع بين المخزون الإعلاني وبيانات التسوق ونوايا الشراء القيمة. يمكن للمعلنين الوصول إلى المستهلكين وقياس ما إذا كانت الحملات تؤدي إلى مبيعات. كما تمتلك جوجل وميتا بيانات شاملة خاصة بها، ونظمًا بيئية إعلانية واسعة، وقدرات استهداف متطورة. تقدم هذه المنصات شيئًا لا تستطيع The Trade Desk ([TTD](/stock/TTD)) تقليده بالكامل: وصولًا مباشرًا إلى مستخدميها وبياناتها ومخزونها الإعلاني. هناك أيضًا مشكلة في العلاقة مع العملاء. فقد واجهت The Trade Desk ([TTD](/stock/TTD)) توترات مع وكالات إعلانية كبرى، بما في ذلك العملاق الأوروبي بوبليس، بعد خلافات حول منصتها وممارساتها التجارية. وقد تم حل النزاع إلى حد كبير. ومع ذلك، فإنه يظهر القوة التفاوضية التي يتمتع بها العملاء الكبار تجاه الشركة. الخطر ليس بالضرورة أن يتخلى المعلنون عن The Trade Desk ([TTD](/stock/TTD)) بين عشية وضحاها. فموقعها المستقل وعلاقاتها الواسعة مع الناشرين لا تزال تخدم غرضًا مهمًا. لكن القلق الأكبر هو أنه قد يصبح من الصعب الفوز بميزانيات إعلانية إضافية عندما تقدم المنصات المنافسة حلولاً أبسط وأكثر تكاملًا. الربحية تتدهور جنبًا إلى جنب مع النمو كان من الأسهل تحمل النمو الأبطأ لو ظلت الأرباح مرنة. لسوء الحظ، لم يكن هذا هو الحال. في الربع الثالث، انخفضت الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء بنسبة 16% على أساس سنوي لتصل إلى 266 مليون دولار. وانخفض هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء من 43% إلى 36%. وارتفعت نفقات التشغيل إلى 643 مليون دولار، مقابل 578 مليون دولار قبل عام، على الرغم من انخفاض الإيرادات. هذه تركيبة صعبة للمستثمرين. فقد استفادت The Trade Desk ([TTD](/stock/TTD)) تاريخيًا من الرفع التشغيلي: فمع نمو الإيرادات، كان بإمكان الشركة زيادة الأرباح دون رفع التكاليف بالمعدل نفسه. هذه الميزة أصبحت الآن تحت الضغط. استجابت الإدارة بإعادة الهيكلة، وخفضت قوتها العاملة بنحو 15%. قد يساعد ذلك في استعادة الهوامش. لكن خفض التكاليف ليس بديلاً عن نمو الإيرادات. إذا كان على الشركة تقليص قوتها العاملة لمجرد حماية الربحية، فقد يتساءل المستثمرون عما إذا كان نموذج نموها السابق لا يزال قائمًا. ما الذي يجب على المستثمرين مراقبته بعد ذلك؟ The Trade Desk ([TTD](/stock/TTD)) ليست بالضرورة شركة معطلة. فلا يزال لديها مركز نقدي كبير، واحتفاظ قوي بالعملاء، وتعرض للنمو طويل الأجل في الإعلانات البرمجية. لكن التحديات حقيقية وكبيرة، ويريد المستثمرون رؤية دليل على أن الشركة قادرة على تحويل عملياتها. ستكون الأرباع القليلة المقبلة مهمة. يجب أن يتعافى نمو الإيرادات، وأن تستقر الهوامش، وأن يظهر المعلنون الحاليون استعدادًا لإنفاق المزيد عبر المنصة. وحتى ذلك الحين، من المرجح أن تظل The Trade Desk ([TTD](/stock/TTD)) مشكلة للمستثمرين. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. ففي النهاية، بلغ متوسط العائد الإجمالي لـ Stock Advisor 719% - وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، والمتاحة عند الانضمام إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 22 نوفمبر 2026.

هل يعد سهم نتفليكس فرصة شراء في نوفمبر؟ حجج الصعود والهبوط

هل يعد سهم نتفليكس فرصة شراء في نوفمبر؟ حجج الصعود والهبوط

FMPNFLX

انخفضت أسهم نتفليكس ([NFLX](/stock/NFLX)) بنحو 47% عن أعلى مستوى لها في 52 أسبوعًا. فهل هذه فرصة نادرة لشراء شركة ترفيهية عالية الربحية بتقييم معقول؟ بقلم لورانس نغا – 22 نوفمبر 2026 الساعة 7:15 صباحًا بتوقيت شرق الولايات المتحدة النقاط الرئيسية: لا تزال نتفليكس عالية الربحية. تباطؤ نمو الإيرادات والمنافسة وتأخير الإعلانات تبقى أكبر المخاطر. يبدو سهم نتفليكس جذابًا بشكل متزايد للمستثمرين المستعدين للاحتفاظ به لخمس سنوات أو أكثر. كان عامًا صعبًا على نتفليكس ([NFLX](/stock/NFLX) -2.96%). فقد أغلق سهمها عند 62.15 دولارًا في 13 نوفمبر، أي أقل بنحو 47% من أعلى مستوى له في 52 أسبوعًا. ومع ذلك، لا يزال عملاق البث يحقق مليارات الدولارات من الإيرادات والأرباح. يثير هذا البيع المكثف سؤالًا مثيرًا للاهتمام: هل أصبحت نتفليكس صفقة رابحة، أم أن المستثمرين محقون في القلق بشأن نموها المستقبلي؟ أميل بحذر نحو حجة الصعود. فلا تزال نتفليكس شركة عالية الربحية ولديها عدة طرق لزيادة أرباحها على مدى السنوات الخمس المقبلة. ومع ذلك، فإن تباطؤ نموها وتحديات الإعلانات تعني أن المستثمرين لا ينبغي أن يتوقعوا انتعاشًا فوريًا. فيما يلي الحجج من كلا الجانبين. مصدر الصورة: غيتي إيمجز. حجة الصعود: نتفليكس تزداد ربحية تحسنت قدرة نتفليكس على تحويل الإيرادات إلى أرباح بمرور الوقت. في الربع الثالث من عام 2026، ارتفعت الإيرادات بنسبة 11.8% على أساس سنوي لتصل إلى 12.87 مليار دولار. ونما الدخل التشغيلي بشكل أسرع بكثير، حيث ارتفع بنسبة 37% ليصل إلى 4.46 مليار دولار. كما تحسن هامش التشغيل لديها ليصل إلى 34.6%، مقارنة بـ 28.2% في العام السابق. بعبارات بسيطة، تحتفظ نتفليكس بمزيد من المال من كل دولار من الإيرادات. تتوقع الإدارة إيرادات سنوية كاملة تبلغ 51.1 مليار دولار ونموًا في الدخل التشغيلي بأكثر من 20% في عام 2026. كما تتوقع أن يصل هامش التشغيل إلى 31.5%، ارتفاعًا من 29.5% في عام 2025. بينما ساهم الرفع التشغيلي في توسع هامش التشغيل، أظهرت نتفليكس أيضًا قدرة تسعيرية. على سبيل المثال، قالت الإدارة إن العملاء استجابوا لزيادات أسعار الاشتراك في عام 2026 كما هو متوقع، بينما تحسنت إلغاءات العملاء على أساس سنوي في كل منطقة. وهذا يعني أن نتفليكس يمكنها زيادة الإيرادات دون الاعتماد كليًا على إيجاد مشتركين جدد. ويقدم الإعلان فرصة أخرى. تتوقع نتفليكس أن تصل إيرادات الإعلانات إلى ما يقرب من 2.7 مليار دولار في عام 2026، على الرغم من تأخير إطلاق بعض منتجات الإعلانات. وتتوقع الإدارة نموًا بأكثر من 80% هذا العام. إذا تمكنت نتفليكس من تحسين تقنية الإعلانات لديها وكسب المزيد من جمهورها الحالي، فقد يصبح الإعلان مساهمًا مهمًا آخر في الأرباح المستقبلية. [NFLX](/stock/NFLX) نتفليكس 56.73 دولارًا -1.73 دولارًا (-2.96%) ناسداك · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 20/11/26 حجة الهبوط: النمو يتباطأ والمنافسة تزداد أكبر قلق هو أن نمو نتفليكس أصبح أكثر صعوبة في الاستدامة. للتوضيح، انخفض نمو الإيرادات من 17.6% في الربع الرابع من عام 2025 إلى 11.8% في الربع الثالث من عام 2026. وتتوقع الإدارة نموًا بنسبة 11.5% في الربع الرابع. لا يزال هذا صحيًا، لكن المستثمرين اعتادوا على النمو المرتفع. ومع نمو نتفليكس، يصبح جذب عملاء جدد ورفع أسعار الاشتراك أكثر صعوبة. المنافسة مصدر قلق آخر. يتنافس يوتيوب التابع لألفابت وتيك توك على انتباه الناس، بينما تواصل أمازون وخدمات البث الأخرى الاستثمار في الترفيه. يجب على نتفليكس الاستمرار في إنتاج برامج وأفلام شائعة للحفاظ على أهميتها. وقد اعترفت الإدارة بأن تنفيذها يمكن أن يتحسن، لا سيما في الولايات المتحدة. تشير التغييرات الأخيرة في قيادة المحتوى لديها إلى أنها تريد تعزيز عرضها الترفيهي. كما يستغرق الإعلان وقتًا أطول من المتوقع للتطور. خفضت نتفليكس توقعاتها لإيرادات الإعلانات لعام 2026 من 3 مليارات دولار إلى 2.7 مليار دولار لأن بعض منتجات الإعلانات تأخرت في الإطلاق. هذه المشاكل لا تهدد أعمال نتفليكس اليوم. لكنها قد تحد من سرعة نموها على مدى السنوات العديدة القادمة. أصبح التقييم أكثر قبولًا بينما لا أحد يحب سعر سهم منخفض، أصبح تقييم نتفليكس أكثر معقولية نتيجة لذلك. عند 62.15 دولارًا، تبلغ قيمتها السوقية حوالي 255 مليار دولار. ونسبة السعر إلى الأرباح (P/E) حوالي 17.7 مرة، مقارنة بتقييم أعلى بكثير في السنوات السابقة. على سبيل المثال، تداول السهم بنسبة سعر إلى أرباح تتجاوز 30 قبل عام واحد فقط. إذا تمكنت نتفليكس من الحفاظ على معدل نموها أو حتى تحسينه من هنا، فإن تقييم السهم يبدو جذابًا إلى حد ما عند المستوى الحالي. وبالطبع، إذا استمر النمو في التباطؤ أكثر، فإن العكس صحيح أيضًا. الحكم: أنا متفائل بحذر في المجمل، قد يفكر المستثمرون في شراء نتفليكس بالأسعار الحالية، لا سيما أولئك الذين لديهم أفق استثماري يبلغ خمس سنوات. فالشركة لديها هوامش ربح متحسنة، وجمهور عالمي، وفرص لتنمية أعمالها الإعلانية. لكنني سأبني مركزًا تدريجيًا بدلاً من استثمار كل شيء دفعة واحدة. يجب أن تكشف الأرباع القليلة القادمة ما إذا كانت نتفليكس قادرة على الحفاظ على ربحيتها مع استقرار نمو الإيرادات وتحسين تنفيذ الإعلانات. لا تحتاج نتفليكس إلى العودة إلى معدلات نموها السابقة لمكافأة المساهمين. إنها تحتاج ببساطة إلى مواصلة زيادة الأرباح بوتيرة صحية. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. بعد كل شيء، يبلغ متوسط العائد الإجمالي لـ Stock Advisor 719% - وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند الانضمام إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 22 نوفمبر 2026.

ليس لوسيد ولا فورد: سهم السيارات الكهربائية الأكثر ترجيحًا لجذب كل مشترٍ مسترد لسيارة سايبرترك

ليس لوسيد ولا فورد: سهم السيارات الكهربائية الأكثر ترجيحًا لجذب كل مشترٍ مسترد لسيارة سايبرترك

FMPTSLA

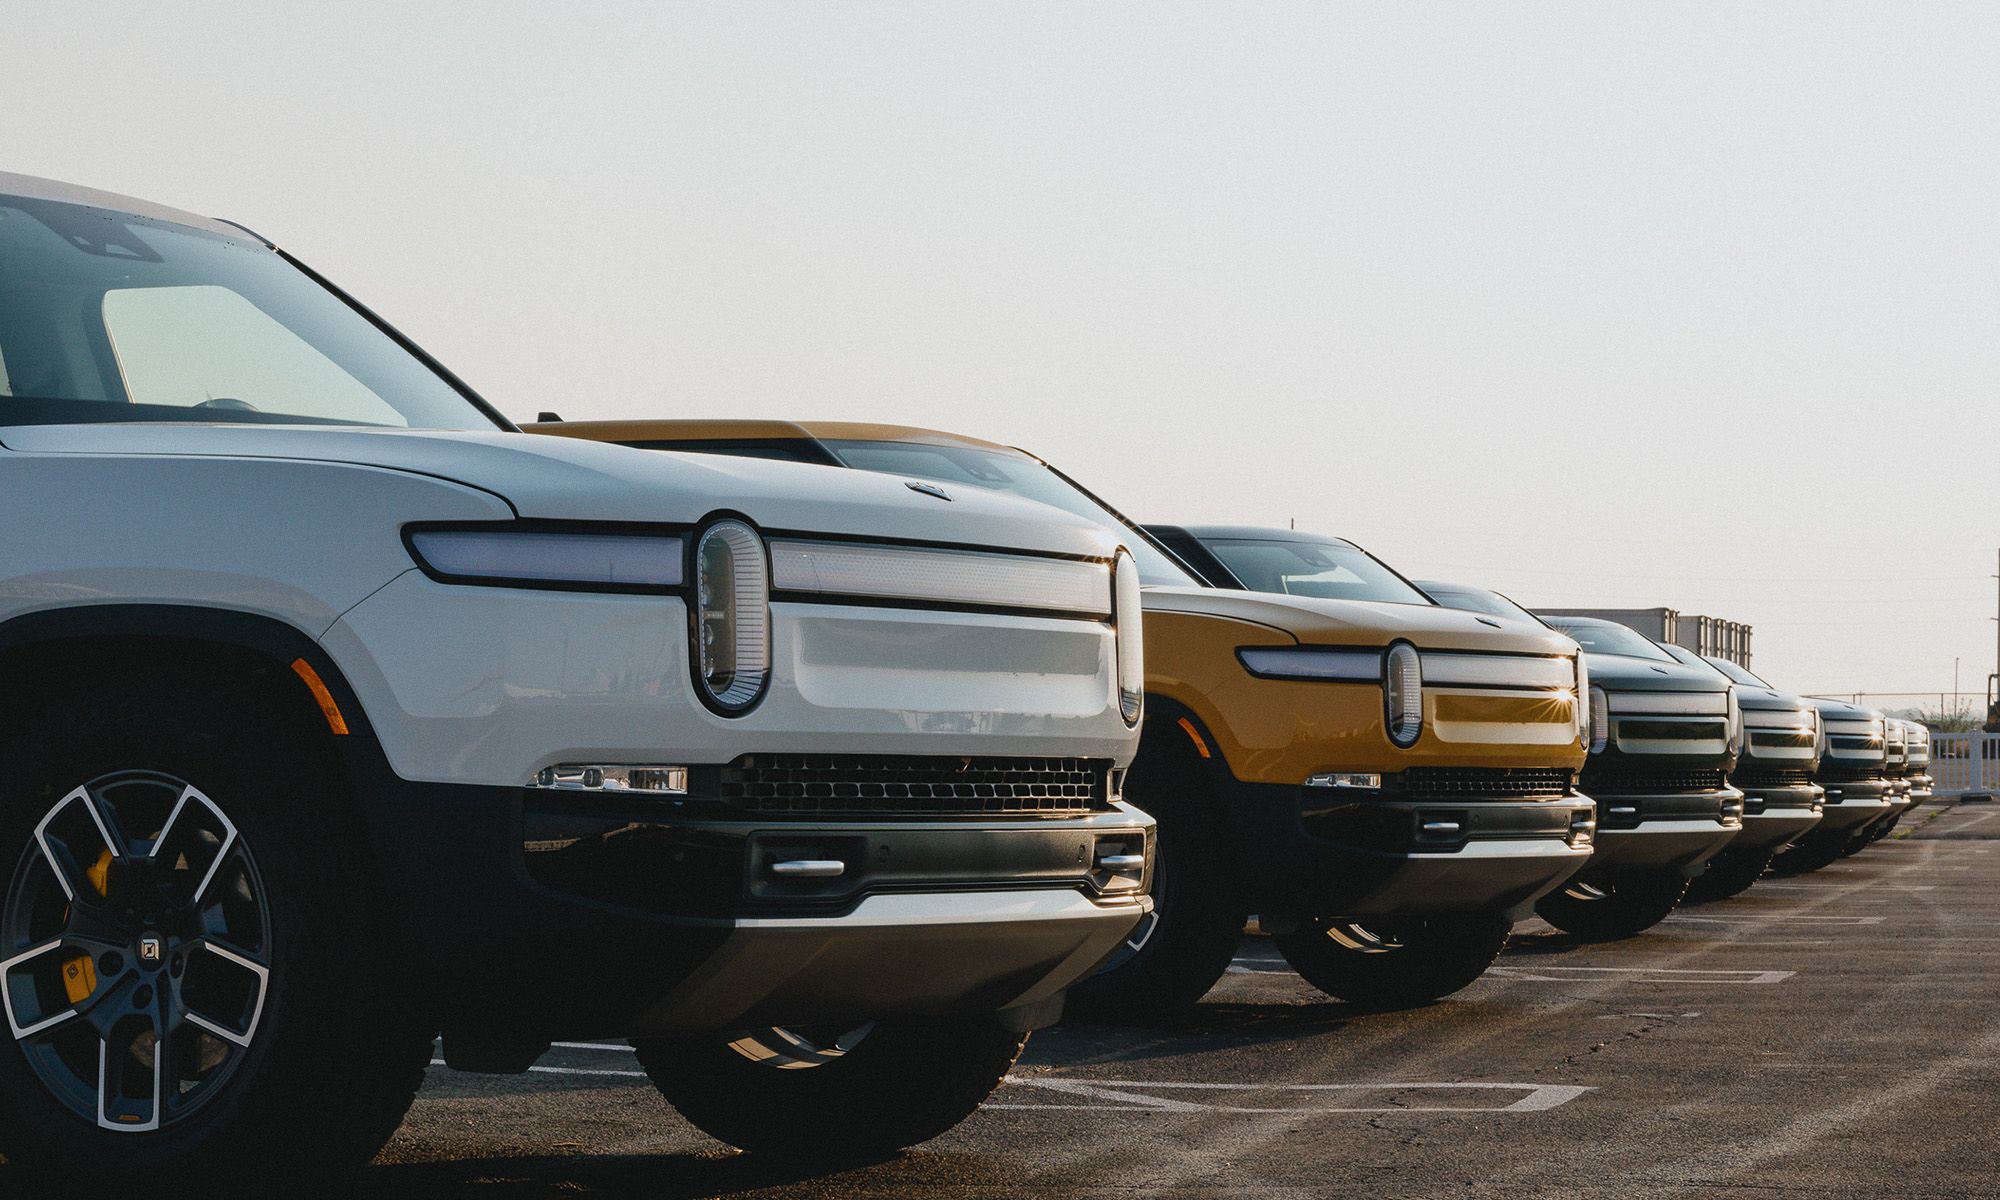
مع إنهاء تسلا إنتاج سيارة سايبرترك، أصبح لدى مشتري السيارات الكهربائية وجهة واضحة واحدة. بقلم روبن غريغ بروير – 22 نوفمبر 2026 الساعة 7:07 صباحًا بتوقيت شرق الولايات المتحدة النقاط الرئيسية: كانت سيارة سايبرترك من تسلا مثيرة للانقسام بسبب تصميمها الفريد. تسلا تنهي إنتاج سيارة سايبرترك، مما يترك العملاء الراغبين في شاحنة كهربائية بالكامل يبحثون في مكان آخر. قد تنتهي الأمور بأن تجد هذه الفئة من العملاء ضالتها في ريفيان، لا سيما أن إطلاق طراز R2 جاء بتوقيت شبه مثالي. ليست تسلا ([TSLA](/stock/TSLA)) بغريبة عن الجدل، وذلك جزئيًا بفضل رئيسها التنفيذي إيلون ماسك المثير للانقسام. غير أن منتجات الشركة نفسها قد تكون «جاذبة» بقدر ما هو رئيسها التنفيذي، ويتجلى ذلك في سيارة سايبرترك. فقد أحبّ بعض الناس مظهرها؛ ورأى آخرون أنها قبيحة. وفي الحالتين، فإن إنتاج سايبرترك يوشك على الانتهاء. وإليك السبب الذي قد يجعل ريفيان (RIVN -8.50%) تحقق دفعة كبيرة في التوقيت المناسب تمامًا، مع بحث عملاء سايبرترك المحتملين في مكان آخر عن شاحنة كهربائية بالكامل. سايبرترك: طلب أكبر من الإنتاج صرّح إيلون ماسك بأن تسلا تتخلى عن سايبرترك كي تركز على إنتاج سيارات سايبركاب. وقد يكون هذا صحيحًا إلى حد ما، لكن كانت هناك شكوك منذ فترة طويلة بأن سايبرترك لم تكن تُبيع جيدًا. وقد يكون ذلك قد تغير بعد أن أعلنت شركة السيارات الكهربائية خططًا لإغلاق خط الإنتاج خلال نحو ثمانية أشهر، مما أدى إلى تدفق كبير من الطلبات الجديدة. مصدر الصورة: ريفيان أوتوموتيف. وهذا ليس مفاجئًا في الواقع، إذ من المرجح أن الإعلان قد قدّم الطلب إلى وقت أبكر. كما أن إلغاء سايبرترك ربما دفع الأشخاص الذين يحبون امتلاك أشياء «حصرية»، فضلًا عن أولئك الذين يحبون شراء المنتجات وإعادة بيعها عندما يكون العرض محدودًا، إلى الانضمام إلى قائمة الانتظار. وعلى أي حال، يبدو أن الطلب سيكون الآن أكبر من العرض. وإذا كان العملاء لا يزالون يرغبون في شاحنة كهربائية بالكامل بعد اختفاء سايبرترك، فإن هناك شركة سيارات واحدة تبرز: ريفيان. نهاية سايبرترك لم يكن من الممكن أن تأتي في وقت أفضل لريفيان بدأت ريفيان بإنتاج شاحنات كهربائية بالكامل فاخرة وشاحنات عمل. والمركبات الموجهة للمستهلكين التي تنتجها أنيقة وقد نالت جوائز متعددة. غير أن التكلفة حدّت من جاذبيتها. ولم يكن ذلك خطأً تكتيكيًا؛ بل كان جزءًا من الخطة. فمثل تسلا، بدأت ريفيان من الفئة العليا لتعظيم الإيرادات لكل مركبة أثناء بناء أعمالها. وكان الهدف طويل الأجل هو توسيع الإنتاج عبر إطلاق مركبة أقل تكلفة موجهة للسوق الواسعة. تلك المركبة، وهي R2، بدأت للتو في الوصول إلى السوق. وهي بالفعل الطراز الأكثر مبيعًا لدى ريفيان. والجدير بالذكر أن إيرادات الشركة ارتفعت بنسبة 38% على أساس سنوي في الربع الثالث من عام 2026، بعد إطلاق R2، مع زيادة التسليمات بنسبة 46%. وهذا النجاح ليس مفاجئًا، بالنظر إلى أن R2 طراز جديد وأقل تكلفة. ويتمثل المفتاح الحقيقي لنجاح ريفيان في الحفاظ على الطلب على المدى الطويل. وقد أدى إلغاء تسلا لسيارة سايبرترك إلى زيادة احتمالات حدوث ذلك. RIVN ريفيان أوتوموتيف 10.33 دولارًا -0.96 (-8.50%) ناسداك · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 20/11/26 هناك خيارات أخرى. فعلى سبيل المثال، تعمل لوسيد (LCID -10.39%) على سيارة رياضية متعددة الاستخدامات، ولدى شركة فورد موتور (F -0.62%) طراز F-150 الأيقوني. ولا يناسب أي منهما الموقف تمامًا بقدر ما تناسبه R2 من ريفيان. وقد تكون هذه الحقيقة ضخمة لريفيان ومساهميها. قد يكون هذا ما تحتاجه ريفيان للنجاح حققت ريفيان نجاحًا كبيرًا، إذ بنت شركة من الصفر تصمم وتصنع شاحنات كهربائية بالكامل. غير أنها لا تزال غير مربحة بشكل مستدام. وهذا هو الهدف النهائي الحقيقي. وللوصول إلى هناك، تحتاج الشركة إلى زيادة الحجم كي تتمكن من توزيع تكاليفها على عدد أكبر من المركبات. ويُقصد من R2 أن تدفع الشركة في هذا الاتجاه. ولا يزال من غير المعروف ما إذا كانت R2 قادرة على إحداث فرق كافٍ كي تصبح ريفيان مربحة. فقد حققت الشركة بالفعل ربحًا إجماليًا، أي أنها تحقق إيرادات من بيع منتجاتها أكبر من تكلفة إنتاجها. وللأسف، كان هذا الربح الإجمالي مدعومًا بعمليات البرمجيات والخدمات. وما زال يتعين عليها تغطية تكاليف أخرى، مثل نفقات البيع والعمومية والإدارية، فضلًا عن الإنفاق على البحث والتطوير، قبل أن تتحول إلى الربحية. وإذا أدى إلغاء سايبرترك إلى زيادة طلبات R2، فقد يكون ذلك هو الدفعة الإضافية التي تحتاجها ريفيان. وقد يرغب المستثمرون الأكثر جرأة في إلقاء نظرة ثانية على السهم الآن بعد أن تنسحب تسلا ([TSLA](/stock/TSLA)) من سوق الشاحنات. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق محللينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع إليها. ففي النهاية، يبلغ متوسط العائد الإجمالي لـ Stock Advisor 719% — وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين للشراء الآن، وهي متاحة عند الانضمام إلى Stock Advisor. اطلع على الأسهم › عوائد Stock Advisor اعتبارًا من 22 نوفمبر 2026.

سهم نايكي منخفض بنسبة 79% عن ذروته. إليك مقدار الأرباح التي تدرها استثمارات بقيمة 10,000 دولار الآن.

سهم نايكي منخفض بنسبة 79% عن ذروته. إليك مقدار الأرباح التي تدرها استثمارات بقيمة 10,000 دولار الآن.

FMPNKE

لا يزال عملاق الأحذية الرياضية متراجعاً في البورصة، لكن عائده ارتفع. بقلم جينيفر سايبل – 22 نوفمبر 2026 الساعة 5:40 صباحاً بتوقيت شرق الولايات المتحدة النقاط الرئيسية: سهم نايكي منخفض مع استحواذ المنافسة على حصته السوقية، لكنه لا يزال أكبر شركة من نوعها. عائد توزيعات أرباح نايكي أقل قليلاً من أعلى مستوى له في 10 سنوات. استثمار بقيمة 10,000 دولار في أي سهم يدفع توزيعات أرباح سيكون مجرد مكون من محفظة أوسع. لا تزال نايكي ([NKE](/stock/NKE)) ملكة الملابس الرياضية، لكن مبيعاتها تتراجع منذ بضع سنوات. فقد اجتاح سوق الملابس الرياضية علامات تجارية جديدة تجذب المتسوقين الباحثين عن الفخامة، ولم تواكب نايكي هذا التطور. نايكي الآن منخفضة بنسبة 79% عن أعلى مستوى لها على الإطلاق. ومع ذلك، تدفع نايكي توزيعات أرباح رائعة. إذا كنت قد استثمرت 10,000 دولار في سهم نايكي اليوم، فإليك مقدار ما ستحصل عليه من توزيعات الأرباح. حذاء نايكي ميركيوريال فابور 17 وسوبرفلاي 11 لكرة القدم. مصدر الصورة: نايكي. توزيعات أرباح الأسهم القيادية نايكي هي سهم قيادي يدفع توزيعات أرباح، وهي مكانة تعني الموثوقية. إنها السهم الأعلى في فئتها، مع سنوات من النمو وتاريخ من توزيعات الأرباح، وحتى مع تراجع مبيعاتها، فإن إيراداتها للأشهر الاثني عشر الماضية البالغة 46 مليار دولار أعلى بكثير من أي من منافسيها المباشرين؛ فشركة أديداس ([ADDYY](/stock/ADDYY)) صاحبة المركز الثاني لديها 31 مليار دولار. ومع ذلك، انخفضت المبيعات بنسبة 4% عن العام الماضي في الربع الأول من السنة المالية 2027 (المنتهي في 31 أغسطس)، وتتوقع الإدارة انخفاضاً بنسبة أعلى من رقم واحد للعام بأكمله. [NKE](/stock/NKE) نايكي 32.92 دولار -1.41 دولار (-4.11%) بورصة نيويورك · اعتباراً من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 20/11/26 إذا استثمرت 10,000 دولار في سهم نايكي اليوم، فستحصل على 263 سهماً بسعر الحالي البالغ 38 دولاراً. يبلغ عائد سهم نايكي 4.3% عند هذا السعر، وهو أقل قليلاً من أعلى مستوى له في 10 سنوات، ويدفع 1.64 دولار للسهم الواحد كتوزيعات أرباح سنوية. امتلاك 263 سهماً يمنحك 431.32 دولاراً، والتي يمكن أن تكون مكوناً موثوقاً به لمحفظة التقاعد. بالنسبة للمستثمرين الذين لديهم الوقت للانتظار، يمكن أن يمنحك أيضاً تعرضاً لانتعاش نايكي. أين تستثمر 1,000 دولار الآن عندما يكون لدى فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. بعد كل شيء، فإن متوسط العائد الإجمالي لـ Stock Advisor هو 719% - وهو تفوق ساحق على السوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عن ما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، والمتاحة عند انضمامك إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتباراً من 22 نوفمبر 2026.

الذكاء الاصطناعي يحدد موعدًا مثاليًا لشراء سهم أنثروبيك (ANT)

الذكاء الاصطناعي يحدد موعدًا مثاليًا لشراء سهم أنثروبيك (ANT)

FMPANT

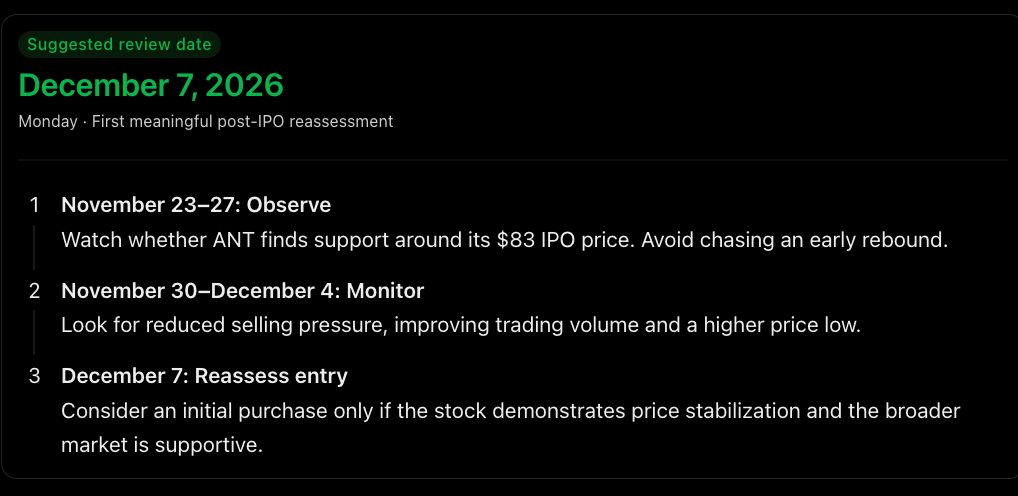
قد يوفر سهم أنثروبيك (NASDAQ: [ANT](/stock/ANT)) فرصة شراء جذابة في أوائل ديسمبر وسط تقلبات ما بعد الطرح العام الأولي وضعف السوق الأوسع. ولهذا الغرض، استعان Finbold بنموذج ChatGPT من OpenAI، الذي قيّم البيانات المالية لأنثروبيك وأداء الطرح العام الأولي والمنافسة والمستويات الفنية لتحديد نقطة دخول محتملة. والجدير بالذكر أن ChatGPT حدد السابع من ديسمبر 2026 موعدًا مثاليًا لإعادة تقييم سهم [ANT](/stock/ANT)، بعد أسبوعين من مراقبة دعم سعر الطرح عند 83 دولارًا وضغط البيع وحجم التداول وتعافي السعر. ومع ذلك، سيكون الدخول أكثر إقناعًا إذا استقر سهم [ANT](/stock/ANT) وتعافى مؤشراته الفنية الرئيسية. مستويات سعر سهم [ANT](/stock/ANT) الرئيسية التي يجب مراقبتها يمثل نطاق 83-85 دولارًا دعمًا رئيسيًا قرب سعر الطرح العام الأولي لسهم [ANT](/stock/ANT)، بينما يتم تداوله عند 88 دولارًا. وقد يشير التعافي نحو 92-97 دولارًا إلى تحسن المعنويات، مع مقاومة عند 105-112 دولارًا وأعلى مستوى في اليوم الأول عند 115.10 دولارًا. وقد يعزز الاختراق فوق هذه المستويات النظرة الصعودية، في حين قد يشير الانخفاض المستمر دون 83 دولارًا إلى مزيد من الضعف. ومن الجدير بالذكر أن سهم [ANT](/stock/ANT) كان متقلبًا منذ ظهوره الأول حيث يعيد المستثمرون تقييم تقييمه البالغ 1.5 تريليون دولار وتكاليف تطوير الذكاء الاصطناعي. وقد أُدرج السهم عند 83 دولارًا، جامعًا حوالي 81.3 مليار دولار، قبل أن يفتتح عند 111.50 دولارًا في 19 نوفمبر، ويصل إلى 115.10 دولارًا ويغلق عند 97.17 دولارًا. ثم انخفض بنسبة 8.50% أخرى في اليوم التالي إلى 88.91 دولارًا، أي حوالي 20.3% دون سعر الافتتاح لكنه لا يزال فوق سعر الطرح العام الأولي. وتزامن الانخفاض مع ضعف أوسع في أسهم التكنولوجيا حيث تساءل المستثمرون عما إذا كانت الاستثمارات الضخمة في البنية التحتية للذكاء الاصطناعي يمكن أن تولد عوائد كافية. الوضع المالي لأنثروبيك على الرغم من الضغوط، أعلنت أنثروبيك عن معدل إيرادات سنوي مرجح بقيمة 81 مليار دولار في أكتوبر 2026، بينما بلغت إيرادات الربع الثالث 16.96 مليار دولار، بزيادة 47% على أساس ربع سنوي. كما كان لديها أكثر من 11,900 عميل يولدون ما لا يقل عن 100,000 دولار سنويًا، بما في ذلك ما يقرب من 1,900 عميل يساهمون بأكثر من مليون دولار. ومع ذلك، أنفقت أنثروبيك 9 مليارات دولار على البنية التحتية للحوسبة في النصف الأول من عام 2026 و5 مليارات دولار أخرى في الربع الثالث، إلى جانب التزامات تقارب 900 مليار دولار مع شركاء مثل أمازون وجوجل. وساهم الإنفاق في خسارة تشغيلية قدرها 567 مليون دولار في الربع الثالث، عاكسًا دخلاً تشغيليًا قدره 974 مليون دولار في الربع السابق. وتقلصت خسارتها الصافية إلى 23.3 مليار دولار من 66.3 مليار دولار، على الرغم من أن البنود المتعلقة بالسندات القابلة للتحويل أثرت على الأرقام، مما يسلط الضوء على تحديات الربحية وراء نموها السريع. وتضيف المنافسة مع OpenAI وGoogle ضغطًا إضافيًا. وقد اكتسبت نماذج Claude من أنثروبيك قوة دفع في مجالات البرمجة والبحث والهندسة، مع بروز Claude Code كمحرك إيرادات رئيسي. كما حصلت أنثروبيك على طرح خاص بقيمة 26 مليار دولار شمل أمازون وألفابيت ومايكروسوفت وإنفيديا وAMD وبرودكوم وميكرون تكنولوجي وTSMC. وبينما يعزز هذا الدعم علاقاتها المالية والبنية التحتية، فإن الاعتماد على مزودين خارجيين يعرضها لاضطرابات محتملة في قدرة الحوسبة والتمويل. صورة مميزة عبر Shutterstock

أوبر توقف حساب سائق بسبب خطأ في الأوراق الرسمية، مما أجبره على البحث عن عمل آخر

أوبر توقف حساب سائق بسبب خطأ في الأوراق الرسمية، مما أجبره على البحث عن عمل آخر

FMPUBER

قال مجتبى خان إنه فقد الوصول إلى حسابه على أوبر بسبب خطأ في الأوراق الرسمية. السائق البالغ من العمر 52 عامًا عمل عبر التطبيق لمدة 11 عامًا، ونقل رجال الأعمال والموظفين الحكوميين في أنحاء واشنطن العاصمة، وكان يتمتع بتقييم خمس نجوم عندما حاول رفع وثيقة تأمين جديدة إلى تطبيق أوبر في سبتمبر. لكن خان قال إنه ارتكب خطأ: فقد رفع شهادة مؤقتة أرسلها له insurer الخاص به، وليس وثيقته الخاصة. قامت أوبر بتعطيل حسابه، مدعية أنه قدم "وثيقة مزيفة"، وفقًا لرسالة اطلعت عليها Business Insider. وقال: "كنت في عجلة من أمري فقط. اعتقدت أن هذه هي الوثيقة التي تطلبها أوبر". وقال المتحدث باسم أوبر إن الشركة لا تزال تحقق في تعطيل حساب خان. وأضاف المتحدث: "نحن نتفهم مدى الضغط الذي يمكن أن يسببه فقدان الوصول إلى المنصة، ولهذا يتم اتخاذ هذه القرارات بعناية". تجربة خان هي مثال واحد على مدى السرعة التي يمكن أن تعطل بها شركات النقل التشاركي والتوصيل العاملين في الاقتصاد المؤقت. وبينما تقول أوبر وDoorDash وشركات مماثلة إنها يمكنها تعطيل حسابات المتعاقدين بسبب مشكلات مثل السرقة أو القيادة غير الآمنة، يرى عاملون آخرون أن وصولهم يُقطع بسبب مخالفات أصغر بكثير. في معظم الأحيان، تحتفظ الشركات بالحق في تعطيل حسابات العاملين في الاقتصاد المؤقت حسب تقديرها. يمكن للعاملين استئناف هذه القرارات والسعي إلى التحكيم الملزم. بعضهم يتجه إلى روبوتات الدردشة المدعومة بالذكاء الاصطناعي لإرشادهم خلال تلك العملية. وتتدخل الحكومات المحلية بشكل متزايد. على سبيل المثال، أعادت أوبر إيتس تفعيل ما يصل إلى 10,000 حساب لعامل توصيل في وقت سابق من هذا العام كجزء من تسوية مع مدينة نيويورك بشأن الأجور وعمليات التعطيل. وقال خان إنه أرسل استئنافًا إلى أوبر مع الوثيقة الصحيحة لمحاولة إعادة تفعيل حسابه. ورفضت أوبر ذلك الاستئناف، وفقًا لصورة شاشة شاركها خان من تطبيق أوبر. وبينما عادة ما يكون لدى أصحاب العمل التقليديين مكاتب وموظفي موارد بشرية يمكنهم حل مثل هذه المشكلات، قال خان إنه لا يتلقى مساعدة مماثلة. وقال: "المشكلة مع أوبر هي أنه لا يوجد مكان يمكنني الذهاب إليه". منذ أن عطلت أوبر حسابه، قال خان إنه كان يقود سيارته شيفروليه سوبربان موديل 2025 لخدمة سيارات سوداء محلية. وقال إن ذلك ساعده في دفع الفواتير، لكنه الآن مضطر لتنظيم أيامه حول الرحلات التي تحجزها خدمة السيارات السوداء. وهذا أكثر صرامة من العمل لدى أوبر، التي كانت تسمح له بتسجيل الدخول والعمل في وقت فراغه. وقال: "أنا مقيد بهذا النوع من التوقيت. لم أعد مستقلاً كما كنت من قبل". يعمل خان أيضًا لدى Blacklane، وهي خدمة سائقين مقرها برلين. في مارس، قالت أوبر إنها تخطط للاستحواذ على الخدمة. وقال خان إنه تمكن من التحدث مع ممثلي الدعم في Blacklane، مما جعل العمل في الخدمة أسهل من أوبر. جعل التعطيل خان يشعر بالفضول بشأن حاجة أوبر الواضحة إلى المزيد من السائقين. قال الرئيس التنفيذي دارا خسروشاهي في وقت سابق من هذا الشهر إن الشركة تقدم مكافآت أكثر للسائقين للمرة الأولى منذ عدة سنوات، وهي علامة على أنها قد تكون تعاني من نقص في السائقين. وقال خان إن النقص يجعل قرار أوبر بتعطيل سائقين جيدين خلاف ذلك محيرًا. وقال: "السائقون موجودون، لكن ربما لا يريدون الاستماع إلينا". هل لديك فكرة قصة عن DoorDash أو أوبر ([UBER](/stock/UBER)) أو خدمة مماثلة؟ اتصل بهذا المراسل على abitter@businessinsider.com أو عبر تطبيق المراسلة المشفرة Signal على 808-854-4501. استخدم عنوان بريد إلكتروني شخصي وشبكة WiFi غير تابعة للعمل وجهازًا غير تابع للعمل؛ إليك دليلنا لمشاركة المعلومات بشكل آمن.

تسلا وسبيس إكس تشكلان لجنتين خاصتين لدراسة الاندماج مع تسارع إنفاق ماسك على الذكاء الاصطناعي. لماذا قد يعيد الدمج تشكيل طريقة تقييم المستثمرين لأعمال الروبوتاكسي في تسلا؟

تسلا وسبيس إكس تشكلان لجنتين خاصتين لدراسة الاندماج مع تسارع إنفاق ماسك على الذكاء الاصطناعي. لماذا قد يعيد الدمج تشكيل طريقة تقييم المستثمرين لأعمال الروبوتاكسي في تسلا؟

FMPTSLA

قد يمنح اندماج محتمل بين تسلا ([TSLA](/stock/TSLA)) وسبيس إكس دفعة لأعمال الروبوتاكسي التابعة لصانعة السيارات. بقلم لايل دالي – 22 نوفمبر 2026 الساعة 5:00 صباحاً بتوقيت شرق الولايات المتحدة. النقاط الرئيسية: قد يبدأ المستثمرون في تقييم خدمة الروبوتاكسي التابعة لتسلا كعمل ذكاء اصطناعي إذا اندمجت صانعة السيارات مع سبيس إكس. إنفاق سبيس إكس، والبنية التحتية للذكاء الاصطناعي، وشبكة ستارلينك، يمكن أن تساعد خدمة الروبوتاكسي على التوسع بشكل أسرع. يتطلب الاندماج موافقة أغلبية جميع أسهم تسلا القائمة. في الشهر الماضي، شكلت كل من تسلا ([TSLA](/stock/TSLA)) وسبيس إكسبلوريشن تكنولوجيز ([SPCX](/stock/SPCX)) لجنة خاصة من المديرين المستقلين للنظر في اندماج محتمل. لا يمكن لإيلون ماسك، الرئيس التنفيذي وأكبر مساهم فردي في الشركتين، المشاركة في المحادثات. ستجمع الصفقة بين أكبر شركة فضاء وأكبر شركة سيارات من حيث القيمة السوقية. بالنسبة لمستثمري تسلا، قد يكون التغيير الأكبر هو كيفية تقييم السوق لأعمال الروبوتاكسي التابعة للشركة. لا يزال الروبوتاكسي مسعراً داخل شركة سيارات على الرغم من أن كلا الشركتين مقيمتان بسعر مرتفع، فإن سهم سبيس إكس لديه قيمة سوقية وتقييم أعلى. تبلغ قيمته 2 تريليون دولار ويتم تداوله عند 58 ضعف المبيعات المتأخرة، اعتباراً من 19 نوفمبر. تبلغ القيمة السوقية لتسلا 1.5 تريليون دولار ويتم تداولها عند 13 ضعف المبيعات المتأخرة. يرتبط تقييم تسلا إلى حد كبير بروبوتات الإنسانoid، والروبوتاكسي، وخدمات الذكاء الاصطناعي مثل القيادة الذاتية الكاملة (FSD). لكن السيارات لا تزال الأعمال الأساسية، وقد انخفض الدخل التشغيلي لتسلا بنسبة 56% على أساس سنوي إلى 718 مليون دولار في الربع الثالث من عام 2026. حالياً، الروبوتاكسي جزء من شركة سيارات، مما يثقل قدرة السوق على تقييمه. [TSLA](/stock/TSLA) تسلا 345.82 دولاراً -28.59 دولاراً (-7.64%) ناسداك · اعتباراً من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 20/11/26 سيعيد الاندماج وضع الروبوتاكسي داخل شركة لديها أعمال ذكاء اصطناعي سريعة النمو، مع إيرادات ارتفعت بشكل هائل بنسبة 830% على أساس سنوي إلى 7.6 مليار دولار في الربع الثالث. قد يبدأ المستثمرون في تقييمه كعمل ذكاء اصطناعي، وليس كإضافة لأعمال السيارات. سبيس إكس يمكن أن تسرع طرح الروبوتاكسي الروبوتاكسي عمل مكلف يتطلب مركبات ورقائق وموارد حوسبة واتصالاً. شبكة تسلا تتوسع أيضاً بسرعة، مع ما يقرب من 2 مليون ميل تراكمي دون إشراف بحلول نهاية سبتمبر، بنمو حوالي ثمانية أضعاف عن الربع السابق. مع نمو الشبكة، ستستمر التكاليف في الارتفاع. SPCX سبيس إكسبلوريشن تكنولوجيز 127.79 دولاراً -10.64 دولاراً (-7.69%) ناسداك · اعتباراً من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 20/11/26 تنفق سبيس إكس بكثافة على الذكاء الاصطناعي، حيث أبلغت عن 48.1 مليار دولار من النفقات الرأسمالية خلال الأشهر التسعة الأولى من عام 2026. وتتوقع 35 مليار دولار إلى 40 مليار دولار أخرى في الربع الرابع. تسلا تتراجع، حيث عدلت توجيهاتها للإنفاق الرأسمالي إلى حوالي 20 مليار دولار في عام 2026، من أكثر من 25 مليار دولار. يمكن لسبيس إكس أن توفر لأعمال الروبوتاكسي تمويلاً أكبر، وبنيتها التحتية الحالية للذكاء الاصطناعي، والاتصال عبر شبكة ستارلينك، وكلها تساهم في توسع أسرع. لا يزال الروبوتاكسي بحاجة إلى إثبات نفسه على الرغم من أن الروبوتاكسي عمل مثير، إلا أنه لا يحقق تأثيراً مالياً بعد. لا يتوقع ماسك أن يحدث فرقاً ملحوظاً في finances تسلا حتى حوالي الربع الثاني من عام 2027، وقد يكون ذلك وجهة نظر متفائلة. كان يتوقع سابقاً أن تكون خدمة الروبوتاكسي منتشرة على نطاق واسع في جميع أنحاء الولايات المتحدة بحلول نهاية عام 2026. تقدم تسلا الخدمة في تسع مناطق حضرية، لذا لا يزال أمامها طريق طويل، مما يظهر كيف غالباً ما تقصر الواقعية عن التوقعات. إذا حدث اندماج، سيصبح الروبوتاكسي جزءاً من شركة قد تبلغ قيمتها 3.5 تريليون دولار أو أكثر. قد يجد المستثمرون صعوبة أكبر في تتبع تقدم الروبوتاكسي مما يجدونه الآن. محادثات الاندماج في مراحلها المبكرة، دون شروط مقترحة. ستحتاج تسلا أيضاً إلى موافقة أغلبية جميع الأسهم القائمة، وليس فقط الأسهم المصوتة، لأن ماسك لا يسيطر على قوة التصويت في الشركة كما يفعل مع سبيس إكس. قد يجعل الاندماج الروبوتاكسي عملاً أكثر قيمة، لكن في الوقت الحالي، المهم هو أن يبدأ في تحقيق إيرادات كبيرة في عام 2027. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق المحللين لدينا نصيحة سهم، يمكن أن يكون من المفيد الاستماع. بعد كل شيء، متوسط العائد الإجمالي لـ Stock Advisor هو 719% – تفوق ساحق للسوق مقارنة بـ 192% لمؤشر S&P 500. لقد كشفوا للتو عن ما يعتقدون أنها أفضل 10 أسهم للمستثمرين للشراء الآن، متاحة عند الانضمام إلى Stock Advisor. انظر الأسهم › عوائد Stock Advisor اعتباراً من 22 نوفمبر 2026.

داو جونز: انهيار إنفيديا يدفع المؤشر إلى التصحيح ويضع مكاسب 2025 في خطر

داو جونز: انهيار إنفيديا يدفع المؤشر إلى التصحيح ويضع مكاسب 2025 في خطر

FMPDOW

يتداول مؤشر داو جونز ([DOW](/stock/DOW)) دون المتوسط المتحرك لـ50 يوماً عند 51705.71 والمتوسط المتحرك لـ200 يوم عند 50775.11. كما كسر خط الاتجاه الصاعد المرسوم من قاع 4 أبريل 2025 عند 36611.78 عبر قاع 30 مارس 2026 عند 45057.28. أغلق المؤشر دون مستوى التصحيح 10% عند 49269.90. مستوى الانخفاض 20% هو 43795.46. النطاق المتوسط هو 45057.28 إلى 54744.33. أغلق داو جونز دون منطقة تصحيحه عند 49900.80 إلى 48757.73. النطاق طويل الأجل هو 36611.78 إلى 54744.33. منطقة تصحيحه هي 45678.06 إلى 43538.41. وضمن هذه المنطقة يقع قاع 30 مارس عند 45057.28 ومستوى الانخفاض 20% عند 43795.46. ما يجب مراقبته سأراقب ما إذا كان المشترون سيعودون إلى كاتربيلر وغيرها من الأسهم الصناعية، أم سيستمرون في تفضيل الأسماء الدفاعية. وول مارت تحيزي صاعد. اختراق 131.82 دولار سيعزز نظرتي الصاعدة ويضع 135.16 دولار على الرادار. الكسر دون 123.03 دولار سيضعف تحيزي الصاعد. كاتربيلر تحيزي هابط. التداول فوق 508.11 دولار سيشير إلى استئناف الانخفاض ويضع 410.06 دولار على الرادار. استعادة 536.73 دولار ستضعف نظرتي الهابطة. مؤشر داو جونز الصناعي سيكون تحيزي هابطاً في بداية الأسبوع لأن الاتجاه الرئيسي هابط ولأن داو جونز ([DOW](/stock/DOW)) يتداول دون خط الاتجاه الصاعد وكلا المتوسطين المتحركين. التداول فوق 47998.86 سيعزز نظرتي الهابطة. الهدف الهبوطي الرئيسي الأول هو 45678.06، يليه قاع 30 مارس عند 45057.28. استعادة 48757.73 ستضعف تحيزي الهابط. الأهداف الصاعدة التالية هي 49269.90 و49900.80. المتوسط المتحرك لـ200 يوم عند 50775.11 هو مقاومة محتملة. مزيد من المعلومات في تقويمنا الاقتصادي.

أين سيكون سهم ميكرون بعد ثلاث سنوات؟

أين سيكون سهم ميكرون بعد ثلاث سنوات؟

FMPMU

هوت أسهم ميكرون في الأشهر الأخيرة، لكن السنوات الثلاث المقبلة قد تكون مثمرة رغم ذلك. بقلم كيث سبايتس – 22 نوفمبر 2026 الساعة 4:26 صباحاً بتوقيت شرق الولايات المتحدة فقدت شركة ميكرون تكنولوجي (MU -13.89%) ما يقرب من نصف قيمتها السوقية في خمسة أشهر. هذه هي الأخبار السيئة. أما الخبر الجيد فهو أن سهم أشباه الموصلات لا يزال مرتفعاً بنحو 120% منذ بداية العام حتى الآن. وترى وول ستريت أن أمام ميكرون مجالاً واسعاً للصعود. ويعكس السعر المستهدف التوافقي لمدة 12 شهراً إمكانية صعود تبلغ نحو 160%. لكن أين سيكون سهم ميكرون بعد ثلاث سنوات؟ توجد ثلاثة سيناريوهات محتملة. مصدر الصورة: غيتي إيمجز. السيناريوهات الصعودية والأساسية والهبوطية لميكرون السيناريو الصعودي لميكرون هو أن يرتفع السهم إلى ما بين 1,800 دولار و2,200 دولار بحلول أواخر 2029، بارتفاع يبلغ 3.2 مرة عند منتصف هذا النطاق. ولكي يصبح هذا السيناريو ممكناً، ستحتاج رقائق الذاكرة التي تنتجها الشركة إلى أن يظل الطلب عليها قوياً خلال السنوات العديدة المقبلة. وإضافة إلى ذلك، ستحتاج سوق الروبوتات البشرية إلى اكتساب زخم. وقال سانجاي ميهروترا الرئيس التنفيذي لميكرون في مكالمة أرباح الربع الثالث من السنة المالية 2026 إنه يتوقع أن تبدأ "دورة طلب قوية ومستدامة على الذاكرة تمتد لعقود متعددة" في وقت لاحق من هذا العقد. أما السيناريو الأساسي فهو أن يقفز السهم إلى ما بين 1,100 دولار و1,400 دولار. وسيتضاعف سعر سهم ميكرون تقريباً عند منتصف هذا النطاق. وسيحتاج سوق الذاكرة عالية النطاق الترددي (HBM) إلى مواصلة النمو بقوة في هذا السيناريو. ويفترض أيضاً أن تحصل شركة تشانغشين ميموري تكنولوجيز (CXMT) الصينية المصنعة لرقائق الذاكرة على حصة سوقية متواضعة فقط من رقائق HBM. غير أن ميكرون لن تحتاج على الأرجح إلى أن تكتسب سوق الروبوتات البشرية زخماً كبيراً لكي يتحقق السيناريو الأساسي. وما هو السيناريو الهبوطي؟ أن ينخفض سهم ميكرون إلى نطاق يتراوح بين 400 دولار و600 دولار خلال السنوات الثلاث المقبلة. والطريقة الأكثر ترجيحاً لحدوث هذا السيناريو هي أن تطور CXMT تقنية HBM لديها بوتيرة أسرع من المتوقع وتغير ديناميكيات السوق. فقد يؤدي تدفق المعروض من HBM إلى إشعال حرب أسعار بين كبار موردي HBM. ومع انخفاض هوامش ميكرون، سينخفض سعر سهمها أيضاً. كما يمكن أن يؤثر تباطؤ الإنفاق على البنية التحتية للذكاء الاصطناعي سلباً على سهم ميكرون. ومع قلق العديد من المستثمرين بالفعل بشأن النفقات الرأسمالية الضخمة المرتبطة بالذكاء الاصطناعي لدى الشركات العملاقة، وتزايد المعارضة الشعبية لمراكز بيانات الذكاء الاصطناعي في الولايات المتحدة، فإن مثل هذا التباطؤ ليس مستبعداً. MU ميكرون تكنولوجي 594.51 دولار -95.93 دولار (-13.89%) بورصة ناسداك · اعتباراً من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 20/11/2026 توقع لا يزال سهم ميكرون سهماً دورياً. وأي من السيناريوهات الثلاثة ممكن، اعتماداً على مدة طفرة رقائق الذاكرة الحالية وشدتها. ومع ذلك، لو كان عليّ أن أتنبأ بالمكان الذي سيكون فيه سهم ميكرون فعلاً بعد ثلاث سنوات من الآن، فسيكون قرب الطرف الأدنى من نطاق السيناريو الأساسي. وأتوقع تماماً أن يظل الطلب على HBM قوياً. أما ما إذا كانت سوق الروبوتات البشرية ستصبح عاملاً داعماً مهماً لميكرون بين الآن و2029 فسيبقى موضع ترقب. وأما CXMT، فأعتقد أنها ستكون لاعباً رئيسياً في HBM. لكنني لا أتوقع أن يعرقل النمو في ميكرون بسبب زيادة المنافسة. ويبدو أن تحقيق مكسب تراكمي يبلغ 80% أو أكثر لميكرون خلال السنوات الثلاث المقبلة أمر قابل للتحقيق في رأيي. أين تستثمر 1,000 دولار الآن عندما يقدم فريق محللينا توصية بشأن سهم ما، فقد يكون من المفيد الاستماع إليها. ففي نهاية المطاف، بلغ إجمالي متوسط عائد Stock Advisor نسبة 719% — وهو تفوق ساحق على السوق مقارنة بـ192% لمؤشر S&P 500. لقد كشفوا للتو عن ما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، وهي متاحة عند الانضمام إلى Stock Advisor. اطلع على الأسهم › عوائد Stock Advisor اعتباراً من 22 نوفمبر 2026.