الأخبار

تراجع كاتربيلر بنسبة 35% في ثلاثة أشهر: هذه الشركة في جانب البيع تتوقع عوائد بنسبة 90% من هنا مع أخرى قريبة

تراجع كاتربيلر بنسبة 35% في ثلاثة أشهر: هذه الشركة في جانب البيع تتوقع عوائد بنسبة 90% من هنا مع أخرى قريبة

FMPCAT

تتداول أسهم كاتربيلر (NYSE:[CAT](/stock/CAT) | توقع سعر [CAT](/stock/CAT)) حاليًا عند 537.07 دولارًا، في حين يبلغ متوسط السعر المستهدف على وول ستريت 807.26 دولارًا. وإذا كان المحللون على صواب، فإن هذه الفجوة تشير إلى ارتفاع محتمل بنحو 50.3%. تبني كاتربيلر ([CAT](/stock/CAT)) الحفارات وشاحنات التعدين التي تنقل الأرض، بالإضافة إلى التوربينات والمحركات الترددية التي تزود مراكز البيانات بالطاقة. وقد حول هذا النشاط الثاني شركة تصنيع آلات دورية إلى اسم في البنية التحتية للذكاء الاصطناعي، مع زيادة مبيعات توليد الطاقة بنسبة 30%[1] في الربع الأخير (نفس زاوية طاقة مراكز البيانات والتبريد التي غطيناها في تقرير مجاني عن سبعة موردين للبنية التحتية للذكاء الاصطناعي ليسوا من صانعي الرقائق، هنا). تبرز هذه الفجوة لأنها تقع بجانب أساسيات قياسية. فقد بلغ حجم الأعمال المتراكمة 78 مليار دولار[2]، ولا تزال شركتان مذكورتان تتوقعان تضاعف السهم تقريبًا. كيف تحول ربع قياسي إلى انهيار بنسبة 34% تفككت تجارة البنية التحتية للذكاء الاصطناعي، وهبطت كاتربيلر معها. فقد انخفضت الأسهم بنسبة 33.94% على مدى ثلاثة أشهر. وقالت تغطية تقرير الربع الثالث إن الأرباح والمبيعات تجاوزت التوقعات بشكل متواضع فقط، "مما زاد من قلق المستثمرين بشأن التحديات المتزايدة التي تواجه ازدهار البنية التحتية للذكاء الاصطناعي". تفوقت ربحية السهم المعدلة البالغة 7.20 دولار[1] على توقعات الإجماع البالغة 7.0335 دولار، وجاءت الإيرادات البالغة 20.682 مليار دولار متوافقة مع التقديرات. وكان الربع السابق قد حقق تجاوزًا بنسبة 31.83%[3]، لذا بدا التجاوز الضيق وكأنه تباطؤ. كما وجهت الإدارة توجيهات لهوامش العام بأكمله، باستثناء استردادات الرسوم الجمركية، إلى "قرب الجزء السفلي من النطاق المستهدف"[2]، وأشارت إلى سحب مخزون الوكلاء بقيمة 1.6 مليار دولار في الربع الرابع، وقدرت تكاليف الرسوم الجمركية لعام 2026 بحوالي 2.2 مليار دولار. كان الضرر من نصيب كاتربيلر وحدها إلى حد كبير. فقد خسر السهم 25.77% في شهر واحد، بينما انخفض مؤشر ستاندرد آند بورز 500 بنسبة 6.92%. آر بي سي وجيه بي مورجان لا يزالان يتوقعان تضاعفًا تقريبًا يركز المحللون على الأعمال المتراكمة. فقد ارتفعت بنحو 96%[2] على أساس سنوي، وتقوم كاتربيلر بحجز طلبات كبيرة للمحركات الترددية حتى عام 2029 وطلبات التوربينات حتى عام 2030. وتتوقع الإدارة شحن 58%[2] من هذا المخزون المتراكم خلال 12 شهرًا. تتجاوز سابحات خان من آر بي سي كابيتال 1,000.00 دولار بهدف أعلى يبلغ 1,027.00 دولار، مما يشير إلى ارتفاع بنسبة 91.2%. وتصنف تامي زكريا من جيه بي مورجان السهم بوزن زائد عند 1,000.00 دولار، مما يشير إلى 86.2%، رغم أنها خفضت هذا الهدف من 1,100.00 دولار. وتأتي إيفركور ISI عند 833.00 دولار، وويلز فارجو عند 805.00 دولار، وسيتي جروب عند 800.00 دولار. وتصنف دي إيه ديفيدسون السهم بمحايد عند 685.00 دولار. من بين 29 محللًا يغطون السهم، يصنف 2 السهم بشراء قوي، و15 بشراء، و11 بالاحتفاظ، و1 بالبيع. وكانت التعديلات الأخيرة تخفيضات، ومعظم التصنيفات لا تزال شراء أو شراء قوي. وترتفع ربحية السهم المتوقعة من 27.1392 دولار لعام 2026 إلى 32.1774 دولار لعام 2027. وهذا يضع السهم عند مضاعف ربحية آجل يبلغ حوالي 18. ستواجه الفرضية اختبارها التالي مع توجيهات عام 2027 في الربع القادم. ويتوقع الرئيس التنفيذي أن الهوامش سوف "تشق طريقها للخروج من قاع نطاق الهامش المستهدف"[2]. دير وCNH صمدتا بينما غرقت كاتربيلر سقطت كاتربيلر وحدها إلى حد كبير. فقد تراجعت نظيراتها مؤخرًا لكنها لا تزال مرتفعة هذا العام. تتداول دير (NYSE:DE) عند 624.89 دولار. وهي منخفضة بنسبة 1.16% على مدى شهر ومرتفعة بنسبة 34.22% هذا العام. ويشير هدفها البالغ 694.01 دولار إلى ارتفاع بنسبة 11.1%. ومن بين محلليها، يصنف 5 بشراء قوي، و11 بشراء، و9 بالاحتفاظ، دون أي تصنيف بيع. هذا الارتفاع المحتمل أصغر بكثير من ارتفاع كاتربيلر. تتداول CNH Industrial (NYSE:CNH) عند 11.07 دولار. وهي منخفضة بنسبة 4.07% على مدى شهر ومرتفعة بنسبة 20.07% هذا العام. ويشير هدفها البالغ 14.88 دولار إلى ارتفاع بنسبة 34.4%. ومن بين محلليها الـ19، يصنف 12 بشراء أو شراء قوي وواحد ببيع قوي. CNH هي فرصة انتعاش في دورة الزراعة، وارتفاعها المحتمل يتخلف عن كاتربيلر. تمتلك كاتربيلر أكبر ارتفاع محتمل ضمن المجموعة. ويشير هذا النمط إلى بيع خاص بالسهم. كاتربيلر تتخلف عن ستاندرد آند بورز 500 بعد سنوات من التقدم عليه عند 537.07 دولار، تمتلك كاتربيلر ارتفاعًا محتملاً بنسبة 50.3% إلى الهدف الإجماعي البالغ 807.26 دولار من 29 محللًا. الأسعار المستهدفة هي تقديرات، وكل واحدة منها نقطة بيانات واحدة. السهم منخفض بنسبة 5.45% منذ بداية العام، بينما مؤشر ستاندرد آند بورز 500 مرتفع بنسبة 4.97%. وعلى مدى خمس سنوات، لا تزال كاتربيلر مرتفعة بنسبة 191.1%، مقارنة بـ52.67% للمؤشر. الأعمال المتراكمة تقول فرصة، والهوامش تحددها تتعزز الحجة الصاعدة إذا أكدت توقعات 2027 أن الهوامش ترتفع من قاع النطاق المستهدف بينما يتحول المخزون المتراكم البالغ 78 مليار دولار وفقًا للجدول الزمني. وتتعزز الحجة الهابطة إذا وصل انخفاض الإنفاق الرأسمالي على الذكاء الاصطناعي إلى طلبات توليد الطاقة، أو إذا أبقت اختناقات القدرة والرسوم الجمركية الأرباح عالقة. على الجانب الهابط، قال الرئيس التنفيذي إنه "لا يوجد فائض في النظام"[2]، وشهدت تقديرات ربحية السهم للربع الرابع 14 مراجعة سلبية في 30 يومًا. من حيث التقييم، يتداول السهم عند حوالي 18 ضعف الأرباح الآجلة مقابل مخزون متراكم قياسي. ومع ذلك، فإن توجيهات يناير هي نقطة التفتيش الأكثر أهمية. اتصل بـ[email protected] لأي أسئلة أو تصحيحات.
بين IREN وCoreWeave: من يملك المسار الأكثر وضوحاً نحو انتعاش مستدام بنسبة 30%؟

بين IREN وCoreWeave: من يملك المسار الأكثر وضوحاً نحو انتعاش مستدام بنسبة 30%؟

FMPCRWVIREN

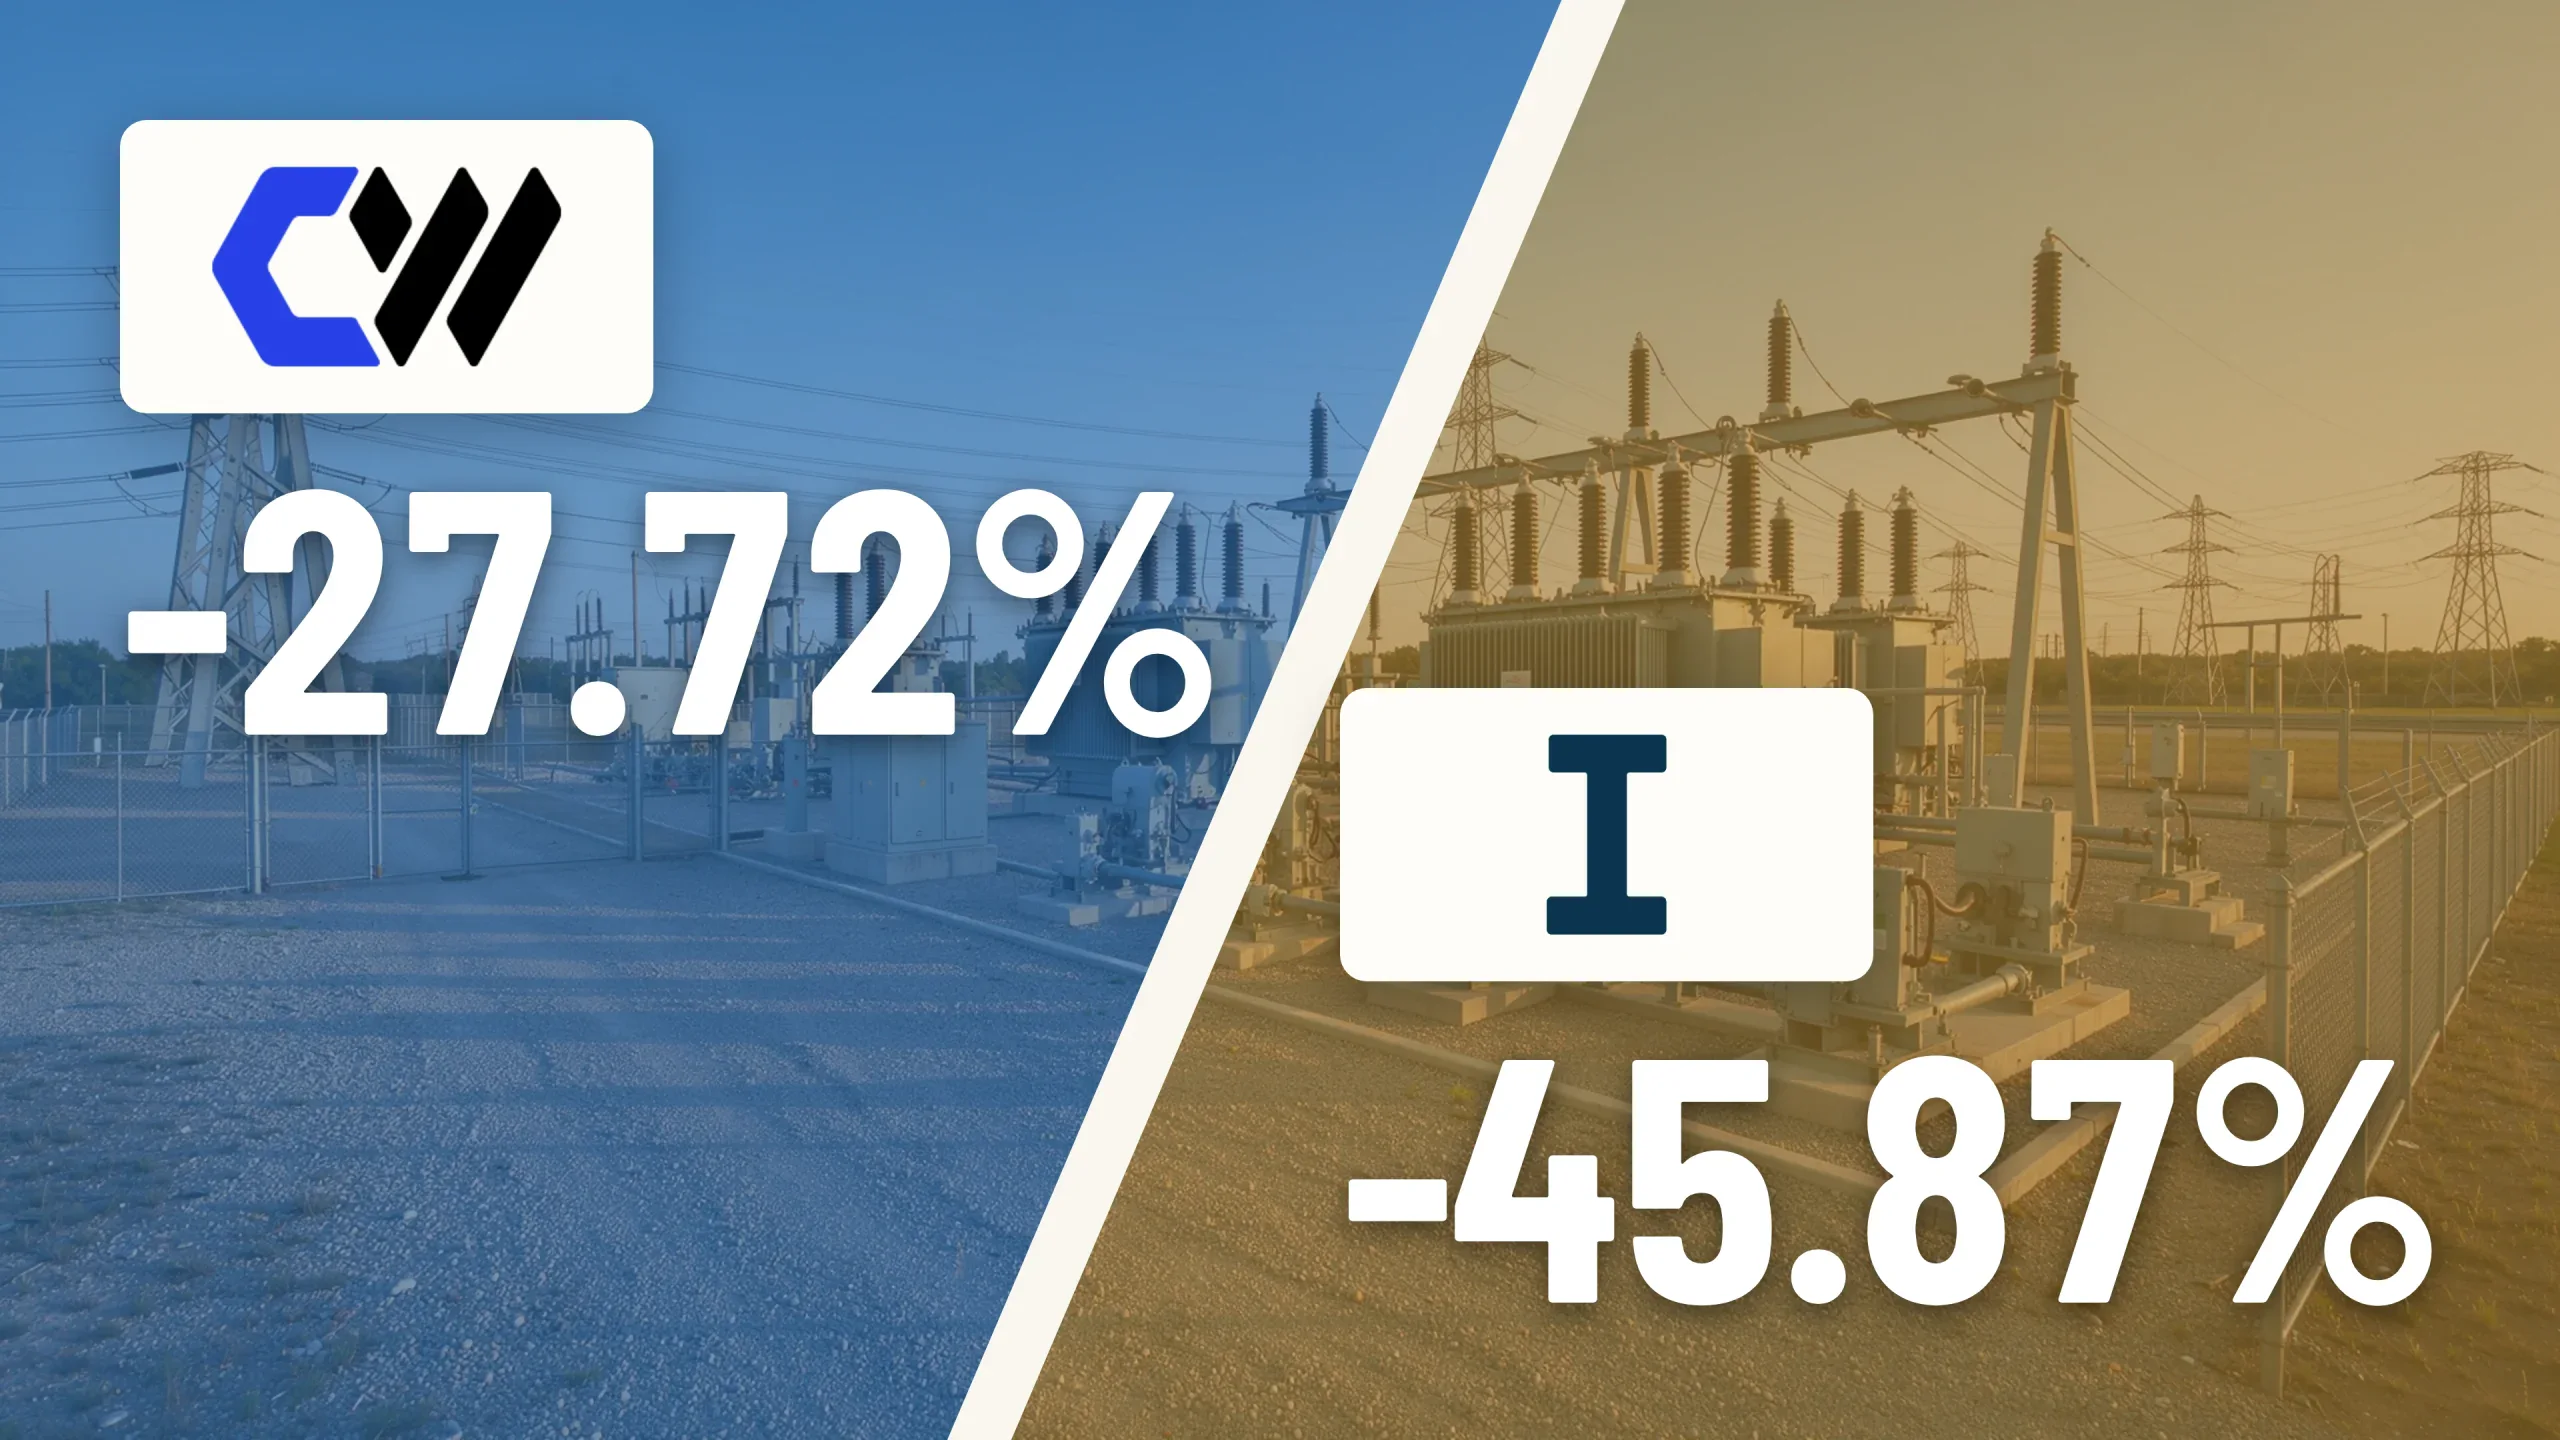
سجلت كل من CoreWeave (NASDAQ:[CRWV](/stock/CRWV)) وIREN (NASDAQ:[IREN](/stock/IREN)) نمواً سريعاً في أعمال الحوسبة السحابية للذكاء الاصطناعي خلال الربع الأخير. ثم تراجع سهم الشركتين بعد أن أشارت إنفيديا (NASDAQ:NVDA | NVDA Price Prediction) إلى الحذر بشأن التمويل. يتداول سهم CoreWeave ([CRWV](/stock/CRWV)) عند 44.91 دولاراً، منخفضاً 27.72% خلال شهر. أما [IREN](/stock/IREN) ([IREN](/stock/IREN)) فيقف عند 14.41 دولاراً، بتراجع 45.87%. العملاء يريدون قدرات الحوسبة من الشركتين، لكن كلتيهما تدفع ثمن النمو بطرق مختلفة جداً. رفع الأسعار يرفع CoreWeave بينما تتخلى [IREN](/stock/IREN) عن ماضيها في التعدين بلغت إيرادات CoreWeave ([CRWV](/stock/CRWV)) في الربع الثالث 3.66 مليار دولار، بزيادة 168.3%[1] على أساس سنوي. ووصف الرئيس التنفيذي مايكل إنتراتور ذلك بأنه "ربع استثنائي"[1]، وقال إن هوامش التشغيل المعدلة بلغت خانة العشرات "قبل الخطة بربع واحد". وقد قادت القدرة على التسعير جزءاً كبيراً من ذلك. رفعت الإدارة الأسعار عبر خطوط منتجاتها بنسبة 25% في يوليو و10% أخرى[2] في وقت لاحق من الربع. ويُثقل الدين النتائج، إذ دفع مصروف الفوائد البالغ 846 مليون دولار[1] الشركة إلى صافي خسارة قدرها 709 ملايين دولار وخسارة للسهم وفق المعايير المحاسبية المقبولة عموماً بلغت 1.27 دولار. كان ربع [IREN](/stock/IREN) ([IREN](/stock/IREN)) بأكمله يدور حول التحول بعيداً عن التعدين. بلغت إيرادات الحوسبة السحابية للذكاء الاصطناعي 200 مليون دولار[3]، بينما تراجعت إيرادات تعدين بيتكوين (CRYPTO:BTC) إلى 28 مليون دولار من 67 مليوناً. ويُظهر هامش الربح الإجمالي للحوسبة السحابية للذكاء الاصطناعي البالغ 86%[3] أن النموذج يحقق أرباحاً بمجرد تشغيل وحدات معالجة الرسومات. كما دخل Horizon 1 الخدمة[3] لصالح مايكروسوفت (NASDAQ:MSFT). ومع ذلك، تُظهر الخسارة الصافية البالغة 263 مليون دولار[3] أن [IREN](/stock/IREN) ليست بعد كبيرة بما يكفي لتغطية تكاليفها. | محرك الأعمال | CoreWeave | [IREN](/stock/IREN) | |---|---|---| | تراكم الإيرادات | نحو 132.5 مليار دولار[1] | 20.3 مليار دولار[3] | | النموذج الأساسي | سحابة وحدات معالجة الرسومات plus برمجيات Forge | تملك أراضيها وطاقتها ومراكز البيانات | | المحطة التالية | معدل إيرادات سنوي متكرر يتراوح بين 20 و21 مليار دولار[1] عند الخروج من 2026 | أكثر من 4 مليارات دولار[3] من الإيرادات السنوية المتكررة قيد الخدمة بحلول يناير | واحدة تستأجر الحجم، والأخرى تملك الأرض تقول CoreWeave ([CRWV](/stock/CRWV)) إن لديها طلباً مؤهلاً يعادل 10 أضعاف[2] السعة المتاحة حتى 2027. وتتوقع أيضاً نحو 9 مليارات دولار[1] من الدفعات المسبقة والودائع من العملاء خلال الأشهر الثلاثة المقبلة. ومع تحول المقرضين إلى الحذر، يعني هذا النقد اعتماداً أقل على أسواق رأس المال (وهو نفس الريح الدافعة لتوسع الذكاء الاصطناعي التي فككناها عبر موردي الطاقة والتبريد والشبكات في تقرير مجاني، هنا). أكثر من 130 ألف وحدة معالجة رسومات[2] تنتهي عقودها في 2027، ما يتيح لCoreWeave إعادة تسعير عتاد تم سداده بالفعل. تملك [IREN](/stock/IREN) ([IREN](/stock/IREN)) كل طبقة من أعمالها. وقال الرئيس التنفيذي المشارك دانيال روبرتس: "نملك الأرض والطاقة ومراكز البيانات تحت كل ذلك"[3]. هذه السيطرة مكلفة: تخطط [IREN](/stock/IREN) لنحو 15 مليار دولار[3] من النفقات الرأسمالية المتبقية للسنة المالية 2027، ولا يزال 6 مليارات دولار منها بحاجة إلى تمويل. وارتفع صافي الدين إلى 4.43 مليارات دولار من 216 مليوناً[3]، لذا تحمل [IREN](/stock/IREN) الآن مخاطر مالية أكبر بكثير. يناير سيحسم ما إذا كانت [IREN](/stock/IREN) ستكسب الثقة سأراقب إنجاز [IREN](/stock/IREN) ([IREN](/stock/IREN)) المتعلق بالإيرادات السنوية المتكررة. فقد تأجل إلى يناير، وربما إلى نهاية فبراير[3]، بسبب تغيير في التصميم طلبه أحد العملاء وتأخيرات لدى الموردين. وأي تأجيل آخر سيضر بمصداقيتها لدى كبار المستثمرين. أما بالنسبة إلى CoreWeave ([CRWV](/stock/CRWV))، فسأراقب مصروف الفوائد في الربع الرابع، الذي تستهدفه الشركة عند 1.05 مليار إلى 1.15 مليار دولار[1]. وسيُظهر هذا الرقم ما إذا كانت الأسعار الأعلى ستظل تتجاوز تكاليف التمويل. لماذا أميل إلى CoreWeave من أجل انتعاش مستدام من أجل انتعاش مستدام بنسبة 30%، أفضل CoreWeave ([CRWV](/stock/CRWV)). سأكون أعتمد على التنفيذ في شركة تعمل بالفعل على نطاق حقيقي، مع 9 مليارات دولار من الدفعات المسبقة القادمة من العملاء. ولا يزال الرفع المالي يقلقني. كما أن برنامج بيع أسهم بسعر السوق لما يصل إلى 35 مليون سهم[1] قد يحد من المكاسب. تقدم [IREN](/stock/IREN) ([IREN](/stock/IREN)) مزيداً من الارتفاع المحتمل ومزيداً من المخاطر التي إما كل شيء أو لا شيء. ويعكس انخفاضها بنسبة 61.85% هذا العام شكاً عميقاً. ومع ذلك، فإن عقداً جديداً لخمس سنوات بنحو 22 مليون دولار لكل ميغاواط من تكنولوجيا المعلومات[3] (الإيراد السنوي لكل ميغاواط من قدرة الحوسبة) مع دفع مسبق يغطي 90% من النفقات الرأسمالية لوحدات معالجة الرسومات يُظهر أن العملاء يقدرون مواقعها. وإلى أن تسد [IREN](/stock/IREN) فجوة التمويل البالغة 6 مليارات دولار ويبدأ تشغيل الإيرادات السنوية المتكررة، أراها قصة تحول للمستثمرين القادرين على تحمل التقلبات الحادة. للاستفسارات أو التصحيحات، يُرجى التواصل عبر [email protected].

روبوت الذكاء الاصطناعي من هوم ديبوت يساعد المتسوقين على تجنب الرحلة الثانية المزعجة

روبوت الذكاء الاصطناعي من هوم ديبوت يساعد المتسوقين على تجنب الرحلة الثانية المزعجة

FMPHD

إذا كانت هناك مصدر إحباط واحد يعاني منه كثير من هواة الأعمال اليدوية، فهو الإدراك المفاجئ بأنهم أحضروا إلى المنزل مستلزمات خاطئة للمهمة. هذه مشكلة تأمل شركة هوم ديبوت ([HD](/stock/HD)) في حلها بالذكاء الاصطناعي. بنت عملاقة تحسين المنازل سمعتها المبكرة جزئيًا على موظفي المتاجر ذوي المعرفة، بما في ذلك السباكين والكهربائيين وغيرهم من الحرفيين الذين يمكنهم مساعدة العملاء الذين يقومون بالأعمال بأنفسهم. الآن، مع الذكاء الاصطناعي، تحاول الشركة وضع هذه المعرفة القائمة على المشاريع مباشرة في أيدي المستهلكين. كانت الشركة من أوائل تجار التجزئة الكبار الذين قدموا روبوت ذكاء اصطناعي موجهًا للعملاء، يُدعى ماجيك أبرون. تم تدريب المنصة بشكل خاص على المنتجات والمشاريع التي حمّلتها هوم ديبوت في الأداة على مدى العامين الماضيين، بحيث يمكنها أن تكون بمثابة مستشار للمتسوقين. وقالت ريبيكا غوديكي، رئيسة قسم الإنترنت في هوم ديبوت، في مقابلة: «ما يهم عملاءنا هو المشروع وليس المنتج. أعتقد أنه من السهل جدًا البيع بمنتج واحد، لكن هذا في الواقع ليس ما نعتقد أن الذكاء الاصطناعي الأنسب له». قالت غوديكي إنها كانت مؤخرًا مع متسوقة ملأت عربتها بمرحاض بديل وعناصر أخرى للمشروع. استخدموا ماجيك أبرون لالتقاط صورة لمحتويات العربة للتأكد من أن لديهم كل شيء، فأصدر تحذيرًا مفيدًا. وقالت غوديكي: «تمكن ماجيك أبرون من تحديد ذلك وقال: ‹لديك حلقة شمع غير متوافقة. عليك العودة إلى هذا الممر والمحاولة مرة أخرى›». وأضافت: «آخر ما تريده هو أن تكون قد أزلت المرحاض القديم، وأنت على وشك تركيب الجديد، ثم تكتشف أنه ‹أوه، لدي حلقة الشمع الخاطئة!›. هذا مأزق فظيع». كانت رحلة هوم ديبوت مع مساعدها بالذكاء الاصطناعي تطورًا لإضافة المزيد والمزيد من القدرات. عند إطلاقه لأول مرة، بدأت هوم ديبوت بوضع معرفتها في روبوت محادثة على موقعها الإلكتروني. في مارس 2025، ظهر المساعد للجمهور في تطبيق الشركة وعلى ملايين صفحات المنتجات. كان بإمكان التطبيق الإجابة عن أسئلة المنتجات، وتلخيص المراجعات، وتقديم بعض الإرشادات حول كيفية القيام بالأشياء. في اجتماع للمستثمرين في ديسمبر 2025، قال أحد مسؤولي هوم ديبوت إن التطبيق بدأ يبتعد عن مجرد الإجابة عن الأسئلة، وإن الشركة تستخدم أداة الذكاء الاصطناعي لبناء سلات تسوق للعملاء. في الشهر التالي، وسّعت الشركة شراكتها مع جوجل لتوسيع قدرات الذكاء الاصطناعي في التطبيق. بعد الاختبار في المتاجر، أطلقت الشركة القدرة داخل المتاجر في أغسطس، مصممة خصيصًا لكل من مواقع هوم ديبوت التي يزيد عددها عن 2000 موقع، بحيث يمكن للمساعد إرشاد المتسوقين إلى المخزون وتخطيط متجر معين. يمكنه أيضًا الاكتشاف والتواصل بلغات متعددة. مع تزايد استخدام المستهلكين للذكاء الاصطناعي في حياتهم، أصبحت مساعدات التسوق بسرعة ضرورة لتجار التجزئة الكبار، بما في ذلك سباركي من وول مارت، وأليكسا من أمازون، و«اسأل تارجت» من تارجت. قالت كل من وول مارت وتارجت هذا الأسبوع إن اعتماد العملاء لوكلائهما بالذكاء الاصطناعي ينمو بسرعة. لدى منافس هوم ديبوت في تحسين المنازل، لويز، ماي لو، الذي طُوّر بالتعاون مع أوبن إيه آي ويؤدي وظائف مشابهة لماجيك أبرون. قال مارفن إليسون، الرئيس التنفيذي لشركة لويز، يوم الأربعاء إن ماي لو يجيب على أكثر من مليون سؤال شهريًا وإن معدل تحويل المستخدمين لديه ثلاثة أضعاف معدل غير المستخدمين الذين يتسوقون عبر الإنترنت. قالت غوديكي إن ماجيك أبرون يتلقى الآن ملايين الأسئلة شهريًا، وغالبًا ما تكون حول مشاريع الأعمال اليدوية التي تتجاوز بكثير مجرد العثور على عنصر واحد. وقالت إن الموظفين يستخدمون أيضًا ماجيك أبرون لمساعدة المتسوقين على إكمال المشاريع التي قد تتجاوز تخصصاتهم. على سبيل المثال، قد يعرف موظف مركز الحدائق الكثير عن النباتات، لكنه قد يشعر بثقة أقل بشأن الإضاءة الخارجية. وقالت إنه من خلال حل مشروع كامل، فإن أداة ماجيك أبرون تؤدي إلى سلات تسوق أكثر اكتمالاً وتحصل على الأشياء الصحيحة من المرة الأولى. وهذا يترجم إلى رحلات عودة أقل لاستبدال أو إرجاع العناصر غير المناسبة. وقالت غوديكي: «ما نراه هو أنه بمجرد استخدامه مرة واحدة والتعرف عليه، تعود وتستخدمه أكثر». دومينيك ريوتر هو مراسل أول لتجارة التجزئة في بيزنس إنسايدر، يغطي بشكل أساسي وول مارت وتارجت وكوستكو وتجار التجزئة الكبار الآخرين. تميل قصصه إلى التركيز على القضايا والاتجاهات التي تؤثر على الموظفين والعملاء، مثل تحديات القدرة على تحمل التكاليف والسباق المتزايد لتقديم خدمات توصيل فائقة السرعة لطلبات التجارة الإلكترونية. قبل انضمامه إلى بي آي في عام 2019، عمل دومينيك لأكثر من عقد كصحفي مصور مستقل يغطي مجموعة واسعة من القصص لوكالات الأنباء والصحف العالمية، بما في ذلك رويترز ووول ستريت جورنال ووكالة فرانس برس. درس دومينيك الصحافة المصورة في جامعة بوسطن وحصل لاحقًا على ماجستير في صحافة الأعمال والاقتصاد من جامعة كولومبيا. إذا كنت موظفًا أو عميلًا لديك قصة تريد مشاركتها، فيرجى الاتصال بي عبر البريد الإلكتروني أو الرسائل النصية/الاتصال/سيجنال على 646-768-4750.

كوسكو تسجل أعلى مستوى تاريخي لها بعد إعلان توزيعات أرباح خاصة بقيمة 30 دولاراً للسهم. هل السهم فرصة شراء قبل 10 ديسمبر؟

كوسكو تسجل أعلى مستوى تاريخي لها بعد إعلان توزيعات أرباح خاصة بقيمة 30 دولاراً للسهم. هل السهم فرصة شراء قبل 10 ديسمبر؟

FMPCOST

تُعد توزيعات الأرباح الخاصة البالغة 30 دولاراً للسهم غير مسبوقة، لكنها قد لا تكون كافية وحدها لجعل سهم كوسكو فرصة شراء. بقلم ويل هيلي – 20 نوفمبر 2026 الساعة 10:30 صباحاً بتوقيت شرق الولايات المتحدة النقاط الرئيسية: توزيعات الأرباح الخاصة لدى كوسكو تعادل سعر سهمها في عام 2003، ما يؤكد النمو الهائل للسهم. النتائج المتسقة للشركة ربما ساعدتها على اكتساب تقييم مرتفع. غير أن التقييم الحالي للسهم يبدو متقدماً على الأساسيات لدى كوسكو. لا تُعرف شركة كوسكو ويرزيهول ([COST](/stock/COST)) ([COST](/stock/COST) +2.03%) عادةً بأنها من أسهم توزيعات الأرباح. ورغم أنها رفعت توزيعاتها كل عام منذ إطلاقها في 2004، فإن عائد توزيعاتها أقل بكثير من متوسط مؤشر ستاندرد آند بورز 500 (^GSPC -0.92%)، والأرجح أن قاعدة عملائها المخلصين ونموها المالي المستقر هما ما يواصلان جذب المستثمرين إلى السهم. ومع ذلك، عوّضت كوسكو جزئياً انخفاض عائد توزيعاتها عبر دفع توزيعات أرباح خاصة بصورة دورية، وقد أعاد إعلان توزيعات خاصة بقيمة 30 دولاراً للسهم ملف العوائد النقدية إلى دائرة الاهتمام. لكن ذلك قد لا يكون كافياً لجعل السهم فرصة شراء ممتازة قبل إعلان أرباح الربع الأول من السنة المالية 2027 في 10 ديسمبر، وإليكم السبب. توزيعات الأرباح الخاصة البالغة 30 دولاراً سواء رأى المرء أن سهم كوسكو فرصة شراء الآن أم لا، فلا يمكنه إنكار أن توزيعات الأرباح الخاصة البالغة 30 دولاراً للسهم، والتي تعادل 13 مليار دولار، غير مسبوقة. وكانت آخر توزيعات خاصة بقيمة 15 دولاراً للسهم في 2023؛ وقبلها حصل المساهمون على 10 دولارات للسهم في 2020. تجدر الإشارة أيضاً إلى أن السهم كان يُباع بسعر 30 دولاراً للسهم في مرحلة ما من عام 2003، وكان قد تراجع إلى نحو 40 دولاراً للسهم قرب أدنى مستوى له في الأزمة المالية 2008-2009. وبين التوزيعات الخاصة والتوزيعات السنوية الحالية البالغة 5.88 دولارات للسهم، حقق المستثمرون أرباحاً كبيرة من العوائد النقدية للسهم. غير أن من يرغب في الحصول على هذه التوزيعات، فإن التاريخ المهم ليس 10 ديسمبر، بل 24 نوفمبر، وهو تاريخ الاستحقاق غير المؤهل للتوزيعات الخاصة (ex-dividend date). كما أن كوسكو تدفع عادةً توزيعات أرباح خاصة مرة كل ثلاث سنوات، لذا ينبغي على المستثمرين التركيز على توزيعاتها العادية، التي كانت للأسف ضعيفة جداً. ويبلغ عائد توزيعات الأرباح الحالي لسهم كوسكو 0.51%. وهذا أقل من نصف متوسط مؤشر ستاندرد آند بورز 500 الحالي البالغ 1.09% (وهو منخفض أصلاً بصورة غير معتادة). كذلك، حتى مع التوزيعات الخاصة هذا العام، سيحصل المساهمون على عائد نقدي بنسبة 3.2%، وهو ما يزال أقل من 5% التي تدفعها بعض شهادات الإيداع ذات العائد المرتفع حالياً. [COST](/stock/COST) كوسكو ويرزيهول 1,116.00 دولاراً +22.17 دولاراً (+2.03%) بورصة ناسداك · اعتباراً من الساعة 10:26 صباحاً بتوقيت شرق الولايات المتحدة في 20/11/2026 نمو كوسكو وتقييمها قد يتساءل المستثمرون أيضاً عما إذا كان نمو كوسكو يجعلها فرصة شراء. من المسلم به أن بياناتها المالية الأخيرة تبدو قوية. في السنة المالية 2026 (المنتهية في 30 أغسطس)، ارتفعت الإيرادات بأكثر من 8% عن مستويات العام السابق إلى 303 مليارات دولار. ومن ذلك، حققت صافي دخل بلغ 9.2 مليارات دولار خلال السنة المالية، بزيادة 14% عن الفترة نفسها. وبالنسبة للربع الأول من السنة المالية 2027 (المنتهي في 22 نوفمبر)، يتوقع المحللون نمو الإيرادات بنسبة 11%. ويشير ذلك إلى تسارع طفيف في نمو الإيرادات، وربما يكون عاملاً مساهماً في تداول السهم قرب أعلى مستوى له على الإطلاق. للأسف، قد لا يكون هذا النمو كافياً لتبرير تقييمه. فالسهم يتداول حالياً عند مضاعف ربحية (P/E) قدره 54. وبالمقارنة، تتداول تجار التجزئة التقليديون مثل وولمارت وتارجت عند 47 و17 ضعف الأرباح على التوالي. وبالإضافة إلى ذلك، وفي ظل رواج التداول على الذكاء الاصطناعي، تُعد كوسكو واحدة من قليل من أسهم السلع الاستهلاكية الأساسية التي لا تتداول بخصم كبير. وإلى جانب تارجت المذكورة، يبيع تجار تجزئة مثل هوم ديبوت وشركات TJX بأسعار ربحية أقل ويقدمون عوائد توزيعات أعلى. وتبدو هذه البدائل تجعل دفع 54 ضعف الأرباح لسهم كوسكو صعب التبرير. المضي قدماً مع سهم كوسكو رغم التوزيعات الخاصة، من المحتمل ألا يكون سهم كوسكو فرصة شراء قبل إعلان أرباحه في 10 ديسمبر. بل إنه بالنظر إلى توزيعاته الخاصة ونموه المتسق، فإن المساهمين الحاليين لديهم كل الأسباب لمواصلة الاحتفاظ بالسهم. غير أنه يجب التساؤل عما إذا كان معدل نموه يبرر مضاعف ربحية قدره 54، إذ يقدم تجار تجزئة تقليديون آخرون لمستثمريهم مضاعفات ربحية أقل وعوائد توزيعات أعلى. كما أن بعضهم، مثل تارجت، يخرجون من صعوبات ضغطت على تقييماتهم، وهو سيناريو قد يهيئهم لعوائد طويلة الأجل أعلى من كوسكو. وبالتالي، فعلى الرغم من أن الاحتفاظ بسهم كوسكو أفاد المساهمين على المدى الطويل وينبغي أن يستمر في إفادتهم، فإن المستثمرين الجدد قد يكون من الأفضل لهم البحث عن عوائد أعلى في أسهم تجزئة أخرى. أين تستثمر 1000 دولار الآن عندما يقدم فريق المحللين لدينا نصيحة بشأن سهم ما، فقد يكون من المفيد الاستماع إليها. فبعد كل شيء، بلغ إجمالي متوسط عائد Stock Advisor 790%، أي تفوق ساحق على السوق مقارنة بـ 202% لمؤشر ستاندرد آند بورز 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم يمكن للمستثمرين شراؤها الآن، وهي متاحة عند الانضمام إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتباراً من 20 نوفمبر 2026.

الرئيس التنفيذي لـ Lumentum يعترف: "المساهمون غير سعداء" بشأن صفقة Marvell

الرئيس التنفيذي لـ Lumentum يعترف: "المساهمون غير سعداء" بشأن صفقة Marvell

FMPLITEMRVL

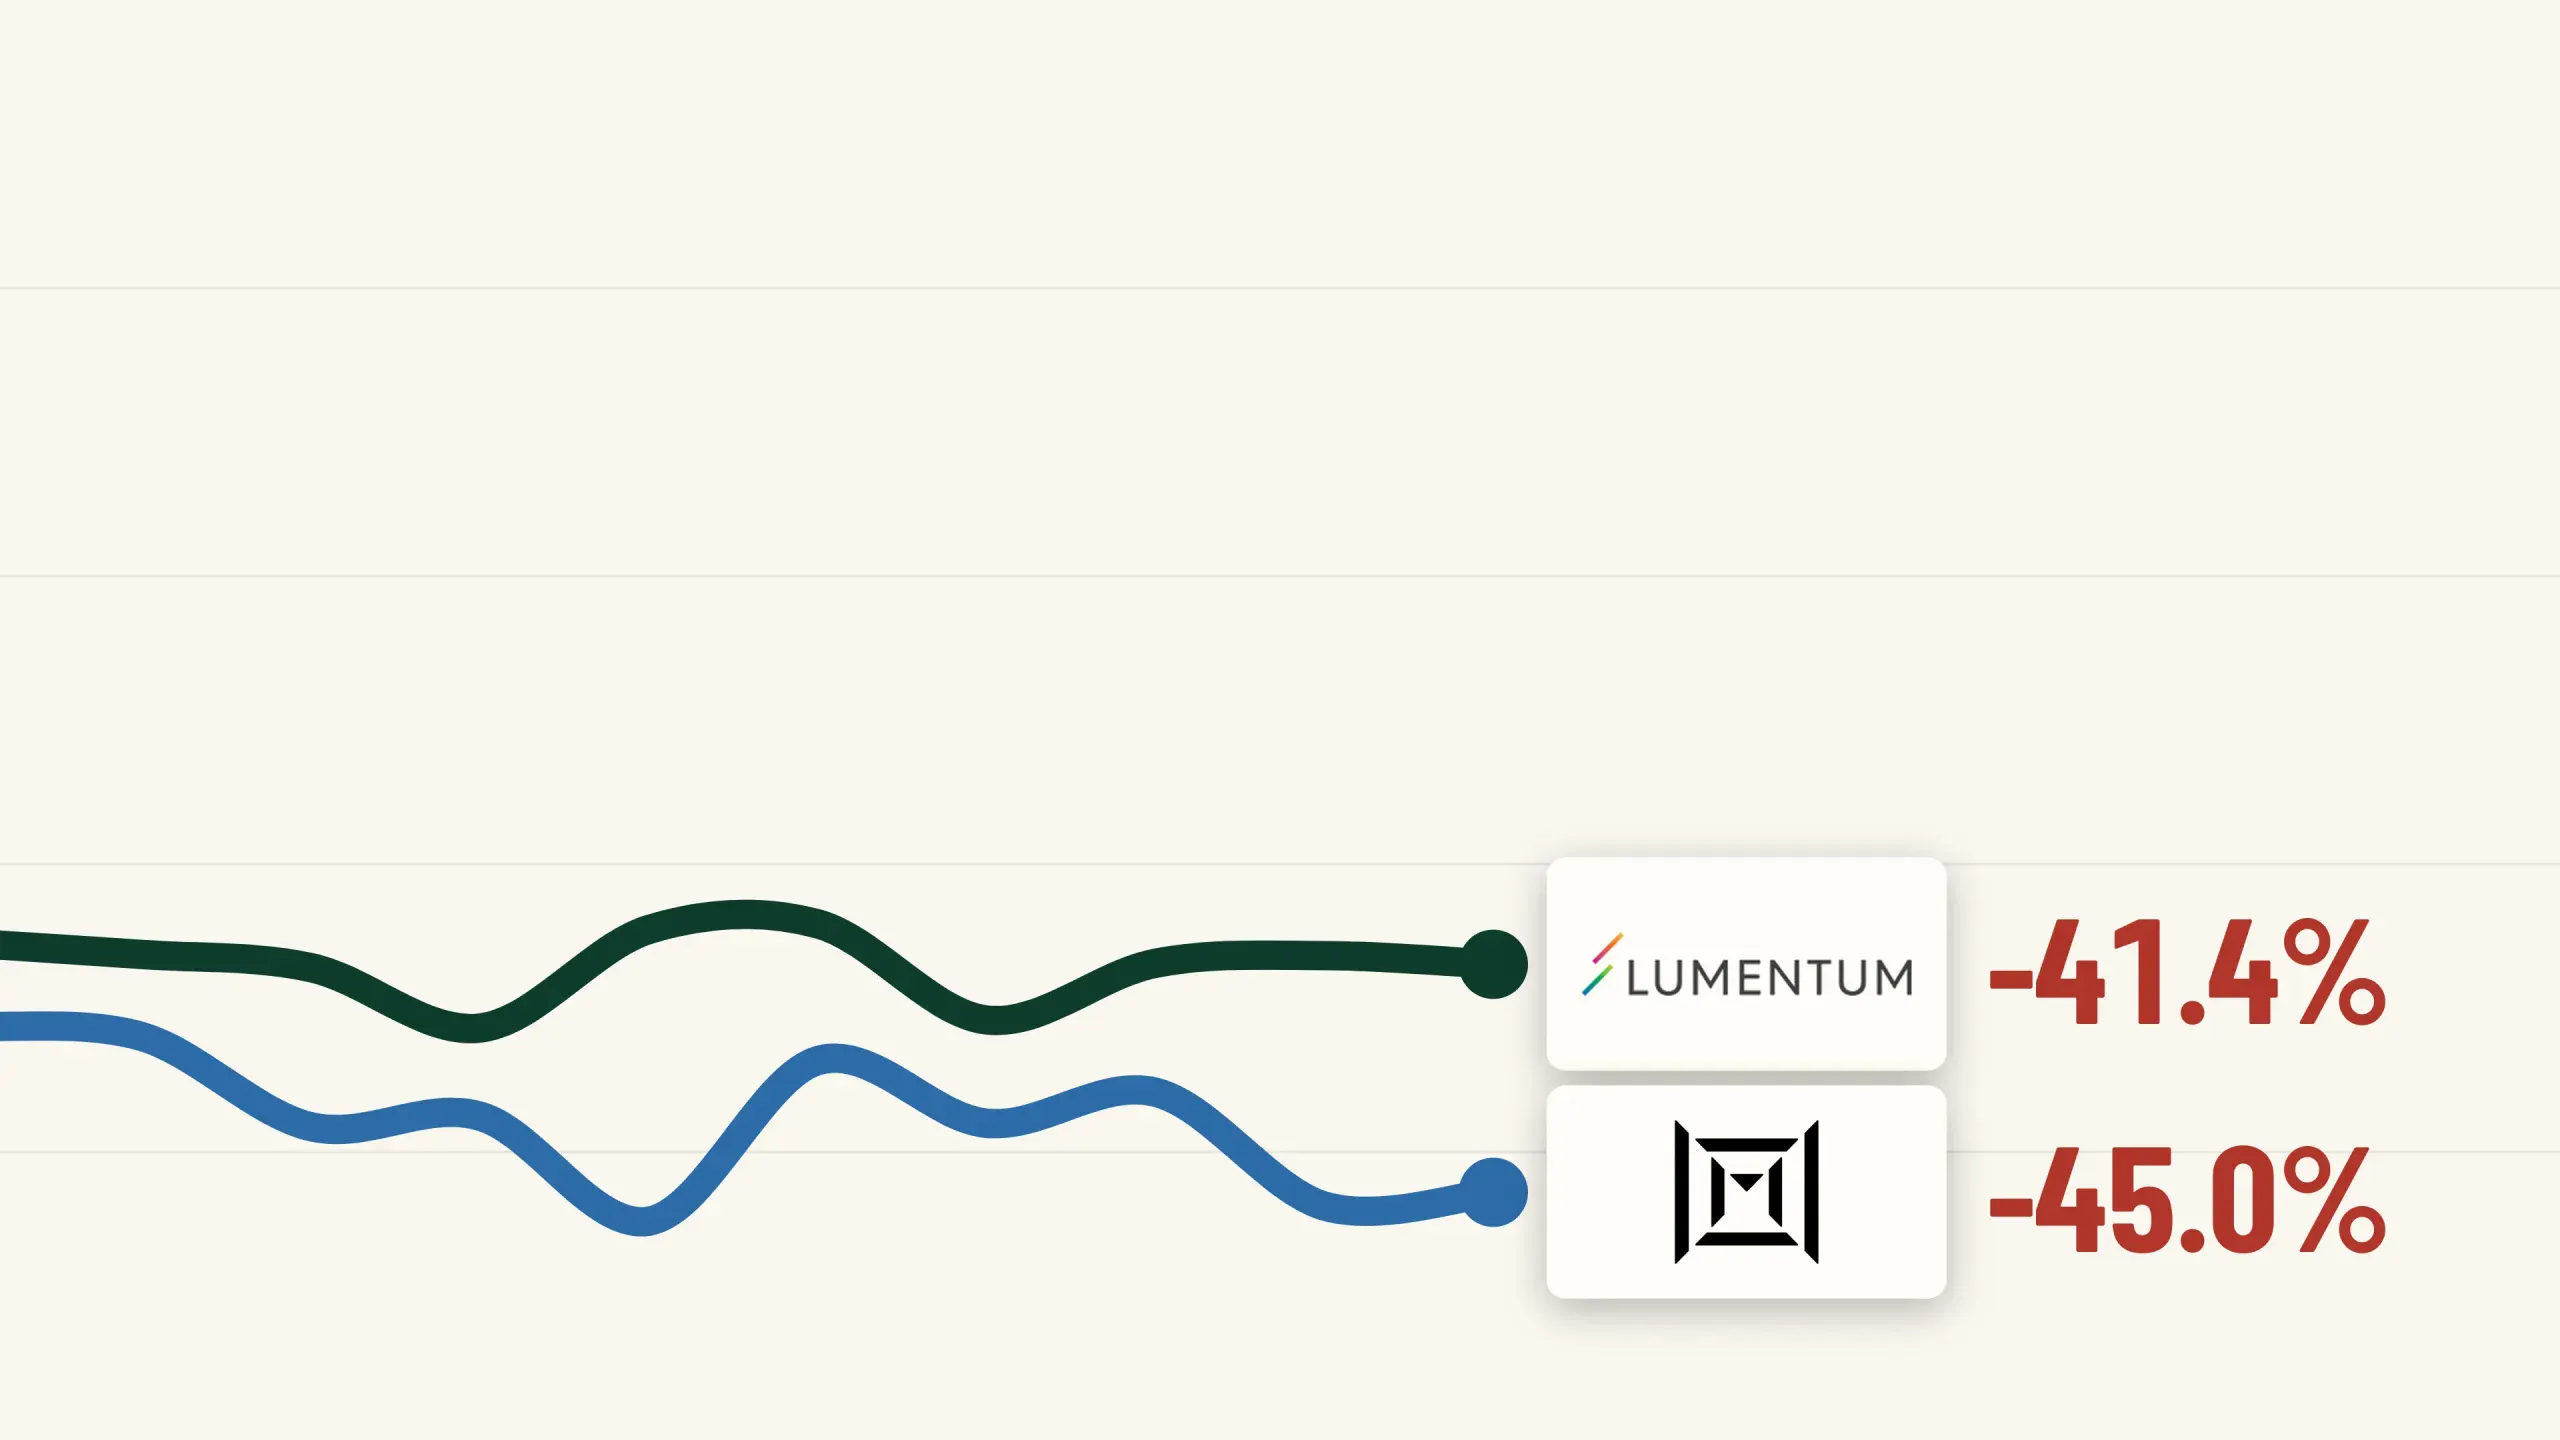
قال مايكل هيرلستون، الرئيس التنفيذي لشركة Lumentum ([LITE](/stock/LITE))، مساء الخميس لجيم كريمر إن "المساهمين غير سعداء" بشأن الاندماج الكامل عبر الأسهم مع Marvell Technology ([MRVL](/stock/MRVL)). ويقود هيرلستون شركة Lumentum منذ فبراير 2025. وقال إن الأسابيع القليلة الماضية كانت صعبة، وإن أمام الشركتين عملًا يتعين القيام به مع مستثمريهما. أغلق سهم Lumentum ([LITE](/stock/LITE)) يوم الخميس عند 535.15 دولارًا، بانخفاض 2.89%، بقيمة سوقية بلغت 48.53 مليار دولار. ثم تداول عند 522.50 دولارًا في جلسة ما بعد الإغلاق عند الساعة 7:59 مساءً بتوقيت شرق الولايات المتحدة. وهبط سهم Marvell ([MRVL](/stock/MRVL)) بنسبة 4.86% إلى 138.47 دولارًا، بقيمة سوقية بلغت 121.57 مليار دولار، وتداول عند 135.99 دولارًا في جلسة ما بعد الإغلاق. هبط السهمان بشكل حاد منذ 28 أكتوبر، حين أفاد تقرير بأن Marvell ([MRVL](/stock/MRVL)) كانت قريبة من إبرام صفقة. وانخفض سهم Lumentum ([LITE](/stock/LITE)) بنسبة 41.4% من 913.95 دولارًا، بينما انخفض سهم Marvell ([MRVL](/stock/MRVL)) بنسبة 45.0% من 251.65 دولارًا. وقد تراجع سهم Marvell ([MRVL](/stock/MRVL)) بنسب مضاعفة في كل يوم من أيام التداول الثلاثة التي تلت التقرير. وقال هيرلستون إن الشركتين تعلنان أرقامًا قوية جدًا، وإن الشركة المدمجة ستكون أقوى من أي منهما بمفردها. وحدد ثلاثة أحداث قادمة يتوقع أن تعيد بناء ثقة المستثمرين. كيف ربطت النسبة الثابتة Lumentum بهبوط Marvell بموجب الشروط المعلنة في 2 نوفمبر، يحصل حاملو أسهم Lumentum ([LITE](/stock/LITE)) على 4.500 سهم من Marvell ([MRVL](/stock/MRVL)) مقابل كل سهم من أسهمهم. وعند الإعلان، كان ذلك يعني نحو 1,132 دولارًا للسهم، أي علاوة بنسبة 23.9% على إغلاق 28 أكتوبر غير المتأثر بالصفقة. وكان يعني أيضًا قيمة مؤسسية تبلغ 115 مليار دولار، وهذا الرقم يتحرك مع سعر سهم Marvell ([MRVL](/stock/MRVL)). والنسبة ثابتة، لذا أصبح حاملو أسهم Lumentum ([LITE](/stock/LITE)) يملكون فعليًا مطالبة بأسهم Marvell ([MRVL](/stock/MRVL))، وقد خفض انخفاض Marvell قيمة الصفقة بما يقارب العلاقة الواحد لواحد. وعند إغلاق الخميس، كانت المقايضة تساوي نحو 623 دولارًا لكل سهم من أسهم Lumentum ([LITE](/stock/LITE)). وهذا أقل بنسبة 45% من قيمة الإعلان، وكان سهم Lumentum ([LITE](/stock/LITE)) يتداول بخصم 14%. وسيملك حاملو أسهم Marvell ([MRVL](/stock/MRVL)) نحو 67% من الشركة المدمجة. ويشير بيعهم بعد انتشار الأخبار إلى تشكيكهم في السعر المدفوع، وعدد الأسهم الجديدة التي ستُصدرها Marvell ([MRVL](/stock/MRVL))، ومدى سلاسة دمج الأعمال، والجدول الزمني الطويل. ثلاثة محفزات قد تعيد ضبط المعنويات من المتوقع أن يصدر تقرير أرباح Marvell ([MRVL](/stock/MRVL)) التالي بعد إغلاق الثلاثاء 1 ديسمبر. ويتعين عليه أن يظهر تسارعًا مستمرًا في مبيعات مراكز البيانات، التي شكلت 79%[1] من الإيرادات في الربع الأخير. ويأتي بعد ذلك إيداع تسجيل S-4. وعادة ما توضح وثائق كهذه تاريخ المفاوضات وتوقعات الإدارة وآراء العدالة، ومن المرجح أن تحدد هذه التفاصيل ما إذا كان المستثمرون سيقبلون العلاوة. ولم تحدد Lumentum ([LITE](/stock/LITE)) موعدًا لتقريرها التالي. وأظهر ربعها الأخير إيرادات قدرها 1.2626 مليار دولار[2]، بارتفاع 136.5% عن العام السابق، مع توجيهات تراوح بين 1.575 مليار دولار و1.625 مليار دولار للربع الحالي. لماذا قد تكون روابط الألياف أهم من المباني الجديدة قال هيرلستون إن Lumentum ([LITE](/stock/LITE)) لم تشهد أي تباطؤ في الطلب. ويرى أن التحول من النحاس إلى روابط الألياف الضوئية داخل مراكز البيانات أكثر أهمية للنمو من عدد مراكز البيانات التي يجري بناؤها. وتحتج الإدارة بأن نمو Lumentum ([LITE](/stock/LITE)) يعتمد على كمية المعدات البصرية التي تدخل في كل رف خادم. فإذا استخدم كل نظام ذكاء اصطناعي مزيدًا من الليزر ومفاتيح التحويل البصرية، يمكن للمبيعات أن تستمر في النمو حتى لو تباطأ البناء، رغم أن خفضًا عميقًا في الإنفاق سيظل مؤذيًا. وموردو المعدات البصرية الذين يقفون خلف بناء الذكاء الاصطناعي هم موضوع تقرير مجاني أعددناه عن سبعة أسماء في البنية التحتية للذكاء الاصطناعي ليست من صانعي الشرائح، وفرضية Lumentum ([LITE](/stock/LITE)) هنا هي نفسها التي تقود تلك القائمة. وفي الربع الأخير، ارتفعت إيرادات الأنظمة بنسبة 228.8%[2]، وارتفعت إيرادات المكونات بنسبة 98.9%. ويعتقد هيرلستون أيضًا أن السوق سيعيد مضاعف التقييم الذي فقدته الأسهم بمجرد أن تتمكن الشركتان من إظهار النتائج، لكن ذلك يبقى رأيه. أما الصفقة، فهي تحتاج إلى موافقة مساهمي الشركتين والجهات التنظيمية، ويُتوقع إغلاقها في النصف الأول من السنة التقويمية 2028. وحتى ذلك الحين، يحمل حاملو أسهم Lumentum ([LITE](/stock/LITE)) تقلبات سعر سهم Marvell ([MRVL](/stock/MRVL)) إضافة إلى خطر فشل التصويت أو طعن تنظيمي. ويتراوح نطاق سهم Lumentum ([LITE](/stock/LITE)) على مدى 52 أسبوعًا بين 229.59 دولارًا و1,143.00 دولارًا، ما يظهر مدى سرعة تحول المعنويات تجاه هذا السهم. ماذا تعني النسبة الثابتة لحاملي أسهم Lumentum الآن يعني خصم سهم Lumentum ([LITE](/stock/LITE)) عن قيمة المقايضة أن أسهمها تسعّر حاليًا التعرض لسهم Marvell ([MRVL](/stock/MRVL)) بأقل مما تكلفه أسهم Marvell ([MRVL](/stock/MRVL)) مباشرة. وتعكس هذه الفجوة، المعروفة بفارق الاندماج، شكوك السوق في ما إذا كانت الصفقة ستُغلق وفق شروطها الحالية. وإذا انهارت الصفقة، فلا تزال لدى Lumentum ([LITE](/stock/LITE)) أعمالها الخاصة، التي حققت للتو ربحية سهم غير معتمدة وفق مبادئ المحاسبة المتعارف عليها بقيمة 4.57 دولار[2] مقابل توقعات عند 4.22 دولار. كما قدمت توجيهات تراوح بين 5.90 دولار و6.20 دولار[2] للربع الحالي. وتتداول أسهم Marvell ([MRVL](/stock/MRVL)) بسعرها الكامل، لذا فهي تحمل تعرضًا أقل لصفقة منهارة مما تحمله أسهم Lumentum ([LITE](/stock/LITE)). ويتمثل الخطر الرئيسي لـ Lumentum ([LITE](/stock/LITE)) في مزيد من الانخفاض في Marvell ([MRVL](/stock/MRVL))، لأن قيمة Lumentum ([LITE](/stock/LITE)) تتبع سهم Marvell ([MRVL](/stock/MRVL)) حتى إغلاق الصفقة. راقبوا 1 ديسمبر وإيداع S-4، لأنهما أول فرصتين للتحقق مما إذا كانت الأرقام تصمد كما يقول هيرلستون. للتواصل بشأن أي أسئلة أو تصحيحات: [email protected]

روس ستورز تتجاوز توقعات الأرباح مع ارتفاع المبيعات 12% بفضل زيادة حركة الزبائن وتحسّن توقعات العام الكامل

روس ستورز تتجاوز توقعات الأرباح مع ارتفاع المبيعات 12% بفضل زيادة حركة الزبائن وتحسّن توقعات العام الكامل

FMPROST

أعلنت شركة روس ستورز ([ROST](/stock/ROST))، تجار التجزئة للملابس والسلع المنزلية بأسعار مخفّضة، عن أرباح الربع الثالث بواقع 1.91 دولار للسهم يوم الخميس، متجاوزةً نطاق توقعاتها الخاص البالغ 1.75 إلى 1.83 دولار. وارتفعت المبيعات 12% إلى 6.3 مليار دولار في الربع المنتهي في 31 أكتوبر، مع صعود مبيعات المتاجر المماثلة 8%، مدفوعةً بشكل أساسي بحركة الزبائن. وارتفع صافي الدخل إلى 606 ملايين دولار من 512 مليون دولار قبل عام، بينما تحسّن هامش التشغيل 70 نقطة أساس (0.7 نقطة مئوية) إلى 12.3%، متجاوزاً خطة الشركة البالغة 11.7% إلى 12.0%. معرفة المزيد عن روس ستورز اقرأ المزيد عن روس ستورز ورفعت روس توقعاتها لأرباح العام الكامل إلى 8.75 إلى 8.84 دولار للسهم، وهو ما يتضمن منفعة بنحو 0.60 دولار من استردادات الرسوم الجمركية المفروضة بموجب قانون الصلاحيات الاقتصادية الطارئة الدولية. أما بالنسبة للربع الرابع، فقد أبقت على توقعها لنمو مبيعات المتاجر المماثلة بنسبة 4% إلى 5% وأرباح بواقع 2.16 إلى 2.25 دولار للسهم، بزيادة 8% إلى 13%. وعلى مدى الأشهر التسعة الأولى من السنة المالية، نمت المبيعات 15% إلى 18.5 مليار دولار، وبلغت الأرباح 6.59 دولار للسهم، مرتفعةً من 4.61 دولار، بما يشمل استردادات الرسوم الجمركية المعترف بها في الربع الثاني. وافتتحت الشركة 51 متجراً جديداً في الربع، منها 41 تحت اسم روس و10 تحت اسم dd’s DISCOUNTS، لتكمل بذلك خطتها البالغة 115 افتتاحاً خلال العام. واشترت روس 1.4 مليون سهم بقيمة 319 مليون دولار، وأعلنت توزيعات أرباح ربع سنوية بواقع 0.445 دولار للسهم، تُدفع في 31 ديسمبر للمساهمين المسجلين في 8 ديسمبر.

تنبيه لمساهمي جرينلاند إنرجي (GLND): جونسون فيستل تحقق بعد تقرير يشكك في احتياطيات النفط والجدول الزمني للحفر

تنبيه لمساهمي جرينلاند إنرجي (GLND): جونسون فيستل تحقق بعد تقرير يشكك في احتياطيات النفط والجدول الزمني للحفر

FMPGLND

سان دييغو، 20 نوفمبر 2026 (جلوب نيوزواير) — يحقق مكتب دنفر القانوني لشركة جونسون فيستل، PLLP في ما إذا كانت شركة جرينلاند إنرجي (NASDAQ: [GLND](/stock/GLND))، وهي شركة مقرها دنفر، قد قدّمت معلومات جوهرية بشكل مضلل أو أخفقت في الإفصاح عنها في الوقت المناسب للمستثمرين، بما يخالف قوانين الأوراق المالية الفيدرالية. ماذا لو كنت قد اشتريت أوراقاً مالية لجرينلاند إنرجي ([GLND](/stock/GLND))؟ إذا كنت قد اشتريت أوراقاً مالية لجرينلاند إنرجي ([GLND](/stock/GLND)) وتكبدت خسائر في استثمارك، انضم إلى تحقيقنا الآن: انضم إلى التحقيق في الأوراق المالية لشركة جرينلاند إنرجي ([GLND](/stock/GLND)). لمزيد من المعلومات، تواصل مع جيم بيكر على jimb@johnsonfistel.com أو (619) 814-4471. لا توجد أي تكلفة أو التزام عليك. ما الذي تحقق فيه جونسون فيستل؟ في 28 سبتمبر 2026، نشرت Fugazi Research تقريراً بعنوان "[GLND](/stock/GLND): مليارات البراميل على الورق، صفر من بئر"، أثار مخاوف بشأن آفاق التنقيب عن النفط لدى شركة جرينلاند إنرجي ([GLND](/stock/GLND))، وإفصاحاتها المالية، والجداول الزمنية للحفر. وأبرز التقرير أن جرينلاند إنرجي ([GLND](/stock/GLND)) جمعت نحو 70 مليون دولار من العائدات الإجمالية عبر طرح عام في أبريل 2026، بينما لا تزال شركة في مرحلة الاستكشاف دون أي احتياطيات نفطية مؤكدة، ولا إنتاج، ولا إيرادات من إنتاج النفط والغاز حتى 30 يونيو 2026. كما شكّك التقرير في عرض الشركة لنحو 13 مليار برميل من النفط القابل للاستخراج المحتمل الإجمالي، مشيراً إلى أن هذا الرقم يمثل تقديراً مرتفعاً وغير معدّل للمخاطر لموارد غير مكتشفة، وليس احتياطيات مؤكدة. وأثار التقرير كذلك مخاوف بشأن جدول الحفر لدى جرينلاند إنرجي ([GLND](/stock/GLND)). ففي مايو 2026، وصفت الشركة برنامجها الاستكشافي الأولي المكوّن من بئرين بأنه ممول بالكامل، وحددت نافذة حفر في الربع الثالث أو الرابع من 2026 لبئرها الاستكشافي الأول. غير أن جرينلاند إنرجي ([GLND](/stock/GLND)) أفصحت في 24 سبتمبر 2026 عن تعديل على اتفاقها مع 80 Mile plc يمدد الموعد النهائي التعاقدي لبئرها الاستكشافي الأول من 31 ديسمبر 2026 إلى 31 ديسمبر 2028. كما تم تمديد الموعد النهائي التعاقدي لبئرها الاستكشافي الثاني من 31 ديسمبر 2027 إلى 31 ديسمبر 2028. وفي 28 سبتمبر 2026، وهو اليوم الذي نُشر فيه تقرير Fugazi Research، انخفض سعر سهم جرينلاند إنرجي ([GLND](/stock/GLND)) بمقدار 1.05 دولار للسهم، أي بنحو 18.95%، ليغلق عند 4.49 دولار. من هي جونسون فيستل، PLLP؟ جونسون فيستل، PLLP هي شركة محاماة معنية بحقوق المساهمين ومعترف بها وطنياً، ولها مكاتب في كاليفورنيا ونيويورك وجورجيا وأيداهو وكولورادو. وتمثل الشركة مستثمرين أفراداً ومؤسسيين في دعاوى المساهمين المشتقة ودعاوى الأوراق المالية الجماعية. كما تمثل الشركة مستثمرين أجانب اشتروا أوراقاً مالية في البورصات الأمريكية. إعلان محاماة. النتائج السابقة لا تضمن النتائج المستقبلية. قد يؤدي الخدمات محامون في أي من مكاتبنا. دفعت جونسون فيستل، PLLP مقابل نشر هذا الاتصال الترويجي، وفرانك ج. جونسون هو المحامي المسؤول عن محتواه. للتواصل: جونسون فيستل، PLLP 501 W. Broadway, Suite 800 San Diego, CA 92101 جيمس بيكر | (619) 814-4471 jimb@johnsonfistel.com https://www.johnsonfistel.com/

تنبيه للمستثمرين في Energy Fuels (UUUU): جونسون فيستل يحقق في أعقاب الكشف عن نزاع متعلق بعقد عميل

تنبيه للمستثمرين في Energy Fuels (UUUU): جونسون فيستل يحقق في أعقاب الكشف عن نزاع متعلق بعقد عميل

FMPUUUU

سان دييغو، 20 نوفمبر 2026 (جلوب نيوزواير) -- يحقق مكتب جونسون فيستل، PLLP في انتهاكات محتملة لقوانين الأوراق المالية نيابة عن مستثمري شركة Energy Fuels Inc. ([UUUU](/stock/UUUU)) في أعقاب الانخفاض الحاد في سعر سهم الشركة بعد الكشف عن نزاع متعلق بعقد عميل يتصل باستحواذها المقترح بقيمة 1.9 مليار دولار على شركة تصنيع المغناطيس VAC. ماذا يجب أن يفعل مساهمو Energy Fuels ([UUUU](/stock/UUUU))؟ إذا كنتم قد اشتريتم أوراقاً مالية في Energy Fuels ([UUUU](/stock/UUUU)) وتكبدتم خسائر، فاتصلوا بجونسون فيستل لمعرفة المزيد عن التحقيق وخياراتكم القانونية المحتملة. كما يُشجَّع الأفراد الذين لديهم معلومات ذات صلة بالتحقيق على الاتصال بالمكتب. لمعرفة المزيد، زوروا: https://www.johnsonfistel.com/investigations/energy-fuels-inc/ يمكنكم أيضاً الاتصال بجيم بيكر على jimb@johnsonfistel.com أو (619) 814-4471. لا توجد أي تكلفة أو التزام عليكم. ما الذي أثار التحقيق؟ في 13 أكتوبر 2026، قدمت Energy Fuels ([UUUU](/stock/UUUU)) نموذج 8-K كشفت فيه عن نزاع متعلق بعقد عميل يتصل بمنشأة تصنيع المغناطيس التابعة لـ VAC في سومتر بولاية ساوث كارولينا. وفقاً للإيداع، بدأ النزاع في أبريل 2026، قبل أن تعلن Energy Fuels ([UUUU](/stock/UUUU)) عن استحواذها المقترح على VAC. وقد أفاد العميل برغبته في إنهاء اتفاقية التوريد التجارية في 1 يوليو 2026، وبادرت الشركة التابعة لـ VAC في 7 يوليو 2026 إلى بدء إجراءات التحكيم، متحدية الإنهاء ومسعاة للحصول على مدفوعات يُزعم أنها مستحقة بموجب الاتفاقية. كما أفصحت Energy Fuels ([UUUU](/stock/UUUU)) بأنها كانت على علم بالنزاع أثناء مفاوضات الاستحواذ، وأن الأطراف أدرجت تعديلاً على سعر الشراء لمراعاة هذه المسألة. وأقرت الشركة أيضاً بوجود عدم يقين يحيط بنتيجة التحكيم وتداعياته المحتملة على عمليات VAC المستقبلية وأدائها المالي. وفي أعقاب الإفصاحات التي تمت في 13 أكتوبر، انخفضت أسهم Energy Fuels ([UUUU](/stock/UUUU)) بمقدار 0.93 دولار، أو ما يقرب من 10%، لتغلق عند 8.34 دولار في 14 أكتوبر 2026. من هو جونسون فيستل، PLLP؟ جونسون فيستل، PLLP هو مكتب محاماة لحقوق المساهمين معروف على المستوى الوطني، وله مكاتب في كاليفورنيا ونيويورك وجورجيا وأيداهو وكولورادو. ويمثل المكتب مستثمرين أفراداً ومؤسسات في الدعاوى القضائية المتعلقة بالاحتيال في الأوراق المالية والإخلال بالواجبات الائتمانية وغيرها من انتهاكات قوانين الولاية والقانون الفيدرالي. وقد تم الاعتراف بجونسون فيستل كواحد من أفضل 10 مكاتب محاماة للمدعين من قبل ISS Securities Class Action Services. وفي عام 2024، استعاد المكتب ما يقرب من 90,725,000 دولار للمستثمرين. إعلان محاماة. النتائج السابقة لا تضمن النتائج المستقبلية. وقد دفع جونسون فيستل، PLLP مقابل نشر هذا الاتصال الترويجي، وفرانك ج. جونسون هو المحامي المسؤول عن محتواه. للاتصال: Johnson Fistel, PLLP 501 W. Broadway, Suite 800 San Diego, CA 92101 James Baker | (619) 814-4471 jimb@johnsonfistel.com https://www.johnsonfistel.com/

لماذا انخفض سهم Strategy بنسبة 23% هذا الأسبوع

لماذا انخفض سهم Strategy بنسبة 23% هذا الأسبوع

FMPMSTR

تتداول أسهم Strategy الآن بأقل من قيمة البيتكوين التي تمتلكها الشركة. فهل يمثل ذلك فرصة شراء أم إشارة تحذير؟ بقلم أندرس بيلوند – 20 نوفمبر 2026 الساعة 10:17 صباحاً بتوقيت شرق الولايات المتحدة النقاط الرئيسية: انخفض سهم Strategy بأكثر من 22% هذا الأسبوع مع تراجع أسعار البيتكوين وضغط تخفيف الأسهم على السهم. أصدرت الإدارة أسهماً عادية جديدة لإعادة شراء الأسهم الممتازة بدلاً من توجيه معظم العائدات إلى العملة المشفرة. يؤدي ارتفاع عدد الأسهم والإزالة الوشيكة من مؤشرات الأسهم الرئيسية إلى ضغوط متزايدة على المساهمين العاديين. أدى انخفاض البيتكوين دون 62,000 دولار، إلى جانب مبيعات أسهم عادية بقيمة 244.7 مليون دولار، إلى هبوط سهم Strategy هذا الأسبوع. انخفض السهم بنسبة 22.8% من إغلاق الجمعة 13 نوفمبر حتى الخميس 19 نوفمبر، حيث تم تداوله عند 86.13 دولاراً اعتباراً من إغلاق الخميس 19 نوفمبر. خلال الفترة نفسها، انخفض مؤشر S&P 500 (^GSPC -0.08%) بنسبة 5.1%، وانخفض مؤشر ناسداك-100 بنسبة 5.1%. مصدر الصورة: The Motley Fool. تخفيف الأسهم لإعادة شراء الأسهم الممتازة يضاعف ضعف البيتكوين كشفت Strategy في إيداع لدى لجنة الأوراق المالية والبورصات يوم الاثنين أنها جمعت 244.7 مليون دولار من بيع أسهم عادية بين 9 و15 نوفمبر. وخصصت الإدارة 206.3 مليون دولار من تلك العائدات لإعادة شراء أسهمها الممتازة، بينما أنفقت 33.4 مليون دولار فقط لإضافة 485 بيتكوين (BTC -3.67%). وأضاف التخفيف ضغطاً على سهم كان يعاني بالفعل مع انخفاض البيتكوين إلى أدنى مستوياته في أربعة أشهر، مما ترك أسهم Strategy منخفضة بنسبة 57.8% (اعتباراً من إغلاق الخميس 19 نوفمبر) عن أعلى مستوى لها في 52 أسبوعاً عند 203.95 دولار. تبيع Strategy برمجيات تحليلات الأعمال لعملاء الشركات بينما تعمل بشكل أساسي كشركة خزينة تستحوذ على البيتكوين وتحتفظ به في ميزانيتها العمومية. في الربع الأخير المعلن عنه، المنتهي في 30 سبتمبر 2026، انخفضت إيرادات البرمجيات بنسبة 2.5% على أساس سنوي إلى 125.4 مليون دولار. كانت الشركة تمتلك 850,849 بيتكوين في 19 نوفمبر. ويؤدي توسيع عدد الأسهم العادية إلى تخفيف مطالبة المستثمرين الحاليين بتلك الحيازات من العملة المشفرة عندما تمول العائدات إعادة شراء الأسهم الممتازة بدلاً من شراء عملات جديدة. خفض محللو Monness Crespi تصنيف السهم من محايد إلى بيع مع سعر مستهدف 65 دولاراً، مشيرين إلى مخاطر التخفيف. في الوقت نفسه، حددت مزودة المؤشرات MSCI إزالة السهم من مؤشراتها القياسية بعد إغلاق السوق في 30 نوفمبر. ويهدد حذف المؤشر بما يصل إلى 13 مليون سهم من البيع الفني من الصناديق المتتبعة للمؤشرات. إن التخفيف الكبير للأسهم هذا الأسبوع لتمويل إعادة شراء الأسهم الممتازة يحول التركيز من تراكم البيتكوين إلى الدفاع عن الميزانية العمومية. ما التالي بالنسبة لـ Strategy يتم تداول Strategy بمضاعف سعر إلى مبيعات (P/S) بأثر رجعي يبلغ 73.6، بناءً على إيرادات البرمجيات البالغة 125.4 مليون دولار في الربع الثالث، في حين أن مضاعف السعر إلى الأرباح بأثر رجعي ليس ذا معنى بسبب صافي الخسائر بأثر رجعي. ويعكس هذا المضاعف المرتفع تقييم المستثمرين لشركة تمتلك 5.9 مليار دولار نقداً واستثمارات قصيرة الأجل اعتباراً من 30 سبتمبر 2026، إلى جانب خزينة البيتكوين، بدلاً من عملياتها الأساسية في البرمجيات. بالنظر إلى المستقبل، تشمل العوامل الرئيسية التي يجب مراقبتها مسار سعر البيتكوين وإعادة موازنة المؤشرات القادمة بعد إغلاق السوق في 30 نوفمبر. ونظراً للرفع المالي العالي لـ Strategy وإصدار الأسهم المستمر، فإن المزيد من ضعف العملات المشفرة يمثل مخاطر هبوطية مرتفعة للمساهمين العاديين. هل سهم Strategy فرصة شراء؟ يتم تداول سهم Strategy حالياً عند 98% من قيمة خزينة البيتكوين. قد يرى المتفائلون أن هذه الفجوة فرصة شراء، بينما يرى المتشائمون في Strategy علامة حمراء. كنت أمتلك مركزاً صغيراً في Strategy بنفسي – كافياً لأكون مشاركاً في اللعبة ولكن صغيراً بما يكفي لألا أفقد النوم بسببه. لست بالضبط مغرماً بإعادة بناء ذلك المركز في الانخفاض الحالي. كما ترى، عادة ما تسحب Strategy كل رافعة ممكنة لبناء احتياطياتها من البيتكوين، مما يجعل سهمها أشبه برهان على البيتكوين نفسه. كانت حيازاتي المباشرة من البيتكوين (عبر صناديق التداول الفوري والعملة المشفرة الفعلية) دائماً أكبر بكثير، لأن ذلك طريقة أكثر أماناً للتعامل مع فرصة البيتكوين. امتلاك البيتكوين يشبه امتلاك منزل بالكامل. أما امتلاك Strategy فيشبه امتلاك منزل برهن عقاري، ورهن ثانٍ، وشريك سكن له الأولوية في الإيجار، ومدير حساب يواصل إعادة التمويل. قد يكون سهم Strategy مغرياً لمستثمري العملات المشفرة عاليي المخاطر، ولكن حتى هم يجب أن يحدوا من تعرضهم لهذا الهيكل المتزايد التعقيد. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق المحللين لدينا توصية بسهم، فقد يكون من المفيد الاستماع. ففي النهاية، يبلغ متوسط العائد الإجمالي لـ Stock Advisor 790% – وهو تفوق ساحق على السوق مقارنة بـ 202% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، والمتاحة عند الانضمام إلى Stock Advisor. شاهد الأسهم ← عوائد Stock Advisor اعتباراً من 20 نوفمبر 2026.

مايكل بيري: حذرت المستثمرين من أن إنفيديا وكورويف ونبيوس تتجه نحو trouble

مايكل بيري: حذرت المستثمرين من أن إنفيديا وكورويف ونبيوس تتجه نحو trouble

FMPCRWVNBIS

وجه مايكل بيري رسالة إلى كل من راهن على أسهم البنية التحتية للذكاء الاصطناعي وخسر أمواله: لقد حذرتكم. وقال بيري في منشور على منصة إكس يوم الخميس: "كورويف، نبيوس، إنفيديا، وأسهم أشباه الموصلات، حاولت تحذيركم جميعًا. لم أقل بيعوا على المكشوف. لكنني قدمت المعلومات التي يحتاجها المرء للبيع". افتتحت أسهم إنفيديا التداولات يوم الجمعة منخفضة بنحو 4%، بينما تراجعت أسهم كورويف ([CRWV](/stock/CRWV)) ونبيوس بنحو 7%. وانخفضت الأسهم الثلاثة بنحو 42% و55% و65% على التوالي من أعلى مستوياتها خلال جلسة 6 أكتوبر، وهو اليوم الذي سبق بدء التراجع الحالي لأسهم الذكاء الاصطناعي. وهبط مؤشر بورصة نيويورك لأشباه الموصلات بنحو 30% خلال الفترة نفسها. وفي 11 نوفمبر، أي في اليوم الذي سبق استقالة جنسن هوانغ من منصب الرئيس التنفيذي لإنفيديا، حث بيري المساهمين في منشور على منصة سوبستاك على "الخروج" من أسهم صانعة الرقائق. وتوقع أن ينمو بشكل أبطأ وأن تنكمش هوامش أرباحها في غياب صانع الصفقات الغزير. وحذر بيري في منشور بتاريخ 12 نوفمبر من أن شركاء إنفيديا مثل نبيوس وكورويف ([CRWV](/stock/CRWV)) - وهما من ما يسمى "السحابات الجديدة" التي تبني مراكز البيانات وتؤجر الوصول إلى رقائق إنفيديا وغيرها من البنية التحتية للذكاء الاصطناعي - قد يتأثرون بالتداعيات. وقال إنهم "استفادوا كثيرًا من القوة السوقية والكرم اللذين تتمتع بهما إنفيديا، والذي يبدو أنه دخل حقبة جديدة الآن". وأعلن بيري في 12 أغسطس أن "نبيوس هي ما تبدو عليه قمة الازدهار". وأغلق السهم ذلك اليوم عند 259 دولارًا، أي أعلى بنسبة 62% من إغلاقه في 19 نوفمبر. وقبل أسبوع، في 6 أغسطس، قال بيري إنه لم يستطع مقاومة البيع على المكشوف لأسهم نبيوس وأوراكل، واصفًا ذلك بأنه "يشبه إلى حد ما صيد السمك في برميل". كما باع على المكشوف أسهم إنفيديا وكورويف ([CRWV](/stock/CRWV)) ومؤشرات الرقائق هذا العام. كان بيري يشكك بصوت عالٍ في الارتفاع الصاروخي لأسهم الذكاء الاصطناعي منذ أن تحول من إدارة صندوق تحوط إلى كتابة منشورات على سوبستاك عن استثماراته الشخصية قبل عام. وحذر المستثمر المخالف للتوقعات، وهو أحد القلائل الذين توقعوا فقاعة الإسكان في منتصف العقد الأول من القرن الحادي والعشرين واستفادوا منها، من أن شركات الذكاء الاصطناعي تفرط في الاستثمار في أصول سريعة الانخفاض مثل الرقائق الإلكترونية ومراكز البيانات. كما انتقد محاسبتها العدوانية وصفقات التمويل الدائري والمستويات الخطيرة من الديون والالتزامات خارج الميزانية. وشدد بيري في منشور متأخر يوم الخميس على منصة إكس على أن لديه مخاوف أعمق بكثير بشأن إنفيديا وشركائها وأقرانها من العلاقات خارج الزواج المزعومة لهوانغ، وبيئة قد تكون أقل ودية للذكاء الاصطناعي مع سيطرة الديمقراطيين على مجلسي النواب والشيوخ. وكتب: "إذا كنتم تعتقدون أن الأمر لا يزال يتعلق بعلاقة خارج الزواج وبعض السياسة، فأنتم لا تفكرون بجدية كافية".

روبن هود ماركتس مقابل نو: أي سهم مالي أفضل للشراء حتى 2027؟

روبن هود ماركتس مقابل نو: أي سهم مالي أفضل للشراء حتى 2027؟

FMPHOOD

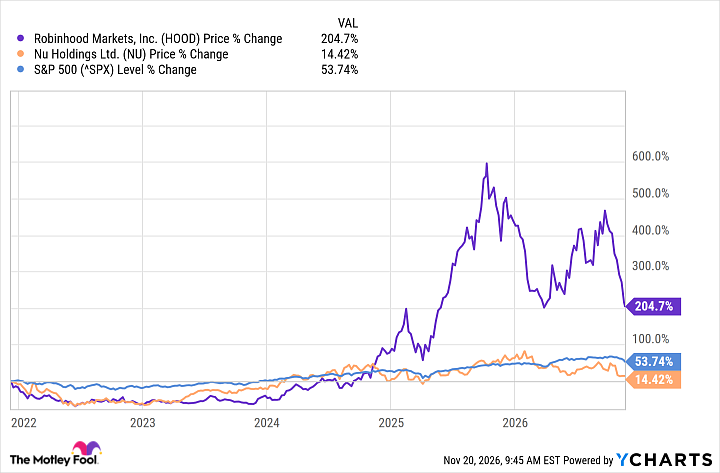
يبلغ مضاعف الربحية الآجل لشركة نو 13.7 مقابل 38.3 لروبن هود، ومع ذلك يحمل السهم الأرخص مجموعة مختلفة من المخاطر تستحق الموازنة. بقلم إيرين كينيدي – آخر تحديث في 20 نوفمبر 2026 الساعة 9:55 صباحاً بتوقيت شرق الولايات المتحدة. النقاط الرئيسية: توسّع روبن هود ماركتس ([HOOD](/stock/HOOD)) منصتها للأفراد عبر فئات أصول جديدة مثل عقود الأحداث وخدمات العملات المشفرة بمستوى المؤسسات. تشهد نو نمواً انفجارياً مع توسيع عملياتها المصرفية الرقمية لتخدم أكثر من 140 مليون عميل في أمريكا اللاتينية. أي من هذه الشركات المالية المزعزعة للنماذج التقليدية عالية النمو أنسب لمحفظتك حتى 2027؟ مع استمرار التحول الرقمي في اجتياح المشهد المالي العالمي، يقارن المستثمرون بين روبن هود ماركتس ([HOOD](/stock/HOOD)) ونو لمعرفة أي سهم يقدم أفضل إمكانات النمو حتى 2027. أحدثت روبن هود تغييراً جذرياً في صناعة الوساطة المحلية من خلال إتاحة التداول والعملات المشفرة لملايين المستخدمين. أما نو فهي بنك رقمي مهيمن في أمريكا اللاتينية، يقدم خدمات مالية منخفضة التكلفة لشريحة سكانية ضخمة لا تحظى بخدمات كافية. وتمثل الشركتان تحولاً بعيداً عن الخدمات المصرفية التقليدية نحو أنظمة مالية تقودها التقنية وتعمل عبر الهاتف المحمول أولاً. حجة الاستثمار في روبن هود ماركتس: تقدم روبن هود منصة متعددة الأوجه لمستثمري التجزئة، تشمل الأسهم والبيتكوين (BTC -3.67%) والخدمات المصرفية الرقمية. وقد توسعت مؤخراً إلى خدمات بمستوى المؤسسات وأطلقت بطاقة ائتمان لتعميق علاقتها بالمستخدمين. ووفقاً لتقريرها السنوي الأخير، تعتمد الشركة على شركاء مثل أمازون (AMZN +0.51%) للبنية السحابية ومورنينغ ستار (MORN +2.04%) لبيانات الأبحاث. في الاثني عشر شهراً المنتهية في 30 سبتمبر 2026، بلغت الإيرادات نحو 5.1 مليار دولار، بزيادة تقارب 21.1%. وسجلت الشركة صافي دخل يقارب 2 مليار دولار خلال هذه الفترة. ويعكس هذا الأداء استقراراً كبيراً في نموذج أعمالها مقارنة بالسنوات السابقة حين كانت أحجام التداول أكثر تقلباً. وفقاً للميزانية العمومية لروبن هود في ديسمبر 2025، بلغت نسبة الدين إلى حقوق الملكية نحو 1.3. وتقيس هذه النسبة مقدار الدين الذي تستخدمه الشركة مقارنة بالقيمة التي يملكها المساهمون. وفي السنة المالية المنتهية في 31 ديسمبر 2025، كان التدفق النقدي الحر قريباً من 1.6 مليار دولار. والتدفق النقدي الحر هو النقد المتبقي بعد أن تدفع الشركة تكاليف عملياتها والنفقات الرأسمالية. حجة الاستثمار في نو: تعمل نو كبنك رقمي أولاً، وتقدم بطاقات ائتمان وقروضاً شخصية وحسابات توفير لملايين العملاء. وتركز على السكان الذين لا يحظون بخدمات مصرفية كافية في البرازيل والمكسيك وكولومبيا، مستفيدة من تكاليف تشغيل أقل لتقديم أسعار أفضل من المؤسسات التقليدية. وقد جعل التوسع السريع للشركة واحدة من أكبر المؤسسات المالية في منطقتها. في الاثني عشر شهراً المنتهية في 30 يونيو 2026، بلغت الإيرادات نحو 19.4 مليار دولار، بزيادة تقارب 53.2%. وبلغ صافي الدخل للفترة نحو 3.6 مليار دولار. ويبرز هذا النمو حجم التحول نحو الخدمات المصرفية الرقمية الذي يحدث في الأسواق الناشئة مع انتقال المستخدمين بعيداً عن الفروع الفعلية. وفقاً للميزانية العمومية لنو في ديسمبر 2025، بلغت نسبة الدين إلى حقوق الملكية نحو 0.5، ونسبة التداول نحو 0.6. وفي السنة المالية المنتهية في 31 ديسمبر 2025، كان التدفق النقدي الحر قريباً من 3.5 مليار دولار، ما يوفر رأس مال لتمويل مزيد من التوسع الدولي. [HOOD](/stock/HOOD) – روبن هود ماركتس 68.24 دولاراً –0.60% (–0.42 دولار) NU – نو هولدينغز 11.91 دولاراً +0.72% (+0.09 دولار) مقارنة ملف المخاطر: تواجه روبن هود ماركتس حالة من عدم اليقين التنظيمي والقانوني الكبير بشأن ممارسات الدفع مقابل تدفق الأوامر وتصنيف عقود الأحداث الخاصة بها. وقد تؤثر هذه التحديات القانونية، التي تشمل تدقيقاً من منظّمي ألعاب الحظ في الولايات، على تدفقات إيراداتها المستقبلية. كما تعتمد الشركة اعتماداً كبيراً على أطراف ثالثة مثل أمازون في البنية التقنية السحابية الأساسية. أما نو فتواجه مخاطر مرتبطة بالعمل في الأسواق الناشئة، حيث يمكن أن يؤثر التقلب الاقتصادي وتقلبات العملات على نتائجها المعلنة. ويجب على الشركة أيضاً إدارة مخاطر الائتمان مع توسيع منتجاتها الإقراضية إلى قاعدة عملاء أوسع عبر دورات اقتصادية مختلفة. وبما أنها تعمل كبنك، فهي خاضعة لمتطلبات رأس مال صارمة ورقابة من جهات تنظيم مالي دولية متعددة. مقارنة التقييم: في حين تقدم نو مضاعف ربحية آجل أقل بكثير، تحمل روبن هود علاوة أعلى تعكس توسعها المتنوع في خدمات مالية مختلفة وفئات أصول تداول متعددة. المؤشر | روبن هود ماركتس | نو مضاعف الربحية الآجل | 38.3 | 13.7 نسبة السعر إلى القيمة الدفترية | 7.1 | 5.1 تتضمن مؤشرات التقييم بيانات من Financial Modeling Prep (FMP) وقد تختلف عن مزودي البيانات الآخرين. تقارن نسبة السعر إلى القيمة الدفترية سعر السهم بالقيمة الدفترية للشركة، والتي تمثل أصولها ناقص التزاماتها. ويستخدم المستثمرون هذه النسبة كثيراً لتقييم أسهم البنوك. وتشير النسبة الأقل للسعر إلى القيمة الدفترية إلى أن السهم أقل تكلفة مقارنة بقيمته الدفترية. أي سهم سأشتري حتى 2027؟ لا يُعد أي من هذين السهمين مما أستثمر فيه عادةً، لأنني مستثمر محافظ إلى حد كبير. ولا تجذبني نو نظراً لتجاربي السلبية السابقة مع أسهم الأسواق الناشئة (من جُرِّب مرة أصبح أكثر حذراً). ولا أجد روبن هود جاذبة لأن إحدى المؤسسات الإعلامية التي عملت بها سابقاً كانت تصنّف شركات الوساطة. وكانت روبن هود تحصل باستمرار على درجات منخفضة، ولم يكن المستخدمون يترددون في قول ذلك. وعلى وجه الخصوص، أفاد المشاركون بأن خدمة العملاء لديها ضعيفة. وعلى النقيض من ذلك، فإن منافساً مثل تشارلز شواب (SCHW +0.55%) لديه دردشة عبر الإنترنت (مع أشخاص حقيقيين)، وخط هاتفي، وحتى فروع فعلية. ومع أن روبن هود ربما كانت رائدة في التداول بلا عمولة، فإن ذلك أصبح الحد الأدنى المطلوب اليوم. كلتا الشركتين طرحت أسهمها للاكتتاب العام في 2021. لنر كيف أدت أسهمهما منذ ذلك الحين: بيانات [HOOD](/stock/HOOD) من YCharts لا تصمد نو في هذه المقارنة؛ إذ لم يحافظ سهمها حتى على وتيرة التضخم. وقد حققت روبن هود أداءً قوياً، لكنها شهدت قدراً كبيراً من التقلب على طول الطريق. وبالطبع، الأداء السابق ليس مؤشراً على النتائج المستقبلية. لكن إذا كان عليّ الاختيار بين هاتين الشركتين، فسيكون صوتي لصالح روبن هود. أين تستثمر 1000 دولار الآن عندما يقدم فريق محللينا توصية بسهم، فقد يكون من المفيد الاستماع إليها. فبعد كل شيء، بلغ متوسط العائد الإجمالي لـ Stock Advisor 790% — تفوق كبير على السوق مقارنة بـ 202% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين للشراء الآن، وهي متاحة عند الانضمام إلى Stock Advisor. اطلع على الأسهم › عوائد Stock Advisor حتى 20 نوفمبر 2026.

أبلايد أوبتوإلكترونيكس تتراجع 10% مع انعكاس Rally أسهم البصريات ليوم الخميس؛ كوهيرنت تهبط 8% ولومينتوم تنخفض 7%

أبلايد أوبتوإلكترونيكس تتراجع 10% مع انعكاس Rally أسهم البصريات ليوم الخميس؛ كوهيرنت تهبط 8% ولومينتوم تنخفض 7%

FMPCOHRAAOILITE

تتراجع موجة الارتداد التي شهدتها أسهم شبكات البصريات يوم الخميس مع استمرار موجة البيع الأوسع المرتبطة بالذكاء الاصطناعي. سهم أبلايد أوبتوإلكترونيكس (NASDAQ:AAOI) عند 36.70 دولار، منخفضًا 7% في تعاملات الصباح. وعلى مدى الشهر الماضي، هبط سهم أبلايد أوبتوإلكترونيكس بنسبة 54%، وهذا التراجع يجعل ارتفاع الجلسة السابقة يبدو متواضعًا. في 17 نوفمبر، أفصحت أبلايد أوبتوإلكترونيكس عن برنامج أسهم بنظام السوق المفتوح (at-the-market) يتيح للشركة بيع ما يصل إلى 550 مليون دولار من الأسهم بمرور الوقت، وهو ما يُبقي خطر التخفيف حاضرًا في الخلفية. ويبدو التراجع الحالي كجني أرباح بعد ارتداد حاد، مع خروج السيولة من أسماء البصريات المرتبطة بالذكاء الاصطناعي التي شهدت ارتفاعات كبيرة. وبمضاعف قيمة دفترية يبلغ 4.88 مرة وهامش صافي ربح بأثر رجعي يبلغ -8.4%، فإن أبلايد أوبتوإلكترونيكس تقدم قدرًا ضئيلًا من الدعم التقييمي عندما تضعف شهية المخاطر. موجة بيع الذكاء الاصطناعي تعيد أسهم البصريات للانخفاض تسحب أسهم التكنولوجيا السوق الأوسع نحو الانخفاض لأن الطرح العام الأولي لشركة أنثروبيك (NASDAQ:ANT) لم يخفف المخاوف بشأن الذكاء الاصطناعي، وفقًا لشبكة CNBC. ومنذ طرحها في السوق في 19 نوفمبر، تراجعت أنثروبيك جنبًا إلى جنب مع أسهم الشرائح وأسماء الحوسبة السحابية الجديدة. ومؤشر ناسداك 100 منخفض بنسبة 1%، والتكنولوجيا هي أضعف مجموعة قطاعية. وأسماء البصريات مثل أبلايد أوبتوإلكترونيكس تقع قرب الطرف الأعلى بيتا في هذه التجارة، لذا تميل إلى الشعور بالبيع أولًا. وبالنسبة لأبلايد أوبتوإلكترونيكس، يقع الضغط على سهم كان يتراجع أصلًا قبل ارتداد الجلسة السابقة. ويبدو ذلك الارتداد الآن أشبه بارتداد ارتياح داخل اتجاه هابط، نظرًا لعمق التراجع الشهري. وما إذا كانت موجة بيع الذكاء الاصطناعي تطغى على قصة الطلب في مجموعة البصريات هو السؤال المعلق على القطاع بأكمله (وقد جمعنا سبعة من موردي الأدوات الأساسية وراء بناء الذكاء الاصطناعي، بما في ذلك البصريات، في تقرير مجاني). كيف تقارن كوهيرنت ولومينتوم مع أبلايد أوبتوإلكترونيكس سهم كوهيرنت (NYSE:[COHR](/stock/COHR) ([COHR](/stock/COHR)) | توقعات سعر [COHR](/stock/COHR)) عند 206.09 دولار، منخفضًا 4%، وهو الهبوط الأكثر حدة بين القرينين. وعلى مدى الأسبوع الماضي، هبط سهم كوهيرنت بنسبة 15%. وقد تكون شركة بحجم كوهيرنت ولديها أعمال صناعية خلفها أكثر قدرة على استيعاب بيع القطاع من شركة أصغر متخصصة في نشاط واحد. سهم لومينتوم (NASDAQ:LITE) عند 509.61 دولار، منخفضًا 5%. وهذا يضع سهم لومينتوم منخفضًا بنسبة 39% على مدى الشهر الماضي، وهو تراجع حاد لكنه لا يزال أقل عمقًا من التراجع الذي تعرضت له أبلايد أوبتوإلكترونيكس. وقد تمنح الربحية الأعلى لومينتوم بعض الدعم، مع وصول هامش التشغيل المعدل إلى 42.3%[1] في الربع الأول من السنة المالية 2027. تساعد مستويات الأرباح على التمييز بين الأسهم الثلاثة. وعلى أساس بأثر رجعي، تسجل كوهيرنت هامش صافي ربح بنسبة 11.3%، بينما تظل أبلايد أوبتوإلكترونيكس في منطقة الخسارة. وقد تفسر هذه الفجوة سبب انخفاض كل من القرينين بشكل أقل حدة من أبلايد أوبتوإلكترونيكس. ثلاثة مسارات مختلفة نحو بصريات الذكاء الاصطناعي أبلايد أوبتوإلكترونيكس هي شركة متخصصة مركزة في أجهزة الإرسال والاستقبال لمراكز البيانات مع قاعدة عملاء صغيرة، إضافة إلى أعمال تلفزيون الكابل (CATV). وهذا التركيز قد يجعل السهم يتقلب بقوة أكبر عندما يغير عميل واحد طلباته أو عندما يتحول الشعور تجاه أجهزة الذكاء الاصطناعي. وتركيز العملاء هو خطر تذكره الشركة نفسها، إلى جانب ضغط الأسعار والرسوم الجمركية. تدير كوهيرنت منصة فوتونية أوسع ومتكاملة رأسيًا تشمل المواد ونمو البلورات والليزر والبصريات. ويمنحها القطاع الصناعي مصدر إيرادات ثانيًا مرتبطًا بمعدات أشباه الموصلات وأسواق أخرى. تركز لومينتوم على الليزر والتبديل البصري، بما في ذلك ليزر الضخ ومفاتيح الدوائر البصرية لمراكز بيانات الذكاء الاصطناعي. وتتوقع إدارة لومينتوم أن يصبح التبديل البصري مصدر إيرادات سنويًا بمليارات الدولارات. وتمنح تلك المنتجات لومينتوم مزيجًا مختلفًا من إيرادات الذكاء الاصطناعي عن النموذج القائم بكثافة على أجهزة الإرسال والاستقبال في أبلايد أوبتوإلكترونيكس. ارتداد ارتياح أم اتجاه هابط أعمق لأبلايد أوبتوإلكترونيكس يمكن للمتفائلين أن يشيروا إلى توجيهات إيرادات أبلايد أوبتوإلكترونيكس للربع الرابع من 2026 عند 385 مليون دولار إلى 420 مليون دولار كدليل على أن الطلب لا يزال قويًا. وفي أحدث مكالمة أرباح للشركة، قال مديرها المالي: "نواصل الاعتقاد بأن مستوى إيراداتنا محدود بقدرتنا الإنتاجية وسلسلة التوريد، وليس بالطلب في السوق."[2] وأعطى الرئيس التنفيذي لكوهيرنت نبرة مشابهة في أحدث مكالمة للشركة، مشيرًا إلى: "نواصل رؤية عدم وجود أي علامات على تباطؤ الطلب."[3] في المقابل، يرى المتشائمون في عمليات بيع الأسهم المتكررة والانخفاض الحاد في القطاع علامات على أن المستثمرين يقلصون تعرضهم لأسماء أجهزة الذكاء الاصطناعي عالية بيتا. ومن هذا المنظور، فإن موجة بيع الذكاء الاصطناعي تطغى على قصة الطلب في أبلايد أوبتوإلكترونيكس في الوقت الحالي. الاختبار التالي لأبلايد أوبتوإلكترونيكس هو ما إذا كانت توقعاتها للربع الرابع ستصمد بينما تستمر موجة بيع الذكاء الاصطناعي في الضغط على أسهم البصريات. وقد يرغب المستثمرون في متابعة كيفية صمود تلك التوقعات مع استمرار موجة بيع أجهزة الذكاء الاصطناعي. للتواصل بشأن أي أسئلة أو تصحيحات: [email protected]

سبيس إكس تهبط 5% وتكسر سعر الطرح الأولي مع تقارير عن تردد المقرضين في تمويل خطط ماسك لرقائق الذكاء الاصطناعي المدارية؛ روكيت لاب تتراجع 3% وإيه إس تي سبيس موبايل تنخفض

سبيس إكس تهبط 5% وتكسر سعر الطرح الأولي مع تقارير عن تردد المقرضين في تمويل خطط ماسك لرقائق الذكاء الاصطناعي المدارية؛ روكيت لاب تتراجع 3% وإيه إس تي سبيس موبايل تنخفض

FMPASTSRKLBSPCX

تختبر الطموحات المدعومة بالديون في مجال الذكاء الاصطناعي شركة سبيس إكس (NASDAQ:SPCX | SPCX Price Prediction) التي تراجعت دون سعر طرحها الأولي. ويسجل سهم سبيس إكس 131.16 دولار بانخفاض 5% في تداولات الصباح. ويضاف هذا الهبوط إلى انخفاض بنسبة 11% على مدى الشهر الماضي. ويغذي عمليات البيع تقريران عن التمويل الذي يقف وراء خطط رقائق الذكاء الاصطناعي لمؤسس سبيس إكس إيلون ماسك. كما تتواصل موجة البيع الأوسع في قطاع الذكاء الاصطناعي، مع تراجع مؤشر ناسداك 100 بنسبة 1% وتسجيل قطاع التكنولوجيا أضعف أداء بين القطاعات. ويستند تقييم الشركة إلى نمو أعمال الذكاء الاصطناعي، إذ بلغت إيرادات قطاع حلول الذكاء الاصطناعي والبنية التحتية في سبيس إكس 7.60 مليارات دولار[1] في الربع الثالث من 2026، بزيادة 830% على أساس سنوي. الديون المدعومة بالرقائق تضع سبيس إكس تحت الضغط ذكرت صحيفة فايننشال تايمز نقلاً عن أشخاص مطلعين أن المقرضين الداعمين لحزمة ديون سبيس إكس حاولوا تقييد ماسك من إطلاق رقائق إنفيديا (NASDAQ:NVDA) التي تضمن التمويل إلى الفضاء. فقد خشي المقرضون من عدم قدرتهم على استرداد الرقائق وبيعها إذا تخلفت سبيس إكس عن السداد. ومن غير الواضح ما إذا كانت تلك القيود قد وردت في الاتفاق النهائي. وذكرت بلومبرغ أن سبيس إكس جمعت 32 مليار دولار[2] في سندات لشراء رقائق الذكاء الاصطناعي ضمن حزمة تمويل بقيمة 40 مليار دولار تشمل قروضاً مصرفية. ويمول هذا المال عقد إيجار لخمس سنوات لمعالجات إنفيديا. ورتبت غولدمان ساكس (NYSE:GS) الصفقة المكونة من ثلاثة أجزاء مع أبولو غلوبال مانجمنت، وكانت شركة بيمكو (PIMCO) من بين عدة صناديق كبيرة اشترت في ديون سبيس إكس. ووفقاً لبلومبرغ، دفعت الشريحة الأكبر من سندات سبيس إكس المدعومة بالرقائق عائداً يتجاوز بكثير المتوسط لسندات الشركات الأمريكية ذات التصنيف الاستثماري. وبعبارة بسيطة، فرض مشترو السندات على سبيس إكس علاوة بسبب البنية غير المعتادة للصفقة والمخاطر المرتبطة بالبنية التحتية للذكاء الاصطناعي. وقد تزايدت مخاوف وول ستريت بشأن الإنفاق على الذكاء الاصطناعي الممول بالديون، بما في ذلك تحذير من أحد البنوك الأمريكية الكبرى الأسبوع الماضي من أن الاقتراض التقني الكثيف يضغط على الطلب على سندات الشركات. كيف تقارن روكيت لاب وإيه إس تي سبيس موبايل بسبيس إكس يسجل سهم روكيت لاب (NASDAQ:RKLB) 49.67 دولار بانخفاض 3%. وهذا التراجع أصغر من انخفاض سبيس إكس. وفي 9 نوفمبر[3]، أعلنت الشركة إيرادات قياسية للربع الثالث بلغت 267.83 مليون دولار، بزيادة 72.7% على أساس سنوي، إلى جانب دفتر طلبات قياسي بقيمة 3.57 مليارات دولار. ويسجل سهم إيه إس تي سبيس موبايل (NASDAQ:[ASTS](/stock/ASTS)) 25.18 دولار بانخفاض 1%. وبالمقارنة مع سبيس إكس وروكيت لاب، فإن انخفاض إيه إس تي سبيس موبايل ([ASTS](/stock/ASTS)) هو الأ milder بين الثلاثة. وعلى مدى فترة أطول، انخفض السهم بنسبة 65% منذ بداية العام حتى تاريخه. وأكدت الإدارة مجدداً توجيهات إيرادات الشركة للسنة المالية 2026 بالكامل عند نطاق 150 مليون دولار إلى 200 مليون دولار[4] في 9 نوفمبر. الإطلاق والأقمار الاصطناعية مقابل طموحات سبيس إكس في الذكاء الاصطناعي تدير سبيس إكس أعمالاً متكاملة رأسياً تجمع بين إطلاق فالكون وستارشيب واتصال ستارلينك وذراع ذكاء اصطناعي سريع النمو مبني حول Grok وCursor وتوسعة القدرة الحاسوبية COLOSSUS II. وذراع الذكاء الاصطناعي هذه هي ما تدعمه الديون المدعومة بالرقائق، مما يربط سبيس إكس على نحو أوثق بتجارة البنية التحتية للذكاء الاصطناعي (استعرضنا سبعة موردين يغذون هذا التوسع، من الطاقة إلى التبريد، في تقرير مجاني يمكنك الحصول عليه هنا) أكثر من أي شركة فضاء خالصة. وروكيت لاب شركة فضاء متكاملة من الطرف إلى الطرف تقوم على خدمات الإطلاق عبر إلكترون ونوترون القادم، إضافة إلى المركبات الفضائية والمكونات للعملاء الحكوميين والتجاريين. وتبني إيه إس تي سبيس موبايل ([ASTS](/stock/ASTS)) أقمار بلو بيرد الاصطناعية التي تتصل مباشرة بالهواتف الذكية القياسية وتعمل عبر مشغلي شبكات الهاتف المحمول للوصول إلى العملاء. ولكل شركة احتياجات رأسمالية ضخمة خاصة بها، لكن أسئلة ديون سبيس إكس تتركز على أجهزة الذكاء الاصطناعي. سبيس إكس دون سعر طرحها الأولي: فرصة شراء عند التراجع أم إشارة تحذير؟ يرى المتفائلون فرصة لامتلاك سبيس إكس دون سعر طرحها في وقت ينمو فيه أعمالها في الذكاء الاصطناعي بسرعة، وبات تمويل القدرة الحاسوبية للشركة قائماً. ولا تزال صناديق السندات الكبيرة ملتزمة بضخ أموال في الصفقة، مما يشير إلى أن المؤسسات ذات الجيوب العميقة لا تزال مستعدة لدعم خطط سبيس إكس. وفي المقابل، يرى المتشائمون أن علاوة العائد الحادة تشير إلى مخاطر متزايدة، لا سيما إذا كان المقرضون قلقين بشأن استرداد ضمانات قد ينتهي بها المطاف في المدار. وقد يبقي القلق المتزايد بشأن الإنفاق على الذكاء الاصطناعي الممول بالديون سهم سبيس إكس تحت الضغط ما دامت تجارة الذكاء الاصطناعي هشة. والاختبار التالي لسبيس إكس هو ما إذا كان السهم سيمكنه استعادة سعر طرحه الأولي مع ظهور المزيد من التفاصيل حول شروط تمويل الرقائق. وقد يرغب المستثمرون في متابعة كيف تنتهي المناقشة حول ديون سبيس إكس المدعومة بالرقائق قبل التوصل إلى أي استنتاجات حاسمة. للاستفسارات أو التصحيحات، يرجى التواصل عبر [email protected].

سبيس إكس تتجاوز إنتل لتصبح أكبر حيازة لإنفيديا بعد بيع ربع حصتها في إنتل

سبيس إكس تتجاوز إنتل لتصبح أكبر حيازة لإنفيديا بعد بيع ربع حصتها في إنتل

FMPINTCSPCX

قلّصت إنفيديا (NASDAQ:NVDA | توقع سعر NVDA) حصتها في إنتل (NASDAQ:[INTC](/stock/INTC)) بنسبة 25%[1] خلال الربع الثالث. وقد وضع هذا التخفيض شركة سبيس إكس (NASDAQ:SPCX) على رأس محفظتها من الأسهم. تم تقديم إقرار 13F الخاص بإنفيديا في 16 نوفمبر ويظهر الحيازات حتى 30 سبتمبر. وهو يدرج 161.1 مليون سهم في إنتل ([INTC](/stock/INTC)) و130.5 مليون سهم في سبيس إكس. وقد ارتفع عدد أسهم سبيس إكس بنسبة 6% خلال الربع. في نهاية الربع، كانت حصة سبيس إكس تبلغ قيمتها 19.68 مليار دولار، أي 40.7% من الحيازات المبلغ عنها لإنفيديا. وتراجعت إنتل ([INTC](/stock/INTC)) إلى المركز الثاني بقيمة 19.37 مليار دولار، أو 40.1%. في إقرار يونيو، كانت سبيس إكس في المرتبة الثانية. وفقًا لتقارير سابقة، فإن حصة إنفيديا في سبيس إكس تعود إلى استثمارها في xAI وطرح سبيس إكس العام. ويُظهر الإقرار العدد الأعلى من الأسهم لكنه لا يقول شيئًا عن كيفية ظهور الأسهم المضافة. لماذا تعيد إنفيديا ترتيب محفظتها تدير إنفيديا محفظتها كذراع استراتيجية. في الربع الثالث المالي، أضافت صافي 15.4 مليار دولار[2] إلى الأوراق المالية غير القابلة للتسويق وسجلت 1.8 مليار دولار من خسائر القيمة. كما أبلغت عن 21.0 مليار دولار[2] من حيازات الأسهم الخاضعة لقيود الإغلاق. أكبر حيازتين لديها تقعان على طرفي نقيض من أعمالها. سبيس إكس هي عميل، مع توقعات بدء تسليم شرائح نشر Vera Rubin في النصف الأول من عام 2027 وخطط لنشر وحدات المعالجة المركزية Vera للذكاء الاصطناعي الوكيلي. وتنافس إنتل ([INTC](/stock/INTC)) إنفيديا في شرائح مراكز البيانات. أرقام النمو وراء المبادلة يُظهر الربع الأخير لسبيس إكس سبب رغبة إنفيديا في التعرض لها. بلغت الإيرادات 14.60 مليار دولار[3]، متجاوزة توقعات الإجماع البالغة 13.02 مليار دولار. وتحولت الشركة إلى صافي دخل وفقًا للمبادئ المحاسبية المقبولة عمومًا بقيمة 4.40 مليار دولار[3] من خسارة 1.10 مليار دولار قبل عام. وجلبت وحدة الذكاء الفائق لديها 7.6 مليار دولار[3]، بزيادة 830%، وكثير من هذا الطلب يعمل على أجهزة إنفيديا. المخاطر هي الإنفاق الثقيل على الحوسبة وStarship، بالإضافة إلى 1.2 مليار دولار[3] من التعويضات القائمة على الأسهم في تلك الوحدة وحدها. التحول في إنتل ([INTC](/stock/INTC)) حقيقي لكنه غير متساوٍ. ارتفعت إيرادات مركز البيانات والذكاء الاصطناعي بنسبة 78%[4] إلى 7.32 مليار دولار، بينما سجلت Intel Foundry خسارة تشغيلية قدرها 1.85 مليار دولار. وتدعو توجيهات الربع الرابع إلى ربحية سهم غير متوافقة مع المبادئ المحاسبية المقبولة عمومًا بقيمة 0.25 دولار[4]، بانخفاض من 0.52 دولار في الربع الثالث. كما وقعت إنتل ([INTC](/stock/INTC)) أول عميل خارجي لشرائح 18A المتقدمة هذا الأسبوع. ما يجب على مستثمري التقاعد مراقبته بعد ذلك تحركت جميع الأسهم الثلاثة بشكل حاد. تداولت إنفيديا عند 142.70 دولارًا في تداولات ما قبل السوق، بانخفاض 34.08% خلال الشهر الماضي، بينما تقود الرئيسة التنفيذية المؤقتة كوليت كريس البحث عن رئيس دائم. انخفضت إنتل ([INTC](/stock/INTC)) بنسبة 41.76% في شهر واحد لكنها لا تزال مرتفعة بنسبة 44.72% لهذا العام. وتستقر سبيس إكس عند 130.57 دولارًا، أي 18.88% أقل من حيث تداولت في 12 يونيو. ضع في اعتبارك أن بيانات 13F هي لقطة من 30 سبتمبر، لذا قد تبدو حيازات إنفيديا اليوم مختلفة. رأينا في متابعة إنفيديا تعكس إعادة الترتيب في إنفيديا مصالح استراتيجية خاصة بشركة أشباه موصلات لها روابط تجارية بحيازاتها. سبيس إكس هي أيضًا عميل لإنفيديا، وهي علاقة تجارية لا يشارك فيها أي مستثمر تجزئة. ومع ذلك، تشير الخطوة إلى المكان الذي ينمو فيه الطلب على الحوسبة للذكاء الاصطناعي بأسرع وتيرة، وكثير من هذا الطلب يقع على عاتق موردي الطاقة والتبريد والشبكات وراء مراكز البيانات (لقد جمعنا سبعة منهم في تقرير مجاني عن طفرة الذكاء الاصطناعي خارج صانعي الشرائح). يمكن للمستثمرين الذين يحبون هذه الفكرة متابعة إيرادات قطاع الذكاء الاصطناعي لسبيس إكس والإنفاق الرأسمالي كل ربع سنة. وتستند قضية إنتل ([INTC](/stock/INTC)) إلى تقليص أعمالها في مجال التصنيع لخسائرها. ويقدم إقرار 13F نقطة انطلاق لبحث كلتا الشركتين، وقد أظهر كلا السهمين تقلبات حادة. اتصل بـ [email protected] لأي أسئلة أو تصحيحات.
درس في اختيار نقاط الدخول: الحالة الغريبة لشركة نيبيس (رفع التصنيف)

درس في اختيار نقاط الدخول: الحالة الغريبة لشركة نيبيس (رفع التصنيف)

FMPNBIS

نرفع تصنيف مجموعة نيبيس ([NBIS](/stock/NBIS)) إلى الشراء بعد انخفاضها بنحو 64% عن أعلى مستوى لها في 52 أسبوعًا؛ ونوصي بالشراء التدريجي بحكمة عند مستوى 100 دولار أو أقل. سجلت نيبيس ([NBIS](/stock/NBIS)) نتائج إيرادات الربع الثالث تفوق التوقعات، ووسّعت هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المعدل إلى 47.5%، في حين تضاعفت الإيرادات السنوية المعدلة على أساس متتابع لتصل إلى 6.4 مليار دولار. قلّصت تأخيرات الاستضافة المشتركة توجيهات إيرادات عام 2026، لكن نيبيس ([NBIS](/stock/NBIS)) تتوقع إيرادات تتراوح بين 12 مليار دولار و13 مليار دولار في عام 2027، وتعادلًا قبل الضرائب بحلول الربع الرابع من عام 2027. نبقى مدركين لاحتياجات التمويل ومخاطر التنفيذ وتركّز العملاء وخدمة الدين والتخفيف من حدة المخاطر مع تسريع نيبيس ([NBIS](/stock/NBIS)) وتيرة الإنفاق الرأسمالي. درس في اختيار نقاط الدخول. هل تبحث عن المزيد من أفكار الاستثمار مثل هذه؟ احصل عليها حصريًا عبر BAD BEAT Investing. اعرف المزيد » تخفيضات الجمعة السوداء 2026: احصل على خصم 20%. حسنًا، لقد شعر الكثيرون بالألم في قطاع الذكاء الاصطناعي وقطاع التكنولوجيا الأوسع. سنخبركم بأننا قلّصنا تعرضنا لقطاع التكنولوجيا في أوائل الخريف قبل عمليات البيع الكبيرة. وكثير من أفكارنا الأخيرة... 45.36 ألف متابع إفصاح المحلل: لدي/لدينا مركز شراء مفيد في أسهم نيبيس ([NBIS](/stock/NBIS)) إما من خلال ملكية الأسهم أو الخيارات أو غيرها من المشتقات. كتبت هذا المقال بنفسي، وهو يعبر عن آرائي الخاصة. لا أتلقى مقابلًا عليه (بخلاف ما أتلقاه من Seeking Alpha). ليس لدي أي علاقة عمل مع أي شركة يُذكر سهمها في هذا المقال. إفصاح Seeking Alpha: الأداء السابق ليس ضمانًا للنتائج المستقبلية. لا يُقدَّم أي توصية أو نصيحة بشأن مدى ملاءمة أي استثمار لمستثمر بعينه. قد لا تعكس أي آراء أو وجهات نظر وردت أعلاه آراء Seeking Alpha ككل. Seeking Alpha ليست متعاملًا مرخصًا في الأوراق المالية أو وسيطًا أو مستشارًا استثماريًا أمريكيًا أو بنكًا استثماريًا. محللونا هم مؤلفون من أطراف ثالثة، ويشملون مستثمرين محترفين ومستثمرين أفرادًا قد لا يكونون مرخصين أو معتمدين من أي معهد أو هيئة تنظيمية.

توقعات: هذه ستكون أفضل الأسهم الصناعية أداءً في 2027

توقعات: هذه ستكون أفضل الأسهم الصناعية أداءً في 2027

FMPVRT

قد يدفع الإنفاق على البنية التحتية عاماً آخر من النمو القوي. بقلم جيف سيجل – 20 نوفمبر 2026 الساعة 9:45 صباحاً بتوقيت شرق الولايات المتحدة النقاط الرئيسية سجل أعمال كوانتا بقيمة 63.7 مليار دولار يدعم توقعات نموها لعام 2027. إيتون تستفيد من ارتفاع الطلب على معدات البنية التحتية الكهربائية. نمو فيرتيف المدفوع بالذكاء الاصطناعي قد يستمر حتى عام 2027. قد ينتج القطاع الصناعي بعضاً من أكبر الرابحين في السوق خلال 2027، لا سيما بين الشركات التي تورّد المعدات والبنية التحتية اللازمة لتلبية الطلب المتزايد على الكهرباء في أمريكا. وثلاث شركات أضعها قرب قمة تلك القائمة هي كوانتا سيرفيسز (PWR -5.87%)، وإيتون (ETN -5.45%)، وفيرتيف هولدينجز ([VRT](/stock/VRT) -10.29%). كوانتا سيرفيسز في وضع يسمح لها بالاستفادة من بناء شبكات نقل جديدة، بينما تورّد إيتون المعدات الكهربائية اللازمة لتلك المشاريع. وفي الوقت نفسه، من المرجح أن تستفيد فيرتيف مع احتياج مراكز بيانات الذكاء الاصطناعي الجديدة إلى أنظمة إدارة طاقة وتبريد أكثر تطوراً. ولدى الشركات الثلاث جميعاً فرص كبيرة تمتد إلى العام المقبل، مدعومة بالطلبات القائمة والاستثمارات متعددة السنوات في البنية التحتية. ورغم أن تقييماتها قد تحدّ من العوائد، فإن استمرار الإنفاق على هذه المشاريع يمنح الثلاث جميعاً فرصة معقولة للتفوق على السوق الأوسع في 2027. مصدر الصورة: غيتي إيمجز. كوانتا سيرفيسز لديها سجل أعمال قياسي بقيمة 63.7 مليار دولار تبني كوانتا سيرفيسز البنية التحتية التي تنقل الكهرباء والغاز الطبيعي وتحافظ عليها. ويشمل عملها خطوط النقل والمحطات الفرعية وخطوط الأنابيب وغيرها من البنية التحتية اللازمة لدعم توسع الطلب على الطاقة. في الربع الثالث من 2026، سجلت كوانتا إيرادات بقيمة 12.01 مليار دولار، بزيادة نحو 57% عن 7.63 مليار دولار قبل عام. وقفزت الأرباح المعدلة للسهم 82%، من 3.33 دولار إلى 6.06 دولار. وفي الوقت نفسه، بلغ إجمالي سجل أعمالها مستوى قياسياً عند 63.7 مليار دولار، ما يوفر وضوحاً كبيراً بشأن الإيرادات المستقبلية. ورفعت الإدارة لاحقاً توجيهات إيرادات العام الكامل 2026 إلى ما بين 41.3 مليار دولار و41.6 مليار دولار، مع توقع وصول الأرباح المعدلة للسهم إلى 17.90-18.30 دولار. PWR كوانتا سيرفيسز 552.93 دولاراً -34.51 (-5.87%) بورصة نيويورك · اعتباراً من الساعة 12:00 ظهراً بتوقيت شرق الولايات المتحدة 20/11/26 الميزة الرئيسية لكوانتا هي قدرتها على التعامل مع مشاريع بنية تحتية كبيرة ومعقدة. تحتاج شركات المرافق إلى قدرة نقل إضافية، وتحتاج مراكز البيانات إلى اتصالات كهربائية موثوقة، وتحتاج الأنظمة الكهربائية المتقادمة إلى ترقيات. وقد تستغرق هذه المشاريع سنوات لإنجازها، وهو ما قد يدعم الإيرادات إلى ما بعد 2027 بكثير. غير أن المخاطر تشمل نقص العمالة وتأخر المشاريع وتقييماً قد يعكس بالفعل نمواً مستقبلياً كبيراً. لكن سجل أعمال كوانتا وزخم أرباحها يجعلانها فرصة قوية جداً في أسهم القطاع الصناعي. إيتون تستفيد من طفرة في الطلب على المعدات الكهربائية تصنّع إيتون معدات كهربائية تُستخدم في إدارة الطاقة وتوزيعها وحمايتها. ومنتجاتها مكونات أساسية في مراكز البيانات والمصانع والمباني التجارية والبنية التحتية لشركات المرافق. في الربع الثالث، بلغت الإيرادات مستوى قياسياً عند 8.9 مليار دولار، بزيادة 28% على أساس سنوي. وبلغ نمو الإيرادات العضوي، الذي يستبعد عمليات الاستحواذ وتقلبات العملة، 19%، وارتفعت الأرباح المعدلة للسهم إلى 3.68 دولار، بينما بلغت هوامش التشغيل للقطاعات مستوى قياسياً عند 25.3%. كما يتسارع الطلب. وأفادت إيتون بأن أعمالها الكهربائية شهدت زيادة بنسبة 46% على أساس سنوي في إجمالي سجل الأعمال. وفي الوقت نفسه، ارتفعت الطلبات العضوية المتحركة على مدى 12 شهراً بنسبة 39% في قطاع الكهرباء الأمريكيتين و51% في قطاع الكهرباء العالمي. وتشير تلك الأرقام إلى أن العملاء يواصلون الاستثمار بكثافة في البنية التحتية الكهربائية. وتتوقع الإدارة أرباحاً معدلة للسهم للعام الكامل 2026 بين 13.70 و13.80 دولار. كما توسّع الشركة قدرتها التصنيعية لتلبية الطلب المتزايد. ETN إيتون بي إل سي 312.55 دولاراً -18.02 (-5.45%) بورصة نيويورك · اعتباراً من الساعة 12:01 ظهراً بتوقيت شرق الولايات المتحدة 20/11/26 إجمالاً، أكبر ميزة لإيتون هي تعرضها لقطاعات متعددة. فهي تستفيد من بناء مراكز البيانات، لكنها تخدم أيضاً شركات المرافق والمصنّعين وعملاء الطيران والمنشآت التجارية. وقد يساعد ذلك التنوع في الحفاظ على النمو حتى لو تباطأ الإنفاق في سوق واحدة. نمو فيرتيف الهائل قد يستمر إلى 2027 مع دفع الذكاء الاصطناعي للطلب على أنظمة حوسبة أكثر قوة، تحتاج مراكز البيانات إلى معدات تبريد وكهرباء أكثر تطوراً. وتستفيد فيرتيف ([VRT](/stock/VRT)) مباشرة من ذلك الإنفاق. بلغت إيرادات الربع الثالث 4.31 مليار دولار، بزيادة 61% على أساس سنوي. وبلغ نمو الإيرادات العضوي، الذي يستبعد عمليات الاستحواذ، 55%. وفي الوقت نفسه، قفزت الأرباح المعدلة للسهم 78% إلى 2.21 دولار، بينما ارتفع الربح التشغيلي المعدل 83% إلى نحو 1.09 مليار دولار. وتضاعفت الطلبات العضوية أكثر من مرة مقارنة بالربع نفسه قبل عام، كما ولّدت الشركة 652 مليون دولار من التدفق النقدي الحر المعدل خلال الربع، بزيادة 50%. ورفعت الإدارة لاحقاً توجيهات إيرادات العام الكامل 2026 إلى ما بين 14.45 مليار دولار و14.85 مليار دولار. ومن المتوقع أن تصل الأرباح المعدلة للسهم إلى 7.10-7.20 دولارات، أي نمو بنحو 69% إلى 71%. وتشير تلك الأرقام إلى أن فيرتيف قد تدخل 2027 بزخم كبير. [VRT](/stock/VRT) فيرتيف 165.95 دولاراً -19.04 (-10.29%) بورصة نيويورك · اعتباراً من الساعة 12:00 ظهراً بتوقيت شرق الولايات المتحدة 20/11/26 غير أن السهم يحمل مخاطر كبيرة. فقد جذب نموه السريع حماساً كبيراً من المستثمرين، وأي تباطؤ في الإنفاق على مراكز البيانات قد يضغط على توقعات الأرباح وتقييمه على حد سواء. نمو الأرباح سيحدد الفائزين من بين هذه الشركات الثلاث، قد تحقق فيرتيف ([VRT](/stock/VRT)) أقوى نمو في الأرباح في 2027. لكنني سأتوخى الحذر في افتراض أن ذلك يترجم إلى أكبر مكاسب سهمية. فسجل أعمال كوانتا القياسي يوفر وضوحاً بشأن الإنفاق المستقبلي على البنية التحتية، بينما يوفر عمل إيتون الكهربائي المتنوع تعرضاً لعدة أسواق نامية. ولدى فيرتيف أسرع نمو حديث في الأرباح، لكنه قد يكون الأكثر حساسية لتغير التوقعات بشأن الإنفاق على بنية الذكاء الاصطناعي التحتية. توقعي هو أن الثلاث جميعاً ستستفيد من استمرار الاستثمار في البنية التحتية الكهربائية خلال 2027. غير أن الفائز الأكبر قد يكون الشركة التي تحقق نمواً في الأرباح يتجاوز ما سعّره وول ستريت بالفعل في أسهمها. أين تستثمر 1000 دولار الآن عندما يمتلك فريق محللينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع إليها. فبعد كل شيء، يبلغ متوسط العائد الإجمالي لـ Stock Advisor 790% — وهو تفوق ساحق على السوق مقارنة بـ202% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنه أفضل 10 أسهم للمستثمرين لشرائها الآن، والمتاحة عند الانضمام إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتباراً من 20 نوفمبر 2026.

بيتكوين تعرضت لعمليات بيع متطابقة قبل طروحات أنثروبيك وسبيس إكس — ماذا يحدث بعد ذلك؟

بيتكوين تعرضت لعمليات بيع متطابقة قبل طروحات أنثروبيك وسبيس إكس — ماذا يحدث بعد ذلك؟

FMPANTSPCX

تعرضت بيتكوين لعمليات بيع شبه متطابقة قبل اثنين من أكبر الطروحات العامة هذا العام، مما ترك المستثمرين يتساءلون عما إذا كان التنافس على رأس مال المستثمرين قد يثقل كاهل العملة المشفرة وربما يؤخر تعافيها. انخفض سعر بيتكوين بنسبة 22.7% في الثلاثين يومًا التي سبقت طرح أنثروبيك ([ANT](/stock/ANT)) للاكتتاب العام، وهبط بنسبة 22.3% في الشهر الذي سبق إدراج سبيس إكس في 12 يونيو. وانخفضت إيثر بنسبة 25.3% في الثلاثين يومًا التي سبقت ظهور أنثروبيك الأول، وبنسبة 28% في نفس النافذة قبل سبيس إكس. وقال ماثيو شيفيلد، مدير الاستثمار الرئيسي في شركة شارب لينك لخزينة إيثر، لشبكة CNBC: "يمكن أن ترفع أحداث السيولة الارتباطات بين فئات الأصول بسرعة. أول 15 دقيقة من طرح أنثروبيك [الخميس] أظهرت ذلك بوضوح. فأسهم التكنولوجيا وأسهم القيمة والنفط والذهب والعملات المشفرة كلها تعرضت لعمليات بيع بينما باع المتداولون أصولاً لشراء أسهم في السوق الثانوية". وأضاف شيفيلد: "تعمل مخازن القيمة على هذا النحو على المدى الطويل، لكنها على المدى القصير لا تزال مدفوعة بالسيولة. رأينا ذلك في أوائل كوفيد عندما فر السوق إلى النقد. الأسهم والسندات والسلع... لم يكن الأمر مهمًا، كنت تُباع مقابل النقد". بينما يبدو أن المستثمرين يحولون رأس المال بعيدًا عن العملات المشفرة لإفساح المجال لاستثمارات طرح عام أولي تصنع التاريخ، لا يمكن الجزم بذلك بدقة. كما تعرضت العملات المشفرة لضغوط من تدفقات صناديق الاستثمار المتداولة الخارجة والرفع المالي وعدم اليقين الاقتصادي الكلي والمشاعر العامة للنفور من المخاطرة. ومع ذلك، قد تقدم تحركات الأسعار بعد الطرح نقطة بيانات لفهم أين يتجه سعر بيتكوين بعد ذلك. وبعد أن أصبحت أنثروبيك شركة عامة، يراقب المستثمرون ما إذا كانت بيتكوين وإيثر ستجدان قاعًا، وما إذا كان الطلب المؤسسي سيعود. وقال مات كول، الرئيس التنفيذي ورئيس مجلس إدارة شركة سترايف لإدارة الأصول، وهي شركة لخزينة بيتكوين: "[بعد] طرح سبيس إكس، لم تجد بيتكوين قاعها النهائي حقًا إلا بعد اكتمال الطرح، ولم تعكس الاتجاه الهبوطي فعليًا إلا بعد 70 يومًا. وجهة نظري هي أن [بيتكوين]، السيناريو الأكثر ترجيحًا هو أنها ستتحرك بشكل متذبذب هنا". وقال شيفيلد إن انتهاء قيود تخصيص الطرح العام الأولي يمكن أن يؤثر على توقيت تدفقات رأس المال إلى الأصول الرقمية. وأضاف: "بعد سبيس إكس رأينا تأثير الثروة بكامل قوته. العديد من الوسطاء يجعلون المتداولين ينتظرون 15-30 يومًا قبل السماح لهم ببيع الأسهم التي حصلوا عليها كتخصيصات. ... إذا كنت قد اشتريت إيثر مقابل سبيس إكس في يوم الطرح، ففي اليوم 31 كان الوقت الذي كنت ستصبح فيه مربحًا". وفقًا لنيكولاي سوندرجارد، محلل الأبحاث في نانسن، فإن الاختبار الحاسم التالي لبيتكوين هو بين 60,000 و62,000 دولار. ويوم الجمعة، كانت عند حوالي 62,000 دولار. وحتى يوم الجمعة، كانت بيتكوين تحوم عند الطرف الأعلى من نطاق دعم حاسم بين 60,000 و62,000 دولار. ويمكن لتحركها التالي أن يحدد ما إذا كانت ستستقر أو ستواجه موجة هبوط أخرى وتعيد زيارة أدنى مستوى لها في يوليو عند 57,737.35 دولار. وطوال نوفمبر، كانت بيتكوين تعاني من مزيج من قوة الدولار والبيع المؤسسي وعمليات التصفية المستمرة للبيتكوين بالرفع المالي. وبدأت الانخفاضات في أواخر أكتوبر، مع تصاعد المخاوف بشأن تقييمات الذكاء الاصطناعي والإنفاق مما غذى موجة بيع واسعة في أسهم التكنولوجيا. وتضاعفت هذه العوامل بسبب اختراق بينانس بقيمة 6.3 مليار دولار وتراجع الطلب المؤسسي على صناديق الاستثمار المتداولة. ووفقًا لكول، فإن بيتكوين في المراحل المبكرة من تشكيل قاع. وقال إن الخوف بين صغار المستثمرين مرتفع وسط انقطاعات حديثة ومخاوف تتعلق بالحوسبة الكمية وغيرها من عدم اليقين على المدى القصير، لكن بيتكوين يجب أن تستمر في الاستفادة من القوى الاقتصادية الكلية مثل ارتفاع الديون وضعف العملات الورقية، مما يجب أن يدفع السعر للأعلى. وقال كول: "أسواق رأس المال مفتوحة، ... مخاوف صغار المستثمرين مرتفعة، وعندما تجمع هذه الأشياء معًا، فمن المرجح بكثير أن تكون فرصة لشراء الانخفاضات على جميع الجبهات، بما في ذلك بيتكوين، بدلاً من بداية أزمة مالية كبيرة. من المحتمل أن يبدو هذا الوقت متقلبًا للنظر في تخصيص رأس المال للمخاطر، وليس العكس". وأضاف: "شتاء بيتكوين في الأساس على وشك الانتهاء، ولكن بعد الشتاء لا يأتي الصيف، بل يأتي أوائل الربيع. في أي وقت كان فيه أي شخص في أوائل الربيع، ما تلاحظه هو أنه لا يزال يصبح باردًا حقًا، ولا يزال تمطر – ليس بالضرورة طقسًا رائعًا، وأعتقد أن هذه هي البيئة التي نحن فيها بالنسبة لبيتكوين".

سيارات الأجرة ذاتية القيادة: 4 أسهم مرشحة للفوز

سيارات الأجرة ذاتية القيادة: 4 أسهم مرشحة للفوز

FMPLCID

من المتوقع أن يتحول سوق سيارات الأجرة ذاتية القيادة إلى سوق تبلغ قيمته تريليونات الدولارات. بقلم ريان فانزو – 20 نوفمبر 2026 الساعة 9:30 صباحاً بتوقيت شرق الولايات المتحدة. النقاط الرئيسية: قد يبدأ اعتماد السيارات ذاتية القيادة في الارتفاع خلال بضع سنوات. لدى المستثمرين طريقتان للمراهنة على نمو سيارات الأجرة ذاتية القيادة، عبر تيسلا وأوبر وريفيان ولوسيد. انطلقت سيارات الأجرة ذات القيادة الذاتية في عدد متزايد من المناطق الحضرية في أنحاء الولايات المتحدة. ورغم أن نسبة الانتشار الإجمالية في السوق لا تزال منخفضة، فإن الخبراء متفائلون بشأن السرعة التي ستتقدم بها عملية التوسع. يقول مسح أجرته ماكنزي لخبراء القطاع: "في حين أن سيارات الأجرة ذاتية القيادة من المستوى الرابع، أي عالية الأتمتة، متاحة الآن في المدن الأولى في الولايات المتحدة والصين، فمن المتوقع الآن أن يصبح الانتشار العالمي لسيارات الأجرة ذاتية القيادة واقعاً على نطاق واسع في عام 2030". ولا يُتوقع وصول السيارات الذاتية القيادة الخاصة إلى نطاق واسع إلا بعد توسيع أسطول سيارات الأجرة ذاتية القيادة. ويضيف تقرير ماكنزي أيضاً: "بشكل عام، يتوقع الخبراء أن تكون سيارات الأجرة ذاتية القيادة أول تطبيق تجاري للمستوى الرابع في مجال التنقل، وليس السيارات المملوكة ملكية خاصة. ومن المتوقع أن تُؤجل التجارب الحضرية للمستوى الرابع للسيارات الخاصة بالركاب من 2030 إلى 2032، كما يُتوقع أن تصل الشاحنات ذاتية القيادة بالكامل إلى مرحلة الجدوى بحلول 2032 وليس 2031". وتشير ملاحظة هذا المسح للخبراء إلى اعتقادهم بأن سيارات الأجرة ذاتية القيادة ستصبح واقعاً على نطاق واسع بحلول 2030. ويوحي ذلك بأن سوقاً ناضجة لسيارات الأجرة ذاتية القيادة في الولايات المتحدة ستتحقق خلال السنوات الثلاث إلى الأربع المقبلة. ما الحجم الذي قد يبلغه هذا السوق؟ تتوقع كاثي وود من ARK Invest، وهي من أكبر المتفائلين بشأن تيسلا (TSLA)، أن تصبح سيارات الأجرة ذاتية القيادة سوقاً عالمية بقيمة تتراوح بين 8 تريليونات و10 تريليونات دولار على المدى الطويل. وتقديرات مورغان ستانلي أكثر تحفظاً، إذ تتوقع سوقاً عالمية بقيمة تريليون دولار بحلول 2040. ومع ذلك، يعتقد البنك أن القطاع "سيصل إلى نقطة التعادل بحلول 2028 وسيتوسع بشكل كبير خلال السنوات التالية، مع نحو 2.5 مليون سيارة أجرة ذاتية القيادة قيد التشغيل في أنحاء العالم بحلول 2035". كيف يمكن للمستثمرين أن يستفيدوا من عملية الانتشار؟ هناك استراتيجيتان رئيسيتان، ولكل منهما سهمان واعدان يستحقان النظر فيهما. لوسيد ([LCID](/stock/LCID)) – مجموعة لوسيد – 2.76 دولار – بانخفاض 0.04 دولار، أي 1.25% – ناسداك – اعتباراً من الساعة 10:15 صباحاً بتوقيت شرق الولايات المتحدة في 20 نوفمبر 2026. المراهنة على مزودي خدمة سيارات الأجرة ذاتية القيادة ألقِ نظرة على القيمة السوقية لأوبر تكنولوجيز (UBER). فشركة أوبر البالغة قيمتها 140 مليار دولار أكبر بكثير من أسهم العديد من شركات صناعة السيارات. ويصح ذلك رغم أن الشركة لا تصنع مركبة واحدة في أسطولها لطلب السيارات. فبدلاً من إنتاج السيارات، تشغّل أوبر طبقة برمجية تنسق استخدامها. وتسيطر منصة مشاركة الرحلات التابعة للشركة حالياً على حصة سوقية مهيمنة في الولايات المتحدة، مع هوامش مذهلة وتدفق نقدي حر متزايد. استثمرت أوبر بقوة في ثورة القيادة الذاتية، وامتلكت حصصاً مباشرة في أسهم العديد من شركات صناعة السيارات. لكن على المستوى العام، تبقى الشركة خفيفة الأصول إلى حد كبير. فالغالبية العظمى من طالبي الرحلات في الولايات المتحدة تتجه بالفعل إلى أوبر أولاً للحصول على وسيلة نقل. والمركبات ذاتية القيادة التي تسعى إلى تعظيم معدلات استخدامها ستضيف مركباتها إلى منصة أوبر الضخمة على الأرجح. وسيكون الاستثناء تيسلا، التي تخطط لتشغيل منصتها الخاصة لمشاركة الرحلات. وتُعد هذه الاستراتيجية منطقية بالنظر إلى أنها طورت تقنيتها الخاصة للقيادة الذاتية وقادرة على إنتاج مركباتها على نطاق واسع. إذا كنت ترغب في امتلاك الطبقة البرمجية لثورة المركبات ذاتية القيادة، فينبغي أن تتصدر أوبر وتيسلا قائمة مراقبتك. مصدر الصورة: غيتي إيمجز. الاستثمار في موردي قطاع سيارات الأجرة ذاتية القيادة هناك مقولة قديمة جديرة بالملاحظة: أثناء حمى الذهب، بِع المعاول. فبهذه الطريقة ستحقق الربح حتى لو لم يكتشف السباق سوى ذهب المغفلين. فما هي معاول ثورة سيارات الأجرة ذاتية القيادة؟ المركبات نفسها. وقد وضعت شركتا تصنيع السيارات الكهربائية ريفيان (RIVN) ومجموعة لوسيد ([LCID](/stock/LCID)) نفسيهما في هذا الموقع. وقد وقعت الشركتان بالفعل اتفاقيات مع أوبر لتوريد عشرات الآلاف من سيارات الأجرة ذاتية القيادة. ويبدو أن النهج التقني الذي تتبعه لوسيد وريفيان منذ فترة طويلة بدأ أخيراً يؤتي ثماره، حتى لو بقيت الأحجام الإجمالية منخفضة. ويعتقد بعض خبراء القطاع أن مشغلي سيارات الأجرة ذاتية القيادة الآخرين، بما في ذلك وايمو التابعة لألفابت، التي لا تستطيع تصنيع سيارات الأجرة ذاتية القيادة داخلياً، سيضافون إلى قوائم العملاء المؤسسيين المتنامية لدى ريفيان ولوسيد. من بين الأسهم الأربعة في هذه القائمة، تجذب ريفيان وأوبر اهتمامي أكثر من غيرهما. فالقيمة السوقية لأوبر أكثر جاذبية بكثير من قيمة تيسلا. وتبلغ نسبة عائد التدفق النقدي الحر لدى الشركة نحو 7.5%. أما ريفيان فقد لديها من رأس المال ما يعطيها مركزاً أقوى من لوسيد، مع قدرات إنتاجية أكثر نضجاً، وهي ميزة رئيسية لمشغلي سيارات الأجرة ذاتية القيادة الساعين إلى بناء نطاق واسع. وينبغي للمستثمرين أن يضعوا في اعتبارهم أن قصة سيارات الأجرة ذاتية القيادة لن تتكشف خلال أشهر. فمن المرجح أن يستغرق الأمر سنوات حتى تتمكن ريفيان وأوبر ولوسيد وتيسلا من تحقيق إيرادات ذات معنى من تعرضها لسيارات الأجرة ذاتية القيادة. لكن مع فرصة تبلغ تريليون دولار، فإن الأسهم الأربعة جميعاً لديها مسار نمو محدد بوضوح في سيارات الأجرة ذاتية القيادة. أين تستثمر 1000 دولار الآن عندما يقدم فريق محللينا نصيحة بشأن سهم ما، فقد يكون من المفيد الاستماع إليها. ففي النهاية، بلغ متوسط العائد الإجمالي لـ Stock Advisor نسبة 790%، وهو تفوق ساحق على السوق مقارنة بنسبة 202% لمؤشر ستاندرد آند بورز 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم يمكن للمستثمرين شراؤها الآن، وهي متاحة عند الانضمام إلى Stock Advisor. اطلع على الأسهم › عوائد Stock Advisor اعتباراً من 20 نوفمبر 2026.

سيلزفورس تخفض التكاليف بينما يتراجع السهم. هل حالة التحول حقيقية؟

سيلزفورس تخفض التكاليف بينما يتراجع السهم. هل حالة التحول حقيقية؟

FMPCRM

انخفضت أسهم سيلزفورس (NYSE:[CRM](/stock/CRM) | [CRM](/stock/CRM) Price Prediction) بنسبة 16.7% خلال الأسبوع الماضي، و24.4% خلال الشهر الماضي، و27.7% منذ بداية العام. وأغلق السهم آخر مرة عند 183.31 دولار، أي أقل بنحو 31.6% من أعلى مستوى له في 52 أسبوعًا عند 267.80 دولار. في 17 نوفمبر، تصدرت سيلزفورس ([CRM](/stock/CRM)) قائمة الأسهم المتراجعة في مؤشر S&P 500 وسط قلق بشأن قطاع التكنولوجيا. وبعد يوم، ظهرت تقارير عن جولة أخرى من تسريح العمال. الشركة نفسها واصلت تجاوز التوقعات سبعة أرباع متتالية، لذا فإن السهم والنتائج التشغيلية يرويان قصتين مختلفتين. السؤال هنا هو ما إذا كانت تخفيضات التكاليف، وتحقيق الدخل من Agentforce، وتراجع عدد الأسهم تشكل حالة تحول قابلة للاختبار، أم أن السوق رصد شيئًا لا تعكسه الأرقام الفصلية بعد. سيلزفورس: أرباع قياسية، سهم متزلج، وموعد 2 ديسمبر ما الذي حدث فعلاً ثلاث مشكلات منفصلة ضربت السهم، وكل واحدة تحتاج إجابة خاصة بها. مخاوف الموثوقية ومخاطر الذكاء الاصطناعي. في 16 سبتمبر 2026، وفي منتصف مؤتمر Dreamforce، تعرضت سيلزفورس لانقطاع في الخدمة عالميًا. وأكدت الشركة تأثر نسخ متعددة في جميع المناطق، وأرجعت المشكلة في البداية إلى فشل في تبعية خارجية أثرت على خادم تسجيل الدخول القديم الخاص بها. وجاء البيع الذي حدث في نوفمبر بعد سلسلة انقطاعات تكنولوجية تركت المستثمرين قلقين من أن شركات البرمجيات قد تكون "عرضة بشكل خاص" لإساءة استخدام الذكاء الاصطناعي. هذا الخوف يتعلق بفئة البرمجيات بأكملها، وكانت سيلزفورس الأكثر تضررًا في المؤشر. ارتفاع انعكس بالكامل. كان السهم يتداول عند 203.77 دولار[1] عندما صدرت نتائج الربع الثاني من السنة المالية 2027 في 26 أغسطس 2026، ووصل إلى 242.43 دولار بحلول 20 أكتوبر. كل هذا الارتفاع تلاشى. السعر الحالي هو تقريبًا حيث كان السهم عند تقرير الربع الرابع من السنة المالية 2026 في فبراير (183.01 دولار[2]). وعلى مدى خمس سنوات، انخفضت الأسهم بنسبة 39.1%. النمو العضوي أبطأ من العنوان الرئيسي. كانت إيرادات الربع الثاني من السنة المالية 2027 عند 11.345 مليار دولار[1]، بزيادة 10.8% على أساس سنوي. من هذا الإجمالي، ساهمت عملية الاستحواذ على Informatica بمبلغ 456 مليون دولار. بدون Informatica، كان النمو مقابل الربع المماثل من العام السابق البالغ 10.236 مليار دولار حوالي 6.4%. كما أقرت الإدارة بالمشكلة الهيكلية الكامنة وراء القلق من اضطراب الذكاء الاصطناعي: "ما زلنا عالقين في بعض النواحي في نماذج التسعير القديمة القائمة على المستخدم."[3] هناك مشكلتان أصغر تضيفان إلى المشكلة. ربحية السهم غير المتوافقة مع مبادئ المحاسبة المقبولة عمومًا (non-GAAP) للربع الثاني من السنة المالية عند 5.90 دولار[1] تتضمن 2.53 دولار للسهم من أرباح الاستثمارات الاستراتيجية، لذا فإن تجاوز التوقعات المعلن بنسبة 80.4% يبالغ في قوة التشغيل. وارتفع الدين غير المتداول من 10.4 مليار دولار إلى 39.3 مليار دولار[4] لتمويل إعادة شراء الأسهم. المحفز الأول: تخفيضات التكاليف، بعضها مؤكد وبعضها مجرد تقارير يظهر جزء من برنامج خفض التكاليف في الإفصاحات. سجلت سيلزفورس رسوم إعادة هيكلة بلغت 94 مليون دولار[1] في الربع الثاني من السنة المالية 2027، مقابل 4 ملايين دولار قبل عام، بعد 286 مليون دولار[2] في الربع الرابع من السنة المالية 2026. أحدث جولة من تسريح العمال تم الإبلاغ عنها فقط. في 18 نوفمبر 2026، ذكر موقع Salesforce Ben أن Business Insider راجع رسائل Slack داخلية وصف فيها الموظفون عمليات تسريح جديدة. كما استشهد بمنشور على LinkedIn لمديرة في سيلزفورس قالت إن دورها تم إلغاؤه إلى جانب أدوار "عدة زملاء في الفريق". نطاق التخفيضات غير واضح. ويقول التقرير إن موجة سابقة في أغسطس أصابت Tableau وTrailhead والمشاركات المجتمعية والفعاليات. ولم تؤكد سيلزفورس علنًا الجولة الأخيرة. يمكن لتخفيضات التكاليف أن تحمي الهوامش. سجلت سيلزفورس هامش تشغيل غير متوافق مع مبادئ المحاسبة المقبولة عمومًا للربع الثاني من السنة المالية عند 34.1%[3] وتحافظ على توجيهها للسنة الكاملة عند 34.3%[1]، حتى مع استيعابها Informatica واستعدادها لإغلاق صفقتي Contentful وFin. وارتفع التدفق النقدي الحر للربع الثاني بنسبة 81.5%[1] إلى 1.098 مليار دولار. ومع ذلك، فإن توجيه الهامش للسنة الكاملة أقل من 35.5%[5] التي سجلتها سيلزفورس في الربع الثالث من السنة المالية 2026. كما أن تسريح العمال لا يفعل شيئًا لإصلاح موثوقية المنصة، أو الضغط على التسعير لكل مقعد، أو النمو العضوي الأحادي الرقم. المحفز الثاني: يجب أن يصبح Agentforce محرك إيرادات نما الإيراد السنوي المتكرر (ARR) لـ Agentforce من 800 مليون دولار[2] في الربع الرابع من السنة المالية 2026 إلى 1.2 مليار دولار[4] في الربع الأول من السنة المالية 2027 ثم إلى أكثر من 1.5 مليار دولار[1]، بزيادة تتجاوز 240% على أساس سنوي. ويقترب الإيراد السنوي المتكرر المشترك لـ Agentforce وData 360 من 3.9 مليار دولار[1]. استهلك العملاء 3.2 مليار[3] وحدة عمل بالوكيل في الربع الثاني من السنة المالية، بزيادة 97% عن الربع السابق. وترقيات الإصدارات المميزة هي الفرصة الأكبر. وقالت الإدارة: "فقط 5% من العاملين بالمعرفة الذين يستخدمون المبيعات والخدمة قد قاموا بالترقية إلى الإصدارات الأعلى"[3]، وأن هذه الإصدارات تحمل "علاوة سعرية تتراوح بين 60% و80%". ومع ذلك، لا يزال الإيراد السنوي المتكرر لـ Agentforce صغيرًا مقارنة بتوجيه إيرادات السنة المالية 2027 البالغ 46.1 مليار دولار إلى 46.4 مليار دولار[1]. المحفز الثالث: عدد أسهم أقل خفضت عملية إعادة شراء أسهم متسارعة بقيمة 25 مليار دولار عدد الأسهم المخففة إلى 821 مليون[1] من 962 مليون. وقالت الإدارة إن متوسط السعر المدفوع حتى الآن هو 176 دولارًا للسهم[3]. هذا قريب من سعر اليوم، لذا لم تفقد إعادة الشراء الكثير من قيمتها على الورق. المفارقة هي أن الدين الذي تم تحمله لتمويلها يجب الآن خدمته من النمو. التقييم مقابل تاريخ سيلزفورس الخاص التاريخ سعر السهم أساس ربحية السهم المضاعف 3 ديسمبر 2025[5] 242.61 دولار[5] ربحية السهم للسنة المالية 26: 12.52 دولار[2] 19x 25 فبراير 2026[2] 183.01 دولار[2] توجيه السنة المالية 27: 13.11 إلى 13.19 دولار[2] 14x 27 مايو 2026[4] 179.60 دولار[4] توجيه السنة المالية 27: 14.06 إلى 14.12 دولار[4] 13x الحالي 183.20 دولار توجيه السنة المالية 27 باستثناء أرباح الاستثمارات: 14.16 دولار 13x انخفض المضاعف من حوالي 19x إلى 13x منذ أواخر 2025، لكن معظم هذا الانخفاض حدث بحلول فبراير. وقد أعاد التراجع الأخير السهم إلى المضاعف الذي حمله خلال معظم عام 2026. لذا فإن التقييم وحده لا يصنع الحجة. كما تظهر مقاييس أخرى تقييمًا منخفضًا: مضاعف ربحية بأثر رجعي 17، ومضاعف ربحية آجل 12، وعائد تدفق نقدي حر 9.5%. بعض المستثمرين الكبار اشتروا قبل الانخفاض. اعتبارًا من 30 سبتمبر 2026، كان لدى Coatue Management مركز جديد بـ 8,032,477 سهمًا، بينما احتفظت ValueAct Capital بـ 2,994,509 أسهم دون تغيير. ويحصي المحللون ستة تصنيفات "شراء قوي"، و34 "شراء"، و15 "احتفاظ"، وواحد "بيع قوي". ويشير سعرهم المستهدف الإجماعي البالغ 286.14 دولارًا إلى ارتفاع بنسبة 56.1%. ما الذي يجب أن يظهره تقرير الأرباح في 2 ديسمبر من المقرر أن تعلن سيلزفورس نتائجها في 2 ديسمبر 2026 بعد إغلاق السوق. لكي تصمد فرضية العودة، يحتاج التقرير إلى: إيرادات عند أو فوق النطاق الموجه البالغ 11.42 مليار دولار إلى 11.5 مليار دولار[1]، بالإضافة إلى دليل على إعادة التسارع العضوي في النصف الثاني التي وعدت بها الإدارة: "نحن واثقون جدًا. بالتأكيد نحن ملتزمون بإعادة تسارع إيرادات النصف الثاني."[3] ربحية سهم غير متوافقة مع مبادئ المحاسبة المقبولة عمومًا عند أو فوق النطاق الموجه البالغ 3.42 إلى 3.44 دولار[1]، دون مساعدة من أرباح الاستثمارات. نمو التزامات الأداء المتبقية الحالية (cRPO، الإيرادات المتعاقد عليها المستحقة خلال 12 شهرًا) بحوالي 14%[3] بالعملة الثابتة. ارتفاع الإيراد السنوي المتكرر لـ Agentforce من مستوى 1.5 مليار دولار[1]. الحفاظ على توجيه الهامش غير المتوافق مع مبادئ المحاسبة المقبولة عمومًا عند 34.3%[1] بعد إغلاق Contentful وFin، بالإضافة إلى إفصاح واضح عن إعادة الهيكلة يفسر عمليات تسريح العمال المبلغ عنها. ما الذي سيبطل حالة التحول إيرادات أقل من الحد الأدنى للتوجيه، أو نمو cRPO أقل من 14%. ثبات الإيراد السنوي المتكرر لـ Agentforce أو تباطؤه بشكل حاد من ربع إلى آخر. خفض توجيه الهامش مع ارتفاع تكاليف دمج الاستحواذات. انخفاض نمو الاشتراكات والدعم إلى أقل من 10%. كان 12%[1] في الربع الثاني من السنة المالية. انقطاع كبير آخر يؤدي إلى زيادة تسرب العملاء. حكم حالة العودة: 2 ديسمبر يحسم الأمر لدى سيلزفورس حالة عودة ذات مصداقية. يتم تداول السهم عند حوالي 13 ضعف الأرباح الآجلة المعدلة، مقابل 19 ضعفًا قبل عام، ويمنحها Agentforce وإعادة الشراء محفزات محددة بنتائج قابلة للقياس. لكن الحالة تعتمد على النمو. يمكن لتخفيضات التكاليف أن تدافع عن الهامش، لكن إعادة التسارع العضوي وحدها هي التي يمكنها عكس الانخفاض. إذا أظهر تقرير 2 ديسمبر إيرادات أقل من 11.4 مليار دولار[1] أو نمو cRPO أقل من 14%، فإن حالة التحول تفشل وتبدو عمليات تسريح العمال كخطوة دفاعية بدلاً من بداية تعافٍ. للاستفسارات أو التصحيحات، اتصل بـ [email protected].

طرح Anthropic العام: ماذا تعني التزاماتها الإنفاقية لمايكروسوفت وسبيس إكس وأمازون وألفابت؟

طرح Anthropic العام: ماذا تعني التزاماتها الإنفاقية لمايكروسوفت وسبيس إكس وأمازون وألفابت؟

FMPSPCX

من بين هذه الشركات الأربع، تمتلك إحداها تعرضًا أهم بكثير لاحتياجات Anthropic من القدرة الحاسوبية مقارنة بالشركات الأخرى، وقد يكون ذلك خبرًا سارًا لها. بقلم لي سامها – 20 نوفمبر 2026 الساعة 9:20 صباحًا بتوقيت شرق الولايات المتحدة. النقاط الرئيسية: وفقًا لإيلون ماسك، من المتوقع أن يرتفع طلب Anthropic على القدرة الحاسوبية بشكل كبير في المستقبل. المرونة المضمنة في اتفاقية القدرة الحاسوبية التي أبرمتها Anthropic مع سبيس إكس ([SPCX](/stock/SPCX)) تتناقض بشكل صارخ مع الشروط غير القابلة للإلغاء التي تفاوضت عليها شركات الحوسبة السحابية العملاقة. ليس سرًا أن سوق الذكاء الاصطناعي يضم العديد من العلاقات المتشابكة بين شركات هي في آن واحد منافسة وعميلة، وطرح Anthropic (ANT -10.47%) العام الأولي يسلط الضوء بالتأكيد على ذلك. تشمل التزامات الشركة الإنفاقية البالغة 900.9 مليار دولار اتفاقيات خدمات بنية تحتية ضخمة مع Space Exploration Technologies ([SPCX](/stock/SPCX)) ومايكروسوفت (MSFT -0.81%) وألفابت (GOOG +1.41%) (GOOGL +1.58%) وأمازون (AMZN -1.19%). إليك ما تعنيه تلك الالتزامات لكل شركة. التزامات Anthropic الإنفاقية تنفق الشركة مبالغ مذهلة على القدرة الحاسوبية والبنية التحتية، لكن الخبر السار للمستثمرين المحتملين هو أنها توزع مشترياتها عبر عدة مزودين وأطر زمنية. من المتوقع إنفاق نحو 451 مليار دولار من أصل 900.9 مليار دولار بحلول نهاية عام 2030، على أن يتوزع الباقي بين عامي 2031 و2045. يوضح الجدول أدناه تفصيلًا لاتفاقيات الخدمات الرئيسية للشركة، وأطرها الزمنية، وتقديرًا تقريبيًا لحصة كل شركة من الإيرادات خلال فترة الاتفاقية. وهناك نقطتان بارزتان من هذه البيانات. [SPCX](/stock/SPCX) Space Exploration Technologies 129.70 دولارًا -8.74 دولارًا (-6.31%) ناسداك · اعتبارًا من 10:58 صباحًا بتوقيت شرق الولايات المتحدة في 20/11/26 أولًا، ستسمح اتفاقية Anthropic مع سبيس إكس لأي من الطرفين بالإلغاء بإشعار مدته 90 يومًا فقط في المستقبل القريب. ثانيًا، حصة الإيرادات المقدرة لسبيس إكس التي ستنشأ عن اتفاقيتها مع مختبر الذكاء الاصطناعي كبيرة للغاية بالنسبة لها. الشركة | التزام Anthropic | الفترة المشمولة | تفاصيل الإلغاء | تقدير إيرادات الشركة خلال فترة الاتفاقية | حصة إيرادات الشركة خلال فترة الاتفاقية ألفابت (جوجل) | ما لا يقل عن نحو 121.3 مليار دولار تقريبًا | أبريل 2026 إلى يوليو 2033 | غير قابل للإلغاء ما لم يحدث خرق جوهري؛ إذا انخفض الإنفاق الفعلي عن المتوقع، يجب على Anthropic دفع الفرق إلى جوجل كتسوية، رهناً بتعديلات واستثناءات معينة إن وجدت. | 7.67 تريليون دولار | 1.6% سبيس إكس (SpaceXAI) | ما يصل إلى 120.5 مليار دولار | شروط تمتد إلى عام 2029 | بعد فترات أولية غير قابلة للإلغاء تنتهي في يناير 2027 ومارس 2027 بموجب الاتفاقيات المعنية، يجوز لأي من الطرفين الإلغاء بإشعار كتابي مسبق مدته 90 يومًا. | 1.19 تريليون دولار | 10.1% أمازون | ما لا يقل عن 110 مليارات دولار | مايو 2026 إلى أبريل 2036 | غير قابل للإلغاء ما لم يحدث خرق جوهري؛ إذا انخفض الإنفاق الفعلي عن المتوقع، يجب على Anthropic دفع الفرق إلى أمازون كتسوية، رهناً بتعديلات واستثناءات معينة إن وجدت. | 17.01 تريليون دولار | 0.6% مايكروسوفت | ما لا يقل عن 47.2 مليار دولار وما يصل إلى 49.2 مليار دولار | نوفمبر 2026 إلى يونيو 2033 | غير قابل للإلغاء ما لم يحدث خرق جوهري | 5.18 تريليون دولار | 1.0% مصادر البيانات: إيداعات Anthropic لدى هيئة الأوراق المالية والبورصات، إجماع وول ستريت من Visible Alpha، تحليل المؤلف. إنفاق Anthropic مهم حقًا لسبيس إكس قد يكون تعرض سبيس إكس لـ Anthropic أهم مما يوحي به رقم 10.1%، لأنه يمثل حصة أكبر (نحو 14.7%) من الإيرادات المتوقعة لقطاع "الذكاء الفائق" (SI) لديها خلال الفترة. في حين أنه يمكن تصور أن Anthropic قد تلغي الاتفاقية مبكرًا، قال إيلون ماسك، الرئيس التنفيذي لسبيس إكس، مؤخرًا على منصة X إنه يعتقد أن "العكس هو ما سيحدث". وفي مقابلة في قمة DealBook هذا الشهر، قال إن Anthropic "أخبرتني أن النتيجة الأكثر ترجيحًا بالنسبة لهم هي أنهم يريدون 10 جيجاوات إضافية من القدرة الحاسوبية من سبيس إكس". مصدر الصورة: Getty Images. إذا كان ماسك على حق، فإن الخطر يمكن القول إنه يتمثل في أن سبيس إكس قد تكون الطرف الذي يلغي الاتفاقية أو يحاول التفاوض على شروط أفضل لنفسه في المستقبل، لا سيما وأن ماسك يعتقد أن "قيمة القدرة الحاسوبية لكل واط ستزداد بمرور الوقت، لا أن تنخفض". وإذا ثبتت صحة هذا الافتراض، فستكون سبيس إكس في وضع أفضل من أمازون ومايكروسوفت وألفابت للاستفادة من الطرح العام الأولي لـ Anthropic. أين تستثمر 1000 دولار الآن عندما يمتلك فريق المحللين لدينا نصيحة بشأن سهم ما، فقد يكون من المفيد الاستماع إليها. ففي النهاية، بلغ إجمالي متوسط عائد Stock Advisor 790% — وهو تفوق ساحق على السوق مقارنة بـ 202% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين للشراء الآن، وهي متاحة عند الانضمام إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 20 نوفمبر 2026.

نبيوس تتراجع 7% مع احتفال مايكل بوري بانهيار "نيو كلاود"؛ IREN تهبط 5% وأوراكل تنخفض 4%

نبيوس تتراجع 7% مع احتفال مايكل بوري بانهيار "نيو كلاود"؛ IREN تهبط 5% وأوراكل تنخفض 4%

FMPIRENNBISORCL

تتعمق موجة البيع في أسهم الحوسبة السحابية المدعومة بالذكاء الاصطناعي، وتتحمل شركة "نيو كلاود" الأبرز النصيب الأكبر من الضربة. سهم نبيوس جروب (NASDAQ:NBIS | NBIS Price Prediction) عند 90.30 دولار، بانخفاض 7% في تداولات الصباح. وتضاف هذه الخسارة إلى تراجع يترك سهم نبيوس منخفضاً بنسبة 47% خلال الشهر الماضي. يضغط على نبيوس القلق بشأن إنفاق شركات التكنولوجيا الكبرى على السحابة، والنماذج الممولة بالديون لشركات "نيو كلاود"، والانسحاب الأوسع من أسهم الذكاء الاصطناعي. وتشير العقود الآجلة المرتبطة بمؤشر ناسداك 100 إلى انخفاض. وتتراجع أنثروبيك (NASDAQ:ANT) في يومها الثاني من التداول بعد أن فشل طرحها في ناسداك يوم 19 نوفمبر في رفع أسماء البنية التحتية للذكاء الاصطناعي. في 12 نوفمبر[1]، أعلنت نبيوس عن إيرادات الربع الثالث من 2026 بقيمة 980.8 مليون دولار[2]، بزيادة 571% على أساس سنوي، لكن تأخيرات الاستضافة المشتركة من طرف ثالث دفعت توقعات إيرادات 2026 إلى الحد الأدنى من نطاقها البالغ 3 مليارات إلى 3.4 مليار دولار. وضمت تلك الإيرادات 325 مليون دولار[1] من إيرادات شراكة غير متكررة قائمة على نموذج الأصول الخفيفة، والتي حذر مديرها المالي من أنها لا تتكرر بالشكل نفسه[3]. مايكل بوري يعلن انتصاره على انهيار "نيو كلاود" يحتفل مايكل بوري بانتصاره مع تراجع نبيوس ونظيراتها. وكتب بوري في منشور على منصة إكس: "كورويف، نبيوس، إنفيديا، أشباه الموصلات، حاولت تحذيركم جميعاً. لم أقل بيعوا على المكشوف. لكنني قدمت المعلومات التي يحتاجها المرء ليبيع". وجادل بوري في تفاعل لاحق بأن الضعف يعود إلى الأساسيات. يرى مدير صندوق التحوط إريك جاكسون وجاهة في الحجة المتشائمة، لكنه جادل بأن المستثمرين قد يغفلون إشارات الطلب في ملف الطرح العام الأولي لشركة أنثروبيك. وقال جاكسون: "لا أعتقد أن كل شركة نيو كلاود ستنجو. لكن الأفضل رسملة قد تصبح أعمالاً أكبر بكثير مما يتصوره وول ستريت حالياً". وأكد أركادي فولوز، الرئيس التنفيذي لشركة نبيوس، في مكالمة أرباح الشركة: "التغييرات في توجيهاتنا لعام 2026 تتعلق فقط بالتوقيت، وليس بالطلب"[3]. ومع ذلك، تتوقع نبيوس نفقات رأسمالية (capex) بقيمة 27 مليار دولار[1] في 2026 و40 إلى 45 مليار دولار في 2027، ما يبقي التمويل في قلب جدل بوري. [IREN](/stock/IREN) وأوراكل تتراجعان إلى جانب نبيوس سهم [IREN](/stock/IREN) (NASDAQ:[IREN](/stock/IREN)) عند 13.69 دولار، بانخفاض 5%. وعلى أساس السنة حتى تاريخه (YTD)، انخفض سهم [IREN](/stock/IREN) بنسبة 64%. وبلغت إيرادات [IREN](/stock/IREN) 228 مليون دولار[2] في الربع الأول من السنة المالية 2027، المعلنة في 5 نوفمبر[4]، بزيادة 66% عن الربع السابق. طلبت مايكروسوفت (NASDAQ:MSFT)، التي تولت مجموعة Horizon 1 التابعة لـ [IREN](/stock/IREN)، إعادة تكوين الشبكة وترقيتها[5]. وقد دفع هذا الطلب، إلى جانب توقيت الموردين، هدف [IREN](/stock/IREN) المتمثل في أكثر من 4 مليارات دولار[4] من الإيرادات التشغيلية السنوية المعدلة من نهاية العام إلى يناير، وربما نهاية فبراير. وارتفع صافي دين [IREN](/stock/IREN) إلى 4.43 مليار دولار[4] من 216 مليون دولار. سهم أوراكل (NYSE:ORCL) عند 106.10 دولار، بانخفاض 4%، وهو أصغر تراجع بين الثلاثة. وعلى أساس السنة حتى تاريخه، انخفض سهم أوراكل بنسبة 45%، وهي خسارة أصغر من خسارة [IREN](/stock/IREN). وبلغت النفقات الرأسمالية لأوراكل 28.5 مليار دولار[6] في الربع الأول من السنة المالية 2027، المعلنة في 10 سبتمبر، ما ترك التدفق النقدي الحر عند سالب 5.4 مليار دولار. ويمنح تقرير ربع سنوي قادم أوراكل فرصتها التالية لتحديث السوق بشأن ذلك الإنفاق. كيف تبني نبيوس وIREN وأوراكل سحابتها للذكاء الاصطناعي تمزج سحابة نبيوس للذكاء الاصطناعي بين مراكز البيانات الخاصة بها وسعة الاستضافة المشتركة وشراكات الأصول الخفيفة، حيث يمول الشركاء العتاد وتوفر الشركة المنصة. ويمكن لهذا النموذج أن يرفع الإيرادات بسرعة، لكنه يترك نبيوس عرضة للبنائين من طرف ثالث. وتوجه الإدارة معظم السعة الجديدة نحو مواقع مملوكة للشركة، حيث تتحكم نبيوس في الأرض والطاقة والعمليات. تتبع [IREN](/stock/IREN) نهجاً متكاملاً رأسياً، بامتلاكها الأرض والطاقة ومراكز البيانات تحت سحابتها للذكاء الاصطناعي بعد تحولها بعيداً عن تعدين الأصول الرقمية. وتقع أوراكل في الطرف الآخر من الطيف، وهي شركة عملاقة قديمة لبرمجيات المؤسسات تمول دفعها نحو البنية التحتية للذكاء الاصطناعي بالتدفقات النقدية للبرمجيات إلى جانب إصدارات الديون والأسهم. ولا تزال الثلاثة تعتمد على العمود الفقري نفسه من موردي الطاقة والتبريد والشبكات الذين يغذون بناء الذكاء الاصطناعي، وهو ما غطيناه في تقرير مجاني عن سبع من تلك الشركات. نبيوس وجدل بوري حول عمليات بناء الذكاء الاصطناعي يجادل المتفائلون بأن نبيوس لديها التزامات العملاء لتنمو بما يتناسب مع توسعها. وأشار فولوز إلى أن الدفعات المقدمة على اتفاقيات الربع الثالث لنبيوس غطت أكثر من 100%[1] من النفقات الرأسمالية المرتبطة بها. ومنذ بداية الربع الثالث، وقعت نبيوس أكثر من 12 مليار دولار[1] من قيمة العقود. وعلى الجانب الآخر، يرد المتشائمون بأن تحذير بوري بشأن الديون والإنفاق يتحقق بالفعل. فالسندات القابلة للتحويل وعمليات بيع الأسهم في السوق لنبيوس تضيف تخفيفاً، بينما لا تزال [IREN](/stock/IREN) بحاجة إلى ترتيب 6 مليارات دولار[4] من ما تبقى من نفقاتها الرأسمالية للسنة المالية 2027. وقد دفعت جداول التسليم المتعثرة بالفعل إيرادات شركتي "نيو كلاود" إلى 2027. بالنظر إلى المستقبل، فإن الاختبار التالي لنبيوس هو ما إذا كانت مواقعها المملوكة للشركة ستسلم سعة جديدة في الموعد المحدد في 2027 بينما يستمر العملاء في الدفع مقدماً. وقد يبقي الجدل حول تمويل "نيو كلاود" التقلبات مرتفعة حتى يُحسم. للتواصل [email protected] لأي أسئلة أو تصحيحات.

بلوم إنرجي تتراجع 50% عن أعلى مستوياتها. هل ينبغي الشراء عند الانخفاض؟

بلوم إنرجي تتراجع 50% عن أعلى مستوياتها. هل ينبغي الشراء عند الانخفاض؟

FMPBE

فقدت بلوم نصف قيمتها. هل هذه فرصة للشراء، أم ينبغي الابتعاد عنها؟ بقلم ستيفن بوريللو – 20 نوفمبر 2026 الساعة 9:15 صباحاً بتوقيت شرق الولايات المتحدة النقاط الرئيسية قفزت إيرادات بلوم إنرجي ([BE](/stock/BE)) في الربع الثالث، لكن التدفق النقدي الحر ظل سلبياً. وحتى بعد انخفاضها الحاد، لا تزال بلوم تُتداول بعلاوة سعرية. يا لتحوّل الأحوال بالنسبة لبلوم إنرجي ([BE](/stock/BE))، وهو سهم تداول فوق 340 دولاراً في يونيو الماضي. واليوم، تُتداول بلوم عند نحو 172 دولاراً. ومن الواضح أنه عندما ينخفض سهم بنسبة 50% في الوقت الذي يشهد فيه نمواً متسارعاً في الإيرادات (138% على أساس سنوي في الربع الثالث) ويرفع توجيهاته لإيرادات العام الكامل لعدة أرباع متتالية، يطرح السؤال نفسه: هل هذه فرصة للشراء؟ بصراحة، لست متأكداً من ذلك. BE بلوم إنرجي 168.11 دولاراً -2.87 دولاراً (-1.68%) بورصة نيويورك · اعتباراً من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 19/11/26 المسألة أن نمو بلوم الاستثنائي جاء بتكلفة استثنائية. في الربع الأخير، أعلنت عن 225 مليون دولار من الدخل التشغيلي، لكنها في الوقت نفسه أحرقت 27 مليون دولار من النقد التشغيلي وأنفقت نحو 153 مليون دولار على النفقات الرأسمالية. وإجمالاً، كان التدفق النقدي الحر سلبياً بنحو 181 مليون دولار. لحسن حظ بلوم، لديها نحو 2.5 مليار دولار من النقد وما يعادله، لذا فهي ليست في وضع ميؤوس منه. ومع ذلك، أعتقد أنه من المهم التمييز بين شركة تنمو بسرعة وشركة تنمو بشكل مربح. وهذا وثيق الصلة ببلوم، التي كانت متطلباتها الرأسمالية كبيرة تاريخياً، وقدرتها على تحقيق أرباح مستدامة وتدفق نقدي حر موضع تساؤل منذ فترة طويلة. من المهم أيضاً مراعاة أن سهم بلوم، حتى بعد انخفاضه 50%، لا يزال يُتداول عند نحو 11 ضعف إيراداته المتوقعة لعام 2026 -- وهو تقييم كبير لشركة قد يواجه عملاؤها الرئيسيون، وهم مطورو مراكز البيانات، تأخيرات إذا لم تحقق الاستثمارات الضخمة في الذكاء الاصطناعي العوائد المتوقعة منها. قد يكون سهم بلوم يُتداول بأقل مما كان عليه في الصيف، لكنه ليس بالضرورة صفقة رابحة. سأستمر في التعامل معه كسهم نمو لديه القدرة على تزويد مراكز البيانات بالطاقة، لكن مع تحديات كثيرة يتعين تجاوزها قبل أن يترجم ذلك النمو إلى أرباح. أين تستثمر 1000 دولار الآن عندما يمتلك فريق محللينا توصية بسهم، فقد يكون من المفيد الاستماع إليها. ففي النهاية، بلغ إجمالي متوسط عائد Stock Advisor نسبة 790% -- وهو تفوق ساحق على السوق مقارنة بـ202% لمؤشر S&P 500. لقد كشفوا للتو عن ما يعتقدون أنها أفضل 10 أسهم للمستثمرين للشراء الآن، وهي متاحة عند الانضمام إلى Stock Advisor. اطّلع على الأسهم › عوائد Stock Advisor اعتباراً من 20 نوفمبر 2026.

سجلات تكشف بيع ترامب أسهماً في ماكدونالدز وهوم ديبوت وشرائه أسهماً في سبيس إكس

سجلات تكشف بيع ترامب أسهماً في ماكدونالدز وهوم ديبوت وشرائه أسهماً في سبيس إكس

FMPSPCX

باعت حسابات دونالد ترامب ما بين مليون و5 ملايين دولار من أسهم ماكدونالدز (NYSE:MCD) وهوم ديبوت (NYSE:HD) يوم الأربعاء 23 سبتمبر. وبعد يوم واحد، اشترت كميات أصغر بكثير من أسهم سبيس إكس (NASDAQ:[SPCX](/stock/SPCX)) ([SPCX](/stock/SPCX)). وصدر تقرير المعاملات الدورية يوم الخميس 19 نوفمبر 2026. ويتألف من 25 صفحة ويسرد 751 معاملة في الأسهم وصناديق المؤشرات المتداولة والسندات. كما باعت الحسابات أسهم كومكاست (NASDAQ:CMCSA) وسهماً آخر في النطاق نفسه ذلك اليوم. وبمجموعها، بلغت المبيعات الأربعة ما بين 4 ملايين و20 مليون دولار. أما مشتريات أسهم سبيس إكس في سبتمبر فقد بلغت فقط ما بين 16,002 و65,000 دولار. أظهر السوق تفاعلاً ضعيفاً مع الإفصاح يوم الخميس. فقد انخفض سهم ماكدونالدز 0.61% إلى 272.35 دولاراً وهوم ديبوت 0.28% إلى 336.68 دولاراً، وهي تحركات أصغر من أن تشير إلى أن عمليات البيع كانت مؤثرة. وبالمثل كان تراجع كومكاست 1.51% إلى 24.86 دولاراً متواضعاً. وسجلت سبيس إكس أكبر انخفاض بنسبة 3.53% إلى 138.43 دولاراً، لكن مشتريات بهذا الحجم الصغير لا يمكن أن تفسر هذا التراجع. ما الذي يكشفه تقرير ترامب الأخير عن التداولات وقّع ترامب على التقرير يوم الأحد 1 نوفمبر، وتلقى مكتب الأخلاقيات التقرير يوم الخميس 5 نوفمبر. وكل مبلغ فيه عبارة عن نطاق، لذا فإن أعداد الأسهم والأسعار الدقيقة غير معلنة. جاء نشاط سبيس إكس على ثلاثة أجزاء. كان هناك شراء أسهم بقيمة 15,001 إلى 50,000 دولار يوم الخميس 24 سبتمبر، وعملية شراء أسهم سابقة في سبتمبر بقيمة 1,001 إلى 15,000 دولار. كما اشترت الحسابات ما بين 100,001 و250,000 دولار من سندات سبيس إكس غير المضمونة الأولى المستحقة في يوليو 2031. وتلك السندات حيازة دين تدفع كوبوناً بنسبة 5.35%. وباحتساب السندات، بلغت مشتريات سبيس إكس في سبتمبر ما يصل إلى 315,000 دولار. لا توجد وثيقة تربط حصيلة البيع بشراء سبيس إكس. وقال المتحدث باسم البيت الأبيض ديفيس إنغل إن مؤسسات خارجية تدير المحفظة عبر محاكاة مؤشرات مثل مؤشر شواب 1000. وأكد أن ترامب ولا أفراد عائلته يستطيعون "توجيه أو التأثير أو تقديم مدخلات" بشأن كيفية استثمارها. لماذا تفسر إعادة موازنة المؤشرات هذه التداولات ماكدونالدز وهوم ديبوت من الشركات الناضجة الموزعة للأرباح. واستراتيجية المؤشر تقوم routinely بتقليص وزيادة حيازات أسهم مثل هذه. يتداول ماكدونالدز بمضاعف 20 مرة للأرباح المتوقعة مع عائد 2.66%، وانخفضت مبيعاته المماثلة في الولايات المتحدة 0.2% في الربع الأخير. يتداول هوم ديبوت بمضاعف 21 مرة للأرباح المتوقعة مع عائد 2.72%، وانخفضت معاملاته المماثلة 0.5%. وبيع بضعة ملايين من الدولارات يعد صغيراً نسبياً لشركات بهذا الحجم. تتداول سبيس إكس علناً منذ الجمعة 12 يونيو 2026، وهي منخفضة 13.99% منذ ذلك الحين. وتبلغ قيمتها السوقية نحو 1.82 تريليون دولار، لذا سيتعين على صناديق المؤشرات الواسعة أن تمتلكها في نهاية المطاف. وهذا يتوافق مع نمط المشتريات الصغيرة الموزعة على فترات. وكان أكبر مشتريات ترامب صندوق أرباح. كان أكبر نطاق في التقرير هو شراء ما بين 5 ملايين و25 مليون دولار من صندوق فانغارد لزيادة الأرباح (NYSEARCA:VIG). ويسرد التقرير أيضاً ما يقرب من 100 سند بلدي بقيمة 18 مليون دولار على الأقل، ما يشير إلى محفظة تميل نحو الدخل. يبدو أن بعض التداولات تم الإفصاح عنها بعد الموعد النهائي 45 يوماً لقانون ستوك. ولا يسرد التقرير أي تمديد أو غرامة تأخير، لذا تبقى أسئلة تضارب المصالح مفتوحة. لماذا يواجه تقييم سبيس إكس ضغوطاً استناداً إلى أرقام سبيس إكس الخاصة، من المرجح أن يظل سعر السهم تحت الضغط لأنه مرتفع نسبة إلى الأرباح التي تحققها الشركة الآن. بلغت إيرادات الربع الثالث 14.60 مليار دولار[1] وصافي الدخل 4.40 مليار دولار، لكن الدخل التشغيلي كان 2.80 مليار دولار فقط. وفي الربع الثاني، بلغ الإنفاق الرأسمالي 18.369 مليار دولار[2]، وذهب 15.83 مليار دولار منه إلى الحوسبة بالذكاء الاصطناعي. يمتلك ماكدونالدز سجل دخل أقوى من الاثنين. فقد رفع توزيعاته النقدية 50 عاماً متتالياً[3]، ما يضعه في النادي الصغير لملوك توزيعات الأرباح الذين صنفناهم حسب التقييم في تقرير مجاني هنا، ويحمل سعراً مستهدفاً من المحللين عند 299 دولاراً. ويدفع 1.93 دولار للسهم لحاملي السجلات يوم الثلاثاء 1 ديسمبر. من المرجح أن يتغير هذا الرأي إذا عادت سبيس إكس إلى 160.95 دولاراً وهو سعر إغلاقها في يومها الأول. الإفصاح التالي الذي يجب مراجعته يغطي تداولات أكتوبر ومن المقرر بحلول الثلاثاء 15 ديسمبر تقريباً. للاستفسارات أو التصحيحات، اتصل بـ [email protected].

مارفيل: اشترِ عمليات البيع مع تعمقها في البصريات المدعومة بالذكاء الاصطناعي

مارفيل: اشترِ عمليات البيع مع تعمقها في البصريات المدعومة بالذكاء الاصطناعي

FMPLITEMRVL

شركة مارفيل تكنولوجي فرصة شراء بهدف سعري 190 دولارًا: صفقة لومنتوم تضمن إمدادًا نادرًا من الليزر Essential لشبكات الذكاء الاصطناعي. يحصل مساهمو لومنتوم ([LITE](/stock/LITE)) على ثلث الشركة المدمجة مقابل نشاط يسهم بنسبة 29% من الإيرادات و31% من الربح التشغيلي، مع نمو أسرع. تستهدف MRVL إيرادات بقيمة 20 مليار دولار في السنة المالية 2028، مدعومة ببرامج شرائح مخصصة مع كبار عملاء السحابة؛ ويستند الهدف السعري 190 دولارًا إلى أرباح العام المقبل. إن فشل الصفقة أو تقييدها، أو تخمة في إمدادات الليزر، أو خفض هدف الإيرادات من شأنه أن يمثل تحديًا لفرضية الاستثمار؛ كما تضغط المنافسة من العملاء على الهوامش. قبل ستة أسابيع، أخبرت شركة مارفيل تكنولوجي (MRVL) المستثمرين بأن إيراداتها ستنمو بأكثر من الضعف خلال العامين المقبلين. كان ذلك في يوم المستثمرين في 6 أكتوبر. وأغلق السهم عند 287.01 دولار في ذلك اليوم. إفصاح المحلل: لا أملك أنا/نحن أي سهم أو خيار أو مركز مشتق مشابه في أي من الشركات المذكورة، ولا توجد خطط لبدء أي من هذه المراكز خلال الـ 72 ساعة القادمة. كتبت هذا المقال بنفسي، وهو يعبر عن آرائي الخاصة. ولا أتلقى مقابلًا ماديًا عنه (بخلاف موقع Seeking Alpha). ليس لدي أي علاقة عمل مع أي شركة يُذكر سهمها في هذا المقال. إفصاح Seeking Alpha: الأداء السابق ليس ضمانًا للنتائج المستقبلية. لا يتم تقديم أي توصية أو نصيحة بشأن ما إذا كان أي استثمار مناسبًا لمستثمر معين. قد لا تعكس أي آراء أو أفكار معروضة أعلاه آراء Seeking Alpha ككل. Seeking Alpha ليست متعاملًا مرخصًا بالأوراق المالية أو وسيطًا أو مستشارًا استثماريًا أمريكيًا مرخصًا أو بنكًا استثماريًا. محللونا هم كتاب خارجيون يشملون مستثمرين محترفين ومستثمرين أفراد قد لا يكونون مرخصين أو معتمدين من أي معهد أو هيئة تنظيمية.