الأخبار

باي بال تعيد ترتيب إدارتها العليا ضمن خطتها الاستراتيجية

باي بال تعيد ترتيب إدارتها العليا ضمن خطتها الاستراتيجية

FMPPYPL

أعادت شركة باي بال القابضة ([PYPL](/stock/PYPL)) يوم الجمعة هيكلة قيادتها العليا، وعيّنت مديراً مالياً جديداً. وتراجع سهم باي بال ([PYPL](/stock/PYPL)) خلال الإعلان في ظل انخفاض مؤشر ناسداك المركب وشركات التكنولوجيا أيضاً. كما قالت باي بال إن التغييرات تأتي ضمن الخطة الاستراتيجية الثلاثية للمدير التنفيذي إنريكي لوريس للتحرك إلى ما هو أبعد من خدمات الدفع عبر الإنترنت. وعيّنت باي بال المديرة المالية لشركة زيرو كلير براملي مديرة مالية لها خلفاً لـ...
سانديسك تتراجع 8% بعد تحول تريند فورس إلى نظرة متشائمة لأسعار ذاكرة NAND في 2027؛ ميكرون تهبط 5% وSK هاينكس تنخفض 4%

سانديسك تتراجع 8% بعد تحول تريند فورس إلى نظرة متشائمة لأسعار ذاكرة NAND في 2027؛ ميكرون تهبط 5% وSK هاينكس تنخفض 4%

FMPSNDK

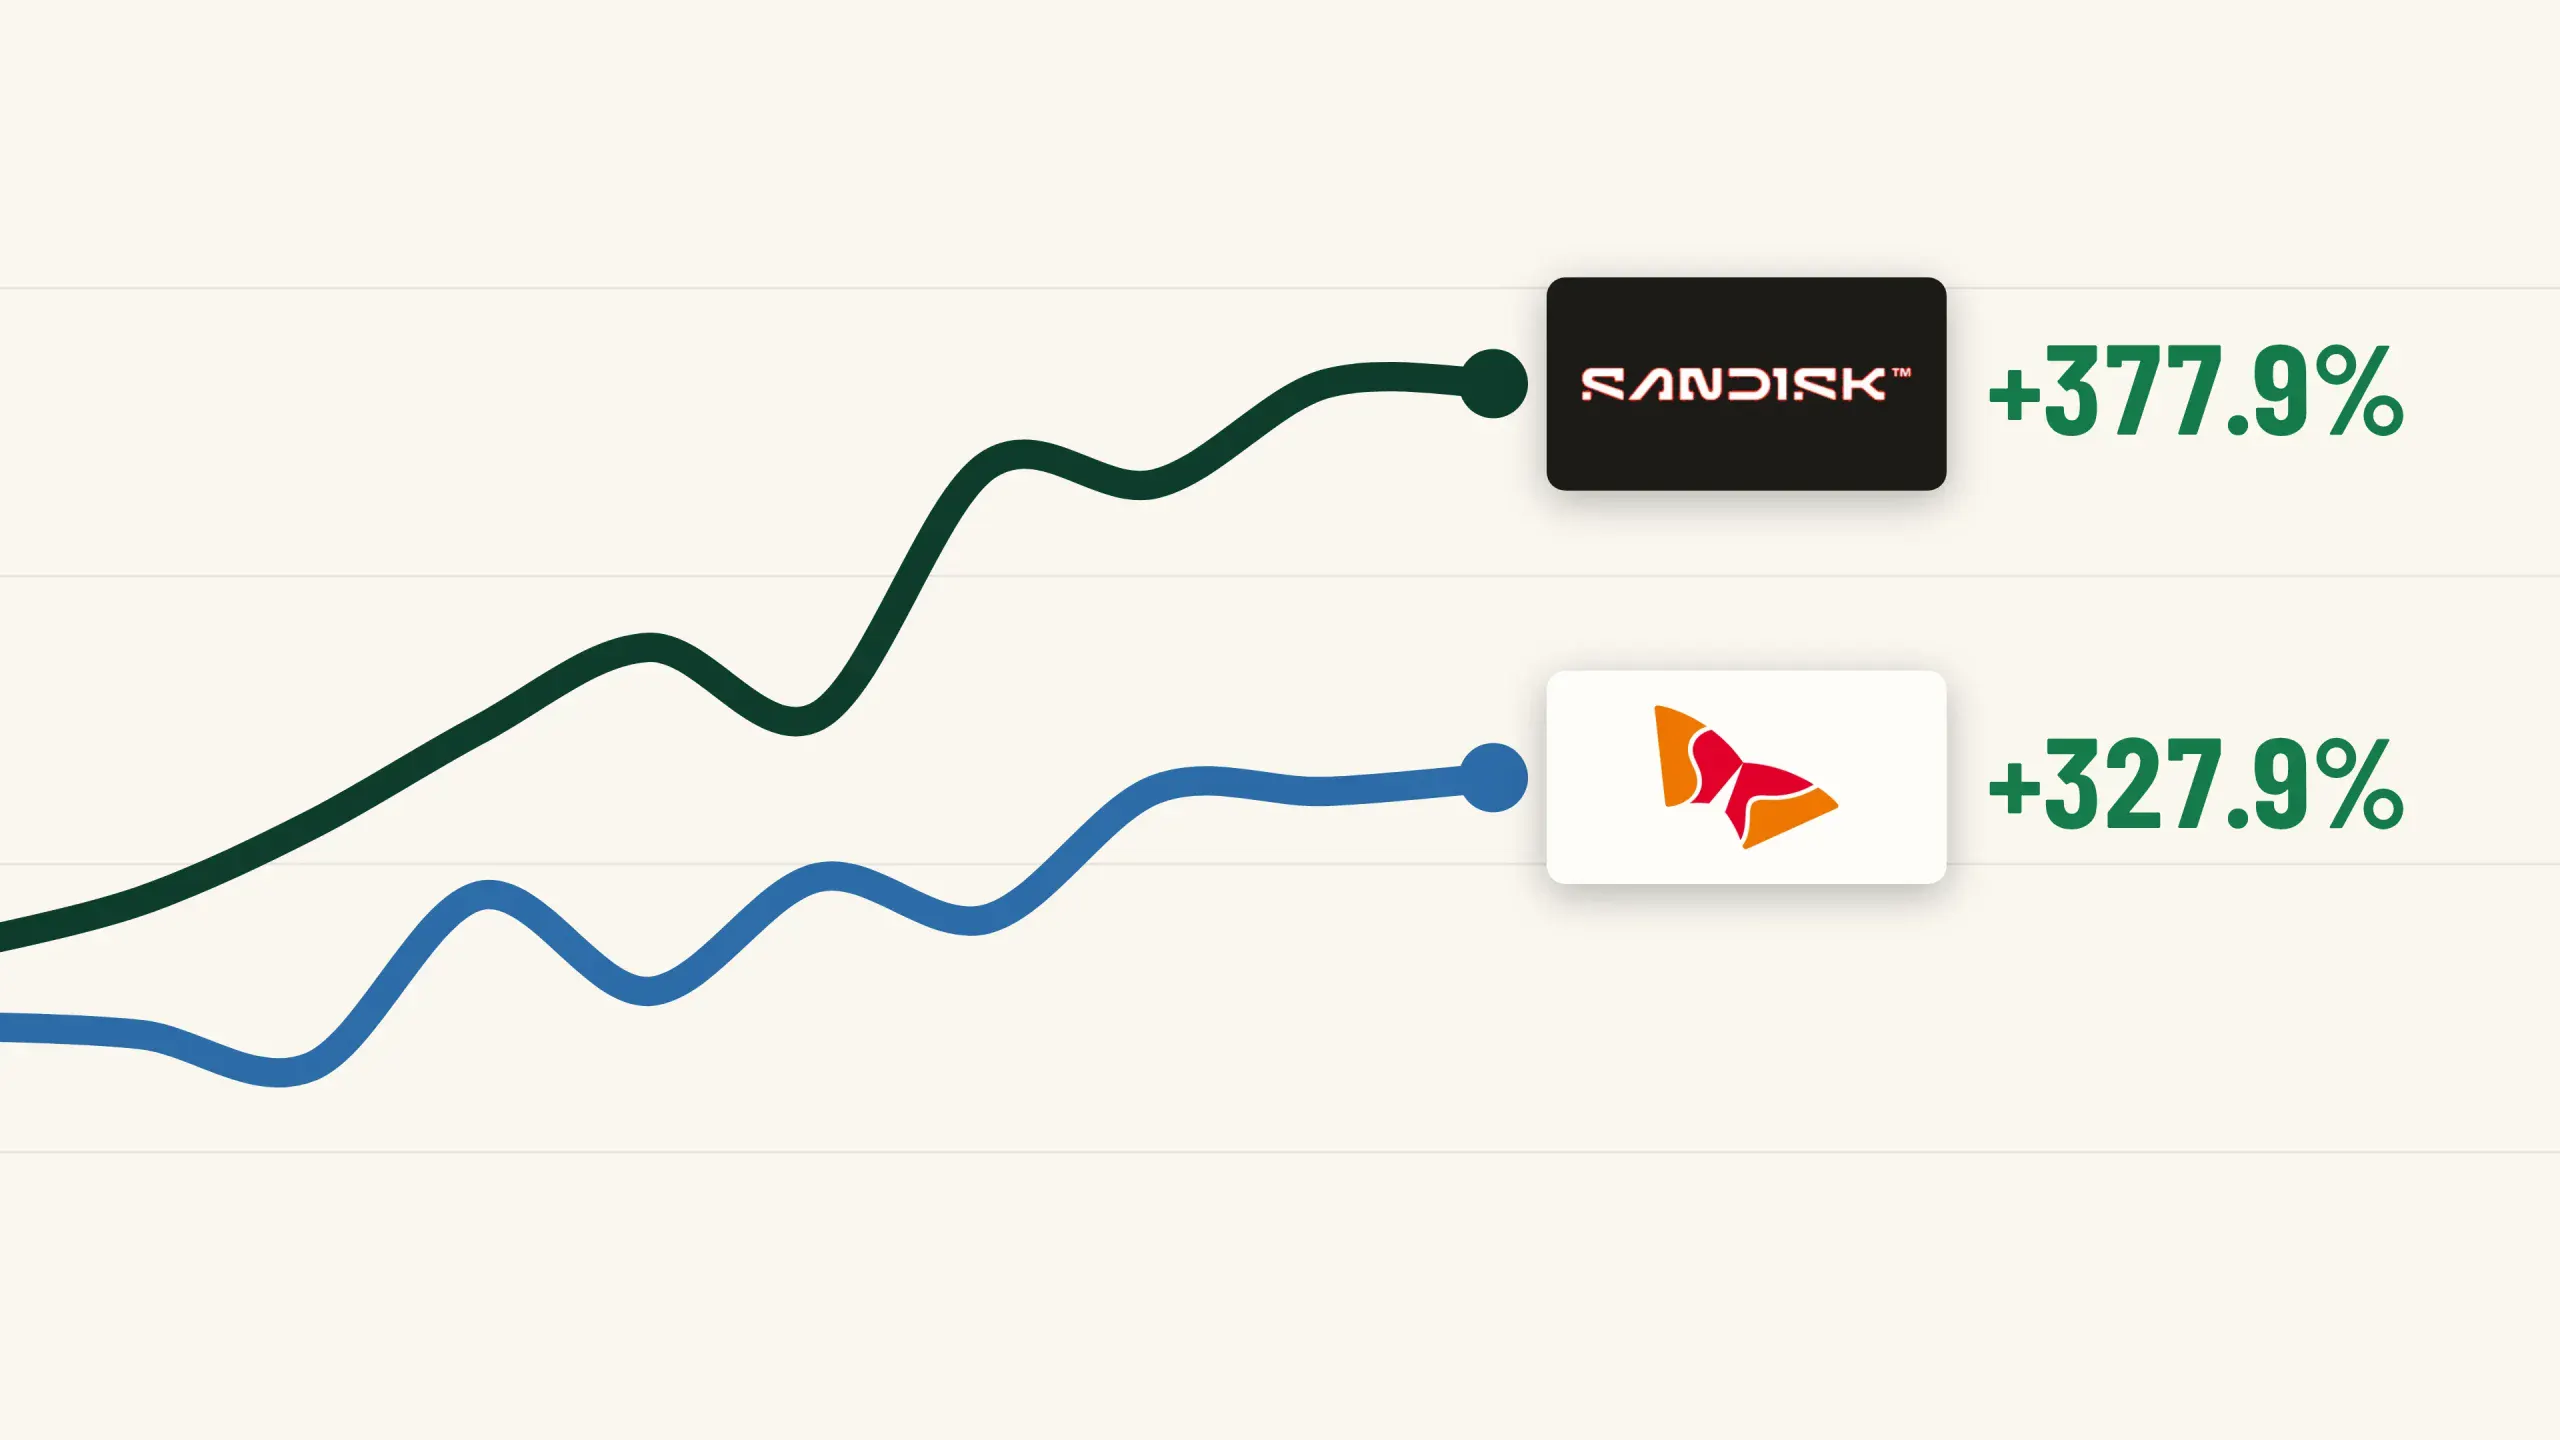
تحذير جديد بشأن تسعير ذاكرة فلاش NAND يقع بأقسى وطأة على صانع الذاكرة الأكثر تعرضًا لها. سهم سانديسك ([SNDK](/stock/SNDK)) يتداول عند 86.82 دولار في جلسة الصباح، بانخفاض 8%. وكان سعر الإغلاق السابق للسهم المعدل بعد التجزئة 94.40 دولار. يبدو سعر السهم أقل بكثير من أوائل هذا الشهر لأن تجزئة السهم الأمامية بنسبة 8 إلى 1 لسانديسك تدخل حيز التنفيذ في 20 نوفمبر. وعلى أساس معدل بعد التجزئة، انخفض سهم سانديسك بنسبة 49% خلال الشهر الماضي. ويأتي هذا التراجع بعد تقرير الربع الأول من السنة المالية 2027 الذي بلغت فيه إيرادات الشركة 11.03 مليار دولار[1]، بزيادة 377.9% على أساس سنوي. ويضيف ضعف السوق الأوسع ضغطًا على سانديسك. فالعقود الآجلة لمؤشر ناسداك 100 تشير إلى انخفاض مع استمرار عمليات بيع أسهم الذكاء الاصطناعي، بعد يوم من الظهور الأول لشركة أنثروبيك (NASDAQ:ANT) في بورصة ناسداك. تريند فورس تتوقع انخفاض أسعار NAND في 2027 قالت شركة الأبحاث تريند فورس في 19 نوفمبر إن أسعار عقود فلاش NAND ستبدأ في الانخفاض في الربع الأول من 2027، مع توجه كل فئة من المنتجات نحو الانخفاض اعتبارًا من الربع الثاني من 2027. ومن المتوقع أن تنخفض أسعار العقود بنسبة 0% إلى 5%[2] على أساس ربع سنوي في الربع الأول، وفقًا لتريند فورس. ويستهدف هذا التوقع سانديسك مباشرة، إذ تقوم أعمالها على فلاش NAND. وعلى جانب العرض، تتوقع تريند فورس أن ترتفع النفقات الرأسمالية لصناعة NAND بنسبة 26.7%[2] في 2027 لتصل إلى 29.9 مليار دولار. ومن المتوقع أن يؤدي تزايد اعتماد تقنية الخلية الرباعية المستوى (QLC) وارتفاع عدد الطبقات إلى رفع المعروض من وحدات بت NAND بنسبة 25% إلى 30%[2] في 2027، حسب تقديرات تريند فورس. وينقسم الطلب حسب المنطقة في رأي تريند فورس. فمزودو الخدمات السحابية الصينيون يخفضون طلباتهم من محركات الأقراص الصلبة المؤسسية (SSD) لعام 2027 بأكثر مما يضيفه مزودو الخدمات السحابية الأمريكيون، مستشهدين بنقص وحدات معالجة الرسومات (GPU) والمخزونات المتضخمة والصراع على تسعير الرموز، كما أشارت تريند فورس. وفي مراجعة منفصلة، خفضت تريند فورس توقعها لزيادة أسعار العقود في الربع الرابع من 2026 إلى 8% إلى 13%[2]. وقد انخفضت أسعار NAND الفورية بالفعل بأكثر من 20%[2] مع قيام الموزعين بتصفية المخزون، وفقًا لتريند فورس. ميكرون وSK هاينكس تنخفضان بأقل من سانديسك سهم ميكرون تكنولوجي (NASDAQ:MU) يتداول عند 655.03 دولار، بانخفاض 5%. وعلى مدى الشهر الماضي، انخفض سهم ميكرون بنسبة 27%. وتقود ذاكرة الوصول العشوائي الديناميكية (DRAM) وذاكرة النطاق الترددي العالي (HBM) جزءًا كبيرًا من أعمال الشركة، مما قد يفسر لماذا تنخفض ميكرون بأقل من سانديسك. وأشارت إدارة ميكرون في 30 سبتمبر[3] إلى أنها تتوقع بقاء ظروف NAND مشدودة، مع التزام أكثر من 75% من شحنات السنة المالية 2027 بالفعل. وستمنح الأرباح المرتقبة من ميكرون الشركة فرصة للرد على توقعات تريند فورس. سهم SK هاينكس (NASDAQ:SKHY) يتداول عند 114.90 دولار، بانخفاض 4%. وتمثل إيصالات الإيداع الأمريكية المدرجة في الولايات المتحدة شركة رائدة في HBM لمنصات مسرعات الذكاء الاصطناعي، ويعتبر انخفاضها الأ mild بين المجموعة. وفي SK هاينكس، بلغت إيرادات الربع الثالث الأولية من 2026 78.88 مليار دولار[4]، بزيادة 327.9% على أساس سنوي، وتخضع هذه النتائج للمراجعة. كيف تختلف أعمال سانديسك عن ميكرون وSK هاينكس سانديسك صانع خالص لفلاش NAND يخدم أسواق مراكز البيانات والحوسبة الطرفية والمستهلكين، ويعتمد على شراكته مع كيوكسيا. وهذا التركيز يعني أن تقلبات تسعير NAND تنتقل مباشرة إلى نتائج سانديسك، مما ساعد في دفع مكاسبها القوية والآن يضخم المخاطر. تمتد أعمال ميكرون عبر DRAM وHBM وNAND، وتغطي اتفاقياتها طويلة الأجل مع العملاء كلا النوعين من الذاكرة. وقد بنت SK هاينكس نموها الأخير على HBM لمسرعات الذكاء الاصطناعي، مع DRAM وNAND إلى جانبها. وسيصل انخفاض أسعار NAND إلى كلا القرينين، وإن كان يقع على جزء أصغر من أعمال كل منهما. هل يمكن لعقود مراكز البيانات أن تحمي سانديسك من تراجع NAND؟ قال الرئيس التنفيذي ديفيد جوكيلر في قمة مستثمري آسيا والمحيط الهادئ التي استضافها مورجان ستانلي (NYSE:MS) إن سانديسك تحولت نحو عملاء مراكز البيانات الذين يريدون يقين الإمداد وسيوقعون عقودًا بضمانات مالية. وفي حديثه عن هؤلاء المشترين، صرح جوكيلر: "وهم على استعداد للمضي معنا، وتوقيع العقود، ووضع الضمانات المالية جانبًا، ومنحنا يقينًا اقتصاديًا، وليس فقط يقينًا في الطلب". ووفقًا لجوكيلر، لدى سانديسك ثمانية[2] عملاء في مراكز البيانات، ثلاثة منهم من عمالقة الحوسبة السحابية الأمريكيين. وفي مكالمة الأرباح في 29 أكتوبر[5]، كشف أن نصف وحدات بت سانديسك للسنة المالية 2027 وثلثيها للسنة المالية 2028 كانت ملتزمًا بها بموجب اتفاقيات نموذج الأعمال الجديد. ويرى المتشائمون أن دورة الذاكرة الصاعدة قد تبلغ ذروتها، مشيرين إلى ارتفاع النفقات الرأسمالية في الصناعة والأسعار الفورية التي تنخفض بالفعل. ويمكن للعقود أن تثبت الأحجام وبعض الجوانب الاقتصادية لسانديسك، لكن انخفاض أسعار NAND على نطاق واسع قد يظل يضغط على هوامش الشركة مع تسعير الصفقات الجديدة. الاختبار التالي لسانديسك هو ما إذا كانت اتفاقيات مراكز البيانات الجديدة ستستمر في القدوم مع تراجع أسعار العقود في أوائل 2027. وكيف تتضح توقعات تسعير NAND في 2027 قد يشكل مسار سهم [SNDK](/stock/SNDK) من هنا. للتواصل [email protected] لأي أسئلة أو تصحيحات.

سهم نتفليكس يتراجع 36% ووول ستريت تواصل خفض تصنيفه. لكن التاريخ يقول إن ذلك خطأ

سهم نتفليكس يتراجع 36% ووول ستريت تواصل خفض تصنيفه. لكن التاريخ يقول إن ذلك خطأ

FMPNFLX

تتداول أسهم نتفليكس ([NFLX](/stock/NFLX)) بانخفاض يزيد على 36% حتى الآن في عام 2026 (حتى 18 نوفمبر)، وقد أصبح بعض المحللين في وول ستريت أكثر تشاؤماً بشأن توقعات الشركة. ومن بين المحللين الذين خفّضوا تصنيف السهم هذا العام محللون في مؤسسات مالية بارزة مثل ويلز فارغو وHSBC ونيدهام. وعلى الرغم من عمليات خفض التصنيف هذه، لا يزال معظم محللي وول ستريت متفائلين بشأن سهم نتفليكس. فقد واجهت الشركة تشاؤماً مماثلاً في عام 2022، عندما أدى تباطؤ نمو المشتركين إلى عمليات خفض تصنيف متعددة. غير أن الشركة أطلقت لاحقاً خاصية مشاركة الحسابات المدفوعة وفئة اشتراك مدعومة بالإعلانات بأسعار أقل، ما أتاح لها بيع الإعلانات للمرة الأولى. كما ارتفع هامش التشغيل لدى نتفليكس من 18% في 2022 إلى 27% في 2024. والسؤال الآن هو ما إذا كانت نتفليكس قادرة على مواصلة نمو أرباحها رغم ضعف تفاعل المشاهدين حالياً. ما قلّلته وول ستريت من تقديره سابقاً مرّت نتفليكس بفترات صعبة أخرى من قبل. فقد خسرت المنصة نحو 800 ألف مشترك في الولايات المتحدة في الربع الثالث من عام 2011 بعد زيادة سعرية مثيرة للجدل وإعلانها خطة لفصل أعمالها الأصلية لتأجير أقراص DVD عبر البريد. وخفّض سيتي غروب تصنيف السهم آنذاك. وكانت أسهم نتفليكس لا تزال منخفضة بعد عام من ذلك، حتى مع توسّع الشركة في أعمال البث عالمياً واستثمارها في البرامج الأصلية. في يناير 2022، توقعت نتفليكس إضافة 2.5 مليون مشترك فقط في الربع الأول، وهو رقم أقل بكثير من توقعات وول ستريت. وخفّض ما لا يقل عن تسع شركات تحليل تصنيف السهم في اليوم التالي. وفي أبريل 2022، أعلنت نتفليكس انخفاضاً صافياً قدره 200 ألف مشترك في الربع الأول، بما في ذلك فقدان 700 ألف اشتراك بعد إغلاق أعمالها في روسيا. وباستثناء أثر انسحابها من ذلك السوق، كانت الشركة قد أضافت فعلياً 500 ألف مشترك في ذلك الربع، لكن ذلك كان لا يزال أدنى بكثير من توقعها البالغ 2.5 مليون إضافة. وأثارت النتائج المخيبة جولة أخرى من عمليات خفض التصنيف من المحللين. وكان لدى المحللين أسباب للقلق. فقد كان نمو المشتركين يتباطأ والمنافسة من خدمات البث الأخرى تشتد. غير أن نتفليكس وجدت لاحقاً، كما ذُكر، طرقاً جديدة لتحقيق إيرادات من جمهورها، بما في ذلك مشاركة الحسابات المدفوعة وبيع الإعلانات. وارتفع دخل التشغيل للشركة من 5.6 مليار دولار في 2022 إلى 10.4 مليار دولار في 2024. وحققت أسهم نتفليكس مكاسب بنحو 65% في 2023 و83% في 2024. واستغرقت تلك المكاسب وقتاً لتحقق. فالمستثمرون الذين اشتروا نتفليكس مباشرة بعد عمليات خفض التصنيف في يناير 2022 كانوا لا يزالون في منطقة الخسارة بعد عام. لكن على المدى الأطول، فإن تحسّن أداء الأعمال أهم من عمليات خفض التصنيف من المحللين. لماذا يقلق المحللون مجدداً يشعر المحللون الآن بالقلق بشأن مقدار الوقت الذي يقضيه المشتركون في مشاهدة نتفليكس. ففي سبتمبر، خفّض ويلز فارغو تصنيف السهم من وزن متساوٍ إلى وزن أقل، وخفض سعره المستهدف على 12 شهراً من 80 دولاراً إلى 57 دولاراً. وقدّر المحلل أن متوسط المشاهدة اليومية لكل مشترك في النصف الأول من 2026 انخفض بنحو 8% مقارنة بالفترة نفسها من 2023، بعد تعديل الأثر المتعلق بمشاركة الحسابات المدفوعة والجغرافيا. وفي 1 أكتوبر، أكد ويلز فارغو هذا التصنيف والسعر المستهدف في مذكرة أبرزت إقرار الرئيس التنفيذي المشارك تيد ساراندوس بأن نتفليكس لا تنمو بالسرعة التي يريدها، كدليل إضافي على المخاوف بشأن محتوى الشركة وتفاعل المشاهدين. وفي 22 سبتمبر، خفّض HSBC تصنيف نتفليكس من شراء إلى احتفاظ، وخفض سعره المستهدف على 12 شهراً من 96 دولاراً إلى 76 دولاراً، مشيراً إلى ضعف تفاعل المشاهدين وتزايد المنافسة من يوتيوب التابع لألفابت. وفي 21 أكتوبر، خفّض نيدهام أيضاً تصنيف السهم من شراء إلى احتفاظ بسبب تباطؤ نمو إيرادات الشركة والمخاوف المتعلقة بعروضها من المحتوى. ووفقاً لشركة نيلسن، استحوذت نتفليكس على 7.7% من مشاهدة التلفزيون في الولايات المتحدة في أغسطس — وهي الحصة الثانية — مقابل 15.8% ليوتيوب. وإذا أمضى المشتركون وقتاً أقل في مشاهدة نتفليكس، فقد يصبحون أكثر ميلاً لإلغاء اشتراكاتهم أو مقاومة الزيادات السعرية المستقبلية. كما قد يحدّ انخفاض ساعات المشاهدة من فرص الإعلان. غير أن نتفليكس أعلنت زيادة بنسبة 2% في ساعات المشاهدة العالمية خلال النصف الأول من 2026. وقالت الإدارة أيضاً إن إلغاءات المشتركين تراجعت على أساس سنوي في الربع الثالث، عالمياً وفي الولايات المتحدة على حد سواء. ويكمن القلق في ما إذا كان ضعف التفاعل سيؤثر في نهاية المطاف على الاحتفاظ بالمشتركين وإيرادات الإعلانات. نمو أرباح نتفليكس يواجه بعض التحديات في الربع الثالث، ارتفعت إيرادات نتفليكس بنسبة 11.8% على أساس سنوي إلى 12.9 مليار دولار، بينما قفز دخل التشغيل بنسبة 37% إلى 4.5 مليار دولار. غير أن نتائج الربع الثالث من 2025 تضمنت مبلغاً قدره 619 مليون دولار ناتجاً عن نزاع ضريبي مع السلطات البرازيلية. وباستثناء أثر هذه النفقة على نتائج 2025، كان دخل التشغيل سيرتفع بنسبة 15% على أساس سنوي. كما يتباطأ نمو إيرادات نتفليكس. فقد انخفض معدل نمو إيرادات الشركة على أساس سنوي من 16.2% في الربع الأول إلى 11.8% في الربع الثالث. وتتوقع نتفليكس مزيداً من التباطؤ في نمو الإيرادات إلى 11.5% في الربع الرابع. كما خفّضت الإدارة توقع إيرادات الإعلانات لعام 2026 من 3 مليارات دولار إلى 2.7 مليار دولار، ويرجع ذلك أساساً إلى أن بعض خصائص الإعلانات تستغرق وقتاً أطول من المتوقع لإطلاقها. وينبغي للمستثمرين أيضاً أن يأخذوا في الاعتبار مبلغ 2.8 مليار دولار الذي تلقتته نتفليكس بعد فشل صفقة استحواذها المقترحة على وارنر براذرز ديسكفري. فقد زادت رسوم الإنهاء لمرة واحدة هذه صافي دخل نتفليكس والتدفق النقدي التشغيلي المعلن في 2026، لكنها لم تؤثر في دخل التشغيل. ومن ثم، فإن الأرباح المعلنة لنتفليكس قد تجعل السهم يبدو أرخص مما هو عليه نسبة إلى أرباحه المتكررة. هل يستحق سهم نتفليكس الشراء؟ عند سعر إغلاق 18 نوفمبر البالغ 59.82 دولاراً، كانت نتفليكس تُتداول عند نحو 15.9 مرة من توقعات المحللين لأرباح 2027 البالغة 3.77 دولاراً للسهم. وهذا أقل بكثير من مضاعفات الأرباح المستقبلية لنتفليكس التي تجاوزت 30 في كل من السنوات الثلاث السابقة. غير أن الشراء عند هذا التقييم المنخفض سيفيد المستثمرين فقط إذا كانت نتفليكس قادرة على الحفاظ على نمو أرباحها المتوقع. وهناك أسباب للتفاؤل بهذا الشأن. فقد أعلنت نتفليكس تحسّناً في الاحتفاظ بالمشتركين في الربع الثالث، ما يشير إلى أن ضعف تفاعل المشاهدين لم يترجم بعد إلى زيادة في الإلغاءات. كما تعتزم الشركة إطلاق خطة الاشتراك المدعومة بالإعلانات في 15 دولة إضافية في 2027، ما يخلق فرصاً لإيرادات إضافية. بالإضافة إلى ذلك، لا يزال أعمال الاشتراكات الحالية للشركة يحقق أرباحاً كبيرة. وتتوقع نتفليكس هامش تشغيل بنسبة 31.5% في 2026، ارتفاعاً من 29.5% في 2025. غير أن تباطؤ نمو الإيرادات وارتفاع تكاليف المحتوى يبقيان مصدر قلق. فإذا أدى ضعف التفاعل في نهاية المطاف إلى مزيد من الإلغاءات أو حدّ من قدرة الشركة على إجراء زيادات سعرية مستقبلية دون إحداث قفزة في خسائر المشتركين، فقد تواجه نتفليكس صعوبة في تلبية توقعات المحللين للأرباح. وبالتالي، قد يتراجع السهم أكثر. لذلك، أعتقد أن المستثمرين طويلي الأجل المهتمين ينبغي أن يشتروا نتفليكس تدريجياً عند الأسعار الحالية. فسجل الشركة الحافل بعمليات التحول الناجحة يُظهر قدرتها على التكيف، في حين تدعم ربحيتها الحالية مزيداً من النمو. أين تستثمر 1000 دولار الآن عندما يمتلك فريق محللينا توصية بسهم ما، فقد يكون من المفيد الاستماع إليها. ففي النهاية، يبلغ إجمالي متوسط عائد Stock Advisor 790% — وهو تفوق ساحق على السوق مقارنة بـ202% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، وهي متاحة عند الانضمام إلى Stock Advisor. اطّلع على الأسهم › عوائد Stock Advisor حتى 20 نوفمبر 2026.

لعبة GTA 6 صُنعت بأيدي البشر، لكن ناشرها يدعم بقوة استخدام الذكاء الاصطناعي في المهام الإدارية

لعبة GTA 6 صُنعت بأيدي البشر، لكن ناشرها يدعم بقوة استخدام الذكاء الاصطناعي في المهام الإدارية

FMPTTWO

قد تكون لعبة "Grand Theft Auto 6" قُدت بعناية فائقة بأيدي البشر، لكن الشركة الناشرة لها تتبنى الذكاء الاصطناعي في أعمالها الخلفية. سُئل شتراوس زيلنيك، الرئيس التنفيذي لشركة Take-Two Interactive ([TTWO](/stock/TTWO)) — المالكة لمطور لعبة GTA شركة Rockstar Games — عن دور الذكاء الاصطناعي في عملياتها المالية والقانونية خلال بث TBPN يوم الخميس. وقال: "يستخدم الناس هذه التقنية لجعل عملهم أقل رتابة وأكثر تشويقاً وأعلى قيمة مضافة، وليكونوا أكثر إنتاجية". وأضاف: "نحن أيضاً، مثل الشركات الأخرى، لا نرى فرصة لتقليص عدد موظفينا في المكاتب الخلفية بشكل كبير أو أي شيء من هذا القبيل، ونحن ننفق المال على الرموز (tokens) — وهذا أمر يستحق التفكير". والرموز هي وحدات صغيرة من البيانات يقرأها الذكاء الاصطناعي ويكتبها. وتُعد JPMorgan وMeta وKPMG من بين الشركات التي شجعت الموظفين على استخدام الذكاء الاصطناعي، بما في ذلك إنشاء لوحات معلومات داخلية لتتبع التبني أو الاستخدام. وقال زيلنيك إن استخدام الذكاء الاصطناعي جعل إنجاز بعض المهام المملة أكثر كفاءة. وأضاف: "على سبيل المثال، أصبح إنشاء مخطط دائري أسرع مما كان عليه في السابق. المخططات الدائرية لا تخلق أي قيمة على الإطلاق. إنها جميلة المظهر، لكنها ببساطة لا تخلق قيمة، لذا إذا تمكنا من جعل موظفينا يقضون وقتاً أقل بكثير في المخططات الدائرية، فسأكون سعيداً للغاية". "مبنية يدوياً" صدرت GTA 6 يوم الخميس وسط إشادات واسعة. ويصنفها Metacritic، وهو موقع لتجميع التقييمات، كأفضل لعبة فيديو على الإطلاق بدرجة 99 بناءً على 151 تقييماً. وكان زيلنيك قد شدد سابقاً على أنه لم يُستخدم أي ذكاء اصطناعي توليدي في إنشاء GTA 6. ورغم أن الأمر استغرق 13 عاماً، فإن ذلك العناية والدقة هما ما يجعلان اللعبة ناجحة. أشاد النقاد بمدى الاندماج في العالم الافتراضي. فإلى جانب المهام اليومية مثل إصلاح سقف أو تحسين العلاقة الرومانسية بين الشخصيات الرئيسية، يزخر العالم الافتراضي بالتفاصيل. فقد أنشأ المطورون محطات إذاعية ساخرة، وتطبيق تواصل اجتماعي مليء بالميمات الطفولية، و30,000 شخصية غير قابلة للعب (NPC) فريدة من نوعها. وقال آرون غاربت، رئيس الاستوديو المشارك في GTA، لمجلة The New York Times Magazine: "كل جزء منها مُلمَس يدوياً ومبني يدوياً، ومدروس ومُنفذ بالكامل. أعتقد أنك تستطيع أن تشعر بذلك". لكن خارج الجوانب الإبداعية، يعتقد زيلنيك أن الذكاء الاصطناعي يمكنه تسهيل أجزاء من العمل. وقال لـ TBPN: "أفهم أن الديناميكيات التنافسية قد تتغير، وقد تنخفض حواجز الدخول، لكن صناعة الألعاب الناجحة وتسويقها وتمويلها وتوظيف المواهب الإبداعية — كل ذلك سيبقى صعباً للغاية". وأضاف: "إذا كانت التقنية تسهّل أجزاء منه، فلماذا لا نستفيد من تلك التقنية؟".

مؤسسو CoreWeave باعوا 3.3 مليار دولار من الأسهم. أحدهم يشتري السندات الآن

مؤسسو CoreWeave باعوا 3.3 مليار دولار من الأسهم. أحدهم يشتري السندات الآن

FMPCRWV

قام أحد مؤسسي شركة مجموعة باعت مليارات الدولارات من الأسهم، بضخ أموال مرة أخرى في الشركة من خلال شراء سنداتها. قال برايان فينتورو، الشريك المؤسس والمدير الاستراتيجي لشركة CoreWeave ([CRWV](/stock/CRWV))، في منشور على LinkedIn في وقت متأخر من يوم الأربعاء الموافق 18 نوفمبر 2026، إنه اشترى سندات غير مضمونة للشركة بقيمة 30 مليون دولار. وأضاف أنه يعتزم الاحتفاظ بها حتى تاريخ استحقاقها في 1 أكتوبر 2031. وكتب أنه "لم يكن أبداً أكثر ثقة في CoreWeave"، وأفصح عن عملية الشراء في منشوره. ولم يتم الإبلاغ عنها في أي إيداع لدى هيئة الأوراق المالية والبورصات (SEC). ارتفع السهم بنسبة 5.8% في تداولات ما قبل السوق يوم 19 نوفمبر، وكان مرتفعاً بنسبة 2% في ذلك الصباح. ثم أغلق عند 44.91 دولاراً، بانخفاض 2.92 دولار أو 6.10%، وتراجع إلى 43.88 دولاراً بعد ساعات التداول. وهذا يترك الأسهم أقرب بكثير إلى أدنى مستوى لها خلال 52 أسبوعاً عند 40.58 دولاراً من أعلى مستوى لها عند 138.25 دولاراً. وقد دعم أحد المؤسسين قدرة CoreWeave على سداد ديونها للمقرضين، ووضع تلك الأموال في سندات ذات أولوية أعلى من الأسهم العادية. ما الذي اشتراه فينتورو يتوافق استحقاق أكتوبر 2031 مع السندات السنوية غير المضمونة لشركة CoreWeave التي تحمل فائدة 9.750%، والتي بيعت بالقيمة الاسمية في طرح بقيمة 1.75 مليار دولار تم تسعيره في 9 أبريل 2026. لم يذكر منشوره معدل الفائدة، لذا فإن المطابقة تعتمد على تاريخ الاستحقاق وحده. يحصل حامل السندات غير المضمونة ذات الأولوية على دفعة فائدة ثابتة واسترداد أصل المبلغ عند الاستحقاق. وإذا فشلت الشركة، يتم دفع مستحقات حاملي السندات قبل المساهمين. وإذا تضاعفت قيمة السهم ثلاث مرات، فلا يحصل حاملو السندات على أي شيء إضافي. لم يتم الإفصاح عن سعر الشراء والعائد. كانت السندات تدر عائداً يتجاوز 17% في وقت سابق من نوفمبر، مما يظهر أن المقرضين كانوا يسعرون احتمالاً حقيقياً للخسارة. باع المؤسسون الثلاثة المشاركون، مايكل إنتريتور وفينتورو وبرانين مكبراي، نحو 3.3 مليار دولار من الأسهم مجتمعة منذ الطرح العام الأولي في مارس 2025. ويعادل شراء فينتورو للسندات حوالي 0.9% من هذا الإجمالي. ألغى إنتريتور، الرئيس التنفيذي، خطة بيعه للأسهم المرتبة مسبقاً. ويعد وقف المبيعات دليلاً أضعف من الشراء، لأنه لا يضع أموالاً جديدة في خطر. لماذا أراد المقرضون عوائد مزدوجة الرقم تحمل CoreWeave نسبة دين إلى حقوق ملكية تبلغ 8.94 وصافي دين يبلغ 10.75 مرة من الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA). كان صافي مصروف الفوائد للربع الثالث البالغ 846 مليون دولار[1] أكبر من صافي الخسارة البالغ 709 ملايين دولار، ومن المتوقع أن يتراوح مصروف الفوائد للربع الرابع بين 1.05 مليار دولار و1.15 مليار دولار. الأعمال نفسها تنمو بسرعة. بلغت الإيرادات 3.661 مليار دولار[1]، بزيادة 168.3%، ويقف حجم الأعمال المتراكمة (backlog) عند نحو 132.5 مليار دولار. كما قالت الإدارة إنها "لن تستخدم سوق الديون غير المضمونة لتمويل أعمالنا عند العوائد الحالية."[2] إن إصدار سندات غير مضمونة جديدة أقل يحمي حاملي السندات الحاليين مثل فينتورو أكثر مما يساعد المساهمين، الذين لا يزالون يواجهون مخاطر التخفيف من برنامج طرح في السوق يصل إلى 35 مليون[1] سهم. ماذا يشير شراء المؤسس للسندات إلى سهم [CRWV](/stock/CRWV) انخفض السهم من 56.60 دولاراً في 12 نوفمبر إلى 44.91 دولاراً، أي بنسبة 20.7%، ولم يستمر الارتفاع المبكر بعد المنشور. حقوق الملكية صغيرة نسبياً مقارنة بالالتزامات. أعلنت CoreWeave عن حقوق ملكية للمساهمين بقيمة 4.025 مليار دولار[1] مقابل التزامات بقيمة 87.456 مليار دولار. إن الاعتقاد بأن عقود العملاء ستغطي الدين يحمل حماية أكبر في سندات 2031 مقارنة بالسهم، لأن حاملي السندات لهم أولوية على المساهمين. هذا هو الموقف الذي اتخذه أحد المطلعين للتو. ولا تزال السندات غير مضمونة وتأتي بعد القروض على مستوى الأصول، لذا يمكن أن تنخفض أسعارها أيضاً. هذا الرأي خاطئ إذا أطلقت CoreWeave قرضها لأجل المخطط له بدرجة استثمارية مع تأخير السحب بعائد يتراوح بين 7% و7.5%[2] كما تتوقع الإدارة، وعاد السهم فوق 56.60 دولاراً. وإغلاق أقل من 40.58 دولاراً، أو عدم وجود إيداع Form 4 يظهر عمليات شراء أسهم بحلول نهاية العام، سيدعم السيناريو المتشائم. للاستفسارات أو التصحيحات، يرجى التواصل عبر [email protected].

مساهمو LULU لديهم حقوق – إذا خسرتم المال عند الاستثمار في Lululemon Athletica Inc. تواصلوا مع Robbins LLP بشأن استرداد خسائركم

مساهمو LULU لديهم حقوق – إذا خسرتم المال عند الاستثمار في Lululemon Athletica Inc. تواصلوا مع Robbins LLP بشأن استرداد خسائركم

FMPLULU

سان دييغو، 20 نوفمبر 2026 (جلوب نيوز واير) — ذكّرت شركة روبنز LLP، المتخصصة في حقوق المساهمين، المستثمرين بأنه تم رفع دعوى جماعية نيابة عن جميع الأشخاص الذين اشتروا أو حصلوا بأي طريقة أخرى على أوراق مالية لشركة لولوليمون أثليتيكا إنك. (NASDAQ: [LULU](/stock/LULU)) في الفترة بين 18 مارس 2026 و3 سبتمبر 2026، شاملةً ("فترة الدعوى"). تقوم لولوليمون، مع شركاتها التابعة، بتصميم وتوزيع وبيع الملابس الرياضية التقنية والأحذية والإكسسوارات للنساء والرجال بالتجزئة. تدّعي الشكوى أن لولوليمون أخفت تراجع الطلب على منتجاتها وضخمت من قوة خطة التحول الخاصة بها. على المستثمرين الذين اشتروا أوراقاً مالية لشركة لولوليمون أثليتيكا إنك. خلال فترة الدعوى وتكبدوا خسائر كبيرة التواصل مع روبنز LLP قبل الموعد النهائي في 4 يناير 2027 لتقديم المدعي الرئيسي للحصول على معلومات حول الدعوى. لماذا تمت مقاضاة لولوليمون؟ وفقاً للشكوى، خلال فترة الدعوى، فشل المدعى عليهم في الإفصاح عن أن: (1) حركة المتاجر والطلب على منتجات لولوليمون كانا يتدهوران بشكل كبير نتيجة للتعليقات الإعلامية السلبية المستمرة وتعليقات وسائل التواصل الاجتماعي وإطلاق منتجات جديدة أضعف من المخطط له؛ (2) كان من المرجح أن يكون لما سبق تأثير سلبي جوهري على أعمال الشركة وسمعتها، مما يجعل التوجيهات المالية الصادرة سابقاً للسنة المالية 2026 غير واقعية؛ (3) قلل المدعى عليهم من النطاق الحقيقي وخطورة القضايا السابقة؛ (4) كما بالغ المدعى عليهم في قوة ومتانة أعمال لولوليمون الشاملة وخطة التحول، لا سيما في أمريكا الشمالية والبر الرئيسي للصين؛ و(5) نتيجة لذلك، كانت تصريحات المدعى عليهم العلنية زائفة ومضللة من الناحية الجوهرية في جميع الأوقات ذات الصلة. لماذا انخفض سهم لولوليمون؟ يزعم المدعي أنه في 3 سبتمبر 2026، أصدرت لولوليمون بياناً صحفياً أعلنت فيه عن نتائجها المالية للربع المالي الثاني ("Q2") من 2026، المنتهي في 2 أغسطس 2026. وجاء فيه أن المدعى عليهم أفادوا بإيرادات صافية أقل من المتوقع بلغت حوالي 2.42 مليار دولار، وهو ما يقل عن تقديرات الإجماع بنحو 40 مليون دولار. كما خفض المدعى عليهم بشكل حاد التوجيهات المالية للسنة المالية 2026 لل شركة لولوليمون ([LULU](/stock/LULU)) مرة أخرى، "متوقعين الآن أن تتراوح الإيرادات الصافية بين 10.350 مليار دولار و10.500 مليار دولار، وهو ما يمثل انخفاضاً بنسبة 5% إلى 7%" — وهو أقل بكثير من توجيهاتهم المعدلة سابقاً البالغة 11.000 مليار دولار إلى 11.150 مليار دولار، والتي كانت تمثل انخفاضاً بنسبة 1% إلى 0% — و"[ربحية] السهم المخففة . . . في نطاق 9.48 دولار إلى 9.73 دولار للسنة" — وهو أقل بكثير من توجيهاتهم المعدلة سابقاً البالغة 10.95 دولار إلى 11.15 دولار. في مكالمة الأرباح المصاحبة التي عُقدت في نفس اليوم مع المستثمرين والمحللين لمناقشة هذه النتائج، كشف المدعى عليهم أنه في الربع الثاني من 2026، استمرت لولوليمون في مواجهة تعليقات إعلامية سلبية وتعليقات على وسائل التواصل الاجتماعي، مما أثر سلباً على حركة العملاء، واستجابات أضعف من المخطط لبعض إطلاقات المنتجات الجديدة، مما ساهم في تباطؤ اتجاه المبيعات. كما كشف المدعى عليهم أن هذه الظروف كانت تُعزى في المقام الأول إلى قطاع البر الرئيسي للصين التابع للشركة و"تفاقمت بسبب" تعليقات إضافية بعد حدث أقامه المدعى عليهم على سور الصين العظيم. على خلفية هذه الأخبار، انخفض سعر سهم لولوليمون ([LULU](/stock/LULU)) بمقدار 21.16 دولاراً للسهم، أو بنسبة 17.38%، ليغلق عند 100.61 دولاراً للسهم في 4 سبتمبر 2026. استمعوا إلى بودكاستنا. ماذا يمكن لمستثمري لولوليمون فعله الآن؟ قد يكون المستثمرون الذين اشتروا أوراقاً مالية لشركة لولوليمون أثليتيكا إنك. خلال فترة الدعوى مؤهلين للعمل كمدعٍ رئيسي. المدعي الرئيسي هو مستثمر تعينه المحكمة ليمثل مصالح جميع أعضاء الفئة طوال التقاضي. يجب على المساهمين الذين يرغبون في التقدم بطلب لتعيينهم كمدعٍ رئيسي التواصل مع روبنز LLP للحصول على معلومات حول عملية التعيين قبل 4 يناير 2027. لا يحتاج المساهمون إلى العمل كمدعٍ رئيسي للمشاركة في أي استرداد محتمل. أولئك الذين لا يسعون للتعيين قد يظلون أعضاء غائبين في الفئة. هل هناك تكلفة للمشاركة؟ لا. تمثل روبنز LLP المستثمرين على أساس أتعاب الطوارئ، دون أي رسوم أو نفقات مقدمة أو من جيبك. تواصلوا مع روبنز LLP يمكن للمستثمرين الذين يسعون للحصول على معلومات إضافية حول دعوى الأوراق المالية الجماعية ضد لولوليمون أثليتيكا إنك. التواصل مع روبنز LLP عن طريق تقديم استفسار، أو مراسلة المحامي آرون دوما، الابن، عبر البريد الإلكتروني، أو الاتصال على (800) 350-6003. لماذا روبنز LLP؟ تعد روبنز LLP، المعترف بها كرائدة في التقاضي بشأن حقوق المساهمين، تمثل المستثمرين في قضايا الاحتيال في الأوراق المالية والتقاضي المشتق للمساهمين. لقد ساعدنا في استعادة أكثر من 2 مليار دولار من القيمة للمساهمين وحققنا بعضاً من أكبر عمليات الاسترداد في تاريخ التقاضي المشتق للمساهمين. وقال برايان ج. روبنز، الشريك المؤسس لشركة روبنز LLP: "يتعين على الشركات تزويد المستثمرين بمعلومات كاملة ودقيقة حتى تتمكن الأسواق من العمل بعدالة وكفاءة". لتلقي إشعار في حال تسوية دعوى جماعية ضد لولوليمون أثليتيكا إنك.، أو لتلقي تنبيهات مجانية عندما يمارس مسؤولو الشركات سلوكاً غير قانوني، سجلوا في Stock Watch اليوم. إعلان محاماة. النتائج السابقة لا تضمن نتيجة مماثلة.

إذا استثمرت 5,000 دولار في بيبسي اليوم، إليك ما قد تساويه بحلول 2030

إذا استثمرت 5,000 دولار في بيبسي اليوم، إليك ما قد تساويه بحلول 2030

FMPPEP

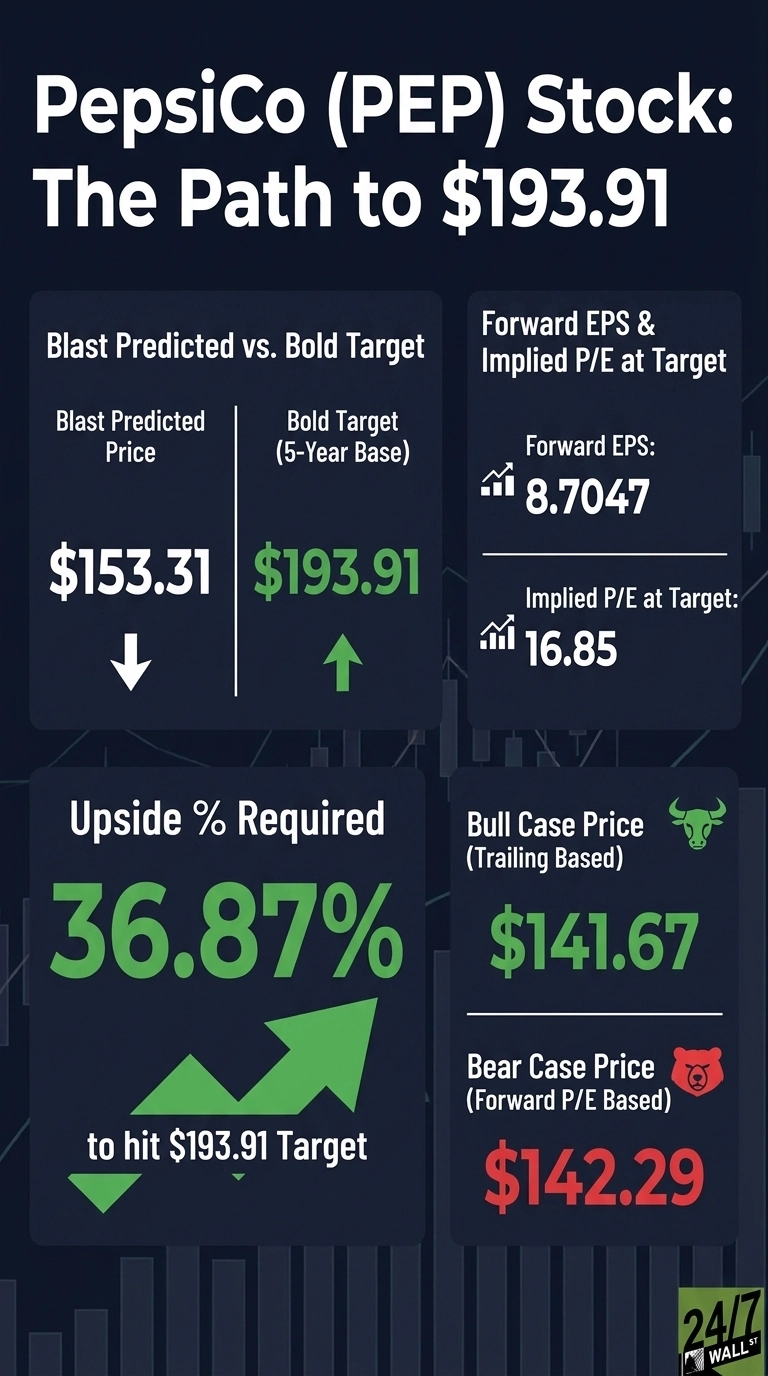
يشتري استثمار 5,000 دولار في بيبسيكو ([PEP](/stock/PEP)) (NASDAQ:[PEP](/stock/PEP) | توقع سعر [PEP](/stock/PEP)) سهماً في واحدة من أكثر أسهم السلع الاستهلاكية الأساسية انتشاراً في المحافظ، ويتداول السهم الآن عند 141.67 دولاراً. ويقع هذا السعر أقل بكثير من أعلى مستوى له في 52 أسبوعاً عند 166.41 دولاراً، لذا فإن نظرة مستقبلية إلى 2030 تبدأ من قاعدة أقل. وإليك ما قد يتحول إليه المال. ما قد يصبح عليه 5,000 دولار في بيبسيكو بحلول 2030 في السيناريو الأساسي، قد يبلغ استثمار بقيمة 5,000 دولار نحو 6,506.07 دولارات بحلول 2030، أي بعائد إجمالي قدره 30.12%. ويستند هذا الرقم إلى سعر سهم متوقع عند 184.34 دولاراً في 17 نوفمبر 2030. وتركز أرقام 2030 على مسار النموذج البالغ خمس سنوات. وينتهي التوقع نفسه في 17 نوفمبر 2031، بهدف أساسي عند 193.91 دولاراً، وعائد إجمالي قدره 36.87%، وقيمة مركز نهائية تبلغ 6,843.50 دولاراً. وتأتي هذه العوائد من سعر السهم وحده. وستضاف توزيعات الأرباح إليها. الثور والأساسي والدب: 5,000 دولار عبر ثلاثة مسارات | السيناريو | سعر 2030 (توضيحي) | إجمالي عائد 2030 | قيمة 5,000 دولار في 2030 | هدف 5 سنوات (2031) | إجمالي عائد 5 سنوات | قيمة 5,000 دولار في 5 سنوات | |---|---|---|---|---|---|---| | الثور | 196.16 دولاراً | 38.46% | 6,923.24 دولاراً | 208.44 دولاراً | 47.13% | 7,356.50 دولاراً | | الأساسي | 184.34 دولاراً | 30.12% | 6,506.07 دولارات | 193.91 دولاراً | 36.87% | 6,843.50 دولاراً | | الدب | 152.70 دولاراً | 7.79% | 5,389.37 دولاراً | 159.62 دولاراً | 12.67% | 5,633.50 دولاراً | وعلى مدى خمس سنوات، يبلغ العائد السنوي في السيناريو الأساسي 6.48%. ويصل سيناريو الثور إلى 8.03% سنوياً، وسيناريو الدب إلى 2.42%. وتصنف ثقة النموذج على أنها عالية (0.9). هدفه الأساسي لعام واحد هو 153.31 دولاراً، أي ارتفاع بنسبة 8.22%. ووول ستريت أكثر تحفظاً. ويبلغ متوسط هدف المحللين 141.59 دولاراً، مع تصنيفات 2 شراء قوي، و4 شراء، و17 احتفاظ، و1 بيع. لماذا يرى النموذج إمكانية صعود من هنا النمو الدولي يقود الأداء. في الربع الثالث، بلغت الإيرادات 25.27 مليار دولار[1]، متجاوزة التقديرات البالغة 24.97 مليار دولار، وتجاوزت ربحية السهم الأساسية 2.34 دولاراً التوقعات البالغة 2.2964 دولار. ونمت أطعمة أمريكا اللاتينية بنسبة 14%[1] ونمت أطعمة آسيا والمحيط الهادئ بنسبة 10%. وقال الرئيس التنفيذي رامون لاغوارتا إن العمليات الدولية شكلت 45% من الأرباح منذ بداية العام حتى تاريخه[2]، ووصف الزخم بأنه "أكثر هيكلية بكثير". وجبات خفيفة أمريكا الشمالية تتعافى. وقالت الإدارة إن أحجام الوجبات الخفيفة انتقلت من انخفاض بنسبة أحادية منخفضة في العام الماضي إلى نمو بنسبة أحادية منخفضة هذا العام، مدعومة بتعديل في التسعير ومنتجات جديدة. وأعمال التحكم في الحصص لديها "تتجاوز بالفعل 3 مليارات دولار"[2]. كما مددت بيبسيكو شراكتها مع تاكو بيل لمدة 11 عاماً إضافية[3]. عوائد النقد تدعم العائد الإجمالي. أعلنت بيبسيكو عن زيادة أرباحها السنوية الرابعة والخمسين على التوالي، مما رفع التوزيعات السنوية إلى 5.92 دولارات للسهم، بعائد 3.95%. ولديها أيضاً تفويض لإعادة شراء أسهم بقيمة 10 مليارات دولار يستمر حتى 28 فبراير 2030. وبالنسبة لحامل بقيمة 5,000 دولار، تأتي هذه المدفوعات الفصلية فوق كل سيناريو مما سبق. مخاطر قد تقلص حصتك ضعف التوقعات لهذا العام. خفضت بيبسيكو توجيهات نمو ربحية السهم الأساسية إلى +2.5% إلى +3.5%، وانخفضت الأرباح التشغيلية الأساسية في بيبسيكو فودز أمريكا الشمالية بنسبة 12% في الربع الثالث. وحذر المدير المالي من أن "تكاليف المدخلات تتجه نحو الارتفاع"[2] مع انتهاء صلاحية التحوطات. وكان لاغوارتا صريحاً بشأن أعمال المشروبات: "نحن لا ننافس بشكل جيد في المشروبات الغازية"[2]. وذكرت بارونز أن السهم خُفض إلى بيع بسبب هذه المشاكل في أمريكا الشمالية هذا الأسبوع. كما أن العوائد السابقة بمثابة تحذير. على مدى السنوات الخمس الماضية، حققت الأسهم مكاسب بنسبة 2.53% فقط، مقارنة بـ 91.76% على مدى عشر سنوات. ويبلغ الدين إلى حقوق الملكية 2.45، مما يترك مجالاً أقل للخطأ إذا استمرت التكاليف في الارتفاع. وإذا تعثر التحول في أمريكا الشمالية، فإن مسار الدب هو الدليل الأكثر واقعية. ماذا قد تعني بيبسيكو لأموالك بحلول 2030 اعتماداً على السيناريو، قد تتراوح قيمة حصة بقيمة 5,000 دولار في بيبسيكو بين 5,389.37 دولاراً و6,923.24 دولاراً بحلول 2030، والسيناريو الأساسي عند 6,506.07 دولارات، قبل توزيعات الأرباح. وتخطط الإدارة لمشاركة المزيد من التفاصيل حول العام المقبل في تقرير أرباح فبراير. راقب الهوامش واتجاهات المشروبات الأمريكية عن كثب في ذلك التقرير. هذه الأرقام توقعات وليست ضمانات، ولا ينبغي للقراء اعتبار هذا المقال نصيحة استثمارية. اتصل بـ [email protected] لأي أسئلة أو تصحيحات.

لماذا تمتلك SanDisk وضعية أنظف من منافستها الأكبر SKHynix حتى نهاية عام 2026

لماذا تمتلك SanDisk وضعية أنظف من منافستها الأكبر SKHynix حتى نهاية عام 2026

FMPSKHYSNDK

أعلنت كل من SanDisk (NASDAQ:SNDK | توقع سعر سهم SNDK) وSK hynix (NASDAQ:[SKHY](/stock/SKHY)) عن نتائجهما في أواخر أكتوبر، وكلتاهما تستفيدان من الإنفاق على البنية التحتية للذكاء الاصطناعي. تبيع SanDisk ذاكرة فلاش NAND فقط. بينما تبيع SK hynix ذاكرة DRAM وHBM وNAND على نطاق أوسع بكثير، بقيمة سوقية تبلغ 840.57 مليار دولار مقابل 107.45 مليار دولار لـ SanDisk. دخل تقسيم الأسهم بنسبة 8 إلى 1 لشركة SanDisk حيز التنفيذ في 19 نوفمبر 2026[1]، لذا فإن السؤال هو أي الشركتين لديها وضعية أنظف حتى نهاية العام. فلاش مراكز البيانات يرفع SanDisk بينما HBM4 يرفع SK hynix بلغت إيرادات SanDisk للربع المالي الأول 11.03 مليار دولار، بزيادة 377.9% على أساس سنوي[1]. ربحية السهم غير المتوافقة مع مبادئ المحاسبة المقبولة عموماً البالغة 49.51 دولار[1] تجاوزت توقعات الإجماع البالغة 46.27 دولار، وهو التجاوز السادس على التوالي. قفزت إيرادات مراكز البيانات بنسبة 61% على أساس ربع سنوي إلى 4.80 مليار دولار[1] حيث زادت ثلاث شركات حوسبة سحابية كبرى في الولايات المتحدة[2] من مشترياتها. انخفض قطاع المستهلك بنسبة 29% إلى 397 مليون دولار[1] مع تكيف المشترين بالتجزئة مع ارتفاع الأسعار. وأشار الرئيس التنفيذي ديفيد جوكيلر إلى «الطلب القوي والمتنامي على منتجاتنا مما دفع نمواً متسارعاً في أعمال مراكز البيانات لدينا».[1] سجلت SK hynix إيرادات بلغت 78.88 مليار دولار، بزيادة 327.9%[3]. وارتفع الدخل التشغيلي بنسبة 632.1% إلى 62.83 مليار دولار[3]، ونمو الأرباح بشكل أسرع من المبيعات يظهر مقدار القوة التسعيرية التي تتمتع بها ذاكرة الذكاء الاصطناعي. قادت خوادم DDR5 مبيعات DRAM، وبدأت شحنات HBM4 بشكل جدي. وتتوقع الإدارة أن يصبح HBM4 المنتج السائد بدءاً من الربع الرابع. كانت نقطة الضعف هي الربح قبل الضرائب، الذي انخفض بنسبة 58.7% على أساس ربع سنوي[3] بسبب رسوم غير تشغيلية لم تفصح الشركة عن تفاصيلها. كما أن النتائج لا تزال غير مدققة. | العدسة | SanDisk | SK hynix | |---|---|---| | محرك النمو | أقراص SSD للمؤسسات (TLC وQLC)[2] | HBM4 وخوادم DDR5 | | نقطة الضعف | تخزين التجزئة الاستهلاكي | رسوم غير تشغيلية | | الاعتماد الرئيسي | شراكة Kioxia | التقارير بالوون الكوري | متخصص فلاش مركز ضد عملاق متنوع وجهت SanDisk إيرادات الربع المالي الثاني إلى نطاق 12.2 مليار دولار إلى 12.6 مليار دولار[1] مع هامش ربح إجمالي غير متوافق مع مبادئ المحاسبة المقبولة عموماً بنسبة 84.5% إلى 85.5%، مما يعني أن الإدارة تتوقع الحفاظ على هوامش قريبة من المستويات القياسية. جاء حوالي 60%[2] من نمو الربع الأول من الحجم، لذا فإن الطلب الأعلى قام بمعظم العمل بدلاً من الأسعار المرتفعة. تغطي عقود نموذج الأعمال الجديد (NBM) الخاصة بها حوالي 50% من وحدات البت للسنة المالية 2027 وثلثي السنة المالية 2028[2]. تتوقع SK hynix أن يتجاوز الطلب العرض حتى عام 2030 وقد أمنت اتفاقيات طويلة الأجل تغطي جزءاً كبيراً من طاقتها لعامي 2027 و2028. وهذا يمنحها رؤية أطول لذاكرة الذكاء الاصطناعي المتعاقد عليها. ومع ذلك، يتحمل حاملو إيصالات الإيداع الأمريكي (ADS) مخاطر الوون الكوري، ولا تتضمن ملفاتها توجيهاً رسمياً. موسمية الربع المالي الثالث هي العقبة التالية لـ SanDisk حذرت إدارة SanDisk من أن الربع المالي الثالث هو «عادةً أضعف أرباعنا على أساس متسلسل».[2] سأراقب ما إذا كانت تغطية NBM ترتفع وما إذا كانت عينات الفلاش عالي النطاق الترددي تصل في الموعد المحدد في السنة التقويمية القادمة. مع SK hynix، يجب عليك تتبع زيادة إنتاج M15X وما إذا كانت النتائج المدققة تفسر التقلبات غير التشغيلية. كلا السهمين قد تراجعا. انخفضت SanDisk بنسبة 44.69% خلال الشهر الماضي على الرغم من مكاسب بنسبة 218.12% منذ بداية العام، بينما انخفضت SK hynix بنسبة 14.73%. لماذا تمتلك SanDisk وضعية أنظف حتى نهاية العام حتى ديسمبر، تبدو وضعية SanDisk قصيرة الأجل أنظف. فهي تتداول بحوالي 9 أضعاف الأرباح، ولا تحمل أي دين وأنفقت 5.0 مليارات دولار[1] على إعادة شراء الأسهم في الربع الأخير. محرك نموها مباشر: استدلال الذكاء الاصطناعي يحتاج إلى المزيد من تخزين الفلاش. على مدى أفق يمتد حتى 2027 و2028، توفر الطاقة المتعاقد عليها لـ SK hynix رؤية أطول. إذا تباطأ تجديد NBM أو نمو مراكز البيانات بشكل حاد، فسأغير وجهة نظري. للاستفسارات أو التصحيحات، اتصل بـ [email protected].

إسكو تكنولوجيز أصبحت رخيصة بما يكفي لترقية التقييم إلى احتفاظ

إسكو تكنولوجيز أصبحت رخيصة بما يكفي لترقية التقييم إلى احتفاظ

FMPESE

إفصاح المحلل: أنا/نحن لا نملك أسهمًا أو خيارات أو مراكز مشتقات مماثلة في أي من الشركات المذكورة، ولا خطط لبدء أي من هذه المراكز خلال الـ 72 ساعة القادمة. كتبت هذا المقال بنفسي، وهو يعبر عن آرائي الشخصية. أنا لا أتلقى تعويضًا عن هذا المقال (بخلاف التعويض من Seeking Alpha). ليس لدي أي علاقة عمل مع أي شركة يُذكر سهمها في هذا المقال. إفصاح Seeking Alpha: الأداء السابق ليس ضمانًا للنتائج المستقبلية. لا يتم تقديم أي توصية أو نصيحة بشأن ما إذا كان أي استثمار مناسبًا لمستثمر معين. قد لا تعكس أي آراء أو أفكار واردة أعلاه آراء Seeking Alpha ككل. Seeking Alpha ليست شركة أوراق مالية مرخصة، ولا وسيطًا، ولا مستشار استثمار أمريكي مرخص، ولا بنك استثمار. محللونا هم كتاب خارجيون يشملون مستثمرين محترفين ومستثمرين أفراد قد لا يكونون مرخصين أو معتمدين من أي معهد أو هيئة تنظيمية.

إنتويت تتراجع 53% منذ بداية العام: خبير وول ستريت يقول إن عملاق البرمجيات الضريبية يملك مقومات النجاح ويتوقع مكاسب 60% من هنا

إنتويت تتراجع 53% منذ بداية العام: خبير وول ستريت يقول إن عملاق البرمجيات الضريبية يملك مقومات النجاح ويتوقع مكاسب 60% من هنا

FMPINTU

تتداول أسهم إنتويت ([INTU](/stock/INTU)) حالياً عند 310.02 دولار، بينما يبلغ متوسط السعر المستهدف على وول ستريت 408.86 دولار. وتشير هذه الفجوة إلى إمكانية ارتفاع بنسبة 31.9%. تدير إنتويت ([INTU](/stock/INTU)) برامج توربوتاكس وكويك بوكس وكريدت كارما للمستهلكين والشركات الصغيرة والمتوسطة والمحاسبين. وقد فقد السهم نصف قيمته هذا العام رغم استمراره في تجاوز تقديرات الأرباح. وهذا ما يجعل الفجوة تسترعي الانتباه. المحلل الأكثر تفاؤلاً، برنت ثيل من جيفريز، لديه هدف شراء عند 500.00 دولار، مما يشير إلى مكاسب بنسبة 61.3%. مخاوف البرمجيات والتوجيهات الضعيفة تمحو نصف قيمة إنتويت انخفضت أسهم إنتويت ([INTU](/stock/INTU)) بنسبة 52.54% منذ بداية العام، من 653.16 دولار إلى 310.02 دولار. ويعد هذا التراجع الذي تجاوز 30% بكثير إعادة تقييم كاملة. بدأ الضغط على مستوى القطاع، حيث تقلصت مضاعفات أرباح برمجيات المؤسسات بسبب المخاوف من اضطراب الذكاء الاصطناعي في برمجيات المقاعد وسير العمل. وزاد تقرير الأرباح الأخير من حدة هذه المخاوف. فقد ارتفعت الإيرادات بنسبة 12.1% لتصل إلى 4.354 مليار دولار[1]، وتجاوزت ربحية السهم غير المتوافقة مع مبادئ المحاسبة المقبولة عموماً البالغة 2.91 دولار إجماع التوقعات البالغ 2.64 دولار. وكان هذا التجاوز السادس على التوالي[1]. ومع ذلك، تشير التوجيهات للربع الحالي إلى نمو إيرادات بنسبة 6-7% فقط[1]. كما انخفضت التوجيهات السنوية للإيرادات إلى 23.081-23.365 مليار دولار[1] من 23.279-23.512 مليار دولار[2] في البداية. ونما توربوتاكس بنسبة 1% فقط[1]، وجاء نمو كريدت كارما البالغ 9% أقل من التوقعات الداخلية. وأرجعت الإدارة ذلك إلى ارتفاع أسعار الفائدة والتحول الأسرع من المتوقع نحو التجارب المدعومة بالذكاء الاصطناعي[3]. كما وافقت إنتويت ([INTU](/stock/INTU)) على بيع ميلتشيمب بنحو ثلث سعر الشراء في 2021. معظم المحللين ما زالوا يدعمون محرك كويك بوكس من إنتويت يركز المتفائلون على جانب الأعمال. فقد نمت حلول الأعمال العالمية بنسبة 15%[1] وارتفعت إيرادات النظام البيئي عبر الإنترنت بنسبة 20%. ووصلت إنتويت إنتبرايز سويت إلى 177 مليون دولار[3] من الإيرادات السنوية. وأصبحت كويك بوكس وتوربوتاكس وكريدت كارما متاحة الآن داخل تشات جي بي تي وكلود[3]. وتضيف عوائد رأس المال دعماً إضافياً. فقد أعادت إنتويت ([INTU](/stock/INTU)) شراء 1.5 مليار دولار[1] من الأسهم في الربع الأخير، ولديها 6.4 مليار دولار من التفويض المتبقي. وتعتزم توجيه جميع عائدات بيع ميلتشيمب نحو إعادة شراء الأسهم. وبنسبة سعر إلى ربح آجلة تبلغ 14، يرى المتفائلون إمكانية صعود غير متناظرة إذا استقر النمو. من بين 34 محللاً، يصنف 5 إنتويت ([INTU](/stock/INTU)) كشراء قوي، و15 كشراء، و12 كاحتفاظ، و1 كبيع، و1 كبيع قوي. وكانت التغييرات الأخيرة في الأهداف المستهدفة في الغالب تخفيضات. فقد خفضت جيفريز هدفها إلى 500.00 دولار من 550.00 دولار، وميزوهو إلى 430.00 دولار من 500.00 دولار. وأعاد بنك مونتريال تأكيد هدف 412.00 دولار. وبنك ويلز فارجو، بهدف 330.00 دولار، من بين الأكثر حذراً. ويعد موسم الضرائب وبيع ميلتشيمب، المتوقع إتمامه في أوائل العام الميلادي 2027، الاختبارات التالية. إنتويت تراجعت وحدها بينما ارتفع نظراؤها في الضرائب والرواتب أسهم نظراء إنتويت ([INTU](/stock/INTU)) أعلى هذا العام، لذا فإن موجة البيع خاصة بإنتويت. ارتفعت أسهم H&R Block ([HRB](/stock/HRB)) بنسبة 10.22% منذ بداية العام. وعند 46.46 دولار مقابل هدف 53 دولاراً، لديها إمكانية ارتفاع بنسبة 14.1%. وينقسم المحللون بين تصنيف شراء قوي واحد وثلاثة احتفاظ وبيع واحد. ارتفعت أسهم ADP ([ADP](/stock/ADP)) بنسبة 19.69% وتتداول عند 301.19 دولار. وهذا أعلى من هدفها البالغ 298.27 دولار، مما يشير إلى انخفاض بنحو 1%. وتتصدر تصنيفات الاحتفاظ بواقع 11 مقابل أربعة تصنيفات شراء. ارتفعت أسهم Paychex ([PAYX](/stock/PAYX)) بنسبة 3.75% لتصل إلى 111.40 دولار. مقابل هدف 114.57 دولار، لديها إمكانية ارتفاع بنسبة 2.8%، ويصنفها المحللون في الغالب كاحتفاظ، مع 15 تصنيف احتفاظ. لدى إنتويت ([INTU](/stock/INTU)) أكبر إمكانية ارتفاع ضمن المجموعة وفقاً لتقديرات المحللين وبفارق كبير. والأهداف هي آراء، ويعكس الكثير من هذه الفجوة مدى انخفاض السعر. إنتويت تتخلف عن مؤشر ستاندرد آند بورز 500 الصاعد بفارق كبير تتداول إنتويت ([INTU](/stock/INTU)) عند 310.02 دولار. ويبلغ متوسط هدفها من 34 محللاً 408.86 دولار، مما يشير إلى إمكانية ارتفاع بنسبة 31.9%. ويتراوح نطاقها على مدار 52 أسبوعاً بين 250.56 دولار و672.79 دولار. انخفضت إنتويت ([INTU](/stock/INTU)) بنسبة 52.54% منذ بداية العام و8.86% خلال الأسبوع الماضي. وارتفع مؤشر ستاندرد آند بورز 500 بنسبة 4.97% منذ بداية العام وانخفض بنسبة 5.45% خلال الأسبوع الماضي. تبدو إنتويت رخيصة إذا حقق موسم الضرائب هذا النتائج تتعزز الحجة الصاعدة إذا استمر كويك بوكس في النمو قرب 19%[1]، وفازت خدمة Sign & File بالمودعين بمساعدة هذا الموسم الضريبي، وقلصت عائدات ميلتشيمب عدد الأسهم. ومن شأن ذلك أن يدعم توجيهات ربحية السهم غير المتوافقة مع مبادئ المحاسبة المقبولة عموماً البالغة 22.88-23.12 دولار[1] والتحرك نحو منطقة 400 دولار المنخفضة. وتتعزز الحجة الهابطة إذا استمرت كريدت كارما في خسارة حركة المرور لصالح منصات الذكاء الاصطناعي، وضغط التوسع الحكومي في الضرائب على توربوتاكس، واستمر تخفيض التوجيهات. وفي هذه الحالة، يصبح المضاعف المنخفض فخ قيمة. أميل إلى التفاؤل المعتدل. فجانب الأعمال صحي وعمليات إعادة الشراء عدوانية. ومع ذلك، يحتاج جانب المستهلك إلى موسم ضرائب قوي قبل أن يبدو هدف 500.00 دولار واقعياً. للاستفسارات أو التصحيحات، يرجى التواصل عبر [email protected].

كاثي وود تبيع أسهم بالانتير. تحت 160 دولاراً، سأشتريها الآن.

كاثي وود تبيع أسهم بالانتير. تحت 160 دولاراً، سأشتريها الآن.

FMPPLTR

واصلت أسهم شركة برمجيات الذكاء الاصطناعي تراجعها منذ عملية البيع. فهل يشكل ذلك سبباً للابتعاد عنها؟ بقلم دانيال سباركس – 20 نوفمبر 2026 الساعة 8:44 صباحاً بتوقيت شرق الولايات المتحدة النقاط الرئيسية باعت صناديق آرك 58,339 سهماً من بالانتير ([PLTR](/stock/PLTR))، بقيمة تقارب 10 ملايين دولار، في 12 نوفمبر. رفعت بالانتير توقعاتها لإيرادات السنة المالية الكاملة ثلاث مرات هذا العام. عند نحو 157 دولاراً، تبلغ تكلفة سهم بالانتير ([PLTR](/stock/PLTR)) نحو 110 أضعاف الأرباح التي أعلنتها على مدى أرباعها الأربعة الماضية. باعت الصناديق التي تديرها كاثي وود في آرك إنفست 58,339 سهماً في بالانتير تكنولوجيز ([PLTR](/stock/PLTR)) في 12 نوفمبر، بقيمة تقارب 10 ملايين دولار عند إغلاق ذلك اليوم البالغ 171.58 دولاراً. وباع صندوقها الرئيسي 53,547 سهماً، بينما باع صندوقها المتخصص في الإنترنت 4,792 سهماً المتبقية. وواصل سهم شركة برمجيات الذكاء الاصطناعي التراجع منذ ذلك الحين. وحتى وقت كتابة هذا المقال، يتداول سهم بالانتير ([PLTR](/stock/PLTR)) قرب 157 دولاراً، أي نحو 9% دون سعر البيع الذي نفذته آرك، ونحو 25% دون إغلاقه القياسي في 9 أكتوبر عند 209.05 دولارات. قد يبدو بيع مستثمر نمو كبير في خضم موجة هبوط وكأنه تصويت ضد السهم. لكنني لا أعتقد أن عملية البيع تلك تحديداً تقول الكثير. كما أن التراجع منذ ذلك الحين جعل السهم أقل بكثير من سعر الشراء الذي حددته لبالانتير ([PLTR](/stock/PLTR)) عند نحو 172 دولاراً في وقت سابق من هذا الشهر. كاثي وود. المصدر: غيتي إيمجز. تخفيض طفيف تتداول آرك حصتها في بالانتير ([PLTR](/stock/PLTR)) باستمرار، وفي اتجاهين. فقد باعت ما قيمته نحو 9.6 ملايين دولار من السهم على مدى ثلاثة أيام من 19 إلى 21 أكتوبر. ثم في 3 نوفمبر، أي في اليوم التالي لنتائج بالانتير ([PLTR](/stock/PLTR)) للربع الثالث، اشترت آرك 63,638 سهماً عبر خمسة صناديق، بقيمة نحو 11.2 مليون دولار عند إغلاق ذلك اليوم البالغ 175.40 دولاراً. لذا، فإن عملية البيع في 12 نوفمبر عكست إلى حد كبير عملية شراء نفذتها آرك بعد إعلان الأرباح مباشرة. لكن بعد أربعة أيام، باع صندوقها المتخصص في الروبوتات ما قيمته نحو 16 مليون دولار من السهم. وبحساب كل عمليات التداول في نوفمبر حتى 16 نوفمبر، باعت آرك من أسهم بالانتير ([PLTR](/stock/PLTR)) أكثر مما اشترت هذا الشهر. ولا تزال الحصة كبيرة أيضاً. فحتى 18 نوفمبر، كان الصندوق الرئيسي لآرك يملك نحو 2.1 مليون سهم في بالانتير ([PLTR](/stock/PLTR))، بقيمة تقارب 325 مليون دولار، وفقاً لملف الحيازات اليومي لآرك. وكانت عملية بيع الصندوق الرئيسي البالغة 53,547 سهماً في 12 نوفمبر تمثل أقل من 3% من تلك الحصة. بالانتير تواصل رفع توقعاتها في دلالة على مدى انتظام تفوق الشركة على توقعاتها الخاصة، ارتفعت إيرادات بالانتير ([PLTR](/stock/PLTR)) في الربع الثالث بنسبة 96% على أساس سنوي إلى نحو 2.31 مليار دولار، أي نحو 7% فوق منتصف التوجيهات التي قدمتها الإدارة في أغسطس. وكانت قد فعلت ذلك مرتين بالفعل هذا العام. فقد جاءت إيرادات الربع الأول نحو 6% فوق منتصف التوجيهات، وإيرادات الربع الثاني نحو 8% فوقه. وكل تقرير جاء بتوقعات أعلى للسنة الكاملة. بدأت توجيهات إيرادات بالانتير ([PLTR](/stock/PLTR)) لعام 2026 عند نحو 7.19 مليارات دولار. وهي الآن عند نحو 8.53 مليارات دولار، بزيادة نحو 19%، ما يعني نمواً بنسبة 91% عن عام 2025. كما رفعت الشركة توقعها لإيراداتها التجارية الأمريكية (المبيعات للشركات الأمريكية) إلى 3.56 مليارات دولار على الأقل، ما يعني نمواً لا يقل عن 143%. وبالنسبة للأشهر الثلاثة الأخيرة من عام 2026، تتوقع بالانتير ([PLTR](/stock/PLTR)) إيرادات بنحو 2.65 مليار دولار، بزيادة 88% على أساس سنوي. وسيكون ذلك أقل من نمو الربع الثالث البالغ 96%. لكن إذا تفوقت بالانتير ([PLTR](/stock/PLTR)) على توقعاتها بفارق مماثل مرة أخرى، فقد تصل إيرادات الربع الرابع إلى نحو 2.8 مليار دولار، أي نحو ضعف الـ 1.41 مليار دولار التي سجلتها قبل عام. إضافة إلى ذلك، من المرجح أن ترتفع الأرباح بوتيرة أسرع من المبيعات. وتتوقع الإدارة دخلاً تشغيلياً معدلاً (غير خاضع لمعايير المحاسبة العامة) للربع الرابع بنحو 1.64 مليار دولار، أي أكثر من ضعف الـ 798 مليون دولار التي سجلتها للربع نفسه من العام الماضي. [PLTR](/stock/PLTR) بالانتير تكنولوجيز ([PLTR](/stock/PLTR)) 153.68 دولاراً -2.99 دولاراً (-1.91%) ناسداك · اعتباراً من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 19/11/26 هل لا يزال السهم مكلفاً للغاية؟ حققت بالانتير ([PLTR](/stock/PLTR)) أرباحاً قدرها 1.43 دولاراً للسهم في أرباعها الأربعة الماضية المعلنة. وعند نحو 157 دولاراً، يضع هذا نسبة السعر إلى الربحية للسهم قرب 110. هذا سعر مرتفع وفقاً لأي معيار تقريباً. لكنه أقل تطرفاً بكثير مما كان عليه قبل أسابيع قليلة. فعند إغلاقه القياسي في 9 أكتوبر، كانت نسبة السعر إلى الربحية لبالانتير ([PLTR](/stock/PLTR)) تقف عند نحو 179، بناءً على 1.17 دولاراً للسهم التي حققتها بالانتير ([PLTR](/stock/PLTR)) على مدى الأرباع الأربعة حتى يونيو. وجاء جزء من هذا الانخفاض في نسبة السعر إلى الربحية من جانب الأرباح، إذ رفع تقرير الربع الثالث ربحية السهم المتتبعة للشركة بنحو 22%. وبالمقارنة مع متوسط تقديرات المحللين لربحية سهم بالانتير ([PLTR](/stock/PLTR)) لعام 2027، تبلغ نسبة السعر إلى الربحية الآجلة للسهم نحو 62. صحيح أن سهماً يتداول عند نحو 110 أضعاف أرباحه يحتاج إلى سنوات من النمو السريع في الأرباح ليحقق عائداً. كما أن التباطؤ المتوقع إلى نمو إيرادات بنسبة 88% يذكرنا بأن نمو بالانتير ([PLTR](/stock/PLTR)) سيبرد في نهاية المطاف. لكنني أعتقد أن شركة تفوقت على توقعاتها الخاصة لثلاثة أرباع متتالية تجعل هذا الرهان أسهل في التخاذ. في النهاية، لا أعتقد أن تخفيض آرك يقول للمستثمرين الكثير عن الاتجاه الذي تتجه إليه بالانتير ([PLTR](/stock/PLTR)). فأرقام الشركة نفسها تقول أكثر، وهي لا تزال تشير إلى نمو سريع في كل من الإيرادات والأرباح. تحت 160 دولاراً، سأفكر في شراء سهم بالانتير ([PLTR](/stock/PLTR)) الآن. لكنني سأضيف الأسهم على دفعات صغيرة على مدى الأشهر المقبلة، لأن سهماً بهذا القدر من التقلب قد يتراجع أكثر أولاً. أين تستثمر 1000 دولار الآن عندما يقدم فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المجدي الاستماع. فبعد كل شيء، يبلغ متوسط العائد الإجمالي لـ Stock Advisor 790% – وهو تفوق ساحق على السوق مقارنة بـ 202% لمؤشر ستاندرد آند بورز 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، والمتاحة عند الانضمام إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتباراً من 20 نوفمبر 2026.

خبير الرسوم البيانية المفضل لدى جيم كريمر يرى إشارتين لصعود سهم ألفابت

خبير الرسوم البيانية المفضل لدى جيم كريمر يرى إشارتين لصعود سهم ألفابت

FMPGOOG

أغلق سهم ألفابت (NASDAQ:[GOOG](/stock/GOOG) | [GOOG](/stock/GOOG) Price Prediction, NASDAQ:GOOGL) يوم الخميس عند 272.66 دولار، وهو أدنى إغلاق له منذ 28 أكتوبر 2025، عندما أنهى التداول عند 267.47 دولار. أظهر الانعكاس سيطرة البائعين: فبعد افتتاح عند 294.30 دولار ولمس 295.43 دولار، هبط السهم 9.78 دولار، أي بنسبة 3.46%، ليغلق أقل بنسبة 7.7% من أعلى مستوى له. ولم يقدم التداول المتأخر ارتياحاً يُذكر، إذ كان السهم عند 273.31 دولار في الساعة 7:59 مساءً بتوقيت شرق الولايات المتحدة. وفي تلك الأمسية، أخبر جيم كريمر جمهوره التلفزيوني أن لاري ويليامز، الذي يصفه كريمر بأنه خبير الرسوم البيانية المفضل لديه، يرى إشارتين على أن ألفابت ([GOOG](/stock/GOOG)) تمهد لارتداد. وقال كريمر إن موجة البيع في أسهم التكنولوجيا تغريه بالبحث عن فرص، ووصف النمط بأنه صاعد كما يقرأه ويليامز. تبلغ قيمة الشركة 3.35 تريليون دولار، وهي الآن أقل بنسبة 32.3% من إغلاقها القياسي في 13 مايو 2026 عند 402.62 دولار، حتى مع نمو إيرادات جوجل كلاود بنسبة 103%[1] في الربع الأخير. يمكن للرسوم البيانية أن تشير إلى تراجع ضغط البيع، لكن التعافي المستدام يعتمد على ما إذا كانت الأرباح ستصمد بينما تنفق ألفابت ([GOOG](/stock/GOOG)) بكثافة على البنية التحتية للذكاء الاصطناعي. وهذا مهم لأن رقم الربح الذي يستند إليه تقييم ويليامز يتضمن مليارات الدولارات من مكاسب استثمارية لمرة واحدة. يضع ويليامز ألفابت ([GOOG](/stock/GOOG)) قرب مضاعف قاع 2025 يضع مخطط ويليامز، كما نقله كريمر، ألفابت ([GOOG](/stock/GOOG)) عند حوالي 15 ضعف تقديرات أرباح عام 2026 بأكمله. وهذا أقل بكثير من النطاق الذي راوح بين 20 و30 ضعفاً الذي حافظ عليه السهم على مدى السنوات الخمس الماضية. هذا المضاعف قريب من المستوى الذي بلغ فيه السهم قاعه في ربيع 2025. فقد أغلق سهم ألفابت ([GOOG](/stock/GOOG)) عند 144.70 دولار في 8 أبريل 2025، وبلغ إغلاقه القياسي في مايو 2026 ما يعادل 2.8 مرة ذلك المستوى. وسجل السهم لاحقاً أعلى مستوى له خلال اليوم عند 408.61 دولار في 18 مايو 2026. وتكرار ذلك يتطلب أيضاً صمود الأرباح، لأن عودة المضاعف نحو نطاقه القديم لا تفعل الكثير إذا تقلصت الأرباح. أي رقم أرباح تستخدمه يغير الحكم تبلغ نسبة السعر إلى الربحية على أساس الأرباح المتأخرة حوالي 14 ضعفاً. واستبعاد البنود غير المتكررة يرفعها إلى حوالي 23، والمضاعفات الآجلة المنشورة قريبة من 18 و20. وتفسر المكاسب الاستثمارية هذه الفجوة. فقد سجلت ألفابت ([GOOG](/stock/GOOG)) مكاسب من الأوراق المالية بنحو 36.9 مليار دولار[2] في الربع الأول و99.0 مليار دولار[3] في الربع الثاني، مضيفة 2.35 دولار و6.26 دولار إلى ربحية السهم المخففة. ويتوقع المحللون ربحية سهم لعام 2026 تبلغ 19.5609 دولار و14.9693 دولار في 2027. لذا فإن المضاعف المبني على أرباح 2026 يجعل السهم يبدو أرخص مما تبرره أرباحه المتكررة. كما أن التقديرات آخذة في الانخفاض، وهذا يدفع المضاعف الحقيقي إلى الارتفاع. كان إجماع 2026 عند 20.6150 دولار قبل شهر، وكل التعديلات الـ45 منذ ذلك الحين كانت نحو الانخفاض. ما تكشفه أربعة أسابيع من شراء كبار المستثمرين الإشارة الثانية لويليامز تجمع بين مؤشر التراكم المهني، الذي يتتبع الشراء من قبل كبار المستثمرين، ونموذج تقييم يظهر أن ألفابت ([GOOG](/stock/GOOG)) مقومة بأقل من قيمتها. ويظهر المؤشر شراءً قوياً على مدى الأسابيع الأربعة الماضية. هذا المزيج توافق مع قيعان أسعار أعقبتها ارتفاعات كبيرة في الماضي، وظهرت تركيبة مماثلة في وقت سابق من هذا العام قبل موجة صعود حادة. ولم يقدم كريمر أي هدف سعري أو قراءات للمؤشر. يقيس مقياس التراكم التدفقات خلال نافذة قصيرة. أما الإفصاحات الفصلية فتتحرك بوتيرة أبطأ: من بين 24 مؤسسة متتبعة في نهاية سبتمبر، أضافت 13 مؤسسة أسهمًا وخفضت 9 مؤسسات. ويمكن أن تنعكس التدفقات إذا تعمق البيع في التكنولوجيا، لذا لا تزال الإشارة بحاجة إلى تأكيد من الأرباح. تراجع حاد مع عقبات قريبة الأجل أغلقت ألفابت ([GOOG](/stock/GOOG)) عند 324.89 دولار في 28 أكتوبر 2026، وهبطت بنسبة 12.64% في اليوم التالي. وهي الآن منخفضة بنسبة 16.1% من ذلك الإغلاق. وانخفضت الأسهم بنسبة 12.72% منذ بداية العام و6.64% على مدى عام واحد، على الرغم من أن مكاسب الخمس سنوات تبلغ 84.84%. ويأتي يوم الجمعة موعد انتهاء صلاحية الخيارات الشهرية. وتبلغ نسبة البيع إلى الشراء 1.25 لذلك الاستحقاق، مقابل 0.76 عبر سلسلة الخيارات الكاملة. ويعقب ذلك الاجتماع التالي للسياسة النقدية لمجلس الاحتياطي الفيدرالي في 8-9 ديسمبر. بلغت النفقات الرأسمالية للربع الثالث 51.355 مليار دولار[1]، وكان التدفق النقدي الحر سالباً 9.065 مليار دولار. ويظهر الإفصاح نفسه أن ألفابت ([GOOG](/stock/GOOG)) أصدرت سندات غير مضمونة كبيرة وباعت أسهمًا عبر برنامج طرح في السوق، مما يخفف حدة ملكية المساهمين الحاليين. وتتدفق هذه النفقات الرأسمالية مباشرة إلى موردي الطاقة والتبريد والشبكات وراء مراكز البيانات، الذين استعرضناهم في تقرير مجاني عن سبعة موردين للبنية التحتية للذكاء الاصطناعي. ماذا يعني الربع الثالث لألفابت ([GOOG](/stock/GOOG)) بالنسبة لقضية التقييم ارتفع الدخل التشغيلي للربع الثالث بنسبة 29.93%[1] إلى 40.576 مليار دولار. وبلغت إيرادات جوجل كلاود 30.709 مليار دولار[1]، مع دخل تشغيلي قدره 11.121 مليار دولار، ارتفاعاً من 3.594 مليار دولار قبل عام. وجاءت ربحية السهم وفقاً للمبادئ المحاسبية المقبولة عموماً عند 2.12 دولار[1]، مخالفة لإجماع 2.9659 دولار. ومع ذلك، فقد خصم خسارة من الأوراق المالية بقيمة 8.7 مليار دولار[1] مبلغ 0.55 دولار من ذلك الرقم. إن مضاعف 15 مرة الذي يستخدمه ويليامز يبالغ في تقدير الخصم، لكن 18 إلى 20 ضعف الأرباح الآجلة سعر عادل لهذا النمو، وإشارات ويليامز تضيف دعماً لهذا الرأي. وتضعف القضية إذا استمرت التقديرات في الانخفاض أو بقي التدفق النقدي الحر سلبياً حتى عام 2027. راقب ما إذا كانت ربحية السهم للربع الرابع ستلبي إجماع 3.1996 دولار. للاستفسارات أو التصحيحات، اتصل بـ [email protected].

هل تهتم بقيادة الدعوى الجماعية ضد دوولينجو؟ تواصل مع Robbins LLP قبل الموعد النهائي في 7 ديسمبر

هل تهتم بقيادة الدعوى الجماعية ضد دوولينجو؟ تواصل مع Robbins LLP قبل الموعد النهائي في 7 ديسمبر

FMPDUOL

سان دييغو، 20 نوفمبر 2026 (غلوب نيوز واير) — تذكّر شركة روبنز إل إل بي للمحاماة المعنية بحقوق المساهمين المستثمرين بأنه تم رفع دعوى جماعية نيابة عن جميع الأشخاص الذين اشتروا الأسهم العادية من الفئة (أ) لشركة دوولينجو ([DUOL](/stock/DUOL)) خلال الفترة من 2 مايو 2025 إلى 26 فبراير 2026 ضمناً ("فترة الدعوى"). دوولينجو ([DUOL](/stock/DUOL)) هي منصة تعلّم متنقلة رائدة مقرها الولايات المتحدة وتركز أساساً على تعلّم اللغات. تزعم الشكوى أن دوولينجو ([DUOL](/stock/DUOL)) ضلّلت المستثمرين بشأن جودة منتجها واستدامته. على المستثمرين الذين اشتروا الأسهم العادية من الفئة (أ) في دوولينجو ([DUOL](/stock/DUOL)) خلال فترة الدعوى وتكبدوا خسائر كبيرة أن يتواصلوا مع روبنز إل إل بي للحصول على معلومات حول الدعوى القضائية والموعد النهائي لتقديم طلب تعيين المدعي الرئيسي في 7 ديسمبر 2026. لماذا رُفعت الدعوى ضد دوولينجو؟ وفقاً للشكوى، بذل المدعى عليهم جهداً متعمداً لإخفاء الآثار السلبية الناجمة عن سعي الشركة إلى زيادة تحقيق الدخل من قاعدة مستخدميها عبر إغراقهم بالإعلانات المتواصلة وعروض الترقية وغيرها من مصادر التعطيل، مع زيادة اعتماد دوولينجو ([DUOL](/stock/DUOL)) على محتوى الذكاء الاصطناعي المُولَّد بسرعة، والذي كان أقل جودة مما كانت الشركة تقدمه تاريخياً. وفي الوقت نفسه، أكد المدعى عليهم للمستثمرين أن دوولينجو ([DUOL](/stock/DUOL)) تشهد نمواً مستداماً، بما في ذلك في مؤشرات حاسمة مثل المستخدمين النشطين يومياً و"الحجوزات" (مثل المستخدمين الذين يدفعون مقابل اشتراكات دوولينجو). لماذا انخفض سهم دوولينجو؟ تزعم المدعية أن حقيقة أوضاع دوولينجو ([DUOL](/stock/DUOL)) ظهرت عبر ثلاثة إفصاحات جزئية خلال فترة الدعوى. أولاً، في 5 نوفمبر 2025، أعلنت الشركة نتائجها المالية للربع الثالث، وكشفت عن تراجع نمو المستخدمين النشطين يومياً إلى 36%، وهو انخفاض كبير من 49% في الربع الأول من 2025 و40% خلال الربع الثاني من 2025. وكشف المدعى عليهم عن تراجع في مسعى الشركة لتحقيق الدخل، وأفادوا بأن الشركة ستعطي الأولوية من الآن فصاعداً لنمو المستخدمين على تحقيق الدخل، وأنها تحتاج إلى استثمار المزيد في "التعليم بشكل أفضل عبر جميع موادنا". واستجابةً لذلك، انخفض سعر سهم دوولينجو ([DUOL](/stock/DUOL)) بشكل حاد، متراجعاً 25%، أي 66.28 دولاراً للسهم، ليغلق عند 193.74 دولاراً في 6 نوفمبر 2025. بعد ذلك، في 12 يناير 2026، أعلنت دوولينجو ([DUOL](/stock/DUOL)) استقالة مديرها المالي ماثيو سكاروبا. كما قدمت الشركة مؤشرات تشغيلية أولية محدودة للربع الرابع من 2025، فأصابت المستثمرين بالصدمة عندما كشفت أن نمو المستخدمين النشطين يومياً بلغ 30% فقط، أي ما يقرب من ست نقاط إضافية من التباطؤ مقارنة بالربع الثالث من 2025. واستجابةً لذلك، انخفض سهم دوولينجو ([DUOL](/stock/DUOL)) 8.5% أخرى، أي 14.92 دولاراً للسهم، ليغلق عند 161.74 دولاراً في 12 يناير 2026. ثم بعد إغلاق السوق في 26 فبراير 2026، أعلنت دوولينجو ([DUOL](/stock/DUOL)) نتائجها المالية للربع الرابع من 2025، وأكدت تباطؤ نمو المستخدمين النشطين يومياً، وكشفت أن العواقب المالية لتحوّل استراتيجيتها ستُحدث آثاراً سلبية جوهرية على حجوزات 2026 ومعدلات نمو المستخدمين النشطين يومياً والإيرادات والأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء. وفي هذا الصدد، ذكر المدعى عليهم أن نمو المستخدمين النشطين يومياً في 2026 سيبلغ 20% فقط، وسيترافق ذلك مع حجوزات أقل وربحية أدنى. كما أقر فون آهن بأن الشركة أدخلت عمداً "تعطيلاً" في تجربة المستخدم المجاني خلال مسعاها لتحقيق الدخل، وكانت الشركة ومسؤولوها التنفيذيون الكبار يعلمون أنه سيدفع المستخدمين إلى مغادرة التطبيق ويؤدي إلى تباطؤ نمو المستخدمين النشطين يومياً. واستجابةً لهذه الإفصاحات الإضافية، انخفض سعر سهم دوولينجو ([DUOL](/stock/DUOL)) مجدداً، متراجعاً 14%، أي 16.45 دولاراً للسهم، ليغلق عند 101 دولار للسهم في 27 فبراير 2026. استمع إلى بودكاستنا. ما الذي يمكن لمساهمي دوولينجو فعله الآن؟ قد يكون المستثمرون الذين اشتروا الأسهم العادية من الفئة (أ) في دوولينجو ([DUOL](/stock/DUOL)) خلال فترة الدعوى مؤهلين للعمل كمدّعٍ رئيسي. المدعي الرئيسي هو مستثمر تعيّنه المحكمة ويمثل مصالح جميع أعضاء الفئة طوال الدعوى. وعلى المساهمين الراغبين في التقدم بطلب تعيينهم مدعياً رئيسياً أن يقدموا الطلب إلى المحكمة في موعد لا يتجاوز 7 ديسمبر 2026. تواصلوا مع روبنز إل إل بي للحصول على معلومات حول عملية التعيين. لا يحتاج المساهمون إلى العمل كمدّعٍ رئيسي للمشاركة في أي تعويض محتمل. ويمكن للمستثمرين الذين لا يسعون إلى التعيين البقاء أعضاء غائبين في الفئة. هل هناك تكلفة للمشاركة؟ لا. تمثل روبنز إل إل بي المستثمرين على أساس أتعاب الطوارئ، دون رسوم أو مصاريف مقدمة أو مدفوعة من الجيب. تواصلوا مع روبنز إل إل بي يمكن للمستثمرين الراغبين في الحصول على معلومات إضافية حول الدعوى الجماعية المتعلقة بالأوراق المالية ضد دوولينجو ([DUOL](/stock/DUOL)) التواصل مع روبنز إل إل بي عبر تقديم استفسار، أو مراسلة المحامي آرون دوماس جونيور عبر البريد الإلكتروني، أو الاتصال على الرقم (800) 350-6003. لماذا روبنز إل إل بي؟ بصفتها جهة رائدة معترف بها في التقاضي المتعلق بحقوق المساهمين، تمثل روبنز إل إل بي المستثمرين في دعاوى الاحتيال في الأوراق المالية والدعاوى المشتقة للمساهمين. لقد ساعدنا في استعادة أكثر من ملياري دولار من القيمة للمساهمين وحققنا بعضاً من أكبر التعويضات في تاريخ التقاضي المشتق للمساهمين. وقال برايان ج. روبنز، الشريك المؤسس في روبنز إل إل بي: "يتعين على الشركات تزويد المستثمرين بمعلومات كاملة ودقيقة حتى تتمكن الأسواق من العمل بعدالة وكفاءة". للحصول على إشعار في حال تسوية الدعوى الجماعية ضد دوولينجو ([DUOL](/stock/DUOL))، أو لتلقي تنبيهات مجانية عندما يتورط مسؤولون تنفيذيون في الشركات في مخالفات، سجّلوا في Stock Watch اليوم. إعلان محاماة. النتائج السابقة لا تضمن نتيجة مماثلة.

ديل وإتش بي إنتربرايز تتصدران أرباح أسبوع عيد الشكر مع متجرين تجزئة رائجين

ديل وإتش بي إنتربرايز تتصدران أرباح أسبوع عيد الشكر مع متجرين تجزئة رائجين

FMPDELLHPE

تجاهل المستثمرون نمو الأرباح والإيرادات بثلاثة أرقام في إنفيديا (NVDA) عندما أعلنت الشركة نتائجها في وقت متأخر من يوم الثلاثاء، لكنهم احتفوا بالنمو الأبطأ لكن المتسارع في بالو ألتو نتوركس (PANW). والآن تتحول الأنظار إلى ديل تكنولوجيز ([DELL](/stock/DELL))، الرائدة السابقة في مجال الذكاء الاصطناعي، التي تعلن نتائجها خلال أسبوع عيد الشكر. وقد تعرض سهم ديل لضغط بيعي كثيف قبيل النتائج. صناعة ديل… حقوق النشر ©2026 Investor's Business Daily, LLC. جميع الحقوق محفوظة. 87990cbe856818d5eddac44c7b1cdeb8

ستيرلينغ إنفراستركتشر: يبدو البيع المفرط مبالغاً فيه عند أقل من 10 أضعاف أرباح السنة المالية 2027

ستيرلينغ إنفراستركتشر: يبدو البيع المفرط مبالغاً فيه عند أقل من 10 أضعاف أرباح السنة المالية 2027

FMPSTRL

الرئيسيةأفكار الأسهمأفكار طويلةالقطاع الصناعي الملخص لا يزال سهم ستيرلينغ إنفراستركتشر ([STRL](/stock/STRL)) خيار شراء: نمو قوي في الأرباح ومضاعف ربحية أقل من 10 أضعاف لأرباح السنة المالية 2027 يوفران مقايضة جذابة بين المخاطر والعائد. رفعت ستيرلينغ إنفراستركتشر ([STRL](/stock/STRL)) توجيهاتها للسنة المالية 2026 بعد نتائج قوية للربع الثالث؛ ونحو 8 مليارات دولار من الأعمال المحددة النطاق توفر رؤية واضحة لنمو الإيرادات المستقبلي. من المتوقع أن ترفع المراحل اللاحقة من المشاريع والمزيد من الأعمال الداخلية هوامش تطوير المواقع، في حين توفر CEC نمواً في الأرباح مع إنفاق إضافي محدود على المعدات. فرضية الاستثمار كتبت آخر مرة عن ستيرلينغ إنفراستركتشر ([STRL](/stock/STRL)) في أكتوبر بتقييم شراء. ومنذ ذلك الحين، صحح السهم بشكل كبير رغم إعلان الشركة عن نتائج قوية ورفعها توجيهاتها للسنة. I209 متابع إفصاح المحلل: لا أملك أنا/نملك أي سهم أو خيار أو مركز مشتق مشابه في أي من الشركات المذكورة، ولا خطط لفتح أي من هذه المراكز خلال الـ 72 ساعة القادمة. كتبت هذا المقال بنفسي، وهو يعبر عن آرائي الخاصة. لا أتلقى تعويضاً عنه (بخلاف التعويض من Seeking Alpha). ليس لدي أي علاقة عمل مع أي شركة يُذكر سهمها في هذا المقال. إفصاح Seeking Alpha: الأداء السابق ليس ضماناً للنتائج المستقبلية. لا يتم تقديم أي توصية أو نصيحة بشأن ما إذا كان أي استثمار مناسباً لمستثمر معين. قد لا تعكس أي آراء أو أفكار معبر عنها أعلاه آراء Seeking Alpha ككل. Seeking Alpha ليست وسيطاً مرخصاً للأوراق المالية أو سمساراً أو مستشاراً استثمارياً أمريكياً أو بنكاً استثمارياً. محللونا هم كتاب من طرف ثالث يشملون مستثمرين محترفين ومستثمرين أفراد قد لا يكونون مرخصين أو معتمدين من أي معهد أو هيئة تنظيمية. رؤى سريعة

سهم أنثروبيك يهبط 9.6% قبل الافتتاح في ثاني أيام تداوله. فيسبوك وأوبر كلاهما انخفضا 11% في اليوم الثاني. إليكم ما حدث بعد ذلك

سهم أنثروبيك يهبط 9.6% قبل الافتتاح في ثاني أيام تداوله. فيسبوك وأوبر كلاهما انخفضا 11% في اليوم الثاني. إليكم ما حدث بعد ذلك

FMPANTARM

انخفض سهم أنثروبيك (NASDAQ: [ANT](/stock/ANT)) بنسبة 9.6% إلى 87.83 دولار قبل افتتاح يوم الجمعة، وهو ثاني يوم تداول له. وكان السهم قد أغلق يوم الخميس أول أيام تداوله عند 97.17 دولار، بارتفاع 17.1% عن سعر الطرح البالغ 83 دولارًا، بعد أن افتتح عند 111.50 دولارًا ووصل إلى 115.10 دولارًا. عند سعره قبل الافتتاح، فإنه يقل بنسبة 24% عن أعلى مستوى له في اليوم الأول ولا يزال أعلى بنسبة 6% من سعر الطرح. يأتي هذا الانخفاض في ظل تراجع أسواق الأسهم المرتبطة بالرقائق والذكاء الاصطناعي لليوم الثاني، مع انخفاض العقود الآجلة لمؤشر ناسداك 100 قبل الافتتاح. ليس اليوم الثاني الصعب بالأمر الجديد على الطروحات الأولية الكبرى لشركات التكنولوجيا. فقد انخفض سهم فيسبوك وسهم أوبر بنسبة 11% لكل منهما في يومهما الثاني من التداول. فيسبوك، 2012 تم تسعير سهم فيسبوك عند 38 دولارًا وأغلق يومه الأول عند 38.23 دولارًا. وفي اليوم الثاني انخفض بنسبة 11%. واستمر في الانخفاض لأشهر ووصل إلى أدنى مستوى له عند 17.55 دولارًا في 4 سبتمبر 2012، أي أقل بنسبة 54% من سعر الطرح. ولم يعد ليغلق فوق 38 دولارًا حتى 2 أغسطس 2013. وبعد عام من الطرح، تم تداوله عند 25.66 دولارًا. أغلق سهم شركة ميتا بلاتفورمز (NASDAQ: META)، كما تُعرف الشركة الآن، يوم الخميس عند 596.22 دولارًا، أي حوالي 16 ضعف سعر الطرح. أوبر، 2019 تم تسعير سهم أوبر (NYSE: UBER) عند 45 دولارًا وانخفض في يومه الأول، ثم انخفض بنسبة 11% أخرى في اليوم الثاني. وجاء أدنى مستوى له في انهيار الجائحة عند 13.71 دولارًا في 18 مارس 2020، أي أقل بنسبة 70% من سعر الطرح. وبعد عام من الطرح، تم تداوله عند 32.79 دولارًا. وأغلق يوم الخميس عند 65.60 دولارًا، أي أعلى بنسبة 46% من سعر الطرح. Arm، 2023 لم تتصدع كل الطروحات الكبرى. فقد تم تسعير سهم Arm Holdings (NASDAQ: ARM) عند 51 دولارًا، وانخفض بنسبة 4% في اليوم الثاني، وبعد عام تم تداوله عند 147.37 دولارًا، أي بزيادة 189% عن سعر الطرح. ماذا يعني ذلك لأنثروبيك لم تخبر تحركات اليوم الثاني المستثمرين سوى القليل عن أين ستكون هذه الأسهم بعد عام. استمر انخفاض فيسبوك لأكثر من عام قبل أن يتعافى، واحتاج أوبر إلى جائحة ليصل إلى القاع، بينما استمر Arm في الصعود. بالنسبة لأنثروبيك، فإن السعر الأهم لمشتري الطرح هو 83 دولارًا. ولا يزال السهم فوقه. للاستفسارات أو التصحيحات، يُرجى التواصل عبر [email protected].

الاثنا عشر الأقل تغطية: أنالي وفيرتيف وإنتويتيف ماشينز وغيرها

الاثنا عشر الأقل تغطية: أنالي وفيرتيف وإنتويتيف ماشينز وغيرها

FMPVRTAPP

تسلط سلسلة "الاثنا عشر الأقل تغطية" الضوء على 12 سهماً أقل متابعةً نُشرت عنها مقالات على منصة سيكينج ألفا في الفترة من 7 إلى 13 نوفمبر. وتهدف هذه السلسلة المنسقة إلى إبراز أفكار استثمارية مغفولة وإثراء النقاش بين المستثمرين المحترفين. ويُشجَّع القراء على المشاركة والجدال وطرح أفكار إضافية عن أسهم أقل تغطية داخل المجتمع. وتعمل السلسلة كمحفز لاكتشاف فرص محتملة خارج نطاق التغطية السائدة. سلسلة "الاثنا عشر الأقل تغطية" هي سلسلة أسبوعية ينسقها محررو سيكينج ألفا وتسلط الضوء على 12 مقالاً حول أسهم أقل تغطية من الأيام السبعة الماضية. ونأمل أن توفر أفكاراً وتلهم النقاش بين أفراد المجتمع. واليوم، نتطلع إلى...(فيرتيف ([VRT](/stock/VRT)) ضمن الأسهم المشمولة). إفصاح المحلل: لا أملك أنا/نحن أي أسهم أو خيارات أو مراكز مشتقات مشابهة في أي من الشركات المذكورة، ولا توجد خطط لفتح أي من هذه المراكز خلال الـ 72 ساعة القادمة. كتبت هذا المقال بنفسي، وهو يعبر عن آرائي الخاصة. ولا أتلقى أي مقابل مادي عنه. وليست لدي أي علاقة تجارية بأي شركة يُذكر سهمها في هذا المقال. إفصاح سيكينج ألفا: الأداء السابق ليس ضماناً للنتائج المستقبلية. ولا تُقدَّم أي توصية أو نصيحة بأن أي ورقة مالية أو محفظة أو معاملة أو استراتيجية استثمارية بعينها مناسبة لشخص معين. ولا يقدم الكاتب لك نصيحة شخصية بشأن طبيعة أو إمكانات أو قيمة أو ملاءمة أي ورقة مالية أو أي مسألة أخرى. وأنت وحدك المسؤول عن تحديد ما إذا كان أي استثمار أو ورقة مالية أو استراتيجية أو أي منتج أو خدمة مناسباً أو ملائماً لك بناءً على أهدافك الاستثمارية ووضعك الشخصي والمالي. والكاتب موظف في سيكينج ألفا. وقد لا تعكس أي آراء أو وجهات نظر واردة هنا آراء سيكينج ألفا ككل. وسيكينج ألفا ليست متعامل أوراق مالية مرخصاً ولا وسيطاً ولا مستشار استثمار أمريكياً مرخصاً ولا بنك استثمار.

قضايا التجارة بين واشنطن وبكين وتايوان والتوترات التقنية تبقى دون حل مع عودة ترامب من آسيا

قضايا التجارة بين واشنطن وبكين وتايوان والتوترات التقنية تبقى دون حل مع عودة ترامب من آسيا

FMPTSLA

شنتشن، الصين — حتى مع تجمع قادة منتدى التعاون الاقتصادي لدول آسيا والمحيط الهادئ (آبيك) لالتقاط صور بارزة في ختام القمة، بقيت قضايا رئيسية تتراوح من إنفيديا إلى تايوان دون معالجة. وقال غاري دفورتشاك، العضو المنتدب في بلوشرت: "الغموض يدور ليس حول ما قيل، بل حول ما لا يزال دون حل. تايوان تبقى مصدراً رئيسياً لعدم اليقين الاستراتيجي. وكوريا الشمالية كانت غائبة بشكل ملحوظ عن الإعلان النووي الثلاثي. وجنوب شرق آسيا، الذي أصبح محورياً بشكل متزايد في التصنيع والاستثمار العالميين، طغت عليه دبلوماسية القوى الكبرى." لم يلتقِ الرئيس دونالد ترامب بزعيم كوريا الشمالية كيم جونغ أون، رغم التكهنات. أرسلت تايوان، إحدى الاقتصادات الأعضاء الـ21 في آبيك، مؤسس مجموعة أيسر ورئيسها الفخري ستان شيه إلى شنتشن. لكن الجزيرة ذاتية الحكم، التي تدّعي بكين أنها جزء من أراضيها، لم تظهر بأي شكل ذي دلالة خلال الحدث. ومن المقرر أن تشهد تايوان انتخابات رئيسية لرئاسة بلدية تايبيه ومناصب أخرى في 28 نوفمبر. بدلاً من ذلك، كان الحدث الأبرز في قمة آبيك هذا الأسبوع في شنتشن هو الاجتماع الثلاثي يوم الخميس بين ترامب والرئيس الصيني شي جين بينغ والرئيس الروسي فلاديمير بوتين. وأكد القادة الثلاثة، المجتمعون معاً للمرة الأولى، اهتمامهم بخفض المخاطر النووية وخطط زيادة إنتاج النفط. وقال إيان بريمر، رئيس ومؤسس مجموعة أوراسيا، يوم الجمعة عن الاجتماع الثلاثي في برنامج "سكواك بوكس آسيا" على CNBC: "الصورة مؤثرة، لكن لا شيء يحدث فعلياً". وأضاف بريمر أن حل حرب أوكرانيا المستمرة منذ سنوات سيتطلب مشاركة الرئيس فولوديمير زيلينسكي والحلفاء الأوروبيين. قليل بشأن الرسوم الجمركية، أو إيلون ماسك قبل الاجتماع الثلاثي، عقد ترامب وشي قمتهما الثنائية الثالثة هذا العام. وكان شي قد استقبل ترامب في المطار مساء الأربعاء، بادلاً الضيافة التي أظهرها في سبتمبر عندما زار الزعيم الصيني واشنطن. لكن لم يُعلن سوى القليل عما إذا كانت الدولتان قد اتفقتا على خفض الرسوم الجمركية بشكل أكبر، أو السماح باستمرار تدفق المعادن الأرضية النادرة بعد موعد يناير النهائي، أو معالجة التنافس التقني. التقارير الأخيرة التي ربطت جنسن هوانغ بجاسوس صيني مزعوم أدت إلى استقالة المدير التنفيذي من منصب الرئيس التنفيذي لشركة إنفيديا. كما أثارت أسئلة في الكونغرس حول فعالية الجهود الأمريكية لتقييد وصول الصين إلى الرقائق المتقدمة المستخدمة في تدريب الذكاء الاصطناعي. أشار ترامب إلى قناة فوكس نيوز أن إنفيديا جاءت لفترة وجيزة في محادثاته مع شي. وقال مسؤولون أمريكيون الأسبوع الماضي إن ترامب لا يعتزم إثارة الأمر، بينما أشاروا إلى أن الرئيس التنفيذي لشركتي تسلا ([TSLA](/stock/TSLA)) وسبيس إكس إيلون ماسك سيرافق الرئيس الأمريكي. لم يُذكر أي مدير تنفيذي آخر. وانضم قادة أعمال أمريكيون آخرون، بمن فيهم الرئيس التنفيذي لشركة فيزا رايان مكينيرني، الذي يرأس أيضاً مجلس الأعمال الأمريكي الصيني، إلى قمة الرؤساء التنفيذيين في آبيك وظهر في مأدبة ترحيب مساء الأربعاء. ومع ذلك، لم يظهر ماسك مع ترامب في الأحداث الكبرى المتعلقة بآبيك. وكانت CNBC حاضرة في الأجزاء الافتتاحية من مأدبة الأربعاء واجتماع القادة الاقتصاديين يوم الخميس ولم ترَ ماسك. في الواقع، سافر ماسك إلى شنغهاي صباح الخميس لزيارة مصنع تسلا ([TSLA](/stock/TSLA)) هناك، حسبما قال مسؤول تنفيذي للشركة على وسائل التواصل الاجتماعي الصينية. وظهر ماسك أيضاً في فيديو على وسائل التواصل الاجتماعي مع رن هونغ بين، رئيس مجلس الصين لتعزيز التجارة الدولية. خاطب ماسك قمة ديل بوك يوم الأربعاء في نيويورك عبر مؤتمر الفيديو، بعد أن قال سابقاً على منصة X إنه سينضم من الصين. لم ترد تسلا ([TSLA](/stock/TSLA)) والبيت الأبيض على الفور على طلبات CNBC للتعليق. وقال دفورتشاك: "لا يزال ليس لدينا حل دائم للنزاع التجاري بين الولايات المتحدة والصين"، مضيفاً: "الأعمال تحتاج إلى اليقين، وليس مجرد مراسم". الولايات المتحدة تبني مصالح في آسيا خارج الصين زار ترامب شنتشن بعد رحلة قصيرة إلى الفلبين يوم الثلاثاء للقاء قادة أستراليا والهند واليابان كجزء من مجموعة الرباعية التي عقدت على هامش قمة الآسيان. كما التقى ترامب رئيس وزراء تايلاند أنوتين تشارنفيراكول. وقال السفير الأمريكي لدى الآسيان كيفن كيم للصحفيين يوم الأربعاء إن موضوعات المناقشة شملت التعاون الأمريكي مع المنطقة والتجارة والمعادن الحيوية. ورفض التعليق على ما إذا كانت نفوذ الصين في المنطقة قد نوقش. وشدد كيم على أنها السنة الثانية على التوالي التي يزور فيها ترامب جنوب شرق آسيا، وأشار إلى أن المنطقة "ستكون في قلب الذكاء الاصطناعي [AI] في المستقبل"، مما يجعل من المهم أن تصل التكنولوجيا الأمريكية "إلى الأيدي الصحيحة" من خلال إطار تنظيمي يبنيه الرئيس. وفي حديثها للصحفيين بعد يوم في شنتشن، سلطت رئيسة الوزراء اليابانية ساناي تاكايتشي الضوء أيضاً على أحداث الآسيان والرباعية فوق آبيك. وقالت: "النتيجة الرئيسية لهذا الأسبوع الدبلوماسي كانت قمة الرباعية"، مشيرة عبر الترجمة الإنجليزية الرسمية إلى كيف أعرب القادة الأربعة عن "معارضة قوية للنهج الأحادي لتغيير الوضع الراهن بالقوة أو الإكراه ... [فضلاً عن] ضوابط التصدير التعسفية". تلقت تاكايتشي، أول زعيمة يابانية تزور الصين منذ سبع سنوات، استقبالاً فاتراً عند وصولها إلى شنتشن لحضور اجتماع آبيك. تصاعدت التوترات بين اليابان والصين منذ أن أثارت تاكايتشي غضب بكين في نوفمبر 2025 عندما قالت إن هجوماً صينياً على تايوان قد يستدعي رداً عسكرياً يابانياً. وقالت تاكايتشي يوم الخميس إن موقف اليابان من تايوان ظل دون تغيير كما هو منصوص عليه في البيان المشترك بين اليابان والصين لعام 1972. وقال البيان إن اليابان "تفهم وتحترم" موقف جمهورية الصين الشعبية بشأن تايوان، لكنه لا يعترف صراحةً بتايوان كجزء من جمهورية الصين الشعبية. — ساهمت آنيك باو وليم هوي جي من CNBC في هذا التقرير.

برودكوم: رهان أفضل مما كان عليه قبل شهر

برودكوم: رهان أفضل مما كان عليه قبل شهر

FMPAVGO

ملخص: تحتفظ شركة برودكوم (Broadcom Inc.) بتصنيف الشراء القوي: إذ يقلل تمويل أنثروبيك من مخاطر الإقراض، في حين تتداول الأسهم عند 11.6 ضعف هدف أرباح السنة المالية 2028. جمعت أنثروبيك نحو 105 مليارات دولار، ما يوفر هامش أمان مقابل نحو 72 مليار دولار من الديون التي يغطيها دعم القيمة المتبقية لدى برودكوم ([AVGO](/stock/AVGO)). قد تضيف احتياجات أنثروبيك من السعة طلبًا يتراوح بين واحد واثنين غيغاواط لطلبات برودكوم ([AVGO](/stock/AVGO)) في 2028، رغم أن بعض هذا الارتفاع الإضافي قد يكون مدرجًا بالفعل في أهداف الإدارة. threaten صفقة جوجل مع مارفيل نموَّ الشرائح المخصصة على المدى الطويل؛ ويُعد تقرير التاسع من ديسمبر وتوقعات الذكاء الاصطناعي للربع الأول المحفزات القادمة. كانت شركة برودكوم ([AVGO](/stock/AVGO)) قد شهدت مسارًا متقلبًا منذ تحليلي في 16 أكتوبر، حين كانت تتداول عند نحو 338 دولارًا. ومنذ ذلك الحين، انخفض السهم أولًا بنحو 18% خلال ثلاثة أسابيع ثم عاد وارتفع مجددًا، مع إفصاح المحلل: لدي/لدينا مركز شراء طويل يفيد في أسهم GOOGL وMSFT وAMZN إما عبر ملكية الأسهم أو الخيارات أو غيرها من المشتقات. كتبت هذا المقال بنفسي، وهو يعبر عن آرائي الخاصة. لا أتلقى مقابلًا عنه (بخلاف المقابل من Seeking Alpha). ولا تربطني علاقة عمل بأي شركة يُذكر سهمها في هذا المقال. إفصاح Seeking Alpha: الأداء السابق ليس ضمانًا للنتائج المستقبلية. لا تُقدَّم أي توصية أو نصيحة بشأن مدى ملاءمة أي استثمار لمستثمر بعينه. قد لا تعكس أي آراء أو وجهات نظر واردة أعلاه آراء Seeking Alpha ككل. Seeking Alpha ليست متعاملًا مرخصًا في الأوراق المالية ولا وسيطًا ولا مستشارًا استثماريًا أمريكيًا ولا بنكًا استثماريًا. محللونا كتّاب من أطراف ثالثة، ويشملون مستثمرين محترفين ومستثمرين أفرادًا قد لا يكونون مرخصين أو معتمدين من أي معهد أو هيئة تنظيمية.

تايوان لصناعة أشباه الموصلات توقف بعض طلبات شرائح الصين مع بدء سريان قاعدة أمريكية جديدة

تايوان لصناعة أشباه الموصلات توقف بعض طلبات شرائح الصين مع بدء سريان قاعدة أمريكية جديدة

FMPTSM

حتى الخميس 19 نوفمبر 2026، كان بإمكان بعض مصممي شرائح الذكاء الاصطناعي الصينيين طلب شرائح 7 نانومتر من شركة تايوان لصناعة أشباه الموصلات ([TSM](/stock/TSM)) ([TSM](/stock/TSM)). وفي ذلك التاريخ، نقلت وكالة رويترز عن مصادر مطلعة أن الحد الفاصل انتقل إلى 16 نانومتر والعمليات الأكثر تقدمًا. دخلت قاعدة مؤقتة نهائية لوزارة التجارة الأمريكية بعنوان "معالجة الوصول عن بُعد إلى أشباه الموصلات المتقدمة" حيز التنفيذ في 19 نوفمبر 2026. ووفقًا للتقارير، أبلغت TSMC عملاءها الصينيين المتأثرين بالتوقف عن تقديم طلبات عند 16 نانومتر والعُقد الأكثر تقدمًا ما لم يحصلوا على تراخيص تصدير أمريكية. ولم تصدر TSMC أي بيان، لذا يبقى التوقف غير مؤكد. أغلق السهم عند 352.09 دولارًا في ذلك اليوم، بانخفاض 2.93%. وكان ذلك أدنى إغلاق له منذ 7 أبريل 2026، وأقل بنسبة 27.5% من إغلاقه القياسي البالغ 485.80 دولارًا المسجل في 5 أكتوبر 2026. وفي تايبيه، تداولت الأسهم خلال اليوم عند 2,010 دولار تايواني عند منتصف نهار الجمعة 20 نوفمبر، بانخفاض 4.29%. وتراجعت أسهم أشباه الموصلات الآسيوية على نطاق واسع في تلك الجلسة، لذا فإن القاعدة ليست سوى أحد عدة عوامل وراء انخفاض السعر. بالنسبة للمساهمين، فإن السؤال هو ما إذا كانت أعمال الصين الأصغر حجمًا مهمة. في TSMC، شكلت الحوسبة عالية الأداء 68% من الإيرادات[1] في الربع الثالث. ما تنص عليه القاعدة تقيد القاعدة الصادرات إلى مراكز البيانات الخارجية التي تؤجر كميات كبيرة من القدرة الحاسوبية لشركات يقع مقرها الرئيسي في الصين أو ماكاو. كما تتطلب تراخيص للشرائح المتقدمة المشحونة إلى إندونيسيا وماليزيا وسنغافورة وتايلاند والبرازيل، وتلغي قاعدة "انتشار الذكاء الاصطناعي" التي تعود إلى عهد بايدن. التغيير الأكبر بالنسبة لمصانع السباكة هو الافتراض. قبل القاعدة، كان بإمكان TSMC اختبار القدرة الحاسوبية لكل تصميم صيني. الآن، يُفترض أن الشرائح المتقدمة المتأثرة خاضعة للرقابة، مما يضع عبء الإثبات على العميل وعملية الترخيص. لا يحدد نص القاعدة حدًا بالنانومتر. ويعكس خط 16 نانومتر كيفية تطبيق TSMC للقاعدة وفقًا للتقارير، ولم يتم الكشف عن أسماء العملاء أو أحجام الطلبات أو أرقام الإيرادات. ما تحتفظ به TSMC وما تخسره سيقتصر العملاء المتأثرون عمومًا على 28 نانومتر و40 نانومتر، طالما أن شرائحهم تتجنب الذاكرة عالية النطاق الترددي والتغليف المتقدم. وتحتفظ TSMC بأعمال العُقد الناضجة وتخسر فقط أعمال الحافة المتقدمة. معظم إيرادات TSMC تأتي من الحافة المتقدمة. أنتجت العُقد عند 7 نانومتر وأقل 79%[2] من إيرادات الرقائق في الربع الثالث. ويحتفظ المصممون الأمريكيون المعتمدون، وهي قائمة لا تضم أي شركات صينية من البر الرئيسي، بإمكانية الوصول الكامل. ولا تتضمن نتائج TSMC الأخيرة أي رقم لإيرادات الصين، لذا لا يمكن قياس حجم الطلبات المفقودة. للامتثال تكلفة من الاحتكاك يُقال إن TSMC تفحص الطلبات المقدمة عبر وسطاء في تايوان والولايات المتحدة وأوروبا واليابان وجنوب شرق آسيا، بما في ذلك الشركة الأم للعميل والمساهمين الرئيسيين وطرق الشحن. وهذا النوع من التدقيق يبطئ العملاء الشرعيين أيضًا. كما أوقفت TSMC وسامسونج للإلكترونيات بعض الشحنات إلى العملاء الصينيين ريثما يتم منح التراخيص. ومن المتوقع منح تراخيص شرائح الهواتف الذكية، لكن الانتظار قد يؤخر الإنتاج. من المرجح أن ينقل المصممون المحظورون المزيد من العمل إلى مصانع السباكة الصينية، مما يقلص أعمال TSMC الصينية على المدى الطويل حتى لو تم منح التراخيص. ومع ذلك، فإن نمو TSMC يأتي الآن من أماكن أخرى. وقال رئيسها التنفيذي في مكالمة الربع الثالث إن "معظم عملائنا الكبار موجودون في الولايات المتحدة"[1]. ما الذي قد يحرك سهم [TSM](/stock/TSM) من هنا خسارة طلبات الحافة المتقدمة الصينية تكلفة صغيرة. ووصفت الإدارة طلب الذكاء الاصطناعي بأنه "لا يزال أعلى بكثير من قدرتنا على التوريد اليوم"[1]. ويمتد هذا التوسع إلى ما هو أبعد من صانعي الرقائق، ولهذا أعددنا ملفًا عن سبعة من موردي الطاقة والتبريد والشبكات الذين يقفون وراءه في تقرير مجاني. ارتفعت إيرادات أكتوبر بنسبة 59.7%[3] على أساس سنوي، وتشير توجيهات الربع الرابع إلى إيرادات تتراوح بين 52.30 مليار دولار و54.30 مليار دولار[2]. ويعكس التراجع من مستوى أكتوبر القياسي بالفعل الكثير من عدم اليقين هذا. والخطر الرئيسي هو بطء عملية الترخيص التي تمتد إلى بناء مراكز البيانات في جنوب شرق آسيا. الاختبار الأول هو ما إذا تمت الموافقة على تراخيص شرائح الهواتف الذكية قبل الموعد النهائي لبند المدخرات في القاعدة في 21 ديسمبر 2026. وإذا أغلق السهم دون أدنى مستوى في 7 أبريل البالغ 345.32 دولارًا، أو جاءت إيرادات الربع الرابع أقل من الحد الأدنى للتوجيهات، فإن هذا الرأي خاطئ. للاستفسارات أو التصحيحات، اتصل بـ [email protected].

قد يكون هذا أكثر سهم ذكاء اصطناعي مقوم بأقل من قيمته الحقيقية قبل 2027

قد يكون هذا أكثر سهم ذكاء اصطناعي مقوم بأقل من قيمته الحقيقية قبل 2027

FMPMU

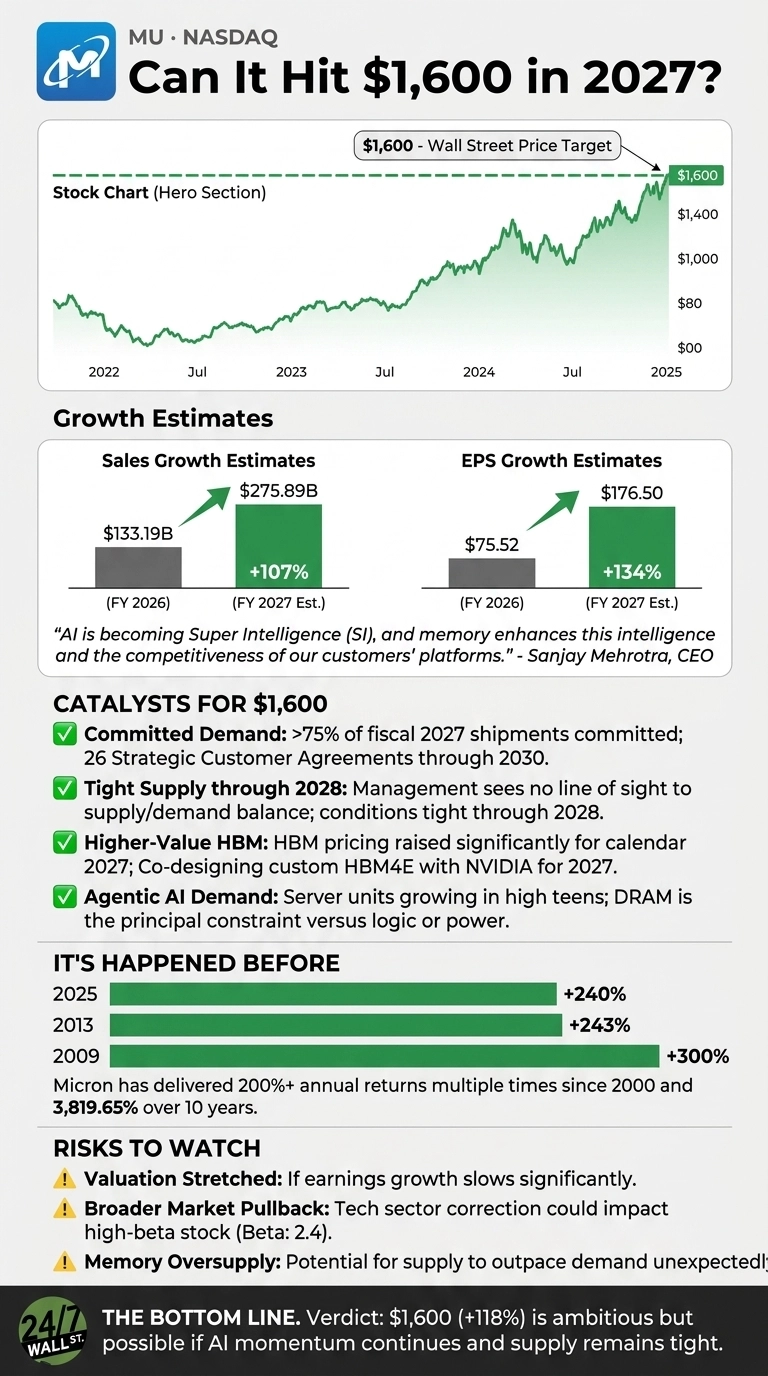
لم تكن رقائق الذاكرة يوماً سوى الركن الأكثر تقلباً وعمومية في سوق أشباه الموصلات. في عام 2026، غيّرت ميكرون تكنولوجي ([MU](/stock/MU)) ذلك. بلغت إيرادات السنة المالية 2026 نحو 133.19 مليار دولار، بزيادة 256.3%[1]، ووصل هامش الربح الإجمالي غير المعتمد على مبادئ المحاسبة المقبولة عموماً في الربع الرابع من السنة المالية إلى 87% مقابل 45.7% قبل عام. وقد صدر تقرير الربع الرابع. وفيه قال الرئيس التنفيذي سانجاي ميهروترا: "الذكاء الاصطناعي يتحول إلى ذكاء فائق (SI)، والذاكرة تعزز هذا الذكاء وقدرة منصات عملائنا على المنافسة."[1] ارتفعت الأسهم بنسبة 157.38% منذ بداية العام. لكنها تراجعت 18.89% خلال الشهر الماضي، مما يترك السهم أقل بنحو 41% من أعلى مستوى له في 52 أسبوعاً عند 1,254.61 دولار. وهذا التراجع يطرح سؤال هذا المقال: ما الذي تحتاجه ميكرون للوصول إلى 1,600 دولار في 2027؟ المحللون يرون إمكانية صعود تتجاوز 100% لميكرون متوسط السعر المستهدف لدى المحللين البالغ 1,561.91 دولاراً يعني صعوداً بنحو 113% من سعر اليوم البالغ 734 دولاراً. والمحللون متفائلون بشدة: 45 منهم يصنفون السهم شراء أو شراء قوي، وواحد فقط يصنفه بيع قوي. بالنسبة للسنة المالية 2027 (المنتهية في أغسطس)، يتوقع الإجماع إيرادات بقيمة 275.89 مليار دولار، بنمو نحو 107%. وتقدير ربحية السهم البالغ 176.5017 دولاراً يزيد بنحو 134% عن 75.52 دولاراً في السنة المالية 2026[1]. قبل تسعين يوماً، كان تقدير ربحية السهم 155.7946 دولاراً. كما تجاوزت ميكرون تقديرات ربحية السهم لتسعة أرباع متتالية، لذا قد تأتي النتائج الفعلية فوق هذه التوقعات. إليك ما يتطلبه وصول ميكرون إلى 1,600 دولار عند 734 دولاراً، يتم تداول ميكرون عند 4 أضعاف تقديرات السنة المالية 2027 فقط. وعند 1,600 دولار، سيبقى هذا المضاعف 9 أضعاف فقط، وهو أقل بكثير من مضاعف مؤشر ستاندرد آند بورز 500 الآجل البالغ نحو 22 ضعفاً. وبناءً على تقديرات ربحية السهم للسنة المالية 2028 البالغة 207.7605 دولارات، فإن 1,600 دولار تعادل نحو 8 أضعاف. عادةً ما تحصل أسهم الذاكرة على مضاعفات منخفضة لأن المستثمرين يسعرون الانكماش التالي، لكن السيناريو الصاعد يقول إن عقود العملاء طويلة الأجل لدى ميكرون تزيل بعضاً من مخاطر الدورة. ما الذي قد يدفع ميكرون إلى 1,600 دولار؟ الطلب الملتزم: وقعت ميكرون 26[2] اتفاقية استراتيجية مع العملاء تمتد حتى 2030، وأكثر من 75% من شحنات السنة المالية 2027 ملتزم بها بالفعل. العرض ضيق. قالت الإدارة: "ليس لدينا بالفعل رؤية واضحة حول موعد توازن العرض والطلب."[2] ويتوقع المدير المالي مارك مورفي أن تبقى الظروف ضيقة حتى 2028. ذاكرة النطاق الترددي العالي ذات القيمة الأعلى: رفعت ميكرون أسعار ذاكرة النطاق الترددي العالي "بشكل كبير"[2] للسنة التقويمية 2027. كما تشارك في تصميم منتج مخصص HBM4E مع إنفيديا ([NVDA](/stock/NVDA))، مع استهداف الإنتاج الضخم لـ HBM4E في السنة التقويمية 2027[3]. الذكاء الاصطناعي الوكيلي: وحدات الخوادم تنمو "بمعدل مرتفع في نطاق العشرات"[2]. ووصفت الإدارة ذاكرة الوصول العشوائي الديناميكية بأنها "القيد الرئيسي مقابل المنطق أو الطاقة لمراكز البيانات".[2] التوجيهات قصيرة الأجل: تدعو توجيهات الربع الأول من السنة المالية 2027 إلى إيرادات بقيمة 61.5 مليار دولار ± 1.5 مليار[1] وربحية سهم غير معتمدة على مبادئ المحاسبة المقبولة عموماً بقيمة 38.15 ± 1.00 دولار. تاريخ ميكرون يظهر أن 1,600 دولار أمر ممكن يتطلب الوصول إلى 1,600 دولار مكسباً بنحو 118%. وبناءً على الأسعار المعدلة بعد التجزئة، تجاوزت ميكرون هذا المستوى في ثلاث سنوات تقويمية كاملة منذ عام 2000: 300% في 2009، و243% في 2013، و240% في 2025. وسيجعل مكسب 157.38% حتى الآن في 2026 رابعاً. وعلى مدى 10 سنوات، حققت الأسهم عائداً بنسبة 3,819.65%. مع قيمة سوقية تقارب 798 مليار دولار، يصبح التضاعف مرة أخرى أصعب. كما أن معامل بيتا البالغ 2.398 يعني أن الخسائر يمكن أن تكون حادة كالمكاسب. لقد عكسنا هندسياً كيف بدت أكبر نجاحات التكنولوجيا قبل انطلاقتها وحولناها إلى دليل مجاني يمكنك الحصول عليه هنا. هل 1,600 دولار واقعي؟ هذا رأيي يتطلب الوصول إلى 1,600 دولار أن تحقق ميكرون مكسباً بنحو 118%. المحللون يرون بالفعل صعوداً بنسبة 113%، وتقديرات الأرباح تستمر في الارتفاع، وحتى 1,600 دولار ستقيّم السهم عند 9 أضعاف الأرباح الآجلة فقط. المخاطر الرئيسية هي زيادة عرض الذاكرة أو تباطؤ الإنفاق على الذكاء الاصطناعي، لكن الإدارة ترى عرضاً ضيقاً حتى 2028، وثلاثة أرباع شحنات العام المقبل ملتزم بها بالفعل. العوائد بهذا المستوى نادرة، وهذا هو النمط الذي قد تحقق به ميكرون مكاسب كبيرة في 2027. للاتصال بـ [email protected] لأي أسئلة أو تصحيحات.

ترامب يراهن للتو على هذا السهم الميم الشهير

ترامب يراهن للتو على هذا السهم الميم الشهير

FMPASTS

تضمن إفصاح الرئيس دونالد ترامب في 19 نوفمبر عن أكثر من 700 صفقة أسهم نفذت في سبتمبر اختيارًا استثماريًا غير تقليدي من القائد الأعلى – أو فريقه. وتحديدًا، وجد السهم الميم الأكثر شهرة في العالم، جيم ستوب (NYSE: GME)، طريقه إلى محفظة استثمارات الجمهوري الملياردير. ومع ذلك، فإن المركز الطويل في GME صغير نسبيًا، حيث تجاوز الحجم الإجمالي لصفقات سبتمبر المفصح عنها 100 مليون دولار. في الواقع، لم يضع الرئيس ترامب أكثر من 15,000 دولار في السهم الميم في 10 سبتمبر. كانت صفقة الأسهم، بحلول إغلاق 19 نوفمبر على الأقل، مناورة ناجحة. في 10 سبتمبر، كان سهم جيم ستوب يتداول عند 20.39 دولارًا بينما التقى بجرس مساء الخميس عند 26.93 دولارًا. وبالتالي، ربما يكون الرئيس دونالد ترامب قد شهد بالفعل مكسبًا غير محقق بنسبة 32.07% وكان بإمكانه تحقيق ربح يصل إلى 4,810.50 دولارًا، نظرًا لأن مركز الـ 15,000 دولار كان يمكن أن يتحول إلى حصة بقيمة 19,810.50 دولارًا. كان هذا أنجح شراء للرئيس ترامب في سبتمبر وفي الوقت نفسه، كانت الصفقة الأكثر نجاحًا المعروفة للقائد الأعلى في سبتمبر هي رهانه الصعودي الأكبر بكثير على شركة التجميل متعددة الجنسيات كوتي إنك (NYSE: COTY). في 1 سبتمبر، عندما كانت أسهم COTY تتداول عند 2.84 دولارًا، استثمر الرئيس الأمريكي ما يصل إلى 500,000 دولار في الشركة. عند إغلاق يوم الخميس 19 نوفمبر، كان السهم يتداول عند 4.05 دولارًا. وبالنظر إلى هذا الأداء، شهد الجمهوري الملياردير ارتفاع مركزه بنسبة 42.61% لربح محتمل قدره 213,050 دولارًا، حيث كان من الممكن أن ترتفع حصته إلى 713,050 دولارًا. كان هذا أقل استثمارات الرئيس ترامب نجاحًا في سبتمبر أخيرًا، جاء أقل مركز طويل نجاحًا للرئيس دونالد ترامب، والذي كشف عنه إيداع 19 نوفمبر 2026، في شكل AST SpaceMobile Inc (NASDAQ: [ASTS](/stock/ASTS)) ([ASTS](/stock/ASTS)). وضع أكبر مسؤول حكومي في أمريكا ما يصل إلى 15,000 دولار في أسهم مصمم ومصنع الأقمار الصناعية في 24 سبتمبر، وهو اليوم الذي أغلق فيه [ASTS](/stock/ASTS) عند 61.06 دولارًا. وبحلول مساء 19 نوفمبر، انخفضت أسهم الشركة بنسبة 58.16% إلى 25.55 دولارًا، مما يعني أن القائد الأعلى ربما خسر 8,724 دولارًا وشهد انخفاض مركزه إلى 6,276 دولارًا. من الجدير بالذكر أن أول مركز طويل معروف للرئيس ترامب في AST SpaceMobile Inc يعود إلى 17 مارس، وقد نفذ عمليات شراء وبيع متعددة منذ ذلك الحين، وكان آخر بيع مفصح عنه للأسهم في 9 سبتمبر – أي قبل نحو أسبوعين من أحدث عملية شراء معروفة. صورة مميزة عبر Shutterstock

PDD هولدينجز في الربع الثالث 2026: ارتياح محلي يخفي رياح تيمو المعاكسة

PDD هولدينجز في الربع الثالث 2026: ارتياح محلي يخفي رياح تيمو المعاكسة

FMPPDD

تُصنَّف شركة [PDD](/stock/PDD) هولدينجز ([PDD](/stock/PDD)) عند تصنيف محايد: فالإيرادات التي جاءت أقل من التوقعات في الربع الثالث مع تحقق أرباح للسهم تفوق التوقعات يعكسان مرونة السوق المحلية والانضباط في التكاليف، لكن المخاطر الخارجية تفوق الجانب الإيجابي. ونمت إيرادات التسويق عبر الإنترنت لدى [PDD](/stock/PDD) ([PDD](/stock/PDD)) بنسبة 12%، مدعومة ببحث المستهلكين عن القيمة وتراجع المنافسة؛ في حين انخفضت خدمات المعاملات بنسبة 12% مع تعرض تيمو لضغوط تنظيمية. وبمضاعف ربحية آجل يبلغ 6.9 مرة، تبدو [PDD](/stock/PDD) ([PDD](/stock/PDD)) أشبه بفخ قيمي: فاستثمارات سلسلة التوريد، والعوائد غير المؤكدة، والنموذج الأثقل للتنفيذ، تبرر مضاعفًا أقل. ونفضل علي بابا حتى تُظهر [PDD](/stock/PDD) ([PDD](/stock/PDD)) نموًا مستدامًا في التسويق عبر الإنترنت محليًا وانعطافة مواتية في نمو تيمو عالميًا. ويمكن وصف الربع الثالث 2026 لشركة [PDD](/stock/PDD) هولدينجز ([PDD](/stock/PDD)) بأنه ربع جاءت فيه الإيرادات أقل من التوقعات بسبب عبء أكبر من المتوقع في خدمات المعاملات مع تضاؤل قيمة عرض تيمو في أعقاب الرسوم الجمركية المتزايدة، بينما ظل قوة التسويق عبر الإنترنت، نظرًا لإفصاح المحلل: لا أملك أنا/نحن أي أسهم أو خيارات أو مراكز مشتقات مماثلة في أي من الشركات المذكورة، ولا خطط لبدء أي من هذه المراكز خلال الـ 72 ساعة القادمة. كتبت هذا المقال بنفسي، وهو يعبر عن آرائي الخاصة، ولا أتلقى تعويضًا عنه (بخلاف التعويض من Seeking Alpha). ليس لدي أي علاقة عمل مع أي شركة يُذكر سهمها في هذا المقال. إفصاح Seeking Alpha: الأداء السابق ليس ضمانًا للنتائج المستقبلية. لا تُقدَّم أي توصية أو نصيحة بشأن مدى ملاءمة أي استثمار لمستثمر بعينه. قد لا تعكس أي آراء أو وجهات نظر واردة أعلاه آراء Seeking Alpha ككل. وSeeking Alpha ليست متعاملًا مرخصًا في الأوراق المالية ولا وسيطًا ولا مستشار استثمار أمريكيًا مرخصًا ولا بنك استثمار. محللونا هم كتاب خارجيون يشملون مستثمرين محترفين ومستثمرين أفرادًا ممن قد لا يكونون مرخصين أو معتمدين من أي معهد أو هيئة تنظيمية.

هل تريد دخلاً سلبياً موثوقاً من الأرباح؟ هذه 5 أسهم ترفع توزيعاتها عاماً بعد عام

هل تريد دخلاً سلبياً موثوقاً من الأرباح؟ هذه 5 أسهم ترفع توزيعاتها عاماً بعد عام

FMPADP

الدخل السلبي يعمل على أفضل وجه عندما ترفع الشيك الربعي نفسه بنفسها. وصفت شركة بروكتر آند غامبل (NYSE:PG | PG Price Prediction) أحدث توزيعاتها الربعية بأنها العام السبعون على التوالي من زيادات الأرباح[1]. ونمو الأرباح المطرد المدعوم بالنقد الحقيقي هو ما يجعل قوة التركيب تعمل. يغطي هذا الدليل الأخير أداتين لتشغيل ذلك النمو: إعادة استثمار الأرباح والعائد على التكلفة. ثم يعرض خمس شركات مدرجة في الولايات المتحدة في مجالات الرعاية الصحية والسلع الاستهلاكية الأساسية وتقنية كشوف الرواتب وتحسين المنازل، وتكون أرباحها الموزعة مغطاة بالأرباح التشغيلية والتدفق النقدي الحر. كيف تُشغّل خطط إعادة استثمار الأرباح والعائد على التكلفة أرباحك الموزعة؟ تستخدم خطة إعادة استثمار الأرباح، أو DRIP، كل توزيع نقدي لشراء المزيد من أسهم السهم نفسه تلقائياً. وتقدم معظم شركات الوساطة هذه الخطة كإعداد بسيط في الحساب، بينما تدير بعض الشركات خططها الخاصة عبر وكيل تحويل. وتتيح الأسهم الجزئية لكل دولار أن يعمل. ويكسب كل سهم جديد توزيعه الخاص، لذا تصبح الدفعة التالية أكبر قليلاً وتشتري قدراً أكبر قليلاً من الأسهم. وعندما تُضاف الزيادات السنوية في الأرباح إلى ذلك، ينمو عدد أسهمك ودخلك معاً. وتأتي خطط إعادة استثمار الأرباح بمقايضتين. أولاً، تظل الأرباح المعاد استثمارها محسوبة كدخل. إذ يدرج قانون الضرائب الأرباح ضمن الدخل الإجمالي بموجب المادة 26 من قانون الولايات المتحدة § 61(a)(7)[2]، لذا في حساب وساطة عادي تكون مديناً بالضريبة على نقد لم تلمسه. وتجنّب تشغيل خطط إعادة الاستثمار داخل حساب IRA أو 401(k) تلك الفاتورة السنوية. ثانياً، تستمر إعادة الاستثمار التلقائي في الإضافة إلى ما تملكه بالفعل، وهو ما قد يترك المحفظة مركّزة أكثر من اللازم في عدد قليل من الأسماء. راجع أحجام مراكزك مرة واحدة في السنة. ومع اقتراب التقاعد، يكون الانتقال من إعادة الاستثمار إلى أخذ النقد غالباً الخطوة المنطقية التالية، لأن المحفظة التي بنيتها تصبح شيك راتبك. العائد على التكلفة هو لوحة النتائج لهذه الاستراتيجية. فهو يقيس التوزيع السنوي الحالي للسهم مقابل السعر الذي دفعته أصلاً. ويبقى سعر شرائك ثابتاً بينما يواصل رافع الأرباح رفع توزيعه، لذا يرتفع عائدك على التكلفة مع الوقت حتى عندما يكاد العائد المعلن للسهم لا يتحرك. أما العائد الحالي فيقارن التوزيع بسعر السهم اليوم، وهو العائد الذي يحصل عليه المشتري الجديد. استخدم العائد الحالي لمقارنة الأسهم اليوم. واستخدم العائد على التكلفة لتتبع مدى تراكم مكاسبك في حيازاتك الخاصة. جونسون آند جونسون تدفع جونسون آند جونسون (NYSE:JNJ) 1.34 دولار لكل ربع. وهذا معدل سنوي آجل قدره 5.36 دولارات، أو عائد يبلغ نحو 1.98% عند سعر سهم 271.37 دولاراً. ورفع مجلس الإدارة التوزيع الربعي من 1.30 دولار[3]، ليُسجل بذلك 64 عاماً متتالياً من زيادات الأرباح. من حيث الأمان، رفعت الإدارة توجيهات ربحية السهم المعدلة للعام بأكمله إلى 11.60-11.75 دولاراً[4]. وعند منتصف النطاق، يستهلك التوزيع الآجل نحو 46% من الأرباح المتوقعة. وبلغت إيرادات الربع الثاني 25.31 مليار دولار[4]، بزيادة 6.6%، وبلغ التدفق النقدي الحر في الربع الأول 1.5 مليار دولار[3]. والشركة أيضاً واحدة من شركتين فقط مقرهما الولايات المتحدة تحملان تصنيف ائتماني AAA، ما يمنح التوزيع وسادة عميقة. من حيث التركيب، يترك التوزيع الذي يقل عن نصف الأرباح مساحة كبيرة لزيادات مستقبلية، كما يوزع مزيج إيرادات الأدوية والتقنية الطبية المخاطر. ووافقت جونسون آند جونسون أيضاً على شراء Ollin Biosciences، ما يضيف إلى خط منتجاتها (وفق WSJ). ثمة خطر واحد: انخفضت مبيعات STELARA بنسبة 55.2% على أساس سنوي في الربع الثاني مع وصول الأدوية المكافئة الحيوية. وتُظهر رسوم التقاضي البالغة 267 مليون دولار في الربع نفسه أن التكاليف القانونية يمكن أن تثقل الأرباح المعلنة. بروكتر آند غامبل تدفع P&G 1.0885 دولار لكل ربع. وهذا توزيع آجل سنوي قدره 4.354 دولارات، أو عائد يبلغ نحو 2.56% عند 169.77 دولاراً. وإضافة إلى سلسلة زياداتها، دفعت الشركة أرباحاً لمدة 136 عاماً متتالياً[1]. من حيث الأمان، ارتفع التدفق النقدي الحر للسنة المالية 2026 إلى 15.835 مليار دولار[1]، بزيادة 12.74%. وتعتزم الشركة للسنة المالية 2027 دفع أكثر من 10 مليارات دولار أرباحاً وإعادة شراء نحو 5 مليارات دولار من الأسهم. ويعادل التوزيع الآجل نحو 62% من منتصف نطاق توجيهات ربحية السهم الأساسية للسنة المالية 2027، الذي يمتد من 6.89 إلى 7.11 دولارات[5]. وتجاوزت ربحية السهم الأساسية في الربع الأول البالغة 2.00 دولار[5] التقديرات البالغة 1.89 دولاراً. من حيث التركيب، يواصل الناس شراء السلع الأساسية المنزلية في أي اقتصاد. ويُبقي النمو العضوي الذي تقوده الأسعار بنسبة 4% عبر القطاعات الخمسة في الربع الأول النقد متدفقاً. وقال الرئيس التنفيذي شايليش جيجوريكار إن "البداية القوية تُبقينا على المسار لتحقيق نتائج ضمن نطاقات توجيهاتنا لنمو المبيعات العضوية ونمو ربحية السهم الأساسية وإنتاجية التدفق النقدي الحر للسنة المالية"[5]. ثمة خطر واحد: تتضمن توجيهات السنة المالية 2027 نحو 1.4 مليار دولار من الرياح المعاكسة لتكاليف السلع بعد الضريبة و300 مليون دولار من مصروف الفائدة الصافية الإضافي بعد الضريبة. ويُبقي هذان العاملان معاً ربحية السهم الأساسية بالمعدلات الثابتة للعملات مسطحة تقريباً. كوكا كولا تحقق كوكا كولا (NYSE:KO) عائداً بنسبة 2.12% على توزيع ربعي قدره 0.53 دولار. وارتفع المعدل الربعي من 0.485 دولار في 2024 إلى 0.51 دولار في 2025 ثم 0.53 دولار هذا العام، وذلك ضمن سجل طويل من الزيادات. من حيث الأمان، رفعت كوكا كولا توجيهات التدفق النقدي الحر للسنة المالية 2026 إلى 13.0 مليار دولار على الأقل[6]، من نحو 12.4 مليار دولار، مدعومة بتدفق نقدي تشغيلي لا يقل عن 15.2 مليار دولار. ويعادل التوزيع نحو 63% من ربحية السهم المتتبعة البالغة 3.39 دولارات. وتُبقي تغطية الفائدة البالغة 8.32 مرة وصافي الدين إلى EBITDA البالغ 2.49 مرة الدين ضمن حدود يمكن إدارتها. للسياق، ارتفعت إيرادات الربع الثالث 7.43%[6] إلى 13.38 مليار دولار، ورفعت الإدارة هدفها للعام بأكمله إلى نمو ربحية السهم المماثلة بنسبة 11% على الأقل. ويحتاج نموذج المركز إلى رأس مال قليل، لذا يحوّل المبيعات إلى نقد بكفاءة، وذلك النقد يدفع ثمن الزيادات المطردة. ثمة خطر واحد: التقييم. إذ تُتداول الأسهم عند مضاعف ربحية يبلغ 32 بعد مكسب بنسبة 41.81% منذ بداية العام، وقد أشار Barron’s إلى تقييم السهم المرتفع (وفق Barron’s). وعند هذه الأسعار، يشتري كل توزيع معاد استثماره عدداً أقل من الأسهم. أوتوماتيك داتا بروسيسينغ أعلنت أوتوماتيك داتا بروسيسينغ (NASDAQ:[ADP](/stock/ADP)) ([ADP](/stock/ADP)) للتو عن توزيع ربعي قدره 1.90 دولار، مقابل 1.70 دولار. ويصل ذلك بالمعدل السنوي الآجل إلى 7.60 دولارات وبالعائد إلى نحو 2.50% عند 304.50 دولارات. وقد ارتفع المعدل الربعي من 1.25 دولار في 2023 إلى 1.40 دولار في 2024 ثم 1.54 دولار في 2025، ما يمدد سجلاً طويلاً من الزيادات. من حيث الأمان، استهلكت أرباح السنة المالية 2026 البالغة 6.51 دولار[7] للسهم نحو 59% من ربحية السهم البالغة 11.12 دولاراً. واستهلك إجمالي الأرباح المدفوعة البالغ 2,626.3 مليون دولار[7] نحو 48% من التدفق النقدي التشغيلي البالغ 5,441.2 مليون دولار، ما يترك مساحة لإعادة شراء أسهم بقيمة 2,083.3 مليون دولار. من حيث التركيب، تتكرر إيرادات كشوف الرواتب كثيراً مثل الاشتراك. فقد نمت إيرادات الربع الأول من السنة المالية 2027 بنسبة 6.1% إلى 5.49 مليارات دولار، وتجاوزت ربحية السهم المعدلة البالغة 2.82 دولار التقديرات البالغة 2.77 دولاراً. ورفعت الإدارة توجيهات نمو ربحية السهم المعدلة للسنة المالية 2027 إلى 10% إلى 12%[8]، ونمو الأرباح بهذه الوتيرة يدعم زيادات مثل الزيادة الأخيرة. ثمة خطر واحد: تتوقع [ADP](/stock/ADP) تراجع الاحتفاظ بعملاء خدمات أصحاب العمل بمقدار 10 إلى 30 نقطة أساس، وتباطؤ نمو عدد كشوف الرواتب لكل منشأة في الولايات المتحدة إلى 0% إلى 1%. ومن شأن سوق عمل أضعف أو أسعار فائدة أقل على أموال العملاء أن يبطئ النمو. لووز تحقق لووز (NYSE: LOW) عائداً بنسبة 2.14% على توزيع ربعي قدره 1.25 دولار، رُفع من 1.20 دولار. ويُظهر سجل مدفوعاتها ارتفاع المعدل الربعي كل عام من 0.085 دولار في 2009 إلى مستواه اليوم. من حيث الأمان، يعادل التوزيع الآجل البالغ 5 دولارات نحو 41% من توجيهات ربحية السهم المعدلة للسنة المالية 2026 لدى الشركة، والبالغة نحو 12.25 دولاراً. ويبلغ عائد التدفق النقدي الحر 6.22%، وهو أعلى بكثير من عائد التوزيع، وتبلغ تغطية الفائدة 6.65 مرة. وصافي الدين إلى EBITDA البالغ 3.54 مرة أعلى من نظيره لدى كوكا كولا. وحقوق الملكية الدفترية سالبة بسبب سنوات من إعادة شراء الأسهم، لذا لا تقول النسب القائمة على القيمة الدفترية الكثير عن أمان التوزيع هنا. من حيث التركيب، انخفضت الأسهم 6.65% منذ بداية العام وتُتداول عند مضاعف ربحية يبلغ 18، لذا يشتري كل توزيع معاد استثماره عدداً أكبر من الأسهم مما كان سيشتريه لو كان سعر السهم أعلى مثل أسهم السلع الأساسية الأغلى. وجاء الربع الثالث مسجلاً الربع السادس على التوالي من نمو المبيعات المماثلة الإيجابي، وارتفعت المبيعات الإلكترونية 17.4%. ثمة خطر واحد: تضمنت ربحية السهم المعدلة في الربع الثالث البالغة 3.10 دولارات منفعة لمرة واحدة قدرها 0.34 دولار من استرداد الرسوم الجمركية. وضاق هامش الربح الإجمالي إلى 32.95% من 34.19%، وقد تُبقي معدلات الرهن العقاري المرتفعة الطلب على مشاريع الأعمال المنزلية ضعيفاً. خريطة طريق دخلك السلبي تبدأ هنا تدفع الشركات الخمس كلها أقل من ثلثي أرباحها، وتدعم توزيعاتها بتدفق نقدي حقيقي، وتمتد عبر خمس صناعات مختلفة. وكثيراً ما يبدأ المستثمرون الذين يعيدون استثمار أرباح شركات دافعة كهذه داخل حسابات ذات مزايا ضريبية ويراجعون أحجام المراكز كل عام كي لا يسيطر سهم واحد على المحفظة. تتبّع عائدك على التكلفة مرة واحدة في السنة لترى مقدار ما بنته الزيادات. ومع وصول التقاعد، يتحول كثير من مستثمري الدخل من إعادة الاستثمار إلى أخذ النقد، تاركين الدخل المركب يصبح شيك راتبهم (بناء سلم يدفع لك مدى الحياة دون بيع سهم هو موضوع دليلنا المجاني بالكامل: لا تلمس رأس المال أبداً). تواصل مع [email protected] لأي أسئلة أو تصحيحات.