الأخبار

مهلة أسبوع واحد: هاجنز بيرمان تحث مستثمري فلونس إنرجي المتكبدين خسائر كبيرة على التواصل قبل موعد 27 نوفمبر 2026 في دعوى الأوراق المالية الجماعية

مهلة أسبوع واحد: هاجنز بيرمان تحث مستثمري فلونس إنرجي المتكبدين خسائر كبيرة على التواصل قبل موعد 27 نوفمبر 2026 في دعوى الأوراق المالية الجماعية

FMPFLNC

سان فرانسيسكو، 20 نوفمبر 2026 (غلوب نيوزواير) -- تحث شركة هاجنز بيرمان، وهي شركة محاماة وطنية لحقوق المساهمين، مستثمري فلونس إنرجي ([FLNC](/stock/FLNC)) الذين تكبدوا خسائر كبيرة على التواصل معها قبل الموعد النهائي لتقديم المدعي الرئيسي في 27 نوفمبر 2026 في دعوى أوراق مالية جماعية قائمة. وتُسمّي الدعوى القضائية فلونس وبعض المديرين التنفيذيين كمتهمين، وتسعى إلى تمثيل المستثمرين الذين اشتروا أو حصلوا على أوراق مالية لفلونس بطرق أخرى بين 24 نوفمبر 2025 و16 سبتمبر 2026 ("فترة الفئة"). في 2 نوفمبر 2026، وبعد رفع الدعوى، أعلنت الشركة مغادرة الرئيس التنفيذي جوليان نيبردا والمدير المالي أحمد باشا لمنصبيهما في 30 أكتوبر، ما تسبب في انخفاض أسهم فلونس بنحو 9%. وتأتي هذه المغادرات في أعقاب دعوى جماعية من المستثمرين أثارتها سلسلة من الإعلانات المالية غير المتوقعة التي يُزعم أنها تناقضت مع تأكيدات الشركة بأنها في وضع يتيح لها الاستفادة من الطلب المتزايد على مراكز البيانات وتخزين الطاقة. وقد محت تلك الإفصاحات مجتمعة نحو 3 مليارات دولار من القيمة السوقية. وتجري شركة هاجنز بيرمان الوطنية لحقوق المساهمين تحقيقاً نشطاً في الادعاءات المعلقة المزعومة بأن فلونس انتهكت قوانين الأوراق المالية الفيدرالية. معلومات الموعد النهائي والتواصل لمستثمري فلونس إنرجي: فترة الفئة: 24 نوفمبر 2025 – 16 سبتمبر 2026؛ الموعد النهائي للمدعي الرئيسي: 27 نوفمبر 2026؛ لتقديم الخسائر / معرفة المزيد: www.hbsslaw.com/FLNC؛ البريد الإلكتروني للتواصل المباشر: [FLNC](/stock/FLNC)@hbsslaw.com؛ هاتف الشركة: 844-916-0895؛ فيديو: https://youtu.be/KVTyrrRmmqM؛ مدونة ذات صلة: www.hbsslaw.com/blog/grid-scale-optimism-factory-scale-reality-fluence-energy-flnc ما تدّعيه الدعوى: يتركّز النزاع القضائي على مدى سلامة تأكيدات فلونس بأنها "في وضع جيد يتيح لها الاستفادة من الطلب المتسارع على تخزين الطاقة"، وأن حجم أعمالها المتراكم يغطي توقعات الإيرادات بشكل كافٍ. وكانت خطة الشركة تعتمد على نجاح تسريع إنتاج منشأتها التصنيعية "المؤتمتة بالكامل" في هيوستن لأنظمة الإدارة الحرارية لحلول تخزين طاقة البطاريات Gridstack ProTM التابعة لها. تزعم الشكوى أن فلونس لم تفصح للمستثمرين بمعلومات مهمة – وهي أن قدرتها على الوفاء بأعمالها المتراكمة والاعتراف بالإيرادات كانت تعتمد على منشآت تعاقدية جديدة شملت منشآت غير مكتملة وغير تشغيلية. كما تزعم الشكوى أن الشركة لم تفصح بأن جهود معالجة مشكلات المنشآت لم تكلل بالنجاح. الإفصاحات وأثرها على السوق: يُزعم أن المستثمرين بدأوا يتلقون معلومات عن المشكلات المزعومة من خلال سلسلة من الإفصاحات. في 4 فبراير 2026، أفادت فلونس بأن نتائج الربع الأول تضمنت انكماشاً كبيراً في الهوامش على أساس سنوي بسبب "تكاليف تقديرية إضافية في مشروعين" وزيادة كبيرة في صافي الخسائر. في 5 أغسطس 2026، أفادت فلونس بإيرادات للربع الثالث أضعف من المتوقع، وانكماش كبير في الهوامش على أساس سنوي، وصافي خسارة بلغ 44.3 مليون دولار، مقابل صافي دخل بلغ 6.2 مليون دولار في الربع نفسه من العام السابق. وقالت الشركة أيضاً إنها "تتوقع الآن تأجيل تسليمات مشاريع بقيمة 400 مليون دولار إلى السنة المالية 2027 بسبب مشكلات في الإنتاج في منشأة تعاقدية دولية جديدة"، وأشارت إلى "تأخيرات مرتبطة بالبناء أثرت على إنجاز وتشغيل منشأة تصنيع تعاقدية جديدة في الولايات المتحدة". في 16 سبتمبر 2026، خفضت فلونس توجيهات إيراداتها لعام 2026 بنسبة 20% إضافية. وعزا الرئيس التنفيذي آنذاك جوليان نيبردا التأخيرات المستمرة إلى تسريع التشغيل في منشأة التصنيع التعاقدية في هيوستن، وكشف أن عملية التسريع تأخرت لأن الشركة اضطرت إلى استخدام اللحام اليدوي بدلاً من عملية اللحام المؤتمتة المخطط لها. وبعد الإفصاحات، انخفضت أسهم فلونس بشكل حاد. ومن 4 فبراير إلى 17 سبتمبر 2026، تراجع السهم بمقدار 21.33 دولار، أي بنحو 73%. وقال ريد كاثرين، شريك هاجنز بيرمان الذي يقود تحقيق الشركة: "نحن نركز على معرفة متى أصبحت مشكلة اللحام في هيوستن معروفة لإدارة فلونس لأول مرة، نظراً للدور الحاسم للمنشأة في توطين التصنيع محلياً". ما يمكن لمستثمري فلونس فعله: يُشجَّع المستثمرون الذين اشتروا أو حصلوا على أوراق مالية لفلونس بطرق أخرى خلال فترة الفئة وتكبدوا خسائر على التواصل مع هاجنز بيرمان لمناقشة حقوقهم وخياراتهم. ويمكن للمستثمرين تقديم معلومات عن خسائرهم على www.hbsslaw.com/FLNC، أو الاتصال على 844-916-0895، أو إرسال بريد إلكتروني إلى [FLNC](/stock/FLNC)@hbsslaw.com. ولا يحتاج المستثمرون إلى طلب تعيينهم كمدعٍ رئيسي ليبقوا مؤهلين للمشاركة في أي تعويض قد ينتج عن الدعوى الجماعية. والمدعي الرئيسي هو ممثل تعيّنه المحكمة ويساعد في توجيه الدعوى القضائية نيابة عن الفئة. المبلّغون عن المخالفات: ينبغي للأشخاص الذين لديهم معلومات غير معلنة تتعلق بفلونس أن ينظروا في خياراتهم للمساعدة في التحقيق أو الاستفادة من برنامج المبلّغين عن المخالفات لدى هيئة الأوراق المالية والبورصات (SEC). وبموجب البرنامج الجديد، قد يحصل المبلّغون الذين يقدمون معلومات أصلية على مكافآت يبلغ مجموعها ما يصل إلى 30% من أي استرداد ناجح تحققه الهيئة. لمزيد من المعلومات، اتصل بريد كاثرين على 844-916-0895 أو راسله عبر البريد الإلكتروني [FLNC](/stock/FLNC)@hbsslaw.com. نبذة عن هاجنز بيرمان: هاجنز بيرمان هي شركة عالمية للتقاضي المعقد لحقوق المدّعين تركز على مساءلة الشركات. وتضم الشركة ممارسة قوية وتمثل المستثمرين إضافة إلى المبلّغين عن المخالفات والعاملين والمستهلكين وغيرهم في قضايا تحقق نتائج حقيقية لمن تضرروا من إهمال الشركات وغيرها من الممارسات الخاطئة. وقد حصل فريق هاجنز بيرمان على أكثر من 2.9 مليار دولار في هذا المجال من القانون. ويمكن العثور على مزيد من المعلومات عن الشركة ونجاحاتها على hbsslaw.com. تابع الشركة للحصول على التحديثات والأخبار على @ClassActionLaw. إعلان محاماة. النتائج السابقة لا تضمن نتيجة مماثلة في أي قضية مستقبلية. للتواصل: هاجنز بيرمان، ريد كاثرين، 715 هيرست أفينيو، جناح 300، بيركلي، كاليفورنيا 94710، 844-916-0895، [FLNC](/stock/FLNC)@hbsslaw.com
أسهم كوستكو ترتفع بدعم من نمو المبيعات وافتتاح مستودعات جديدة

أسهم كوستكو ترتفع بدعم من نمو المبيعات وافتتاح مستودعات جديدة

FMPCOST

ارتفعت أسهم شركة كوستكو هول سيل كوربوريشن ([COST](/stock/COST)) بنسبة 17,355% منذ أن بدأ المستثمرون المؤسسيون شراءها بكثافة لأول مرة في عام 1991. وتُشغّل كوستكو ([COST](/stock/COST)) مستودعات عضوية في الولايات المتحدة وكندا ومواقع دولية أخرى، تبيع طائفة واسعة من المنتجات والخدمات، من البقالة إلى الإطارات وفحوصات العين والإلكترونيات وغيرها. أظهر تقرير الربع الرابع من السنة المالية 2026 صافي مبيعات بلغ 93.87 مليار دولار (بزيادة 11.2% على أساس سنوي)، وصافي دخل معدّل بنحو 2.93 مليار دولار أو 6.60 دولار للسهم المخفّف (بزيادة 12.3% و12.4% على التوالي)، وافتتاح 12 مستودعًا في الربع الرابع ليصل الإجمالي إلى 939 مستودعًا حول العالم. وتُصدر الشركة تقريرها التالي في 10 ديسمبر. ليس مستغربًا أن تكون أسهم كوستكو ([COST](/stock/COST)) قد ارتفعت 27% هذا العام، وقد ترتفع أكثر. وتُظهر بيانات MoneyFlows كيف يراهن كبار المستثمرين مرة أخرى بقوة على الصورة المستقبلية للسهم. كبار المستثمرين لا بد أن يكونوا أعضاء في كوستكو تكشف أحجام التداول المؤسسية الكثير. فقد شهد سهم كوستكو ([COST](/stock/COST)) خلال العام الماضي طلبًا قويًا من المستثمرين، ونعتقد أنه دعم مؤسسي. يشير كل عمود أخضر إلى أحجام تداول كبيرة على غير المعتاد في أسهم كوستكو ([COST](/stock/COST)). وهي تعكس إشارة التدفقات الداخلة الخاصة بنا، التي تدفع السهم إلى الارتفاع: العديد من الأسهم الأساسية تخضع حاليًا لعملية تجميع. لكن هناك قصة أساسية قوية تحدث مع كوستكو. التحليل الأساسي لكوستكو الدعم المؤسسي والخلفية الأساسية السليمة يجعلان هذه الشركة جديرة بالفحص. وكما ترى، حققت كوستكو ([COST](/stock/COST)) نموًا قويًا في المبيعات والأرباح: معدل نمو المبيعات على سنة واحدة (+10.1%) معدل نمو ربحية السهم على ثلاث سنوات (+13.6%) المصدر: FactSet. كذلك يُقدّر أن ترتفع ربحية السهم هذا العام بنسبة +10.1%. من المنطقي الآن أن يكون السهم يولّد اهتمام كبار المستثمرين. فكوستكو ([COST](/stock/COST)) لديها سجل حافل بالأداء المالي القوي. إن الجمع بين الأساسيات القوية وبرمجياتنا الخاصة قد أنتج بعض الأسهم الرابحة الكبيرة على المدى الطويل. كانت كوستكو ([COST](/stock/COST)) سهمًا مصنّفًا ضمن الأعلى تصنيفًا لدى MoneyFlows. وهذا يعني أن السهم يشهد ضغط شراء غير معتاد وأساسيات متنامية. ولدينا عملية تصنيف تُبرز أسهمًا كهذه على أساس أسبوعي. وقد ظهر في تقرير Outlier 20 النادر 48 مرة منذ عام 1991، محققًا مكاسب بنسبة 17,355% خلال تلك الفترة. وتُظهر الأعمدة الزرقاء أدناه الفترات التي كانت فيها كوستكو ([COST](/stock/COST)) ضمن أفضل الاختيارات خلال العقدين الماضيين… فالمؤسسات تؤمن بالسهم: إن تتبع الأحجام غير المعتادة يكشف قوة تدفقات الأموال. وهذه سمة تُظهرها معظم الأسهم الاستثنائية… أفضل الأفضل. فالطلب من كبار المستثمرين يدفع الأسهم إلى الارتفاع. توقعات سعر كوستكو إن انتعاش كوستكو ([COST](/stock/COST)) ليس جديدًا على الإطلاق. وشراء كبار المستثمرين للسهم يبعث إشارة تستحق الانتباه. ونظرًا للمكاسب التاريخية في سعر السهم والأساسيات القوية، قد يكون هذا السهم جديرًا بمكان في محفظة متنوعة. إفصاح: يمتلك الكاتب مراكز شراء طويلة في كوستكو ([COST](/stock/COST)) في حسابات شخصية وتحت الإدارة وقت النشر. إذا كنت مستشارًا استثماريًا مسجّلًا (RIA) أو مستثمرًا جادًا، فارتقِ بمستوى استثمارك. أنشأت MoneyFlows أحد عشر مؤشرًا من مؤشرات Frontiers لمساعدة المستثمرين الجادين على اقتناص Themen المدعومة بالذكاء الاصطناعي وتعلّم الأسهم الرائدة في كل Frontier. ابدأ هنا. نبذة عن الكاتب لوكاس مستثمر في الأسهم ومعلّم متمرس. وهو حاليًا شريك مؤسس في شركة البحث والتحليلات MAPsignals.com، التي تركز على اكتشاف الأسهم الاستثنائية من خلال تتبع كبار المستثمرين.

قد يرتكب المستثمرون خطأً كبيراً بإغفالهم هذا السهم النامي

قد يرتكب المستثمرون خطأً كبيراً بإغفالهم هذا السهم النامي

FMPGOOGGOOGLMETAMSFT

تراجعت أسهم ألفابت ([GOOGL](/stock/GOOGL)) ([GOOG](/stock/GOOG) | [GOOG](/stock/GOOG) توقعات السعر) منذ تقرير الأرباح الصادر في أكتوبر الذي جاء دون توقعات ربحية السهم، لكن الأعمال الأساسية تتسارع. هدفنا السعري لدى 24/7 Wall St. لألفابت هو 376.32 دولاراً على مدى الاثني عشر شهراً المقبلة. وبالمقارنة مع السعر الحالي البالغ 290.12 دولاراً، فإن ذلك يعني صعوداً بنسبة 29.7%. ويصنّف نموذجنا السهم كشراء بثقة 0.7 على مقياس من 0 إلى 1، وهو ما نعتبره مرتفعاً إلى حد كبير. | المقياس | القيمة | |---|---| | السعر الحالي | 290.12 دولاراً | | الهدف السعري من 24/7 Wall St. | 376.32 دولاراً | | الصعود/الهبوط | 29.7% | | التوصية | شراء | | مستوى الثقة | 70% | تعود معظم موجة البيع إلى تقلبات محاسبية وإنفاق ضخم. فقد تحرك نمو الإيرادات وهوامش السحابة واعتماد الذكاء الاصطناعي جميعها في الاتجاه الصحيح خلال الربع الماضي. خسارة حقوق ملكية بقيمة 8.70 مليارات دولار أنهت سلسلة تفوق استمرت 12 ربعاً انخفض سهم [GOOG](/stock/GOOG) بنسبة 14.71% خلال الشهر الماضي، و18.24% خلال الربع الماضي، و7.37% منذ بداية العام. وعلى مدى الأسبوع الماضي تراجع بنسبة 0.18%. ويتداول السهم الآن أقل بنسبة 28.2% من أعلى مستوى له خلال 52 أسبوعاً عند 403.96 دولارات، وقريباً من أدنى مستوى عند 271.20 دولاراً. وقد ارتفع بنسبة 3.91% في تداولات ما قبل الافتتاح اليوم بعد أن عرضت Barron’s أسباباً قد تسمح ببدء موجة تعافٍ اليوم. جاء ربحية السهم وفق مبادئ المحاسبة المقبولة عموماً للربع الثالث عند 2.12 دولار[1]، دون إجماع التوقعات البالغ 2.9659 دولار. وقد خفّضت خسارة بقيمة 8.70 مليارات دولار[1] على الأوراق المالية من ربحية السهم المخففة بمقدار 0.55 دولار. ونمت الإيرادات بنسبة 24.6%[1] لتصل إلى 127.577 مليار دولار، مسجلة انخفاضاً طفيفاً عن التوقعات، فيما ارتفع الدخل التشغيلي بنسبة 29.9%. لماذا يرى المتفائلون 437 دولاراً إذا واصلت السحابة نموها المركب ارتفعت إيرادات Google Cloud بنسبة 103%[1] لتصل إلى 30.709 مليارات دولار، وبلغ الدخل التشغيلي للقطاع 11.121 مليار دولار، مقابل 3.594 مليارات دولار قبل عام. ويبلغ حجم الأعمال المتراكمة 561 مليار دولار[2]، وتتوقع الإدارة الاعتراف بأكثر من 55% منه خلال 24 شهراً. كما يُتوقع أيضاً ارتفاع كبير في إيرادات أنظمة TPU في 2027[2]. وصل تطبيق Gemini إلى مليار مستخدم[2]، ويشهد نمو استعلامات البحث أعلى وتيرة له في 5 سنوات. وآراء المحللين إيجابية بشكل شبه إجماعي، مع 11 توصية شراء قوي و43 شراء ولا توجد أي توصية بيع، إضافة إلى هدف سعري توافقي عند 389 دولاراً. ويصل سيناريونا المتفائل إلى 437.55 دولاراً. الإنفاق الرأسمالي وتخفيف الملكية هما المخاطر التي يجب مراقبتها بلغ الإنفاق الرأسمالي في الربع الثالث 51.355 مليار دولار[1]، مما دفع التدفق النقدي الحر إلى 9.065- مليارات دولار. وتتراوح توجيهات الإنفاق الرأسمالي للعام بأكمله بين 195 و205 مليارات دولار[2]، ويُتوقع أن يرتفع الإنفاق بشكل كبير في 2027. ولا يزال هناك 27.6 مليارات دولار[1] متاحة إضافية بموجب برنامج إصدار الأسهم بالأسعار السائدة في السوق. كما أن استعلامات وضع الذكاء الاصطناعي تحقق عائدات بمعدل أقل في الوقت الحالي. وإنصافاً للشركة، بلغ التدفق النقدي التشغيلي للأشهر الاثني عشر الماضية 179.6 مليار دولار[2]، وهذا الإنفاق يدعم طلباً متعاقداً عليه. ولا يزال السيناريو المتشائم البالغ 336.65 دولاراً أعلى من سعر اليوم. ألفابت تُتداول بأرخص من مايكروسوفت مع نمو أسرع تُعد مايكروسوفت ([MSFT](/stock/MSFT)) أقرب مقارنة بين شركات الحوسبة السحابية الضخمة. إذ تُتداول مايكروسوفت عند 26 ضعف أرباحها المستقبلية مع نمو إيرادات ربع سنوي بنسبة 18.8%، أي مضاعف أعلى لنمو أبطأ. وتتقاسم ميتا بلاتفورمز ([META](/stock/META)) قاعدة ألفابت الإعلانية والإنفاق الكثيف على الذكاء الاصطناعي. وتُتداول ميتا عند 18 ضعف أرباحها المستقبلية مع نمو إيرادات بنسبة 26.1%، وهو قريب من ألفابت على كلا المقياسين. | الشركة | مضاعف الربحية المستقبلي | نمو الإيرادات الربع سنوي (سنوياً) | |---|---|---| | ألفابت | 19 | 24.7% | | مايكروسوفت | 26 | 18.8% | | ميتا | 18 | 26.1% | وبالمقارنة مع هذه الشركات النظيرة، يبدو الهدف السعري لدى 24/7 Wall St. معقولاً، بل وقد يكون متحفظاً نسبياً مقارنة بمضاعف مايكروسوفت. ما قد يشعل موجة تعافي ألفابت يأتي هدفنا السعري لدى 24/7 Wall St. البالغ 376.32 دولاراً مع توصية بالشراء بثقة 70%. والعامل الحاسم بالنسبة لي هو تضاعف الدخل التشغيلي للسحابة ثلاث مرات. ومن شأن زيادة TPU تظهر في إيرادات 2027 أن تعزز السيناريو المتفائل. في المقابل، فإن استمرار ارتفاع الإنفاق الرأسمالي مع توقف عائدات البحث من شأنه أن يضعفه. وفيما يلي يوضح أين يتوقع نموذجنا أن تُتداول ألفابت إذا استمرت ظروف النمو والسوق الحالية. | السنة | الهدف السعري من 24/7 Wall St. | |---|---| | 2026 | 280.03 دولاراً | | 2027 | 376.32 دولاراً | | 2028 | 471.08 دولاراً | | 2029 | 527.96 دولاراً | | 2030 | 589.84 دولاراً | تفترض هذه التوقعات أن تبقى ألفابت على مسارها الحالي. وتحوّل الأعمال المتراكمة للسحابة إلى إيرادات، أو استمرار الانخفاض في التدفق النقدي الحر، قد يحرّك النتائج إلى ما هو أعلى أو أدنى بكثير من هذا المسار. للتواصل بشأن أي أسئلة أو تصحيحات: [email protected]

لماذا انهارت أسهم ميكرون اليوم؟

لماذا انهارت أسهم ميكرون اليوم؟

FMPMU

حذرت TrendForce: أسعار NAND تنخفض فجأة. بقلم ريتش سميث – 20 نوفمبر 2026 الساعة 11:34 صباحًا بتوقيت شرق الولايات المتحدة النقاط الرئيسية: المشترون الصينيون يقلصون مشترياتهم من NAND، وقد يؤدي ذلك إلى القضاء على اختلال التوازن بين العرض والطلب في سوق الذاكرة. ترى شركة أبحاث سوق الذاكرة TrendForce أن أسعار NAND ستنخفض بنسبة 20%، وأنها ستستمر في الانخفاض في عام 2027. الخبر السار لميكرون هو أن ربع أعمالها فقط في NAND. انخفض سهم ميكرون ([MU](/stock/MU)) بنسبة 10.6% حتى الساعة 11:20 صباحًا بتوقيت شرق الولايات المتحدة يوم الجمعة، وأعلم ما تفكر فيه: طرحت أنثروبيك للاكتتاب العام أمس بسعر 83 دولارًا للسهم، وافتتحت عند 111.50 دولارًا – بزيادة 34% – ثم أغلقت عند 97.17 دولارًا – بخسارة 13% لأي شخص اشترى عند الافتتاح. إنه ليس اكتتابًا عامًا أوليًا محطمًا تمامًا، لكن بالنسبة للعديد من المستثمرين ربما يبدو كذلك، وقد يجعل المستثمرين في أسهم أخرى مرتبطة بالذكاء الاصطناعي متوترين. ولا يساعد أن أنثروبيك انخفضت بنسبة 10.4% أخرى اليوم. لكني أعتقد أن هناك سببًا آخر لانخفاض سهم ميكرون اليوم. ألوم TrendForce. مصدر الصورة: Getty Images. TrendForce تدق ناقوس الخطر بشأن NAND وفقًا لما أوردته StreetInsider.com اليوم، نشرت شركة أبحاث سوق الذاكرة TrendForce للتو توقعات سلبية للطلب على ذاكرة NAND فلاش في عام 2027. تحذر TrendForce من أن كبار مزودي الخدمات السحابية الصينيين من المرجح أن يقلصوا طلباتهم من محركات الأقراص الصلبة للشركات العام المقبل. في الواقع، هم يقلصون الطلبات بالفعل، وأسعار NAND الفورية انخفضت بالفعل بنسبة 20% "بينما يقوم الموزعون بتصفية المخزون". قد يؤدي هذا الانخفاض في الطلب إلى القضاء على ضغط التسعير على شرائح NAND، مما يجبر أسعار NAND على الانخفاض في الربع الأول من 2027، والربع الثاني من 2027، "وما بعده". MU ميكرون تكنولوجي 612.56 دولارًا -77.88 دولارًا (-11.28%) ناسداك · اعتبارًا من 11:28 صباحًا بتوقيت شرق الولايات المتحدة 11/20/26 ماذا يعني هذا لميكرون الآن، الخبر السار لميكرون هو أنها لا تبيع NAND فقط. في الواقع، حوالي 26% فقط من إيرادات الشركة تأتي من NAND، والباقي من مبيعات DRAM. هذا يعني أن ميكرون لن تكون حساسة لانخفاض أسعار NAND مثل سانديسك (SNDK -14.06%)، على سبيل المثال. لكنها ستظل تشكل ضغطًا. على المستثمرين أيضًا أن يكونوا يقظين لخطر أن نفس الديناميكيات التي تخفض الطلب على NAND قد تؤثر أيضًا على الطلب على DRAM. إذا رأينا انخفاضًا في الطلب والأسعار هناك أيضًا، فقد تفشل ميكرون في تجنب هذه الرصاصة. تحذير لمستثمر ميكرون. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. بعد كل شيء، متوسط العائد الإجمالي لـ Stock Advisor هو 790% – وهو تفوق ساحق على السوق مقارنة بـ 202% لمؤشر S&P 500. لقد كشفوا للتو عن ما يعتقدون أنها أفضل 10 أسهم للمستثمرين للشراء الآن، متاحة عند انضمامك إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 20 نوفمبر 2026.

الرئيس التنفيذي لشركة روس ستورز: "ثقة المستهلك منخفضة للغاية"

الرئيس التنفيذي لشركة روس ستورز: "ثقة المستهلك منخفضة للغاية"

FMPROST

تجاوزت شركة روس ستورز (NASDAQ:[ROST](/stock/ROST) | توقع سعر [ROST](/stock/ROST)) التوقعات للربع الثالث من السنة المالية 2026 يوم الخميس. ومع ذلك، أغلقت أسهمها منخفضة بنسبة 3.41% عند 219.88 دولارًا ثم تراجعت بنسبة 4.74% أخرى بعد ساعات التداول إلى 209.45 دولارًا. جاء التصريح الذي حظي بأكبر قدر من الاهتمام من الرئيس التنفيذي جيم كونروي، الذي كان يجيب على سؤال المحلل في Gordon Haskett تشاك جروم: "نحن مدركون لحقيقة أن هناك الكثير من الضغوط التضخمية. ثقة المستهلك منخفضة للغاية. لذلك نواصل محاولة التأكيد على أننا نريد أن نقدم أفضل القيم في المتجر."[1] وفي الإجابة نفسها، قال إن أسبوعًا أخيرًا حارًا في أكتوبر في الأسواق الكبيرة أبطأ مبيعات الملابس الشتوية، وإن الأعمال عادت منذ ذلك الحين للارتفاع بما يتماشى تقريبًا مع التوجيهات. وأضاف أن العميل "لا يزال يشعر بالولاء لنا ومرنًا إلى حد كبير".[1] وقف معنويات المستهلك عند 48.1[2] في سبتمبر، وهو مستوى يعكس قراءة ركودية. ويوازن المستثمرون الآن ما إذا كان بائع التجزئة القيمي الذي يواصل كسب حركة المرور يستحق سعرًا أقل لأن نطاق أرباح العطلة جاء أقل قليلاً من تقديرات وول ستريت. الثقة المنخفضة تدفع المزيد من المتسوقين إلى روس ارتفعت المبيعات بنسبة 12%[3] إلى 6.3 مليار دولار من 5.6 مليار دولار، بما يتماشى مع تقدير 6.26 مليار دولار. وكان ربح السهم المخفف 1.91 دولارًا، مرتفعًا من 1.58 دولارًا. وقد تجاوز ذلك توجيهات روس الخاصة التي تراوحت بين 1.75 و1.83 دولارًا وتوقعات الإجماع البالغة 1.87 دولارًا، وبلغ صافي الدخل 606 ملايين دولار مقابل 512 مليون دولار. نمت مبيعات المتاجر المماثلة بنسبة 8%، وجاء معظم هذا النمو من زيادة عدد المعاملات. وسجلت كل فئة رئيسية نموًا إيجابيًا في المبيعات المماثلة، واستمرت مكاسب العملاء عبر جميع مستويات الدخل. وقادت منطقة الغرب الأوسط النمو، بينما أضر الطقس الدافئ بشكل غير معتاد بولاية كاليفورنيا. وقال كونروي إن روس ستواصل إبقاء الأسعار المتوسطة منخفضة: "لا نريد على الإطلاق التخلي عن العميل الأساسي محدود الدخل الذي جعل هذا العمل ناجحًا لمدة 40 عامًا".[1] وقد أتاح الإبقاء على الأسعار منخفضة هامش تشغيل بنسبة 12.3%، بزيادة 70 نقطة أساس. وجاء نمو المبيعات المماثلة هذا الربع فوق نمو بنسبة 7% في العام السابق. وبالنسبة للربع الرابع، تتوقع روس نمو المبيعات المماثلة بنسبة 4%-5% مقابل 9% في العام الماضي، وهو أصعب مقارنة لها هذا العام. يمكن أن يؤثر الطقس الدافئ أيضًا على تجار تجزئة الملابس الآخرين، مثل شركة جاب (NYSE:GAP). ومع ذلك، قالت روس إن الربع الرابع "بدأ بداية قوية جدًا".[1] تكاليف الوقود قلصت نطاق أرباح العطلة توجيهات ربح السهم للربع الرابع البالغة 2.16 إلى 2.25 دولارًا لها نقطة وسطى عند 2.205 دولارًا. وهذا أقل بنسبة 2.4% من إجماع 2.26 دولارًا. وقال المدير المالي بيل شيهان إن النطاق "يعكس تكاليف وقود أعلى مقارنة بتوجيهاتنا الأولية".[1] وقالت روس ستورز إن الشحن فقد الرافعة المالية بمقدار 25 نقطة أساس في الربع الثالث، ويرجع ذلك في الغالب إلى الوقود. وبلغ متوسط سعر البنزين العادي 3.81 دولارًا[4] في 16 نوفمبر، بانخفاض 0.53 دولارًا في شهر، لذا قد يخفف هذا الضغط إذا استمرت الأسعار في الانخفاض. كم من التوقعات المرفوعة هو أموال لمرة واحدة رفعت روس توقعاتها لربح السهم السنوي إلى 8.75 إلى 8.84 دولارًا من 8.61 إلى 8.77 دولارًا. وهذا يضيف 0.14 دولارًا عند الحد الأدنى و0.07 دولارًا عند الحد الأعلى. ويتضمن النطاق حوالي 0.60 دولارًا للسهم من استردادات رسوم IEEPA الجمركية، أو ما يقرب من 253 مليون دولار تم الاعتراف بها في الربع الثاني. وبدون الاسترداد، تبلغ الأرباح 8.15 إلى 8.24 دولارًا. وقد تم تسجيل الاسترداد قبل التوقعات السابقة، لذا من المرجح أن تأتي الزيادة الأخيرة من العمليات. كما أن النطاق المعلن يقع فوق إجماع 8.23 دولارًا. التقييم وإعادة شراء الأسهم بعد الانخفاض التالي للأرباح كان إغلاق الخميس أقل بنسبة 8.9% من إغلاق 241.27 دولارًا في 11 نوفمبر. ولا يزال السهم مرتفعًا بنسبة 22.8% هذا العام و38.18% على مدى اثني عشر شهرًا، ضمن نطاق 52 أسبوعًا من 158.87 إلى 257.00 دولارًا. وبقيمة سوقية تبلغ 70.24 مليار دولار، يتم تداول روس عند حوالي 25 ضعف نقطة الوسط لتوجيهاتها السنوية. وباستثناء الاسترداد، يبلغ المضاعف حوالي 27. واشترت روس 1.4 مليون سهم مقابل 319 مليون دولار في الربع، وهي في طريقها لتحقيق 1.275 مليار دولار هذا العام. كما تدفع توزيعات أرباح ربع سنوية بقيمة 0.445 دولارًا. ومع ذلك، تميل المعنويات إلى قيادة الإنفاق بمقدار 1-3 أشهر[2]، لذا يظل ديسمبر الضعيف ممكنًا. مع 2377 متجرًا، أضافت روس حركة مرور عبر مجموعات الدخل ووسعت الهوامش بينما كانت الثقة قرب مستويات الركود. ويترك التراجع التالي للأرباح السهم دون أعلى مستوياته في نوفمبر، مما يجعل اتجاه مبيعات ديسمبر نقطة البيانات الرئيسية للبحث. اتصل بـ [email protected] لأي أسئلة أو تصحيحات.

آبل تطوّر وكيل ذكاء اصطناعي للتحكم في التطبيقات وتصفح الويب وكتابة الأكواد

آبل تطوّر وكيل ذكاء اصطناعي للتحكم في التطبيقات وتصفح الويب وكتابة الأكواد

FMPAAPL

تطوّر شركة آبل ([AAPL](/stock/AAPL)) وكيل ذكاء اصطناعي مستقل قادراً على التحكم في التطبيقات وتصفح الويب وكتابة الأكواد، في وقت تسعى فيه صانعة آيفون إلى المنافسة في السوق سريع التوسع للمساعدين المدعومين بالذكاء الاصطناعي، وفق ما ذكرته بلومبرغ يوم الخميس. وجاءت هذه الخطط ضمن إعلانات وظائف جديدة على موقع آبل الإلكتروني، من بينها البحث عن مدير هندسي أول لقيادة تطوير مساعد ذكاء اصطناعي استباقي وقائم على الوكلاء. ونقل التقرير عن الوصف الوظيفي قوله إن النظام سيكون قادراً على "كتابة الأكواد وتصفح الويب والتحكم في التطبيقات والتنقل في الأجهزة" نيابة عن المستخدمين، وتنفيذ مهام معقدة بتدخل محدود. ويصف الإعلان أيضاً وكلاء يمكنهم التخطيط للمهام متعددة الخطوات وتنفيذها عبر التطبيقات والمتصفحات وسطور الأوامر وواجهات البرمجيات، مع تنسيق وكلاء فرعيين متخصصين. ومن شأن هذه الخطوة أن تضع آبل ([AAPL](/stock/AAPL)) في منافسة مع شركات من بينها OpenAI وAnthropic ([ANT](/stock/ANT)) وMeta وGoogle، التي تطوّر وكلاء ذكاء اصطناعي قادرين على أداء مهام للمستخدمين أو تقدمها بالفعل. وذكر التقرير أن آبل ([AAPL](/stock/AAPL)) درست إطلاق الخدمة في موعد أقربه أواخر 2027، إلا أن التطوير لا يزال في مرحلة مبكرة ولم تؤكد الشركة موعداً للإطلاق. وتحتل الخصوصية والأمان موقعاً محورياً في النظام المقترح، إذ يبرز الإعلان الوظيفي الحاجة إلى ضوابط صلاحيات قوية وعزل آمن وشفافية عند وصول الوكلاء إلى بيانات الاعتماد أو تصرفهم نيابة عن المستخدمين. ويأتي هذا التطوير في وقت تسعى فيه آبل ([AAPL](/stock/AAPL)) إلى تعزيز قدراتها في الذكاء الاصطناعي وتوسيع سيري بما يتجاوز دورها التقليدي كمساعد صوتي.

إنتويت تتجاوز توقعات الأرباح لكنها تخفض توقعات الإيرادات مع اتفاقها على بيع مِيل تشيمب

إنتويت تتجاوز توقعات الأرباح لكنها تخفض توقعات الإيرادات مع اتفاقها على بيع مِيل تشيمب

FMPINTU

تجاوزت شركة إنتويت (NASDAQ:[INTU](/stock/INTU), XETRA:ITU)، الشركة الكاليفورنية المالكة لبرمجي TurboTax وQuickBooks للمحاسبة، توقعات وول ستريت يوم الخميس، لكنها خفّضت توقعاتها السنوية للإيرادات ووافقت على بيع ذراعها للتسويق عبر البريد الإلكتروني مِيل تشيمب. ارتفعت الأرباح المعدلة، التي تستثني تكاليف معينة مثل الأجور القائمة على الأسهم، بنسبة 56% إلى 2.91 دولار للسهم في الربع، مقابل توقعات المحللين عند 2.64 دولار. 247wallst وارتفعت الإيرادات 12% إلى 4.4 مليار دولار، متجاوزة الحد الأعلى لتوجيهات الشركة نفسها، مع قيادة عملاء الأعمال لمعظم النمو. ونمت وحدة Global Business Solutions، التي تغطي QuickBooks والخدمات المرتبطة بها للشركات الصغيرة، بنسبة 15% إلى 3.1 مليار دولار، مدعومة بأسعار أعلى وارتفاع بنسبة 21% في إيرادات الرواتب والمدفوعات. وزادت إيرادات قطاع المستهلك 7% إلى 958 مليون دولار، مع ارتفاع Credit Karma بنسبة 9% إلى 708 ملايين دولار، بينما نما TurboTax، برنامج إعداد الضرائب، بنسبة 1% فقط إلى 199 مليون دولار. وافقت إنتويت ([INTU](/stock/INTU)) على بيع مِيل تشيمب، التي انخفضت إيراداتها 1% إلى 313 مليون دولار، إلى Bending Spoons، مطوّر التطبيقات الإيطالي، مقابل نحو 3.68 مليار دولار، تشمل 3.31 مليار دولار نقداً. وتعتزم الشركة استخدام حصيلة البيع النقدية لإعادة شراء أسهمها خلال السنة المالية الجارية بعد إتمام الصفقة، المتوقعة في أوائل 2027. وخفّضت إنتويت ([INTU](/stock/INTU)) توقعاتها للإيرادات للسنة الكاملة إلى ما بين 23.08 مليار دولار و23.37 مليار دولار بسبب تغيير في Credit Karma، مع تثبيت توقعاتها للأرباح المعدلة عند 22.88 إلى 23.12 دولار للسهم. ويستثني كلا التوقعين صفقة بيع مِيل تشيمب، ومن المتوقع أن تبلغ إيرادات الربع الثاني ما بين 4.93 مليار دولار و4.95 مليار دولار. وأنفقت إنتويت ([INTU](/stock/INTU)) 1.5 مليار دولار على إعادة شراء الأسهم في الربع، بزيادة 73%، وأقرّت توزيعات أرباح ربع سنوية بواقع 1.38 دولار للسهم، بزيادة 15%.

تنبيه لمستثمري Webull: دعوة المتضررين بخسائر كبيرة للتواصل مع Hagens Berman قبل موعد 7 ديسمبر في دعوى الأوراق المالية الجماعية

تنبيه لمستثمري Webull: دعوة المتضررين بخسائر كبيرة للتواصل مع Hagens Berman قبل موعد 7 ديسمبر في دعوى الأوراق المالية الجماعية

FMPBULL

سان فرانسيسكو، 20 نوفمبر 2026 (جلوب نيوزواير) -- في 5 نوفمبر 2026، شهد مستثمرو شركة Webull ([BULL](/stock/BULL)) انخفاض سعر أسهمهم بنحو 11% بعد أن أعلنت هيئة تنظيم الصناعة المالية (FINRA) أنها فرضت على الشركة غرامة قدرها 4.2 مليون دولار "لفشلها في تنفيذ برامج مصممة بشكل معقول لمكافحة غسل الأموال، ومنع سرقة الهوية، والتنفيذ الأفضل"، وفق ما نقلته وكالة الأنباء. ويأتي هذا التطور الأخير في أعقاب دعوى أوراق مالية جماعية رُفعت بعد النتائج التي نشرتها اللجنة المختارة بمجلس النواب في 7 أكتوبر بشأن عمليات الشركة وروابط قوتها العاملة في البر الرئيسي للصين. وينبغي للمستثمرين الذين تكبدوا خسائر كبيرة في أسهم Webull ([BULL](/stock/BULL)) خلال فترة الدعوى التواصل مع Hagens Berman لمناقشة حقوقهم. فترة الدعوى: 26 أبريل 2025 – 6 أكتوبر 2026 الموعد النهائي للمدعي الرئيسي: 7 ديسمبر 2026 زيارة: www.hbsslaw.com/bull البريد الإلكتروني للتواصل: [BULL](/stock/BULL)@hbsslaw.com هاتف الشركة المباشر: 844-916-0895 فيديو: https://youtu.be/irkeqJZR7jw تطور FINRA في 5 نوفمبر 2026، وعند الإعلان عن غرامة بملايين الدولارات ضد Webull ([BULL](/stock/BULL))، لخّص بيل سانت لويس، رئيس قسم التنفيذ في FINRA، الأمر بإيجاز: "نمت أعمال Webull بوتيرة سريعة، لكن برنامج الامتثال لديها لم يواكب هذا النمو[؛]" "يجب على الشركات أن تضمن نمو أنظمتها الإشرافية مع أعمالها وأن تعالج المخاطر التي تنطوي عليها[؛]" و "فشلت Webull في القيام بذلك في مجالات أساسية، بما في ذلك التحقق من هوية عملائها، واكتشاف النشاط المشبوه، وضمان أفضل تنفيذ ممكن لتداولات العملاء". وفيما يتعلق بمخالفات مكافحة غسل الأموال، وجدت FINRA أنه بين يناير 2020 وسبتمبر 2023، وافقت Webull على فتح 120,000 حساب عميل جديد دون تكوين اعتقاد معقول بأنها تعرف الهوية الحقيقية لهؤلاء العملاء. نظرة عامة على دعوى الأوراق المالية الجماعية ضد Webull ([BULL](/stock/BULL)): تزعم الشكوى أن Webull ([BULL](/stock/BULL)) ضللت المستثمرين بشأن طبيعة هيكل أعمالها، مدّعية أن العمليات الأساسية كانت مقرها الولايات المتحدة وأن منشآت البر الرئيسي للصين كانت تقدم دعماً تقنياً محدوداً فقط. ويُزعم أن المستثمرين علموا الحقيقة في 7 أكتوبر 2026، عندما نشرت اللجنة المختارة بمجلس النواب نتائج تؤكد أن ممارسات بيانات Webull ([BULL](/stock/BULL)) تعرّض المستثمرين الأمريكيين لمخاطر المراقبة من جانب جمهورية الصين الشعبية، وأن حوكمتها يهيمن عليها تحكم مرتبط بالصين، وأن شركتها التابعة قبلت تمويلاً حكومياً صينياً مشروطاً بالولاء للحزب الشيوعي الصيني. كما أشارت اللجنة إلى تحريفات بشأن الإشراف على الموظفين، وضوابط تنظيمية أضعف مما وُعد به، وضمانات مقاصة مقلقة. وعلى خلفية هذه الأخبار، انخفض سهم Webull ([BULL](/stock/BULL)) بنحو 19% ليغلق عند 5.89 دولار للسهم. وقال ريد كاثرين، شريك Hagens Berman الذي يقود تحقيق الشركة: "نحن نراجع نتائج اللجنة المختارة وما إذا كانت Webull، إن ثبتت دقتها، ربما ضللت المستثمرين عمداً بشأن هيكلها المؤسسي وخالفت قوانين الأوراق المالية المعمول بها. وفي ظل غرامة FINRA، وسّعنا مراجعتنا لتشمل نتائجها وما إذا كانت الشركة ربما ضللت المستثمرين بشأن برامج الامتثال لديها". إذا كنت قد استثمرت في [BULL](/stock/BULL) وتكبدت خسائر كبيرة، أو لديك معلومات يمكن أن تساعد تحقيق الشركة، فقدم خسائرك الآن » المبلغون عن المخالفات: ينبغي للأشخاص الذين لديهم معلومات غير معلنة بشأن Webull ([BULL](/stock/BULL)) النظر في خياراتهم للمساعدة في التحقيق أو الاستفادة من برنامج المبلّغين عن المخالفات التابع لهيئة الأوراق المالية والبورصات (SEC). وبموجب البرنامج الجديد، قد يحصل المبلغون عن المخالفات الذين يقدمون معلومات أصلية على مكافآت يصل مجموعها إلى 30% من أي استرداد ناجح تحققه SEC. لمزيد من المعلومات، اتصل على 844-916-0895 أو راسل [BULL](/stock/BULL)@hbsslaw.com. نبذة عن Hagens Berman Hagens Berman هي شركة عالمية للتقاضي المعقد لحقوق المدعين تركز على مساءلة الشركات. وتضم الشركة ممارسة قوية وتمثل المستثمرين وكذلك المبلغين عن المخالفات والعمال والمستهلكين وغيرهم في قضايا تحقق نتائج حقيقية لمن تضرروا من إهمال الشركات وغيرها من المخالفات. وقد حصل فريق Hagens Berman على أكثر من 2.9 مليار دولار في هذا المجال القانوني. لمزيد من المعلومات عن الشركة ونجاحاتها، يمكن زيارة hbsslaw.com. تابع الشركة للحصول على التحديثات والأخبار على @ClassActionLaw. إعلان محاماة. النتائج السابقة لا تضمن نتيجة مماثلة في أي قضية مستقبلية.

توقعات هب سبوت لعام 2027: عودة الشريك المؤسس لمنصب الرئيس التنفيذي تمهد لـ"إعادة التأسيس"

توقعات هب سبوت لعام 2027: عودة الشريك المؤسس لمنصب الرئيس التنفيذي تمهد لـ"إعادة التأسيس"

FMPHUBS

يتمتع هذا السهم البرمجي غير اللافت للانتباه بتقييم "سوبر سكور" (Superscore) يبلغ 84 من قاعدة بياناتنا الأولية Hidden Gems، وهي جزء من نظام قاعدة بيانات Moneyball من The Motley Fool. وإليك السبب. بقلم روبرت إيزكيدو – تم التحديث في 20 نوفمبر 2026 الساعة 11:14 صباحاً بتوقيت شرق الولايات المتحدة النقاط الرئيسية ارتفع صافي دخل هب سبوت ([HUBS](/stock/HUBS)) بشكل كبير في عام 2026 مقارنة بعام 2025. تكامل وكلاء الذكاء الاصطناعي يخلق ميزة منتج وتهديداً طويل الأجل في الوقت نفسه. يعكس تباطؤ النمو الأخير نضوج الأعمال وبيئة اقتصادية كلية صعبة. تخيل صاحب شركة في السوق المتوسطة يحاول إدارة العملاء المحتملين للمبيعات ورسائل البريد الإلكتروني التسويقية وتذاكر دعم العملاء عبر خمس قطع برمجية منفصلة وغير مترابطة. كل تحديث يدوي هو خطأ محتمل، وكل تفاعل فائت هو إيراد ضائع. حلّت هب سبوت ([HUBS](/stock/HUBS) +6.34%) هذه المشكلة ببناء منصة متكاملة توحد هذه الوظائف تحت نموذج بيانات واحد. في 19 نوفمبر 2026، أغلق السهم عند 191.99 دولاراً، بعد أن واجه فترة صعبة على مدى العام الماضي بانخفاض بلغ نحو 46% يعكس قلق المستثمرين الأوسع بشأن تباطؤ النمو وتغير عادات الشراء في مجال إدارة علاقات العملاء (CRM). يمنح نظام التقييم الخاص بنا Hidden Gems هب سبوت تقييماً إجمالياً "سوبر سكور" يبلغ 84 من 100، مما يضعه في فئة "قوي". السوبر سكور هو تقييم مدعوم بالذكاء الاصطناعي يقيس القوة الإجمالية للشركة من خلال الجمع بين الأداء المالي وموقع المنتج في السوق والقدرات التكنولوجية وجودة القيادة والتقييم النسبي. وهو يمثل توحيد جميع تقييماتنا في تقييم واحد للشركات المدرجة، مع خمس فئات تصنيف: استثنائي (90-100)، قوي (75-89)، أعلى من المتوسط (60-74)، متوسط (40-59)، وحذر (0-39). وضع 84 يضع هب سبوت ضمن أفضل ~5% من كل شركة نقيمها. يعمل هذا التحليل كإشارة واحدة مدعومة بالبيانات لبحثك، إذ يجمع بين نقاط القوة الهيكلية للأعمال والمخاطر التي تمنع تقييماً أعلى حتى تتمكن من الموازنة بين الجانبين قبل أن تقرر مدى ملاءمتها لمحفظتك. لماذا يحصل [HUBS](/stock/HUBS) على سوبر سكور 84 نقطة تحول نحو النمو المربح: نجحت الشركة في التحول إلى الربحية وفق المعايير المحاسبية المقبولة عموماً (GAAP) في السنة المالية 2025 بصافي دخل قدره 46 مليون دولار، مما يمثل تحولاً هيكلياً عن سنوات من الخسائر المستمرة. التصاق المنصة: تخلق بنية "Smart CRM" الموحدة تكاليف تبديل مرتفعة، إذ يعتمد الآن أكثر من 300,000 عميل على منصة واحدة متكاملة لسير عمل التسويق والمبيعات والخدمة لديهم. حجم المنظومة: تستفيد الشركة من شبكة واسعة تضم أكثر من 2,000 تكامل في السوق، مما يعزز موقعها التنافسي أمام موردي الحلول المنفردة الذين يفتقرون إلى السعة الوظيفية نفسها. تخصيص رأسمالي منضبط: أظهرت الإدارة ثقة في التدفق النقدي المستقبلي عبر إعادة شراء ما يقرب من 980 مليون دولار من الأسهم حتى سبتمبر 2026، والموافقة على برنامج إضافي بقيمة مليار دولار في أغسطس 2026. الاستثمار في الابتكار: تتيح كثافة البحث والتطوير الثابتة عند نحو 29% التطوير المستمر لوكلاء الذكاء الاصطناعي "Breeze"، الذين يتم دمجهم الآن لأتمتة مهام إدارة علاقات العملاء وتحقيق كفاءات داخلية في التكاليف. لماذا لا يكون سوبر سكور [HUBS](/stock/HUBS) أعلى؟ تقييم مرتفع: يتداول السهم بمضاعف ربحية بأثر رجعي يبلغ 45.22، وهو مضاعف يترك هامشاً ضئيلاً للخطأ إذا تراجعت التوجيهات أو استمرت معدلات نمو العملاء في التباطؤ. احتكاك تسعيري: يخلق تزايد إحباط المستخدمين من نماذج التسعير المعقدة وعالية التكلفة و"إجهاد التغيير" بين المسؤولين خطراً ملموساً على الاحتفاظ بالعملاء على المدى الطويل. اضطراب بقيادة الوكلاء: لا يزال نموذج الأعمال يعتمد بشكل كبير على اقتصاديات المقاعد البشرية، مما يتركه عرضة لاحتمال أن تحل الأدوات الأصلية للذكاء الاصطناعي محل البرمجيات الأساسية لسير العمل التي تقدمها. تباطؤ النمو: يتجه صافي الإيراد السنوي المتكرر الجديد إلى الانخفاض مع نضوج الشركة وتعاملها مع حساسية أكبر للميزانيات، مما يشكل انتقالاً بعيداً عن وتيرة النمو الفائق السابقة. هب سبوت ([HUBS](/stock/HUBS)) هي شركة عالية الكفاءة في استخدام رأس المال وتحقق عائداً كبيراً على صافي أصولها الملموسة، أي أنها تولد أرباحاً كبيرة نسبياً إلى قاعدتها الصغيرة من المعدات المادية الصلبة. تتيح هذه الكفاءة للشركة تحويل كل نقطة من نمو الإيرادات إلى عوائد أقوى للمساهمين، ولهذا غالباً ما يكون السوق مستعداً لدفع مضاعف مرتفع للسهم رغم المخاطر الكامنة في بيئة برمجيات تنافسية. تقييمات قاعدة بيانات Hidden Gems في لمحة التقييم | التقييم (من 100) | الترتيب | نقطة البيانات الداعمة المنتج (سنة واحدة) | 84 | أفضل ~8% | نجح إطلاق وكلاء الذكاء الاصطناعي "Breeze" في تعميق خندق الشركة في السوق المتوسطة. المنتج (5 سنوات) | 83 | أفضل ~7% | توسعت الإيرادات من مليار دولار إلى 3 مليارات دولار مع نضوج الشركة لتصبح منصة متكاملة. المالي (سنة واحدة) | 83 | أفضل ~7% | مثلت السنة المالية 2025 نقطة تحول مع انتقال الشركة إلى ربحية صافية مستدامة. المالي (5 سنوات) | 80 | أفضل ~5% | انخفضت نسبة الدين إلى حقوق الملكية من 0.82 إلى 0.13، مما يُظهر إدارة منضبطة لهيكل رأس المال. القيادة | 60 | أدنى ~33% | الحوكمة مستقرة مع مجلس إدارة مستقل، غير أن منح الأسهم التنفيذية تفتقر إلى حواجز متعددة السنوات. الذكاء الاصطناعي | 39 | أدنى ~6% | يجعل الاعتماد على اقتصاديات المقاعد البشرية المنصة عرضة لمنافسة وكلاء الذكاء الاصطناعي الأصليين. مخاطر التقييم | 77 | أفضل ~9% | تتداول الشركة بمضاعف ربحية بأثر رجعي يبلغ 45.22، مما يعكس توقعات المستثمرين للنمو المستقبلي. يعكس سوبر سكور Hidden Gems تقييماً خاصاً من The Motley Fool مدعوماً بالذكاء الاصطناعي للشركة عبر ركائز المنتج والمالية والقيادة والتقييم اعتباراً من تاريخ المقال وقد يتغير بمرور الوقت. أرقام الأداء هي لحظية. الأداء السابق لا يضمن النتائج المستقبلية. هل [HUBS](/stock/HUBS) مناسب لمحفظتك؟ يستحق هذا السهم نظرة أقرب إذا... كنت تبحث عن مزود مهيمن لإدارة علاقات العملاء يعمل كمكوّن أساسي بين أفضل أسهم الشركات المتوسطة، نظراً لقاعدة عملائه الضخمة وإيراداته المتكررة من الاشتراكات. تثمّن الشركات التي تستفيد بنجاح من تأثيرات شبكة المنظومة للحفاظ على تكاليف تبديل مرتفعة والتصاق المنصة. قد ترغب في مواصلة البحث قبل الشراء إذا... كنت قلقاً بشأن التأثير طويل الأجل لوكلاء الذكاء الاصطناعي على نماذج الأعمال التقليدية للبرمجيات كخدمة (SaaS) القائمة على الاشتراكات. كنت تعتقد أن مضاعف التقييم الحالي للشركة لا يترك هامشاً كافياً للخطأ خلال هذه الفترة من تباطؤ نمو الإيرادات. هذا السوبر سكور هو إشارة واحدة مدعومة بالبيانات لمساعدتك على بدء بحثك، وليس توصية بالشراء أو البيع. يرجى موازنة هذه النتائج مع تحملك الشخصي للمخاطر وأهدافك المالية طويلة الأجل والعناية الواجبة الخاصة بك. توقعي لسهم [HUBS](/stock/HUBS) على مدى 5 سنوات تعرّضت أسهم هب سبوت ([HUBS](/stock/HUBS)) لضربات قاسية على مدى العام الماضي، إذ هوت من أعلى مستوى لها في 52 أسبوعاً عند 406.94 دولار بسبب مخاوف من أن طفرة الذكاء الاصطناعي ستأكل من قاعدة عملائها. وقد انخفض السهم إلى حد بعيد، بحيث أصبح مضاعف ربحية السعر الآجل 11.5 ومضاعف السعر إلى المبيعات البالغ نحو ثلاثة كلاهما قرب نقاط منخفضة على مدى العام الماضي، مما يجعل الآن وقتاً مناسباً لاقتناص الأسهم. وذلك لأن هب سبوت ([HUBS](/stock/HUBS)) تظل عملاً قوياً يستحق الاستثمار فيه، وعند مستواها الحالي، فإن السهم مهيأ للارتداد. وقد أدركت وول ستريت بالفعل أن الأسهم رخيصة، فاقتنصت السهم ودفعت السعر للارتفاع 7% في التداولات المبكرة يوم 20 نوفمبر. لكن هذا ليس السبب الوحيد للشراء. أعلنت الشركة عن تغيير في القيادة في 12 نوفمبر، بإعادة الشريك المؤسس برايان هاليغان. وتحت قيادته، نمت هب سبوت ([HUBS](/stock/HUBS)) لتصبح عملاً بقيمة 3.7 مليارات دولار، ويُلقى بعودته ترحيباً باعتبارها "إعادة تأسيس". علاوة على ذلك، كانت بعض مخاوف اضطراب الذكاء الاصطناعي تتعلق بتسعير الشركة القائم على المقاعد. وهذا يعني أن هب سبوت ([HUBS](/stock/HUBS)) تتقاضى الرسوم بناءً على عدد المستخدمين الذين يستخدمون منصتها. غير أن كفاءات الذكاء الاصطناعي يُتوقع أن تخفض هذا العدد، مما يهدد إمكانات نمو إيرادات الشركة. لهذا قدمت هب سبوت ([HUBS](/stock/HUBS)) تسعيراً قائماً على الاستخدام، حيث يُحصَّل من العملاء الذين يتبنون قدرات الذكاء الاصطناعي في الشركة، Breeze، مبلغ يعتمد على مقدار استخدام هذه الميزات. مع عودة برايان هاليغان والتحول إلى مزيج من التسعير القائم على المقاعد والاستخدام، أصبحت هب سبوت ([HUBS](/stock/HUBS)) في موقع أقوى لتسريع نمو الإيرادات. أين تستثمر 1,000 دولار الآن عندما يمتلك فريق محللينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. ففي النهاية، بلغ متوسط العائد الإجمالي لـ Stock Advisor 790% — وهو تفوق ساحق على السوق مقارنة بـ 202% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند انضمامك إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتباراً من 20 نوفمبر 2026.

لماذا انخفض سهم سانديسك مرة أخرى اليوم

لماذا انخفض سهم سانديسك مرة أخرى اليوم

FMPSNDK

تحذير من تريند فورس: أسعار ذاكرة NAND تنخفض فجأة. بقلم ريتش سميث – 20 نوفمبر 2026 الساعة 11:14 صباحًا بتوقيت شرق الولايات المتحدة النقاط الرئيسية: شركة أبحاث سوق الذاكرة تريند فورس تتوقع انخفاض أسعار NAND بنسبة 20%، مع استمرار التراجع في عام 2027. المشترون الصينيون يقلصون مشترياتهم من NAND، وقد يؤدي ذلك إلى إزالة اختلال العرض والطلب في سوق الذاكرة. هوت أسهم شركة سانديسك ([SNDK](/stock/SNDK)) بنسبة 14% حتى الساعة 11 صباحًا بتوقيت شرق الولايات المتحدة صباح الجمعة، في نفس اليوم الذي كان من المفترض أن ترتفع فيه بشكل كبير ردًا على تقسيم كبير للأسهم بنسبة 8 إلى 1. ولماذا؟ لا أعرف عنكم، لكنني ألوم تريند فورس. المصدر: غيتي إميجز. تريند فورس تدق ناقوس الخطر بشأن NAND دعوني لا أدفن العنوان الرئيسي: كان سعر سهم سانديسك 750 دولارًا للسهم أمس، ويبلغ سعره اليوم 81 دولارًا فقط للسهم. قد يبدو ذلك وكأنه انخفاض كبير، لكن معظمه يعود إلى أن كل سهم من أسهم سانديسك بالأمس تم تقطيعه إلى ثمانية أجزاء. لو لم يحدث أي تقسيم، لكان سعر سهم سانديسك اليوم أقرب إلى 650 دولارًا للسهم. لا يزال هذا انخفاضًا هائلًا من 750 دولارًا. إذن بغض النظر عن تقسيم الأسهم، ما الذي يحدث خطأً مع سانديسك؟ هنا يأتي دور تريند فورس. وكما ذكر موقع ستريت إنسايدر دوت كوم اليوم، نشرت شركة أبحاث سوق الذاكرة تريند فورس للتو توقعات سلبية للطلب على ذاكرة فلاش NAND في عام 2027. وحذرت تريند فورس من أن كبار مزودي الخدمات السحابية الصينيين من المرجح أن يقلصوا طلباتهم على ذاكرة SSD الخاصة بالمؤسسات العام المقبل، وأن هذه التخفيضات ستكون أكبر من أي زيادة تعويضية في الطلب الأمريكي المدفوع بالذكاء الاصطناعي. وقد يؤدي هذا الانخفاض في الطلب إلى إزالة ضغط التسعير على شرائح NAND، مما يجبر أسعار NAND على البقاء ثابتة أو حتى الانخفاض بنسبة 5% على أساس ربع سنوي في الربع الأول من عام 2027. سانديسك ([SNDK](/stock/SNDK)) 82.23 دولارًا -12.17 دولارًا (-12.89%) بورصة ناسداك · اعتبارًا من الساعة 11:11 صباحًا بتوقيت شرق الولايات المتحدة 20/11/26 ماذا يعني هذا لسانديسك هذه الأخبار تزداد سوءًا. فالتخفيضات تظهر بالفعل في السوق الفورية، حيث انخفضت أسعار NAND بالفعل بنسبة 20% عن السابق. ومع استمرار الشركات الصينية في تقليص مشترياتها، قد يختفي اختلال العرض والطلب في NAND، وقد تستمر أسعار NAND في الانخفاض "من الربع الثاني من عام 2027 فصاعدًا". الآن، الخبر السار هو أن سانديسك لديها بالفعل "حوالي نصف إمدادات وحدات NAND للسنة المالية 2027 وحوالي ثلثي إمدادات السنة المالية 2028" مثبتة بموجب عقود طويلة الأجل. والخبر السيئ هو أنه بمجرد انتهاء عقود التوريد هذه، قد تنتهي أيضًا أسعار NAND المربحة لسانديسك. أين تستثمر 1000 دولار الآن عندما يقدم فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. فبعد كل شيء، يبلغ متوسط العائد الإجمالي لـ Stock Advisor 790% — وهو تفوق ساحق على السوق مقارنة بـ 202% لمؤشر S&P 500. لقد كشفوا للتو عن ما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، وهي متاحة عند انضمامك إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 20 نوفمبر 2026.

وولمارت هي أمازون ولكن مع 4600 متجر

وولمارت هي أمازون ولكن مع 4600 متجر

FMPWMT

يجادل المستثمرون ومحللو الأوراق المالية بأن وولمارت ([WMT](/stock/WMT)) (NYSE: [WMT](/stock/WMT) | [WMT](/stock/WMT) Price Prediction) أصبحت تشبه أمازون (NASDAQ: AMZN) بشكل متزايد. وإذا كانوا يعجبون بأرباح وولمارت، فلا بد لهم من ذلك تقريبًا. فقد ارتفعت إيرادات وولمارت في الربع الأخير بنسبة 5.2% لتصل إلى 188.8 مليار دولار. وارتفعت الإيرادات الأمريكية بشكل أبطأ، بنسبة 3.6% لتصل إلى 124.9 مليار دولار. من المحتمل أن تكون إيرادات متاجر وولمارت في الولايات المتحدة قد انخفضت. ولسبب ما، لا تفصح وولمارت عن إيرادات التجارة الإلكترونية أو الإعلانات، وهي أعمالها الشبيهة بأعمال أمازون. فقد ارتفعت مبيعات التجارة الإلكترونية الأمريكية بنسبة 23%. وارتفعت إيرادات الإعلانات بنسبة 37%. وقد حققت التجارة الإلكترونية أداءً جيدًا بفضل "التوصيل من المتاجر، والإعلانات، والسوق الإلكتروني". وبعبارة أخرى، يقوم الناس بتقديم الطلبات عبر الإنترنت ثم يستلمونها من المتاجر. ولا تزال هذه عملية كثيفة العمالة، وهي تُظهر أن برنامج مبيعات التجارة الإلكترونية لديها لا يشبه حقًا برنامج أمازون. وبمرور الوقت، ستواجه خدمة "اطلب عبر الإنترنت واستلم من المتجر" في وولمارت بعض القيود. وليس الجميع يرغب في القيادة على الإطلاق للحصول على ما طلبوه. تكمن ميزة وولمارت في أنها لا تزال تمتلك 4,608 متجرًا في أمريكا. وهذا يعني وجود متجر واحد على بعد 10 أميال من 90% من سكان الولايات المتحدة. (يشمل هذا الرقم 600 متجر من سامز كلوب). ومهما كان حجم ميزة عدد متاجرها مقارنة بأي بائع تجزئة آخر، فإن هامش التشغيل الأمريكي لديها يبلغ 5%. في حين قد تستند القيمة السوقية لأمازون إلى حد كبير إلى خدمات الويب Amazon Web Services (AWS) وتحولها إلى الخدمات القائمة على الذكاء الاصطناعي، فإن هامش التشغيل في أمريكا الشمالية في الربع الأخير لها كان 7.8%. وعلى الأرجح، يعود ذلك إلى أنها لا تمتلك متاجر. ويُعوَّض ذلك جزئيًا من خلال عدد الأشخاص العاملين في المستودعات الضخمة. في مراحل تطور أمازون المبكرة، خشي الناس من أنها ستدمر متاجر التجزئة التقليدية وتحرم بعض المجتمعات من الوظائف المحلية. وقد أفلست بعض متاجر التجزئة الوطنية، لكنها كانت ستفلس على أي حال. ومن الصعب الادعاء بأن أمازون قد أضرت بولمارت كثيرًا. وبالطبع، لا يمكننا العودة بالزمن لنرى عالمًا خاليًا من أمازون تمامًا. هناك شيء واحد مؤكد. ستزداد تكاليف العمالة بمرور الوقت. كما أن توصيل المخزون إلى المتاجر مكلف أيضًا، خاصة في عالم وصلت فيه أسعار الديزل مؤخرًا إلى أعلى مستوياتها على الإطلاق. لن تموت أعمال وولمارت أبدًا. ومع ذلك، فإن أفضل سنوات نموها قد مضت. وقد جعلت أمازون، والطريقة التي فتحت بها عالمًا كاملًا من التجارة الإلكترونية، ذلك مؤكدًا. للاستفسارات أو التصحيحات، يرجى الاتصال بـ [email protected].

غولدمان ساكس: لماذا أنتظر 750 دولارًا

غولدمان ساكس: لماذا أنتظر 750 دولارًا

FMPGS

الرئيسية > تحليل الأرباح > القطاع المالي > ملخص تحصل شركة غولدمان ساكس ([GS](/stock/GS)) على تصنيف "احتفاظ" رغم تحقيقها إيرادات قياسية منذ بداية العام وانخفاض سعر سهمها بنحو 24% عن أعلى مستوى له في 52 أسبوعًا. يتم تداول سهم غولدمان ساكس ([GS](/stock/GS)) فوق القيمة العادلة المعيارية التي حددتها عند 840 دولارًا؛ وسأنتظر حتى يصل إلى 750 دولارًا أو أقل لتأمين هامش أمان ملموس. تدعم الرسوم المتكررة في إدارة الأصول والثروات مضاعف تقييم أعلى، لكن إيرادات التداول المتقلبة تترك غولدمان ساكس ([GS](/stock/GS)) عرضة لتباطؤ أسواق رأس المال. تبلغ نسبة CET1 لدى غولدمان ساكس ([GS](/stock/GS)) 12.4%، وهي تزيد بنحو 100 نقطة أساس فقط عن الحد الأدنى التنظيمي، مما قد يقيد توزيعات المساهمين المستقبلية. الأطروحة أعلنت شركة غولدمان ساكس جروب ([GS](/stock/GS)) عن إيرادات قياسية منذ بداية العام ونمو استثنائي في ربحية السهم للربع الثالث. وعلى الرغم من النتائج القوية، شهد البنك الاستثماري العملاق انخفاضًا في سعر سهمه بنحو 24% من أعلى مستوى له. 628 متابعًا إفصاح المحلل: أنا/نحن لا نمتلك أي أسهم أو خيارات أو مراكز مشتقات مماثلة في أي من الشركات المذكورة، ولا نخطط لبدء أي من هذه المراكز خلال الـ 72 ساعة القادمة. لقد كتبت هذا المقال بنفسي، وهو يعبر عن آرائي الخاصة. لا أتلقى أي تعويض مقابل ذلك (بخلاف التعويض من Seeking Alpha). ليس لدي أي علاقة عمل مع أي شركة يتم ذكر سهمها في هذا المقال. إفصاح Seeking Alpha: الأداء السابق ليس ضمانًا للنتائج المستقبلية. لا يتم تقديم أي توصية أو نصيحة بشأن ما إذا كان أي استثمار مناسبًا لمستثمر معين. قد لا تعكس أي آراء أو وجهات نظر واردة أعلاه آراء Seeking Alpha ككل. Seeking Alpha ليست تاجر أوراق مالية مرخصًا أو وسيطًا أو مستشارًا استثماريًا أمريكيًا مرخصًا أو بنكًا استثماريًا. محللونا هم مؤلفون من طرف ثالث يشملون مستثمرين محترفين ومستثمرين أفراد قد لا يكونون مرخصين أو معتمدين من أي معهد أو هيئة تنظيمية.

إذا استثمرت 500 دولار شهرياً في بالانتير بدءاً من الآن.. إليك ما ستحصل عليه خلال 5 سنوات

إذا استثمرت 500 دولار شهرياً في بالانتير بدءاً من الآن.. إليك ما ستحصل عليه خلال 5 سنوات

FMPPLTR

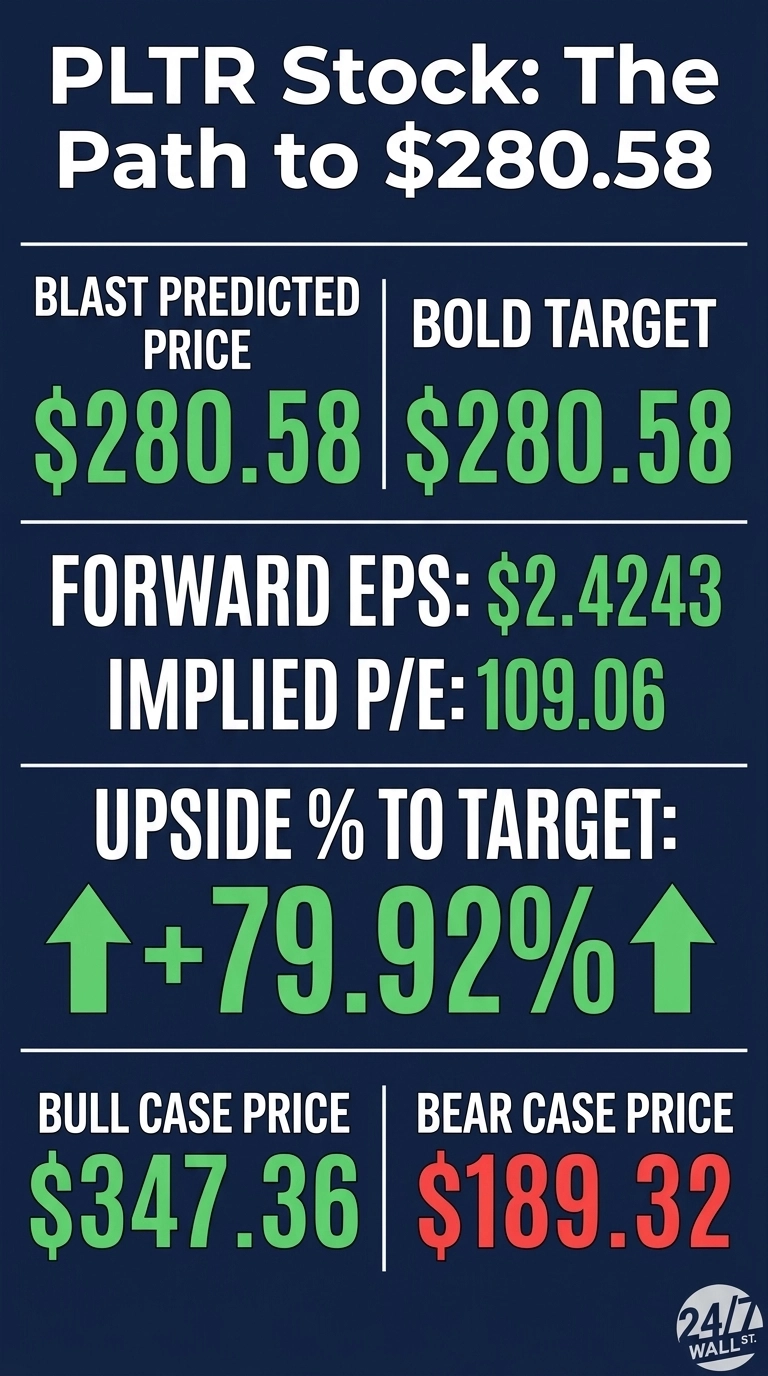
تداولت أسهم بالانتير تكنولوجيز ([PLTR](/stock/PLTR)) عند 157.50 دولار في تداولات ما قبل الافتتاح، وهو أدنى بنسبة 15.34% من مستواها قبل شهر، وبنسبة 11.39% عن بداية العام حتى تاريخه. استثمار 500 دولار شهرياً على مدى خمس سنوات يتراكم ليصل إلى 30,000 دولار من المساهمات بحلول عام 2031. ويستحق هذا التراجع نظرة أدق لأن الأعمال تواصل تسارعها: فقد ارتفعت الإيرادات 95.87%[1] على أساس سنوي في الربع الأخير. ما قد تتحول إليه مساهمتك الشهرية البالغة 500 دولار بحلول 2031 قد تبلغ قيمة خطة الـ500 دولار الشهرية نحو 39,156.81 دولار بحلول 2031 في السيناريو الأساسي. ويصل إجمالي العائد إلى 30.52% على الـ30,000 دولار التي دفعتها. ويقف خلف هذا الرقم هدف أساسي متوقع لخمس سنوات عند 280.58 دولار للسهم، وهو ما يعادل عائداً إجمالياً بنسبة 79.92% (12.46% على أساس سنوي) من سعر البداية في النموذج البالغ 155.95 دولار. تعود الخطة بعائد أقل من السهم لأن المساهمات اللاحقة تشتري الأسهم بأسعار متوقعة أعلى ولديها وقت أقل للنمو. ولبناء هذا المثال، تشتري كل 1,500 دولار (ثلاث مساهمات شهرية) أسهماً عند مستويات الأسعار الربعية في النموذج. ولا يشمل الحساب الرسوم والضرائب، وبالانتير لا توزع أي أرباح. المتفائل والأساسي والمتحفظ: نطاق دولاراتك السيناريو السعر المستهدف إجمالي عائد السهم قيمة خطة 500 دولار شهرياً إجمالي عائد الخطة المتفائل 347.36 دولار 122.74% 42,608.13 دولار 42.03% الأساسي 280.58 دولار 79.92% 39,156.81 دولار 30.52% المتحفظ 189.32 دولار 21.4% 33,600.76 دولار 12% تبلغ الثقة في النموذج 0.9. ويميل وول ستريت إلى الإيجابية: إذ يقف السعر المستهدف بالإجماع عند 222.25 دولار، مدعوماً بـ3 تصنيفات شراء قوي و19 شراء و9 احتفاظ و1 بيع و1 بيع قوي. وتبلغ مشاعر المحللين 67% تفاؤلاً. كما ذكرت ماركت ووتش أن ستانلي دروكنميلر اشترى في بالانتير. ثلاثة محركات وراء سيناريو الصعود قطاع الأعمال التجاري الأمريكي يتصدر بلغت إيرادات القطاع التجاري الأمريكي في الربع الأخير 984 مليون دولار[1]، بزيادة 148%. وللمرة الأولى، تجاوزت إيرادات الحكومة الأمريكية البالغة 953 مليون دولار[1]. وقد رفعت الإدارة توجيهاتها للعام بأكمله بعد كل ربع من هذا العام، ويبلغ أحدث نطاق للإيرادات 8.530 إلى 8.534 مليار دولار[1]، أي نمواً بنسبة 91%. البرامج التجريبية تتحول إلى عقود كبيرة بدأ أحد عملاء المواد الصناعية ببرنامج تجريبي بقيمة تقارب 3 ملايين دولار[2] وحوّله إلى عقد بقيمة سنوية متعاقد عليها تبلغ 29 مليون دولار. وارتفع صافي الاحتفاظ بالدولار إلى 165%[2]. وقال الرئيس التنفيذي أليكس كارب: "نحن حقاً لا نستطيع إشباع الطلب."[2] الأرباح تتوسع مع النمو بلغ هامش التشغيل المعدل 62%[1]، وارتفعت نتيجة قاعدة الـ40 إلى 158%. وجاءت ربحية السهم المعدلة عند 0.44 دولار[1] متجاوزة توقعات الإجماع البالغة 0.4072 دولار، لتكون العاشر على التوالي من التجاوزات. ويقف توجيه التدفق النقدي الحر المعدل للعام بأكمله عند 4.8 إلى 5.0 مليارات دولار[1]، ولدى الشركة نحو 10.4 مليارات دولار[2] نقداً وسندات خزانة. مخاطر قد تقلص رصيدك النهائي التقييم هو أكبر تهديد لأموالك. فعند مضاعف ربحية يبلغ 222 مرة ونسبة سعر إلى دفتر تقارب 49 مرة، يترك السهم مجالاً ضئيلاً لأخطاء التنفيذ. قد يكون اللعب في هوس كهذا مجدياً، ما دامت تخطط للخروج، وهو موضوع دليل الناجين من الفقاعات المجاني لدينا بالكامل. كما أن الأسهم عادة تتأرجح أكثر من السوق، بمعامل بيتا يبلغ 1.61. الحجوزات تتخلف عن الإيرادات: فقد ارتفعت القيمة الإجمالية للعقود 6%[1] بينما نمت الإيرادات 96%. وقالت الإدارة إن عدة صفقات تجارية أمريكية كبيرة كانت أقصر مدة من المعتاد[2]. ضغط التخفيف: ارتفعت المكافآت القائمة على الأسهم إلى 318.9 مليون دولار من 172.3 مليون دولار قبل عام. التحصيلات: ارتفعت الحسابات المدينة إلى 1.883 مليار دولار من 1.042 مليار دولار في نهاية العام. التعرض التعاقدي والاقتصاد الكلي: يمكن للعملاء إنهاء العقود لسبب يرونه مناسباً، ودورات البيع طويلة. كما يمكن أن تبطئ الرسوم الجمركية وأسعار الفائدة وتنظيم الذكاء الاصطناعي الإنفاق. حتى في السيناريو المتحفظ، تنتهي الخطة فوق ما دفعته، لكن تصحيحاً أكبر في التقييم قد يدفع الرصيد إلى ما دون 30,000 دولار. الخلاصة لخطتك الشهرية عبر السيناريوهات الثلاثة، قد ينمو استثمار 500 دولار شهرياً في بالانتير إلى ما بين 33,600.76 و42,608.13 دولاراً بحلول 2031، مع سيناريو أساسي عند 39,156.81 دولار. الشراء الشهري يوزع نقاط دخولك على سهم متقلب، لكن كل رقم هو سيناريو متوقع ولا شيء منه مضمون. إنه توقع وليس نصيحة استثمارية. للتواصل بشأن أي أسئلة أو تصحيحات: [email protected].

أبولو وجولدمان ساكس تعلنان تسعير تمويل بقيمة 44 مليار دولار لوحدات معالجة الرسوميات الخاصة بسبيس إكس

أبولو وجولدمان ساكس تعلنان تسعير تمويل بقيمة 44 مليار دولار لوحدات معالجة الرسوميات الخاصة بسبيس إكس

FMPGS

20 نوفمبر 2026، 11:02 بتوقيت شرق الولايات المتحدة | المصدر: أبولو جلوبال مانجمنت إنك قاد أبولو ([APO](/stock/APO)) وجولدمان ساكس ([GS](/stock/GS)) الصفقة إلى جانب مستثمرين عالميين بارزين. نيويورك، 20 نوفمبر 2026 (جلوب نيوزواير) -- أعلنت أبولو ([APO](/stock/APO)) وجولدمان ساكس ([GS](/stock/GS)) اليوم عن نجاح تسعير ما يقارب 44 مليار دولار من السندات العادية والسندات الثانوية لتمويل شراء وحدات معالجة الرسوميات (GPUs) والمعدات المرتبطة بها لصالح سبيس إكس ([SPCX](/stock/SPCX)). وقد تجاوز الطلب على الصفقة المعروض منها وتمت زيادتها نتيجة لقوة طلب المستثمرين، وستوفر الجيل التالي من شرائح إنفيديا Vera Rubin لبناء البنية التحتية الأرضية للحوسبة لدى سبيس إكس، وتمثل أكبر تمويل لوحدات معالجة الرسوميات يُنفَّذ حتى تاريخه. ومن المتوقع أن تبدأ جداول الإيجار عند تسليم وحدات المعالجة المركزية والمعدات المرتبطة بها في النصف الأول من عام 2027. وقد التزمت بالتمويل صناديق وشركات تابعة تديرها أبولو وجولدمان ساكس، مع تقديم صناديق وحسابات تديرها بلاك روك ([BLK](/stock/BLK)) وإدارة الأصول في جولدمان ساكس ([GS](/stock/GS)) وحسابات رأسمالية تستشيرها KKR ([KKR](/stock/KKR)) تعهدات رئيسية في الصفقة. وعملت أبولو جلوبال سيكيوريتيز وجولدمان ساكس كمنسقين عالميين مشاركين، بينما عمل جولدمان ساكس وكيل الهيكلة الوحيد. وقال الشريك في أبولو، جمشيد إحساني: "تُعد سبيس إكس واحدة من أكثر بناة الحوسبة طموحًا في العالم، ويسعدنا أن نكون قد قدنا هذا التمويل إلى جانب جولدمان ساكس. وتعكس هذه الصفقة قوة منصة أبولو المتكاملة، حيث تعمل أنشطة التوريد والهيكلة والتوزيع والاستثمار الأساسي معًا لتوفير رأس مال مرن على نطاق واسع. كما تعكس تركيزنا على الهياكل القائمة على الأصول ذات الحماية من الجانب السلبي". وقد تلقت أبولو مشورة من مورجان ستانلي وسيتي وPJT Partners في الصفقة. وعملت شركة لاثام آند واتكينز LLP كمستشار قانوني لأبولو، بينما عملت بول، فايس، ريفكايند، وارتون آند جاريسون LLP كمستشار للمستثمرين. عن أبولو أبولو هي مدير أصول بديلة عالمي عالي النمو. ونسعى في أعمال إدارة الأصول لدينا إلى توفير عائد فائض لعملائنا عند كل نقطة على طول طيف المخاطر والعائد، من الائتمان ذي الدرجة الاستثمارية إلى الأسهم الخاصة. وعلى مدى أكثر من ثلاثة عقود، خدمت خبرتنا الاستثمارية عبر منصتنا المتكاملة بالكامل احتياجات العائد المالي لعملائنا ووفرت للشركات حلولًا رأسمالية مبتكرة للنمو. ومن خلال أثيني، أعمال خدمات التقاعد لدينا، نتخصص في مساعدة العملاء على تحقيق الأمان المالي من خلال توفير مجموعة من منتجات مدخرات التقاعد والعمل كمزود حلول للمؤسسات. ويوائم نهجنا الصبور والخلاق والعليم في الاستثمار بين عملائنا والشركات التي نستثمر فيها وموظفينا والمجتمعات التي نؤثر فيها، لتوسيع الفرص وتحقيق نتائج إيجابية. وحتى 30 سبتمبر 2026، كان لدى أبولو ما يقارب 1.07 تريليون دولار من الأصول الخاضعة للإدارة. لمعرفة المزيد، يرجى زيارة www.apollo.com. جهات الاتصال نواه غان، الرئيس العالمي لعلاقات المستثمرين، أبولو جلوبال مانجمنت إنك، (212) 822-0540، IR@apollo.com جوانا روز، الرئيسة العالمية للاتصالات المؤسسية، أبولو جلوبال مانجمنت إنك، (212) 822-0491، Communications@apollo.com

يو بي إس تكرر توصيتها بالشراء لسهم جونز لانغ لاسال (بورصة نيويورك: JLL) وسط إيرادات قياسية وخطة لإعادة شراء الأسهم

يو بي إس تكرر توصيتها بالشراء لسهم جونز لانغ لاسال (بورصة نيويورك: JLL) وسط إيرادات قياسية وخطة لإعادة شراء الأسهم

FMPJLL

كررت يو بي إس توصيتها بالشراء لسهم جونز لانغ لاسال ([JLL](/stock/JLL)). أعلنت جونز لانغ لاسال ([JLL](/stock/JLL)) عن إيرادات قياسية في الربع الثالث من عام 2026 مع توسع هوامش الربح. تعتزم الشركة تنفيذ اتفاقية إعادة شراء أسهم متسارعة بقيمة 500 مليون دولار. كررت يو بي إس توصيتها بالشراء لسهم جونز لانغ لاسال ([JLL](/stock/JLL)) عندما كان سعر السهم عند 351.58 دولار. وتعمل جونز لانغ لاسال ([JLL](/stock/JLL)) في مجالات الاستشارات العقارية وإدارة أماكن العمل. أعلنت جونز لانغ لاسال ([JLL](/stock/JLL)) عن إيرادات ونتائج نهائية قياسية للربع الثالث من عام 2026، مع توسع هوامش الربح بوتيرة أسرع من نمو الإيرادات، وفقًا لما أشار إليه موقع The Motley Fool. وتعكس النتائج الزخم في أعمال الاستشارات العقارية وإدارة أماكن العمل لدى الشركة. تعتزم جونز لانغ لاسال ([JLL](/stock/JLL)) تنفيذ اتفاقية إعادة شراء أسهم متسارعة بقيمة 500 مليون دولار في وقت قريب. واحتفظت الشركة بنسبة 99% من أكبر 100 عميل لديها على مدى ثلاث سنوات. يتداول سهم جونز لانغ لاسال ([JLL](/stock/JLL)) عند 351.58 دولار، بانخفاض 10.88 دولار، أو 3.00%. وتداولت الأسهم بين 350.48 دولار و362.40 دولار اليوم، وبين 259.83 دولار و395.79 دولار على مدى العام الماضي. وتبلغ القيمة السوقية للشركة 16.06 مليار دولار، مع حجم تداول بلغ 463,183 سهمًا.

أبفي مقابل إيلي ليلي: أي سهم رعاية صحية أفضل للشراء في 2027؟

أبفي مقابل إيلي ليلي: أي سهم رعاية صحية أفضل للشراء في 2027؟

FMPLLY

تتزايد إيرادات إيلي ليلي بوتيرة لا تستطيع أبفي مجاراتها، ومع ذلك يتم تداول أبفي بمضاعف أرباح أقل بشكل ملحوظ. بقلم برندان كوفي – تحديث 20 نوفمبر 2026 الساعة 11:00 صباحاً بتوقيت شرق الولايات المتحدة النقاط الرئيسية: تولّد أبفي تدفقاً نقدياً كبيراً من نجمَيها الجديدين في مجال المناعة، سكايريزي ورينفوك. تشهد إيلي ليلي نمواً هائلاً في الإيرادات مدفوعاً بحضورها المهيمن في سوق الصحة الأيضية. أي عملاق دوائي يقدم أفضل توازن بين النمو والقيمة لمحفظتك لعام 2027؟ مع إعادة جنون أدوية إنقاص الوزن والتعافي من هبوط براءات الاختراع تشكيل المشهد الطبي، يراقب المستثمرون عن كثب شركة أبفي (ABBV +1.57%) وشركة إيلي ليلي ([LLY](/stock/LLY) +0.10%) لمعرفة أي عملاق سيتصدر في العقد المقبل. تركز أبفي على تنويع محفظتها في مجالات المناعة والتجميل لتعويض الإيرادات القديمة، بينما تعمل إيلي ليلي على توسيع الطاقة الإنتاجية لأدوية الصحة الأيضية الضخمة. تكشف المقارنة بين الشركتين عن خيار بين ورقة نمو زخمية عالية النمو وفرصة قيمة متنوعة وغنية بالنقد. الحجة لصالح أبفي تركز أبفي على اكتشاف وتسويق علاجات متقدمة لحالات معقدة، لا سيما في مجالات المناعة والأورام والتجميل. وتعتمد الشركة بشكل كبير على موزعي الجملة مثل ماكيسون (MCK +2.15%) وكاردينال هيلث (CAH +1.31%) وسينكورا (COR +1.03%) لتوزيع مخزونها الدوائي. ويمثل هؤلاء الموزعون ما يقرب من جميع المبيعات في الولايات المتحدة، وتركز العملاء بهذا الشكل يضيف طبقة من المخاطر إلى الأعمال. في الأشهر الاثني عشر المنتهية في 30 سبتمبر 2026، بلغت الإيرادات نحو 66.0 مليار دولار، وهو ما يمثل معدل نمو في الإيرادات يبلغ حوالي 10.7%. وخلال الفترة نفسها، سجلت الشركة صافي دخل بلغ نحو 10.3 مليارات دولار. ويبرز هذا الأداء قدرة الشركة على تنمية إيراداتها حتى مع تعاملها مع فقدان الحصرية لمنتجات أقدم. اعتباراً من ميزانيتها العمومية في ديسمبر 2025، بلغت نسبة الدين إلى حقوق الملكية -13.1 مرة، مما يشير إلى أن إجمالي الالتزامات تجاوز حقوق المساهمين. وتبلغ نسبة التداول لديها نحو 0.7 مرة، وهي تقيس قدرة الشركة على سداد الالتزامات قصيرة الأجل بأصول يمكن تحويلها إلى نقد بسرعة. وفي السنة المالية المنتهية في 31 ديسمبر 2025، بلغ التدفق النقدي الحر نحو 17.8 مليار دولار، وهو النقد الناتج عن العمليات ناقص النفقات الرأسمالية. الحجة لصالح شركة إيلي ليلي تبحث شركة إيلي ليلي وتصنع أدوية في عدة مجالات علاجية، مع تركيز هائل حالياً على منتجات القلب والأيض والأورام. وتبيع الشركة منتجاتها عبر موزعين كبار مثل ماكيسون وسينكورا وكاردينال هيلث، بينما تستخدم أيضاً منصتها LillyDirect للوصول إلى المرضى. ويدير هؤلاء الموزعون الكبار جزءاً كبيراً من حجم الشركة، مما يخلق قاعدة عملاء مركزة تتطلب إدارة حذرة. في الأشهر الاثني عشر المنتهية في 30 سبتمبر 2026، بلغت الإيرادات نحو 86.5 مليار دولار، مما يشير إلى معدل نمو مثير للإعجاب في الإيرادات يبلغ نحو 45.5%. وبلغ صافي الدخل لهذه الفترة نحو 27.6 مليار دولار، مما يظهر ربحية كبيرة مع اكتساب أدويتها الجديدة حصة في السوق. ويغذي هذا التوسع السريع بشكل أساسي الطلب المرتفع على أحدث علاجاتها الأيضية. اعتباراً من ميزانيتها العمومية في ديسمبر 2025، بلغت نسبة الدين إلى حقوق الملكية نحو 3.24 مرة، وهي مقارنة إجمالي الدين بحقوق المساهمين. وبلغت نسبة التداول نحو 1.6 مرة، مما يوفر هامشاً صحياً لتلبية الالتزامات المالية قصيرة الأجل. وفي السنة المالية المنتهية في 31 ديسمبر 2025، بلغ التدفق النقدي الحر نحو 8.7 مليارات دولار، وهو النقد المتبقي بعد أن تدفع الشركة تكاليف تشغيلها واستثماراتها الرأسمالية. مقارنة ملف المخاطر تواجه أبفي تركيزاً كبيراً في الإيرادات، حيث شكلت أدويتان لمناعة، سكايريزي ورينفوك، نحو 42% من إيراداتها في 2025. والشركة أيضاً عرضة لفقدان حماية براءات الاختراع، مما قد يؤدي إلى انخفاضات سريعة في الإيرادات عندما يدخل منافسون من الأدوية البيولوجية المماثلة إلى السوق. وبالإضافة إلى ذلك، تخلق ضغوط التسعير من الجهات الحكومية الدافعة ومعدلات الفشل المرتفعة في الأبحاث السريرية حالة من عدم اليقين المستمر بشأن خط أنابيب الشركة على المدى الطويل. تحمل إيلي ليلي مخاطر تتعلق بتركيزها العالي في منتجات القلب والأيض، التي شكلت نحو 56% من إيراداتها في 2025. وتعمل الشركة في بيئة شديدة التنافس ضد منافسين مثل GSK (GSK +1.18%) وإنوسايت (INCY -0.44%) وإنوفنت بيولوجيكس (IVBXF -0.05%). وعلاوة على ذلك، قد تعيق متطلبات التصنيع المعقدة واضطرابات سلسلة التوريد المحتملة قدرتها على تلبية الطلب العالمي المتصاعد على منتجاتها الرئيسية. مقارنة التقييم يبدو أن أبفي هي الخيار الأكثر تحفظاً في التسعير بناءً على مضاعف الربحية الآجل ونسبة السعر إلى المبيعات، التي تقارن القيمة السوقية بالمبيعات على مدى الأشهر الاثني عشر الماضية. المقياس: أبفي – إيلي ليلي مضاعف الربحية الآجل: 20.2 مرة – 38.1 مرة نسبة السعر إلى المبيعات: 7.6 مرة – 14.7 مرة تتضمن مقاييس التقييم تلك المستمدة من Financial Modeling Prep (FMP) وقد تختلف عن تلك الخاصة بمزودي بيانات آخرين. أي سهم سأشتري لعام 2027؟ ربما تكون شركة إيلي ليلي أسرع سهم دوائي كبير النمو في السوق، مع قفزة هائلة في المبيعات العام الماضي. وتركب ليلي موجة من النجاح مع أدويتها من فئة GLP-1، زي باوند لإنقاص الوزن ومونجارو لضبط السكري. ولا يزال هناك الكثير من النمو المتبقي في العلاج، ومن المتوقع أن يدفع الإيرادات إلى الارتفاع بأكثر من الثلث في 2026، إلى 91.7 مليار دولار، مع ما يقرب من 31 مليار دولار من صافي الدخل. دواء إنقاص الوزن التالي لها، ريتاتروتايد، ينتظره الجميع بشغف بسبب نهجه ثلاثي المستقبلات، الذي من المتوقع أن يتجاوز نتائج إنقاص الوزن لزي باوند. وتستهدف الشركة أيضاً العملاء الأقل ثراءً بحبوب GLP منخفضة التكلفة تسمى فوندايو، which تبيعها مباشرة للمستهلكين. بالإضافة إلى أدوية GLP-1، تعمل ليلي على علاج من الحمض النووي الريبوزي المتداخل الصغير يستهدف ليبوبروتين(a) للوقاية من مرض تصلب الشرايين القلبية الوعائية لدى المرضى الذين لديهم مستويات مرتفعة من ليبوبروتين(a). ويعتقد المحللون أنه سيكون دواءً ضخماً (مليار دولار أو أكثر في إيرادات مدى الحياة) إذا تمت الموافقة عليه. تأتي أسهم ليلي بعلاوة سعرية، لكن ذلك يعني الشراء في نمو مستقبلي. وفي الوقت نفسه، تشتري أبفي لنفسها النمو من خلال صفقتها الأخيرة للاستحواذ على أبوجي ثيرابيوتيكس. وقد أثبت منتجاها المناعيان الجديدان نسبياً، سكايريزي ورينفوك، أنهما محركان حقيقيان للنمو في الأعمال، ويأمل المستثمرون أن يكون قرار إدارة الغذاء والدواء الأخير بشأن علاج باركنسون Juvmo فأل خير للشركة. ومن المتوقع أن تكون مبيعات ذلك العلاج تدريجية، خاصة حتى يتوفر تغطية الرعاية الطبية، وهو ما لا يُتوقع قبل 2028. ومن المتوقع أن يصبح دواءً ضخماً في نهاية المطاف (بمعنى أكثر من مليار دولار في إيرادات مدى الحياة). وعلى المدى الأقرب، من المتوقع أن تشهد أبفي نمو صافي دخلها من 4.2 مليارات دولار إلى 14.6 مليار دولار هذا العام. ومن المفترض أن تنمو المبيعات إلى 67.2 مليار دولار. لدى أبفي خط أنابيب أدوية يعتقد بعض العاملين في وول ستريت أنه قد يشمل أدوية ضخمة إضافية لعلاج الفصام والذهان الناجم عن ألزهايمر وبعض الأورام الصلبة. الاختيار هنا بين شركتين دوائيتين تعملان بكامل طاقتهما الآن. أبفي وإيلي ليلي كلاهما خياران جيدان. القيمة الأفضل لعام 2027؟ أبفي، نظراً لأن مضاعف ربحيتها الآجل يبلغ 20.2 مرة مقارنة بـ38.1 مرة لليلي. وهذا يضع مضاعف ربحية أبفي أعلى بقليل من متوسط سهم في مؤشر S&P 500 – وهي صفقة جيدة بالنظر إلى آفاق نموها. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. فبعد كل شيء، يبلغ إجمالي متوسط عائد Stock Advisor 790% – وهو أداء فائق يتجاوز السوق مقارنة بـ202% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين للشراء الآن، وهي متاحة عند الانضمام إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتباراً من 20 نوفمبر 2026.

تنبيه للمساهمين: برونستين جيويرتز أند جروسمان تعلن دعوى جماعية ضد لولوليمون أثليتيكا (ناسداك: LULU) وتدعو المستثمرين المتضررين للتواصل معها

تنبيه للمساهمين: برونستين جيويرتز أند جروسمان تعلن دعوى جماعية ضد لولوليمون أثليتيكا (ناسداك: LULU) وتدعو المستثمرين المتضررين للتواصل معها

FMPLULU

الموعد النهائي للمدعي الرئيسي: 4 يناير 2027. وقد يكون المستثمرون الذين اشتروا أوراقاً مالية لشركة لولوليمون أثليتيكا ([LULU](/stock/LULU)) في الفترة بين 18 مارس 2026 و3 سبتمبر 2026 مؤهلين لاسترداد خسائرهم. نيويورك، 20 نوفمبر 2026 (جلوب نيوزواير) -- إعلان محاماة -- تسعى هذه الدعوى إلى استرداد تعويضات من المدعى عليهم عن انتهاكات مزعومة للقوانين الفيدرالية للأوراق المالية نيابةً عن جميع الأشخاص والكيانات التي اشترت أو حصلت بأي طريقة أخرى على أوراق مالية لشركة لولوليمون ([LULU](/stock/LULU)) في الفترة بين 18 مارس 2026 و3 سبتمبر 2026، بما يشمل هذين التاريخين ("فترة الدعوى"). ويُشجَّع هؤلاء المستثمرين على الانضمام إلى القضية من خلال زيارة موقع الشركة: bgandg.com/cases/lululemon-athletica-inc-lulu-class-action-lawsuit. تفاصيل قضية لولوليمون تزعم الشكوى أن المدعى عليهم، طوال فترة الدعوى، لم يفصحوا عن أن: حركة الزوار في متاجر لولوليمون ([LULU](/stock/LULU)) والطلب على منتجاتها كانا يتدهوران بشكل كبير نتيجة لاستمرار التعليقات السلبية في وسائل الإعلام ووسائل التواصل الاجتماعي وعمليات إطلاق المنتجات الجديدة الأضعف من المخطط لها؛ وأن ما سبق كان مرجحاً أن يكون له أثر سلبي جوهري على أعمال الشركة وسمعتها، بما يجعل توجيهاتها المالية الصادرة سابقاً للسنة المالية 2026 غير واقعية؛ كما قلل المدعى عليهم من النطاق الحقيقي لتلك المشكلات وشدتها؛ وبالمثل بالغ المدعى عليهم في تقدير قوة ومرونة أعمال لولوليمون ([LULU](/stock/LULU)) بشكل عام وخطة التحول الخاصة بها، لا سيما في أمريكا الشمالية والبر الرئيسي من الصين؛ ونتيجة لذلك، كانت البيانات العامة للمدعى عليهم كاذبة ومضللة من الناحية الجوهرية في جميع الأوقات ذات الصلة. ما التالي بالنسبة لمستثمري لولوليمون؟ تم بالفعل رفع دعوى جماعية. وإذا كنت ترغب في مراجعة نسخة من الشكوى، يمكنك زيارة موقع الشركة: bgandg.com/cases/lululemon-athletica-inc-lulu-class-action-lawsuit، أو يمكنك التواصل مع بيريتز برونستين، المحامي، أو مدير علاقات العملاء لديه، ناثان ميلر، من شركة برونستين، جيويرتز أند جروسمان، إل إل سي على الرقم 0911-590-917. وإذا كنت قد تكبدت خسارة في لولوليمون ([LULU](/stock/LULU))، فلديك حتى 4 يناير 2027 لتقديم طلب إلى المحكمة بأن تعيّنك مدعياً رئيسياً. ولا تتطلب أهليتك للمشاركة في أي تعويض أن تعمل بصفتك مدعياً رئيسياً. لا تكلفة على مستثمري لولوليمون نحن، برونستين، جيويرتز أند جروسمان، إل إل سي، نمثل المستثمرين في الدعاوى الجماعية على أساس أتعاب معلقة على النتيجة. وهذا يعني أننا سنطلب من المحكمة أن تعوضنا عن النفقات المدفوعة مسبقاً وأتعاب المحامين، وعادةً ما تكون نسبة من إجمالي التعويض، فقط إذا حققنا النجاح. لماذا برونستين، جيويرتز أند جروسمان، إل إل سي لدعوى الأوراق المالية الجماعية الخاصة بلولوليمون؟ برونستين، جيويرتز أند جروسمان، إل إل سي، شركة معروفة على المستوى الوطني وتمثل المستثمرين في الدعاوى الجماعية المتعلقة بالاحتيال في الأوراق المالية ودعاوى المساهمين المشتقة. وقد استردت شركتنا مئات الملايين من الدولارات لصالح المستثمرين في جميع أنحاء البلاد. لمزيد من المعلومات: www.bgandg.com. وقال بيريتز برونستين، الشريك المؤسس لشركة برونستين، جيويرتز أند جروسمان، إل إل سي: "تتركز ممارستنا على استعادة رأس مال المستثمرين وضمان مساءلة الشركات، وهو ما يخدم الحفاظ على النزاهة الأساسية للسوق". تابعونا للحصول على التحديثات على لينكدإن وإكس وفيسبوك وإنستغرام. معلومات التواصل بيريتز برونستين، المحامي، أو ناثان ميلر، برونستين، جيويرتز أند جروسمان، إل إل سي، 0911-590-917 | info@bgandg.com إعلان محاماة. النتائج السابقة لا تضمن نتائج مماثلة.

نايكي تتراجع بأكثر من 30% هذا العام، و1000 دولار من خمس سنوات مضت تساوي الآن أقل من 300 دولار

نايكي تتراجع بأكثر من 30% هذا العام، و1000 دولار من خمس سنوات مضت تساوي الآن أقل من 300 دولار

FMPNKE

إذا كنت قد اشتريت أسهم نايكي ([NKE](/stock/NKE)) قبل خمس سنوات واحتفظت بها، فإن التحقق من حسابك هذا الأسبوع ربما كان مؤلماً. يتم تداول نايكي ([NKE](/stock/NKE)) عند 34.26 دولاراً، بانخفاض 44.79% في عام 2026، مما يعني أن حصة بقيمة 1000 دولار من خمس سنوات مضت تساوي الآن حوالي 215 دولاراً، بعد التعديل حسب التضخم. كيف فقدت نايكي قبضتها على ثقافة الأحذية الرياضية جاء انزلاق نايكي ([NKE](/stock/NKE)) من عدة اتجاهات في آن واحد. انخفضت إيرادات الصين الكبرى بنسبة 22%[1] في الربع الأول من السنة المالية 2027، وانخفضت كونفيرس بنسبة 28%، وتراجعت مبيعات نايكي المباشرة بنسبة 8%. كما تراكمت الرسوم الجمركية، مما قلص هامش الربح الإجمالي بمقدار 300 نقطة أساس[2] في الربع الثاني من السنة المالية 2026. كما اعتمدت نايكي ([NKE](/stock/NKE)) بشدة على نجاحاتها في أسلوب الحياة. اعترف الرئيس التنفيذي إليوت هيل قائلاً: "لقد كنا نفرط في توريد منتجاتنا الكلاسيكية الأيقونية، ونطلب منها أكثر من طاقتها."[3] خفضت نايكي إيرادات دنك بنسبة تقارب 50% عن قصد لاستعادة الندرة. إعادة بناء مكلفة مع خط نهاية في 2029 إصلاح هيل هو إعادة هيكلة تسمى بيس، ومن المتوقع أن توفر حوالي 2.5 مليار دولار[1] سنوياً حتى السنة المالية 2031، بتكلفة تبلغ نحو 1.3 مليار دولار في شكل رسوم. توجهات السنة المالية 2027 تدعو إلى انخفاض الإيرادات بنسبة عالية من رقم واحد، مع ربحية سهم معدلة تتراوح بين 1.15 و1.35 دولار[1]. في يوم المستثمرين هذا الأسبوع، استهدفت نايكي ([NKE](/stock/NKE)) العودة إلى نمو الإيرادات بمستوى السوق في السنة المالية 2029، ومع ذلك انخفضت الأسهم بعد الحدث. خسرت 1000 دولار الخاصة بك في كل أفق زمني عائد سنة واحدة الاستثمار الأولي: 1000 دولار القيمة الحالية: 565 دولاراً إجمالي العائد: -43.5% مؤشر ستاندرد آند بورز 500 (نفس الفترة): 1073 دولاراً (7.29%) عائد 5 سنوات الاستثمار الأولي: 1000 دولار القيمة الحالية: 215 دولاراً إجمالي العائد: -78.53% العائد السنوي: -26.5% مؤشر ستاندرد آند بورز 500 (نفس الفترة): 1516 دولاراً (51.63%) عائد 10 سنوات الاستثمار الأولي: 1000 دولار القيمة الحالية: 773 دولاراً إجمالي العائد: -22.74% العائد السنوي: -2.5% مؤشر ستاندرد آند بورز 500 (نفس الفترة): 3230 دولاراً (222.95%) شكل التوقيت كل شيء: قبل خمس سنوات، كانت نايكي ([NKE](/stock/NKE)) عند 159.56 دولاراً على أساس معدل، قرب ذروتها في عصر الوباء. دفع المشترون من عام 2016 مبلغ 44.35 دولاراً، لذا فإن خسارتهم أصغر، لكنهم لا يزالون متخلفين عن المؤشر بشكل كبير. تستخدم أرقام نايكي ([NKE](/stock/NKE)) أسعاراً معدلة، بينما تعكس مقارنة ستاندرد آند بورز 500 تغير السعر فقط. أنا أنتظر الدليل قبل الشراء كنت سأضع 1000 دولار في نايكي ([NKE](/stock/NKE)) اليوم إذا كنت أعتقد أن أعمال الأداء يمكن أن تحمل العلامة التجارية. فقد نمت بنسبة عالية من رقم واحد في الربع الأخير، ثم ارتفعت بنسبة مضاعفة[3]. وقالت الإدارة أيضاً: "في جميع السيناريوهات، لدينا دعم للحفاظ على توزيعات الأرباح وزيادتها في نهاية المطاف مع مرور الوقت."[3] تبلغ قيمة هذا التوزيع 1.64 دولار للسهم سنوياً. سأبقى بعيداً إذا استمرت الصين والأردن في التراجع. انخفض متوسط تقديرات المحللين لربحية السهم للسنة المالية 2027 من 1.7238 دولار قبل 90 يوماً إلى 1.2522 دولار، وحذرت الإدارة من أن الألم سيمتد إلى السنة المالية 2028. لا يزال الدليل يميل لصالح الصبر. لا تزال علامة نايكي ([NKE](/stock/NKE)) تتمتع بقوة حقيقية، لكن انخفاضات الإيرادات تحتاج إلى التباطؤ قبل أن يبدو التحول الذي تؤرخه الإدارة نفسها بعام 2029 مقنعاً. اتصل بـ [email protected] لأي أسئلة أو تصحيحات.

لماذا انخفض سهم سبيس إكس بعد الطرح العام الأولي لـ أنثروبيك؟

لماذا انخفض سهم سبيس إكس بعد الطرح العام الأولي لـ أنثروبيك؟

FMPANTSPCX

هل ستشتري سبيس إكس شركة تسلا؟ إذا فعلت ذلك، فقد تضطر إلى دفع مبلغ إضافي قدره 600 مليار دولار. بقلم ريتش سميث – 20 نوفمبر 2026 الساعة 10:57 صباحًا بتوقيت شرق الولايات المتحدة النقاط الرئيسية انخفض سهم سبيس إكس بعد الطرح العام الأولي لشركة أنثروبيك. سهم أنثروبيك ينخفض، وكذلك سهم سبيس إكس — لكن لأسباب مختلفة. يعتقد بنك إتش إس بي سي أن سبيس إكس قد تضطر إلى دفع 507 دولارات للسهم لشراء أسهم تسلا التي تقل قيمتها عن 360 دولارًا. تراجعت أسهم شركة سبيس إكسبلوريشن تكنولوجيز ([SPCX](/stock/SPCX)) بنسبة 6.9% حتى الساعة 10:35 صباحًا بتوقيت شرق الولايات المتحدة صباح الجمعة، وأنا أعلم ما تفكر فيه: من المحتمل أن يكون السبب هو خطأ شركة أنثروبيك ([ANT](/stock/ANT)). طرحت أنثروبيك أسهمها للاكتتاب العام أمس بسعر 83 دولارًا للسهم، وافتتحت عند 111.50 دولارًا — أي بزيادة 34% — ثم أغلقت عند 97.17 دولارًا — أي بخسارة 13% لأي شخص اشترى عند الافتتاح. إنه ليس طرحًا عامًا أوليًا فاشلًا تمامًا، لكن بالنسبة للكثير من المستثمرين ربما يبدو كذلك. ولا يساعد أن أنثروبيك انخفضت بنسبة 10.7% أخرى اليوم. لكنني أعتقد أن هناك سببًا آخر وراء انخفاض سهم سبيس إكس اليوم. مصدر الصورة: غيتي إيمجز. لماذا انخفضت سبيس إكس اليوم في مذكرة صدرت في وقت مبكر من صباح اليوم، رفع بنك إتش إس بي سي تصنيف شركة التكنولوجيا الكبيرة الأخرى لإيلون ماسك، تسلا. وفقًا للمحلل مايكل تايندال، فإن سهم تسلا الذي يتم تداوله بأقل من 364 دولارًا للسهم اليوم قد تشتريه سبيس إكس قريبًا مقابل 507 دولارات للسهم تقريبًا. بالنسبة لمساهمي تسلا، يبدو هذا خبرًا رائعًا. إذا اشترت سبيس إكس تسلا، فقد ترتفع أسهمهم بنسبة 39% في غضون أشهر قليلة. لكن بالنسبة لمستثمري سبيس إكس، تبدو الأخبار أقل تبشيرًا. لماذا؟ لأنه وفقًا لتايندال (الذي يمنح سهم تسلا تصنيف "احتفاظ" فقط)، فإن تسلا تستحق في الواقع 359 دولارًا فقط للسهم. [SPCX](/stock/SPCX) سبيس إكسبلوريشن تكنولوجيز 129.70 دولارًا -8.74 (-6.31%) ناسداك · اعتبارًا من الساعة 10:58 صباحًا بتوقيت شرق الولايات المتحدة 20/11/26 ماذا يعني ذلك لسهم سبيس إكس نعم، لقد قرأت ذلك بشكل صحيح. المحلل نفسه الذي رفع تصنيف سهم تسلا للتو يعتقد أن تسلا مبالغ في تقييمها بالفعل — وأن سبيس إكس على وشك أن تدفع مبلغًا إضافيًا بنسبة 39% أخرى للاستحواذ عليها. دفع مبلغ أكبر بكثير مما تستحقه تسلا سيمنح إيلون ماسك سيطرة بنسبة 60% على شركتيه — وهو عامل كبير يجب أن تزنه في النقاش الدائر حول "هل سيشتري تسلا أم لا". اعذر مستثمري سبيس إكس إذا كانوا يشعرون ببعض التوتر حيال احتمال أن تدفع شركتهم 2.1 مليار دولار للاستحواذ على شركة تقل قيمتها عن 1.5 تريليون دولار. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. ففي النهاية، متوسط العائد الإجمالي لـ Stock Advisor هو 790% — وهو أداء فائق يتجاوز السوق مقارنة بـ 202% لمؤشر S&P 500. لقد كشفوا للتو عن ما يعتقدون أنها أفضل 10 أسهم للمستثمرين للشراء الآن، متاحة عند انضمامك إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 20 نوفمبر 2026.

تراجع Applied Digital وCore Scientific بنسبة 12% مع تعمق موجة بيع البنية التحتية للذكاء الاصطناعي؛ TeraWulf تهبط 10%

تراجع Applied Digital وCore Scientific بنسبة 12% مع تعمق موجة بيع البنية التحتية للذكاء الاصطناعي؛ TeraWulf تهبط 10%

FMPWULFAPLD

تأتي شركات تطوير مراكز بيانات الذكاء الاصطناعي بين الأسهم الأكثر تضررًا في وول ستريت مع تعمق موجة البيع في البنية التحتية للذكاء الاصطناعي، ويقف سهم Applied Digital (NASDAQ:APLD) في مقدمة هذه الموجة. ويتداول سهم Applied Digital عند 12.27 دولار في تعاملات الصباح، بانخفاض 12%. ويترك هذا التراجع السهم منخفضًا بنسبة 50% منذ بداية العام حتى تاريخه. وتهبط شركة بناء مراكز البيانات المنافسة Core Scientific (NASDAQ:CORZ) جنبًا إلى جنب مع Applied Digital. ويتداول سهم Core Scientific عند 11.80 دولار، بانخفاض 12%. وقد ضعفت المعنويات تجاه أسماء الحوسبة السحابية الجديدة والبنية التحتية للذكاء الاصطناعي خلال الشهرين الماضيين بسبب الشكوك حول استدامة إنفاق شركات التكنولوجيا الكبرى على السحابة، ونماذج الأعمال الممولة بالديون، وتراجع أوسع عن أسهم الذكاء الاصطناعي. وكتب مايكل بيري على منصة X أنه «حاول التحذير» للمستثمرين بشأن CoreWeave (NASDAQ:CRWV) وغيرها من أسماء الحوسبة السحابية الجديدة والرقائق. وقد وقعت TeraWulf ([WULF](/stock/WULF)) في نفس التيار الهابط. وقد تحولت الشركات الثلاث من تعدين البيتكوين (CRYPTO:BTC) نحو استضافة أحمال عمل الذكاء الاصطناعي والحوسبة عالية الأداء بموجب عقود إيجار طويلة الأجل. ويترك هذا التحول كل شركة حساسة لأي شك حول إنفاق الذكاء الاصطناعي ولتكلفة تمويل توسعها. بيع يوم 20 نوفمبر يتجاوز بكثير نطاق Applied Digital. ومن المتوقع أن يسجل مؤشر S&P 500 أطول سلسلة خسائر له منذ عام 2020، وهو منخفض بنسبة 1%. وفي الوقت نفسه، ينخفض مؤشر NASDAQ 100 بنسبة 2%. كما تراجعت أسهم شركات الرقائق ومشغلي الحوسبة السحابية الجديدة وأسماء خلايا الوقود. وتتجه الأموال نحو السلع الاستهلاكية الأساسية والرعاية الصحية والعقارات، وهي القطاعات الرائدة في السوق، وتتناسب Applied Digital مع الملف الذي يتخلص منه المتداولون. وعادة ما تعاني شركات البناء ذات الرفع المالي المرتفع أكثر من غيرها عندما يتراجع الإقبال على المخاطر. وتحمل Applied Digital نحو 6.4 مليار دولار من الديون مقابل 3.7 مليار دولار من النقد والنقد المقيد، إلى جانب نسبة دين إلى حقوق ملكية تبلغ 2.86 مرة. وعلى أساس منذ بداية العام، ينخفض سهم Core Scientific بنسبة 19%، وهو تراجع أقل بكثير من انخفاض Applied Digital. وتمتلك الشركة أكثر من 24 مليار دولار من الإيرادات المتعاقد عليها المؤجلة، وتدعم ائتمانات الاستثمار ذات الدرجة الاستثمارية أكثر من نصف تدفقاتها النقدية التعاقدية. ويبقى الرفع المالي نقطة ضعف، إذ تحمل Core Scientific 4.3 مليار دولار من الديون طويلة الأجل وعجزًا في حقوق المساهمين بقيمة 1.09 مليار دولار. ويتداول سهم TeraWulf ([WULF](/stock/WULF)) عند 10.45 دولار، بانخفاض 10%، وهو تراجع أصغر من انخفاض Applied Digital وCore Scientific. وعلى مدى الشهر الماضي، ينخفض سهم TeraWulf ([WULF](/stock/WULF)) بنسبة 13%. وبوجود 27 مليار دولار من الإيرادات المتعاقد عليها عبر منصتها، تحمل TeraWulf ([WULF](/stock/WULF)) أيضًا 3.4 مليار دولار من صافي الدين. تصمم Applied Digital مراكزها لتشغيلها لعقود، بما يتجاوز عمر دورة معالج رسومات (GPU) واحدة، حتى يتمكن المستأجرون من تحديث الأجهزة داخل نفس المباني. وتستند قائمة عملاء Applied Digital إلى CoreWeave ومزود خدمات سحابية واحد كبير ذي تصنيف ائتماني استثماري، وقد فصلت الشركة ذراع خدماتها السحابية كعمل تجاري مستقل. وتعمل Core Scientific على تقليص عمليات تعدين البيتكوين لديها لتصبح مزودًا متخصصًا في الاستضافة عالية الكثافة، مع CoreWeave كمستأجرها الرئيسي الأول. وقد وقعت AMD (NASDAQ:AMD | AMD Price Prediction)، وهي مرتكز ثانٍ، عقود إيجار طويلة الأجل مع Core Scientific. وتصف TeraWulf ([WULF](/stock/WULF)) نفسها بأنها شركة بنية تحتية للطاقة لا تمتلك معالجات رسومات، ما يترك مخاطر الرقائق على عاتق مستأجريها. ولا تزال الشركة تدير قطاعًا لتعدين البيتكوين، في حين أن أكبر مشروع تطويري لها، Justified Data Campus، مؤجر لمطور ذكاء اصطناعي رائد بدعم ائتماني من مزود خدمات سحابية كبير. الاختبار التالي الذي تواجهه Applied Digital هو ما إذا كان البيع يعكس تباطؤًا في الطلب على مراكز بيانات الذكاء الاصطناعي أو تحركًا أوسع للتخلص من الأسهم عالية الحساسية. ويشير المتفائلون إلى عقود الإيجار طويلة الأجل مع مزودي الخدمات السحابية الكبار، بما في ذلك 36 مليار دولار من الإيرادات المتعاقد عليها لدى Applied Digital ضمن الشروط الأساسية الأولية. وتمنح هياكل الدفع عند الاستخدام أو الدفع والمستأجرون ذوو التصنيف الاستثماري الشركات الثلاث رؤية متعددة السنوات للإيرادات. ويرد المتشائمون بأن كل عملية بناء تتطلب رأس مال ضخمًا في وقت يتخلص فيه السوق من مخاطر الذكاء الاصطناعي. وقال آدم سوليفان، الرئيس التنفيذي لشركة Core Scientific، في مكالمة الشركة في 5 نوفمبر: «الموضوع الأكبر في السوق الآن هو أن رأس المال هو الخانق أمام كل التطوير الجديد». وقد تؤدي تكاليف التمويل المرتفعة إلى الضغط على العوائد للشركات الثلاث جميعها إذا زادت أسواق الائتمان تشددًا. ويواجه مساهمو TeraWulf ([WULF](/stock/WULF)) وCore Scientific توترًا مشابهًا، لأن كلًا منهما يعتمد على مجموعة صغيرة من المستأجرين الكبار. وقد يكون النهج الحذر مبررًا إلى أن يُحسم النقاش حول إنفاق البنية التحتية للذكاء الاصطناعي. فمعرفة متى تبتعد عن موجة الهوس لا تقل أهمية عن ركوبها: وقد أوضحنا النصفين معًا في دليل مجاني للنجاة من الفقاعة. يُرجى التواصل عبر [email protected] لأي أسئلة أو تصحيحات.

انخفاض Unusual Machines بنسبة 11% رغم هدف Oppenheimer البالغ 30 دولارًا؛ Ondas تتراجع 7% وRed Cat تهبط 4%

انخفاض Unusual Machines بنسبة 11% رغم هدف Oppenheimer البالغ 30 دولارًا؛ Ondas تتراجع 7% وRed Cat تهبط 4%

FMPONDS

تواجه أسهم شركات الطائرات بدون طيار ذات البيتا المرتفعة صعوبة في الحفاظ على مكاسبها، وشركة Unusual Machines (NYSEAMERICAN:UMAC) هي المثال الأوضح. سهم Unusual Machines يتداول عند 9.03 دولار، بانخفاض 11% في تداولات الصباح. ويعيد هذا الانخفاض تراجعًا من موجة صعود بدأت في 19 نوفمبر، عندما قفز السهم بعد هدف سعري من Oppenheimer عند 30 دولارًا. على مدى الشهر الماضي، انخفض سهم Unusual Machines بنسبة 45%. ويُظهر هذا التراجع مدى سرعة تلاشي الارتفاعات في أسهم الطائرات بدون طيار، حتى مع التوصيات المتفائلة من المحللين وأهداف الإيرادات الكبيرة عبر المجموعة، في ظل تخلي السوق عن الأسماء ذات البيتا المرتفعة. موجة بيع أسهم النمو تعيد Unusual Machines إلى الانخفاض منحت توصية Oppenheimer شركة Unusual Machines دفعة ليوم واحد، لكن المشترين لم يبقوا. شهية المخاطرة في السوق الواسعة هي التي تلحق الضرر، مع بيع كثيف لأسهم الذكاء الاصطناعي وأسهم النمو المرتفع. قطاع التكنولوجيا هو الأضعف في السوق بينما تقود السلع الاستهلاكية الأساسية والرعاية الصحية، ومؤشر S&P 500 في طريقه لتسجيل أطول سلسلة خسائر منذ عام 2020. بالنسبة لمورد صغير لطائرات بدون طيار مثل Unusual Machines، هذه الخلفية أكثر أهمية من أي مذكرة محلل منفردة. الأسهم الصغيرة والمتقلبة تميل إلى البيع أولاً عندما يبتعد السوق عن تداولات النمو، وقد جذبت أسماء الطائرات بدون طيار اهتمامًا مضاربيًا كثيفًا بسبب برامج الإنفاق في وزارة الحرب. في التحديث الفصلي الأخير للشركة، أقر الرئيس التنفيذي لشركة Unusual Machines آلان إيفانز بهذا الضغط: "ندرك أن القطاع بأكمله يتداول الآن عند مضاعفات إيرادات أقل مما كان عليه قبل بضعة أشهر، مما يجعل جمع رأس المال أكثر صعوبة وأقل جاذبية لكل من الشركات الخاصة والعامة."[1] يلخص هذا التعليق المشكلة بالنسبة للمجموعة، حيث أن المضاعفات المنخفضة تجعل جمع النقد أكثر تكلفة للشركات التي لا تزال تسجل خسائر. ماذا تقول مجموعة النظراء عن Unusual Machines أسهم Ondas Holdings (NASDAQ:[ONDS](/stock/ONDS)) تنزلق أيضًا، وإن كانت بشكل أقل حدة من Unusual Machines. سهم Ondas يتداول عند 3.95 دولار، بانخفاض 7%. منذ بداية العام حتى تاريخه، انخفض سهم Ondas بنسبة 60%. حتى هدف إيرادات بقيمة 1.1 مليار دولار لعام 2027 من Ondas ([ONDS](/stock/ONDS))، الذي تم طرحه في وقت سابق من هذا الأسبوع، لم يعيد المشترين، مما يترك هذه الحجة الصعودية دون مكافأة حتى الآن. انخفاض أصغر في Red Cat Holdings (NASDAQ:RCAT) يخفي تراجعًا أعمق بكثير. سهم Red Cat يتداول عند 1.86 دولار، بانخفاض 4%. مقاسًا منذ بداية العام، انخفض السهم بنسبة 77%. في وقت سابق من هذا الأسبوع، سحبت Red Cat هدف إيراداتها للسنة المالية 2026[2]، مشيرة إلى تباطؤ في منح عقود الدفاع عن المتوقع ونتيجة تقييم Gauntlet II في برنامج هيمنة الطائرات بدون طيار. أسماء الدفاع الأكبر تتشارك مخاطر القطاع. AeroVironment (NASDAQ:AVAV | AVAV Price Prediction) الأكبر والأكثر رسوخًا، هي الثقل الأكبر في المجموعة، رغم أن الحجم لا يوفر ضمانًا ضد موجة بيع على مستوى القطاع. كيف تختلف Unusual Machines عن نظيراتها في مجال الطائرات بدون طيار تبيع Unusual Machines مكونات الطائرات بدون طيار لمصنعي الطائرات. تنتج الشركة محركات وبطاريات وكاميرات وإلكترونيات طيران متوافقة مع قانون التفويض الدفاعي الوطني (NDAA) تحت علاماتها التجارية Fat Shark وRotor Riot وUpgrade Energy. هذا التموضع يسمح لـ Unusual Machines بتزويد العديد من مصنعي الطائرات بدون طيار في وقت واحد، مما يوزع تعرضها عبر البرامج لكنه يربط نموها بفوز عملائها بالطلبات. تدير Ondas ([ONDS](/stock/ONDS)) منصة أوسع تمتد عبر الطائرات بدون طيار المستقلة وأنظمة مكافحة الطائرات بدون طيار والشبكات اللاسلكية الخاصة، وكثير منها تم تجميعه من خلال عمليات استحواذ مثل DZYNE وSentrycs. تبني Red Cat طائرات استطلاع صغيرة كاملة بدون طيار بقيادة Black Widow، إلى جانب سفن سطح بدون طاقم عبر وحدة Blue Ops. وفي قمة المجموعة، تعمل AeroVironment كمقاول دفاعي تشمل تشكيلتها ذخائر Switchblade المتجولة وطائرات Puma بدون طيار. ما الذي يمكن أن يعكس موجة بيع الطائرات بدون طيار التالي بالنسبة لـ Unusual Machines هو ما إذا كانت السعة الإضافية للمحركات والبطاريات تتحول إلى نمو أسرع. نمت الإيرادات الفصلية لشركة Unusual Machines بنسبة 551.3%[3] على أساس سنوي إلى 13.9 مليون دولار، وتتوقع الشركة أن تمويل وزارة الحرب المخصص بالفعل، بما في ذلك المرحلة الثالثة من برنامج هيمنة الطائرات بدون طيار و4.5 مليار دولار في منح عقود مكافحة الطائرات بدون طيار، سيدعم النمو حتى الربع الأول من عام 2027 على الأقل. كما يحتسب المتفائلون هدف Oppenheimer بين الإيجابيات. يرى المتشائمون صورة مختلفة. انخفض هامش الربح الإجمالي لـ Unusual Machines إلى 35.4%[3] من 39.4% قبل عام، ودفعت خسارة غير محققة على الاستثمارات بقيمة 18.4 مليون دولار الشركة إلى خسارة فصلية جاءت دون التوقعات. لا يزال التخفيف وحرق النقد من المخاطر الحقيقية عبر المجموعة، خاصة في سوق يبيع الأسهم الصغيرة المتقلبة أولاً. أحد الإشارات التي يجب مراقبتها هي وصول طلبات جديدة من برنامج هيمنة الطائرات بدون طيار إلى عملاء Unusual Machines. قد يرغب المستثمرون في البحث في المجموعة بعناية حتى تتبدد موجة البيع في قطاع الطائرات بدون طيار. للاستفسارات أو التصحيحات، اتصل بـ [email protected].

بلوم إنرجي تتراجع 10% رغم ترقية BMO بهدف سعري 230 دولارًا؛ فيول سيل إنرجي تنخفض 7% وبلوج باور تهبط 3%

بلوم إنرجي تتراجع 10% رغم ترقية BMO بهدف سعري 230 دولارًا؛ فيول سيل إنرجي تنخفض 7% وبلوج باور تهبط 3%

FMPPLUGFCELBE

عادةً ما تمنح ترقية المحللين السهم بعض الزخم. غير أن سهم بلوم إنرجي (NYSE:BE) يتراجع مع موجة بيع وول ستريت لأسهم البنية التحتية للذكاء الاصطناعي. ويتداول سهم بلوم إنرجي عند 150.96 دولارًا، منخفضًا 10% في تداولات الصباح. وقد منحت الترقية من BMO Capital Markets، التي رفعت تصنيف السهم إلى Outperform من Market Perform في 20 نوفمبر، بلوم إنرجي دفعة مبكرة تلاشت مع موجة البيع الأوسع في السوق. وقد قرنت BMO Capital Markets تلك الترقية بخفض هدفها السعري إلى 230 دولارًا[1] من 260 دولارًا. وحتى بعد هذا التراجع، لا يزال سهم بلوم إنرجي مرتفعًا 74% منذ بداية العام حتى تاريخه، رغم أنه فقد جزءًا كبيرًا من ذلك الصعود في الجلسات الأخيرة. وتتسبب موجة بيع أسهم الذكاء الاصطناعي في وول ستريت في معظم الضرر، مع توجه مؤشر S&P 500 نحو أطول سلسلة خسائر له منذ 2020، وتعرض أسهم أشباه الموصلات والسحابات الجديدة والبنية التحتية للذكاء الاصطناعي لضربات قوية. لماذا تحمّست BMO لبلوم إنرجي قبل الترقية، كانت BMO Capital Markets قد شككت في بلوم إنرجي من ثلاث زوايا: ما إذا كانت تقنيتها مثبتة على نطاق واسع، وما إذا كان مصدر طاقة أعلى تكلفة يصمد عند تحسن توافر الشبكة، وإلى أي مدى تعتمد الشركة على طلب مراكز البيانات الأمريكية. وفي مذكرتها، ذكرت الشركة أن تلك النقاشات لا تزال مفتوحة. ما تغيّر هو السياق، إذ تراجعت الأسهم وأصبحت المشاريع الكبيرة تقدم دليل التنفيذ الذي أرادته BMO، وهو ما قالت الشركة إنه يجعل المخاطرة مقابل العائد أكثر جاذبية. أحد تلك المشاريع هو مع Nebius Group (NASDAQ:NBIS)، حيث سلّمت بلوم إنرجي أول كتلة طاقة في نيوجيرسي بعد موافقات مجلس التخطيط[2]. كما تدعم النتائج الأخيرة قصة التشغيل. فقد قفزت إيرادات بلوم إنرجي في الربع الثالث من 2026[3] بنسبة 138.1% على أساس سنوي إلى 1.24 مليار دولار، بينما تجاوزت أرباحها المعدلة البالغة 0.94 دولار للسهم توقعات الإجماع عند 0.67 دولار. وبالنسبة للسنة الكاملة 2026، رفعت الإدارة توقعاتها للإيرادات للمرة الثالثة إلى نطاق 4.4 مليار دولار إلى 4.6 مليار دولار[3]. وأشار المؤسس والرئيس التنفيذي لبلوم إنرجي، KR سريدهار، في المكالمة إلى أن «دفتر طلباتنا يواصل التوسع أسرع من إيراداتنا»[2]. فيول سيل وبلوج باور تتراجعان مع بلوم إنرجي يتداول سهم فيول سيل إنرجي (NASDAQ:FCEL) عند 7.03 دولارات، منخفضًا 7%، متماشيًا مع الضعف الأوسع في أسهم خلايا الوقود. وعلى مدى الشهر الماضي، هبط سهم فيول سيل بنسبة 43%. وخلافًا لبلوم إنرجي، لا تزال فيول سيل تسجل خسائر، وقد انخفضت إيراداتها في الربع الثالث من السنة المالية 2026[4] بنسبة 29.4% على أساس سنوي، مع تعميق رسم بقيمة 17 مليون دولار مرتبط باتفاقية Fit Energy للخسارة. ويتداول سهم بلوج باور ([PLUG](/stock/PLUG)) عند دولار واحد، منخفضًا 3%، وهو تراجع أ milder من بلوم إنرجي أو فيول سيل. وعلى أساس منذ بداية العام، فقد سهم بلوج باور 49%، ليبقى قرب أدنى مستوياته في عدة سنوات. وقد نمت عمليات نشر وحدات GenDrive من بلوج باور بنسبة 110%[5] إلى 1,136 وحدة في الربع الثالث من 2026، رغم أن الشركة لا تزال تسجل خسائر تشغيلية. ثلاثة مسارات مختلفة لطاقة خلايا الوقود تبني بلوم إنرجي خوادم طاقة تعمل بخلايا الوقود الصلبة الأكسيد توضع في الموقع وتوفر كهرباء دائمة، معظمها لشركات الحوسبة الفائقة ومراكز بيانات الذكاء الاصطناعي، والشركة الآن مربحة مع توسعها. والسرعة هي جوهر ذلك العرض، إذ تتيح الخوادم المعيارية لبلوم إنرجي إضافة الطاقة على شكل كتل بينما ينتظر العملاء الشبكة. وتستهدف فيول سيل الطلب نفسه في مراكز البيانات بمنصات خلايا وقود كربونات مبنية ككتل كبيرة ومعيارية لتوليد الطاقة على نطاق المرافق وخلف العداد، وإن كانت لا تزال في مرحلة مبكرة من التوسع التجاري. أما بلوج باور فتدير منظومة هيدروجين بدلًا من ذلك، إذ تبيع خلايا وقود GenDrive للرافعات الشوكية، ومحللات GenEco الكهربائية التي تنتج الهيدروجين الأخضر، وتوصيل وقود الهيدروجين. ويربط ذلك المزيج بلوج باور بشكل أوثق بالطلب الصناعي والطلب على الوقود النظيف أكثر من ارتباطه ببناء الذكاء الاصطناعي الذي يقود بلوم إنرجي (وقد أعددنا ملفًا عن سبعة من موردي الطاقة والتبريد والشبكات المستفيدين من البناء نفسه في تقرير مجاني يمكنك الحصول عليه هنا). هل تصمد ترقية بلوم إنرجي أمام موجة بيع الذكاء الاصطناعي؟ يمكن للمتفائلين الاستناد إلى رأي BMO بأن التراجع خلق نقطة دخول أفضل، مدعومة برفع التوقعات ومشاريع كبيرة تُظهر قدرة بلوم إنرجي على التسليم على نطاق واسع. ويجيب المتشائمون بأن أسهم طاقة الذكاء الاصطناعي قد تواصل الهبوط مع التداول الأوسع في الذكاء الاصطناعي بغض النظر عن الأساسيات، وأن الصعود الكبير لبلوم إنرجي هذا العام يترك مجالًا لمزيد من جني الأرباح. والاختبار التالي لبلوم إنرجي هو ما إذا كان تنفيذها في مشاريع مراكز البيانات الكبيرة قادرًا على التفوق على شهية السوق لبيع أي شيء مرتبط بإنفاق الذكاء الاصطناعي. ومن المخاطر الأخرى التي تواجه بلوم إنرجي تباطؤ الإنفاق الرأسمالي على الذكاء الاصطناعي، والرسوم الجمركية، وتأخيرات التصاريح، وتشدد التمويل لمشاريع مراكز البيانات. وقد يفضل المتداولون إبقاء تعرضهم أصغر حتى تتضح موجة بيع البنية التحتية للذكاء الاصطناعي. للتواصل بشأن أي أسئلة أو تصحيحات: [email protected].

سهم سانديسك (SNDK) ينهار بشكل كبير؛ إليك السبب

سهم سانديسك (SNDK) ينهار بشكل كبير؛ إليك السبب

FMPSNDK

انخفض سهم سانديسك (NASDAQ: [SNDK](/stock/SNDK)) بنسبة 12.5% في 20 نوفمبر، ليصل إلى 82.5 دولار بعد أن أصدرت TrendForce توقعات متشائمة لأسعار ذاكرة NAND فلاش في عام 2027. وحذرت الشركة من أن انخفاض طلبات SSD المؤسسية من مزودي الخدمات السحابية الصينيين الكبار قد يفوق الطلب المتزايد المرتبط بالذكاء الاصطناعي في الولايات المتحدة، مما يثير مخاوف من احتمال حدوث انكماش في السوق. وبناءً على ذلك، تتوقع TrendForce أن تظل أسعار عقود NAND ثابتة أو تنخفض بنسبة تصل إلى 5% على أساس ربع سنوي في الربع الأول من عام 2027. كما خفضت الشركة توقعاتها لزيادات أسعار العقود في الربع الرابع من عام 2026 إلى 8%-13%، انخفاضًا من تقديرها السابق البالغ 15%-20%، وهو تخفيض انعكس بقوة على أسعار سهم سانديسك ([SNDK](/stock/SNDK)). لماذا تهم توقعات NAND شركة سانديسك؟ تشكل التوقعات تحديًا خاصًا لشركة سانديسك لأن أعمالها تركز بشكل أساسي على ذاكرة NAND فلاش. أي أن الشركة أكثر عرضة بشكل مباشر لتقلبات الأسعار مقارنة بالمنافسين الأكثر تنوعًا، مثل ميكرون. وعلى الرغم من أن سانديسك قد أمنت اتفاقيات طويلة الأجل مع شركات الحوسبة الفائقة تغطي ما يقرب من نصف إمداداتها من NAND بت في السنة المالية 2027 وحوالي الثلثين في السنة المالية 2028، إلا أن المستثمرين لا يزالون قلقين من أن هذه العقود قد لا تحمي الهوامش بشكل كامل، خاصة مع توقع TrendForce انخفاضات أسعار متزايدة العام المقبل. وكتب المحللون: «تتوقع TrendForce أن تبدأ أسعار عقود NAND فلاش الإجمالية في الانخفاض في الربع الأول من عام 2027، مع احتمال اتساع الانخفاضات الربعية مع تقدم العام». تجزئة سهم [SNDK](/stock/SNDK) وعدم اليقين في السوق يضيفان مزيدًا من الضغط تزامن الانخفاض أيضًا مع أول جلسة تداول لسانديسك بعد تعديل التجزئة عقب تجزئة أسهم أمامية بنسبة 8 إلى 1. في الوقت نفسه، امتدت ضغوط البيع عبر قطاع أشباه الموصلات، حيث انخفضت أسهم AMD وTSMC وإنتل أيضًا. ومن المثير للاهتمام أن عمليات البيع جاءت بعد ظهور Anthropic في بورصة ناسداك، والذي يبدو أنه ولّد ضجة قصيرة الأجل فقط. والأهم من ذلك، جاء البيع على الرغم من نمو إيرادات NAND لمراكز البيانات بنسبة 1700% على أساس سنوي.

شراء «بي آي إل إل» من قبل TPG وCorpay في صفقة نقدية بقيمة 6 مليارات دولار

شراء «بي آي إل إل» من قبل TPG وCorpay في صفقة نقدية بقيمة 6 مليارات دولار

FMPTPG

وافقت شركة BILL (المدرجة في بورصة نيويورك تحت الرمز BILL)، الشركة المتخصصة في التكنولوجيا المالية والتي تخدم ما يقرب من 500 ألف شركة، على أن تستحوذ عليها [TPG](/stock/TPG) ([TPG](/stock/TPG)) وCorpay في صفقة نقدية بالكامل تقدر قيمة الشركة بموجبها بنحو 6 مليارات دولار. وبموجب شروط الصفقة، سيحصل مساهمو BILL على 63.25 دولار للسهم الواحد، ما يمثل علاوة بنسبة 31% على متوسط السعر المرجح بالحجم خلال 60 يومًا حتى 16 نوفمبر، وهو آخر يوم تداول كامل قبل تقارير إعلامية عن محادثات الاستحواذ. وستستحوذ [TPG](/stock/TPG) ([TPG](/stock/TPG))، عبر منصتها لرأس المال الخاص [TPG](/stock/TPG) Capital، على حصة أغلبية في BILL، في حين ستأخذ شركة المدفوعات Corpay حصة أقلية. وأقر مجلس إدارة BILL الصفقة بالإجماع، ويُتوقع إتمامها في النصف الأول من عام 2027، رهناً بموافقة المساهمين والموافقات التنظيمية. ولا توجد شروط تمويل مرتبطة بالاتفاق، في حين وافق أكبر مساهم في BILL، Starboard Value، والمؤسس والرئيس التنفيذي رينيه لاسيرت على التصويت بأسهمهما لصالح الصفقة. وسيبقى لاسيرت في منصب الرئيس التنفيذي بعد الاستحواذ، حين تصبح BILL مملوكة ملكية خاصة ويُشطب إدراج أسهمها من البورصات العامة. وقال لاسيرت إن الصفقة ستوفر قيمة فورية للمساهمين مع منح الشركة موارد ودعمًا استراتيجيًا لتسريع الابتكار وتحولها في مجال الذكاء الاصطناعي. وقالت [TPG](/stock/TPG) ([TPG](/stock/TPG)) إن منصة العمليات المالية المتكاملة لدى BILL وعلاقاتها مع العملاء وتقنيتها تقدم فرصًا كبيرة عند تقاطع التكنولوجيا المالية والذكاء الاصطناعي والمدفوعات. وقال الرئيس التنفيذي لشركة Corpay، رون كلارك، إن الشراكة قد تدعم تطوير منتجات BILL وتوسع الخدمات المقدمة للعملاء. وتوفر BILL برمجيات للحسابات الدائنة والمدينة وإدارة النفقات والتنبؤ والمشتريات، وتقول إن منصتها تعالج أكثر من 1% من الناتج المحلي الإجمالي للولايات المتحدة سنويًا.