ويسترن ديجيتال تتراجع 40% خلال آخر 3 أشهر: مكتب وول ستريت يتوقع الآن عوائد 200% بعد رفع سعره المستهدف
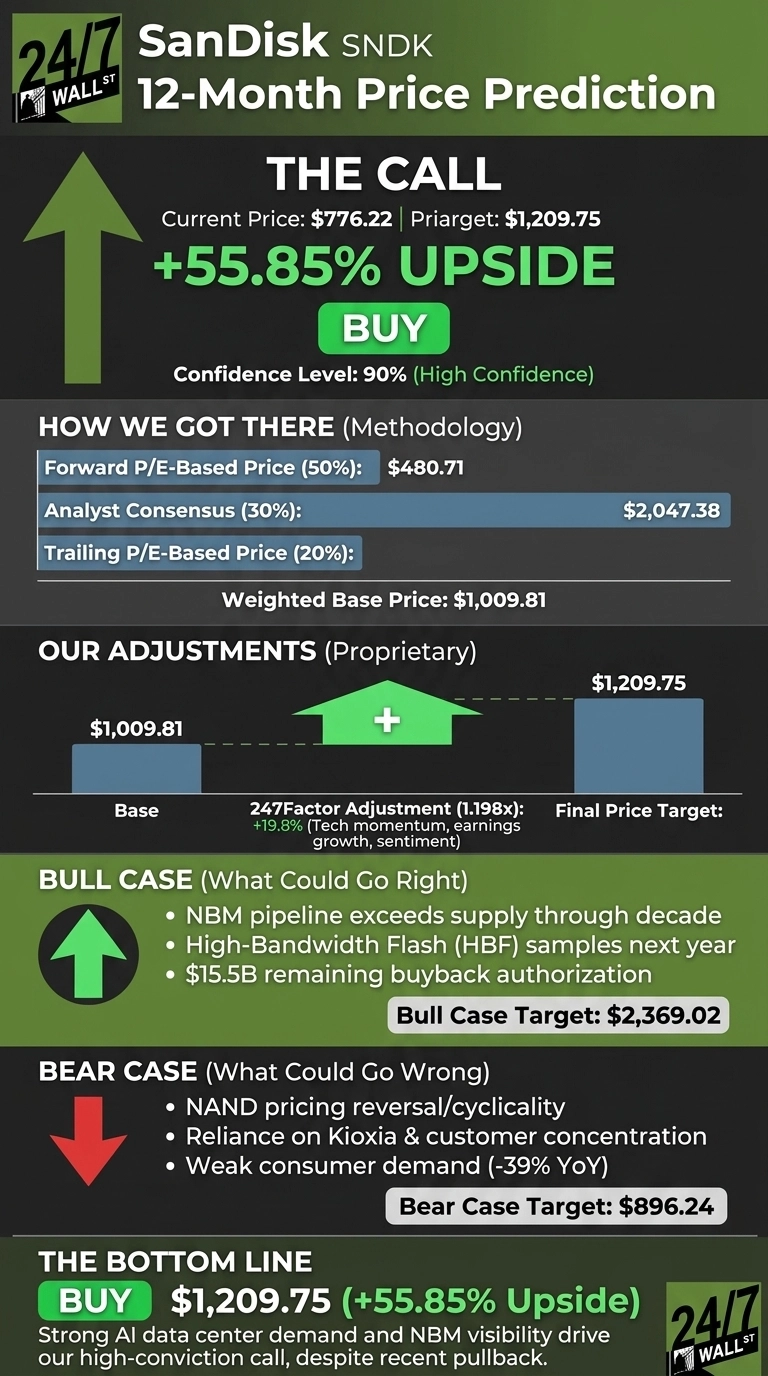
تتداول أسهم ويسترن ديجيتال ([WDC](/stock/WDC)) حالياً عند 296.78 دولار. ويبلغ متوسط السعر المستهدف على وول ستريت 613.38 دولار، ما يعني صعوداً محتملاً بنسبة 106.68%. أصبحت ويسترن ديجيتال شركة متخصصة في تصنيع محركات الأقراص الصلبة فقط بعد أن فصلت أعمالها في مجال الفلاش إلى شركة سانديسك (NASDAQ:SNDK) في فبراير 2025. وتشتري شركات الحوسبة السحابية الضخمة محركاتها عالية السعة لتخزين البيانات التي تولّدها أحمال عمل الذكاء الاصطناعي. كما تجاوزت الشركة تقديرات ربحية السهم للستة أرباع المتتالية. بعض الأهداف السعرية أعلى بكثير. فقد رفع بيرد هدفه إلى 900.00 دولار، ما يعني صعوداً محتملاً بنسبة 203.25% من المستوى الحالي. تراجع عنيف رغم ربع قياسي كان المحرك الرئيسي هو التراجع الواسع في قطاع أجهزة الذكاء الاصطناعي، وهبطت ويسترن ديجيتال بقوة أكبر من معظم الشركات. وانخفضت الأسهم بنسبة 36.71% خلال الأشهر الثلاثة الماضية، وهي الآن أقل بنسبة 62.88% من أعلى مستوى لها خلال 52 أسبوعاً عند 799.61 دولار. وهذا تراجع يتجاوز بكثير 30%. جاء الانخفاض في الوقت الذي استمرت فيه النتائج في التحسن. ففي الربع الأول من السنة المالية، تجاوزت ربحية السهم المعدلة 4.64 دولار[1] تقديرات الإجماع البالغة 4.08 دولار، وارتفعت الإيرادات 55.5% إلى 4.38 مليار دولار. ومع ذلك، كانت قيمة السهم 553.20 دولار[2] عند الإعلان عن الربع السابق، و374 دولاراً فقط[1] عند الإعلان عن هذا الربع. وعلى مدى الشهر الماضي، خسرت ويسترن ديجيتال 18.54% بينما انخفض مؤشر S&P 500 بنسبة 6.92%. وجاءت إحدى موجات الهبوط الأخيرة عندما أدى ضعف شركات صناعة الرقائق إلى دفع مجموعة ذاكرة الذكاء الاصطناعي للانخفاض. ويعني معامل بيتا البالغ 2.344 أن تقلبات من هذا النوع تصيب هذا السهم بقوة أكبر من السوق الأوسع. المحللون يواصلون رفع التقديرات مع انخفاض السعر التصنيفات إيجابية بقوة. فهناك أربعة محللين يصنفون السهم "شراء قوي"، و17 يصنفونه "شراء"، وخمسة يصنفونه "احتفاظ"، ولا أحد يصنفه "بيع" (4/17/5/0). وتقديرات الأرباح ترتفع أيضاً. فقد ارتفع إجماع ربحية السهم للسنة المالية 2027 إلى 24.7248 دولار من 20.2553 دولار قبل شهر، وارتفع للسنة المالية 2028 إلى 40.4048 دولار. ولم يخفض أي محلل تقديره خلال آخر 30 يوماً. رفع المحلل في بيرد تريستان جيرا هدفه من 630.00 دولار وأبقى على تصنيف "أداء متفوق". وتقوم حجته على الطلب على الإكسابايت من عملاء الحوسبة الضخمة، وهوامش الربح الإجمالية المقتربة من 60%، وقوة توليد النقد. وتدعم التوجيهات هذا الرأي. فالإدارة تتوقع إيرادات بنحو 5.10 مليار دولار[1]، وهامش ربح إجمالي 60-61%، وربحية سهم 5.80 دولار في الربع المقبل. المحفزات المقبلة هي إطلاق المنتجات. وتتوقع ويسترن ديجيتال إنجاز تأهيلات الجيل الأول من تقنية HAMR مع اثنين من عملاء الحوسبة الضخمة في الربع الأول من السنة التقويمية 2027[3]، مع شحنات بكميات كبيرة في النصف الأول من ذلك العام. وقال الرئيس التنفيذي إيرفينغ تان إن الشركة لديها "رؤية جيدة حتى 2030 و2031"[3] مع كبار عملائها. ويُعد التخزين جزءاً من بناء الذكاء الاصطناعي يتجاهله معظم المستثمرين لصالح شركات صناعة الرقائق (وقد جمعنا سبعة موردين غير متخصصين في الرقائق يستفيدون من الموجة نفسها في تقرير مجاني). بعض المحللين أكثر حذراً. فقد خفض روزنبلات هدفه إلى 650 دولاراً. ولكي يتحقق هدف بيرد البالغ 900 دولار، يجب أن تصمد الأسعار والهوامش إذا أضاف منافسون مثل توشيبا طاقة إنتاجية. والأسعار المستهدفة هي تقديرات، ولا شيء منها مضمون. تراجعت أسهم التخزين المنافسة معاً، لكن صعودها المحتمل يتفاوت بشكل واسع تراجعت المجموعة بأكملها معاً، ما يشير إلى إعادة تسعير على مستوى القطاع. انخفضت أسهم سيجيت تكنولوجي (NASDAQ:STX) بنسبة 22.77% خلال الشهر الماضي إلى 521.39 دولار. ويعني متوسط هدفها البالغ 1044.83 دولار صعوداً محتملاً بنسبة 100.39%. ويصنف أربعة محللين السهم "شراء قوي"، و18 "شراء"، وأربعة "احتفاظ" (4/18/4)، لذا فإن وضعها يعكس عن كثب وضع ويسترن ديجيتال. انخفضت أسهم نيت آب (NASDAQ:NTAP) بنسبة 18.95% خلال الشهر الماضي إلى 170.18 دولار. ويعني هدفها البالغ 211.69 دولار صعوداً محتملاً بنسبة 24.39% فقط. وتتصدر تصنيفات "احتفاظ" بعدد 13، مقابل ثمانية تصنيفات "شراء" أو "شراء قوي" (1/7/13). لدى ويسترن ديجيتال أكبر صعود محتمل ضمن المجموعة، متقدمة قليلاً على سيجيت. كما تتداول بمضاعف آجل أقل: نحو 12 مرة، مقابل 13 مرة لسيجيت. مكسب سنوي كبير يخفي سهماً يتداول بنصف هدفه تتداول ويسترن ديجيتال حالياً عند 296.78 دولار، مقابل متوسط هدف عند 613.38 دولار من 26 محللاً (26). ويحسب ذلك صعوداً محتملاً بنسبة 106.68%. ومضاعف الربحية على أساس الأرباح الماضية يبلغ 10 فقط. وحتى بعد التراجع، فإن السهم مرتفع بنسبة 72.46% منذ بداية العام، بينما ارتفع مؤشر S&P 500 بنسبة 4.97%. وعلى مدى عام واحد، ارتفعت ويسترن ديجيتال 93.11% وارتفع المؤشر 8.03%. ما الذي قد يغلق الفجوة بين ويسترن ديجيتال وسعرها المستهدف تتعزز الحجة الإيجابية لويسترن ديجيتال إذا استمر سعر التيرابايت في الارتفاع، ووصلت هوامش الربح الإجمالية إلى نطاق 60% المستهدف، وشُحنت محركات HAMR في الموعد المحدد. فقد ارتفع متوسط سعر التيرابايت 28%[3] في الربع الماضي، وترى الإدارة مجالاً لمزيد من الزيادات. وتكتسب الحجة السلبية وزناً إذا أضافت توشيبا أو سيجيت طاقة إنتاجية أسرع من نمو الطلب، أو إذا أدت الزيادة في تكاليف DRAM وNAND إلى الضغط على الهوامش. ويمثل عملاء قطاع السحابة 88%[3] من الإيرادات، لذا فإن توقفاً في إنفاق عملاء الحوسبة الضخمة سيكون له أثر قوي. أميل إلى التفاؤل. فالسهم يتداول بمضاعف 12 مرة للأرباح الآجلة بينما ترتفع التقديرات. ويعكس التراجع مخاوف بشأن المكان الذي تبلغ فيه الدورة ذروتها. ومن المتوقع أن يبقى التقلب مرتفعاً. للاستفسارات أو التصحيحات، يُرجى التواصل عبر [email protected].