الأخبار

هل الطرح العام الأولي لشركة أنثروبيك هو السبب الحقيقي وراء انهيار بيتكوين؟

هل الطرح العام الأولي لشركة أنثروبيك هو السبب الحقيقي وراء انهيار بيتكوين؟

FMPANT

أشارت تقارير إلى أن الطرح العام الأولي لشركة أنثروبيك ([ANT](/stock/ANT)) كان أحد الأسباب الرئيسية وراء الانخفاض الكبير في سعر بيتكوين (CRYPTO: BTC). فقد طرحت أنثروبيك أسهمها للاكتتاب العام بسعر 83 دولاراً للسهم، وهو أعلى من نطاقها الأولي الذي تراوح بين 70 و78 دولاراً، وجمعت 81.3 مليار دولار، ليكون بذلك أكبر طرح عام أولي في التاريخ. وبدأت أسهمها التداول في 19 نوفمبر 2026. حالياً، يتم تداول بيتكوين عند نحو 59,025 دولاراً، بانخفاض 6.3% خلال آخر 24 ساعة، و53.2% عن أعلى مستوى لها على الإطلاق عند 126,080 دولاراً. فهل يبيع المستثمرون بيتكوين الخاصة بهم للاكتتاب في طرح أنثروبيك العام، أم أن هذا الطرح ليس سوى واحد من عوامل عديدة تقف وراء تراجع بيتكوين؟ انخفضت بيتكوين بشكل أكبر قبل أنثروبيك مما حدث قبل سبيس إكس في الشهر الذي سبق 19 نوفمبر، انخفضت بيتكوين بنسبة 25.3%. وهذا انخفاض أحدّ من التراجع البالغ 21.1% في الثلاثين يوماً التي سبقت الطرح العام الأولي لشركة سبيس إكس البالغ 75 مليار دولار في 12 يونيو. يرى بعض الخبراء وجود صلة مباشرة بين الأمرين. فقد كتب مايكل فان دي بوبي أن "أطرافاً كانت تبيع بيتكوين الخاصة بها لتكون مستعدة لطرح أنثروبيك العام". وبالفعل يشير التوقيت إلى وجود ارتباط، إذ تزامن انخفاض السعر مع تاريخ الطرح العام الأولي. تدفقات صناديق المؤشرات المتداولة وارتفاع الفائدة يلعبان دوراً أكبر غير أن المحلل تيد بيلوز يعتقد أن هناك عوامل أكبر قيد التأثير. ويشدّد على أثر عمليات البيع في قطاع التكنولوجيا وتصفية مراكز الرفع المالي، وهي التي تحدث عندما يُضطر المتداولون الذين اقترضوا للشراء إلى البيع. إضافة إلى ذلك، يسحب مستثمرو الصناديق أموالهم من صناديق بيتكوين. ففي 19 نوفمبر وحده، شهدت صناديق المؤشرات المتداولة الفورية لبيتكوين في الولايات المتحدة تدفقات خارجة بلغت 582 مليون دولار، وعلى مدى الثلاثين يوماً السابقة بلغت هذه التدفقات الخارجة 3.9 مليار دولار. وصناديق مثل غرايسكيل بيتكوين ميني تراست (NYSEARCA: BTC)، التي تحتفظ ببيتكوين مباشرة، يجب عليها بيع عملات عندما يسحب المستثمرون أموالهم. كما تضغط أسعار الفائدة أيضاً على بيتكوين. فبعد رفع الاحتياطي الفيدرالي للفائدة في سبتمبر، أصبحت الفائدة الآن بين 3.75% و4.00%، وارتفع عائد سندات الخزانة لأجل عشر سنوات إلى 5.04% في 19 نوفمبر. فالعوائد الأعلى تجعل السندات الحكومية أكثر جاذبية من الاستثمارات الأكثر مخاطرة مثل بيتكوين. وإضافة إلى ذلك، يتم تداول بيتكوين عند نحو 23% دون متوسطها لـ200 يوم البالغ 72,644 دولاراً، وهو معيار بالغ الأهمية يستخدمه المتداولون لتقييم اتجاهات السوق. هل يمكن لبيتكوين أن تتعافى كما حدث بعد سبيس إكس؟ ارتد سعر بيتكوين بالفعل بعد الطرح العام الأولي لسبيس إكس. فبعد 30 يوماً فقط من ذلك الإدراج، ارتفعت بيتكوين بنسبة 0.3%، وبعد 90 يوماً من الإدراج كانت قد قفزت 20.5%. وإذا حدث ارتداد مماثل هذه المرة، فقد ترتفع بيتكوين إلى نحو 71,000 دولار بحلول منتصف فبراير. غير أن ذلك سيظل دون متوسطها لـ200 يوم البالغ 72,644 دولاراً، ما يعني أن حتى التعافي لن يعيد بيتكوين إلى اتجاه صعودي مستدام. فهل الطرح العام الأولي لأنثروبيك هو سبب انهيار بيتكوين؟ في حين يبدو أن الطرح العام الأولي لأنثروبيك قد أثّر بالفعل على سعر بيتكوين، فإنه يبدو مجرد جزء صغير من موجة البيع. فالتدفقات الخارجة من صناديق المؤشرات المتداولة، وارتفاع عوائد سندات الخزانة، وعمليات البيع الأوسع في قطاع التكنولوجيا، هي المحركات الرئيسية للتراجع، وتؤثر على جميع الأصول الأكثر مخاطرة، وليس على بيتكوين وحدها. وعلى الوضع الراهن، تحتاج بيتكوين إلى ارتفاع بنسبة 23% لمجرد العودة إلى متوسطها لـ200 يوم. وإذا بدأت التدفقات الخارجة من صناديق المؤشرات المتداولة في التباطؤ قبل اجتماع الاحتياطي الفيدرالي في 9 ديسمبر، فقد تتبع بيتكوين نمط تعافٍ مشابهاً لنمط سبيس إكس. أما إذا استمرت التدفقات الخارجة ورفع الفيدرالي الفائدة مرة أخرى، فقد يُذكر الطرح العام الأولي لأنثروبيك كحاشية في موجة بيع أوسع في السوق. للاستفسارات أو التصحيحات، يُرجى التواصل عبر [email protected].

بيانات سكوير تُظهر أن معظم مدفوعات البيتكوين تذهب إلى القهوة والطعام

بيانات سكوير تُظهر أن معظم مدفوعات البيتكوين تذهب إلى القهوة والطعام

FMPBTCUSD

قالت شركة بلوك إن متوسط مدفوعات البيتكوين عبر سكوير بلغ نحو 13 دولاراً، والمتوسط نحو 29 دولاراً، استناداً إلى بيانات من 1 نوفمبر 2025 حتى 15 أكتوبر 2026. واستحوذت شركات الأغذية والمشروبات على 72% من مدفوعات البيتكوين، في صدارتها المقاهي والمطاعم والبارات وعربات الطعام. وقالت بلوك إن البيانات يمكن أن تفيد النقاش حول إعفاء ضريبي حد أدنى للأرباح الصغيرة المؤهلة على المشتريات التي تتم بالأصول الرقمية. معظم مدفوعات البيتكوين (BTC) التي تتم عبر سكوير تذهب إلى المقاهي والمطاعم وغيرها من شركات الأغذية، ومعظمها صغيرة، وفقاً لتقرير جديد من بلوك. وقالت بلوك في تقرير بعنوان "حالة مدفوعات البيتكوين" إن متوسط مدفوعات البيتكوين عبر سكوير بلغ نحو 13 دولاراً والمتوسط نحو 29 دولاراً. وقالت الشركة إن نشاط المدفوعات "يظل متواضعاً"، بما يتسق مع "تقنية دفع جديدة تجد مكانها في الإنفاق اليومي". تُظهر بيانات بلوك أن 72% من مدفوعات البيتكوين عبر سكوير ذهبت إلى شركات الأغذية والمشروبات. المصدر: بلوك واستحوذت شركات الأغذية والمشروبات على 72.3% من مدفوعات البيتكوين، مقابل 67.5% من مدفوعات بطاقات سكوير، وفقاً للتقرير. وشكّلت المقاهي ومطاعم الوجبات السريعة 62.6% من المدفوعات في تلك الفئة، بمتوسط مدفوعات بلغ 9.10 دولارات. وقالت بلوك إن ما يقرب من ثلثي مدفوعات البيتكوين كانت أقل من 20 دولاراً، رغم أن تلك المدفوعات شكّلت 19.1% من إجمالي قيمة المدفوعات. وكان نحو 44% من مدفوعات البيتكوين لعملاء كاش آب مدفوعات متكررة، و86% منها جاءت خلال 30 يوماً من الدفعة السابقة للعميل لدى ذلك التاجر. واستحوذت المحافظ الخارجية المفعّلة بتقنية لايتنينغ مثل سترايك وواليت أوف ساتوشي وفينيكس وكوين بيس على 57% من المدفوعات و66% من قيمة المدفوعات. وقالت الشركة إن التجار يمكنهم اختيار النسبة التي يتلقونها من كل عملية بيع بالبيتكوين، وتحوّل سكوير المدفوعات إلى دولارات ورقية لمن يرغب في ذلك. وقالت بلوك إنها مددت معالجة مدفوعات البيتكوين بدون رسوم على سكوير حتى 31 ديسمبر 2027. هل تتذكرون حين كان المشاهير يروّجون لعروض العملات الرقمية الأولية وقفزت البيتكوين إلى 20 ألف دولار؟ نحن نتذكر. أعيدوا عيش جنون عام 2017 مع الفصل الثاني من CMC Wrapped. وقالت بلوك إن القواعد الضريبية الفيدرالية الأمريكية الحالية تتطلب عموماً من المستهلكين حساب مكسب أو خسارة رأسمالية عندما يدفعون بالأصول الرقمية، "حتى في المشتريات الروتينية". وأشارت 23.6% من الشركات الأمريكية التي لا تقبل البيتكوين إلى تعقيد الضرائب والمحاسبة، وفقاً لاستطلاع من مورنينغ كونسلت بتكليف من بلوك. وقالت الشركة: "للبيتكوين فائدة مزدوجة، كاستثمار وكوسيلة دفع، ويجب الاعتراف بكليهما في صنع السياسات". وأشارت إلى إعفاء حد أدنى للأرباح الصغيرة كأحد الأساليب المطروحة للنقاش. وتداولت البيتكوين (BTC) قرب 59,400 دولار حول الساعة 17:15 بتوقيت UTC يوم الجمعة، بانخفاض نحو 14% خلال سبعة أيام، وفقاً لبيانات كوين ماركت كاب، في أسبوع شهد تدفقات خارجة قياسية من صندوق البيتكوين التابع لشركة بلاك روك. يتضمن هذا المقال روابط لمواقع خارجية أو محتوى آخر لأغراض المعلومات فقط ("المواقع الخارجية"). والمواقع الخارجية ليست تحت سيطرة كوين ماركت كاب، وكوين ماركت كاب غير مسؤولة عن محتوى أي موقع خارجي، بما في ذلك على سبيل المثال لا الحصر أي رابط وارد في موقع خارجي، أو أي تغييرات أو تحديثات على موقع خارجي. وتقدم كوين ماركت كاب هذه الروابط لك لمجرد التسهيل، ولا يعني تضمين أي رابط تأييداً أو موافقة أو توصية من كوين ماركت كاب للموقع أو أي ارتباط بمشغليه. هذا المقال مخصص للاستخدام ويجب استخدامه لأغراض المعلومات فقط. من المهم إجراء بحثك وتحليلك بنفسك قبل اتخاذ أي قرارات جوهرية تتعلق بأي من المنتجات أو الخدمات الموصوفة. هذا المقال ليس المقصود به، ولا يجوز تفسيره على أنه، نصيحة مالية. الآراء والأفكار المعبر عنها في هذا المقال هي آراء المؤلف [الشركة] الخاصة ولا تعكس بالضرورة آراء كوين ماركت كاب.

بينانس تصفي مليوني دولار من مراكز الشراء على بيتكوين عند 58,789 دولاراً

بينانس تصفي مليوني دولار من مراكز الشراء على بيتكوين عند 58,789 دولاراً

FMPBTCUSD

تمت تصفية مركز شراء (لونغ) على بيتكوين ([BTCUSD](/stock/BTCUSD)) بقيمة 2.52 مليون دولار في حدث واحد على منصة بينانس عند الساعة 3:41 صباحاً بتوقيت شرق الولايات المتحدة يوم 21 نوفمبر، وسُجّلت التصفية عند مستوى 58,789 دولاراً. وكان المركز في عقود بيتكوين الدائمة الآجلة على بينانس. تحدث التصفية عندما تغلق المنصة مركزاً برافعة مالية بعد أن يفقد استيفاء متطلبات الهامش. ولم تقدم البيانات سبباً مؤكداً لهذه التصفية.

تسريع غسيل أموال اختراق بينانس: 149 مليون دولار من البيتكوين تمر عبر عمليات دمج العملات، وفق إليبتك

تسريع غسيل أموال اختراق بينانس: 149 مليون دولار من البيتكوين تمر عبر عمليات دمج العملات، وفق إليبتك

FMPBTCUSD

يبدو أن المسؤولين عن سرقة بينانس قد وجدوا زر التسريع. تقول شركة تحليلات البلوكتشين إليبتك إن ما لا يقل عن 2,310 بيتكوين ([BTCUSD](/stock/BTCUSD)) مرتبطة بسرقة 29 أكتوبر، والتي كانت قيمتها حوالي 149 مليون دولار في ذلك الوقت، قد تم تمريرها الآن عبر معاملات دمج العملات (coinjoin). التفصيل الأكثر دلالة هو التوقيت. فقد حدث ما يقرب من 90% من نشاط الدمج هذا في الأسبوع الذي سبق تحديث إليبتك في 20 نوفمبر، مما يعني أن عملية غسيل الأموال انتقلت للتو من الغليان البطيء إلى الغليان المتدحرج. كيف يعمل الدمج يعمل دمج العملات (coinjoin) بشكل يشبه إلى حد ما مجموعة من الغرباء يلقون أوراقًا نقدية متطابقة في كيس واحد ويسحب كل منهم نفس المبلغ. على البلوكتشين، يقوم العديد من المستخدمين بدمج عملاتهم في معاملة واحدة، مما يجعل من الصعب تتبع أي مخرج ينتمي إلى أي مدخل. وفقًا لإليبتك، فإن الدمج هنا يستخدم تقنيات على غرار محفظة Wasabi Wallet ينسقها Kruw. وWasabi هي محفظة بيتكوين ([BTCUSD](/stock/BTCUSD)) تركز على الخصوصية ومبنية حول هذا النوع من المعاملات المجمعة، والمنسقون هم الخدمات التي تنظم الجولات. هناك تفصيل واحد يبرز. فالبيتكوين ([BTCUSD](/stock/BTCUSD)) الذي يتم دمجه في الغالب ليس البيتكوين ([BTCUSD](/stock/BTCUSD)) الذي سُرق في الأصل. بدلاً من ذلك، تقول إليبتك إن الأموال المدمجة تأتي إلى حد كبير من مبادلات لأصول مسروقة أخرى، بما في ذلك ETH وXRP وSOL. يقوم المهاجمون بتحويل مجموعة متنوعة من الرموز إلى بيتكوين ([BTCUSD](/stock/BTCUSD)) أولاً، ثم يمررون ذلك البيتكوين ([BTCUSD](/stock/BTCUSD)) عبر الدمج. خلط الإيثر وما لا يزال موجودًا جاءت الزيادة في الدمج بعد حركة كبيرة للإيثر. تم تحويل حوالي 488,000 إيثر، بقيمة تقارب 860 مليون دولار، من خمس محافظ مرتبطة بالسرقة. وبعد فترة وجيزة، تم تحويل حوالي 70 مليون دولار من ذلك إلى بيتكوين ([BTCUSD](/stock/BTCUSD)) وإرسالها إلى عملية الدمج. يقدم هذا التسلسل نظرة واضحة إلى حد ما على خط الأنابيب: حرك الإيثر، وحول جزءًا إلى بيتكوين ([BTCUSD](/stock/BTCUSD))، ثم قم بتشفيره. حتى مع التسارع، لم يقترب معظم المال من أي ماكينة تسجيل نقدي بعد. تقول إليبتك إنها تتعقب حوالي 2.35 مليار دولار لا تزال موجودة في عناوين مرتبطة بالسرقة. وفي الوقت نفسه، تم تجميد أو مصادرة ما يقدر بنحو 2.85 مليار دولار من إجمالي 6.43 مليار دولار المسروقة. تشير بيانات إليبتك أيضًا إلى نشاط ضئيل لتحويل الأموال إلى نقد حتى الآن. خطة لعب مألوفة وفقًا للبحث، فإن النمط يعكس حوادث سابقة مرتبطة بنفس الفاعل، حيث تمر الأموال المسروقة عبر عدة جولات من الدمج وأدوات الخصوصية الأخرى قبل أن يحاول أي شخص تحويلها إلى نقد. في تلك الحالات السابقة، كان المخرج النهائي يميل إلى المرور عبر قنوات خارج البورصة (OTC)، وقد حدث ذلك على مدى فترات طويلة من الزمن. تتعامل مكاتب OTC مع الصفقات الكبيرة مباشرة بين الأطراف بدلاً من دفتر أوامر عام، مما قد يجعل التحويلات الكبيرة أقل وضوحًا. إفصاح: تم تحرير هذا المقال بواسطة John Chen. لمزيد من المعلومات حول كيفية إنشاء محتوىنا ومراجعته، راجع سياسة التحرير الخاصة بنا.

إنتل أثبتت عودة المعالجات المركزية وأيه إم دي ستجني المكاسب

إنتل أثبتت عودة المعالجات المركزية وأيه إم دي ستجني المكاسب

FMPINTC

ملخص: الحفاظ على صفقة الشراء على شركة أدفانسد مايكرو ديفايسز (أيه إم دي) والبيع على إنتل؛ فقد استُنفدت تجارة علاوة التقييم، لكن نمو عام 2027 ويقين الأرباح يصبان في مصلحة أيه إم دي. ارتفع توقع نمو خوادم أيه إم دي لعام 2027 إلى نحو 100%، مدعومًا بإمدادات مضمونة وخطط نشر لدى العملاء؛ في حين يتطلب الإجماع السائد بشأن إنتل ([INTC](/stock/INTC)) تحقيق زيادة كبيرة في النصف الثاني. تضغط نقص الذاكرة على هوامش أيه إم دي لكنها تضرب أحجام أجهزة الكمبيوتر الشخصية واستغلال المصانع لدى إنتل ([INTC](/stock/INTC))؛ كما قد تؤدي قيود الإمداد إلى تحويل حصة دائمة في سوق الخوادم نحو أيه إم دي. الربع الرابع من 2026 والربع الأول من 2027 محطتان رئيسيتان: يُتوقع تعديلان متعاكسان في الإجماع، رغم أن إعادة تقييم السرد حول إنتل ([INTC](/stock/INTC)) أو مخاوف التدفق النقدي لدى أيه إم دي قد تمثل تحديًا للصفقة. في مايو، كنت قد أوصيت بصفقة ازدهار المعالجات المركزية، بمركز شراء على أيه إم دي (AMD) ومركز بيع على إنتل ([INTC](/stock/INTC)). وكانت تلك التوصية مُرضية للغاية. إفصاح المحلل: أنا/نحن لا نملك أي سهم أو خيار أو مركز مشتق مشابه في أي من الشركات المذكورة، ولا خططًا لبدء أي من هذه المراكز خلال الـ 72 ساعة القادمة. كتبت هذا المقال بنفسي، وهو يعبر عن آرائي الخاصة، ولا أتلقى مقابلًا عنه (بخلاف ما أتلقاه من Seeking Alpha). ليست لدي أي علاقة عمل مع أي شركة يُذكر سهمها في هذا المقال. إفصاح Seeking Alpha: الأداء السابق ليس ضمانًا للنتائج المستقبلية. ولا تُقدَّم أي توصية أو نصيحة بشأن مدى ملاءمة أي استثمار لمستثمر بعينه. وقد لا تعكس أي آراء أو وجهات نظر واردة أعلاه آراء Seeking Alpha ككل. وSeeking Alpha ليست متعاملًا مرخصًا بالأوراق المالية ولا وسيطًا ولا مستشار استثمار أمريكيًا مرخصًا ولا بنك استثمار. محللونا مؤلفون من أطراف ثالثة، ويشملون مستثمرين محترفين ومستثمرين أفرادًا قد لا يكونون مرخصين أو معتمدين من أي معهد أو جهة تنظيمية.

AST SpaceMobile مقابل Redwire: أي سهم في البنية التحتية الفضائية أفضل للشراء بحلول 2027؟

AST SpaceMobile مقابل Redwire: أي سهم في البنية التحتية الفضائية أفضل للشراء بحلول 2027؟

FMPASTS

نمت إيرادات Redwire بنحو 46% بينما ارتفعت مبيعات AST SpaceMobile بأكثر من 670%، لكن فجوة واحدة في الميزانية العمومية تفصل بين هذين السهمين الفضائيين بشكل حاد. بقلم بريندان كوفي – حُدّث في 20 نوفمبر 2026 الساعة 1:30 مساءً بتوقيت شرق الولايات المتحدة. النقاط الرئيسية: تبني AST SpaceMobile شبكة نطاق عريض خلوي فضائية هي الأولى من نوعها، مصممة للاتصال مباشرة بالهواتف الذكية القياسية غير المعدّلة. تقدم Redwire محفظة متنوعة من البنية التحتية والمعدات الفضائية الحيوية لكل من الوكالات الحكومية والشركاء التجاريين في قطاع الأدوية. أي شركة تركز على الفضاء تقدم ملفاً استثمارياً أكثر جاذبية لمحفظتك حتى 2027؟ يتوسع اقتصاد الفضاء الخاص بسرعة مع تزايد إمكانية الوصول إلى تقنيات الأقمار الصناعية والبنية التحتية. ويعتمد الاختيار بين AST SpaceMobile ([ASTS](/stock/ASTS) -8.92%) وRedwire (RDW -13.21%) على مدى تحمّلك للاضطراب عالي المخاطر مقابل التصنيع القائم للمعدات. تسعى AST SpaceMobile ([ASTS](/stock/ASTS)) إلى إزالة فجوات الاتصال العالمية من خلال تقديم خدمة خلوية من المدار. وتعمل Redwire كمورّد حيوي للمكونات وأجهزة الاستشعار ومنصات الأبحاث في الجاذبية الصغرى. وتتناول هذه المقارنة كيف تتوافق نماذج أعمالهما المختلفة وصحتهما المالية ومخاطرهما التشغيلية مع أهداف الاستثمار طويلة الأجل. حجة AST SpaceMobile بصفتها لاعباً فريداً بين أسهم الاتصالات، تطوّر AST SpaceMobile ([ASTS](/stock/ASTS)) مجموعة أقمار صناعية لتقديم النطاق العريض مباشرة إلى الأجهزة المحمولة. وقد أبرمت اتفاقيات استراتيجية مع مشغلين رئيسيين من بينهم AT&T (T +2.10%) وVerizon Communications (VZ +1.62%) لخدمة عملائهم الحاليين. ويضيف الاعتماد على مشغلي الشبكات الكبار هؤلاء للوصول إلى المشتركين مستوى من مخاطر تركّز العملاء إلى نموذج الأعمال. في الأشهر الاثني عشر المنتهية في 30 سبتمبر 2026، بلغت الإيرادات نحو 142.9 مليون دولار. ويمثل ذلك نمواً كبيراً في الإيرادات بنحو 671% مقارنة بالأشهر الاثني عشر السابقة مع بدء الشركة طرحها التجاري. ومع ذلك، سجّلت الشركة خسارة صافية كبيرة بلغت نحو 628.3 مليون دولار خلال الفترة نفسها. وفقاً لميزانيتها العمومية في ديسمبر 2025، تبلغ نسبة التداول نحو 16.4 ضعفاً. وتقيس هذه النسبة الأصول السائلة مقابل الديون قصيرة الأجل، ما يشير إلى مركز سيولة فوري قوي. وتحمل الشركة نسبة دين إلى حقوق ملكية تبلغ نحو 1.2 ضعف، أي أن إجمالي التزاماتها يعادل 1.2 مرة حقوق المساهمين. وفي السنة المالية المنتهية في 31 ديسمبر 2025، كان التدفق النقدي الحر سالباً 1.1 مليار دولار. حجة Redwire تعمل Redwire كمزوّد بنية تحتية متنوع لقطاعي الطيران والدفاع. وتورّد معدات أساسية، مثل إلكترونيات الطيران وأنظمة الطاقة، إلى وكالة ناسا وفروع مختلفة من الجيش الأمريكي. وإلى جانب العقود الحكومية، أقامت الشركة شراكات تجارية مع شركات رائدة مثل Eli Lilly & Co. (LLY -0.30%) لإجراء أبحاث متقدمة في الجاذبية الصغرى في المدار. في الأشهر الاثني عشر المنتهية في 30 سبتمبر 2026، بلغت الإيرادات نحو 431.9 مليون دولار. ويعكس هذا الأداء نمواً في الإيرادات بنحو 45.8% مقارنة بالأشهر الاثني عشر السابقة. ورغم زيادة المبيعات، سجّلت Redwire خسارة صافية بنحو 226.1 مليون دولار خلال هذه الفترة مع استمرارها في توسيع قدراتها التصنيعية. وفقاً لميزانيتها العمومية في ديسمبر 2025، تبلغ نسبة الدين إلى حقوق الملكية نحو 0.2 ضعف. ويشير ذلك إلى أن إجمالي الدين يعادل نحو 20% من حقوق المساهمين، ما يوحي باستخدام محافظ للأموال المقترضة. وتشير نسبة التداول البالغة 1.6 ضعف إلى أن لدى الشركة أصولاً متداولة تعادل 1.6 مرة الالتزامات المتداولة. وفي السنة المالية المنتهية في 31 ديسمبر 2025، كان التدفق النقدي الحر سالباً 190.8 مليون دولار. مقارنة ملف المخاطر تواجه AST SpaceMobile ([ASTS](/stock/ASTS)) مخاطر سيولة كبيرة لأنها يجب أن تجمع رأس مال إضافي كبير لإكمال مجموعة أقمارها الصناعية. وتواجه منافسة شديدة من أنظمة الأقمار الصناعية القائمة مثل Starlink ومزودي الخدمات الأرضية التقليديين مثل Iridium Communications (IRDM -3.64%)، التي تمر بمرحلة اندماج مع Rocket Lab Corp. (RKLB -10.92%). وتضيف العوائق التنظيمية المتعلقة باستخدام الطيف الترددي ودعوى جماعية معلقة من المستثمرين مزيداً من التعقيد إلى توقعاتها. تعتمد Redwire اعتماداً كبيراً على عدد محدود من العقود الحكومية الأمريكية، وهي عقود عرضة لتغييرات التمويل أو الإنهاء الفوري. ويجب على الشركة أيضاً التعامل مع مخاطر دمج الاستحواذات وإدارة منافسة شديدة من نظراء أكبر في قطاع الطيران مثل Boeing Co. (BA -2.88%). كما يمكن أن تؤثر اضطرابات سلسلة التوريد والاعتماد على عدد صغير من مزودي الإطلاق الخارجيين على قدرتها على تسليم المنتجات. مقارنة التقييم تبدو Redwire أقل تكلفة بكثير بناءً على نسبة السعر إلى المبيعات، التي تقارن القيمة السوقية بالمبيعات خلال الأشهر الاثني عشر الماضية. المقياس | AST SpaceMobile | Redwire مضاعف الربحية الآجل | 1014.5x | غير متاح نسبة السعر إلى المبيعات | 73.2x | 3.8x تتضمن مقاييس التقييم بيانات مصدرها Financial Modeling Prep (FMP) وقد تختلف عن تلك الخاصة بمزودي بيانات آخرين. أي سهم سأشتري من أجل 2027؟ في أبريل، اختيرت Redwire كواحدة من 14 مورداً (من إجمالي 32 عرضاً) في عقد Andromeda Indefinite Delivery Indefinite Quantity (IDIQ) البالغ 1.8 مليار دولار ولمدة 10 سنوات التابع لقيادة أنظمة الفضاء. وهذا مشروع لاستبدال أقمار نظام تحديد المواقع العالمي (GPS) المتقادمة وتحديث البنية التحتية الفضائية الأمريكية لمواجهة التهديدات الناشئة. ويرى فريق الإدارة أن الفوز بعقد IDIQ يرفع مكانة Redwire في سلسلة التوريد لدى وزارة الدفاع. وقد يعني ذلك إيرادات أكبر بكثير، حيث أصدرت قيادة أنظمة الفضاء الأمريكية إشعاراً بنيتها رفع السقف الإجمالي المشترك لعقد Andromeda IDIQ إلى أكثر من 6 مليارات دولار لتلبية الطلب المتزايد. على المدى القريب، تتوقع وول ستريت أن تسجل Redwire إيرادات للسنة المالية 2026 تبلغ نحو 463 مليون دولار، أي نمواً بنحو 38% عن العام السابق. وبالإضافة إلى ذلك، لدى الشركة تراكم طلبات بقيمة 620 مليون دولار. ولا يزال من المتوقع أن تسجل الشركة خسائر صافية في المستقبل المنظور، لكنها تتحرك في الاتجاه الصحيح. وفي المقابل، تتوقع AST SpaceMobile ([ASTS](/stock/ASTS)) أن تحقق شبكتها الفضائية أعمالاً كبيرة خلال بضع سنوات. ففي الجوهر، AST SpaceMobile هي رهان على الاتصال المباشر بالأجهزة، إذ توفر توافقاً كاملاً مع الهواتف المحمولة لدى المشغلين الكبار دون الحاجة إلى معدات متخصصة. والعديد من عملائها المحتملين هم أيضاً من حملة الأسهم في الشركة، ومن بينهم AT&T وVerizon وBell Canada وRakuten وVodafone (VOD -1.14%) وAlphabet Inc. (GOOG -2.59%) وAmerican Tower Corp (AMT +1.69%) وTelus Corp. (TU +2.69%). وبحلول نهاية 2026، يجب أن يكون لدى الشركة 45 قمراً صناعياً، ما سيسمح لها بخدمة الولايات المتحدة بالكامل، ومن المتوقع أن يبدأ ذلك في تعزيز نمو الإيرادات بقوة. وبالنسبة للسنة المالية 2026، تتوقع وول ستريت مبيعات بقيمة 166 مليون دولار، لترتفع إلى 586 مليون دولار في العام التالي، مع توقعات بأن تظل الشركة غير مربحة. ويبدو التدفق النقدي الحر أكثر قابلية للإدارة بكثير، حيث يتوقع المحللون تدفقاً نقدياً حراً وصافياً إيجابياً في 2029. كلا هذين السهمين مثيران لعصر البنية التحتية الفضائية الذي يتطور، لكن Redwire تحظى بالأفضلية بفضل نسبة السعر إلى المبيعات المعقولة جداً للمستثمرين الآن، وفقاً لمبدأ شراء شركات جيدة بأسعار جيدة. أين تستثمر 1000 دولار الآن عندما يقدم فريق محللينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. فبعد كل شيء، يبلغ إجمالي متوسط عائد Stock Advisor 768% — وهو تفوق ساحق على السوق مقارنة بـ 199% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، والمتاحة عند الانضمام إلى Stock Advisor. اطّلع على الأسهم › عوائد Stock Advisor حتى 20 نوفمبر 2026.

تسلا قد تكون الرابح الحقيقي في سباق الفضاء بدلاً من سبيس إكس

تسلا قد تكون الرابح الحقيقي في سباق الفضاء بدلاً من سبيس إكس

FMPTSLA

تكنولوجيا القيادة الذاتية هي المستفيد من سباق الفضاء اليوم. بقلم رايان فانزو – 20 نوفمبر 2026 الساعة 1:30 ظهراً بتوقيت شرق الولايات المتحدة النقاط الرئيسية: ستارلينك تحقق تدفقاً نقدياً حراً إيجابياً لشركة سبيس إكس. خدمة الإنترنت عبر الأقمار الصناعية قد تكون ذات قيمة مماثلة لشركة أخرى يقودها ماسك. شركة سبيس إكسبلوريشن تكنولوجيز (SPCX -6.68%) هي arguably أفضل سهم فضاء في السوق اليوم. لكنها ليست الوحيدة. هناك العشرات من الشركات التي تستفيد مباشرة من سباق الفضاء اليوم. ولكن هناك المئات الأخرى التي ستستفيد بطرق غير مباشرة. إذا كنت تتطلع أيضاً إلى الربح من سباق الفضاء، فقد لا تكون أفضل استراتيجية هي الاستثمار مباشرة في أسهم الفضاء. بدلاً من ذلك، ابحث عن الشركات التي لديها طرق للاستفادة لا يقدّرها السوق بالكامل. مع وضع هذا في الاعتبار، تبرز شركة واحدة تريليونية. تسلا ([TSLA](/stock/TSLA)) 352.38 دولاراً -22.03 دولاراً (-5.88%) ناسداك · اعتباراً من الساعة 1:25 ظهراً بتوقيت شرق الولايات المتحدة 20/11/26 هذه الشركة ستستفيد من إنفاق سبيس إكس لعقود، اعتبر المستثمرون تسلا ([TSLA](/stock/TSLA)) سهم سيارات. لم يعد هذا النموذج صحيحاً. تقييم تسلا البالغ 1.5 تريليون دولار ليس له علاقة كبيرة بصناعة السيارات. بدلاً من ذلك، يرتبط هذا التقييم بفرص النمو المستقبلية، وعلى رأسها سيارات الأجرة الآلية. مصدر الصورة: ذا موتلي فول. للوهلة الأولى، لا يبدو أن سيارات الأجرة الآلية مرتبطة مباشرة بالفضاء. ولكن إذا فهمت قيمة وقيود تكنولوجيا القيادة الذاتية، يصبح الارتباط واضحاً. يُعتقد على نطاق واسع أن سيارات الأجرة الآلية فرصة تبلغ قيمتها عدة تريليونات من الدولارات. مع القدرة على تصنيع سياراتها بنفسها، تتمتع تسلا بميزة في التوسع والتكلفة على منافسيها، والكثير منهم يفتقر إلى قدرات التصنيع الداخلي. تخطط تسلا للاستفادة من هذه المزايا من خلال إطلاق منصتها الخاصة لسيارات الأجرة الآلية. في الواقع، يمكن للشركة أن تصبح أوبر تكنولوجيز (UBER -0.50%) لسيارات الأجرة الآلية، وإن كانت تدير نظاماً بيئياً مغلقاً حصرياً لطرازات تسلا. ما هي أهم العوامل لتشغيل أسطول عالمي من سيارات الأجرة الآلية؟ على رأس القائمة تأتي الاتصالية. "القيادة الذاتية ستتطلب بشكل متزايد هياكل شبكية أكثر موثوقية، تتطلب بنى فائضة في الوقت الفعلي"، حسبما خلص تقرير لمعهد مهندسي الكهرباء والإلكترونيات. "سيُطلب من مصنعي السيارات زيادة عرض النطاق الترددي باستمرار لكل من أنابيب البيانات من نقطة إلى نقطة والهياكل الشبكية الموزعة لتلبية متطلبات البيانات الجديدة. سيارات المستوى 5 سترسل 25 جيجابايت من البيانات إلى السحابة كل ساعة." بعبارة أخرى، ستتطلب سيارات الأجرة الآلية كميات هائلة من عرض النطاق الترددي للتشغيل. إذا اعتمدت سيارة أجرة آلية فقط على شبكات البيانات الأرضية، فإنها تخلق نقاط ضعف في الاتصال. قد يتسبب ذلك في انقطاعات الخدمة، أو مشكلات في تجربة العملاء، أو حتى تحديات تتعلق بالسلامة. ستكون redundancy الشبكة مهمة. هذه بالضبط القيمة التي يمكن أن توفرها ستارلينك لتسلا. "لا يمكننا أن نترك سيارات الأجرة الآلية عالقة في مثلثات برمودا هذه لانعدام الاتصال الخلوي"، حذر إيلون ماسك المستثمرين في وقت سابق من هذا العام. "هناك أماكن كثيرة، حتى في وادي السيليكون، حيث التغطية الخلوية سيئة للغاية أو معدومة في بعض الأحيان، وهو أمر مفاجئ لوادي السيليكون. أعرف عندما أقود إلى العمل، في أول 10 أو 15 دقيقة، لا يمكنني إجراء أي مكالمات لأن الاتصال الخلوي سيئ للغاية... ستارلينك بقدرتها على توفير الاتصال في أي مكان مهمة جداً، حتى لا تفقد سيارات الأجرة الآلية." سيارات الأجرة الآلية مكون ضخم في تقييم تسلا الحالي. قد تبلغ قيمة فرصة سيارات الأجرة الآلية الإجمالية في النهاية أكثر من القيمة السوقية الحالية لتسلا. وبالتالي سيكون تنفيذ سيارات الأجرة الآلية حاسماً، والعلاقة الوثيقة للشركة مع سبيس إكس وستارلينك يجب أن تجعلها في النهاية رابحاً غير متوقع في سباق الفضاء اليوم. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق محللينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. بعد كل شيء، بلغ إجمالي متوسط عائد Stock Advisor 768% – وهو تفوق ساحق على السوق مقارنة بـ 199% لمؤشر ستاندرد آند بورز 500. لقد كشفوا للتو عن ما يعتقدون أنه أفضل 10 أسهم للمستثمرين للشراء الآن، متاحة عند انضمامك إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتباراً من 20 نوفمبر 2026.

دان آيفز يبشر بأخبار رائعة لأسهم الذكاء الاصطناعي. إليك الجزء الأهم.

دان آيفز يبشر بأخبار رائعة لأسهم الذكاء الاصطناعي. إليك الجزء الأهم.

FMPMU

كانت عمليات البيع مروعة، لكن أرقام الطلب من إنفيديا وجوجل كلاود وملف الطرح العام الأولي لشركة أنثروبيك تحكي قصة مختلفة. بقلم باتريك ساندرز – 20 نوفمبر 2026 الساعة 1:19 مساءً بتوقيت شرق الولايات المتحدة النقاط الرئيسية: يلقي آيفز اللوم على "عاصفة مثالية" من السياسة والاضطراب القيادي وآليات السوق بدلاً من ضعف الطلب على الذكاء الاصطناعي. رفعت إنفيديا توقعاتها للنمو للعام المقبل في أول تقرير أرباح لها منذ مغادرة رئيسها التنفيذي. يُظهر نمو جوجل كلاود وتراكم الأعمال غير المنفذة أن العملاء ما زالوا يوقعون عقود الحوسبة. تتعرض أسهم الذكاء الاصطناعي لضربات قوية هذا الشهر. فقد انخفض مؤشر ناسداك-100 بنسبة 13% منذ بداية نوفمبر، ويبدو أن الخسائر تتسارع. انخفضت إنفيديا ([NVDA](/stock/NVDA)) بنسبة 37%، وميكرون تكنولوجي ([MU](/stock/MU)) بنسبة 33%، وألفابت ([GOOG](/stock/GOOG)) ([GOOGL](/stock/GOOGL)) بنسبة 20%. لم يكن المشهد جميلاً. لكن المحلل دان آيفز، الشريك في يوركفيل آيفز، لا يتخلى عن نظرته المتفائلة. في منشور على منصة X يوم الجمعة، حدد آيفز سبعة عوامل تساهم في "عاصفة مثالية" تدفع عمليات البيع. وإليك الجزء الأهم من رسالته: "خطة بناء البنية التحتية للذكاء الاصطناعي بقيمة 4 تريليونات دولار لا تزال قائمة"، كما كتب، "وأطروحتنا التقنية حتى عام 2027 لا تزال قائمة." هذا أمر بالغ الأهمية - خاصة للمستثمرين الذين يشعرون بالقلق بشأن محافظهم الآن. وإذا كان آيفز على حق، فهذه أيضًا فرصة لشراء أسهم التكنولوجيا بخصم. دان آيفز. مصدر الصورة: غيتي إيمجز. لماذا تتعرض أسهم الذكاء الاصطناعي لضربات قوية في منشوره على وسائل التواصل الاجتماعي، قال آيفز إن فوز الديمقراطيين في انتخابات التجديد النصفي يخلق حالة من عدم اليقين لأسهم الذكاء الاصطناعي، حيث يخشى المستثمرون من أن تفرض واشنطن قيودًا أكثر صرامة على تطوير الذكاء الاصطناعي وبناء مراكز البيانات. كما أشار بشكل خاص إلى الاستقالة المفاجئة لرئيس إنفيديا التنفيذي جنسن هوانغ "في لحظته السوداء". وقد أُجبر هوانغ على الخروج بعد أن بدأ مجلس الإدارة التحقيق في علاقته بسيدة أعمال صينية يعتقد مسؤولو الاستخبارات الأمريكية أنها كانت تتجسس لصالح بكين. NVDA إنفيديا 124.84 دولارًا -21.14 دولارًا (-14.48%) ناسداك · اعتبارًا من 3:56 مساءً بتوقيت شرق الولايات المتحدة 11/20/26 وفي الوقت نفسه، أثرت المخاوف التنظيمية المتعلقة بالصين، والتضخم المستمر، واحتمال زيادة أسعار الفائدة من قبل الاحتياطي الفيدرالي على أسهم التكنولوجيا. كما أشار آيفز إلى البيع القسري وصناديق الاستثمار التي تكبدت خسائر قللت من قدرتها على شراء الأسهم. حتى أن آيفز أشار بشكل خاص إلى الطرح العام الأولي الناجح لشركة أنثروبيك ([ANT](/stock/ANT)) في 19 نوفمبر، متكهنًا بأن المستثمرين نقلوا الأموال من أسهم التكنولوجيا إلى شركة الذكاء الاصطناعي المدرجة حديثًا. عاصفة مثالية حقًا. لكن إليك الأمر - لا شيء من هذه العوامل يعني أن العملاء يبطئون إنفاقهم على الذكاء الاصطناعي. والطلب على قدرة الحوسبة لا يزال مرتفعًا للغاية. لهذا السبب توقع المحللون، بما في ذلك آيفز، أن تصل النفقات الرأسمالية والإنفاق على الذكاء الاصطناعي إلى 4 تريليونات دولار. GOOGL ألفابت 266.21 دولارًا -6.46 دولارًا (-2.37%) ناسداك · اعتبارًا من 3:54 مساءً بتوقيت شرق الولايات المتحدة 11/20/26 الأرقام لا تزال مثيرة للإعجاب أعلنت إنفيديا عن إيرادات بلغت 115.8 مليار دولار في الربع الثالث من السنة المالية 2027، بزيادة 103% عن العام السابق. وكانت إيرادات مراكز البيانات 107.6 مليار دولار، بزيادة 110%. لكن ربما الأهم من ذلك هو أن إنفيديا رفعت توقعاتها لنمو إيرادات السنة المالية 2028 من 70% إلى 75%. والجدير بالذكر أن هذه التوقعات جاءت في أول تقرير أرباح منذ رحيل هوانغ. وتتوقع الإدارة تسارع الطلب بشكل أكبر. وتشهد ألفابت قوة مماثلة في الحوسبة السحابية. بلغت إيرادات جوجل كلاود في الربع الثالث 30.7 مليار دولار، بزيادة 103% عن العام السابق. تضاعف الدخل التشغيلي أكثر من ثلاث مرات ليصل إلى 11.1 مليار دولار، ووصل تراكم الأعمال غير المنفذة إلى 561 مليار دولار. تشير هذه الأرقام إلى أن الشركات لا تزال توقع عقودًا للبنية التحتية للحوسبة، حتى مع تساؤل المستثمرين عما إذا كان الإنفاق على الذكاء الاصطناعي قد ذهب بعيدًا جدًا. ويقدم ملف الطرح العام الأولي لأنثروبيك مثالاً آخر. فقد التزمت مطورة Claude بإنفاق ما لا يقل عن 110 مليارات دولار مع أمازون ([AMZN](/stock/AMZN)) و121.3 مليار دولار مع جوجل بموجب ترتيبات طويلة الأجل للحوسبة السحابية. هذا مبلغ هائل من الإنفاق المخطط على البنية التحتية من شركة ذكاء اصطناعي واحدة فقط. سؤال الـ 4 تريليونات دولار لا يستطيع آيفز التنبؤ بموعد انتهاء عمليات البيع في التكنولوجيا. لكن حجته المركزية تستحق الاهتمام: لقد تباطأ حماس السوق لأسهم الذكاء الاصطناعي بشكل كبير، بينما تستمر الشركات التي توفر البنية التحتية في الإبلاغ عن طلب هائل. بالنسبة للمستثمرين، هذا يعني عدم الذعر بشأن انخفاض أسهم التكنولوجيا هذا الشهر. وإذا كنت تشعر بالانتهازية، فقد يكون هذا وقتًا مثاليًا لإضافة مراكز بينما تظل الأسعار منخفضة. أين تستثمر 1000 دولار الآن عندما يقدم فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. بعد كل شيء، متوسط العائد الإجمالي لمستشار الأسهم هو 768% - وهو تفوق ساحق على السوق مقارنة بـ 199% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند الانضمام إلى مستشار الأسهم. شاهد الأسهم › عوائد مستشار الأسهم اعتبارًا من 20 نوفمبر 2026.

SMH: تغطية المراكز البيعية في الوقت الحالي (ترقية التصنيف)

SMH: تغطية المراكز البيعية في الوقت الحالي (ترقية التصنيف)

FMPSMH

أفصح المحلل: لا أملك أنا/نحن أي أسهم أو خيارات أو مراكز مشتقات مماثلة في أي من الشركات المذكورة، ولا توجد لديّ خطط لبدء أي مراكز من هذا القبيل خلال الـ 72 ساعة القادمة. لقد كتبت هذا المقال بنفسي، وهو يعبّر عن آرائي الشخصية. ولا أتلقى أي مقابل مادي عنه (بخلاف ما أحصل عليه من Seeking Alpha). وليست لديّ أي علاقة تجارية مع أي شركة يُذكر سهمها في هذا المقال. إفصاح Seeking Alpha: الأداء السابق ليس ضماناً للنتائج المستقبلية. ولا يُقدَّم أي توصية أو نصيحة بشأن مدى ملاءمة أي استثمار لمستثمر بعينه. وقد لا تعكس أي آراء أو أفكار واردة أعلاه وجهات نظر Seeking Alpha ككل. وSeeking Alpha ليست متعامل أوراق مالية مرخصاً أو وسيطاً أو مستشاراً استثمارياً أمريكياً مرخصاً أو بنكاً استثمارياً. ومحللونا هم كتّاب خارجيون يشملون مستثمرين محترفين ومستثمرين أفراداً قد لا يكونون مرخصين أو معتمدين من أي معهد أو جهة تنظيمية.

محفظة مراكز البيانات من Sandisk ترتفع 1,700% مع إعادة تشكيل طلب الذكاء الاصطناعي لأعمال NAND

محفظة مراكز البيانات من Sandisk ترتفع 1,700% مع إعادة تشكيل طلب الذكاء الاصطناعي لأعمال NAND

FMPSNDK

قال مسؤولون تنفيذيون في Sandisk ([SNDK](/stock/SNDK)) في فعالية نظمتها مورجان ستانلي إن الشركة تحول المزيد من أعمالها في ذاكرة NAND فلاش نحو مراكز البيانات بعد الارتفاع الحاد في الطلب، مع استخدام عقود طويلة الأجل مع العملاء لتأمين الطلبات وإدارة اقتصاديات إنتاجها. قال ديف جويكلر، رئيس مجلس الإدارة والرئيس التنفيذي، إن محفظة مراكز البيانات في الشركة نمت بنسبة 1,700% على أساس سنوي، مع وصول منتجات طُوّرت على مدى عدة سنوات إلى السوق بالتزامن مع زيادة الطلب. وأضاف أن مراكز البيانات تحولت من جزء صغير من أعمال Sandisk إلى جزء كبير، وأنها ستستمر في زيادة حصتها من المحفظة. وأشار جويكلر إلى أن Sandisk تراقب ضعف الطلب في أجزاء من أسواق أجهزة الكمبيوتر الشخصي والهواتف الذكية، لا سيما حيث تعتمد المنتجات على ذاكرة NAND منخفضة التكلفة. وقال لويس فيسوسو، المدير المالي، إن الشركة يمكنها خفض الإنتاج على عُقد التصنيع الأقدم التي تخدم أجهزة الكمبيوتر والهواتف بشكل أساسي، مع توجيه إمدادات العُقد الأحدث نحو مراكز البيانات والأسواق الجاذبة الأخرى. العقود طويلة الأجل والهوامش قال فيسوسو إن Sandisk وقعت ثماني اتفاقيات "نموذج أعمال جديد" مع عملاء يسعون إلى ضمان الإمدادات. وتحدد العقود كميات على مدى فتراتها، غالباً حتى الشهر والمنتج، وتتضمن عموماً فترة أولية من التسعير الثابت تليها حدود دنيا وعليا للأسعار، رغم أن ليس كل اتفاق له الهيكل نفسه. وقال فيسوسو إن تسعير الحد الأدنى مصمم، في مجمله، لتحقيق هامش ربح إجمالي لا يقل عن 80% على تلك العقود في كل عام. وأضاف أن بعض العملاء عادوا يطلبون المزيد من ذاكرة NAND بعد أن قللوا من تقدير احتياجاتهم للاستدلال بالذكاء الاصطناعي. وقال جويكلر إن Sandisk يمكنها تخصيص حصة أكبر من أعمالها لمثل هذه الاتفاقيات بمرور الوقت، لكنه يتوقع أن يبقى بعض العرض خارجها. ويشمل ذلك العرض المخصص لأعمال الشركة الاستهلاكية، والعملاء الأصغر، والاستخدامات الناشئة لذاكرة NAND. الاستدلال بالذكاء الاصطناعي والمنتجات الجديدة قال جويكلر إن الانتقال من تدريب نماذج الذكاء الاصطناعي نحو نشر الاستدلال على نطاق واسع يخلق المزيد من الفرص لذاكرة NAND. ووصف التقنية كوسيلة للعملاء لإدارة التكاليف وتوسيع السعة، بما في ذلك في تطبيقات معينة حيث يمكن لذاكرة NAND المتينة أن تحل محل ذاكرة DRAM الأكثر تكلفة. وأضاف أن العملاء يهتمون بشكل متزايد بخصائص تتجاوز كثافة التخزين، بما في ذلك الأداء وكفاءة الطاقة والمتانة. وأحد الاستخدامات المحتملة لذاكرة NAND أحادية المستوى (SLC) هو في أعباء العمل التي تتطلب عمليات كتابة متكررة. وقال جويكلر إن مثل هذه الاستخدامات قد تدفع طلباً بعشرات الإكسابايت على مدى السنوات العديدة القادمة، رغم أن المناقشات مع العملاء لا تزال تركز على المتطلبات التقنية. كما تعمل Sandisk على تطوير فلاش عالي النطاق الترددي للاستدلال. وقال جويكلر إن قالب اختبار قيد التصنيع ومن المتوقع أن يعود العام المقبل، وأن الشركة تبني وحدة تحكم لمرافقته. وسيحتاج العملاء إلى تقييم كيفية دمج التقنية في أنظمتهم؛ فهي ليست بديلاً متوافقاً مباشرة مع المكونات الحالية، كما قال. وأشار فيسوسو إلى أن الفلاش عالي النطاق الترددي غير مشمول في عقود Sandisk الحالية. الانضباط في العرض والمنافسة على الرغم من الطلب المتزايد من مراكز البيانات، قال جويكلر إن Sandisk لا تخطط لإنفاق المزيد بشكل كبير لتسريع العرض. وتتوقع الشركة استمرار نمو وحدات البت من NAND بنسبة تتراوح بين منتصف وعشرات مرتفعة على مدى فترات طويلة، مع تباين من سنة إلى أخرى، ويمكنها تعديل الإنتاج عندما يضعف الطلب في أسواق معينة. ورداً على سؤال حول المنافسة الصينية، وصف جويكلر شركة YMTC بأنها شركة هائلة وقال إنه يتوقع استمرار نموها في الصين. وأضاف أن تأثيرها على الأسواق الأخرى سيعتمد جزئياً على السياسات. كما شدد جويكلر على أهمية المشروع المشترك طويل الأمد بين Sandisk وKioxia. وقال إنه بالإضافة إلى حجم التصنيع، فإن البحث والتطوير المشترك بين الشريكين على خارطة طريق تقنية BiCS قد دعم الاستثمار وكفاءة رأس المال. نبذة عن Sandisk (NASDAQ:[SNDK](/stock/SNDK)) تقدم SanDisk Corporation حلول تخزين فلاش. وتصمم الشركة وتطور وتصنع حلول تخزين البيانات في مجموعة من عوامل الشكل باستخدام تقنيات ذاكرة الفلاش والتحكم والبرامج الثابتة والبرمجيات. وتعمل الشركة من خلال قطاع منتجات تخزين ذاكرة الفلاش. وتشمل حلولها مجموعة من محركات الأقراص الصلبة (SSD)، والمنتجات المدمجة، والبطاقات القابلة للإزالة، والناقل التسلسلي العالمي (USB)، ومحركات الأقراص، ومحركات الوسائط اللاسلكية، ومشغلات الوسائط الرقمية، والرقائق والمكونات. وتقدم محركات الأقراص الصلبة لتطبيقات الحوسبة لدى العملاء، والتي تشمل أجهزة الكمبيوتر المكتبية وأجهزة الكمبيوتر المحمولة والأجهزة اللوحية وأجهزة الحوسبة الأخرى. تم إنشاء هذا التنبيه الإخباري الفوري بواسطة تقنية Narrative Science والبيانات المالية من MarketBeat لتزويد القراء بأسرع تغطية إخبارية غير متحيزة. يرجى إرسال أي أسئلة أو تعليقات حول هذه القصة إلى contact@marketbeat.com. هل يجب أن تستثمر 1,000 دولار في Sandisk الآن؟ قبل أن تفكر في Sandisk، سترغب في سماع هذا. يتابع MarketBeat محللي الأبحاث الأعلى تصنيفاً والأفضل أداءً في وول ستريت والأسهم التي يوصون بها لعملائهم يومياً. حدد MarketBeat خمسة أسهم يهمس بها كبار المحللين لعملائهم لشرائها الآن قبل أن يكتشفها السوق الأوسع... ولم تكن Sandisk على القائمة. في حين أن Sandisk لديها حالياً تصنيف "شراء معتدل" بين المحللين، يعتقد المحللون الأعلى تصنيفاً أن هذه الأسهم الخمسة هي خيارات أفضل للشراء. عرض الأسهم الخمسة هنا يخلق ازدهار الذكاء الاصطناعي فرصاً عبر أشباه الموصلات والحوسبة السحابية وبرمجيات المؤسسات والبنية التحتية والأمن السيبراني والأتمتة. داخل هذا التقرير، ستجد 10 شركات في وضع يؤهلها للاستفادة مع انتقال الذكاء الاصطناعي من الضجة إلى النشر الواقعي وأصبح محرك نمو أساسي للشركات الأمريكية. احصل على هذا التقرير المجاني تابع MarketBeat أضف MarketBeat كمصدر مفضل على Google لرؤية أحدث قصصنا في خلاصتك.

سي ليمتد: تحول نحو استثمار قيمي دون التباطؤ في النمو

سي ليمتد: تحول نحو استثمار قيمي دون التباطؤ في النمو

FMPSE

المتابعون: 451. إفصاح المحلل: أمتلك/نمتلك مركزاً طويلاً مفيداً في أسهم سي ليمتد ([SE](/stock/SE)) وNU سواء من خلال ملكية الأسهم أو الخيارات أو غيرها من المشتقات. كتبت هذا المقال بنفسي، وهو يعبر عن آرائي الخاصة. لا أتلقى تعويضاً عنه (بخلاف التعويض من Seeking Alpha). ليس لدي أي علاقة عمل مع أي شركة يُذكر سهمها في هذا المقال. إفصاح Seeking Alpha: الأداء السابق ليس ضماناً للنتائج المستقبلية. لا يُقدَّم أي توصية أو نصيحة بشأن مدى ملاءمة أي استثمار لمستثمر بعينه. قد لا تعكس أي آراء أو وجهات نظر واردة أعلاه آراء Seeking Alpha ككل. Seeking Alpha ليست متعامل أوراق مالية مرخصاً ولا وسيطاً ولا مستشار استثمار أمريكياً مرخصاً ولا بنك استثمار. محللونا هم كتّاب من أطراف ثالثة، يشملون مستثمرين محترفين ومستثمرين أفراداً قد لا يكونون مرخصين أو معتمدين من أي معهد أو جهة تنظيمية.

بنك أوف أمريكا: عرض القيمة لدى وولمارت يدعم المزيد من المكاسب في حصتها السوقية

بنك أوف أمريكا: عرض القيمة لدى وولمارت يدعم المزيد من المكاسب في حصتها السوقية

FMPWMT

ترى شركة وولمارت ([WMT](/stock/WMT)) أنها في وضع يتيح لها تحقيق المزيد من المكاسب في حصتها السوقية من خلال تعزيز عرض القيمة والراحة وتنوع المنتجات، وفقًا لبنك أوف أمريكا، الذي أكد تصنيفه "شراء" ورفع سعره المستهدف إلى 141 دولارًا من 139 دولارًا. وقال البنك إن تجار التجزئة واصلوا اكتساب حصة في فئات المنتجات ومجموعات الدخل، بقيادة الأسر ذات الدخل الأعلى، بينما وصف المديرون المستهلكين بأنهم مستقرون ومرنون. ويتوقع بنك أوف أمريكا استمرار هذا الزخم خلال موسم الأعياد وما بعده، على الرغم من الريح المعاكسة المتوقعة من تسعير الصحة والعافية، والتي قد تقلل نمو المبيعات المماثلة في الولايات المتحدة بما يقرب من 125 إلى 150 نقطة أساس. ويتوقع المحلل تسارع تضخم البقالة من 1.4% في الربع الأخير إلى نطاق 2% المتوسط خلال عام 2027، بافتراض بقاء تكاليف النفط والسلع مرتفعة. وانتهت تخفيضات الأسعار في وولمارت في الربع الثالث عند حوالي 7,700، بانخفاض من أكثر من 11,000 في الربع الثاني ولكن لا تزال أعلى من النطاق التاريخي البالغ 5,000 إلى 5,500، مما ساعد تجار التجزئة على تحقيق بعض من أقوى مكاسب حصتها السوقية في الأغذية خلال ثلاث سنوات. كما توسعت عضوية Walmart+ بمعدل مزدوج الرقم في الأسابيع القليلة الأولى بعد إطلاق حزمة Sam's Club Plus، بينما زاد الأعضاء المجمعون إنفاقهم عبر الإنترنت في وولمارت بأكثر من 80% مقارنة بمستويات ما قبل الإطلاق. وسلط البنك الضوء على عمليات الإعلان والأسواق الإلكترونية كمحركات نمو إضافية، مع ارتفاع إيرادات الإعلان في الولايات المتحدة بنسبة 37% وزيادة مبيعات الأسواق الإلكترونية بنسبة 49%. ويوفر التوسع في قاعدة أجهزة VIZIO المثبتة ودمج Vibe المزيد من فرص الإعلان، في حين أن نظام التشغيل التلفزيوني الخاص بها دفع أفضل موديلات التلفزيون مبيعًا في الولايات المتحدة، مع ارتفاع أحجام الوحدات بنحو 150% على أساس سنوي. بالنسبة للسنة المالية 2028، يتوقع البنك نمو صافي المبيعات بنسبة 4.8% ونمو الدخل التشغيلي بنسبة 8.3%، ورفع تقديراته للأرباح إلى 3.20 دولارًا للسهم.

سهم ديل يهوي 10% في عمليات بيع أسهم الذكاء الاصطناعي ويتجه نحو أسوأ شهر له منذ عودته إلى البورصة في 2018. النتائج يوم الثلاثاء

سهم ديل يهوي 10% في عمليات بيع أسهم الذكاء الاصطناعي ويتجه نحو أسوأ شهر له منذ عودته إلى البورصة في 2018. النتائج يوم الثلاثاء

FMPDELL

هوت شركة ديل تكنولوجيز (المدرجة في بورصة نيويورك تحت الرمز: [DELL](/stock/DELL)) بنسبة 10% بعد ظهر الجمعة إلى 281.12 دولار مع تعمق عمليات البيع في أسهم الذكاء الاصطناعي والرقائق، وذلك قبل جلستي تداول من إعلان الشركة عن نتائج أعمالها يوم الثلاثاء، دون أن يصاحب الهبوط أي أخبار من الشركة. وتراجعت ديل بنسبة 34% في نوفمبر، وهي في طريقها لتسجيل أسوأ شهر لها منذ عودتها إلى سوق الأسهم في 2018. وهبطت معها أسهم شركات أخرى مصنعة لخوادم الذكاء الاصطناعي. فانخفض سهم هيوليت باكارد إنتربرايز (المدرجة في بورصة نيويورك تحت الرمز: HPE) بنسبة 9%، وسوبر ميكرو كمبيوتر (المدرجة في بورصة ناسداك تحت الرمز: SMCI) بنسبة 7%. كما تراجعت أسهم إنفيديا (المدرجة في بورصة ناسداك تحت الرمز: NVDA)، التي تدخل رقائقها في خوادم الذكاء الاصطناعي الخاصة بديل، بنسبة 7%. وقد أغلق سهم إنفيديا منخفضاً في ست جلسات متتالية، ومن شأن إغلاق أدنى يوم الجمعة أن يكون السابع على التوالي. والأسعار المذكورة تعود إلى نحو الساعة 12:53 ظهراً بتوقيت شرق الولايات المتحدة. ويُقرأ هذا التراجع على أنه قيام المستثمرين بتقليص حيازاتهم من أسهم معدات الذكاء الاصطناعي قبل إعلان الأرباح: فلم ترد أي أخبار عن ديل يوم الجمعة، وهبطت أسهم نظيراتها معاً. غير أن لهذا التفسير حدوداً؛ إذ تعلن ديل نتائجها يوم الثلاثاء، وقد تحرك السهم بنسبة 13% في المتوسط في اليوم التالي لآخر ثماني نتائج فصلية أعلنتها، وهو أكبر من تراجع الجمعة. لماذا تنخفض أسهم ديل وسّعت خسائر الجمعة عمليات البيع التي شهدها يوم الخميس في أسهم الذكاء الاصطناعي والرقائق، والتي امتدت إلى آسيا خلال الليل. فقد أنهى سوق الأسهم التايواني أسبوعه الأسوأ منذ عام 1991، وكان سهم إيه إم دي منخفضاً بنسبة 7% قبل جرس الافتتاح. وبحلول منتصف النهار، كان سهم أدفانسد مايكرو ديفايسز (المدرجة في بورصة ناسداك تحت الرمز: AMD) منخفضاً بنسبة 11%، وكان صندوق إنفيسكو كيو كيو كيو (المدرج في بورصة ناسداك تحت الرمز: QQQ)، الذي يتتبع مؤشر ناسداك 100، منخفضاً بنسبة 4%. وهبطت أسهم شركات الذاكرة مع شركات الرقائق. فانخفض سهم ميكرون تكنولوجي (المدرج في بورصة ناسداك تحت الرمز: MU) بنسبة 13%، وويسترن ديجيتال بنسبة 12%، وسيجيت بنسبة 12%، وسانديسك بنسبة 14%. وكانت شركة الأبحاث تريند فورس قد توقعت يوم الخميس أن تكون أسعار العقود لذاكرة فلاش NAND ثابتة أو منخفضة بنسبة تصل إلى 5% في الربع الأول من عام 2027. وتشتري ديل الذاكرة لخوادمها وأجهزة الكمبيوتر الشخصية، لذا فإن انخفاض أسعار الذاكرة من شأنه أن يخفض تكاليفها. ومع ذلك، هبطت أسهمها مع المجموعة. خفض المحللون أسعارهم المستهدفة لسهم ديل يوم الاثنين. فقد خفض مورجان ستانلي هدفه إلى 403 دولارات من 511 دولاراً وأبقى على تصنيف "الوزن المتساوي". وخفضت سيتي هدفها إلى 550 دولاراً من 600 دولار وأبقت على تصنيف "الشراء". وأدرجت سيتي المخاوف التي تضغط على السهم: أن طلب الذكاء الاصطناعي بلغ ذروته، وأن العملاء قدّموا طلباتهم، وأن أسعار الذاكرة ستأكل من الأرباح، وأن مبيعات الكمبيوتر الشخصي تضعف. ويقع كلا الهدفين فوق سعر السهم، هدف مورجان ستانلي بنسبة 43% وهدف سيتي بنسبة 96%. مدى انخفاض ديل أغلق سهم ديل عند مستوى قياسي بلغ 588.40 دولاراً في 17 سبتمبر. وبسعر الجمعة، فإنه يقل بنسبة 52% عن ذلك الإغلاق، ومنخفضاً بنسبة 18% خلال الأسبوع و34% في نوفمبر. وكانت خسارة أكتوبر البالغة 21% قد اعتبرت أسوأ شهر للسهم منذ إدراجه في 2018. ولا يزال السهم مرتفعاً بنسبة 123% في عام 2026، من 125.88 دولاراً في نهاية العام الماضي. ما ستعلنه ديل يوم الثلاثاء تعلن ديل نتائج الربع الثالث من عامها المالي يوم الثلاثاء 24 نوفمبر بعد إغلاق السوق، مع مؤتمر هاتفي في الساعة 4:30 مساءً بتوقيت شرق الولايات المتحدة. وفي سبتمبر، وجهت الشركة نحو إيرادات بقيمة 49 مليار دولار، بزيادة 81% عن العام السابق، وأرباح معدلة بقيمة 6.50 دولار للسهم. ويتوقع المحللون 6.59 دولار للسهم على إيرادات تبلغ 49.2 مليار دولار، وفقاً لـ Benzinga. وفي الربع الماضي، سجلت ديل إيرادات قياسية بلغت 47 مليار دولار، بزيادة 58%. وقد حجزت طلبات لخوادم الذكاء الاصطناعي بقيمة 60.9 مليار دولار وأنهت الربع بتراكم طلبات لخوادم الذكاء الاصطناعي بقيمة 95 مليار دولار. كما رفعت توقعاتها لإيرادات العام بأكمله بمقدار 25 مليار دولار، لتصل إلى 192 مليار دولار، بما في ذلك 74 مليار دولار من خوادم الذكاء الاصطناعي. وسجلت ديل إيرادات من خوادم الذكاء الاصطناعي بقيمة 32.5 مليار دولار في النصف الأول، مما يترك أكثر من 41 مليار دولار للنصف الثاني. ما فعله سهم ديل بعد آخر ثماني نتائج أعلنت ديل نتائجها بعد الإغلاق في كل مرة. وفيما يلي تحرك السهم من إغلاق ذلك اليوم إلى اليوم التالي: 1 سبتمبر 2026: ارتفاع 16% 28 مايو 2026: ارتفاع 33% 26 فبراير 2026: ارتفاع 22% 25 نوفمبر 2025: ارتفاع 6% 28 أغسطس 2025: انخفاض 9% 29 مايو 2025: انخفاض 2% 27 فبراير 2025: انخفاض 5% 26 نوفمبر 2024: انخفاض 12% وارتفع السهم بعد كل من النتائج الأربع الأخيرة، بمتوسط 19%، وانخفض بعد كل من النتائج الأربع التي سبقتها. ما يجب مراقبته يوم الثلاثاء طلبات خوادم الذكاء الاصطناعي وتراكم الطلبات. من شأن تراكم طلبات قريب من 95 مليار دولار أن يُظهر استمرار الطلب. أما الانخفاض الحاد فسيغذي القلق من أن العملاء قدّموا طلباتهم. الهوامش. ذكرت سيتي أسعار الذاكرة كمخاطر على الأرباح، ولا تزال تريند فورس تتوقع ارتفاع أسعار عقود NAND بنسبة تتراوح بين 8% و13% هذا الربع. توقعات العام بأكمله. رفعتها ديل في سبتمبر إلى 192 مليار دولار من الإيرادات و74 مليار دولار من خوادم الذكاء الاصطناعي. التدفق النقدي. انخفض التدفق النقدي من العمليات بنسبة 13% في الربع الماضي إلى 2.2 مليار دولار بينما ارتفعت الإيرادات بنسبة 58%. كما تعلن هيوليت باكارد إنتربرايز نتائجها الأسبوع المقبل. للاستفسارات أو التصحيحات، يُرجى التواصل عبر [email protected].
أين سيكون سهم بلوم إنرجي بعد خمس سنوات بعد أكثر من مضاعفة إيراداته في 2026؟

أين سيكون سهم بلوم إنرجي بعد خمس سنوات بعد أكثر من مضاعفة إيراداته في 2026؟

FMPBE

لا يزال المستقبل مشرقاً لسهم الطاقة الخضراء، حتى لو تباطأ سوق الذكاء الاصطناعي. بقلم ليو صن – 20 نوفمبر 2026 الساعة 1:03 مساءً بتوقيت شرق الولايات المتحدة النقاط الرئيسية: ارتفع سهم بلوم بأكثر من الضعف خلال السنوات القليلة الماضية. يواجه رياحاً معاكسة على المدى القريب، لكن أعماله الأساسية لا تزال تنمو بسرعة. كانت بلوم إنرجي (BE -13.11%)، مطورة خلايا الوقود الصلبة (SOFCs)، تُعتبر ذات يوم سهم طاقة خضراء متخصص. لكن على مدى العامين الماضيين، ارتفع سهمها بأكثر من 530% مع التوسع السريع لسوق مراكز البيانات الذي ولّد رياحاً دافعة قوية لأعمالها. كما أُضيفت بلوم إلى مؤشر ستاندرد آند بورز 500 (^GSPC -2.19%) في سبتمبر الماضي. تستطيع خلايا الوقود الصلبة من بلوم تحويل الغاز الطبيعي والغاز الحيوي والبروبان والهيدروجين إلى كهرباء دون أي احتراق. ويمكن نشر أنظمتها غالباً في أقل من شهرين وتجاوز المرافق التقليدية التي تتطلب غالباً سنوات لإعداد اتصالات جديدة. وقد يقلل نظام باور كونكت الجديد الخاص بها من وقت التركيب في الموقع بأكثر من 40%. المصدر: غيتي إيمجز. يتزايد عدد مشغلي مراكز البيانات -- بما في ذلك أوراكل (NASDAQ:ORCL)، وكورويف (CRWV -9.50%)، ونبيوس (NBIS -12.59%)، وإكوينيكس (EQIX -3.18%) -- الذين يستخدمون أنظمة خلايا الوقود الصلبة من بلوم لتوسيع بنيتهم التحتية للذكاء الاصطناعي. ولهذا بلغ حجم أعمالها المتراكمة 20 مليار دولار في نهاية عام 2025، ولهذا تتوقع أن تتضاعف إيراداتها بأكثر من الضعف من 2.0 مليار دولار في 2025 إلى 4.4 مليار دولار على الأقل في 2026. لكن هل سيتجه سهمها إلى الارتفاع أكثر خلال السنوات الخمس المقبلة؟ لماذا تراجع سهم بلوم خلال الأشهر الخمسة الماضية؟ من 2020 إلى 2025، زادت إيرادات بلوم والأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) بمعدلات نمو سنوية مركبة بلغت 23% و82% على التوالي. BE بلوم إنرجي 146.06 دولار -22.05 دولار (-13.11%) بورصة نيويورك · اعتباراً من 12:53 مساءً بتوقيت شرق الولايات المتحدة 11/20/26 لكن من 2025 إلى 2028، يتوقع المحللون أن تنمو إيرادات بلوم والأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء بمعدلات نمو سنوية مركبة تبلغ 73% و126% على التوالي. وبقيمة مؤسسية تبلغ 50 مليار دولار، لا يزال يبدو صفقة رابحة عند 25 ضعف الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء للعام المقبل. ومع ذلك، يعود ذلك بشكل أساسي إلى أن سهم بلوم تراجع بأكثر من 50% من أعلى مستوى له على الإطلاق عند 345.85 دولار في 22 يونيو 2026. ويمكن أن يُعزى هذا التراجع إلى رفع الاحتياطي الفيدرالي لأسعار الفائدة في سبتمبر، مما جعل تمويل مشاريع مراكز البيانات الجديدة أكثر تكلفة؛ وتأخير كبير في حرم مشروع جوبيتر للذكاء الاصطناعي التابع لأوراكل؛ ومزاعم بائع على المكشوف بأن سلسلة توريد بلوم كانت تعتمد على الصين. كما أن اكتساح الديمقراطيين في انتخابات التجديد النصفي قد يكبح بناء مراكز بيانات جديدة بلوائح أكثر صرامة. أين سيكون سهم بلوم في خمس سنوات؟ ضغطت هذه التحديات على تقييمات بلوم، لكن محفزاتها على المدى الطويل لا تزال قائمة. لا يزال سوق مراكز البيانات ينمو، وقد تعزز القيود البيئية الأكثر صرامة في الواقع مبيعاتها من أنظمة خلايا الوقود الصلبة. ومن المتوقع أن يعيد أوراكل مشروع جوبيتر إلى مساره الصحيح، وقد دحضت بلوم مباشرة مزاعم بائع المكشوف، وهي تتوسع تدريجياً في المزيد من الأسواق غير المتعلقة بالذكاء الاصطناعي. ومن المتوقع أن يتحسن التدفق النقدي الحر لبلوم -- الذي تحول إلى سلبي في الربع الثالث من 2026 بعد أربعة أرباع متتالية في المنطقة الإيجابية -- مع تفعيل هذه الرياح الدافعة. إذا حققت بلوم تقديرات المحللين حتى 2028، ونمت أرباحها المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء بمعدل نمو سنوي مركب 25% حتى 2031، وتداولت عند 20 ضعفاً أكثر سخاءً من أرباحها المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء للسنة الحالية بحلول العام الأخير، فقد يرتفع سعر سهمها بأكثر من 145% على مدى السنوات الخمس المقبلة. أين تستثمر 1000 دولار الآن عندما يقدم فريق محللينا نصيحة بشأن سهم، فإن الاستماع إليها قد يكون مجزياً. فبعد كل شيء، بلغ إجمالي متوسط عائد ستوك أدفايزر 790% -- وهو تفوق ساحق على السوق مقارنة بـ202% لمؤشر ستاندرد آند بورز 500. لقد كشفوا للتو عن ما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند انضمامك إلى ستوك أدفايزر. شاهد الأسهم › عوائد ستوك أدفايزر اعتباراً من 20 نوفمبر 2026.

هل أصبح سهم وول مارت مكلفًا للغاية للشراء الآن؟

هل أصبح سهم وول مارت مكلفًا للغاية للشراء الآن؟

FMPWMT

ارتفع سعر سهم متجر التجزئة المهيمن بنسبة مذهلة بلغت 162% خلال خمس سنوات. بقلم نيل باتيل – 20 نوفمبر 2026 الساعة 1:00 مساءً بتوقيت شرق الولايات المتحدة. النقاط الرئيسية: قدرة وول مارت على التكيف في بيئة متغيرة ساعدتها على تنمية قدرتها على تحقيق الأرباح بشكل ملموس. يتداول سهم التجزئة عند نسبة سعر إلى ربح تبلغ 46.5، وهو سعر دخول مرتفع للمستثمرين الجدد. لم تعد وول مارت ([WMT](/stock/WMT)) سلسلة السوبرماركت التي عرفها أجدادكم. فقد تطورت الشركة. وتشمل بياناتها المالية الآن مساهمات من المبيعات عبر الإنترنت والإعلانات والاشتراكات. وقفزت الأسهم بنسبة 162% خلال السنوات الخمس الماضية (حتى 16 نوفمبر). تُقدَّر قيمة الشركة بـ 1 تريليون دولار. فهل أصبح سهم التجزئة الرائد هذا مكلفًا للغاية للشراء الآن؟ مصدر الصورة: غيتي إيمجز. لم يعق حجم وول مارت أداءها الأساسي القوي. فقد ارتفع صافي الدخل من 13.7 مليار دولار في السنة المالية 2021 إلى 22.3 مليار دولار في السنة المالية 2026، بنمو بلغ 63% خلال تلك الفترة الممتدة خمس سنوات. وكان هذا المؤشر المالي ريحًا دافعة مهمة ساعدت السهم على تحقيق عوائد تفوق السوق. غير أن التقييم ليس جاذبًا للمستثمرين الجدد. يمكن شراء الشركة اليوم عند نسبة سعر إلى ربح تبلغ 46.5. بينما يمكنك شراء التعرض لمؤشر ستاندرد آند بورز 500 بمضاعف 23.3. كما تتداول أسهم الذكاء الاصطناعي الرائدة بتقييمات أرخص بكثير. [WMT](/stock/WMT) وول مارت 129.71 دولارًا +3.67 دولارًا (+2.91%) بورصة ناسداك · اعتبارًا من الساعة 1:00 مساءً بتوقيت شرق الولايات المتحدة في 20/11/26. وفقًا لمجتمع محللي جانب البيع، سترتفع ربحية السهم في وول مارت بمعدل نمو سنوي مركب يبلغ 11.1% من السنة المالية 2026 إلى السنة المالية 2029. وهذا النوع من النمو لا يبرر التقييم، حتى مع كون هذه شركة تتمتع بميزة تنافسية وهيمنت على قطاعها لفترة طويلة. أعتقد أنه خلال السنوات الخمس أو العشر القادمة، هناك احتمال أكبر بكثير لانخفاض نسبة السعر إلى الربح بدلًا من توسعها. وهذا يزيد من مخاطر الهبوط، حتى لو واصلت وول مارت أداءها الجيد من منظور أساسي. أين تستثمر 1000 دولار الآن؟ عندما يمتلك فريق محللينا توصية بسهم، فقد يكون من المفيد الاستماع إليها. فبعد كل شيء، يبلغ متوسط العائد الإجمالي لـ Stock Advisor نسبة 790% — وهو أداء متفوق يسحق السوق مقارنة بنسبة 202% لمؤشر ستاندرد آند بورز 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، وهي متاحة عند انضمامك إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 20 نوفمبر 2026.

معاينة أرباح الربع الثالث 2026 لشركة داناوس (بورصة نيويورك: DAC)

معاينة أرباح الربع الثالث 2026 لشركة داناوس (بورصة نيويورك: DAC)

FMPDAC

من المتوقع أن تُعلن شركة داناوس ([DAC](/stock/DAC)) عن أرباح الربع الثالث 2026 بواقع 7.71 دولار للسهم. وتُقدَّر الإيرادات عند 279.2 مليون دولار للربع المنتهي في 30 سبتمبر 2026. وتبلغ نسبة السعر إلى الأرباح المتأخرة للشركة 4.90. من المتوقع أن تُعلن شركة داناوس ([DAC](/stock/DAC)) عن أرباح الربع الثالث بواقع 7.71 دولار للسهم على إيرادات مقدَّرة تبلغ 279.2 مليون دولار. وينتهي الربع في 30 سبتمبر 2026. وتُصدر شركة داناوس ([DAC](/stock/DAC)) نتائجها بعد إغلاق سوق نيويورك في 23 نوفمبر 2026. وتناقش الإدارة هذه النتائج في مكالمة جماعية في 24 نوفمبر الساعة 9:00 صباحًا بتوقيت شرق الولايات المتحدة، وفقًا لما أشارت إليه PRNewsWire. وقبل صدور التقرير، تبلغ نسبة السعر إلى الأرباح المتأخرة لشركة داناوس ([DAC](/stock/DAC)) 4.90، ونسبة السعر إلى المبيعات 2.50، ونسبة قيمة المنشأة إلى المبيعات 2.70. وتبلغ نسبة قيمة المنشأة إلى التدفق النقدي التشغيلي 4.06، في حين يبلغ عائد الأرباح المتأخر 20.48%. وتبلغ نسبة الدين إلى حقوق الملكية لشركة داناوس ([DAC](/stock/DAC)) 0.30، والنسبة الجارية 9.30.

Intuitive Machines مقابل Rocket Lab: أي سهم فضائي أفضل للشراء بحلول 2027؟

Intuitive Machines مقابل Rocket Lab: أي سهم فضائي أفضل للشراء بحلول 2027؟

FMPRKLB

تتداول أسهم Intuitive Machines بتقييم أقل بكثير من Rocket Lab، لكن كل منهما يحمل مخاطر مختلفة جدًا مرتبطة بالعملاء، واستنزاف النقد، وتطوير الإطلاق. بقلم بريندان كوفي – تم التحديث في 20 نوفمبر 2026 الساعة 1:00 مساءً بتوقيت شرق الولايات المتحدة النقاط الرئيسية تعمل Intuitive Machines على توسيع بنيتها التحتية القمرية بسرعة وحصلت على عقود كبيرة من ناسا. أثبتت Rocket Lab نفسها كمزود فضائي شامل وموثوق مع نمو خدمات الأقمار الصناعية والإطلاق. أي من شركتي الفضاء الجوي تقدم أفضل إمكانات للمستثمرين الذين يتطلعون نحو عام 2027؟ يتوسع سباق الفضاء التجاري مع تولي الشركات الخاصة أدوارًا كانت حكرًا على الحكومات. يبحث المستثمرون الذين يوازنون بين Intuitive Machines (LUNR -10.43%) وRocket Lab ([RKLB](/stock/RKLB) -9.47%) عن الفائز الأفضل على المدى الطويل. تمثل كلتا الشركتين نمو صناعة الفضاء الحديثة. تركز Intuitive Machines على خدمات الهبوط القمري والبنية التحتية للبيانات، بينما توفر Rocket Lab ([RKLB](/stock/RKLB)) قدرات إطلاق موثوقة وتصنيع الأقمار الصناعية. حجة Intuitive Machines تقدم Intuitive Machines مركبات فضائية قمرية وشبكات اتصالات وبنية تحتية كخدمة. تخدم مزيجًا من العملاء المدنيين والأمن القومي، بما في ذلك ناسا ووكالة تطوير الفضاء الأمريكية. شكلت ناسا حوالي 78% من الإيرادات في عام 2025، وهذا التركيز في العملاء يضيف طبقة من المخاطر على الأعمال. في الاثني عشر شهرًا المنتهية في 30 سبتمبر 2026، بلغت الإيرادات حوالي 707 ملايين دولار، مما يمثل نموًا في الإيرادات بنحو 220.9%. سجلت الشركة صافي خسارة قدره 128.0 مليون دولار لهذه الفترة. وأسفر ذلك عن هامش صافٍ سلبي بنسبة 18%. اعتبارًا من ميزانيتها العمومية في ديسمبر 2025، كانت نسبة الدين إلى حقوق الملكية حوالي -0.5x سالبة، مما يشير إلى أن إجمالي الالتزامات يتجاوز حقوق المساهمين. تُظهر النسبة الجارية البالغة 5.0x تقريبًا أن الشركة لديها أصول قصيرة الأجل كافية لتغطية ديونها قصيرة الأجل. في السنة المالية المنتهية في 31 ديسمبر 2025، كان التدفق النقدي الحر حوالي -56 مليون دولار سالبًا، وتتنافس العديد من أسهم الدفاع حاليًا على عقود بنية تحتية مماثلة. حجة Rocket Lab ([RKLB](/stock/RKLB)) Rocket Lab ([RKLB](/stock/RKLB)) هي مزود فضائي شامل يقوم بتصميم الصواريخ وتصنيع مكونات المركبات الفضائية. تخدم أسواقًا متنوعة بما في ذلك ناسا ومكتب الاستطلاع الوطني ومشغلي أقمار صناعية تجاريين مختلفين. شكل أكبر خمسة عملاء لديها ما يقرب من 49% من إيرادات عام 2025، وهو ما يتطلب مراقبة دقيقة من قبل المستثمرين. في الاثني عشر شهرًا المنتهية في 30 سبتمبر 2026، بلغت الإيرادات حوالي 881.9 مليون دولار، بزيادة حوالي 59% عن العام السابق. سجلت Rocket Lab ([RKLB](/stock/RKLB)) صافي خسارة بلغ حوالي 226.9 مليون دولار خلال هذه الفترة. أنتجت هذه النتائج هامشًا صافيًا سلبيًا بنسبة 25.7%. اعتبارًا من ميزانيتها العمومية في ديسمبر 2025، كانت نسبة الدين إلى حقوق الملكية حوالي 0.1x، والتي تقارن إجمالي الدين بحقوق المساهمين لإظهار الاعتماد على الاقتراض. تُظهر النسبة الجارية البالغة 4.1x تقريبًا سيولة قوية قصيرة الأجل، حتى مع بلوغ التدفق النقدي الحر للسنة المالية المنتهية في 31 ديسمبر 2025 حوالي -321.8 مليون دولار سالبًا. يعكس هذا الاستهلاك النقدي الطبيعة كثيفة رأس المال لبناء بنية تحتية عالمية للإطلاق. مقارنة ملف المخاطر تواجه Intuitive Machines تركيزًا كبيرًا في العملاء، حيث تأتي الغالبية العظمى من إيراداتها من ناسا. تتعامل الشركة أيضًا مع مخاطر تشغيلية متأصلة في المهام الفضائية، بما في ذلك حالات الهبوط الشاذة المحتملة أو فشل المهام. بالإضافة إلى ذلك، يمثل الاستحواذ الأخير على Lanteris تحديات اندماج وزيادة في التكاليف العامة. يجب على Rocket Lab ([RKLB](/stock/RKLB)) إدارة مخاطر التطوير المرتبطة بمركبة الإطلاق الجديدة Neutron، والتي عانت مؤخرًا من فشل في الخزان أثناء الاختبار. تتعرض الشركة أيضًا لمخاطر تشغيلية في مواقع الإطلاق المحددة لها وتعتمد بشكل كبير على القيادة الرئيسية. أخيرًا، ينطوي الاستحواذ المعلق على Iridium Communications (IRDM -2.66%) على مخاطر مالية كبيرة واحتمال تخفيف المساهمين. مقارنة التقييم تبدو Intuitive Machines أرخص، حيث تحمل مضاعف ربحية مستقبلي أقل نسبيًا مقارنة بتقديرات الأرباح المستقبلية ونسبة سعر إلى مبيعات أقل استنادًا إلى المبيعات على مدى الاثني عشر شهرًا الماضية. المقياس | Intuitive Machines | Rocket Lab ([RKLB](/stock/RKLB)) مضاعف الربحية المستقبلي | 39.2x | 265.1x نسبة السعر إلى المبيعات | 3.0x | 36.5x تتضمن مقاييس التقييم تلك المستمدة من Financial Modeling Prep (FMP) وقد تختلف عن تلك الخاصة بمزودي بيانات آخرين. أي سهم سأشتري لعام 2027؟ سجلت Intuitive Machines نتائج ممتازة في السنة المالية 2026، وسجلت مؤخرًا نموًا فصليًا متتاليًا بنسبة 31% ليصل إلى 269 مليون دولار في الربع الثالث المبلغ عنه في أوائل نوفمبر. تقول الإدارة إن لديها تراكم طلبات بقيمة 1.9 مليار دولار، بزيادة 1.2 مليار دولار عن نهاية عام 2025. تتجه ناسا أيضًا نحو رحلات وتسليمات منتظمة إلى الفضاء، مما ينبئ بالخير لمبيعات الشركة على المدى الطويل. من المتوقع أن تتضاعف إيرادات السنة المالية 2026 أكثر من أربع مرات لتصل إلى 935 مليون دولار، على الرغم من أنه من المتوقع أن تتسع الخسارة الصافية إلى حوالي 100 مليون دولار. يتوقع المحللون أن تحقق الشركة ربحًا لأول مرة في عام 2029. في هذه الأثناء، أحدثت Rocket Lab ([RKLB](/stock/RKLB)) ضجة كبيرة في السوق من خلال استحواذها المعلق على Iridium Communications بقيمة 8 مليارات دولار هذا العام. يعد الدمج بأن يجعل Rocket Lab ([RKLB](/stock/RKLB)) قوة فضائية من خلال الجمع بين تقنية الإطلاق الخاصة بها وطيف الاتصالات الذي تقدمه Iridium. باختصار، يمكن أن تكون Rocket Lab ([RKLB](/stock/RKLB)) منافسًا جادًا لشركة Space Exploration Technologies Corp (SPCX -6.26%). لا تغفل عن خبرة Rocket Lab ([RKLB](/stock/RKLB)) في إرسال حمولات صغيرة إلى المدار، وهي تقترب من نفس تقنية الصواريخ القابلة لإعادة الاستخدام التي استخدمتها SpaceX لخفض أسعار عملائها. من المتوقع أن تزيد Rocket Lab ([RKLB](/stock/RKLB)) المستقلة إيراداتها بأكثر من 50% هذا العام لتصل إلى 983 مليون دولار، وهو رقم رفعه المحللون على مدار العام، مع خسارة صافية تعادل تقريبًا عام 2025، عند 199 مليون دولار. يعد الاستحواذ على Iridium وجبة كبيرة لابتلاعها، لكن من المتوقع أن يولد العمل المشترك 1.8 مليار دولار من الإيرادات في عام 2028، أول سنة كاملة للشركتين المدمجتين (من المقرر إغلاق الاستحواذ على Iridium في منتصف عام 2027). هذان سهمان مثيران في عصر الفضاء. تحصل Intuitive Machines، بنسب السعر إلى المبيعات ومضاعف الربحية المستقبلي الأكثر منطقية بكثير، على الموافقة، وفقًا لمقولة شراء شركات جيدة بأسعار جيدة على المدى الطويل، بدلاً من دفع أقساط مرتفعة للغاية للنمو المستقبلي مع Rocket Lab ([RKLB](/stock/RKLB)). أين تستثمر 1000 دولار الآن عندما يكون لدى فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. بعد كل شيء، متوسط العائد الإجمالي لـ Stock Advisor هو 768% – تفوق ساحق للسوق مقارنة بـ 199% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنه أفضل 10 أسهم للمستثمرين للشراء الآن، متاحة عند انضمامك إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 20 نوفمبر 2026.

كابلان فوكس تذكّر المستثمرين بموعد نهائي لدعوى جماعية بشأن احتيال في الأوراق المالية ضد دوولينغو (ناسداك: DUOL) في 7 ديسمبر 2026

كابلان فوكس تذكّر المستثمرين بموعد نهائي لدعوى جماعية بشأن احتيال في الأوراق المالية ضد دوولينغو (ناسداك: DUOL) في 7 ديسمبر 2026

FMPDUOL

نيويورك، 20 نوفمبر 2026 (جلوب نيوز واير) - تعلن شركة كابلان فوكس آند كيلشيمر LLP أنه تم رفع دعوى جماعية ضد دوولينغو، إنك. ("دوولينغو" أو "الشركة") (ناسداك: [DUOL](/stock/DUOL)) ([DUOL](/stock/DUOL)) نيابة عن المستثمرين الذين اشتروا أو حصلوا بخلاف ذلك على أسهم دوولينغو العادية من الفئة A بين 2 مايو 2025 و26 فبراير 2026 ("فترة المجموعة"). انقر هنا للانضمام إلى القضية. إذا كنت مستثمرًا في دوولينغو ([DUOL](/stock/DUOL)) وقد تكبدت خسائر، يمكنك النقر هنا للاتصال بنا. يمكنك أيضًا الاتصال بشركة كابلان فوكس عبر البريد الإلكتروني pmayer@kaplanfox.com أو بالاتصال على الرقم (646) 315-9003. تذكير بالموعد النهائي: إذا كنت عضوًا في المجموعة المقترحة، يمكنك تقديم طلب إلى المحكمة في موعد أقصاه 7 ديسمبر 2026 للحصول على فرصة لتكون المدعي الرئيسي للمجموعة المزعومة. إذا كنت قد تكبدت خسائر، فإننا نشجعك على الاتصال بنا لمعرفة المزيد عن عملية المدعي الرئيسي. لا تحتاج إلى السعي لتصبح مدعيًا رئيسيًا من أجل المشاركة في أي استرداد محتمل. تزعم الشكوى أن دوولينغو ([DUOL](/stock/DUOL)) أدلت ببيانات كاذبة ومضللة أخفت التأثير السلبي لزيادة حجم الإعلانات، وعمليات البيع الإضافية للاشتراكات، والمحتوى المولد بالذكاء الاصطناعي على نمو المستخدمين النشطين يوميًا (DAU). بعد النتائج المالية المخيبة للآمال التي كشفت عن تباطؤ نمو المستخدمين النشطين يوميًا ورحيل المدير المالي للشركة، انخفض سعر سهم دوولينغو ([DUOL](/stock/DUOL)) بشكل كبير في 6 نوفمبر 2025 (انخفاض بنسبة 25٪)، و12 يناير 2026 (انخفاض بنسبة 8.5٪)، و27 فبراير 2026 (انخفاض بنسبة 14٪). انقر هنا لمعرفة المزيد. لماذا تتصل بكابلان فوكس؟ كابلان فوكس آند كيلشيمر LLP هي شركة محاماة معترف بها وطنيًا تركز على التقاضي المعقد، ولها مكاتب في نيويورك، وأوكلاند، ولوس أنجلوس، وشيكاغو، ونيوجيرسي. تأسست الشركة في عام 1956، وقد أمضت أكثر من 50 عامًا في مقاضاة قضايا الأوراق المالية ومكافحة الاحتكار وحماية المستهلك في المحاكم الفيدرالية ومحاكم الولايات في جميع أنحاء البلاد، محققة أكثر من 10 مليارات دولار لعملائها وللمجموعات التي مثلتها. تعتبر كابلان فوكس على نطاق واسع واحدة من أفضل شركات التقاضي الجماعي في الأوراق المالية في البلاد، وقد حظيت بتقدير من Chambers and Partners، وBenchmark Litigation، وSuper Lawyers، وLawdragon. بصفتها مستشارًا رئيسيًا أو مشاركًا في العديد من القضايا البارزة، حصلت الشركة على بعض من أكبر المبالغ المستردة في تاريخ التقاضي في الأوراق المالية، بما في ذلك استرداد 2.425 مليار دولار نيابة عن مساهمي بنك أوف أمريكا في قضية In re Bank of America — وهو أكبر استرداد تم الحصول عليه على الإطلاق للمطالبات بموجب المادة 14(a) من قانون الأوراق المالية لعام 1934— و800 مليون دولار تم استردادها لصالح نظام التقاعد للمعلمين في أركنساس وصناديق التقاعد الأخرى في قضية ATRS ضد Allianz Global Investors ، وتسوية بقيمة 475 مليون دولار في قضية In re Merrill Lynch . لعقود من الزمن، مثلت كابلان فوكس صناديق التقاعد العامة، والمستثمرين المؤسسيين، والشركات، والأفراد في التقاضي عالي المخاطر. من خلال مناصرتها الناجحة وانتصاراتها التي أرست سوابق قضائية، ساعدت الشركة في تشكيل مجالات مهمة من قانون الأوراق المالية وقانون الشركات مع تعزيز المساءلة وحماية مصالح المستثمرين. قد يُعتبر هذا البيان الصحفي إعلانًا للمحامين في بعض الولايات القضائية بموجب القانون والقواعد الأخلاقية المعمول بها. النتائج السابقة لا تضمن النتائج المستقبلية. إذا كانت لديك أي أسئلة حول هذا الإشعار أو حقوقك أو مصالحك، يرجى الاتصال بـ: جهة الاتصال: باميلا أ. ماير كابلان فوكس آند كيلشيمر LLP 800 Third Avenue, 38th Floor New York, New York 10022 (646) 315-9003 pmayer@kaplanfox.com لورنس د. كينغ كابلان فوكس آند كيلشيمر LLP 1999 Harrison Street, Suite 1501 Oakland, California 94612 (415) 772-4704 lking@kaplanfox.com الاتصال بشركة كابلان فوكس آند كيلشيمر LLP أو تقديم معلومات إليها لا ينشئ علاقة محامٍ-عميل، ولا يفرض أي التزام على كابلان فوكس بتعيينك كعميل. https://www.kaplanfox.com/case/duolingo-duol-class-action/

سهم IonQ يهبط 33% خلال شهر. ما الذي يتطلبه عودته إلى 30 دولاراً؟

سهم IonQ يهبط 33% خلال شهر. ما الذي يتطلبه عودته إلى 30 دولاراً؟

FMPIONQ

قضت أسهم الحوسبة الكمومية الشهر الماضي في تراجع، وكان سهم IonQ ([IONQ](/stock/IONQ)) واحداً من أكثر الضحايا متابعة. فقد هبط سهم IonQ بنسبة 33% خلال الشهر الماضي ليصل إلى 21.09 دولار في تداولات ما بعد الظهر. جاء هذا الانخفاض بعد أن أعلنت الشركة عن إيرادات فصلية قياسية ورفعت توقعاتها للعام بأكمله، مما يترك فجوة واسعة بين نتائج الأعمال وسعر السهم. مستوى 30 دولاراً المذكور في العنوان هو تاريخ حديث لسهم IonQ. فقد بدأت الأسهم الفترة الماضية عند 31.26 دولار في 20 أكتوبر، ولا تزال تتداول عند 30.86 دولار في 12 نوفمبر. والسؤال الآن: ما الذي يجب أن يسير على نحو صحيح كي يستعيد سهم IonQ ([IONQ](/stock/IONQ)) تلك الأرضية المفقودة؟ اجتاحت موجة تراجع واسعة من أسماء الذكاء الاصطناعي (AI) والنمو المضاربية أسهم الحوسبة الكمومية، وانزلق سهم IonQ ([IONQ](/stock/IONQ)) معها. فالسهم منخفض بنسبة 7% عن إغلاق الجلسة السابقة، ليزيد من خسائر الشهر. وعادة ما يضرب هذا الضغط القطاعي أشد ما يضرب الشركات التي تستند تقييماتها إلى أرباح لا تزال على بعد سنوات. ويضيف استحواذ Elisity طبقة أخرى على مساهمي IonQ ([IONQ](/stock/IONQ)) يجب أخذها في الحسبان. فقد أفصحت الشركة في نوفمبر أنها تشتري شركة الأمن السيبراني Zero Trust مقابل 1.15 مليار دولار[1] في صورة أسهم بالإضافة إلى ما يصل إلى 150 مليون دولار كمدفوعات أرباح محتملة. وتؤدي صفقات الأسهم بالكامل إلى توسيع عدد الأسهم، مما يوزع أي أرباح مستقبلية على عدد أكبر من الأسهم. كما أشارت الإدارة إلى مركز نقدي افتراضي (pro forma) بقيمة 3.7 مليار دولار[2]، وقال المدير المالي للشركة إنه يمنح IonQ ([IONQ](/stock/IONQ)) "بضع سنوات من السيولة". يأتي تنفيذ النمو في المقام الأول. فقد نما إيراد منصة IonQ ([IONQ](/stock/IONQ)) بنسبة 127%[1] على أساس سنوي في الربع الثالث من عام 2026، في حين بلغ إجمالي إيرادات الشركة 173.8 مليون دولار[2]. كما رُفعت التوقعات، حيث رفعت IonQ ([IONQ](/stock/IONQ)) توقعها لإيرادات العام بأكمله 2026 إلى 505 ملايين دولار إلى 515 مليون دولار[1] وأبلغت عن 1.2 مليار دولار في التزامات الأداء المتبقية. التكامل هو الشرط الثاني. فوحدة أعمال السباكة (foundry) الخاصة بـ SkyWater، التي استُحوذ عليها في 2026، أصبحت تُبلغ الآن كقطاع مستقل باسم SkyWater Foundry Services وساهمت بمبلغ 83.5 مليون دولار[1] في الربع الثالث. وكل من SkyWater وElisity توسعان نشاط IonQ ([IONQ](/stock/IONQ)) إلى تصنيع الرقائق والأمن السيبراني. لكن الجمع بين وحدة سباكة وشركة برمجيات وصانع أجهزة كمومية قد يثقل الهوامش. فقد اتسعت خسارة الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) لشركة IonQ ([IONQ](/stock/IONQ)) إلى 133.61 مليون دولار[1] من 48.91 مليون دولار قبل عام. سوق أكثر استقراراً للتقنية المضاربية هو الجزء الثالث. فمن المرجح أن تحتاج أسهم IonQ ([IONQ](/stock/IONQ)) إلى استقرار التجارة الأوسع في الذكاء الاصطناعي والكم قبل أن يظهر التقدم على مستوى الشركة في السعر. وقد ظهر هذا الرأي في مكالمة أرباح الربع الثالث لشركة IonQ ([IONQ](/stock/IONQ)). وهناك صرّح المدير المالي إندر سينغ: "الطريق إلى الربحية هو ما تسعى إليه أي شركة مسؤولة، ونحن نفعل ذلك لأننا نصل إلى حجم كافٍ"[2]. كان أداء نظراء IonQ ([IONQ](/stock/IONQ)) في مجال الكم أسوأ خلال الفترة نفسها. فقد هبط سهم Rigetti Computing ([RGTI](/stock/RGTI)) بنسبة 37% خلال الشهر الماضي إلى 7.38 دولار. وهبط سهم D-Wave Quantum ([QBTS](/stock/QBTS)) بنسبة 44% خلال الشهر الماضي إلى 6.61 دولار. وتشير تلك الانخفاضات الأعمق إلى ضغط على المجموعة بأكملها، مع صمود IonQ ([IONQ](/stock/IONQ)) بشكل أفضل من Rigetti أو D-Wave. تتبع كل شركة طريقاً مختلفاً للوصول إلى حاسوب كمومي مفيد، وأنظمة الأيونات المحتجزة (trapped-ion) هي جوهر IonQ ([IONQ](/stock/IONQ))، رغم أن الشركة تمتلك الآن أيضاً وحدة سباكة رقائق وشركة برمجيات أمنية. وتتركز Rigetti ([RGTI](/stock/RGTI)) على آلات نماذج البوابات فائقة التوصيل المبنية من شرائح صغيرة، مع قاعدة عملاء تميل نحو الحكومة ومختبرات الأبحاث، بينما ترتكز D-Wave ([QBTS](/stock/QBTS)) على التلدين الكمومي (quantum annealing) في أعمالها التجارية، مع أنظمة نماذج البوابات على جدول زمني تطويري أطول. قد يجادل المتفائلون بأن الطلب يتجاوز العرض. فوفقاً لـ IonQ ([IONQ](/stock/IONQ))، باعت الشركة كل طاقتها من Superion 256 في 2027[2] وتملأ دفاتر الطلبات حتى 2028. وإذا تحول ذلك التراكم إلى إيرادات وفق الجدول الزمني، فقد تستعيد قصة نمو IonQ ([IONQ](/stock/IONQ)) انتباه السوق. الخسائر والتخفيف هما ما يقلق المتشائمين. فقد بلغت خسارة التشغيل لـ IonQ ([IONQ](/stock/IONQ)) 433.1 مليون دولار[1] في الربع الثالث. وأبلغت IonQ ([IONQ](/stock/IONQ)) عن صافي دخل استند إلى ربح غير نقدي من مذكرات اكتتاب بقيمة 896.2 مليون دولار[3]، أشار المدير المالي للشركة إلى أنه لا يعكس الأداء التشغيلي. كما أن دمج عمليتي استحواذ كبيرتين في الوقت نفسه يضيف مخاطر تنفيذ. العقبة التالية لـ IonQ ([IONQ](/stock/IONQ)) هي ما إذا كان الربع الرابع من 2026 سيُظهر خسارة EBITDA المعدلة الأضيق التي تتوقعها الإدارة إلى جانب استمرار نمو الإيرادات. ومن المرجح أن تعتمد العودة إلى 30 دولاراً على وصول ذلك التقدم بينما تستقر التجارة الأوسع في التقنية المضاربية. وبالنسبة للمستثمرين، قد يكون الحذر منطقياً حتى تتضح موجة بيع أسهم الكم. للتواصل [email protected] لأي أسئلة أو تصحيحات.

سهم نايكي يهبط نحو 80% من ذروته ويخبر المستثمرين بأن المبيعات ستنخفض مجدداً

سهم نايكي يهبط نحو 80% من ذروته ويخبر المستثمرين بأن المبيعات ستنخفض مجدداً

FMPNKE

يتداول سهم نايكي ([NKE](/stock/NKE)) حالياً عند 35.10 دولار، في حين يبلغ متوسط السعر المستهدف على وول ستريت 45.63 دولار. وهذا يترك فجوة نحو 30% بين سعر السهم والسعر الذي يعتقد المحللون أنه يجب أن يكون عليه. بلغ السهم ذروته عند 179 دولاراً في 2021. وأبلغت الإدارة المستثمرين بأن الإيرادات ستنخفض مجدداً على مدار السنة المالية 2027، وحددت نطاقاً للأرباح أقل بكثير مما كان المحللون يتوقعونه. التوجيهات مهمة أكثر من غيرها لأن قاعدة الأرباح أُعيد ضبطها نحو الانخفاض، ومن المرجح أن جزءاً كبيراً من الفجوة إلى السعر المستهدف يعكس تقديرات محللين قديمة. تجاوز للأرباح يشير إلى ضبط التكاليف أكثر من الطلب بلغت الإيرادات 11.2 مليار دولار، وهو أقل من توقعات الإجماع البالغة 11.3 مليار دولار. وربحية السهم البالغة 0.48 دولار تجاوزت التقدير البالغ 0.44 دولار وجاءت قريبة من 0.49 دولار التي حققتها نايكي قبل عام. وجاء معظم التجاوز من توسع هامش الربح الإجمالي بنحو 60 نقطة أساس بفضل انخفاض تكاليف الخدمات اللوجستية وانخفاض المصاريف العمومية والإدارية بنسبة 3%. فقد أدارت نايكي التكاليف بشكل جيد حتى مع تراجع مشتريات العملاء. وعلى الصعيد الإقليمي، نمت أمريكا الشمالية بنسبة 2%، لكن الصين الكبرى انخفضت بنسبة 22%، وتراجعت كونفيرس بنسبة 28%. وتتوقع الإدارة أن تنخفض الصين لبقية العام. التوجيهات خفضت قاعدة الأرباح تحت كل الأهداف وجهت نايكي أرباح السنة المالية 2027 المعدلة للسهم إلى نطاق يتراوح بين 1.15 دولار و1.35 دولار. وكان المحللون يتوقعون 1.67 دولار، وبالتالي يقع منتصف النطاق نحو 25% دون الإجماع. السعر المستهدف هو مضاعف يُطبق على الأرباح المستقبلية. وباستبدال منتصف التوجيهات بتقديرات الإجماع، ينخفض متوسط الهدف إلى نحو 34.15 دولار، وهو أقل من السعر الحالي. وعند هذا المنتصف، يتداول السهم بنحو 28 ضعف الأرباح الموجهة. وهذا مضاعف نمو لشركة تتوقع انخفاض الإيرادات بنسبة مرتفعة من خانة الآحاد. انخفضت الأسهم بنسبة 43.36% هذا العام و51.06% على مدار اثني عشر شهراً، ويقع السهم الآن نحو 80% دون ذروته. برنامج بيس يخفض التكاليف بينما يظل الطلب دون حل يستهدف إعادة الهيكلة، المسمى بيس، تحقيق وفورات بقيمة 2.5 مليار دولار حتى السنة المالية 2031، وسيكلف نحو مليار دولار في شكل أعباء. وتتحقق معظم الوفورات في السنتين الماليتين 2029 و2030، لذا ينبغي للبرنامج أن يرفع الهوامش لاحقاً، رغم أن خفض التكاليف وحده لا يفعل الكثير لإعادة بناء الطلب. وقال الرئيس التنفيذي إليوت هيل: "إن أعمال نايكي للأداء ليست كبيرة بما يكفي بعد لتعويض الضغط الذي نشهده في نايكي سبورتس وير، وعلامة جوردان، والصين الكبرى". وتبلغ أعمال الأداء 16 مليار دولار بينما ينكمش سبورتس وير بمعدل مزدوج منخفض. كما أن الجري فئة يتنافس فيها متخصصون مباشرة مع نايكي. فشركة أون هولدينغ (ONON) انخفضت بنسبة 35.03% هذا العام، وشركة ديكرز أوت دور (DECK) المالكة لهوكا انخفضت بنسبة 23.25%. وقد انخفضتا معاً بأقل من نايكي. متوسط الهدف على وول ستريت أصبح قديماً مزيج التصنيفات الحالي هو 1 صعودي بشدة، و10 صعوديون، و25 محايدون، و1 متشائم، و2 متشائمون بشدة. وقد صدرت معظم التوصيات قبل التوجيهات، لذا فإن الأهداف قديمة. وخفض أكبر بنك متشائم السهم إلى تصنيف "الأداء الضعيف" مع هدف 30 دولاراً، وهو أقل من السعر الحالي. ويعكس معظم الفجوة البالغة 30% أهدافاً حُددت قبل التوجيهات. يمكن للمستثمرين تتبع ما إذا كانت إيرادات الصين الكبرى تستقر، والمخزون ينخفض، وهامش الربح الإجمالي يتحول نحو الارتفاع، وأين ستقع أول تحديثات للأهداف بعد التوجيهات. ومن المتوقع أن يكشف يوم المستثمرين في نوفمبر عن أهداف نايكي المالية طويلة الأجل. ما الذي سيغير التوقعات لسهم نايكي من المرجح أن تتحسن التوقعات إذا استقرت الصين وخفض برنامج بيس قاعدة التكاليف بوضوح، لأن الهوامش ستتعافى بمجرد انخفاض التكاليف. وستتدهور إذا استمرت الإيرادات في الانخفاض حتى السنة المالية 2028. قد يثبت المتشائمون خطأهم، لأن إعادة هيكلة تخفض التكاليف فعلياً تغير ما يحققه أي مستوى معين من الإيرادات، لذا فإن تعافي الأرباح قد يجعل مضاعف اليوم يبدو رخيصاً بأثر رجعي. يتداول السهم بنحو 28 ضعف الأرباح المخفضة، مع أهداف لم تواكب بعد. وتبدو المخاطر حالياً أكبر من الصعود الذي تعكسه الأهداف القديمة. تقدم ديكرز مقارنة مفيدة. فهي تتداول عند 79.62 دولار مقابل متوسط هدف 120.41 دولار، ما يعني صعوداً بنحو 51%، وقد نمت إيراداتها الفصلية بنسبة 5.7%. ومضاعفها المستقبلي نحو 11 ضعف الأرباح. وتنافس هوكا مباشرة في فئة الجري التي تحاول نايكي استعادتها. وتستند توقعات ديكرز إلى أعمال نامية. للاستفسارات أو التصحيحات، يرجى التواصل عبر [email protected].
أرشر أفييشن تتراجع 8% وتكسر حاجز 3 دولارات مع استمرار موجة الهبوط في أسهم سيارات الأجرة الجوية؛ إيهانغ تنخفض 6% وجوبي أفييشن تهبط 3%

أرشر أفييشن تتراجع 8% وتكسر حاجز 3 دولارات مع استمرار موجة الهبوط في أسهم سيارات الأجرة الجوية؛ إيهانغ تنخفض 6% وجوبي أفييشن تهبط 3%

FMPJOBY

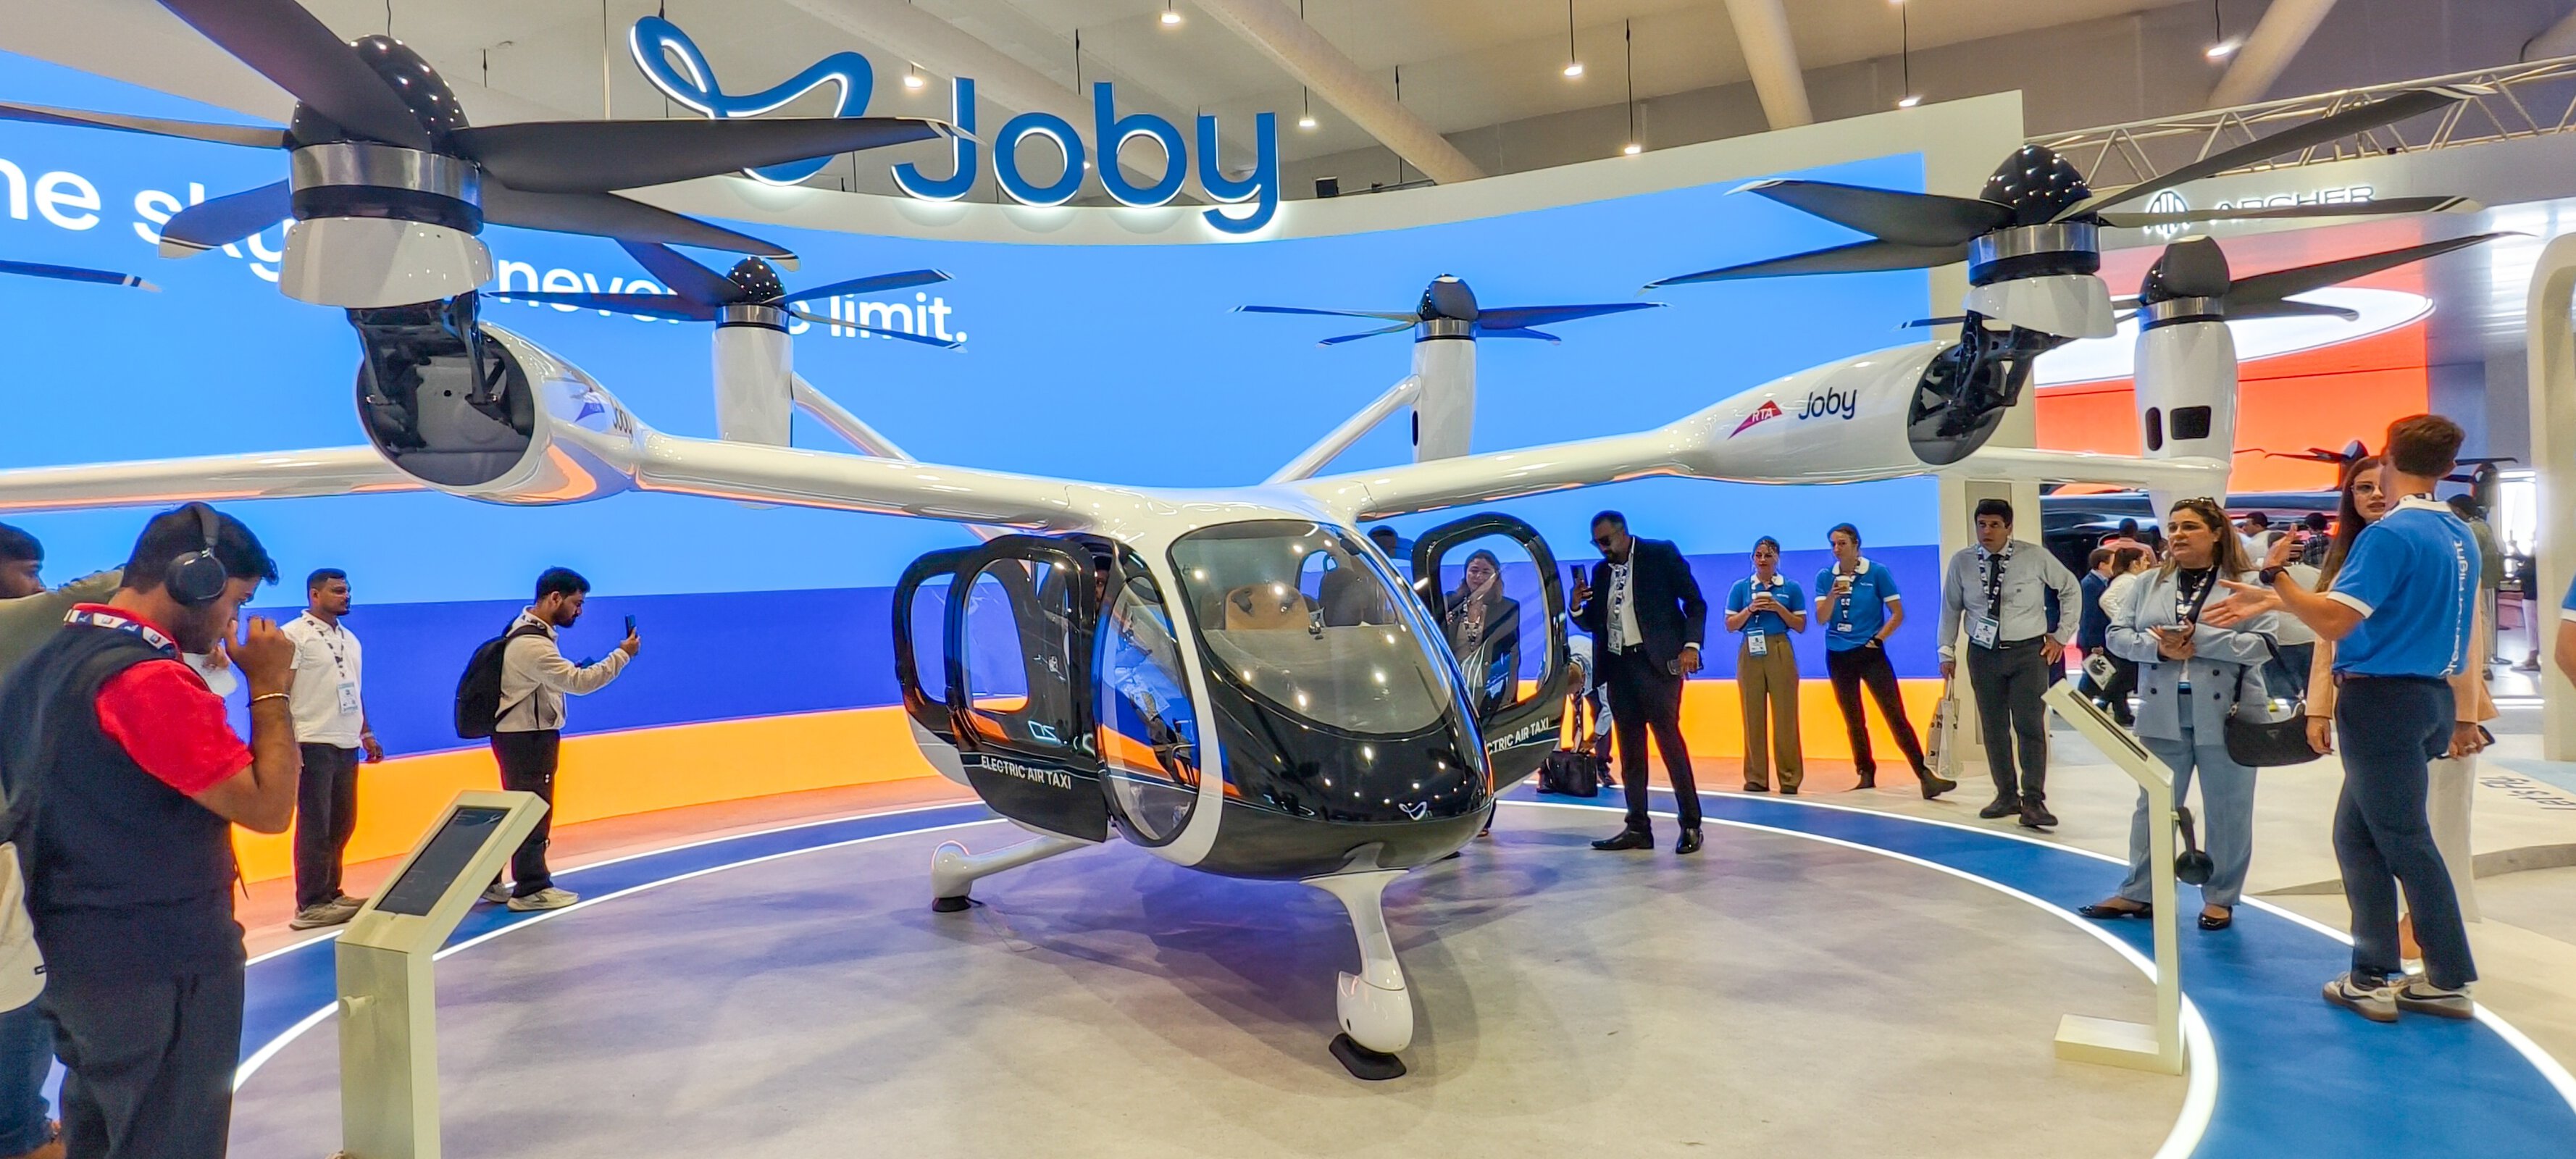
تواصل أسهم سيارات الأجرة الجوية انخفاضها، وتقود أرشر أفييشن (NYSE:ACHR | ACHR Price Prediction) المجموعة نحو الهبوط. ويبلغ سعر سهم أرشر 2.95 دولار، منخفضًا بنسبة 8% في تداولات فترة ما بعد الظهر. وكان الإغلاق السابق عند 3.20 دولار، لذا انزلق سهم ACHR الآن إلى ما دون 3 دولارات. ومنذ بداية العام حتى تاريخه، انخفض سهم أرشر بنسبة 61%. ويترك هذا التراجع الشركة بقيمة سوقية تبلغ 2.31 مليار دولار. والسؤال المطروح أمام أرشر هو ما إذا كان السوق يسعّر تأخيرات في الإطلاق التجاري ومزيدًا من تخفيف الأسهم، أم أنه ببساطة يتخلص من الأسماء المضاربية خلال موجة بيع واسعة. موجة بيع أسهم النمو المضاربية تسحب أرشر نحو الهبوط تسحب موجة بيع واسعة في أسهم الذكاء الاصطناعي وأسهم النمو المضاربية أرشر معها نحو الانخفاض. وعادةً ما تشعر مطوّرات سيارات الأجرة الجوية التي لم تحقق أرباحًا بعد بهذا النوع من الضغط مبكرًا (كتبنا دليلًا مجانيًا حول تحديد أحجام المراكز المضاربية كي لا يفسد يوم سيئ واحد الخطة، هنا: Small Stakes, Big Swings). بلغت إيرادات أرشر 5.10 ملايين دولار[1] في الربع الثالث من 2026، ومعظمها من تسليمات المحركات وحزم البطاريات إلى أندوريل. وسجلت الشركة صافي خسارة قدره 274.6 مليون دولار[1]، وأنهت الربع بـ785.1 مليون دولار نقدًا وما يعادله. وخلال الربع الثالث، انخفضت سيولة أرشر بمقدار 207 ملايين دولار، ووجّهت الإدارة توقعات بخسارة الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) تتراوح بين 185 مليون دولار و205 ملايين دولار[1] للربع الرابع من 2026. وترتبط صفقة أرشر المعلّقة مع بوينغ (NYSE:BA) ارتباطًا مباشرًا بمسألة تخفيف الأسهم. وبموجب الاتفاق، تستحوذ أرشر على وحدات Wisk وInsitu وSkyGrid التابعة لبوينغ مقابل حصة استراتيجية في رأس المال، مع بقاء موافقة واحدة فقط من نحو 20 موافقة معلّقة. وقال آدم غولدستاين، الرئيس التنفيذي لأرشر: "مع وجود طائرتنا الأولى في لوس أنجلوس واستعداد بوينغ لتصبح أكبر مساهم لدينا بعد إغلاق صفقتنا، أعتقد أننا نبني منصة متكاملة للطيران والدفاع."[1] كيف تتباين إيهانغ وجوبي أفييشن مقارنةً بأرشر تتحرك صانعة سيارات الأجرة الجوية الصينية إيهانغ هولدينغز (NASDAQ:EH) نحو الهبوط أيضًا. ويبلغ سعر سهم EH 2.67 دولار، منخفضًا بنسبة 6%. ومنذ بداية العام حتى تاريخه، انخفض سهم إيهانغ بنسبة 80%، وهو تراجع أكبر من تراجع أرشر. وأصبح المنظمون في الصين أكثر حذرًا تجاه الطيران على ارتفاعات منخفضة بعد حادث طائرة رياضية خفيفة مأهولة في أواخر يونيو[2]، وقد تأثرت إيهانغ بذلك مباشرة. وفي تقرير الربع الثاني من 2026، سحبت الشركة توجيهاتها لإيرادات العام كامل 2026 البالغة 600 مليون يوان صيني[2]. وانخفضت مبيعات إيهانغ بنسبة 46.6%[2] على أساس سنوي إلى 11.56 مليون دولار في الربع الثاني. وتصمد المنافسة الأمريكية جوبي أفييشن ([JOBY](/stock/JOBY)) بشكل أفضل من كليهما. ويبلغ سعر سهم جوبي 3.80 دولارات، منخفضًا بنسبة 3%. ومع ذلك، انخفض سهم جوبي بنسبة 71% منذ بداية العام حتى تاريخه، وهو انخفاض أعمق من انخفاض أرشر. ومن خلال Blade، أعمالها لنقل الركاب بالمروحيات، تحقق جوبي بالفعل إيرادات كبيرة، ورفعت الشركة توجيهاتها لإيرادات العام كامل 2026 إلى نطاق 135 مليون دولار إلى 140 مليون دولار[3] في تقرير الربع الثالث. وعلى جانب التكاليف، تتوقع جوبي استخدام ما بين 385 مليون دولار و415 مليون دولار[3] من النقد وما يعادله والاستثمارات قصيرة الأجل في النصف الثاني من 2026. سيارات الأجرة الجوية الأمريكية المأهولة مقابل الطائرات الصينية بدون طيار تعد كل من أرشر وجوبي مطورتين أمريكيتين لسيارات أجرة جوية كهربائية للإقلاع والهبوط العمودي (eVTOL) مأهولة، وما زالتا تعملان على الحصول على شهادة إدارة الطيران الفيدرالية (FAA). وتضيف أرشر أعمالًا دفاعية، من خلال توريد المحركات وحزم البطاريات إلى أندوريل والتطوير المشترك لطائرة مستقلة هجينة كهربائية مع الشركة الدفاعية. أما جوبي فتعتمد على شبكة Blade لنقل الركاب، وعقود الاستقلالية مع القوات الجوية الأمريكية، واستحواذ دفاعي مخطط له. وتسلك إيهانغ مسارًا مختلفًا، إذ تبني طائرات ركاب بدون طيار وتعمل أساسًا في الصين، وتحمل طائرتها EH216-S شهادات النوع والإنتاج والصلاحية القياسية للطيران من إدارة الطيران المدني الصينية. ورغم هذه الأسبقية، تظل إيهانغ معرضة للتحولات في السياسة الصينية. نزول أرشر دون 3 دولارات يضع توقيت الإطلاق وتخفيف الأسهم في بؤرة الاهتمام يرى المتفائلون إمكانات الريادة في التنقل الجوي الحضري، ويقرؤون التراجع كجزء من انسحاب أوسع من أسهم النمو المضاربية. ولدى أرشر طائرتها الأولى من طراز Midnight في لوس أنجلوس، وتستهدف إكمال انتقالها إلى الطيران المأهول بحلول نهاية 2026[1]. ومن المتوقع أن تضيف Insitu أكثر من 200 مليون دولار من الإيرادات السنوية في 2027. ويقف حرق النقد وجداول الاعتماد التي قد تتأخر واحتمال المزيد من جمع رأس المال بأسعار أقل في صميم الحجة التي يقدمها المتشائمون. وتملك إيهانغ، بنقد وما يعادله بلغ 31.05 مليون دولار[2] في نهاية الربع الثاني، أصغر احتياطي بين الثلاث. وتستعد جوبي لاختبارات طيران تفويض التفتيش النوعي في النصف الأول من 2027. وتواجه أرشر الآن مسألة ما إذا كانت صفقة بوينغ ستُغلق وما إذا كانت Midnight ستبدأ رحلات تجارية دون جمع جديد لرأس المال. وقد يبقي الجدل حول توقيت إطلاق أرشر وتمويلها الضغط على السهم حتى يستقر، وهو ما يدعم اتباع نهج استثماري حذر قائم على البحث. تواصل مع [email protected] لأي أسئلة أو تصحيحات.

سهم ويسترن ديجيتال يهبط 12% في موجة بيع أسهم شرائح الذاكرة. انفصل عن أعمال الفلاش العام الماضي وهو الآن أدنى بـ65% من قمته القياسية

سهم ويسترن ديجيتال يهبط 12% في موجة بيع أسهم شرائح الذاكرة. انفصل عن أعمال الفلاش العام الماضي وهو الآن أدنى بـ65% من قمته القياسية

FMPWDC

هبط سهم ويسترن ديجيتال ([WDC](/stock/WDC)) بنسبة 12% إلى نحو 261 دولارًا يوم الجمعة، وهو اليوم الثاني من موجة بيع في أسهم شرائح الذكاء الاصطناعي والذاكرة والتخزين. وكان سهم سيجيت تكنولوجي ([STX](/stock/STX)) منخفضًا 12%، وسان ديسك ([SNDK](/stock/SNDK)) 15%، وميكرون تكنولوجي ([MU](/stock/MU)) 12% حتى الساعة 12:41 بتوقيت شرق الولايات المتحدة. وكان أكبر صندوق متداول لمؤشر ناسداك-100 منخفضًا نحو 4%. جاء الهبوط دون أخبار من الشركة. وقد أرجع كل من Seeking Alpha وInvesting.com التراجع إلى موجة البيع الواسعة في أسهم التكنولوجيا. يجري بيع ويسترن ديجيتال باعتبارها سهم ذاكرة، مع أنها توقفت عن صناعة شرائح الذاكرة العام الماضي. فقد انفصلت عن أعمال الفلاش التابعة لها باسم سان ديسك في فبراير 2025، وهي الآن تبيع أقراص التخزين الصلبة. والحد من هذا التفسير يكمن في عملائها: فمعظم إيراداتها تأتي من مراكز البيانات السحابية التي بات المستثمرون يشككون في إنفاقها على الذكاء الاصطناعي. لماذا يهبط سهم ويسترن ديجيتال اليوم بدأت موجة البيع في وول ستريت يوم الخميس، حين خسر مؤشر ناسداك المركب 2.3%، ثم امتدت خلال الليل. وهبط سوق الأسهم في تايوان 6.2% يوم الجمعة ليختتم أسوأ أسبوع له منذ 1991، وتراجع سهم AMD 7% أخرى قبل افتتاح السوق. وكان سهم أنثروبيك، الذي طرح للاكتتاب العام يوم الخميس، منخفضًا نحو 14% في يومه الثاني من التداول. وواجهت أسهم الذاكرة مشكلة ثانية. فقد توقعت شركة الأبحاث TrendForce يوم الخميس أن تكون أسعار العقود لذاكرة NAND فلاش مسطحة إلى منخفضة بنسبة 5% في الربع الأول من 2027، وأن تنخفض في كل خط منتجات اعتبارًا من الربع الثاني، وفقًا لما أوردته Stocktwits. وNAND هو منتج سان ديسك. أما أقراص ويسترن ديجيتال فتخزن البيانات على أقراص دوارة، وهو ما لا يغطيه التوقع. أين يقف سهم [WDC](/stock/WDC) إغلاق ويسترن ديجيتال السعر سعر الجمعة مقارنة به 31 ديسمبر 2025 172.27 دولارًا مرتفع 52% 18 يونيو 2026 (قياسي) 746.23 دولارًا منخفض 65% 30 سبتمبر 2026 454.46 دولارًا منخفض 43% 19 نوفمبر 2026 296.78 دولارًا منخفض 12% عند نحو 261 دولارًا، لا يزال السهم مرتفعًا 52% في 2026. وهو أيضًا أدنى بـ65% من إغلاقه القياسي البالغ 746.23 دولارًا، المسجل في 18 يونيو. وبحلول ذلك اليوم كان السهم قد زاد أكثر من أربعة أضعاف خلال العام. ومن المتوقع أن يكون هبوط الجمعة سابع انخفاض يومي له بنسبة 10% أو أكثر هذا العام. وكان السادس في 5 نوفمبر، حين خسر 17%. وسعر الجمعة عند مستوى إغلاقه في 6 نوفمبر البالغ 263.78 دولارًا، وهو أدنى مستوى لموجة البيع حتى الآن. وإغلاق أدنى من ذلك سيكون الأدنى له منذ 30 مارس. تقييم [WDC](/stock/WDC) بعد الهبوط واصلت الأرباح النمو طوال التراجع. فقد أعلنت ويسترن ديجيتال في 22 أكتوبر أن إيرادات الربع المنتهي في 2 أكتوبر ارتفعت 55% إلى 4.38 مليار دولار. وبلغت الأرباح المعدلة 4.64 دولار للسهم، مقابل 1.78 دولار قبل عام. وقال الرئيس التنفيذي إيرفينج تان: "بدأت السنة المالية 2027 بقوة، مع نتائج تجاوزت التوقعات". وبلغ إجمالي الأرباح المعدلة خلال الأرباع الأربعة الماضية 13.05 دولار للسهم، وعند 261 دولارًا يتداول السهم عند نحو 20 ضعف هذا الرقم. وعند القمة القياسية في يونيو كان يتداول عند 90 ضعف الـ8.29 دولار التي أعلنتها الشركة خلال الأربعة أرباع حتى ذلك الحين. وبالنسبة لربع ديسمبر، توقعت ويسترن ديجيتال أرباحًا معدلة قدرها 5.80 دولار للسهم، بزيادة أو نقصان 20 سنتًا، على إيرادات تبلغ نحو 5.1 مليار دولار. وأربعة أرباع بهذا المعدل تعني 23.20 دولار للسهم، وسعر الجمعة يعادل نحو 11 ضعف ذلك. كما أنفقت الشركة مليار دولار لإعادة شراء أسهمها في الربع الأخير. ما كان يثقل السهم بالفعل تواجه أقراص التخزين الصلبة قلقًا خاصًا بشأن الإمدادات. ففي 2 أكتوبر، ذكرت نيكي أن توشيبا تعتزم إنفاق نحو 60 مليار ين لمضاعفة إنتاجها من الأقراص الصلبة بحلول السنة المالية 2027. وهبط سهم ويسترن ديجيتال 10% في ذلك اليوم. وباع تان 20,000 سهم في 13 نوفمبر بنحو 6.17 مليون دولار، بمتوسط 309 دولارات للسهم، وفقًا لإفصاح Form 4. وقد جرت عمليات البيع بموجب خطة تداول اعتمدها في فبراير. وفتح مكتب ستانلي دراكنميلر العائلي Duquesne Family Office مركزًا بـ80,960 سهمًا في ويسترن ديجيتال خلال الربع الثالث. والسهم منخفض 43% عن إغلاقه في 30 سبتمبر. ما ينتظر ويسترن ديجيتال يتلقى المساهمون المقيدون في 4 ديسمبر توزيعات أرباح ربع سنوية قدرها 17.5 سنت للسهم في 17 ديسمبر. وقد رفعت الشركة التوزيعات 17% في أكتوبر. وتقرير الأرباح المقبل هو الاختبار الأكبر. فقد أعلنت ويسترن ديجيتال نتائج ربع ديسمبر في 29 يناير هذا العام ولم تحدد موعدًا للتقارير التالية. وتتوقع الشركة نمو الإيرادات بنسبة 66% إلى 72% عن العام السابق. وسيُظهر ذلك التقرير ما إذا كان عملاء السحابة قد واصلوا الطلب خلال موجة البيع. وحتى ذلك الحين، يملك المساهمون سهمًا فقد 65% من قمته في وقت ارتفعت فيه توقعات أرباح الشركة. للاستفسارات أو التصحيحات، تواصلوا مع [email protected].
استراتيجية مايكروسوفت في Copilot توفر مساراً لنمو الذكاء الاصطناعي المؤسسي، بحسب بنك أوف أمريكا

استراتيجية مايكروسوفت في Copilot توفر مساراً لنمو الذكاء الاصطناعي المؤسسي، بحسب بنك أوف أمريكا

FMPMSFT

قال بنك أوف أمريكا (BofA) إن استراتيجية شركة مايكروسوفت ([MSFT](/stock/MSFT)) لدمج الذكاء الاصطناعي في برمجيات الأعمال توفر لها مساراً عملياً لتوسيع اعتماد الشركات على الذكاء الاصطناعي وزيادة الاشتراكات المدفوعة في Copilot، وأكد البنك تصنيفه "شراء" مع هدف سعري عند 630 دولاراً. جاء تقييم البنك بعد اجتماع للمستثمرين مع جيكوب أندريو، نائب الرئيس التنفيذي لـ Copilot في مايكروسوفت، لمناقشة استراتيجية الشركة في الذكاء الاصطناعي المؤسسي وموقعها التنافسي وأولويات تطوير المنتجات. وذكر البنك أن مايكروسوفت تركز على تحسين جودة Copilot وتوسيع قدراته وخفض تكاليف الذكاء الاصطناعي لتشجيع اعتماد أوسع، مع منح الشركات مزيداً من التحكم في الإنفاق والبيانات. وتستهدف الشركة ثلاث فئات من المستخدمين: المبتدئون، الذين يصلون إلى ميزات Copilot المحدودة المضمنة في خطط Microsoft 365 الحالية؛ والمشتركون، الذين يدفعون مقابل مقاعد Copilot المخصصة؛ والمستخدمون المتقدمون، الذين يستخدمون وحدات مثل Autopilot وCode ويدفعون وفقاً لاستهلاك الذكاء الاصطناعي. وتشمل تطورات المنتجات الأخيرة Today، المصمم لمساعدة المستخدمين على ترتيب أولويات العمل، وWorkspaces، الذي يسمح للموظفين ووكلاء الذكاء الاصطناعي بالتعاون. وسلط البنك الضوء على Work IQ، الذي يربط Copilot بمعلومات الشركة عبر رسائل البريد الإلكتروني ومحادثات Teams والمستندات، باعتباره ميزة تنافسية رئيسية لأنه يوفر السياق التجاري للردود والمهام التي يولّدها الذكاء الاصطناعي. وتستفيد مايكروسوفت أيضاً من دمج Copilot في تطبيقات Office الحالية، مما يسمح للموظفين باستخدام الذكاء الاصطناعي دون مطالبة الشركات باستبدال برمجياتها وسير عملها المعتاد. ومن المزايا الأخرى وضع Auto في Copilot، الذي يختار بين نماذج ذكاء اصطناعي مختلفة حسب تعقيد المهمة، باستخدام نماذج أقل تكلفة للعمليات الأبسط وأنظمة أكثر قوة عند الحاجة. ويعتقد بنك أوف أمريكا أن هذا المزيج من السياق التجاري ومرونة النماذج والتحكم في التكاليف يمكن أن يدعم اعتماداً أوسع في الشركات ونمواً في مقاعد Copilot المدفوعة.

ماذا يقول قراؤنا عن تهديد أمازون برفع تكاليف التوصيل في نيويورك؟

ماذا يقول قراؤنا عن تهديد أمازون برفع تكاليف التوصيل في نيويورك؟

FMPAMZN

أثار نداء أمازون داخل تطبيقها في مدينة نيويورك جدلاً واسعاً، بما في ذلك في قسم التعليقات لدى Business Insider. نشرنا يوم الخميس تقريراً عن قيام أمازون ([AMZN](/stock/AMZN)) بإضافة إشعار في تطبيقها وعلى موقعها الإلكتروني للاعتراض على قانون حماية التوصيل. وإذا أُقرّ هذا الاقتراح، المعروض حالياً على مجلس مدينة نيويورك ويحظى بدعم العمدة زهران مأمداني، فسيلزم شركات مثل أمازون ([AMZN](/stock/AMZN)) بتوظيف سائقي التوصيل لديها مباشرة بدلاً من الاستعانة بمتعاقدين. وأشار الإشعار، الذي حمل علامة "تنبيه" حمراء زاهية، إلى أن أمازون ([AMZN](/stock/AMZN)) سترفع رسومها بما يصل إلى 5 دولارات لكل طلب إذا أصبح هذا الإجراء قانوناً. وقد أثارت هذه الاستراتيجية ردود فعل من عملاء أمازون ([AMZN](/stock/AMZN)) وحتى من رئيس مجلس مدينة نيويورك. وكان لقرّائنا أيضاً آراؤهم، كما يتضح من نحو ثلاثة دزينة من التعليقات على القصة. وأعرب بعضهم عن دعمه لقانون حماية التوصيل، قائلين إن الاقتراح قد يفيد العاملين الذين يوصلون طلبات أمازون ([AMZN](/stock/AMZN)) في المدينة وكذلك الشركات الأخرى. وكتب أحد المعلّقين: "حان الوقت لأن تدفع هذه الشركات التي تبلغ قيمتها تريليونات الدولارات لعمالها نصيبهم العادل". وقارن معلّق آخر أمازون ([AMZN](/stock/AMZN)) بـ"أقطاب السلب القديمة الذين يحاولون فرض قوانين قد لا تعجبهم". وقال المعلّق: "آمل أن نستعيد المتاجر الصغيرة". وحتى إذا مضت أمازون ([AMZN](/stock/AMZN)) قدماً في فرض رسوم أعلى على التوصيل، فقد كتب بعض المعلّقين أن سكان نيويورك إما سيتحملون التكلفة أو سيبحثون عن أماكن أخرى للتسوق. وكتب أحد المعلّقين: "يمكنك ببساطة أن تتحمل الضربة التي تتعرض لها جيوبك مثل بقية الناس العاديين كل يوم. أو ببساطة اترك المدينة حينها. أنا متأكد من أن شركة أخرى ستكون سعيدة بأخذ مكانك". وقال معلّقون آخرون إن الاقتراح قد يضر بالشركات التي تتعاقد معها أمازون ([AMZN](/stock/AMZN)) في إطار نموذج مزوّدي خدمة التوصيل الحالي. وكتب أحد القراء أن التوصيل في الميل الأخير "غير متوقع وفوضوي بطبيعته" ويميل إلى استخدام المتعاقدين بدلاً من الموظفين بدوام كامل. وكتب المعلّق عن قانون حماية التوصيل: "أي شخص يعتقد أن هذه فكرة جيدة لا يعرف عمّا يتحدث. الناس سيفقدون وظائفهم فقط". وكتب آخر: "الأشخاص الذين لا يعملون في هذه الصناعة لا يفهمون كابوساً لوجستياً سيكون هذا التشريع". وكتب معلّق آخر: "الخاسرون الوحيدون سيكونون العملاء ومئات الأشخاص الذين يقومون بالتوصيل". هل لديك فكرة قصة حول جهود التوصيل لدى أمازون ([AMZN](/stock/AMZN))؟ تواصل مع هذا المراسل على abitter@businessinsider.com أو عبر تطبيق المراسلة المشفر Signal على الرقم 808-854-4501. استخدم عنوان بريد إلكتروني شخصي، وشبكة واي فاي غير مخصصة للعمل، وجهازاً غير مخصص للعمل؛ إليك دليلنا لمشاركة المعلومات بأمان. اقرأ التالي. يخبرك Business Insider بالقصص المبتكرة التي تريدها. أليكس بيتر هو مراسل تجزئة أول يغطي أوبر وليفت ودورداش وإنستاكارت والشركات ذات الصلة. تمتد تغطيته من تجارب عمال الوظائف المؤقتة إلى ما يحدث داخل أكبر شركات نقل الركاب والتوصيل في العالم. كما كتب أليكس عن صناعتي التجزئة والأغذية. أنهت سلسلة متاجر التجزئة Sheetz سياسة "الابتسامة" بعد تقاريره. يعيش أليكس في منطقة واشنطن العاصمة، حيث يمكنك أن تجده يدرس العملات القديمة أو يبحث عن آثار الحرب الأهلية بجهاز الكشف عن المعادن في وقت فراغه. هل لديك معلومة؟ تواصل على abitter@businessinsider.com أو عبر تطبيق المراسلة المشفر Signal على +1 (808) 854-4501.