🥜 سيمبلي غود فودز… البروتين يحافظ على السيولة بينما تفقد المبيعات زخمها
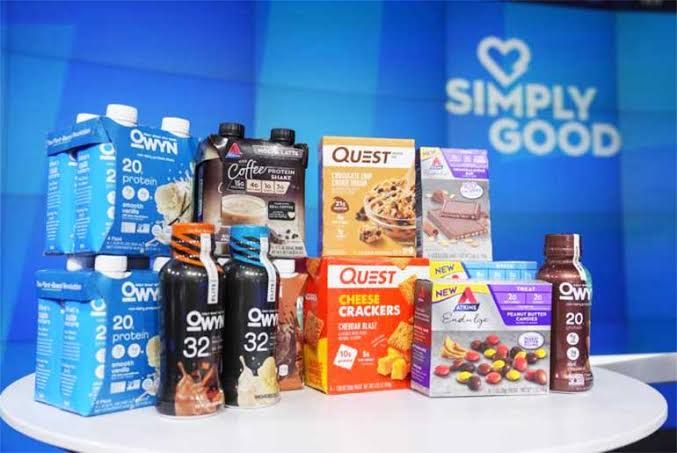
🥜 سيمبلي غود فودز… البروتين يحافظ على السيولة بينما تفقد المبيعات زخمها
مُركّب | 22 نوفمبر 2026
تواجه شركة سيمبلي غود فودز (Simply Good Foods – SMPL)، المالكة لعلامتي Atkins وQuest المتخصصتين في الأغذية الصحية والوجبات الغنية بالبروتين، مرحلة إعادة تموضع تجاري وتشغيلي معقدة، بعدما كشفت نتائج الربع الثالث CY2026، الموافق الربع الرابع من سنتها المالية FY2026، عن تحسن ملحوظ في الربحية والتدفقات النقدية، رغم استمرار تراجع المبيعات وضعف التوقعات المستقبلية للطلب.
فقد سجلت الشركة إيرادات بلغت 333.3 مليون دولار، بانخفاض سنوي قدره 9.7%، لكنها تجاوزت توقعات المحللين البالغة 327.2 مليون دولار بنسبة 1.9%. وبلغت ربحية السهم المعدلة 0.44 دولار، مقارنة بتوقعات بلغت 0.40 دولار، بتفوق قدره 11% وفق التقرير.
وفي المقابل، ارتفع هامش التشغيل إلى 13.8% من سالب 3.2% قبل عام، بينما قفز هامش التدفق النقدي الحر إلى 19.5%، مع توليد 64.87 مليون دولار من النقد الحر خلال الربع.
لكن هذه النتائج الإيجابية اصطدمت بتوجيهات ضعيفة للإيرادات، إذ تتوقع الإدارة مبيعات تبلغ 270.5 مليون دولار في الربع التالي، أقل من توقعات المحللين بنسبة 9.8%، مع انخفاض سنوي متوقع يبلغ 20.5%.
وتصنف منصة StockStory السهم ضمن فئة Underperform – أداء دون المستوى، معتبرة أن ضعف النمو وتراجع كفاءة التشغيل تاريخيًا وانخفاض العائد على رأس المال يحد من جاذبية الشركة، رغم قوة التدفقات النقدية وسلامة الميزانية العمومية.
🏭 1. نموذج الأعمال… علامتان غذائيتان في سوق البروتين وإدارة الوزن
• تركز سيمبلي غود فودز على تقديم منتجات غذائية تساعد المستهلكين في تحقيق أهدافهم المتعلقة بالتغذية الصحية وإدارة الوزن وتناول البروتين.
• تعد Atkins إحدى أبرز علاماتها التجارية، وتقدم ألواحًا غذائية ومشروبات ووجبات مجمدة منخفضة الكربوهيدرات والسكريات، مستفيدة من شهرة النظام الغذائي الذي يحمل الاسم نفسه.
• تمتلك الشركة أيضًا علامة Quest، التي استحوذت عليها عام 2019 مقابل نحو مليار دولار، بهدف توسيع حضورها في سوق الأغذية الغنية بالبروتين.
• تشمل منتجات Quest ألواح البروتين والبسكويت ورقائق الوجبات الخفيفة، وتستهدف المستهلكين المهتمين بالتغذية واللياقة البدنية وبناء العضلات.
• تتوافر منتجات الشركة في متاجر البقالة والسوبرماركت ومتاجر الجملة والبيع بالتجزئة المتخصصة، إضافة إلى قنوات التجارة الإلكترونية المباشرة.
• تواجه الشركة منافسة من شركات الأغذية الكبرى مثل جنرال ميلز (General Mills – GIS)، ومن شركات التغذية المتخصصة مثل بيل رينغ براندز (BellRing Brands – BRBR) وهيربالايف (Herbalife – HLF).
• ورغم توسع سوق المنتجات البروتينية، فإن تغير تفضيلات المستهلكين والمنافسة السعرية يجعلان الحفاظ على النمو تحديًا مستمرًا.
🧠 نظرة مُركّب: تمتلك الشركة علامتين معروفتين في سوق جذاب من حيث الاتجاهات الاستهلاكية، لكن وجودها في قطاع البروتين والأغذية الصحية لا يضمن نمو المبيعات تلقائيًا. ويتوقف نجاحها على قدرتها على استعادة المستهلكين وتحسين الابتكار والتسويق دون التضحية بالهوامش.
📰 2. أبرز التطورات الاستراتيجية… إعادة التسعير وتنشيط العلامات التجارية
• إعادة ضبط الأسعار: تتوقع الإدارة تنفيذ زيادات سعرية تقترب من 10%، بهدف تحسين هوامش الربح الإجمالي وتمويل استثمارات إضافية في العلامات التجارية.
• حساسية الطلب للأسعار: تتوقع الإدارة مرونة سعرية تتجاوز الواحد، ما يعني أن الزيادة النسبية في الأسعار قد تقابلها استجابة أكبر نسبيًا في أحجام المبيعات، خصوصًا خلال النصف الأول من الفترة المقبلة.
• هدف الهوامش: تسعى الشركة إلى تقريب هامش الربح الإجمالي من 40% عبر إجراءات التسعير وتحسين اقتصاديات المنتجات.
• إعادة تقديم Atkins: أطلقت الشركة حملة تسويقية في سبتمبر 2026 بمشاركة روب لوي (Rob Lowe)، تستهدف المستهلكين الذين توقفوا عن استخدام أدوية GLP-1 أو يتناوبون على استخدامها، مع التركيز على الحفاظ على الوزن بعد فقدانه.
• تحديات انتشار Atkins: تأتي الحملة في وقت يتراجع فيه انتشار العلامة داخل الأسر، ما يجعل استقطاب مستهلكين جدد أولوية استراتيجية.
• توسع Quest في الوجبات المالحة: ساعد إطلاق منتج Dill Pickle Original Chips في تحقيق نمو استهلاكي يقارب 13% لمحفظة الوجبات المالحة التابعة لـQuest خلال الربع.
• توسيع قاعدة العملاء: أشارت الإدارة إلى أن المنتج الجديد جذب مستهلكين إضافيين وشجع عمليات الشراء المتبادل، خصوصًا لألواح البروتين.
🧠 نظرة مُركّب: تحاول الإدارة إعادة بناء النمو عبر التسعير والابتكار والتسويق الموجه. وتبدو منتجات Quest المالحة مصدرًا واعدًا نسبيًا، لكن الزيادات السعرية الكبيرة تحمل خطر تسريع انخفاض الكميات، ما يجعل تنفيذ استراتيجية التسعير عاملًا حاسمًا في نتائج الفترات المقبلة.
📊 3. نتائج الربع الثالث CY2026… تفوق على التوقعات رغم تراجع المبيعات
• الإيرادات: بلغت 333.3 مليون دولار، مقارنة بتوقعات 327.2 مليون دولار، بانخفاض سنوي 9.7% وتفوق على التقديرات بنسبة 1.9%.
• ربحية السهم المعدلة (Adjusted EPS): سجلت 0.44 دولار، مقابل توقعات 0.40 دولار، بتفوق قدره 11% وفق المصدر.
• الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك (Adjusted EBITDA): بلغت 57.49 مليون دولار، مقارنة بتوقعات 53.96 مليون دولار، بتفوق قدره 6.5%.
• هامش EBITDA المعدل: بلغ 17.2%.
• هامش الربح التشغيلي: ارتفع إلى 13.8%، مقارنة مع سالب 3.2% قبل عام.
• هامش التدفق النقدي الحر: وصل إلى 19.5%، مقارنة مع 7.4% في الربع المقابل.
• توجيهات الإيرادات للربع الرابع CY2026: بلغت 270.5 مليون دولار عند منتصف النطاق، مقارنة بتوقعات المحللين البالغة 299.9 مليون دولار.
• القيمة السوقية: بلغت نحو 892.6 مليون دولار وفق التقرير.
🧠 نظرة مُركّب: أظهرت النتائج قدرة الشركة على تجاوز التوقعات الفصلية في الإيرادات والأرباح، لكن ضعف التوجيهات المستقبلية يشير إلى أن التحسن الحالي لم يتحول بعد إلى تعافٍ مستدام في الطلب. ولذلك فإن تقييم النتائج يتطلب الفصل بين الأداء الفعلي للربع والتوقعات الأضعف للفترات المقبلة.
📉 4. نمو الإيرادات… ضعف الطلب يهدد مسار التعافي
• بلغت إيرادات الشركة خلال آخر 12 شهرًا نحو 1.36 مليار دولار، ما يجعلها صغيرة نسبيًا مقارنة بالشركات الكبرى في قطاع السلع الاستهلاكية الأساسية.
• سجلت الإيرادات معدل نمو سنوي مركب قدره 3% خلال آخر 3 سنوات، وهو مستوى محدود يعكس ضعف التوسع التجاري.
• تراجعت الإيرادات خلال الربع الأخير بنسبة 9.7% إلى 333.3 مليون دولار.
• رغم تجاوز توقعات المحللين، فإن انخفاض الإيرادات على أساس سنوي يؤكد استمرار التحديات المرتبطة بالطلب.
• تتوقع الإدارة انخفاض المبيعات بنسبة 20.5% على أساس سنوي خلال الربع التالي.
• كما تشير تقديرات S&P في قسم النمو إلى انخفاض الإيرادات بنسبة 9.2% خلال 12 شهرًا المقبلة.
• في المقابل، يورد الملخص الافتتاحي للمصدر توقعًا بانخفاض المبيعات بنسبة 15.1%، وهو اختلاف بين أقسام التقرير ينبغي التحقق منه.
• قد تؤدي الزيادات السعرية المرتقبة إلى تعميق الضغط على أحجام المبيعات إذا تجاوزت استجابة المستهلكين توقعات الإدارة.
🧠 نظرة مُركّب: تكمن المشكلة الأساسية في أن الشركة تواجه انكماشًا فعليًا في المبيعات، بينما تتوقع الإدارة استمرار التراجع بوتيرة أكبر في الربع المقبل. ومن ثم فإن استعادة النمو تعتمد على نجاح المنتجات الجديدة والتسويق في تعويض ضعف الطلب وتأثير الزيادات السعرية.
🏷️ 5. هامش الربح الإجمالي… قدرة تسعيرية جيدة تواجه ضغوطًا متزايدة
• بلغ متوسط هامش الربح الإجمالي خلال آخر عامين نحو 34.7%، وهو أعلى من المستوى المعتاد لعدد من شركات السلع الاستهلاكية الأساسية.
• يعني ذلك أن تكاليف الإنتاج والمواد الخام والنقل والتوزيع استهلكت نحو 65.3 دولارًا من كل 100 دولار إيرادات، وفق المتوسط التاريخي التقريبي.
• بلغ هامش الربح الإجمالي في الربع الأخير 34%، دون تغير جوهري عن الفترة المقابلة من العام السابق.
• لكن الهامش الإجمالي السنوي المتحرك تراجع بنحو 3.2 نقاط مئوية خلال آخر 12 شهرًا.
• يشير هذا الاتجاه إلى ضغوط محتملة من المنافسة أو تكاليف المدخلات أو تغير مزيج المنتجات.
• تستهدف الإدارة رفع الهامش باتجاه 40% من خلال إجراءات تسعير تقترب من 10%.
• لكن نجاح هذه الاستراتيجية يعتمد على قدرة المستهلكين على استيعاب الأسعار الجديدة دون انخفاض كبير في الكميات.
🧠 نظرة مُركّب: تمتلك سيمبلي غود فودز هامشًا إجماليًا يمنحها مساحة للاستثمار في علاماتها التجارية، لكن التراجع السنوي المتحرك يشير إلى تآكل جزء من هذه الميزة. وقد تحسن الزيادات السعرية الربحية لكل وحدة مباعة، لكنها قد تضر بإجمالي الإيرادات إذا انخفضت الأحجام بدرجة أكبر.
⚙️ 6. هامش التشغيل… تعافٍ فصلي قوي يخفي تدهورًا تاريخيًا
• كانت الشركة قريبة من نقطة التعادل التشغيلي عند احتساب متوسط الأرباح التشغيلية الفصلية خلال آخر عامين، وهو أداء ضعيف نسبيًا لقطاع السلع الاستهلاكية الأساسية.
• تراجع هامش التشغيل السنوي المتحرك بمقدار 24.1 نقطة مئوية خلال العام الأخير، وفق التقرير.
• في المقابل، سجل هامش التشغيل خلال الربع الأخير 13.8%.
• يمثل ذلك تحسنًا قدره 17 نقطة مئوية مقارنة مع سالب 3.2% قبل عام.
• وبما أن الهامش الإجمالي بقي مستقرًا عند 34%، فإن التحسن التشغيلي الفصلي يعكس تحسنًا في المصروفات الواقعة بعد تكلفة المبيعات أو عوامل تشغيلية ومحاسبية أخرى.
• لا يقدم المصدر تفصيلًا كافيًا لتحديد مساهمة كل بند في هذا التحسن الكبير.
• يظل التباين بين الأداء الفصلي الإيجابي والاتجاه السنوي المتحرك الضعيف سببًا لضرورة متابعة النتائج المقبلة.
🧠 نظرة مُركّب: يمثل ارتفاع هامش التشغيل إلى 13.8% أحد أبرز جوانب القوة في الربع، لكنه لا يمحو التدهور التاريخي الكبير. ويحتاج المستثمر إلى التأكد من أن التحسن قابل للاستمرار، وليس نتيجة عوامل مؤقتة أو مقارنات مع فترة سابقة ضعيفة بصورة استثنائية.
💰 7. ربحية السهم… نمو تاريخي محدود وتوقعات شبه ثابتة
• نمت ربحية السهم بمعدل سنوي مركب قدره 1.4% خلال آخر 3 سنوات، مقارنة بنمو الإيرادات بنسبة 3% سنويًا.
• يشير ذلك إلى أن توسع النشاط لم يتحول إلى نمو قوي في الأرباح على مستوى السهم.
• سجلت ربحية السهم المعدلة 0.44 دولار خلال الربع الأخير.
• كانت هذه النتيجة أقل من 0.46 دولار في الربع المقابل من العام السابق.
• رغم الانخفاض السنوي، تجاوزت ربحية السهم توقعات المحللين البالغة 0.40 دولار بنسبة 11% وفق المصدر.
• تتوقع تقديرات السوق بقاء ربحية السهم السنوية عند 1.70 دولار خلال 12 شهرًا المقبلة، دون نمو فعلي.
• يعكس ذلك استمرار ضعف آفاق نمو الأرباح رغم تحسن الربحية الفصلية.
🧠 نظرة مُركّب: لا يكفي تجاوز توقعات المحللين لإثبات تحسن الأرباح على المدى الطويل. فربحية السهم انخفضت سنويًا، بينما تشير التوقعات إلى ركودها خلال العام المقبل، ما يجعل استعادة نمو الإيرادات والهوامش المستدامة أمرًا ضروريًا لتحسين الصورة الاستثمارية.
💵 8. التدفقات النقدية الحرة… نقطة القوة الأبرز في الشركة
• بلغ متوسط هامش التدفق النقدي الحر خلال آخر عامين نحو 11.2%، وهو مستوى قوي مقارنة بعدد من شركات السلع الاستهلاكية الأساسية.
• حققت الشركة تدفقات نقدية حرة بقيمة 64.87 مليون دولار خلال الربع الأخير.
• يعادل ذلك هامش تدفق نقدي حر قدره 19.5% من الإيرادات.
• ارتفع الهامش من 7.4% قبل عام، بتحسن قدره 12.1 نقطة مئوية.
• يوضح التقرير أن الفارق بين التدفقات النقدية القوية والربحية التشغيلية التاريخية الضعيفة يرتبط جزئيًا بإضافة المصروفات غير النقدية، مثل الإهلاك والتعويضات القائمة على الأسهم، عند حساب التدفقات النقدية.
• تمنح هذه القدرة النقدية الشركة مرونة لتمويل الابتكار والتسويق وسداد الديون أو إعادة رأس المال للمساهمين.
• لكن التدفقات النقدية الفصلية قد تتأثر بالعوامل الموسمية وتوقيت الإنفاق الرأسمالي ورأس المال العامل.
🧠 نظرة مُركّب: تمثل التدفقات النقدية الحرة أهم عناصر القوة في سيمبلي غود فودز، لأنها تمنح الإدارة قدرة على تمويل التحول التجاري دون الاعتماد المفرط على الاقتراض. ومع ذلك، فإن استدامة هذا الأداء أهم من ارتفاعه في ربع واحد، خصوصًا مع توقع استمرار تراجع الإيرادات.
📉 9. العائد على رأس المال المستثمر… ضعف في خلق القيمة طويلة الأجل
• بلغ متوسط العائد على رأس المال المستثمر ROIC خلال آخر 5 سنوات نحو 3.7%.
• يعتبر هذا المستوى منخفضًا مقارنة بالتكلفة المعتادة لرأس المال في قطاع السلع الاستهلاكية الأساسية، وفق تقييم المصدر.
• يقيس ROIC مدى كفاءة الشركة في تحويل الأموال المستثمرة إلى أرباح تشغيلية.
• يشير انخفاض العائد التاريخي إلى أن الاستثمارات السابقة لم تحقق مستويات مرتفعة من الربحية قياسًا بحجم رأس المال المستخدم.
• ويكتسب هذا المؤشر أهمية خاصة في شركة توسعت عبر الاستحواذات، بما في ذلك شراء Quest مقابل نحو مليار دولار عام 2019.
• لا يحدد المصدر العائد المستقل على استحواذ Quest، ولذلك لا يمكن نسب ضعف ROIC إلى هذه الصفقة وحدها.
🧠 نظرة مُركّب: رغم قوة التدفقات النقدية الحالية، فإن ROIC البالغ 3.7% يثير تساؤلات بشأن كفاءة توظيف رأس المال على المدى الطويل. وتحتاج الشركة إلى إثبات أن استثماراتها في العلامات التجارية والابتكار تستطيع تحقيق عوائد أعلى، لا مجرد المحافظة على حجم النشاط.
🏦 10. الميزانية العمومية… مرونة مالية تدعم جهود إعادة البناء
• بلغت النقدية وما يعادلها نحو 138.4 مليون دولار في أحدث ميزانية عمومية.
• بلغ إجمالي الديون نحو 347.2 مليون دولار.
• يصل صافي الدين الحسابي إلى نحو 208.8 ملايين دولار.
• بلغت الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك خلال آخر 12 شهرًا نحو 225.9 مليون دولار.
• سجلت نسبة صافي الدين إلى EBITDA نحو 0.9 مرة.
• بلغت مصروفات الفوائد السنوية نحو 9.15 ملايين دولار.
• تعتبر StockStory هذه المستويات آمنة نسبيًا، وتمنح الشركة مساحة للاستثمار في مبادرات النمو وتحسين العمليات.
• كما أن التدفقات النقدية الحرة القوية تساعد على تخفيف مخاطر التمويل مقارنة بالشركات التي تواجه مديونية مرتفعة واستنزافًا نقديًا.
🧠 نظرة مُركّب: تختلف سيمبلي غود فودز عن بعض الشركات الاستهلاكية المتعثرة في أن ميزانيتها العمومية لا تبدو مصدر الخطر الرئيسي. فصافي الدين المنخفض نسبيًا وقوة النقد الحر يمنحان الإدارة وقتًا لتنفيذ استراتيجية التعافي، لكن النجاح النهائي سيعتمد على عودة نمو المبيعات وتحسن كفاءة رأس المال.
📈 11. التقييم السوقي… مضاعف منخفض مع صعود محتمل محدود
• بلغ السعر المرجعي المستخدم في التقرير نحو 11.89 دولارًا للسهم.
• يتداول السهم عند مضاعف ربحية مستقبلي يبلغ 7.9 مرات.
• يعد هذا المضاعف منخفضًا نسبيًا، لكنه يعكس مخاوف السوق بشأن ضعف النمو والتوقعات المستقبلية.
• يبلغ متوسط السعر المستهدف للمحللين خلال عام واحد نحو 12 دولارًا.
• مقارنة بالسعر المرجعي 11.89 دولارًا، يشير ذلك إلى ارتفاع نظري يقارب 0.9% فقط.
• تعني هذه الفجوة المحدودة أن السعر المستهدف لا يقدم هامش ارتفاع كبيرًا وفق تقديرات المحللين الحالية.
• وقد يظل السهم منخفض المضاعف إذا لم تتحسن الإيرادات والأرباح بصورة مستدامة.
• تحذر StockStory من أن الأسهم منخفضة التقييم قد تتحول إلى فخ قيمة (Value Trap) عندما تكون أساسيات الأعمال أضعف من أن تدعم إعادة تقييم إيجابية.
🧠 نظرة مُركّب: يبدو السهم رخيصًا عند النظر إلى مضاعف الربحية وحده، لكن متوسط السعر المستهدف القريب جدًا من السعر الحالي يشير إلى محدودية الارتفاع المتوقع وفق تقديرات السوق. وتحتاج الشركة إلى تحسين النمو والأرباح لإقناع المستثمرين بأن التقييم المنخفض يمثل فرصة فعلية.
⚖️ 12. نقاط القوة والمخاطر… شركة نقدية قوية لكنها تفتقر إلى النمو
أبرز نقاط القوة:
• امتلاك علامتي Atkins وQuest في سوق الأغذية الصحية والبروتين.
• تجاوز توقعات الإيرادات بنسبة 1.9% خلال الربع الأخير.
• تجاوز توقعات ربحية السهم بنسبة 11%.
• ارتفاع هامش التشغيل إلى 13.8% من سالب 3.2%.
• تحقيق تدفقات نقدية حرة بقيمة 64.87 مليون دولار، بهامش 19.5%.
• انخفاض نسبة صافي الدين إلى EBITDA إلى 0.9 مرة.
• نمو استهلاك محفظة الوجبات المالحة التابعة لـQuest بنحو 13%.
أبرز عوامل الضعف والمخاطر:
• انخفاض الإيرادات بنسبة 9.7% خلال الربع الأخير.
• توقع الإدارة تراجع المبيعات بنسبة 20.5% في الربع التالي.
• ضعف نمو الإيرادات التاريخي عند 3% سنويًا خلال آخر 3 سنوات.
• تراجع الهامش الإجمالي السنوي المتحرك بمقدار 3.2 نقاط مئوية.
• انخفاض هامش التشغيل السنوي المتحرك بمقدار 24.1 نقطة مئوية.
• نمو محدود لربحية السهم تاريخيًا عند 1.4% سنويًا.
• عائد منخفض على رأس المال المستثمر يبلغ 3.7%.
• توقعات ببقاء ربحية السهم السنوية عند 1.70 دولار دون نمو.
🧠 نظرة مُركّب: تتمتع الشركة بقدرة نقدية وميزانية عمومية أفضل من بعض الشركات ذات النمو الضعيف، لكنها لم تثبت بعد قدرتها على تحويل هذه المزايا إلى توسع مستدام في المبيعات والأرباح. ويظل ضعف الطلب أكبر عقبة أمام تحسين التقييم الاستثماري.
🔮 النظرة المستقبلية
تدخل سيمبلي غود فودز الفترة المقبلة مع استراتيجية تقوم على إعادة التسعير وتنشيط العلامات التجارية وتوسيع المنتجات الجديدة، لكنها تواجه مخاطر مرتبطة باستجابة المستهلكين للزيادات السعرية واستمرار انخفاض المبيعات.
• الإيرادات الفصلية: تتوقع الإدارة مبيعات تبلغ 270.5 مليون دولار خلال الربع الرابع CY2026، أقل من توقعات المحللين البالغة 299.9 مليون دولار.
• النمو السنوي: تشير توجيهات الإدارة إلى انخفاض الإيرادات بنسبة 20.5% في الربع المقبل.
• توقعات 12 شهرًا: تشير تقديرات المصدر إلى انخفاض المبيعات بنسبة تتراوح بين 9.2% و15.1%، مع اختلاف الرقم بين أقسام التقرير.
• ربحية السهم: تتوقع السوق استقرار ربحية السهم السنوية قرب 1.70 دولار.
• التسعير: تستهدف الإدارة زيادات سعرية تقترب من 10% لدعم الهوامش، مع توقع ضغط على الكميات خلال النصف الأول.
• الهامش الإجمالي: تسعى الشركة إلى الاقتراب من مستوى 40%، لكن تحقيق ذلك يعتمد على نجاح التسعير وإدارة التكلفة.
• Atkins: ستواصل الشركة استهداف المستهلكين الراغبين في الحفاظ على الوزن بعد التوقف عن علاجات GLP-1.
• Quest: قد تسهم المنتجات المالحة الجديدة في توسيع قاعدة المستهلكين وتعزيز عمليات الشراء المتبادل.
السيناريو الإيجابي: تنجح زيادات الأسعار في رفع الهوامش دون خسارة كبيرة في الأحجام، وتواصل Quest جذب مستهلكين جدد، بينما تستعيد Atkins انتشارها داخل الأسر.
السيناريو الأساسي: تستمر المبيعات في الانخفاض خلال الفترة المقبلة، لكن التدفقات النقدية والميزانية العمومية القوية تساعدان الشركة على تنفيذ خطة التعافي تدريجيًا.
السيناريو السلبي: تؤدي الزيادات السعرية إلى تراجع أكبر في الكميات، وتفشل الحملات التسويقية في استعادة الطلب، ما يضغط على الإيرادات والأرباح ويحد من فرص إعادة تقييم السهم.
🧾 خلاصة مُركّب
تكشف نتائج سيمبلي غود فودز (Simply Good Foods – SMPL) عن شركة تمتلك قدرة قوية على توليد النقد وميزانية عمومية مريحة نسبيًا، لكنها تواجه ضعفًا مستمرًا في نمو المبيعات وكفاءة توظيف رأس المال.
فقد تراجعت الإيرادات بنسبة 9.7% إلى 333.3 مليون دولار، رغم تجاوز التوقعات، بينما بلغت ربحية السهم المعدلة 0.44 دولار، وارتفع هامش التشغيل إلى 13.8%.
وفي المقابل، حققت الشركة تدفقات نقدية حرة بقيمة 64.87 مليون دولار، بهامش مرتفع بلغ 19.5%، مع نسبة صافي دين إلى EBITDA عند 0.9 مرة.
لكن توجيهات الإدارة تشير إلى انخفاض الإيرادات بنسبة 20.5% في الربع المقبل، بينما يبلغ متوسط العائد على رأس المال المستثمر 3.7% فقط خلال 5 سنوات.
ويتداول السهم عند مضاعف ربحية مستقبلي يبلغ 7.9 مرات، مع متوسط سعر مستهدف قدره 12 دولارًا، مقارنة بسعر مرجعي 11.89 دولارًا، ما يعني ارتفاعًا نظريًا محدودًا يقارب 0.9%.
تصنيف StockStory: Underperform – أداء دون المستوى.
خلاصة 💡: تتمتع سيمبلي غود فودز بالسيولة والمرونة المالية اللازمتين لمحاولة استعادة النمو، لكن قوة النقد وحدها لا تكفي لتبرير التفاؤل ما دامت المبيعات تتراجع والعائد على رأس المال منخفضًا. ويظل نجاح إعادة التسعير وتنشيط علامتي Atkins وQuest العامل الحاسم في تغيير النظرة الاستثمارية.
🔍 للمستثمر الذكي فقط
أولًا – النتائج الفصلية الجيدة لا تلغي ضعف التوجيهات المستقبلية.
تجاوزت الشركة توقعات الإيرادات والأرباح خلال الربع الأخير، لكن الإدارة توقعت انخفاض المبيعات بنسبة 20.5% في الربع التالي.
هذا التباين يعني أن الأداء الفصلي كان أفضل من توقعات السوق، لكنه لم يكن كافيًا لتغيير الاتجاه المتوقع للطلب.
ولذلك ينبغي إعطاء أهمية كبيرة للتوجيهات المستقبلية، لا سيما أن قيمة السهم تعتمد على الأرباح والتدفقات النقدية التي ستتحقق خلال السنوات المقبلة.
ثانيًا – استراتيجية رفع الأسعار تحمل مخاطرة واضحة على الكميات.
تستهدف الإدارة زيادات سعرية تقترب من 10%، مع توقع مرونة سعرية تتجاوز الواحد.
اقتصاديًا، تعني المرونة السعرية المرتفعة أن المستهلكين قد يخفضون الكميات المشتراة بنسبة أكبر من نسبة ارتفاع الأسعار.
وإذا تحقق هذا السيناريو، فقد يتحسن هامش الربح الإجمالي لكل وحدة مباعة بينما تتراجع الإيرادات الإجمالية.
لذلك سيكون من المهم متابعة أحجام المبيعات الفعلية بعد تطبيق الزيادات، وليس الاكتفاء بتحسن الهامش.
ثالثًا – قوة التدفقات النقدية لا تعني بالضرورة قوة الأرباح الاقتصادية.
بلغ هامش التدفق النقدي الحر 19.5% خلال الربع، وهو مستوى قوي.
لكن متوسط العائد على رأس المال المستثمر لم يتجاوز 3.7% خلال آخر 5 سنوات.
هذا الاختلاف يشير إلى ضرورة التمييز بين القدرة على توليد النقد في فترة معينة وبين كفاءة استثمار رأس المال على المدى الطويل.
كما ينبغي الانتباه إلى أثر المصروفات غير النقدية والتغيرات الموسمية في رأس المال العامل عند تقييم جودة التدفقات النقدية.
رابعًا – الميزانية العمومية تمنح الإدارة فرصة لإصلاح النشاط.
بلغ صافي الدين نحو 208.8 ملايين دولار، مقابل EBITDA سنوي يبلغ 225.9 مليون دولار.
وتعكس نسبة صافي الدين إلى EBITDA البالغة 0.9 مرة مستوى مديونية مريحًا نسبيًا.
هذه المرونة تمنح الإدارة قدرة على تمويل الحملات التسويقية والابتكار وتحسين العمليات دون الحاجة الفورية إلى زيادة كبيرة في الاقتراض.
لكن وجود القدرة المالية لا يضمن نجاح الاستثمارات الجديدة أو ارتفاع العائد عليها.
خامسًا – Quest قد تكون مصدر النمو النسبي داخل المحفظة.
ساعد منتج Dill Pickle Original Chips في رفع الاستهلاك ضمن محفظة الوجبات المالحة التابعة لـQuest بنحو 13%.
كما أشارت الإدارة إلى جذب مستهلكين جدد وتشجيع الشراء المتبادل لمنتجات أخرى، خصوصًا ألواح البروتين.
هذه الإشارات إيجابية، لكنها تخص جزءًا من النشاط ولا تكفي وحدها لإثبات عودة النمو على مستوى الشركة.
وسيكون من المهم معرفة ما إذا كان نجاح المنتجات المالحة سيتحول إلى نمو مستدام في إجمالي مبيعات Quest.
سادسًا – Atkins تواجه تحديًا في استعادة المستهلكين.
تستهدف الحملة الجديدة مستخدمي علاجات GLP-1 السابقين أو الذين يتوقفون عنها بصورة دورية، مع التركيز على الحفاظ على الوزن.
تمنح هذه الاستراتيجية العلامة شريحة استهلاكية محددة، لكنها لا تضمن تحويل الاهتمام إلى مشتريات متكررة.
كما أن تراجع انتشار Atkins داخل الأسر يشير إلى أن المشكلة تتطلب أكثر من حملة إعلانية واحدة.
سابعًا – انخفاض مضاعف الربحية لا يعني وجود هامش أمان كبير.
يتداول السهم عند مضاعف ربحية مستقبلي يبلغ 7.9 مرات، وهو مستوى يبدو منخفضًا.
لكن متوسط السعر المستهدف للمحللين يبلغ 12 دولارًا، مقارنة بسعر مرجعي 11.89 دولارًا، ما يعادل ارتفاعًا نظريًا يقارب 0.9% فقط.
وبالتالي فإن انخفاض المضاعف لا يصاحبه، وفق هذه التقديرات، هامش ارتفاع واضح في السعر المستهدف.
وقد يحتاج السهم إلى تحسن جوهري في توقعات النمو والأرباح قبل أن يصبح مرشحًا لإعادة تقييم إيجابية.
ثامنًا – ما الذي يمكن أن يغير النظرة السلبية؟
• استقرار أحجام المبيعات بعد تطبيق الزيادات السعرية.
• نجاح Atkins في استعادة انتشارها داخل الأسر.
• استمرار نمو منتجات Quest الجديدة وتحول نجاحها إلى زيادة في إجمالي الإيرادات.
• ارتفاع الهامش الإجمالي باتجاه 40% دون تراجع مفرط في الكميات.
• عودة نمو ربحية السهم بعد فترة التوقعات الثابتة.
• تحسن العائد على رأس المال المستثمر من مستواه التاريخي البالغ 3.7%.
تاسعًا – ما المخاطر التي ينبغي مراقبتها؟
• انخفاض المبيعات بأكثر من التراجع المتوقع البالغ 20.5% في الربع التالي.
• فقدان المستهلكين نتيجة الزيادات السعرية.
• استمرار تراجع انتشار علامة Atkins.
• تراجع التدفقات النقدية الحرة عن مستوياتها المرتفعة الحالية.
• عدم تحول الإنفاق التسويقي والابتكار إلى نمو ملموس.
• استمرار ضعف كفاءة رأس المال رغم تحسن الأرباح الفصلية.
الحكم الاستثماري النهائي:
تمتلك سيمبلي غود فودز (Simply Good Foods – SMPL) عناصر قوة حقيقية تتمثل في التدفقات النقدية الحرة والميزانية العمومية المريحة نسبيًا، إلى جانب فرص الابتكار في منتجات البروتين.
لكن هذه المزايا تقابلها تحديات مرتبطة بتراجع الإيرادات، وضعف نمو الأرباح التاريخي، وانخفاض العائد على رأس المال المستثمر، وتوجيهات مستقبلية تشير إلى استمرار انكماش الطلب.
وبالتالي، فإن جاذبية السهم لا تعتمد على انخفاض مضاعف الربحية وحده، بل على قدرة الإدارة على تحويل خطة التسعير والتسويق والابتكار إلى نمو مستدام دون التضحية بالكميات أو جودة الأرباح.
الموقف التحليلي: حذر – مع أولوية مراقبة استقرار المبيعات ونجاح التسعير وتحسن العائد على رأس المال قبل اعتبار التقييم الحالي فرصة استثمارية واضحة.
المصدر الأساسي: تقرير StockStory عن نتائج الربع الثالث CY2026 لشركة Simply Good Foods، المحدث في 20 نوفمبر 2026. التحليلات الواردة تحت «نظرة مُركّب» تمثل قراءة تفسيرية للبيانات المقدمة، وليست توصية استثمارية شخصية.