🥫 بي آند جي فودز… انتعاش المبيعات يمنح العلامات العريقة فرصة أخيرة أمام جبل الديون
🥫 بي آند جي فودز… انتعاش المبيعات يمنح العلامات العريقة فرصة أخيرة أمام جبل الديون
مُركّب | 22 نوفمبر 2026
تعيش شركة بي آند جي فودز (B&G Foods – BGS) مرحلة مفصلية في مسار إعادة هيكلة أعمالها، بعدما نجحت في تحقيق نمو فصلي قوي نسبيًا في الإيرادات وأحجام المبيعات، متجاوزة توقعات المحللين في الإيرادات والأرباح، بينما تواصل العمل على تقليص محفظتها التجارية وخفض مديونيتها المرتفعة التي تشكل التحدي الأكبر أمام استعادة الاستقرار المالي.
وكشفت نتائج الربع الثالث CY2026 عن إيرادات بلغت 459.8 مليون دولار، بارتفاع سنوي قدره 4.7%، مقارنة بتوقعات المحللين البالغة 432.4 مليون دولار، ما يمثل تفوقًا بنسبة 6.3%. كما بلغت ربحية السهم المعدلة 0.21 دولار، مقابل توقعات بلغت 0.15 دولار، بتفوق قدره 37.7% وفق تقرير StockStory.
وارتفعت الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك إلى 81.85 مليون دولار، متجاوزة التوقعات بنسبة 12%، بينما تحسن هامش الربح الإجمالي إلى 23.7% من 22.5% قبل عام، واستقر هامش التشغيل عند 3.1%.
وكان التطور الأبرز ارتفاع أحجام المبيعات بنسبة 6.1%، مقارنة بانخفاض بلغ 2.9% في الربع المقابل، ما يشير إلى تحسن ملموس في الطلب الفعلي على منتجات الشركة.
ورفعت الإدارة توجيهات الإيرادات السنوية إلى 1.78 مليار دولار، كما رفعت توقعاتها للأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك إلى 285 مليون دولار عند منتصف النطاق، مع الإبقاء على توجيهات ربحية السهم المعدلة عند 0.63 دولار.
لكن هذا التحسن الفصلي يصطدم بواقع مالي صعب؛ إذ تبلغ ديون الشركة 2.08 مليار دولار، مقابل نقد بقيمة 61.74 مليون دولار فقط، مع نسبة صافي دين إلى EBITDA تبلغ نحو 7 مرات، ما يعكس رافعة مالية مرتفعة ومخاطر متزايدة على المساهمين.
وعلى المدى الطويل، تراجعت الإيرادات بمعدل سنوي مركب بلغ 5.3% خلال آخر 3 سنوات، بينما انخفضت ربحية السهم بنسبة 16.7% سنويًا، وبلغ متوسط العائد على رأس المال المستثمر 0.3% خلال آخر 5 سنوات.
ورغم التحسن الأخير، تصنف منصة StockStory السهم ضمن فئة Underperform – أداء دون المستوى، معتبرة أن ضعف النمو التاريخي وتراجع الأرباح والديون المرتفعة تجعل التقييم المنخفض غير كافٍ لتعويض المخاطر الاستثمارية.
🏭 1. نموذج الأعمال… محفظة غذائية واسعة تشكلت عبر أكثر من قرن
• تأسست بي آند جي فودز (B&G Foods) عام 1889 على يد الأخوين رالف وجورج بيرنز (Ralph and George Burns) وشريكهما جورج برينكمان (George Brinkman).
• بدأت الشركة كمتجر بقالة صغير في مدينة نيويورك، واشتهرت في بداياتها بمنتجات الفجل الحار الكريمي قبل أن تتوسع تدريجيًا في الأغذية المعبأة.
• تطورت الشركة عبر الاستحواذ على علامات غذائية معروفة، حتى أصبحت تمتلك محفظة تضم أكثر من 50 علامة تجارية.
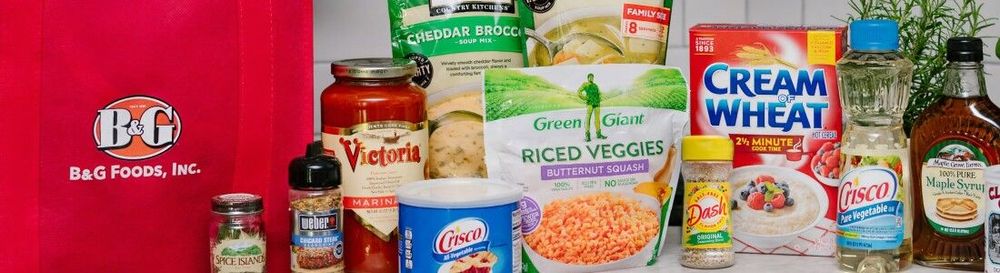
• تشمل أبرز علاماتها Green Giant للخضروات، وOrtega للأغذية المكسيكية، وCream of Wheat لحبوب الإفطار الساخنة، إلى جانب علامات متنوعة في التوابل والصلصات والوجبات الخفيفة.
• تغطي منتجات الشركة الخضروات المعلبة والمجمدة والصلصات الحارة والتوابل والوجبات الخفيفة وأطعمة الإفطار.
• تعتمد الشركة على الابتكار في النكهات والتغليف وتركيبات المنتجات للحفاظ على ارتباط علاماتها بتفضيلات المستهلكين.
• تعاونت مع علامات مثل Cinnamon Toast Crunch وEinstein Bros. Bagels وGirl Scouts وSnickers لتطوير خلطات توابل تحمل علامات تجارية معروفة.
• تتركز أعمال الشركة في الولايات المتحدة، مع وجود منتجاتها في أسواق دولية متعددة.
• تصل منتجاتها إلى المستهلكين عبر متاجر مثل Walmart وKroger وPublix وSafeway.
• تواجه منافسة من شركات مثل كوناغرا (Conagra – CAG) وجنرال ميلز (General Mills – GIS) وهورميل فودز (Hormel Foods – HRL) وكرافت هاينز (Kraft Heinz – KHC) وماكورميك (McCormick – MKC).
🧠 نظرة مُركّب: تمتلك بي آند جي فودز محفظة واسعة من العلامات الغذائية ذات الحضور التاريخي، لكن تعدد العلامات لا يضمن تحقيق نمو مربح. فالشركة تحتاج إلى توجيه مواردها نحو الأنشطة الأعلى عائدًا، خصوصًا مع ارتفاع الديون وضعف قدرتها على تمويل توسع كبير دون تحسين مركزها المالي.
🔄 2. إعادة هيكلة المحفظة… بيع العلامات التجارية لتخفيف عبء الديون
• بيع B&M وJoan of Arc: أكملت الشركة التخارج من العلامتين ضمن خطتها لإعادة تشكيل محفظة المنتجات.
• استخدام حصيلة البيع: أوضحت الإدارة أن عائدات التخارج ستساعد على خفض صافي الدين، بما يدعم استراتيجية تقليص الرافعة المالية.
• Green Giant Canada: لا تزال إمكانية بيع النشاط الكندي مطروحة، رغم الأداء القوي الذي حققه خلال العام.
• نمو العلامة في كندا: سجلت Green Giant Canada نموًا بمعدلات من خانتين، وتحافظ على موقع قيادي في فئات الخضروات المجمدة والمحفوظة في السوق الكندية.
• السيناريو الأساسي للإدارة: يتمثل في الاحتفاظ بالنشاط الكندي وتحسين ربحيته، مع عدم استبعاد إتمام صفقة مع طرف آخر خلال الأشهر المقبلة.
• Cream of Wheat وCream of Rice: أعادت الشركة توجيه جزء من مواردها نحو علامتي الإفطار الساخن، في محاولة لتنشيط النمو في هذه الفئة.
• ابتكار جديد لعام 2027: تخطط الشركة لإطلاق منتج جديد غني بالألياف تحت مظلة Cream of Wheat في أوائل العام المقبل.
• تهدف هذه الإجراءات إلى التركيز على العلامات التي تمتلك فرصًا أفضل للنمو وتحسين الهوامش، مع التخلص من بعض الأصول الأقل أهمية للاستراتيجية المستقبلية.
🧠 نظرة مُركّب: لا تمثل عمليات بيع العلامات التجارية مجرد إعادة ترتيب للمحفظة، بل أصبحت أداة أساسية لمعالجة المديونية. وقد تساعد التخارجات على تقليص الدين وتحسين التركيز التشغيلي، لكنها تحمل خطر فقدان جزء من الإيرادات المستقبلية إذا لم تستطع الشركة تعويض المبيعات المباعة بنمو عضوي وربحية أعلى.
📊 3. نتائج الربع الثالث CY2026… تفوق واسع على التوقعات
• الإيرادات: بلغت 459.8 مليون دولار، مقارنة بتوقعات المحللين البالغة 432.4 مليون دولار، بنمو سنوي قدره 4.7% وتفوق بنسبة 6.3%.
• ربحية السهم المعدلة (Adjusted EPS): بلغت 0.21 دولار، مقابل توقعات 0.15 دولار، بتفوق قدره 37.7% وفق المصدر.
• الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك (Adjusted EBITDA): بلغت 81.85 مليون دولار، مقارنة بتوقعات 73.1 مليون دولار، بتفوق قدره 12%.
• هامش EBITDA المعدل: بلغ 17.8%.
• هامش الربح الإجمالي: ارتفع إلى 23.7% من 22.5% قبل عام.
• هامش التشغيل: بلغ 3.1%، دون تغير عن الربع المقابل من العام السابق.
• أحجام المبيعات: ارتفعت بنسبة 6.1%، مقارنة بانخفاض 2.9% قبل عام.
• توجيهات الإيرادات السنوية: رفعتها الإدارة إلى 1.78 مليار دولار عند منتصف النطاق، مقارنة بالتوجيه السابق البالغ 1.76 مليار دولار.
• توجيهات ربحية السهم المعدلة: أبقتها الإدارة عند 0.63 دولار للعام الكامل.
• توجيهات EBITDA السنوية: بلغت 285 مليون دولار، مقارنة بتوقعات المحللين البالغة 276.9 مليون دولار.
• القيمة السوقية: بلغت نحو 216.2 مليون دولار وفق التقرير.
• رد فعل السوق: ارتفع السهم بنسبة 12.4% إلى 2.99 دولار مباشرة بعد إعلان النتائج.
🧠 نظرة مُركّب: جاءت نتائج الربع قوية مقارنة بالتوقعات، خصوصًا في الإيرادات والأرباح المعدلة وEBITDA، مع عودة نمو أحجام المبيعات. لكن هذا التحسن يحتاج إلى الاستمرار لعدة أرباع قبل اعتباره تحولًا هيكليًا، خاصة أن الشركة لا تزال تواجه مديونية مرتفعة وضعفًا في العوائد طويلة الأجل.
📈 4. نمو الإيرادات… انتعاش فصلي بعد سنوات من الانكماش
• بلغت إيرادات الشركة خلال آخر 12 شهرًا نحو 1.79 مليار دولار.
• تعد الشركة صغيرة نسبيًا ضمن قطاع السلع الاستهلاكية الأساسية، ما يجعلها أقل استفادة من وفورات الحجم والقوة التفاوضية التي تتمتع بها الشركات الكبرى.
• انخفضت الإيرادات بمعدل سنوي مركب قدره 5.3% خلال آخر 3 سنوات.
• يشير هذا الاتجاه إلى صعوبات في الحفاظ على حجم النشاط والموقع التنافسي.
• خلال الربع الأخير، ارتفعت الإيرادات بنسبة 4.7% إلى 459.8 مليون دولار.
• تجاوزت المبيعات توقعات السوق بنسبة 6.3%، في نتيجة أفضل من الأداء التاريخي.
• رفعت الإدارة توجيهات الإيرادات السنوية من 1.76 مليار دولار إلى 1.78 مليار دولار، بزيادة معلنة قدرها 1.4%.
• جاءت التوجيهات الجديدة أعلى من توقعات المحللين بنسبة 2.4%.
• في المقابل، تتوقع تقديرات S&P انخفاض الإيرادات بنسبة 2.4% خلال 12 شهرًا المقبلة.
• يعكس ذلك استمرار الحذر بشأن قدرة الشركة على الحفاظ على النمو بعد أثر إعادة تشكيل المحفظة والظروف التشغيلية الحالية.
🧠 نظرة مُركّب: يمثل نمو الإيرادات بنسبة 4.7% تطورًا إيجابيًا بعد سنوات من الانكماش، لكنه لا يلغي الاتجاه التاريخي الضعيف. كما أن توقع تراجع الإيرادات مستقبلًا يشير إلى أن السوق لم يقتنع بعد باستدامة التعافي، خصوصًا مع استمرار بيع بعض العلامات التجارية.
🛒 5. أحجام المبيعات… عودة الطلب الحقيقي إلى النمو
• تعد أحجام المبيعات مؤشرًا أساسيًا على قوة الطلب في قطاع الأغذية، لأنها تكشف ما إذا كان نمو الإيرادات ناتجًا عن زيادة الكميات أم مجرد رفع الأسعار.
• خلال آخر عامين، ظلت أحجام المبيعات الفصلية مستقرة تقريبًا في المتوسط.
• يشير هذا الاستقرار إلى أن الشركة لم تحقق توسعًا ملموسًا في الكميات خلال الفترة التاريخية.
• خلال الربع الثالث CY2026، ارتفعت أحجام المبيعات بنسبة 6.1% على أساس سنوي.
• جاءت هذه النتيجة مقارنة بانخفاض بلغ 2.9% في الربع المقابل من العام السابق.
• يمثل التحول تحسنًا قدره 9 نقاط مئوية في معدل نمو الكميات.
• تجاوز نمو الكميات معدل نمو الإيرادات البالغ 4.7%، ما قد يشير إلى أثر سلبي من الأسعار أو مزيج المنتجات أو تغيرات أخرى في هيكل المبيعات.
• لا يقدم المصدر تفصيلًا كافيًا لتحديد مساهمة كل عامل بصورة دقيقة.
• يعتبر ارتفاع الكميات مؤشرًا مشجعًا على تحسن الطلب الفعلي على منتجات الشركة.
🧠 نظرة مُركّب: يمثل نمو أحجام المبيعات بنسبة 6.1% أهم إشارة تشغيلية إيجابية في نتائج بي آند جي فودز، لأنه يشير إلى زيادة حقيقية في المنتجات المباعة. لكن استدامة هذا النمو ستكون أكثر أهمية من ارتفاعه في ربع واحد، خاصة أن الشركة تواجه تحديات تاريخية في الحفاظ على الطلب.
🏷️ 6. هامش الربح الإجمالي… تحسن محدود وسط قوة تسعيرية ضعيفة
• بلغ متوسط هامش الربح الإجمالي خلال آخر عامين نحو 22.1%.
• يعتبر هذا المستوى منخفضًا نسبيًا في قطاع السلع الاستهلاكية الأساسية وفق تقييم StockStory.
• يعني ذلك أن التكاليف المباشرة استهلكت نحو 77.9 دولارًا من كل 100 دولار إيرادات خلال الفترة التاريخية.
• يشير انخفاض الهامش إلى محدودية القدرة على فرض أسعار مرتفعة، خصوصًا مع سهولة استبدال بعض المنتجات ببدائل منافسة.
• بلغ هامش الربح الإجمالي خلال الربع الأخير 23.7%.
• جاء ذلك مقارنة بهامش 22.5% قبل عام.
• يمثل التحسن ارتفاعًا قدره 1.2 نقطة مئوية.
• ظل الهامش الإجمالي السنوي المتحرك مستقرًا بصورة عامة خلال آخر 4 أرباع.
• يشير هذا الاستقرار إلى عدم وجود تدهور واسع إضافي في تكاليف المدخلات أو ضغوط التسعير خلال الفترة.
• ومع ذلك، لا يزال مستوى الهامش منخفضًا مقارنة بالشركات ذات العلامات التجارية الأقوى والقدرة التسعيرية الأعلى.
🧠 نظرة مُركّب: يمثل تحسن الهامش الإجمالي خطوة إيجابية، لكنه لا يغير حقيقة أن اقتصاديات منتجات الشركة ضعيفة نسبيًا. وتحتاج بي آند جي فودز إلى تحسين مزيج المنتجات وكفاءة التكاليف لرفع الربحية دون الاعتماد على زيادات سعرية قد تؤثر في الطلب.
⚙️ 7. هامش التشغيل… استقرار فصلي بعد تاريخ من الخسائر
• بلغ متوسط هامش التشغيل خلال آخر عامين نحو سالب 3.4%.
• يعكس هذا المستوى أثر فترات الخسائر التشغيلية وارتفاع هيكل التكاليف.
• ارتفع هامش التشغيل السنوي المتحرك بمقدار 13.9 نقطة مئوية خلال العام الأخير.
• يشير هذا التحسن إلى تراجع أثر الخسائر السابقة وتحسن الاتجاه العام للربحية التشغيلية.
• خلال الربع الثالث CY2026، بلغ هامش التشغيل 3.1%.
• جاء الهامش مماثلًا لمستواه في الربع المقابل من العام السابق.
• يعكس ذلك استقرارًا نسبيًا في هيكل التكاليف خلال الفترة الأخيرة.
• ورغم نمو الإيرادات وتحسن الهامش الإجمالي، لم يرتفع هامش التشغيل الفصلي.
• يشير ذلك إلى أن جزءًا من التحسن الإجمالي لم يتحول إلى زيادة في هامش الربح التشغيلي، دون أن يحدد المصدر أثر كل بند من المصروفات.
🧠 نظرة مُركّب: يمثل التحسن الكبير في هامش التشغيل السنوي المتحرك إشارة إيجابية، لكن الهامش الفصلي البالغ 3.1% يظل محدودًا. وتحتاج الشركة إلى تحقيق ربحية تشغيلية أعلى وأكثر استقرارًا حتى تتمكن من خدمة ديونها وتحسين العائد على رأس المال.
💰 8. ربحية السهم… تفوق فصلي يقابله تراجع طويل الأجل
• تراجعت ربحية السهم بمعدل سنوي مركب قدره 16.7% خلال آخر 3 سنوات.
• كان هذا التراجع أسرع من انخفاض الإيرادات البالغ 5.3% سنويًا.
• يشير المصدر إلى أن مصروفات الفوائد والضرائب وعوامل أخرى خارج الأداء التشغيلي الأساسي ساهمت في الضغط على الأرباح، رغم تحسن هامش التشغيل خلال الفترة.
• بلغت ربحية السهم المعدلة 0.21 دولار في الربع الأخير.
• جاءت النتيجة أعلى من 0.15 دولار في الربع المقابل من العام السابق.
• يمثل ذلك نموًا سنويًا قدره 40%.
• كما تجاوزت ربحية السهم توقعات المحللين البالغة 0.15 دولار بنسبة 37.7% وفق المصدر.
• أبقت الإدارة توجيهات ربحية السهم المعدلة للعام الكامل عند 0.63 دولار.
• في المقابل، تتوقع تقديرات S&P انخفاض ربحية السهم السنوية من 0.63 دولار إلى 0.50 دولار خلال 12 شهرًا المقبلة، بتراجع قدره 21%.
🧠 نظرة مُركّب: يعد نمو ربحية السهم الفصلي مشجعًا، لكنه لا يكفي لتغيير الاتجاه التاريخي الهابط. ومع توقع انخفاض الأرباح خلال العام المقبل، فإن الشركة تحتاج إلى تحقيق تحسن تشغيلي مستدام وخفض أعباء الدين لتحويل التعافي الفصلي إلى نمو طويل الأجل في ربحية السهم.
💵 9. التدفقات النقدية الحرة… سيولة تشغيلية تحتاج إلى حماية
• بلغ متوسط هامش التدفق النقدي الحر خلال آخر عامين نحو 6%.
• يعتبر هذا المستوى أعلى قليلًا من متوسط قطاع السلع الاستهلاكية الأساسية وفق التقرير.
• يشير ذلك إلى قدرة الشركة على توليد نقد حر من نشاطها، رغم ضعف الربحية التشغيلية التاريخية.
• تمنح التدفقات النقدية الحرة الشركة بعض المرونة لإعادة الاستثمار في المنتجات والعلامات التجارية أو خفض الالتزامات.
• لكن التقرير لا يقدم رقمًا محددًا للتدفقات النقدية الحرة خلال الربع الثالث CY2026.
• كما لا يورد هامش التدفق النقدي الحر الفصلي أو مقارنته بالربع المقابل.
• لذلك لا يمكن الجزم من البيانات المقدمة بأن التدفقات النقدية تحسنت أو تراجعت خلال الربع الأخير.
• تكتسب استدامة النقد الحر أهمية مضاعفة في ظل ارتفاع صافي الدين إلى نحو 7 مرات EBITDA.
• ويظل توجيه النقد المتاح إلى خفض الدين أحد المسارات المحتملة لتحسين المركز المالي وتقليل مخاطر التمويل.
🧠 نظرة مُركّب: تمثل القدرة التاريخية على توليد تدفقات نقدية حرة إيجابية عنصر دعم للشركة، لكنها لا تكفي وحدها لمواجهة الرافعة المالية المرتفعة. والأهم هو مقدار النقد الذي يمكن تخصيصه فعليًا لسداد الديون بعد تمويل العمليات والاستثمارات الضرورية.
📉 10. العائد على رأس المال المستثمر… عوائد لا تغطي تكلفة التمويل
• بلغ متوسط العائد على رأس المال المستثمر ROIC خلال آخر 5 سنوات نحو 0.3%.
• يعتبر هذا المستوى أقل من التكلفة المعتادة لرأس المال في قطاع السلع الاستهلاكية الأساسية، وفق تقييم المصدر.
• يقيس ROIC قدرة الشركة على تحقيق أرباح تشغيلية مقارنة بالأموال المستثمرة في النشاط.
• يشير انخفاض المؤشر إلى ضعف العائد الاقتصادي الناتج عن الاستثمارات السابقة.
• يكتسب هذا الضعف أهمية خاصة في شركة توسعت عبر الاستحواذات على عدد كبير من العلامات التجارية.
• قد يساعد بيع بعض الأصول منخفضة العائد على تحسين كفاءة المحفظة، لكن ذلك يعتمد على أسعار البيع واستخدام الحصيلة وأثر التخارجات على الأرباح المستقبلية.
• لا يقدم المصدر تفاصيل كافية لتحديد العائد المستقل لكل علامة تجارية أو صفقة استحواذ.
• تحتاج الشركة إلى تحسين الربحية التشغيلية وتخصيص رأس المال بكفاءة أكبر لرفع العائد الاقتصادي.
🧠 نظرة مُركّب: يمثل ROIC البالغ 0.3% مؤشرًا مقلقًا، لأنه يشير إلى أن الشركة لم تحقق تاريخيًا عائدًا اقتصاديًا كافيًا على رأس المال المستخدم. وقد تساعد إعادة هيكلة المحفظة على تحسين هذا المؤشر، لكن النجاح يتطلب التركيز على الأنشطة القادرة على تحقيق أرباح أعلى، وليس مجرد تقليص حجم الشركة.
🏦 11. مخاطر الميزانية العمومية… الرافعة المالية هي التحدي الأكبر
• بلغ إجمالي الديون نحو 2.08 مليار دولار في أحدث ميزانية عمومية.
• بلغت النقدية وما يعادلها نحو 61.74 مليون دولار.
• يصل صافي الدين الحسابي إلى نحو 2.018 مليار دولار.
• بلغت الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك خلال آخر 12 شهرًا نحو 284.6 مليون دولار.
• سجلت نسبة صافي الدين إلى EBITDA نحو 7 مرات.
• تعتبر StockStory هذه النسبة مرتفعة، وتشير إلى اعتماد كبير على التمويل بالدين.
• قد يؤدي ارتفاع الرافعة المالية إلى زيادة تكلفة الاقتراض الجديد وتقليص المرونة المالية.
• كما قد تتعرض الشركة لضغوط من وكالات التصنيف الائتماني إذا تراجعت الربحية.
• وفي حال حدوث تدهور مفاجئ في الأسواق أو النشاط، قد تضطر الشركة إلى بيع أصول إضافية أو جمع رأس مال بشروط غير مواتية.
• يمكن أن يؤدي إصدار أسهم جديدة لتمويل الالتزامات إلى تخفيف حصص المساهمين الحاليين.
• تعتزم الإدارة استخدام حصيلة بيع B&M وJoan of Arc في خفض صافي الدين.
• كما تظل إمكانية التخارج من Green Giant Canada أحد الخيارات المطروحة، رغم تفضيل الإدارة الحالي للاحتفاظ بالنشاط وتحسين ربحيته.
🧠 نظرة مُركّب: تمثل المديونية المرتفعة الخطر الاستثماري الأهم في بي آند جي فودز. فحتى مع تحسن الإيرادات والأرباح الفصلية، فإن نسبة صافي دين إلى EBITDA البالغة 7 مرات تحد من قدرة الشركة على مواجهة الصدمات. ويظل خفض الدين بصورة ملموسة شرطًا أساسيًا لتقليل مخاطر السهم وتحسين جاذبيته.
📈 12. التقييم السوقي… سهم منخفض السعر لكنه ليس بالضرورة رخيصًا
• بلغ السعر المرجعي المستخدم في التقييم نحو 3.60 دولارات للسهم.
• بلغت القيمة السوقية نحو 216.2 مليون دولار وفق التقرير.
• يتداول السهم عند مضاعف ربحية مستقبلي يبلغ 6.1 مرات.
• يبدو هذا المضاعف منخفضًا مقارنة بعدد من شركات الأغذية الاستهلاكية.
• لكن انخفاض التقييم يعكس مخاوف السوق بشأن ضعف الأرباح وارتفاع الديون ومخاطر التمويل.
• يبلغ متوسط السعر المستهدف للمحللين خلال عام واحد نحو 3.42 دولارات.
• مقارنة بالسعر المرجعي 3.60 دولارات، يشير ذلك إلى انخفاض نظري يقارب 5%.
• تعني هذه الفجوة أن متوسط توقعات المحللين لا يشير إلى ارتفاع سعري واضح من المستوى المرجعي.
• كما أن ارتفاع الدين يجعل قيمة حقوق المساهمين أكثر حساسية للتغيرات في قيمة المنشأة والأرباح المستقبلية.
• تحذر StockStory من أن الأسهم منخفضة مضاعفات الربحية قد تتحول إلى فخاخ قيمة (Value Traps) عندما تكون الأساسيات المالية ضعيفة.
🧠 نظرة مُركّب: يبدو السهم رخيصًا عند النظر إلى مضاعف الربحية وحده، لكن الرافعة المالية المرتفعة وتراجع الأرباح المتوقع يجعلان هذا الانخفاض مفهومًا. ومع وجود متوسط سعر مستهدف أقل من السعر المرجعي، فإن التقييم الحالي لا يوفر هامش أمان واضحًا وفق تقديرات المصدر.
⚖️ 13. نقاط القوة والمخاطر… تحسن تشغيلي أمام ميزانية مثقلة بالديون
أبرز نقاط القوة:
• نمو الإيرادات بنسبة 4.7% خلال الربع الأخير.
• تجاوز توقعات الإيرادات بنسبة 6.3%.
• تجاوز توقعات ربحية السهم المعدلة بنسبة 37.7%.
• تجاوز توقعات EBITDA المعدل بنسبة 12%.
• ارتفاع أحجام المبيعات بنسبة 6.1% بعد انخفاضها 2.9% قبل عام.
• تحسن هامش الربح الإجمالي إلى 23.7%.
• رفع توجيهات الإيرادات السنوية إلى 1.78 مليار دولار.
• رفع توجيهات EBITDA السنوية إلى 285 مليون دولار.
• تنفيذ عمليات بيع أصول لدعم خفض المديونية.
• متوسط هامش تدفق نقدي حر إيجابي يبلغ 6% خلال آخر عامين.
أبرز عوامل الضعف والمخاطر:
• انخفاض الإيرادات بمعدل 5.3% سنويًا خلال آخر 3 سنوات.
• تراجع ربحية السهم بمعدل 16.7% سنويًا خلال الفترة نفسها.
• توقع انخفاض الإيرادات بنسبة 2.4% خلال العام المقبل.
• توقع تراجع ربحية السهم بنسبة 21%.
• هامش تشغيل منخفض عند 3.1%.
• متوسط عائد على رأس المال المستثمر يبلغ 0.3% فقط.
• إجمالي ديون يبلغ 2.08 مليار دولار.
• نسبة صافي دين إلى EBITDA مرتفعة تبلغ 7 مرات.
• مخاطر ارتفاع تكاليف الاقتراض أو بيع أصول إضافية أو تخفيف حصص المساهمين.
• متوسط سعر مستهدف أقل من السعر المرجعي بنحو 5%.
🧠 نظرة مُركّب: تحسن الأداء الفصلي بصورة واضحة، لكن المخاطر المالية طويلة الأجل لا تزال مرتفعة. وتحتاج الشركة إلى تحويل نمو المبيعات وتحسن الهوامش إلى تدفقات نقدية مستدامة وخفض ملموس للديون قبل أن يصبح التعافي التشغيلي كافيًا لتغيير النظرة الاستثمارية.
🔮 النظرة المستقبلية
تدخل بي آند جي فودز المرحلة المقبلة مع مؤشرات إيجابية على تحسن الطلب وأداء الأرباح الفصلية، لكنها تواجه تحديًا كبيرًا في تقليص المديونية وتحسين كفاءة رأس المال.
• الإيرادات السنوية: رفعت الإدارة توجيهاتها إلى 1.78 مليار دولار عند منتصف النطاق، مقارنة بالتوجيه السابق البالغ 1.76 مليار دولار.
• توقعات 12 شهرًا: تتوقع تقديرات S&P انخفاض الإيرادات بنسبة 2.4%، ما يشير إلى استمرار الحذر بشأن استدامة النمو.
• ربحية السهم: أبقت الإدارة توجيهات العام الكامل عند 0.63 دولار، بينما تتوقع السوق انخفاض الربحية السنوية إلى 0.50 دولار خلال العام المقبل.
• EBITDA: رفعت الإدارة توجيهاتها السنوية إلى 285 مليون دولار، أعلى من توقعات المحللين البالغة 276.9 مليون دولار.
• أحجام المبيعات: يمثل الحفاظ على النمو الإيجابي بعد الارتفاع الأخير البالغ 6.1% مؤشرًا مهمًا على نجاح التعافي.
• الابتكار: تخطط الشركة لإطلاق منتج غني بالألياف تحت علامة Cream of Wheat في أوائل 2027.
• إعادة هيكلة المحفظة: ستواصل الشركة تقييم الأصول والعلامات التجارية، مع التركيز على خفض الدين وتحسين الربحية.
• Green Giant Canada: قد تحتفظ الإدارة بالنشاط وتعمل على رفع ربحيته، أو تدرس صفقة بيع إذا توفرت شروط مناسبة.
• المديونية: يمثل خفض نسبة صافي الدين إلى EBITDA من مستوى 7 مرات أولوية مالية أساسية.
السيناريو الإيجابي: يستمر نمو أحجام المبيعات، وتتحسن الهوامش والأرباح، وتنجح الشركة في بيع أصول بشروط مناسبة واستخدام الحصيلة لتقليص الدين، ما يدعم تحسن المركز المالي والتقييم.
السيناريو الأساسي: تحقق الشركة تحسنًا تشغيليًا محدودًا، لكن المديونية المرتفعة تظل عامل ضغط على الأرباح والمرونة المالية، مع استمرار إعادة تشكيل المحفظة.
السيناريو السلبي: يعود الطلب إلى الانكماش، وتتراجع الأرباح والتدفقات النقدية، ما يرفع مخاطر التمويل ويجبر الشركة على بيع أصول إضافية أو إصدار أسهم جديدة بشروط غير مواتية.
🧾 خلاصة مُركّب
تكشف نتائج بي آند جي فودز (B&G Foods – BGS) عن تحسن تشغيلي مهم بعد سنوات من ضعف الأداء، لكنه يأتي في ظل مديونية مرتفعة تحد من قدرة الشركة على الاستفادة الكاملة من هذا التعافي.
فقد ارتفعت الإيرادات بنسبة 4.7% إلى 459.8 مليون دولار، متجاوزة التوقعات بنسبة 6.3%، بينما بلغت ربحية السهم المعدلة 0.21 دولار، بتفوق قدره 37.7%.
كما ارتفعت أحجام المبيعات بنسبة 6.1%، وتحسن هامش الربح الإجمالي إلى 23.7%، في حين استقر هامش التشغيل عند 3.1%.
لكن الإيرادات انخفضت بمعدل 5.3% سنويًا خلال آخر 3 سنوات، وتراجعت ربحية السهم بنسبة 16.7% سنويًا، بينما بلغ متوسط العائد على رأس المال المستثمر 0.3% فقط خلال 5 سنوات.
وتبلغ ديون الشركة 2.08 مليار دولار، مقابل نقد بقيمة 61.74 مليون دولار، مع نسبة صافي دين إلى EBITDA تبلغ نحو 7 مرات.
ويتداول السهم عند مضاعف ربحية مستقبلي يبلغ 6.1 مرات، مع متوسط سعر مستهدف قدره 3.42 دولارات، مقارنة بسعر مرجعي 3.60 دولارات، ما يشير إلى انخفاض نظري يقارب 5%.
تصنيف StockStory: Underperform – أداء دون المستوى.
خلاصة 💡: يمثل تحسن المبيعات والكميات خطوة مهمة في مسار بي آند جي فودز، لكن عبء الدين المرتفع وضعف العائد على رأس المال يجعلان التعافي هشًا. وتظل قدرة الإدارة على خفض الرافعة المالية وتحقيق أرباح مستدامة العامل الحاسم في تغيير النظرة الاستثمارية.
🔍 للمستثمر الذكي فقط
أولًا – نمو الكميات يمثل تحولًا إيجابيًا لكنه يحتاج إلى الاستمرار.
ارتفعت أحجام المبيعات بنسبة 6.1%، مقارنة بانخفاض بلغ 2.9% قبل عام.
ويعني ذلك أن الشركة نجحت خلال الربع في زيادة الكميات المباعة، وليس مجرد رفع الأسعار.
لكن الإيرادات ظلت في اتجاه هابط على المدى الطويل، ولذلك ينبغي مراقبة ما إذا كان التحسن الحالي يمثل بداية نمو مستدام أم مجرد انتعاش فصلي.
ثانيًا – نمو الإيرادات لا يعني انتهاء مشكلة الربحية.
ارتفعت الإيرادات بنسبة 4.7%، وتحسن هامش الربح الإجمالي إلى 23.7%.
لكن هامش التشغيل استقر عند 3.1% فقط.
ويشير ذلك إلى أن جزءًا كبيرًا من الربح الإجمالي يُستهلك في المصروفات التشغيلية.
وتحتاج الشركة إلى تحسين كفاءة المصروفات وتحويل النمو إلى أرباح تشغيلية أعلى.
ثالثًا – إعادة هيكلة المحفظة قد تحسن الميزانية لكنها تقلص حجم النشاط.
أكملت الشركة بيع علامتي B&M وJoan of Arc، وتدرس خيارات إضافية تتعلق بمحفظتها.
وقد تساعد حصيلة البيع على خفض الدين وتقليل تكاليف التمويل.
لكن التخارج من العلامات التجارية قد يؤدي أيضًا إلى انخفاض الإيرادات والأرباح المستقبلية.
ولهذا فإن نجاح الاستراتيجية يتطلب أن تكون الفائدة المالية من خفض الدين أكبر من الخسارة الاقتصادية الناتجة عن بيع الأصول.
رابعًا – نسبة صافي الدين إلى EBITDA البالغة 7 مرات هي الخطر الأهم.
يبلغ صافي الدين نحو 2.018 مليار دولار، مقابل EBITDA سنوي يبلغ 284.6 مليون دولار.
وتعكس هذه الأرقام رافعة مالية مرتفعة.
وفي حال تراجع الأرباح، قد ترتفع نسبة المديونية بصورة إضافية، ما يزيد تكلفة التمويل ويقلص قدرة الشركة على الاستثمار.
كما أن إصدار أسهم جديدة عند مستويات سعرية منخفضة قد يؤدي إلى تخفيف حصص المساهمين الحاليين.
خامسًا – انخفاض مضاعف الربحية قد يعكس مخاطر حقيقية.
يتداول السهم عند مضاعف ربحية مستقبلي يبلغ 6.1 مرات.
وقد يبدو هذا المستوى جذابًا مقارنة بالشركات الكبرى.
لكن انخفاض ربحية السهم تاريخيًا بنسبة 16.7% سنويًا، وتوقع تراجعها بنسبة 21% خلال العام المقبل، يحدان من جاذبية المضاعف.
كما أن الرافعة المالية المرتفعة تجعل حقوق المساهمين أكثر حساسية للتغيرات في الأرباح وقيمة المنشأة.
سادسًا – التدفقات النقدية الحرة أهم من الأرباح المحاسبية في مرحلة خفض الدين.
بلغ متوسط هامش التدفق النقدي الحر 6% خلال آخر عامين.
لكن الشركة تحتاج إلى تحويل هذه القدرة النقدية إلى خفض فعلي في الالتزامات.
ولا يقدم المصدر رقم التدفقات النقدية الحرة للربع الأخير، ولذلك ينبغي عدم افتراض تحسنها لمجرد ارتفاع الإيرادات والأرباح المعدلة.
وسيكون من المهم متابعة مقدار النقد المتاح لسداد الدين بعد تمويل العمليات والاستثمارات.
سابعًا – ضعف العائد على رأس المال يطرح سؤالًا حول جدوى الاستحواذات السابقة.
بلغ متوسط ROIC نحو 0.3% خلال آخر 5 سنوات.
ويعني ذلك أن الشركة حققت عوائد محدودة للغاية على رأس المال المستثمر.
ومع اعتمادها التاريخي على الاستحواذات، فإن إعادة تقييم المحفظة الحالية قد تكون ضرورية لتحسين كفاءة رأس المال.
لكن التقرير لا يسمح بتحديد أي صفقة بعينها باعتبارها السبب الرئيسي وراء انخفاض العائد.
ثامنًا – ما الذي يمكن أن يغير النظرة السلبية؟
• استمرار نمو أحجام المبيعات بعد الارتفاع الأخير بنسبة 6.1%.
• تحقيق نمو عضوي مستدام في الإيرادات.
• رفع هامش التشغيل من مستواه الحالي البالغ 3.1%.
• تحسين ربحية السهم دون الاعتماد على عوامل مؤقتة.
• تحقيق تدفقات نقدية حرة قوية يمكن تخصيصها لسداد الدين.
• خفض نسبة صافي الدين إلى EBITDA بصورة ملموسة من مستوى 7 مرات.
• رفع العائد على رأس المال المستثمر من متوسطه التاريخي البالغ 0.3%.
• تنفيذ عمليات التخارج من الأصول بشروط تحافظ على قيمة المساهمين.
تاسعًا – ما المخاطر التي ينبغي مراقبتها؟
• عودة أحجام المبيعات إلى الانخفاض بعد التحسن الأخير.
• استمرار تراجع الإيرادات السنوية رغم رفع التوجيهات الحالية.
• انخفاض ربحية السهم بنسبة أكبر من التوقعات.
• ضعف التدفقات النقدية المتاحة لخدمة الدين.
• ارتفاع تكلفة الاقتراض أو تراجع التصنيف الائتماني.
• بيع أصول مهمة بأسعار غير مواتية.
• إصدار أسهم جديدة يؤدي إلى تخفيف حصص المساهمين.
• استمرار ضعف العائد على رأس المال المستثمر.
الحكم الاستثماري النهائي:
تمتلك بي آند جي فودز (B&G Foods – BGS) محفظة واسعة من العلامات الغذائية وقد أظهرت نتائج الربع الأخير تحسنًا ملموسًا في الطلب والربحية المعدلة.
لكن هذا التحسن يأتي في ظل ديون مرتفعة للغاية، وعوائد ضعيفة على رأس المال، وتوقعات بانخفاض الإيرادات والأرباح خلال العام المقبل.
وبالتالي، فإن انخفاض مضاعف الربحية لا يكفي وحده لاعتبار السهم فرصة استثمارية، ما لم تنجح الإدارة في خفض المديونية وتحسين جودة الأرباح والتدفقات النقدية بصورة مستدامة.
الموقف التحليلي: حذر وسلبي – مع أولوية مراقبة خفض الدين واستدامة نمو الكميات وتحسن العائد على رأس المال قبل اعتبار التعافي الفصلي تحولًا استثماريًا حقيقيًا.
المصدر الأساسي: تقرير StockStory عن نتائج الربع الثالث CY2026 لشركة B&G Foods، المحدث في 20 نوفمبر 2026. التحليلات الواردة تحت «نظرة مُركّب» تمثل قراءة تفسيرية للبيانات المقدمة، وليست توصية استثمارية شخصية.