دليلك عندما تنهار الأسواق
خلال أسبوع واحد، خسر مؤشر S&P 500 نحو 8.6%، وهبط ناسداك المركب نحو 10%. وفي جلسة الجمعة 20 نوفمبر وحدها، تراجع المؤشران 3.7% و5.3% على الترتيب. وأصبح S&P 500 أقل بأكثر من 10% من قمته السابقة، ليدخل ما يُسمّى «التصحيح»: تراجعًا بهذه النسبة عن آخر قمة. رويترز.
لم يأتِ الهبوط من سبب واحد. تراكم القلق حول المبالغ الضخمة التي تنفقها الشركات على الذكاء الاصطناعي، ومدى قدرتها على تحويل هذا الإنفاق إلى أرباح تبرّر أسعار الأسهم. ولم تنجح نتائج إنفيديا أو بداية تداول أنثروبيك في تهدئة المخاوف. وتزامن ذلك مع قلق من التضخم وتوقعات برفع الفائدة الأميركية في ديسمبر، ما يزيد تكلفة الاقتراض والتمويل. رويترز.
عندما ترى خسائر بهذه السرعة، يصبح السؤال شخصيًا: هل أبيع قبل أن أخسر أكثر؟ أم أشتري لأن الأسعار أصبحت أرخص؟ المشكلة أن انخفاض السعر وحده لا يكفي للإجابة. فقد يصبح سهم شركة قوية أكثر جاذبية، بينما ينخفض سهم آخر لأن أعمال الشركة نفسها تضعف.
رأينا في مركّب: القرار الجيد يبدأ بفهم ما تملكه، والسعر الذي تدفعه، والمال الذي تحتاجه قريبًا. لا أحد يعرف مسبقًا أين سينتهي الهبوط أو متى يبدأ التعافي. لكن تاريخ الأسواق يساعدنا على فهم ما قد نواجهه، وبناء خطة نستطيع الالتزام بها عندما تصبح الأخبار مخيفة.
من الصعود إلى الهبوط: ماذا حدث منذ بداية السنة؟
كبّر الرسم الجديد لقراءة الأرقام والأحداث
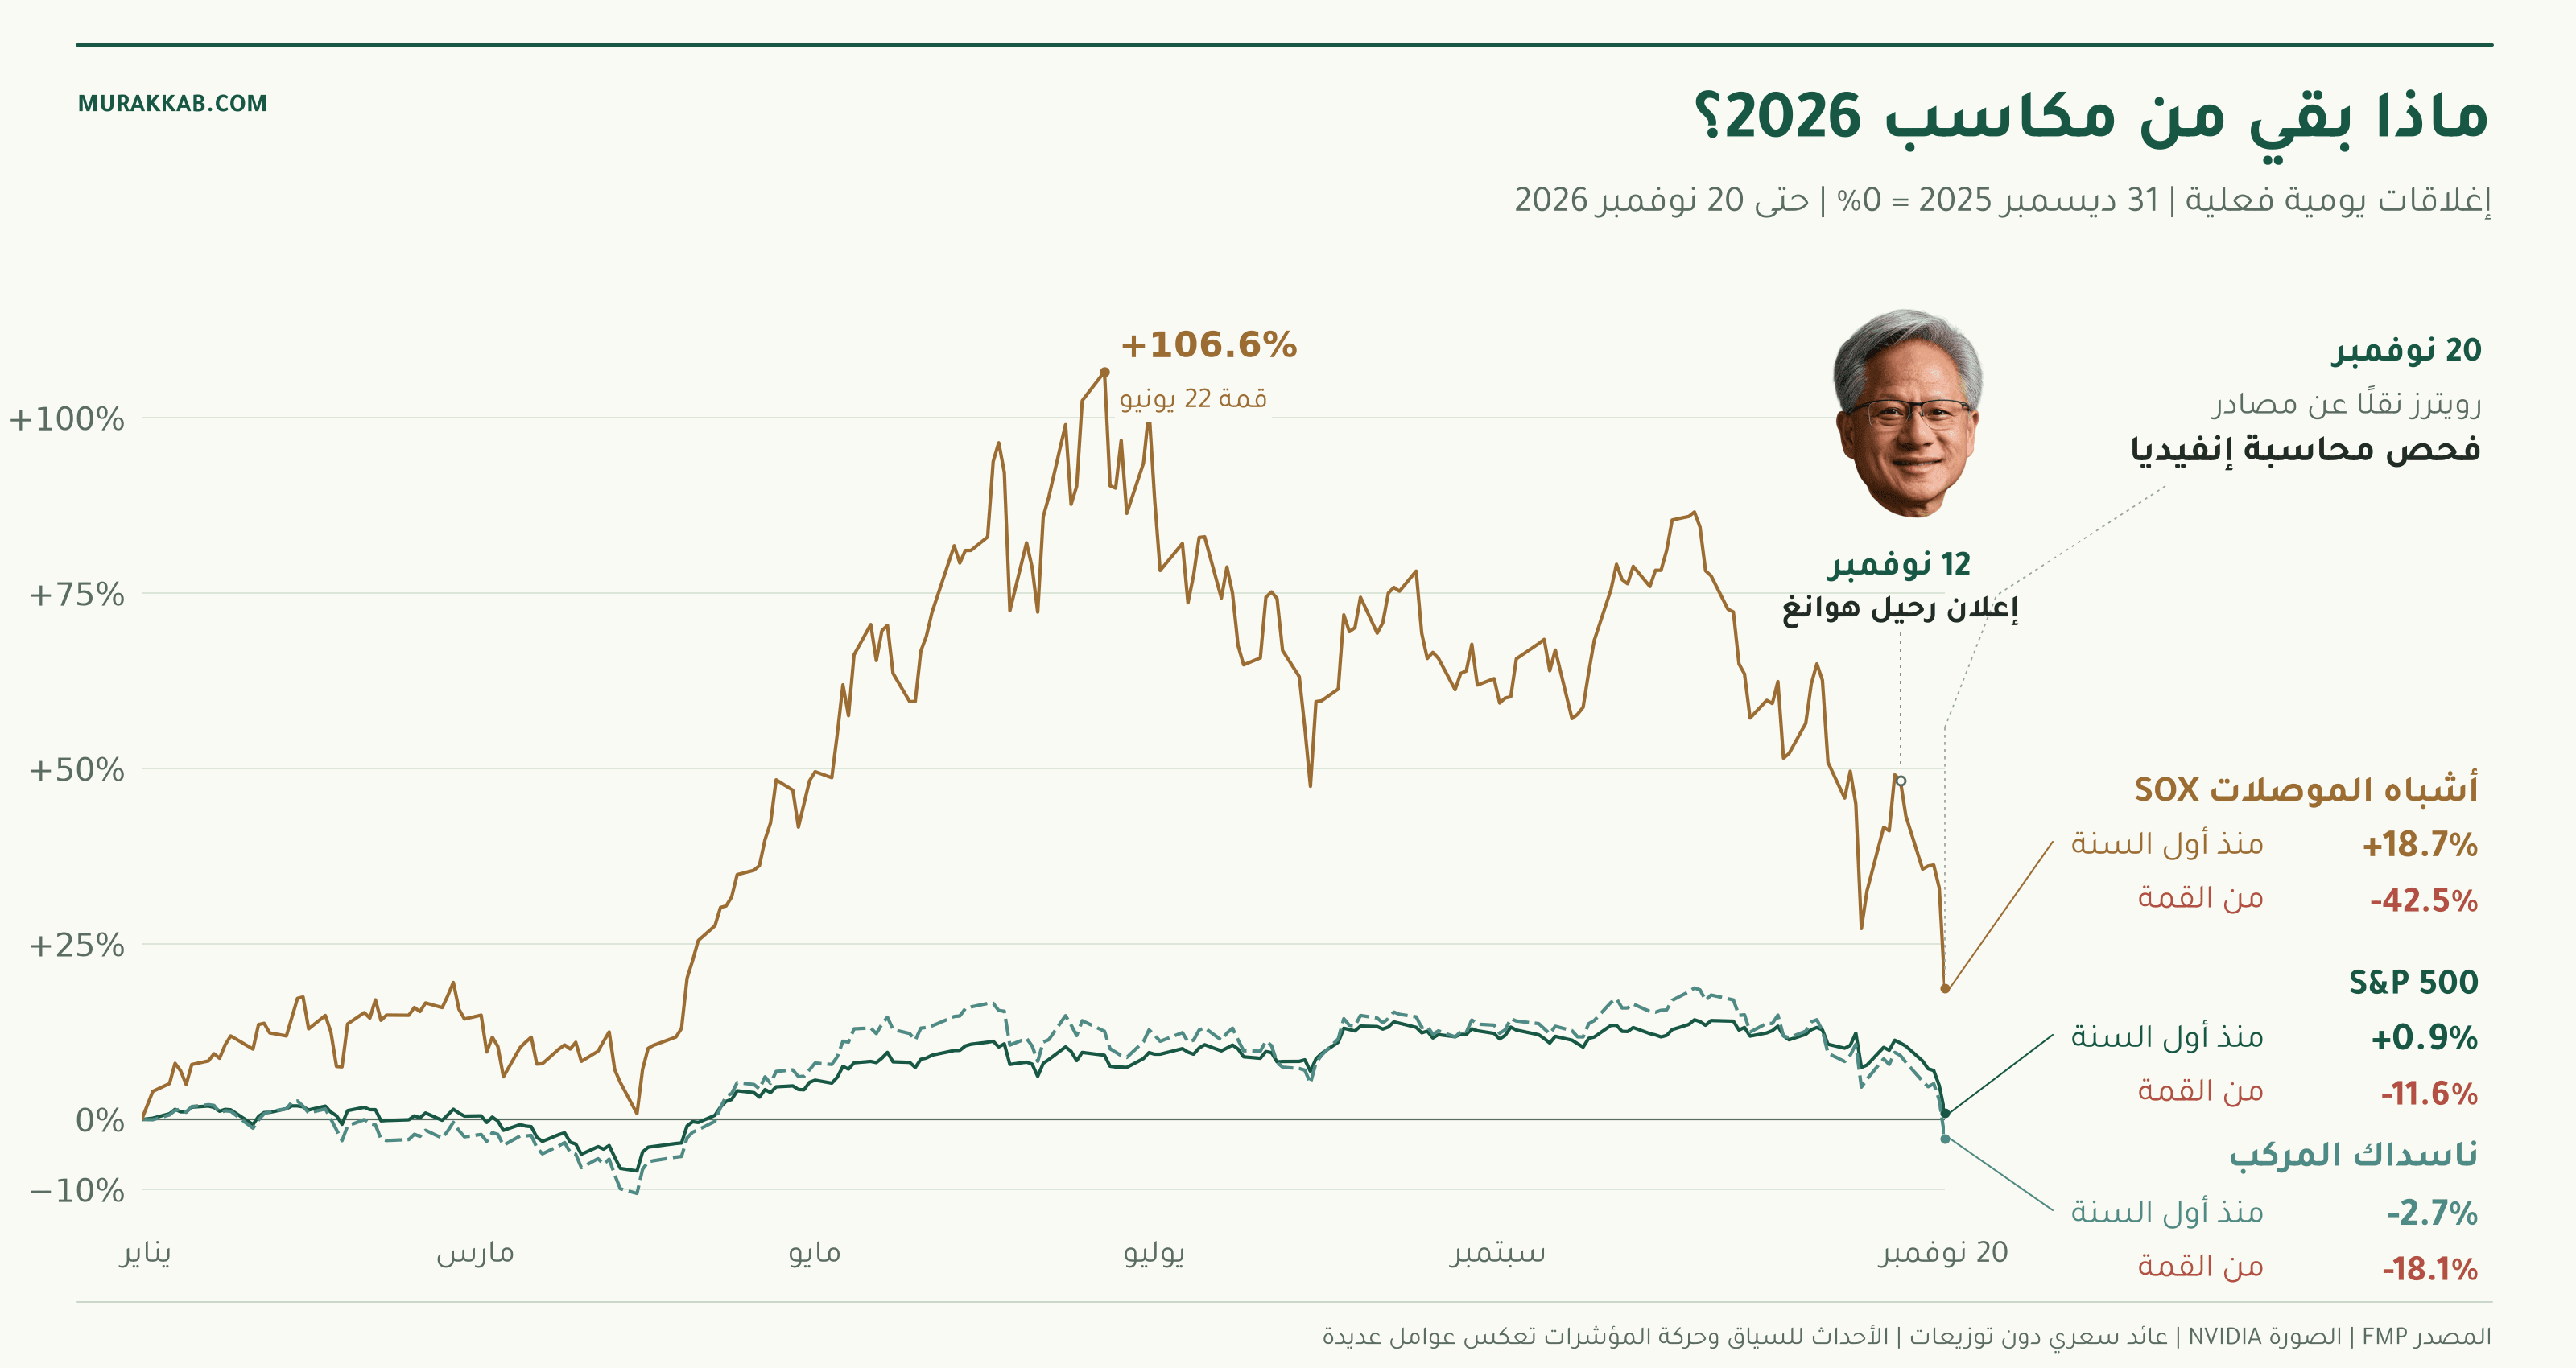
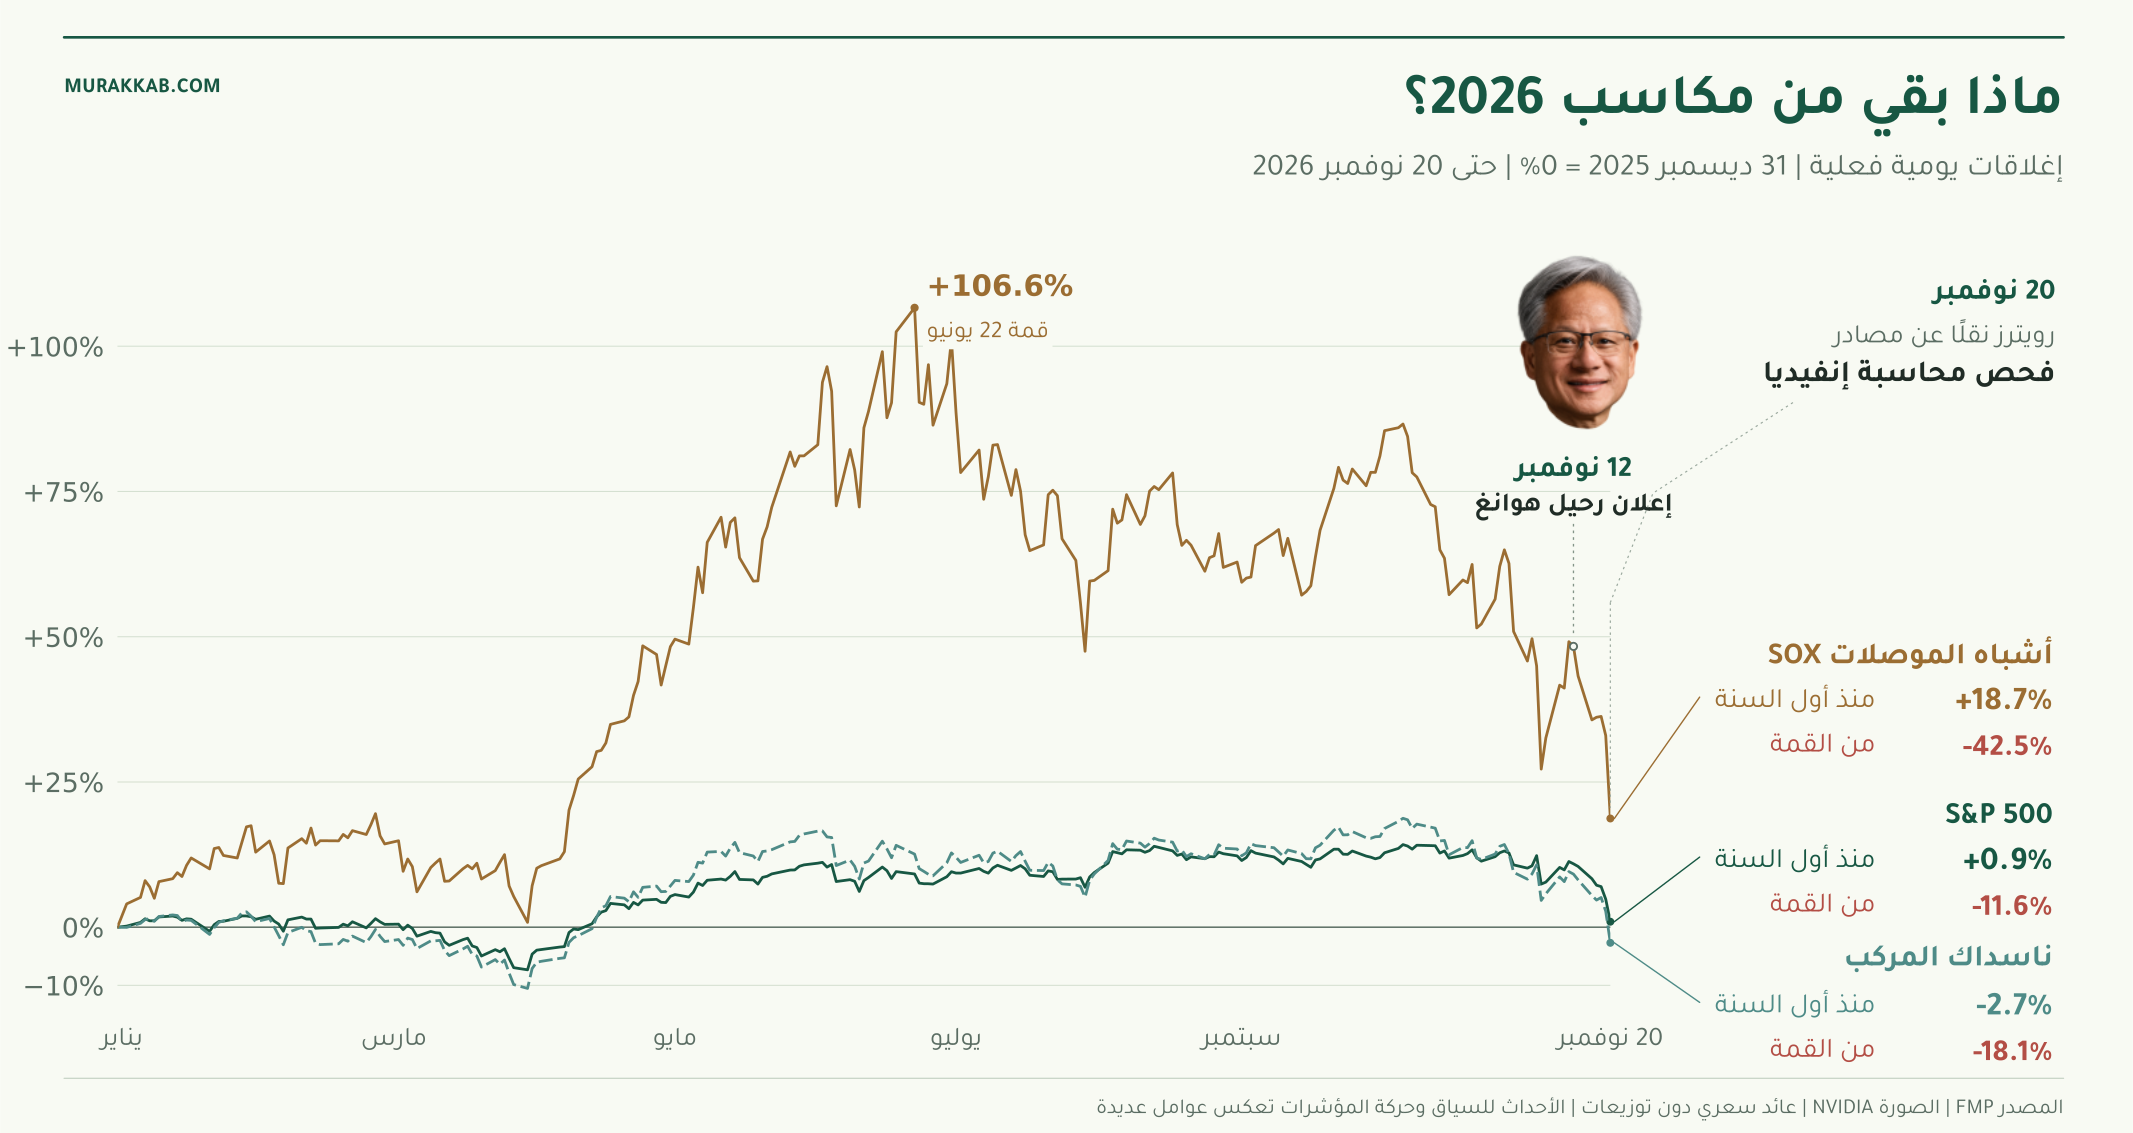
تبدأ الخطوط من 0% عند إغلاق 31 ديسمبر 2025، وتعرض تغيّر المؤشرات بالنسبة المئوية. المكسب منذ بداية السنة يختلف عن الخسارة من القمة؛ لذلك تظهر النسبتان على الرسم. ناسداك هنا هو ناسداك المركب، والشرائح هي مؤشر فيلادلفيا لأشباه الموصلات SOX.
البيانات حتى إغلاق 20 نوفمبر 2026، من إغلاقات FMP اليومية؛ تغيّر سعري دون التوزيعات. الأحداث للسياق ولا تفسّر وحدها حركة السوق.
مصادر الأحداث: إعلان رحيل هوانغ، نتائج إنفيديا، تقرير رويترز عن الفحص المحاسبي. خبر الفحص منسوب إلى مصادر رويترز، وليس إعلانًا رسميًا من SEC. الصورة الأصلية: NVIDIA، مع تفريغ خلفية الرأس.
التاريخ يساعدنا على فهم الهبوط. أما القرار المناسب، فيبدأ من المال الذي تحتاجه، والاستثمارات التي تملكها، وقدرتك على الانتظار.
تخيّل أنك تفتح حسابك الاستثماري، فتجد أن عشرة آلاف دولار أصبحت سبعة آلاف. الأخبار تتحدث عن أزمة أكبر، وصديق ينصحك بالبيع، وآخر يقول إن هذه فرصة لا تتكرر.
في هذه اللحظة، تريد جوابًا سريعًا: هل أبيع؟ هل أشتري أكثر؟ أم أنتظر؟
لكن الهبوط نفسه قد يضع شخصين أمام قرارين مختلفين. شخص يحتاج المال بعد ثلاثة أشهر، وآخر يستطيع تركه لسنوات. شخص يملك استثمارات متنوعة، وآخر وضع معظم ماله في شركة تعاني من الديون.
لهذا، تبدأ مواجهة الانهيار بفهم وضعك، ثم فهم ما يحدث لاستثماراتك.
ماذا تعلّمنا الانهيارات السابقة؟
مرّت الأسواق بأزمات كثيرة، لكن أسبابها اختلفت.
في 1987، ساهم البيع السريع وبعض أنظمة التداول في تضخيم الهبوط. وفي الأزمة المالية، أدت مشاكل قروض المنازل إلى خسائر وضغوط واسعة على المؤسسات المالية. معرفة السبب مهمة، لأن إصلاح مشكلة في التمويل يختلف عن انحسار ذعر سريع. تاريخ انهيار 1987، تاريخ الأزمة المالية.
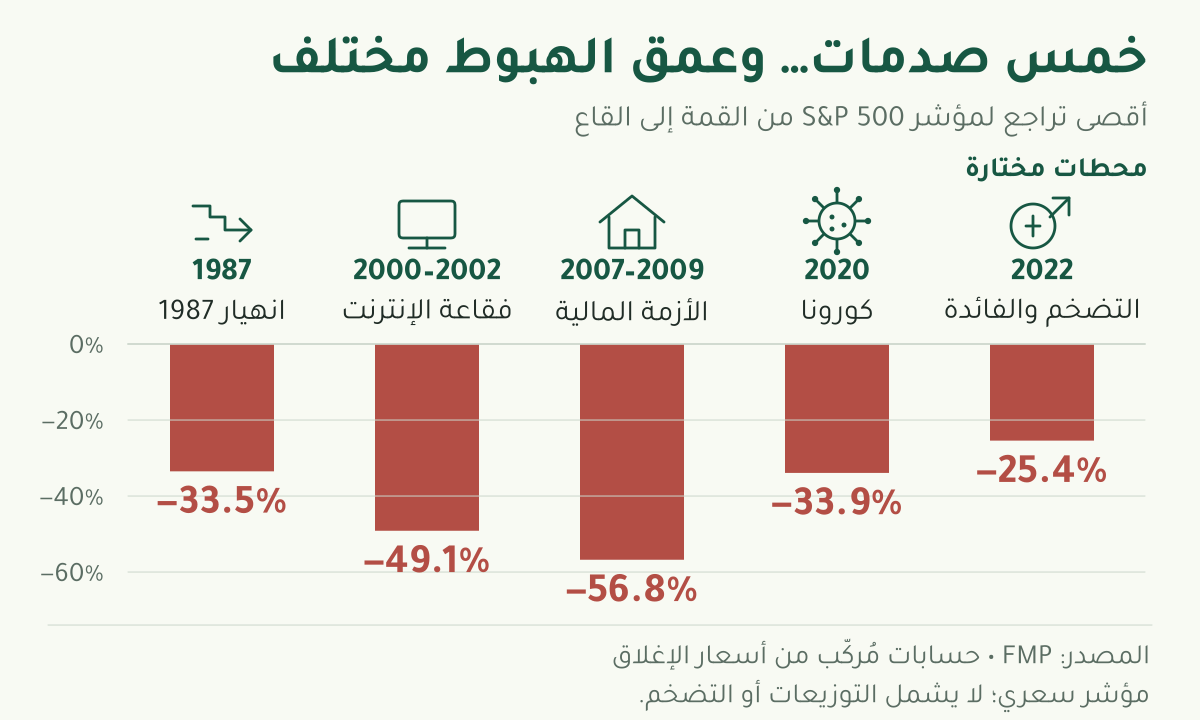
النسب تقيس الهبوط الكامل من قمة إغلاق إلى قاع إغلاق، وليست خسائر يوم واحد.
كبّر الرسم لقراءة الأرقام والتفاصيل
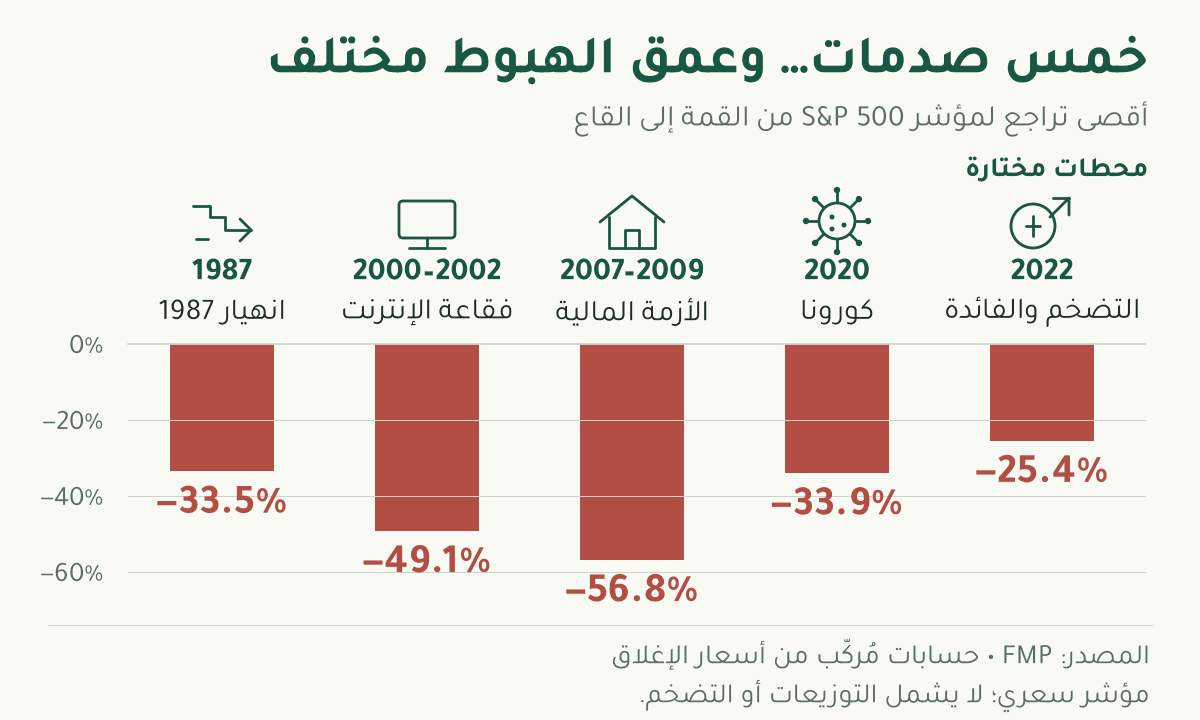
تبدو أزمة 1987 وأزمة كورونا متقاربتين في الرسم: خسر المؤشر نحو ثلث قيمته في كل منهما. لكن تشابه الخسارة لم يعنِ تشابه الانتظار.
كم احتاج السوق للعودة؟
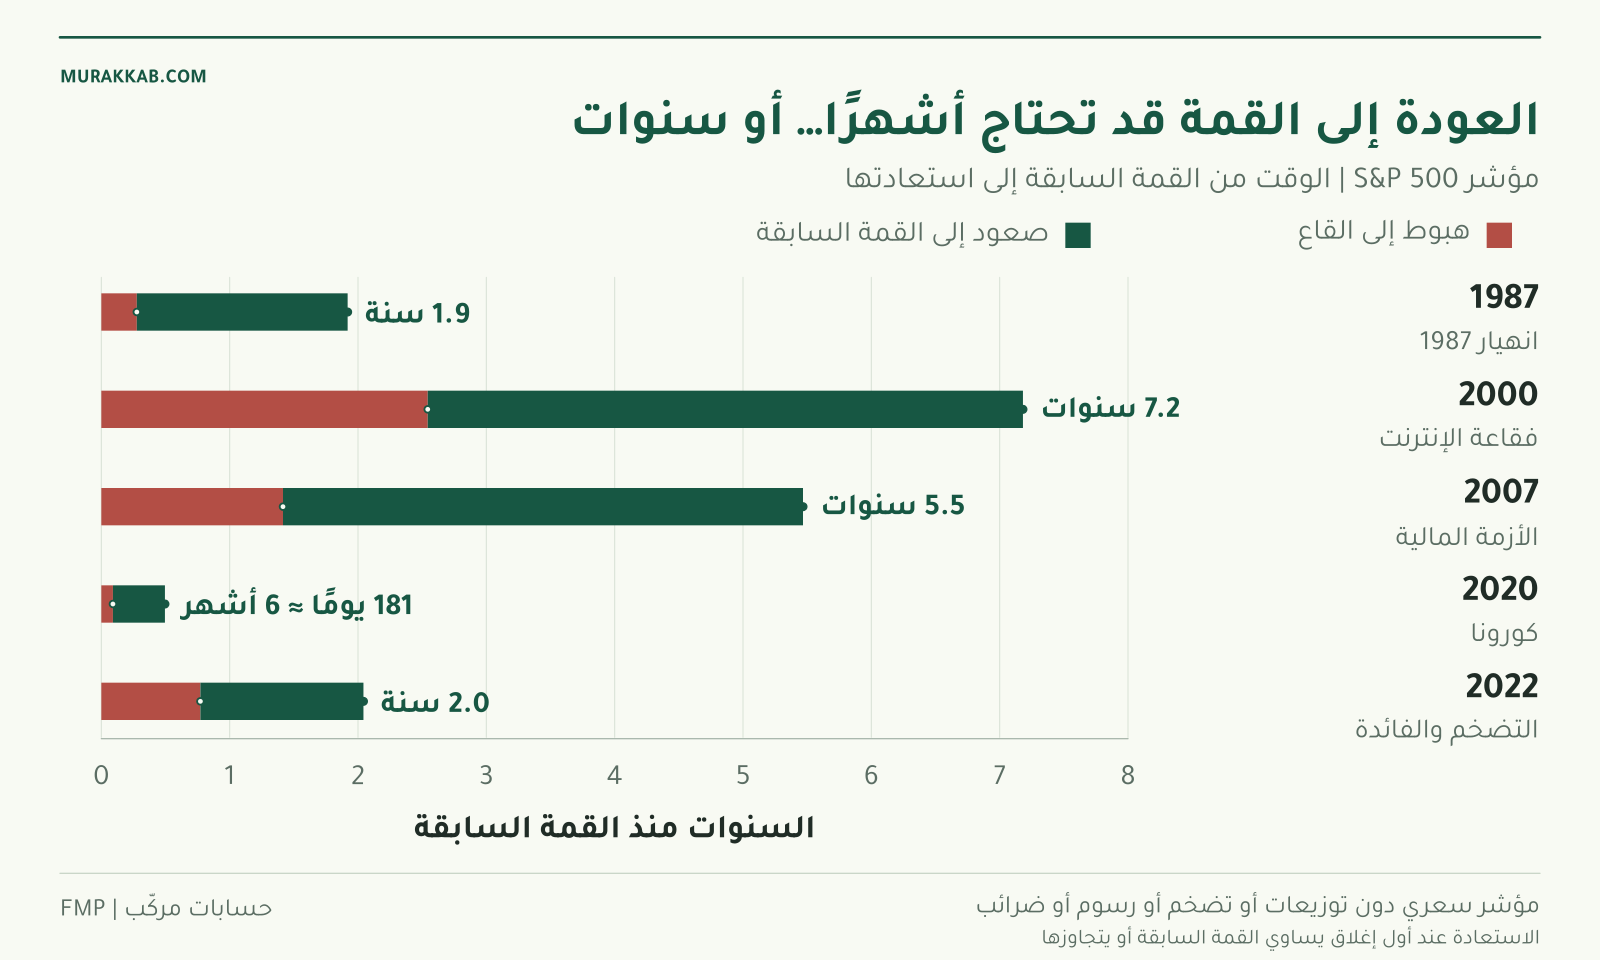
بعد قمة عام 2000، احتاج المؤشر نحو 7.2 سنوات ليستعيد مستوى قمته السابقة. وبعد قمة 2007، احتاج نحو 5.5 سنوات. أما في كورونا، فاستعاد القمة خلال 181 يومًا من تاريخها.
كبّر الرسم لقراءة الأرقام والتفاصيل
الدرس العملي: قدرتك على الانتظار جزء من الاستثمار نفسه.
إذا كنت تحتاج المال قريبًا، فإن انتظار سنوات حتى يعود السعر قد يكون مشكلة حقيقية. وإذا كان المال متاحًا لسنوات، تبقى جودة الاستثمار وحجمه داخل محفظتك مهمّتين.
كذلك، استعادة القمة لأول مرة لا تعني انتهاء التقلبات. فقد استعاد المؤشر قمة عام 2000 في 2007، ثم دخل أزمة جديدة لاحقًا.
وهذه تجربة مؤشر واسع للشركات الأميركية الكبيرة. لا تضمن أن كل سوق أو سهم سيعود إلى قمته.
لماذا يبدو الانتظار أسهل بعد انتهاء الأزمة؟
لأننا نعرف النهاية الآن.
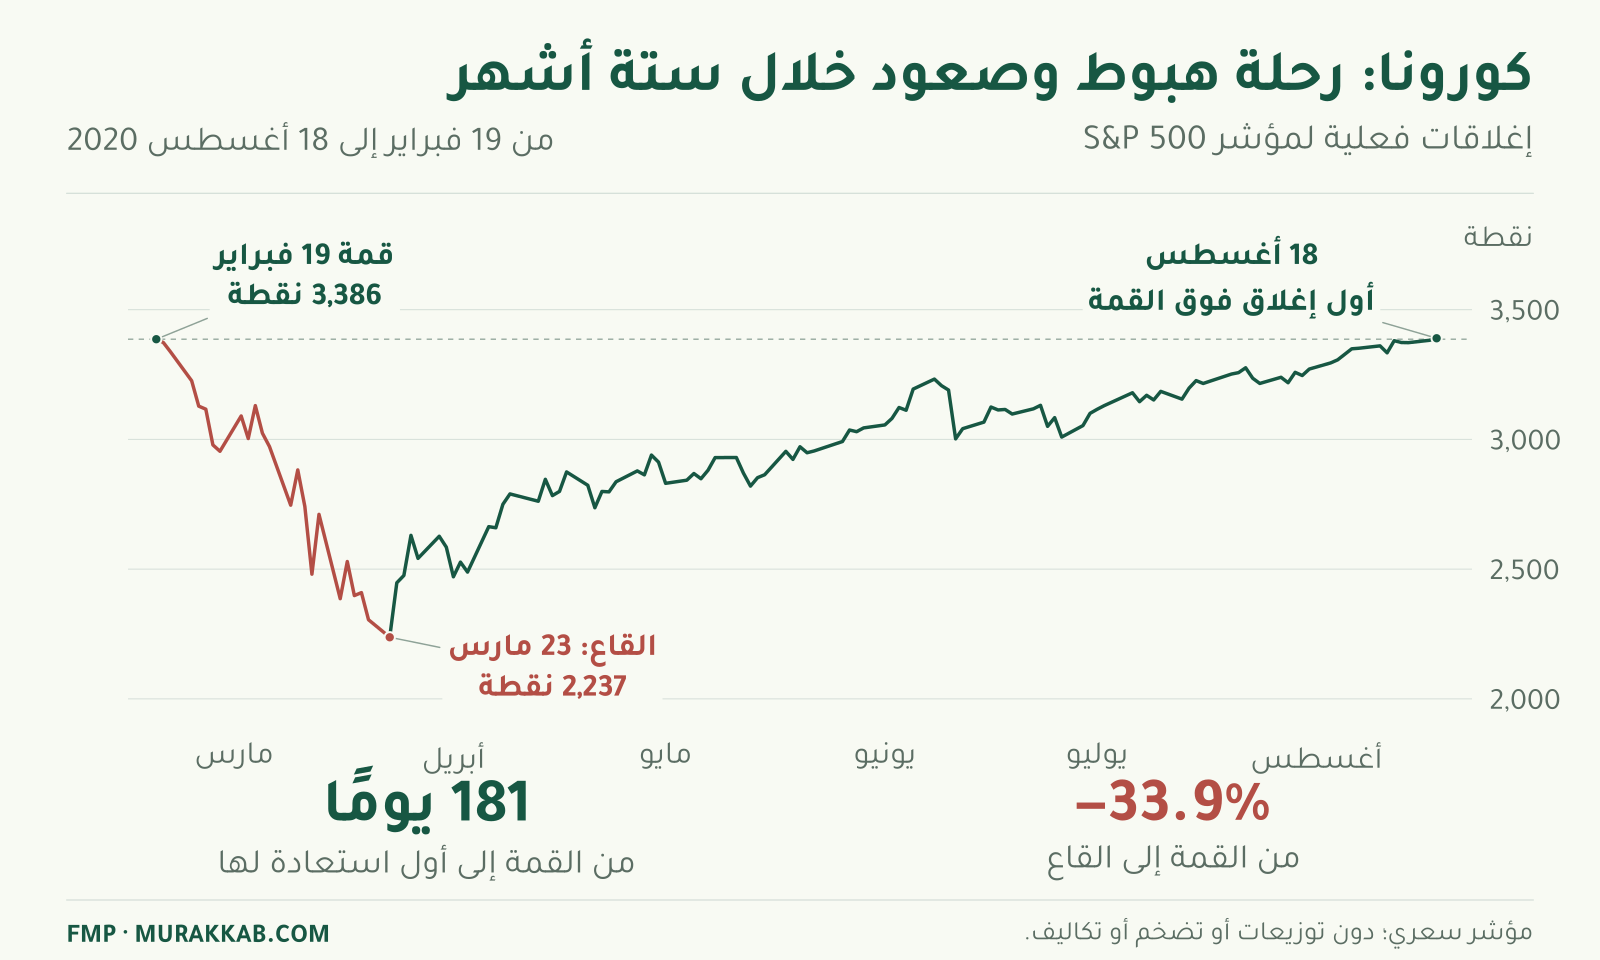
في رسم كورونا، نستطيع تحديد القاع يوم 23 مارس 2020. أما المستثمر وقتها، فكان يرى أخبارًا مقلقة وأسعارًا تتحرك بعنف، من دون معرفة مؤكدة بما سيأتي.
والصعود بعد القاع تعرّض لتراجعات أيضًا، كما يظهر المسار اليومي الفعلي:
كبّر الرسم لقراءة الأرقام والتفاصيل
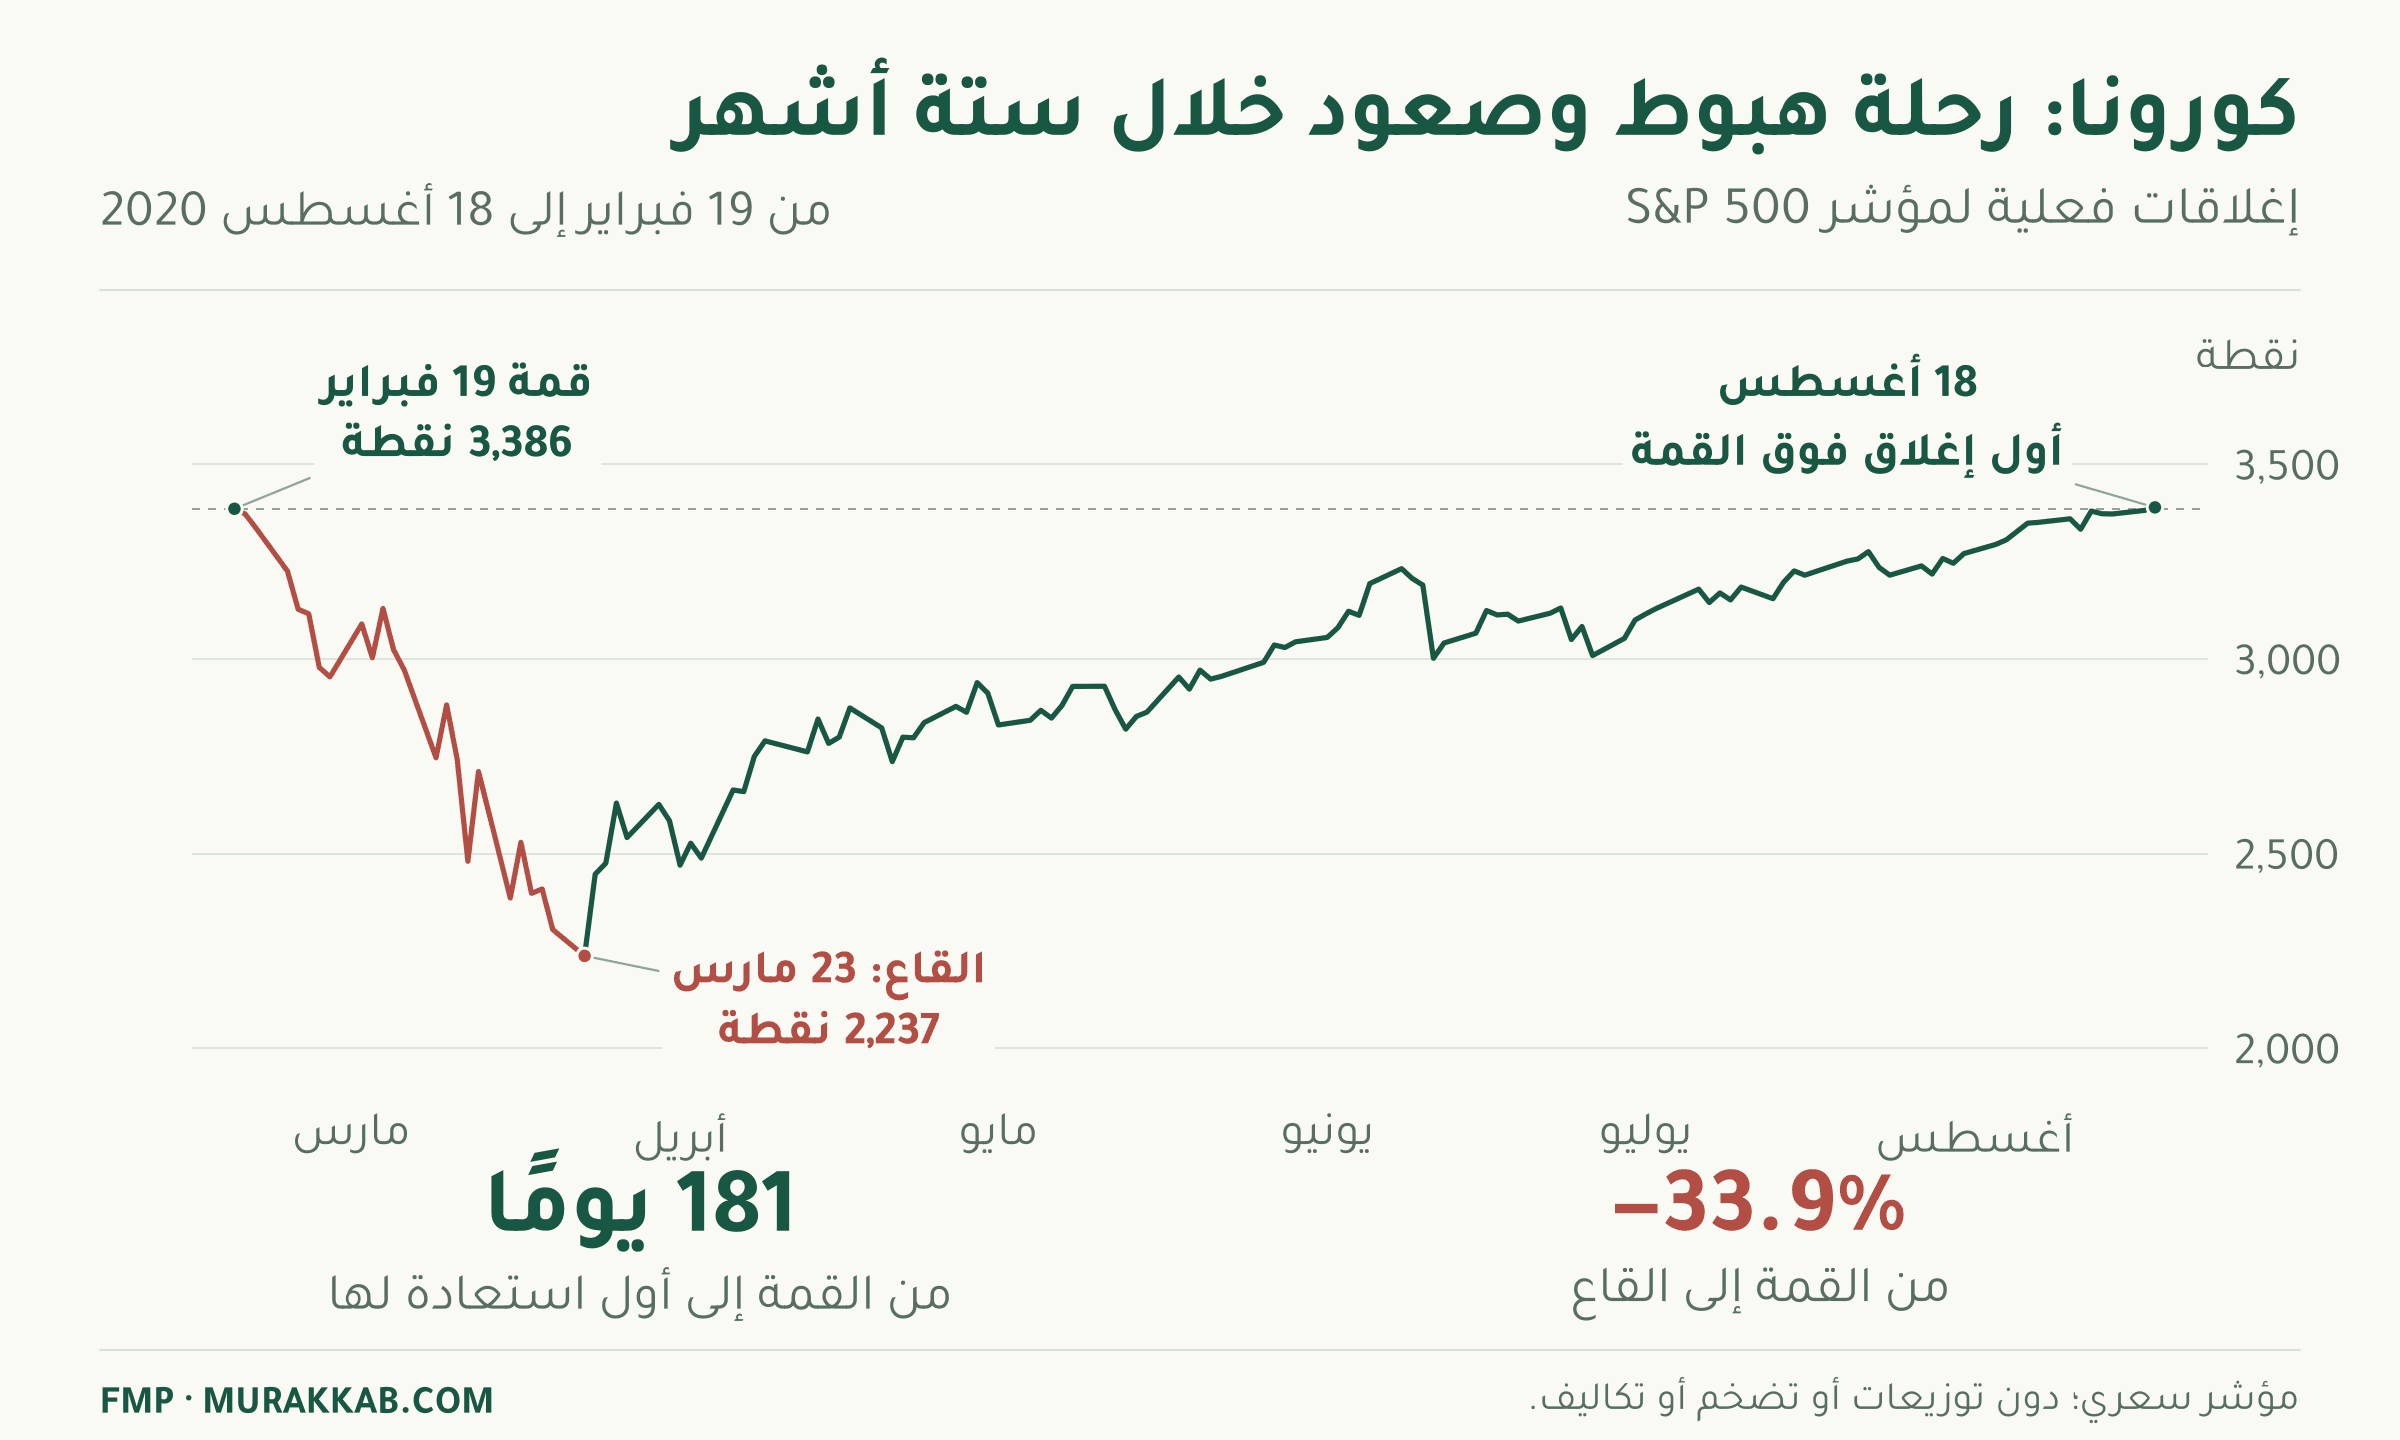
هذا يوضح صعوبة خطة «سأبيع الآن وأعود عند القاع». نجاحها يحتاج توقيتًا مناسبًا للخروج، ثم توقيتًا مناسبًا للعودة.
الأكثر فائدة هو أن تعرف مسبقًا ما الذي يجعلك تشتري، وما الذي يدفعك إلى البيع، وحجم الخسارة الذي تستطيع تحمّله.
الخطوة الأولى: افحص المال الذي تحتاجه قريبًا
قبل تحليل الأسهم، اكتب التزاماتك: السكن، الدراسة، العلاج، أقساط الدين، وأي مصروف تعرف موعده.
خذ مثالًا افتراضيًا: تحتاج إلى 3,000 دولار للدراسة بعد ثلاثة أشهر، ولديك 1,000 دولار خارج الأسهم. لديك فجوة تمويل قدرها 2,000 دولار.
السؤال الأول هنا: كيف ستغطي هذه الفجوة، وفي أي موعد؟
وجود استثمارات جيدة لا يغيّر موعد المصروف تلقائيًا. ولهذا يرتبط توزيع المال بموعد احتياجك إليه وقدرتك على تحمّل الخسارة. ولا توجد نسبة نقد واحدة تناسب الجميع. دليل توزيع الاستثمارات.
الخطوة الثانية: افصل هبوط السعر عن تدهور الشركة
سهم انخفض مع السوق كله يختلف عن سهم انخفض لأن الشركة فقدت عملاءها أو اقتربت ديونها من الاستحقاق.
عند مراجعة شركة، اسأل:
- هل ما زال العملاء يشترون منها؟
- هل تحصل على نقد يكفي لتشغيل أعمالها؟
- هل تستطيع سداد ديونها في مواعيدها؟
- هل بقي السبب الذي اشتريتها من أجله قائمًا؟
هنا تظهر أهمية الجودة. الشركة التي يحتفظ عملاؤها بثقتهم فيها، وتملك مالًا وقدرة على سداد التزاماتها، تكون في وضع أفضل لمواجهة أزمة من شركة تفقد العملاء وتبحث عن تمويل عاجل.
لكن الجودة لا تجعل أي سعر مناسبًا. إذا هبط سهم من 150 إلى 100 دولار، وكان تقديرك لقيمته 90 دولارًا، فالهبوط وحده لا يجعله رخيصًا. وهذا التقدير نفسه يحتاج إلى مراجعة.
ولا تتمسّك بسهم فقط لأن سعره كان أعلى. قد تستمر شركة في العمل بعد إعادة تنظيم ديونها، بينما تُلغى الأسهم القديمة أو تفقد قيمتها. توضيح حقوق المساهم عند الإفلاس.
الخطوة الثالثة: راجع حجم الاستثمار والاقتراض
قد تكون المشكلة في مقدار المال الذي وضعته في الاستثمار، حتى لو كانت الشركة جيدة.
إذا كان سهم واحد يستحوذ على معظم محفظتك، فإن تراجعه سيؤثر بقوة على حسابك. وقد يبدو أنك متنوع لأنك تملك عدة أسماء، بينما تعتمد كلها على القطاع نفسه أو العملاء أنفسهم.
أما الاقتراض، فيجعل الأثر أكبر.
في مثال حسابي: تملك 10,000 دولار وتقترض مثلها، فتستثمر 20,000 دولار. إذا انخفضت الاستثمارات 30%، تصبح قيمتها 14,000 دولار. وبعد خصم الدين البالغ 10,000، يتبقى لك 4,000 دولار.
أي أنك خسرت 60% من مالك قبل الفوائد والتكاليف.
وقد يطلب الوسيط مالًا إضافيًا أو يبيع بعض استثماراتك وفق شروط الحساب، من دون انتظار تعافي السوق. لذلك تحتاج التزامات الاقتراض العاجلة إلى مراجعة فورية. شرح مخاطر حسابات الهامش.
هل تبيع، أم تحتفظ، أم تشتري؟
ابدأ بتحديد المشكلة التي تحاول حلّها:
| حالتك | ما الذي تراجعه أولًا؟ |
|---|---|
| تحتاج مالًا قريبًا | المبلغ، والموعد، والبدائل المتاحة لتمويله |
| تواجه التزام اقتراض عاجلًا | شروط الحساب، والمبلغ المطلوب، ومهلة السداد |
| تدهورت أعمال الشركة | سبب الاستثمار، والسيولة، والديون، والتقييم |
| أصبح سهم واحد أكبر من خطتك | مقدار الخسارة المحتملة وأثر تعديل حجمه |
| ظروفك وأسباب الاستثمار ما زالت مناسبة | الاستمرار ضمن الخطة، وتقييم أي شراء جديد بصورة مستقلة |
اكتب سبب القرار قبل تنفيذه. جملة «أبيع لأن الشركة فقدت قدرتها على تمويل أعمالها» تختلف عن «أبيع لأن الشاشة حمراء». وكذلك «أشتري لأن السعر أصبح مناسبًا بعد مراجعة الأعمال» تختلف عن «أشتري لأن السهم هبط كثيرًا».
وهل الشراء على دفعات يساعد؟
يمكن أن يساعد على توزيع توقيت الدخول وتخفيف ضغط اتخاذ قرار واحد بكل المبلغ.
لكنه لا يمنع الخسارة، ولا يحوّل شركة ضعيفة إلى استثمار جيد. وإذا كان كامل المال متاحًا ثم ارتفع السوق بسرعة، فإن الجزء الذي أبقيته نقدًا قد يفوّت بعض الارتفاع.
أما استثمار جزء من الراتب عند وصوله، فمختلف عن امتلاك مبلغ كامل وتأجيل استثماره. موعد توفر المال يؤثر في المقارنة. فوائد الشراء على دفعات وحدوده.
كيف تستثمر أصلًا حتى تكون أقدر على مواجهة الهبوط؟
ابنِ المحفظة وأنت تفكر في يومها الصعب:
- اربط المال بموعد احتياجك إليه. احتياجاتك القريبة تحتاج ترتيبًا يناسبها.
- افهم ما تملكه. اعرف كيف تكسب الشركة، وما الذي قد يضعف أعمالها.
- وزّع المخاطر. راجع تداخل استثماراتك، وحجم كل منها، وعلاقتها بمصدر دخلك.
- راقب السعر. شركة ممتازة قد تصبح استثمارًا مكلفًا عند سعر مرتفع.
- راجع خطتك عند تغيّر ظروفك أو المعلومات. وحدّد أثر الرسوم والضرائب قبل أي تعديل.
الخطة الجيدة تمنحك أسبابًا واضحة تستطيع الرجوع إليها، خصوصًا عندما تكون الأخبار والأسعار مربكة.
الخلاصة العملية
الانهيار يختبر أكثر من قدرتك على تحمّل منظر الخسارة. يختبر سيولتك، وحجم مخاطرتك، وفهمك للاستثمارات التي تملكها.
ابدأ بما تستطيع مراجعته: التزاماتك، والاقتراض، وجودة الأعمال، والسعر، وتوزيع المال. ثم اتخذ قرارًا تستطيع شرح سببه، وتعرف ما الذي قد يجعلك تغيّره.
وعلى مركّب، نربط هذه الأسئلة في تحليل واضح: كيف تعمل الشركة، وما الذي يحمي أعمالها، وما مخاطرها، وكم تستحق. اشترك لتتابع تحليلاتنا ومحفظة مركّب، وتفهم أسباب اختيار الشركات وما الذي قد يغيّر رأينا فيها. اطّلع على الاشتراك.
منهجية الرسوم: حسابات مركّب من إغلاقات مؤشر S&P 500 اليومية لدى FMP. التعافي هو أول إغلاق يستعيد القمة السابقة أو يتجاوزها، والمدد محسوبة من تلك القمة بأيام تقويمية. الرسوم سعرية، ولا تشمل التوزيعات أو التضخم أو الرسوم أو الضرائب. الأزمات الخمس محطات مختارة من التاريخ، وليست قائمة بكل الهبوطات.