وارنر ميوزك جروب… نمو أرباح قوي وتحسن الهوامش لكن جودة التدفق النقدي والعوائد تحد من الجاذبية 🎵📈⚠️
تُعد وارنر ميوزك جروب (WMG) واحدة من أكبر شركات الموسيقى عالميًا، وتدير محفظة واسعة من الفنانين والتسجيلات وحقوق النشر الموسيقي، مع نموذج أعمال يستفيد من البث الرقمي وحقوق الملكية الفكرية والتوزيع العالمي.
ورغم تحقيق الشركة نموًا قويًا في الأرباح وتحسنًا ملحوظًا في الهوامش خلال الربع الأخير، فإن نمو الإيرادات طويل الأجل لا يزال معتدلًا، بينما تبقى كفاءة رأس المال والتدفق النقدي الحر دون مستويات الشركات الأعلى جودة، في حين يتداول السهم بخصم واضح عن قيمته العادلة.
📊 نتائج الربع الثاني CY2026: تفوق واضح وتحسن قوي في الربحية
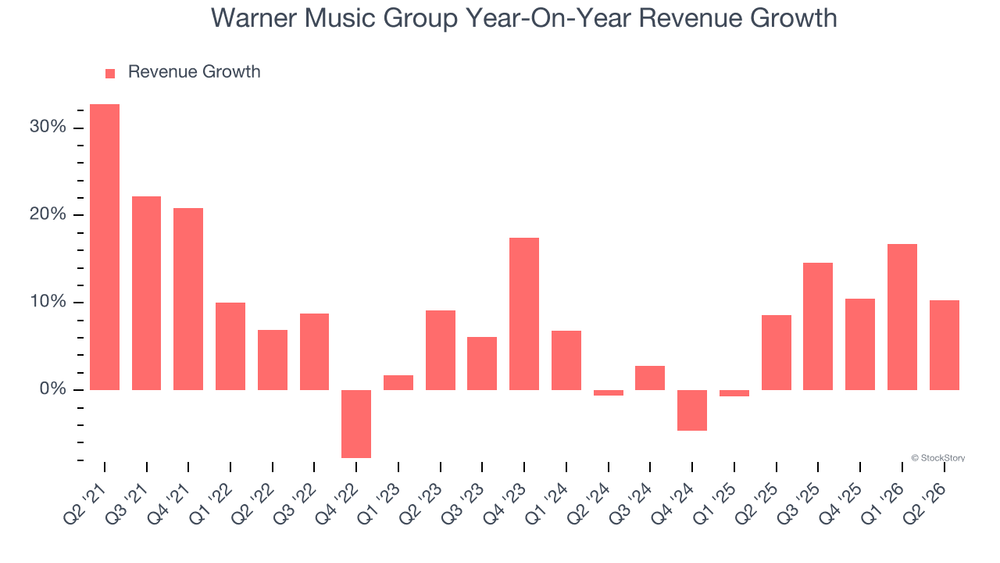
- الإيرادات: 1.86 مليار دولار (+10.3% سنويًا، أعلى من التوقعات بـ3.8%)
- ربحية السهم (GAAP EPS): 0.38 دولار (أعلى من التوقعات بـ13%)
- Adjusted EBITDA: 433 مليون دولار (أعلى من التوقعات بـ5.3%)
- هامش Adjusted EBITDA: 23.2%
- الهامش التشغيلي: 16.4% (ارتفاع من 10%)
- هامش التدفق النقدي الحر: 6.1% (ارتفاع من 0.4%)
- القيمة السوقية: 13.46 مليار دولار
قدمت وارنر ميوزك جروب ربعًا قويًا، إذ ارتفعت الإيرادات بنسبة 10.3% سنويًا إلى 1.86 مليار دولار، متجاوزة توقعات المحللين البالغة 1.80 مليار دولار بنسبة 3.8%.
كما بلغت GAAP EPS نحو 0.38 دولار مقابل توقعات عند 0.34 دولار، بينما وصل Adjusted EBITDA إلى 433 مليون دولار مقابل توقعات بنحو 411.3 مليون دولار.
وكان التحسن الأبرز في الكفاءة التشغيلية، إذ ارتفع الهامش التشغيلي إلى 16.4% من 10% في الفترة نفسها من العام الماضي، كما تحسن هامش التدفق النقدي الحر إلى 6.1% من 0.4%.
🧠 نظرة مُركّب: الربع قوي بوضوح؛ الشركة لم تحقق نموًا مزدوج الرقم في الإيرادات فحسب، بل حولته أيضًا إلى توسع كبير في الهوامش وربحية أعلى من التوقعات.
🚀 1. الإيرادات: نمو مستقر لكن التوقعات تشير إلى تباطؤ
آخر 5 سنوات:
- نمو سنوي مركب في الإيرادات: 7.7%
آخر عامين:
- نمو سنوي في الإيرادات: 7%
الربع الثاني CY2026:
- نمو الإيرادات: 10.3%
- الإيرادات: 1.86 مليار دولار
- أعلى من التوقعات بـ3.8%
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 4%
حققت الشركة نموًا سنويًا مركبًا في الإيرادات يبلغ 7.7% خلال السنوات الخمس الماضية، بينما بلغ النمو السنوي نحو 7% خلال العامين الماضيين، ما يعكس استقرارًا نسبيًا في وتيرة التوسع.
لكن النمو تسارع في الربع الثاني CY2026 إلى 10.3%، وهو أداء أفضل بكثير من الاتجاه التاريخي.
في المقابل، تشير توقعات المحللين إلى نمو الإيرادات بنحو 4% فقط خلال الاثني عشر شهرًا المقبلة، ما يعني تباطؤًا واضحًا مقارنة بالسنوات الأخيرة.
🧠 نظرة مُركّب: الشركة حققت تسارعًا قويًا في الربع الأخير، لكن توقعات النمو المستقبلية أكثر تحفظًا، ولذلك يبقى السؤال الأساسي هو مدى قدرة الزخم الحالي على الاستمرار.
🎧 2. نموذج الأعمال: تسجيلات موسيقية + حقوق نشر
تعتمد وارنر ميوزك جروب على محفظة عالمية من الفنانين والمحتوى الموسيقي، وتحقق إيراداتها من عدة مصادر:
- الموسيقى المسجلة (Recorded Music)
- النشر الموسيقي (Music Publishing)
- خدمات البث الرقمي
- مبيعات الموسيقى بمختلف الصيغ
- حقوق الملكية والترخيص
- توزيع المحتوى الموسيقي
- الترويج والتسويق للفنانين
ويمثل قطاع Recorded Music نحو 79.8% من الإيرادات، بينما يمثل Music Publishing نحو 20.2%.
وخلال العامين الماضيين، حققت إيرادات Recorded Music نموًا سنويًا متوسطًا يبلغ 2.3%، مقابل 2.9% لقطاع Music Publishing.
وتستفيد الشركة من امتلاك وإدارة كتالوجات موسيقية يمكنها توليد إيرادات وحقوق ملكية لسنوات طويلة، إضافة إلى انتشار خدمات البث الرقمي عالميًا.
🧠 نظرة مُركّب: حقوق الموسيقى والكتالوجات القديمة تمنح الشركة أصلًا طويل العمر ومصادر دخل متكررة، لكن نمو القطاعات الأساسية في السنوات الأخيرة ظل محدودًا نسبيًا.
🌐 3. القطاع والصناعة
تعمل وارنر ميوزك جروب ضمن قطاع الإعلام والترفيه، وتحديدًا صناعة الموسيقى العالمية، التي تغير نموذجها الاقتصادي بصورة كبيرة مع الانتقال من المبيعات التقليدية إلى البث الرقمي.
ويستفيد القطاع من:
- التوسع العالمي في خدمات Streaming
- زيادة استهلاك المحتوى الرقمي
- فرص ترخيص المحتوى
- الانتشار العالمي للفنانين عبر المنصات الرقمية
- القيمة طويلة الأجل لحقوق الملكية الفكرية
- نمو المنصات الاجتماعية والرقمية
لكن القطاع يواجه أيضًا:
- ارتفاع تكلفة اكتساب الفنانين والمحتوى
- المنافسة الشديدة على حقوق الملكية الفكرية
- تغير أذواق المستهلكين بسرعة
- تشتت الجمهور بين المنصات
- قوة منصات التوزيع الرقمي
- مخاطر المحتوى الناتج عن AI
🧠 نظرة مُركّب: التحول الرقمي وفر لصناعة الموسيقى نموذجًا أكثر استقرارًا وتكرارًا للإيرادات، لكن المنافسة على الفنانين والحقوق وقوة منصات التوزيع تحد من قدرة شركات التسجيل على السيطرة الكاملة على اقتصاديات الصناعة.
🌐 4. المنافسة: سوق عالمي يهيمن عليه عدد محدود من اللاعبين
تواجه وارنر ميوزك جروب (WMG) منافسة مباشرة من:
- Universal Music Group (UMG)
- Sony Music Entertainment التابعة لـSony (SONY)
- Spotify Technology (SPOT)
وتتنافس الشركات الكبرى على توقيع الفنانين وشراء حقوق الكتالوجات الموسيقية وتوسيع شبكات التوزيع وتحقيق أفضل شروط ممكنة مع منصات البث.
كما أن العلاقة مع منصات مثل Apple Music وSpotify مهمة جدًا للوصول إلى الجمهور العالمي، لكنها في الوقت نفسه تمنح منصات التوزيع قوة تفاوضية مؤثرة.
🧠 نظرة مُركّب: وارنر تمتلك الحجم والعلامات والكتالوجات اللازمة للمنافسة عالميًا، لكن الصناعة شديدة التركيز والمنافسة، ما يجعل تكلفة المحتوى والعلاقات مع منصات البث عاملين حاسمين في الربحية.
⚙️ 5. الهامش التشغيلي: تحسن قوي في الكفاءة
آخر عامين:
- متوسط الهامش التشغيلي: 12.3%
الربع الثاني CY2026:
- الهامش التشغيلي: 16.4%
- الهامش قبل عام: 10%
- التحسن السنوي: +6.4 نقاط مئوية
شهدت الشركة تحسنًا واضحًا في الكفاءة التشغيلية، إذ بلغ متوسط الهامش التشغيلي نحو 12.3% خلال العامين الماضيين، مع اتجاه صاعد خلال الاثني عشر شهرًا الأخيرة.
وفي الربع الثاني CY2026، قفز الهامش التشغيلي إلى 16.4% مقارنة بـ 10% قبل عام، أي تحسن بمقدار 6.4 نقاط مئوية.
ويشير هذا التوسع إلى قدرة الشركة على تحويل نمو الإيرادات إلى أرباح تشغيلية بوتيرة أسرع، رغم أن مستويات الربحية طويلة الأجل لا تزال أقل من الشركات الأعلى جودة في قطاع السلع والخدمات الاستهلاكية التقديرية.
🧠 نظرة مُركّب: توسع الهامش من أهم الإشارات الإيجابية في النتائج الأخيرة؛ استمرار هذا الاتجاه قد يغير صورة جودة الشركة بصورة ملموسة حتى مع نمو إيرادات معتدل.
📈 6. ربحية السهم: نمو قوي يفوق الإيرادات
آخر 5 سنوات:
- نمو سنوي مركب في EPS: 18.9%
- نمو الإيرادات خلال الفترة نفسها: 7.7%
الربع الثاني CY2026:
- EPS: 0.38 دولار
- EPS قبل عام: -0.03 دولار
- أعلى من التوقعات بـ13%
توقعات 12 شهرا:
- EPS الحالية: 1.28 دولار
- EPS المتوقعة: 1.66 دولار
- النمو المتوقع: 30.2%
حققت EPS نموًا سنويًا مركبًا يبلغ 18.9% خلال السنوات الخمس الماضية، وهو أعلى بكثير من نمو الإيرادات البالغ 7.7%، ما يدل على تحسن الربحية على أساس كل سهم.
وفي الربع الثاني CY2026، حققت الشركة EPS قدرها 0.38 دولار مقارنة بخسارة بلغت 0.03 دولار للسهم قبل عام، كما تجاوزت توقعات المحللين بنسبة 13%.
وتبدو التوقعات المستقبلية إيجابية أيضًا، إذ يتوقع نمو EPS بنسبة 30.2% خلال الاثني عشر شهرًا المقبلة من 1.28 دولار إلى 1.66 دولار.
🧠 نظرة مُركّب: الأرباح هي إحدى أقوى نقاط الشركة حاليًا؛ نمو EPS أسرع بكثير من الإيرادات، وإذا استمر تحسن الهوامش فقد تبقى الأرباح المحرك الرئيسي للقيمة.
💸 7. التدفق النقدي الحر: تحسن حديث لكن الجودة التاريخية متوسطة
آخر عامين:
- متوسط هامش التدفق النقدي الحر: 10.5%
الربع الثاني CY2026:
- التدفق النقدي الحر: 114 مليون دولار
- هامش التدفق النقدي الحر: 6.1%
- الهامش قبل عام: 0.4%
- التحسن السنوي: +5.7 نقاط مئوية
آخر 12 شهرا:
- هامش التدفق النقدي الحر: 11.4%
توقعات 12 شهرا:
- هامش التدفق النقدي الحر المتوقع: 11.4%
بلغ متوسط هامش Free Cash Flow نحو 10.5% خلال العامين الماضيين، وهو مستوى لا يُعد مرتفعًا مقارنة بالشركات الأفضل في القطاع.
وفي الربع الأخير، أنتجت الشركة 114 مليون دولار من التدفق النقدي الحر، بما يعادل هامشًا قدره 6.1% مقابل 0.4% فقط قبل عام.
كما بلغ هامش التدفق النقدي الحر خلال آخر اثني عشر شهرًا نحو 11.4%، ويتوقع المحللون بقاءه عند المستوى نفسه تقريبًا خلال العام المقبل.
🧠 نظرة مُركّب: التحسن الفصلي إيجابي جدًا، لكن عدم توقع توسع إضافي في الهامش النقدي يجعل التدفق النقدي نقطة متوسطة الجودة بدل أن يكون ميزة تنافسية واضحة.
📊 8. العائد على رأس المال المستثمر: مقبول لكنه ليس استثنائيًا
آخر 5 سنوات:
- متوسط ROIC: 14.8%
بلغ متوسط ROIC نحو 14.8% خلال السنوات الخمس الماضية، وهو مستوى إيجابي من حيث تحقيق عائد على رأس المال، لكنه يبقى متواضعًا مقارنة بأفضل شركات القطاع الاستهلاكي التي تحقق عوائد أعلى بكثير.
كما لم يشهد ROIC تحسنًا جوهريًا خلال السنوات الأخيرة، ما يعني أن الشركة لم تنجح حتى الآن في رفع كفاءة إعادة استثمار رأس المال بصورة مستدامة.
وفي المقابل، يظهر الاتجاه الفصلي الأخير تحسنًا ملحوظًا، ما يستحق المتابعة لمعرفة ما إذا كان سيترجم إلى تحول طويل الأجل.
🧠 نظرة مُركّب: ROIC ليس ضعيفًا بصورة مطلقة، لكنه لا يوفر للشركة ميزة واضحة في خلق القيمة؛ رفع هذا العائد سيكون ضروريًا لتحسين جودة الحالة الاستثمارية على المدى الطويل.
🏦 9. المركز المالي: ديون مرتفعة لكن يمكن إدارتها
- النقد: 618 مليون دولار
- الديون: 4.92 مليار دولار
- صافي الدين: حوالي 4.30 مليار دولار
- EBITDA لآخر 12 شهرًا: 1.70 مليار دولار
- صافي الدين إلى EBITDA: 2.5x
- مصروف الفائدة السنوي: 178 مليون دولار
تمتلك الشركة 618 مليون دولار نقدًا مقابل ديون تبلغ 4.92 مليار دولار، ما يضع صافي الدين عند نحو 4.30 مليار دولار.
لكن مع تحقيق EBITDA يبلغ 1.70 مليار دولار خلال آخر اثني عشر شهرًا، تصل نسبة صافي الدين إلى EBITDA إلى نحو 2.5 مرة، وهو مستوى يمكن للشركة التعامل معه في ظل قدرتها الحالية على تحقيق الأرباح.
كما تبلغ مصروفات الفائدة السنوية نحو 178 مليون دولار، ولا تبدو عند مستويات تضغط بصورة مفرطة على قدرة الشركة على مواصلة الاستثمار.
🧠 نظرة مُركّب: الميزانية ليست نقطة قوة بسبب حجم الدين الكبير، لكنها لا تمثل خطرًا مباشرًا حاليًا؛ قدرة الأرباح على تغطية الالتزامات تجعل الرافعة المالية قابلة للإدارة.
📌 10. أبرز استنتاجات نتائج الربع
حملت النتائج مجموعة واضحة من المؤشرات الإيجابية:
- الإيرادات نمت 10.3% سنويًا
- الإيرادات تجاوزت التوقعات بـ3.8%
- EPS تجاوزت التوقعات بـ13%
- Adjusted EBITDA تجاوز التوقعات بـ5.3%
- الهامش التشغيلي ارتفع إلى 16.4% من 10%
- هامش التدفق النقدي الحر ارتفع إلى 6.1% من 0.4%
- EPS متوقع أن تنمو 30.2% خلال 12 شهرًا
لكن:
- نمو الإيرادات المتوقع يتباطأ إلى 4%
- متوسط هامش التدفق النقدي الحر لعامين يبلغ 10.5% فقط
- ROIC لخمس سنوات يبلغ 14.8%
- صافي الدين يبلغ حوالي 4.30 مليار دولار
- صافي الدين إلى EBITDA يبلغ 2.5x
النتائج الفصلية كانت أفضل من الصورة التاريخية للشركة، خصوصًا من حيث توسع الهوامش وتحسن الأرباح والتدفقات النقدية.
🧠 نظرة مُركّب: الربع قدم إشارات حقيقية على تحسن جودة التشغيل، لكن المطلوب الآن هو استدامة توسع الهوامش والأرباح في ظل تباطؤ نمو الإيرادات المتوقع.
💰 11. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 26.37 دولار
- القيمة العادلة: 40.00 دولار
- الخصم عن القيمة العادلة: حوالي 34.1%
- Forward P/E: حوالي 15x
- مستوى عدم اليقين: Medium
يتداول السهم عند 26.37 دولار مقابل قيمة عادلة تبلغ 40.00 دولار، أي بخصم يقارب 34.1%، وهو هامش تقييم كبير نسبيًا.
كما يبلغ Forward P/E نحو 15 مرة، وهو أقل من العديد من الشركات الأخرى في القطاع، بينما يأتي مستوى عدم اليقين عند Medium.
لكن انخفاض المضاعف لا يكفي وحده للحكم على جاذبية السهم، خصوصًا مع نمو الإيرادات المتوقع عند 4% فقط، واستمرار الحاجة إلى تحسين التدفق النقدي الحر والعائد على رأس المال.
في المقابل، فإن نمو EPS المتوقع بنسبة 30.2% والتحسن القوي في الهامش التشغيلي قد يجعلان الخصم الحالي أكثر إثارة للاهتمام إذا أثبتت الشركة أن التحسن التشغيلي مستدام.
🧠 نظرة مُركّب: التقييم أصبح جذابًا بوضوح مقارنة بالقيمة العادلة، لكن فرصة إعادة التقييم تعتمد على استمرار نمو الأرباح وتوسع الهوامش وتحسن جودة التدفقات النقدية.
🧾 الخلاصة المركبة: خصم كبير وتحسن تشغيلي لكن الجودة لا تزال متوسطة
تمتلك وارنر ميوزك جروب (WMG):
- نموًا في الإيرادات بلغ 10.3% في الربع الأخير
- تفوقًا على توقعات الإيرادات بـ3.8%
- تفوق EPS على التوقعات بـ13%
- نمو EPS تاريخيًا بمعدل 18.9% سنويًا
- توقعات بنمو EPS بنسبة 30.2% خلال 12 شهرًا
- تحسن الهامش التشغيلي إلى 16.4% من 10%
- تحسنًا قويًا في التدفق النقدي الحر خلال الربع
- نموذج أعمال قائمًا على حقوق موسيقية وأصول فكرية طويلة العمر
- السهم يتداول بحوالي 34.1% دون قيمته العادلة
لكن:
- نمو الإيرادات خلال 5 سنوات بلغ 7.7% فقط
- النمو المتوقع للإيرادات يتباطأ إلى 4%
- متوسط هامش التدفق النقدي الحر لعامين يبلغ 10.5%
- ROIC لخمس سنوات يبلغ 14.8% فقط
- الديون تبلغ 4.92 مليار دولار
- صافي الدين يبلغ حوالي 4.30 مليار دولار
- صافي الدين إلى EBITDA يبلغ 2.5x
✨ الخلاصة: وارنر ميوزك جروب تقدم حاليًا مزيجًا مثيرًا للاهتمام بين تحسن قوي في الأرباح والهوامش وخصم كبير عن القيمة العادلة، لكن جودة التدفق النقدي والعائد على رأس المال ونمو الإيرادات المستقبلي لا تزال تمنع اعتبار الشركة من أعلى الشركات جودة، ما يجعل استدامة التحسن التشغيلي عامل الحسم في جاذبية السهم.