تشامبيون هومز… شركة منازل جاهزة بعائد قوي وسعر أقل من القيمة العادلة 🏠📈
تُعد تشامبيون هومز (SKY) شركة أمريكية متخصصة في تصنيع المنازل الجاهزة والمنازل المعيارية والمباني السكنية والتجارية في أمريكا الشمالية، وتدير 41 منشأة تصنيع، إلى جانب أعمال البيع المباشر والخدمات اللوجستية.
ورغم تباطؤ نمو الإيرادات المتوقع وتراجع الهوامش والعائد على رأس المال خلال الفترة الأخيرة، فإن الشركة تتمتع بميزانية عمومية قوية، وتدفقات نقدية جيدة، وسجل مميز في نمو الأرباح، كما يتداول السهم دون قيمته العادلة مع مستوى عدم يقين متوسط.
📊 نتائج الربع الثاني CY2026: نتائج متباينة مع تفوق طفيف على التوقعات
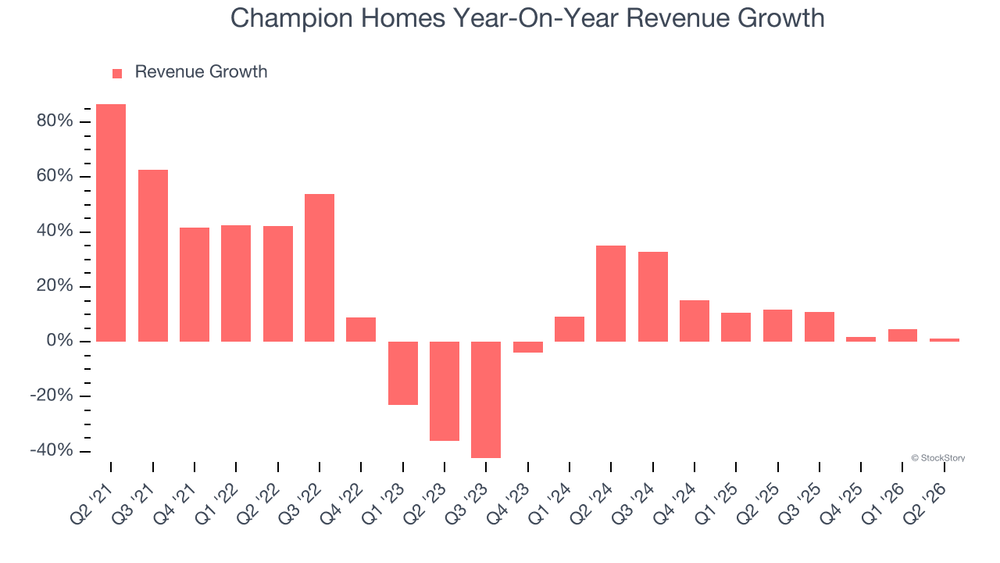
- الإيرادات: 710.2 مليون دولار (+1.3% سنويًا، أعلى من التوقعات بـ1.1%)
- ربحية السهم (Adjusted EPS): 0.88 دولار (متوافقة تقريبًا مع التوقعات)
- Adjusted EBITDA: 73.58 مليون دولار (هامش 10.4%، أعلى من التوقعات بـ2.8%)
- الهامش التشغيلي: 8.5% (انخفاضًا من 11.2%)
- هامش التدفق النقدي الحر: 8.8% (مستقر تقريبًا مقارنة بالفترة نفسها من العام الماضي)
- حجم المبيعات: +1.8% سنويًا
- القيمة السوقية: 4.44 مليار دولار
🧠 نظرة مُركّب: جاءت النتائج متباينة، إذ تفوقت الإيرادات والأرباح التشغيلية قليلًا على التوقعات، بينما تراجعت الهوامش وربحية السهم مقارنة بالعام الماضي.
🚀 1. الإيرادات: نمو قوي تاريخيًا مع تباطؤ حديث
5 سنوات:
- نمو سنوي مركب: 10%
آخر سنتين:
- نمو سنوي مركب: 10.5%
الربع الثاني CY2026:
- الإيرادات: 710.2 مليون دولار
- نمو سنوي: 1.3%
- أعلى من توقعات السوق بـ1.1%
توقعات 12 شهرا:
- يتوقع المحللون نمو الإيرادات بنحو 5.6%
كما بلغ عدد الوحدات المباعة 7,089 وحدة خلال الربع الأخير، بينما نما عدد الوحدات بمتوسط 2.3% سنويًا خلال آخر سنتين، ما يشير إلى أن جزءًا مهمًا من نمو الإيرادات جاء من ارتفاع الأسعار.
🧠 نظرة مُركّب: سجل النمو طويل الأجل قوي، لكن تباطؤ حجم المبيعات والتوقعات المستقبلية يشيران إلى اعتدال الطلب.
⚙️ 2. نموذج الأعمال: تصنيع المنازل وخدمات مكملة
تعتمد تشامبيون هومز (SKY) على عدة مصادر للإيرادات، تشمل:
- المنازل الجاهزة
- المنازل المعيارية
- المنازل المتنقلة الترفيهية
- الوحدات السكنية الإضافية
- المباني متعددة العائلات والفنادق
- البيع المباشر والخدمات اللوجستية
كما تدير الشركة نشاط البيع المباشر Titan Factory Direct، إلى جانب شركة النقل Star Fleet Trucking، ما يمنحها تكاملًا أكبر عبر سلسلة القيمة.
🧠 نظرة مُركّب: تنوع المنتجات والخدمات المكملة يمنح الشركة مرونة أكبر ويعزز قدرتها على الاستفادة من الطلب على الإسكان منخفض التكلفة.
🏦 3. القطاع والصناعة
تنتمي تشامبيون هومز إلى قطاع بناء المنازل الجاهزة، والذي يستفيد من:
- ارتفاع الطلب على الإسكان الميسر
- زيادة الاعتماد على البناء المعياري
- تحسن تقنيات التصنيع
- التوسع في الأتمتة والإنتاج الرقمي
وفي المقابل، يواجه القطاع تحديات تشمل:
- ارتفاع أسعار الفائدة
- تقلب الطلب على المنازل
- ارتفاع تكاليف المواد الخام
- الدورات الاقتصادية
🧠 نظرة مُركّب: القطاع يتمتع بفرص نمو طويلة الأجل بفضل أزمة القدرة على تحمل تكاليف السكن، لكنه يبقى شديد الحساسية لأسعار الفائدة.
🌐 4. المنافسة
تتنافس تشامبيون هومز (SKY) مع عدد من أبرز شركات بناء المنازل، منها:
🧠 نظرة مُركّب: تمتلك الشركة حضورًا صناعيًا واسعًا ومكانة قوية في المنازل الجاهزة، لكنها تعمل في قطاع دوري وتنافسي.
💰 5. الهوامش: ربحية جيدة لكنها تتراجع
الهامش الإجمالي
5 سنوات:
- متوسط الهامش الإجمالي: 27.3%
الربع الثاني CY2026:
- الهامش الإجمالي: 25.2%
- انخفاض بمقدار 1.8 نقطة مئوية مقارنة بالفترة نفسها من العام الماضي
كما تراجع الهامش الإجمالي بنحو نقطة مئوية خلال آخر 12 شهرًا، ما قد يشير إلى ارتفاع تكاليف المواد الخام وزيادة الضغوط التنافسية.
الهامش التشغيلي
5 سنوات:
- متوسط الهامش التشغيلي: 12.5%
- تراجع بنحو 9.1 نقطة مئوية خلال الفترة
الربع الثاني CY2026:
- الهامش التشغيلي: 8.5%
- انخفاض بمقدار 2.7 نقطة مئوية مقارنة بالفترة نفسها من العام الماضي
وجاء تراجع الهامش التشغيلي أكبر من انخفاض الهامش الإجمالي، ما يعكس ارتفاع المصروفات التشغيلية إلى جانب الضغوط على تكاليف الإنتاج.
🧠 نظرة مُركّب: الشركة ما تزال تحقق ربحية جيدة، لكن تراجع الهوامش يمثل أحد أبرز التحديات الحالية.
📈 6. ربحية السهم (EPS) والتدفق النقدي الحر
ربحية السهم (EPS)
5 سنوات:
- نمو سنوي مركب: 11.5%
آخر سنتين:
- نمو سنوي مركب: 5.5%
الربع الثاني CY2026:
- ربحية السهم (Adjusted EPS): 0.88 دولار
- متوافقة تقريبًا مع توقعات السوق
- انخفاضًا من 1.19 دولار في الفترة نفسها من العام الماضي
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 3.51 دولار، دون تغير جوهري تقريبًا
ويشير تباطؤ نمو ربحية السهم إلى أن الضغوط على الهوامش والطلب بدأت تحد من قدرة الشركة على مواصلة نمو الأرباح بالوتيرة التاريخية.
التدفق النقدي الحر
5 سنوات:
- متوسط هامش التدفق النقدي الحر: 10%
- تحسن بنحو 1.3 نقطة مئوية خلال الفترة
الربع الثاني CY2026:
- التدفق النقدي الحر: 62.65 مليون دولار
- هامش التدفق النقدي الحر: 8.8%
وظل هامش التدفق النقدي الحر قريبًا من مستواه في الفترة نفسها من العام الماضي، لكنه جاء أقل من متوسطه التاريخي.
🧠 نظرة مُركّب: التدفقات النقدية ما تزال جيدة ومستقرة نسبيًا، رغم الضغوط على الربحية التشغيلية.
📊 7. العائد على رأس المال (ROIC) والمركز المالي
العائد على رأس المال (ROIC)
5 سنوات:
- متوسط ROIC: 37.2%
ويعد هذا من أعلى المستويات في القطاع الصناعي، ما يعكس قدرة الإدارة تاريخيًا على استثمار رأس المال في فرص عالية العائد.
لكن ROIC تراجع بصورة ملحوظة خلال السنوات الأخيرة، ما يشير إلى أن الاستثمارات الحديثة لم تحقق بعد الكفاءة نفسها التي سجلتها الشركة سابقًا.
المركز المالي
- النقد: 784.7 مليون دولار
- الديون: 14.44 مليون دولار
- صافي النقد: 770.3 مليون دولار
ويمثل صافي النقد نحو 17.4% من القيمة السوقية، ما يمنح الشركة مرونة كبيرة للاستثمار أو إعادة رأس المال للمساهمين أو تنفيذ استحواذات مستقبلية.
🧠 نظرة مُركّب: الميزانية العمومية من أبرز نقاط قوة الشركة، لكن تراجع العائد على رأس المال يستحق المتابعة.
💰 8. هل الوقت مناسب للشراء؟
- السعر الحالي: 82.36 دولار
- القيمة العادلة: 89.41 دولار
- مستوى عدم اليقين: Medium
ويتداول السهم:
- بحوالي 7.9% دون القيمة العادلة
- Forward P/E يقارب 23.5x
ورغم تداول السهم دون قيمته العادلة، فإن تباطؤ النمو وتراجع الهوامش والعائد على رأس المال يقللان من قوة هامش الأمان.
🧠 نظرة مُركّب: التقييم الحالي مقبول، لكن تحسن الهوامش واستعادة زخم الأرباح سيكونان ضروريين لزيادة جاذبية السهم.
🧾 خلاصة مركّب: تشامبيون هومز , شركة جيدة بسعر أقل من القيمة العادلة
تمتلك تشامبيون هومز (SKY):
- عائدًا تاريخيًا مرتفعًا على رأس المال
- ميزانية عمومية قوية بصافي نقد مرتفع
- تدفقات نقدية جيدة
- نموًا قويًا في الإيرادات على المدى الطويل
- مكانة جيدة في سوق المنازل الجاهزة
لكن:
- نمو الإيرادات تباطأ بصورة واضحة
- الهوامش الإجمالية والتشغيلية تتراجع
- ربحية السهم انخفضت مقارنة بالعام الماضي
- العائد على رأس المال تراجع خلال السنوات الأخيرة
✨ الخلاصة: تشامبيون هومز تتمتع بميزانية قوية وعائد تاريخي مرتفع على رأس المال ومكانة جيدة في سوق الإسكان الجاهز، كما يتداول السهم دون قيمته العادلة، لكن تراجع الهوامش وتباطؤ نمو الأرباح يجعلان تحسن الأداء التشغيلي عامل الحسم خلال الفترة المقبلة.