تاسك أس… شركة خدمات رقمية تنمو بثبات وتحقق هوامش قوية مع تقييم جاذب نسبيًا 🤖📈💼
تُعد تاسك أس (TASK) شركة متخصصة في خدمات التعهيد الرقمي، حيث تقدم حلول إدارة تجربة العملاء، والإشراف على المحتوى، وخدمات تدريب نماذج الذكاء الاصطناعي للشركات التقنية حول العالم، مع انتشار عملياتها في 12 دولة.
ورغم توقعات تباطؤ النمو خلال الفترة المقبلة، تتمتع الشركة بهوامش تشغيلية قوية ونمو تاريخي مميز في الإيرادات، بينما يتداول السهم دون قيمته العادلة مع مستوى عدم يقين مرتفع.
📊 نتائج الربع الثاني CY2026: نتائج قوية تجاوزت التوقعات
- الإيرادات: 308.9 مليون دولار (+5% سنويًا، أعلى من التوقعات بـ3.9%)
- ربحية السهم المعدلة (Adjusted EPS): 0.33 دولار (أعلى من التوقعات بـ19.2%)
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 57.67 مليون دولار (هامش 18.7%، أعلى من التوقعات بـ8.6%)
- رفعت الإدارة توجيهات الإيرادات السنوية بشكل طفيف إلى 1.23 مليار دولار
- الهامش التشغيلي (Operating Margin): 10.8% (مستقر مقارنة بالفترة نفسها من العام الماضي)
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 10.6% (ارتفاع من 0% في الفترة نفسها من العام الماضي)
- القيمة السوقية: 598.9 مليون دولار
🧠 نظرة مُركّب: جاءت النتائج أفضل من المتوقع على مستوى الإيرادات والأرباح، لكن توجيهات الربع المقبل كانت أضعف من توقعات السوق.
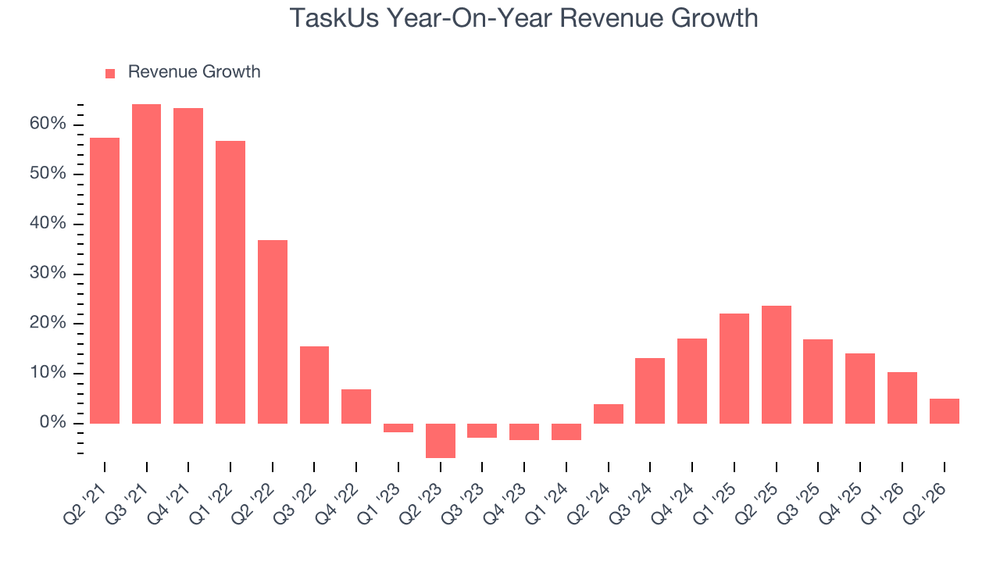
🚀 1. الإيرادات: نمو قوي تاريخيًا مع تباطؤ متوقع
5 سنوات:
- نمو سنوي مركب: 15.6%
آخر عامين:
- نمو سنوي مركب: 15.1%
الربع الثاني CY2026:
- الإيرادات: 308.9 مليون دولار
- نمو سنوي: 5%
- أعلى من توقعات السوق بـ3.9%
توقعات 12 شهرا:
- نمو متوقع: 3.3%
ويشير التقرير إلى أن التوقعات تعكس تباطؤًا مقارنة بالسنوات الماضية، ما يشير إلى بعض الضغوط على الطلب خلال الفترة المقبلة.
🧠 نظرة مُركّب: لا يزال سجل النمو التاريخي قويًا، لكن وتيرة التوسع بدأت تتباطأ مقارنة بالماضي.
⚙️ 2. نموذج الأعمال: خدمات رقمية للشركات التقنية
تعتمد تاسك أس (TASK) على ثلاثة قطاعات رئيسية:
- إدارة تجربة العملاء الرقمية (Digital CX)
- خدمات الثقة والأمان (Trust & Safety)
- خدمات الذكاء الاصطناعي (AI Services)
وتقدم الشركة خدمات تشمل:
- دعم العملاء عبر القنوات الرقمية
- الإشراف على المحتوى
- كشف الاحتيال والتحقق من الهوية
- تدريب نماذج الذكاء الاصطناعي
- تصنيف البيانات والصور والنصوص
وتحقق إيراداتها من:
- عقود خدمات التعهيد
- خدمات الذكاء الاصطناعي
- الخدمات الاستشارية والدعم الرقمي
🧠 نظرة مُركّب: يضعها تركيزها على خدمات الذكاء الاصطناعي والتحول الرقمي في موقع جيد للاستفادة من النمو طويل الأجل في هذا القطاع.
🏦 3. القطاع والصناعة
تنتمي تاسك أس إلى قطاع خدمات التعهيد والاستشارات، والذي يستفيد من:
- التحول الرقمي المتسارع
- ارتفاع الطلب على خفض التكاليف
- التوسع في تطبيقات الذكاء الاصطناعي
- زيادة الحاجة إلى خدمات الأمن الرقمي والامتثال
لكن القطاع يواجه أيضًا تحديات تشمل:
- المنافسة القوية
- تأثير الذكاء الاصطناعي على بعض الخدمات التقليدية
- ارتفاع تكاليف العمالة
- الضغوط التنظيمية
🧠 نظرة مُركّب: يوفر القطاع فرص نمو جيدة، لكن الشركات مطالبة بتطوير خدماتها باستمرار لمواكبة التحولات التقنية.
🌐 4. المنافسة
تتنافس تاسك أس (TASK) مع عدد من الشركات، أبرزها:
🧠 نظرة مُركّب: تمتلك الشركة مكانة قوية في خدمات الذكاء الاصطناعي والتعهيد الرقمي، لكنها تعمل في سوق شديد المنافسة وسريع التغير.
📈 5. الهوامش: من بين الأعلى في القطاع رغم التراجع
5 سنوات:
- متوسط الهامش التشغيلي المعدل (Adjusted Operating Margin): 17.9%
خلال 5 سنوات:
- انخفض الهامش التشغيلي المعدل بمقدار 4.2 نقطة مئوية
الربع الثاني CY2026:
- الهامش التشغيلي المعدل: 12%
- انخفاض بمقدار 6.7 نقطة مئوية مقارنة بالفترة نفسها من العام الماضي
ويشير التقرير إلى أن الشركة لا تزال من أكثر شركات القطاع ربحية، إلا أن تراجع الهوامش يثير تساؤلات حول ارتفاع المصاريف التشغيلية مقارنة بنمو الإيرادات.
🧠 نظرة مُركّب: لا تزال الهوامش قوية مقارنة بالمنافسين، لكن الاتجاه الهابط يستحق المتابعة خلال الفصول المقبلة.
📈 6. ربحية السهم
4 سنوات:
- نمو سنوي مركب: 2.5%
آخر عامين:
- نمو سنوي مركب: 8.3%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 0.33 دولار
- مقابل 0.43 دولار في الفترة نفسها من العام الماضي
- رغم التراجع السنوي، جاءت أعلى من توقعات المحللين بـ19.2%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 1.38 دولار (انخفاض 7.7%)
ويشير التقرير إلى أن تراجع الهوامش التشغيلية كان العامل الرئيسي وراء ضعف نمو ربحية السهم خلال السنوات الأخيرة.
🧠 نظرة مُركّب: تجاوزت الشركة توقعات السوق، لكن استمرار الضغط على الهوامش قد يحد من نمو الأرباح مستقبلًا.
💰 7. التدفق النقدي الحر
5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 6.7%
خلال 5 سنوات:
- تحسن الهامش بمقدار 17.6 نقطة مئوية
الربع الثاني CY2026:
- التدفق النقدي الحر: 32.61 مليون دولار
- هامش التدفق النقدي الحر: 10.6%
- ارتفاع بمقدار 10.5 نقطة مئوية مقارنة بالفترة نفسها من العام الماضي
ويشير التقرير إلى أن الشركة أصبحت أقل احتياجًا للاستثمارات الرأسمالية، ما ساهم في تحسين التدفقات النقدية رغم تراجع الهوامش التشغيلية.
🧠 نظرة مُركّب: التحسن المستمر في التدفقات النقدية يمنح الشركة مرونة مالية أفضل ويدعم قدرتها على الاستثمار.
📊 8. العائد على رأس المال والمركز المالي
5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 11.6%
كما يشير التقرير إلى أن:
- العائد أعلى قليلًا من متوسط شركات القطاع
- تحسن بمتوسط 4.8 نقطة مئوية سنويًا خلال السنوات الأخيرة
- يعكس توسع فرص النمو وتحسن كفاءة استثمار رأس المال
المركز المالي:
- النقد: 180.3 مليون دولار
- الديون: 546.4 مليون دولار
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): 1.5 مرة
كما يشير التقرير إلى أن:
- مستوى المديونية آمن
- تكاليف الفائدة منخفضة
- الأرباح التشغيلية تمنح الشركة مساحة جيدة للاستثمار في النمو
🧠 نظرة مُركّب: يتمتع المركز المالي بالاستقرار، كما أن مستوى الديون لا يشكل مصدر قلق في الوقت الحالي.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات تجاوزت توقعات السوق
- ربحية السهم جاءت أعلى من التوقعات
- تحسن واضح في التدفق النقدي الحر
- رفعت الإدارة توجيهات الإيرادات السنوية بشكل طفيف
- السهم ارتفع بعد إعلان النتائج
لكن في المقابل:
- توجيهات إيرادات الربع المقبل جاءت أقل من توقعات السوق
- الهوامش التشغيلية واصلت التراجع
- التوقعات تشير إلى انخفاض ربحية السهم خلال العام المقبل
🧠 نظرة مُركّب: تؤكد النتائج قوة التنفيذ التشغيلي، لكن تباطؤ النمو المتوقع يجعل المستثمرين أكثر حذرًا تجاه الأداء المستقبلي.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 6.32 دولار
- القيمة العادلة: 8.40 دولار
- السهم يتداول بحوالي 25% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 4.5 مرات
- مستوى عدم اليقين: High
ويرى التقرير أن التقييم الحالي يبدو جذابًا مقارنة بجودة الأعمال، خاصة مع سجل النمو القوي، وتحسن التدفقات النقدية، والهوامش المرتفعة نسبيًا، رغم توقعات تباطؤ النمو.
🧠 نظرة مُركّب: يجمع السهم بين تقييم منخفض وأعمال ذات جودة جيدة، لكن مستوى عدم اليقين المرتفع وتباطؤ النمو المتوقع يستدعيان الحذر.
🧾 الخلاصة المركبة: تاسك أس... شركة رقمية قوية بتقييم منخفض مع تباطؤ متوقع في النمو
تمتلك تاسك أس (TASK):
- نموًا قويًا في الإيرادات على المدى الطويل
- هوامش تشغيلية مرتفعة
- تحسنًا مستمرًا في التدفقات النقدية
- مركزًا ماليًا مستقرًا
- تقييمًا أقل من القيمة العادلة
لكن:
- الهوامش التشغيلية تتراجع تدريجيًا
- التوقعات تشير إلى تباطؤ الإيرادات والأرباح
- مستوى عدم اليقين لا يزال مرتفعًا
✨ الخلاصة: تعد تاسك أس من الشركات الجيدة في قطاع خدمات التعهيد الرقمي، ويمنحها تقييمها الحالي المنخفض جاذبية استثمارية، لكن نجاحها سيعتمد على قدرتها في الحفاظ على الهوامش واستعادة وتيرة النمو خلال السنوات المقبلة.