🌿 هاين سيليستيال… العلامات الصحية تفقد عافيتها تحت وطأة تراجع الطلب والديون
🌿 هاين سيليستيال… العلامات الصحية تفقد عافيتها تحت وطأة تراجع الطلب والديون
مُركّب | 22 نوفمبر 2026
تواجه شركة هاين سيليستيال (Hain Celestial – HAIN)، المتخصصة في الأغذية الطبيعية والعضوية والمنتجات الصحية، واحدة من أصعب مراحلها التشغيلية والمالية، بعدما كشفت نتائج الربع الثالث CY2026، الموافق الربع الأول من سنتها المالية FY2027، عن انهيار حاد في الإيرادات، واستمرار الخسائر التشغيلية، وتدهور التدفقات النقدية، وسط مستويات مرتفعة من المديونية تضع مستقبل الشركة أمام تحديات متزايدة.
فقد تراجعت الإيرادات بنسبة 29.3% على أساس سنوي إلى 260.3 مليون دولار، مقارنة بتوقعات المحللين البالغة 283 مليون دولار، بينما سجلت الشركة خسارة معدلة للسهم قدرها 0.07 دولار، مقابل خسارة متوقعة تبلغ 0.04 دولار.
ولم تتوقف الضغوط عند المبيعات، إذ بلغ هامش التشغيل سالب 4%، وسجلت الشركة تدفقًا نقديًا حرًا سلبيًا بقيمة 22.84 مليون دولار، في وقت ارتفعت فيه نسبة صافي الدين إلى الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك إلى نحو 6 مرات.
ورغم التحسن المحدود في هامش الربح الإجمالي وتراجع الخسارة المعدلة للسهم مقارنة بالعام السابق، فإن الصورة العامة تكشف عن شركة تواجه صعوبة في تحقيق نمو عضوي مستدام، وتحويل علاماتها التجارية إلى أرباح نقدية كافية لدعم ميزانيتها العمومية.
وتصنف منصة StockStory السهم ضمن فئة Underperform – أداء دون المستوى، محذرة من أن انخفاض التقييم السوقي قد يخفي مخاطر جوهرية مرتبطة بتراجع الطلب وضعف العائد على رأس المال والرافعة المالية المرتفعة.
🏭 1. نموذج الأعمال… محفظة صحية واسعة تواجه اختبار المنافسة
• تأسست هاين سيليستيال (Hain Celestial) عام 1993 على يد إروين دي. سايمون (Irwin D. Simon)، بهدف تقديم خيارات غذائية طبيعية وصحية للمستهلكين.
• توسعت الشركة عبر النمو العضوي والاستحواذات، وكان استحواذها على علامة Celestial Seasonings للشاي عام 1999 من أبرز المحطات في تاريخها.
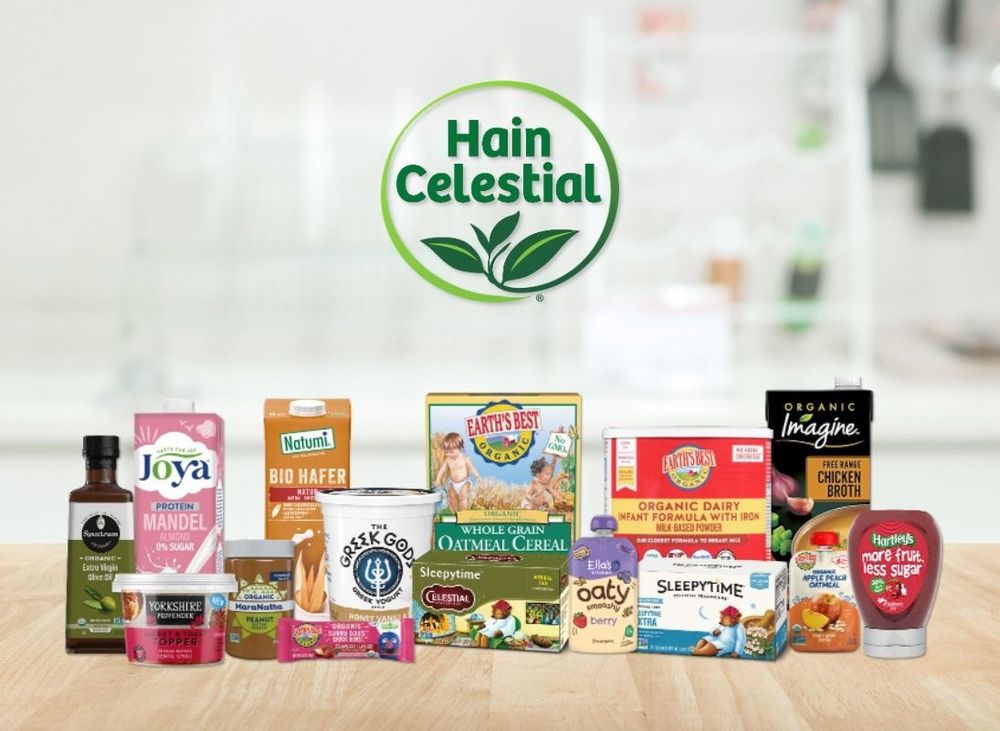
• تضم محفظتها علامات مثل Terra Chips لرقائق الخضراوات، وEarth's Best لأغذية الأطفال، وGarden of Eatin’ لرقائق التورتيلا، وAlba Botanica للعناية الشخصية والبشرة.
• تتوافر منتجات الشركة في أكثر من 75 دولة، ما يمنحها انتشارًا دوليًا يتجاوز السوق الأميركية.
• تشمل قنوات التوزيع متاجر السوبرماركت والنوادي الاستهلاكية والمتاجر الكبرى ومتاجر الأغذية، إضافة إلى قطاع الخدمات الغذائية مثل المقاصف المدرسية والمؤسسية.
• تستهدف الشركة المستهلكين الباحثين عن منتجات صحية وطبيعية وعضوية بأسعار مناسبة، لكنها تواجه منافسة من علامات كبيرة تمتلك قدرات تسويقية وتوزيعية أوسع.
• من المنافسين المذكورين في التقرير جنرال ميلز (General Mills – GIS) وكيلوغ (Kellogg – K) وكوناغرا براندز (Conagra Brands – CAG).
🧠 نظرة مُركّب: تمتلك هاين سيليستيال علامات معروفة وحضورًا دوليًا، لكن الانتشار الجغرافي وتنوع المنتجات لا يضمنان قوة الطلب. فالتراجع المستمر في الإيرادات يشير إلى أن الشركة لم تنجح حتى الآن في تحويل توجه المستهلكين نحو الأغذية الصحية إلى ميزة تنافسية كافية لتحقيق نمو مستدام.
📊 2. نتائج الربع الثالث CY2026… إخفاق واسع في المؤشرات الرئيسية
• الإيرادات: بلغت 260.3 مليون دولار، مقارنة بتوقعات 283 مليون دولار، بانخفاض سنوي 29.3% وإخفاق عن التقديرات بنسبة 8%.
• ربحية السهم المعدلة (Adjusted EPS): سجلت خسارة قدرها 0.07 دولار للسهم، مقابل خسارة متوقعة تبلغ 0.04 دولار، وهو أداء أضعف من التوقعات بنسبة 81.8% وفق حسابات المصدر.
• الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك (Adjusted EBITDA): بلغت 17.58 مليون دولار، مقارنة بتوقعات 18.91 مليون دولار، بإخفاق قدره 7%.
• هامش EBITDA المعدل: بلغ 6.8%، وهو مستوى محدود لشركة تحتاج إلى توليد أرباح نقدية قوية لخدمة ديونها.
• هامش الربح التشغيلي: تراجع إلى سالب 4%، مقارنة بهامش موجب بلغ 1.8% قبل عام.
• التدفق النقدي الحر: سجل سالب 22.84 مليون دولار، مقارنة بتدفق سلبي قدره 13.71 مليون دولار في الفترة المقابلة.
• الإيرادات العضوية: انخفضت بنسبة 6.7% على أساس سنوي.
• القيمة السوقية: بلغت نحو 12.7 مليون دولار وفق البيانات المرجعية.
🧠 نظرة مُركّب: تعكس النتائج ضعفًا متزامنًا في المبيعات والربحية والتدفقات النقدية. والأكثر أهمية أن الانخفاض العضوي يؤكد أن التحديات لا تقتصر على التغيرات في حجم محفظة الأعمال، بل تمتد إلى الطلب على المنتجات القائمة نفسها.
📉 3. نمو الإيرادات… انكماش مستمر يهدد حجم النشاط
• بلغت إيرادات الشركة خلال آخر 12 شهرًا نحو 1.25 مليار دولار، ما يجعلها شركة صغيرة نسبيًا في قطاع السلع الاستهلاكية الأساسية.
• انخفضت الإيرادات بمعدل سنوي مركب قدره 11.3% خلال آخر 3 سنوات، وهو تراجع حاد يعكس صعوبة الحفاظ على الطلب.
• سجلت الشركة في الربع الأخير انخفاضًا سنويًا بنسبة 29.3%، لتصل الإيرادات إلى 260.3 مليون دولار.
• جاءت المبيعات أقل من توقعات المحللين بنسبة 8%، ما يشير إلى أن وتيرة التراجع تجاوزت ما كان السوق يتوقعه.
• تتوقع تقديرات S&P الواردة في قسم نمو الإيرادات انخفاض المبيعات بنسبة 9.4% خلال 12 شهرًا المقبلة.
• في المقابل، يشير الملخص الافتتاحي للمصدر إلى تراجع متوقع بنسبة 15.3% للفترة نفسها، وهو اختلاف بين أقسام التقرير ينبغي التحقق منه قبل اعتماد توقع نهائي.
• يؤدي انخفاض حجم الإيرادات إلى تقليص قدرة الشركة على توزيع التكاليف الثابتة على قاعدة مبيعات واسعة، ما قد يفاقم الضغوط على الربحية.
🧠 نظرة مُركّب: لا تبدو مشكلة هاين سيليستيال مجرد تباطؤ مؤقت، بل انكماش ممتد خلال سنوات. ومع توقع استمرار تراجع الإيرادات، تصبح استعادة النمو ضرورة مالية وتشغيلية، خصوصًا في ظل المديونية المرتفعة وضعف الأرباح.
🌱 4. النمو العضوي… الطلب الأساسي يواصل التراجع
• يقيس النمو العضوي أداء المبيعات بعد استبعاد آثار الاستحواذات والتخارجات وتقلبات العملات الأجنبية، ما يجعله مؤشرًا مهمًا على الطلب الحقيقي على المنتجات القائمة.
• خلال آخر 8 أرباع، سجلت الشركة متوسط انخفاض سنوي في الإيرادات العضوية بلغ 6.4%.
• في الربع الأخير، تراجعت المبيعات العضوية بنسبة 6.7%، وهو أداء قريب من متوسط التراجع التاريخي.
• استمرار الانكماش العضوي يشير إلى أن المنتجات الحالية لم تستعد زخمها الاستهلاكي بصورة واضحة.
• كما أن ضعف الطلب الأساسي يحد من قدرة الشركة على رفع الأسعار دون المخاطرة بخسارة المزيد من العملاء.
• لا يقدم التقرير تفصيلًا كافيًا لتحديد مقدار مساهمة كل علامة تجارية أو سوق جغرافية في التراجع العضوي الأخير.
🧠 نظرة مُركّب: يمثل الانخفاض العضوي المستمر أحد أخطر المؤشرات في حالة هاين سيليستيال. فحتى لو تحسنت الهوامش من خلال خفض التكاليف، فإن غياب نمو الطلب الحقيقي يجعل استدامة التعافي موضع شك.
🏷️ 5. هامش الربح الإجمالي… تحسن محدود وسط اقتصاديات ضعيفة
• بلغ متوسط هامش الربح الإجمالي خلال آخر عامين نحو 21.1%، وهو مستوى منخفض مقارنة بعدد من شركات السلع الاستهلاكية الأساسية.
• يعني ذلك أن الشركة تتحمل تكاليف مباشرة تقارب 78.9 دولارًا من كل 100 دولار إيرادات، وفق المتوسط التاريخي التقريبي.
• في الربع الأخير، ارتفع هامش الربح الإجمالي إلى 21.8%.
• يمثل ذلك تحسنًا قدره 1.8 نقطة مئوية مقارنة بالربع المماثل من العام السابق.
• رغم هذا التحسن الفصلي، ظل هامش الربح الإجمالي السنوي المتحرك مستقرًا بصورة عامة خلال آخر 12 شهرًا.
• يشير المصدر إلى أن هذا الاستقرار يعكس غياب ضغوط كبيرة جديدة على أسعار المدخلات أو حاجة واسعة لخفض الأسعار.
• ومع ذلك، يظل انخفاض الهامش الأساسي عاملًا يحد من قدرة الشركة على تمويل التسويق والابتكار والتوسع.
🧠 نظرة مُركّب: يعد تحسن الهامش الإجمالي نقطة إيجابية، لكنه يأتي من قاعدة ربحية ضعيفة. والأهم أن هذا التحسن لم ينتقل إلى الأرباح التشغيلية، ما يكشف أن التحديات تتجاوز تكلفة تصنيع المنتجات وحدها.
⚙️ 6. هامش التشغيل… تحول إلى الخسارة رغم تحسن الهامش الإجمالي
• بلغ متوسط هامش الربح التشغيلي خلال آخر عامين نحو 2.1%، وهو مستوى ضعيف لشركة تعمل في قطاع استهلاكي يفترض أن يتمتع بطلب أكثر استقرارًا.
• تراجع هامش التشغيل خلال آخر 12 شهرًا بنحو 3.5 نقاط مئوية.
• سجل هامش التشغيل في الربع الأخير سالب 4%، مقارنة مع موجب 1.8% في الفترة المقابلة من العام السابق.
• يمثل ذلك تدهورًا قدره 5.8 نقاط مئوية.
• حدث هذا الانخفاض رغم ارتفاع هامش الربح الإجمالي، ما يشير إلى أن المصروفات التشغيلية والعبء النسبي للتكاليف الإدارية والتسويقية وغيرها كان لها أثر سلبي كبير.
• كما أن تراجع الإيرادات قد يجعل المصروفات الثابتة أكثر عبئًا على كل دولار من المبيعات.
• لا يحدد التقرير بدقة البنود التشغيلية التي تسببت في التدهور، ولذلك لا يمكن الجزم بأن عنصرًا واحدًا كان المسؤول الرئيسي.
🧠 نظرة مُركّب: يشير التحول إلى هامش تشغيلي سلبي إلى أن نموذج التكلفة الحالي لا يتكيف بالسرعة الكافية مع انكماش الإيرادات. وتحتاج الشركة إلى معالجة هيكل المصروفات دون إضعاف قدرتها على تسويق المنتجات واستعادة الطلب.
💰 7. ربحية السهم… خسائر مستمرة رغم تحسن المقارنة السنوية
• انخفضت ربحية السهم بمعدل سنوي مركب قدره 34.9% خلال آخر 3 سنوات، وهو تدهور أسرع من انخفاض الإيرادات البالغ 11.3% سنويًا.
• يعكس هذا الفارق حساسية الأرباح لتراجع المبيعات، خصوصًا مع وجود قاعدة تكاليف يصعب تخفيضها بالسرعة نفسها.
• سجلت الشركة خسارة معدلة للسهم قدرها 0.07 دولار خلال الربع الأخير.
• كانت الخسارة أقل قليلًا من 0.08 دولار للسهم في الربع المقابل من العام السابق.
• لكن النتيجة جاءت أسوأ من توقعات المحللين التي أشارت إلى خسارة قدرها 0.04 دولار.
• خلال 12 شهرًا المقبلة، تتوقع تقديرات السوق تحسن خسارة السهم السنوية من 0.16 دولار إلى 0.04 دولار.
• يمثل ذلك انخفاضًا متوقعًا في حجم الخسارة، لكنه لا يعني عودة الشركة إلى الربحية الإيجابية.
🧠 نظرة مُركّب: التحسن المتوقع في خسارة السهم يمنح بعض الأمل، لكنه لا يغير حقيقة أن الشركة ما زالت بعيدة عن تحقيق ربحية مستقرة. والانتقال من خسارة أكبر إلى خسارة أصغر يعد تقدمًا نسبيًا، لا دليلًا كافيًا على نجاح التحول التشغيلي.
💵 8. التدفقات النقدية الحرة… استنزاف السيولة يضغط على المرونة المالية
• بلغ متوسط هامش التدفق النقدي الحر خلال آخر عامين نحو 1.7%، وهو مستوى ضعيف مقارنة بالشركات الاستهلاكية الأعلى جودة.
• يشير التقرير إلى تحسن هامش التدفق النقدي الحر السنوي المتحرك بمقدار 3.9 نقاط مئوية خلال العام الأخير.
• لكن التدفق النقدي الحر للربع الأخير ظل سلبيًا عند 22.84 مليون دولار.
• تعادل هذه النتيجة هامش تدفق نقدي حر يبلغ سالب 8.8% من الإيرادات.
• في الفترة المقابلة من العام السابق، بلغ التدفق النقدي الحر سالب 13.71 مليون دولار.
• بذلك زاد الاستنزاف النقدي الفصلي بنحو 9.13 ملايين دولار، رغم التحسن في بعض المقاييس السنوية المتحركة.
• يشير المصدر إلى أن النشاط قد يتأثر بالموسمية وبناء المخزون في بعض الفترات، ما يجعل التقييم على أساس ربع واحد غير كافٍ.
• مع ذلك، فإن تكرار التدفقات النقدية السلبية يصبح أكثر خطورة عندما تكون المديونية مرتفعة والقدرة على الاقتراض محدودة.
🧠 نظرة مُركّب: لا يمثل استنزاف النقد مشكلة محاسبية فقط، بل تحديًا مباشرًا لقدرة الشركة على تمويل أعمالها وخدمة التزاماتها. وتحتاج هاين سيليستيال إلى تحويل التحسن النسبي في التدفقات السنوية إلى توليد نقدي إيجابي ومستدام.
📉 9. العائد على رأس المال المستثمر… استثمارات لا تحقق العائد المطلوب
• بلغ متوسط العائد على رأس المال المستثمر ROIC خلال آخر 5 سنوات نحو 4%.
• يعتبر هذا المستوى منخفضًا مقارنة بالتكلفة المعتادة لرأس المال في قطاع السلع الاستهلاكية الأساسية، وفق تقييم المصدر.
• يشير انخفاض ROIC إلى ضعف قدرة الشركة التاريخية على تحويل رأس المال المستخدم إلى أرباح تشغيلية مناسبة.
• كما يثير تساؤلات حول كفاءة الاستثمارات السابقة والاستحواذات وتوزيع الموارد بين العلامات التجارية.
• يصبح هذا المؤشر أكثر أهمية في حالة شركة تواجه تراجعًا في المبيعات وتحتاج إلى إعادة توجيه رأس المال نحو أنشطة أعلى ربحية.
• لا يورد المصدر تفاصيل كافية لحساب تكلفة رأس المال الخاصة بالشركة بدقة، ولذلك لا يمكن تحديد الفجوة الاقتصادية النهائية بين العائد والتكلفة.
🧠 نظرة مُركّب: يمثل ROIC البالغ 4% إشارة سلبية إلى جودة خلق القيمة على المدى الطويل. فالشركة التي تحقق عوائد منخفضة على رأس المال، بينما تعتمد على الديون، قد تواجه صعوبة في بناء قيمة مستدامة للمساهمين حتى إذا نجحت في تقليص خسائرها مؤقتًا.
🏦 10. الميزانية العمومية… مديونية مرتفعة وخطر تضييق خيارات التمويل
• بلغ إجمالي الديون نحو 586.2 مليون دولار في أحدث ميزانية عمومية.
• بلغت النقدية وما يعادلها نحو 63.02 مليون دولار.
• يصل صافي الدين الحسابي إلى نحو 523.18 مليون دولار.
• بلغت الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك خلال آخر 12 شهرًا نحو 86.86 مليون دولار.
• سجلت نسبة صافي الدين إلى EBITDA نحو 6 مرات.
• تعتبر StockStory هذه النسبة مرتفعة وتشير إلى أن الشركة تستخدم رافعة مالية مفرطة قياسًا بقدرتها الحالية على توليد الأرباح.
• قد يؤدي استمرار تراجع الربحية إلى ارتفاع تكلفة الاقتراض، أو تراجع التصنيف الائتماني، أو صعوبة الحصول على تمويل إضافي.
• وفي السيناريوهات الأكثر ضغطًا، قد تضطر الشركة إلى بيع أصول أو إعادة التفاوض بشأن الالتزامات أو إصدار أسهم جديدة، وهو احتمال قد يؤدي إلى تخفيف ملكية المساهمين الحاليين.
• لا يقدم التقرير جدول استحقاقات الديون أو تفاصيل شروط القروض، ولذلك لا يمكن الجزم بوجود تعثر وشيك أو تحديد توقيته.
🧠 نظرة مُركّب: تمثل المديونية أكبر مصدر للمخاطر المالية في حالة هاين سيليستيال. فنسبة 6 مرات لصافي الدين إلى EBITDA، إلى جانب الخسائر التشغيلية والتدفقات النقدية السلبية، تجعل قدرة الشركة على تنفيذ تحول ناجح أكثر اعتمادًا على تحسن الأرباح وإدارة السيولة.
📉 11. التقييم السوقي… انخفاض السعر لا يعني انخفاض المخاطر
• بلغ السعر المرجعي المستخدم في التقييم نحو 0.10 دولار للسهم.
• سجلت القيمة السوقية نحو 12.7 مليون دولار وفق التقرير.
• يتداول السهم عند مضاعف قيمة المنشأة إلى الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك المستقبلية EV/EBITDA يبلغ 7.3 مرات.
• قد يبدو هذا المضاعف منخفضًا، لكنه لا يعكس وحده المخاطر الناتجة عن تراجع الإيرادات والديون المرتفعة.
• يبلغ متوسط السعر المستهدف للمحللين خلال عام واحد نحو 0.53 دولار للسهم.
• مقارنة بالسعر المرجعي 0.10 دولار، يشير ذلك حسابيًا إلى ارتفاع محتمل بنحو 430%.
• غير أن هذا الفارق الكبير لا يمثل ضمانًا للعائد، وقد يكون شديد الحساسية لتغير الافتراضات المتعلقة بالديون والربحية وعدد الأسهم.
• عندما تكون القيمة السوقية صغيرة جدًا مقارنة بصافي الدين، قد تؤدي التغيرات المحدودة نسبيًا في قيمة المنشأة إلى تغيرات كبيرة في القيمة النظرية لحقوق المساهمين.
• كما أن انخفاض السعر الاسمي للسهم لا يعني أنه رخيص اقتصاديًا، لأن التقييم يعتمد على قيمة الشركة والتزاماتها وقدرتها على تحقيق الأرباح.
🧠 نظرة مُركّب: تبدو الفجوة بين السعر السوقي والسعر المستهدف ضخمة، لكنها تأتي مصحوبة بمخاطر مرتفعة للغاية. وفي هذه الحالة، قد يكون السهم أقرب إلى رهان على نجاح إعادة الهيكلة وتحسن الوضع المالي منه إلى استثمار تقليدي في شركة استهلاكية مستقرة.
⚖️ 12. نقاط القوة والمخاطر… أين تقف الشركة فعليًا؟
أبرز نقاط القوة:
• امتلاك علامات غذائية وطبيعية معروفة في أكثر من 75 دولة.
• تنوع المنتجات بين الأغذية الصحية والشاي وأغذية الأطفال والعناية الشخصية.
• تحسن هامش الربح الإجمالي إلى 21.8%، بزيادة 1.8 نقطة مئوية سنويًا.
• انخفاض خسارة السهم الفصلية من 0.08 دولار إلى 0.07 دولار.
• توقعات بتحسن خسارة السهم السنوية من 0.16 دولار إلى 0.04 دولار.
• تحسن هامش التدفق النقدي الحر على أساس سنوي متحرك وفق بيانات المصدر.
أبرز عوامل الضعف والمخاطر:
• انخفاض الإيرادات بنسبة 29.3% في الربع الأخير.
• تراجع المبيعات العضوية بنسبة 6.7%.
• انخفاض الإيرادات بمعدل 11.3% سنويًا خلال آخر 3 سنوات.
• هامش تشغيل سلبي عند 4%.
• تدفق نقدي حر سلبي بقيمة 22.84 مليون دولار.
• عائد على رأس المال المستثمر لا يتجاوز 4% في المتوسط التاريخي.
• نسبة صافي دين إلى EBITDA تبلغ 6 مرات.
• قيمة سوقية صغيرة جدًا مقارنة بحجم الالتزامات المالية.
🧠 نظرة مُركّب: تمتلك الشركة بعض الأصول التجارية التي قد تدعم جهود التعافي، لكن حجم التحديات المالية والتشغيلية يجعل فرص النجاح مرتبطة بتنفيذ تحول جوهري، وليس بمجرد تحسن محدود في أحد الهوامش أو انخفاض خسارة السهم.
🔮 النظرة المستقبلية
تدخل هاين سيليستيال سنتها المالية FY2027 في مرحلة حساسة، حيث يتعين عليها وقف تراجع المبيعات، وتحسين الربحية، والحد من استنزاف النقد، وخفض المديونية في الوقت نفسه.
• الإيرادات: تتوقع تقديرات السوق استمرار الانكماش خلال 12 شهرًا المقبلة، مع اختلاف الرقم الوارد في المصدر بين 9.4% و15.3%.
• الطلب العضوي: سيكون استقرار النمو العضوي بعد 8 أرباع من التراجع المتواصل مؤشرًا مهمًا على بداية التعافي.
• ربحية السهم: تشير التوقعات إلى تحسن الخسارة السنوية من 0.16 دولار إلى 0.04 دولار، لكنها لا تشير بعد إلى ربحية إيجابية.
• التدفقات النقدية: تحتاج الشركة إلى الانتقال من استنزاف نقدي فصلي يبلغ 22.84 مليون دولار إلى توليد نقدي إيجابي وأكثر استقرارًا.
• المديونية: سيظل خفض نسبة صافي الدين إلى EBITDA من مستوى 6 مرات أحد أهم شروط تحسين المرونة المالية.
• الهوامش: قد يساعد استمرار تحسن الهامش الإجمالي في دعم الأرباح، لكن ذلك يتطلب أيضًا ضبط المصروفات التشغيلية.
السيناريو الإيجابي: تستقر المبيعات العضوية، وتتحسن الأرباح التشغيلية والتدفقات النقدية، وتنجح الشركة في تخفيض المديونية دون تخفيف كبير لملكية المساهمين.
السيناريو الأساسي: تستمر الإيرادات في الانخفاض بوتيرة أقل، وتتحسن خسائر السهم تدريجيًا، لكن الشركة تبقى تحت ضغط مالي مرتفع.
السيناريو السلبي: يتواصل تراجع الطلب واستنزاف النقد، وتتدهور القدرة على خدمة الدين، ما قد يدفع الشركة إلى إجراءات تمويلية أو إعادة هيكلة مؤلمة للمساهمين.
🧾 خلاصة مُركّب
تكشف نتائج هاين سيليستيال (Hain Celestial – HAIN) عن شركة تواجه أزمة متداخلة بين ضعف الطلب والخسائر التشغيلية والديون المرتفعة.
فقد انخفضت الإيرادات بنسبة 29.3% إلى 260.3 مليون دولار، وتراجعت المبيعات العضوية بنسبة 6.7%، بينما بلغ هامش التشغيل سالب 4% وسجل التدفق النقدي الحر سالب 22.84 مليون دولار.
ورغم تحسن هامش الربح الإجمالي إلى 21.8% وتوقع انخفاض خسائر السهم مستقبلًا، فإن صافي الدين البالغ نحو 523.18 مليون دولار ونسبة الرافعة المالية البالغة 6 مرات يفرضان ضغوطًا كبيرة على قدرة الشركة على التعافي.
كما أن متوسط العائد على رأس المال المستثمر عند 4% يشير إلى ضعف تاريخي في كفاءة توظيف الموارد.
ومع تداول السهم قرب 0.10 دولار ومتوسط سعر مستهدف يبلغ 0.53 دولار، تبدو فرصة الارتفاع الحسابية كبيرة، لكنها ترتبط بمستوى مرتفع من عدم اليقين ومخاطر تآكل قيمة حقوق المساهمين.
تصنيف StockStory: Underperform – أداء دون المستوى.
خلاصة 💡: لا تكمن مشكلة هاين سيليستيال في انخفاض سعر السهم، بل في ضعف القدرة على توليد نمو وأرباح نقدية كافية لدعم ميزانيتها. وحتى تظهر أدلة واضحة على استقرار المبيعات وتحسن السيولة وخفض المديونية، تظل المخاطر الاستثمارية مرتفعة.
🔍 للمستثمر الذكي فقط
أولًا – تراجع الإيرادات الكلية أكبر بكثير من الانكماش العضوي.
انخفضت الإيرادات المعلنة بنسبة 29.3%، بينما تراجعت المبيعات العضوية بنسبة 6.7%.
يشير هذا الفارق إلى أن عوامل خارج الأداء العضوي، مثل تغير نطاق الأعمال أو غيرها من العناصر المستبعدة من الحساب العضوي، أسهمت على الأرجح في الفجوة بين المعدلين.
لكن التقرير لا يقدم تفصيلًا كافيًا لتحديد مساهمة كل عامل، ولذلك لا ينبغي افتراض أن الفارق كله ناتج عن بيع أصول أو تخارجات محددة.
الأهم أن الانخفاض العضوي البالغ 6.7% يظل سلبيًا حتى بعد استبعاد هذه التأثيرات.
ثانيًا – تحسن الهامش الإجمالي لم يمنع تحول التشغيل إلى الخسارة.
ارتفع هامش الربح الإجمالي بمقدار 1.8 نقطة مئوية، بينما تراجع هامش التشغيل بمقدار 5.8 نقاط مئوية.
هذه المفارقة تعني أن الشركة تواجه ضغوطًا في المصروفات التشغيلية أو في قدرتها على امتصاص التكاليف الثابتة مع انخفاض المبيعات.
ولذلك فإن معالجة تكلفة الإنتاج وحدها لن تكون كافية إذا لم يصاحبها تحسن في إدارة المصروفات واستقرار الإيرادات.
ثالثًا – تراجع الخسائر المتوقعة ليس مساويًا للعودة إلى الربحية.
تتوقع السوق تحسن خسارة السهم السنوية من 0.16 دولار إلى 0.04 دولار.
وهذا تطور إيجابي نسبيًا، لكنه يبقي الشركة في المنطقة السلبية.
ومن المهم مراقبة ما إذا كان التحسن يأتي من زيادة الأرباح التشغيلية وتوليد النقد، أم من عوامل أخرى قد لا تكون مستدامة.
رابعًا – نسبة المديونية البالغة 6 مرات تجعل هامش الخطأ ضيقًا.
يبلغ صافي الدين نحو 523.18 مليون دولار، مقابل EBITDA سنوي يبلغ 86.86 مليون دولار.
وإذا تراجعت الأرباح أكثر، فقد ترتفع نسبة الرافعة المالية حتى دون زيادة الديون.
كما أن الاقتراض الإضافي قد يصبح أكثر تكلفة، بينما يمكن أن يؤدي إصدار أسهم جديدة إلى تخفيف ملكية المساهمين الحاليين.
ومع ذلك، لا تسمح البيانات المتاحة بتحديد احتمالية التعثر أو توقيته دون الاطلاع على آجال الاستحقاق وشروط التمويل والسيولة المتاحة.
خامسًا – القيمة السوقية الصغيرة لا تعني أن الالتزامات صغيرة.
تبلغ القيمة السوقية للشركة نحو 12.7 مليون دولار، بينما يتجاوز صافي الدين 523 مليون دولار.
وهذا التفاوت يجعل حقوق المساهمين أكثر حساسية للتغيرات في تقييم أصول الشركة وأرباحها المستقبلية.
فقد يحقق السهم ارتفاعات نسبية كبيرة إذا تحسنت التوقعات، لكنه قد يتعرض أيضًا لخسائر حادة إذا استمر تدهور الأعمال أو احتاجت الشركة إلى تمويل إضافي.
سادسًا – مضاعف EV/EBITDA المنخفض قد يكون مضللًا إذا تجاهلنا الدين.
يتداول السهم عند مضاعف مستقبلي يبلغ 7.3 مرات.
لكن هذا المقياس يقارن قيمة المنشأة بالأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك، ولا يكفي وحده لتقييم حقوق المساهمين.
كما أن EBITDA لا يساوي التدفق النقدي الحر، ولا يعكس بصورة مباشرة كل احتياجات الاستثمار أو خدمة الديون.
ولهذا ينبغي قراءة المضاعف إلى جانب التدفقات النقدية والرافعة المالية واتجاه الأرباح.
سابعًا – السعر المستهدف البالغ 0.53 دولار ليس ضمانًا لارتفاع السهم.
يشير متوسط السعر المستهدف إلى ارتفاع حسابي محتمل يبلغ 430% مقارنة بالسعر المرجعي 0.10 دولار.
لكن الفارق الكبير قد يعكس افتراضات متفائلة بشأن التعافي، كما أن انخفاض السعر الاسمي يجعل التغيرات الصغيرة بالدولار ضخمة عند قياسها بالنسبة المئوية.
ويجب عدم الخلط بين هذا الارتفاع النظري وبين احتمالية تحققه، خصوصًا مع المخاطر المرتبطة بالديون والسيولة.
ثامنًا – ما المؤشرات التي يمكن أن تغير النظرة السلبية؟
• تحول المبيعات العضوية من الانكماش المستمر إلى الاستقرار ثم النمو.
• عودة هامش التشغيل إلى المنطقة الإيجابية بصورة مستدامة.
• تحقيق تدفقات نقدية حرة إيجابية على أساس سنوي، وليس فقط في ربع موسمي.
• انخفاض واضح في نسبة صافي الدين إلى EBITDA.
• تحسن العائد على رأس المال المستثمر من متوسطه التاريخي البالغ 4%.
• ارتفاع جودة الأرباح دون الاعتماد على تمويل إضافي يضر بالمساهمين.
تاسعًا – ما الإشارات التي تستوجب الحذر الشديد؟
• استمرار انخفاض الإيرادات العضوية بمعدلات مرتفعة.
• تكرار استنزاف النقد مع ضعف السيولة المتاحة.
• ارتفاع تكلفة التمويل أو تشديد شروط الاقتراض.
• تراجع EBITDA بما يفاقم نسبة الرافعة المالية.
• اللجوء إلى إصدار أسهم جديدة بشروط غير مواتية.
• عدم قدرة الشركة على تحويل تحسن الهوامش الإجمالية إلى أرباح تشغيلية فعلية.
الحكم الاستثماري النهائي:
تمتلك هاين سيليستيال (Hain Celestial – HAIN) علامات تجارية ذات حضور معروف في الأغذية الطبيعية والعضوية، لكن ذلك لا يعوض ضعف الطلب، والخسائر التشغيلية، واستنزاف النقد، والرافعة المالية المرتفعة.
وفي ظل هذه الظروف، فإن السهم لا يمثل مجرد فرصة محتملة للاستفادة من انخفاض التقييم، بل يحمل مخاطر جوهرية تتعلق بقدرة الشركة على الاستمرار في تحسين عملياتها وتمويل التزاماتها دون الإضرار بحقوق المساهمين.
الموقف التحليلي: سلبي وعالي المخاطر – مع أولوية مراقبة السيولة وخفض الديون واستعادة النمو العضوي قبل التفكير في جاذبية التقييم.
المصدر الأساسي: تقرير StockStory عن نتائج الربع الثالث CY2026 لشركة Hain Celestial، المحدث في 20 نوفمبر 2026. الاستنتاجات الواردة تحت «نظرة مُركّب» تمثل تحليلًا للبيانات المقدمة، وليست توصية استثمارية شخصية.