ستون إكس… شبكة خدمات مالية عالمية بنمو استثنائي وربحية تحتاج إلى التحسن 📈🏦
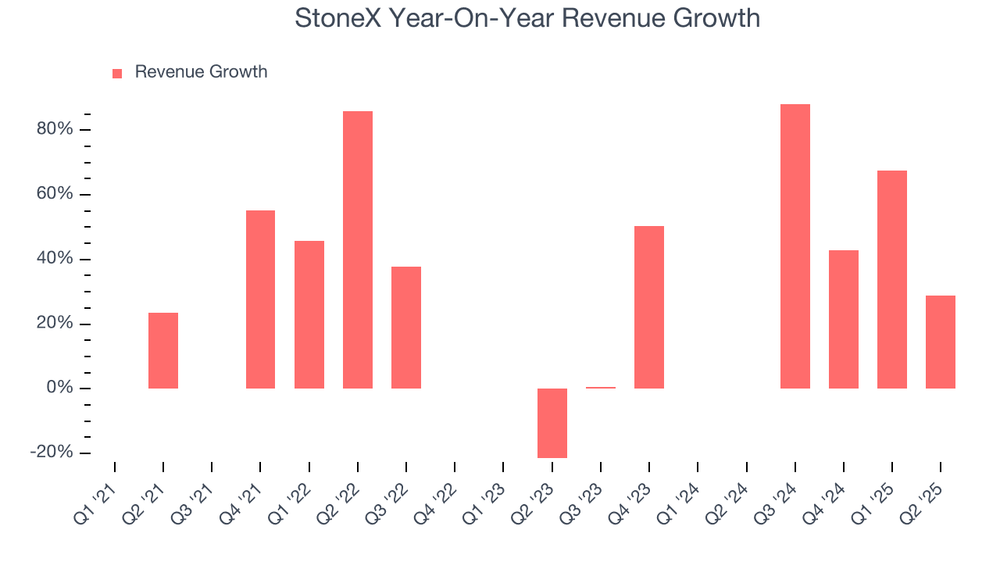
تُعد ستون إكس (SNEX) واحدة من أبرز شركات الخدمات المالية المتنوعة، حيث توفر خدمات الوساطة، والمقاصة، وتنفيذ الصفقات، والاستشارات، وإدارة المخاطر، والمدفوعات العالمية، لتربط الشركات والمستثمرين بالأسواق المالية في أكثر من 180 دولة.
ورغم تحقيق الشركة نموًا استثنائيًا في الإيرادات والقيمة الدفترية الملموسة، فإن ربحية السهم نمت بوتيرة أبطأ، كما أن ارتفاع المديونية يبقى أبرز نقاط الضعف، بينما يتداول السهم دون قيمته العادلة.
📊 نتائج الربع الثاني CY2025: نمو قوي في الإيرادات لكن الأرباح دون التوقعات
- الإيرادات: 34.44 مليار دولار (+28.7% سنويًا)
- ربحية السهم (GAAP EPS): 1.22 دولار (أقل من التوقعات بـ12.2%)
- الربح قبل الضرائب: 85.6 مليون دولار
- هامش الربح قبل الضرائب: 0.2%
- القيمة الدفترية الملموسة للسهم (TBVPS): 38.55 دولار (+19.9% سنويًا، أعلى من التوقعات بـ0.7%)
- القيمة السوقية: 4.8 مليار دولار
🧠 نظرة مُركّب: جاء نمو الإيرادات قويًا، لكن ربحية السهم خيبت توقعات السوق، بينما واصلت القيمة الدفترية الملموسة تحقيق أداء قوي.
🚀 1. الإيرادات: من أسرع الشركات نموًا في القطاع
5 سنوات:
- نمو سنوي مركب: 20%
آخر عامين:
- نمو سنوي: 47%
الربع الثاني CY2025:
- الإيرادات: 34.44 مليار دولار
- نمو سنوي: 28.7%
توقعات 12 شهرًا:
- ربحية السهم المتوقعة: 5.87 دولار
- نمو متوقع: 8.3%
ويشير الأداء خلال آخر عامين إلى تسارع كبير مقارنة بمتوسط 5 سنوات، ما يعكس قوة الطلب على خدمات الشركة واتساع حصتها السوقية.
🧠 نظرة مُركّب: تحقق الشركة واحدًا من أعلى معدلات نمو الإيرادات بين شركات الخدمات المالية المتنوعة.
⚙️ 2. نموذج الأعمال: شبكة مالية متكاملة تربط العملاء بالأسواق العالمية
تعتمد ستون إكس (SNEX) على أربعة قطاعات رئيسية تغطي مختلف الخدمات المالية.
وتشمل أبرز أعمالها:
- خدمات التحوط وإدارة المخاطر
- الوساطة المؤسسية
- المقاصة وتنفيذ الصفقات
- منصات التداول للأفراد
- تداول العملات الأجنبية والمعادن الثمينة
- خدمات المدفوعات الدولية
- الاستشارات المالية
- التداول في السلع والأسواق العالمية
وتحقق الشركة إيراداتها من العمولات، وفروق الأسعار، ورسوم الخدمات، وعوائد أرصدة العملاء، ما يمنحها مصادر دخل متنوعة.
🧠 نظرة مُركّب: يتميز نموذج الأعمال بالتنوع الكبير والانتشار العالمي، ما يوفر فرص نمو مستمرة عبر مختلف الأسواق.
🏦 3. القطاع والصناعة
تنتمي ستون إكس إلى قطاع أسواق رأس المال المتنوعة، والذي يستفيد من:
- ارتفاع نشاط التداول في الأسواق العالمية
- زيادة الطلب على خدمات المقاصة والتنفيذ
- نمو عمليات التحوط وإدارة المخاطر
- التوسع في المدفوعات الدولية والخدمات المالية
لكن القطاع يواجه أيضًا عدة تحديات، أبرزها:
- المتطلبات التنظيمية ورأس المال
- تقلب الإيرادات المرتبطة بنشاط الأسواق
- الحاجة إلى استثمارات تقنية مستمرة
- المنافسة القوية من المؤسسات المالية العالمية
🧠 نظرة مُركّب: يتمتع القطاع بفرص نمو قوية، لكنه يبقى حساسًا لدورات الأسواق المالية والتشريعات التنظيمية.
🌐 4. المنافسة
تتنافس ستون إكس (SNEX) مع عدد من أبرز المؤسسات المالية، ومن أبرزها:
🧠 نظرة مُركّب: تتمتع الشركة بمكانة قوية في خدمات الوساطة والمقاصة، لكنها تنافس مؤسسات مالية أكبر تمتلك موارد أوسع.
📊 5. الإيرادات: نمو استثنائي يتسارع بوضوح
5 سنوات:
- نمو سنوي مركب: 20%
آخر عامين:
- نمو سنوي: 47%
الربع الثاني CY2025:
- الإيرادات: 34.44 مليار دولار
- نمو سنوي: 28.7%
توقعات 12 شهرًا:
- ربحية السهم المتوقعة: 5.87 دولار
- نمو متوقع: 8.3%
ويشير الأداء خلال آخر عامين إلى تسارع كبير مقارنة بمتوسط 5 سنوات.
🧠 نظرة مُركّب: الشركة من أسرع شركات القطاع نموًا، مع استمرار اكتساب حصص سوقية جديدة.
📈 6. هامش الربح قبل الضرائب
4 سنوات:
- متوسط هامش الربح قبل الضرائب: 0.3%
آخر عامين:
- دون تحسن يُذكر
الربع الثاني CY2025:
- 0.2%
- انخفاض بمقدار 0.1 نقطة مئوية مقارنة بالفترة نفسها من العام الماضي
ورغم النمو القوي في الإيرادات، لم تتمكن الشركة من تحسين كفاءتها التشغيلية خلال السنوات الأخيرة.
🧠 نظرة مُركّب: تبقى الهوامش المحدودة من أبرز نقاط الضعف في الشركة.
📊 7. ربحية السهم (EPS)
4 سنوات:
- نمو سنوي مركب: 3.2%
آخر عامين:
- نمو سنوي: 8.1%
الربع الثاني CY2025:
- ربحية السهم (GAAP EPS): 1.22 دولار
- مقابل 1.25 دولار قبل عام
- أقل من التوقعات بـ12.2%
توقعات 12 شهرًا:
- ربحية السهم المتوقعة: 5.87 دولار
- نمو متوقع: 8.3%
كما ارتفع عدد الأسهم القائمة بنحو 7.5% خلال آخر عامين، ما أثر سلبًا على نمو ربحية السهم لكل مساهم.
🧠 نظرة مُركّب: الأرباح تنمو بوتيرة أبطأ من الإيرادات، وهو ما يشير إلى تراجع الربحية لكل سهم.
📊 8. القيمة الدفترية الملموسة للسهم (TBVPS)
5 سنوات:
- نمو سنوي مركب: 22.3%
آخر عامين:
- نمو سنوي: 20.2%
وارتفعت القيمة الدفترية الملموسة للسهم من 26.66 دولار إلى 38.55 دولار خلال آخر عامين.
🧠 نظرة مُركّب: يمثل نمو القيمة الدفترية الملموسة أحد أبرز نقاط القوة في الشركة ويعكس تحسن قاعدة رأس المال.
📊 9. العائد على حقوق المساهمين (ROE)
5 سنوات:
- متوسط العائد على حقوق المساهمين: 18.7%
ويعد هذا المستوى أعلى بكثير من متوسط القطاع، ويعكس كفاءة الإدارة في تحقيق عوائد قوية للمساهمين.
🧠 نظرة مُركّب: العائد المرتفع على حقوق المساهمين يعد من أهم نقاط القوة في الشركة.
🏦 10. المركز المالي
- إجمالي الديون: 16.51 مليار دولار
- حقوق المساهمين: 1.98 مليار دولار
- متوسط نسبة الدين إلى حقوق المساهمين: 7.2x
ويعد هذا المستوى مرتفعًا للغاية بالنسبة لشركات القطاع، ويزيد من المخاطر المالية في حال تدهورت الظروف الاقتصادية أو ارتفعت تكاليف التمويل.
🧠 نظرة مُركّب: المديونية المرتفعة تمثل أكبر نقطة ضعف في الشركة وتحد من جاذبية الاستثمار فيها.
📌 11. أبرز استنتاجات نتائج الربع
حملت النتائج عددًا من المؤشرات الإيجابية:
- استمرار النمو القوي في الإيرادات
- ارتفاع القيمة الدفترية الملموسة للسهم
- العائد على حقوق المساهمين بقي عند مستويات قوية
لكن في المقابل:
- ربحية السهم جاءت دون التوقعات
- تراجع هامش الربح قبل الضرائب
- استمرار ارتفاع المديونية
- تباطؤ نمو الأرباح مقارنة بالإيرادات
🧠 نظرة مُركّب: النتائج أظهرت قوة واضحة في النمو، لكنها كشفت أيضًا استمرار الضغوط على الربحية والميزانية العمومية.
💰 12. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 77.61 دولار
- القيمة العادلة: 84.00 دولار
- مستوى عدم اليقين: High
- Forward P/E: 2.3x
- السعر المستهدف للمحللين: 116 دولار
يتداول السهم بخصم يقارب 8% عن قيمته العادلة، ويبدو تقييمه منخفضًا للغاية، إلا أن ارتفاع المديونية ومستوى عدم اليقين المرتفع يقللان من جاذبيته.
🧠 نظرة مُركّب: التقييم يبدو جذابًا، لكن قوة الميزانية العمومية تبقى العامل الحاسم قبل التفكير في الاستثمار.
🧾 الخلاصة المركبة: ستون إكس، نمو قوي لكن المديونية تمثل مصدر القلق الأكبر
تمتلك ستون إكس (SNEX):
- نموًا استثنائيًا في الإيرادات
- نموًا قويًا في القيمة الدفترية الملموسة
- عائدًا مرتفعًا على حقوق المساهمين
- نموذج أعمال متنوع وانتشارًا عالميًا
لكن:
- ربحية السهم تنمو بوتيرة أبطأ من الإيرادات
- هوامش الربحية ما تزال منخفضة
- المديونية مرتفعة وتشكل أبرز المخاطر
- مستوى عدم اليقين مرتفع
✨ الخلاصة: ستون إكس شركة تتمتع بمعدلات نمو قوية وجودة تشغيلية جيدة، لكن ارتفاع المديونية يحد من جاذبية السهم، رغم تداوله دون قيمته العادلة.