سهم سبيس إكس: هل يستحق الشراء… أم أن الحماس سبق الأرباح؟
من يشتري سهم سبيس إكس اليوم يملك أكثر من الصواريخ وستارلينك. يملك أيضًا حصة في أعمال الذكاء الاصطناعي، من Grok وCursor إلى مراكز بيانات تؤجّر قدرتها الحاسوبية لشركات أخرى.
وهذا يغيّر قصة الاستثمار. ففي النتائج التي أعلنتها الشركة في 20 أكتوبر 2026، أصبح الذكاء الاصطناعي أكبر أنشطتها بالإيرادات، بينما ظل الاتصال عبر ستارلينك أكبر مصدر للربح التشغيلي. أما الإنفاق على بناء المستقبل، فما زال يتجاوز الأموال التي يولّدها التشغيل.
السؤال الذي يهم المساهم: هل تتحول هذه الاستثمارات إلى أرباح تكفي لتبرير سعر السهم، أم يحتاج تمويلها إلى مزيد من الديون والأسهم؟
سهم سبيس إكس ليس ضمن تغطية مركب حاليًا. نعرض هنا أعمال الشركة وفرصها ومخاطرها، دون منح السهم تقييمًا معتمدًا للجودة أو القيمة العادلة.
هذه قراءة في الأعمال والتوقعات، اعتمادًا على نتائج الربع المنتهي في سبتمبر وأسعار إغلاق 20 أكتوبر، قبل إعلان النتائج. النتائج الرسمية.
1. ماذا تملك عندما تشتري سهم سبيس إكس؟
بدأ تداول سبيس إكس في 12 يونيو 2026 تحت الرمز SPCX. وستارلينك جزء من المجموعة، وليست سهمًا منفصلًا تشتريه من البورصة. كما أصبحت xAI، التي تضم منصة X، ضمن سبيس إكس في فبراير، ثم اكتمل شراء أداة البرمجة Cursor في أغسطس.
لهذا، لا يستطيع مشتري السهم اختيار ستارلينك وحدها وترك تكلفة تطوير نماذج الذكاء الاصطناعي أو ستارشيب. يحصل على الأنشطة مجتمعة، ويتحمل نتائج قرارات الإدارة في توزيع المال بينها. إفصاح يونيو، إقفال صفقة Cursor.
خلال السنوات الخمس الماضية تقريبًا، اتسعت القصة كثيرًا. كانت خدمة ستارلينك، التي بدأت تقديم الاتصال للعملاء في 2020، في مرحلة بناء شبكة جديدة. واليوم تجمع الشركة الإطلاق والاتصال والحوسبة والبرمجيات. هذا تحوّل في طبيعة الأعمال؛ أما السهم فليس له تاريخ تداول لخمس سنوات، لأنه أُدرج هذا العام. نشرة الشركة.
وتسلا؟ ما زالت شركة منفصلة. قال موسك في مكالمة النتائج إن الشركتين شكلتا لجنتين من أعضاء مستقلين في مجلسي الإدارة لدراسة اندماج محتمل. لم يُعلن اتفاق نهائي أو شروط صفقة؛ لذلك لا نبني قيمة سهم سبيس إكس على افتراض أن سيارات تسلا ستصبح جزءًا منه. تغطية المكالمة.
2. كيف تحقق سبيس إكس إيراداتها؟
لنفصل الأعمال إلى ثلاث فواتير يفهمها المستثمر:
- الفضاء: تدفع جهة حكومية أو شركة لإطلاق حمولة، أو لنقل رواد أو شحنات، أو لتطوير قدرات مرتبطة بمهمة. الإيراد هنا يرتبط بالخدمة والعقد وتنفيذ العمل.
- الاتصال: يدفع منزل أو سفينة أو شركة طيران للحصول على الإنترنت. تحصل سبيس إكس على إيرادات من الأجهزة والخدمة، ومن عقود المؤسسات والحكومات. الاشتراك يتيح دخلًا متكررًا، مع استمرار تكلفة تشغيل الشبكة وتجديد أقمارها.
- الذكاء الاصطناعي والحوسبة: يدفع عميل لاستخدام قدرة حاسوبية، أو أدوات مثل Grok وCursor، أو للإعلان على X. الشركة تبيع البنية التي تُشغّل بعض التطبيقات، وتبيع تطبيقاتها أيضًا. وصف الأنشطة في الإفصاح.
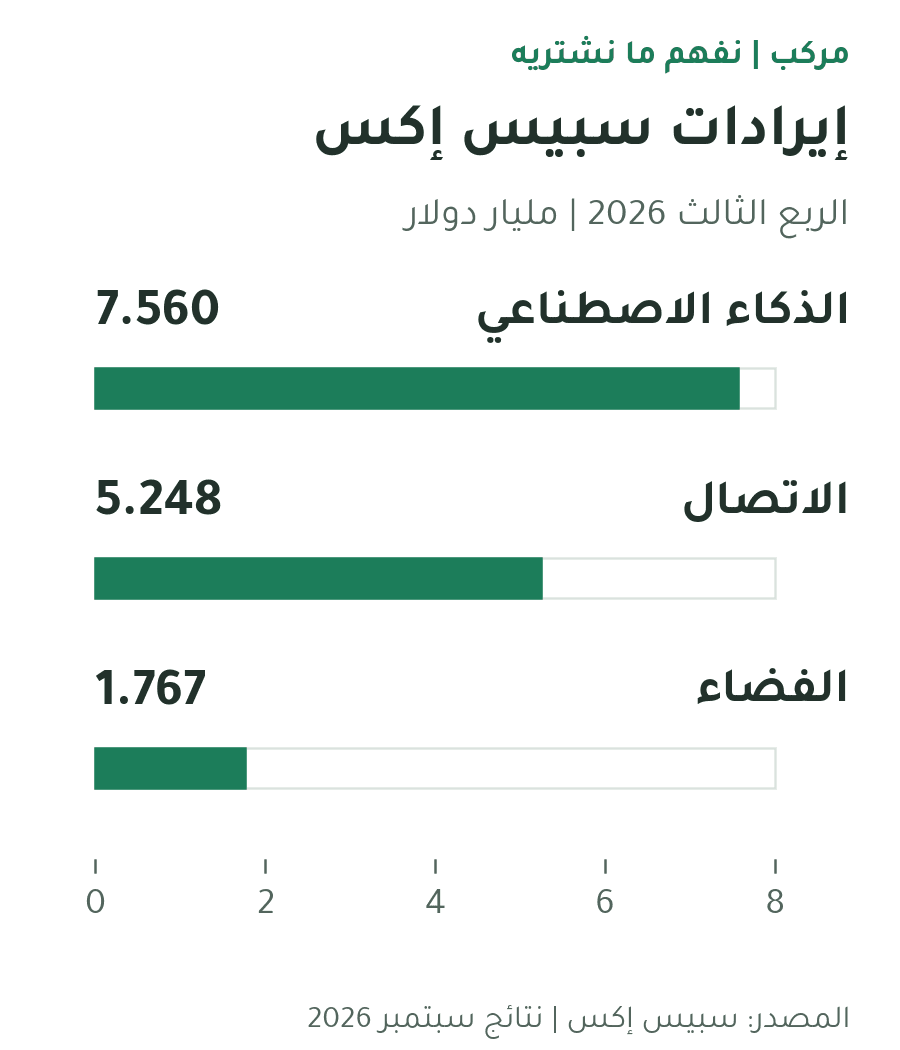
شرح الرسم: نحو نصف إيرادات المجموعة يأتي الآن من قطاع الذكاء الاصطناعي والحوسبة. هذا لا يعني أن نصف الإيرادات اشتراكات في Grok؛ فالقطاع يجمع تأجير الحوسبة والبرمجيات والإعلانات. والقفزة في المبيعات لا تخبرنا وحدها كم سيبقى للمساهم بعد التكاليف والاستثمار.
ومن المفارقات أن المنافس قد يكون عميلًا. لدى سبيس إكس اتفاقات لتقديم الحوسبة إلى Anthropic وGoogle، رغم منافسة منتجاتهما لمنتجاتها في الذكاء الاصطناعي. فتستطيع تحصيل إيراد من شركات تستخدم نماذجها الخاصة. اتفاق جوجل المودع رسميًا، توسع اتفاق أنثروبيك.
لماذا تستأجر جوجل الحوسبة وهي تبيعها؟
تمتلك جوجل مراكز بيانات وتبيع الحوسبة، لكن قدرتها المتاحة في أي وقت محدودة. وقالت الشركة إن الطلب على Gemini Enterprise تجاوز توقعاتها، وإن استئجار قدرة من سبيس إكس يساعدها على تلبيته مؤقتًا. تصريح جوجل عن سبب الاتفاق.
مثال افتراضي للتوضيح: تستطيع مراكز جوجل خدمة 100 عميل، ثم يصلها طلب من 120 عميلًا. توسعة مراكزها تحتاج وقتًا، فتستأجر قدرة إضافية لخدمة العشرين الآخرين. هذه أرقام مبسطة لشرح الفكرة، وليست بيانات عن الشركتين.
جوجل تظل صاحبة الخدمة وعلاقتها بالعميل، وتستخدم أجهزة مستأجرة لتقديم جزء منها. وينص الاتفاق على احتفاظها بملكية نماذجها وبياناتها. اقتصاديًا، قد يكون دفع الإيجار أفضل من تأجيل طلبات العملاء وخسارتها، إذا بقي العائد مجديًا بعد التكلفة. امتلاك التقنية والمال لا يجعل تجهيز قدرة جديدة أمرًا فوريًا.
ومن أين جاءت القدرة التي تؤجّرها سبيس إكس؟
جاءت البنية الحاسوبية مع xAI، التي بنت مجمعات كولوسس لتدريب وتشغيل نماذجها. وتوضح نشرة الشركة أن هذه البنية تدعم عائلة Grok، وأن تدريب Grok-5 كان يجري في Colossus II عند إعداد النشرة. ثم خصصت الشركة جزءًا من قدرتها لعملاء خارجيين، إلى جانب استخدامها الداخلي. نشرة الشركة، أقسام الحوسبة واتفاقات العملاء.
إذن، خصصت الشركة جزءًا من قدرتها للتأجير، وتقول الإدارة إن السعة تكفي لاحتياجاتها الداخلية وعقود العملاء معًا. ويتيح ترتيب الاتفاقات تحقيق دخل من هذه القدرة، مع إمكان إعادة تخصيصها لمشروعاتها الداخلية مستقبلًا وفق شروط العقود. ولا تفصح الشركة عن مقدار السعة التي كانت غير مستخدمة قبل تأجيرها، أو عن نسبة استخدامها الحالية. وأكدت نتائج الربع الثالث المنشورة في 20 أكتوبر استمرار توسيع Colossus II وتوقيع عقود حوسبة إضافية. أحدث النتائج.
بالنسبة للمساهم، يفتح ذلك مصدر دخل من نجاح خدمات جوجل وClaude أيضًا. ويظل الاختبار هو الربح المتبقي بعد الكهرباء وتشغيل الأجهزة واستهلاكها وتمويلها. كما تتضمن بعض الاتفاقات حقوق إنهاء بإشعار مسبق؛ مدة العقد الطويلة لا تجعل كل دفعاته مضمونة.
وهنا خطر تركيز العملاء. في ربع يونيو، جاء 37.8% من إيرادات المجموعة من عميلين لم يسمّهما الإفصاح. النسبة تخص ذلك الربع، وليست نسبة سبتمبر، ولا نعرف أنها تخص Google وAnthropic. إذا خفّض عميل كبير مشترياته، قد تتراجع الإيرادات بينما تبقى مراكز البيانات والموظفون وتكاليف التمويل. نتابع تنوع العملاء وشروط العقود والتحصيل؛ فملايين اشتراكات ستارلينك لا تلغي التركيز في بقية الأعمال. جدول التركيز، الإيضاح 3.
3. ما الذي يمنح ستارلينك ميزة تنافسية؟
تخيّل شركة شحن تريد إبقاء سفنها متصلة في عرض البحر. هي لا تشتري قمرًا صناعيًا؛ تشتري اتصالًا يمكن الاعتماد عليه بعيدًا عن الشبكات الأرضية. تستطيع سبيس إكس بيع الخدمة نفسها لعملاء كثيرين عبر شبكة واحدة، مع اختلاف العقود والسعة المطلوبة.
وصل مقياس اشتراكات ستارلينك الاستهلاكية إلى 13.6 مليون خط خدمة بنهاية سبتمبر. ويشمل بعض خطط الأعمال، لكنه يستبعد عقود المؤسسات والحكومات المُدارة. لذلك لا يساوي عدد الأفراد المستخدمين للخدمة، ولا يفسر وحده كامل إيراد الاتصال.
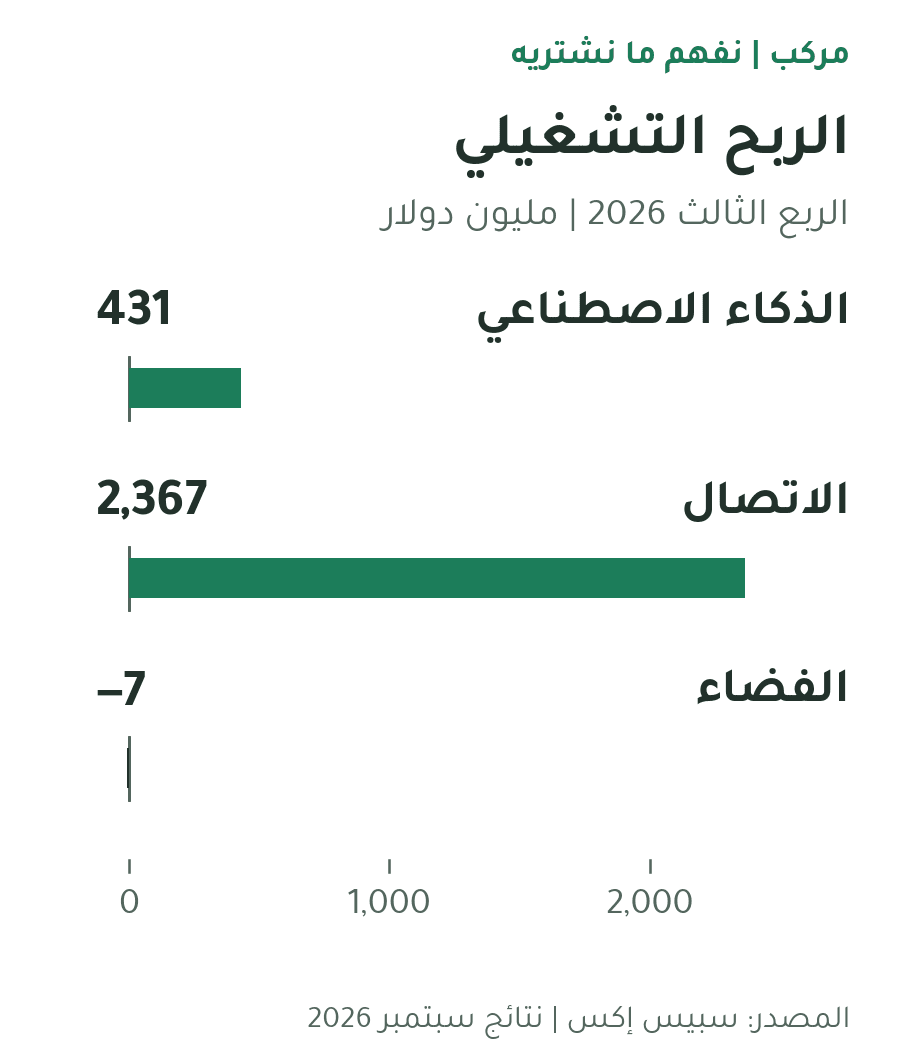
شرح الرسم: قطاع الاتصال كاملًا، بما فيه المؤسسات والحكومات، يترك حاليًا ربحًا أكبر بكثير من بقية الأنشطة بعد مصاريف التشغيل. قطاع الفضاء قريب من التعادل، والذكاء الاصطناعي يحقق ربحًا أصغر رغم إيراداته الأكبر. هذه أرباح تشغيلية، قبل الفوائد والضرائب، وليست الأموال المتبقية بعد شراء الأصول.
ولدى سبيس إكس ميزة عملية: تصنع الأقمار وتطلقها وتشغّل الشبكة التي تبيع الاتصال. يساعد هذا الترابط على تنسيق التوسع واختبار التقنية وتقليل الاعتماد على مورد إطلاق خارجي. يصعب على منافس جديد بناء هذه القدرات كلها في الوقت نفسه، لكنه يستطيع منافستها في جزء من الخدمة.
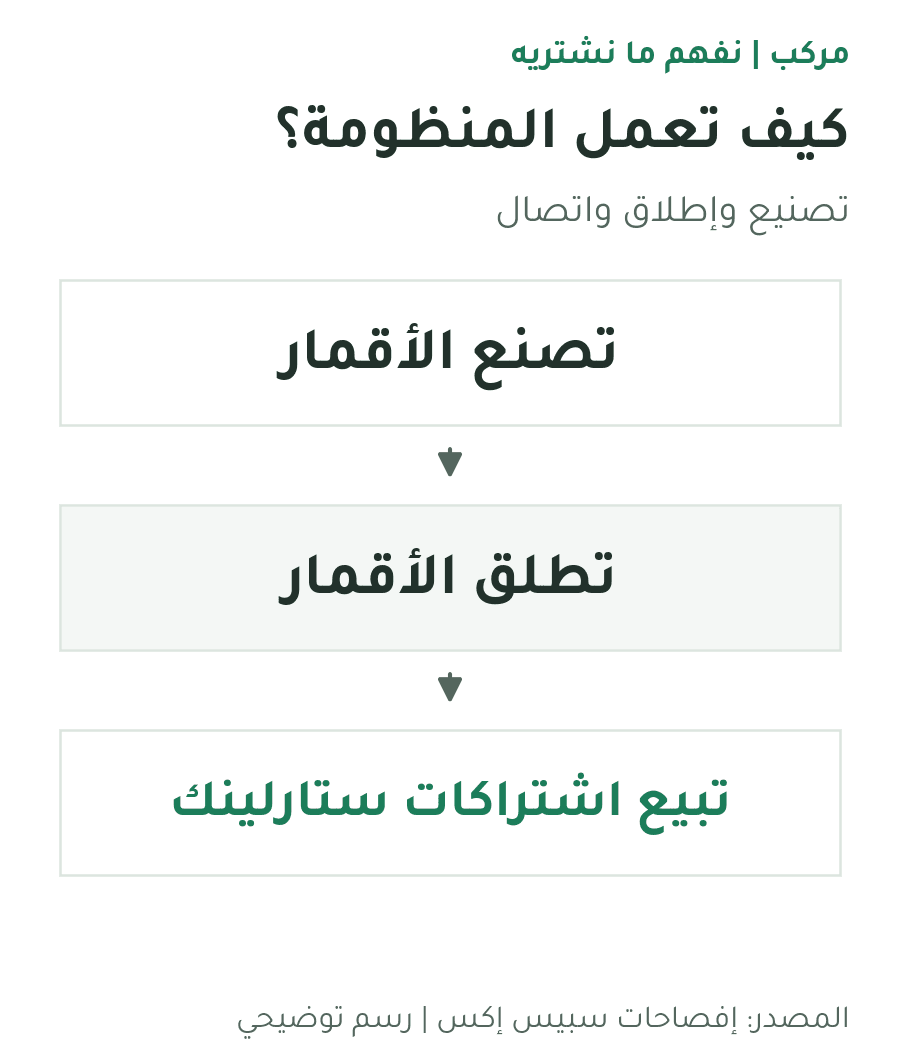
شرح الرسم: تملك الشركة مراحل أساسية من الطريق إلى العميل. لكن إطلاق قمر لنفسها لا يضيف فاتورة مبيعات خارجية جديدة للمجموعة؛ فائدته تظهر عندما تخدم السعة عملاء يدفعون، وبتكلفة مناسبة. هذا الترابط يشرح ميزة ستارلينك، ولا يعني أن مراكز الذكاء الاصطناعي الحالية تعمل في المدار.
وللميزّة حدود. إذا نمت الاشتراكات بفضل خطط أقل سعرًا، فقد يرتفع العدد أسرع من الإيراد لكل اشتراك. وإذا ازدحمت منطقة كثيرة الطلب، تحتاج الشبكة إلى سعة إضافية قبل بيع خدمة أفضل فيها. نتابع الربح وجودة الخدمة وكلفة التوسع معًا، بدل الاكتفاء بعدّ المشتركين.
4. من يمكن أن ينافسها؟
تختلف المنافسة بحسب الفاتورة التي يريد العميل دفعها:
| النشاط | منافسون بارزون | أين تكون المنافسة؟ |
|---|---|---|
| الإنترنت الفضائي | Amazon Leo وEutelsat OneWeb، إلى جانب بدائل أرضية في المناطق المخدومة | التغطية والسرعة والسعر وعقود المؤسسات. تمتلك أمازون المال والعلاقات التجارية لتوسيع شبكتها، لكن وصولها إلى المدار لا يساوي امتلاك حجم ستارلينك الحالي. |
| الإطلاق | Blue Origin وULA وRocket Lab، بقدرات ومراحل تطوير مختلفة | ملاءمة الصاروخ للحمولة، وتوافر موعد الإطلاق، والاعتمادية والسعر. نجاح بديل يمنح العميل خيارات أكثر، وقد يضغط على الأسعار. |
| الحوسبة والنماذج | AWS وAzure وGoogle Cloud ومزودو حوسبة متخصصون؛ وعلى مستوى النماذج OpenAI وAnthropic وGoogle | إتاحة الحوسبة وكلفتها، وجودة البرمجيات، وسهولة نقل العمل. قد يوزع العميل طلبه بين أكثر من مزود. |
تحديث أمازون في أكتوبر يؤكد استمرار نشر شبكة Leo. وتوضح مواد NASA وخدمات المنافسين أن سوق الإطلاق يضم فئات مختلفة من الحمولات والمهمات؛ لهذا لا يصح وضع الأسماء في سباق واحد بلا تعريف. تقدم Amazon Leo، إضافة New Glenn إلى عقد NASA، شبكة OneWeb.
ماذا يعني ذلك للسهم؟ قد يستمر نمو سوق الإنترنت أو الحوسبة، لكن العميل يستطيع التفاوض على سعر أقل حين تتوافر بدائل. عندها تحتاج الشركة إلى بيع وحدات أكثر للحفاظ على الربح نفسه. قوة التقنية مهمة، والقدرة على الاحتفاظ بربح مناسب من بيعها مهمة أيضًا.
ولا تعطي الملكية المشتركة للمراحل أفضلية تلقائية في الذكاء الاصطناعي. المطلوب هناك أن تختار الشركات الحوسبة أو البرمجيات بسبب جودتها وتكلفتها؛ نجاح الصاروخ لا يضمن نجاح المنتج البرمجي.
5. ما فرص النمو خلال السنوات الخمس المقبلة؟
هناك ثلاثة طرق رئيسية للنمو، ولكل منها اختبار مختلف.
الأول: اتصال أفضل لعملاء أكثر. توسع الخدمة في المنازل والسفن والطائرات والمؤسسات يفتح إيرادات إضافية. ويساعد ستارشيب، إذا نجحت إعادة استخدامه وتكرار رحلاته، على نشر أقمار أكبر وسعة أعلى. لكن نجاح رحلة لا يثبت بعد الوصول إلى كلفة منخفضة وجدول إطلاق منتظم. نراقب التكرار والاعتمادية والخدمة التي تتحول إلى مبيعات.
الثاني: اتصال مباشر بالهواتف. هذا قد يوسّع السوق بعيدًا عن تركيب طبق لكل عميل. الخدمة المتاحة اليوم تتأثر بالموقع والسماء المفتوحة والجهاز والخدمة المدعومة، فلا نفترض أنها ستستبدل شبكات المدن فورًا. التوسع يحتاج أقمارًا وطيفًا وموافقات؛ وتوضح T-Mobile هذه القيود في دليلها للخدمة. الدليل الرسمي.
الثالث: بيع الحوسبة والبرمجيات على نطاق أكبر. تستهدف الإدارة إيرادات بين 33 و37 مليار دولار في الربع الأول من 2027. وفي المقابل، تتوقع إنفاقًا رأسماليًا بين 35 و40 مليارًا في الربع الرابع من 2026. هذان توقعان لفترتين مختلفتين، ويبينان أن النمو المستهدف يحتاج رأس مال كبيرًا قبل أن نعرف عائده النهائي. نص مكالمة النتائج المنشور.
وما قصة الأرقام الضخمة التي يتحدث عنها موسك؟ هدف الإدارة البالغ 100 مليار دولار بنهاية 2026 يعني وتيرة إيراد ديسمبر محسوبة على سنة، وليس مجموع إيرادات العام. وطرح موسك تصورًا أشد طموحًا لوتيرة بين 500 مليار وتريليون دولار بنهاية 2027. نعامله طموحًا يحتاج إلى إثبات؛ فلن تكون الوتيرة المستهدفة أرباحًا، ولن يكفي بلوغها إذا كانت تكلفتها أكبر من فائدتها للمساهم.
أما الحوسبة في المدار، فتبقى رهان تطوير. أعلنت إنفيديا العمل مع سبيس إكس على Starmind، مع تحديات الطاقة والحرارة والاتصال والاعتمادية. هذا مشروع يستحق المتابعة، لكنه لا يثبت وجود نشاط مداري تجاري واسع ومربح اليوم. بيان إنفيديا.
في المسار القوي حتى 2031، تتحسن قدرة الإطلاق وتنمو خدمات الاتصال والحوسبة بأرباح تكفي تمويل جانب أكبر من التوسع. وفي مسار أبطأ، تستمر ستارلينك في النمو بينما تحتاج بقية المشاريع إلى التمويل مدة أطول. أما المسار الضعيف، فيجمع تباطؤ الطلب مع أصول مكلفة والتزامات يصعب خفضها بسرعة. هذه سيناريوهات تحليلية، وليست توقعات رقمية للشركة.
6. هل يستفيد المساهم من هذا النمو؟
الفرق بين الربح والنقد يظهر هنا بوضوح. تدفع الشركة اليوم لشراء معدات ومبانٍ ستستخدمها سنوات، بينما توزّع المحاسبة جزءًا من تكلفتها على فترات لاحقة. لذلك قد تعلن ربحًا وتحتاج في الوقت نفسه إلى تمويل إضافي.
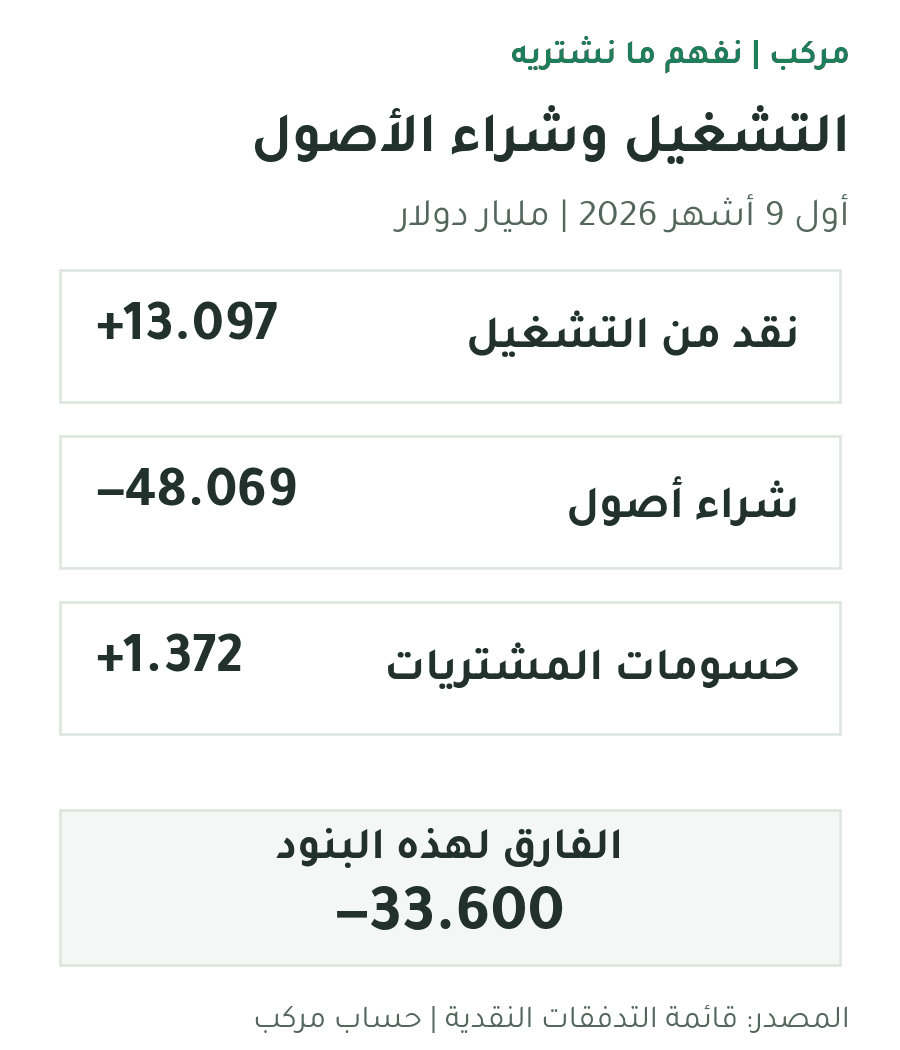
شرح الرسم: أموال التشغيل لم تغطِّ مشتريات المباني والمعدات، حتى بعد الحسومات المقبوضة. الفارق يحتاج إلى تمويل من النقد المتاح أو مصادر أخرى. هذا حساب لهذه البنود الثلاثة فقط؛ لا يشمل جميع المدفوعات الاستثمارية، وليس مقياس تدفق نقدي حر أعلنته الشركة.
ساعد الاكتتاب على توفير التمويل؛ بلغ صافي متحصلاته 85.7 مليار دولار. هذا يمنح الشركة قدرة على الاستثمار، لكنه مال قدمه المستثمرون، ويحتاج إلى تحقيق عائد. وجود رصيد نقدي كبير لا يجعل كل مشروع جديد استثمارًا جيدًا. تفاصيل الطرح.
كذلك، لا نفترض تكرار ربح سبتمبر الصافي كما هو. فهو يتضمن دخل فوائد وبنودًا أخرى وأثرًا ضريبيًا، إلى جانب التشغيل. وحذّر المدير المالي من أن هامش الربح الإجمالي للربع التالي يُتوقع أن يكون أقرب إلى الربع الثاني، بعدما استفاد سبتمبر من مزيج عملاء وفوائد غير متكررة. لذا فإن ضرب ربح ربع واحد في أربعة لا يعطينا ربح السنة المقبلة. الإيضاح في المكالمة.
ثم يأتي عدد الأسهم. يمكن أن تكبر الشركة، لكن يتوزع هذا النمو على أسهم أكثر، خصوصًا عندما تدفع ثمن الاستحواذات أو تعويضات الموظفين بأسهم.
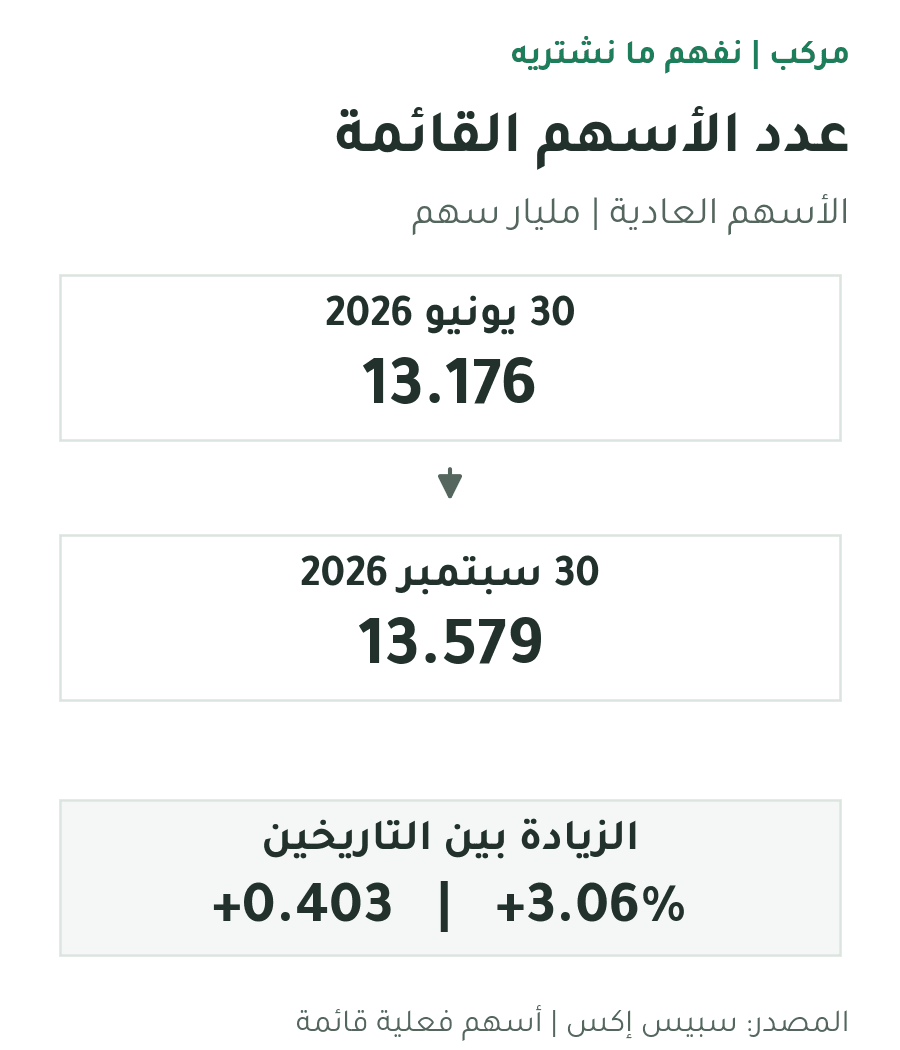
شرح الرسم: أصبح الربح المستقبلي موزعًا على عدد أكبر من الأسهم. شراء Cursor يفسر معظم الزيادة، فلا ننسبها كلها إلى مكافآت الموظفين. وقد يضيف الاستحواذ أعمالًا نافعة؛ الاختبار هو أن تنمو قيمة الشركة وأرباحها لكل سهم بما يعوّض الإصدار، وليس أن يكبر حجمها فقط.
وسجّلت قائمة النقد مدفوعات لإعادة شراء أسهم عادية وممتازة في أول تسعة أشهر، لكن المبلغ كان نفسه المسجل عند نهاية يونيو. هذا لا يثبت وجود برنامج شراء سوقي مستمر يعوّض كل إصدار جديد. نراجع التنفيذ وصافي عدد الأسهم، كما نفعل مع أي شركة أخرى. التدفقات النقدية وميزانية سبتمبر.
7. لو معك 1,000 دولار الآن، هل سبيس إكس أفضل مكان لها؟
لن نجعل سبيس إكس خيارنا الأول حاليًا بين الشركات المذكورة في هذا المقال. الشركة واعدة، لكنها لم تستوفِ بعد متطلبات التغطية والتقييم المعتمدة لدينا. ولم تكتمل لدينا الشروط والمعلومات اللازمة لإصدار حكم معتمد على جودة السهم وقيمته العادلة. لذلك لا يكفي إعجابنا بمشروعاتها لترجيح شراء سهمها.
نفضّل حاليًا مايكروسوفت وألفابت من حيث وضوح الأعمال وسجل الربحية، مع اشتراط سعر مناسب قبل الشراء. لدى الشركتين أنشطة قائمة أثبتت قدرتها على تحقيق الأرباح عبر سنوات، ويمكننا دراسة ما تضيفه استثمارات الذكاء الاصطناعي إليها على أساس أوضح. أما سبيس إكس، فتتغير تركيبتها بسرعة، وتحتاج مشروعاتها إلى إنفاق كبير قبل اتضاح عائدها المستدام.
- مايكروسوفت: تجمع Azure واشتراكات Microsoft 365 وبرمجيات تعتمد عليها الشركات يوميًا. حققت 155.2 مليار دولار ربحًا تشغيليًا في السنة المالية المنتهية في يونيو 2026. هذا السجل يجعل دراسة الشركة أقل اعتمادًا على نجاح مشروع جديد واحد. لكنها تواجه تكلفة بناء مراكز البيانات والمنافسة، ونراقب ما يتبقى من النقد بعد الإنفاق. النتائج السنوية.
- ألفابت، الشركة الأم لغوغل: تجمع أعمال البحث ويوتيوب والسحابة، وحققت 129.0 مليار دولار ربحًا تشغيليًا في 2025. لديها أعمال قائمة يمكن اختبار أثر الذكاء الاصطناعي فيها. لكن التقنية قد تغيّر طريقة البحث، كما تجاوز الإنفاق على الأصول النقد التشغيلي في ربع يونيو 2026، فأصبح التدفق الحر سالبًا في ذلك الربع. سجل الربحية لا يعفيها من اختبار الإنفاق. النتائج السنوية، نتائج يونيو 2026.
هذا تفضيل مالي مبني على نضج الأعمال ووضوح الأدلة المتاحة، وليس حكمًا بأن السهمين رخيصان عند أي سعر، ولا اعتمادًا لهما وفق معايير المقاطعة. نراجع التقييم والمخاطر ومعايير المستثمر قبل اتخاذ قرار الشراء.
أغلق السهم في 20 أكتوبر عند 147.79 دولارًا، قبل إعلان النتائج. هذا أعلى بنحو 9.5% من سعر الطرح البالغ 135 دولارًا، لكنه أقل بنحو 8.2% من إغلاق أول جلسة. اختلاف نقطة البداية يغيّر حكاية الأداء؛ ولا تمثل هذه اللقطة سعر التداول بعد النتائج. سجل الأسعار.
وباستخدام إجمالي الأسهم العادية القائمة في سبتمبر، يقدّر ثمن ملكية الشركة كلها بنحو تريليوني دولار عند ذلك السعر. عند هذا الحجم، يحتاج المستثمر إلى نجاح كبير ومستمر، لا إلى خبر إطلاق ناجح أو ربع قوي فقط.
للتقريب: إذا حققت شركة أرباحًا سنوية مستدامة قدرها 50 مليار دولار، وكان تقييمها تريليوني دولار، فالمستثمر يدفع 40 ضعف الربح. هذا مثال حسابي، وليس توقعًا لأرباح سبيس إكس أو تقديرًا لقيمتها العادلة. وما قد يحققه السهم يعتمد أيضًا على الوقت وعدد الأسهم والسعر الذي يقبله السوق مستقبلًا.
وقبل منح الشركة تقييمًا مرتفعًا، نحتاج إلى متابعة أربعة اختبارات:
| ما الذي نتابعه؟ | لماذا يهم المساهم؟ |
|---|---|
| نمو ستارلينك مع الحفاظ على ربحية مناسبة | زيادة العملاء مفيدة عندما تتجاوز عوائدهم تكلفة خدمتهم وتوسيع الشبكة. |
| إيرادات حوسبة متكررة وعملاء أكثر تنوعًا | تخفف الاعتماد على عقود كبيرة قليلة، وتزيد وضوح الطلب على المعدات. |
| تحسن النقد بعد الإنفاق | يقلل الحاجة إلى اقتراض أو إصدار أسهم لتمويل كل مرحلة جديدة. |
| نمو الربح والقيمة لكل سهم | يختبر ما إذا كانت الاستحواذات ومكافآت الأسهم تضيف للمساهم أكثر مما تكلفه. |
هناك خطر آخر يتعلق بمن يتخذ القرار. تمنح الفئة B أصواتًا أكثر من الفئة المتداولة A، ويبقى لموسك نفوذ كبير في توجيه المجموعة. كما تزيد الصفقات بين شركات يرتبط بها من أهمية السعر وشروط الصفقة والرقابة المستقلة. إذا نُقلت قيمة من مجموعة مساهمين إلى أخرى بشروط غير مناسبة، فقد يكبر الكيان الجديد ويضعف نصيب المساهم القديم. نراجع شروط أي اتفاق عند إعلانه، ولا نعتبر شهرة المؤسس بديلًا عن ذلك. هيكل التصويت ومخاطر الأطراف المرتبطة.
والتوسع الفضائي مرتبط بالتراخيص والسلامة. تأخر الإطلاق أو الترخيص قد يؤخر نشر أقمار أو تقديم خدمة، بينما يستمر الإنفاق قبل الإيراد. تخفف الخبرة التشغيلية هذا الخطر، لكنها لا تلغي سلطة الجهات المنظمة؛ وتبقى خطط رفع وتيرة ستارشيب موضوع مراجعات، لا رحلات أُنجزت بالفعل. مراجعات FAA.
وللمستثمر الذي يراعي المقاطعة أو استخدامات الدفاع: تشمل أعمال المجموعة خدمات حكومية وأمنية، ومنها Starshield. يلزم فحص هذه الأنشطة والعلاقات وفق معاييره، ولا يعني عرض الشركة هنا اعتمادًا أخلاقيًا لها. تعريف Starshield الرسمي.
اختيارنا الآن: نبدأ بمايكروسوفت وألفابت عند تقييم بدائل الاستثمار، ونبقي سبيس إكس تحت المتابعة. نعيد النظر عندما تتوافر متطلبات تغطيتها لدينا، وتتضح أكثر قدرة أعمالها على تحويل الإنفاق إلى نقد وربح لكل سهم. إلى ذلك الحين، نرى أن الأعمال الأوضح وسجل الربحية المثبت يمنحان المستثمر أساسًا أفضل للاختيار من الحماس وحده.
قارن الأسهم قبل أن تختار
إذا لم نستطع تقييم سهم بثقة، فهناك بدائل يمكن دراستها بدل الاستعجال. مع مركب، افهم أكثر من 1,500 سهم بسهولة، وقارن الجودة والتقييم للأسهم المغطاة، واستخدم الأدوات المالية ومحفظة مركب لتوسيع بحثك. ابدأ بمقارنة الشركات التي تفهم مصدر أرباحها، ثم اختبر ما إذا كان سعرها مناسبًا.
اشترك في مركب وابدأ مقارنة أسهمك.
إعداد 21 أكتوبر 2026. القيم بالدولار الأميركي. بيانات القطاعات للربع الثالث 2026؛ الرسم النقدي لأول تسعة أشهر، ورسم الأسهم يقارن نهايتي يونيو وسبتمبر. التوقعات من نص مكالمة 20 أكتوبر المنشور لدى طرف ثالث، وتظل توقعات. القيمة السوقية التقريبية = 147.79 دولار × 13.579 مليار سهم من الفئتين A وB؛ لا تستخدم متوسط الأسهم المرجح لحسابها. المثال الاستثماري افتراضي. هذه مادة تحليلية عامة، وليست توصية شخصية.