سنكلير… شركة إعلام تقليدي بهوامش قوية لكن تواجه تحديات هيكلية ومديونية مرتفعة 📺📉⚠️
تُعد سنكلير (SBGI) واحدة من أكبر شركات البث التلفزيوني المحلي في الولايات المتحدة، حيث تمتلك 185 محطة تلفزيونية في 86 سوقًا أمريكيًا، وتنتج أكثر من 2,400 ساعة من الأخبار المحلية أسبوعيًا، إضافة إلى امتلاكها Tennis Channel وعدد من الشبكات والمنصات الإعلامية الرقمية.
ورغم امتلاك الشركة نموذج أعمال يحقق هوامش ربح مرتفعة، فإن تراجع الإيرادات التاريخي وارتفاع المديونية يشكلان تحديين رئيسيين، بينما يتداول السهم قريبًا من قيمته العادلة مع مستوى عدم يقين مرتفع.
📊 نتائج الربع الثاني CY2026: أرباح تشغيلية قوية لكن خسارة السهم خيبت التوقعات
- الإيرادات: 840 مليون دولار (+7.1% سنويًا، متوافقة مع توقعات السوق)
- ربحية السهم (GAAP EPS): خسارة 1.06- دولار (أسوأ بكثير من توقعات خسارة 0.31- دولار)
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 149 مليون دولار (هامش 17.7%، أعلى من التوقعات بـ5.1%)
- الإدارة وجهت لإيرادات سنوية عند 3.47 مليار دولار (أقل من توقعات السوق بـ0.9%)
- رفعت توجيهات EBITDA السنوية إلى 745 مليون دولار (أعلى من توقعات السوق)
- الهامش التشغيلي (Operating Margin): 6% (ارتفاع من 2.7% في الفترة نفسها من العام الماضي)
- القيمة السوقية: 1.01 مليار دولار
🧠 نظرة مُركّب: ورغم تحسن الربحية التشغيلية، فإن خسارة السهم الكبيرة وضعف توجيهات الإيرادات طغيا على الجوانب الإيجابية في النتائج.
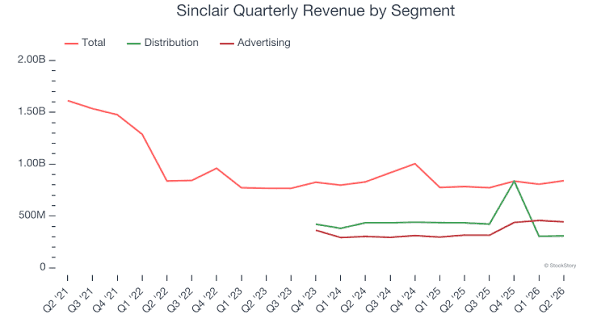
🚀 1. الإيرادات: تراجع طويل الأجل مع استقرار نسبي مؤخرًا
5 سنوات:
- تراجع سنوي مركب: 12%
آخر عامين:
- الإيرادات مستقرة تقريبًا
الربع الثاني CY2026:
- الإيرادات: 840 مليون دولار
- نمو سنوي: 7.1%
- متوافقة مع توقعات السوق
توقعات 12 شهرا:
- نمو متوقع: 6%
ويشير التقرير إلى أن التوقعات تعكس تحسنًا مقارنة بالأداء خلال العامين الماضيين، مع مساهمة الخدمات والأنشطة الجديدة في دعم النمو.
🧠 نظرة مُركّب: يبدو أن الشركة أوقفت تراجع الإيرادات، لكن العودة إلى نمو مستدام لا تزال تحتاج إلى إثبات.
⚙️ 2. نموذج الأعمال: الإعلانات ورسوم التوزيع
تعتمد سنكلير (SBGI) على نموذج أعمال يشمل:
- محطات البث التلفزيوني المحلي
- إنتاج الأخبار المحلية
- القنوات المتخصصة
- الخدمات الإعلامية الرقمية
- تقنيات البث والإعلانات
وتحقق الشركة إيراداتها من:
- بيع الإعلانات
- رسوم توزيع المحتوى من شركات الكابل والأقمار الصناعية ومنصات البث
- القنوات الرياضية والمتخصصة
- الخدمات الرقمية والإعلانية
🧠 نظرة مُركّب: تنوع مصادر الإيرادات يمنح الشركة بعض الاستقرار، لكنه لا يلغي الضغوط التي يواجهها الإعلام التقليدي.
🏦 3. القطاع والصناعة
تنتمي سنكلير إلى قطاع الإعلام والبث التقليدي، والذي يستفيد من:
- الإعلانات السياسية والانتخابية
- الأخبار المحلية
- حقوق البث الرياضي
- التحول إلى الخدمات الرقمية
لكن القطاع يواجه أيضًا تحديات تشمل:
- تراجع مشاهدة التلفزيون التقليدي
- انتقال الإعلانات إلى المنصات الرقمية
- المنافسة مع خدمات البث
- التغيرات التنظيمية والتكنولوجية
🧠 نظرة مُركّب: يواجه القطاع تحديات هيكلية طويلة الأجل، ما يفرض على الشركات تسريع تحولها نحو المنصات الرقمية.
🌐 4. المنافسة
تتنافس سنكلير (SBGI) مع عدد من الشركات، أبرزها:
- Nexstar Media Group (NXST)
- Gray Television (GTN)
- TEGNA (TGNA)
- Comcast (CMCSA)
- Paramount Global (PARA)
🧠 نظرة مُركّب: تمتلك الشركة حضورًا قويًا في البث المحلي، لكن المنافسة من المنصات الرقمية والإعلام الحديث أصبحت أكثر شراسة من أي وقت مضى.
📈 5. الهوامش: قوية تاريخيًا لكن الاتجاه تراجع
5 سنوات:
- متوسط الهامش التشغيلي المعدل (Adjusted Operating Margin): 25.5%
خلال 5 سنوات:
- تراجع الهامش التشغيلي المعدل بشكل ملحوظ
الربع الثاني CY2026:
- الهامش التشغيلي المعدل: 8.2%
- ارتفاع بمقدار 5.5 نقطة مئوية مقارنة بالفترة نفسها من العام الماضي
ويشير التقرير إلى أن الشركة لا تزال تحقق مستويات ربحية جيدة مقارنة بالعديد من شركات الإعلام، إلا أن تراجع الهوامش خلال السنوات الماضية يعكس الضغوط التي يواجهها القطاع.
🧠 نظرة مُركّب: تحسن الهوامش خلال الربع يعد إشارة إيجابية، لكن الاتجاه طويل الأجل لا يزال أقل قوة من السابق.
📈 6. ربحية السهم
5 سنوات:
- تحولت ربحية السهم من الخسائر إلى الأرباح
آخر عامين:
- نمو سنوي مركب: 46.3%
الربع الثاني CY2026:
- ربحية السهم (GAAP EPS): خسارة 1.06- دولار
- مقابل خسارة 0.92- دولار في الفترة نفسها من العام الماضي
- أسوأ بكثير من توقعات المحللين
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 0.29 دولار (انخفاض 62.4%)
ويشير التقرير إلى أن تراجع الأرباح المتوقعة يعود بشكل رئيسي إلى بنود غير تشغيلية مثل الضرائب، وليس إلى تراجع الإيرادات أو الهوامش التشغيلية.
🧠 نظرة مُركّب: الأداء التشغيلي يتحسن، لكن الأرباح المحاسبية لا تزال تعاني من عوامل تضغط على النتائج النهائية.
💰 7. التدفق النقدي الحر
5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 12.3%
خلال 5 سنوات:
- تراجع الهامش بمقدار 5.3 نقطة مئوية
ويشير التقرير إلى أن الشركة لا تزال تحقق تدفقات نقدية جيدة مقارنة بمعظم شركات القطاع، لكن استمرار تراجعها قد يعكس دخولها مرحلة استثمارية جديدة.
🧠 نظرة مُركّب: تبقى التدفقات النقدية إحدى نقاط القوة، لكن الاتجاه الهابط يستحق المتابعة خلال الفصول المقبلة.
📊 8. العائد على رأس المال والمركز المالي
5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 14%
كما يشير التقرير إلى أن:
- العائد أعلى من معظم شركات القطاع
- الاتجاه شهد تراجعًا واضحًا خلال السنوات الأخيرة
- الإدارة نجحت تاريخيًا في تحقيق عوائد جيدة، لكن فرص النمو أصبحت أقل جاذبية
المركز المالي:
- النقد: 604 مليون دولار
- الديون: 4.06 مليار دولار
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): 6 مرات
ويشير التقرير إلى أن:
- المديونية مرتفعة
- أي تراجع إضافي في الربحية قد يزيد الضغوط على الميزانية
- زيادة الاقتراض مستقبلًا قد تصبح أكثر تكلفة
🧠 نظرة مُركّب: تمثل المديونية المرتفعة أكبر نقطة ضعف في الشركة، وتحد من مرونتها المالية في بيئة أعمال مليئة بالتحديات.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء تجاوزت التوقعات
- تحسن الهامش التشغيلي
- رفع توجيهات EBITDA السنوية
- السهم ارتفع بعد إعلان النتائج
لكن في المقابل:
- ربحية السهم جاءت أسوأ بكثير من التوقعات
- توجيهات الإيرادات السنوية جاءت أقل من تقديرات السوق
- المديونية لا تزال مرتفعة
- التوقعات تشير إلى انخفاض ربحية السهم خلال العام المقبل
🧠 نظرة مُركّب: النتائج حملت بعض الإشارات الإيجابية تشغيليًا، لكنها لم تكن كافية لتغيير الصورة الأساسية التي لا تزال تواجه تحديات واضحة.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 13.91 دولار
- القيمة العادلة: 14.00 دولار
- السهم يتداول قريبًا جدًا من قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 50.1 مرة
- مستوى عدم اليقين: High
ويرى التقرير أن تقييم السهم لا يبدو جاذبًا مقارنة بجودة الأعمال، خاصة مع استمرار تراجع الإيرادات التاريخي، وضعف توقعات الأرباح، وارتفاع المديونية.
🧠 نظرة مُركّب: رغم اقتراب السعر من القيمة العادلة، فإن جودة الأعمال الحالية لا تمنح السهم جاذبية استثمارية مقارنة بفرص أخرى في السوق.
🧾 الخلاصة المركبة: سنكلير... هوامش جيدة لكن التحديات الهيكلية والمالية ما تزال تضغط على السهم
تمتلك سنكلير (SBGI):
- هوامش تشغيلية جيدة
- تحسنًا في الأداء التشغيلي
- تدفقات نقدية مقبولة
- عائدًا تاريخيًا جيدًا على رأس المال
لكن:
- الإيرادات تراجعت بشكل كبير خلال السنوات الماضية
- المديونية مرتفعة
- توقعات الأرباح ضعيفة
- السهم يتداول عند تقييم غير جاذب مقارنة بجودة الأعمال
✨ الخلاصة: تمتلك سنكلير بعض نقاط القوة التشغيلية، إلا أن تراجع الإيرادات، وضعف نمو الأرباح، وارتفاع المديونية تجعل السهم أقل جاذبية للمستثمر طويل الأجل مقارنة ببدائل أخرى في القطاع.