سمارت رينت… نمو تاريخي قوي وإيرادات متكررة متصاعدة لكن الربحية والعائد على رأس المال لا يزالان تحت الضغط 🏠📱⚠️
تُعد سمارت رينت (SMRT) شركة متخصصة في أجهزة وبرمجيات المنازل الذكية للعقارات السكنية متعددة الوحدات، ومنازل الإيجار الفردية، ومجمعات سكن الطلاب، وتوفر حلولًا تشمل الأقفال الذكية وأجهزة تنظيم الحرارة وكاشفات التسرب إلى جانب منصة برمجية مركزية لإدارة هذه الأجهزة.
ورغم النمو التاريخي القوي وتحسن الهوامش مؤخرًا، لا تزال الشركة تسجل خسائر تشغيلية وتدفقات نقدية حرة سلبية وعائدًا سلبيًا على رأس المال، ما يجعل الوصول إلى ربحية مستدامة عامل الحسم في جودة الأعمال.
📊 نتائج الربع الثاني CY2026: تحسن واضح في الربحية رغم استمرار الخسائر
- الإيرادات: 39.84 مليون دولار (+4% سنويًا، أعلى من التوقعات بـ0.6%)
- ربحية السهم المعدلة (Adjusted EPS): 0 دولار (متوافقة مع التوقعات)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 717 ألف دولار (هامش 1.8%)
- الهامش التشغيلي (Operating Margin): -16.2% (تحسن من -30.5%)
- التدفق النقدي الحر (Free Cash Flow): -1.91 مليون دولار (مقابل -16.21 مليون دولار)
- الإيرادات السنوية المتكررة (Annual Recurring Revenue): 64.5 مليون دولار (+13.6% سنويًا)
- الفواتير (Billings): 33.23 مليون دولار
- القيمة السوقية: 260.6 مليون دولار
🧠 نظرة مُركّب: الربع أظهر تقدمًا مهمًا نحو تحسين اقتصاديات الأعمال، مع تقلص الخسائر التشغيلية والحرق النقدي وتحقيق أرباح معدلة قبل الفوائد والضرائب والاستهلاك والإطفاء إيجابية، لكن الشركة لم تصل بعد إلى ربحية تشغيلية مستدامة.
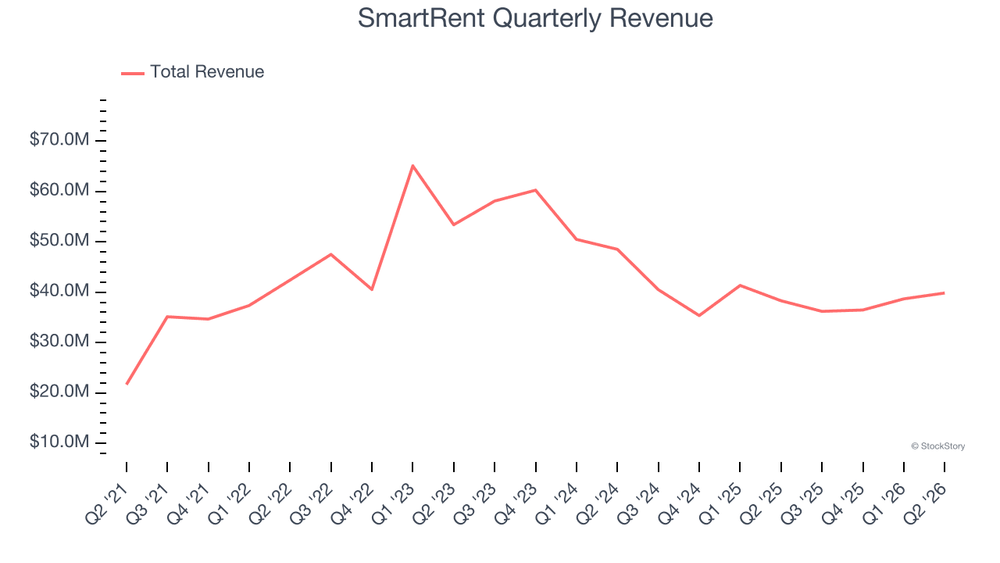
🚀 1. الإيرادات: نمو تاريخي قوي تبعه تراجع حاد
آخر 5 سنوات:
- نمو سنوي مركب: 16.3%
آخر عامين:
- تراجع سنوي: 16.6%
الربع الثاني CY2026:
- الإيرادات: 39.84 مليون دولار
- نمو سنوي: 4%
- أعلى من توقعات السوق بـ0.6%
توقعات 12 شهرا:
- نمو متوقع: 13.8%
ويظهر المسار الأخير تحولًا واضحًا مقارنة بالنمو التاريخي، إذ انكمشت الإيرادات خلال العامين الماضيين، لكن عودة النمو في الربع الأخير والتوقعات بتسارع المبيعات خلال العام المقبل تشير إلى إمكانية بداية تعافٍ في الطلب.
🧠 نظرة مُركّب: سجل النمو طويل الأجل قوي، لكن التراجع خلال العامين الماضيين يجعل استدامة التعافي المتوقع أهم عامل يجب مراقبته.
⚙️ 2. نموذج الأعمال: أجهزة ذكية وبرمجيات بإيرادات متكررة
تعتمد سمارت رينت (SMRT) على تقديم حلول متكاملة لإدارة المنازل والعقارات الذكية، تشمل:
- الأقفال الذكية
- أجهزة تنظيم الحرارة الذكية
- مفاتيح الإضاءة الذكية
- أجهزة كشف تسرب المياه
- منصة سمارت رينت كنترول (SmartRent Control)
- طلبات الصيانة المؤتمتة
- الدخول دون مفتاح لفرق الصيانة
- خدمات التركيب والدعم الفني والصيانة
- اشتراكات برمجية توفر تحديثات ودعمًا مستمرًا
وتأتي الإيرادات المتكررة من الاشتراكات والعقود طويلة الأجل، إذ بلغت الإيرادات السنوية المتكررة (ARR) نحو 64.5 مليون دولار في الربع الأخير، بمتوسط نمو سنوي بلغ 13.9% خلال العامين الماضيين.
🧠 نظرة مُركّب: نمو الإيرادات المتكررة بوتيرة أفضل من الإيرادات الإجمالية يزيد استقرار نموذج الأعمال ويقلل تدريجيًا الاعتماد على مبيعات الأجهزة والمشروعات الجديدة.
🏦 3. القطاع والصناعة
تنتمي سمارت رينت إلى قطاع إنترنت الأشياء (IoT)، الذي يستفيد من الاتجاه طويل الأجل نحو زيادة الاتصال والأتمتة في المنازل والعقارات.
ويستفيد القطاع من:
- زيادة الاعتماد على تقنيات المنازل الذكية
- رقمنة عمليات إدارة العقارات
- إمكانية بناء إيرادات اشتراكات متكررة
- استخدام البرمجيات السحابية للتحكم بالأجهزة عن بعد
لكن القطاع يواجه أيضًا تحديات تشمل:
- المنافسة القوية
- سرعة تغير التكنولوجيا
- الحاجة إلى استثمارات مستمرة في المنتجات
- مخاطر عدم نجاح بعض التقنيات الجديدة تجاريًا
🧠 نظرة مُركّب: القطاع يمتلك فرص نمو هيكلية جذابة، لكن النجاح يعتمد على تحويل الانتشار التكنولوجي إلى إيرادات متكررة وربحية مستدامة.
🌐 4. المنافسة
تتنافس سمارت رينت (SMRT) مع عدد من الشركات، أبرزها:
- فيفينت سمارت هوم (VVNT – Vivint Smart Home)
- ألارم دوت كوم (ALRM – Alarm.com)
- ريزيديو (REZI – Resideo)
🧠 نظرة مُركّب: نمو الإيرادات المتكررة يمنح سمارت رينت عنصرًا إيجابيًا، لكن استمرار الخسائر يجعل قدرتها على المنافسة بكفاءة وربحية أكثر أهمية من مجرد توسيع حصتها السوقية.
📈 5. الهوامش: تحسن كبير لكن الربحية التشغيلية لا تزال سلبية
آخر 5 سنوات:
- متوسط الهامش الإجمالي (Gross Margin): 20.7%
- متوسط الهامش التشغيلي (Operating Margin): -36%
خلال 5 سنوات:
- تحسن الهامش التشغيلي بمقدار 57.1 نقطة مئوية
الربع الثاني CY2026:
- الهامش الإجمالي: 40.7%
- مقابل 33.1% في الفترة نفسها من العام الماضي
- تحسن بمقدار 7.6 نقطة مئوية
- الهامش التشغيلي: -16.2%
- مقابل -30.5% في الفترة نفسها من العام الماضي
كما تحسن الهامش الإجمالي خلال آخر 12 شهرًا بمقدار 4.3 نقطة مئوية، ما يشير إلى تطور إيجابي في اقتصاديات الوحدة.
🧠 نظرة مُركّب: التحسن في الهوامش قوي وواضح، لكنه يأتي من قاعدة ضعيفة، ولا تزال الشركة بحاجة إلى تقدم إضافي كبير للوصول إلى ربحية تشغيلية مستدامة.
📈 6. ربحية السهم
آخر 4 سنوات:
- تحسن سنوي في ربحية السهم: 42.8%
آخر عامين:
- تراجع سنوي في ربحية السهم: 3.4%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 0 دولار
- مقابل خسارة 0.06 دولار في الفترة نفسها من العام الماضي
- متوافقة مع توقعات المحللين
توقعات 12 شهرا:
- ربحية السهم المتوقعة: -0.04 دولار
- مقابل -0.07 دولار خلال آخر 12 شهرًا
ورغم أن الأرباح السنوية لا تزال سلبية، فإن تقلص الخسائر يمثل تحسنًا مهمًا، بينما ستكون الفصول المقبلة حاسمة لتحديد قدرة الشركة على تحويل هذا الاتجاه إلى ربحية فعلية.
🧠 نظرة مُركّب: تقلص الخسائر إيجابي، لكن الشركة لا تزال في مرحلة إثبات قدرتها على تحقيق أرباح مستدامة، وليس مجرد تقليل حجم الخسائر.
💰 7. التدفق النقدي الحر
آخر 5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): -21.8%
خلال 5 سنوات:
- تحسن الهامش بمقدار 58.2 نقطة مئوية
الربع الثاني CY2026:
- التدفق النقدي الحر: -1.91 مليون دولار
- هامش التدفق النقدي الحر: -4.8%
- مقابل تدفق نقدي حر سلبي بلغ 16.21 مليون دولار في الفترة نفسها من العام الماضي
ورغم استمرار الحرق النقدي، فإن التحسن الكبير مقارنة بالمستويات التاريخية يشير إلى تقدم ملموس في إدارة المصروفات والاحتياجات الاستثمارية.
🧠 نظرة مُركّب: الحرق النقدي لا يزال نقطة ضعف رئيسية، لكن تقلصه بشكل كبير يضع الشركة على مسار أفضل إذا استمر التحسن خلال الفصول المقبلة.
📊 8. العائد على رأس المال والمركز المالي
آخر 4 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): -37.2%
ويشير هذا المستوى إلى أن الشركة لم تحقق عوائد إيجابية على رأس المال المستخدم في توسيع أعمالها، كما ظل العائد على رأس المال ضعيفًا خلال السنوات الأخيرة.
المركز المالي:
- النقد: 92.66 مليون دولار
- الديون: 0 دولار
- النقد يمثل نحو 35.6% من القيمة السوقية
ويمنح غياب الديون الشركة مرونة مالية مهمة لمواصلة الاستثمار وتمويل العمليات، كما يقلل مخاطر الرافعة المالية رغم استمرار الخسائر والحرق النقدي.
🧠 نظرة مُركّب: الميزانية الخالية من الديون تمثل إحدى أبرز نقاط القوة، لكنها لا تعوض ضعف العائد على رأس المال، ولذلك يبقى تحسين الربحية وكفاءة الاستثمار ضروريًا.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات تجاوزت توقعات السوق
- ربحية السهم جاءت متوافقة مع التوقعات
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA) تجاوزت التوقعات بفارق كبير
- الهامش التشغيلي تحسن من -30.5% إلى -16.2%
- التدفق النقدي الحر السلبي تقلص بشكل كبير
- الإيرادات السنوية المتكررة (ARR) ارتفعت 13.6% سنويًا
لكن في المقابل:
- الشركة لا تزال تسجل خسائر تشغيلية
- التدفق النقدي الحر لا يزال سلبيًا
- العائد على رأس المال المستثمر لا يزال سلبيًا
- الإيرادات شهدت انكماشًا حادًا خلال العامين الماضيين
- السهم بقي مستقرًا تقريبًا عند 1.36 دولار مباشرة بعد النتائج
🧠 نظرة مُركّب: الربع أظهر تقدمًا حقيقيًا في مسار خفض الخسائر وتحسين الهوامش، لكن جودة الأعمال ستعتمد على قدرة الشركة على تحويل هذه التحسينات إلى ربحية وتدفقات نقدية إيجابية.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 1.19 دولار
- القيمة العادلة: 1.50 دولار
- السهم يتداول بحوالي 21% دون قيمته العادلة
- مضاعف قيمة المنشأة إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المستقبلي (Forward EV/EBITDA): حوالي 41.4 مرة
- مستوى عدم اليقين: High
ورغم تداول السهم دون القيمة العادلة المقدرة، فإن المضاعف المستقبلي مرتفع في ظل استمرار الخسائر وضعف العائد على رأس المال، ما يجعل تحسن الربحية عاملًا أساسيًا لتبرير التقييم.
🧠 نظرة مُركّب: الخصم عن القيمة العادلة يوفر بعض الهامش، لكن مستوى عدم اليقين المرتفع وضعف الربحية والعائد على رأس المال يحدان من جاذبية التقييم.
🧾 الخلاصة المركبة: سمارت رينت تتحسن تشغيليًا لكن إثبات الربحية لا يزال التحدي الأكبر
تمتلك سمارت رينت (SMRT):
- نموًا تاريخيًا قويًا في الإيرادات
- إيرادات متكررة تنمو بوتيرة جيدة
- تحسنًا كبيرًا في الهوامش التشغيلية والإجمالية
- تراجعًا واضحًا في الحرق النقدي
- ميزانية خالية من الديون ونقدًا قويًا
لكن:
- الشركة لا تزال غير مربحة تشغيليًا
- التدفق النقدي الحر لا يزال سلبيًا
- متوسط العائد على رأس المال المستثمر سلبي
- الإيرادات تراجعت خلال العامين الماضيين
- مستوى عدم اليقين مرتفع
✨ الخلاصة: سمارت رينت تظهر تحسنًا واضحًا في الهوامش وتقليص الخسائر والحرق النقدي، كما يدعمها مركز مالي خالٍ من الديون، لكن الوصول إلى ربحية مستدامة وتحسين العائد على رأس المال يظلان العاملين الأهم لتغيير جودة الاستثمار.