شنايدر… نمو قوي في الربع وتوقعات أرباح متسارعة لكن الربحية التاريخية والعائد على رأس المال يضغطان على الجودة 🚚📈⚠️
تُعد شنايدر (SNDR) شركة نقل وخدمات لوجستية متخصصة في الشحن بالشاحنات والنقل متعدد الوسائط والخدمات اللوجستية، وتنفذ عمليات نقل إقليمية وعبر الحدود من خلال أسطول واسع وشراكات مع شبكات السكك الحديدية.
ورغم قوة نتائج الربع الأخير وتسارع الإيرادات ورفع توقعات الأرباح، فإن النمو التاريخي المتواضع وتراجع الهوامش والعائد على رأس المال خلال السنوات الماضية يجعل جودة الأعمال أقل من أفضل شركات القطاع.
📊 نتائج الربع الثاني CY2026: تفوق قوي على التوقعات ورفع توجيهات الأرباح
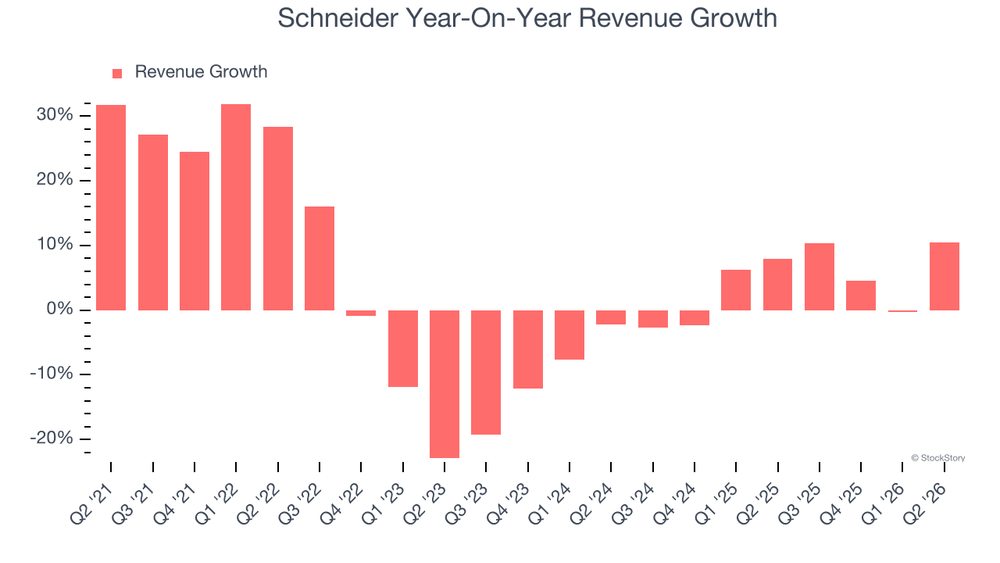
- الإيرادات: 1.57 مليار دولار (+10.4% سنويًا، أعلى من التوقعات بـ3.9%)
- ربحية السهم المعدلة (Adjusted EPS): 0.29 دولار (أعلى من التوقعات بـ24.1%)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 180 مليون دولار (بهامش 11.5%، أعلى من التوقعات بـ3.9%)
- الهامش التشغيلي (Operating Margin): 4.6% (مستقر سنويًا)
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 5.6% (انخفاضًا من 8.7%)
- رفعت الإدارة توجيه ربحية السهم المعدلة للعام الكامل إلى 1 دولار عند منتصف النطاق
- القيمة السوقية: 6.17 مليار دولار
🧠 نظرة مُركّب: الربع حمل إشارات إيجابية مهمة، إذ تجاوزت الإيرادات والأرباح التوقعات بفارق واضح، كما أن رفع توجيهات ربحية السهم يشير إلى تحسن الأداء قصير الأجل.
🚀 1. الإيرادات: تسارع حديث بعد نمو تاريخي متواضع
5 سنوات:
- نمو سنوي مركب: 3.1%
آخر عامين:
- نمو سنوي: 4.2%
- نمو إيرادات قطاع الشحن بالشاحنات (Truckload): 9.5%
- نمو إيرادات قطاع الخدمات اللوجستية (Logistics): 3.5%
ويمثل قطاع الشحن بالشاحنات نحو 40% من الإيرادات، بينما يمثل قطاع الخدمات اللوجستية نحو 24%.
الربع الثاني CY2026:
- الإيرادات: 1.57 مليار دولار
- نمو سنوي: 10.4%
- أعلى من توقعات السوق بـ3.9%
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 6.7%
ورغم أن النمو المتوقع يمثل تحسنًا مقارنة بالاتجاه التاريخي، فإنه لا يزال أقل من متوسط شركات القطاع الصناعي.
🧠 نظرة مُركّب: التسارع الأخير مشجع، لكن الشركة تحتاج إلى إثبات قدرتها على الحفاظ على معدلات نمو أعلى بعد سنوات من الأداء المتواضع.
⚙️ 2. نموذج الأعمال: شحن بري ونقل متعدد الوسائط
تعتمد شنايدر (SNDR) على مجموعة من خدمات النقل والخدمات اللوجستية، أبرزها:
- الشحن الكامل بالشاحنات (Truckload)
- النقل متعدد الوسائط (Intermodal)
- الخدمات اللوجستية وإدارة سلاسل الإمداد
- عمليات النقل لمسافات طويلة تتجاوز عادة 250 ميلًا
- خدمات النقل السريع والإقليمي والعابر للحدود
- استخدام الشاحنات الجافة والمبردة والمقطورات المسطحة
- عقود طويلة الأجل مع العملاء تمتد عادة لعدة سنوات
- خصومات مرتبطة بحجم وتكرار عمليات الشحن
وفي النقل متعدد الوسائط، تجمع الشركة بين الشاحنات والقطارات لنقل الحاويات لمسافات طويلة، مستفيدة من شراكاتها مع شركات السكك الحديدية.
🧠 نظرة مُركّب: تنوع خدمات النقل والعقود طويلة الأجل يوفران قاعدة أعمال مستقرة نسبيًا، لكن طبيعة القطاع التنافسية تجعل الربحية حساسة للأسعار والتكاليف.
🏦 3. القطاع والصناعة
تنتمي شنايدر إلى قطاع النقل البري، والذي يستفيد من:
- نمو التجارة الإلكترونية
- توسع التجارة العالمية
- زيادة الطلب على خدمات الشحن والتوصيل
- الاستثمار في البيانات والتحليلات لتحسين كفاءة المسارات
- تطوير تقنيات الأساطيل ذاتية القيادة
لكن القطاع يواجه أيضًا تحديات تشمل:
- الحساسية للدورات الاقتصادية
- تغير الإنفاق الاستهلاكي
- تقلب أسعار الوقود
- ارتفاع تكاليف التشغيل
- المنافسة القوية على الأسعار
🧠 نظرة مُركّب: خدمات النقل ضرورية للاقتصاد، لكن الطبيعة الدورية للقطاع وتقلب الوقود والمنافسة تجعل تحقيق هوامش مرتفعة ومستقرة تحديًا مستمرًا.
🌐 4. المنافسة
تتنافس شنايدر (SNDR) مع عدد من شركات النقل والخدمات اللوجستية، أبرزها:
🧠 نظرة مُركّب: المنافسة قوية وتضم شركات كبيرة تتمتع بالحجم والشبكات الواسعة، ما يحد من قوة التسعير ويجعل الكفاءة التشغيلية عاملًا أساسيًا للتميز.
📈 5. الهوامش: تحسن إجمالي قوي لكن الربحية التشغيلية التاريخية ضعيفة
5 سنوات:
- متوسط الهامش الإجمالي (Gross Margin): 18.1%
- متوسط الهامش التشغيلي (Operating Margin): 5.7%
خلال 5 سنوات:
- انخفض الهامش التشغيلي بمقدار 7 نقاط مئوية
الربع الثاني CY2026:
- الهامش الإجمالي: 28%
- ارتفاع من 17.2% في الفترة نفسها من العام الماضي
- تحسن سنوي بمقدار 10.8 نقاط مئوية
- الهامش التشغيلي: 4.6%
- مستقر مقارنة بالفترة نفسها من العام الماضي
كما ارتفع الهامش الإجمالي خلال آخر 12 شهرًا بمقدار 2.4 نقطة مئوية، ما قد يعكس تحسن اقتصاديات الوحدة والاستفادة من نمو المبيعات.
🧠 نظرة مُركّب: القفزة في الهامش الإجمالي إيجابية جدًا، لكن التاريخ الطويل من تراجع الهامش التشغيلي يعني أن الشركة ما تزال بحاجة لإثبات تحول مستدام في الربحية.
📈 6. ربحية السهم: تعافٍ قوي متوقع بعد سنوات من التراجع
5 سنوات:
- انخفاض سنوي مركب في ربحية السهم: 16.6%
آخر عامين:
- ربحية السهم بقيت شبه مستقرة
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 0.29 دولار
- مقابل 0.21 دولار في الفترة نفسها من العام الماضي
- توقعات المحللين: 0.23 دولار
- أعلى من التوقعات بـ24.1%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 1.24 دولار
- مقابل 0.67 دولار خلال آخر 12 شهرًا
- نمو متوقع: 85.7%
كما رفعت الإدارة توجيه ربحية السهم المعدلة للعام الكامل إلى:
- 1 دولار عند منتصف النطاق
- زيادة قدرها 17.6% عن التوجيه السابق
ويظل التراجع التاريخي في ربحية السهم نقطة ضعف رئيسية، إذ انخفضت الأرباح لكل سهم رغم نمو الإيرادات خلال السنوات الخمس الماضية.
🧠 نظرة مُركّب: توقعات التعافي في الأرباح قوية جدًا، لكن المستثمر يحتاج إلى رؤية استمرار هذا التحسن قبل اعتبار مشكلة الربحية التاريخية قد انتهت.
💰 7. التدفق النقدي الحر: ربحية نقدية متوسطة وتراجع في الربع
5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 4.9%
الربع الثاني CY2026:
- التدفق النقدي الحر (Free Cash Flow): 87.9 مليون دولار
- هامش التدفق النقدي الحر: 5.6%
- مقابل 8.7% في الفترة نفسها من العام الماضي
- انخفاض بمقدار 3.1 نقاط مئوية
ويُعد متوسط التدفق النقدي الحر التاريخي أقل من المستوى المتوقع لشركة صناعية قوية، بينما قد تكون التقلبات الفصلية مرتبطة بتوقيت الاحتياجات الاستثمارية.
🧠 نظرة مُركّب: التدفق النقدي لا يمثل نقطة قوة واضحة، وتراجع الهامش في الربع يستحق المتابعة رغم إمكانية ارتباطه بعوامل موسمية.
📊 8. العائد على رأس المال والمركز المالي
5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 9.7%
كما يشير الاتجاه التاريخي إلى أن:
- العائد على رأس المال انخفض بشكل كبير خلال السنوات الأخيرة
- أفضل شركات القطاع الصناعي تحقق عادة عوائد تتجاوز 20%
- تراجع العائد يثير تساؤلات حول كفاءة الاستثمارات السابقة وفرص النمو المربح
المركز المالي:
- النقد: 292.7 مليون دولار
- الديون: 396.1 مليون دولار
- EBITDA خلال آخر 12 شهرًا: 625 مليون دولار
- صافي الدين إلى EBITDA: 0.2 مرة
- مصروفات الفوائد السنوية: 15.2 مليون دولار
ويشير انخفاض صافي الدين مقارنة بالأرباح إلى أن الميزانية تتمتع بمرونة جيدة ولا تمثل مصدر ضغط كبير على الشركة.
🧠 نظرة مُركّب: الميزانية قوية جدًا، لكن المشكلة الأساسية ليست المديونية بل انخفاض العائد على رأس المال وضعف كفاءة الاستثمارات مقارنة بأفضل شركات القطاع.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات تجاوزت توقعات السوق بـ3.9%
- ربحية السهم تفوقت على التوقعات بـ24.1%
- Adjusted EBITDA تجاوز التوقعات
- الإيرادات نمت سنويًا بـ10.4%
- الهامش الإجمالي تحسن بقوة
- الإدارة رفعت توجيه ربحية السهم للعام الكامل
لكن في المقابل:
- الهامش التشغيلي بقي عند 4.6%
- هامش التدفق النقدي الحر انخفض من 8.7% إلى 5.6%
- ربحية السهم تراجعت تاريخيًا خلال 5 سنوات
- العائد على رأس المال انخفض بشكل واضح خلال السنوات الأخيرة
وبقي السهم شبه مستقر بعد إعلان النتائج عند نحو 34.12 دولار.
🧠 نظرة مُركّب: الربع كان أفضل بكثير من الاتجاه التاريخي للشركة، لكن رد فعل السهم المحدود يعكس أن السوق يحتاج إلى أدلة إضافية على استدامة التعافي.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 34.15 دولار
- القيمة العادلة: 30.96 دولار
- السهم يتداول بحوالي 10% فوق قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 25.8 مرة
- مستوى عدم اليقين: Medium
ويبدو التقييم مرتفعًا نسبيًا مقارنة بجودة الأساسيات التاريخية، خصوصًا في ظل النمو الضعيف خلال السنوات الماضية وتراجع ربحية السهم والعائد على رأس المال.
🧠 نظرة مُركّب: تحسن التوقعات يبرر جزءًا من التقييم، لكن التداول فوق القيمة العادلة مع مضاعف مرتفع نسبيًا يقلل هامش الأمان عند المستويات الحالية.
🧾 الخلاصة المركبة: تعافٍ تشغيلي واعد لكن الجودة التاريخية والتقييم يحدان من الجاذبية
تمتلك شنايدر (SNDR):
- تسارعًا قويًا في نمو الإيرادات
- تفوقًا واضحًا على توقعات الأرباح
- تحسنًا كبيرًا في الهامش الإجمالي
- توقعات قوية لتعافي ربحية السهم
- ميزانية مالية قوية ومديونية منخفضة
لكن:
- نمو الإيرادات التاريخي كان متواضعًا
- ربحية السهم انخفضت بقوة خلال 5 سنوات
- الهامش التشغيلي تراجع تاريخيًا
- العائد على رأس المال منخفض ويتجه نحو التراجع
- التدفق النقدي الحر أقل من أفضل شركات القطاع
- السهم يتداول أعلى من قيمته العادلة
✨ الخلاصة: شنايدر أظهرت تحسنًا واضحًا في الربع الأخير مع نمو قوي ورفع توقعات الأرباح، لكن ضعف الربحية والعائد على رأس المال تاريخيًا، إلى جانب تداول السهم فوق قيمته العادلة، يجعل انتظار إثبات استدامة التعافي أو نقطة دخول أفضل خيارًا أكثر تحفظًا.