رينج ريسورسز: تدفقات نقدية قوية… لكن ضعف العائد على رأس المال يحد من جاذبية السهم ⛽📉
تُعد رينج ريسورسز (RRC) إحدى شركات إنتاج الغاز الطبيعي في الولايات المتحدة، وتركز معظم عملياتها في تكوين Marcellus Shale بولاية بنسلفانيا، حيث تنتج الغاز الطبيعي وسوائل الغاز الطبيعي والنفط.
ورغم امتلاك الشركة قدرة مميزة على توليد التدفقات النقدية الحرة وهوامش ربح مرتفعة، فإن ضعف العائد على رأس المال، وتباطؤ نمو الإيرادات مقارنة بالقطاع، يجعلان فرص النمو طويلة الأجل أقل جاذبية من بعض المنافسين.
وجاءت نتائج الربع الثاني CY2026 قوية، حيث تجاوزت الإيرادات وربحية السهم توقعات السوق بفارق واضح، كما واصلت الشركة تحسين التدفق النقدي الحر، مدعومة بارتفاع الإنتاج وأسعار الطاقة.
ورغم تداول السهم قرب قيمته العادلة، فإن مستوى عدم اليقين المرتفع، وضعف جودة النمو، يحدان من وجود هامش أمان واضح للمستثمرين.
📊 نتائج الربع الثاني CY2026: نتائج قوية فاقت التوقعات
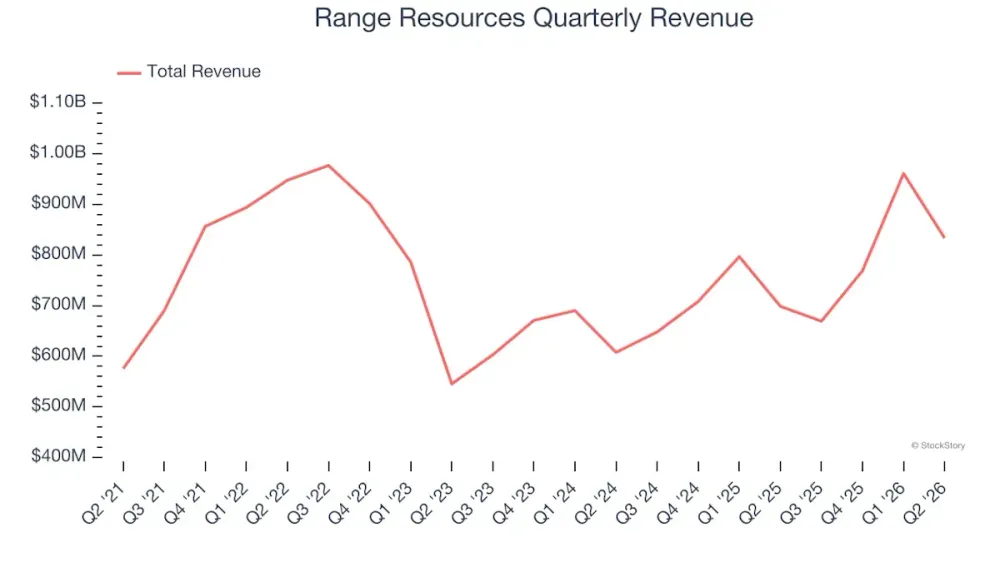
- الإيرادات: 833.6 مليون دولار (+19.3% سنويًا، أعلى من التوقعات بـ15.2%)
- ربحية السهم (Adjusted EPS): 0.79 دولار (أعلى من التوقعات بـ21.5%)
- هامش التدفق النقدي الحر (Free Cash Flow): 28.2% (ارتفاعًا من 25.3% قبل عام)
- إنتاج النفط اليومي: +1.5% سنويًا
- القيمة السوقية: 8.64 مليار دولار
حققت الشركة نتائج قوية خلال الربع، مع تجاوز واضح لتوقعات الإيرادات والأرباح، إضافة إلى استمرار تحسن التدفقات النقدية الحرة، ما يعكس استفادة أعمالها من البيئة الحالية لأسعار الطاقة.
🧠 نظرة مُركّب: النتائج الفصلية كانت قوية، لكن الأداء التشغيلي الجيد لا يغير التحديات طويلة الأجل المتعلقة بكفاءة استثمار رأس المال.
⚙️ نموذج الأعمال
تعتمد رينج ريسورسز (RRC) على استكشاف وإنتاج الغاز الطبيعي وسوائل الغاز الطبيعي والنفط، مع تركيز شبه كامل على منطقة Marcellus Shale في ولاية بنسلفانيا.
وتشمل أبرز أعمال الشركة:
- إنتاج الغاز الطبيعي
- إنتاج سوائل الغاز الطبيعي
- إنتاج النفط
- تطوير آبار الحفر الأفقي
- بيع الغاز الطبيعي للمرافق وشركات الكهرباء
- بيع سوائل الغاز الطبيعي لشركات البتروكيماويات
- بيع النفط للمصافي وشركات النقل
كما تمتلك الشركة نحو 3,087 كيلومترًا مربعًا من الأراضي المؤجرة، مع متوسط حصة تشغيلية يبلغ 95%، ما يمنحها سيطرة كبيرة على عملياتها.
🧠 نظرة مُركّب: يركز نموذج الأعمال على أصل إنتاجي واحد تقريبًا، ما يمنح الشركة كفاءة تشغيلية لكنه يزيد اعتمادها على منطقة جغرافية محددة.
🛢️ القطاع والصناعة
تنتمي رينج ريسورسز إلى قطاع استكشاف وإنتاج الغاز الطبيعي، والذي يستفيد من:
- ارتفاع الطلب العالمي على الغاز الطبيعي المسال
- التحول من الفحم إلى الغاز في إنتاج الكهرباء
- نمو الاستهلاك الصناعي
- زيادة صادرات الغاز الأمريكية
لكن القطاع يواجه أيضًا عدة تحديات، أبرزها:
- تقلب أسعار الغاز الطبيعي
- قيود البنية التحتية وخطوط الأنابيب
- التغيرات التنظيمية والبيئية
- توسع مصادر الطاقة المتجددة
🧠 نظرة مُركّب: القطاع يتمتع بفرص نمو جيدة، لكنه يبقى شديد الحساسية لتقلبات أسعار الطاقة.
🌐 المنافسة
تتنافس رينج ريسورسز (RRC) مع عدد من منتجي الغاز الطبيعي، ومن أبرزهم:
🧠 نظرة مُركّب: تمتلك الشركة مكانة جيدة في منطقة الأبلاش، لكنها تواجه منافسة قوية من شركات أكبر وأكثر تنوعًا.
🚀 الإيرادات: نمو جيد تاريخيًا وتسارع قوي مؤخرًا
5 سنوات:
- نمو سنوي مركب: 9.3%
10 سنوات:
- نمو سنوي مركب: 7.9%
آخر عامين:
- إنتاج النفط اليومي شبه مستقر
- إنتاج الغاز الطبيعي نما بمعدل 2.1% سنويًا
الربع الثاني CY2026:
- نمو الإيرادات: 19.3%
- الإيرادات: 833.6 مليون دولار
- أعلى من التوقعات بـ15.2%
- إنتاج النفط اليومي: +1.5%
توقعات 12 شهرًا:
- يتوقع المحللون تباطؤ نمو الإيرادات مقارنة بالفترة الحالية
🧠 نظرة مُركّب: الشركة استفادت من تحسن أسعار الطاقة، لكن التوقعات تشير إلى تباطؤ النمو خلال الفترة المقبلة.
📊 هامش EBITDA
5 سنوات:
متوسط هامش EBITDA: 51.4%
انخفاض بنحو 2.6 نقطة مئوية خلال السنوات الأخيرة
الربع الثاني CY2026:
- استقر عند مستويات قريبة من العام الماضي
ورغم أن الشركة لا تزال من بين الأكثر ربحية في القطاع، فإن تراجع الهوامش خلال السنوات الأخيرة يشير إلى ارتفاع التكاليف.
🧠 نظرة مُركّب: الهوامش ما تزال قوية، لكن اتجاهها لم يعد بنفس القوة السابقة.
💸 التدفق النقدي الحر
5 سنوات:
- متوسط هامش التدفق النقدي الحر: 23.6%
الربع الثاني CY2026:
- 235 مليون دولار
- هامش: 28.2%
- ارتفاع من 25.3% قبل عام
كما تتميز الشركة باستقرار التدفقات النقدية مقارنة بتقلب أسعار الغاز الطبيعي، وهو ما يعكس كفاءة جيدة في إدارة الإنفاق الرأسمالي.
🧠 نظرة مُركّب: التدفقات النقدية الحرة تمثل أبرز نقاط القوة في الشركة.
📊 العائد على رأس المال
10 سنوات:
- متوسط ROIC: 0.1%
ورغم الأداء المالي الجيد، فإن العائد على رأس المال بقي منخفضًا للغاية، كما تراجع خلال السنوات الأخيرة، ما يشير إلى محدودية فرص الاستثمار ذات العائد المرتفع.
🧠 نظرة مُركّب: ضعف العائد على رأس المال يبقى أكبر نقطة ضعف في الشركة.
🏦 المركز المالي
تتمتع الشركة بقدرة قوية على توليد النقد، ما يمنحها مرونة في:
- إعادة استثمار الأرباح
- إعادة شراء الأسهم
- توزيع الأرباح
- مواجهة فترات ضعف أسعار الطاقة
🧠 نظرة مُركّب: قوة التدفقات النقدية تمنح الشركة مرونة مالية جيدة رغم التحديات التشغيلية.
📌 أبرز استنتاجات نتائج الربع
حملت النتائج عددًا من المؤشرات الإيجابية:
- الإيرادات تجاوزت التوقعات بفارق كبير
- ربحية السهم جاءت أعلى من المتوقع
- تحسن التدفق النقدي الحر
- ارتفاع إنتاج النفط
لكن في المقابل:
- العائد على رأس المال ما يزال ضعيفًا
- نمو الإيرادات التاريخي أقل من بعض المنافسين
- التوقعات تشير إلى تباطؤ النمو
- الهوامش تراجعت مقارنة بالسنوات السابقة
🧠 نظرة مُركّب: الربع كان قويًا، لكن الصورة طويلة الأجل ما تزال أقل جاذبية من شركات الطاقة الأعلى جودة.
💰 هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 36.76 دولار
- القيمة العادلة: 36.00 دولار
- مستوى عدم اليقين: High
- Forward P/E: 9.8x
- السعر المستهدف للمحللين: 45.23 دولار
يتداول السهم أعلى بنحو 2% من قيمته العادلة، وهو تقييم يبدو معقولًا، لكنه لا يقدم هامش أمان واضح في ظل ضعف العائد على رأس المال وارتفاع مستوى عدم اليقين.
🧠 نظرة مُركّب: السهم ليس مرتفع التقييم، لكنه أيضًا لا يقدم فرصة استثمارية استثنائية عند مستوياته الحالية.
🧾 الخلاصة المركبة: رينج ريسورسز، تدفقات نقدية ممتازة لكن جودة النمو محدودة
تمتلك رينج ريسورسز (RRC):
- تدفقات نقدية حرة قوية
- هوامش ربح مرتفعة
- نتائج فصلية قوية
- مركزًا جيدًا في سوق الغاز الطبيعي الأمريكي
لكن:
- العائد على رأس المال منخفض جدًا
- الهوامش تراجعت خلال السنوات الأخيرة
- التوقعات تشير إلى تباطؤ النمو
- السهم يتداول أعلى قليلًا من قيمته العادلة
- مستوى عدم اليقين مرتفع
✨ الخلاصة: رينج ريسورسز شركة تتمتع بتدفقات نقدية قوية وربحية جيدة، لكن ضعف العائد على رأس المال، وتباطؤ فرص النمو، وغياب خصم واضح عن القيمة العادلة، يجعل السهم أقل جاذبية مقارنة ببعض شركات الغاز الطبيعي الأخرى.