ميتا تموّل توسعها بأسهم جديدة: هل ينمو نصيب المساهم؟
إعداد: مركب | 30 أكتوبر 2026
شركة تكسب مليارات من الإعلانات، ثم تعلن خطة تمويل قد تصل إلى 97.5 مليار دولار لدعم توسعها. هذا هو المستجد الذي يستحق التوقف عنده في ميتا: لماذا تحتاج إلى مال إضافي، وماذا يحصل لحصة من يملك سهمها اليوم؟
لكن هذا الرقم يجمع تمويلًا أُنجز وآخر سيأتي لاحقًا وخطة بيع مستقبلية. ليس كله مالًا استلمته ميتا الآن. إعلان الخطة، شروط التسعير.
في مركب، نرى أن قوة الإعلانات تدعم فرص ميتا، لكن نجاح التوسع يُقاس بما يضيفه لكل سهم، لا بحجم التمويل الذي تجمعه.
1. من أين يأتي المال الذي تكسبه ميتا؟
نستخدم فيسبوك وإنستغرام وواتساب للتواصل ومتابعة المحتوى. وتدفع الشركات لميتا مقابل عرض إعلاناتها والوصول إلى العملاء المناسبين. كلما ساعد الإعلان صاحبه على تحقيق مبيعات، زاد سبب استمراره في الإنفاق.
قوة ميتا في حجم جمهورها وأدواتها الإعلانية. لكن المعلن يستطيع نقل ميزانيته إلى جوجل أو تيك توك أو أمازون إذا وجد نتيجة أفضل. كما قد تحد قواعد الخصوصية من البيانات التي تساعد على اختيار الإعلان المناسب.
والشركة أثبتت قدرتها على النمو: بين 2021 و2025، ارتفعت المبيعات السنوية من 117.9 إلى 201 مليار دولار، وربح السهم من 13.77 إلى 23.49 دولارًا. هذه نتائج فعلية، لكن اختلاف الضرائب والتكاليف بين السنوات يجعلها سجلًا نفهم منه التطور، لا وعدًا بتكراره. نتائج 2021، نتائج 2025.
2. إذا كانت الأعمال قوية، فلماذا تجمع أموالًا جديدة؟
لأن تمويل مراكز البيانات يحتاج إلى نقد، بينما الربح المحاسبي لا يخبرنا وحده بالمبلغ المتبقي بعد بنائها.
في الربع الثالث، دخل من التشغيل نقد قدره 32.8 مليار دولار، لكن شراء المعدات وأقساط تمويلها استهلكا نحو 34.9 مليارًا؛ فكان النقد الحر سالبًا بنحو 2.1 مليار دولار، قبل التوزيعات واستخدامات أخرى للمال. نتائج الربع الثالث.
التشغيل يولّد نقدًا… والتوسع يحتاج إلى تمويل
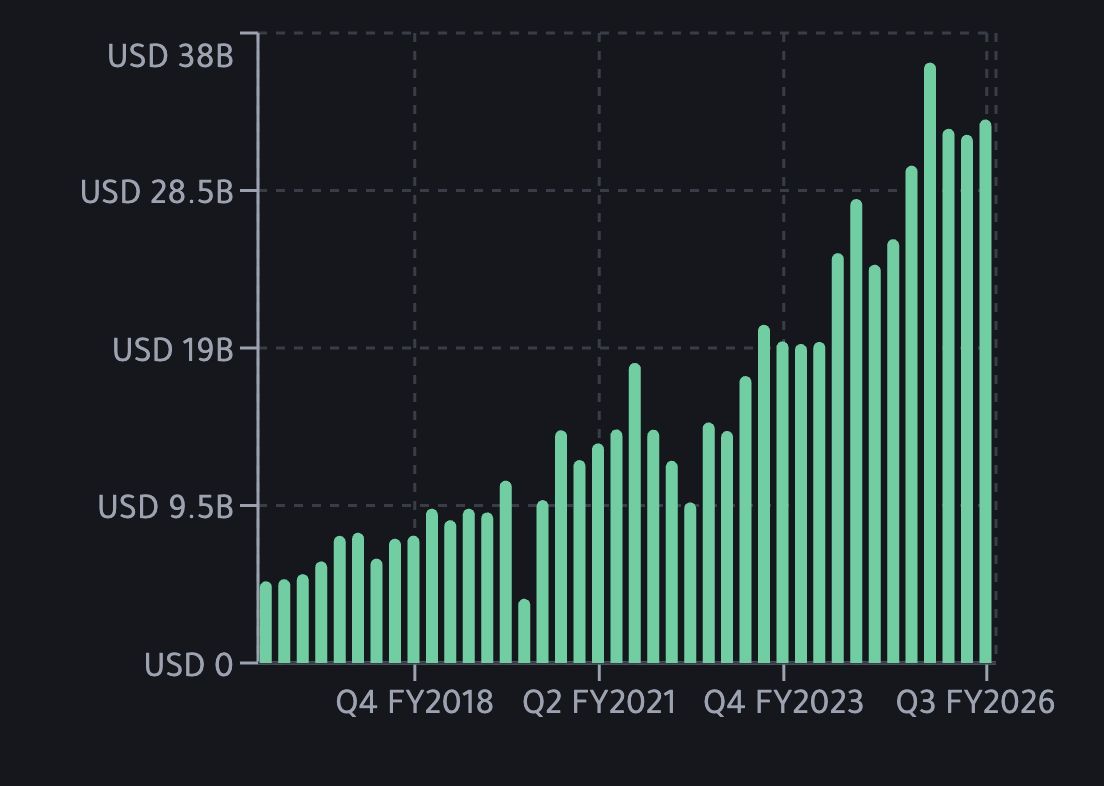
النقد الذي تولده أعمال ميتا قبل شراء الأصول وسداد أقساط تمويلها. الرسم ربع سنوي من الربع الرابع المالي 2016 إلى الربع الثالث المالي 2026؛ الرمز B يعني مليار دولار. آخر قيمة نحو 32.8 مليار دولار، ومنها نخصم إنفاق الاستثمار المذكور في النص لمعرفة ما يبقى. المصدر: مركب، استخراج 30 أكتوبر 2026.
تملك ميتا سيولة واستثمارات قابلة للتداول، وتستطيع الاقتراض وجمع رأس مال لتمويل مشروعاتها. لكن التشغيل لم يغطِّ كامل إنفاق الاستثمار في ذلك الربع؛ وهذا يفسر حاجتها إلى مصادر تمويل إضافية.
وتقول الإدارة إن الاستثمار يحسن الإعلانات ويفتح فرصًا لخدمات جديدة. نرى أن الفرصة منطقية، لكن زيادة الإنفاق تصبح مفيدة للمساهم حين تحقق أرباحًا ونقدًا يبرران تكلفتها. بناء مركز بيانات لا يضمن ذلك بمجرده.
3. كيف يؤثر التمويل الجديد في حصة المساهم؟
للخطة ثلاثة أجزاء مختلفة:
- 12.5 مليار دولار: أُنجز طرحها في 29 أكتوبر. يحصل أصحاب هذا التمويل على حق في توزيعات سنوية بنسبة 6.5%، وقد تُدفع نقدًا أو بأسهم وفق الشروط، ثم يتحول التمويل إلى أسهم في 2029.
- 25 مليار دولار: ترتيبات بيع أسهم تستلم ميتا حصيلتها عند تسويتها لاحقًا، وليس كامل المبلغ الآن.
- 60 مليار دولار: برنامج تخطط الشركة لإطلاقه لبيع أسهم بمرور الوقت؛ لم يُنفذ هذا البرنامج بمجرد الإعلان عنه.
إفصاح إتمام الطرح، شروط التمويل، البرنامج المستقبلي.
إذن، تحصل ميتا على المال مقابل منح المستثمرين الجدد حقوقًا في الشركة. بيع أسهم جديدة ليس سيئًا تلقائيًا؛ ينجح للمساهم القديم إذا أضاف المال أرباحًا تكفي لتعويض زيادة عدد الأسهم.
للتوضيح فقط: إذا زاد الربح 20%، وزاد عدد الأسهم 10%، يرتفع ربح السهم بنحو 9%، وليس 20%. هذا مثال حسابي، وليس توقعًا لإصدارات ميتا أو أرباحها.
وهناك خطوة أخرى مختلفة: تعتزم ميتا منح سهم إضافي من الفئة C لكل سهم قائم. إذا حصل الجميع على النسبة نفسها، فلا تنخفض حصة أحد بسبب هذا التوزيع وحده، ولا تتضاعف ثروته تلقائيًا. السهم الجديد بلا حق تصويت، مع بقاء حقوق التصويت الحالية كما هي. أما بيع أسهم إضافية لمستثمرين آخرين، أو منحها للموظفين، فقد يغيّر حصة المساهم. تفاصيل الفئة الجديدة.
4. ما الذي نراقبه قبل الاطمئنان إلى التوسع؟
نبدأ بالإعلانات: هل يواصل المعلنون الإنفاق لأنهم يحصلون على نتائج أفضل؟ ثم ننتقل إلى الربح والنقد: هل تتحسن الاستفادة من المعدات الجديدة، أم تتزايد تكلفتها أسرع من الإيراد؟
ونتابع عدد الأسهم بعد إصدارات التمويل ومكافآت الموظفين. لم تدفع ميتا نقدًا لإعادة شراء الأسهم خلال الأشهر التسعة الأولى من 2026؛ لذلك لا نفترض أن برنامج شراء معلنًا سيعوض الإصدارات الجديدة تلقائيًا.
كما بلغت السيولة والاستثمارات القابلة للتداول 82.45 مليار دولار بنهاية سبتمبر، مقابل دين طويل الأجل 80.92 مليارًا، إضافة إلى التزامات مثل عقود الإيجار. السيولة تساعد على الدفع، لكن التوسع يستهلك منها أيضًا؛ فلا نعتبرها كلها مالًا زائدًا للمساهم. القوائم المالية.
واستخدام أسهم بلا تصويت يتيح للإدارة تمويل التوسع دون منح أصحابها أصواتًا جديدة. لذلك نركز على نتيجة القرار للمساهم: هل يتحسن ربح حصته؟ تأخر عائد المشروعات أو تكاليف قانونية جديدة قد يضعفان هذه النتيجة.
5. هل السعر يترك مجالًا لنتائج أضعف؟
نستخدم 610.99 دولارًا مرجعًا للمقارنة، وهو سعر ما قبل افتتاح 30 أكتوبر عند 9:20 صباحًا بتوقيت نيويورك، بانخفاض 2.17% عن إغلاق اليوم السابق البالغ 624.52 دولارًا. هذه لقطة مؤرخة وليست سعرًا ثابتًا طوال الجلسة. بيانات السعر.
يشير حساب تقريبي من أحدث القوائم إلى ربح نحو 29.3 دولارًا للسهم خلال الاثني عشر شهرًا المنتهية في سبتمبر. أي إن سعر المقارنة يعادل نحو 20.8 ضعفًا لهذا الربح. لكن الضرائب والتكلفة القانونية تؤثران في الرقم؛ لذلك لا نحكم من هذا المكرر وحده بأن السهم رخيص. القوائم الأحدث، نتائج 2025.
لتوضيح ما يهم المشتري، نفترض أن الربح السنوي الذي يخص حصة تعادل سهم اليوم بلغ 30 دولارًا بعد ثلاث سنوات، بعد أثر التمويل والأسهم الجديدة:
| ما يقبل السوق دفعه مقابل كل دولار ربح | قيمة حصة سهم اليوم بعد ثلاث سنوات |
|---|---|
| 20 دولارًا | 600 دولار |
| 25 دولارًا | 750 دولارًا |
في الحالة الأولى، تكون القيمة أقل من سعر الشراء المرجعي. وفي الثانية، ترتفع بنحو 23% خلال ثلاث سنوات إجمالًا، قبل التوزيعات النقدية، وليس 23% سنويًا.
هذا اختبار للسعر، وليس توقعًا للأرباح أو قيمة عادلة مؤكدة. ثبتنا الربح عند 30 دولارًا، قريبًا من الحساب التاريخي التقريبي، حتى نرى أثر تغير تقييم السوق وحده. وإذا وُزع سهم الفئة C، نقارن قيمة السهمين معًا بما يقابل سهم اليوم.
المعنى: نجاح الشركة في زيادة أعمالها لا يكفي لضمان عائد جيد؛ نحتاج إلى نمو ما يخص المساهم، وإلى سعر لا يفترض نجاحًا أكبر مما تستطيع الشركة تحقيقه.
خلاصة مركب
نتفاءل بقوة أعمال ميتا الإعلانية، ونتحفظ على اعتبار خطة التمويل وحدها سببًا لشراء السهم. المال الجديد يمنحها قدرة أكبر على التوسع، لكنه يضيف حقوقًا لمستثمرين جدد وتكاليف يجب أن تحقق عائدًا مقابلها.
نصبح أكثر ارتياحًا إذا تحسن النقد بعد الاستثمار ونما الربح لكل سهم رغم الإصدارات. ونراجع موقفنا إذا ارتفعت التكلفة وعدد الأسهم دون تحسن مناسب في العائد.
في متابعة ميتا على مركب، نجمع نمو المبيعات مع الربح والنقد وعدد الأسهم. نجاح الشركة في جمع المال لا يكفي؛ المهم أن تستخدمه بطريقة تزيد ما يخص السهم الذي تملكه.
الصورة: Nokia621، مدخل مقر ميتا في مينلو بارك، 12 مايو 2022. من ويكيميديا كومنز، بترخيص CC BY-SA 4.0. الأصل دون تعديل؛ قد يظهر بقص وسطي في الغلاف.
