كريسنت إنرجي… شركة نفط وغاز عالية الجودة بنمو قوي وتقييم جذاب 🛢️📈
تُعد كريسنت إنرجي (CRGY) شركة أمريكية متخصصة في إنتاج النفط والغاز الطبيعي، وتمتلك أصولًا تمتد عبر أكثر من 1.4 مليون فدان في أبرز الأحواض النفطية الأمريكية، مع عمليات رئيسية في Eagle Ford Shale ومنطقة Rocky Mountains، إلى جانب امتلاكها حقوقًا معدنية وإتاوات وأصولًا للبنية التحتية الخاصة بنقل ومعالجة النفط والغاز.
ورغم اعتماد الشركة على أسعار الطاقة، فإنها تتمتع بنمو استثنائي في الإيرادات، وهوامش ربح قوية، وتدفقات نقدية مرتفعة، كما يتداول السهم دون قيمته العادلة مع مستوى عدم يقين متوسط، ما يمنحه جاذبية استثمارية جيدة.
📊 نتائج الربع الثاني CY2026: نتائج قوية تجاوزت التوقعات
- الإيرادات: 1.39 مليار دولار (+55.3% سنويًا، أعلى من التوقعات بـ6.3%)
- ربحية السهم (Adjusted EPS): 0.69 دولار (أعلى من التوقعات بـ16.5%)
- الهامش التشغيلي: 41.6% (ارتفاعًا من 8.9%)
- هامش التدفق النقدي الحر: 30.3% (ارتفاعًا من 24.7%)
- إنتاج النفط اليومي: +29.6% سنويًا
- القيمة السوقية: 3.79 مليار دولار
🧠 نظرة مُركّب: جاء الربع قويًا على جميع المستويات، مع نمو كبير في الإيرادات والإنتاج وربحية السهم، إلى جانب تحسن واضح في الربحية والتدفقات النقدية.
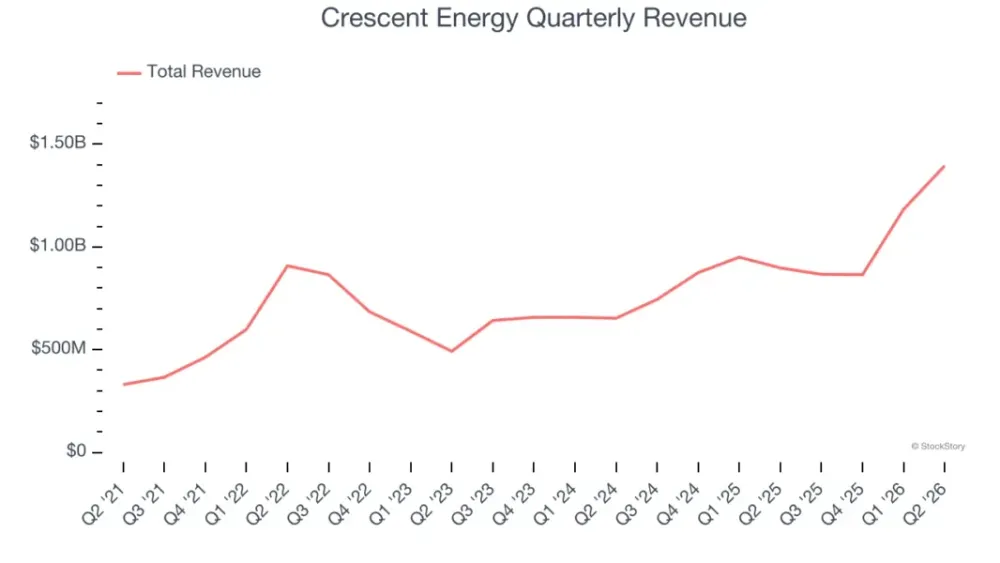
🚀 1. الإيرادات: من أسرع شركات الطاقة نموًا
5 سنوات:
- نمو سنوي مركب: 36.2%
الربع الثاني CY2026:
- الإيرادات: 1.39 مليار دولار
- نمو سنوي: 55.3%
- أعلى من توقعات السوق بـ6.3%
توقعات 12 شهرا:
- يتوقع المحللون استمرار النمو بدعم من زيادة الإنتاج وتوسع قاعدة الأصول
كما ارتفع إنتاج النفط اليومي بمتوسط 28.6% سنويًا خلال آخر سنتين، بينما نما إنتاج الغاز الطبيعي بمتوسط 22.2%، ما يعكس استمرار توسع الشركة في عملياتها الأساسية.
🧠 نظرة مُركّب: الشركة تحقق واحدًا من أعلى معدلات النمو في قطاع الطاقة، مدعومة بزيادة الإنتاج والتوسع في الأصول.
⚙️ 2. نموذج الأعمال: إنتاج متكامل ومصادر إيرادات متنوعة
تعتمد كريسنت إنرجي (CRGY) على عدة مصادر للإيرادات، تشمل:
- إنتاج النفط الخام
- إنتاج الغاز الطبيعي
- سوائل الغاز الطبيعي
- الحقوق المعدنية والإتاوات
- أصول نقل ومعالجة النفط والغاز
- تقديم خدمات للبنية التحتية لمشغلين آخرين
كما تمتلك الشركة أصولًا للبنية التحتية في قطاع Midstream، ما يوفر لها مصدرًا إضافيًا للإيرادات إلى جانب أنشطة الإنتاج التقليدية.
🧠 نظرة مُركّب: تنوع مصادر الإيرادات يمنح الشركة مرونة أكبر ويقلل اعتمادها على نشاط واحد فقط.
🏦 3. القطاع والصناعة
تنتمي كريسنت إنرجي إلى قطاع إنتاج النفط والغاز الصخري الأمريكي، والذي يستفيد من:
- مرونة رفع وخفض الإنتاج بسرعة
- تحسن تقنيات الحفر والإنتاج
- الاستفادة من البنية التحتية للتصدير والتكرير
- تحسن الانضباط الرأسمالي لدى الشركات
وفي المقابل، يواجه القطاع تحديات تشمل:
- تقلب أسعار النفط والغاز
- الحاجة المستمرة للاستثمار في الحفر
- المتطلبات البيئية والتنظيمية
- تراجع إنتاجية الآبار مع مرور الوقت
🧠 نظرة مُركّب: القطاع يوفر فرص نمو قوية، لكنه يبقى حساسًا لأسعار الطاقة ومتطلبات الاستثمار المستمرة.
🌐 4. المنافسة
تتنافس كريسنت إنرجي (CRGY) مع عدد من أبرز شركات النفط والغاز الأمريكية، منها:
🧠 نظرة مُركّب: تتمتع الشركة بمكانة تنافسية قوية بفضل نموها السريع وكفاءة عملياتها، رغم المنافسة القوية داخل قطاع الطاقة الأمريكي.
💰 5. الهوامش: ربحية قوية وكفاءة تشغيلية مرتفعة
الهامش الإجمالي
5 سنوات:
- متوسط الهامش الإجمالي: 59.1%
ويعكس هذا المستوى قدرة الشركة على تحقيق أرباح جيدة حتى في فترات انخفاض أسعار السلع مقارنة بالعديد من المنافسين.
هامش EBITDA
5 سنوات:
- متوسط هامش EBITDA: 55%
- تحسن بنحو نقطتين مئويتين خلال الفترة
الربع الثاني CY2026:
- هامش EBITDA: 94.2%
- ارتفاع بمقدار 52.2 نقطة مئوية مقارنة بالفترة نفسها من العام الماضي
- أعلى من توقعات السوق بـ88.8%
ويعكس هذا الأداء تحسنًا كبيرًا في الكفاءة التشغيلية واستفادة الشركة من نمو الإنتاج وتحسن مزيج الأصول.
🧠 نظرة مُركّب: تمتلك الشركة واحدًا من أقوى مستويات الربحية في قطاع النفط والغاز، مع تحسن واضح في الكفاءة التشغيلية.
📈 6. ربحية السهم (EPS) والتدفق النقدي الحر
ربحية السهم (EPS)
الربع الثاني CY2026:
- ربحية السهم (Adjusted EPS): 0.69 دولار
- أعلى من توقعات السوق بـ16.5%
توقعات 12 شهرا:
- يتداول السهم عند Forward P/E يقارب 4.9x، ما يعكس تقييمًا منخفضًا مقارنة بجودة الأعمال
ورغم الطبيعة الدورية لقطاع الطاقة، تواصل الشركة تحقيق نمو قوي في الأرباح مدعومًا بارتفاع الإنتاج وتحسن الهوامش.
التدفق النقدي الحر
5 سنوات:
- متوسط هامش التدفق النقدي الحر: 17.2%
الربع الثاني CY2026:
- التدفق النقدي الحر: 422.7 مليون دولار
- هامش التدفق النقدي الحر: 30.3%
كما ارتفع هامش التدفق النقدي الحر بمقدار 5.6 نقطة مئوية مقارنة بالفترة نفسها من العام الماضي، مع استقرار جيد رغم تقلب أسعار النفط.
🧠 نظرة مُركّب: تولد الشركة تدفقات نقدية قوية ومستقرة نسبيًا، ما يمنحها مرونة لإعادة الاستثمار أو إعادة شراء الأسهم أو توزيع الأرباح.
📊 7. المركز المالي
- النقد: 270.3 مليون دولار
- الديون: 5.17 مليار دولار
- صافي الدين إلى EBITDA: 1.8x
كما تبلغ مصروفات الفوائد السنوية 154.8 مليون دولار، وهو مستوى مريح مقارنة بالأرباح التشغيلية، ما يمنح الشركة قدرة جيدة على تمويل النمو دون ضغوط مالية كبيرة.
🧠 نظرة مُركّب: رغم ارتفاع حجم الديون، فإن قدرة الشركة على توليد الأرباح تجعل مركزها المالي مطمئنًا.
💰 8. هل الوقت مناسب للشراء؟
- السعر الحالي: 11.43 دولار
- القيمة العادلة: 15.04 دولار
- مستوى عدم اليقين: Medium
ويتداول السهم:
- بحوالي 24% دون القيمة العادلة
- Forward P/E يقارب 4.9x
ورغم حساسية أعمال الشركة لأسعار الطاقة، فإن النمو القوي، والهوامش المرتفعة، والتقييم الجذاب، تجعل السهم من الخيارات المميزة في القطاع.
🧠 نظرة مُركّب: يجمع السهم بين جودة الأعمال والتقييم المنخفض، ما يوفر هامش أمان جيد للمستثمر طويل الأجل.
🧾 خلاصة مركّب: كريسنت إنرجي (CRGY) , شركة عالية الجودة بسعر أقل من القيمة العادلة
تمتلك كريسنت إنرجي (CRGY):
- نموًا استثنائيًا في الإيرادات
- هوامش ربح قوية
- تدفقات نقدية مرتفعة ومستقرة
- نموًا قويًا في إنتاج النفط والغاز
- تقييمًا جذابًا أقل من القيمة العادلة
لكن:
- الأداء يبقى مرتبطًا بأسعار النفط والغاز
- القطاع يتطلب استثمارات رأسمالية مستمرة
- ارتفاع المديونية مقارنة ببعض المنافسين
✨ الخلاصة: كريسنت إنرجي تمتلك مزيجًا مميزًا من النمو القوي والربحية المرتفعة والتقييم الجذاب، ومع تداول السهم دون قيمته العادلة، يبدو من أكثر أسهم قطاع الطاقة جاذبية، مع بقاء المخاطر الرئيسية مرتبطة بتقلب أسعار السلع الأساسية.